
Taille et part du marché de la génomique dans les soins oncologiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du Marché (2026) | 28.44 Milliards de dollars |
| Taille du Marché (2031) | 59.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la génomique dans les soins oncologiques par Mordor Intelligence
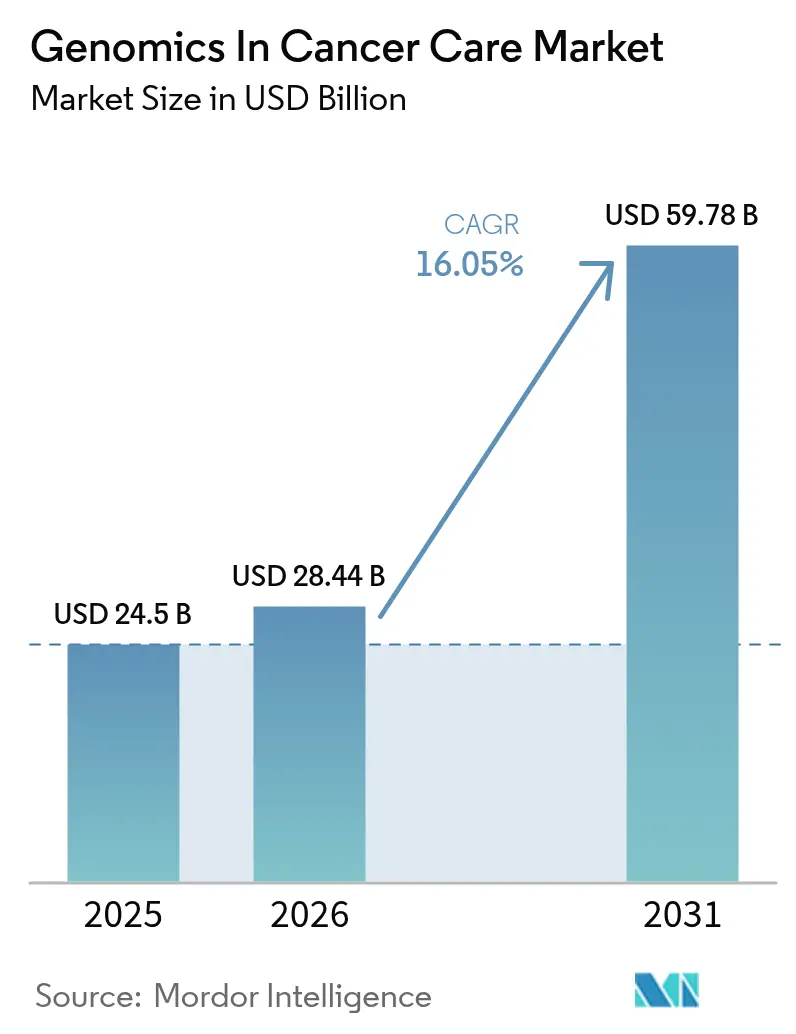
La taille du marché de la génomique dans les soins oncologiques en 2026 est estimée à 28,44 milliards USD, en croissance par rapport à la valeur de 2025 de 24,5 milliards USD, avec des projections pour 2031 affichant 59,78 milliards USD, progressant à un TCAC de 16,05 % sur la période 2026-2031. Cette progression soutenue reflète l'innovation technologique continue, une réglementation harmonisée et une validation clinique croissante qui font des tests génomiques le pilier central de l'oncologie de précision. L'élargissement de la couverture Medicare pour la biopsie liquide, la baisse des coûts de séquençage qui rapproche les tests du génome entier du seuil de 100 USD, et l'intégration rapide des outils d'aide à la décision basés sur l'intelligence artificielle reconfigurent les stratégies thérapeutiques vers des soins proactifs et guidés au niveau moléculaire. L'intensité concurrentielle s'accélère à mesure que les fournisseurs de plateformes convergent avec les spécialistes de l'analytique, et que le séquençage en temps réel à molécule unique commence à éroder la domination du séquençage de nouvelle génération à lecture courte. Ensemble, ces dynamiques renforcent une transition structurelle des tests diagnostiques ponctuels vers des solutions longitudinales riches en données qui éclairent chaque étape du parcours en oncologie.
Principaux enseignements du rapport
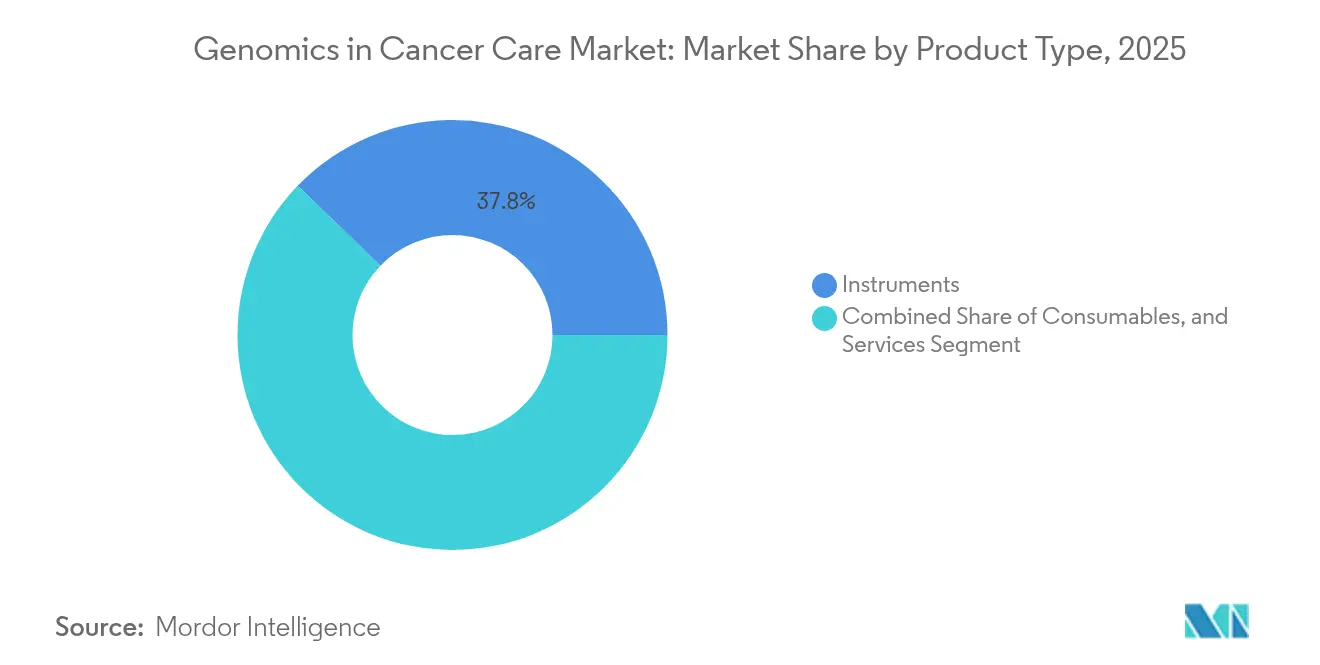
- Par type de produit, les instruments ont dominé avec une part de revenus de 37,80 % en 2025, tandis que les services devraient progresser à un TCAC de 18,35 % jusqu'en 2031.
- Par technologie, le séquençage du génome a représenté 45,70 % de la part du marché de la génomique dans les soins oncologiques en 2025, et le séquençage en temps réel à molécule unique progresse à un TCAC de 22,85 % jusqu'en 2031.
- Par application, les diagnostics ont représenté 52,00 % de la taille du marché de la génomique dans les soins oncologiques en 2025 ; la surveillance de la maladie résiduelle minimale et la biopsie liquide s'étendent à un TCAC de 20,65 %.
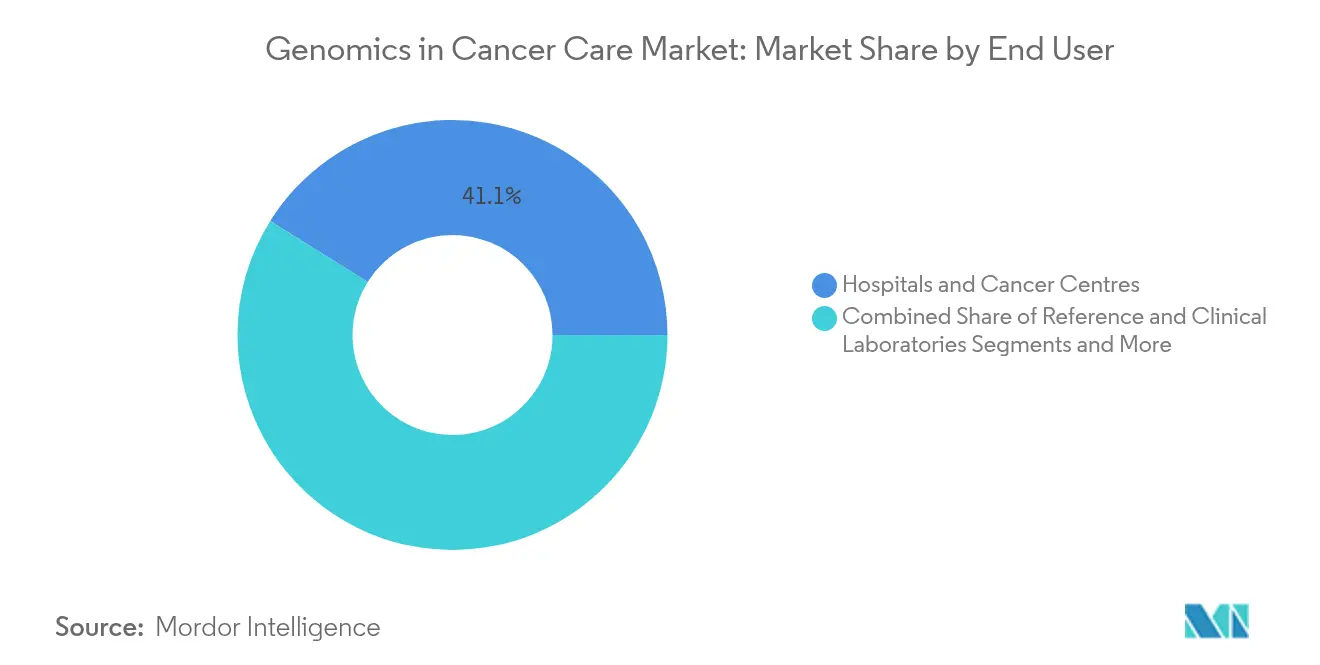
- Par utilisateur final, les hôpitaux et les centres anticancéreux ont représenté 41,10 % de la taille du marché de la génomique dans les soins oncologiques en 2025, tandis que les laboratoires de référence et cliniques progressent à un TCAC de 17,35 %.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 36,60 % de la part de marché en 2025, et l'Asie-Pacifique a affiché le TCAC régional le plus rapide à 14,55 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante du cancer et dépistage précoce | +3.20% | Mondiale, concentrée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption croissante du profilage génomique complet basé sur le séquençage de nouvelle génération | +4.10% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Baisse rapide des coûts du séquençage et des réactifs de PCR numérique | +2.80% | Mondiale, accélérée dans les marchés émergents | Long terme (≥ 4 ans) |
| Montée en puissance des pipelines de biopsie liquide pour la surveillance de la maladie résiduelle minimale | +3.50% | Amérique du Nord et UE, expansion précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Outils d'aide à la décision multi-omique alimentés par l'IA | +1.90% | Amérique du Nord et UE, pénétration limitée dans les marchés émergents | Long terme (≥ 4 ans) |
| Essor du remboursement des diagnostics compagnons agnostiques à la tumeur | +2.40% | Amérique du Nord et UE, adoption progressive en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante du cancer et programmes de dépistage précoce
La croissance robuste de l'incidence mondiale du cancer contraint les planificateurs des systèmes de santé à orienter les ressources vers le dépistage génomique préventif. L'Amérique latine à elle seule projette une hausse de 66 % des cas de cancer d'ici 2040, intensifiant la pression pour détecter les malignités à des stades subcliniques. Les agences américaines ont adopté la détection à base sanguine lorsque la FDA a autorisé le test Shield de Guardant Health pour le dépistage colorectal chez les adultes âgés de 45 ans et plus, établissant un précédent pour les tests non invasifs.[1]Administration américaine des denrées alimentaires et des médicaments, "La FDA prend des mesures pour garantir la sécurité et l'efficacité des tests développés en laboratoire," fda.gov De grands essais sur des populations, tels que l'étude Vanguard de l'Institut national du cancer, utilisent la même plateforme pour tester la détection multi-cancer sur des cohortes diversifiées. Ces développements créent des voies de remboursement à long terme, renforcent la confiance des payeurs et consolident des flux de revenus récurrents pour les développeurs de tests, tout en réduisant les coûts de traitement en aval.
Adoption croissante du profilage génomique complet basé sur le séquençage de nouvelle génération
Les pratiques oncologiques migrent des tests séquentiels à gène unique vers des panneaux étendus qui interrogent des centaines de loci en une seule analyse. Les données de l'essai GOZILA ont montré que les patients guidés par la biopsie liquide Guardant360 CDx atteignaient une survie globale médiane de 18,6 mois, contre 9,9 mois sous soins standard. Le TruSight Oncology Comprehensive d'Illumina est devenu le premier kit autorisé par la FDA avec des revendications de diagnostic compagnon pan-cancer.[2]Illumina, Inc. "La FDA approuve un test de biomarqueur cancéreux de nouvelle génération et des diagnostics compagnons." MyADLM, 1er novembre 2024. Associés à l'analytique IA, les laboratoires délivrent désormais des rapports cliniquement exploitables en quelques jours, et Medicare aux États-Unis rembourse de plus en plus les panneaux larges plutôt que les tests itératifs, accélérant l'adoption généralisée.
Baisse rapide des coûts du séquençage et des réactifs de PCR numérique
La chimie SPRQ de PacBio pour les systèmes Revio a ramené les coûts du séquençage du génome entier HiFi en dessous de 500 USD tout en préservant la précision. Le Centre de génomique de l'Université du Minnesota a signalé une baisse supplémentaire de 20 % après l'adoption de la technologie AVITI, surpassant Illumina NovaSeq X Plus sur les indicateurs de coût par gigabase. Les prototypes de séquençage par expansion de Roche promettent un débit capable de traiter sept génomes humains à 30× par heure. Ces avancées aident les institutions des économies émergentes à surmonter les contraintes budgétaires et posent les bases de modèles de tests génomiques au point de soin.
Montée en puissance des pipelines de biopsie liquide pour la surveillance de la maladie résiduelle minimale
Le test OncoDetect d'Exact Sciences identifie les récidives de cancer colorectal jusqu'à deux ans plus tôt que l'imagerie en analysant 200 variants d'ADN tumoral circulant. Une étude portant sur 2 000 patients atteints de cancer du côlon a montré que 62,6 % des cas positifs à l'ADN tumoral circulant ont rechuté dans les trois ans, contre 15,4 % des cas négatifs, renforçant le pouvoir pronostique de la maladie résiduelle minimale. Les directives de la FDA sur les critères d'évaluation de l'ADN tumoral circulant incitent les promoteurs à recourir à la biopsie liquide pour les voies d'approbation accélérée.[3]Administration des denrées alimentaires et des médicaments. "Dispositifs médicaux ; Tests développés en laboratoire." Registre fédéral, 6 mai 2024. Avec la prise en charge par le CMS de Guardant Reveal dans la surveillance postopératoire, l'alignement économique et réglementaire propulse une adoption large.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de pathologistes moléculaires accrédités | -2.10% | Mondiale, avec des pénuries aiguës dans les marchés émergents | Long terme (≥ 4 ans) |
| Coût total de possession durablement élevé pour les plateformes de séquençage du génome entier | -1.80% | Mondiale, avec un impact disproportionné sur les marchés émergents | Moyen terme (2-4 ans) |
| Réglementation sur la cybersécurité et la souveraineté des données génomiques | -1.30% | Noyau Amérique du Nord et UE, en expansion vers l'APAC | Moyen terme (2-4 ans) |
| Preuves d'utilité clinique limitées pour les tests de maladie résiduelle minimale émergents | -0.90% | Mondiale, avec un focus réglementaire en Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de pathologistes moléculaires accrédités
La demande mondiale de professionnels capables de traduire des données multi-omiques en actions cliniques dépasse largement l'offre. Les exigences de formation englobent la biologie moléculaire, la bioinformatique et les sous-spécialités en oncologie, des compétences qui dépassent les cursus traditionnels de pathologie. Les économies émergentes font face à des défis supplémentaires car les talents migrent vers des régions à revenus plus élevés. Les outils d'IA allègent les charges de travail d'interprétation de routine, mais les réglementations exigent toujours une supervision par un pathologiste certifié pour la validation finale. Des programmes de certification accélérée sont en cours de développement, mais l'expansion des effectifs restera en retard par rapport à la croissance du marché pendant plusieurs années.
Coût total de possession durablement élevé pour les plateformes de séquençage du génome entier
Alors que les coûts des réactifs continuent de baisser, les dépenses d'investissement pour les séquenceurs à haut débit, les contrôles environnementaux, le stockage sécurisé des données et le personnel spécialisé restent élevées. Les hôpitaux de taille moyenne dans les économies émergentes doivent souvent envoyer des échantillons à des laboratoires de référence externes, ce qui ralentit les délais d'exécution et limite l'accumulation d'une expertise interne. Les services de bioinformatique en nuage réduisent les besoins en matériel, mais les règles de souveraineté des données et les obligations de cybersécurité génèrent des coûts de conformité séparés. Les modèles de séquençage en tant que service continuent de mûrir, mais n'ont pas encore pleinement résolu les contraintes budgétaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les services stimulent la croissance malgré la domination des instrumentsLes instruments ont représenté le plus grand vivier de revenus, avec une part de 37,80 % du marché de la génomique dans les soins oncologiques en 2025. La demande a reflété les cycles de renouvellement continus des plateformes, les utilisateurs remplaçant les séquenceurs obsolètes par des systèmes à plus haut débit et à lecture plus longue. Les ventes de consommables ont progressé en parallèle de la croissance des volumes de tests, tandis que les cartouches au point de soin ont ouvert de nouveaux canaux décentralisés.
Les services s'accélèrent à un TCAC de 18,35 %, soulignant un glissement vers l'interprétation des données, l'analytique en nuage et les rapports cliniques intégrés. La hausse de 31 % des revenus de Guardant Health à 737 millions USD en 2024 illustre l'attrait des revenus récurrents issus des tests et des honoraires de bioinformatique. Les hôpitaux externalisent de plus en plus la bioinformatique pour pallier les pénuries de personnel, et les contrats de service groupés de bout en bout couvrent désormais la logistique des échantillons, le séquençage, l'interprétation et les mises à jour des outils d'aide à la décision. Cette évolution positionne les prestataires de services comme des partenaires stratégiques plutôt que comme des fournisseurs transactionnels au sein du marché de la génomique dans les soins oncologiques.


Par technologie :
le séquençage à molécule unique perturbe la domination du séquençage de nouvelle générationLes plateformes de séquençage du génome basées sur le séquençage de nouvelle génération à lecture courte ont sécurisé 45,70 % de part de marché en 2025, soutenues par des flux de travail de laboratoire établis et de solides données probantes cliniques. Pourtant, le séquençage en temps réel à molécule unique progresse à un TCAC remarquable de 22,85 % alors que les oncologistes recherchent la résolution des variants structuraux dans les régions riches en répétitions et les couches de méthylation indisponibles avec les lectures courtes.
La dernière chimie d'Oxford Nanopore a généré des assemblages complets de chromosomes et des cartes épigénétiques simultanées, démontrant la maturité clinique des approches à lecture longue. Par ailleurs, les prototypes de séquençage par expansion de Roche promettent de fusionner les lectures longues avec un débit élevé, menaçant de redessiner les cycles de remplacement des produits. Les kits basés sur la PCR conservent leur valeur pour les diagnostics compagnons à faible plex et les vérifications rapides d'EGFR ou de KRAS, mais les micropuces cèdent du terrain à mesure que les prix du séquençage approchent la parité. La diversité technologique garantit que les laboratoires peuvent aligner le choix de la plateforme sur des cas d'usage oncologiques spécifiques au sein du marché de la génomique dans les soins oncologiques.
Par application :
la surveillance de la maladie résiduelle minimale s'accélère au-delà du diagnosticLes diagnostics ont maintenu 52,00 % de la taille du marché de la génomique dans les soins oncologiques en 2025 grâce aux voies établies de diagnostic compagnon et à la familiarisation des payeurs. Les panneaux courants EGFR, BRAF et PIK3CA ancrent les flux de revenus des laboratoires.
Les tests de maladie résiduelle minimale et de biopsie liquide, progressant à un TCAC de 20,65 %, redéfinissent les protocoles de suivi. Les essais SERENA-6 ont vérifié que les changements de traitement guidés par l'ADN tumoral circulant réduisent de moitié le risque de progression pour les patients atteints de cancer du sein ER-positif présentant des mutations ESR1 émergentes. Les promoteurs pharmaceutiques intègrent désormais les critères d'évaluation de la maladie résiduelle minimale dans les essais de thérapie adjuvante, ce qui renforce les volumes de tests après approbation. La génomique pour la découverte de médicaments et les plateformes de décision en oncologie de précision élargissent encore le pipeline, fournissant des informations sur les biomarqueurs lors du développement clinique précoce et soutenant les conceptions d'essais adaptatifs.
Par utilisateur final :
les laboratoires de référence gagnent des parts grâce à des capacités spécialiséesLes hôpitaux et les centres anticancéreux ont généré 41,10 % des revenus de 2025, s'appuyant sur la pathologie sur site et les équipes de soins intégrés pour exécuter des panneaux à haut débit pour les patients nouvellement diagnostiqués. Pourtant, les laboratoires de référence et cliniques affichent la dynamique la plus rapide à un TCAC de 17,35 %, portés par les économies d'échelle et l'automatisation à forte intensité de capital qui réduisent les coûts par échantillon.
Le partenariat de Labcorp avec Ultima Genomics pour développer les offres de séquençage du génome entier et lancer le test de maladie résiduelle minimale Plasma Detect basé sur l'ADN tumoral circulant illustre le positionnement stratégique des laboratoires de référence. Les entreprises pharmaceutiques et de biotechnologie intensifient la demande de tests à haute complexité pour stratifier les sujets d'essais, tandis que les instituts académiques pilotent de nouvelles technologies avant un déploiement plus large. Ensemble, ces segments créent un écosystème complémentaire dans lequel l'expertise centralisée coexiste avec le séquençage au chevet du patient dans le marché de la génomique pour les soins oncologiques.
Analyse géographique
Marché de la Génomique dans les Soins Oncologiques en Amérique du Nord
L'Amérique du Nord a dominé avec une part de marché de 36,60 % en 2025, soutenue par une large couverture des payeurs, un réseau d'essais cliniques mature et une surveillance réglementaire rigoureuse mais prévisible. La règle finale de la FDA de mai 2024 sur les tests développés en laboratoire a harmonisé les exigences de qualité entre les laboratoires commerciaux et académiques. Des décisions parallèles de Medicare ont étendu le remboursement à la surveillance de la maladie résiduelle mesurable (MRD) par biopsie liquide, ouvrant des volumes de tests importants et récurrents. Les collaborations intersectorielles assurent une migration rapide des innovations de recherche vers la pratique clinique de première ligne, consolidant le leadership de la région sur le marché de la génomique dans les soins oncologiques.
Marché de la Génomique dans les Soins Oncologiques en Asie-Pacifique et au Moyen-Orient
L'Asie-Pacifique enregistre le CAGR régional le plus rapide à 14,55 % jusqu'en 2031. Les programmes nationaux de génomique en Chine, au Japon, à Singapour et aux Émirats arabes unis soutiennent une infrastructure de séquençage à grande échelle et créent un terrain fertile pour les projets pilotes de dépistage précoce. Les investissements continus dans le corridor de médecine de précision de l'Arabie saoudite, combinés à des voies réglementaires simplifiées aux Émirats arabes unis, attirent les entreprises multinationales de diagnostic à établir des centres régionaux. La hausse de l'incidence du cancer et l'élargissement de la couverture d'assurance accélèrent la demande, tandis que les partenariats de fabrication locaux réduisent les coûts des consommables, améliorant ainsi l'accessibilité.
Marché de la Génomique dans les Soins Oncologiques en Europe
L'Europe demeure un pilier essentiel de l'adoption mondiale grâce à des cadres réglementaires et d'évaluation de la valeur coordonnés. L'approbation conditionnelle par la Commission européenne du plan de cession d'Illumina pour GRAIL a levé un blocage juridique, rétablissant l'équilibre concurrentiel et permettant aux projets pilotes de dépistage multi-cancers à l'échelle paneuropéenne de se poursuivre. Par ailleurs, le règlement européen sur les dispositifs de diagnostic in vitro impose des exigences strictes en matière de preuves cliniques, renforçant la confiance des médecins et des payeurs. Des organismes de normalisation tels que la Société européenne de biopsie liquide publient des protocoles harmonisés qui favorisent la reproductibilité entre les laboratoires. Conjuguées, ces mesures soutiennent une croissance saine malgré une infrastructure mature.


Paysage réglementaire
La réglementation de la génomique dans les soins du cancer continue de se renforcer autour de la validité des tests, des contrôles logiciels et bioinformatiques, ainsi que des preuves cliniques. Aux États-Unis, les classifications d'appareils de la FDA et les contrôles spéciaux ont été appliqués aux composants de séquençage (y compris les dispositifs liés au séquençage de l'exome entier, en vigueur depuis septembre 2024), tandis que le 21 CFR 866.6080 établit des attentes en matière d'étiquetage et de limitations concernant la signification clinique des résultats pour les tests de profilage tumoral basés sur le NGS. La politique de remboursement façonne également l'adoption, la CMS maintenant une couverture nationale pour les tests NGS destinés aux bénéficiaires de Medicare atteints d'un cancer avancé lorsqu'ils sont réalisés dans des laboratoires certifiés CLIA.
En dehors des États-Unis, les systèmes de santé nationaux formalisent des parcours qui font passer la génomique des projets pilotes aux soins courants. Cancer Australia a publié son National Framework for Genomics in Cancer Control en janvier 2025 pour orienter un accès équitable et sa mise en œuvre, et le NHS England a annoncé un registre génétique national en janvier 2026 pour soutenir un suivi systématique et un dépistage ciblé du risque héréditaire de cancer. En Europe, l'EMA a mis à jour ses lignes directrices sur la qualification des nouvelles méthodologies (révision 6, juin 2026), renforçant la génération structurée de preuves pour les méthodologies émergentes utilisées dans le développement de produits médicinaux et l'oncologie de précision associée à des diagnostics compagnons.
Analyse de la chaîne de valeur
La chaîne de valeur couvre la conception des tests et des plateformes (chimie de séquençage, préparation des bibliothèques et conception des panels), la fabrication d'instruments et de réactifs (séquenceurs, systèmes PCR, consommables), ainsi que l'acquisition et la préparation des échantillons (flux de travail pour biopsies tissulaires et liquides, y compris le traitement FFPE). Elle passe ensuite par la validation analytique et le déploiement clinique dans des laboratoires alignés CLIA/ISO, la bioinformatique et le reporting (pipelines, interprétation des variants, aide à la décision pilotée par l'IA), et l'action clinique en aval (réunions de concertation pluridisciplinaire, sélection thérapeutique, surveillance de la MRD et gestion longitudinale des données). La distribution est de plus en plus hybride, combinant vente directe d'instruments et de kits avec le séquençage en tant que service, les abonnements d'analytique cloud, et les contrats d'entreprise avec des hôpitaux, centres anticancéreux et laboratoires de référence.
Les partenariats récents montrent où la valeur s'accumule et où les points de blocage persistent. Illumina a élargi sa collaboration avec Labcorp en mars 2026 pour co-commercialiser des kits IVD distribués (dont PGDx elio plasma focus Dx et TruSight Oncology Comprehensive), tandis qu'Illumina s'est également associé à PREMIA pour élargir l'accès au CGP au sein des réseaux de prestataires taïwanais qui avaient déjà intégré le CGP dans la couverture nationale en 2024. Sur le plan analytique, les collaborations de SOPHiA GENETICS avec le MD Anderson (janvier 2026) et un protocole d'accord avec le Memorial Sloan Kettering Cancer Center (juin 2026) mettent en évidence le rôle croissant des plateformes d'interprétation des données. Des initiatives d'activation de flux de travail telles que PacBio et Covaris (avril 2026) visent le vaste parc installé d'échantillons tumoraux FFPE, tandis que CellCarta et Pillar Biosciences (avril 2026) utilisent des panels NGS en kit pour réduire les frictions liées au dépistage des essais cliniques dans des réseaux de laboratoires distribués.
Paysage concurrentiel
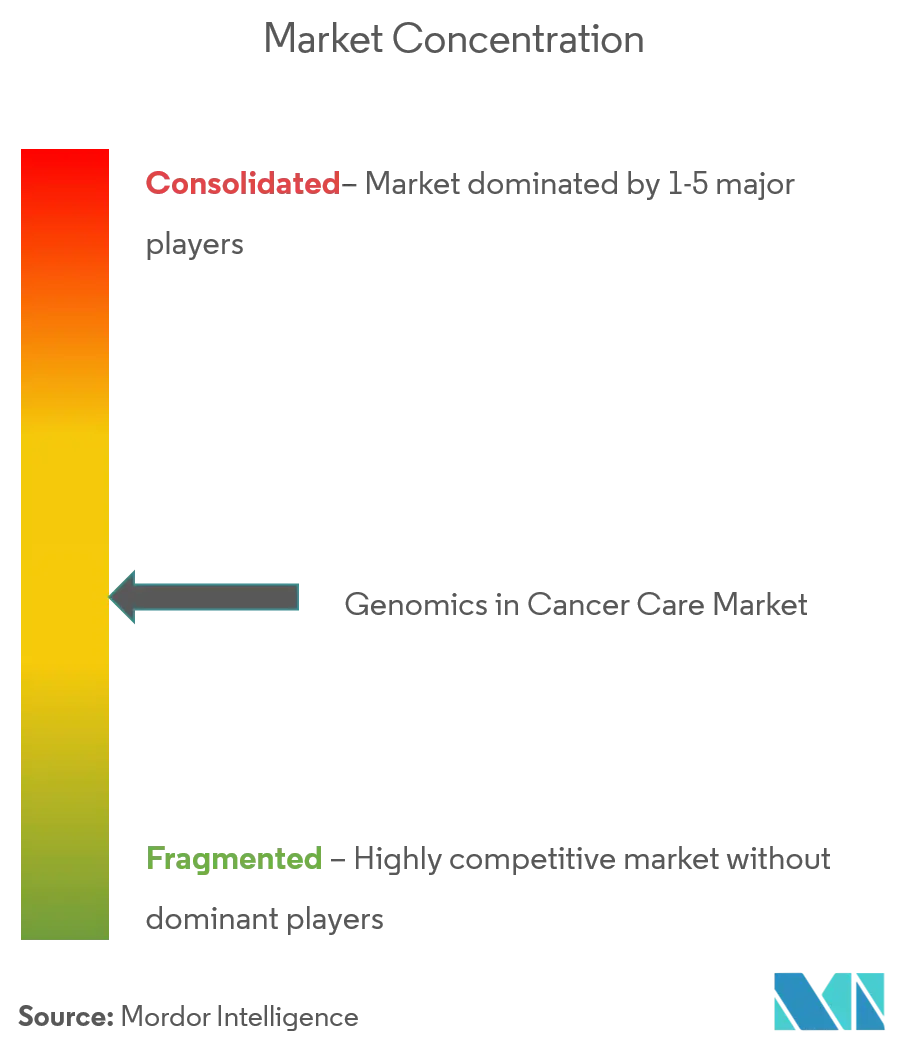
Le marché de la génomique dans les soins oncologiques est modérément consolidé. Illumina, Thermo Fisher Scientific et Roche détiennent des portefeuilles multi-plateformes couvrant les instruments, les consommables et les logiciels, leur conférant un levier tarifaire et une portée de distribution mondiale. Des prestataires spécialisés tels que Guardant Health et Exact Sciences surpassent le secteur dans les niches de biopsie liquide et de maladie résiduelle minimale, s'appuyant sur des brevets de tests protégés et de vastes ensembles de données propriétaires.
Les fusions et acquisitions se sont intensifiées en 2024-2025, les acteurs établis cherchant à acquérir des capacités analytiques en IA, de fusion multi-omique et d'entrée sur les marchés régionaux.
Parmi les exemples, on peut citer l'accord de Guardant Health avec Pfizer pour co-développer des diagnostics liés aux thérapies et la mise sur le marché par PacBio du système de paillasse Vega visant à décentraliser le séquençage HiFi. Le contentieux juridique est également apparu comme un instrument concurrentiel ; Guardant a déposé une plainte contre Tempus AI alléguant une violation de brevets relatifs aux tests ADN.
Les acteurs privilégient désormais l'intégration verticale, en associant des kits de laboratoire humide à des outils analytiques en temps réel fournis via des tableaux de bord en nuage. Les dépôts de propriété intellectuelle se concentrent sur des chimies améliorant la précision de lecture et sur des pipelines d'apprentissage automatique réduisant le temps d'interprétation. Les espaces blancs émergents incluent le séquençage au point de soin pour les cliniques communautaires d'oncologie, les comités moléculaires de tumeurs pilotés par l'IA, et des solutions clés en main adaptées aux environnements à ressources limitées.
Leaders du secteur de la génomique dans les soins oncologiques
Agilent Technologies
Illumina, Inc.
Pacific Biosciences, Inc.
ThermoFisher Scientific Inc.
Intrexon Bioinformatics Germany GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Génomique dans les Soins Oncologiques
- Illumina
- Thermo Fisher Scientific
- Roche
- Agilent Technologies
- QIAGEN
- Pacific Bioscience
- Guardant Health
- Exact Sciences
- Foundation Medicine Inc.
- Oxford Nanopore Technologies plc
- Myriad Genetics
- Bio-Rad Laboratories
- GE HealthCare Technologies Inc.
- PerkinElmer
- BGI Genomics Co. Ltd.
- Adaptive Biotechnologies Corp.
- Personalis Inc.
- Invitae
- 10x Genomics Inc.
- Burning Rock Biotech Ltd.
- Natera
Lire l’analyse des entreprises de génomique dans les soins oncologiques

Opportunités de marché et perspectives d'avenir
Une opportunité majeure est le passage d'un profilage épisodique, à un seul moment, à une surveillance longitudinale basée sur le sang intégrée aux flux de travail oncologiques courants. Quest Diagnostics a élargi l'accès à son test ctDNA Haystack MRD et à son profilage génomique complet en intégrant la commande dans OncoEMR de Flatiron Health pour les oncologues communautaires (juillet 2026), ce qui réduit les frictions opérationnelles pour les tests répétés et soutient une utilisation plus large de la MRD au-delà des grands centres académiques. Les fournisseurs de plateformes et les laboratoires disposent également d'un espace libre pour proposer des services de bout en bout qui répondent à la pénurie de pathologistes moléculaires agréés, en combinant l'exécution en laboratoire humide avec des outils d'interprétation automatisée et de génération de rapports.
La détection précoce multi-cancers et la MRD ultra-sensible créent également de l'espace pour des offres fondées sur le génome entier et le transcriptome, associées à l'interprétation par IA. Caris Life Sciences a lancé Caris Detect, un test sanguin de détection précoce multi-cancers utilisant le WGS ultra-profond, le WTS et l'IA (juillet 2026), tandis que GRAIL a présenté les données de PATHFINDER 2 lors de l'ASCO 2026 sur 35 878 participants, montrant que Galleri a multiplié par 6,5 la détection du cancer lorsqu'il est ajouté au dépistage standard. Dans le domaine de la MRD, Ultima Genomics a présenté les données TRACERx lors de l'AACR 2026 décrivant les performances de ppmSeq avec une limite de détection à 95 % inférieure à 3 parties par million, renforçant la demande pour des approches à haute sensibilité qui élargissent la biopsie liquide à des contextes de maladie plus précoces et à une surveillance plus stricte des récidives. Ensemble, ces signaux indiquent un investissement continu dans les stratégies de kits IVD distribués, l'automatisation et les plateformes de données capables de faire évoluer l'interprétation et la conformité à travers les géographies.
Recent Industry Developments in Marché de la Génomique dans les Soins Oncologiques
- Juillet 2026 : Agilent Technologies a obtenu l'approbation de la FDA pour le test PD-L1 IHC 28-8 pharmDx en tant que diagnostic compagnon soutenant les indications basées sur le nivolumab dans les cancers gastriques, de la jonction gastro-œsophagienne et œsophagiens. Ce positionnement élargi du CDx renforce les tests standardisés d'immuno-oncologie sur plateformes automatisées et soutient une sélection thérapeutique plus cohérente guidée par biomarqueurs dans les laboratoires.
- Mars 2026 : Illumina a élargi sa collaboration avec Labcorp pour faire progresser l'oncologie de précision, y compris la co-commercialisation de kits de test IVD distribués tels que PGDx elio plasma focus Dx et TruSight Oncology Comprehensive. Cette initiative soutient un accès plus large aux tests de biopsie tissulaire et liquide en déployant des kits validés dans davantage de laboratoires plutôt que de s'appuyer uniquement sur des modèles de test centralisés.
- Novembre 2024 : Pacific Biosciences a présenté le système de bureau Vega, étendant le séquençage HiFi à des laboratoires plus petits. En réduisant l'encombrement et les barrières d'accès au séquençage à lecture longue, ce lancement a favorisé la décentralisation de la caractérisation génomique haute résolution au-delà des grands laboratoires de référence.


Marché de la Génomique dans les Soins Oncologiques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus liés à l'utilisation des informations génomiques dans les soins du cancer, c'est-à-dire les tests et analyses qui soutiennent le diagnostic, la stratification, la surveillance et la sélection du traitement dans les contextes d'oncologie, ainsi que les instruments, consommables et frais de service associés utilisés pour fournir ces résultats.
Exclusions du périmètre : nous excluons la génomique non liée au cancer, la génomique animale, et le dépistage héréditaire de routine non lié à un parcours de soins oncologiques.
Aperçu de la segmentation
- Par type de produit
- Instruments
- Consommables
- Services
- Par technologie
- Séquençage du génome
- PCR
- Micropuces et
- Autres
- Par application
- Diagnostics
- Découverte de médicaments et génomique des essais cliniques
- Oncologie personnalisée / de précision
- Autres
- Par utilisateur final
- Hôpitaux et centres anticancéreux
- Laboratoires de référence et cliniques
- Entreprises pharmaceutiques et de biotechnologie
- Instituts académiques et de recherche
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle du modèle, puis les hypothèses ont été testées auprès d'utilisateurs et de fournisseurs réels. Nous nous sommes appuyés sur des sources publiques telles que les statistiques d'incidence et de mortalité du cancer de l'Organisation mondiale de la santé et des registres nationaux du cancer, ainsi que sur les mises à jour de remboursement et de couverture des Centers for Medicare and Medicaid Services des États-Unis.
Pour estimer les volumes de tests et les signaux d'adoption, nous avons également examiné les approbations et communications de sécurité de la FDA américaine pour les diagnostics oncologiques, ainsi que des revues d'oncologie et de génomique évaluées par des pairs pour les évolutions des modes d'utilisation. Dans la mesure du possible, des statistiques douanières ou commerciales ont été utilisées pour suivre les flux d'instruments et de réactifs. Des documents d'entreprise, présentations aux investisseurs, sites d'associations et sources de presse fiables ont été ajoutés pour les commentaires sur le mix produits et la capacité. Un abonnement payant pour les données financières d'entreprises, les actualités, les bases de données de brevets et les données commerciales au niveau des expéditions a été utilisé de manière sélective pour recouper les calendriers et l'orientation des prix. Ces sources documentaires ne sont pas exhaustives, et de nombreuses références supplémentaires ont été utilisées pour collecter, valider et clarifier des points de données spécifiques au cours de l'étude.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur les laboratoires d'oncologie, les décideurs hospitaliers, les fournisseurs de tests de référence, et les participants de l'écosystème de soutien qui observent l'évolution des volumes de commandes et des menus de tests au fil du temps. Des entretiens et de courtes enquêtes ont été utilisés pour confirmer ce qui est comptabilisé comme revenu de la génomique en soins du cancer, pour tester la résistance des hypothèses de prix et d'utilisation, et pour valider les tendances régionales à travers l'APAC, l'EMEA et les Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux : 13 % | APAC : 40 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 33 % |
| Acteurs plus petits : 14 % | Managers : 44 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les tendances d'incidence du cancer, l'adoption des tests guidée par les recommandations, et la part des patients orientés vers des tests génomiques sont utilisées pour reconstituer un bassin de tests adressable par grande région. Ces bassins de demande sont convertis en revenus à l'aide de points de prix pratiques pour les types de tests et flux de travail courants, puis ajustés en fonction de la fréquence de re-test, de l'utilisation de la biopsie liquide, et de la répartition entre tests internes et externalisés.
Après cette première estimation, les totaux sont corroborés par des vérifications ascendantes sélectives, telles que des discussions échantillonnées sur le débit des laboratoires et des vérifications de canaux sur les instruments et l'écoulement des réactifs, ainsi qu'un contrôle de cohérence sur le revenu moyen par test à travers les contextes de soins. Les principaux intrants comprennent les évolutions rapportées d'adoption des tests oncologiques, l'orientation de la couverture de remboursement, les courbes de coûts de séquençage, et les attentes de délai d'exécution qui influencent la sélection des tests. La croissance des thérapies ciblées nécessitant des preuves de biomarqueurs compagnons est également prise en compte. Lorsque les données ascendantes sont limitées, les lacunes sont comblées à l'aide de fourchettes prudentes liées à des systèmes de santé similaires, puis affinées lors d'appels de suivi.
Pour les prévisions, une analyse de scénarios est utilisée afin que l'adoption ne soit pas traitée comme une ligne droite, car le remboursement, les mises à jour des recommandations et le mix technologique peuvent évoluer rapidement. Les hypothèses de pénétration des tests, de progression des prix et de mix des contextes de soins ont été alignées sur ce que les personnes interrogées considéraient comme réaliste dans les prochaines années, puis appliquées de manière cohérente à travers les régions.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les tendances de la charge du cancer, les politiques de remboursement publiées, et les indicateurs observables de la demande d'instruments et de consommables. Tout écart important est examiné avant validation finale. Si un résultat semble incohérent, les facteurs d'entrée sont revisités, les hypothèses d'unités sont revérifiées, et les sources sont recontactées pour clarification.
Un examen en plusieurs étapes est appliqué afin que les calculs, les unités et le traitement des devises soient cohérents entre les régions et les années, et afin que les résultats finaux correspondent à ce que les données peuvent étayer. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent, tels que des évolutions majeures du remboursement ou des changements d'étape dans l'adoption des tests. Avant la livraison, un nouveau passage analytique est effectué afin que les clients reçoivent la vue la plus récente.
Taille du marché de la génomique en soins du cancer selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour la génomique dans les soins du cancer peuvent différer largement même lorsqu'elles décrivent un thème similaire, car les limites du périmètre et les composantes de revenus incluses ne sont pas toujours alignées. Les différences proviennent également de la manière dont les entreprises traitent le mix d'instruments, de consommables et de services, et de la question de savoir si les hypothèses de prix et de pénétration des tests sont actualisées avec des signaux récents de remboursement et d'utilisation.
Le tableau montre un écart par rapport à la valeur de 2026, et dans le modèle de Mordor Intelligence, le marché est comptabilisé autour de l'usage clinique et translationnel en oncologie, avec des instruments, consommables et services activés par logiciel liés aux flux de travail des soins aux patients, plutôt que d'inclure une activité génomique plus large qui se situe en dehors de la prestation de soins du cancer. Les autres écarts reflètent généralement des différences dans le choix de l'année de référence, l'utilisation d'une courbe d'adoption plus agressive pour la biopsie liquide, ou une baisse plus rapide du prix de vente moyen non validée par des vérifications au niveau des laboratoires et des mises à jour de politiques récentes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 28,44 milliards USD (2026) | |
| Éditeur sectoriel A | 20,93 milliards USD (2024) | Utilise une année de référence et une fenêtre de prévision différentes, et la définition semble mettre l'accent sur les revenus de la génomique en soins du cancer sans opérer la même séparation explicite entre les revenus des flux de travail cliniques et l'activité génomique adjacente orientée recherche, ce qui peut modifier ce qui est comptabilisé et le moment où les prix sont réinitialisés. |
| Éditeur sectoriel B | 20,56 milliards USD (2025) | Inclut les instruments, consommables et services, mais l'aperçu publié repose sur un pont historique-vers-prévision à plus court terme qui peut sous-estimer la montée en puissance des années ultérieures si la pénétration des tests et l'adoption de la biopsie liquide ne sont pas revalidées avec la couverture de remboursement actuelle et les modèles d'utilisation par contexte de soins. |
En examinant les trois chiffres, la majeure partie de la différence s'explique par le choix de l'année et par ce qui est considéré comme des revenus de la génomique en soins du cancer par rapport à des travaux de génomique plus larges. En maintenant le modèle lié à des parcours de soins observables, à une logique de prix et à des signaux d'adoption pouvant être revérifiés chaque année, nous pouvons fournir aux utilisateurs un chiffre pratique, plus facile à retracer et à reproduire.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la génomique dans les soins oncologiques ?
Le marché a généré 28,44 milliards USD de revenus en 2026 et devrait atteindre 59,78 milliards USD d'ici 2031.
Quelle région est en tête en termes de part de marché ?
L'Amérique du Nord a contribué à hauteur de 36,60 % des revenus mondiaux en 2025, portée par une couverture étendue de remboursement et des voies réglementaires claires.
Quel segment de produit connaît la croissance la plus rapide ?
Les offres basées sur les services qui regroupent le séquençage, l'analyse et le reporting progressent à un TCAC de 18,35 % jusqu'en 2031.
Pourquoi le séquençage à molécule unique gagne-t-il en importance ?
Les plateformes à lecture longue résolvent les variants structuraux et les profils de méthylation que le séquençage de nouvelle génération standard peut manquer, alimentant un TCAC de 22,85 % dans ce segment technologique.
Comment les biopsies liquides transforment-elles la prise en charge du cancer ?
Les tests basés sur l'ADN tumoral circulant permettent la surveillance de la maladie résiduelle minimale, aidant à détecter une rechute jusqu'à deux ans plus tôt que l'imagerie tout en soutenant les ajustements thérapeutiques en temps réel.
Dernière mise à jour de la page le:



