
Marktgröße und Marktanteil für Genomik in der Krebsversorgung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
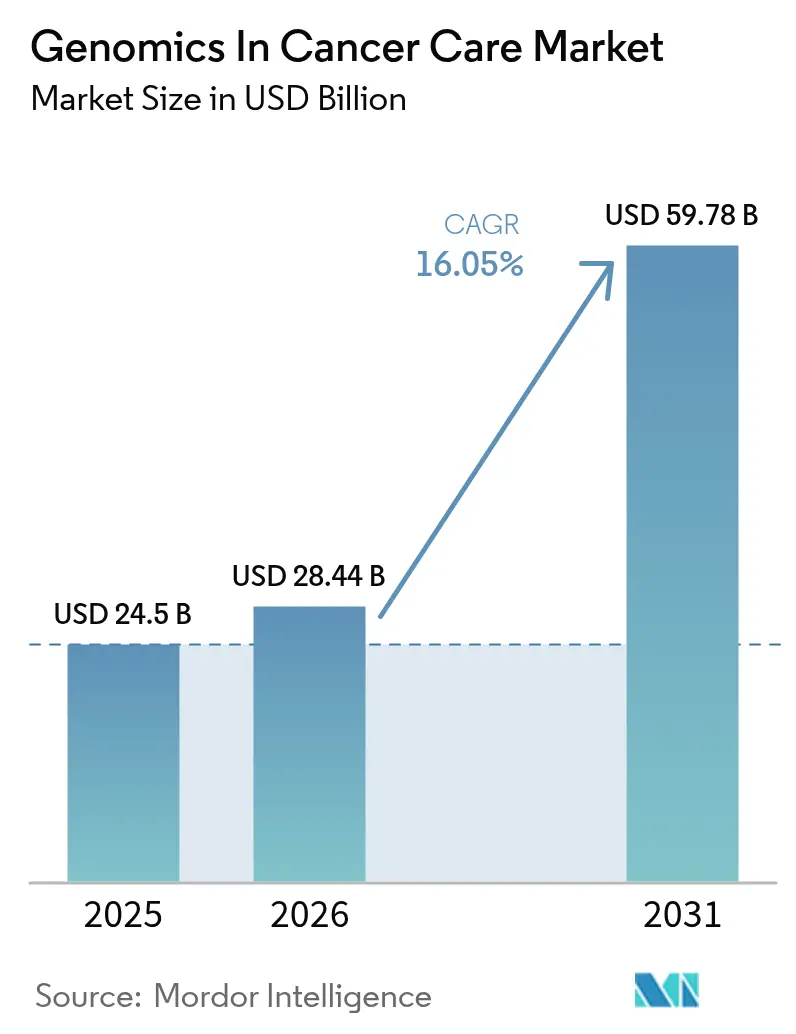
| Marktgröße (2026) | 28.44 Milliarden US-Dollar |
| Marktgröße (2031) | 59.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Genomik in der Krebsversorgung von Mordor Intelligence
Die Marktgröße für Genomik in der Krebsversorgung wird im Jahr 2026 auf 28,44 Milliarden USD geschätzt, ausgehend von einem Wert von 24,5 Milliarden USD im Jahr 2025, mit Projektionen von 59,78 Milliarden USD für 2031, was einer CAGR von 16,05 % über den Zeitraum 2026–2031 entspricht. Der Anstieg spiegelt anhaltende technologische Innovation, harmonisierte Regulierung und eine wachsende klinische Validierung wider, die genomische Tests zu einem zentralen Element der Präzisionsonkologie machen. Eine umfassendere Medicare-Erstattung für Liquid Biopsy, sinkende Sequenzierungskosten, die Ganzkaryotyp-Tests nahe an die Schwelle von 100 USD bringen, sowie die rasche Integration von Entscheidungshilfewerkzeugen auf Basis künstlicher Intelligenz gestalten Therapiestrategien hin zu einer proaktiven, molekular geführten Versorgung um. Die Wettbewerbsintensität nimmt zu, da Plattformanbieter mit Analytikspezialist zusammenkommen und da Einzelmolekül-Echtzeit-Sequenzierung beginnt, die Dominanz von Kurzlesen-NGS zu untergraben. Diese Dynamiken zusammen verstärken einen strukturellen Übergang von einmaligen diagnostischen Assays hin zu longitudinalen, datenreichen Lösungen, die jede Phase des onkologischen Behandlungsweges informieren.
Wichtigste Erkenntnisse des Berichts
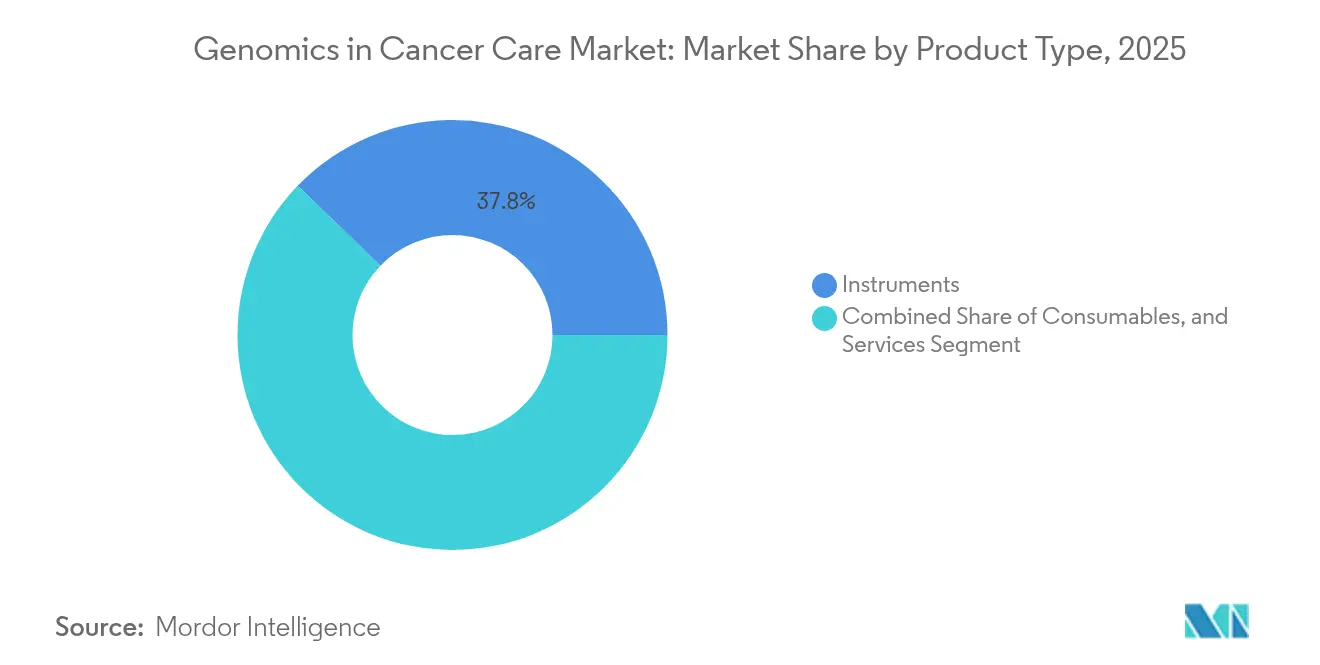
- Nach Produkttyp führten Instrumente im Jahr 2025 mit einem Umsatzanteil von 37,80 %, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 18,35 % wachsen werden.
- Nach Technologie beanspruchte die Genomsequenzierung im Jahr 2025 einen Marktanteil von 45,70 % am Markt für Genomik in der Krebsversorgung, und Einzelmolekül-Echtzeit-Sequenzierung schreitet bis 2031 mit einer CAGR von 22,85 % voran.
- Nach Anwendung hielt die Diagnostik im Jahr 2025 einen Anteil von 52,00 % an der Marktgröße für Genomik in der Krebsversorgung; die Überwachung minimaler Resterkrankung und Liquid Biopsy expandiert mit einer CAGR von 20,65 %.
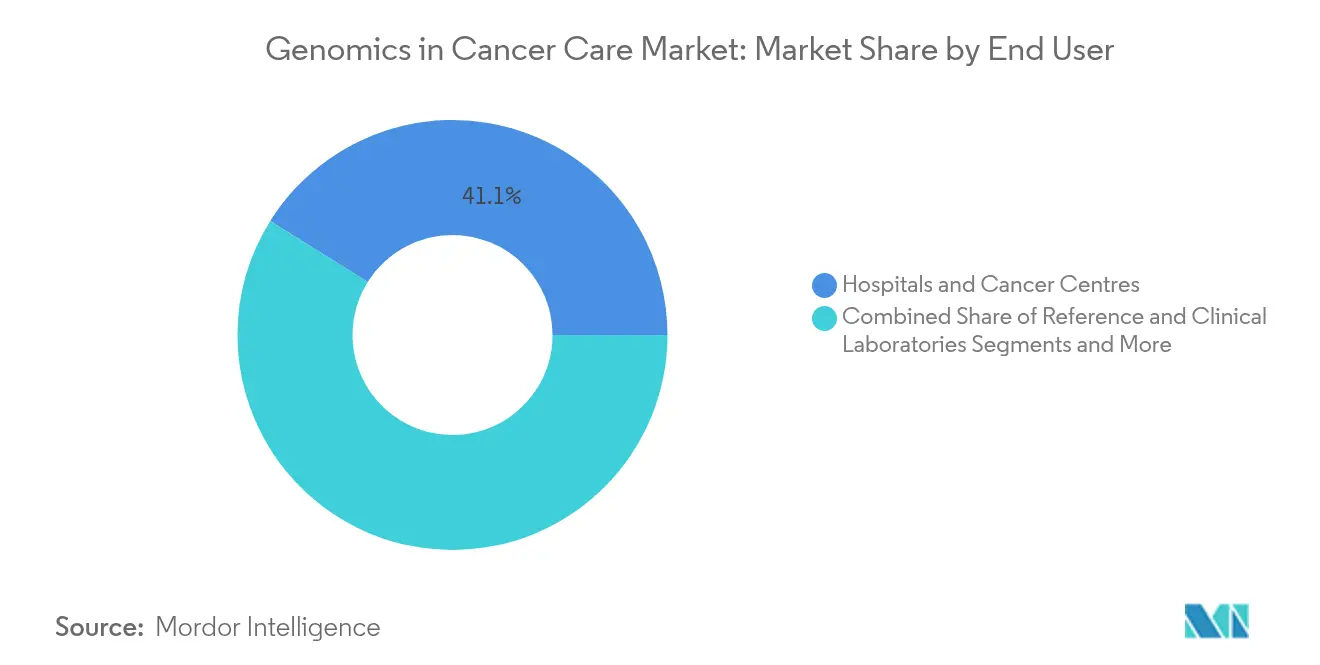
- Nach Endnutzer entfielen auf Krankenhäuser und Krebszentren im Jahr 2025 41,10 % der Marktgröße für Genomik in der Krebsversorgung, während Referenz- und klinische Laboratorien mit einer CAGR von 17,35 % zulegen.
- Geografisch trug Nordamerika im Jahr 2025 einen Marktanteil von 36,60 % bei, und Asien-Pazifik verzeichnete mit 14,55 % die schnellste regionale CAGR.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Krebslast und frühere Vorsorgeuntersuchungen | +3.20% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von NGS-basiertem CGP | +4.10% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Rasanter Kostrückgang bei Sequenzierung und Digital-PCR | +2.80% | Global, beschleunigt in aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Skalierung von Liquid-Biopsy-MRD-Pipelines | +3.50% | Nordamerika und EU, frühe Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte Multi-Omik-Entscheidungshilfewerkzeuge | +1.90% | Nordamerika und EU, begrenzte Durchdringung in aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Zunahme der Erstattung für tumoragnostische Begleitdiagnostik | +2.40% | Nordamerika und EU, schrittweise Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Krebslast und frühere Früherkennungsprogramme
Das robuste Wachstum der globalen Krebsinzidenz veranlasst Gesundheitssystemplanern, Ressourcen auf präventive genomische Vorsorgeuntersuchungen zu verlagern. Lateinamerika allein prognostiziert bis 2040 einen Anstieg der Krebsfälle um 66 %, was den Druck erhöht, Krebserkrankungen im subklinischen Stadium zu erkennen. US-amerikanische Behörden befürworteten blutbasierte Erkennung, als die FDA den Shield-Test von Guardant Health für das kolorektale Screening bei Erwachsenen ab 45 Jahren zuließ und damit einen Präzedenzfall für nicht-invasive Assays schuf.[1]US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit (U.S. Food and Drug Administration), „FDA ergreift Maßnahmen zur Sicherstellung der Sicherheit und Wirksamkeit von im Labor entwickelten Tests (Laboratory Developed Tests)”, fda.gov Große Bevölkerungsstudien wie die Vanguard-Studie des Nationalen Krebsinstituts (National Cancer Institute) verwenden dieselbe Plattform, um die Erkennung mehrerer Krebsarten in unterschiedlichen Kohorten zu testen. Diese Entwicklungen schaffen langfristige Erstattungswege, stärken das Vertrauen der Kostenträger und fördern wiederkehrende Einnahmeströme für Testentwickler, während sie gleichzeitig die nachgelagerten Behandlungskosten senken.
Zunehmende Einführung von NGS-basiertem umfassendem genomischem Profiling
Onkologische Praxen wechseln von sequenziellen Einzelgen-Tests hin zu umfassenden Panels, die Hunderte von Loci in einem einzigen Durchlauf untersuchen. Erkenntnisse aus der GOZILA-Studie zeigten, dass Patienten, die durch die Guardant360 CDx Liquid Biopsy geführt wurden, ein medianes Gesamtüberleben von 18,6 Monaten im Vergleich zu 9,9 Monaten unter der Standardversorgung erzielten. Illuminas TruSight Oncology Comprehensive wurde das erste von der FDA zugelassene Kit mit pankanzerösen Begleitdiagnostik-Ansprüchen.[2]Illumina, Inc. „FDA genehmigt Krebsbiomarker-Test der nächsten Generation und Begleitdiagnostika.” MyADLM, 1. November 2024. In Verbindung mit KI-Analytik liefern Laboratorien jetzt klinisch verwertbare Berichte innerhalb von Tagen, und US-amerikanisches Medicare erstattet zunehmend breite Panels gegenüber iterativen Assays, was die allgemeine Einführung beschleunigt.
Rasanter Kostenrückgang bei Sequenzierung und Digital-PCR-Reagenzien
PacBios SPRQ-Chemie für Revio-Systeme senkte die HiFi-Gesamtgenomsequenzierungskosten auf unter 500 USD, während die Genauigkeit erhalten blieb. Das Genomikzentrum der Universität Minnesota (University of Minnesota Genomics Center) meldete einen zusätzlichen Rückgang von 20 % nach der Einführung der AVITI-Technologie, womit es Illumina NovaSeq X Plus bei den Kosten pro Gigabase übertraf. Roches Sequenzierungsprototypen nach dem Expansionsprinzip versprechen einen Durchsatz, der sieben menschliche Genome mit 30-facher Abdeckung pro Stunde ermöglicht. Diese Durchbrüche helfen Institutionen in aufstrebenden Volkswirtschaften, Budgethürden zu überwinden, und legen den Grundstein für Point-of-Care-Genomik-Testmodelle.
Skalierung von Liquid-Biopsy-Pipelines für die Überwachung minimaler Resterkrankung (MRD)
Der OncoDetect-Test von Exact Sciences erkennt das Wiederauftreten von Kolorektalkrebs bis zu zwei Jahre früher als bildgebende Verfahren, indem er 200 zirkulierende Tumor-DNA (ctDNA)-Varianten scannt. Eine Studie mit 2.000 Darmkrebspatienten zeigte, dass 62,6 % der ctDNA-positiven Fälle innerhalb von drei Jahren einen Rückfall erlitten, gegenüber 15,4 % der ctDNA-negativen Fälle, was die prognostische Aussagekraft der MRD unterstreicht. Die FDA-Leitlinien zu ctDNA-Endpunkten ermöglichen es Sponsoren, Liquid Biopsy für beschleunigte Zulassungsverfahren zu nutzen.[3]Behörde für Lebensmittel- und Arzneimittelsicherheit (Food and Drug Administration). „Medizinprodukte; im Labor entwickelte Tests (Laboratory Developed Tests).” Federal Register, 6. Mai 2024. Da CMS die Guardant Reveal-Untersuchung in der postoperativen Überwachung abdeckt, fördert die wirtschaftliche und regulatorische Ausrichtung eine breite Einführung.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an akkreditierten molekularen Pathologen | -2.10% | Global, mit akutem Mangel in aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Anhaltend hohe Gesamtbetriebskosten für WGS-Plattformen | -1.80% | Global, mit unverhältnismäßig großen Auswirkungen auf aufstrebende Märkte | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Genomdaten-Souveränitätsregulierung | -1.30% | Kern Nordamerika und EU, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Begrenzte Belege für klinischen Nutzen bei aufkommenden MRD-Assays | -0.90% | Global, mit regulatorischem Fokus in Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an akkreditierten molekularen Pathologen
Die weltweite Nachfrage nach Fachleuten, die Multi-Omik-Daten in klinische Maßnahmen umsetzen können, übersteigt das Angebot bei weitem. Die Ausbildungsanforderungen umfassen Molekularbiologie, Bioinformatik und onkologische Subspezialitäten – Kompetenzen, die über die traditionellen Pathologielehrpläne hinausgehen. Aufstrebende Volkswirtschaften stehen vor zusätzlichen Herausforderungen, da Talente in einkommensstärkere Regionen abwandern. KI-Werkzeuge erleichtern routinemäßige Interpretationsaufgaben, doch verlangen Vorschriften für die abschließende Genehmigung weiterhin eine Aufsicht durch staatlich anerkannte Fachärzte. Schnellzertifizierungsprogramme sind in Entwicklung, aber die Personalerweiterung wird dem Marktwachstum noch für mehrere Jahre hinterherhinken.
Anhaltend hohe Gesamtbetriebskosten für WGS-Plattformen
Obwohl die Reagenzienkosten weiter sinken, bleiben die Investitionsaufwendungen für Hochdurchsatz-Sequenziergeräte, Umgebungskontrollen, sichere Datenspeicherung und spezialisiertes Personal hoch. Mittelgroße Krankenhäuser in aufstrebenden Volkswirtschaften müssen Proben häufig an externe Referenzlabore schicken, was die Bearbeitungszeiten verlangsamt und den Aufbau interner Fachkompetenz einschränkt. Cloud-basierte Bioinformatik-Dienste reduzieren den Hardwarebedarf, aber Daten-Souveränitätsregeln und Cybersicherheitspflichten verursachen zusätzliche Compliance-Kosten. Sequenzierung-als-Dienstleistung-Modelle reifen weiter, haben aber Budgetbeschränkungen noch nicht vollständig gelöst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dienstleistungen treiben Wachstum trotz Dominanz der InstrumenteInstrumente stellten den größten Umsatzpool dar und hielten im Jahr 2025 einen Anteil von 37,80 % am Markt für Genomik in der Krebsversorgung. Die Nachfrage spiegelte laufende Plattform-Erneuerungszyklen wider, bei denen Nutzer veraltete Sequenziergeräte durch Systeme mit höherem Durchsatz und längeren Leseweiten ersetzten. Der Umsatz mit Verbrauchsmaterialien wuchs parallel zum Testvolumeuwachstum, während Point-of-Care-Kassetten neue dezentralisierte Kanäle eröffneten.
Dienstleistungen beschleunigen sich mit einer CAGR von 18,35 % und unterstreichen damit die Verlagerung hin zu Dateninterpretation, Cloud-Analytik und integriertem klinischem Reporting. Der Umsatzsprung von Guardant Health um 31 % auf 737 Millionen USD im Jahr 2024 zeigt die Anziehungskraft von wiederkehrenden Testgebühren und Bioinformatik-Honoraren. Krankenhäuser lagern Bioinformatik zunehmend aus, um Personalengpässe zu mindern, und gebündelte End-to-End-Serviceverträge umfassen nun Probenlogistik, Sequenzierung, Interpretation und Aktualisierungen der Entscheidungsunterstützung. Diese Entwicklung positioniert Dienstleistungsanbieter als strategische Partner anstatt als transaktionsorientierte Lieferanten innerhalb des Marktes für Genomik in der Krebsversorgung.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Technologie:
Einzelmolekül-Sequenzierung stört NGS-DominanzGenomsequenzierungsplattformen auf Basis von Kurzlesen-NGS sicherten sich im Jahr 2025 einen Marktanteil von 45,70 %, gestützt durch etablierte Laborabläufe und umfangreiche klinische Belege. Dennoch expandiert die Einzelmolekül-Echtzeit-Sequenzierung mit einer bemerkenswerten CAGR von 22,85 %, da Onkologen eine Auflösung von Strukturvarianten in wiederholungsreichen Regionen und Methylierungsschichten anstreben, die mit Kurzlesungen nicht verfügbar sind.
Die neueste Chemie von Oxford Nanopore generierte vollständige Chromosomenmontagen und gleichzeitige epigenetische Karten und demonstrierte damit die klinische Reife von Langlesungsansätzen. Unterdessen versprechen Roches Sequenzierungsprototypen nach dem Expansionsprinzip, Langlesung mit hohem Durchsatz zu verbinden, und drohen damit, Produktaustauschlzyklen neu zu gestalten. PCR-basierte Kits behalten ihren Wert für Niedrig-Multiplex-Begleitdiagnostik und schnelle EGFR- oder KRAS-Überprüfungen, doch Microarrays verlieren an Boden, da sich Sequenzierungspreise der Gleichwertigkeit annähern. Technologische Vielfalt stellt sicher, dass Laboratorien die Plattformwahl auf spezifische onkologische Anwendungsfälle innerhalb des Marktes für Genomik in der Krebsversorgung abstimmen können.
Nach Anwendung:
MRD-Überwachung beschleunigt sich über die Diagnostik hinausDie Diagnostik hielt im Jahr 2025 52,00 % der Marktgröße für Genomik in der Krebsversorgung durch etablierte Begleitdiagnostikwege und die Vertrautheit der Kostenträger. Routinemäßige EGFR-, BRAF- und PIK3CA-Panels sichern die Laborumsatzströme.
Assays zur Überwachung minimaler Resterkrankung und Liquid-Biopsy-Assays, die mit einer CAGR von 20,65 % wachsen, definieren Nachsorgeprotokolle neu. Die SERENA-6-Studien bestätigten, dass durch ctDNA-geführte Behandlungswechsel das Progressionsrisiko für ER-positive Brustkrebspatientinnen mit aufkommenden ESR1-Mutationen halbiert wird. Pharmasponsoren integrieren nun MRD-Endpunkte in adjuvante Therapiestudien, die das Assayvolumen nach der Zulassung stärken. Wirkstoffforschungsgenomik und Präzisionsonkologie-Entscheidungsplattformen erweitern die Pipeline weiter und liefern Biomarker-Erkenntnisse während der frühen klinischen Entwicklung und unterstützen adaptive Studiendesigns.
Nach Endnutzer:
Referenzlabore gewinnen durch spezialisierte Fähigkeiten MarktanteileKrankenhäuser und Krebszentren erwirtschafteten im Jahr 2025 41,10 % des Umsatzes und nutzten dabei vor Ort vorhandene Pathologie und integrierte Pflegeteams, um Hochdurchsatz-Panels für neu diagnostizierte Patienten durchzuführen. Dennoch weisen Referenz- und klinische Laboratorien mit einer CAGR von 17,35 % die schnellste Dynamik auf, gestützt durch Skaleneffekte und kapitalintensive Automatisierung, die die Kosten pro Probe senken.
Die Partnerschaft von Labcorp mit Ultima Genomics zur Erweiterung des Gesamtgenomsequenzierungsangebots und zur Einführung von Plasma Detect ctDNA MRD veranschaulicht die strategische Positionierung von Referenzlaboren. Pharmazeutische Unternehmen und Biotechnologieunternehmen intensivieren die Nachfrage nach hochkomplexen Assays zur Stratifizierung von Studienteilnehmern, während akademische Institute neue Technologien vor einem breiteren Rollout pilotieren. Zusammen schaffen diese Segmente ein komplementäres Ökosystem, in dem zentralisiertes Fachwissen mit Sequenzierung am Krankenbett im Genomikmarkt für die Krebsversorgung koexistiert.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Geografische Analyse
Nordamerika – Markt für Genomik in der Krebsversorgung
Nordamerika führte im Jahr 2025 mit einem Marktanteil von 36,60 %, gestützt durch eine breite Kostenträgerdeckung, ein ausgereiftes klinisches Studiennetzwerk und eine strenge, aber planbare regulatorische Aufsicht. Die endgültige FDA-Regelung zu laborentwickelten Tests vom Mai 2024 harmonisierte die Qualitätsanforderungen für kommerzielle und akademische Laboratorien. Parallele Medicare-Entscheidungen weiteten die Erstattung auf die MRD-Überwachung mittels Liquid-Biopsy-Verfahren aus und erschlossen damit erhebliche, wiederkehrende Testvolumina. Branchenübergreifende Kooperationen gewährleisten die rasche Überführung von Forschungsinnovationen in die klinische Erstlinienpraxis und festigen die Führungsposition der Region im Markt für Genomik in der Krebsversorgung.
Asien-Pazifik und Naher Osten – Markt für Genomik in der Krebsversorgung
Asien-Pazifik verzeichnet mit 14,55 % bis 2031 den regional höchsten CAGR. Nationale Genomprogramme in China, Japan, Singapur und den Vereinigten Arabischen Emiraten bilden die Grundlage für eine groß angelegte Sequenzierungsinfrastruktur und schaffen ein fruchtbares Umfeld für Pilotprojekte zur Früherkennung. Laufende Investitionen in den Präzisionsmedizin-Korridor Saudi-Arabiens sowie vereinfachte regulatorische Wege in den Vereinigten Arabischen Emiraten ziehen multinationale Diagnostikunternehmen an, die regionale Hubs aufbauen. Steigende Krebsinzidenz und eine wachsende Versicherungsabdeckung beschleunigen die Nachfrage, während lokale Fertigungspartnerschaften die Kosten für Verbrauchsmaterialien senken und die Zugänglichkeit verbessern.
Europa – Markt für Genomik in der Krebsversorgung
Europa bleibt durch koordinierte regulatorische und Nutzenbewertungsrahmen eine tragende Säule der globalen Akzeptanz. Die bedingte Genehmigung des Veräußerungsplans von Illumina für GRAIL durch die Europäische Kommission beseitigte einen rechtlichen Engpass, stellte das Wettbewerbsgleichgewicht wieder her und ermöglichte die Fortsetzung europaweiter Pilotprojekte zur Mehrkrebs-Früherkennung. Gleichzeitig setzt die EU-Verordnung über In-vitro-Diagnostika strenge Anforderungen an klinische Nachweise durch und stärkt das Vertrauen von Ärzten und Kostenträgern. Normungsgremien wie die European Liquid Biopsy Society veröffentlichen harmonisierte Protokolle, die die Reproduzierbarkeit laborübergreifend fördern. In ihrer Gesamtheit sichern diese Maßnahmen ein gesundes Wachstum trotz reifer Infrastruktur.


Regulatorisches Umfeld
Die Regulierung der Genomik in der Krebsversorgung verschärft sich weiterhin in Bezug auf die Validität von Tests, Software- und Bioinformatik-Kontrollen sowie klinische Evidenz. In den Vereinigten Staaten wurden FDA-Geräteklassifizierungen und besondere Kontrollen auf Sequenzierungskomponenten angewendet (einschließlich Geräte im Zusammenhang mit Whole-Exome-Sequenzierung, wirksam seit September 2024), während 21 CFR 866.6080 Erwartungen an die Kennzeichnung und Einschränkungen hinsichtlich der klinischen Signifikanz von Befunden bei NGS-basierten Tumorprofilierungstests festlegt. Die Erstattungspolitik prägt ebenfalls die Akzeptanz, da CMS eine landesweite Kostenübernahme für NGS-Tests bei Medicare-Leistungsempfängern mit fortgeschrittenem Krebs aufrechterhält, sofern diese in CLIA-zertifizierten Laboren durchgeführt werden.
Außerhalb der Vereinigten Staaten formalisieren nationale Gesundheitssysteme Wege, um die Genomik von Pilotprojekten in die Routineversorgung zu überführen. Cancer Australia veröffentlichte im Januar 2025 sein National Framework for Genomics in Cancer Control, um einen gleichberechtigten Zugang und die Umsetzung zu unterstützen, und NHS England kündigte im Januar 2026 ein nationales genetisches Register an, um systematische Nachverfolgung und gezieltes Screening für vererbtes Krebsrisiko zu unterstützen. In Europa aktualisierte die EMA ihren Leitfaden zur Qualifizierung neuer Methodologien (Revision 6, Juni 2026) und stärkte damit die strukturierte Evidenzgenerierung für neu entstehende Methodologien, die bei der Entwicklung von Arzneimitteln und der Companion-Diagnostik-gestützten Präzisionsonkologie eingesetzt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst das Assay- und Plattformdesign (Sequenzierungschemie, Bibliotheksvorbereitung und Panel-Design), die Herstellung von Instrumenten und Reagenzien (Sequenzierer, PCR-Systeme, Verbrauchsmaterialien) sowie die Probengewinnung und -vorbereitung (Gewebe- und Flüssigbiopsie-Workflows, einschließlich FFPE-Verarbeitung). Anschließend folgt die analytische Validierung und der klinische Einsatz in CLIA/ISO-konformen Laboren, Bioinformatik und Berichterstattung (Pipelines, Variantendeutung, KI-gestützte Entscheidungsunterstützung) sowie nachgelagerte klinische Maßnahmen (Tumorboards, Therapieauswahl, MRD-Überwachung und longitudinales Datenmanagement). Der Vertrieb wird zunehmend hybrid und kombiniert den Direktverkauf von Instrumenten und Kits mit Sequencing-as-a-Service, Cloud-Analytik-Abonnements und Unternehmensverträgen mit Krankenhäusern, Krebszentren und Referenzlaboren.
Jüngste Partnerschaften zeigen, wo Wert entsteht und wo Engpässe bestehen bleiben. Illumina erweiterte im März 2026 seine Zusammenarbeit mit Labcorp, um distribuierte IVD-Kits gemeinsam zu vermarkten (darunter PGDx elio plasma focus Dx und TruSight Oncology Comprehensive), während Illumina auch mit PREMIA zusammenarbeitete, um den CGP-Zugang innerhalb der taiwanischen Anbieternetzwerke zu erweitern, die CGP bereits 2024 in die nationale Kostenübernahme integriert hatten. Auf der Analytikseite unterstreichen die Zusammenarbeit von SOPHiA GENETICS mit MD Anderson (Januar 2026) und ein Memorandum of Understanding mit dem Memorial Sloan Kettering Cancer Center (Juni 2026) die wachsende Rolle plattformbasierter Datenauswertungszentren. Initiativen zur Workflow-Ermöglichung wie die von PacBio und Covaris (April 2026) zielen auf die große installierte Basis von FFPE-Tumorproben ab, während CellCarta und Pillar Biosciences (April 2026) kitbasierte NGS-Panels einsetzen, um die Reibung beim Studien-Screening über verteilte Labornetzwerke hinweg zu reduzieren.
Wettbewerbslandschaft
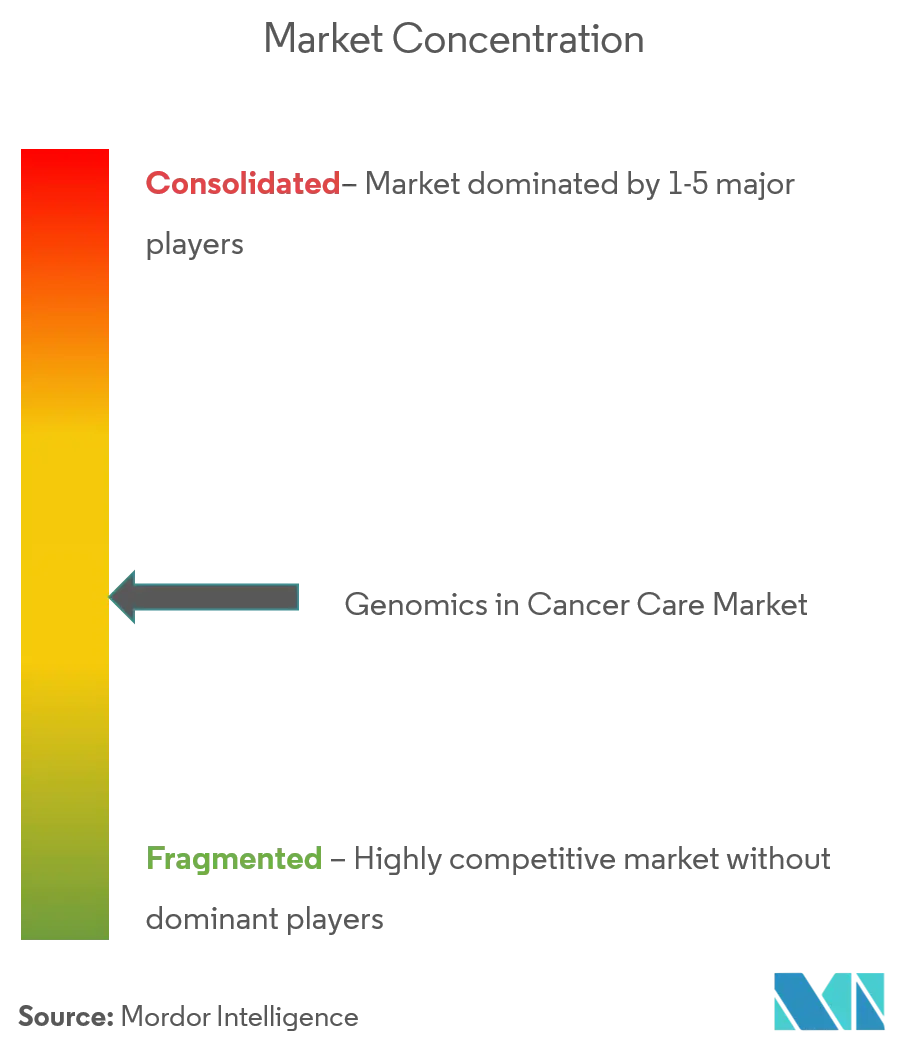
Der Markt für Genomik in der Krebsversorgung ist mäßig konsolidiert. Illumina, Thermo Fisher Scientific und Roche halten Multi-Plattform-Portfolios, die Instrumente, Verbrauchsmaterialien und Software umfassen, was ihnen Preissetzungsmacht und globale Vertriebsreichweite verleiht. Spezialisierte Anbieter wie Guardant Health und Exact Sciences übertreffen das Feld in den Nischen für Liquid Biopsy und MRD, gestützt durch geschützte Assay-Patente und große proprietäre Datensätze.
Fusionen und Übernahmen intensivierten sich in den Jahren 2024–2025, da etablierte Unternehmen KI-Analytik, Multi-Omik-Fusionsfähigkeiten und regionalen Marktzugang anstrebten.
Beispiele hierfür sind die Vereinbarung von Guardant Health mit Pfizer zur gemeinsamen Entwicklung therapieverknüpfter Diagnostika und PacBios Einführung des Tischgeräts Vega, das auf die Dezentralisierung der HiFi-Sequenzierung abzielt. Rechtsstreitigkeiten haben sich ebenfalls als Wettbewerbsinstrument herausgebildet; Guardant reichte Klage gegen Tempus AI ein und behauptete die Verletzung von DNA-Test-Patenten.
Marktteilnehmer priorisieren nun die vertikale Integration und verbinden Nass-Labor-Kits mit Echtzeit-Analytik, die über Cloud-Dashboards bereitgestellt wird. Schutzrechtsanmeldungen konzentrieren sich auf Chemie, die die Lesegenauigkeit verbessert, und auf Pipelines für maschinelles Lernen, die die Interpretationszeit verkürzen. Aufkommende weiße Flecken umfassen Point-of-Care-Sequenzierung für onkologische Gemeinschaftseinrichtungen, KI-gestützte molekulare Tumorboards und schlüsselfertige Lösungen für ressourcenschwache Umgebungen.
Marktführer im Bereich Genomik in der Krebsversorgung
Agilent Technologies
Illumina, Inc.
Pacific Biosciences, Inc.
ThermoFisher Scientific Inc.
Intrexon Bioinformatics Germany GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Genomik im Bereich der Krebsversorgung – Markt
- Illumina
- Thermo Fisher Scientific
- Roche
- Agilent Technologies
- QIAGEN
- Pacific Bioscience
- Guardant Health
- Exact Sciences
- Foundation Medicine Inc.
- Oxford Nanopore Technologies plc
- Myriad Genetics
- Bio-Rad Laboratories
- GE HealthCare Technologies Inc.
- PerkinElmer
- BGI Genomics Co. Ltd.
- Adaptive Biotechnologies Corp.
- Personalis Inc.
- Invitae
- 10x Genomics Inc.
- Burning Rock Biotech Ltd.
- Natera
Lesen Sie die Analyse der Genomik in der Krebsversorgung-Unternehmen

Marktchancen und Zukunftsaussichten
Eine bedeutende Chance liegt im Übergang von episodischer Profilierung zu einem einzigen Zeitpunkt hin zu longitudinaler, blutbasierter Überwachung, die in routinemäßige onkologische Arbeitsabläufe integriert ist. Quest Diagnostics erweiterte den Zugang zu seinem Haystack MRD ctDNA-Test und umfassenden genomischen Profiling, indem die Bestellung in Flatiron Healths OncoEMR für ambulant tätige Onkologen integriert wurde (Juli 2026), was die operative Reibung bei wiederholten Tests verringert und eine breitere Nutzung von MRD über große akademische Zentren hinaus unterstützt. Plattformanbieter und Labore haben auch Spielraum, End-to-End-Dienstleistungen zu bündeln, die den Mangel an akkreditierten Molekularpathologen adressieren, indem sie Laborausführung mit automatisierter Interpretation und Berichtserstellungswerkzeugen kombinieren.
Multi-Krebs-Früherkennung und ultrasensitive MRD schaffen ebenfalls Raum für Angebote, die auf Whole-Genome- und Transkriptom-Informationen basieren und mit KI-Interpretation gekoppelt sind. Caris Life Sciences brachte Caris Detect auf den Markt, einen Multi-Krebs-Früherkennungsbluttest, der ultratiefe WGS, WTS und KI verwendet (Juli 2026), während GRAIL auf der ASCO 2026 Daten aus PATHFINDER 2 mit 35.878 Teilnehmern präsentierte, die zeigten, dass Galleri die Krebserkennung um das 6,5-fache steigerte, wenn es zum Standard-Screening hinzugefügt wurde. Im Bereich MRD präsentierte Ultima Genomics auf der AACR 2026 TRACERx-Daten, die die ppmSeq-Leistung mit einer 95%-Nachweisgrenze unter 3 parts per million beschreiben, was die Nachfrage nach hochsensitiven Ansätzen bekräftigt, die die Flüssigbiopsie auf frühere Krankheitsstadien und eine engmaschigere Rezidivüberwachung ausweiten. Zusammengenommen deuten diese Signale auf anhaltende Investitionen in Strategien für distribuierte IVD-Kits, Automatisierung und Datenplattformen hin, die Interpretation und Compliance über Regionen hinweg skalieren können.
Recent Industry Developments in Genomik im Bereich der Krebsversorgung – Markt
- Juli 2026: Agilent Technologies erhielt die FDA-Zulassung für den PD-L1 IHC 28-8 pharmDx-Assay als Companion-Diagnostikum zur Unterstützung von Nivolumab-basierten Indikationen bei Magen-, gastroösophagealem Übergangs- und Speiseröhrenkrebs. Die erweiterte CDx-Positionierung stärkt standardisierte Immunonkologie-Tests auf automatisierten Plattformen und unterstützt eine konsistentere biomarkergesteuerte Therapieauswahl über Labore hinweg.
- März 2026: Illumina erweiterte seine Zusammenarbeit mit Labcorp, um die Präzisionsonkologie voranzutreiben, einschließlich der gemeinsamen Vermarktung distribuierter IVD-Testkits wie PGDx elio plasma focus Dx und TruSight Oncology Comprehensive. Dieser Schritt unterstützt einen breiteren Zugang zu Gewebe- und Flüssigbiopsietests, indem validierte Kits in mehr Laborumgebungen gebracht werden, statt sich ausschließlich auf zentralisierte Testmodelle zu verlassen.
- November 2024: Pacific Biosciences stellte das Tischsystem Vega vor und erweiterte die HiFi-Sequenzierung auf kleinere Labore. Durch die Verringerung von Platzbedarf und Zugangshürden für Long-Read-Sequenzierung unterstützte die Einführung die Dezentralisierung höher auflösender genomischer Charakterisierung über große Referenzlabore hinaus.


Genomik im Bereich der Krebsversorgung – Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze im Zusammenhang mit der Nutzung genomischer Informationen in der Krebsversorgung, das heißt Tests und Analysen, die Diagnose, Stratifizierung, Überwachung und Therapieauswahl in onkologischen Umgebungen unterstützen, sowie die dazugehörigen Instrumente, Verbrauchsmaterialien und Servicegebühren, die zur Bereitstellung dieser Ergebnisse verwendet werden.
Ausgeschlossener Umfang: Wir schließen Nicht-Krebs-Genomik, Tiergenomik und routinemäßiges Erbgut-Screening aus, das nicht an einen onkologischen Versorgungspfad gebunden ist.
Übersicht der Segmentierung
- Nach Produkttyp
- Instrumente
- Verbrauchsmaterialien
- Dienstleistungen
- Nach Technologie
- Genomsequenzierung
- PCR
- Microarrays und
- Weitere
- Nach Anwendung
- Diagnostik
- Wirkstoffforschung und klinische Studiengenomik
- Personalisierte / Präzisionsonkologie
- Weitere
- Nach Endnutzer
- Krankenhäuser und Krebszentren
- Referenz- und klinische Laboratorien
- Pharmazeutische Unternehmen und Biotechnologieunternehmen
- Akademische und Forschungsinstitute
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die Faktenbasis für das Modell festzulegen, dann wurden Annahmen mit realen Anwendern und Anbietern getestet. Wir stützten uns auf öffentliche Quellen wie Krebsinzidenz- und Mortalitätsstatistiken der Weltgesundheitsorganisation und nationaler Krebsregister sowie auf Erstattungs- und Kostenübernahmeaktualisierungen der US Centers for Medicare and Medicaid Services.
Um Testvolumina und Akzeptanzsignale abzuschätzen, überprüften wir auch US-FDA-Zulassungen und Sicherheitsmitteilungen für onkologische Diagnostika sowie begutachtete onkologische und genomische Fachzeitschriften auf Veränderungen im Nutzungsverhalten. Wo möglich, wurden Zoll- oder Handelsstatistiken verwendet, um die Ströme von Instrumenten und Reagenzien nachzuverfolgen. Unternehmensberichte, Investorenpräsentationen, Verbandswebsites und seriöse Presseberichte wurden für Produktmix- und Kapazitätskommentare ergänzt. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Nachrichten, Patentdatenbanken und Handelsdaten auf Sendungsebene wurde selektiv genutzt, um Zeitpläne und Preisentwicklungen abzugleichen. Diese Sekundärquellen sind nicht erschöpfend, und viele weitere Referenzen wurden verwendet, um bestimmte Datenpunkte während der Studie zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf onkologische Labore, Entscheidungsträger in Krankenhäusern, Anbieter von Referenztests und unterstützende Ökosystemteilnehmer, die im Zeitverlauf Veränderungen bei Bestellvolumina und Testmenüs beobachten. Interviews und kurze Umfragen wurden verwendet, um zu bestätigen, was als Umsatz aus der Genomik in der Krebsversorgung zählt, um Preis- und Nutzungsannahmen zu überprüfen und um regionale Muster über APAC, EMEA und Amerika hinweg zu validieren.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 13% | APAC: 40% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 43% | EMEA: 33% |
| Kleinere Akteure: 14% | Manager: 44% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem Krebsinzidenztrends, leitliniengesteuerte Testakzeptanz und der Anteil der Patienten, die in genomische Tests weitergeleitet werden, verwendet werden, um einen adressierbaren Testpool nach Hauptregion zu rekonstruieren. Diese Nachfragepools werden mithilfe praktischer Preispunkte für gängige Testarten und Arbeitsabläufe in Umsätze umgerechnet und anschließend an Wiederholungstesthäufigkeit, Nutzung der Flüssigbiopsie und die Aufteilung zwischen interner und ausgelagerter Testung angepasst.
Nach dem ersten Durchgang werden die Gesamtwerte durch selektive Bottom-Up-Prüfungen bestätigt, wie beispielsweise stichprobenartige Diskussionen zum Labordurchsatz und Kanalprüfungen zur Marktdurchdringung von Instrumenten und Reagenzien, sowie eine Plausibilitätsprüfung des durchschnittlichen Umsatzes pro Test über verschiedene Versorgungsumgebungen hinweg. Wichtige Eingaben umfassen berichtete Verschiebungen bei der Akzeptanz onkologischer Tests, die Richtung der Erstattungsdeckung, Sequenzierungskostenkurven und Erwartungen an die Bearbeitungszeit, die die Testauswahl beeinflussen. Auch das Wachstum zielgerichteter Therapien, die Companion-Biomarker-Nachweise erfordern, wird berücksichtigt. Wo Bottom-Up-Datenpunkte begrenzt sind, werden Lücken mithilfe konservativer Bandbreiten geschlossen, die an ähnliche Gesundheitssysteme gebunden sind, und anschließend in Folgegesprächen eingeengt.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass die Akzeptanz nicht als geradlinig behandelt wird, wenn sich Erstattung, Leitlinienaktualisierungen und Technologiemix schnell ändern können. Annahmen zur Testdurchdringung, Preisentwicklung und zum Mix der Versorgungsumgebungen wurden mit dem abgestimmt, was die Befragten in den nächsten Jahren als realistisch erwarteten, und dann konsistent über die Regionen hinweg angewendet.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden gegen unabhängige Signale wie Trends bei der Krebslast, veröffentlichte Erstattungspolitiken und beobachtbare Nachfrageindikatoren für Instrumente und Verbrauchsmaterialien geprüft. Größere Abweichungen werden vor der Freigabe untersucht. Wenn ein Ergebnis unplausibel erscheint, werden die Eingabetreiber überprüft, Einheitsannahmen erneut kontrolliert und Quellen zur Klärung erneut kontaktiert.
Ein mehrstufiger Überprüfungsprozess wird angewendet, damit Berechnungen, Einheiten und Währungsbehandlung über Regionen und Jahre hinweg konsistent sind und die endgültigen Ergebnisse mit dem übereinstimmen, was die Daten belegen können. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei bedeutenden Ereignissen, etwa größeren Verschiebungen in der Erstattung oder sprunghaften Veränderungen bei der Testakzeptanz. Vor der Auslieferung wird eine erneute Analystenprüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Krebsversorgungsgenomik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Genomik in der Krebsversorgung können stark voneinander abweichen, selbst wenn sie ein ähnliches Thema beschreiben, da die Abgrenzung des Umfangs und die einbezogenen Umsatzkomponenten nicht immer übereinstimmen. Unterschiede ergeben sich auch daraus, wie Unternehmen den Mix aus Instrumenten, Verbrauchsmaterialien und Dienstleistungen behandeln und ob Preis- und Testdurchdringungsannahmen mit aktuellen Erstattungs- und Nutzungssignalen aktualisiert werden.
Die Tabelle zeigt eine Streuung gegenüber dem Wert für 2026, und im Modell von Mordor Intelligence wird der Markt rund um die klinische und translationale onkologische Nutzung erfasst, mit Instrumenten, Verbrauchsmaterialien und softwaregestützten Dienstleistungen, die an patientenbezogene Versorgungsabläufe gebunden sind, anstatt breitere Genomikaktivitäten einzubeziehen, die außerhalb der Krebsversorgung liegen. Andere Abweichungen spiegeln in der Regel Unterschiede bei der Wahl des Basisjahres, die Verwendung einer aggressiveren Akzeptanzkurve für Flüssigbiopsie oder einen schnelleren ASP-Rückgang wider, der nicht durch Prüfungen auf Laborebene und aktuelle Politikaktualisierungen validiert ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 28,44 Mrd. USD (2026) | |
| Branchenverlag A | 20,93 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und einen anderen Prognosezeitraum, und die Definition scheint den Umsatz aus genomikgesteuerter Krebsversorgung zu betonen, ohne die gleiche explizite Trennung zwischen Umsätzen aus klinischen Arbeitsabläufen und angrenzenden forschungsorientierten Genomikaktivitäten vorzunehmen, was verändern kann, was gezählt wird und wann Preise neu festgelegt werden. |
| Branchenverlag B | 20,56 Mrd. USD (2025) | Umfasst Instrumente, Verbrauchsmaterialien und Dienstleistungen, aber die veröffentlichte Momentaufnahme stützt sich auf eine kurzfristigere Brücke von historischen Daten zur Prognose, die die Skalierung in späteren Jahren unterschätzen kann, wenn Testdurchdringung und Akzeptanz der Flüssigbiopsie nicht mit aktueller Erstattungsdeckung und Nutzungsmustern in Versorgungsumgebungen neu validiert werden. |
Betrachtet man die drei Zahlen im Zusammenhang, erklärt sich der Großteil der Differenz durch die Jahreswahl und dadurch, was als Umsatz aus Krebsversorgungsgenomik im Gegensatz zu breiterer Genomikarbeit behandelt wird. Indem wir das Modell an beobachtbare Versorgungspfade, Preislogik und Akzeptanzsignale binden, die jedes Jahr erneut überprüft werden können, können wir den Nutzern eine praktische Zahl liefern, die sich leichter nachvollziehen und reproduzieren lässt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Genomik in der Krebsversorgung?
Der Markt erzielte im Jahr 2026 einen Umsatz von 28,44 Milliarden USD und soll bis 2031 auf 59,78 Milliarden USD wachsen.
Welche Region führt beim Marktanteil?
Nordamerika trug im Jahr 2025 36,60 % des globalen Umsatzes bei, begünstigt durch eine umfassende Erstattungsabdeckung und klare Regulierungswege.
Welches Produktsegment expandiert am schnellsten?
Dienstleistungsbasierte Angebote, die Sequenzierung, Analyse und Reporting bündeln, wachsen bis 2031 mit einer CAGR von 18,35 %.
Warum gewinnt die Einzelmolekül-Sequenzierung an Dynamik?
Langlesungsplattformen lösen Strukturvarianten und Methylierungsmuster auf, die Standard-NGS möglicherweise übersieht, was zu einer CAGR von 22,85 % in diesem Technologiesegment führt.
Wie verändern Liquid Biopsies das Krebsmanagement?
Assays für zirkulierende Tumor-DNS ermöglichen die Überwachung minimaler Resterkrankung, helfen bei der Erkennung eines Rückfalls bis zu zwei Jahre früher als bildgebende Verfahren und unterstützen gleichzeitig Therapieanpassungen in Echtzeit.
Seite zuletzt aktualisiert am:



