
Tamanho e Participação do Mercado de Copos de Papel do CCG
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
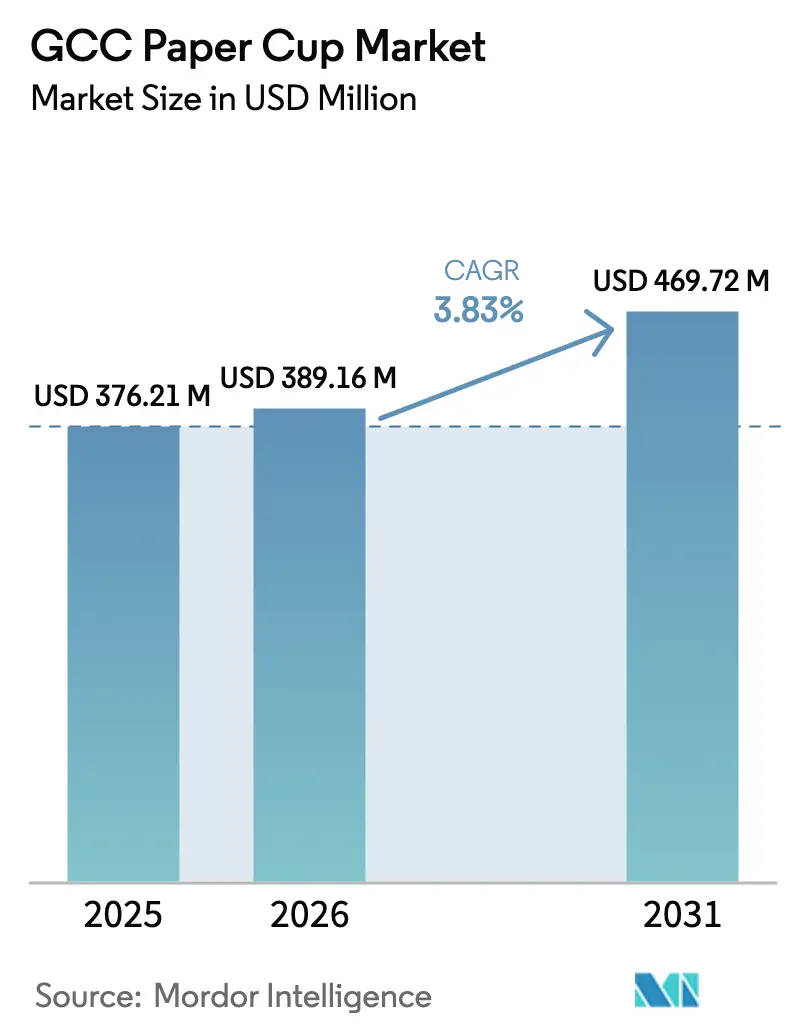
| Tamanho do mercado no ano base (2025) | 376.21 Milhões de dólares |
| Tamanho do Mercado (2026) | 389.16 Milhões de dólares |
| Tamanho do Mercado (2031) | 469.72 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.83 % |
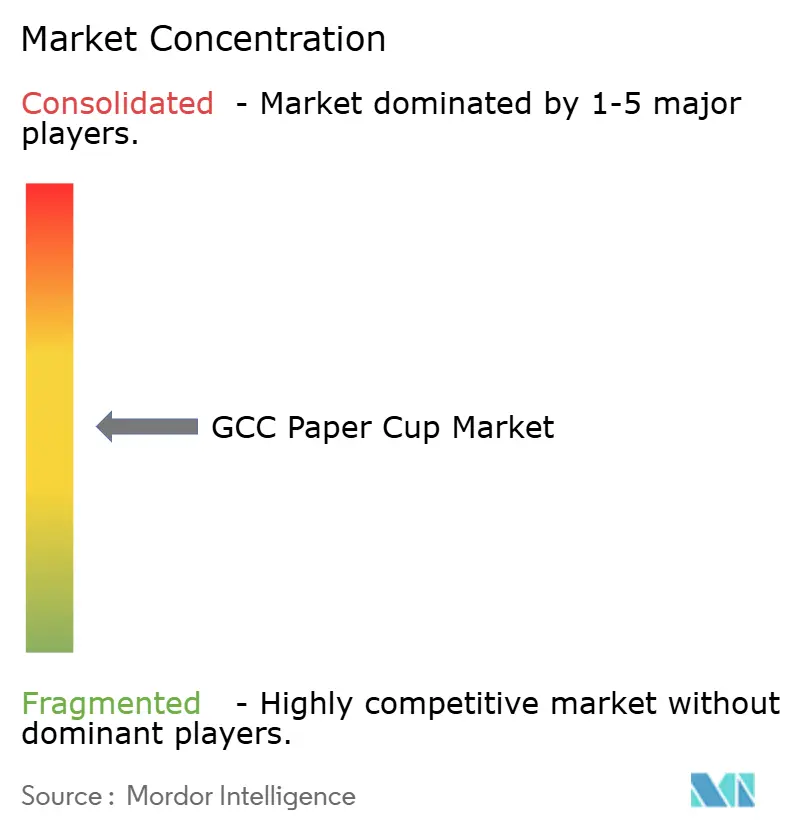
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Copos de Papel do CCG por Mordor Intelligence
O tamanho do mercado de copos de papel do CCG está projetado para expandir de USD 376,21 milhões em 2025 e USD 389,16 milhões em 2026 para USD 469,72 milhões até 2031, registrando um CAGR de 3,83% entre 2026 e 2031. As proibições obrigatórias de plásticos de uso único, especialmente a proibição dos Emirados Árabes Unidos em janeiro de 2026 sobre copos e tampas plásticas para bebidas, estão acelerando a substituição por formatos de papel, apesar dos prêmios de custo unitário de 15-25% para copos revestidos com polietileno (PE). A expansão de restaurantes de serviço rápido (RSR), liderada pelo plano do Starbucks de adicionar 500 novas lojas no Oriente Médio e pelo crescimento anual de 18,5% dos pontos de venda de café de marca na Arábia Saudita, está amplificando a demanda de base à medida que as bebidas para viagem dominam o fluxo de clientes. Os conversores estão reagindo ao garantir o fornecimento de papelão leve de novas linhas, como a PM5 da Middle East Paper Company, mas as lacunas de capacidade de curto prazo estão elevando os volumes de importação e prolongando os prazos de entrega. Ao mesmo tempo, as oscilações nos preços da celulose — de um pico do Índice de Preços ao Produtor de 187 em abril de 2025 para 119 em agosto de 2025 — estão comprimindo as margens dos conversores, mesmo enquanto os compradores aproveitam as quedas do mercado spot para exigir reduções de preço.
Principais Conclusões do Relatório
- Por aplicação, os RSRs lideraram com 49,53% da participação do mercado de copos de papel do CCG em 2025, enquanto as máquinas de venda automática registraram o CAGR mais rápido de 5,34% até 2031.
- Por tipo de copo, os formatos quentes dominaram o mercado de copos de papel do CCG com 57,43% de participação em 2025, enquanto os copos frios crescem a um CAGR de 4,32% até 2031.
- Por tipo de revestimento, as variantes de PE representaram 64,23% da participação de mercado em 2025, enquanto os copos revestidos com PLA registraram um CAGR de 4,89% até 2031.
- Por tipo de parede, os designs de parede simples mantiveram 61,32% da participação do mercado de copos de papel do CCG em 2025; as versões de parede dupla avançam a um CAGR de 4,66%.
- Por capacidade, os copos de 8-12 oz capturaram 46,66% da participação de mercado em 2025, e os copos acima de 20 oz são o segmento de crescimento mais rápido com um CAGR de 5,12%.
- Por canal de vendas, o B2B direto controlou 53,43% da participação de mercado em 2025, mas as rotas de distribuidores e atacadistas estão se expandindo a um CAGR de 4,98%.
- Por país, a Arábia Saudita deteve 35,53% da receita de 2025 e o Qatar está projetado para expandir a um CAGR de 5,02% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda pelo Consumo de Bebidas em Movimento | +0.9% | Arábia Saudita, EAU, Qatar | Médio prazo (2-4 anos) |
| Crescimento das Redes de Restaurantes de Serviço Rápido | +1.1% | Arábia Saudita, EAU, Kuwait | Médio prazo (2-4 anos) |
| Regulamentações Obrigatórias de Plásticos de Uso Único no CCG | +1.3% | EAU (imediato), Arábia Saudita, Qatar | Curto prazo (≤ 2 anos) |
| Turismo Impulsionado por Eventos Aumentando os Volumes de Serviços de Alimentação | +0.6% | Qatar, EAU, Arábia Saudita | Médio prazo (2-4 anos) |
| Demanda Emergente por Revestimentos de Barreira Compostáveis em Casa | +0.4% | EAU, Arábia Saudita | Longo prazo (≥ 4 anos) |
| Incentivos de Localização para Fabricação de Embalagens Sustentáveis | +0.7% | Arábia Saudita, EAU | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Redes de Restaurantes de Serviço Rápido
A Arábia Saudita abrigou mais de 3.550 pontos de venda de café de marca em 2025 e continua a adicionar lojas em todo o país, enquanto o Starbucks pretende abrir 500 unidades adicionais no Oriente Médio, criando um poderoso motor de volume para copos de uso único. O Dunkin' já opera mais de 600 lojas na Arábia Saudita, e o franqueado Alamar Foods reportou 64% de receita digital em 2024, indicando que as bebidas para viagem são parte integrante do crescimento omnicanal. A densidade está aumentando em Riade, Jeddah e Dubai, mas cidades menores como Dammam e Sharjah também estão atraindo redes, ampliando o mercado endereçável atendido. Essa expansão de presença impulsiona a demanda absoluta por copos e leva as redes a adotar formatos de parede dupla premium ou de grande capacidade para diferenciar a experiência do cliente. Em conjunto, essas dinâmicas elevam o consumo de base e sustentam um pilar estrutural de crescimento para o mercado de copos de papel do CCG.
Regulamentações Obrigatórias de Plásticos de Uso Único no CCG
O Decreto-Lei Federal 18-2024 nos EAU proíbe copos e tampas plásticas para bebidas a partir de janeiro de 2026, com multas de até AED 200.000 por descumprimento, forçando a substituição imediata de materiais. O Município de Dubai espelha a regra federal, e a Iniciativa Verde da Arábia Saudita também visa o desvio de aterros sanitários, levando os operadores de serviços de alimentação a acelerar a adoção do papel. As restrições graduais do Qatar culminarão em uma proibição em 2027, alinhando o bloco ao papel como alternativa de facto. Esses mandatos comprimem os ciclos de decisão, inflacionando os preços spot de estoques conformes em 20-30% quando a escassez de oferta colide com aquisições de última hora. Os cronogramas desiguais também criam arbitragem regional, pois o excedente de estoque revestido com PE flui para o Bahrein e o Kuwait, onde a fiscalização é mais lenta.
Turismo Impulsionado por Eventos Aumentando os Volumes de Serviços de Alimentação
Dubai recebeu 17,2 milhões de visitantes em 2023, e o pipeline hoteleiro do CCG adiciona 392.000 quartos até 2030, sendo 320.000 apenas na Arábia Saudita, para atender megaprojetos como NEOM e o corredor do Mar Vermelho. O legado da Copa do Mundo do Qatar sustenta mais de 40.000 quartos de hotel, mantendo a ocupação acima de 70% até 2025. Calendários de eventos com Fórmula 1, festivais de compras e feiras comerciais globais criam picos de demanda que exigem que hotéis e fornecedores de catering dobrem os níveis de estoque de segurança, resultando em maiores pedidos de copos de papel. Copos frios de grande capacidade acima de 20 oz, necessários para bebidas geladas premium, são consequentemente o segmento de tamanho de crescimento mais rápido. Os programas de bebidas vinculados ao turismo, portanto, reforçam tanto o volume quanto as melhorias de mix em todo o mercado de copos de papel do CCG.
Demanda Emergente por Revestimentos de Barreira Compostáveis em Casa
RSRs multinacionais com compromissos de emissões líquidas zero estão pilotando revestimentos à base de PLA ou bio-based que atendem aos padrões EN 13432, como o ecovio PS 1606 da BASF, embora essas variantes carreguem prêmios de preço de 25-35%.[1]Equipe de Produto BASF, "ecovio® Plásticos Compostáveis," basf.com Estudos acadêmicos mostram que o álcool polivinílico reticulado com ácido bórico atinge taxas de transmissão de oxigênio rivalizando com as do PE, apontando para futuros caminhos livres de combustíveis fósseis. O fornecimento de resina PLA está se tornando mais restrito, com prazos de entrega de 90-120 dias versus 30-45 dias para PE, mas os conversores com clientes multinacionais aceitam o ônus logístico para garantir participação de longo prazo. Embora a compostagem industrial seja escassa, os departamentos de sustentabilidade corporativa especificam cada vez mais revestimentos compostáveis em antecipação à futura infraestrutura de coleta, dando aos pioneiros uma vantagem estratégica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços da Celulose Comprimindo Margens | -0.8% | Em todo o CCG | Curto prazo (≤ 2 anos) |
| Infraestrutura de Reciclagem Regional Limitada | -0.5% | Arábia Saudita, EAU, Kuwait | Médio prazo (2-4 anos) |
| Percepção do Consumidor de que o Papel "Não é Totalmente Verde" | -0.3% | EAU, Qatar | Longo prazo (≥ 4 anos) |
| Alto Investimento Inicial em Linhas de Copos com Revestimento de Barreira | -0.4% | Base de conversores do CCG | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços da Celulose Comprimindo Margens
O Índice de Preços ao Produtor da celulose caiu 36% em quatro meses durante 2025, deixando os conversores que fizeram hedge no pico incapazes de repassar os custos, enquanto outros sem hedge enfrentaram pressão de liquidez anterior.[2]Conselho de Governadores, "Índice de Preços ao Produtor — Celulose," fred.stlouisfed.org Os conversores do CCG importam 80-90% da celulose virgem, portanto as oscilações cambiais e os picos de frete amplificam os riscos de margem. A Middle East Paper Company aproveita insumos de fibra recuperada, obtendo assim isolamento de custos, favorecendo os players integrados em detrimento dos conversores dependentes de celulose spot. Movimentos rápidos de preços também desencorajam despesas de capital, pois os credores restringem as linhas de crédito quando a volatilidade do capital de giro aumenta. O efeito líquido é um arrasto na lucratividade de curto prazo, limitando os fundos disponíveis para atualizações tecnológicas em todo o mercado de copos de papel do CCG.
Infraestrutura de Reciclagem Regional Limitada
Apenas uma instalação nos EAU processa 10.000 toneladas de resíduos de papel revestido com PE e cartonagem para bebidas anualmente, representando menos de 2% do descarte nacional de papel e papelão. A Arábia Saudita e o Qatar carecem de linhas especializadas de triagem de copos, o que significa que a maioria dos copos usados acaba em aterros sanitários, comprometendo as alegações ambientais e aumentando o risco reputacional para as marcas. Regras preliminares de responsabilidade estendida do produtor nos EAU poderiam transferir os custos de coleta para os conversores, adicionando 5-10% aos preços de entrega uma vez promulgadas.[3]Ministério das Mudanças Climáticas e Meio Ambiente dos EAU, "Lei Federal sobre Gestão de Resíduos," moccae.gov.ae A ausência de redes de compostagem torna os copos revestidos com PLA efetivamente não recicláveis, complicando ainda mais as narrativas de sustentabilidade. Essa lacuna de infraestrutura modera o crescimento da demanda, especialmente entre os consumidores ambientalmente conscientes nos EAU e no Qatar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Copo:
Aceleração da Mudança para Formatos FriosOs copos quentes capturaram 57,43% da participação do mercado de copos de papel do CCG em 2025, vinculados aos cardápios de bebidas centrados em espresso, enquanto os copos frios crescem a um CAGR mais rápido de 4,32%, à medida que o café gelado e o bubble tea atraem a população com menos de 35 anos da região. As aplicações frias exigem maior resistência à condensação, levando os conversores a investir em ativos de revestimento duplo capazes de lidar com linhas de PE e PLA. Espera-se que o mercado de copos de papel do CCG para copos quentes se expanda de forma constante, mas sua taxa de crescimento fica atrás do avanço dos copos frios, que adiciona volume incremental de alta margem.
As aberturas de lojas de dois dígitos por redes como o Starbucks, que integra bebidas frias sazonais, reforçam o impulso dos copos frios, enquanto a demanda por copos quentes se beneficia de máquinas de venda automática institucionais e do tráfego de passageiros matutinos. A sensibilidade ao custo mantém as variantes de PE dominantes em ambos os segmentos, embora os RSRs multinacionais estejam cada vez mais pilotando revestimentos de PLA para lojas principais em Dubai e Doha. A interação entre premiumização e regulamentação, portanto, impulsiona a complexidade do mix de produtos dentro do mercado de copos de papel do CCG.


Por Tipo de Parede:
A Premiumização Impulsiona a Adoção de Parede DuplaOs formatos de parede simples mantiveram uma participação de 61,32% em 2025, atendendo a doses de espresso, tamanhos pequenos de venda automática e compradores institucionais focados em custo. No entanto, os copos de parede dupla registraram uma previsão robusta de CAGR de 4,66%, impulsionada por modelos de entrega de RSR que exigem temperatura sustentada das bebidas durante tempos de trânsito de 15-30 minutos. O tamanho do mercado de copos de papel do CCG está vinculado aos copos de parede dupla, portanto cresce mais rapidamente do que a demanda geral, auxiliado pelas redes que substituem as luvas por isolamento integrado para reduzir os custos de material.
A intensidade de capital de USD 1,5-2 milhões para linhas de selagem limita novos entrantes, concentrando o crescimento de valor entre os conversores maiores. As taxas de volume de resíduos municipais em consideração em Dubai e Riade poderiam moderar a adoção de parede dupla, mas os benefícios de experiência de marca ainda superam as compensações de custo para operadores premium. À medida que o papelão leve da PM5 se torna disponível, os conversores visam reduzir 10-15% do peso da fibra, protegendo as margens enquanto atendem às especificações de isolamento — uma alavanca crítica dentro do mercado de copos de papel do CCG em evolução.
Por Capacidade:
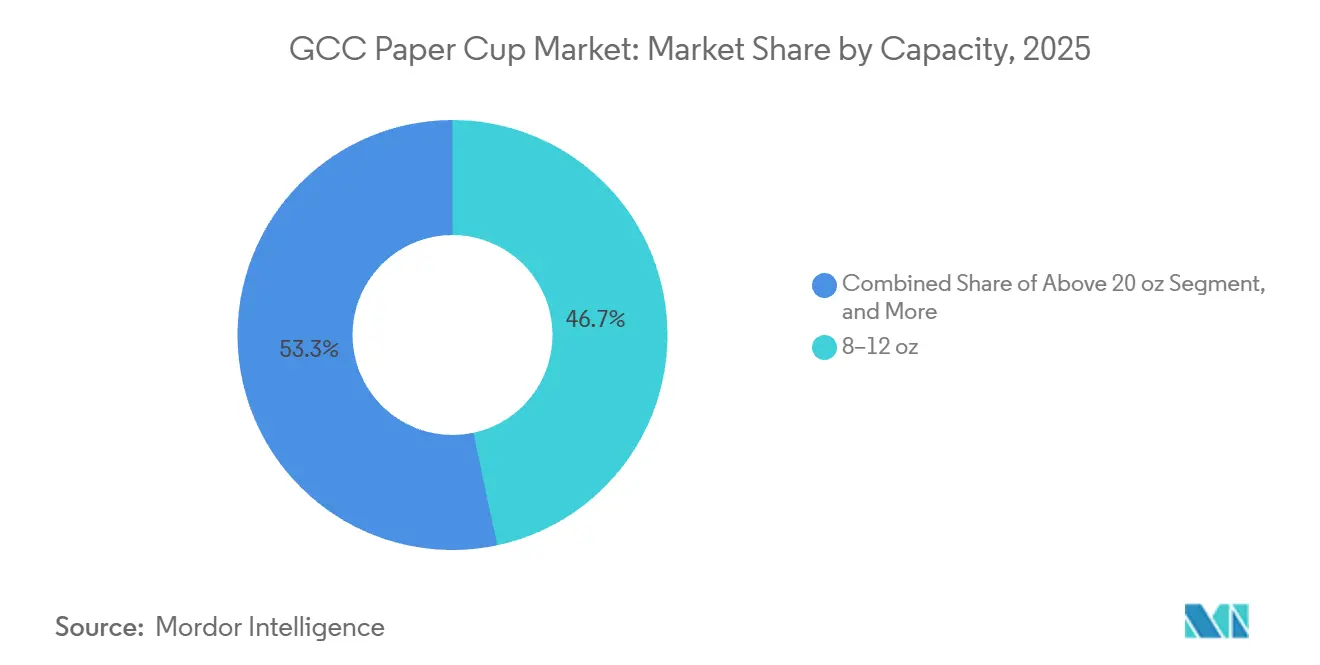
Formatos Grandes Superam o DesempenhoOs copos de 8-12 oz comandaram 46,66% de participação em 2025, refletindo os tamanhos padrão de porções de latte e cappuccino. Os formatos acima de 20 oz estão acelerando a um CAGR de 5,12%, impulsionados por bebidas frias especiais em hotéis e corredores de resorts onde o gasto dos hóspedes é mais alto. Como resultado, o mercado de copos de papel do CCG para capacidades jumbo está crescendo a partir de uma base baixa e oferece receita desproporcional por mil unidades.
Obstáculos técnicos como papelões mais rígidos e paredes nervuradas elevam os custos unitários em 25-35%, mas os consumidores aceitam o preço premium associado às bebidas geladas grandes. Os tamanhos intermediários de 13-20 oz se beneficiam de upsells de combos de refeições em RSRs, enquanto as doses abaixo de 7 oz ocupam papéis de nicho no serviço de espresso. Coletivamente, essas mudanças ilustram como a inovação em programas de bebidas está remodelando a demanda por capacidade dentro do mercado de copos de papel do CCG.

Por Tipo de Revestimento:
PE Domina, PLA Ganha TraçãoOs revestimentos de PE garantiram 64,23% da participação de mercado em 2025, impulsionados por vantagens de custo de 20-30% e prazos de entrega de resina mais curtos de 30-45 dias. Os copos revestidos com PLA, embora com apenas uma participação de meados dos dois dígitos hoje, estão se expandindo a um CAGR de 4,89%, em linha com os roteiros corporativos de emissões líquidas zero. A participação do mercado de copos de papel do CCG para PLA está, portanto, se ampliando mais rapidamente nas contas de RSR e hotelaria de alto padrão.
A definição de isenções de "conteúdo plástico" de Dubai inicialmente permitia papel revestido com PE, mas as orientações atualizadas restringem os limites, favorecendo alternativas compostáveis. As barreiras à base de água permanecem abaixo de 5% do volume, dificultadas por um investimento de USD 2-3 milhões por cabeçote de revestimento e ciclos de secagem mais lentos, mas os avanços em P&D continuam. Os conversores, portanto, gerenciam um portfólio de três níveis — PE orientado ao custo, PLA orientado à sustentabilidade e ofertas piloto à base de água — para atender às prioridades divergentes dos compradores dentro do mercado de copos de papel do CCG.
Por Aplicação:
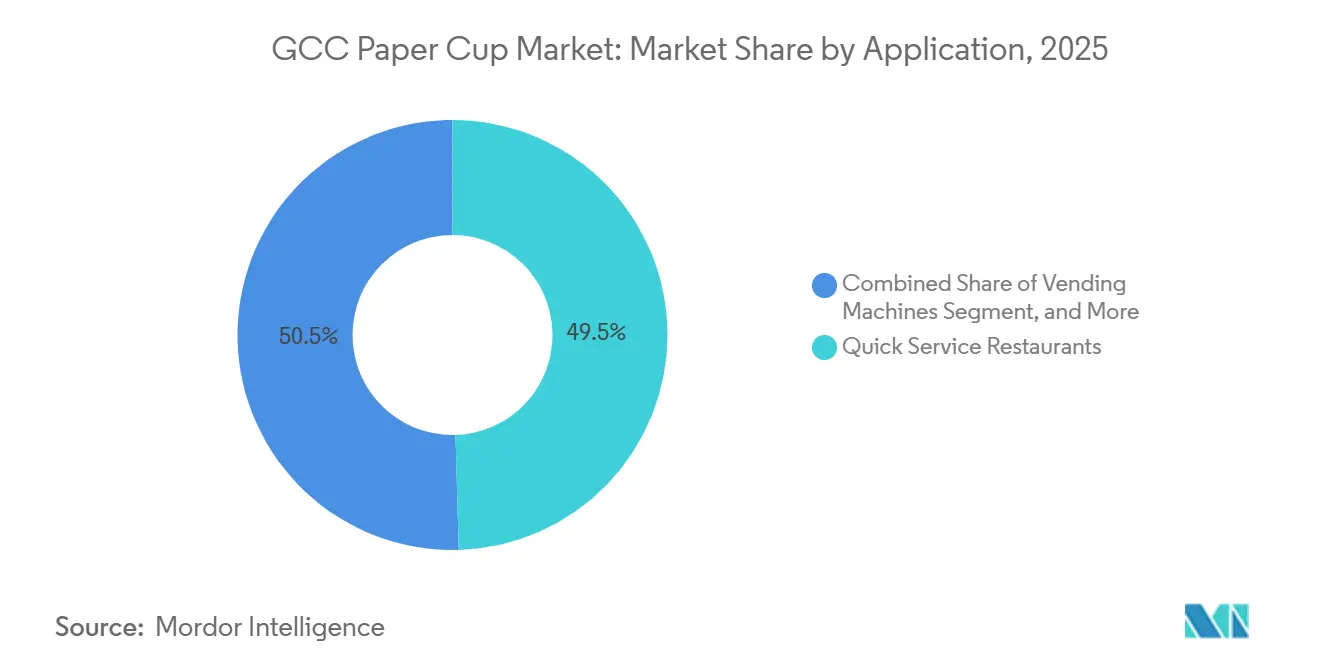
RSR Domina, Máquinas de Venda Automática DisparamOs RSRs controlaram 49,53% da receita de 2025, pois os pedidos omnicanal impulsionaram os volumes de copos de uso único além dos níveis de tráfego de consumo no local. As máquinas de venda automática, crescendo a um CAGR de 5,34%, adicionam volume complementar em estações de metrô e locais de trabalho onde quiosques inteligentes agora dispensam bebidas personalizadas. Consequentemente, o tamanho do mercado de copos de papel do CCG vinculado ao segmento de venda automática cresce mais rapidamente do que o crescimento geral.
O catering institucional absorve uma participação de meados dos dois dígitos e gravita em direção a copos de PE de parede simples com boa relação custo-benefício, enquanto as lojas de conveniência implementam bares de café self-service que requerem formatos quentes de 8-12 oz e frios de 12-16 oz. Os compradores de redes solicitam cada vez mais SKUs duplos — um de PE e um de PLA — para se alinhar com as políticas de ESG variadas entre os clientes corporativos, complicando o planejamento de produção dos conversores em todo o mercado de copos de papel do CCG.
Por Canal de Vendas:
Distribuidores Ganham ImpulsoAs remessas B2B diretas detiveram 53,43% da receita de 2025, refletindo contratos de grandes contas com RSRs e grupos hoteleiros. Distribuidores e atacadistas registram um CAGR de 4,98% ao agregar pedidos de cafés independentes e franqueados menores que precisam de entrega just-in-time. O tamanho do mercado de copos de papel do CCG acessado por meio de canais de distribuidores, portanto, cresce mais rapidamente do que as vendas diretas, mesmo que as margens por caixa sejam menores.
Conversores como a Hotpack Global estão construindo centros de distribuição integrados na Arábia Saudita para equilibrar os prazos de pagamento de 60-90 dias de grandes contas com os benefícios de liquidez dos recebíveis de distribuidores de 30 dias. Gestão de estoque, consultoria de sustentabilidade e serviços de assessoria regulatória estão emergindo como diferenciadores para os distribuidores, reforçando a relevância do canal e fomentando variedade competitiva dentro do mercado de copos de papel do CCG.
Análise Geográfica
Mercado de Copos de Papel da Arábia Saudita
A Arábia Saudita gerou 35,53% da participação no mercado de copos de papel do CCG em 2025, impulsionada por 3.550 pontos de venda de café com marca, um setor de hotéis, restaurantes e institucional avaliado em 29 a 30 bilhões de USD em 2023, e megaprojetos que ampliam a demanda por serviços de alimentação para zonas greenfield. A linha de papelão para contêineres PM5, que dobra a capacidade nacional para 875.000 toneladas até o quarto trimestre de 2027, posiciona o reino para migrar de importador para exportador de substrato de grau para copos. Os incentivos de localização incorporados à Visão 2030 consolidam ainda mais a fabricação doméstica, à medida que os conversores buscam o status no reino para contratos governamentais.
Mercado de Copos de Papel do Catar e dos Emirados Árabes Unidos
O Catar, com previsão de registrar um CAGR de 5,02% até 2031, beneficia-se da infraestrutura duradoura da Copa do Mundo, de uma base hoteleira de 40.000 quartos e de restrições graduais ao plástico que culminam em 2027. A aquisição centralizada amplifica os volumes diretos de B2B, embora a ausência de fábricas locais de papelão signifique que os conversores dependem de remessas da Arábia Saudita, dos Emirados Árabes Unidos ou da Ásia, o que alonga as cadeias de abastecimento. Os Emirados Árabes Unidos combinam um elevado número de visitantes — 17,2 milhões em 2023 — com a proibição de plásticos mais rigorosa da região, direcionando os compradores para produtos de parede dupla e revestidos com PLA, que atraem preços premium.
Mercado de Copos de Papel do CCG
Kuwait, Bahrein e Omã contribuem com fatias menores, mas aproveitam a replicação de redes de alimentação rápida e nichos de turismo, como o circuito de Fórmula 1 do Bahrein e os eco-resorts de Omã. O cronograma de fiscalização atrasado do Kuwait viabiliza estratégias de arbitragem de preços, nas quais distribuidores escoam excedentes revestidos com PE provenientes de mercados com regulamentações mais rígidas, proporcionando alívio temporário de custos aos operadores de menor orçamento. Bahrein e Omã, embora com volumes menores, demonstram interesse desproporcional em revestimentos compostáveis alinhados ao posicionamento de ecoturismo, indicando conjuntos de oportunidades diversificados em todo o mercado de copos de papel do CCG.
Panorama regulatório
As restrições aos plásticos de uso único são uma das principais ferramentas políticas que moldam a demanda por copos de papel em todo o CCG, com os Emirados Árabes Unidos na liderança. O Decreto-Lei Federal 18-2024 dos EAU proíbe copos e tampas plásticas para bebidas a partir de janeiro de 2026, com penalidades que podem chegar a AED 200.000, levando os operadores de foodservice a substituir por formatos de papel e a reforçar a qualificação de fornecedores para estoques conformes.
Além das proibições, o acesso ao mercado também é influenciado por regimes de conformidade ambiental e de contato com alimentos. Na Arábia Saudita, a Saudi Food and Drug Authority (SFDA) aplica requisitos de materiais em contato com alimentos, e os caminhos de importação frequentemente fazem referência a estruturas de conformidade como o SASO Green Label para produtos elegíveis. Em toda a região, compradores e autoridades de fronteira solicitam cada vez mais documentação, como certificados de conformidade, declarações de materiais e declarações de ausência de PFAS, enquanto alegações de compostabilidade para PLA e outros revestimentos de base biológica são comumente vinculadas a normas como EN 13432 e ASTM D6400, também citadas em diretrizes municipais de uso em eventos (incluindo requisitos da Dubai Municipality para eventos externos licenciados).
Análise da cadeia de valor
A cadeia de valor de copos de papel do CCG começa com celulose e cartão (tanto fibra virgem quanto reciclada), passa pelo revestimento e materiais de barreira (comumente PE, e cada vez mais PLA e outras alternativas), e depois pela conversão (impressão, corte por matriz, formação do copo e vedação de bordas ou costuras), antes da embalagem secundária e distribuição para os canais de foodservice e institucionais. A região continua dependente de importações para insumos essenciais, incluindo fibra virgem e cupstock especializado, como bobinas de papel revestido com PE e cartolina marfim, o que mantém os prazos de entrega e a repercussão de preços sensíveis aos ciclos globais de celulose e às condições de frete.
Dentro do CCG, a capacidade de conversão está concentrada entre players regionais de embalagens, como ENPI Group (Dubai), Gulf East Paper and Plastic Industries (Dubai), Golden Paper Cups Manufacturing Co. LLC (Ajman) e Maimoon Papers Industry LLC (Umm Al Quwain). A logística e a facilitação do comércio por meio de hubs como Jebel Ali apoiam a agregação, a reexportação e o reabastecimento para clientes de QSR e hospitalidade. As compras estão migrando para contratos agrupados que exigem pacotes de conformidade completos, incluindo relatórios de teste de ausência de PFAS e certificados de compostabilidade quando aplicável, e essas necessidades de documentação e rastreabilidade estão cada vez mais presentes na seleção de fornecedores, junto com preço e níveis de serviço.
Cenário Competitivo
O mercado de copos de papel do CCG é moderadamente fragmentado, com os conversores regionais Hotpack Global, Gulf East Paper and Plastic Industries e Golden Paper Cups competindo contra os grandes players globais de embalagens Huhtamäki, Dart Container e International Paper. A megaplanta saudita de SAR 1 bilhão da Hotpack sublinha uma corrida por capacidade que complementa fábricas integradas como a PM5 da Middle East Paper Company, criando sinergias na cadeia de valor desde a celulose até os copos acabados. A consolidação das operações nos EAU pela Huhtamäki em 2024 reflete a pressão da volatilidade da celulose e das importações asiáticas, ilustrando a compressão de margens enfrentada pelos players de escala.
O espaço em branco reside em revestimentos compostáveis em casa e copos frios de grande formato, onde entrantes como a Graphic Packaging garantiram USD 54 milhões em vendas de inovação em 2024 ao enfrentar os desafios de condensação e rigidez. Os produtores integrados com acesso a fibra recuperada desfrutam de amortecedores de custo, tornando a expansão vertical da Middle East Paper Company um potencial disruptor se ela se integrar para frente na conversão de copos. As empresas de médio porte que carecem de economias de escala ou tecnologia proprietária correm risco de erosão de margens, impulsionando a consolidação contínua dentro do mercado de copos de papel do CCG.
O capital público também está remodelando o campo. O Fundo de Investimento Público da Arábia Saudita adquiriu uma participação de 23,08% na Middle East Paper Company por SAR 629,9 milhões em 2024, sinalizando o compromisso soberano com a capacidade de embalagem doméstica e dando à MEPCO margem de financiamento para acelerar empreendimentos downstream. A mudança da Costa Coffee EAU para 95% de copos de fibra de madeira, alcançada por meio de um acordo de fornecimento de vários anos com conversores locais, ilustra como a aquisição por proprietários de marcas pode consolidar vantagem competitiva para fornecedores prontos para a sustentabilidade. Enquanto isso, distribuidores como a Al Shirawi Packaging estão adicionando software de gestão de estoque e garantias de entrega no dia seguinte aos modelos tradicionais de atacado, criando fossos de serviço que os conversores menores têm dificuldade em replicar.
Líderes do Setor de Copos de Papel do CCG
ENPI Group
Huhtamaki OYJ
Gulf East Paper & Plastic Industries LLC
Golden Paper Cups Manufacturing LLC
Maimoon Papers Industry LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Copos de Papel do CCG
- ENPI Group
- Huhtamäki Oyj
- Gulf East Paper & Plastic Industries LLC
- Hotpack Global LLC
- Golden Paper Cups Manufacturing LLC
- Maimoon Papers Industry LLC
- SAQR Pack
- Arkan Manufacturing Paper Cup Company
- Saham Group
- Ultracare LLC
- Falcon Pack
- Detpak (Detmold Group)
- Ecoware Solutions FZ-LLC
- Seda International Packaging Group SpA
- Dart Container Corporation
- Graphic Packaging International LLC
- International Paper Company
- Smurfit Westrock

Oportunidades de mercado e perspectivas futuras
A substituição impulsionada por regulamentações e a documentação de conformidade mais rigorosa estão abrindo espaço para fornecedores que conseguem operacionalizar alegações certificadas em escala. A proibição de copos e tampas plásticas para bebidas nos EAU, em vigor a partir de janeiro de 2026, já é um gatilho concreto para uma conversão mais rápida dos programas de bebidas para papel, enquanto a supervisão de conformidade na Arábia Saudita (SFDA) e as estruturas de conformidade de importação, incluindo requisitos relacionados ao SASO para muitos produtos, aumentam o valor de fornecedores que podem fornecer arquivos técnicos completos, rastreabilidade e documentação de ausência de PFAS como entregáveis padrão.
Mudanças no mix de produtos e canais também abrem mais espaço para faixas premium e de especialização. Os QSRs representaram 49,53% da receita de copos de papel do CCG em 2025, e a expansão de estabelecimentos de café de marca na Arábia Saudita (mais de 3.550 unidades em 2025, junto com a expansão de grandes redes internacionais) sustenta casos de uso de alto volume para viagem que recompensam a confiabilidade operacional e SKUs diferenciados, incluindo formatos de parede dupla para entrega e copos frios maiores com melhor desempenho contra condensação. Ao mesmo tempo, a infraestrutura limitada de reciclagem de copos e os prazos de aplicação desiguais entre os países do CCG mantêm as oportunidades ancoradas em conformidade prática, barreiras adequadas ao uso (PE, PLA e alternativas emergentes à base de água) e resiliência de fornecimento localizado, apoiadas por um posicionamento de estoque mais próximo do mercado por meio de distribuidores e logística em zonas francas.
Recent Industry Developments in Mercado de Copos de Papel do CCG
- Maio de 2026: A Huhtamaki Egypt concluiu uma atualização do sistema de refrigeração em sua unidade de embalagens flexíveis no Cairo, migrando para um chiller refrigerado a água para reduzir o consumo de energia. A atualização reforça a presença industrial regional e o perfil de sustentabilidade no Egito, apoiando a demanda regional por soluções de fibra moldada e copos de papel.
- Maio de 2025: A Huhtamaki Egypt obteve a Licença Dourada do Conselho de Ministros egípcio para estabelecer uma fábrica de embalagens de fibra moldada de 22.000 metros quadrados na Cidade de Sadat, Menoufiya, com investimento de EGP 1,47 bilhão. Essa expansão viabilizada por regulamentação localiza a produção para apoiar a demanda regional por porta-copos e embalagens de fibra, reduzindo a dependência de importações.
- Janeiro de 2025: A Huhtamaki Egypt recebeu aprovação do Conselho de Ministros egípcio para um projeto de produção de embalagens de fibra moldada, incluindo bandejas de papel para frutas e porta-copos. Isso fornece uma estrutura apoiada pelo governo para expandir a capacidade de embalagens sustentáveis na região.


Mercado de Copos de Papel do CCG Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange o valor dos copos de papel vendidos para uso em bebidas e serviços de alimentação nos países do CCG, contabilizado no ponto em que os copos são fornecidos aos canais locais para consumo comercial e institucional.
Exclusões de escopo: excluímos copos plásticos, copos reutilizáveis e equipamentos relacionados a copos de papel, como máquinas formadoras e sistemas de impressão.
Visão geral da segmentação
- Por Tipo de Copo
- Copo de Papel Quente
- Copo de Papel Frio
- Por Tipo de Parede
- Parede Simples
- Parede Dupla
- Por Capacidade
- Até 7 oz
- 8-12 oz
- 13-20 oz
- Acima de 20 oz
- Por Tipo de Revestimento
- Revestido com PE
- Revestido com PLA
- Barreira à Base de Água
- Por Aplicação
- Restaurantes de Serviço Rápido
- Institucional
- Lojas de Conveniência e Quiosques
- Máquinas de Venda Automática
- Outras Aplicações
- Por Canal de Vendas
- B2B Direto
- Distribuidores e Atacadistas
- Por País
- Arábia Saudita
- Emirados Árabes Unidos
- Qatar
- Kuwait
- Restante do CCG
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer a narrativa básica de oferta e demanda de copos de papel no CCG e para evitar a construção do modelo apenas com base em suposições. Analisamos estatísticas públicas e atualizações de políticas que impulsionam a substituição do plástico, e depois verificamos os fluxos comerciais para entender quanto da demanda é atendida por importações versus conversão local.
As fontes consultadas incluem, por exemplo, portais alfandegários do CCG e nacionais e o UN Comtrade para artigos de papel e cartão codificados por SH, divulgações de bancos centrais e estatísticas nacionais para indicadores macroeconômicos, atualizações de foodservice e hospitalidade de órgãos oficiais de turismo, e avisos regulatórios ou normativos de autoridades municipais e ambientais. Também utilizamos relatórios anuais de empresas, apresentações a investidores e imprensa reconhecida para mapear adições de capacidade e comentários sobre preços, complementando isso com assinaturas pagas focadas em dados financeiros de empresas e rastreamento de importação e exportação a nível de embarque. As fontes documentais mencionadas aqui são ilustrativas e não exaustivas, e outras referências foram utilizadas para coletar dados, validar suposições e resolver questões abertas durante a análise.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em converter a visão documental em um modelo de dimensionamento utilizável, especialmente onde os dados públicos não separam claramente os copos de papel. Conversamos com conversores de copos de papel, distribuidores de embalagens, compradores de foodservice e partes interessadas em reciclagem e conformidade em todo o CCG, para que as divisões de volume, os preços médios e as premissas de repercussão de materiais pudessem ser verificadas.
As informações dessas discussões nos ajudaram a validar a sazonalidade da demanda ligada a eventos e picos turísticos, o ritmo da aplicação das restrições ao plástico e o mix típico entre copos quentes e frios que determina a intensidade de material e o preço. Onde os indicadores comerciais e o feedback dos canais não se alinharam, retestamos as premissas com contatos de acompanhamento antes de finalizar os totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 17% |
| Nível médio: 42% | Líderes funcionais/de unidade: 33% |
| Players menores: 21% | Gerentes: 50% |
Dimensionamento de mercado e previsão
O dimensionamento parte de uma abordagem top-down, na qual as ocasiões de consumo de bebidas em foodservice e o consumo fora de casa são traduzidos em demanda por copos, que é então convertida em valor usando faixas de preço do CCG para os principais formatos de copos. Para manter o modelo fundamentado, os resultados são corroborados usando verificações seletivas bottom-up, como discussões sobre capacidade e utilização de conversores, verificações de canais de distribuidores e preço médio de venda amostrado multiplicado por volumes estimados para tamanhos comuns.
O modelo utiliza um pequeno conjunto de insumos práticos que movem o mercado de forma visível, incluindo adições de unidades de QSR e cafeterias, sazonalidade de turismo e grandes eventos que aumentam a demanda para viagem, a direção dos custos de materiais de cartão e revestimento que influenciam os preços, o ritmo das restrições a copos plásticos por país, e a mudança de participação entre copos quentes e frios que altera a economia unitária. Onde a visibilidade bottom-up é fraca para canais menores, usamos premissas conservadoras de penetração e depois as ajustamos com base no feedback dos distribuidores.
Para as previsões, a análise de cenários é usada para refletir diferentes trajetórias de aplicação e substituição nos mercados do CCG, e esses cenários são ancorados em expectativas coletadas de participantes do setor. A previsão final é então suavizada para evitar variações irrealistas de ano a ano que não sejam sustentadas por sinais macroeconômicos ou verificações de canal.
Validação de dados e ciclo de atualização
A validação é feita em múltiplas etapas para que os números finais não dependam de uma única fonte de dados. Comparamos os resultados do modelo com sinais independentes, como tendências de importação para categorias de copos e cartão, anúncios de capacidade e feedback de compras de compradores, e investigamos grandes variações antes da aprovação final.
Os valores discrepantes são revisados por um segundo analista, seguido de uma verificação final de consistência em premissas como progressão de preços, crescimento de volume e divisões por país. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças de política, alterações de capacidade ou oscilações abruptas nos preços de matérias-primas. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Comparação do dimensionamento do mercado de copos de papel do CCG da Mordor Intelligence com outras estimativas publicadas
Diferentes estimativas publicadas para copos de papel do CCG podem variar bastante porque o mercado pode ser contabilizado em pontos diferentes da cadeia e com itens incluídos diferentes. As diferenças comuns surgem de os números refletirem consumo de copos, embarques de fabricação ou mixes mais amplos de embalagens descartáveis, e de como os preços são calculados em média entre formatos.
A principal diferença vem de se itens adjacentes, como tampas e recipientes de papel para alimentos, estão incluídos, sendo que a Mordor Intelligence contabiliza apenas copos de papel e constrói o valor usando o mix de formatos do CCG e faixas de preço verificadas por canal, em vez de médias combinadas de descartáveis.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 376,21 milhões de USD (2025) | |
| Consultoria Regional A | 520,00 milhões de USD (2025) | Frequentemente amplia o escopo para incluir tampas e outros descartáveis de papel para foodservice, e então aplica um preço combinado, o que pode elevar os totais quando itens de preço mais alto são incluídos na mistura. |
| Jornal Comercial B | 310,00 milhões de USD (2024) | Frequentemente depende apenas de visibilidade comercial e de uma conversão conservadora para uso local, o que pode deixar de captar copos produzidos internamente e os padrões de estoque dos distribuidores nos mercados do CCG. |
A variação na tabela é explicada principalmente por escolhas de escopo e pela forma como o valor é construído a partir de volume e preços. Ao manter os itens contabilizados limitados a copos de papel e testar o valor por meio de preços de canal, além de sinais comerciais e de capacidade, podemos oferecer um total transparente que é mais fácil de atualizar de forma consistente ano após ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de copos de papel do CCG em 2026?
O tamanho do mercado de copos de papel do CCG é de USD 389,16 milhões em 2026 e está projetado para atingir USD 469,72 milhões até 2031.
Qual país gera a maior demanda por copos de papel no Golfo?
A Arábia Saudita lidera com 35,53% de participação de mercado em 2025, graças à sua extensa rede de RSR e ao crescimento hoteleiro.
Qual segmento está crescendo mais rapidamente dentro do mercado?
Os copos de papel para máquinas de venda automática registram o CAGR mais alto de 5,34% até 2031, refletindo a implantação de quiosques inteligentes.
Como as proibições de plásticos de uso único afetarão os revestimentos dos copos?
As regulamentações estão levando os compradores de copos revestidos com PE para copos revestidos com PLA e outros revestimentos compostáveis, especialmente nos EAU e no Qatar.
Os copos de parede dupla estão ganhando popularidade?
Sim, os copos de parede dupla mostram um CAGR de 4,66%, pois os canais de entrega e para viagem priorizam a retenção de calor sem luvas.
Qual é o principal desafio para os conversores no CCG?
A volatilidade dos preços da celulose e a infraestrutura de reciclagem limitada comprimem as margens e complicam os compromissos de sustentabilidade.
Página atualizada pela última vez em:



