
Tamaño y Participación del Mercado de Vasos de Papel del CCG
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
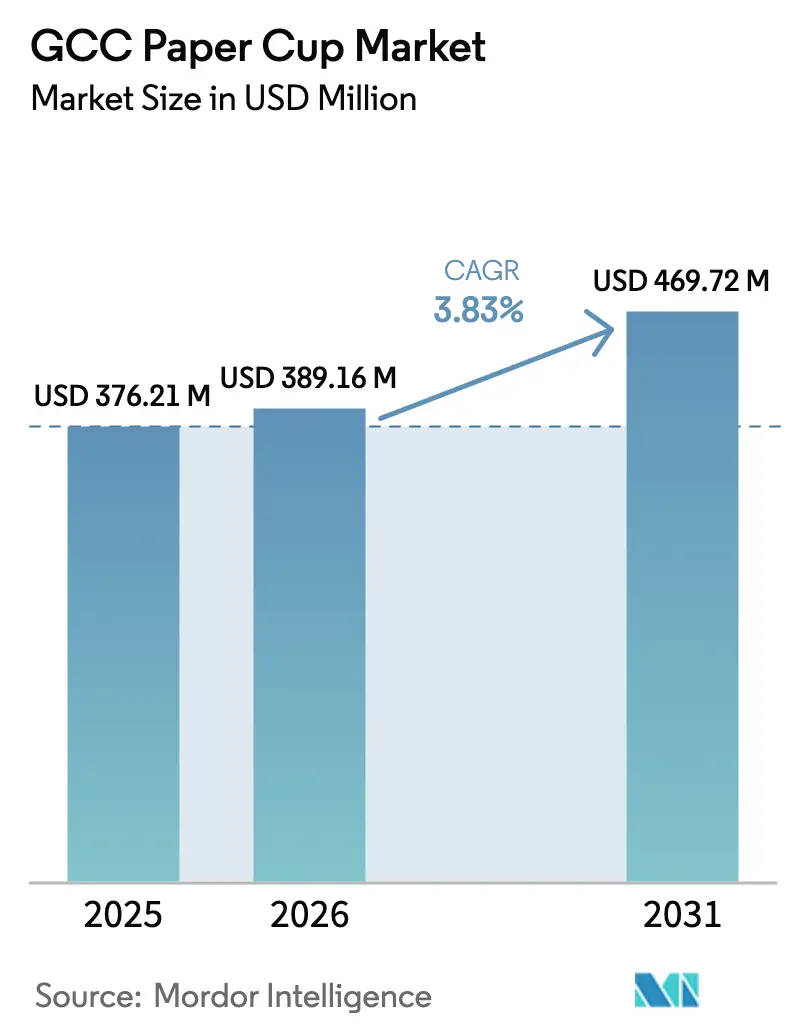
| Tamaño del mercado en el año base (2025) | 376.21 Millones de dólares |
| Tamaño del Mercado (2026) | 389.16 Millones de dólares |
| Tamaño del Mercado (2031) | 469.72 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.83 % |
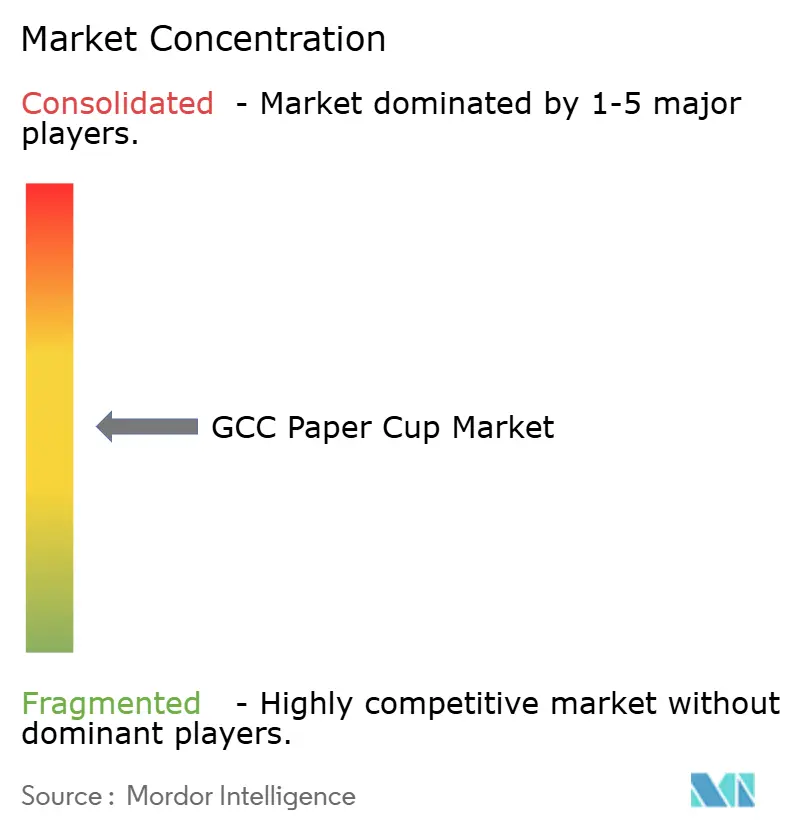
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vasos de Papel del CCG por Mordor Intelligence
Se proyecta que el tamaño del mercado de vasos de papel del CCG se expanda desde 376,21 millones de USD en 2025 y 389,16 millones de USD en 2026 hasta 469,72 millones de USD para 2031, registrando una CAGR del 3,83% entre 2026 y 2031. Las prohibiciones obligatorias de plásticos de un solo uso, especialmente la prohibición de la UAE en enero de 2026 sobre vasos y tapas de plástico para bebidas, están acelerando la sustitución hacia formatos de papel a pesar de las primas de costo unitario del 15-25% para los vasos revestidos de polietileno (PE). La expansión de los restaurantes de servicio rápido (QSR), liderada por el plan de Starbucks de agregar 500 nuevas tiendas en Oriente Medio y el crecimiento anual del 18,5% de Arabia Saudita en establecimientos de café de marca, está amplificando la demanda base a medida que las bebidas para llevar dominan la combinación de tráfico. Los convertidores están reaccionando asegurando el suministro de cartón ligero de nuevas líneas como la PM5 de Middle East Paper Company, aunque las brechas de capacidad a corto plazo están impulsando los volúmenes de importación al alza y alargando los plazos de entrega de pedidos. Al mismo tiempo, las fluctuaciones en el precio de la pulpa, desde un pico del Índice de Precios al Productor de 187 en abril de 2025 hasta 119 en agosto de 2025, están comprimiendo los márgenes de los convertidores incluso cuando los compradores aprovechan las caídas del mercado spot para exigir reducciones de precios.
Conclusiones Clave del Informe
- Por aplicación, los restaurantes de servicio rápido lideraron con el 49,53% de la participación del mercado de vasos de papel del CCG en 2025, mientras que las máquinas expendedoras registraron la CAGR más rápida del 5,34% hasta 2031.
- Por tipo de vaso, los formatos para bebidas calientes dominaron el mercado de vasos de papel del CCG con una participación del 57,43% en 2025, mientras que los vasos para bebidas frías crecen a una CAGR del 4,32% hasta 2031.
- Por tipo de revestimiento, las variantes de PE representaron el 64,23% de la participación de mercado en 2025, mientras que los vasos revestidos de PLA registraron una CAGR del 4,89% hasta 2031.
- Por tipo de pared, los diseños de pared simple mantuvieron el 61,32% de la participación del mercado de vasos de papel del CCG en 2025; las versiones de pared doble avanzan a una CAGR del 4,66%.
- Por capacidad, los vasos de 8-12 oz capturaron el 46,66% de la participación de mercado en 2025, y los vasos de más de 20 oz son el segmento de más rápido crecimiento con una CAGR del 5,12%.
- Por canal de ventas, el B2B directo controló el 53,43% de la participación de mercado en 2025, aunque las rutas de distribuidores y mayoristas se están expandiendo a una CAGR del 4,98%.
- Por país, Arabia Saudita mantuvo el 35,53% de los ingresos de 2025 y se proyecta que Qatar se expanda a una CAGR del 5,02% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Demanda de Consumo de Bebidas para Llevar | +0.9% | Arabia Saudita, Emiratos Árabes Unidos, Qatar | Mediano plazo (2-4 años) |
| Crecimiento de las Cadenas de Restaurantes de Servicio Rápido | +1.1% | Arabia Saudita, Emiratos Árabes Unidos, Kuwait | Mediano plazo (2-4 años) |
| Regulaciones Obligatorias de Plásticos de Un Solo Uso en el CCG | +1.3% | Emiratos Árabes Unidos (inmediato), Arabia Saudita, Qatar | Corto plazo (≤ 2 años) |
| Turismo Impulsado por Eventos que Aumenta los Volúmenes de Servicios de Alimentación | +0.6% | Qatar, Emiratos Árabes Unidos, Arabia Saudita | Mediano plazo (2-4 años) |
| Demanda Emergente de Revestimientos de Barrera Compostables en el Hogar | +0.4% | Emiratos Árabes Unidos, Arabia Saudita | Largo plazo (≥ 4 años) |
| Incentivos de Localización para la Fabricación de Envases Sostenibles | +0.7% | Arabia Saudita, Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de las Cadenas de Restaurantes de Servicio Rápido
Arabia Saudita albergó más de 3.550 establecimientos de café de marca en 2025 y continúa añadiendo tiendas en todo el país, mientras que Starbucks tiene la intención de abrir 500 unidades adicionales en Oriente Medio, creando un potente motor de volumen para los vasos de un solo uso. Dunkin' ya opera más de 600 tiendas en Arabia Saudita, y el franquiciado Alamar Foods reportó el 64% de ingresos digitales en 2024, lo que indica que las bebidas para llevar son parte integral del crecimiento omnicanal. La densidad está aumentando en Riad, Yeda y Dubái, aunque ciudades más pequeñas como Dammam y Sharjah también están atrayendo cadenas, ampliando el mercado total atendido. Esta expansión de la huella impulsa la demanda absoluta de vasos y empuja a las cadenas hacia formatos de pared doble premium o de gran capacidad para diferenciar la experiencia del cliente. En conjunto, estas dinámicas elevan el consumo base y sustentan un pilar estructural de crecimiento para el mercado de vasos de papel del CCG.
Regulaciones Obligatorias de Plásticos de Un Solo Uso en el CCG
El Decreto-Ley Federal 18-2024 de los Emiratos Árabes Unidos prohíbe los vasos y tapas de plástico para bebidas con vigencia desde enero de 2026, con multas de hasta 200.000 AED por incumplimiento, lo que obliga a una sustitución inmediata de materiales. El Municipio de Dubái refleja la norma federal, y la Iniciativa Verde de Arabia Saudita también apunta a la desviación de residuos de vertederos, lo que lleva a los operadores de servicios de alimentación a acelerar la adopción del papel. Las restricciones por fases de Qatar culminarán en una prohibición en 2027, alineando al bloque en el papel como la alternativa de facto. Estos mandatos comprimen los ciclos de decisión, inflando los precios spot del inventario conforme en un 20-30% cuando la escasez de oferta choca con la adquisición de último momento. Los calendarios desiguales también crean arbitraje regional, ya que el excedente de existencias revestidas de PE fluye hacia Bahréin y Kuwait, donde la aplicación se retrasa.
Turismo Impulsado por Eventos que Aumenta los Volúmenes de Servicios de Alimentación
Dubái recibió 17,2 millones de visitantes en 2023, y el pipeline hotelero del CCG añade 392.000 habitaciones para 2030, 320.000 solo en Arabia Saudita, para atender megaproyectos como NEOM y el corredor del Mar Rojo. El legado de la Copa del Mundo de Qatar mantiene más de 40.000 habitaciones de hotel, con una ocupación superior al 70% hasta 2025. Los calendarios de eventos que incluyen la Fórmula 1, festivales de compras y ferias comerciales globales crean picos de demanda que requieren que hoteles y proveedores de catering dupliquen los niveles de existencias de seguridad, lo que resulta en mayores pedidos de vasos de papel. Los vasos fríos de gran capacidad de más de 20 oz, necesarios para bebidas heladas premium, son en consecuencia el segmento de tamaño de más rápido crecimiento. Los programas de bebidas vinculados al turismo, por lo tanto, refuerzan tanto el volumen como las mejoras de combinación en todo el mercado de vasos de papel del CCG.
Demanda Emergente de Revestimientos de Barrera Compostables en el Hogar
Los restaurantes de servicio rápido multinacionales con compromisos de cero emisiones netas están pilotando revestimientos de PLA o de base biológica que cumplen con los estándares EN 13432, como el ecovio PS 1606 de BASF, aunque estas variantes tienen primas de precio del 25-35%.[1]Equipo de Producto de BASF, "ecovio® Plásticos Compostables," basf.com Estudios académicos muestran que el alcohol polivinílico reticulado con ácido bórico logra tasas de transmisión de oxígeno que rivalizan con las del PE, apuntando a futuros caminos libres de combustibles fósiles. El suministro de resina de PLA se está ajustando, los plazos de entrega son de 90-120 días frente a 30-45 días para el PE, sin embargo, los convertidores con clientes multinacionales aceptan la carga logística para asegurar participación a largo plazo. Si bien el compostaje industrial es escaso, los departamentos de sostenibilidad corporativa especifican cada vez más revestimientos compostables en anticipación de la futura infraestructura de recolección, dando a los pioneros una ventaja estratégica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Precios Volátiles de la Pulpa que Comprimen los Márgenes | -0.8% | En todo el CCG | Corto plazo (≤ 2 años) |
| Infraestructura de Reciclaje Regional Limitada | -0.5% | Arabia Saudita, Emiratos Árabes Unidos, Kuwait | Mediano plazo (2-4 años) |
| Percepción del Consumidor del Papel como "No Totalmente Verde" | -0.3% | Emiratos Árabes Unidos, Qatar | Largo plazo (≥ 4 años) |
| Alta Inversión Inicial de Capital para Líneas de Vasos con Revestimiento de Barrera | -0.4% | Base de convertidores del CCG | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles de la Pulpa que Comprimen los Márgenes
El Índice de Precios al Productor de la pulpa cayó un 36% en cuatro meses durante 2025, dejando a los convertidores que se cubrieron en el pico sin poder trasladar los costos, mientras que otros sin coberturas enfrentaron una tensión de liquidez anterior.[2]Junta de Gobernadores, "Índice de Precios al Productor—Pulpa," fred.stlouisfed.org Los convertidores del CCG importan entre el 80-90% de la pulpa virgen, por lo que las fluctuaciones cambiarias y los picos de flete amplifican los riesgos de margen. Middle East Paper Company aprovecha los insumos de fibra recuperada, obteniendo así aislamiento de costos, lo que favorece a los actores integrados sobre los convertidores dependientes de la pulpa spot. Los movimientos rápidos de precios también desincentivan el gasto de capital, ya que los prestamistas restringen las líneas de crédito cuando aumenta la volatilidad del capital de trabajo. El efecto neto es un lastre para la rentabilidad a corto plazo, limitando los fondos disponibles para actualizaciones tecnológicas en todo el mercado de vasos de papel del CCG.
Infraestructura de Reciclaje Regional Limitada
Solo una instalación de los Emiratos Árabes Unidos procesa 10.000 toneladas de cartón para bebidas y residuos de papel revestido de PE anualmente, lo que representa menos del 2% de la eliminación nacional de papel y cartón. Arabia Saudita y Qatar carecen de líneas especializadas de clasificación de vasos, lo que significa que la mayoría de los vasos usados terminan en vertederos, socavando las afirmaciones medioambientales y aumentando el riesgo reputacional para las marcas. Las normas preliminares de responsabilidad extendida del productor en los Emiratos Árabes Unidos podrían trasladar los costos de recolección a los convertidores, añadiendo entre un 5-10% a los precios de entrega una vez promulgadas.[3]Ministerio de Cambio Climático y Medio Ambiente de los Emiratos Árabes Unidos, "Ley Federal sobre Gestión de Residuos," moccae.gov.ae La ausencia de redes de compostaje hace que los vasos revestidos de PLA sean efectivamente no reciclables, lo que complica aún más los discursos de sostenibilidad. Esta brecha de infraestructura modera el crecimiento de la demanda, especialmente entre los consumidores con conciencia medioambiental en los Emiratos Árabes Unidos y Qatar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vaso:
Aceleración del Cambio hacia Formatos para Bebidas FríasLos vasos para bebidas calientes capturaron el 57,43% de la participación del mercado de vasos de papel del CCG en 2025, vinculados a los menús de bebidas centrados en el espresso, mientras que los vasos para bebidas frías crecen a una CAGR más rápida del 4,32% a medida que el café helado y el té de burbujas atraen a la población menor de 35 años de la región. Las aplicaciones frías exigen una mayor resistencia a la condensación, lo que lleva a los convertidores a invertir en activos de doble revestimiento capaces de manejar tanto tiradas de PE como de PLA. Se espera que el mercado de vasos de papel del CCG para vasos calientes se expanda de manera constante, pero su tasa de crecimiento queda rezagada respecto al auge de los vasos fríos, que añade volumen incremental de alto margen.
Las aperturas de tiendas de dos dígitos por cadenas como Starbucks, que integra bebidas frías de temporada, refuerzan el impulso de los vasos fríos, mientras que la demanda de vasos calientes se beneficia de las máquinas expendedoras institucionales y el tráfico de viajeros matutinos. La sensibilidad al costo mantiene las variantes de PE dominantes en ambos segmentos, aunque los restaurantes de servicio rápido multinacionales están pilotando cada vez más revestimientos de PLA para establecimientos insignia en Dubái y Doha. La interacción entre la premiumización y la regulación, por lo tanto, impulsa la complejidad de la combinación de productos dentro del mercado de vasos de papel del CCG.


Por Tipo de Pared:
La Premiumización Impulsa la Adopción de Pared DobleLos formatos de pared simple retuvieron una participación del 61,32% en 2025, sirviendo shots de espresso, tamaños pequeños de máquinas expendedoras y compradores institucionales enfocados en el costo. Sin embargo, los vasos de pared doble registraron una sólida previsión de CAGR del 4,66%, impulsada por los modelos de entrega de restaurantes de servicio rápido que requieren una temperatura de bebida sostenida durante tiempos de tránsito de 15-30 minutos. El tamaño del mercado de vasos de papel del CCG está vinculado a los vasos de pared doble, por lo que crece más rápido que la demanda general, ayudado por las cadenas que sustituyen las fundas por aislamiento integrado para reducir los costos de materiales.
La intensidad de capital de 1,5-2 millones de USD para las líneas de sellado limita a los nuevos participantes, concentrando el crecimiento de valor entre los convertidores más grandes. Las tarifas de volumen de residuos municipales en consideración en Dubái y Riad podrían moderar la adopción de pared doble, aunque los beneficios de la experiencia de marca aún superan las compensaciones de costo para los operadores premium. A medida que el cartón ligero de PM5 esté disponible, los convertidores apuntan a reducir entre un 10-15% el peso de la fibra, protegiendo los márgenes mientras cumplen con las especificaciones de aislamiento, una palanca crítica dentro del mercado de vasos de papel del CCG en evolución.
Por Capacidad:
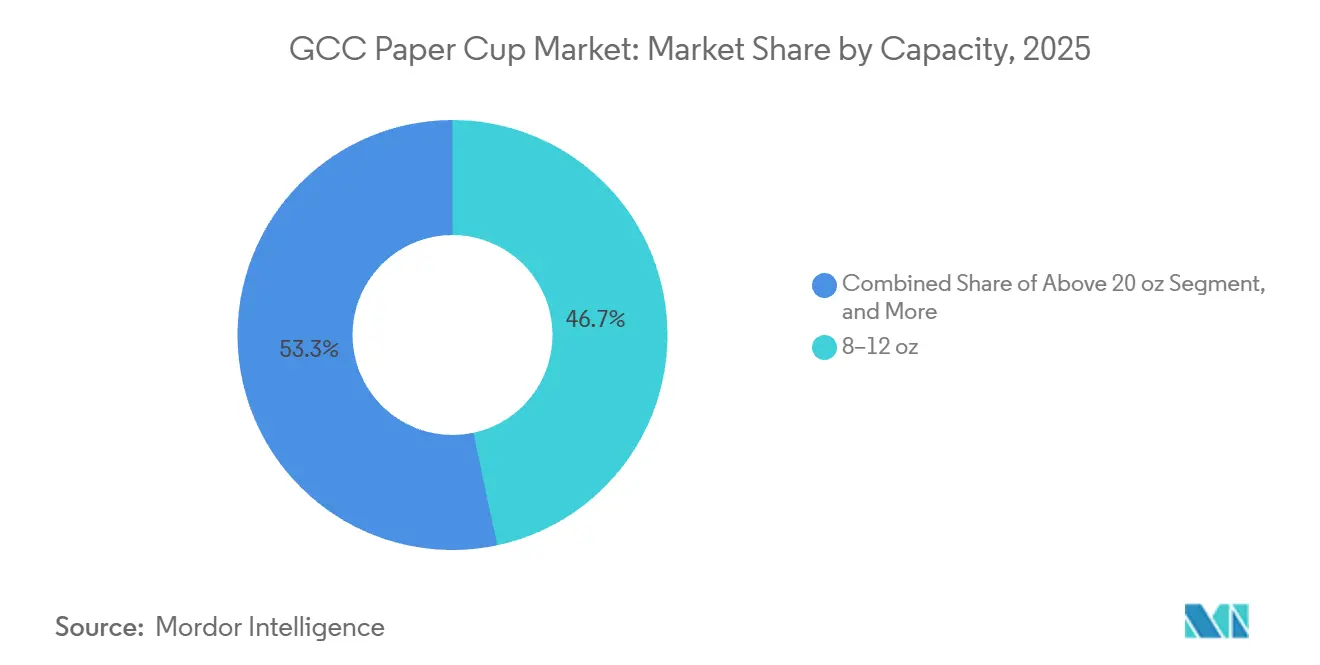
Los Formatos Grandes Superan al RestoLos vasos de 8-12 oz comandaron una participación del 46,66% en 2025, reflejando los tamaños de porción estándar de latte y cappuccino. Los formatos de más de 20 oz se están acelerando a una CAGR del 5,12%, impulsados por bebidas frías especiales en hoteles y corredores de resort donde el gasto de los huéspedes es más alto. Como resultado, el mercado de vasos de papel del CCG para capacidades jumbo crece desde una base baja y ofrece ingresos desproporcionados por cada mil unidades.
Los obstáculos técnicos como cartones más rígidos y paredes acanaladas elevan los costos unitarios en un 25-35%, pero los consumidores aceptan los precios premium asociados a las bebidas heladas grandes. Los tamaños intermedios de 13-20 oz se benefician de las ventas adicionales en menús combinados en los restaurantes de servicio rápido, mientras que los shots de menos de 7 oz tienen roles de nicho en el servicio de espresso. En conjunto, estos cambios ilustran cómo la innovación en los programas de bebidas está remodelando la demanda de capacidad dentro del mercado de vasos de papel del CCG.

Por Tipo de Revestimiento:
El PE Domina, el PLA Gana TerrenoLos revestimientos de PE aseguraron el 64,23% de la participación de mercado en 2025, impulsados por ventajas de costo del 20-30% y plazos de entrega de resina más cortos de 30-45 días. Los vasos revestidos de PLA, aunque con solo una participación de mediados de la adolescencia hoy en día, se están expandiendo a una CAGR del 4,89%, en línea con las hojas de ruta corporativas de cero emisiones netas. La participación del mercado de vasos de papel del CCG para el PLA, por lo tanto, se está ampliando más rápidamente dentro de las cuentas de restaurantes de servicio rápido y hotelería de alta gama.
La definición de exenciones de "contenido plástico" de Dubái inicialmente permitía el papel revestido de PE, pero la orientación actualizada ajusta los umbrales, favoreciendo las alternativas compostables. Las barreras a base de agua permanecen por debajo del 5% del volumen, obstaculizadas por una inversión de capital de 2-3 millones de USD por cabezal de revestimiento y ciclos de secado más lentos, aunque las innovaciones en investigación y desarrollo continúan. Los convertidores, por lo tanto, gestionan una cartera de tres niveles: PE orientado al costo, PLA orientado a la sostenibilidad y ofertas piloto a base de agua para atender las diversas prioridades de los compradores dentro del mercado de vasos de papel del CCG.
Por Aplicación:
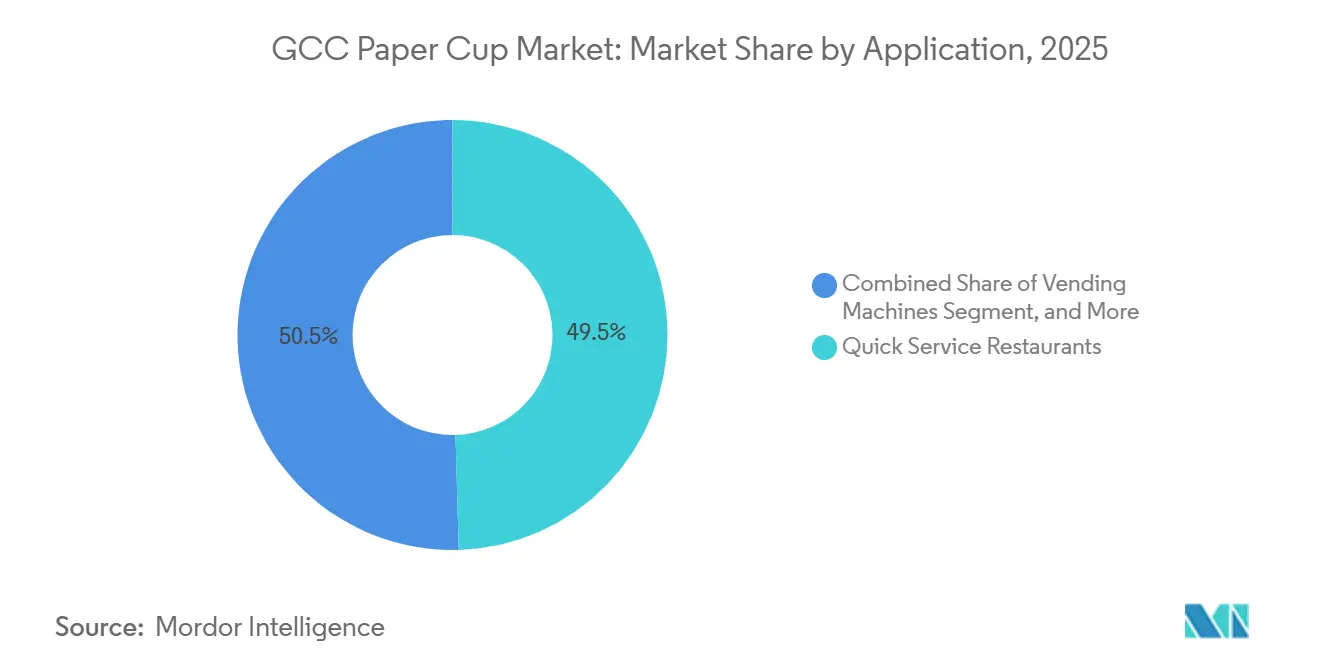
Los Restaurantes de Servicio Rápido Dominan, las Máquinas Expendedoras SurgenLos restaurantes de servicio rápido controlaron el 49,53% de los ingresos de 2025 a medida que los pedidos omnicanal impulsaron los volúmenes de vasos de un solo uso más allá de los niveles de tráfico en el local. Las máquinas expendedoras, que crecen a una CAGR del 5,34%, añaden volumen complementario en estaciones de metro y lugares de trabajo donde los quioscos inteligentes ahora dispensan bebidas personalizadas. En consecuencia, el tamaño del mercado de vasos de papel del CCG vinculado al segmento de máquinas expendedoras crece más rápido que el crecimiento general.
El catering institucional absorbe una participación de mediados de la adolescencia y se orienta hacia vasos de PE de pared simple rentables, mientras que las tiendas de conveniencia implementan barras de café de autoservicio que requieren formatos calientes de 8-12 oz y fríos de 12-16 oz. Los compradores de cadenas solicitan cada vez más SKU duales, uno de PE y uno de PLA, para alinearse con las diversas políticas de ESG entre los clientes corporativos, lo que complica la planificación de producción de los convertidores en todo el mercado de vasos de papel del CCG.
Por Canal de Ventas:
Los Distribuidores Ganan ImpulsoLos envíos B2B directos mantuvieron el 53,43% de los ingresos de 2025, reflejando contratos de grandes cuentas con restaurantes de servicio rápido y grupos hoteleros. Los distribuidores y mayoristas registran una CAGR del 4,98% al agregar pedidos de cafés independientes y franquiciados más pequeños que necesitan entrega justo a tiempo. El tamaño del mercado de vasos de papel del CCG accedido a través de canales de distribuidores, por lo tanto, crece más rápido que las ventas directas, aunque los márgenes por cartón son más bajos.
Convertidores como Hotpack Global están construyendo centros de distribución integrados en Arabia Saudita para equilibrar los plazos de pago de 60-90 días de las cuentas principales frente a los beneficios de liquidez de las cuentas por cobrar de distribuidores a 30 días. La gestión de inventario, la consultoría de sostenibilidad y los servicios de asesoría regulatoria son diferenciadores emergentes para los distribuidores, reforzando la relevancia del canal y fomentando la variedad competitiva dentro del mercado de vasos de papel del CCG.
Análisis Geográfico
Mercado de Vasos de Papel de Arabia Saudita
Arabia Saudita generó el 35,53% de la cuota del mercado de vasos de papel GCC en 2025, impulsada por 3.550 establecimientos de café de marca, un sector hotelero-restaurantero-institucional de 29.000 a 30.000 millones de USD en 2023, y megaproyectos que extienden la demanda de servicios de alimentación hacia zonas de nueva construcción. La línea de cartón para contenedores PM5, que duplica la capacidad nacional hasta 875.000 toneladas para el cuarto trimestre de 2027, posiciona al reino para pasar de importador a exportador de sustratos de grado para vasos. Los incentivos de localización integrados en la Visión 2030 consolidan aún más la fabricación nacional, ya que los convertidores buscan el estatus dentro del reino para contratos gubernamentales.
Mercado de Vasos de Papel de Catar y los Emiratos Árabes Unidos
Catar, con una previsión de CAGR del 5,02% hasta 2031, se beneficia de la infraestructura duradera de la Copa del Mundo, una base hotelera de 40.000 habitaciones y restricciones graduales al plástico que culminarán en 2027. La contratación centralizada amplifica los volúmenes directos B2B, aunque la ausencia de fábricas locales de cartón obliga a los convertidores a depender de envíos procedentes de Arabia Saudita, los Emiratos Árabes Unidos o Asia, lo que alarga las cadenas de suministro. Los Emiratos Árabes Unidos combinan un elevado número de visitantes —17,2 millones en 2023— con la prohibición de plásticos más estricta de la región, orientando a los compradores hacia productos de doble pared y revestidos con PLA que generan precios superiores.
Mercado de Vasos de Papel GCC
Kuwait, Baréin y Omán aportan cuotas menores, aunque aprovechan la replicación de cadenas de comida rápida y nichos turísticos como el circuito de Fórmula 1 de Baréin y los ecocomplejos de Omán. El calendario de aplicación rezagado de Kuwait permite estrategias de arbitraje de precios en las que los distribuidores colocan excedentes con revestimiento de polietileno procedentes de mercados con normativas más estrictas, ofreciendo a los operadores de bajo presupuesto un alivio temporal en los costes. Baréin y Omán, aunque con volúmenes reducidos, muestran un interés desproporcionado en revestimientos compostables alineados con el posicionamiento de ecoturismo, lo que indica conjuntos de oportunidades diversificadas en el mercado de vasos de papel GCC.
Panorama regulatorio
Las restricciones sobre plásticos de un solo uso son una palanca de política primordial que da forma a la demanda de vasos de papel en el CCG, con los Emiratos Árabes Unidos a la cabeza. El Decreto-Ley Federal 18-2024 de los EAU prohíbe los vasos y tapas de plástico para bebidas a partir de enero de 2026, con sanciones que pueden alcanzar los AED 200.000, lo que impulsa a los operadores de foodservice a sustituir por formatos de papel y a reforzar la calificación de proveedores para contar con inventarios conformes.
Más allá de las prohibiciones, el acceso al mercado también está influido por regímenes de cumplimiento en materia de contacto alimentario y medio ambiente. En Arabia Saudita, la Autoridad Saudita de Alimentos y Medicamentos (SFDA) aplica los requisitos de materiales en contacto con alimentos, y las vías de importación a menudo hacen referencia a marcos de conformidad como el SASO Green Label para productos elegibles. En toda la región, los compradores y las autoridades fronterizas solicitan cada vez más documentación como certificados de conformidad, declaraciones de materiales y declaraciones de ausencia de PFAS, mientras que las afirmaciones de compostabilidad para el PLA y otros revestimientos de base biológica suelen vincularse a normas como EN 13432 y ASTM D6400, que también se citan en las directrices municipales de uso en eventos (incluidos los requisitos del Municipio de Dubái para eventos al aire libre con licencia).
Análisis de la cadena de valor
La cadena de valor de los vasos de papel del CCG comienza con la pulpa y el cartón (tanto fibra virgen como recuperada), pasa al recubrimiento y los materiales barrera (comúnmente PE, y cada vez más PLA y otras alternativas), y luego a la conversión (impresión, troquelado, formación del vaso y sellado del borde o la costura), antes del embalaje secundario y la distribución hacia los canales de foodservice e institucionales. La región sigue dependiendo de las importaciones para insumos clave, incluidos fibra virgen y materiales especializados para vasos como rollos de papel recubierto de PE y cartulina marfil, lo que mantiene los plazos de entrega y la transmisión de precios sensibles a los ciclos globales de pulpa y a las condiciones de flete.
Dentro del CCG, la capacidad de conversión se concentra entre actores regionales del envasado como ENPI Group (Dubái), Gulf East Paper and Plastic Industries (Dubái), Golden Paper Cups Manufacturing Co. LLC (Ajman) y Maimoon Papers Industry LLC (Umm Al Quwain). La logística y la facilitación del comercio a través de centros como Jebel Ali respaldan la agregación, la reexportación y la reposición a clientes de QSR y hospitalidad. Las compras están migrando hacia contratos agrupados que exigen paquetes de cumplimiento integrales, incluidos informes de pruebas de ausencia de PFAS y certificados de compostabilidad cuando corresponda, y estas necesidades de documentación y trazabilidad son cada vez más parte de la selección de proveedores junto con el precio y los niveles de servicio.
Panorama Competitivo
El mercado de vasos de papel del CCG está moderadamente fragmentado, con convertidores regionales Hotpack Global, Gulf East Paper and Plastic Industries y Golden Paper Cups compitiendo contra los principales actores globales de envases Huhtamäki, Dart Container e International Paper. La megaplanta saudita de Hotpack por 1.000 millones de SAR subraya una captura de capacidad que complementa a los molinos integrados como el PM5 de Middle East Paper Company, creando sinergias en la cadena de valor desde la pulpa hasta los vasos terminados. La consolidación de las operaciones en los Emiratos Árabes Unidos de Huhtamäki en 2024 refleja la presión de la volatilidad de la pulpa y las importaciones asiáticas, ilustrando la compresión de márgenes que enfrentan los actores de escala.
El espacio en blanco se encuentra en los revestimientos compostables en el hogar y los vasos fríos de gran formato, donde participantes como Graphic Packaging aseguraron 54 millones de USD en ventas de innovación en 2024 al abordar los desafíos de condensación y rigidez. Los productores integrados con acceso a fibra recuperada disfrutan de amortiguadores de costo, lo que hace que la expansión vertical de Middle East Paper Company sea un posible disruptor si se integra hacia adelante en la conversión de vasos. Las empresas de nivel medio que carecen de economías de escala o tecnología propietaria corren el riesgo de erosión de márgenes, impulsando la consolidación continua dentro del mercado de vasos de papel del CCG.
El capital público también está remodelando el campo. El Fondo de Inversión Pública de Arabia Saudita adquirió una participación del 23,08% en Middle East Paper Company por 629,9 millones de SAR en 2024, señalando el compromiso a nivel soberano con la capacidad de envases domésticos y dando a MEPCO margen de financiamiento para acelerar las iniciativas posteriores. El cambio de Costa Coffee en los Emiratos Árabes Unidos hacia vasos de fibra de madera al 95%, logrado a través de un acuerdo de suministro plurianual con convertidores locales, ilustra cómo la adquisición de los propietarios de marcas puede asegurar ventajas competitivas para los proveedores preparados para la sostenibilidad. Mientras tanto, distribuidores como Al Shirawi Packaging están añadiendo software de gestión de inventario y garantías de entrega al día siguiente a los modelos mayoristas tradicionales, creando fosos de servicio que los convertidores más pequeños tienen dificultades para replicar.
Líderes de la Industria de Vasos de Papel del CCG
ENPI Group
Huhtamaki OYJ
Gulf East Paper & Plastic Industries LLC
Golden Paper Cups Manufacturing LLC
Maimoon Papers Industry LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vasos de Papel GCC
- ENPI Group
- Huhtamäki Oyj
- Gulf East Paper & Plastic Industries LLC
- Hotpack Global LLC
- Golden Paper Cups Manufacturing LLC
- Maimoon Papers Industry LLC
- SAQR Pack
- Arkan Manufacturing Paper Cup Company
- Saham Group
- Ultracare LLC
- Falcon Pack
- Detpak (Detmold Group)
- Ecoware Solutions FZ-LLC
- Seda International Packaging Group SpA
- Dart Container Corporation
- Graphic Packaging International LLC
- International Paper Company
- Smurfit Westrock

Oportunidades de mercado y perspectivas futuras
La sustitución impulsada por la regulación y la documentación de cumplimiento más estricta están creando espacio para proveedores que puedan implementar afirmaciones certificadas a escala. La prohibición de vasos y tapas de plástico para bebidas en los EAU, vigente a partir de enero de 2026, ya es un desencadenante concreto para una conversión más rápida de los programas de bebidas hacia el papel, mientras que la supervisión de cumplimiento en Arabia Saudita (SFDA) y los marcos de conformidad de importación, incluidos los requisitos relacionados con SASO para muchos productos, elevan el valor de los proveedores que pueden proporcionar expedientes técnicos completos, trazabilidad y documentación de ausencia de PFAS como entregables estándar.
Los cambios en la combinación de productos y canales también abren más vías de gama premium y especialización. Los QSR representaron el 49,53% de los ingresos de vasos de papel del CCG en 2025, y la expansión de cadenas de café de marca en Arabia Saudita (más de 3.550 locales en 2025, junto con despliegues de grandes cadenas internacionales) sostiene casos de uso de alto volumen para llevar que recompensan la fiabilidad operativa y los SKU diferenciados, incluidos los formatos de pared doble para entregas a domicilio y vasos fríos más grandes con mejor desempeño frente a la condensación. Al mismo tiempo, la limitada infraestructura de reciclaje de vasos y los calendarios de aplicación desiguales entre los países del CCG mantienen las oportunidades ancladas en el cumplimiento práctico, las barreras adecuadas al propósito (PE, PLA y las emergentes de base acuosa), y la resiliencia de suministro localizada, respaldada por un posicionamiento de inventario más cercano al mercado a través de distribuidores y la logística de zonas francas.
Recent Industry Developments in Mercado de Vasos de Papel GCC
- Mayo de 2026: Huhtamaki Egypt completó una actualización del sistema de refrigeración en su planta de envases flexibles de El Cairo, transicionando a un enfriador refrigerado por agua para reducir el consumo de energía. La actualización refuerza la huella de fabricación regional y el perfil de sostenibilidad en Egipto, apoyando la demanda regional de soluciones de fibra moldeada y vasos de papel.
- Mayo de 2025: Huhtamaki Egypt obtuvo la Licencia Dorada del Gabinete egipcio para establecer una planta de envases de fibra moldeada de 22.000 metros cuadrados en la Ciudad de Sadat, Menoufiya, con una inversión de EGP 1.470 millones. Esta expansión habilitada por la regulación localiza la producción para respaldar la demanda regional de portavasos y envases de fibra, reduciendo la dependencia de las importaciones.
- Enero de 2025: Huhtamaki Egypt recibió la aprobación del Gabinete egipcio para un proyecto de producción de envases de fibra moldeada, incluidas bandejas de frutas de papel y portavasos. Esto proporciona un marco respaldado por el gobierno para expandir la capacidad de envases sostenibles en la región.


Mercado de Vasos de Papel GCC Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de los vasos de papel vendidos para uso en bebidas y servicios de alimentación en los países del CCG, contabilizado en el punto en que los vasos se suministran a los canales locales para consumo comercial e institucional.
Exclusiones del alcance: excluimos los vasos de plástico, los vasos reutilizables y los equipos relacionados con vasos de papel, como las máquinas de formación y los sistemas de impresión.
Descripción general de la segmentación
- Por Tipo de Vaso
- Vaso de Papel para Bebidas Calientes
- Vaso de Papel para Bebidas Frías
- Por Tipo de Pared
- Pared Simple
- Pared Doble
- Por Capacidad
- Hasta 7 oz
- 8-12 oz
- 13-20 oz
- Más de 20 oz
- Por Tipo de Revestimiento
- Revestido con PE
- Revestido con PLA
- Barrera a Base de Agua
- Por Aplicación
- Restaurantes de Servicio Rápido
- Institucional
- Tiendas de Conveniencia y Quioscos
- Máquinas Expendedoras
- Otras Aplicaciones
- Por Canal de Ventas
- B2B Directo
- Distribuidores y Mayoristas
- Por País
- Arabia Saudita
- Emiratos Árabes Unidos
- Qatar
- Kuwait
- Resto del CCG
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la narrativa básica de oferta y demanda de los vasos de papel en el CCG y para evitar construir el modelo únicamente a partir de supuestos. Revisamos estadísticas públicas y actualizaciones de políticas que impulsan la sustitución del plástico, y luego verificamos los flujos comerciales para entender qué parte de la demanda se satisface mediante importaciones frente a la conversión local.
Las fuentes referenciadas incluyen, por ejemplo, portales de aduanas del CCG y de cada país y UN Comtrade para artículos de papel y cartón codificados con partidas HS, publicaciones de bancos centrales y estadísticas nacionales para indicadores macroeconómicos, actualizaciones de foodservice y hospitalidad de organismos oficiales de turismo, y avisos de normas o regulatorios de autoridades municipales y ambientales. También utilizamos informes anuales de empresas, presentaciones para inversores y prensa reputada para mapear las adiciones de capacidad y los comentarios sobre precios, y complementamos esto con suscripciones de pago centradas en los datos financieros de las empresas y el seguimiento de importaciones y exportaciones a nivel de envío. Las fuentes documentales mencionadas aquí son ilustrativas y no exhaustivas, y se utilizaron otras referencias para recopilar datos, validar supuestos y resolver preguntas abiertas durante el análisis.
Entrevistas y encuestas primarias
El trabajo primario se centró en convertir la visión documental en un modelo de dimensionamiento utilizable, especialmente en los casos en que los datos públicos no separan claramente los vasos de papel. Hablamos con convertidores de vasos de papel, distribuidores de envases, compradores de foodservice y partes interesadas en reciclaje y cumplimiento en todo el CCG, para poder verificar cruzadamente las divisiones de volumen, los precios promedio y los supuestos de transmisión de costos de materiales.
Los aportes de estas conversaciones nos ayudaron a validar la estacionalidad de la demanda vinculada a eventos y picos turísticos, el ritmo de aplicación de las restricciones al plástico, y la mezcla típica entre vasos calientes y fríos que determina la intensidad de materiales y los precios. Cuando los indicadores comerciales y la retroalimentación de los canales no coincidían, volvimos a poner a prueba los supuestos con contactos de seguimiento antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 17% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 21% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una construcción descendente en la que las ocasiones de consumo de bebidas en foodservice y el consumo fuera del hogar se traducen en demanda de vasos, que luego se convierte en valor utilizando bandas de precios del CCG para los formatos de vasos clave. Para mantener el modelo con base sólida, los resultados se corroboran mediante verificaciones ascendentes selectivas, como conversaciones sobre capacidad y utilización de los convertidores, verificaciones del canal de distribuidores, y el precio de venta promedio muestreado multiplicado por los volúmenes estimados para tamaños comunes.
El modelo utiliza un conjunto reducido de insumos prácticos que mueven el mercado de manera visible, incluidas las adiciones de locales de QSR y cafeterías, la estacionalidad turística y de grandes eventos que eleva la demanda para llevar, la dirección del costo del cartón y los materiales de recubrimiento que se traslada a los precios, el ritmo de las restricciones al vaso de plástico por país, y el cambio de participación entre vasos calientes y fríos que altera la economía unitaria. Cuando la visibilidad ascendente es débil para canales más pequeños, utilizamos supuestos de penetración conservadores y luego los ajustamos según la retroalimentación de los distribuidores.
Para la previsión, se utiliza el análisis de escenarios para reflejar diferentes trayectorias de aplicación y sustitución en los mercados del CCG, y estos escenarios se anclan a las expectativas recopiladas de los participantes de la industria. La previsión final se suaviza luego para evitar saltos año a año poco realistas que no estén respaldados por señales macroeconómicas o verificaciones de canal.
Validación de datos y ciclo de actualización
La validación se realiza en múltiples pasadas para que las cifras finales no dependan de un único flujo de datos. Comparamos los resultados del modelo con señales independientes, como las tendencias de importación para las categorías de vasos y cartón, los anuncios de capacidad, y la retroalimentación de compras de los compradores, y luego investigamos las grandes variaciones antes de la aprobación final.
Los valores atípicos son revisados por un segundo analista, seguido de una verificación final de consistencia en supuestos como la progresión de precios, el crecimiento de volumen y las divisiones por país. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes de política, cambios de capacidad o fluctuaciones bruscas en los precios de las materias primas. Antes de la entrega, un analista realiza una nueva pasada para que los clientes reciban la visión más reciente actualizada.
Comparación del dimensionamiento del mercado de vasos de papel del CCG de Mordor Intelligence con otras estimaciones publicadas
Las diferentes estimaciones publicadas para los vasos de papel del CCG pueden variar mucho porque el mercado puede contabilizarse en distintos puntos de la cadena y con distintos elementos incluidos. Las diferencias comunes provienen de si las cifras reflejan el consumo de vasos, los envíos de fabricación, o combinaciones más amplias de envases desechables, y de cómo se promedia el precio entre los formatos.
La principal brecha proviene de si se incluyen elementos adyacentes como tapas y recipientes de papel para alimentos, en donde Mordor Intelligence contabiliza únicamente vasos de papel y construye el valor utilizando la combinación de formatos del CCG y bandas de precios verificadas por canal, en lugar de promedios combinados de desechables.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 376,21 millones de USD (2025) | |
| Consultora Regional A | 520,00 millones de USD (2025) | A menudo amplía el alcance para incluir tapas y otros desechables de papel para foodservice, y luego aplica un precio combinado, lo que puede elevar los totales cuando se mezclan artículos de mayor precio. |
| Publicación Sectorial B | 310,00 millones de USD (2024) | Con frecuencia se basa únicamente en la visibilidad comercial y en una conversión conservadora al uso local, lo que puede pasar por alto los vasos de producción nacional y los patrones de abastecimiento de los distribuidores en los mercados del CCG. |
La dispersión en la tabla se explica principalmente por las decisiones de alcance y la forma en que se construye el valor a partir del volumen y el precio. Al mantener los elementos contabilizados limitados a los vasos de papel y poner a prueba el valor mediante precios de canal junto con señales comerciales y de capacidad, podemos ofrecer un total transparente que resulta más fácil de actualizar de manera consistente año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de vasos de papel del CCG en 2026?
El tamaño del mercado de vasos de papel del CCG es de 389,16 millones de USD en 2026 y se proyecta que alcance los 469,72 millones de USD para 2031.
¿Qué país genera la mayor demanda de vasos de papel en el Golfo?
Arabia Saudita lidera con el 35,53% de la participación de mercado en 2025 gracias a su amplia red de restaurantes de servicio rápido y el crecimiento hotelero.
¿Qué segmento está creciendo más rápido dentro del mercado?
Los vasos de papel para máquinas expendedoras registran la CAGR más alta del 5,34% hasta 2031, reflejando el despliegue de quioscos inteligentes.
¿Cómo afectarán las prohibiciones de plásticos de un solo uso a los revestimientos de vasos?
Las regulaciones están impulsando a los compradores desde los vasos revestidos de PE hacia los vasos revestidos de PLA y otros revestimientos compostables, especialmente en los Emiratos Árabes Unidos y Qatar.
¿Están ganando popularidad los vasos de pared doble?
Sí, los vasos de pared doble muestran una CAGR del 4,66% a medida que los canales de entrega y para llevar priorizan la retención de calor sin fundas.
¿Cuál es el principal desafío para los convertidores en el CCG?
Los precios volátiles de la pulpa y la infraestructura de reciclaje limitada comprimen los márgenes y complican los compromisos de sostenibilidad.
Última actualización de la página el:



