
GCC-Papierbecher-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 376.21 Millionen US-Dollar |
| Marktgröße (2026) | 389.16 Millionen US-Dollar |
| Marktgröße (2031) | 469.72 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.83 % |
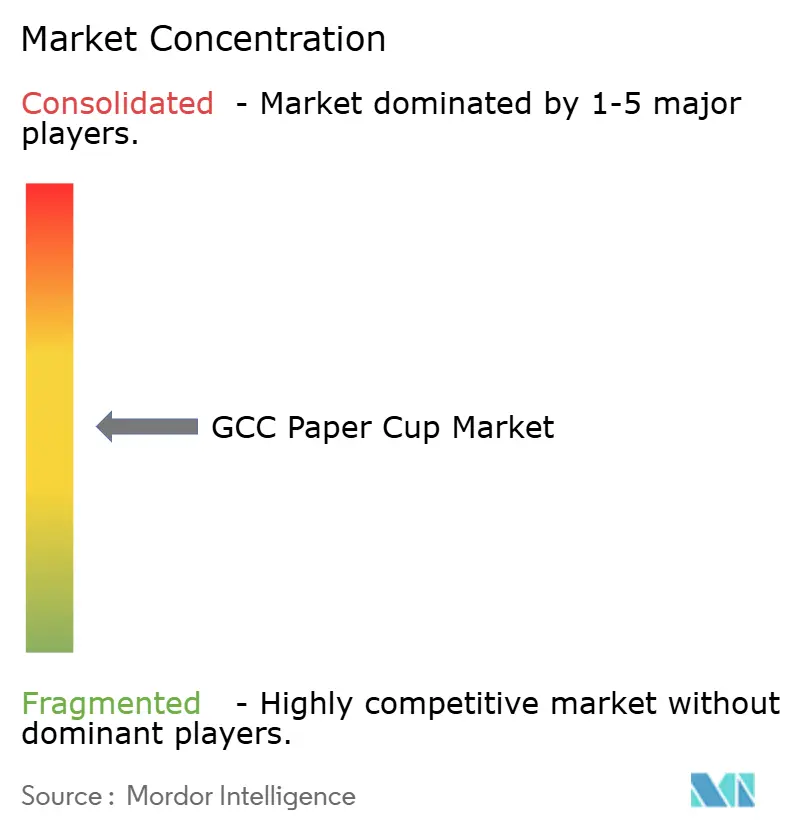
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC-Papierbecher-Marktanalyse von Mordor Intelligence
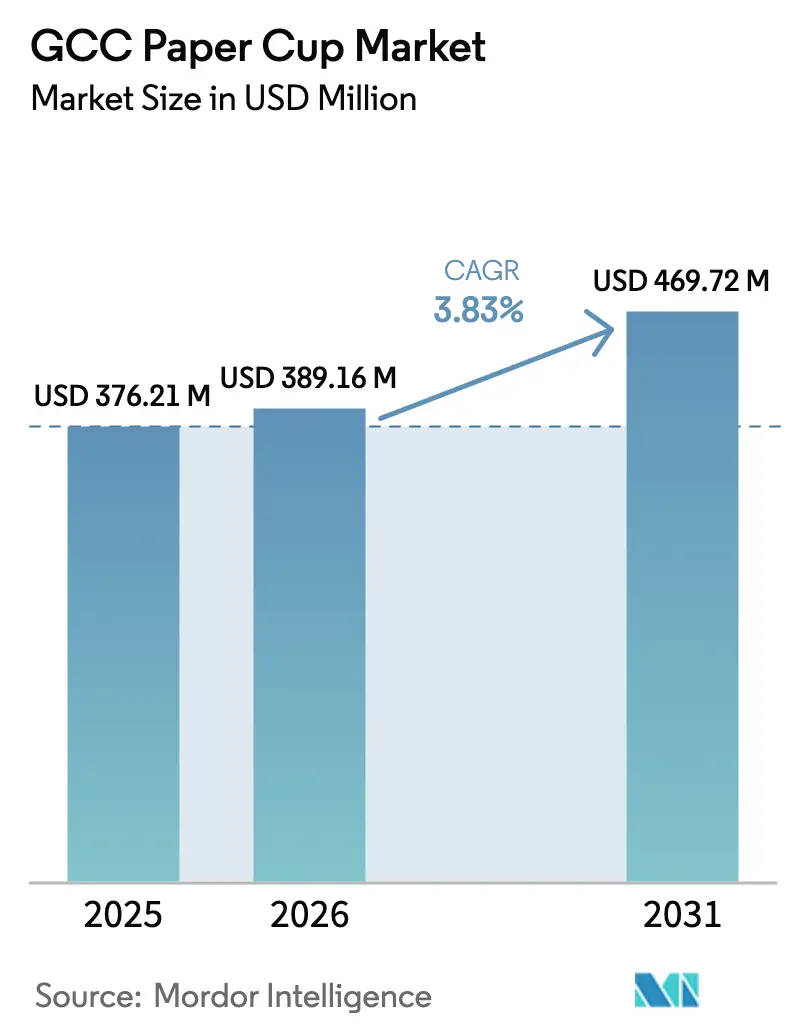
Die Größe des GCC-Papierbecher-Marktes wird voraussichtlich von USD 376,21 Millionen im Jahr 2025 und USD 389,16 Millionen im Jahr 2026 auf USD 469,72 Millionen bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 3,83 % verzeichnen. Verbindliche Verbote von Einwegkunststoffen, insbesondere das Verbot der VAE vom Januar 2026 für Kunststoffgetränkebecher und -deckel, beschleunigen die Substitution zugunsten von Papierformaten, trotz Stückkosten-Aufschlägen von 15–25 % für polyethylenbeschichtete (PE) Becher. Die Expansion von Schnellrestaurants (QSR), angeführt von Starbucks' Plan, 500 neue Filialen im Nahen Osten zu eröffnen, sowie das jährliche Wachstum von 18,5 % bei Markenkaffeefilialen in Saudi-Arabien, verstärken die Grundnachfrage, da Außer-Haus-Getränke den Kundenmix dominieren. Verarbeiter reagieren darauf, indem sie die Versorgung mit leichtem Karton aus neuen Linien wie der PM5 der Middle East Paper Company sichern, doch kurzfristige Kapazitätslücken treiben die Importmengen in die Höhe und verlängern die Auftragsvorlaufzeiten. Gleichzeitig belasten Zellstoffpreisschwankungen – von einem Erzeugerpreisindex-Höchststand von 187 im April 2025 auf 119 im August 2025 – die Margen der Verarbeiter, während Käufer die Rückgänge am Spotmarkt nutzen, um Preisnachlässe zu fordern.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung führten Schnellrestaurants mit einem Anteil von 49,53 % am GCC-Papierbecher-Markt im Jahr 2025, während Verkaufsautomaten mit einem CAGR von 5,34 % bis 2031 das stärkste Wachstum verzeichneten.
- Nach Bechertyp dominierten Heißgetränkeformate den GCC-Papierbecher-Markt mit einem Anteil von 57,43 % im Jahr 2025, während Kaltgetränkebecher mit einem CAGR von 4,32 % bis 2031 wachsen.
- Nach Beschichtungstyp entfielen auf PE-Varianten 64,23 % des Marktanteils im Jahr 2025, während PLA-beschichtete Becher einen CAGR von 4,89 % bis 2031 verzeichneten.
- Nach Wandtyp hielten einwandige Designs 61,32 % des GCC-Papierbecher-Marktanteils im Jahr 2025; doppelwandige Versionen entwickeln sich mit einem CAGR von 4,66 %.
- Nach Kapazität eroberten 8–12-oz-Becher 46,66 % des Marktanteils im Jahr 2025, und Becher über 20 oz sind mit einem CAGR von 5,12 % das am schnellsten wachsende Segment.
- Nach Vertriebskanal kontrollierte das direkte B2B-Geschäft 53,43 % des Marktanteils im Jahr 2025, doch Händler- und Großhändlerwege expandieren mit einem CAGR von 4,98 %.
- Nach Land hielt Saudi-Arabien 35,53 % des Umsatzes im Jahr 2025, und Katar wird voraussichtlich bis 2031 mit einem CAGR von 5,02 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Getränken zum Mitnehmen | +0.9% | Saudi-Arabien, VAE, Katar | Mittelfristig (2–4 Jahre) |
| Wachstum von Schnellrestaurantketten | +1.1% | Saudi-Arabien, VAE, Kuwait | Mittelfristig (2–4 Jahre) |
| Verbindliche Vorschriften zu Einwegkunststoffen im GCC | +1.3% | VAE (sofortig), Saudi-Arabien, Katar | Kurzfristig (≤ 2 Jahre) |
| Ereignisgetriebener Tourismus steigert das Gastronomieaufkommen | +0.6% | Katar, VAE, Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Aufkommende Nachfrage nach heimkompostierbaren Barrierebeschichtungen | +0.4% | VAE, Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Lokalisierungsanreize für nachhaltige Verpackungsproduktion | +0.7% | Saudi-Arabien, VAE | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von Schnellrestaurantketten
Saudi-Arabien beherbergte im Jahr 2025 mehr als 3.550 Markenkaffeefilialen und eröffnet weiterhin landesweit neue Standorte, während Starbucks plant, 500 weitere Einheiten im Nahen Osten zu eröffnen, was einen starken Volumenmotor für Einwegbecher schafft. Dunkin' betreibt bereits mehr als 600 Filialen in Saudi-Arabien, und der Franchisenehmer Alamar Foods meldete 2024 einen digitalen Umsatzanteil von 64 %, was darauf hindeutet, dass Außer-Haus-Getränke integraler Bestandteil des Omnichannel-Wachstums sind. Die Dichte steigt in Riad, Dschidda und Dubai, doch auch kleinere Städte wie Dammam und Schardscha ziehen Ketten an und verbreitern den adressierbaren Markt. Diese Expansion der Standorte treibt die absolute Bechernachfrage an und veranlasst Ketten, auf Premium-Doppelwand- oder Großkapazitätsformate zu setzen, um das Gästeerlebnis zu differenzieren. Zusammen heben diese Dynamiken den Grundverbrauch an und bilden eine strukturelle Wachstumssäule für den GCC-Papierbecher-Markt.
Verbindliche Vorschriften zu Einwegkunststoffen im GCC
Das Bundesgesetz-Dekret 18-2024 in den VAE verbietet Kunststoffgetränkebecher und -deckel mit Wirkung ab Januar 2026, mit Bußgeldern von bis zu AED 200.000 bei Nichteinhaltung, was eine sofortige Materialsubstitution erzwingt. Die Gemeinde Dubai spiegelt die Bundesregel wider, und die Grüne Initiative Saudi-Arabiens zielt ebenfalls auf die Umleitung von Deponieabfällen ab, was Gastronomiebetreiber dazu veranlasst, die Einführung von Papier zu beschleunigen. Katars stufenweise Beschränkungen werden in einem Verbot im Jahr 2027 gipfeln und den Block auf Papier als faktische Alternative ausrichten. Diese Vorschriften verkürzen Entscheidungszyklen und treiben die Spotpreise für konforme Bestände um 20–30 % in die Höhe, wenn knappes Angebot auf Last-Minute-Beschaffung trifft. Uneinheitliche Zeitpläne schaffen auch regionale Arbitragemöglichkeiten, da überschüssige PE-beschichtete Bestände nach Bahrain und Kuwait fließen, wo die Durchsetzung hinterherhinkt.
Ereignisgetriebener Tourismus steigert das Gastronomieaufkommen
Dubai begrüßte 2023 17,2 Millionen Besucher, und die GCC-Hotelpipeline fügt bis 2030 392.000 Zimmer hinzu, davon 320.000 allein in Saudi-Arabien, um Megaprojekte wie NEOM und den Roten-Meer-Korridor zu bedienen. Das Erbe der Fußballweltmeisterschaft in Katar erhält mehr als 40.000 Hotelzimmer aufrecht und hält die Auslastung bis 2025 über 70 %. Veranstaltungskalender mit Formel 1, Einkaufsfestivals und globalen Handelsmessen erzeugen Nachfragespitzen, die Hotels und Caterer dazu zwingen, ihre Sicherheitsbestände zu verdoppeln, was zu höheren Papierbecher-Abrufen führt. Großkapazitäts-Kaltbecher über 20 oz, die für Premium-Eisgetränke benötigt werden, sind folglich das am schnellsten wachsende Größensegment. Tourismusbezogene Getränkeprogramme stärken daher sowohl das Volumen als auch die Produktmix-Upgrades im gesamten GCC-Papierbecher-Markt.
Aufkommende Nachfrage nach heimkompostierbaren Barrierebeschichtungen
Multinationale Schnellrestaurants mit Netto-Null-Verpflichtungen erproben PLA-beschichtete oder biobasierte Auskleidungen, die den EN-13432-Standards entsprechen, wie etwa BASF's ecovio PS 1606, obwohl diese Varianten Preisaufschläge von 25–35 % aufweisen.[1]BASF-Produktteam, "ecovio® Kompostierbare Kunststoffe," basf.com Akademische Studien zeigen, dass mit Borsäure vernetzter Polyvinylalkohol Sauerstoffdurchlässigkeitsraten erreicht, die mit denen von PE vergleichbar sind, und damit auf zukünftige fossilfreie Wege hinweisen. Die PLA-Harzversorgung verknappt sich, Vorlaufzeiten betragen 90–120 Tage gegenüber 30–45 Tagen für PE, doch Verarbeiter mit multinationalen Kunden akzeptieren die Logistikbelastung, um langfristige Marktanteile zu sichern. Obwohl industrielles Kompostieren selten ist, schreiben Unternehmens-Nachhaltigkeitsabteilungen zunehmend kompostierbare Auskleidungen in Erwartung einer künftigen Sammelinfrastruktur vor, was frühen Akteuren einen strategischen Vorteil verschafft.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Zellstoffpreise belasten die Margen | -0.8% | GCC-weit | Kurzfristig (≤ 2 Jahre) |
| Begrenzte regionale Recyclinginfrastruktur | -0.5% | Saudi-Arabien, VAE, Kuwait | Mittelfristig (2–4 Jahre) |
| Verbraucherwahrnehmung von Papier als „nicht vollständig umweltfreundlich” | -0.3% | VAE, Katar | Langfristig (≥ 4 Jahre) |
| Hohe anfängliche Investitionskosten für barrierebeschichtete Becherlinien | -0.4% | GCC-Verarbeiterbasis | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Zellstoffpreise belasten die Margen
Der Zellstoff-Erzeugerpreisindex fiel innerhalb von vier Monaten im Jahr 2025 um 36 %, was Verarbeiter, die zum Höchststand abgesichert hatten, daran hinderte, Kosten weiterzugeben, während andere ohne Absicherung früher unter Liquiditätsdruck gerieten.[2]Gouverneursrat, "Erzeugerpreisindex – Zellstoff," fred.stlouisfed.org GCC-Verarbeiter importieren 80–90 % des Frischzellstoffs, sodass Währungsschwankungen und Frachtpreisanstiege die Margenrisiken verstärken. Middle East Paper Company nutzt Altfasereinsatzstoffe und gewinnt dadurch Kostenpuffer, was integrierte Akteure gegenüber Verarbeitern begünstigt, die auf Spotzellstoff angewiesen sind. Schnelle Preisbewegungen schrecken auch Investitionsausgaben ab, da Kreditgeber Kreditlinien straffen, wenn die Betriebskapitalvolatilität steigt. Der Nettoeffekt ist eine Belastung der kurzfristigen Rentabilität, die die für Technologie-Upgrades im GCC-Papierbecher-Markt verfügbaren Mittel begrenzt.
Begrenzte regionale Recyclinginfrastruktur
Nur eine VAE-Anlage verarbeitet jährlich 10.000 Tonnen Getränkekarton und PE-beschichteten Papierabfall, was weniger als 2 % der nationalen Papier- und Kartonentsorgung ausmacht. Saudi-Arabien und Katar verfügen nicht über spezialisierte Bechersortierlinien, was bedeutet, dass die meisten gebrauchten Becher auf Deponien landen, was Umweltansprüche untergräbt und das Reputationsrisiko für Marken erhöht. Entwürfe für Regeln zur erweiterten Herstellerverantwortung in den VAE könnten Sammelkosten auf Verarbeiter verlagern und die Einstandspreise nach Inkrafttreten um 5–10 % erhöhen.[3]VAE-Ministerium für Klimawandel und Umwelt, "Bundesgesetz über Abfallwirtschaft," moccae.gov.ae Das Fehlen von Kompostiernetzwerken macht PLA-ausgekleidete Becher faktisch nicht recycelbar und erschwert Nachhaltigkeitsaussagen weiter. Diese Infrastrukturlücke dämpft das Nachfragewachstum, insbesondere bei umweltbewussten Verbrauchern in den VAE und Katar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bechertyp:
Beschleunigter Wandel hin zu KaltgetränkeformatenHeißgetränkebecher eroberten 57,43 % des GCC-Papierbecher-Marktanteils im Jahr 2025, gebunden an espressozentrierte Getränkemenüs, während Kaltgetränkebecher mit einem schnelleren CAGR von 4,32 % wachsen, da Eiskaffee und Bubble Tea die unter-35-jährige Bevölkerung der Region ansprechen. Kaltanwendungen erfordern eine verbesserte Kondensationsbeständigkeit, was Verarbeiter dazu veranlasst, in Doppelbeschichtungsanlagen zu investieren, die sowohl PE- als auch PLA-Läufe verarbeiten können. Der GCC-Papierbecher-Markt für Heißgetränkebecher wird voraussichtlich stetig wachsen, doch seine Wachstumsrate bleibt hinter dem Kaltgetränkebecher-Anstieg zurück, der inkrementelles hochmargiges Volumen hinzufügt.
Zweistellige Filialeröffnungen durch Ketten wie Starbucks, die saisonale Kaltgetränke integrieren, stärken den Schwung bei Kaltgetränkebechern, während die Nachfrage nach Heißgetränkebechern von institutionellen Verkaufsautomaten und dem morgendlichen Pendlerverkehr profitiert. Kostensensitivität hält PE-Varianten in beiden Segmenten dominant, obwohl multinationale Schnellrestaurants zunehmend PLA-Beschichtungen für Flaggschiff-Filialen in Dubai und Doha erproben. Das Zusammenspiel von Premiumisierung und Regulierung treibt daher die Produktmix-Komplexität im GCC-Papierbecher-Markt voran.


Nach Wandtyp:
Premiumisierung treibt die Einführung von Doppelwandbechern voranEinwandige Formate hielten 2025 einen Anteil von 61,32 %, bedienen Espresso-Shots, kleine Verkaufsautomatengrößen und kostenbewusste institutionelle Käufer. Doppelwandige Becher verzeichneten jedoch eine robuste CAGR-Prognose von 4,66 %, angetrieben durch QSR-Liefermodelle, die eine anhaltende Getränketemperatur während 15–30-minütiger Transportzeiten erfordern. Die Größe des GCC-Papierbecher-Marktes ist an Doppelwandbecher gebunden und wächst daher schneller als die Gesamtnachfrage, unterstützt durch Ketten, die Hüllen durch integrierte Isolierung ersetzen, um Materialkosten zu senken.
Die Kapitalintensität von USD 1,5–2 Millionen für Versiegelungslinien begrenzt den Markteintritt neuer Akteure und konzentriert das Wertwachstum bei größeren Verarbeitern. Kommunale Abfallvolumengebühren, die in Dubai und Riad erwogen werden, könnten die Doppelwandbecher-Nachfrage dämpfen, doch die Vorteile für das Markenerlebnis überwiegen für Premium-Betreiber noch immer die Kostenkompromisse. Da leichter Karton von PM5 verfügbar wird, streben Verarbeiter an, 10–15 % des Fasergewichts einzusparen, um Margen zu schützen und gleichzeitig Isolierungsspezifikationen zu erfüllen – ein entscheidender Hebel im sich entwickelnden GCC-Papierbecher-Markt.
Nach Kapazität:
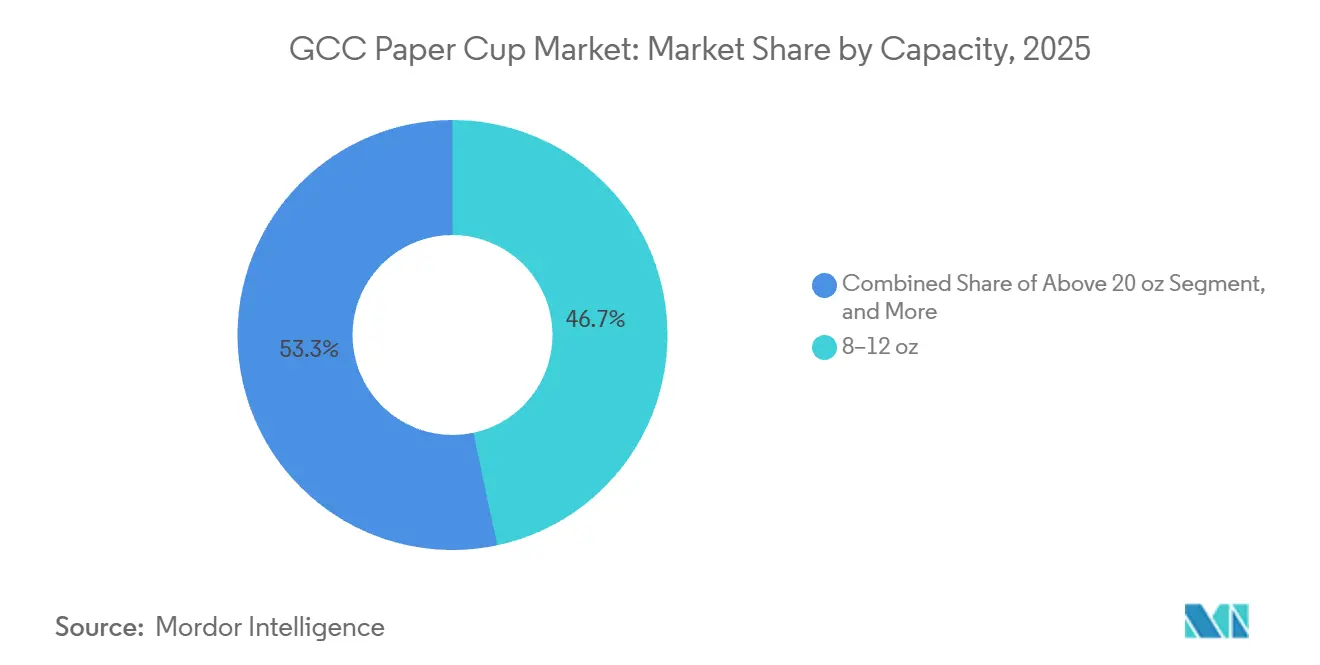
Großformate übertreffenBecher von 8–12 oz beherrschten 2025 mit einem Anteil von 46,66 % den Markt, was den Standard-Latte- und Cappuccino-Portionsgrößen entspricht. Formate über 20 oz beschleunigen sich mit einem CAGR von 5,12 %, angetrieben durch Spezialitäts-Kaltgetränke in Hotels und Resortkorridoren, wo die Gästeausgaben am höchsten sind. Infolgedessen wächst der GCC-Papierbecher-Markt für Jumbo-Kapazitäten von einer niedrigen Basis aus und liefert überproportionale Einnahmen pro tausend Einheiten.
Technische Hürden wie steifere Kartons und gerippte Wände erhöhen die Stückkosten um 25–35 %, doch Verbraucher akzeptieren die Premiumpreise für große Eisgetränke. Mittlere 13–20-oz-Größen profitieren von Menü-Upsells bei Schnellrestaurants, während Sub-7-oz-Shots Nischenrollen im Espresso-Service einnehmen. Insgesamt veranschaulichen diese Verschiebungen, wie Getränkeprogramm-Innovationen die Kapazitätsnachfrage im GCC-Papierbecher-Markt umgestalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Beschichtungstyp:
PE dominiert, PLA gewinnt an BedeutungPE-Auskleidungen sicherten sich 2025 einen Marktanteil von 64,23 %, gestützt durch Kostenvorteile von 20–30 % und kürzere Harz-Vorlaufzeiten von 30–45 Tagen. PLA-beschichtete Becher, obwohl heute nur mit einem mittleren Teenager-Anteil, expandieren mit einem CAGR von 4,89 %, im Einklang mit unternehmensweiten Netto-Null-Fahrplänen. Der GCC-Papierbecher-Marktanteil für PLA weitet sich daher am schnellsten innerhalb von gehobenen QSR- und Gastgewerbekonten aus.
Dubais Definition von Ausnahmen für „Kunststoffgehalt” erlaubte zunächst PE-ausgekleidetes Papier, doch aktualisierte Leitlinien verschärfen die Schwellenwerte zugunsten kompostierbarer Alternativen. Wasserbasierte Barrieren bleiben unter 5 % Volumen, behindert durch Investitionskosten von USD 2–3 Millionen pro Beschichtungskopf und langsamere Trocknungszyklen, doch Forschungs- und Entwicklungsdurchbrüche setzen sich fort. Verarbeiter verwalten daher ein dreistufiges Portfolio – kostengeführtes PE, nachhaltigkeitsgeführtes PLA und pilotierte wasserbasierte Angebote – um divergierende Käuferprioritäten im GCC-Papierbecher-Markt zu bedienen.
Nach Anwendung:
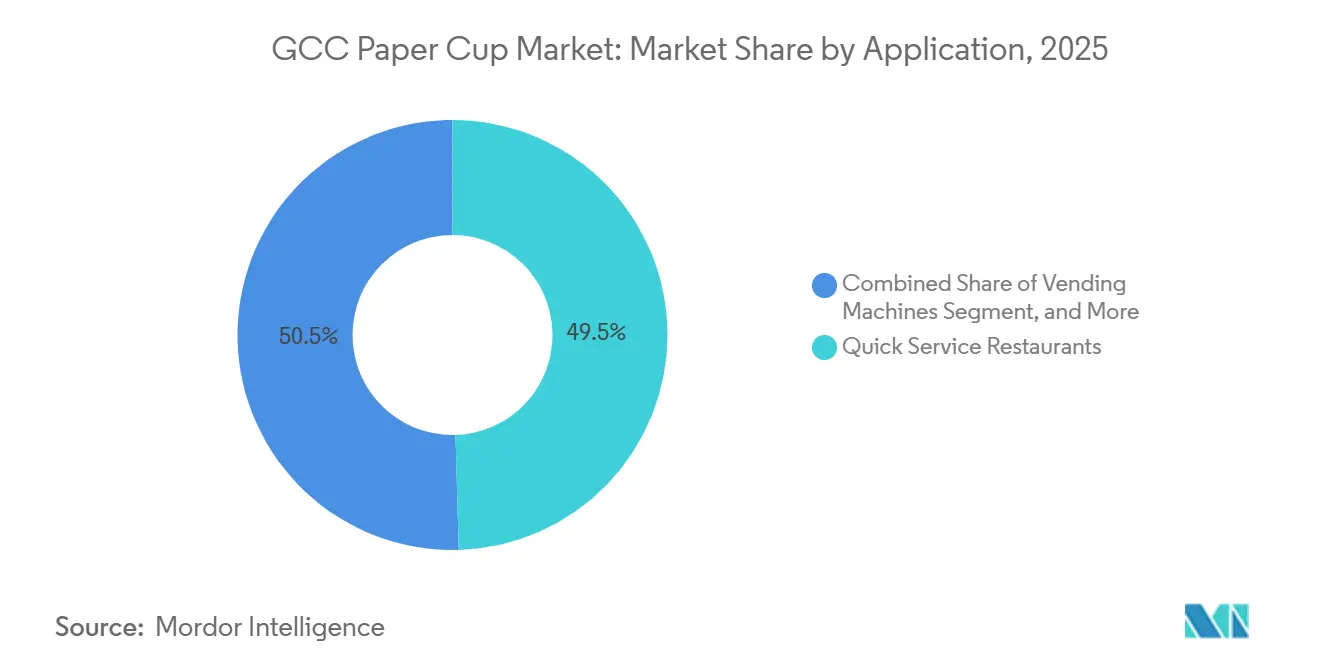
Schnellrestaurants dominieren, Verkaufsautomaten boomenSchnellrestaurants kontrollierten 49,53 % des Umsatzes im Jahr 2025, da Omnichannel-Bestellungen die Einwegbechervolumina über das Niveau des Vor-Ort-Verkehrs hinaus trieben. Verkaufsautomaten, die mit einem CAGR von 5,34 % wachsen, fügen komplementäres Volumen in U-Bahn-Stationen und Arbeitsplätzen hinzu, wo intelligente Kioske nun individualisierte Getränke ausgeben. Folglich wächst die Größe des GCC-Papierbecher-Marktes im Zusammenhang mit dem Verkaufsautomaten-Segment schneller als das Gesamtwachstum.
Institutionelle Gastronomie absorbiert einen mittleren Teenager-Anteil und tendiert zu kosteneffizienten einwandigen PE-Bechern, während Convenience-Stores Selbstbedienungs-Kaffeebars einrichten, die 8–12-oz-Heißgetränke- und 12–16-oz-Kaltgetränkeformate erfordern. Kettenkäufer fordern zunehmend duale SKUs – eine PE und eine PLA –, um unterschiedliche ESG-Richtlinien bei Unternehmenskunden zu erfüllen, was die Produktionsplanung der Verarbeiter im GCC-Papierbecher-Markt erschwert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Händler gewinnen an DynamikDirekte B2B-Lieferungen hielten 53,43 % des Umsatzes im Jahr 2025, was Großkundenverträge mit Schnellrestaurants und Hotelgruppen widerspiegelt. Händler und Großhändler verzeichnen einen CAGR von 4,98 %, indem sie Bestellungen von unabhängigen Cafés und kleineren Franchisenehmern bündeln, die Just-in-time-Lieferung benötigen. Die über Händlerkanäle zugängliche Größe des GCC-Papierbecher-Marktes wächst daher schneller als der Direktvertrieb, obwohl die Margen pro Karton niedriger sind.
Verarbeiter wie Hotpack Global bauen integrierte Vertriebszentren in Saudi-Arabien auf, um 60–90-tägige Zahlungsziele von Großkunden gegen die Liquiditätsvorteile von 30-tägigen Händlerforderungen auszubalancieren. Bestandsmanagement, Nachhaltigkeitsberatung und regulatorische Beratungsdienstleistungen entwickeln sich zu Differenzierungsmerkmalen für Händler, stärken die Kanalrelevanz und fördern den Wettbewerbsvielfalt im GCC-Papierbecher-Markt.
Geografische Analyse
Saudi-Arabien Papierbecher-Markt
Saudi-Arabien erzielte im Jahr 2025 einen Marktanteil von 35,53 % am GCC-Papierbecher-Markt, gestützt durch 3.550 Marken-Kaffeegeschäfte, einen Hotel-Restaurant-Institutionen-Sektor im Wert von 29–30 Milliarden USD im Jahr 2023 sowie Megaprojekte, die die Nachfrage im Foodservice-Bereich auf neue Erschließungsgebiete ausdehnen. Die PM5-Wellpappenkarton-Linie, die die nationale Kapazität bis Q4 2027 auf 875.000 Tonnen verdoppelt, positioniert das Königreich für den Wandel vom Importeur zum Exporteur von bechergeeignetem Substrat. Lokalisierungsanreize im Rahmen von Vision 2030 stärken zusätzlich die heimische Fertigung, da Verarbeiter einen In-Kingdom-Status für staatliche Aufträge anstreben.
Katar und Vereinigte Arabische Emirate Papierbecher-Markt
Katar, dem bis 2031 ein CAGR von 5,02 % prognostiziert wird, profitiert von der dauerhaften Fußball-WM-Infrastruktur, einer Hotelbasis von 40.000 Zimmern sowie schrittweisen Kunststoffbeschränkungen, die 2027 ihren Höhepunkt erreichen. Zentralisierte Beschaffung verstärkt die direkten B2B-Volumina, obwohl das Fehlen lokaler Kartonwerke bedeutet, dass Verarbeiter auf Lieferungen aus Saudi-Arabien, den VAE oder Asien angewiesen sind, was die Lieferketten verlängert. Die VAE verbinden hohe Besucherzahlen – 17,2 Millionen im Jahr 2023 – mit dem strengsten Kunststoffverbot der Region und lenken Käufer in Richtung Doppelwand- und PLA-beschichteter Produkte, die Premiumpreise erzielen.
GCC Papierbecher-Markt
Kuwait, Bahrain und Oman tragen kleinere Anteile bei, nutzen jedoch die Replikation von Schnellrestaurantketten und Tourismus-Nischen wie Bahrains Formel-1-Strecke und Omans Öko-Resorts. Kuwaits verzögerter Durchsetzungszeitplan ermöglicht Preisarbitrage-Strategien, bei denen Händler PE-beschichtete Überschüsse aus strengeren Märkten absetzen und Budgetbetreibern vorübergehende Kosteneinsparungen verschaffen. Bahrain und Oman zeigen trotz geringer Volumina ein überproportionales Interesse an kompostierbaren Beschichtungen, die mit der Öko-Tourismus-Positionierung übereinstimmen, was auf diversifizierte Chancen im GCC-Papierbecher-Markt hindeutet.
Regulatorisches Umfeld
Einwegplastikbeschränkungen sind ein zentraler politischer Hebel, der die Nachfrage nach Papierbechern im GCC prägt, wobei die VAE führend sind. Das VAE-Bundesdekretgesetz 18-2024 verbietet Plastikbecher und -deckel für Getränke ab Januar 2026, mit Strafen von bis zu 200.000 AED, was Foodservice-Betreiber dazu bewegt, auf Papierformate umzusteigen und die Lieferantenqualifizierung für konforme Bestände zu verschärfen.
Über Verbote hinaus wird der Marktzugang auch durch Vorschriften zu Lebensmittelkontakt und Umweltkonformität beeinflusst. In Saudi-Arabien setzt die Saudi Food and Drug Authority (SFDA) Anforderungen an Lebensmittelkontaktmaterialien durch, und Importwege verweisen häufig auf Konformitätsrahmenwerke wie SASO Green Label für berechtigte Produkte. In der gesamten Region verlangen Käufer und Grenzbehörden zunehmend Dokumente wie Konformitätszertifikate, Materialerklärungen und PFAS-freie Erklärungen, während Kompostierbarkeitsangaben für PLA und andere biobasierte Beschichtungen häufig an Normen wie EN 13432 und ASTM D6400 gebunden sind, die auch in kommunalen Richtlinien für Veranstaltungsnutzung zitiert werden (einschließlich der Anforderungen der Stadtverwaltung Dubai für lizenzierte Outdoor-Veranstaltungen).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Papierbecher im GCC beginnt mit Zellstoff und Papierkarton (sowohl aus Frischfaser als auch aus Altpapier), geht dann in Beschichtungs- und Barrierematerialien über (üblicherweise PE, zunehmend auch PLA und andere Alternativen) und weiter in die Weiterverarbeitung (Druck, Stanzen, Becherformung sowie Rand- oder Nahtversiegelung), bevor sie über Sekundärverpackung und Distribution in Foodservice- und institutionelle Kanäle gelangt. Die Region ist weiterhin auf Importe für wichtige Vorprodukte angewiesen, darunter Frischfaser und spezialisiertes Becherkarton wie PE-beschichtete Papierrollen und Elfenbeinkarton, was die Vorlaufzeiten und die Preisweitergabe empfindlich gegenüber globalen Zellstoffzyklen und Frachtbedingungen macht.
Innerhalb des GCC konzentriert sich die Weiterverarbeitungskapazität auf regionale Verpackungsunternehmen wie ENPI Group (Dubai), Gulf East Paper and Plastic Industries (Dubai), Golden Paper Cups Manufacturing Co. LLC (Ajman) und Maimoon Papers Industry LLC (Umm Al Quwain). Logistik und Handelserleichterung über Drehkreuze wie Jebel Ali unterstützen Bündelung, Re-Export und Nachbelieferung von QSR- und Hospitality-Kunden. Die Beschaffung verschiebt sich hin zu Bündelverträgen, die vollständige Compliance-Pakete erfordern, einschließlich PFAS-freier Prüfberichte und Kompostierbarkeitszertifikate, wo anwendbar, und diese Dokumentations- und Rückverfolgbarkeitsanforderungen sind zunehmend Bestandteil der Lieferantenauswahl neben Preis und Servicelevel.
Wettbewerbslandschaft
Der GCC-Papierbecher-Markt ist mäßig fragmentiert, wobei regionale Verarbeiter Hotpack Global, Gulf East Paper and Plastic Industries und Golden Paper Cups gegen globale Verpackungskonzerne Huhtamäki, Dart Container und International Paper konkurrieren. Hotpacks SAR-1-Milliarden-Megawerk in Saudi-Arabien unterstreicht einen Kapazitätswettlauf, der integrierte Mühlen wie die PM5 der Middle East Paper Company ergänzt und Wertschöpfungskettensynergien vom Zellstoff bis zum fertigen Becher schafft. Huhtamäkis Konsolidierung der VAE-Aktivitäten im Jahr 2024 spiegelt den Druck durch Zellstoffvolatilität und asiatische Importe wider und veranschaulicht den Margendruck für skalierte Akteure.
Weißer Raum liegt bei heimkompostierbaren Beschichtungen und Großformat-Kaltbechern, wo Einsteiger wie Graphic Packaging 2024 USD 54 Millionen Innovationsumsatz erzielten, indem sie Kondensations- und Steifigkeitsherausforderungen angingen. Integrierte Produzenten mit Zugang zu Altfasern genießen Kostenpuffer, was die vertikale Expansion der Middle East Paper Company zu einem potenziellen Disruptor macht, wenn sie in die Becherverarbeitung vorwärts integriert. Mittelständische Unternehmen ohne Skaleneffekte oder proprietäre Technologie riskieren Margenerosion, was die laufende Konsolidierung im GCC-Papierbecher-Markt vorantreibt.
Öffentliches Kapital gestaltet das Feld ebenfalls um. Der Public Investment Fund Saudi-Arabiens erwarb 2024 einen Anteil von 23,08 % an der Middle East Paper Company für SAR 629,9 Millionen, was ein staatliches Engagement für inländische Verpackungskapazitäten signalisiert und MEPCO finanziellen Spielraum gibt, um nachgelagerte Vorhaben zu beschleunigen. Costa Coffee VAEs Umstieg auf 95 % Holzfaserbecher, der durch eine mehrjährige Liefervereinbarung mit lokalen Verarbeitern erreicht wurde, veranschaulicht, wie die Beschaffung durch Markeninhaber Wettbewerbsvorteile für nachhaltigkeitsbereite Lieferanten sichern kann. Unterdessen schichten Händler wie Al Shirawi Packaging Bestandsverwaltungssoftware und Nächste-Tag-Liefergarantien auf traditionelle Großhandelsmodelle, was Servicegräben schafft, die kleinere Verarbeiter nur schwer replizieren können.
GCC-Papierbecher-Branchenführer
ENPI Group
Huhtamaki OYJ
Gulf East Paper & Plastic Industries LLC
Golden Paper Cups Manufacturing LLC
Maimoon Papers Industry LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC Papierbecher-Markt
- ENPI Group
- Huhtamäki Oyj
- Gulf East Paper & Plastic Industries LLC
- Hotpack Global LLC
- Golden Paper Cups Manufacturing LLC
- Maimoon Papers Industry LLC
- SAQR Pack
- Arkan Manufacturing Paper Cup Company
- Saham Group
- Ultracare LLC
- Falcon Pack
- Detpak (Detmold Group)
- Ecoware Solutions FZ-LLC
- Seda International Packaging Group SpA
- Dart Container Corporation
- Graphic Packaging International LLC
- International Paper Company
- Smurfit Westrock

Marktchancen und Zukunftsaussichten
Regulatorisch getriebene Substitution und strengere Compliance-Dokumentation schaffen Raum für Anbieter, die zertifizierte Angaben skalierbar operationalisieren können. Das VAE-Verbot von Plastikbechern und -deckeln für Getränke ab Januar 2026 ist bereits ein konkreter Auslöser für eine schnellere Umstellung von Getränkeprogrammen auf Papier, während die saudi-arabische Compliance-Aufsicht (SFDA) und Importkonformitätsrahmenwerke, einschließlich SASO-bezogener Anforderungen für viele Produkte, den Wert von Anbietern erhöhen, die vollständige technische Unterlagen, Rückverfolgbarkeit und PFAS-freie Dokumentation als Standardleistungen bereitstellen können.
Verschiebungen im Produkt- und Kanalmix eröffnen zudem mehr Premium- und Spezialisierungssegmente. QSRs machten 2025 49,53 % des GCC-Umsatzes mit Papierbechern aus, und die Expansion markenbezogener Kaffeeausschankstellen in Saudi-Arabien (mehr als 3.550 Filialen im Jahr 2025, zusätzlich zu großen internationalen Kettenausbauten) sichert Hochdurchsatz-Take-away-Anwendungsfälle, die operative Zuverlässigkeit und differenzierte SKUs belohnen, einschließlich doppelwandiger Formate für Lieferdienste und größerer Kaltbecher mit besserer Kondensationsleistung. Gleichzeitig halten die begrenzte Recyclinginfrastruktur für Becher und uneinheitliche Durchsetzungszeitpläne in den GCC-Ländern die Chancen an praktischer Compliance, zweckmäßige Barrieren (PE, PLA und aufkommende wasserbasierte Lösungen) und lokalisierte Lieferresilienz gebunden, unterstützt durch marktnähere Bestandspositionierung über Distributoren und Freihandelszonenlogistik.
Recent Industry Developments in GCC Papierbecher-Markt
- Mai 2026: Huhtamaki Egypt schloss ein Upgrade des Kühlsystems an seinem Standort für flexible Verpackungen in Kairo ab und stellte auf einen wassergekühlten Kaltwassersatz um, um den Energieverbrauch zu senken. Das Upgrade stärkt die regionale Fertigungspräsenz und das Nachhaltigkeitsprofil in Ägypten und unterstützt die regionale Nachfrage nach Formfaser- und Papierbecherlösungen.
- Mai 2025: Huhtamaki Egypt erhielt die Goldene Lizenz des ägyptischen Kabinetts zur Errichtung einer 22.000 Quadratmeter großen Formfaser-Verpackungsanlage in Sadat City, Menoufiya, mit einer Investition von 1,47 Mrd. EGP. Diese regulatorisch ermöglichte Expansion lokalisiert die Produktion zur Unterstützung der regionalen Nachfrage nach Bechertragen und Faserverpackungen und reduziert die Importabhängigkeit.
- Januar 2025: Huhtamaki Egypt erhielt vom ägyptischen Kabinett die Genehmigung für ein Projekt zur Herstellung von Formfaserverpackungen, einschließlich Papierfruchtschalen und Bechertragen. Dies bietet einen staatlich gestützten Rahmen für den Ausbau nachhaltiger Verpackungskapazitäten in der Region.


GCC Papierbecher-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Papierbechern, die für Getränke- und Foodservice-Zwecke in den GCC-Ländern verkauft werden, gemessen an dem Punkt, an dem Becher in lokale Kanäle für den gewerblichen und institutionellen Verbrauch geliefert werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen Plastikbecher, Mehrwegbecher und mit Papierbechern verbundene Ausrüstung wie Formmaschinen und Drucksysteme aus.
Übersicht der Segmentierung
- Nach Bechertyp
- Heißgetränkebecher
- Kaltgetränkebecher
- Nach Wandtyp
- Einwandig
- Doppelwandig
- Nach Kapazität
- Bis zu 7 oz
- 8–12 oz
- 13–20 oz
- Über 20 oz
- Nach Beschichtungstyp
- PE-beschichtet
- PLA-beschichtet
- Wasserbasierte Barriere
- Nach Anwendung
- Schnellrestaurants
- Institutionell
- Convenience-Stores und Kioske
- Verkaufsautomaten
- Sonstige Anwendungen
- Nach Vertriebskanal
- Direktes B2B
- Händler und Großhändler
- Nach Land
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Rest des GCC
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde genutzt, um die grundlegende Angebots- und Nachfragestory für Papierbecher im GCC zu erstellen und das Modell nicht allein auf Annahmen aufzubauen. Wir prüften öffentliche Statistiken und politische Aktualisierungen, die die Substitution von Plastik antreiben, und überprüften dann Handelsströme, um zu verstehen, wie viel Nachfrage durch Importe versus lokale Weiterverarbeitung gedeckt wird.
Zu den referenzierten Quellen gehören beispielsweise GCC- und länderspezifische Zollportale sowie UN Comtrade für HS-codierte Papier- und Papierkartonartikel, Veröffentlichungen von Zentralbanken und nationalen Statistikbehörden zu Makroindikatoren, Foodservice- und Gastgewerbeaktualisierungen von offiziellen Tourismusbehörden sowie Normen- oder Regulierungsbekanntmachungen von kommunalen und Umweltbehörden. Wir nutzten außerdem Geschäftsberichte, Investorenpräsentationen und angesehene Pressequellen, um Kapazitätserweiterungen und Preiskommentare abzubilden, und ergänzten dies durch kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzdaten und Sendungsebene-Import-Export-Tracking. Die hier genannten Desk-Quellen sind beispielhaft und nicht erschöpfend, und weitere Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen während der Analyse zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, die Desk-Sicht in ein nutzbares Dimensionierungsmodell umzuwandeln, insbesondere dort, wo öffentliche Daten Papierbecher nicht saubertrennen. Wir sprachen mit Papierbecher-Verarbeitern, Verpackungsdistributoren, Foodservice-Einkäufern sowie Recycling- und Compliance-Akteuren im gesamten GCC, damit Volumenaufteilungen, Durchschnittspreise und Annahmen zur Materialpreisweitergabe überprüft werden konnten.
Erkenntnisse aus diesen Gesprächen halfen uns, die mit Events und Tourismusspitzen verbundene Nachfragesaisonalität, das Tempo der Durchsetzung von Plastikbeschränkungen und den typischen Mix zwischen Heiß- und Kaltbechern zu validieren, der die Materialintensität und Preisgestaltung bestimmt. Wo Handelsindikatoren und Kanal-Feedback nicht übereinstimmten, testeten wir die Annahmen mit weiteren Nachfragen erneut, bevor wir die Gesamtsummen finalisierten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 17 % |
| Mid-Tier: 42 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Akteure: 21 % | Manager: 50 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Foodservice-Getränkeanlässe und Außer-Haus-Konsum in Becherbedarf übersetzt werden, der dann anhand von GCC-Preisbändern für wichtige Becherformate in Wert umgerechnet wird. Um das Modell abzusichern, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, wie etwa Diskussionen zu Verarbeiterkapazität und -auslastung, Distributionskanalprüfungen sowie stichprobenartige Durchschnittsverkaufspreise multipliziert mit geschätzten Volumina für gängige Größen.
Das Modell verwendet eine kleine Reihe praktischer Inputs, die den Markt auf sichtbare Weise bewegen, darunter QSR- und Coffeeshop-Filialzuwächse, Tourismus- und Großveranstaltungssaisonalität, die die Take-away-Nachfrage erhöht, die Kostenentwicklung von Papierkarton und Beschichtungsmaterialien, die in die Preisgestaltung einfließt, das Tempo der Plastikbecherbeschränkungen nach Land sowie die Verschiebung des Anteils zwischen Heiß- und Kaltbechern, die die Einheitswirtschaftlichkeit verändert. Wo die Bottom-up-Sichtbarkeit für kleinere Kanäle schwach ist, verwenden wir konservative Durchdringungsannahmen und passen diese anschließend basierend auf Distributoren-Feedback an.
Für die Prognose wird eine Szenarioanalyse verwendet, um unterschiedliche Durchsetzungs- und Substitutionspfade in den GCC-Märkten abzubilden, und diese Szenarien sind an Erwartungen verankert, die von Branchenteilnehmern erhoben wurden. Die endgültige Prognose wird anschließend geglättet, um unrealistische Jahr-zu-Jahr-Sprünge zu vermeiden, die nicht durch Makrosignale oder Kanalprüfungen gestützt werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit sich die endgültigen Zahlen nicht auf eine einzige Datenquelle stützen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie Importtrends für Becher- und Papierkartonkategorien, Kapazitätsankündigungen und Einkaufs-Feedback von Käufern und untersuchen dann große Abweichungen vor der Freigabe.
Ausreißer werden von einem zweiten Analysten überprüft, gefolgt von einer abschließenden Konsistenzprüfung über Annahmen wie Preisentwicklung, Volumenwachstum und Länderaufteilungen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere politische Verschiebungen, Kapazitätsänderungen oder starke Rohstoffpreisschwankungen. Vor der Auslieferung führt ein Analyst einen erneuten Durchgang durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Mordor-Intelligence-Marktdimensionierung für GCC-Papierbecher mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Schätzungen für GCC-Papierbecher können stark variieren, da der Markt an unterschiedlichen Punkten der Kette und mit unterschiedlichen eingeschlossenen Posten erfasst werden kann. Häufige Unterschiede ergeben sich daraus, ob Zahlen den Becherverbrauch, Herstellungssendungen oder breitere Mixe von Einwegverpackungen widerspiegeln, sowie daraus, wie die Preisgestaltung über Formate hinweg gemittelt wird.
Die Hauptlücke ergibt sich daraus, ob angrenzende Posten wie Deckel und Papier-Lebensmittelbehälter eingeschlossen sind, wobei Mordor Intelligence nur Papierbecher erfasst und den Wert anhand des GCC-Formatmixes und kanalgeprüfter Preisbänder ermittelt, anstatt gemischte Einweg-Durchschnittswerte zu verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 376,21 Mio. USD (2025) | |
| Regionale Beratungsgesellschaft A | 520,00 Mio. USD (2025) | Erweitert häufig den Umfang um Deckel und andere Foodservice-Einwegprodukte aus Papier und wendet dann einen gemischten Preis an, was die Gesamtsummen erhöhen kann, wenn höherpreisige Posten eingemischt werden. |
| Fachzeitschrift B | 310,00 Mio. USD (2024) | Stützt sich häufig ausschließlich auf Handelssichtbarkeit und eine konservative Umrechnung auf lokale Nutzung, was inländisch produzierte Becher und Lagerhaltungsmuster von Distributoren in den GCC-Märkten übersehen kann. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Umfangsentscheidungen und die Art, wie der Wert aus Volumen und Preisgestaltung konstruiert wird. Indem wir die erfassten Posten auf Papierbecher beschränken und den Wert durch Kanalpreisgestaltung sowie Handels- und Kapazitätssignale einem Stresstest unterziehen, können wir eine transparente Gesamtsumme liefern, die sich Jahr für Jahr leichter konsistent aktualisieren lässt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der GCC-Papierbecher-Markt im Jahr 2026?
Die Größe des GCC-Papierbecher-Marktes beträgt im Jahr 2026 USD 389,16 Millionen und wird bis 2031 voraussichtlich USD 469,72 Millionen erreichen.
Welches Land erzeugt die größte Nachfrage nach Papierbechern im Golf?
Saudi-Arabien führt mit einem Marktanteil von 35,53 % im Jahr 2025 dank seines umfangreichen Schnellrestaurant-Netzwerks und des Hotelwachstums.
Welches Segment wächst innerhalb des Marktes am schnellsten?
Papierbecher für Verkaufsautomaten verzeichnen mit einem CAGR von 5,34 % bis 2031 das höchste Wachstum, was den Einsatz intelligenter Kioske widerspiegelt.
Wie werden Verbote von Einwegkunststoffen die Becherbeschichtungen beeinflussen?
Vorschriften drängen Käufer von PE-beschichteten Bechern hin zu PLA-beschichteten und anderen kompostierbaren Auskleidungen, insbesondere in den VAE und Katar.
Gewinnen doppelwandige Becher an Beliebtheit?
Ja, doppelwandige Becher zeigen einen CAGR von 4,66 %, da Liefer- und Außer-Haus-Kanäle die Wärmespeicherung ohne Hüllen priorisieren.
Was ist die größte Herausforderung für Verarbeiter im GCC?
Volatile Zellstoffpreise und eine begrenzte Recyclinginfrastruktur belasten die Margen und erschweren Nachhaltigkeitsverpflichtungen.
Seite zuletzt aktualisiert am:



