
GCCペーパーカップ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 376.21 百万米ドル |
| 市場規模 (2026) | 389.16 百万米ドル |
| 市場規模 (2031) | 469.72 百万米ドル |
| 成長率 (2026 - 2031) | 3.83 % |
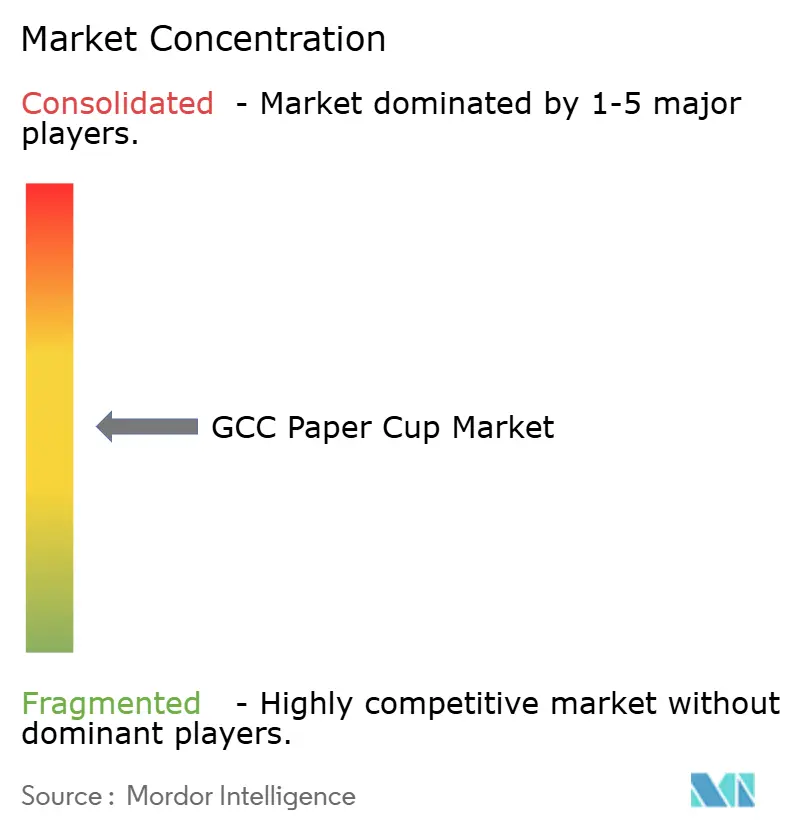
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCペーパーカップ市場分析
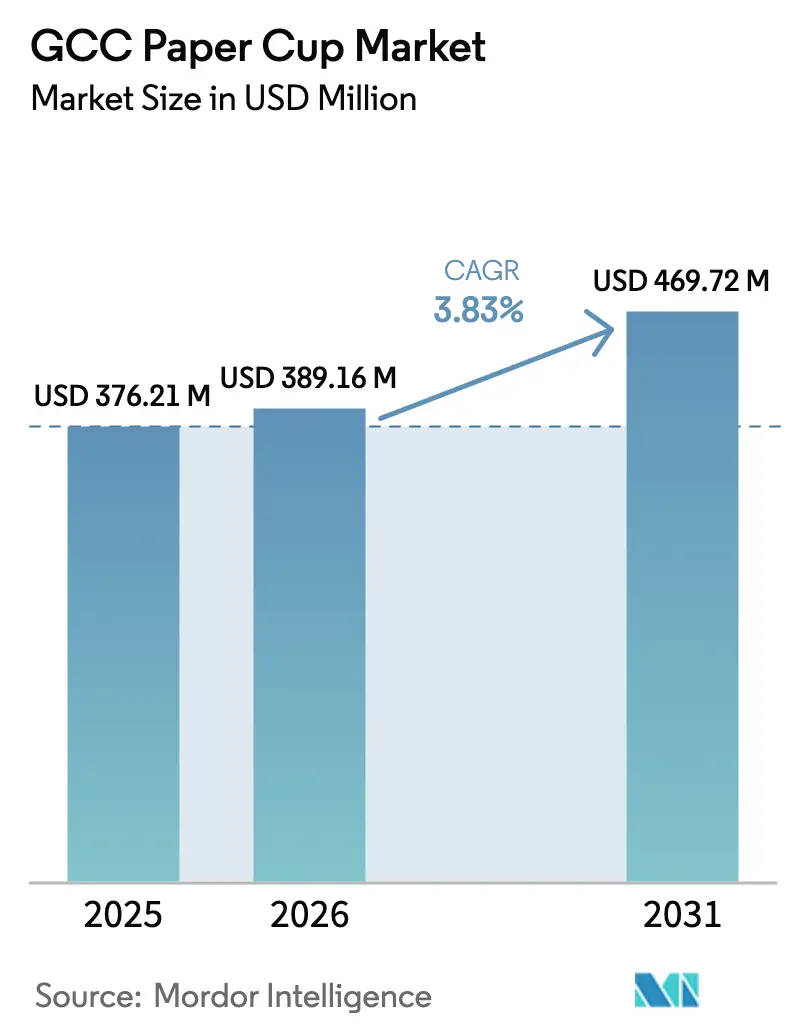
GCCペーパーカップ市場規模は、2025年の3億7,621万米ドル、2026年の3億8,916万米ドルから、2031年までに4億6,972万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 3.83%を記録します。特にUAEの2026年1月のプラスチック製飲料カップおよびフタの使用禁止を含む使い捨てプラスチックの義務的禁止措置は、ポリエチレン(PE)コーティングカップに対して15〜25%の単価プレミアムが生じるにもかかわらず、紙製フォーマットへの代替を加速させています。スターバックスが中東に500店舗を新規出店する計画や、サウジアラビアにおけるブランドコーヒー店の年間18.5%の成長に牽引されたクイックサービスレストラン(QSR)の拡大は、テイクアウト飲料がトラフィックミックスを支配する中で基礎需要を増幅させています。コンバーターは中東製紙会社のPM5などの新ラインからの軽量コンテナボードの供給を確保することで対応していますが、短期的な供給能力のギャップが輸入量を押し上げ、注文リードタイムを長期化させています。同時に、2025年4月の生産者物価指数ピーク187から2025年8月の119へのパルプ価格の変動は、買い手がスポット市場の下落を利用して値下げを要求する中でも、コンバーターのマージンを圧迫しています。
主要レポートのポイント
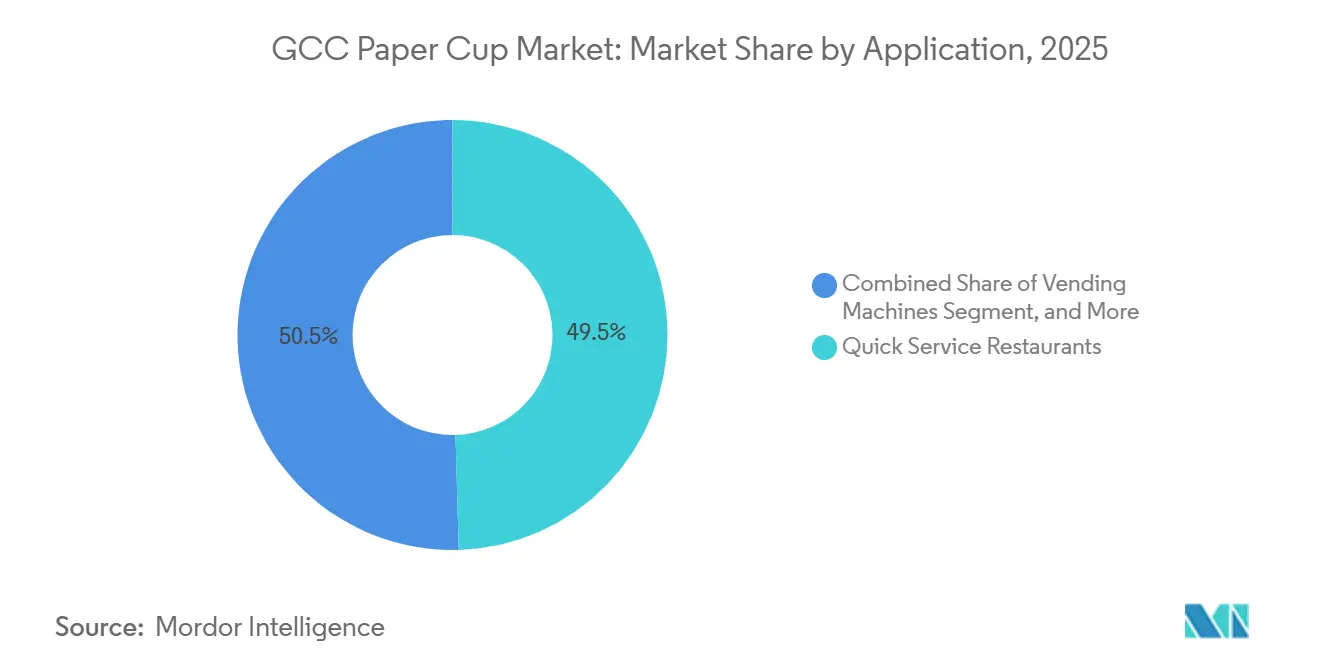
- 用途別では、QSRが2025年のGCCペーパーカップ市場シェアの49.53%をリードし、自動販売機が2031年にかけて最速の5.34% CAGRを記録しました。
- カップタイプ別では、ホットフォーマットが2025年のGCCペーパーカップ市場で57.43%のシェアを占め、コールドカップは2031年にかけて4.32% CAGRで成長しています。
- コーティングタイプ別では、PEバリアントが2025年の市場シェアの64.23%を占め、PLAコーティングカップは2031年にかけて4.89% CAGRを記録しました。
- 壁タイプ別では、シングルウォール設計が2025年のGCCペーパーカップ市場シェアの61.32%を維持し、ダブルウォールバージョンは4.66% CAGRで前進しています。
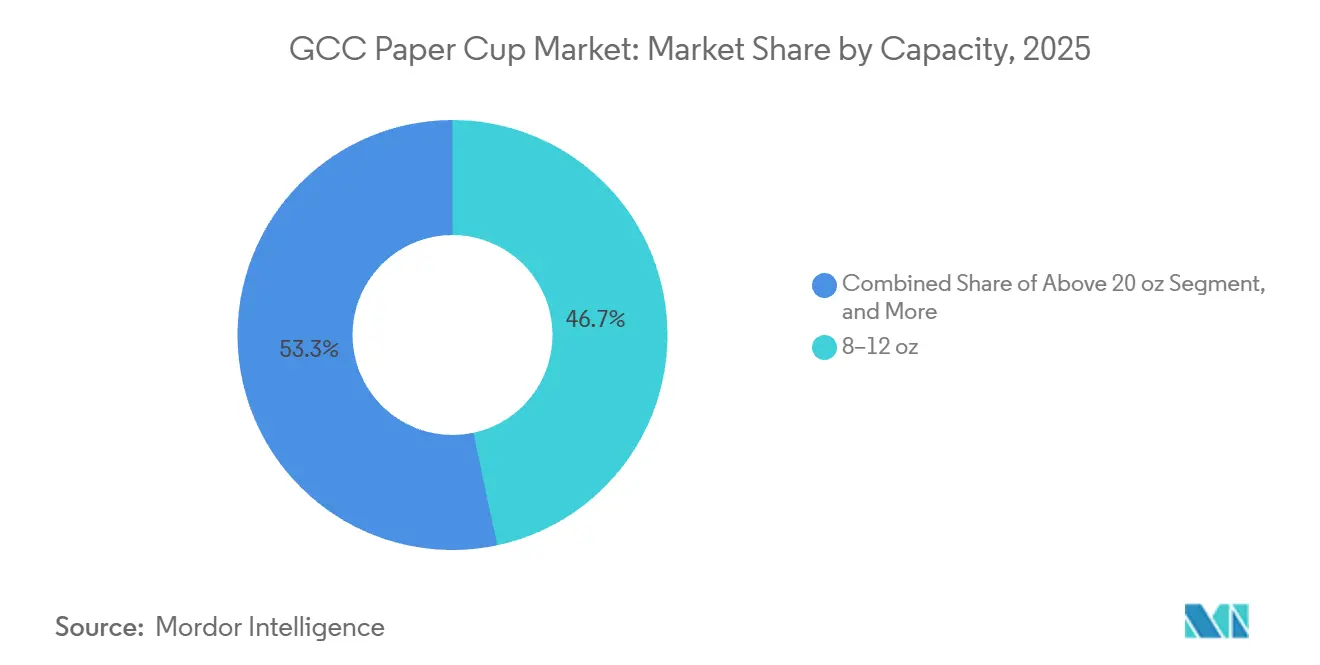
- 容量別では、8〜12オンスのカップが2025年の市場シェアの46.66%を獲得し、20オンス超のカップが5.12% CAGRで最も急成長しているセグメントです。
- 販売チャネル別では、直接B2Bが2025年の市場シェアの53.43%を支配しましたが、ディストリビューターおよび卸売業者ルートは4.98% CAGRで拡大しています。
- 国別では、サウジアラビアが2025年の収益の35.53%を占め、カタールは2031年にかけて5.02% CAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 外出先での飲料消費に対する需要の増加 | +0.9% | サウジアラビア、UAE、カタール | 中期(2〜4年) |
| クイックサービスレストランチェーンの成長 | +1.1% | サウジアラビア、UAE、クウェート | 中期(2〜4年) |
| GCCにおける使い捨てプラスチックの義務的規制 | +1.3% | UAE(即時)、サウジアラビア、カタール | 短期(2年以内) |
| フードサービス量を押し上げるイベント主導型観光 | +0.6% | カタール、UAE、サウジアラビア | 中期(2〜4年) |
| 家庭用堆肥化可能なバリアコーティングへの新興需要 | +0.4% | UAE、サウジアラビア | 長期(4年以上) |
| 持続可能なパッケージング製造のための地域化インセンティブ | +0.7% | サウジアラビア、UAE | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クイックサービスレストランチェーンの成長
サウジアラビアは2025年に3,550店舗以上のブランドコーヒー店を擁し、全国的に店舗を増やし続けており、スターバックスは中東に500店舗を追加出店する予定で、使い捨てカップの強力な需要エンジンを生み出しています。ダンキンはすでにサウジアラビアで600店舗以上を運営しており、フランチャイジーのAlamar Foodsは2024年にデジタル収益が64%に達したと報告しており、テイクアウト飲料がオムニチャネル成長に不可欠であることを示しています。リヤド、ジェッダ、ドバイでの密度が急増している一方、ダンマームやシャルジャなどの小都市もチェーンを引き付け、サービス対象の潜在市場を拡大しています。この店舗展開の拡大はカップの絶対的な需要を促進し、チェーンがゲスト体験を差別化するためにプレミアムなダブルウォールまたは大容量フォーマットへと移行させています。これらのダイナミクスが合わさって基礎消費を押し上げ、GCCペーパーカップ市場の構造的な成長の柱を支えています。
GCCにおける使い捨てプラスチックの義務的規制
UAEの連邦政令法18-2024は、2026年1月よりプラスチック製飲料カップおよびフタを禁止し、違反には最大20万AEDの罰金が科せられ、即時の素材代替を強制しています。ドバイ市は連邦規則を踏襲しており、サウジアラビアのグリーンイニシアティブも同様に埋め立て廃棄物の削減を目標とし、フードサービス事業者が紙への移行を加速させています。カタールの段階的な規制は2027年の禁止で最高潮に達し、ブロック全体で紙を事実上の代替品として位置づけています。これらの義務的措置は意思決定サイクルを圧縮し、短期供給と直前調達が衝突する際に適合在庫のスポット価格を20〜30%押し上げています。また、不均一なタイムラインは地域的な裁定取引を生み出し、余剰のPEコーティング在庫が規制の遅れているバーレーンやクウェートに流れ込んでいます。
フードサービス量を押し上げるイベント主導型観光
ドバイは2023年に1,720万人の訪問者を迎え、GCCのホテルパイプラインはNEOMや紅海回廊などのメガプロジェクトに対応するため、2030年までに39万2,000室を追加し、そのうち32万室がサウジアラビア単独です。 カタールのワールドカップの遺産は4万室以上のホテルを維持し、2025年を通じて稼働率を70%以上に保っています。フォーミュラ1、ショッピングフェスティバル、国際見本市などのイベントカレンダーは、ホテルやケータリング業者が安全在庫を2倍にする必要があるピーク需要スパイクを生み出し、ペーパーカップの発注増加をもたらしています。プレミアムアイス飲料に必要な20オンス超の大容量コールドカップは、その結果として最も急成長しているサイズセグメントとなっています。観光に連動した飲料プログラムは、したがってGCCペーパーカップ市場全体でボリュームとミックスのアップグレードの両方を強化しています。
家庭用堆肥化可能なバリアコーティングへの新興需要
ネットゼロ誓約を持つ多国籍QSRは、BASFのecovio PS 1606などのEN 13432規格を満たすPLAコーティングまたはバイオベースのライニングを試験導入していますが、これらのバリアントは25〜35%の価格プレミアムを伴います。[1]BASF製品チーム、「ecovio® 堆肥化可能プラスチック」、basf.com 学術研究によると、ホウ酸架橋ポリビニルアルコールはPEに匹敵する酸素透過率を達成し、将来の化石燃料フリーの経路を示しています。PLAレジンの供給は逼迫しており、リードタイムはPEの30〜45日に対して90〜120日ですが、多国籍クライアントを持つコンバーターは長期的なシェアを確保するために物流上の負担を受け入れています。産業用堆肥化施設は少ないものの、企業の持続可能性部門は将来の回収インフラを見越して堆肥化可能なライニングをますます指定するようになっており、先行者に戦略的優位性をもたらしています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| マージンを圧迫する不安定なパルプ価格 | -0.8% | GCC全域 | 短期(2年以内) |
| 地域の限られたリサイクルインフラ | -0.5% | サウジアラビア、UAE、クウェート | 中期(2〜4年) |
| 紙を「完全にグリーンではない」と見なす消費者の認識 | -0.3% | UAE、カタール | 長期(4年以上) |
| バリアコーティングカップラインの高い初期設備投資 | -0.4% | GCCコンバーターベース | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
マージンを圧迫する不安定なパルプ価格
パルプの生産者物価指数は2025年の4ヶ月間で36%下落し、ピーク時にヘッジしたコンバーターはコストを転嫁できず、ヘッジなしのコンバーターは早期に流動性の逼迫に直面しました。[2]連邦準備制度理事会、「生産者物価指数—パルプ」、fred.stlouisfed.org GCCのコンバーターはバージンパルプの80〜90%を輸入しているため、為替変動と運賃の急騰がマージンリスクを増幅させています。中東製紙会社は回収繊維の投入を活用することでコスト絶縁を実現し、スポットパルプに依存するコンバーターよりも統合プレーヤーを有利にしています。急激な価格変動は設備投資も抑制し、運転資本の変動が高まると貸し手が信用枠を引き締めます。その結果、GCCペーパーカップ市場全体で技術アップグレードに充てる資金が制限され、短期的な収益性が低下しています。
地域の限られたリサイクルインフラ
UAEには年間1万トンの飲料カートンおよびPEライニング紙廃棄物を処理する施設が1つしかなく、国内の紙・板紙廃棄処理量の2%未満を占めています。サウジアラビアとカタールには専用のカップ分別ラインがなく、使用済みカップのほとんどが埋め立て地に行き着き、環境上の主張を損ない、ブランドの評判リスクを高めています。UAEで検討中の拡大生産者責任規則の草案は、施行後にコンバーターへの回収コストを転嫁し、着地価格に5〜10%を追加する可能性があります。[3]UAE気候変動・環境省、「廃棄物管理に関する連邦法」、moccae.gov.ae 堆肥化ネットワークの不在により、PLAライニングカップは事実上リサイクル不可能となり、持続可能性の説明をさらに複雑にしています。このインフラのギャップは、特にUAEとカタールの環境意識の高い消費者の間で需要成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カップタイプ別:
コールドフォーマットへの加速するシフトホットカップは2025年のGCCペーパーカップ市場シェアの57.43%を獲得し、エスプレッソ中心の飲料メニューと結びついていますが、コールドカップはアイスコーヒーとバブルティーが地域の35歳未満の人口に訴求する中で、より速い4.32% CAGRで成長しています。コールド用途は結露耐性の向上を要求し、コンバーターはPEとPLAの両方のランに対応できるデュアルコーティング設備への投資を促しています。ホットカップのGCCペーパーカップ市場は着実に拡大すると予想されますが、その成長率はコールドカップの急増に遅れをとっており、増分的な高マージンのボリュームを追加しています。
スターバックスなどのチェーンによる二桁の店舗開設は季節限定コールドドリンクを統合し、コールドカップの勢いを強化する一方、ホットカップの需要は施設向け自動販売機や朝の通勤者トラフィックから恩恵を受けています。コスト感応度はPEバリアントを両セグメントで支配的に保っていますが、多国籍QSRはドバイとドーハの旗艦店でPLAコーティングの試験導入をますます進めています。プレミアム化と規制の相互作用は、したがってGCCペーパーカップ市場内の製品ミックスの複雑さを高めています。


壁タイプ別:
プレミアム化がダブルウォール採用を促進シングルウォールフォーマットは2025年に61.32%のシェアを維持し、エスプレッソショット、小型自動販売機サイズ、コスト重視の施設向け購入者にサービスを提供しています。しかし、ダブルウォールカップは15〜30分の配送時間中に飲料温度を維持する必要があるQSRデリバリーモデルに牽引され、堅調な4.66% CAGRの予測を記録しました。GCCペーパーカップ市場規模はダブルウォールカップと結びついているため、全体的な需要よりも速く上昇し、チェーンがスリーブを統合断熱材に置き換えて材料コストを削減することで支援されています。
シーリングラインの150〜200万米ドルの設備投資の資本集約性は新規参入者を制限し、大手コンバーターに価値成長を集中させています。ドバイとリヤドで検討中の自治体廃棄物量手数料はダブルウォールの採用を抑制する可能性がありますが、ブランド体験の利点はプレミアム事業者にとってコストのトレードオフを上回っています。PM5からの軽量コンテナボードが利用可能になるにつれ、コンバーターは繊維重量を10〜15%削減し、断熱仕様を満たしながらマージンを保護することを目指しており、これは進化するGCCペーパーカップ市場における重要なレバーです。
容量別:
大型フォーマットが優位8〜12オンスのカップは2025年に46.66%のシェアを占め、標準的なラテとカプチーノの分量サイズを反映しています。20オンス超のフォーマットは、ゲストの支出が最も高いホテルやリゾートの回廊でのスペシャルティコールド飲料に牽引され、5.12% CAGRで加速しています。その結果、ジャンボ容量のGCCペーパーカップ市場は低い基盤から成長し、1,000ユニット当たりの収益が突出しています。
より硬いボードやリブ付き壁などの技術的なハードルは単価を25〜35%引き上げますが、消費者は大型アイスドリンクに付随するプレミアム価格を受け入れています。中間の13〜20オンスサイズはQSRでのミールディールのアップセルから恩恵を受け、7オンス未満のショットはエスプレッソサービスでニッチな役割を担っています。これらのシフトは総じて、飲料プログラムのイノベーションがGCCペーパーカップ市場内の容量需要をどのように再形成しているかを示しています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
コーティングタイプ別:
PEが支配、PLAが牽引力を獲得PEライニングは2025年に市場シェアの64.23%を確保し、20〜30%のコスト優位性と30〜45日という短いレジンリードタイムに支えられています。PLAコーティングカップは現在10代半ばのシェアに過ぎませんが、企業のネットゼロロードマップに沿って4.89% CAGRで拡大しています。PLAのGCCペーパーカップ市場シェアは、したがって高級QSRおよびホスピタリティアカウント内で最も急速に拡大しています。
ドバイの「プラスチック含有量」免除の定義は当初PEライニング紙を許可していましたが、更新されたガイダンスが閾値を厳格化し、堆肥化可能な代替品を優遇しています。水性バリアはコーティングヘッド1基当たり200〜300万米ドルの設備投資と乾燥サイクルの遅さに妨げられ、ボリュームの5%未満にとどまっていますが、研究開発の突破口は続いています。コンバーターはしたがって、GCCペーパーカップ市場内の多様な購買者の優先事項に対応するため、コスト主導のPE、持続可能性主導のPLA、および試験的な水性製品という3層のポートフォリオを管理しています。
用途別:
QSRが支配、自動販売機が急増QSRはオムニチャネル注文が使い捨てカップのボリュームをダインイントラフィックレベルを超えて押し上げる中、2025年の収益の49.53%を支配しました。スマートキオスクがカスタマイズされた飲料を提供する地下鉄駅や職場で補完的なボリュームを追加する自動販売機は、5.34% CAGRで成長しています。その結果、自動販売機セグメントに結びついたGCCペーパーカップ市場規模は全体的な成長よりも速く上昇しています。
施設向けケータリングは10代半ばのシェアを吸収し、コスト効率の高いシングルウォールPEカップに傾いていますが、コンビニエンスストアはセルフサービスのコーヒーバーを導入し、8〜12オンスのホットおよび12〜16オンスのコールドフォーマットを必要としています。チェーンの購買者は、企業クライアント間で異なるESGポリシーに合わせるため、PEとPLAの2つのSKUをますます要求するようになっており、GCCペーパーカップ市場全体でコンバーターの生産計画を複雑にしています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
販売チャネル別:
ディストリビューターが勢いを増す直接B2B出荷は2025年の収益の53.43%を占め、QSRやホテルグループとの大口アカウント契約を反映しています。ディストリビューターと卸売業者は、ジャストインタイム配送を必要とする独立系カフェや小規模フランチャイジーからの注文を集約することで、4.98% CAGRを記録しています。ディストリビューターチャネルを通じてアクセスされるGCCペーパーカップ市場規模は、1カートン当たりのマージンが低いにもかかわらず、直接販売よりも速く成長しています。
Hotpack Globalなどのコンバーターは、主要アカウントからの60〜90日の支払い条件と30日のディストリビューター売掛金の流動性上の利点のバランスを取るため、サウジアラビアに統合流通センターを構築しています。在庫管理、持続可能性コンサルティング、規制アドバイザリーサービスがディストリビューターの差別化要因として台頭し、チャネルの関連性を強化し、GCCペーパーカップ市場内の競争の多様性を育んでいます。
地理的分析
サウジアラビアペーパーカップ市場
サウジアラビアは2025年にGCCペーパーカップ市場シェアの35.53%を創出し、3,550のブランドコーヒー店舗、2023年における290億〜300億米ドル規模のホテル・レストラン・業務用セクター、およびグリーンフィールドゾーンへのフードサービス需要を拡大するメガプロジェクトによって支えられている。2027年第4四半期までに国内生産能力を875,000トンに倍増させるPM5コンテナボードラインは、同国をカップグレード基材の輸入国から輸出国へと転換させる位置づけにある。ビジョン2030に組み込まれたローカライゼーション優遇措置は、コンバーターが政府契約向けの国内認定ステータスを求める中、国内製造をさらに定着させている。
カタールおよびアラブ首長国連邦ペーパーカップ市場
カタールは2031年までに5.02%のCAGRを記録すると予測されており、ワールドカップの恒久インフラ、40,000室のホテルベース、および2027年に最終段階を迎えるプラスチック規制の段階的導入から恩恵を受けている。集中調達によりB2B直接取引量が拡大する一方、地元の板紙工場が存在しないため、コンバーターはサウジアラビア、UAE、またはアジアからの輸送に依存しており、サプライチェーンが長期化している。UAEは2023年に1,720万人という高い訪問者数と、地域で最も厳格なプラスチック禁止規制を組み合わせており、購買者をプレミアム価格が付くダブルウォールおよびPLAコーティング製品へと誘導している。
GCCペーパーカップ市場
クウェート、バーレーン、オマーンはより小さなシェアを占めるものの、QSRの展開複製やバーレーンのF1サーキット、オマーンのエコリゾートといった観光ニッチを活用している。クウェートの規制執行スケジュールの遅れより、流通業者がより規制の厳しい市場からPEライニング余剰品を放出する価格裁定取引が可能となり、低価格帯の事業者に一時的なコスト軽減をもたらしている。バーレーンとオマーンは取引量は少ないものの、エコツーリズムのポジショニングに沿った堆肥化可能なコーティングへの関心が不釣り合いなほど高く、GCCペーパーカップ市場全体にわたる多様な機会の存在を示している。
規制環境
使い捨てプラスチック製品への規制は、GCC全域における紙コップ需要を形成する主要な政策手段であり、UAEがその先頭に立っている。UAE連邦法令第18号(2024年)は、2026年1月から施行され、プラスチック製飲料カップおよびフタを禁止し、違反者には最大200,000AEDの罰金が科される。これにより、外食サービス事業者は紙製フォーマットへの代替を進め、規制対応の在庫を確保するためサプライヤー選定を厳格化している。
禁止措置にとどまらず、市場アクセスは食品接触材料および環境コンプライアンス制度の影響も受けている。サウジアラビアでは、サウジ食品医薬品庁(SFDA)が食品接触材料要件を施行しており、輸入手続きではSASOグリーンラベルなどの適合性枠組みが対象製品に適用されることが多い。地域全体で、バイヤーや税関当局は適合証明書、材料宣言書、PFASフリー声明などの文書提出を求めるケースが増えており、PLAや他のバイオベース内張りに関するコンポスト性の主張は、EN 13432やASTM D6400などの規格に基づくことが一般的である。これらの規格は、ドバイ市当局が定める許可制の屋外イベント使用ガイドラインなど、自治体のイベント利用指針でも引用されている。
バリューチェーン分析
GCCの紙コップバリューチェーンは、パルプおよび板紙(バージン繊維と再生繊維の両方)から始まり、コーティングおよびバリア材料(一般的にPE、そして近年増加しているPLAおよびその他の代替材料)の工程へ、さらに加工(印刷、打ち抜き、カップ成形、リムまたはシームの封止)へと進み、その後、二次包装を経て外食サービスおよび施設向けチャネルへと流通する。この地域は、バージン繊維やPEコート紙ロール、アイボリーボードなどの特殊カップストックといった主要な原材料について依然として輸入に依存しており、そのためリードタイムと価格転嫁は世界的なパルプサイクルおよび輸送状況の影響を受けやすい状態にある。
GCC域内では、加工能力はENPI Group(ドバイ)、Gulf East Paper and Plastic Industries(ドバイ)、Golden Paper Cups Manufacturing Co. LLC(アジュマン)、Maimoon Papers Industry LLC(ウンム・アル・クワイン)といった地域の包装企業に集中している。ジェベル・アリなどの拠点を通じた物流と貿易円滑化は、QSRおよびホスピタリティ顧客への集約、再輸出、補充を支えている。調達は、適用される場合にはPFASフリー試験報告書やコンポスト性証明書を含む、エンドツーエンドのコンプライアンスパッケージを求める一括契約へと移行しており、こうした文書化とトレーサビリティの要件は、価格やサービス水準と並んでサプライヤー選定の重要な要素となりつつある。
競争環境
GCCペーパーカップ市場は中程度に分散しており、地域コンバーターのHotpack Global、Gulf East Paper and Plastic Industries、Golden Paper Cupsが、グローバルパッケージングメジャーのHuhtamäki、Dart Container、International Paperと競合しています。HotpackのSAR 10億のサウジアラビアメガプラントは、中東製紙会社のPM5などの統合工場を補完する設備能力の獲得を強調し、パルプから完成カップまでのバリューチェーンの相乗効果を生み出しています。Huhtamäkiの2024年のUAE事業の統合は、パルプ変動とアジアからの輸入による圧力を反映し、規模のプレーヤーが直面するマージン圧迫を示しています。
ホワイトスペースは家庭用堆肥化可能なコーティングと大型コールドカップにあり、Graphic Packagingなどの参入者は2024年に結露と剛性の課題に取り組むことで5,400万米ドルのイノベーション売上を確保しました。回収繊維へのアクセスを持つ統合生産者はコストクッションを享受しており、中東製紙会社の垂直統合拡大はカップ変換への前方統合が実現すれば潜在的な破壊者となります。規模の経済または独自技術のいずれも欠く中堅企業はマージン侵食のリスクにさらされており、GCCペーパーカップ市場内での継続的な統合を促進しています。
公的資本も分野を再形成しています。サウジアラビアの公共投資ファンドは2024年に中東製紙会社の23.08%の株式をSAR 6億2,990万で取得し、国内パッケージング能力への国家レベルのコミットメントを示し、MEPCOに下流事業を加速させる資金調達の余地を与えています。Costa Coffee UAEの地元コンバーターとの複数年供給契約を通じて達成された95%の木材繊維カップへの移行は、ブランドオーナーの調達が持続可能性対応サプライヤーの競争優位性をどのように固定できるかを示しています。一方、Al Shirawi Packagingなどのディストリビューターは、在庫管理ソフトウェアと翌日配送保証を従来の卸売モデルに重ね合わせ、小規模コンバーターが複製するのに苦労するサービスの堀を作り出しています。
GCC ペーパーカップ産業リーダー
ENPI Group
Huhtamaki OYJ
Gulf East Paper & Plastic Industries LLC
Golden Paper Cups Manufacturing LLC
Maimoon Papers Industry LLC
- 注:主要企業の掲載順は順位を示すものではありません。
GCCペーパーカップ市場
- ENPI Group
- Huhtamäki Oyj
- Gulf East Paper & Plastic Industries LLC
- Hotpack Global LLC
- Golden Paper Cups Manufacturing LLC
- Maimoon Papers Industry LLC
- SAQR Pack
- Arkan Manufacturing Paper Cup Company
- Saham Group
- Ultracare LLC
- Falcon Pack
- Detpak (Detmold Group)
- Ecoware Solutions FZ-LLC
- Seda International Packaging Group SpA
- Dart Container Corporation
- Graphic Packaging International LLC
- International Paper Company
- Smurfit Westrock

市場機会と将来展望
規制主導の代替と、より厳格なコンプライアンス文書化の要求は、証明済みの主張を大規模に実行できるサプライヤーに機会を生み出している。2026年1月から施行されるUAEのプラスチック製飲料カップおよびフタの禁止は、既に飲料プログラムの紙製品への転換を加速させる具体的な契機となっており、サウジアラビアのコンプライアンス監督(SFDA)や、多くの製品に適用されるSASO関連要件を含む輸入適合性枠組みは、完全な技術文書、トレーサビリティ、PFASフリー文書を標準的な提供物として提供できるサプライヤーの価値を高めている。
製品およびチャネルミックスの変化は、より高付加価値かつ専門化された分野の機会も広げている。QSRは2025年のGCC紙コップ収益の49.53%を占め、サウジアラビアにおけるブランド系コーヒー店の拡大(2025年時点で3,550店舗超、大手国際チェーンの展開も含む)は、運用の信頼性と、デリバリー向けの二重壁フォーマットや優れた結露性能を持つ大型コールドカップなどの差別化されたSKUを評価する高スループットのテイクアウト需要を支えている。同時に、GCC各国におけるカップ回収インフラの限定的な整備状況と、規制施行のタイムラインの不均一さは、実践的なコンプライアンス対応、用途に適したバリア材(PE、PLA、および新興の水性バリア)、そして流通業者やフリーゾーン物流を通じた市場近接型の在庫配置に支えられた、現地化された供給の強靭性に機会を根付かせている。
Recent Industry Developments in GCCペーパーカップ市場
- 2026年5月:Huhtamaki Egyptはカイロのフレキシブル包装拠点における冷却システムの改修を完了し、エネルギー消費削減のため水冷式チラーへ移行した。この改修は、エジプトにおける地域生産拠点および持続可能性面での競争力を強化し、モールドファイバーおよび紙コップソリューションに対する地域需要を支えている。
- 2025年5月:Huhtamaki Egyptは、メヌーフィーヤ州サダトシティに22,000平方メートルのモールドファイバー包装工場を設立するため、エジプト内閣より投資額14.7億エジプトポンドのゴールデンライセンスを取得した。この規制に基づく拡張は、輸入依存を減らしつつ、地域向けのカップキャリアおよびファイバー包装需要を支える生産の現地化を進めるものである。
- 2025年1月:Huhtamaki Egyptは、紙製フルーツトレイやカップキャリアを含むモールドファイバー包装の生産プロジェクトについて、エジプト内閣の承認を受けた。これは、地域における持続可能な包装生産能力の拡大を政府が後押しする枠組みを提供するものである。


GCCペーパーカップ市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、GCC諸国全域における飲料および外食サービス用途で販売される紙コップの価値を対象とし、商業および施設向け消費のために現地チャネルへ供給される時点で計上する。
範囲の除外事項:プラスチック製カップ、再利用可能なカップ、および成形機や印刷システムなどの紙コップ関連機器は対象外とする。
セグメンテーション概要
- カップタイプ別
- ホットペーパーカップ
- コールドペーパーカップ
- 壁タイプ別
- シングルウォール
- ダブルウォール
- 容量別
- 7オンス以下
- 8〜12オンス
- 13〜20オンス
- 20オンス超
- コーティングタイプ別
- PEコーティング
- PLAコーティング
- 水性バリア
- 用途別
- クイックサービスレストラン
- 施設向け
- コンビニエンスストアおよびキオスク
- 自動販売機
- その他の用途
- 販売チャネル別
- 直接B2B
- ディストリビューターおよび卸売業者
- 国別
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- GCCその他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、GCCにおける紙コップの基本的な需給構造を把握し、モデルを仮定のみに基づいて構築することを避けるために用いられた。プラスチックからの代替を促す公的統計および政策動向を確認し、その後、貿易フローを調査して需要のうち輸入と現地加工のいずれによって満たされているかを把握した。
参照した出典には、例えばGCCおよび各国の税関ポータルとUN ComtradeによるHSコード分類の紙および板紙製品データ、マクロ指標に関する中央銀行および国家統計の発表、公的観光機関による外食サービスおよびホスピタリティ関連の最新情報、自治体および環境当局による規格または規制に関する告示などが含まれる。また、企業年次報告書、投資家向け説明会資料、信頼性の高い報道を用いて生産能力の増強や価格動向に関するコメントを整理し、企業財務データおよび出荷単位の輸出入追跡に特化した有料サブスクリプションによってこれを補完した。ここで挙げたデスクリサーチの出典は例示であり、網羅的なものではなく、分析の過程でデータ収集、仮定の検証、疑問点の解消のために他の参照資料も用いられた。
一次インタビューおよび調査
一次調査は、特に公的データが紙コップを明確に区分していない場合において、デスクリサーチによる見解を実用的な規模算定モデルへ転換することに重点を置いた。GCC全域の紙コップ加工業者、包装流通業者、外食サービスの調達担当者、リサイクルおよびコンプライアンス関係者と面談し、数量の区分、平均価格、および材料コストの転嫁に関する仮定を相互検証した。
これらの議論から得られた情報は、イベントや観光ピークに関連する需要の季節性、プラスチック規制の施行進度、および材料使用強度と価格を左右するホットカップとコールドカップの典型的な比率を検証するのに役立った。貿易指標とチャネルからのフィードバックが一致しない場合には、最終的な合計を確定する前に追加調査によって仮定を再検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:37% | CXO:17% |
| ミッドティア:42% | 機能部門/事業部門リーダー:33% |
| 中小プレーヤー:21% | マネージャー:50% |
市場規模算定と予測
規模算定は、外食サービスにおける飲料利用機会と外食消費をカップ需要へ変換し、それを主要なカップフォーマットのGCC価格帯を用いて価値に変換する、トップダウン方式から始まる。モデルの信頼性を確保するため、加工業者の生産能力および稼働率に関する議論、流通業者チャネルの確認、一般的なサイズにおけるサンプリングされた平均販売価格と推定数量の掛け算など、選択的なボトムアップ検証を用いて結果を裏付けている。
モデルは、市場を明確な形で動かす少数の実用的な入力要素を用いており、これにはQSRおよびコーヒーショップの店舗数増加、テイクアウト需要を高める観光および大型イベントの季節性、価格に反映される板紙およびコーティング材料コストの動向、国別のプラスチックカップ規制の進度、ならびに単位経済性を変化させるホットカップとコールドカップの比率変化が含まれる。小規模チャネルにおいてボトムアップの視認性が弱い場合には、保守的な普及率の仮定を用い、その後流通業者からのフィードバックに基づいて調整している。
予測にあたっては、GCC各市場における規制施行および代替の進度の違いを反映するためシナリオ分析を用い、これらのシナリオは業界関係者から収集した見通しに基づいている。最終的な予測は、マクロ指標やチャネル確認によって裏付けられない不自然な年次変動を避けるため平滑化される。
データ検証および更新サイクル
検証は複数の段階を経て行われ、最終的な数値が単一のデータソースに依存しないようにしている。モデルの出力結果を、カップおよび板紙カテゴリーの輸入動向、生産能力に関する発表、バイヤーの調達に関するフィードバックといった独立した指標と比較し、大きな差異が見られた場合には承認前に調査を行う。
外れ値は第2のアナリストによって再検証され、その後、価格の推移、数量成長、国別区分といった仮定全体にわたる最終的な整合性チェックが行われる。レポートは毎年更新され、主要な政策変更、生産能力の変化、原材料価格の急激な変動といった重大な出来事が発生した場合には中間更新が行われる。提供前には、アナリストが最新の見解を反映するために再度確認を行う。
Mordor IntelligenceによるGCC紙コップ市場規模算定と他の公表推定値との比較
GCC紙コップ市場に関する公表済みの推定値は、バリューチェーンのどの時点で市場を計上するか、また対象品目をどこまで含めるかによって大きく異なる場合がある。よく見られる違いは、数値がカップの消費量、生産出荷量、あるいはより広範な使い捨て包装ミックスのいずれを反映しているか、そしてフォーマット間で価格をどのように平均化しているかによって生じる。
主な差異は、フタや紙製食品容器といった隣接品目を含めるかどうかによって生じ、Mordor Intelligenceは紙コップのみを計上し、複合的な使い捨て製品の平均値ではなく、GCCのフォーマットミックスとチャネル検証済みの価格帯を用いて価値を構築している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法の課題 |
|---|---|---|
| Mordor Intelligence | USD 376.21 M (2025) | |
| 地域コンサルティング会社A | USD 520.00 M (2025) | フタや他の紙製外食サービス使い捨て製品まで範囲を拡大し、その上で複合的な価格を適用することが多く、高価格帯の品目が混在すると合計額が押し上げられる可能性がある。 |
| 業界誌B | USD 310.00 M (2024) | 貿易データのみに依存し、現地使用への保守的な変換を行うことが多く、GCC市場における国内生産カップや流通業者の在庫パターンを見落とす可能性がある。 |
表に示された差異は、主に対象範囲の選択と、数量および価格から価値をどのように構築するかによって説明される。計上対象品目を紙コップのみに限定し、チャネル価格および貿易・生産能力の指標を通じて価値を検証することで、当社は年ごとに一貫して更新しやすい透明性の高い総計を提供できる。


レポートで回答される主要な質問
2026年のGCCペーパーカップ市場の規模はどのくらいですか?
GCCペーパーカップ市場規模は2026年に3億8,916万米ドルであり、2031年までに4億6,972万米ドルに達すると予測されています。
湾岸地域でペーパーカップの需要が最も多い国はどこですか?
サウジアラビアは広範なQSRネットワークとホテルの成長により、2025年の市場シェアの35.53%をリードしています。
市場内で最も急成長しているセグメントはどれですか?
自動販売機向けペーパーカップはスマートキオスクの展開を反映し、2031年にかけて最高の5.34% CAGRを記録しています。
使い捨てプラスチック禁止はカップコーティングにどのような影響を与えますか?
規制は特にUAEとカタールで、購買者をPEコーティングカップからPLAコーティングおよびその他の堆肥化可能なライニングへと移行させています。
ダブルウォールカップは人気を得ていますか?
はい、ダブルウォールカップはデリバリーおよびテイクアウトチャネルがスリーブなしの保温を優先する中で4.66% CAGRを示しています。
GCCのコンバーターにとっての主要な課題は何ですか?
不安定なパルプ価格と限られたリサイクルインフラがマージンを圧迫し、持続可能性へのコミットメントを複雑にしています。
最終更新日:



