
Tamanho e Participação do Mercado de Embalagens Descartáveis de Uso Único do CCG
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
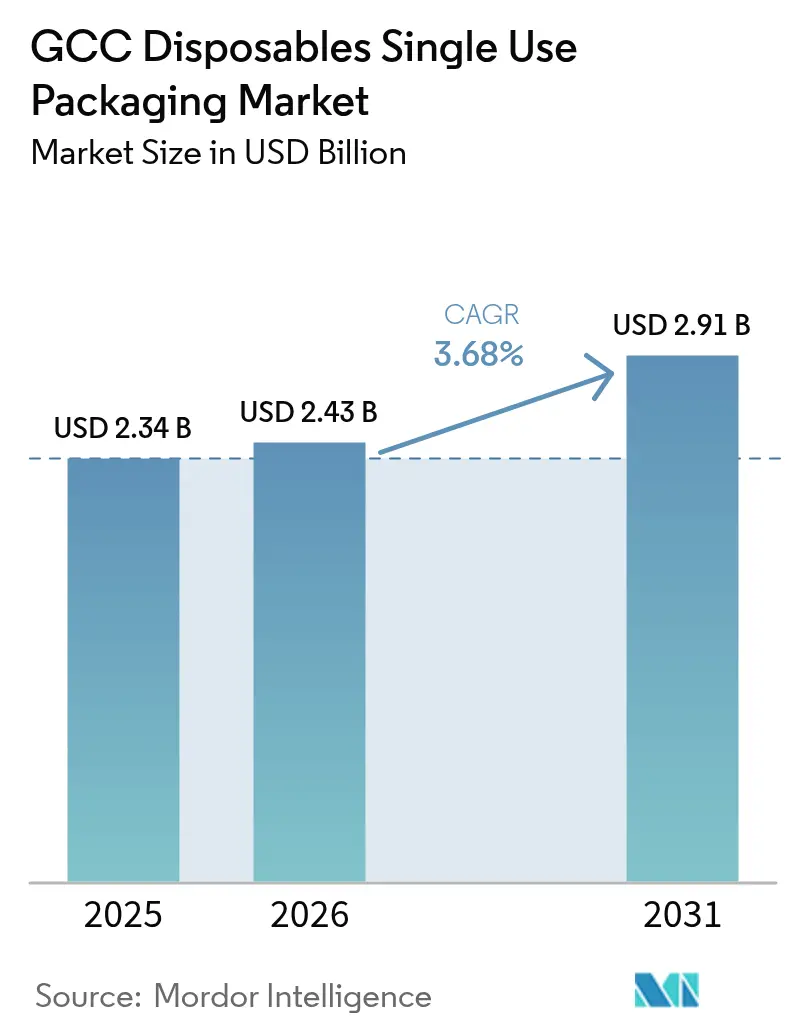
| Tamanho do mercado no ano base (2025) | 2.34 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.91 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.68 % |
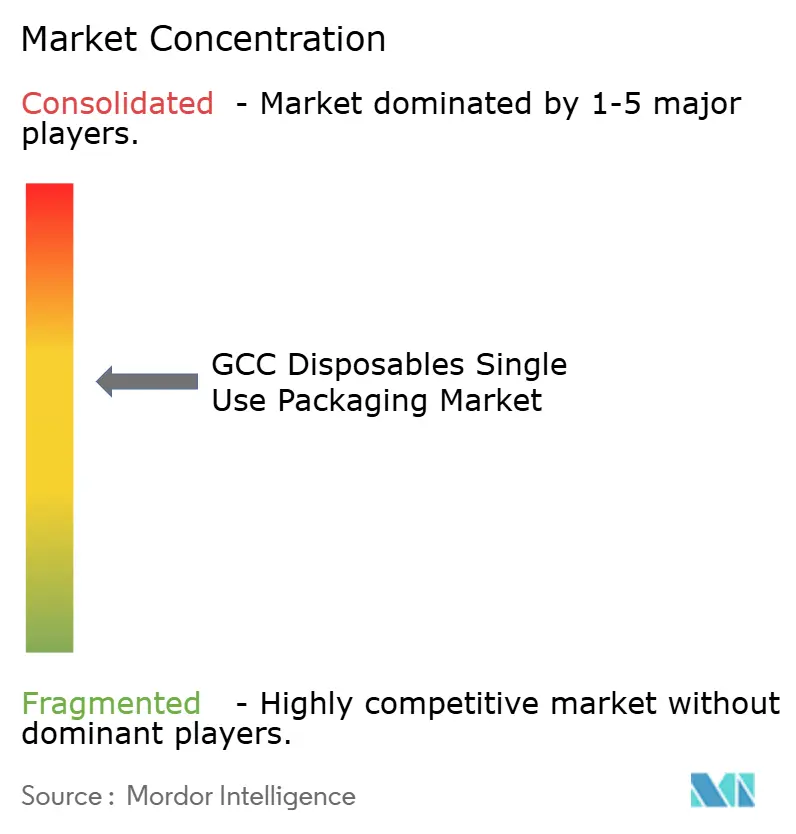
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Descartáveis de Uso Único do CCG por Mordor Intelligence
O tamanho do mercado de embalagens descartáveis de uso único do CCG em 2026 é estimado em USD 2,43 bilhões, crescendo a partir do valor de 2025 de USD 2,34 bilhões, com projeções para 2031 mostrando USD 2,91 bilhões, crescendo a um CAGR de 3,68% entre 2026 e 2031. Este crescimento constante é sustentado pela expansão do setor de alimentação impulsionada pelo turismo, pela rápida penetração do comércio eletrônico e por mandatos regulatórios que aceleram a transição para formatos compostáveis e recicláveis. Projetos de hospitalidade governamentais geram demanda em grande volume, enquanto a cultura do café fortaleceu o segmento de copos e tampas. Simultaneamente, taxas de responsabilidade estendida do produtor e proibições de plásticos de uso único estão direcionando as aquisições para bagaço, fibra moldada e soluções híbridas. As cadeias de abastecimento estão se realinhando em torno da produção regional de PLA, e os investimentos em logística no Jebel Ali e no Parque Logístico de Jeddah estão reduzindo os prazos de entrega para substratos importados.[1]Embaixada dos EUA, "Logística," uae-embassy.org A sensibilidade ao preço ainda favorece os polímeros tradicionais, mas os proprietários de marcas pagam cada vez mais prêmios por alternativas ecologicamente certificadas para mitigar riscos futuros de conformidade.
Principais Conclusões do Relatório
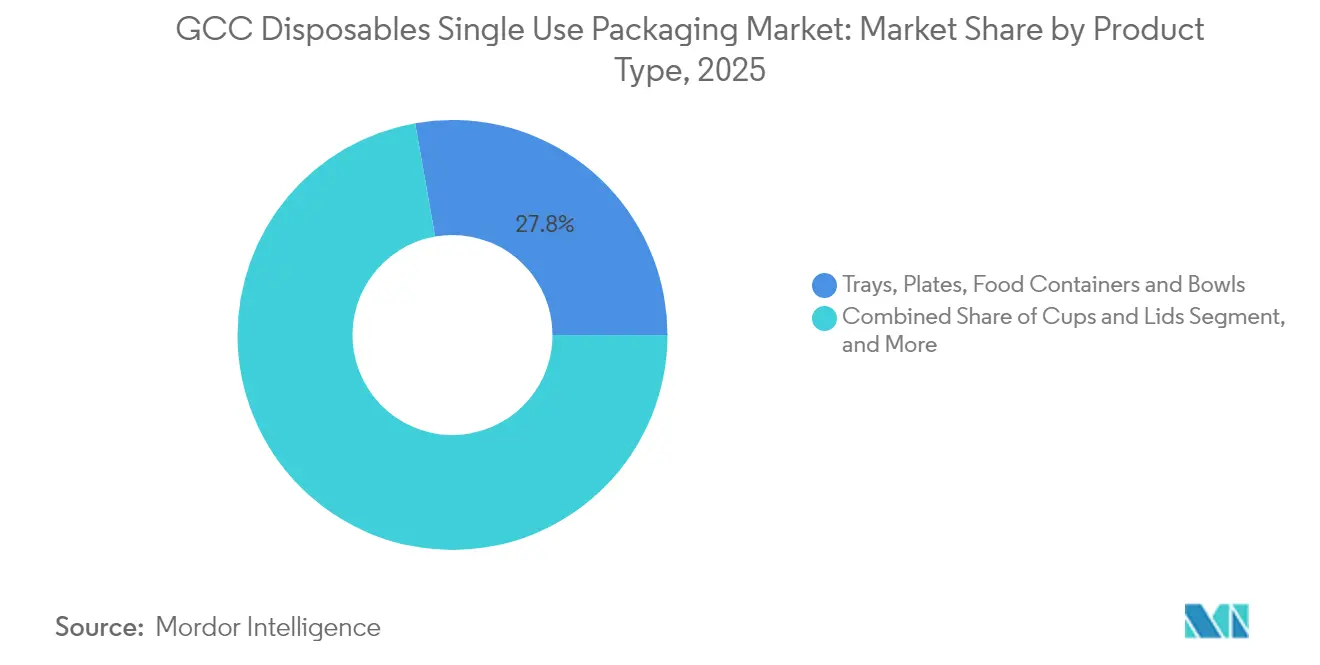
- Por tipo de produto, bandejas, pratos, recipientes de alimentos e tigelas capturaram 27,78% da participação do mercado de embalagens descartáveis de uso único do CCG em 2025.
- Por aplicação do usuário final, o tamanho do mercado de embalagens descartáveis de uso único do CCG para o segmento de cafeterias e lanchonetes está projetado para crescer a um CAGR de 5,53% entre 2026 e 2031.
- Por formato de embalagem, as soluções flexíveis capturaram 41,25% da participação do mercado de embalagens descartáveis de uso único do CCG em 2025.
- Por tipo de material, o tamanho do mercado de embalagens descartáveis de uso único do CCG para o segmento de bagaço e fibras de origem vegetal está projetado para crescer a um CAGR de 6,55% entre 2026 e 2031.
- Por país, a Arábia Saudita capturou 28,74% da participação do mercado de embalagens descartáveis de uso único do CCG em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proibições regulatórias de plásticos de uso único (proibição dos EAU em 2026) | +1.2% | EAU como principal mercado, com repercussão na Arábia Saudita e no Catar | Médio prazo (2 a 4 anos) |
| Crescimento explosivo de aplicativos de entrega de alimentos online em todo o CCG | +0.8% | Regional, mais forte nos centros urbanos da Arábia Saudita e dos EAU | Curto prazo (até 2 anos) |
| Rápida expansão de redes de restaurantes de serviço rápido e cafeterias apoiadas pelo impulso turístico da Visão 2030 | +0.7% | Arábia Saudita e EAU como mercados centrais, com expansão para o Catar e o Kuwait | Longo prazo (4 anos ou mais) |
| Demanda crescente por embalagens higiênicas em saúde, Hajj e catering de eventos em massa | +0.5% | Arábia Saudita como mercado principal (Hajj), com expansão regional de saúde | Médio prazo (2 a 4 anos) |
| Aumento da capacidade de materiais sustentáveis (bagaço, fibra moldada) nos EAU e na Arábia Saudita | +0.4% | Polos de fabricação nos EAU e na Arábia Saudita | Longo prazo (4 anos ou mais) |
| Vantagem de polo de reexportação logística (Jebel Ali, Porto Rei Abdullah) impulsionando o volume de embalagens | +0.3% | Corredores comerciais dos EAU e da Arábia Saudita | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
Proibições regulatórias de plásticos de uso único
A proibição dos EAU, em vigor a partir de 2026, obriga os operadores de serviços de alimentação a fazer a transição para substratos recicláveis ou compostáveis que atendam aos critérios Al Sa'fat. Os fabricantes estão acelerando os programas de reformulação de materiais, com a capacidade regional de PLA reduzindo a dependência de importações asiáticas.[2]Município de Dubai, "Estrutura de Certificação Al Sa'fat," dm.gov.ae As redes multinacionais de restaurantes de serviço rápido estão padronizando especificações em todo o CCG para simplificar o fornecimento, o que deverá ampliar a demanda por bandejas de fibra moldada e revestimentos de barreira à base de água. A Lei de Gestão de Resíduos da Arábia Saudita está adicionando pressão de taxas sobre formatos não recicláveis, reforçando a vantagem competitiva das alternativas conformes. Os pioneiros com certificações ambientais credíveis já estão obtendo prêmios de preço de 8 a 10% acima das unidades de manutenção de estoque de plástico tradicionais.
Crescimento explosivo de aplicativos de entrega de alimentos online
Os agregadores de alimentos agora respondem por uma parcela de dois dígitos da receita dos restaurantes, e suas especificações de embalagem privilegiam recipientes à prova de vazamentos e com retenção térmica que suportam os perfis de calor do deserto. A demanda aumentou por clamshells de múltiplos compartimentos, tigelas de papel de dupla camada e tampas invioláveis que preservam a frescura durante janelas de trânsito médias de 30 minutos. Cada refeição entregue gera mais embalagens individuais do que o serviço no local, multiplicando os volumes unitários vendidos por transação. Os contratos de plataforma incluem cada vez mais penalidades de nível de serviço vinculadas às taxas de falha de embalagem, levando os conversores a adotar laminados de maior espessura e automação de controle de qualidade. Inovações como etiquetas de tempo-temperatura estão entrando em testes piloto para aumentar a confiança do consumidor na segurança dos alimentos entregues.
Rápida expansão de redes de restaurantes de serviço rápido e cafeterias
Os investimentos em hospitalidade da Visão 2030 preveem 320.000 novos quartos de hotel e uma proliferação de marcas alimentares globais em megaprojetos em Riade, Jeddah e no corredor do Mar Vermelho. O Grupo Alshaya sozinho tem como meta 3.000 pontos de venda Starbucks até 2028, sustentando uma demanda robusta por copos de papel isolados e suportes de copos de fibra moldada. As redes de cafeterias valorizam a diferenciação estética, catalisando pedidos de tampas impressas personalizadas e capas texturizadas. Em shoppings e terminais de transporte, os formatos fast casual estão combinando serviço no local e para viagem, aumentando a participação de utensílios descartáveis por cliente. Os fornecedores que alinham qualidade de impressão, confiabilidade de fornecimento e credenciais de sustentabilidade estão conquistando acordos de longo prazo de alta margem.
Demanda crescente por embalagens higiênicas em saúde, Hajj e catering de eventos em massa
O catering anual do Hajj para mais de 2 milhões de peregrinos requer caixas de refeição estéreis e empilháveis que suportem altas temperaturas ambientes sem lixiviar produtos químicos. As reformas de saúde e as novas cidades médicas elevaram as especificações de base para revestimentos antimicrobianos e bolsas com dupla vedação. Os compradores institucionais estão concedendo contratos a fornecedores com certificação ISO 22000 e HACCP, elevando as barreiras de entrada para conversores menores. Os organizadores de eventos em massa preferem embalagens de porção controlada que facilitem a distribuição rápida, incentivando a inovação em capas dispensadoras de papelão ondulado e kits de talheres pré-fixados. Essas unidades de manutenção de estoque especializadas têm margens premium que compensam o custo adicional de resinas e revestimentos de grau médico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos custos de conformidade decorrentes de projetos piloto de responsabilidade estendida do produtor e ecotaxas | -0.6% | Regional, com maior impacto nos EAU e na Arábia Saudita | Médio prazo (2 a 4 anos) |
| Infraestrutura limitada de compostagem e reciclagem comercial no CCG | -0.4% | Regional, particularmente aguda nos estados menores do CCG | Longo prazo (4 anos ou mais) |
| Volatilidade do preço de matérias-primas petroquímicas comprimindo as margens de resina | -0.3% | Regional, afetando os fabricantes de embalagens plásticas | Curto prazo (até 2 anos) |
| Mudança na percepção do consumidor em direção a reutilizáveis na gastronomia premium | -0.2% | Segmentos premium dos EAU e do Catar, com repercussão na Arábia Saudita | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos custos de conformidade decorrentes de projetos piloto de responsabilidade estendida do produtor e ecotaxas
O registro, a auditoria e os pagamentos de taxas de responsabilidade estendida do produtor, projetados em USD 200 a 400 por tonelada para embalagens plásticas, estão comprimindo as margens dos fabricantes. Os grupos maiores amortizam esses custos em portfólios diversificados, mas as pequenas e médias empresas com operações de linha única enfrentam riscos de subcotação de preços. Quando os itens não recicláveis incorrem em multiplicadores mais altos, os compradores renegociam os contratos de fornecimento trimestralmente para proteger a volatilidade das taxas, criando desafios de previsão para os conversores. Alguns fornecedores estão migrando para modelos de fabricação por encomenda em zonas de livre comércio para mitigar a exposição a taxas no continente, mas o encargo administrativo permanece. No médio prazo, espera-se que os diferenciais de taxas acelerem a saída dos plásticos de commodities em favor de misturas de substratos com classes de taxas mais baixas.
Infraestrutura limitada de compostagem e reciclagem comercial
A capacidade de reciclagem processa apenas 10% dos resíduos de embalagens regionais, e a compostagem industrial é incipiente fora de locais piloto selecionados nos EAU e na Arábia Saudita.[3]Município de Dubai, "Estatísticas de Processamento de Resíduos," dm.gov.ae Sem infraestrutura a jusante, a vantagem ambiental das embalagens compostáveis é atenuada, prejudicando o retorno sobre o investimento do cliente. A dependência de importações de PET reciclado e r-HDPE agrava a volatilidade do fornecimento, enquanto o bloqueio de terrenos para novos centros de recuperação de materiais compete com o desenvolvimento imobiliário de alto valor. Os estados menores do CCG carecem de fluxos de resíduos para justificar instalações de grande escala, o que leva a transferências transfronteiriças de resíduos que inflacionam os custos logísticos. Até que o investimento em infraestrutura se equipare, a narrativa de circularidade permanecerá aspiracional, restringindo a conversão de curto prazo para substratos biodegradáveis de maior custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O crescimento liderado por bebidas remodela o portfólioBandejas, pratos, recipientes de alimentos e tigelas mantiveram a liderança no mercado de embalagens descartáveis de uso único do CCG com 27,78% de participação em 2025, impulsionados por contratos de catering institucional vinculados a megaeventos e extensos projetos hoteleiros. O segmento se beneficia de contratos de volume que estabilizam a utilização básica das plantas dos conversores. Simultaneamente, copos e tampas exibem um CAGR de 5,55% devido ao florescimento das redes de cafeterias e ao lançamento de bebidas prontas para beber premium. O tamanho do mercado de embalagens descartáveis de uso único do CCG para copos está previsto para adicionar mais de 650 milhões de unidades adicionais anualmente até 2031. Os fornecedores estão respondendo com copos de parede dupla e capas com textura ondulada que reduzem a transferência de calor, enquanto tampas à base de fibra estão entrando em produção comercial para substituir as tampas de poliestireno.
Em unidades de manutenção de estoque menores, canudos, mexedores e talheres enfrentam proibições totais ou sobretaxas nos EAU, impulsionando uma transição para bambu e madeira revestida. Os designs de clamshell adaptados para plataformas de entrega online agora incorporam tampas ventiladas para liberar vapor, evitando que alimentos fritos fiquem encharcados. Os formatos de caixa rígida para sobremesas gourmet empregam janelas de PET laminadas a papelão kraft para apelo premium nas prateleiras. A evolução do mix de produtos ressalta um duplo mandato de desempenho e sustentabilidade, forçando os fabricantes a equilibrar a complexidade do estoque com economias de escala.


Por Aplicação do Usuário Final:
Os canais de conveniência disparamOs restaurantes de serviço rápido detinham a maior fatia do tamanho do mercado de embalagens descartáveis de uso único do CCG, com 32,11% em 2025, apoiados por operadores franqueados de hambúrgueres, frango frito e pizza que se expandem para cidades secundárias. No entanto, as cafeterias e lanchonetes estão preparadas para o CAGR mais rápido de 5,53%, impulsionadas pelos Millennials e pela Geração Z que frequentam formatos de pegar e ir. A participação do mercado de embalagens descartáveis de uso único do CCG capturada pelas cafeterias está se expandindo à medida que as redes exigem gráficos de copos personalizados e capas sazonais de edição limitada.
Os restaurantes de serviço completo, embora com crescimento mais lento, estão atualizando para tigelas de fibra moldada prontas para a mesa para pedidos para viagem que preservam a estética da apresentação. Os balcões de alimentos preparados no varejo em hipermercados agora buscam bandejas reaquecíveis compatíveis com as churrasqueiras das lojas. Os segmentos institucionais, notadamente hospitais e universidades, especificam tampas codificadas por cores para segregar requisitos dietéticos, aumentando a profundidade de personalização. No geral, a heterogeneidade do usuário final obriga os conversores a operar linhas de impressão flexíveis capazes de tiragens curtas sem penalidades de custo.
Por Tipo de Material:
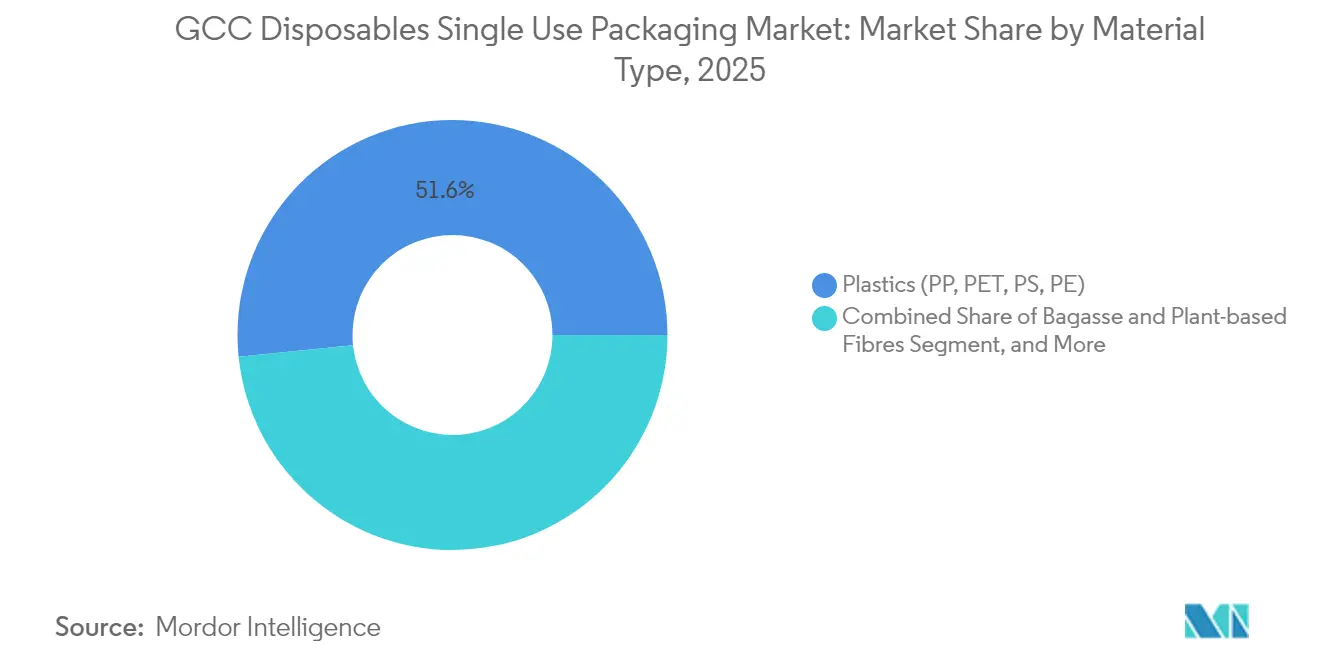
A aceleração de base biológica temperada pelo custoOs plásticos permaneceram dominantes com 51,62% de participação no mercado de embalagens descartáveis de uso único do CCG em 2025, aproveitando propriedades de barreira incomparáveis e economias unitárias atraentes. No entanto, o tamanho do mercado de embalagens descartáveis de uso único do CCG para bagaço e fibras de origem vegetal está definido para crescer a um CAGR de 6,55% até 2031, à medida que a capacidade regional de PLA entra em operação. A polpa de bagaço, proveniente das refinarias de açúcar sauditas, sustenta clamshells termoformados que suportam o reaquecimento em micro-ondas. O estoque de copos de papelão laminado com revestimentos à base de água emergiu como uma alternativa reciclável aos copos revestidos de PE que dificultam a recuperação de fibras.
A madeira e o bambu dominam as conversões de talheres onde a resistência mecânica compensa custos marginalmente mais altos. As bandejas de folha de alumínio persistem no catering de companhias aéreas e eventos em massa, onde a resistência ao choque térmico é crítica. As estruturas híbridas, como papel kraft com nanobarreiras de EVOH, visam unir o desempenho semelhante ao plástico com 90% de conteúdo de fibra para se qualificar para taxas de responsabilidade estendida do produtor mais baixas. No médio prazo, a seleção de materiais dependerá de um cálculo de três fatores: exposição a taxas, risco de desempenho e percepção do consumidor.
Por Formato de Embalagem:
O híbrido surge como facilitador de conformidadeAs embalagens flexíveis controlavam uma participação de 41,25% em 2025, valorizadas pela otimização de volume e pelo baixo peso logístico. No entanto, os formatos híbridos que combinam substratos de papel com revestimentos poliméricos ultrafinos estão projetados para registrar um CAGR de 5,74%, criando um ponto ideal onde os conversores atendem aos limites de reciclabilidade sem sacrificar as barreiras de umidade. O tamanho do mercado de embalagens descartáveis de uso único do CCG capturado por bolsas híbridas está previsto para dobrar até 2031, à medida que os varejistas testam sacos de refeições preparadas recicláveis na calçada.
As tigelas de polipropileno rígido permanecem entrincheiradas em aplicações de alta temperatura, mas as bandejas de PET mono-material com bases cristalizadas resistentes ao calor estão deslocando os laminados multicamadas. As embalagens ativas e inteligentes, embora de nicho, estão ganhando licitações de companhias aéreas e hospitais que favorecem indicadores de tempo-temperatura para minimizar o desperdício. À medida que as taxas de responsabilidade estendida do produtor se intensificam, as decisões de formato giram cada vez mais em torno da classificação de nível de taxa e da compatibilidade de triagem a jusante.
Análise Geográfica
Mercado de Embalagens Descartáveis de Uso Único da Arábia Saudita
A Arábia Saudita respondeu por 28,74% do mercado de embalagens descartáveis de uso único do CCG em 2025, impulsionada por uma ampla base de consumo doméstico e pelos megaprojetos de turismo da Visão 2030, que demandam artigos de serviço em grande volume. O plano do reino de receber 100 milhões de visitantes anuais até 2030 está fomentando pedidos contínuos em redes hoteleiras, de entretenimento e de serviço rápido. O crescimento do delivery de alimentos em Riad e Jeddah levou os fornecedores a desenvolver embalagens clamshell com retenção de calor e copos de sopa à prova de vazamento, adequados para entregadores de motocicleta. O Parque Logístico de Jeddah, avaliado em 240 milhões de USD e com previsão de conclusão em 2026, melhorará a capacidade de processamento da cadeia de frio para substratos de embalagem sensíveis à temperatura.
Mercado de Embalagens Descartáveis de Uso Único do CCG
Os Emirados Árabes Unidos devem registrar o CAGR mais elevado, de 4,36%, sustentado por uma proibição de plásticos de uso único em 2026 que está acelerando a demanda por SKUs compostáveis certificados. O marco Al Sa'fat da Municipalidade de Dubai já está influenciando as decisões de compra, com importadores priorizando produtos que possuam documentação de berço a berço. A maior fábrica de PLA do mundo, em Abu Dhabi, posiciona o país como um polo regional de fornecimento de biopolímeros, reduzindo os prazos de entrega em comparação com as importações asiáticas. A conectividade do Porto de Jebel Ali favorece o comércio de reexportação, permitindo que os conversores equilibrem rapidamente as carteiras de pedidos domésticos e internacionais. O Qatar, impulsionado pelos ativos de hospitalidade do pós-Copa do Mundo, está adotando estéticas de embalagem premium em restaurantes gourmet de estádios. O setor varejista maduro do Kuwait está testando etiquetas inteligentes que monitoram desvios de temperatura em câmaras frias. A expansão do porto de Duqm, em Omã, está catalisando corredores logísticos que beneficiam produtores de embalagens especiais em pequenos lotes. O Bahrein, apesar de sua menor dimensão, funciona como um ambiente de inovação onde marcas de bebidas testam revestimentos de copos à base de fibra antes de escalar para os mercados vizinhos. Coletivamente, esses países contribuem com demanda incremental que favorece conversores ágeis, capazes de adaptar os sortimentos de SKUs às variadas preferências regulatórias e dos consumidores.
Panorama regulatório
Em todo o CCG, os requisitos para embalagens de uso único estão se tornando mais rigorosos por meio de proibições, normas técnicas e sistemas de verificação de produtos que afetam descartáveis para foodservice e utensílios de varejo. Nos Emirados Árabes Unidos, a Resolução Ministerial nº 380 de 2022 estabeleceu um programa nacional faseado de restrições, incluindo uma proibição em todo os EAU de sacolas plásticas de compras de uso único a partir de 1º de janeiro de 2024 e uma proibição ampliada a partir de 1º de janeiro de 2026, abrangendo itens como copos e tampas para bebidas, talheres, pratos, canudos, mexedores e recipientes/caixas de alimentos feitos de Styrofoam, além de uma regra que restringe sacolas de uso único com espessura inferior a 50 micra (com isenções definidas, como produção exclusiva para exportação e alguns usos médicos e de alimentos frescos). No nível do emirado, a Resolução nº (124) de 2023 do Conselho Executivo de Dubai reforça os controles sobre produtos de uso único, e as práticas de aquisição e conformidade do Município de Dubai continuam a referenciar os critérios Al Sa'fat em compras vinculadas à sustentabilidade.
A Arábia Saudita vincula o acesso ao mercado à avaliação de conformidade e ao cumprimento de normas, com a Saudi Standards, Metrology and Quality Organization (SASO) aplicando um Regulamento Técnico para Produtos Plásticos Degradáveis (M.A-156-16-03-03). Isso exige que produtos plásticos descartáveis designados atendam a especificações de degradabilidade e apresentem as marcações exigidas, incluindo o logotipo SASO de oxo-biodegradável para as categorias aplicáveis. Os fluxos comerciais regionais e o abastecimento de insumos são ainda moldados pela Lei Alfandegária Comum do CCG, que afeta tarifas, isenções e documentação para substratos importados, aditivos e descartáveis acabados que circulam entre os Estados-membros.
Análise da cadeia de valor
A cadeia de valor de embalagens descartáveis de uso único do CCG começa com polímeros upstream (PP, PET, PS, PE) fornecidos principalmente por bases petroquímicas regionais na Arábia Saudita e nos EAU. Insumos especializados importados, incluindo resinas de barreira, revestimentos e aditivos, complementam esses fluxos. Insumos de papel e papel cartão são frequentemente importados ou convertidos regionalmente, enquanto fibras como o bagaço estão ligadas a resíduos da refinação de açúcar, e biopolímeros como o PLA estão cada vez mais integrados por meio de iniciativas regionais de fornecimento referenciadas em programas de aquisição e reformulação de convertedores.
A conversão midstream está concentrada em polos industriais e zonas francas que oferecem suporte à termoformagem, moldagem por injeção, conversão de papel e impressão. Ciclos de requalificação impulsionados por conformidade para formatos compostáveis e recicláveis são recorrentes, junto com exigências crescentes de rastreabilidade e atributos documentados de design para reciclagem. No downstream, grandes compradores em QSR, cafés, catering institucional e varejo moderno padronizam especificações em toda a área de presença do CCG, o que leva os convertedores a buscar QA consistente, prontidão para certificação e racionalização de SKUs para tampas, embalagens tipo clamshell, tigelas e conjuntos de talheres. A distribuição depende de centros logísticos regionais e corredores de reexportação, com portos e parques logísticos que sustentam prazos de entrega mais curtos para substratos importados e produtos acabados. O pós-consumo continua a ser uma restrição devido à reciclagem limitada e à compostagem industrial ainda incipiente, fora de alguns projetos-piloto selecionados nos EAU e na Arábia Saudita, mantendo a expansão da capacidade de coleta, triagem e reciclagem de resíduos estreitamente ligada às escolhas de design de embalagens e à seleção de fornecedores.
Cenário Competitivo
O mercado de embalagens descartáveis de uso único do CCG exibe fragmentação moderada com mais de 200 conversores ativos, mas a intensidade competitiva está se aguçando à medida que as credenciais de sustentabilidade se tornam requisitos básicos. A Hotpack Packaging aproveita a distribuição em toda a região e a liderança de preços para defender sua participação em tampas de PET de commodities, enquanto a Huhtamaki implanta sua capacidade global de pesquisa e desenvolvimento para introduzir bandejas de fibra leves com revestimentos resistentes à gordura. A fusão da Amcor com a Berry Global em março de 2025 criou um gigante de embalagens de USD 24 bilhões que está licenciando cruzadamente patentes de biobarreira em suas plantas do CCG para superar os players de nicho.
O lançamento do Pulp Ultra da Sabert Corporation em setembro de 2025 demonstrou paridade de desempenho entre recipientes de fibra termoformada e de PP, desbloqueando novas contas de companhias aéreas e catering premium. As empresas locais de médio porte estão investindo em prensas de flexografia digital para entregar capas de marca em tiragens curtas para redes de cafeterias que buscam designs sazonais. Parcerias estratégicas com empresas de gestão de resíduos estão surgindo à medida que os conversores buscam fluxos de coleta de circuito fechado para garantir insumos de r-PET e r-HDPE a preços previsíveis. Nos próximos cinco anos, a consolidação é provável entre os termoformadores de PE de pequena escala incapazes de financiar a conformidade com a responsabilidade estendida do produtor e os testes de migração de contato com alimentos.
Líderes do Setor de Embalagens Descartáveis de Uso Único do CCG
Jebel Pack LLC
Detpak - Detmold Group
Falcon Pack
Precision Plastic Products Co. (LLC)
Freshpack LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens Descartáveis de Uso Único do CCG
- Jebel Pack LLC
- Detpak - Detmold Group
- Falcon Pack Industries LLC
- Precision Plastic Products Co. LLC
- Freshpack LLC
- Panache International FZ LLC
- Gulf East Paper and Plastic Industries LLC
- Al Bayader International LLC
- Hotpack Packaging LLC
- M.R.S. Packaging Limited
- Huhtamaki Oyj
- Prestige Packing Industry LLC
- International Food Services Company
- Cristal Plastic Industrial LLC
- Sabert Corporation
- Novolex Holdings LLC
- Amcor plc
- Sonoco Products Company
- Pactiv Evergreen Inc.

Oportunidades de mercado e perspectivas futuras
Uma oportunidade importante permanece nas substituições em conformidade para os itens específicos de foodservice cobertos pela expansão federal dos EAU em vigor a partir de 1º de janeiro de 2026, incluindo copos e tampas, pratos, talheres, canudos, mexedores e recipientes de alimentos de Styrofoam. Isso cria demanda de curto prazo por portfólios escaláveis de fibra moldada, à base de papel e à base vegetal, capazes de atender às expectativas locais de verificação em canais de consumo importantes, como QSR, cafeterias e lanchonetes, e varejo moderno. Os compradores estão descontinuando SKUs restritos e reabrindo licitações para alternativas em conformidade, e a atividade de conversão nos EAU já é visível por meio de ações de empresas, incluindo a Hotpack Global comunicando alinhamento por meio de alternativas em conformidade ampliadas e o LuLu Group descontinuando utensílios plásticos de uso único direcionados em locais de varejo nos EAU para atender aos requisitos federais.
Outra oportunidade está em serviços integrados e ponta a ponta de conformidade e garantia de fornecimento para operadores de redes multinacionais e regionais que buscam menos fornecedores em múltiplas famílias de materiais, incluindo papel, bagaço e biopolímeros, com documentação consistente para auditorias e registros vinculados a taxas ecológicas e obrigações do tipo EPR. Os convertedores que desenvolvem capacidades de qualificação, como testes de contato com alimentos, gestão de certificações e rastreabilidade de materiais, também podem resolver lacunas de desempenho em embalagens de entrega, incluindo resistência a vazamentos, retenção de calor e evidência de violação, o que apoia acordos-quadro de longo prazo à medida que as aquisições se afastam das compras spot. Iniciativas de circularidade e programas do setor discutidos por entidades como a GPCA e comitês de embalagens circulares na região criam ainda mais espaço para parcerias com operadores de gestão de resíduos e reciclagem, garantindo acesso a matéria-prima reciclada e apoiando alegações de design para reciclagem em categorias de alto volume, como bandejas e tampas de PET.
Recent Industry Developments in Mercado de Embalagens Descartáveis de Uso Único do CCG
- Julho de 2026: a Hotpack Global firmou parceria com a HZ Green Pulp, sediada na Malásia, para expandir embalagens de fibra moldada seca para foodservice, com foco inicial em tampas para café. A parceria melhora o acesso a fornecimento com tecnologia de formação de fibra de maior produtividade e apoia a substituição de plásticos de uso único restritos em programas de conformidade liderados pelos EAU.
- Setembro de 2025: a Sabert Corporation ampliou sua aposta em foodservice à base de fibra com a plataforma de recipientes Pulp Ultra, voltada para contas de catering profissional e foodservice. O lançamento apoia a comercialização mais ampla de alternativas de fibra termoformada que competem com PP e outros plásticos tradicionais em SKUs críticos em termos de desempenho.
- Junho de 2024: Dubai introduziu controles mais rígidos sobre itens de uso único por meio da estrutura em nível de emirado, que posteriormente culminou na Resolução nº (124) de 2023 do Conselho Executivo, tornando-se um ponto de referência fundamental para produtos de uso único regulamentados. A direção da política aumentou o escrutínio dos compradores sobre as alegações de materiais e elevou a importância de normas verificadas e documentação em licitações.


Mercado de Embalagens Descartáveis de Uso Único do CCG Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange as receitas geradas por embalagens descartáveis de uso único usadas nos países do CCG, onde as embalagens são adquiridas para uso imediato e depois descartadas após servir, transportar ou proteger produtos.
Exclusões do escopo: embalagens reutilizáveis projetadas para múltiplos ciclos de retorno (como caixas duráveis e recipientes reabastecíveis) estão excluídas deste dimensionamento.
Visão geral da segmentação
- Por Tipo de Produto
- Bandejas, Pratos, Recipientes de Alimentos e Tigelas
- Caixas e Cartões
- Garrafas
- Copos e Tampas
- Clamshell
- Sacos e Embrulhos
- Talheres, Mexedores, Canudos
- Por Aplicação do Usuário Final
- Restaurantes de Serviço Rápido
- Restaurantes de Serviço Completo
- Cafeterias e Lanchonetes
- Estabelecimentos de Varejo
- Institucional e Hospitalidade
- Outras Aplicações do Usuário Final
- Por Tipo de Material
- Plásticos (PP, PET, PS, PE)
- Papel e Papelão
- Bagaço e Fibras de Origem Vegetal
- Madeira e Bambu
- Folha de Alumínio
- Por Formato de Embalagem
- Rígido
- Flexível
- Híbrido (Papel-Plástico, Laminado)
- Ativo e Inteligente
- Por País
- Emirados Árabes Unidos
- Arábia Saudita
- Catar
- Kuwait
- Omã
- Bahrein
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental ajudou primeiro a mapear os fatores que impulsionam a demanda por embalagens descartáveis de uso único no CCG, antes que quaisquer números fossem modelados. Utilizamos referências públicas, como escritórios nacionais de estatística dos países do CCG, tabelas comerciais do UN Comtrade, indicadores macroeconômicos do Banco Mundial e séries de população e urbanização da ONU, para estabelecer o contexto da demanda.
Para manter as premissas realistas, também analisamos fontes como atualizações governamentais de meio ambiente e municipalidades sobre restrições de uso único, comunicados de alfândega e portos sobre fluxos relacionados a embalagens, artigos revisados por pares sobre consumo e resíduos de embalagens, e publicações públicas de associações comerciais para embalagens e foodservice. Relatórios anuais de empresas, apresentações a investidores e imprensa de negócios regional confiável foram usados para verificar a razoabilidade de adições de capacidade, direção de preços e ímpeto do mercado final. Também utilizamos uma assinatura paga para dados financeiros de empresas e outra para verificações de importação e exportação em nível de embarque, quando as divisões públicas não estavam claras. As fontes listadas aqui são ilustrativas, e muitas outras referências foram usadas para verificar cruzadamente os dados e esclarecer premissas.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para confirmar como os tipos de produtos e os padrões de uso em foodservice se traduzem em receita em todo o CCG, e para testar sob pressão premissas difíceis de observar em dados públicos. Conversamos com uma combinação de convertedores de embalagens, distribuidores e grandes compradores, como operadores de restaurantes e equipes de compras de varejo, com cobertura distribuída pelos principais centros de demanda do CCG, para que as diferenças regionais não fossem diluídas em médias.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | Diretores executivos: 19% |
| Nível médio: 46% | Líderes funcionais/de unidade: 36% |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down, na qual os grupos de demanda de foodservice e varejo são reconstruídos usando sinais de consumo do CCG e indicadores de comércio e produção, sendo então traduzidos em gastos com embalagens usando lógica de intensidade e preços por categoria. Para manter a honestidade dos totais, corroboramos os resultados usando verificações seletivas bottom-up, como a consolidação de receitas amostradas de convertedores e distribuidores, e a validação dos preços médios de venda em relação a alguns formatos de embalagem de alta frequência.
Os principais insumos usados no modelo incluem a combinação e os volumes de estabelecimentos de foodservice, o crescimento em pedidos de serviço rápido e entrega, o volume de alimentos embalados, a direção de preços dos insumos de polímero e papel, e o cronograma de aplicação de políticas em nível nacional para itens de uso único. Quando o feedback primário indicou uma lacuna de visibilidade para canais menores, aplicamos premissas conservadoras de penetração e desperdício e, em seguida, verificamos novamente os resultados em relação aos padrões de importação e às faixas de preço observadas. As previsões foram construídas usando análise de cenários, com um caso-base informado pelo consenso das entrevistas sobre o crescimento de estabelecimentos, a substituição por opções de papel e compostáveis, e a transferência de preços esperada na região.
Validação de dados e ciclo de atualização
Os resultados foram verificados cruzadamente com sinais independentes, incluindo fluxos comerciais de materiais de embalagem-chave, atividades de expansão relatadas por convertedores locais e a direção dos preços unitários em formatos comuns. Variações que não puderam ser explicadas por fatores claros foram sinalizadas, revisadas e recalculadas, e chamadas de acompanhamento foram acionadas quando as premissas mostravam ampla divergência entre os respondentes.
Antes da aprovação final, o modelo passa por uma revisão analítica em várias etapas, para que a aritmética, a adequação ao escopo e a lógica de crescimento sejam consistentes entre países e usos finais. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando mudanças regulatórias importantes, movimentos abruptos de preços de matérias-primas ou mudanças significativas na demanda de foodservice afetam materialmente as perspectivas. Pouco antes da entrega, fazemos uma atualização final para que o cliente receba a visão mais atual disponível.
Comparação do tamanho do mercado de embalagens descartáveis de uso único do CCG da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para embalagens descartáveis de uso único do CCG frequentemente não coincidem porque os grupos não contam os mesmos formatos de embalagem, usos finais e janelas de tempo, e também variam na forma como tratam mudanças de preços e conversões de moeda. As diferenças também surgem de se a estimativa está vinculada a sinais de consumo observados ou a totais mais amplos de embalagens que são posteriormente divididos usando proporções genéricas.
Embalagens de transporte reutilizáveis estão fora do escopo da Mordor Intelligence para este estudo, o que é relevante porque alguns números publicados parecem incluir caixas retornáveis e outras embalagens multiuso usadas no varejo e na logística. Outra lacuna comum é que algumas fontes se apoiam fortemente em premissas agressivas de crescimento para entrega de alimentos e expansão do serviço rápido, sem revalidação em relação à direção dos custos comerciais e de insumos, o que pode inflar o gasto implícito por estabelecimento.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,34 bilhões de USD (2025) | |
| Periódico Comercial A | 2,75 bilhões de USD (2025) | Utiliza uma cesta de embalagens mais ampla que parece incluir algumas embalagens multiuso e de transporte, e aplica premissas mais altas de gasto por estabelecimento para foodservice sem verificações claras em relação à direção dos preços de materiais. |
| Consultoria Regional B | 1,98 bilhão de USD (2025) | Adota um caso-base conservador, limitando a demanda contabilizada principalmente ao foodservice organizado e ao varejo moderno, e subestima o uso institucional e de hospitalidade, que impulsiona um volume significativo nos principais centros do CCG. |
A dispersão nos números publicados é explicada principalmente pelo que é contabilizado como embalagem de uso único e por como a demanda impulsionada por estabelecimentos é traduzida em receita usando premissas de preços. Ao vincular o modelo a indicadores de demanda observáveis e depois verificar novamente com feedback prático de fornecedores e canais, a estimativa permanece rastreável e replicável em todos os países do CCG.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de embalagens descartáveis de uso único do CCG?
O setor foi avaliado em USD 2,43 bilhões em 2026.
Com que rapidez o mercado deve crescer até 2031?
Está previsto para registrar um CAGR de 3,68%, atingindo USD 2,91 bilhões.
Qual segmento de produto está crescendo mais rapidamente?
Copos e tampas, apoiados pelo florescimento das redes de cafeterias, estão avançando a um CAGR de 5,55%.
Qual material está ganhando participação mais rapidamente?
O bagaço e as fibras de origem vegetal estão se expandindo a um CAGR de 6,55%, à medida que as regulamentações favorecem as opções compostáveis.
Qual país do CCG está projetado para registrar o maior crescimento?
Os Emirados Árabes Unidos devem registrar o CAGR mais rápido de 4,36%, impulsionados pela proibição de plásticos de 2026 e pelas vantagens logísticas.
Como as taxas de responsabilidade estendida do produtor estão afetando os fabricantes?
Taxas que variam de USD 200 a 400 por tonelada para embalagens plásticas estão comprimindo as margens e acelerando a transição para materiais recicláveis ou compostáveis com taxas mais baixas.
Página atualizada pela última vez em:



