
Tamanho e Participação do Mercado de Maquinário de Construção do CCG
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 6.91 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.30 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.67 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Maquinário de Construção do CCG por Mordor Intelligence
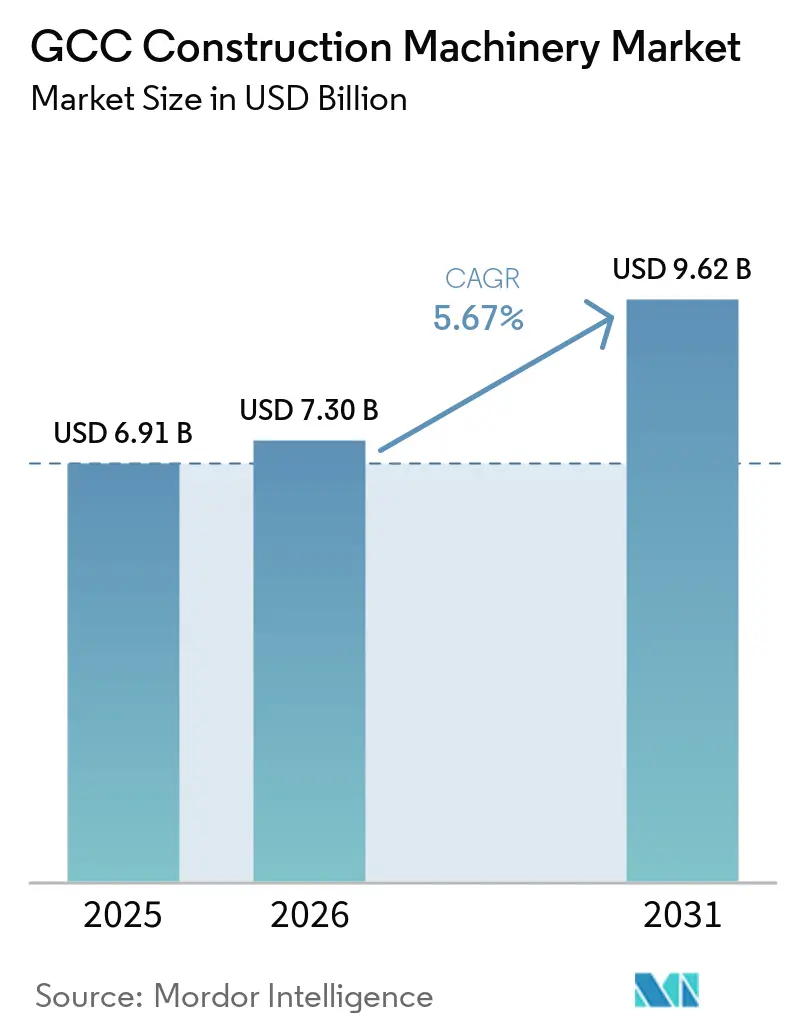
O tamanho do mercado de máquinas de construção do GCC foi avaliado em 6,91 bilhões de USD em 2025 e deve aumentar para 7,30 bilhões de USD em 2026 e atingir 9,62 bilhões de USD até 2031, crescendo a um CAGR de 5,67% ao longo de 2026-2031. Os elevados gastos públicos em projetos transformacionais, a ampliação da participação do setor privado em complexos industriais e uma gradual transição para requisitos de cidades inteligentes estão sustentando o ciclo de demanda, embora as aquisições de equipamentos sejam cada vez mais equilibradas por contratos de locação de longo prazo que preservam a liquidez dos empreiteiros. A Arábia Saudita continua sendo a âncora do mercado de máquinas de construção do GCC, mas Omã, os Emirados Árabes Unidos e o Catar estão reduzindo a diferença à medida que cada um canaliza capital para portos, ferrovias e ativos de transição energética. Os projetos-piloto de eletrificação em NEOM, Masdar City e Abu Dhabi sinalizam um apetite emergente por frotas de emissão zero, embora as altas temperaturas ambientes e a infraestrutura de carregamento limitada moderem as implantações em larga escala. Os incentivos de localização intensificados na Arábia Saudita e nos Emirados Árabes Unidos também estão redesenhando as cadeias de suprimentos, encorajando os fabricantes de equipamentos originais globais a combinar atividades de montagem com metas de conteúdo regional que podem desbloquear acesso preferencial a licitações governamentais.
Principais Conclusões do Relatório
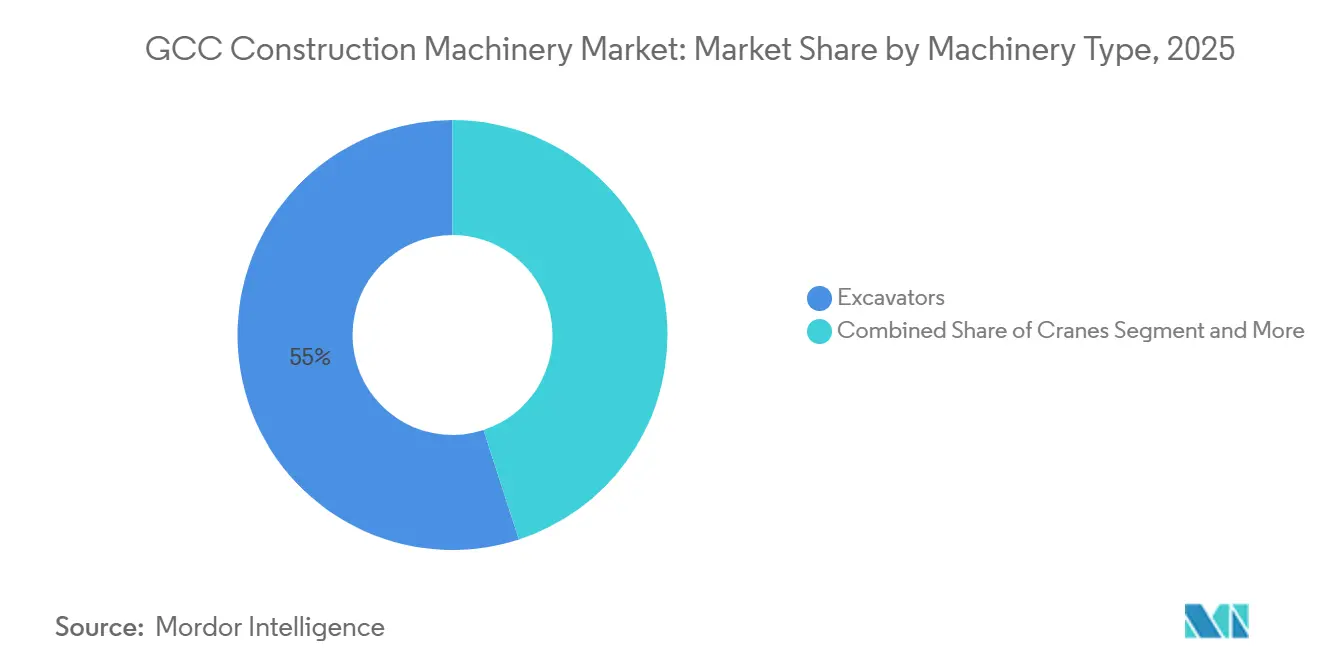
- Por tipo de maquinário, as escavadeiras lideraram com 55,02% da participação do mercado de máquinas de construção do GCC em 2025, enquanto as motoniveladoras devem se expandir a um CAGR de 7,24% até 2031.
- Por tipo de propulsão, as plataformas de combustão interna responderam por 96,25% do tamanho do mercado de máquinas de construção do GCC em 2025, mas as variantes elétricas e híbridas devem crescer a um CAGR de 25,13% até 2031.
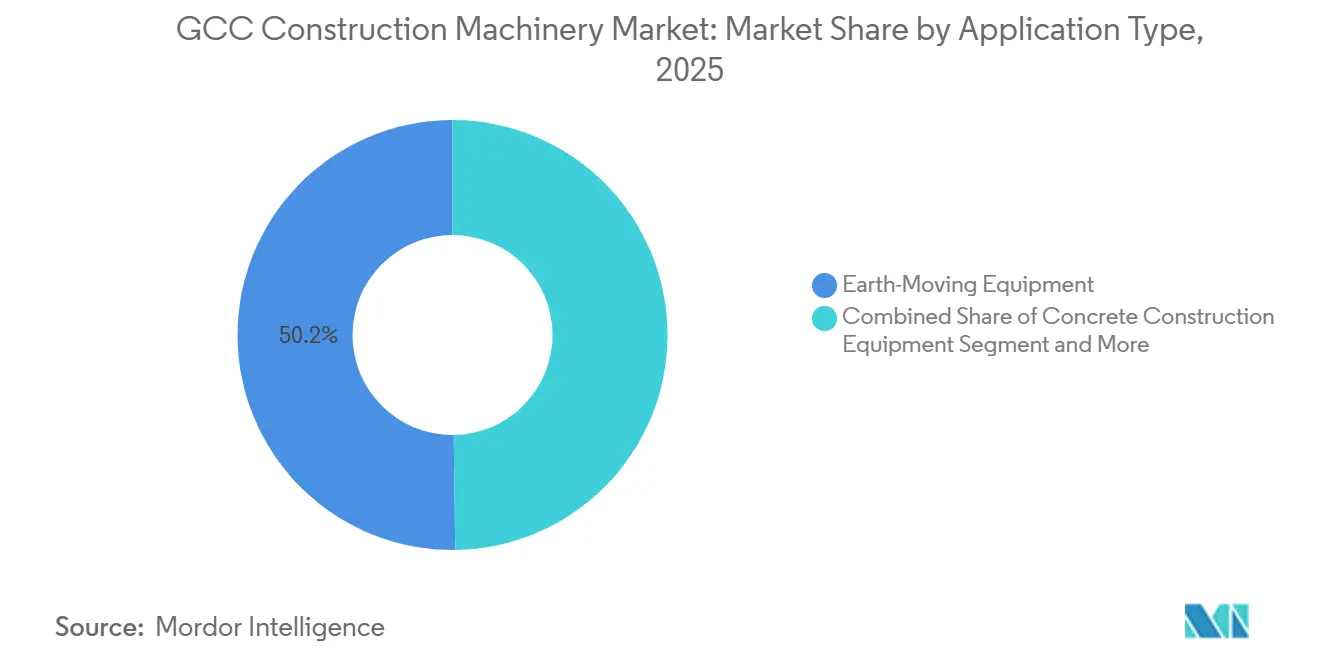
- Por tipo de aplicação, os equipamentos de movimentação de terra capturaram 50,24% do tamanho do mercado de máquinas de construção do GCC em 2025 e estão avançando a um CAGR de 6,12% até 2031.
- Por usuário final, os projetos de infraestrutura comandaram 53,16% do tamanho do mercado de máquinas de construção do GCC em 2025, enquanto os complexos industriais são o segmento de crescimento mais rápido, com CAGR de 8,45% até 2031.
- Por país, a Arábia Saudita absorveu 46,11% do mercado de máquinas de construção do GCC em 2025; Omã é a geografia de crescimento mais rápido, com previsão de CAGR de 7,65% ao longo de 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A Visão 2030 Sustenta a Demanda por Equipamentos | +1.5% | Arábia Saudita, com efeito cascata para os Emirados Árabes Unidos e o Catar | Longo prazo (≥ 4 anos) |
| O Crescimento Urbano Impulsiona a Infraestrutura | +1.0% | Em toda a região, com maior intensidade em Riade, Dubai e Doha | Médio prazo (2-4 anos) |
| Mandatos de Eletrificação para Cidades Inteligentes | +0.8% | NEOM, Masdar City | Médio prazo (2-4 anos) |
| Incentivos de Localização Estimulam o Investimento | +0.7% | Arábia Saudita, Emirados Árabes Unidos | Médio prazo (2 a 4 anos) |
| O BIM Impulsiona as Máquinas Conectadas | +0.6% | Arábia Saudita, Emirados Árabes Unidos, ganhos iniciais no Kuwait | Curto prazo (≤ 2 anos) |
| Necessidades de Elevação Pesada para Hidrogênio Verde | +0.5% | Arábia Saudita, Omã | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pipeline de Megaprojetos da Visão 2030 Sustenta a Demanda por Equipamentos
Os ambiciosos projetos da Arábia Saudita, incluindo o desenvolvimento de NEOM, a cidade linear de 170 km de The Line e as ilhas do Projeto Mar Vermelho, estão intensificando as demandas de mão de obra. A partir de 2025, as projeções indicaram crescimento significativo nos anos seguintes. Embora a construção modular de The Line reduza as concretagens in loco, ela amplifica a necessidade de manipuladores telescópicos para posicionamentos verticais. Os locais de entretenimento de Qiddiya estão impulsionando um aumento na demanda por equipamentos de cravação de estacas compatíveis com normas sísmicas. As regulamentações ambientais, especialmente próximas a recifes de coral, estão levando os empreiteiros a adotar equipamentos de baixa emissão. Enquanto isso, a requalificação do patrimônio histórico em Diriyah Gate está impulsionando a demanda por motoniveladoras nas redes viárias adjacentes. No entanto, uma queda na adjudicação de projetos para 2025 sugere um aperto fiscal. Em resposta, os fabricantes de equipamentos originais estão se reposicionando, reforçando os serviços de pós-venda e os programas de locação de curto prazo para garantir fluxos de receita estáveis [1]"Marcos do Projeto The Line," NEOM, neom.com.
Rápido Crescimento da População Urbana Intensifica os Gastos em Infraestrutura
As áreas urbanas do GCC estão registrando crescimento anual constante, com Riade, Dubai e Doha prontas para receber um número significativo de novos residentes entre 2024 e 2026. Esse aumento intensifica a pressão sobre habitação, transporte e serviços de utilidade pública. Em resposta, Dubai intensificou suas atividades de construção, emitindo mais licenças em 2024 em comparação ao ano anterior. Da mesma forma, as licenças de construção de Abu Dhabi aumentaram no primeiro semestre de 2024, impulsionando um aumento nas atividades de movimentação de terra e tunelamento para extensões de metrô. Na Arábia Saudita, uma expansão das zonas industriais está em andamento, parte de uma ambição mais ampla de triplicar o PIB manufatureiro até 2030. Essa expansão está alimentando uma maior demanda por equipamentos em Jubail, Yanbu e Jazan. Concomitantemente, à medida que o Catar se prepara para os Jogos Asiáticos de 2030, há uma demanda renovada por maquinário, particularmente para reformas de estádios e extensões de metrô. Apesar de enfrentar balanços fiscais mais apertados devido à queda nos preços do petróleo, os patrocinadores de projetos estão optando pela locação de equipamentos como estratégia para preservar capital. Essa mudança não apenas sustenta a utilização dos equipamentos, mas também reduz as aquisições definitivas.
Mandatos de Eletrificação em Projetos Emblemáticos de Cidades Inteligentes (por exemplo, NEOM)
A NEOM exige maquinário de emissão zero no local até 2026, acelerando os testes de escavadeiras, carregadeiras e compactadoras elétricas a bateria, como a carregadeira de rodas L120H Electric de 282 kWh da Volvo CE, que completou um turno urbano de 8 horas durante um projeto-piloto em Abu Dhabi em 2024. A vida útil da bateria diminui significativamente em temperaturas ambientes extremamente elevadas. Os altos custos de carregamento dificultam a implantação em áreas rurais. Enquanto Masdar City e King Abdullah Economic City testam hubs de carregamento movidos a energia solar, o custo total de propriedade permanece consideravelmente mais alto do que o dos equivalentes a diesel. Essa disparidade atrasa o alcance da paridade até que os preços das baterias diminuam ainda mais. Como resultado, embora a eletrificação atraia considerável atenção, seu impacto nos volumes absolutos deve ser modesto até 2030.
Incentivos de Localização Estimulam Investimentos em Montagem Regional
O programa iktva da Arábia Saudita, com o objetivo de alcançar conteúdo local significativo até 2030, juntamente com o financiamento do Fundo Saudita de Desenvolvimento Industrial cobrindo uma parcela substancial dos custos dos projetos, está atraindo gigantes do setor como Caterpillar, Volvo CE, XCMG e Sany. Essas empresas estão formando joint ventures para montar escavadeiras e guindastes em Jubail e Yanbu. Os kits localizados reduzem os prazos de importação de 90 para 30 dias e diminuem os custos de desembarque em 20 a 30%, aumentando a competitividade nas licitações estatais. O quadro de Valor no País dos Emirados Árabes Unidos, espelhado no saudita, acrescenta licenciamento acelerado e incentivos de cotas de mão de obra além das isenções fiscais, mas contas salariais mais elevadas complicam os casos de negócio. As definições fragmentadas de conteúdo local nos seis estados exigem que os fabricantes de equipamentos originais criem parcerias específicas por país, moderando as economias de escala, mas garantindo janelas de demanda de longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Mercado de Locação Suprime Novas Vendas | -1.0% | Emirados Árabes Unidos e Arábia Saudita, expandindo-se para o Catar | Médio prazo (2 a 4 anos) |
| A Volatilidade do Petróleo Limita o Capex Público | -0.7% | Em toda a região, com maior intensidade no Kuwait e em Omã | Curto prazo (≤ 2 anos) |
| A Escassez de Operadores Atrasa a Expansão da Frota | -0.5% | Em toda a região, com maior intensidade nos Emirados Árabes Unidos e no Catar | Curto prazo (≤ 2 anos) |
| Regulamentações Hídricas Elevam os Custos Operacionais | -0.2% | Arábia Saudita, Emirados Árabes Unidos, Kuwait | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão do Mercado de Locação de Equipamentos Suprime as Vendas de Novas Unidades
Até 2026, espera-se que o faturamento regional de locação cresça de forma constante, impulsionado pela migração dos empreiteiros para custos variáveis em detrimento dos fixos. Líderes de mercado, como Al Marwan Machinery, aumentaram significativamente sua dependência de locações nos últimos cinco anos. Eles também estão garantindo descontos substanciais em compras em volume junto aos fabricantes de equipamentos originais. Enquanto isso, as plataformas digitais estão otimizando os inventários ociosos e melhorando as taxas de utilização. Essa melhoria permite uma redução agressiva de tarifas, pressionando as margens dos revendedores. Em resposta, os fabricantes de equipamentos originais estão introduzindo divisões de locação próprias e programas de usados certificados. No entanto, suas previsões internas indicam um declínio anual consistente nas remessas de novas unidades ao longo do período de previsão.
A Volatilidade do Preço do Petróleo Limita os Ciclos de Capex do Setor Público
Em 2026, os preços previstos devem permanecer abaixo do ponto de equilíbrio fiscal da Arábia Saudita. Esse déficit está levando os ministérios a prolongar os cronogramas de megaprojetos e a estender os prazos de pagamento dos empreiteiros. Durante esse período, a adjudicação de projetos no GCC registrou uma queda significativa, com os contratos de construção particularmente afetados. Essa desaceleração evidencia a vulnerabilidade do mercado de máquinas de construção do GCC às flutuações nas receitas soberanas. Embora os fundos soberanos de reserva permaneçam substanciais, há uma mudança perceptível em sua alocação. Esses fundos são cada vez mais direcionados para setores seletivos de alto impacto, como turismo e energia verde. Como resultado, setores tradicionais como estradas e habitação, que normalmente registram uso intenso de maquinário pesado, estão enfrentando atrasos nas adjudicações. Concomitantemente, o aumento das taxas de hipoteca está desestimulando os empreendimentos privados especulativos. Essa mudança levou a um aumento na demanda por locação, mas a uma queda correspondente no volume de novas unidades sendo introduzidas no mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Maquinário:
Escavadeiras Ancoram a Demanda, Motoniveladoras AceleramAs escavadeiras detinham 55,02% da participação do mercado de máquinas de construção do GCC em 2025 e permanecerão dominantes até 2031, à medida que os gigaprojetos enfatizam a movimentação de terra em larga escala. Carregadeiras e retroescavadeiras seguem, especialmente em zonas de preenchimento urbano, embora os manipuladores telescópicos estejam erodindo seu nicho para montagem em altura. O CAGR de 7,24% das motoniveladoras supera todas as outras categorias, orientado por corredores ferroviários e rodoviários que adotam o gerenciamento de inclinação controlado por GPS para reduzir o retrabalho em um quinto. As escavadeiras anfíbias especializadas, vencedoras de um prêmio regional de inovação em 2025, ampliam o terreno operável para locais costeiros e de dragagem, um tema crescente à medida que os portos sauditas e omanenses se expandem. Os volumes de guindastes permanecem estáveis em aproximadamente um oitavo da demanda, mas se concentram fortemente em unidades de torre e móveis com capacidade acima de 100 toneladas para içamento de componentes de energia renovável[2]"Implantação de Escavadeira Anfíbia na Zona Costeira de NEOM," Al Marwan Machinery, almarwan.com.
Uma crescente lacuna tecnológica define o posicionamento competitivo. A telemetria embarcada fornece métricas de produção ao nível da caçamba que se integram diretamente aos painéis de BIM, e os sistemas de tração híbridos reduzem o consumo de combustível em 20 a 30% em ciclos urbanos de parada e partida. Enquanto isso, os projetos-piloto de concreto impresso em 3D sugerem uma ameaça distante às betoneiras e bombas tradicionais, embora a harmonização de normas ainda esteja a vários anos de distância. As frotas de locação rotacionam os modelos principais de movimentação de terra a cada três a cinco anos, alimentando um lucrativo pipeline de exportação para a África e o Sul da Ásia, onde unidades do GCC bem conservadas alcançam valores de revenda premium. A localização contínua da fabricação de rodados e da montagem de cabines na Arábia Saudita promete prazos de entrega mais curtos e uma integração mais estreita entre as redes de pós-venda e distribuição de peças.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Tipo de Propulsão:
A Dominância do Motor de Combustão Interna Persiste, a Expansão Elétrica ComeçaO diesel ainda alimenta 96,25% do mercado de máquinas de construção do GCC em 2025, graças à alta densidade energética, à logística de combustível ubíqua e ao capex comparativamente baixo. No entanto, as opções elétricas e híbridas estão escalando a partir de uma base pequena a um CAGR de 25,13% — o mais rápido em qualquer segmentação — à medida que as cidades inteligentes emblemáticas impõem mandatos de emissão zero. Os primeiros adotantes se concentram em carregadeiras de rodas e miniescavadeiras, onde ciclos de 8 horas se alinham com a disponibilidade da rede elétrica diurna, enquanto os híbridos que capturam energia de frenagem proporcionam uma redução rápida de 20 a 30% no consumo de combustível sem ansiedade de autonomia.
O custo, a degradação da vida útil da bateria sob calor extremo e as topologias de carregamento esparsas restringem a substituição em larga escala até que os preços se aproximem da paridade por volta de 2030. Os fabricantes de equipamentos originais e as concessionárias locais estão realizando projetos-piloto de hubs solares com armazenamento que também funcionam como depósitos de frota, suavizando a carga em redes elétricas sobrecarregadas. O hidrogênio permanece experimental, aguardando economias de escala que possam comprimir significativamente os custos de produção. No interim, os híbridos diesel-elétricos emergem como tecnologia de transição, ajudando os usuários finais a cumprir os códigos de emissões cada vez mais rigorosos sem reformular a logística do canteiro de obras.
Por Tipo de Aplicação:
Movimentação de Terra Lidera, Concreto Enfrenta DisrupçãoA movimentação de terra respondeu por 50,24% do tamanho do mercado de máquinas de construção do GCC em 2025 e se expandirá a um CAGR de 6,12% até 2031, impulsionada pela recuperação de terras costeiras, zonas industriais em campo aberto e nivelamento de fazendas solares. Tratores de esteira de alta potência e escavadeiras com caçamba de 40 m³ dominam esse espaço, enquanto as raspadeiras ressurgem para corredores desérticos de longa distância. A construção de estradas contribui com uma parcela notável dos volumes, apoiada por motoniveladoras e pavimentadoras de asfalto equipadas com misturas modificadas com polímero que estendem a vida útil do pavimento para 15 anos. Os equipamentos de manuseio de materiais em portos e parques logísticos representam aproximadamente um quinto da demanda por equipamentos e estão tendendo para empilhadeiras de alcance autônomas que aumentam as movimentações de contêineres por hora em 20%.
O maquinário de concreto captura uma parcela significativa da demanda, mas enfrenta o avanço dos elementos estruturais impressos em 3D, que prometem economias de tempo notáveis em trabalhos-piloto. Os marcos regulatórios, no entanto, ficam atrás da tecnologia, e as concretagens em altura ainda exigem bombas convencionais capazes de entrega vertical de 150 m. A adoção inicial de impressoras de areia 3D para formas complexas reduz o desperdício, mas permanece auxiliar. Espera-se que a movimentação de terra mantenha a primazia à medida que os governos priorizam o desenvolvimento de terras em detrimento da densidade vertical para absorver o crescimento urbano anual notável da população e preparar extensos corredores de utilidades para hidrogênio e energias renováveis.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Usuário Final:
Infraestrutura Domina, Setor Industrial Cresce RapidamenteOs clientes de infraestrutura representaram 53,16% do tamanho do mercado de máquinas de construção do GCC em 2025, impulsionados por agendas ferroviárias, de metrô e rodoviárias, mas as zonas industriais — petroquímica, hidrogênio verde e centros de dados — registraram a expansão mais rápida, com CAGR de 8,45%. Os megaprojetos de hidrogênio verde por si só demandam guindastes de esteira com capacidade acima de 1.000 toneladas, enquanto os complexos petroquímicos em Jubail e Yanbu encomendam equipamentos de fundação profunda e bombas de concreto de alta capacidade. O mercado imobiliário comercial permanece robusto em Dubai e Riade, elevando os volumes de manipuladores telescópicos, enquanto os programas de habitação popular sustentam as necessidades básicas de escavadeiras, apesar dos custos hipotecários mais elevados.
O impulso industrial se beneficia dos mandatos de diversificação que protegem os orçamentos de capital das oscilações do preço do petróleo, ancorando um pipeline de aquisição mais estável para equipamentos pesados especializados. A infraestrutura permanece expressiva, mas cede gradualmente participação percentual à medida que os anéis rodoviários concluídos deslocam o foco para a manutenção, um perfil bem adequado às frotas de locação agora integradas em toda a região.
Análise Geográfica
Mercado de Máquinas de Construção da Arábia Saudita
Em 2025, a Arábia Saudita conquistou uma participação dominante de 46,11% no mercado de máquinas de construção do GCC, impulsionada por um pipeline notável que inclui projetos ambiciosos como NEOM, Qiddiya, Diriyah Gate e New Murabba. Embora os déficits fiscais, influenciados pelas oscilações do preço do petróleo, tenham adiado algumas datas de conclusão de projetos, as regras de localização da Arábia Saudita atraíram com sucesso OEMs globais. Essas empresas estão agora estabelecendo linhas de montagem domésticas, levando a prazos de execução de projetos mais rápidos e a uma cadeia de valor local mais robusta.
Mercado de Máquinas de Construção dos Emirados Árabes Unidos e do Catar
Os Emirados Árabes Unidos, responsáveis por uma participação notável na demanda da região, desfrutam de um superávit orçamentário em 2025. Aliado a um robusto capital privado, esse colchão financeiro apoia projetos-chave como a Linha Azul do Metrô de Dubai, segmentos do frete da Etihad Rail e um crescente cluster de centros de dados. Enquanto isso, o Catar está intensificando a demanda por equipamentos em preparação para suas necessidades de infraestrutura para os Jogos Asiáticos de 2030, e a expansão do Porto de Hamad está impulsionando a necessidade de guindastes adicionais e reach stackers.
Mercado de Máquinas de Construção do GCC
Omã está em uma trajetória de crescimento, ostentando a maior taxa com um CAGR projetado de 7,65% até 2031. Esse crescimento é ancorado por investimentos significativos, incluindo a Zona Econômica Especial de Duqm, um ambicioso plano ferroviário nacional de 2.135 km e dois hubs de hidrogênio verde com capacidade combinada superior a 3,2 GW. Embora o Kuwait e o Bahrein sejam participantes menores no mercado, a Refinaria Al Zour do Kuwait e a Ponte Rei Hamad do Bahrein estão garantindo uma demanda constante por escavadeiras e guindastes, mesmo em meio a restrições fiscais mais apertadas. Uma grande visão de uma Ferrovia GCC pan-regional, com extensão de 2.177 km, promete integrar esses mercados nacionais em uma unidade coesa. No entanto, desafios como lacunas de financiamento e atrasos na obtenção de direitos de passagem significam que grande parte da aquisição de máquinas provavelmente será postergada para além de 2027.
Panorama regulatório
Em todo o CCG, a conformidade de máquinas de construção é moldada por uma combinação de padrões harmonizados do Golfo e sistemas de acesso ao mercado específicos de cada país. Uma âncora fundamental é a publicação da GCC Standardization Organization GSO ISO 20474-1:2023, que estabelece requisitos de segurança para máquinas de terraplanagem e fornece uma base comum para o design e a documentação dos fabricantes de equipamentos originais em todos os estados-membros.
A Arábia Saudita aplica regulamentações técnicas da SASO para a segurança de máquinas e encaminha muitos produtos importados pelo caminho de conformidade SABER, tornando mais rigorosos os fluxos de trabalho de documentação e certificados de conformidade para fornecedores e importadores. A Arábia Saudita também opera um Heavy Equipment Regulatory Center dentro da SASO (estabelecido em abril de 2021), focado em inspeção, licenciamento e supervisão de segurança. Nos Emirados Árabes Unidos, certificados de conformidade federais gerenciados pela MoIAT e requisitos operacionais e de licenciamento em nível de emirado local (por exemplo, os processos da RTA de Dubai e da DMT de Abu Dhabi) combinam-se para formar um modelo de conformidade em múltiplas camadas para frotas e revendedores que operam através das fronteiras.
Análise de Valor e Cadeia de Suprimentos
A cadeia de valor de máquinas de construção do CCG começa com a engenharia global dos fabricantes de equipamentos originais e o fornecimento de componentes, avançando depois para a importação regional e, em casos selecionados, para a montagem final localizada, alinhada com programas de conteúdo local (por exemplo, o IKTVA saudita e o ICV dos Emirados Árabes Unidos) referenciados no contexto do relatório. A execução geralmente passa por revendedores regionais e especialistas em serviços (como a Kanoo Machinery) e grandes operadores de locação, com a demanda moldada por proprietários de projetos de infraestrutura e industriais e empreiteiras EPC na Arábia Saudita, nos Emirados Árabes Unidos e em Omã.
A capacidade logística e de pós-venda importa mais na região devido às longas distâncias de transporte até os locais de megaprojetos e à alta utilização das frotas de locação. A infraestrutura portuária e de corredores (por exemplo, Jebel Ali nos Emirados Árabes Unidos e o Porto King Abdulaziz na Arábia Saudita) serve como nós de entrada para equipamentos pesados, enquanto centros de serviço orientados por projetos, depósitos de peças e redes de manutenção de campo sustentam receitas de ciclo de vida à medida que as máquinas acumulam altas horas de motor. À medida que a adoção de máquinas conectadas aumenta juntamente com a telemática vinculada a fluxos de trabalho BIM, plataformas digitais e serviços de monitoramento liderados por revendedores ganham peso ao lado das atividades tradicionais de peças, consumíveis e reforma.
Cenário Competitivo
No mercado de máquinas de construção do GCC, Caterpillar, Komatsu e Volvo Construction Equipment detêm coletivamente uma participação de mercado notável. Sua dominância é sustentada por extensas redes de revendedores, opções de financiamento próprio e um ecossistema de peças bem estabelecido, todos os quais contribuem para aumentar a fidelidade do cliente a longo prazo e o valor vitalício. Essas empresas criaram com sucesso uma posição sólida ao atender às principais necessidades dos clientes e garantir um suporte pós-venda confiável. Por outro lado, concorrentes chineses como XCMG, Sany e Zoomlion estão aproveitando operações de montagem localizadas que cumprem os limites do programa iktva da Arábia Saudita [3]"Guia do Fornecedor do Programa iktva," Saudi Aramco, aramco.com. Essa abordagem estratégica não apenas lhes proporciona uma vantagem competitiva de preços, mas também os posiciona favoravelmente para garantir licitações governamentais sensíveis ao custo. A Liebherr se diferenciou ao focar em um segmento de nicho, introduzindo guindastes portuários de 150 toneladas que se tornaram parte integrante da infraestrutura logística de energias renováveis da NEOM.
Os avanços tecnológicos estão impulsionando mudanças significativas no cenário competitivo, criando novas oportunidades e desafios para os participantes do mercado. Os sistemas Command for Hauling da Caterpillar e Intelligent Machine Control da Komatsu reduziram com sucesso os requisitos de operadores em 40%, abordando uma escassez crítica de habilidades que os empreiteiros consideram um grande desafio para a execução de projetos. Essas inovações não apenas melhoram a eficiência operacional, mas também reduzem a dependência de mão de obra qualificada, que é cada vez mais escassa na região. Além disso, o conjunto de soluções de Internet das Coisas da WakeCap integra análises de utilização com feeds de BIM baseados em nuvem, aprimorando as capacidades de manutenção preditiva e direcionando a demanda para longe do maquinário tradicional em direção a soluções combinadas de hardware e software. Essa mudança reflete uma tendência mais ampla do setor em direção à digitalização e ao gerenciamento mais inteligente de equipamentos.
Além disso, a importância da resiliência cibernética cresceu significativamente após um ataque de ransomware em 2024 que expôs vulnerabilidades em frotas conectadas. Como resultado, a acreditação ISO 27001 tornou-se um fator crítico nas pré-qualificações de licitações, elevando sutilmente as barreiras de entrada para novos participantes e enfatizando a necessidade de medidas robustas de segurança cibernética no maquinário moderno. Esses desenvolvimentos destacam as prioridades em evolução do mercado de máquinas de construção do GCC e o papel crescente da tecnologia na formação de seu futuro.
Líderes da Indústria de Maquinário de Construção do CCG
Caterpillar Inc.
Komatsu Ltd.
Liebherr International AG
Xuzhou Construction Machinery Group Co., Ltd.
AB Volvo (Volvo Construction Equipment)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Máquinas de Construção do GCC
- Caterpillar Inc.
- Komatsu Ltd.
- AB Volvo (Volvo Construction Equipment)
- Xuzhou Construction Machinery Group Co., Ltd.
- Liebherr International AG
- Hitachi Construction Machinery Co. Ltd.
- Hyundai Construction Equipment Co.,Ltd.
- J.C. Bamford Excavators Ltd (JCB)
- Sany Heavy Industry Co. Ltd
- Deere & Company
- CNH Industrial N.V.(Case Construction)
- Kobelco Construction Machinery Co. Ltd
- Sumitomo Construction Machinery
- Doosan Bobcat (Develon)
- Terex Corporation
- Manitou Group
- Zoomlion Heavy Industry Science and Technology Co., Ltd
- Yanmar Holdings Co. Ltd
- Wacker Neuson SE

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se concentrando em torno da construção rodoviária habilitada por tecnologia, frotas conectadas e serviços de ciclo de vida que se encaixam no modelo de execução de megaprojetos da região. Uma prova tangível é a implantação, em junho de 2026, de sete máquinas inteligentes de construção rodoviária pela XCMG no projeto de duplicação da Sultan Said bin Taimur Road, em Omã, que é posicionado como uma aplicação de pavimentação asfáltica autônoma habilitada por IA. Isso aponta para uma demanda endereçável por controle de máquinas, pacotes de compactação/pavimentação autônomos, capacitação de operadores e digitalização de canteiros de obras que os fabricantes de equipamentos originais e revendedores podem transformar em produtos além das vendas pontuais de equipamentos.
Os programas de conteúdo local e industrialização também oferecem um caminho para que fabricantes de equipamentos originais e distribuidores ampliem sua presença regional por meio de montagem, localização de peças e capacidade de remanufatura. A meta do National Industrial Development and Logistics Program (NIDLP) da Arábia Saudita de SAR 1,4 trilhão em investimento do setor privado até 2030, junto com o pipeline de gigaprojetos declarado no relatório (por exemplo, NEOM), sustenta a demanda por centros de serviço localizados, oficinas de campo próximas a locais remotos e contratos de manutenção estruturados voltados a reduzir o tempo de inatividade em condições de calor e poeira extremos. Pilotos de eletrificação em zonas controladas (por exemplo, as regras de construção com zero emissões da NEOM e a iniciativa de troca de baterias da RTA de Dubai citada no contexto do relatório) abrem uma oportunidade de pacote de equipamentos e infraestrutura de curto prazo, abrangendo máquinas compactas elétricas, armazenamento de energia e soluções de carregamento no canteiro de obras, com financiamento e garantias de tempo de atividade como principais alavancas de empacotamento.
Recent Industry Developments in Mercado de Máquinas de Construção do GCC
- Junho de 2026: A XCMG implantou sete máquinas inteligentes de construção rodoviária no Projeto de Duplicação da Sultan Said bin Taimur Road, em Omã, introduzindo uma aplicação de pavimentação asfáltica autônoma habilitada por IA em um programa rodoviário ativo. A implantação eleva os padrões competitivos para equipamentos de construção rodoviária no CCG, do desempenho unitário aos fluxos de trabalho digitais e à capacidade de controle de máquinas, entregues com parceiros de contratação locais.
- Março de 2026: A Volvo Construction Equipment destacou resultados de canteiros de obras no Oriente Médio para a nova geração de escavadeiras, incluindo uma melhoria de 15% na eficiência de combustível e a integração do monitoramento Volvo Smart View, apoiada pela rede regional de revendedores. A atualização focou no desempenho e no monitoramento conectado para empreiteiras que operam na região.
- Maio de 2025: A iniciativa de troca de baterias da RTA de Dubai foi expandida para depósitos adicionais, apoiando pilotos de eletrificação para equipamentos de construção e viabilizando novas soluções de tempo de atividade e carregamento. A expansão amplia a rede inicial de reabastecimento referenciada no contexto do relatório.


Mercado de Máquinas de Construção do GCC Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a demanda e a oferta de máquinas de construção vendidas para uso em edificações, infraestrutura e obras de terraplenagem relacionadas nos países do GCC, expressa em termos de valor e vinculada a equipamentos entregues em projetos ativos e substituições de frota.
Exclusões do escopo: excluímos a receita de locação de equipamentos, contratos de serviço pós-venda, fornecimento de operadores e materiais de construção em geral do dimensionamento deste mercado.
Visão Geral da Segmentação
- Por Tipo de Maquinário
- Guindastes
- Escavadeiras
- Carregadeiras e Retroescavadeiras
- Motoniveladoras
- Manipuladores Telescópicos
- Outros Maquinários
- Por Tipo de Propulsão
- Motor de Combustão Interna (MCI)
- Elétrico / Híbrido
- Por Tipo de Aplicação
- Equipamentos para Construção de Concreto
- Equipamentos para Construção de Estradas
- Equipamentos de Movimentação de Terra
- Equipamentos de Manuseio de Materiais
- Por Usuário Final
- Infraestrutura
- Comercial
- Residencial
- Industrial
- Por País
- Arábia Saudita
- Emirados Árabes Unidos
- Kuwait
- Qatar
- Omã
- Bahrein
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a base factual do modelo e para manter a lógica de demanda em nível de país fundamentada na atividade de construção visível. Referenciamos fontes públicas e oficiais, como escritórios nacionais de estatística e bancos centrais nos países do GCC, ministérios que publicam atualizações de infraestrutura e habitação, e portais de alfândega e comércio para tendências de importação de categorias de maquinário. Onde o cronograma do pipeline de projetos era necessário, também utilizamos portais de licitação e avisos de contratação pública, apoiados por comunicados de reguladores e municípios.
Para traduzir a atividade de construção em demanda por equipamentos, revisamos relatórios anuais, apresentações para investidores e demonstrações financeiras auditadas de participantes relevantes do ecossistema, e então verificamos as adjudicações de projetos e cronogramas usando a imprensa de negócios regional de renome. Assinaturas pagas selecionadas foram utilizadas apenas onde ajudam a normalizar os dados financeiros das empresas e a verificar os sinais de comércio e remessas, sem depender de relatórios únicos. As fontes documentais listadas aqui são ilustrativas, e outras referências públicas foram revisadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário focou em validar o que impulsiona os ciclos de compra no GCC, incluindo como os empreiteiros e proprietários de projetos programam as adições e substituições de frota nas diferentes classes de equipamentos. Conversamos com uma combinação de partes interessadas voltadas para fabricantes de equipamentos originais, proprietários de frotas e equipes de aquisição de grandes empreiteiros em toda a região, e então realizamos verificações de acompanhamento para confirmar a direção dos preços, os prazos de entrega e a parcela da demanda vinculada a megaprojetos relacionados ao governo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | Diretores executivos: 14% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 31% |
| Participantes menores: 15% | Gerentes: 55% |
Dimensionamento do Mercado e Previsões
O dimensionamento começa com uma construção de cima para baixo, onde a atividade de projetos e os fluxos de maquinário vinculados ao comércio são reconstruídos para o GCC e, em seguida, alocados na demanda por equipamentos usando ciclos de substituição observados e padrões de utilização. Isso é verificado com aproximações seletivas de baixo para cima, onde os volumes de unidades amostradas por classe de maquinário são multiplicados por faixas de preço típicas e, em seguida, ajustados com base no feedback do canal e no cronograma de aquisição.
Os principais fatores que moldam materialmente os totais incluem o ritmo das adjudicações de infraestrutura, os inícios e conclusões de habitação, a intensidade das obras rodoviárias e ferroviárias, o impulso das importações de equipamentos por país e o comportamento de substituição de frota para grandes empreiteiros (incluindo a frequência com que máquinas de alto uso são rotacionadas). Também acompanhamos os fatores práticos de precificação, como a adoção de diesel versus elétrico para determinados casos de uso, e a mudança entre movimentação de terra e manuseio de materiais quando os cronogramas de megaprojetos passam dos trabalhos iniciais de terraplenagem para as construções verticais.
Para as previsões, a análise de cenários é utilizada para refletir a sensibilidade da demanda por equipamentos à velocidade de execução dos projetos, aos ciclos de capex público e às condições de fluxo de caixa dos empreiteiros. Onde surgem lacunas de dados para países menores ou categorias de nicho, o modelo utiliza relações de proxy de mercados similares do GCC e, em seguida, as refina por meio de verificações conduzidas por entrevistas sobre penetração e composição típica de frota.
Ciclo de Validação e Atualização de Dados
A validação é feita comparando os resultados do modelo com sinais independentes, como tendências de importação, totais conhecidos de adjudicação de projetos e movimentos de preços de equipamentos direcionalmente consistentes. Quando surgem grandes variações, as premissas são verificadas novamente, os valores atípicos são revisados por um segundo analista e os respondentes são recontactados se uma oscilação parecer estar vinculada a um evento real de mercado, e não a um artefato de modelagem.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças repentinas nos gastos públicos em infraestrutura, grandes atrasos em projetos ou mudanças perceptíveis nos fluxos comerciais. Antes da entrega, realizamos uma revisão final para confirmar que os indicadores macroeconômicos, de projetos e de preços mais recentes foram refletidos nos números.
Tamanho do Mercado de Máquinas de Construção do GCC da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para o mercado de máquinas de construção do GCC podem parecer muito diferentes porque o limite do mercado nem sempre é idêntico entre os estudos, mesmo quando os títulos parecem semelhantes. As diferenças geralmente decorrem do que é contabilizado como valor de mercado, quais países são totalmente cobertos e se o ano declarado é um ano base, um ano corrente ou uma estimativa futura.
A tabela de referência mostra uma ampla variação que é explicada principalmente por escolhas de escopo e cronograma. No modelo da Mordor Intelligence, o valor está vinculado às vendas de maquinário no GCC (equipamentos como escavadeiras, carregadeiras, rolos compactadores, bulldozers, guindastes e motoniveladoras), em vez de agrupar a receita de locação e de serviços contínuos no mesmo total. Além disso, o momento cambial, se a progressão de preços segue um cenário agressivo versus base, e a rapidez com que se assume que a demanda de megaprojetos se converte em entregas podem alterar o tamanho de mercado reportado para o mesmo ano civil.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,91 bilhões de USD (2025) | |
| Consultoria Global A | 8,50 bilhões de USD (2024) | Utiliza um ano base anterior e pode aplicar uma valorização de preço mais ampla e premissas de conversão de demanda mais rápidas, o que pode inflar o valor declarado quando as adjudicações de projetos são traduzidas em aquisições de equipamentos. |
| Editora do Setor B | 4,80 bilhões de USD (2024) | Frequentemente combina o escopo de equipamentos de forma diferente (por exemplo, misturando categorias pesadas e compactas e elementos de serviço) e pode subestimar as entregas vinculadas a grandes projetos se as importações e as adições à frota dos empreiteiros não forem totalmente refletidas. |
Tomadas em conjunto, as diferenças são mais rastreáveis ao que está incluído no limite do mercado, qual ano está sendo referenciado e como o preço e o cronograma de entrega são tratados. Nossa abordagem mantém o total vinculado à atividade de construção observável e aos sinais comerciais, e então o submete a testes de estresse por meio de entrevistas, para que o número final permaneça explicável e reproduzível.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de máquinas de construção do GCC e seu tamanho esperado até 2031?
Está avaliado em 7,30 bilhões de USD em 2026 e deve atingir 9,62 bilhões de USD até 2031, a um CAGR de 5,67%.
Qual categoria de equipamento detém a maior parcela dos gastos?
As escavadeiras lideram com 55,02% da demanda de 2025 devido à intensa movimentação de terra em megaprojetos.
Com que velocidade os equipamentos de construção elétricos estão crescendo na região?
Os modelos elétricos e híbridos estão se expandindo a um CAGR de 25,13%, embora ainda representem menos de 4% das remessas.
Por que Omã é o mercado nacional de crescimento mais rápido?
A Zona Econômica Especial de Duqm, projetos ferroviários de grande escala e de hidrogênio verde impulsionam um CAGR de 7,65% até 2031.
Qual é o impacto do aluguel de equipamentos nas vendas de novas unidades?
O aumento da penetração do aluguel, especialmente nos Emirados Árabes Unidos e no Qatar, modera as compras diretas de unidades, mas impulsiona as receitas de peças e serviços à medida que as frotas alugadas registram maior utilização.
Página atualizada pela última vez em:



