
Tamanho e Participação do Mercado Europeu de Máquinas de Construção Usadas
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
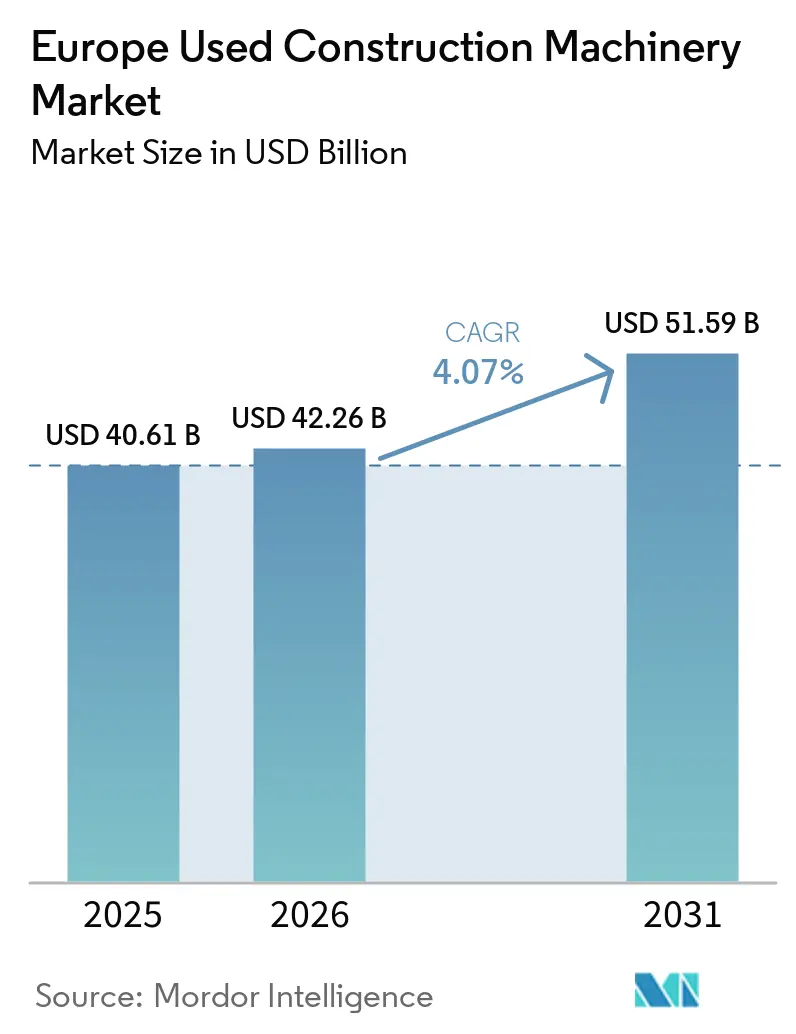
| Tamanho do mercado no ano base (2025) | 40.61 Bilhões de dólares |
| Tamanho do Mercado (2026) | 42.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 51.59 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.07 % |
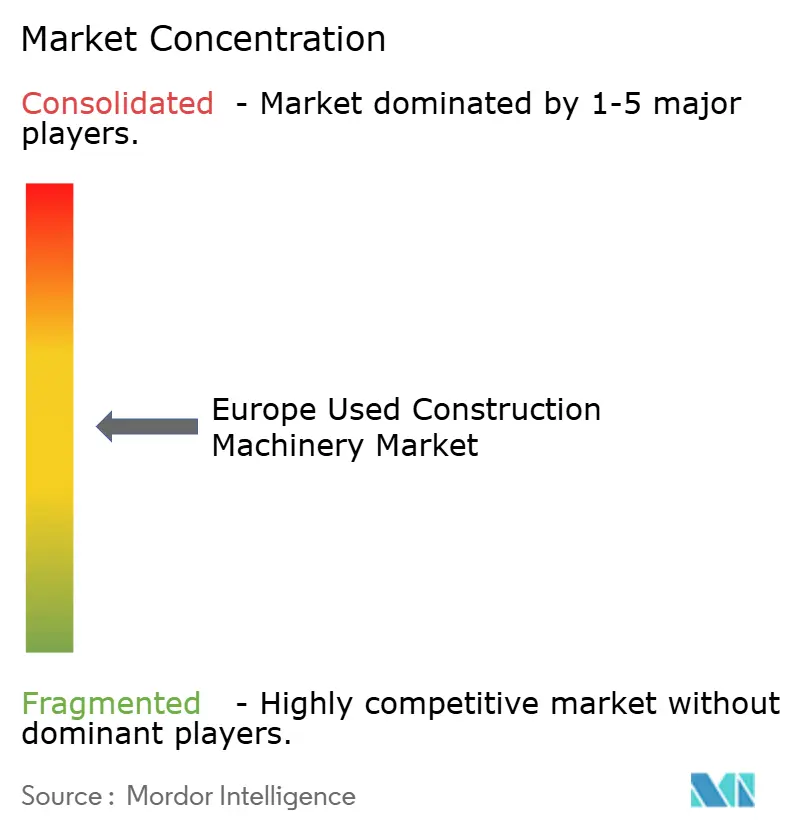
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado Europeu de Máquinas de Construço Usadas por Mordor Intelligence
O tamanho do mercado europeu de máquinas de construção usadas foi avaliado em 40,61 bilhões de USD em 2025, estimado em 42,26 bilhões de USD em 2026, e projetado para atingir 51,59 bilhões de USD até 2031, crescendo a uma CAGR de 4,07% de 2026 a 2031. Os gastos sustentados da UE em infraestrutura, o impulso para modernizar frotas a fim de atender aos padrões de emissões e a liquidez proveniente de plataformas de leilão digital que conectam vendedores do Norte da Europa com compradores no Oriente Médio e no Norte da África impulsionam a expansão. Embora os custos de financiamento mais elevados projetem uma sombra sobre as perspectivas, os projetos do setor público e um setor de locação que favorece máquinas mais antigas sustentam os volumes de transações. Caminhões articulados basculantes e equipamentos compactos híbridos lideram o crescimento, impulsionados por projetos de infraestrutura em terrenos desafiadores e regulamentações rigorosas de zonas de ultrabaixas emissões nas principais cidades. À medida que os OEMs introduzem programas certificados de recondicionamento, a distinção entre ofertas novas e seminovas se torna menos nítida, intensificando a concorrência. Simultaneamente, os mercados online estão mitigando lacunas de informação e acelerando os prazos de venda.
Principais Conclusões do Relatório
- Por tipo de equipamento, as escavadeiras detinham 35,92% da participação do mercado europeu de equipamentos de construção usados em 2025, enquanto os caminhões basculantes estão projetados para registrar o CAGR mais rápido de 4,59% até 2031.
- Por propulsão, as unidades de combustão interna representavam 89,16% da base instalada em 2025, enquanto os modelos híbridos e a bateria estão definidos para expandir a um CAGR de 6,78% até 2031.
- Por tamanho de equipamento, as máquinas pesadas acima de 11 toneladas responderam por 46,23% das transações em 2025; as máquinas compactas abaixo de 6 toneladas estão previstas para crescer a um CAGR de 4,69%.
- Por potência, as unidades de até 250 cavalos de potência representaram 50,97% do volume em 2025, mas a faixa de 250 a 500 cavalos de potência está crescendo a 4,62% ao ano.
- Por aplicação, os projetos de infraestrutura responderam por 38,53% do volume de 2025; mineração e pedreiras estão avançando a um CAGR de 4,79% à medida que a UE busca capacidade doméstica de minerais críticos.
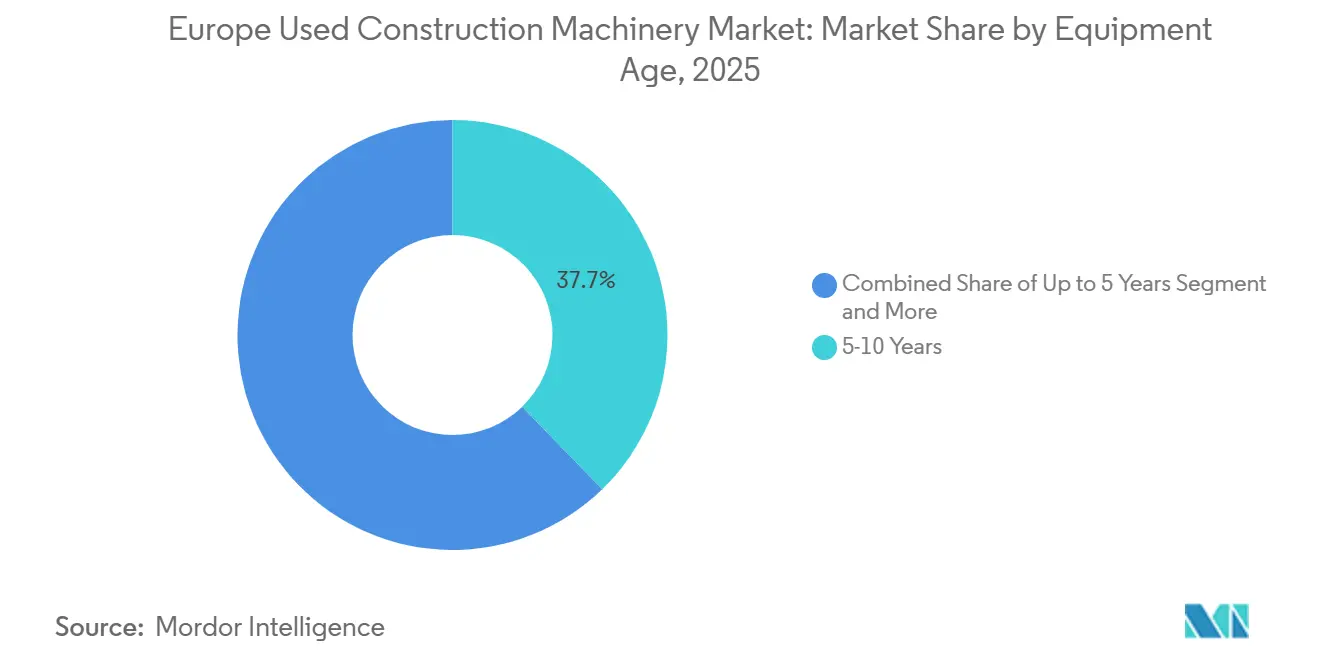
- Por idade do equipamento, as máquinas de 5 a 10 anos capturaram 37,74% de participação em 2025 e estão no caminho para um CAGR de 4,84%, refletindo a preferência dos compradores por cobertura de garantia residual.
- Por canal de vendas, as redes de revendedores e corretores detinham uma participação de 45,79% em 2025, enquanto as plataformas online crescerão a um CAGR de 6,23% com a crescente demanda do Oriente Médio e África.
- Por país, a Alemanha liderou com uma participação de 25,54% em 2025, enquanto a Espanha está definida para registrar o CAGR mais rápido de 4,91% à medida que as atualizações ferroviárias e portuárias se aceleram.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Europeu de Máquinas de Construção Usadas
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estímulo Acelerado da UE em Infraestrutura (NextGenerationEU, TEN-T) | +0.9% | Pan-Europeu, concentrado na Polônia, Espanha e Itália | Médio prazo (2 a 4 anos) |
| Transição para Frotas em Conformidade com o Estágio V Impulsiona a Renovação | +0.7% | Alemanha, França, Benelux, Países Nórdicos | Curto prazo (≤ 2 anos) |
| Plataformas de Leilão Digital Aprofundam a Liquidez | +0.6% | Global, com concentração de compradores no Oriente Médio, África e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Boom de Renovação com Eficiência Energética (Pacto Ecológico Europeu) | +0.5% | Centros urbanos em toda a UE-27 | Longo prazo (≥ 4 anos) |
| Compradores do Oriente Médio e África Explorando o Euro Fraco por Meio de Lances Online | +0.4% | Alemanha, Suécia, Países Baixos (centros de exportação) | Curto prazo (≤ 2 anos) |
| Recondicionamento por OEM + Assinaturas de Telemática | +0.3% | Pan-Europeu, liderado por redes de revendedores | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Estímulo Acelerado da UE em Infraestrutura
O NextGenerationEU da UE e as diretrizes atualizadas da TEN-T alocam financiamento substancial para túneis ferroviários, portos e rodovias, favorecendo escavadeiras de alto número de horas e caminhões articulados provenientes do mercado secundário [1]"Detalhes de Financiamento do NextGenerationEU e da TEN-T,", Comissão Europeia, ec.europa.eu. O orçamento do Mecanismo de Recuperação e Resiliência da Polônia acelerou os contratos para a rodovia Via Carpatia, levando a um aumento na demanda por tratores de esteira usados. Na Espanha, um pacote de modernização ferroviária está impulsionando a aquisição de escavadeiras compactas para reformas em estações urbanas. Os contratantes públicos, navegando pelos limites de aquisição, estão se inclinando para máquinas do Estágio IV. Essa escolha não apenas protege o valor residual das máquinas, mas também incentiva uma rotatividade de frota mais frequente. Com um pipeline de projetos estável à vista, os preços de revenda se estabilizaram, motivando os proprietários a leiloar seus ativos mais cedo.
Transição para Frotas em Conformidade com o Estágio V
A aplicação das regulamentações de Estágio V para máquinas fora de estrada obrigou as empresas de aluguel e os grandes contratantes a eliminar gradualmente os equipamentos de Nível 3 e Nível 4 intermediário para evitar penalidades. Essas regulamentações limitam as emissões de partículas abaixo de um limite específico e reduzem as emissões de NOx para motores que excedem uma determinada potência. A Volvo CE revelou que a maioria de suas entregas eram máquinas do Estágio V [2]"Regulamentação de Máquinas Móveis Não Rodoviárias do Estágio V,", Comissão Europeia, ec.europa.eu. No entanto, muitas unidades pré-Estágio V ainda operam e estão programadas para revenda nos próximos anos. As unidades do Estágio V comandam um prêmio significativo nos leilões, enquanto as unidades a diesel não conformes encontram seu caminho para mercados de exportação com regulamentações mais brandas, destacando um mercado claramente dividido em dois níveis. Além disso, a demanda por telemática está em ascensão, impulsionada pelas exigências dos compradores por históricos documentados de horas de motor e sistemas de emissões.
Plataformas de Leilão Digital Aprofundam a Liquidez
Compradores de diversas regiões agora podem dar lances em tempo real em frotas por meio de leilões online, eliminando despesas de viagem. As plataformas online destacaram um crescimento significativo nas vendas, com transações transfronteiriças representando uma parcela substancial do valor total de martelo. Os leilões registraram participação de licitantes em múltiplos países, com certas regiões garantindo coletivamente uma parcela notável dos lances vencedores em veículos. A liquidez aprimorada está estreitando os spreads entre oferta e demanda e reduzindo o tempo de mercado, estimulando ciclos de renovação de frota mais frequentes. Embora dados de preços transparentes estejam comprimindo as margens dos revendedores, ao mesmo tempo abrem caminho para serviços de valor agregado, como financiamento e logística. Além disso, modelos algorítmicos que incorporam dados de uso estão aprimorando as previsões de valor residual, aumentando a confiança dos compradores no mercado de veículos elétricos.
Boom de Renovação com Eficiência Energética
A Onda de Renovação do Pacto Ecológico visa aumentar as taxas anuais de renovação de edifícios e pretende reformar milhões de unidades. O programa MaPrimeRénov' da França alocou financiamento significativo, enquanto o esquema BEG da Alemanha investiu pesadamente, com foco em isolamento e atualizações de bombas de calor. Os projetos urbanos dependem cada vez mais de escavadeiras compactas, carregadeiras e manipuladores telescópicos, enfatizando a manobrabilidade em espaços reduzidos e a conformidade com as regulamentações de baixo ruído. Como resultado, as frotas de aluguel estão se inclinando para modelos elétricos e híbridos. Notavelmente, a Wacker Neuson relatou forte adoção de sua linha compacta de zero emissões — esse impulso para renovar sustenta os valores residuais das unidades elétricas a bateria, consolidando seu emergente mercado secundário.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Investimento em Construção em Meio a Taxas Elevadas | -0.5% | Pan-Europeu, agudo nas economias periféricas | Curto prazo (≤ 2 anos) |
| Zonas de Emissões Ultrabaixas Prejudicam os Valores de Diesel Mais Antigos | -0.4% | Londres, Paris, Milão, Madri, Bruxelas | Médio prazo (2 a 4 anos) |
| Picos nas Tarifas de Frete de Exportação Comprimem as Margens | -0.3% | Alemanha, Países Baixos, Bélgica (centros de exportação) | Curto prazo (≤ 2 anos) |
| Afluxo de Equipamentos Chineses Reconstruídos de Baixo Custo | -0.2% | Sul e Leste da Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Investimento em Construção em Meio a Taxas Elevadas
O Banco Central Europeu manteve sua taxa de depósito estável após um aperto significativo, levando as taxas de hipoteca a superar os níveis observados nos principais mercados. O Eurostat destacou um declínio na produção da construção na zona do euro, impulsionado principalmente por quedas no setor residencial [3]"Índice de Produção na Construção, 4º Trimestre de 2025,", Eurostat, ec.europa.eu. Os revendedores, enfrentando estoques mais elevados, exercem pressão descendente sobre os valores residuais de nível médio. Países como Itália e Grécia enfrentam spreads crescentes da dívida soberana, licitações de infraestrutura adiadas e ciclos de substituição prolongados. Embora as empresas de aluguel tenham deslocado suas frotas para projetos de logística e armazéns, a mudança no mix de equipamentos apenas mitigou parcialmente a queda nas obras civis. No mercado de veículos elétricos, as empresas de aluguel estão cada vez mais focadas em integrar veículos elétricos em suas frotas para alinhar-se com as metas de sustentabilidade e as preferências dos consumidores em evolução.
Zonas de Emissões Ultrabaixas Depreciam os Valores de Diesel Mais Antigos
A expansão da Zona de Emissões Ultrabaixas de Londres, juntamente com iniciativas semelhantes em Paris, Milão e Bruxelas, agora impõe cobranças diárias sobre máquinas não conformes. Essa medida está acelerando a depreciação das escavadeiras de Nível 3. Em Paris, a Zone à Faibles Émissions proibiu completamente equipamentos de construção a diesel com classificação Crit'Air 3. Essa fragmentação regulatória representa desafios para a reimplantação transfronteiriça. Por exemplo, uma unidade do Estágio IV pode ser permitida na Polônia, mas pode enfrentar penalidades em Amsterdã, limitando assim seu potencial de compradores. Os contratantes menores, que frequentemente carecem de capital para renovar suas frotas, estão sentindo o peso dessas mudanças. Essa dinâmica está consolidando ainda mais um mercado no qual as máquinas conformes comandam prêmios mais elevados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Escavadeiras Mantêm a Liderança Enquanto Caminhões Basculantes Aceleram
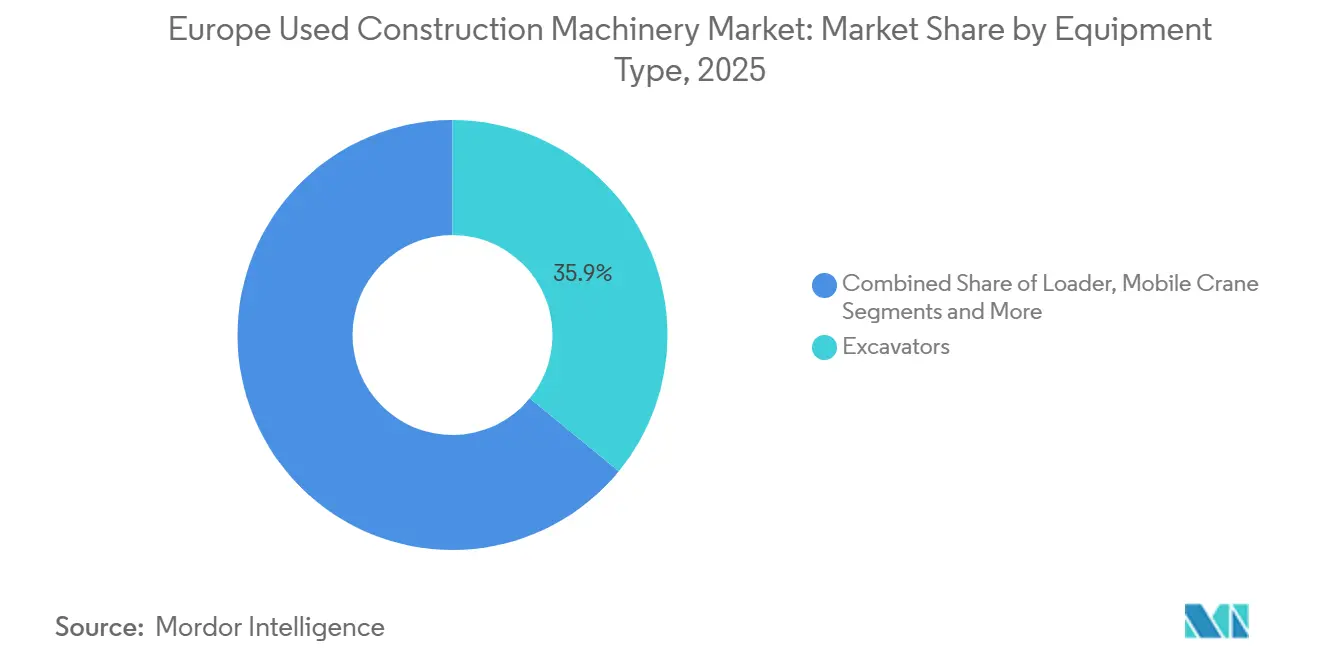
A categoria de escavadeiras capturou 35,92% do mercado europeu de equipamentos de construção usados em 2025, refletindo uma ampla base instalada e versatilidade em obras civis, demolição e serviços públicos. Os proprietários de frotas capitalizaram nas escavadeiras, alcançando a maior liquidez de revenda. Isso lhes permitiu rotacionar unidades periodicamente a preços robustos. Após as escavadeiras e carregadeiras, a categoria de carregadeiras capturou uma participação significativa, servindo principalmente a pedreiras e tarefas de manuseio de materiais. Enquanto isso, guindastes e motoniveladoras ocuparam posições de mercado de dígito único médio.
Os caminhões basculantes são o segmento de crescimento mais rápido, com um CAGR de 4,59% até 2031, à medida que os contratantes favorecem os caminhões articulados que navegam pelo terreno dos fiordes escandinavos e pelas encostas alpinas. O A45G da Volvo, com tração nas seis rodas, estreia no mercado secundário após vários ciclos de aluguel. Mesmo com um desconto significativo, ainda oferece uma produtividade de carga útil notável. À medida que o segmento articulado cresce, está remodelando as curvas de valor residual. Essa mudança levou os leiloeiros na Alemanha e na Bélgica a lançar anéis dedicados de caminhões em seus eventos trimestrais.


Por Tipo de Propulsão: Híbridos e Elétricos Ganham Participação
Os sistemas de propulsão de combustão interna mantiveram 89,16% de participação de mercado em 2025, sublinhando a superior densidade energética do diesel para máquinas pesadas implantadas em operações de pedreira em múltiplos turnos. No entanto, o grupo de híbridos e a bateria está expandindo a 6,78% ao ano, liderado por escavadeiras compactas onde o carregamento noturno é suficiente para os ciclos de trabalho diários. Em testes europeus, o trator de esteira diesel-elétrico D6 XE da Caterpillar demonstrou economias de combustível significativas. No entanto, seu preço inicial mais elevado limitou sua adoção principalmente a contratantes maiores com foco em sustentabilidade.
A adoção de elétricos está aumentando, particularmente em miniescavadeiras e carregadeiras de direção deslizante. O ECR25 Electric da Volvo está alcançando preços premium nos leilões, principalmente porque suas unidades de baixo número de horas permitem que os contratantes urbanos evitem taxas relacionadas a emissões. Embora os compradores normalmente descontem os elétricos com ciclos de carga mais elevados para contabilizar possíveis substituições do conjunto de baterias, o processo de precificação está se tornando mais refinado. Isso se deve em grande parte à crescente padronização das divulgações de dados de telemática, que agora comumente incluem o estado de carga e o histórico de ciclos nos leilões.
Por Tamanho de Equipamento: Máquinas Pesadas Dominam, Compactas Crescem
As unidades pesadas acima de 11 toneladas responderam por 46,23% das transações de 2025, devido a projetos de infraestrutura de grande escala, como o Túnel de Fehmarnbelt entre a Alemanha e a Dinamarca, enquanto as compactas abaixo de 6 toneladas registrarão o CAGR mais rápido de 4,69% com a demanda por preenchimento urbano e renovação.
As empresas de aluguel normalmente renovam suas frotas compactas em ciclos regulares. Essa rotina resulta em um influxo significativo de unidades Takeuchi TB216 e Bobcat E10e de baixo número de horas entrando nos canais de leilão. Enquanto isso, no segmento de maquinário pesado, a escavadeira de mineração R 980 SME da Liebherr, após uso prolongado em pedreiras, estreia no mercado secundário. Apesar de ser negociada com desconto em relação ao seu preço de lista novo, a escavadeira continua a ver uma demanda robusta, particularmente de operadores poloneses e portugueses que buscam capacidades de caçamba superiores a 6 m³.
Por Potência: Faixa de Médio Porte Ganha Tração
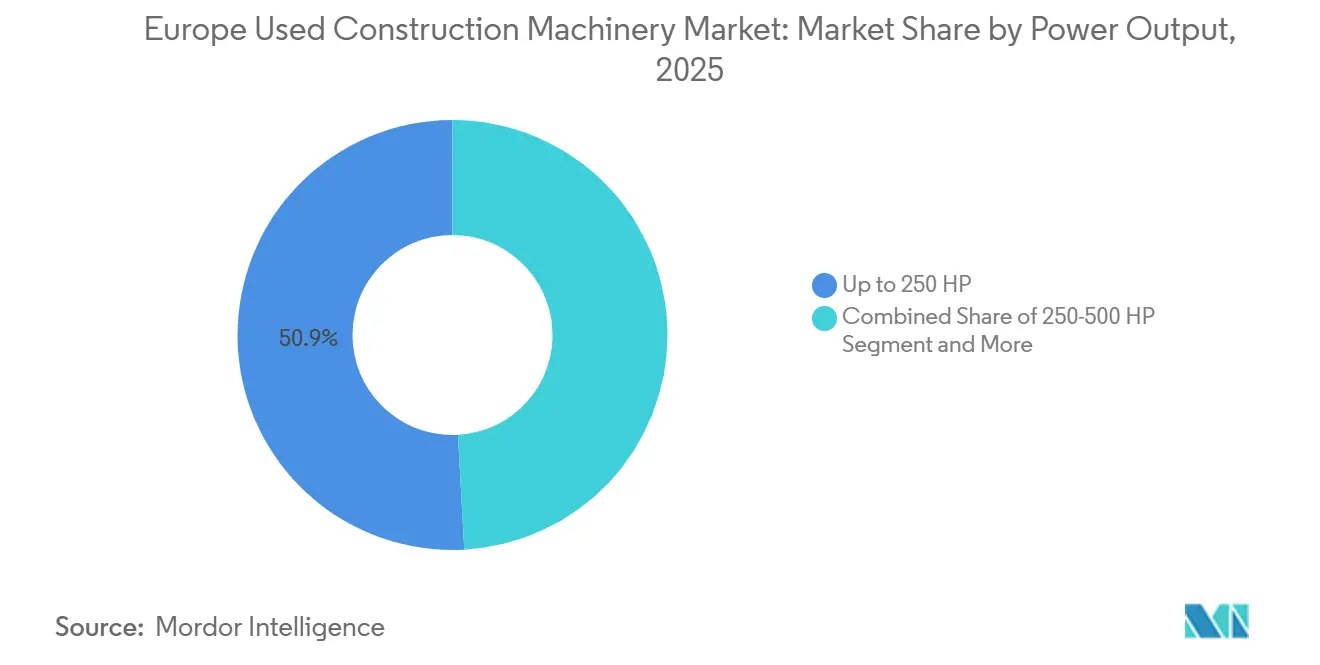
Unidades com até 250 cavalos de potência controlaram 50,97% do volume em 2025, atendendo a obras residenciais, paisagismo e serviços de utilidade pública. A faixa de 250 a 500 cavalos de potência cresce a 4,62% ao ano em projetos de reabilitação de rodovias que exigem motoniveladoras e carregadeiras de médio porte. Os empreiteiros regionais encontram o equilíbrio perfeito entre eficiência de combustível e produtividade na motoniveladora 140 AWD da Caterpillar e no carregador L120H da Volvo.
As máquinas de alta potência são encontradas predominantemente em minas escandinavas e pedreiras ibéricas. Embora o elevado consumo de combustível e os custos de substituição de componentes reduzam o universo de compradores, os pacotes de telemática que destacam os fatores de carga do motor e os históricos de manutenção estão mitigando os riscos para os parceiros de financiamento. À medida que o mercado de veículos elétricos avança, espera-se que este segmento de alta potência mantenha seu piso de preços, mesmo com o avanço da eletrificação nas classes mais leves.
Por Aplicação: Infraestrutura Lidera, Mineração Acelera
A infraestrutura respondeu por 38,53% das vendas de 2025, impulsionada pelas atualizações dos corredores TEN-T e pelas instalações de energia renovável que requerem implantação contínua de escavadeiras. Os projetos residenciais e comerciais responderam por uma parcela significativa, mas enfrentam ventos contrários das altas taxas de hipoteca, deslocando o foco para renovações com eficiência energética que utilizam combinações de equipamentos compactos.
A mineração e as pedreiras crescerão a um CAGR de 4,79% à medida que a Lei de Matérias-Primas Críticas impulsiona a extração doméstica de lítio e terras raras. Os operadores de minas a céu aberto frequentemente preferem máquinas de cinco a oito anos para minimizar a depreciação em horizontes de projetos curtos, impulsionando o comércio transfronteiriço da Alemanha e da Suécia para Portugal e a República Tcheca.
Por Idade do Equipamento: Unidades de Meia-Vida Preferidas
As máquinas com idade entre cinco e dez anos detinham uma participação de 37,74% em 2025 e estão previstas para avançar a um CAGR de 4,84%, à medida que os compradores buscam cobertura de garantia residual com menos riscos de obsolescência da unidade de controle eletrônico. O programa Certified Rebuild da Caterpillar e o esquema Certified Used Equipment da Volvo sustentam a demanda ao estender as garantias e adicionar assinaturas de análise preditiva.
Os retornos de arrendamento e as saídas de aluguel frequentemente enviam unidades mais novas, respondendo por uma parcela significativa do volume, para os blocos de leilão. No Sul e Leste da Europa, os compradores sensíveis ao preço mostram preferência por máquinas mais antigas, mas estas enfrentam depreciação acelerada se as regulamentações de emissões se tornarem mais rígidas. Embora as unidades muito mais antigas normalmente acabem em canais de coleta de peças ou sucata, alguns modelos a diesel ainda alcançam preços premium no Norte da África.
Por Canal de Vendas: Redes de Revendedores Firmes, Plataformas Online em Ascensão
As redes de revendedores e corretores mantiveram uma participação de 45,79% em 2025 ao agrupar serviços de financiamento, garantia e telemática. Os mercados online responderam por uma parcela significativa das transações de 2025 e crescerão a 6,23% ao ano à medida que os compradores do Oriente Médio e África aproveitam o euro fraco.
Plataformas como Mascus e MachineryZone atraem um número significativo de visitantes mensais, e os serviços de inspeção remota da SGS reduzem ainda mais as barreiras geográficas ao fornecer vídeo, fotogrametria e análise de amostras de óleo que satisfazem a devida diligência dos compradores.
Análise Geográfica
A Alemanha manteve uma participação de 25,54% em 2025, apoiada pelo site de Meppen da Ritchie Bros., que leiloou várias unidades, enquanto redes de revendedores como Zeppelin e Kiesel forneceram recondicionamentos certificados. A proximidade com a Polônia e a Áustria permite uma logística transfronteiriça rápida; notavelmente, uma parcela significativa das unidades vendidas domesticamente é reexportada em um curto período.
O Reino Unido, beneficiando-se de uma forte rotatividade de frota de aluguel pela Sunbelt e Speedy, respondeu por uma parcela notável do mercado, com máquinas compactas de baixo número de horas se movendo predominantemente para a Irlanda e a Escandinávia. Enquanto isso, França, Itália e Espanha responderam por uma parcela significativa das transações. A Espanha registrará o CAGR mais rápido de 4,91%, impulsionado pelo ramal ferroviário de alta velocidade Madri-Extremadura e pelas expansões portuárias em Barcelona e Valência, que estão impulsionando a demanda por caminhões articulados e carregadeiras de rodas.
Os setores de silvicultura e mineração da Suécia estão impulsionando a demanda por caminhões basculantes articulados de seis rodas projetados para operar em condições abaixo de zero. O pacote de estímulo da Polônia está acelerando a aquisição de máquinas usadas do Estágio IV provenientes de frotas alemãs. Enquanto isso, os Países Baixos e a Bélgica se estabeleceram como centros de reexportação, com Roterdã gerenciando um volume significativo de máquinas usadas, marcando um aumento notável ano a ano.
Cenário Competitivo
Os principais revendedores vinculados a OEMs e as casas de leilão capturaram uma participação estimada do valor das transações, destacando uma fragmentação moderada do mercado. A Caterpillar, que processa unidades de Reconstrução Certificada Europeia, não apenas estendeu as garantias do trem de força, mas também comandou um prêmio sobre suas contrapartes não certificadas. Enquanto isso, o programa Certified Used da Volvo CE registrou um crescimento robusto, sustentado pelo agrupamento de assinaturas de telemática CareTrack, garantindo um fluxo constante de taxas de dados recorrentes.
A Liebherr inaugurou uma instalação especializada de recondicionamento em Kirchdorf an der Iller, com capacidade anual para unidades. Essa instalação, voltada para escavadeiras e guindastes, oferece garantia e incorpora telemetria LiDAT. A JCB, com seu motor de combustão de hidrogênio lançado comercialmente, se posiciona estrategicamente em nichos de zero carbono, especialmente onde o peso da bateria poderia comprometer a carga útil.
As plataformas online estão amplificando a transparência de preços no mercado. A aquisição dos ativos digitais da Euro Auctions pela Ritchie Bros. aumentou significativamente sua capacidade de martelo online europeu. Os anúncios no Mascus aumentaram, com precificação algorítmica orientando os vendedores para os preços de venda ideais. Além disso, inspeções remotas de terceiros pela SGS e Bureau Veritas aumentam a confiança, permitindo que revendedores menores se conectem com compradores transfronteiriços mesmo sem a presença de um pátio físico.
Líderes do Setor de Máquinas de Construção Usadas na Europa
-
Deere & Company
-
Kobelco Construction Machinery
-
Komatsu Ltd.
-
Volvo Construction Equipment
-
Caterpillar Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A UE alocou 134,9 milhões de euros (141,65 milhões de USD) em financiamento para 15 projetos de infraestrutura europeus no âmbito do Mecanismo de Empréstimo ao Setor Público, impulsionando a adoção de máquinas de construção usadas nos estados membros. Essa iniciativa de financiamento apoia a integração de equipamentos usados em desenvolvimentos de infraestrutura de grande escala, reduzindo as despesas de capital enquanto mantém a eficiência operacional.
- Março de 2025: Em 2025, a Comissão introduziu 47 Projetos Estratégicos para aprimorar as capacidades domésticas em matérias-primas estratégicas, fortalecer a cadeia de valor europeia e diversificar as fontes de abastecimento — fatores-chave para o mercado de máquinas de construção usadas. Esses projetos marcam o progresso em direção às metas da Lei de Matérias-Primas Críticas (CRMA). Até 2030, a CRMA visa que a Europa extraia, processe e recicle 10%, 40% e 25% da demanda da UE, respectivamente, garantindo um fornecimento estável para setores como o de máquinas de construção usadas.


Escopo do Relatório do Mercado Europeu de Máquinas de Construção Usadas
O relatório do mercado europeu de equipamentos de construção usados é segmentado por tipo de equipamento (escavadeira, carregadeira, guindastes móveis, motoniveladoras, tratores de esteira, rolos compactadores, caminhões basculantes e outros), tipo de propulsão (combustão interna, híbrido/elétrico a bateria e célula de combustível de hidrogênio), tamanho do equipamento (pesado, médio e compacto/mini), potência (até 250 hp, 250 a 500 hp e acima de 500 hp), aplicação (infraestrutura, construção residencial e comercial, mineração e pedreiras, petróleo e gás/dutos, industrial e manufatura e outros), idade do equipamento (abaixo de 5 anos, 5 a 10 anos, 10 a 15 anos e acima de 15 anos), canal de vendas (revendedor/corretor, leilão e plataformas online) e país (Alemanha, Reino Unido, França, Itália, Espanha, Suécia e Restante da Europa). As previsões de mercado são fornecidas em termos de valor (USD) e volume (unidades).
| Escavadeira |
| Carregadeira |
| Guindastes Móveis |
| Motoniveladoras |
| Tratores de Esteira |
| Rolos Compactadores |
| Caminhões Basculantes |
| Outros |
| Combustão Interna |
| Híbrido / Elétrico a Bateria |
| Célula de Combustível de Hidrogênio |
| Pesado (Acima de 11 t) |
| Médio (6 a 11 t) |
| Compacto / Mini (Abaixo de 6 t) |
| Até 250 HP |
| 250 a 500 HP |
| Acima de 500 HP |
| Infraestrutura |
| Construção Residencial e Comercial |
| Mineração e Pedreiras |
| Petróleo e Gás / Dutos |
| Industrial e Manufatura |
| Outros |
| Abaixo de 5 Anos |
| 5 a 10 Anos |
| 10 a 15 Anos |
| Acima de 15 Anos |
| Revendedor / Corretor |
| Leilão |
| Plataformas Online |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Suécia |
| Restante da Europa |
| Por Tipo de Equipamento | Escavadeira |
| Carregadeira | |
| Guindastes Móveis | |
| Motoniveladoras | |
| Tratores de Esteira | |
| Rolos Compactadores | |
| Caminhões Basculantes | |
| Outros | |
| Por Tipo de Propulsão | Combustão Interna |
| Híbrido / Elétrico a Bateria | |
| Célula de Combustível de Hidrogênio | |
| Por Tamanho de Equipamento | Pesado (Acima de 11 t) |
| Médio (6 a 11 t) | |
| Compacto / Mini (Abaixo de 6 t) | |
| Por Potência | Até 250 HP |
| 250 a 500 HP | |
| Acima de 500 HP | |
| Por Aplicação | Infraestrutura |
| Construção Residencial e Comercial | |
| Mineração e Pedreiras | |
| Petróleo e Gás / Dutos | |
| Industrial e Manufatura | |
| Outros | |
| Por Idade do Equipamento | Abaixo de 5 Anos |
| 5 a 10 Anos | |
| 10 a 15 Anos | |
| Acima de 15 Anos | |
| Por Canal de Vendas | Revendedor / Corretor |
| Leilão | |
| Plataformas Online | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Restante da Europa |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado europeu de equipamentos de construção usados em 2026?
O setor é avaliado em 42,26 bilhões de USD em 2026 e está previsto para atingir 51,59 bilhões de USD até 2031.
Qual categoria de equipamento contribui com o maior volume de vendas?
As escavadeiras permanecem a maior categoria, respondendo por 35,92% das transações de 2025 em toda a região.
Qual tipo de propulsão está crescendo mais rapidamente nas vendas de equipamentos secundários?
As máquinas híbridas e elétricas a bateria estão expandindo a um CAGR de 6,78%, ganhando participação principalmente nas classes compactas.
Qual país apresenta o maior potencial de crescimento até 2031?
A Espanha está projetada para entregar um CAGR de 4,91%, apoiada por atualizações ferroviárias e portuárias financiadas no âmbito de seu Plano de Recuperação, Transformação e Resiliência.
Como as plataformas de leilão online estão influenciando os preços?
Os leilões digitais ampliam a base de licitantes, comprimem os spreads entre oferta e demanda e encurtam o tempo necessário para liquidar ativos, incentivando uma rotatividade de frota mais frequente.
Página atualizada pela última vez em:



