
Tamanho e Participação do Mercado de Subestações Isoladas a Gás
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 37.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 55.55 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
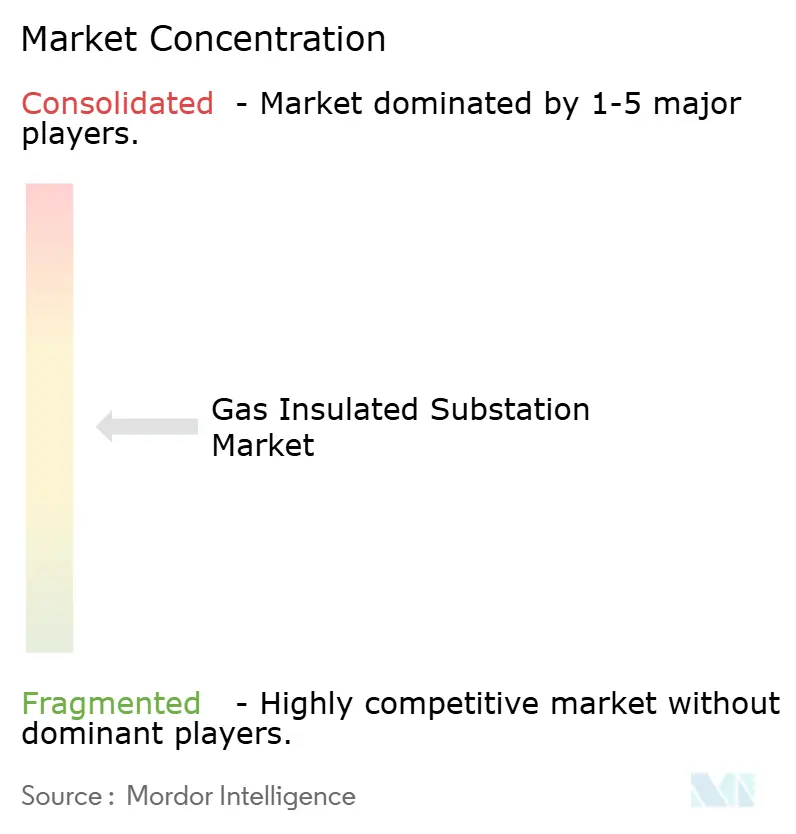
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Subestações Isoladas a Gás pela Mordor Intelligence
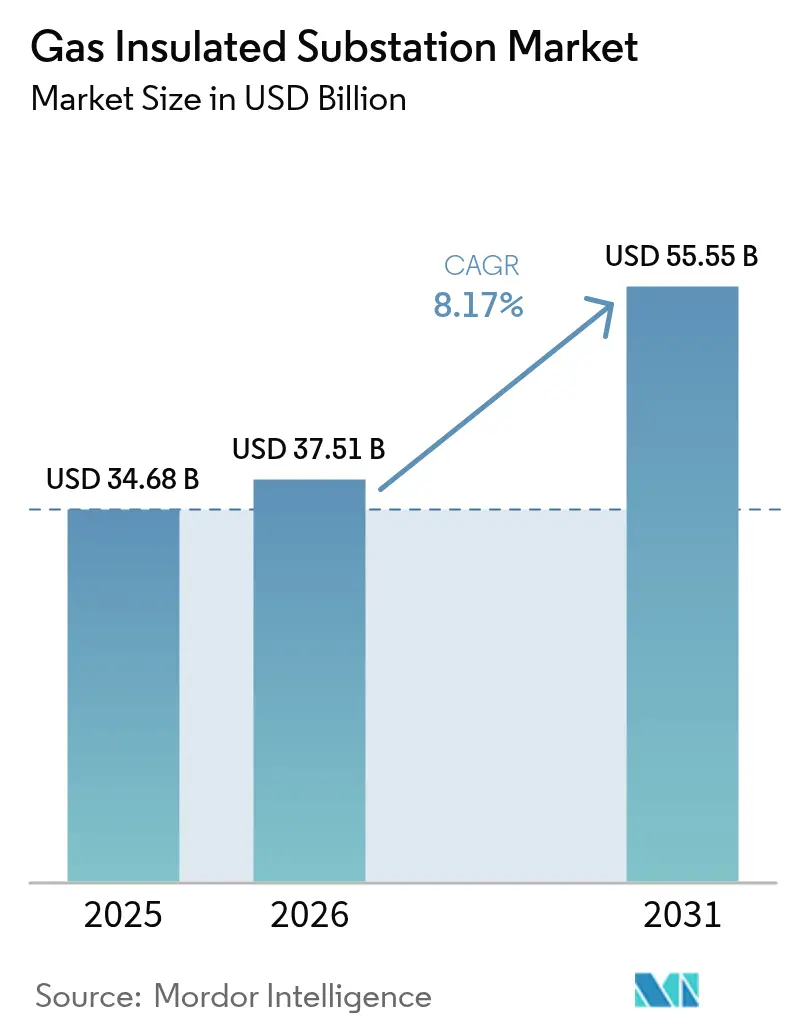
O tamanho do Mercado de Subestações Isoladas a Gás foi avaliado em USD 34,68 bilhões em 2025 e estimado para crescer de USD 37,51 bilhões em 2026 para atingir USD 55,55 bilhões até 2031, a uma CAGR de 8,17% durante o período de previsão (2026-2031).
A aceleração da urbanização, a integração em larga escala de energias renováveis e a substituição generalizada de ativos isolados a ar envelhecidos mantêm a demanda em uma curva ascendente, enquanto as concessionárias elevam a adoção de GIS para equilibrar pegadas compactas com maiores requisitos de confiabilidade. Os prazos regulatórios que eliminam progressivamente o SF₆ na Califórnia até 2033 e em toda a União Europeia entre 2030 e 2032 estão remodelando as escolhas tecnológicas, criando tanto disrupção quanto novas oportunidades comerciais. A região da Ásia-Pacífico mantém sua posição como o maior centro de demanda, apoiada por um recorde de USD 89 bilhões em gastos com rede elétrica pela Corporação Estatal de Rede da China em 2024. Os sistemas de Alta Tensão (72,5–245 kV) representam pouco mais da metade das instalações globais, mas a classe de Extra-Alta Tensão acima de 300 kV está se expandindo mais rapidamente à medida que os operadores de transmissão constroem corredores de longa distância para energia renovável variável. Ao mesmo tempo, a participação de unidades móveis e montadas em skid está aumentando porque as concessionárias precisam de equipamentos que possam ser montados fora do local e energizados em dias para cenários de recuperação de desastres e manutenção programada.
Principais Conclusões do Relatório
- Por tensão, os sistemas de Alta Tensão lideraram com 51,90% de participação no tamanho do Mercado de Subestações Isoladas a Gás em 2025; as aplicações de Extra-Alta Tensão estão projetadas para se expandir a uma CAGR de 10,15% até 2031.
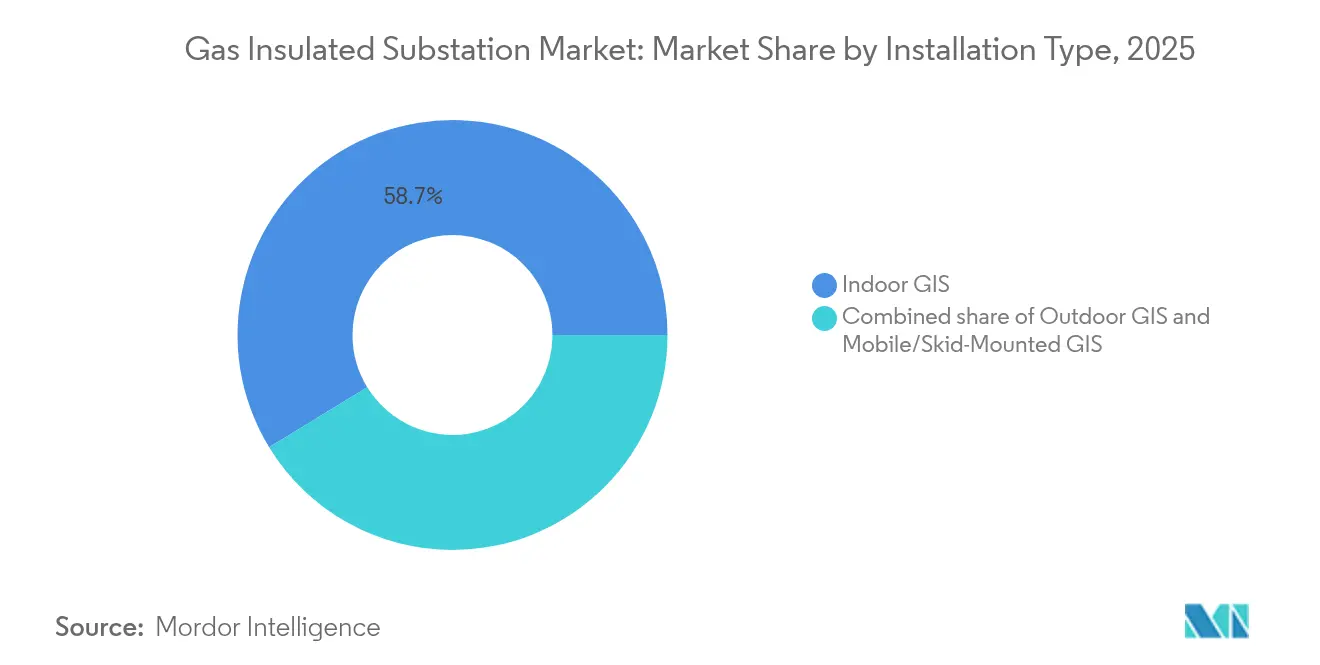
- Por tipo de instalação, o GIS Interior dominou com uma participação de 58,74% em 2025; os sistemas móveis e montados em skid estão previstos para crescer a uma CAGR de 11,02% até 2031.
- Por tecnologia, o disjuntor baseado em SF₆ reteve 85,10% de participação em 2025; as alternativas livres de SF₆ estão avançando a uma CAGR de 18,65% até 2031.
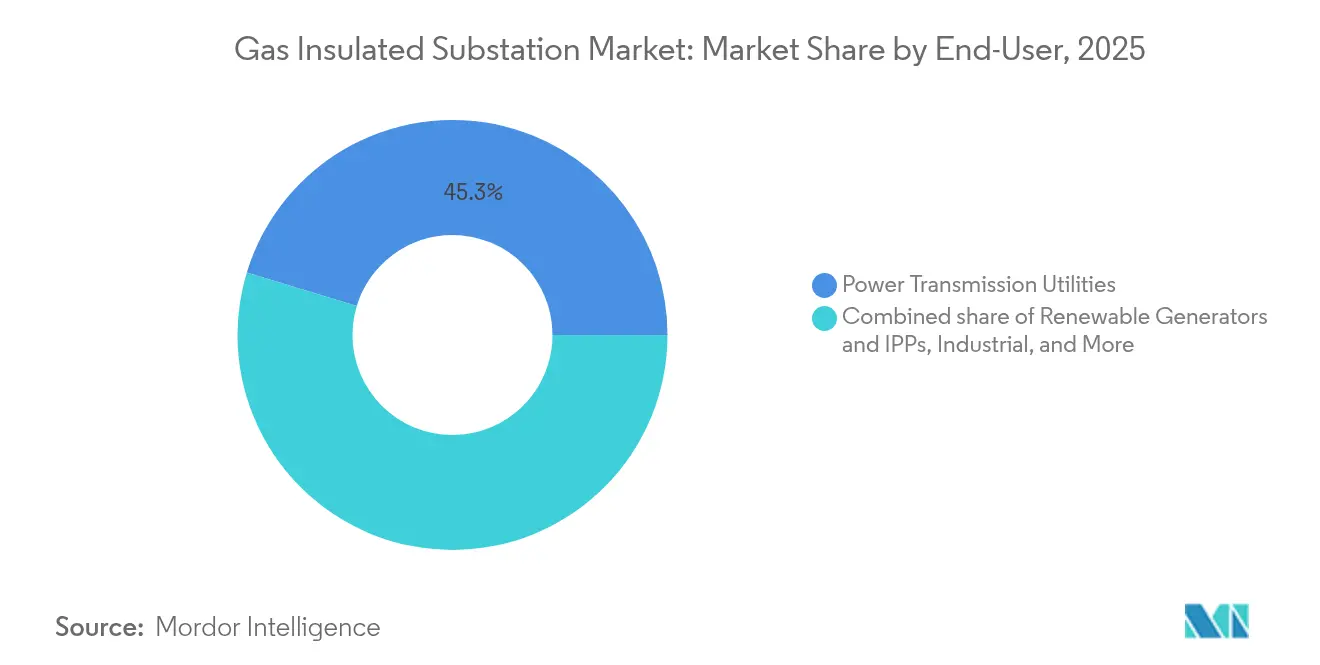
- Por usuário final, as Concessionárias de Transmissão de Energia comandaram uma participação de 45,30% em 2025; os Geradores de Energia Renovável e os Produtores Independentes de Energia estão preparados para crescer a uma CAGR de 12,14% até 2031.
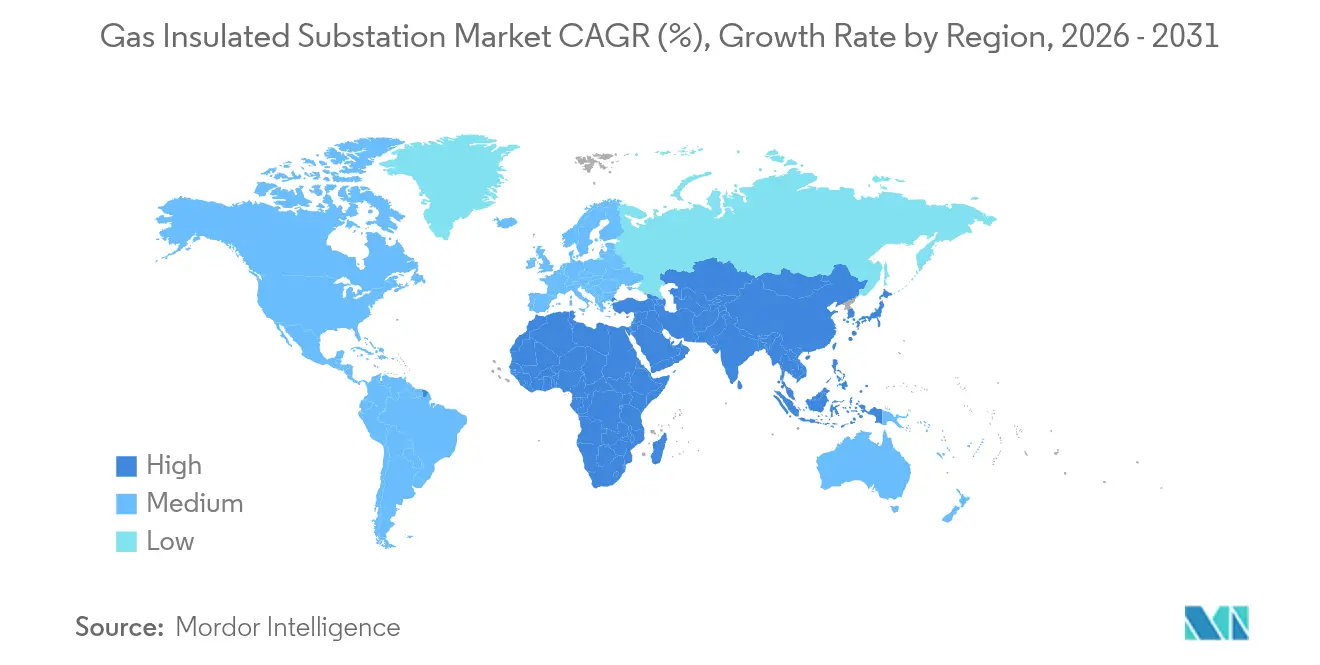
- Por geografia, a região da Ásia-Pacífico representou 46,70% da participação no mercado de subestações isoladas a gás em 2025; espera-se que suba a uma CAGR de 9,47% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Restrições de uso do solo urbano impulsionam a adoção de GIS compacto | 2.20% | Global, concentrado em megacidades asiáticas e capitais europeias | Médio prazo (2-4 anos) |
| A integração de renováveis exige infraestrutura de alta tensão confiável | 1.80% | América do Norte, centros de energia eólica offshore da UE, cinturões solares da APAC | Longo prazo (≥ 4 anos) |
| Modernização de frotas de AIS envelhecidas nos países da OCDE | 2.10% | América do Norte e UE, com transbordamento para a APAC desenvolvida | Longo prazo (≥ 4 anos) |
| Programas de atualização da rede elétrica na APAC e América do Norte | 1.50% | Mercados centrais da APAC e corredores de transmissão dos EUA | Médio prazo (2-4 anos) |
| Necessidades de eletrificação de energia eólica offshore e solar flutuante | 0.90% | Mar do Norte, Costa Leste dos EUA, Japão, Países Baixos, Singapura | Longo prazo (≥ 4 anos) |
| Projetos de subestações resilientes ao clima para zonas de desastre | 0.80% | Golfo dos EUA sujeito a furacões, APAC afetada por tufões, planícies de inundação globais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Uso do Solo Urbano Impulsionam a Adoção de GIS Compacto
O denso crescimento metropolitano deixa as concessionárias em busca de imóveis, e os participantes do mercado de subestações isoladas a gás respondem fornecendo instalações que ocupam aproximadamente 60% menos espaço do que os equivalentes isolados a ar[1]Eaton, "Comparação Técnica de Subestações Isoladas a Gás e Isoladas a Ar," eaton.com. A subestação GIS subterrânea de 230 kV em "figura de oito" de Singapura, desenvolvida pelo SP Group, demonstra como os layouts empilhados verticalmente preservam a superfície do terreno sem comprometer a capacidade da rede elétrica[2]T&D World Editors, "A Subestação Subterrânea de Singapura Inicia as Obras," tdworld.com. Lógica semelhante impulsionou a construção da subestação totalmente subterrânea de Cambridge, Massachusetts, que apoia um campus de ciências da vida onde o espaço superficial premium foi reconvertido para comodidades comunitárias. Esses projetos demonstram como o Mercado de Subestações Isoladas a Gás se alinha com os planos diretores urbanos emergentes que favorecem o zoneamento de uso misto em detrimento de grandes corredores de utilidade. À medida que os valores imobiliários sobem, as principais cidades asiáticas e europeias estão cada vez mais estipulando GIS compacto para subestações novas ou de substituição, transformando a economia de espaço em um benefício econômico quantificável.
A Integração de Renováveis Exige Infraestrutura de Alta Tensão Confiável
A geração variável de energia eólica offshore e solar em escala de utilidade introduz oscilações no fluxo de energia que requerem equipamentos de alta tensão de ação rápida para compensação reativa e isolamento de falhas. Plataformas de energia eólica flutuante ao largo da costa de Fukushima empregam disjuntores isolados a gás classificados para movimento dinâmico e exposição a névoa salina, comprovando a viabilidade do GIS em condições marítimas.[3]DNV, "Subestações Offshore Flutuantes: Estado da Arte," dnv.com Grandes agrupamentos de energia solar instalados no solo na Louisiana integram subestações coletoras equipadas com GIS para manter a conformidade com os códigos de rede durante as flutuações de irradiância. Em paralelo, o Banco Mundial identifica 400 GWp em potencial de energia solar flutuante, um número que aponta para uma demanda futura por subestações de grau marítimo.[4]Grupo Banco Mundial, "Onde o Sol Encontra a Água," worldbank.org Coletivamente, essas implantações reposicionam o Mercado de Subestações Isoladas a Gás de um nicho de economia de espaço para uma espinha dorsal de confiabilidade para redes elétricas com alta penetração de renováveis.
Modernização de Frotas de AIS Envelhecidas nos Países da OCDE
Os disjuntores isolados a ar, comissionados nas décadas de 1970 e 1980, estão se aproximando do fim de sua vida útil na América do Norte e na Europa, levando as concessionárias a optarem pelo GIS durante os ciclos de reforma. A Pacific Gas & Electric já reduziu à metade seu inventário operacional de SF₆ ao trocar unidades antigas por alternativas de ar seco e a vácuo que vêm embaladas como GIS compacto. O programa de 10 anos de uma refinaria no sul da Califórnia substitui subestações de 50 anos por layouts modernos de GIS que incorporam distâncias de segurança avançadas em pegadas menores. À medida que engenheiros aposentados levam décadas de especialização em AIS consigo, as concessionárias aceleram as migrações para projetos de GIS de baixa manutenção, estendendo assim os intervalos de serviço e simplificando o treinamento da força de trabalho.
Programas de Atualização da Rede Elétrica na APAC e América do Norte
O estímulo do setor público impulsiona pipelines de aquisição plurianuais. As concessões de USD 2,2 bilhões do Programa de Parcerias para Resiliência e Inovação da Rede Elétrica do Departamento de Energia dos EUA apoiam 18 projetos em nível estadual, muitos dos quais especificam GIS montado em fábrica para energização rápida. A National Grid compromete USD 35 bilhões entre 2024 e 2028 para reforçar os corredores do Nordeste dos EUA, onde alta umidade e temperaturas extremas favorecem equipamentos de gás selado. Iniciativas paralelas na Índia, Indonésia e Filipinas canalizam financiamento concessionário para a construção de redes de transmissão, consolidando a liderança da Ásia-Pacífico no Mercado de Subestações Isoladas a Gás.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto CAPEX inicial em comparação com alternativas de AIS | -1.20% | Global, mais acentuado em mercados emergentes sensíveis a custos | Curto prazo (≤ 2 anos) |
| Regulamentações de eliminação progressiva do SF₆ aumentam os custos de conformidade | -0.70% | UE, Califórnia, Massachusetts e jurisdições pendentes | Médio prazo (2-4 anos) |
| Longos prazos de entrega para componentes críticos de GIS | -0.50% | Cadeia de suprimentos global, concentrada em fábricas da APAC | Curto prazo (≤ 2 anos) |
| Lacuna de talentos para o comissionamento de tecnologia livre de SF₆ | -0.40% | Redes elétricas da OCDE com força de trabalho sênior em aposentadoria, mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX Inicial em Comparação com Alternativas de AIS
O mercado de Subestações Isoladas a Gás ainda compete com projetos isolados a ar de menor custo, e as cotações de projetos frequentemente mostram um prêmio de 5 a 30%, dependendo da tensão, tipo de invólucro e requisitos sísmicos. No entanto, os modelos de ciclo de vida revelam que a redução de manutenção compensa o capital inicial; as concessionárias com orçamento limitado na América Latina e em partes da África continuam a selecionar AIS para aplicações rurais simples. A Comissão Europeia confirma que as tecnologias de GIS livre de SF₆ acrescentam mais 5 a 30% aos preços base, reforçando a sensibilidade ao custo até que os volumes aumentem e as curvas de aprendizado de fabricação entrem em ação. Os responsáveis pelas aquisições, portanto, realizam análises exaustivas de custo total de propriedade que incorporam taxas de carbono, penalidades por vazamento e custos de aquisição de terrenos antes de autorizar os gastos com GIS.
Regulamentações de Eliminação Progressiva do SF₆ Aumentam os Custos de Conformidade
A Califórnia proíbe novos equipamentos preenchidos com SF₆ a partir de 2033, e Massachusetts impõe um teto anual de vazamento de 1%, obrigando as concessionárias a calibrar densímetros, revisar vedações e manter software de rastreamento de inventário. A regulamentação atualizada de gases fluorados da UE introduz leilões de cotas, que aumentam os preços dos equipamentos porque os fabricantes de equipamentos originais devem adquirir licenças se continuarem a vender variantes de SF₆. A regra preliminar de Nova York propõe reduzir as linhas de base de vazamento em 5% a cada cinco anos após 2035, uma abordagem que adianta o orçamento de capital à medida que os operadores aceleram a substituição da frota. Esses marcos regulatórios exigem que as concessionárias aloquem itens de conformidade em casos tarifários plurianuais, reduzindo temporariamente os volumes de pedidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tensão:
Sistemas de Extra-Alta Tensão Sustentam a Expansão da Espinha DorsalAs instalações de extra-alta tensão acima de 300 kV estão crescendo a uma CAGR de 10,15%, um número que supera a CAGR geral do Mercado de Subestações Isoladas a Gás, à medida que os planejadores de rede transportam energia renovável em massa de desertos remotos e zonas offshore para os centros de demanda. A classe tem respaldo regulatório porque seu perfil de baixa perda na linha se alinha com os mandatos nacionais de eficiência, e os operadores valorizam o GIS por sua arquitetura selada, que preserva a integridade dielétrica em altitude e no ar costeiro corrosivo. Os sistemas de Alta Tensão, que detinham 51,90% da participação no Mercado de Subestações Isoladas a Gás em 2025, continuam sendo o cavalo de batalha para redes regionais, anéis de subtransmissão e alimentadores de indústria pesada.
A entrega da primeira GIS de 550 kV livre de SF₆ pela Hitachi Energy à State Grid marca a remoção da última barreira técnica para sistemas ecoeficientes no topo da pirâmide de tensão, sinalizando um ponto de inflexão onde as decisões de investimento podem alinhar sustentabilidade com desempenho em nível de megavolt. As concessionárias na Europa e no Japão já estão realizando projetos piloto de unidades similares para se manterem à frente dos prazos legislativos de 2030, e os operadores norte-americanos estão acompanhando de perto para avaliar a economia do ciclo de vida. O GIS de Média Tensão abaixo de 72,5 kV continua penetrando em nós de distribuição com restrição de espaço, onde as subestações de transformadores devem coexistir com imóveis residenciais ou comerciais.
Por Tipo de Instalação:
A Mobilidade Adiciona Agilidade à Estratégia de SubestaçõesAs instalações internas respondem por 58,74% do Mercado de Subestações Isoladas a Gás, refletindo padrões de engenharia maduros e a prevalência de centros de carga urbanos que priorizam a estética e o controle ambiental. No entanto, os pacotes móveis e montados em skid, crescendo a uma CAGR de 11,02%, ilustram como o Mercado de Subestações Isoladas a Gás valoriza a agilidade durante a recuperação de eventos climáticos extremos, eletrificação de festivais ou eventos e paralisações programadas de equipamentos. A integração de disjuntores, seccionadores e cubículos de controle dentro de um único contêiner ISO permite a energização em uma semana, uma vantagem que supera o prêmio de aluguel nos cálculos de custo de interrupção.
O primeiro skid montado em fábrica da Midwest Energy reduziu a construção em campo de seis meses para 30 dias, reduzindo a exposição de mão de obra e simplificando o licenciamento porque o projeto se qualifica como equipamento temporário. As nações ricas em petróleo do Golfo estão adotando cada vez mais sistemas de GIS montados em trailer para manter a energia durante as paradas de refinaria, evitando assim penalidades de vários milhões de dólares associadas a paralisações não planejadas. Esses exemplos demonstram como a mobilidade muda o planejamento de subestações de infraestrutura estática para um conjunto de ferramentas operacionais que as concessionárias podem reposicionar conforme as condições do sistema exigem.


Por Tecnologia:
As Soluções Livres de SF₆ Avançam em Direção à Maturidade ComercialOs equipamentos baseados em SF₆ ainda oferecem desempenho comprovado de extinção de arco elétrico e comandam 85,10% das remessas de 2025. No entanto, as concessionárias enfrentam pressão regulatória crescente e risco reputacional porque cada quilograma de SF₆ vazado aquece o planeta 25.200 vezes mais do que o CO₂ ao longo de um período de 100 anos. O Mercado de Subestações Isoladas a Gás, portanto, registra um aumento na CAGR de 18,65% em misturas de ar limpo, vácuo e fluoronitrila que replicam a resistência dielétrica enquanto reduzem a pegada de gases de efeito estufa em 99% ou mais. Os primeiros adotantes obtêm créditos de contabilidade de carbono e evitam futuros encargos de retrofit, o que influencia cada vez mais as análises de custo-benefício nas salas de reunião.
O disjuntor g³ de 420 kV da General Electric atende aos requisitos de curto-circuito e de serviço de comutação da IEC sem SF₆, provando que a ecoeficiência não se limita mais aos níveis de distribuição. As unidades de Ar Limpo da Siemens Energy eliminam a necessidade de licenças de manuseio de gás porque a mistura consiste em ar ambiente purificado e filtrado, reduzindo assim a carga administrativa de saúde e segurança. Mais de 30 concessionárias europeias e coreanas já emitiram contratos-quadro para essas alternativas, fornecendo um volume que deverá aproximar os custos unitários dos da tecnologia incumbente até 2028.
Por Usuário Final:
Os Geradores de Energia Renovável Redefinem os Padrões de AquisiçãoAs Concessionárias de Transmissão de Energia detêm 45,30% da demanda de usuários finais devido à sua obrigação estatutária de manter as redes nacionais em estado equilibrado e resiliente. No entanto, os Geradores de Energia Renovável e os Produtores Independentes de Energia são o grupo de crescimento mais rápido, com uma CAGR de 12,14%, impulsionados por recordes de pipelines de projetos solares e eólicos que exigem que estações coletoras, inter-matrizes e conversoras sejam construídas em cronogramas comprimidos. Os grandes desenvolvedores preferem o GIS turnkey porque os módulos testados em fábrica reduzem o risco de interface quando vários consórcios de EPC compartilham um único local.
Os clientes industriais — como os setores de química, metais e petróleo & gás — continuam a adquirir GIS para reformas de plantas industriais existentes onde os envelopes de folga são restritos e as partículas ambientais representam riscos de confiabilidade. As concessionárias de distribuição, especialmente no Sudeste Asiático, combinam AIS e GIS dependendo da densidade do distrito, optando frequentemente por subestações híbridas onde o disjuntor isolado a gás alimenta linhas aéreas, otimizando assim o uso do terreno sem comprometer a familiaridade operacional. O Mercado de Subestações Isoladas a Gás, portanto, reflete tendências mais amplas de descentralização, com as aquisições abrangendo agora desde exportadores de energia solar em escala de megawatt para coberturas até interconectores em escala de gigawatt.
Análise Geográfica
Mercado de Subestações Isoladas a Gás da APAC
A região da Ásia-Pacífico, que respondeu por 46,70% da receita de 2025, deverá sustentar um CAGR de 9,47% até 2031, à medida que China e Índia desenvolvem corredores de ultralto voltagem a partir de regiões interioranas ricas em energia renovável em direção aos centros de carga costeiros. O investimento de 89 bilhões de USD da State Grid sustenta esquemas de ±1.100 kV CC e 1.000 kV CA, nos quais invólucros de gás selado mantêm a resistência dielétrica em altitude, mitigando as perdas por efeito corona que afetam os barramentos a céu aberto. Paralelamente, o orçamento de 195,3 bilhões de USD da Southern Power Grid para 2024-2027 enfatiza diagnósticos por gêmeo digital para frotas de subestações, acelerando a demanda por baias GIS prontas para sensores inteligentes. A subestação offshore flutuante do Japão serve como projeto-farol regional, enquanto os governos da ASEAN desbloqueiam financiamentos concessionais para híbridos solares e de armazenamento, cada um exigindo centros coletores compactos que se integrem perfeitamente aos bolsões de carga urbana.
Mercado de Subestações Isoladas a Gás da América do Norte
A América do Norte aproveita catalisadores de política, como as subvenções de Resiliência de Rede do DOE, que canalizam 2,2 bilhões de USD para atualizações de hardware que especificam equipamentos do mercado de Subestações Isoladas a Gás com monitoramento digital integrado. O plano de 35 bilhões de USD da National Grid abrange 70 melhorias de transmissão, que se estendem do norte do estado de Nova York ao leste de Massachusetts, cada uma projetada para operação à prova de intempéries durante ondas de calor prolongadas e tempestades de gelo. O prazo vinculante de eliminação do SF₆ na Califórnia leva concessionárias como a PG&E a padronizar GIS de alta eficiência ecológica, ancorando um ciclo de aquisição que provavelmente se espalhará pelo Oeste e pelo Canadá à medida que a convergência do preço do carbono se intensifica. Os gargalos na cadeia de suprimentos de transformadores permanecem um obstáculo; no entanto, estruturas plurianuais ajudam os fabricantes de equipamentos originais a justificar expansões de capacidade no Texas e no México.
Mercado de Subestações Isoladas a Gás da Europa
A Europa direciona uma meta de investimento em rede de 584 bilhões de EUR para interconectores transfronteiriços e centros de energia eólica offshore, impondo critérios ambientais rigorosos que elevam automaticamente a demanda por dispositivos sem SF₆. A TransnetBW da Alemanha substitui 26 baias no local de Daxlanden por painéis Siemens Clean Air até 2029, enquanto a BKK Nett da Noruega firma um contrato-quadro de seis anos para substituições semelhantes. O cluster eólico da Escandinávia impulsiona a aquisição especializada de GIS marinho para subestações em fundações de jaqueta, e o avanço solar da Península Ibérica exige invólucros classificados para deserto que suportem o fluxo de ar carregado de poeira. Embora o ambiente regulatório incorra em custos de curto prazo, ele também oferece uma trajetória previsível para os investimentos em P&D dos fabricantes de equipamentos originais alinhados com as metas de emissões líquidas zero.

Panorama regulatório
As restrições ambientais sobre gases fluorados estão apertando as regras de aquisição para GIS, impulsionando a adoção de meios de isolamento alternativos e, ao mesmo tempo, aumentando os requisitos de documentação de conformidade. Na União Europeia, o Regulamento (UE) 2024/573 introduz uma proibição em fases sobre a colocação em operação de novas subestações elétricas que utilizam gases F, por classe de tensão, com uma restrição antecipada aplicável a novas subestações de até 24 kV a partir de janeiro de 2026, e isso já está aparecendo em especificações de concessionárias, como as atualizações técnicas da EirGrid (dezembro de 2025), que exigem derrogação para instalar subestações baseadas em SF6 de 110 kV.
A conformidade em segurança e desempenho também está sendo moldada por normas internacionais, que afetam a qualificação em licitações e os regimes de ensaio de tipo para fabricantes de equipamentos originais (OEMs). Em maio de 2026, a International Electrotechnical Commission emitiu novas edições, incluindo a IEC 62271-1:2026 e a IEC 62271-100:2026, elevando os requisitos de estabilidade térmica e desempenho em curto-circuito usados nos testes de qualificação de subestações isoladas a gás e das baias de subestação associadas. Separadamente, a IEC TS 62271-318:2024 estabeleceu requisitos técnicos padronizados para subestações isoladas a gás em invólucro metálico em corrente contínua (100 kV e acima), apoiando aplicações emergentes de HVDC e subestações de corrente contínua, nas quais evidências de conformidade dos OEMs são cada vez mais exigidas nas aquisições de transmissão.
Cenário Competitivo
Os titãs tradicionais — ABB, Siemens e Hitachi Energy — ainda ancoram o Mercado de Subestações Isoladas a Gás, aproveitando redes de serviço globais, ecossistemas de sensores internos e linhas de fabricação verticalmente integradas que se estendem desde acionamentos de disjuntores até relés digitais. Sua presença combinada concede economias de volume, permitindo-lhes corresponder a licitações em moeda local sem comprometer as capacidades de fabricação sob encomenda. No entanto, o cálculo competitivo está evoluindo à medida que a ecoeficiência migra de um slogan de marketing para um requisito de entrada para concessionárias reguladas na Europa e em vários estados dos EUA. O portfólio g³ da General Electric, por exemplo, agora está qualificado por mais de 30 concessionárias, ilustrando como a vantagem de pioneirismo em soluções livres de SF₆ se converte em momentum de ordens de compra.
Os fornecedores especializados aproveitam as oportunidades de espaço em branco em GIS móvel e subestações flutuantes, domínios onde as linhas de fabricação históricas não podem ser simplesmente reaproveitadas. As empresas de engenharia nórdicas colaboram com estaleiros para certificar invólucros sob as regras de classificação marítima, enquanto os fabricantes de trailers nos EUA fazem parcerias com fabricantes de equipamentos originais de disjuntores para fornecer unidades de implantação rápida para esforços de recuperação apoiados pela FEMA. As sobreposições digitais alteram ainda mais a hierarquia: as plataformas de monitoramento de condições baseadas em nuvem tornam-se elementos decisivos em licitações competitivas, levando os incumbentes a incorporar raízes de confiança de segurança cibernética em hardware e análises de borda que cumprem o NERC CIP-013.
A concorrência de preços persiste para painéis convencionais preenchidos com SF₆ em jurisdições onde os prazos de eliminação progressiva permanecem distantes, e os fabricantes de equipamentos originais chineses capitalizam sobre a alavancagem de volume interno para oferecer descontos em exportações para a África e a América Latina. No entanto, à medida que mais países anunciam penalidades por taxa de vazamento e impostos de carbono, os cálculos de custo total de propriedade inclinam a balança em favor de linhas de produtos ecoeficientes. Os analistas do setor, portanto, esperam que a concentração de mercado se corroa ligeiramente até 2030, à medida que participantes tecnológicos ágeis esculpem nichos em segmentos impulsionados por regulamentações, mesmo que os incumbentes preservem a receita de base por meio de contratos de serviço e programas de modernização.
Líderes do Setor de Subestações Isoladas a Gás
ABB Ltd
Mitsubishi Electric Corporation
General Electric Company
Siemens AG
Hitachi Energy Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Subestações Isoladas a Gás
- ABB Ltd
- Siemens AG
- Hitachi Energy Ltd.
- General Electric Company
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Larsen & Toubro Ltd
- CG Power & Industrial Solutions Ltd
- Hyosung Heavy Industries Co., Ltd
- Bharat Heavy Electricals Ltd
- Toshiba Corp
- Elsewedy Electric S.A.E.
- Powell Industries, Inc.
- TBEA Co., Ltd.
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- Meidensha Corporation
- Hyundai Electric & Energy Systems Co.
- Jiangsu Xiangyu Power Co., Ltd
- ILJIN Electric Co., Ltd

Oportunidades de mercado e perspectivas futuras
Está se formando um claro espaço em branco em torno de GIS sem SF6 em tensões mais altas, avançando de implantações-piloto para aceitação em nível de concessionária e criando novos caminhos de substituição e expansão em mercados regulamentados. Na Europa, concessionárias municipais e regionais estão traduzindo a conformidade com gases F em projetos concretos: a GE Vernova assegurou contratos da Stromnetz Berlin GmbH em abril de 2026 para duas subestações GIS sem SF6 de 110 kV (Wittenau e Neukölln), e a Hitachi Energy, junto com a TenneT Alemanha, concluiu testes de alta tensão in loco em junho de 2026 para a primeira GIS sem SF6 do mundo de 420 kV, na subestação de Erzhausen. Essas ações reduzem o risco técnico e de comissionamento para licitações subsequentes, e estão deslocando as especificações de propostas do gerenciamento de vazamento de SF6 para o desempenho ao longo do ciclo de vida e o monitoramento digital de condição.
A adição de capacidade dentro de áreas restritas é outra área de oportunidade, onde as concessionárias priorizam atualizações mais rápidas em vez de construções de subestações em áreas totalmente novas. Nos Estados Unidos, a Schneider Electric anunciou uma colaboração com a Southern California Edison em junho de 2026 para implantar tecnologia sem SF6 em subestações existentes na região do Antelope Valley e nas Montanhas de San Bernardino, a fim de expandir a capacidade da rede nos locais atuais. Na Ásia, projetos de espinha dorsal de transmissão também estão validando o desempenho de tecnologia sem SF6 no topo da faixa: a Hitachi Energy entregou a primeira GIS sem SF6 do mundo de 550 kV à Chubu Electric Power Grid em março de 2026, para uso em transmissão de espinha dorsal. Isso amplia o mercado endereçável de GIS ecoeficientes além da distribuição e subtransmissão, e apoia a padronização de projetos de baias sem SF6 e pacotes de qualificação em vários níveis de tensão.
Recent Industry Developments in Mercado de Subestações Isoladas a Gás
- Junho de 2026: a Hitachi Energy e a TenneT Alemanha concluíram testes de alta tensão in loco da primeira subestação isolada a gás sem SF6 do mundo de 420 kV, na subestação de Erzhausen. Esse marco avança a qualificação em campo para aplicações de extra-alta tensão sem SF6 e apoia aquisições por concessionárias alinhadas aos requisitos de gases F da UE, ajudando a reduzir o risco de futuras substituições de múltiplas baias.
- Outubro de 2025: a Hitachi Energy recebeu o primeiro pedido de GIS de 1.100 kV da China para um sistema de transmissão de ultra-alta tensão. O pedido fortalece o pipeline de GIS de extra-alta e ultra-alta tensão e reforça o papel das GIS de alta classificação em corredores de energia a longa distância vinculados à integração de renováveis.
- Agosto de 2024: a GE Vernova anunciou a entrega da primeira subestação isolada a gás sem SF6 do mundo de 245 kV para a RTE, na França. A implantação de tecnologia sem SF6 em níveis de tensão de transmissão fornece um caso de referência para uma padronização mais ampla entre concessionárias e apoia programas de substituição onde restrições de espaço e conformidade ambiental convergem.


Mercado de Subestações Isoladas a Gás Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange as receitas obtidas com soluções de subestações isoladas a gás fornecidas para redes de energia, nas quais o equipamento primário é encapsulado e isolado por gás, permitindo subestações compactas e de alta confiabilidade em diversas classes de tensão.
Exclusões de escopo: excluímos subestações convencionais isoladas a ar e trabalhos de construção civil de rotina que não sejam específicos aos pacotes elétricos de GIS.
Visão geral da segmentação
- Por Tensão
- Média Tensão (Até 72,5 kV)
- Alta Tensão (72,5 a 245 kV)
- Extra-Alta Tensão (Acima de 300 kV)
- Por Tipo de Instalação
- GIS Interior
- GIS Exterior
- GIS Móvel/Montado em Skid
- Por Tecnologia
- GIS Baseado em SF₆
- GIS Livre de SF₆ (g³, Ar Limpo, Vácuo)
- Por Usuário Final
- Concessionárias de Transmissão de Energia
- Concessionárias de Distribuição de Energia
- Geradores de Energia Renovável e PIEs
- Industrial (Petróleo e Gás, Mineração, Metais, Produtos Químicos)
- Edifícios Comerciais e Residenciais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou mapeando de onde vem a demanda por GIS, que é principalmente a expansão de redes, os ciclos de substituição e as instalações com restrição de espaço. Analisamos sinais públicos do sistema de energia e de investimentos, incluindo as perspectivas do setor de energia da IEA, indicadores de acesso e confiabilidade elétrica do Banco Mundial, e documentos de planejamento de reguladores e operadores de rede.
Para manter os dados fundamentados, também recorremos a fontes como dados de eletricidade da IEA, estatísticas de renováveis da IRENA, códigos de comércio da UN Comtrade para aparelhos elétricos de alta tensão, publicações técnicas do IEEE e do CIGRE, e agências nacionais de energia para planos de expansão de transmissão e distribuição. Esses dados foram complementados com relatórios anuais de empresas, apresentações a investidores, notícias de adjudicação de projetos e uma assinatura paga usada para dados financeiros de empresas e busca de patentes quando o detalhe público era limitado. As fontes documentais aqui listadas são apenas ilustrativas, e muitos outros documentos foram analisados para coletar dados, validar padrões e refinar premissas.
Entrevistas e Pesquisas Primárias
Discussões primárias foram usadas para confirmar onde as GIS são especificadas na prática, como os preços variam por tensão e tipo de instalação, e como são os prazos de entrega e os ciclos de licitação nas diferentes regiões. Conversamos com concessionárias, equipes de EPC, líderes de produto e vendas do lado dos OEMs, e parceiros de serviço, e depois verificamos a consistência entre APAC, EMEA e Américas, para que as lacunas das fontes públicas pudessem ser preenchidas com contribuições práticas.
Distribuição dos entrevistados na pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 14% | APAC: 44% |
| Nível médio: 60% | Líderes funcionais/de unidade: 35% | EMEA: 35% |
| Empresas menores: 14% | Gerentes: 51% | Américas: 21% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi elaborado usando uma combinação top-down e bottom-up, na qual os planos de expansão de transmissão e distribuição, as adições de subestações e a intensidade de reforma foram reconstruídos por região e, em seguida, convertidos em um pool de demanda por GIS usando taxas típicas de adoção de GIS para casos de uso com restrição de espaço e alta confiabilidade. Uma vez estabelecido esse pool de demanda, ele foi convertido em valor usando faixas de preço médio de venda que variam por classe de tensão e tipo de instalação, e depois ajustado para mudanças de mix.
Para evitar depender de um único ângulo, os resultados foram corroborados com aproximações bottom-up seletivas, incluindo valores de adjudicação de projetos amostrados, divisões de receita de fornecedores divulgadas em nível de linha de negócios, e verificações de canal sobre volumes de licitação. Algumas variáveis práticas foram tratadas como direcionadores-chave do modelo, incluindo adições planejadas de capacidade de interconexão de rede, o ritmo de integração de renováveis (que afeta a necessidade de novas baias e comutação), taxas de substituição de subestações urbanas, o momento de adoção de tecnologia sem SF6, e a movimentação de custos de componentes ligados a commodities, que influencia os preços cotados. Quando dados diretos estavam ausentes, regras de preenchimento conservadoras foram aplicadas usando países comparáveis com idade de rede e padrões de investimento semelhantes, e depois reverificadas em entrevistas.
Para a previsão, foi utilizada análise de cenários para que o caso-base pudesse refletir diferentes velocidades de modernização da rede e ciclos de licenciamento. As premissas sobre adoção e preços foram testadas com o feedback de especialistas, e o caminho final foi selecionado depois que a direção de tendência implícita correspondeu aos pipelines de licitação observados e às orientações de capex das concessionárias.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo foram verificados em relação a sinais independentes, como tendências de capex de rede, projetos de subestações anunciados e fluxos comerciais de equipamentos de alta tensão. Isso ajuda a revelar casos em que o plano de construção e o valor de mercado implícito não estão alinhados. As variações são sinalizadas, os direcionadores subjacentes são revisitados, e chamadas de acompanhamento são acionadas quando uma região apresenta um salto inusual na taxa de adoção ou nos preços.
Antes da aprovação final, o trabalho é revisado em várias etapas para que as premissas de unidades, as conversões de moeda e os totais regionais sejam reconciliados de forma clara. Os relatórios são atualizados anualmente, com atualizações intermediárias quando mudanças significativas de política, grandes anúncios de licitações ou interrupções de fornecimento alteram materialmente as perspectivas. Imediatamente antes da entrega, é realizada uma revisão final por analista, para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Subestações Isoladas a Gás da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para subestações isoladas a gás frequentemente variam porque as empresas nem sempre contabilizam o mesmo escopo de equipamentos, o mesmo ano-base e o mesmo tratamento de preços. As diferenças também surgem de como os sistemas sem SF6 são tratados, se subestações móveis ou sobre skids são incluídas, e de como a conversão de moeda é cronometrada para projetos multirregionais.
A tabela de referência mostra uma dispersão que se liga principalmente ao que está sendo contabilizado como receita de GIS e à velocidade assumida para a movimentação de preços. No modelo da Mordor Intelligence, apenas os pacotes de equipamentos GIS e as submontagens elétricas relacionadas são contabilizados, e os totais são verificados de forma cruzada usando atividade de licitações e indicadores de expansão de rede, em vez de gastos amplos com subestações.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 37,51 bilhões de USD (2026) | |
| Revista Especializada A | 26,81 bilhões de USD (2025) | Frequentemente ancorado em um ano-base anterior e pode enfatizar o crescimento histórico com menos ajustes para o mix de tensão e projetos de GIS internos de maior valor, o que pode manter o valor mais baixo em comparação com um ambiente de preços de anos mais recentes. |
| Editora Setorial B | 24,99 bilhões de USD (2025) | Comumente utiliza uma interpretação mais restrita da demanda por GIS, vinculada a casos de uso selecionados de concessionárias, e pode aplicar uma progressão de PMV (preço médio de venda) mais plana entre regiões, o que pode subestimar mercados com especificações mais altas e ciclos de construção de rede mais rápidos. |
Em conjunto, a diferença é explicada menos por matemática e mais por definição, cronologia e lógica de preços. Ao manter o escopo vinculado a sinais identificáveis de demanda por equipamentos GIS e validar os totais com entrevistas, a estimativa permanece rastreável a direcionadores claros que podem ser reverificados ano a ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Subestações Isoladas a Gás em 2026?
O tamanho do Mercado de Subestações Isoladas a Gás é de USD 37,51 bilhões em 2026, mantendo o ritmo com sua trajetória de CAGR de 8,17% até 2031.
Qual classe de tensão está se expandindo mais rapidamente?
As instalações de GIS de Extra-Alta Tensão acima de 300 kV estão crescendo a uma CAGR de 10,15%, a mais rápida entre todos os segmentos de tensão.
Por que as concessionárias estão migrando para disjuntores livres de SF₆?
Os disjuntores livres de SF₆ eliminam um gás de efeito estufa com potencial de aquecimento global 25.200 vezes maior do que o CO₂ e atendem às novas proibições na Califórnia (2033) e na UE (2030-2032).
Qual é a participação da Ásia-Pacífico na demanda global?
A Ásia-Pacífico representa 46,70% da receita de 2025 e permanece o principal comprador regional até 2031.
Com que rapidez as unidades de GIS móveis ou montadas em skid estão crescendo?
As instalações móveis e montadas em skid estão avançando a uma CAGR de 11,02%, à medida que as concessionárias priorizam a implantação rápida e a prontidão para a recuperação de desastres.
Quais empresas lideram em tecnologia livre de SF₆?
A Hitachi Energy, a Siemens Energy e a General Electric atualmente lideram as ofertas livres de SF₆, cada uma lançando produtos de alta tensão entre 2024 e 2025.
Página atualizada pela última vez em:



