
Tamanho e Participação do Mercado de Bombas de Calor dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
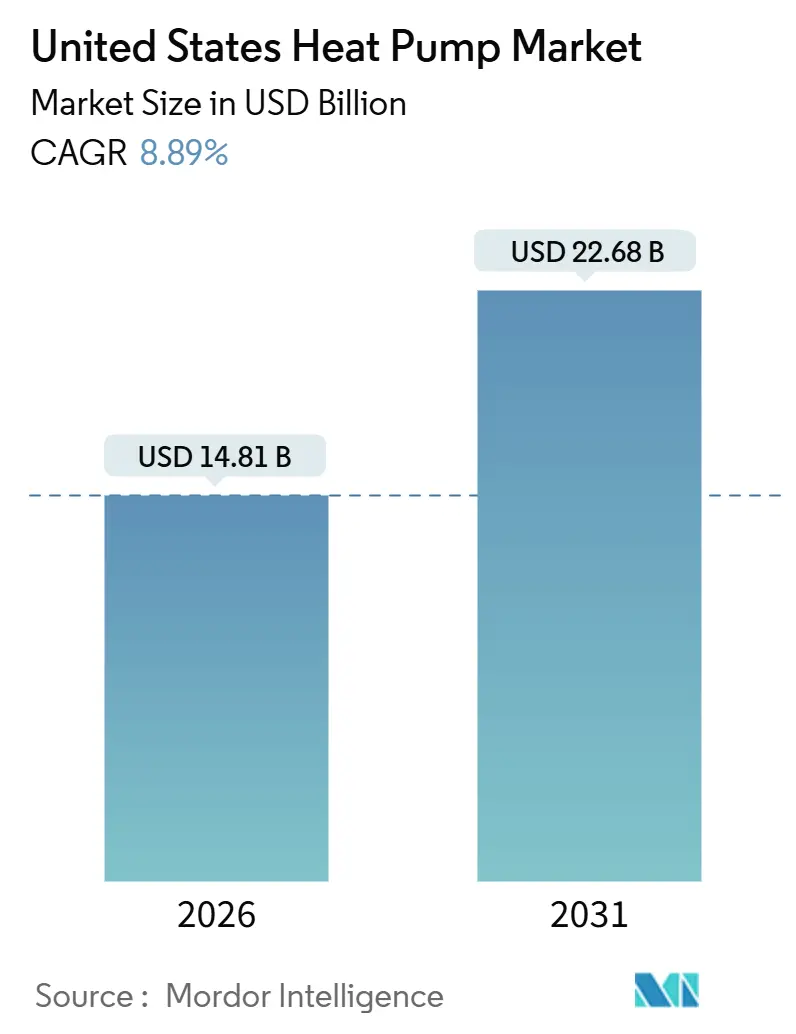
| Tamanho do Mercado (2026) | 14.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.68 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.89 % |
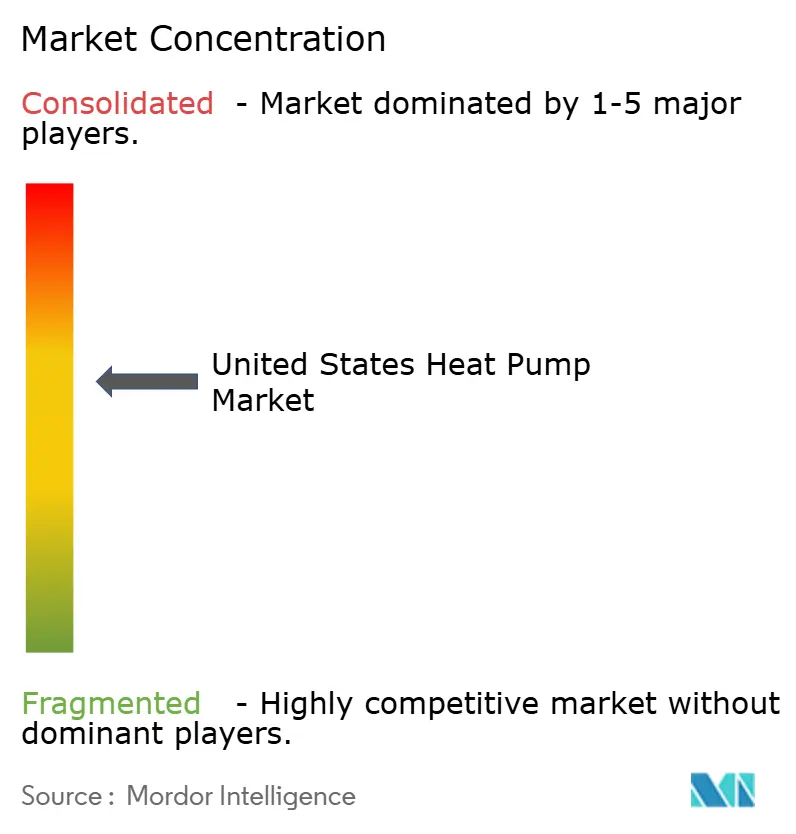
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Calor dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de bombas de calor dos Estados Unidos foi de USD 14,81 bilhões em 2026 e está projetado para atingir USD 22,68 bilhões até 2031, traduzindo-se em um CAGR de 8,89% ao longo do período de previsão. Essa trajetória reflete um ponto de inflexão em que incentivos fiscais federais, cronogramas acelerados de eliminação progressiva de refrigerantes e mandatos estaduais de eletrificação em expansão estão acelerando os ciclos de substituição de equipamentos e encurtando os períodos de retorno do investimento. O impulso das políticas é agora reforçado por avanços no desempenho em climas frios, pela internalização da produção de compressores e pelo crescente compromisso corporativo com metas de emissões líquidas zero, que coletivamente ampliam a base endereçável tanto no mercado imobiliário residencial quanto no comercial. Os fabricantes estão respondendo com tecnologia de inversor de velocidade variável, opções de sistemas híbridos para edificações legadas e financiamento completo que reduz as barreiras de custo inicial. Enquanto isso, a capacidade de instaladores, a disponibilidade de refrigerantes e as restrições de painéis elétricos moderam o potencial de crescimento no curto prazo, mas também criam nichos para plataformas de instalação que economizam mão de obra, diversificação de refrigerantes de baixo Potencial de Aquecimento Global (PAG) e soluções de carga gerenciada.
Principais Conclusões do Relatório
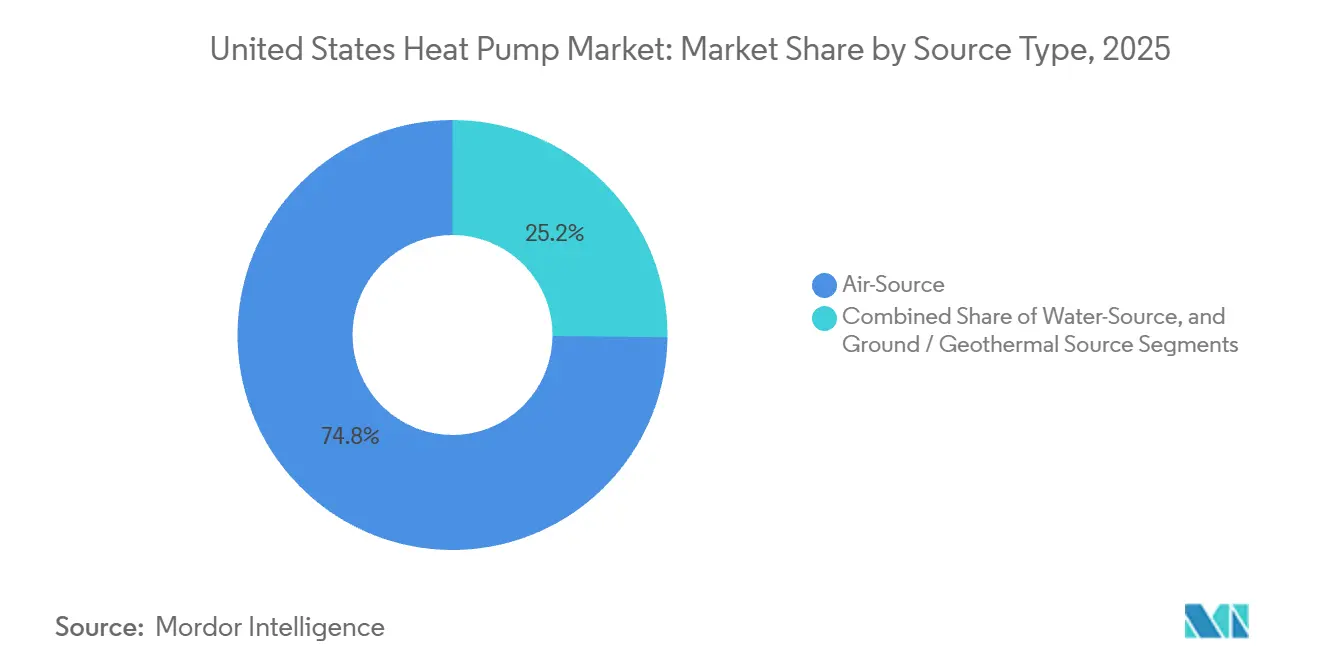
- Por tipo de fonte, os sistemas de fonte de ar lideraram com 74,83% de participação na receita em 2025; as configurações de fonte geotérmica têm previsão de expansão a um CAGR de 9,31% até 2031.
- Por capacidade nominal, as unidades de até 10 kW capturaram 45,26% da participação do mercado de bombas de calor dos Estados Unidos em 2025, enquanto os sistemas acima de 30 kW avançam a um CAGR de 9,78% até 2031.
- Por design do sistema, as configurações split detinham 61,43% do tamanho do mercado de bombas de calor dos Estados Unidos em 2025, e os sistemas híbridos estão crescendo a um CAGR de 10,16% até 2031.
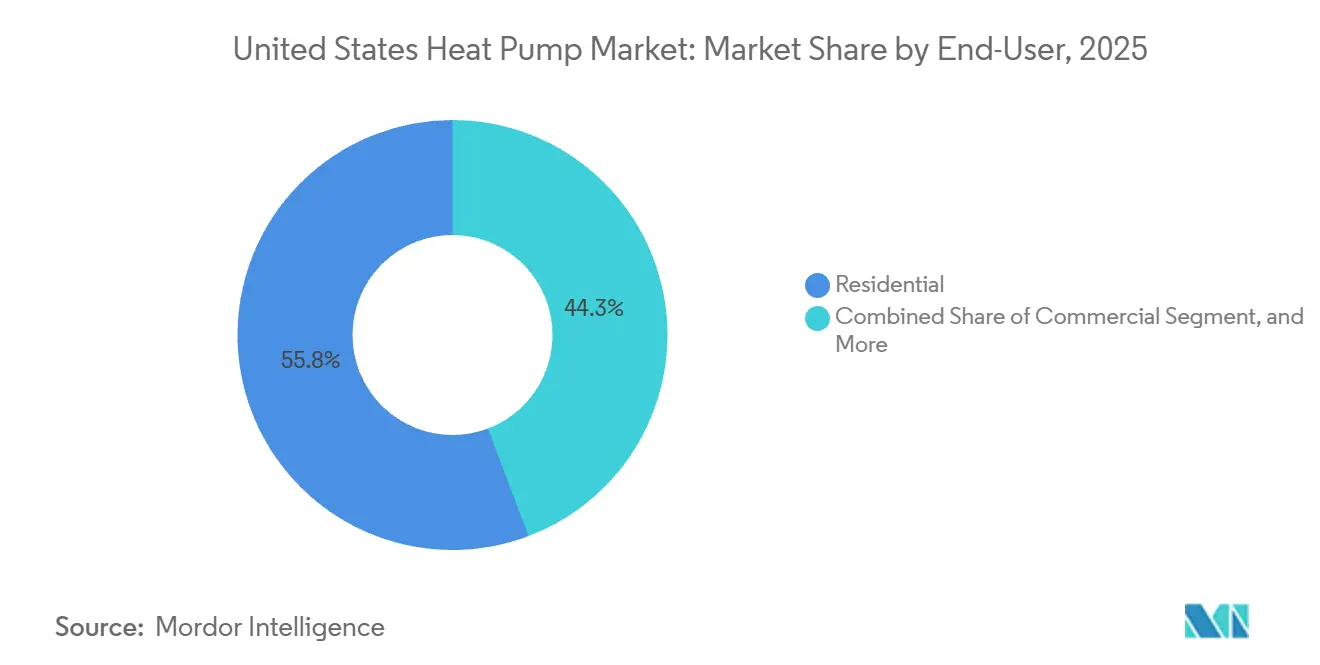
- Por usuário final, as aplicações residenciais comandavam 55,75% de participação em 2025; a demanda industrial está projetada para expandir a um CAGR de 9,82% até 2031.
- Por aplicação, o aquecimento e resfriamento de ambientes representou 62,54% em 2025, enquanto o aquecimento urbano cresceu a um CAGR de 10,47% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Bombas de Calor dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos Fiscais Federais no Âmbito da Lei de Redução da Inflação | +2.1% | Nacional, mais forte no Nordeste, Noroeste do Pacífico e Alto Meio-Oeste | Médio prazo (2 a 4 anos) |
| Eliminação Progressiva Acelerada de Refrigerantes de Alto PAG Acelera os Ciclos de Renovação de Equipamentos | +1.6% | Nacional, clusters de fabricação no Sudeste | Curto prazo (≤ 2 anos) |
| Mandatos Estaduais de Eletrificação se Expandem Além dos Estados Costeiros | +1.4% | CA, NY, WA, MA, CO com expansão para OR, MD, IL | Médio prazo (2 a 4 anos) |
| Avanços no Desempenho de Bombas de Calor em Climas Frios Desbloqueiam a Demanda no Norte | +1.3% | Estados do norte, de MN a ME | Longo prazo (≥ 4 anos) |
| Subsídios para Aquecedores de Água com Bomba de Calor Abrem Canal de Vendas Paralelo | +0.9% | Nacional, concentração inicial onde as concessionárias acumulam subsídios | Curto prazo (≤ 2 anos) |
| Internalização da Produção de Compressores pelos Fabricantes de Equipamentos Originais Reduz Custos e Prazos de Entrega | +0.8% | Instalações de fabricação em TN, GA, SC, TX | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Fiscais Federais no Âmbito da Lei de Redução da Inflação Impulsionam a Adoção
Os créditos das Seções 25C e 25D, cobrindo até USD 2.000 para unidades de fonte de ar e 30% do custo instalado de fonte geotérmica, estão eliminando a penalidade histórica de custo inicial que limitava a adoção pelo mercado de massa. As divulgações de resultados dos fabricantes de equipamentos originais atribuem consistentemente o crescimento de dois dígitos nas remessas em 2025 aos créditos no ponto de venda, que removem o atrito de fluxo de caixa para famílias de renda média. Nos estados de clima frio, onde as cargas de aquecimento dominam as contas de energia, o incentivo encurta o retorno do investimento para menos de sete anos, estimulando reformas mesmo quando as caldeiras legadas permanecem operacionais. Os instaladores relatam maiores taxas de fechamento porque os subsídios são visíveis nas propostas, em vez de adiados para a temporada de declaração de impostos. As concessionárias amplificam ainda mais a demanda ao acumular subsídios baseados em desempenho, criando incentivos combinados que atingem 40% a 50% do custo instalado em Massachusetts e Oregon.
Eliminação Progressiva Acelerada de Refrigerantes de Alto PAG Acelera os Ciclos de Renovação de Equipamentos
As limitações da Lei AIM da Agência de Proteção Ambiental estão reduzindo a produção de R-410A, elevando os preços à vista e incentivando os distribuidores a promover a substituição acelerada antes que a escassez de refrigerante para manutenção se torne aguda.[1]Agência de Proteção Ambiental dos EUA, "Eliminação Progressiva de Hidrofluorcarbonetos: Lei AIM," epa.gov Os fabricantes com linhas de produtos certificadas para R-32 ou R-454B anunciam conformidade à prova de futuro, obtendo um prêmio de revenda nos canais de instaladores. Os primeiros adotantes se beneficiam de maior eficiência sazonal porque os refrigerantes de menor densidade se combinam com compressores de velocidade variável que reduzem as perdas em carga parcial. O cronograma de eliminação progressiva também catalisou a ASHRAE a agilizar as classificações de segurança, removendo um gargalo regulatório para refrigerantes levemente inflamáveis. Embora a escassez de oferta no curto prazo reduza as margens dos instaladores de manutenção que dependem do R-410A recuperado, os fabricantes de equipamentos originais posicionados com portfólios de múltiplos refrigerantes ganham participação de mercado e obtêm preços médios de venda mais elevados.
Mandatos Estaduais de Eletrificação se Expandem Além dos Estados Costeiros
A atualização do Título 24 da Califórnia, a Lei de Liderança Climática e Proteção Comunitária de Nova York e o esquema de limite e investimento de Washington criam proibições de fato sobre novas conexões de gás, garantindo demanda estrutural independentemente dos ventos contrários macroeconômicos.[2]Comissão de Energia da Califórnia, "Normas de Eficiência Energética de Edificações 2025," energy.ca.gov Colorado, Illinois e Maryland estão replicando esses códigos, estendendo a certeza regulatória a mercados que totalizam aproximadamente 35% dos inícios de obras habitacionais nos EUA. Os construtores devem pré-instalar a fiação elétrica de novas residências para bombas de calor, antecipando a demanda mesmo com o aumento das taxas de hipoteca. O efeito de transbordamento é visível nos estados vizinhos, onde códigos voluntários de maior exigência e incentivos das concessionárias tomam como referência os precedentes costeiros, formando um efeito de catraca que amplia a presença do mercado de bombas de calor dos Estados Unidos.
Avanços no Desempenho de Bombas de Calor em Climas Frios Desbloqueiam a Demanda no Norte
O Desafio de Clima Frio do Departamento de Energia certificou unidades que sustentam COP > 2,0 a 5 °F, comprovando a viabilidade onde as caldeiras historicamente dominavam. Os testes de campo da Rheem em Minnesota e Vermont validaram a confiabilidade durante eventos de vórtice polar, aumentando a confiança das concessionárias para elevar os tetos dos subsídios. Compressores com injeção de vapor aprimorada, algoritmos adaptativos de degelo e revestimentos hidrofílicos nas serpentinas mitigam o acúmulo de gelo, sustentando a capacidade a −15 °F. Essa capacidade desbloqueia aproximadamente 12 milhões de residências unifamiliares aquecidas a óleo ou propano no norte do país, um segmento anteriormente considerado marginal para o mercado de bombas de calor dos Estados Unidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos de Fornecimento na Transição de Refrigerantes no Curto Prazo | -1.2% | Nacional, mais agudo no Sudeste e Sudoeste durante a temporada de resfriamento | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra Qualificada para Instalação Eleva os Custos de Instalação | -1.4% | Nacional, mais agudo em municípios rurais e periurbanos | Médio prazo (2 a 4 anos) |
| Limitações do Painel Elétrico em Residências Legadas Restringem o Mercado Endereçável | -0.9% | Estoque habitacional anterior a 1980 no Nordeste e Meio-Oeste | Longo prazo (≥ 4 anos) |
| O Aumento das Taxas de Juros Desestimula as Decisões de Substituição de Equipamentos de AVAC | -0.7% | Nacional, maior sensibilidade em residências de renda média ocupadas pelos proprietários | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada para Instalação Eleva os Custos de Instalação
Projeta-se que o emprego em AVAC cresça 8% nesta década, mas ainda fica aquém da demanda acelerada por competências específicas em bombas de calor.[3]Departamento de Estatísticas do Trabalho dos EUA, "Manual de Perspectivas Ocupacionais: Mecânicos e Instaladores de AVAC," bls.gov O salário médio dos instaladores atingiu USD 59.810 em 2024, fazendo com que a mão de obra ultrapasse 45% do custo instalado residencial. Os territórios rurais enfrentam prazos de espera prolongados, pois os instaladores percorrem longas distâncias, inflacionando os custos indiretos. Os fabricantes de equipamentos originais passaram a investir no desenvolvimento de mão de obra; o programa TechVantage da Carrier visa treinar 100.000 instaladores até 2028, enquanto os distribuidores experimentam kits pré-fabricados de tubulação que reduzem as horas no local de trabalho. Apesar dessas iniciativas, a inflação salarial permanece incorporada, restringindo o crescimento do volume no curto prazo.
Limitações do Painel Elétrico em Residências Legadas Restringem o Mercado Endereçável
Aproximadamente 40% das residências unifamiliares nos EUA ainda operam com serviço de 100 ou 150 ampères, um teto de capacidade que exige atualizações de painel de USD 2.000 a USD 5.000 antes da instalação de uma bomba de calor. A Lei de Redução da Inflação oferece um crédito de USD 600, deixando uma lacuna de financiamento que desencoraja os adotantes de baixa renda. As concessionárias que pilotam empréstimos na conta de energia relatam adesão modesta dada a complexidade burocrática. Os sistemas híbridos de duplo combustível que modulam o consumo elétrico durante os picos de demanda aliviam parcialmente a barreira, mas diluem os benefícios de descarbonização. Os fabricantes agora comercializam modelos de mini-split de 120 volts e controles de gerenciamento de carga que desligam automaticamente carregadores de veículos elétricos ou secadoras, mas estes permanecem nichos enquanto a adoção mais ampla de painéis inteligentes não se consolida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fonte: A Dominância da Fonte de Ar Enfrenta a Disrupção Geotérmica
As unidades de fonte de ar representaram 74,83% da receita de 2025 como o ponto de entrada de menor custo no mercado de bombas de calor dos Estados Unidos. A maioria dos proprietários reforma os dutos existentes com sistemas split de velocidade variável que são entregues em menos de duas semanas, enquanto os mini-splits sem duto oferecem aos proprietários de imóveis multifamiliares controle por zona sem obras estruturais. A eficiência operacional cai em condições abaixo de zero, mas os compressores acionados por inversor e os ciclos avançados de degelo agora mantêm o COP acima de 1,8 a 0 °F. Por outro lado, as soluções de fonte geotérmica, apoiadas por créditos federais de 30%, alcançaram uma perspectiva de CAGR de 9,31%, reduzindo a diferença de custo do ciclo de vida apesar das maiores despesas de perfuração. Os sistemas de circuito fechado vertical da WaterFurnace International registram COP 5,2, gerando retornos de investimento inferiores a sete anos em zonas de alta carga. Distritos escolares e campi corporativos adotam a tecnologia para certificação LEED e longa vida útil, sinalizando maior migração de participação em direção ao geotérmico no mercado de bombas de calor dos Estados Unidos.
Além da economia do ciclo de vida, a estabilidade de desempenho do geotérmico protege os usuários da volatilidade de preços nos picos da rede elétrica, uma proteção atraente à medida que as energias renováveis impulsionam variações intradiárias nas tarifas. Os fornecedores de equipamentos estão agrupando o projeto do campo de circuito, a perfuração e o comissionamento em contratos únicos para compensar as curvas de aprendizado dos instaladores. Esse modelo completo acelera os cronogramas e aborda a escassez de instaladores, posicionando o geotérmico como a escolha de eficiência premium no setor de bombas de calor dos Estados Unidos.


Por Capacidade Nominal: Unidades Residenciais Dominam, Tamanhos Comerciais Crescem Rapidamente
Os sistemas abaixo de 10 kW forneceram 45,26% do tamanho do mercado de bombas de calor dos Estados Unidos em 2025, refletindo a demanda de 2 a 5 toneladas em habitações unifamiliares. Os revendedores favorecem essas unidades de manutenção de estoque pela rotatividade de inventário e instalação padronizada. As faixas de capacidade acima de 30 kW, embora menores hoje, estão crescendo a um CAGR de 9,78% à medida que supermercados, plantas de manufatura leve e centros de distribuição eletrificam as cargas de AVAC para reduções de Escopo 1. As plataformas modulares de cobertura integram múltiplos compressores de inversor para acompanhar os ganhos internos variáveis em armazéns, reduzindo drasticamente a ineficiência em carga parcial. As concessionárias recompensam esses locais com incentivos de resposta à demanda, melhorando a economia líquida em relação às reformas de caldeiras a gás.
Os adotantes industriais que buscam calor de processo acima de 160 °F estão pilotando sistemas de compressão de dois estágios com injeção de vapor economizada. Os primeiros projetos em pasteurização de laticínios e secagem têxtil demonstram cortes de 60% nos custos de combustível em comparação com caldeiras a gás natural, sugerindo que os segmentos de alta capacidade poderão comandar uma fatia maior da participação do mercado de bombas de calor dos Estados Unidos até o final da década.
Por Design do Sistema: Configurações Híbridas Ganham Tração
Os sistemas split mantiveram 61,43% de participação nas instalações em 2025 graças ao roteamento flexível de tubulação e ao ruído interno mínimo. Os construtores em regiões frias estão cada vez mais migrando para unidades monobloco ar-água, onde os circuitos de refrigerante selados mitigam o risco de congelamento e reduzem a carga de refrigerante para conformidade com a Lei AIM. Os pacotes híbridos de duplo combustível estão crescendo a um CAGR de 10,16%, superando as limitações do painel elétrico e a ansiedade dos clientes em relação ao desempenho em temperaturas muito baixas. Os algoritmos de deslocamento de carga decidem quando acionar a caldeira legada versus operar o compressor, otimizando para as tarifas de energia em tempo real.
Os reguladores na Califórnia e em Washington estão endurecendo as permissões de backup a combustível fóssil em novas construções, potencialmente limitando o crescimento dos sistemas híbridos após 2028. Ainda assim, nos mercados do Meio-Oeste com grande volume de reformas, o duplo combustível permanece a rota mais rápida para a descarbonização parcial, preservando o potencial de crescimento para as ofertas da Lennox International Inc., Mitsubishi Electric US, Inc. e Carrier Global Corporation que se sincronizam com termostatos inteligentes e plataformas de flexibilidade de demanda das concessionárias.
Por Usuário Final: O Segmento Industrial Emerge como Motor de Crescimento
Os proprietários residenciais capturaram 55,75% da demanda em 2025, impulsionados por subsídios no ponto de venda e ampla cobertura de instaladores. As reformas em residências unifamiliares ancoram o volume, enquanto os incorporadores de imóveis multifamiliares especificam fluxo de refrigerante variável centralizado para atingir as metas dos códigos de energia. Os proprietários comerciais valorizam as bombas de calor pela menor manutenção e eficiência no modo de resfriamento, combinando-as com energia solar em cobertura para proteger contra os picos de verão. O segmento industrial está projetado para crescer a um CAGR de 9,82%, adotando unidades de alta temperatura em operações de alimentos, têxteis e produtos químicos para reduzir taxas de carbono e garantir financiamento vinculado a critérios ESG.
A recuperação de calor integrada ao processo eleva a eficiência geral do local, com a Johnson Controls International plc oferecendo módulos montados em estrutura que se adaptam às salas de caldeiras sem alterar a tubulação existente. À medida que mais esquemas regionais de negociação de carbono se materializam, espera-se que a fatia industrial do mercado de bombas de calor dos Estados Unidos transite da fase inicial de projetos piloto para o investimento convencional.
Por Aplicação: O Aquecimento Urbano Ganha Impulso
O aquecimento e resfriamento de ambientes representou 62,54% da receita de 2025, enquanto o aquecimento urbano cresceu a um CAGR de 10,47% até 2031. O aquecimento de água é um subsegmento em destaque graças aos subsídios acumulados que reduzem o custo líquido em até 70% em vários estados do Nordeste, transformando os aquecedores de água com bomba de calor em produtos de entrada para a eletrificação residencial completa. Os projetos piloto de energia urbana em Massachusetts e Washington estão demonstrando custos de ciclo de vida 20% menores do que os de caldeiras a gás individuais em campi com densidade adequada. O circuito de fonte de águas residuais de Framingham agora aquece 200 apartamentos e 4.645 m² de espaço comercial, oferecendo um modelo replicável para outros municípios de médio porte.
Os clientes industriais integram a captura de calor residual com a produção de água gelada, possibilitando aquecimento e resfriamento simultâneos e maximizando o tempo de operação do compressor. A Emerson Electric Co. e a Trane Technologies plc fornecem unidades configuráveis que podem alternar entre modos de rejeição de calor, um design que abre oportunidades incrementais em escala de megawatts no mercado de bombas de calor dos Estados Unidos como um todo.
Análise Geográfica
Os estados do norte ancoram a oportunidade em climas frios, pois as unidades certificadas mantêm COP > 2 em temperaturas abaixo de zero, reduzindo drasticamente a dependência de propano e óleo e capturando subsídios aprimorados das concessionárias. O Meio-Oeste registra crescimento acelerado após Illinois, Minnesota e Michigan implementarem códigos prontos para bombas de calor alinhados com seus planos de ação climática. No Nordeste, o denso estoque habitacional e os requisitos no estilo do Título 24 de 2025 impulsionam a penetração de mercado acima de 40% em novas construções até 2026. O Sudeste ainda fornece mais de um quarto das remessas nacionais dada sua base histórica de mini-splits, embora as transições de refrigerantes exerçam pressão sobre os preços durante os picos de resfriamento no verão.
A adoção no Noroeste do Pacífico permanece a mais rápida em base per capita, pois os recursos do esquema de limite e investimento do estado de Washington financiam o isolamento térmico para baixa renda e vouchers para bombas de calor. O Fundo de Energia de Oregon acumula até USD 3.000 sobre os créditos federais, mantendo o retorno do investimento abaixo de cinco anos em climas moderados. Os estados do Oeste das Montanhas, como Colorado e Utah, registram crescimento de dois dígitos em unidades após municípios em cidades de esqui proibirem novas conexões de gás. As preocupações com a capacidade da rede em vales montanhosos rurais são mitigadas por meio de plataformas de flexibilidade de demanda gerenciadas pelas concessionárias que reduzem a operação do compressor durante os picos de inverno.
As áreas metropolitanas costeiras lideram na eletrificação comercial devido a padrões agressivos de desempenho de edificações. A Lei Local 97 da Cidade de Nova York impõe limites de emissões, catalisando reformas em larga escala com bombas de calor em escritórios de Classe A. A emergência da Califórnia como mercado de lançamento para unidades de cobertura carregadas com R-454B acelera a difusão tecnológica em todo o país. Em todas as geografias, os incentivos federais da Lei de Redução da Inflação criam uma linha de base consistente, mas os adicionais específicos de cada estado distorcem o retorno sobre o investimento e impulsionam disparidades regionais no tamanho do mercado de bombas de calor dos Estados Unidos.
Panorama regulatório
Nos Estados Unidos, a transição de refrigerantes está sendo intensificada por meio do Programa de Transições Tecnológicas da Agência de Proteção Ambiental dos EUA (EPA), sob a Lei AIM, que restringe os HFCs de alto GWP em diversos setores de uso final e está acelerando a migração das linhas de produtos legadas R-410A. Um detalhe notável de prazo de conformidade que afeta o planejamento de instaladores e fabricantes é a permissão de que, a partir de 2026, a instalação de determinados novos sistemas VRF que utilizam componentes fabricados ou importados antes de 1º de janeiro de 2026 seja permitida até 1º de janeiro de 2027, criando uma janela definida para gestão de estoque e cronograma de projetos.
No que diz respeito à eficiência, o Departamento de Energia dos EUA (DOE) finalizou padrões de conservação de energia revisados para condicionadores de ar comerciais compactos refrigerados a ar e bombas de calor (>=65.000 Btu/h), com conformidade exigida a partir de 1º de janeiro de 2029, moldando os atuais roteiros de desenvolvimento de produtos para o segmento comercial compacto de grande porte e leve comercial. A rotulagem voluntária continua a influenciar a demanda orientada por especificações: as especificações Energy Star para condicionadores de ar centrais e bombas de calor de fonte de ar permaneceram ativas até 2026, com a parte referente a condicionadores de ar centrais sendo encerrada em 2 de fevereiro de 2026, levando fabricantes e distribuidores a alinhar as configurações qualificadas e as alegações de marketing ao quadro de especificações atualizado.
Cenário Competitivo
O mercado permanece moderadamente fragmentado, com os três principais fornecedores — Carrier Global Corporation, Daikin Industries e Trane Technologies — detendo cerca de 38% de participação. A aquisição da Viessmann Climate Solutions pela Carrier em 2024 importou expertise europeia em inversores e uma plataforma integrada de energia residencial, com o objetivo de defender os segmentos residenciais premium. A Daikin Industries aproveita seu campus DTTP no Texas para localizar a produção e desenvolver rapidamente novas variantes de refrigerantes, enquanto a Trane Technologies prioriza implantações comerciais de fluxo de refrigerante variável e análises de serviço habilitadas por inteligência artificial.
Os especialistas em geotérmico WaterFurnace International, Inc. e ClimateMaster, Inc. escalam por meio de programas de certificação de revendedores que facilitam a integração de instaladores, ampliando o alcance do canal além da comunidade de construção verde de nicho. Os participantes do setor de eletrônicos de consumo LG Electronics USA, Inc. e Samsung HVAC America, LLC se diferenciam por meio de integração com a Internet das Coisas (IoT), prontidão para controle por voz e fatores de forma elegantes para unidades internas que ressoam com proprietários preocupados com design.
Os concorrentes estão investindo na localização da cadeia de suprimentos para núcleos de compressores, academias proprietárias de treinamento de instaladores para resolver gargalos de mão de obra e marketplaces digitais que cotam equipamentos, financiamento e mão de obra em um único fluxo de trabalho. Disruptores como Sealed e Gradient empacotam equipamentos, financiamento e garantias de desempenho em um processo de compra online, comprimindo a jornada do cliente e desafiando a economia dos distribuidores tradicionais. As soluções industriais de alta temperatura emergem como espaço em branco, onde a Johnson Controls International plc e a Emerson Electric Co. competem em compressão de dois estágios e metalurgia resistente à corrosão.
Líderes do Setor de Bombas de Calor dos Estados Unidos
Carrier Global Corporation
DAIKIN INDUSTRIES, Ltd.,
Trane Technologies plc
Rheem Manufacturing Company
Lennox International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A eletrificação comercial e os ciclos de renovação de produtos impulsionados por conformidade estão criando espaço de curto prazo em sistemas rooftop leve comercial, VRF e sistemas compactos, à medida que os fabricantes reposicionam suas plataformas em torno de arquiteturas acionadas por inversores e refrigerantes A2L de baixo GWP. A Daikin expandiu seu portfólio comercial nos EUA em 2026 com a bomba de calor rooftop acionada por inversor NEXIO Max (leve comercial) e os sistemas VRV EMERION que utilizam R-32, alinhando-se diretamente à demanda dos instaladores por equipamentos prontos para eletrificação, ao mesmo tempo em que gerencia os requisitos de transição de refrigerantes. Paralelamente, o cronograma de Transições Tecnológicas da EPA e a data de conformidade dos padrões comerciais compactos do DOE, em 1º de janeiro de 2029, estão concentrando atividades de desenvolvimento e propostas em torno de SKUs compatíveis, abrindo oportunidades para distribuidores e instaladores que possam padronizar processos de projeto, comissionamento e serviço para plataformas de próxima geração.
Aplicações industriais e em escala de campus oferecem espaço adicional para implantações de maior temperatura e sistemas ar-água que substituem o aquecimento de espaços e processos baseado em combustíveis fósseis, particularmente onde os programas corporativos de descarbonização se traduzem em especificações de equipamentos. O lançamento pela Carrier do AquaForce 61XWHVZE (pacote de bomba de calor ar-água industrial de alta temperatura) sinaliza uma ênfase crescente dos fabricantes em soluções de bombas de calor de nível industrial que integram operação de velocidade variável e controles para ambientes de retrofit de salas de caldeiras. Em todos os mercados finais, a capacidade dos instaladores e a preparação para a transição A2L permanecem fatores limitantes, fortalecendo o argumento de negócios para programas de treinamento liderados por fabricantes, padronização de instalação liderada por distribuidores e ofertas de retrofit em pacote que reduzem as horas de trabalho no local e a complexidade do comissionamento.
Desenvolvimentos recentes do setor
- Julho de 2026: A Trane Technologies plc identificou um inquilino em registros de planejamento urbano e licenças de construção para um centro de fabricação de 603.529 pés quadrados na AllianceFlorida, no Cecil Commerce Center, em Jacksonville, Flórida. A expansão de capacidade apoia o aumento da produção doméstica para atender à crescente demanda no mercado de bombas de calor dos EUA.
- Julho de 2026: A Daikin Comfort Technologies North America, Inc. lançou a bomba de calor rooftop acionada por inversor NEXIO Max para aplicações leve comerciais, projetada para eletrificação de edifícios com capacidade de aquecimento em clima frio até -13°F. A adição expande o portfólio da Daikin para edifícios eletrificados e desempenho em clima frio.
- Maio de 2026: A Daikin Comfort Technologies North America, Inc. introduziu os sistemas comerciais de bomba de calor e recuperação de calor VRV EMERION, que utilizam o refrigerante R-32. A combinação melhora a eficiência energética e a flexibilidade de instalação em projetos comerciais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor dos equipamentos de bombas de calor vendidos e instalados nos Estados Unidos para necessidades de aquecimento, refrigeração e aquecimento de água em edifícios e instalações, medido em USD para o período definido.
Exclusões de escopo: Excluímos a receita de serviços pós-venda, garantias estendidas e vendas de peças de reposição isoladas que não fazem parte de uma transação completa de unidade de bomba de calor.
Visão geral da segmentação
- Por Tipo de Fonte
- Fonte de Ar
- Ar para Ar
- Ar para Água
- Fonte de Água
- Água Superficial
- Circuito Aberto
- Fonte Geotérmica
- Circuito Fechado Vertical
- Circuito Fechado Horizontal
- Expansão Direta
- Fonte de Ar
- Por Capacidade Nominal
- Até 10 kW
- 10 a 20 kW
- 20 a 30 kW
- Acima de 30 kW
- Por Design do Sistema
- Sistema Split
- Monobloco
- Bomba de Calor Híbrida
- Por Usuário Final
- Residencial
- Comercial
- Industrial
- Institucional
- Por Aplicação
- Aquecimento e Resfriamento de Ambientes
- Aquecimento de Água
- Aquecimento Urbano
- Aquecimento de Processos e Industrial
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado, construir o contexto histórico e fixar as faixas de entrada que posteriormente são testadas em entrevistas. Nos apoiamos em séries de dados públicos e referências técnicas que ajudam a explicar as condições de demanda, como dados da U.S. Energy Information Administration sobre combustíveis e preços de aquecimento residencial, indicadores de construção e habitação do U.S. Census Bureau, e séries de inflação do Bureau of Labor Statistics utilizadas para deflatores e verificações de preços reais.
Para manter o modelo vinculado à adoção real de equipamentos e à direção de conformidade, também revisamos fontes como materiais do programa ENERGY STAR, atualizações do Departamento de Energia dos EUA sobre regras de eficiência de equipamentos, e orientações da Agência de Proteção Ambiental relacionadas a refrigerantes e transições. Estas foram complementadas com relatórios corporativos, apresentações a investidores, cobertura da imprensa especializada e bases de dados de patentes para entender os roteiros de produtos e os sinais de ritmo de expedições. As fontes documentais listadas aqui são ilustrativas, e outras referências públicas também foram utilizadas para coletar dados, validar premissas e esclarecer questões pendentes.
Entrevistas primárias e pesquisas
O trabalho primário foi utilizado para confirmar o que as fontes públicas não mostram diretamente, especialmente as mudanças de mix no projeto de sistemas, as faixas de preços típicas e como os incentivos anticipam a demanda de substituição. Conversamos com partes interessadas em fabricação, distribuição, contratação e grandes organizações compradoras, cobrindo as principais regiões climáticas dos EUA e o ciclo de compra residencial e comercial. O retorno obtido ajudou a refinar premissas que apresentavam faixas amplas na pesquisa documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 14% |
| Nível médio: 57% | Líderes funcionais/de unidade: 31% |
| Participantes menores: 15% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado começa com uma construção top-down que reconstrói o valor do equipamento endereçável a partir dos conjuntos de demanda dos EUA. Esses conjuntos são formados usando o estoque habitacional e a atividade de construção, os ciclos de substituição de equipamentos de HVAC e a penetração de bombas de calor por aplicação. Uma vez formado o total, ele é corroborado por meio de aproximações bottom-up seletivas, como volumes de unidades amostrados por canal, faixas de preço de venda típicas por classe de capacidade, e verificações de coerência com fornecedores e instaladores sobre o mix por projeto de sistema.
O modelo utiliza um conjunto prático de entradas que podem ser rastreadas e reverificadas, incluindo novos inícios e conclusões de construções residenciais, sinais de atividade de retrofit, movimento do preço médio de venda por tipo de equipamento, cronogramas de padrões de eficiência que moldam a renovação de produtos, e a disponibilidade de incentivos que altera o ritmo de adoção em estados-chave. Onde a visibilidade granular é limitada, as lacunas são tratadas aplicando faixas conservadoras e, em seguida, estreitando-as por meio do retorno das entrevistas, seguido de verificações de consistência em relação a indicadores macro, como construção e inflação.
A previsão é feita por meio de análise de cenários apoiada por regressão multivariada sobre os principais fatores de demanda e preço relevantes para este mercado. O resultado é então revisado em relação à visão qualitativa prospectiva de instaladores e participantes da distribuição. As premissas são mantidas estáveis ao longo do horizonte, a menos que haja uma mudança clara e evidenciada de política ou tecnologia, o que ajuda a evitar mudanças abruptas artificiais na curva de previsão.
Validação de dados e ciclo de atualização
A validação é realizada em etapas, de modo que o número final não dependa de um único conjunto de dados ou ponto de vista. Comparamos os resultados do modelo com sinais independentes, como atividade habitacional, direção dos preços de equipamentos e cronograma de políticas, e depois investigamos qualquer variação que pareça excessiva para um determinado ano.
Antes da aprovação final, o conjunto de dados e os cálculos passam por verificações de revisão de analistas quanto a valores atípicos, consistência de unidades e sincronização cambial, e esclarecimentos são solicitados novamente quando uma premissa provoca uma mudança significativa no resultado. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças regulatórias ou mudanças abruptas de demanda. Imediatamente antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de bombas de calor dos Estados Unidos segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para bombas de calor nos EUA podem parecer diferentes porque os grupos nem sempre contabilizam o mesmo escopo de equipamentos, e a base de preços e o ano-base também podem variar. Algumas estimativas focam em um único tipo de produto, enquanto outras incluem categorias adjacentes de HVAC que são rastreadas em um orçamento mais amplo do comprador.
Os sinais de expedição e adoção usados nas entrevistas, juntamente com o cronograma de políticas e as verificações de faixas de preço, são o que conecta a estimativa da Mordor Intelligence ao valor contabilizado do equipamento de bombas de calor nos Estados Unidos, em vez de a gastos mais amplos com HVAC. Os principais fatores de discrepância que observamos são se a estimativa inclui apenas unidades de fonte de ar ou também unidades de fonte de água e outros tipos, se a demanda comercial e institucional é contabilizada integralmente, e como a inflação e a progressão do ASP são tratadas ao longo do ano-base e dos anos de previsão.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 14,81 bilhões de USD (2026) | |
| Editora do Setor A | 15,00 bilhões de USD (2024) | Utiliza um ano-base anterior e uma lista de tipos mais ampla, sem uma construção de valor claramente declarada por aplicação, o que pode alterar os totais quando a inflação do ASP e as mudanças de mix não são reverificadas para o cronograma de 2026. |
| Grupo de Pesquisa Especializada B | 8,15 bilhões de USD (2024) | Este número refere-se apenas a bombas de calor de fonte de ar, o que exclui categorias de fonte não aérea que estão incluídas no valor total do mercado de equipamentos de bombas de calor dos EUA utilizado neste estudo. |
A diferença apresentada na tabela é explicada principalmente por limites de escopo e escolhas de cronograma, e não por pequenas diferenças aritméticas. Ao manter consistentes os tipos de unidades contabilizadas e a cobertura de uso final, e ao reverificar as premissas de preço e adoção em relação ao retorno das entrevistas, a estimativa permanece rastreável a entradas claras de demanda e preços que podem ser repetidas ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de bombas de calor dos Estados Unidos?
Atingiu USD 14,81 bilhões em 2026 e está no caminho para crescer para USD 22,68 bilhões até 2031.
Quais incentivos federais estão atualmente impulsionando a adoção de bombas de calor?
A Seção 25C oferece até USD 2.000 para unidades de fonte de ar qualificadas, enquanto a Seção 25D cobre 30% do custo instalado de fonte geotérmica, ambos disponíveis no ponto de venda.
As bombas de calor são viáveis em climas muito frios nos EUA?
Sim, os modelos certificados para climas frios pelo Departamento de Energia mantêm um COP acima de 2,0 a 5 °F e produção confiável até −15 °F, possibilitando ampla implantação no norte do país.
Qual segmento deve crescer mais rapidamente até 2031?
Os sistemas de fonte geotérmica lideram com um CAGR de 9,31%, à medida que os créditos fiscais e as eficiências de perfuração reduzem as diferenças de custo.
Qual é a principal barreira para uma adoção residencial mais rápida?
A escassez de mão de obra qualificada para instalação eleva o custo de instalação e prolonga os cronogramas dos projetos, particularmente em municípios rurais.
Como a eliminação progressiva de refrigerantes afetará os consumidores?
O aumento dos preços do R-410A e os limites de fornecimento estão incentivando a substituição antecipada de equipamentos, enquanto as unidades de próxima geração com R-32 e R-454B oferecem maior eficiência e vida útil mais longa.
Página atualizada pela última vez em:



