
Tamanho e Participação do Mercado de Eletrodomésticos na França
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 14.15 Bilhões de dólares |
| Tamanho do Mercado (2026) | 14.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.95 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Eletrodomésticos na França por Mordor Intelligence
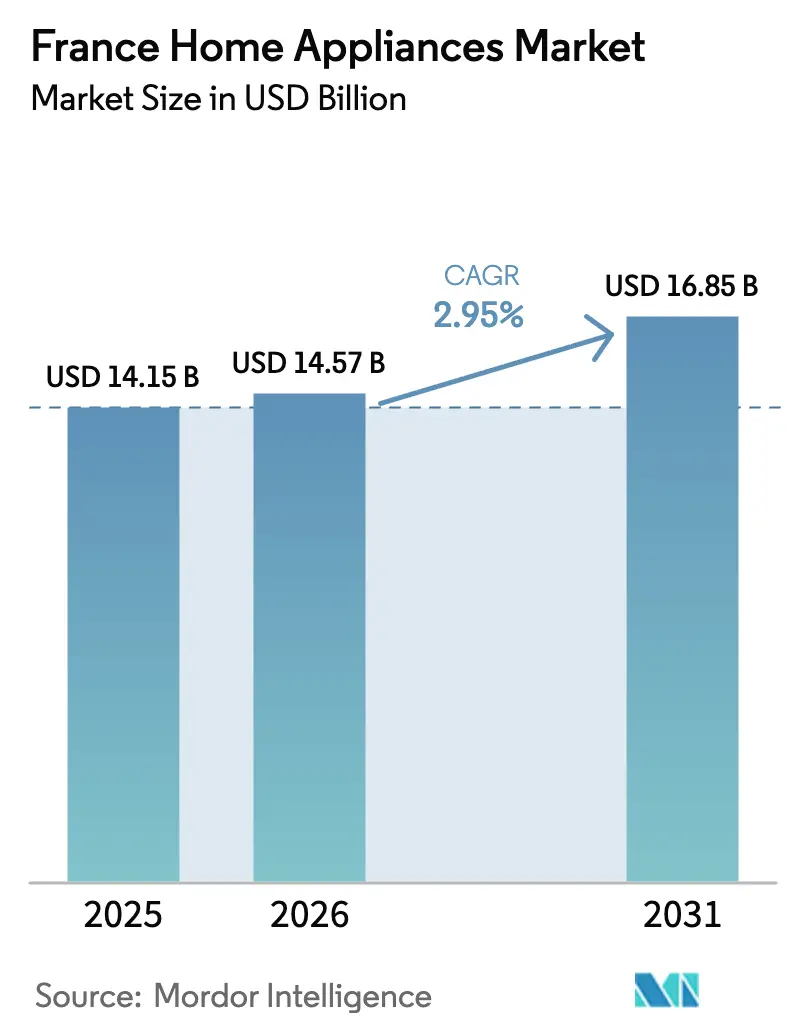
O tamanho do mercado de eletrodomésticos na França está projetado para expandir de USD 14,15 bilhões em 2025 e USD 14,57 bilhões em 2026 para USD 16,85 bilhões até 2031, registrando um CAGR de 2,95% entre 2026 e 2031. O ritmo de crescimento reflete a substituição impulsionada por políticas e a premiumização em vez de expansão baseada em volume, com regulamentações moldando as escolhas de produtos e os padrões de aquisição [1]Direção-Geral de Energia, "Quadro de Ecodesign e Rotulagem Energética," União Europeia, eur-lex.europa.eu. Os ventos contrários estruturais provenientes do setor imobiliário e da inflação em 2025 recuaram em 2026, à medida que incentivos e regras de eficiência renovaram os ciclos de atualização para grandes eletrodomésticos. A fricção do lado da oferta persiste devido a tarifas sobre importações de baixo custo e escassez de componentes que favorecem fabricantes estabelecidos com fornecimento resiliente. A dinâmica do varejo continua a se deslocar em direção a jornadas omnicanal, onde serviços de instalação e atendimento pós-venda decidem o ponto final de venda.
Principais Conclusões do Relatório
- Por tipo de produto, as geladeiras lideraram com 29,16% da participação no mercado de eletrodomésticos na França em 2025, enquanto as fritadeiras a ar registraram o crescimento projetado mais rápido, com um CAGR de 4,21% até 2031.
- Por canal de distribuição, as lojas multimarcas detinham 46,72% da participação no mercado de eletrodomésticos na França em 2025, enquanto o canal online registrou o maior CAGR projetado, de 4,74%, até 2031.
- Por geografia, a Île-de-France respondeu por 21,84% da participação no mercado de eletrodomésticos na França em 2025, enquanto a Provence-Alpes-Côte d'Azur é prevista como a região de crescimento mais rápido, com um CAGR de 3,15% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Eletrodomésticos na França
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de eficiência energética acelerando a demanda por substituição | +0.7% | Nacional, com ganhos iniciais nas áreas metropolitanas de Paris, Lyon e Marselha | Curto prazo (≤ 2 anos) |
| Comércio eletrônico e conveniência omnicanal impulsionando as compras | +0.5% | Global, mais forte na Île-de-France e centros urbanos acima de 100.000 habitantes | Médio prazo (2-4 anos) |
| Expansão dos eletrodomésticos recondicionados sob a Lei Antidesperdício da França | +0.3% | Nacional | Médio prazo (2-4 anos) |
| Aumento da demanda por resfriamento residencial induzido por ondas de calor | +0.4% | PACA, Nouvelle-Aquitaine, Occitanie; transbordamento para a Île-de-France | Curto prazo (≤ 2 anos) |
| Incentivos governamentais para bombas de calor impulsionando as vendas de eletrodomésticos híbridos | +0.6% | Nacional, com ganhos iniciais nos mercados de habitação ocupada pelo proprietário | Médio prazo (2-4 anos) |
| Padrões de interoperabilidade para casas inteligentes (por exemplo, Matter) estimulando a adoção de eletrodomésticos conectados | +0.4% | Núcleo da APAC, transbordamento para a Europa Ocidental (França, Alemanha, Reino Unido) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Eficiência Energética Acelerando a Demanda por Substituição
As restrições de aluguel da França sobre imóveis com baixo desempenho continuam a comprimir as janelas de decisão dos proprietários, o que eleva a substituição de curto prazo de grandes eletrodomésticos alinhados com classes de eficiência mais elevadas [2]Equipe de Políticas, "Orientações MaPrimeRénov' 2025 e Requisitos RGE," Service-Public.fr, service-public.fr. As novas atualizações de Ecodesign e rotulagem energética da UE reforçam as metas de design e as regras práticas de reparo que favorecem geladeiras eficientes e soluções baseadas em bombas de calor para aquecimento e resfriamento doméstico. Os sinais de política nacional em torno do índice de reparabilidade e da disponibilidade de peças de reposição também direcionam os compradores para marcas com durabilidade documentada e caminhos de atualização [3]Diretoria Jurídica, "Regras do Índice de Reparabilidade e Durabilidade sob a AGEC," Légifrance, legifrance.gouv.fr.. Um pipeline paralelo de reformas para certificados de desempenho de edifícios cria pressão de conformidade que flui diretamente para os cronogramas de substituição de eletrodomésticos. As realidades da base instalada ainda importam, pois os sistemas a gás permanecem amplamente difundidos nas habitações francesas, e as mudanças de política continuam a orientar os proprietários em direção a alternativas eletrificadas apoiadas por controles e monitoramento de nível de eletrodoméstico.
Comércio Eletrônico e Conveniência Omnicanal Impulsionando as Compras
A descoberta digital e o checkout continuam a ganhar terreno à medida que os compradores comparam modelos, etiquetas de energia e promessas de entrega antes de concluir transações online ou na loja. Os varejistas que agrupam instalação, garantia e planos de serviço convertem cestas de maior valor de forma mais confiável, e isso molda como refrigeração premium, lava-louças e fornos embutidos se movem pelo mercado de eletrodomésticos na França. Os canais diretos de propriedade das marcas surgem para lançamentos de produtos principais, combinando dados primários com logística controlada para linha branca e conjuntos de cozinha conectados. O clique e retire ajuda a superar as restrições de última milha em produtos volumosos, preservando a qualidade do serviço em torno das janelas de entrega e configuração. A divulgação clara dos custos de entrega e instalação continua sendo um fator de confiança que reduz o abandono de carrinho e ancora a fidelidade em um modelo de compras híbrido.
Expansão dos Eletrodomésticos Recondicionados sob a Lei Antidesperdício da França
O quadro AGEC e as cotas de contratação pública para equipamentos recondicionados estão expandindo o canal secundário para grandes eletrodomésticos e pequenos dispositivos domésticos. O bônus de reparo e as obrigações de peças de reposição estão reformulando os custos de propriedade, o que apoia as compras de produtos recondicionados para famílias e instituições sensíveis ao orçamento. As parcerias de coleta e recondicionamento entre varejistas e atores do ecossistema aumentam o fluxo de unidades usadas adequadas para uma segunda vida, o que sustenta a escala para reparadores e recondicionadores certificados. Os fabricantes com programas de recondicionamento estabelecidos e dados de durabilidade publicados podem levar a confiança na marca para o canal recondicionado. A conscientização e a densidade da rede de serviços ainda moldam os resultados, pois o acesso a reparadores qualificados influencia a utilidade prática dos bônus e a velocidade dos ciclos de recondicionamento.
Aumento da Demanda por Resfriamento Residencial Induzido por Ondas de Calor
Verões consecutivos quentes e eventos de calor regionais estão reformulando as prioridades domésticas em direção a soluções prontas para resfriamento que complementam o aquecimento no inverno. As bombas de calor ar-ar e ar-água que fornecem aquecimento e resfriamento estão ganhando apoio político e interesse do consumidor, o que eleva a demanda cruzada por sistemas de conforto híbridos no mercado de eletrodomésticos na França. Os compradores de eletrodomésticos avaliam etiquetas de energia, perfis de refrigerante e controlabilidade ao navegar por picos de verão mais elevados e considerações de conforto do ar interno. As disparidades regionais na penetração do resfriamento e na prontidão da rede impulsionam uma adoção desigual, com as regiões do sul avançando mais rapidamente do que o noroeste. O design dos incentivos e a disponibilidade de instaladores influenciam o ritmo de conversão das famílias, o que pode adiar algumas instalações para períodos fiscais subsequentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão inflacionária sobre os gastos discricionários | -0.8% | Nacional, com pressão aguda sobre as famílias em imóveis com classificação DPE E/F/G | Curto prazo (≤ 2 anos) |
| Escassez de semicondutores/componentes prolongando os prazos de entrega dos produtos | -0.4% | As cadeias de suprimentos globais afetam a disponibilidade de eletrodomésticos inteligentes premium na França | Curto prazo (≤ 2 anos) |
| Desaceleração do mercado imobiliário reduzindo as primeiras compras de eletrodomésticos | -0.6% | Nacional, concentrado em Paris e cidades secundárias, com licenças de construção paralisadas | Médio prazo (2-4 anos) |
| Longos períodos obrigatórios de reparabilidade atrasando as substituições | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Inflacionária sobre os Gastos Discricionários
Os preços elevados e os custos de financiamento atrasaram alguns ciclos de atualização para eletrodomésticos não essenciais, como secadoras e dispositivos de bancada. Os orçamentos domésticos em habitações com menor desempenho energético sentem cargas de energia mais elevadas, o que reduz a margem para compras premium. Os consumidores gravitam em direção a modelos com fortes pontuações de durabilidade ou programas de serviço vinculados à fidelidade que reduzem o custo total de propriedade. As promoções e as opções de compre agora e pague depois ajudam a suavizar a demanda, mas não compensam totalmente a pressão macroeconômica. Essa restrição estreita o mercado para SKUs de nível médio, enquanto apoia produtos de entrada de valor e produtos conectados de alto nível que prometem economias mensuráveis.
Escassez de Semicondutores/Componentes Prolongando os Prazos de Entrega dos Produtos
A eletrônica embarcada e os controles continuam a enfrentar fornecimento restrito, e isso limita a disponibilidade de eletrodomésticos conectados avançados e refrigeração de alta especificação. Prazos de entrega mais longos canalizam a demanda para modelos prontamente disponíveis ou para marcas com bases de fornecimento diversificadas. Os fabricantes estão adicionando capacidade regional e fábricas inteligentes para amortecer a volatilidade em componentes críticos. Os varejistas priorizam o estoque para SKUs de maior rotatividade, o que pode adiar lançamentos de nicho ou limitar as opções de personalização. O mercado de eletrodomésticos na França absorve essas fricções por meio de alocação omnicanal e cronogramas de lançamento escalonados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Fritadeiras a Ar Redefinem a Economia de Bancada
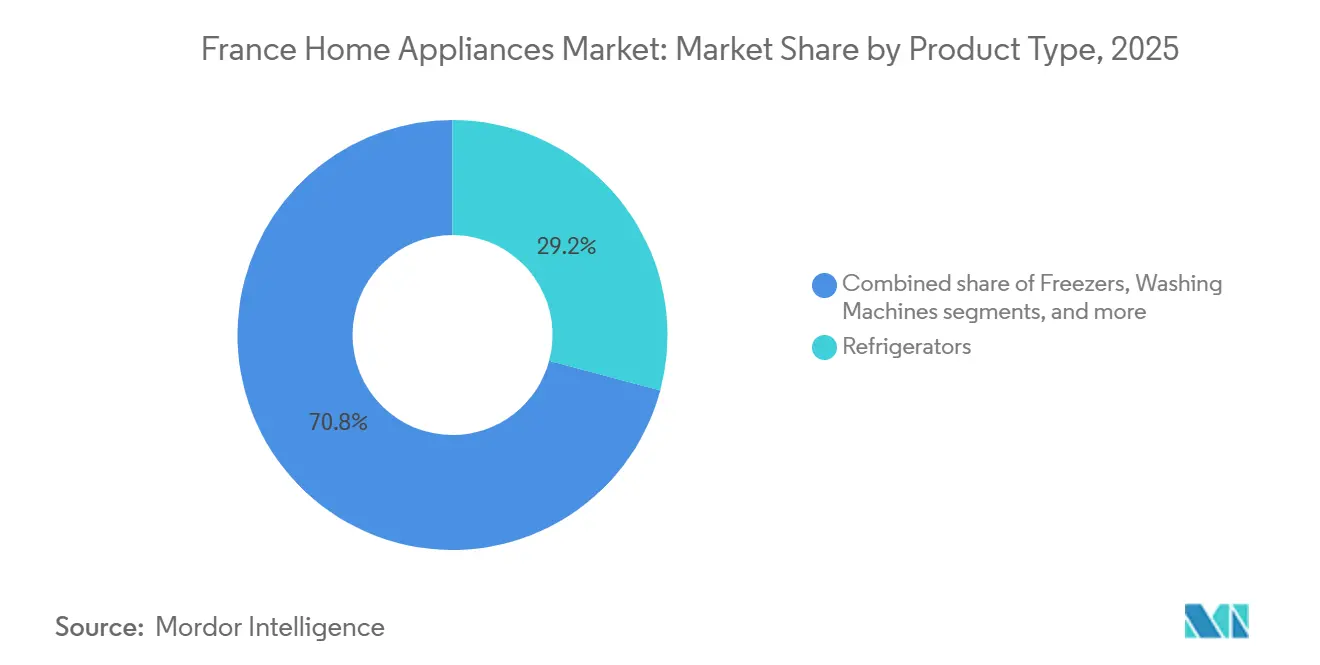
As geladeiras comandaram 29,16% da receita de eletrodomésticos da França em 2025, e as fritadeiras a ar são o produto de crescimento mais rápido, com um CAGR de 4,21% até 2031, o que define o tom para um ciclo misto de categorias âncora e dispositivos de bancada de alta velocidade. A refrigeração continua a se premiumizar com controle conectado, sensores de preservação de alimentos e designs modulares que se alinham com as expectativas de rotulagem energética e interoperabilidade. As linhas de resfriamento principais enfatizam frescor, câmeras e otimização orientada por aplicativo para reduzir o desperdício e melhorar a conveniência. Para o conjunto de bancada, as fritadeiras a ar se beneficiam do posicionamento de conveniência e saúde que comprime os tempos de cozimento e o uso de energia para pequenos lotes. Esse padrão de barra de halteres apoia tanto as vitórias de bancada orientadas por valor quanto a demanda constante por âncoras de cozinha principais no mercado de eletrodomésticos na França.
O setor de eletrodomésticos na França também observa ciclos de substituição diferenciados, pois máquinas de lavar e lava-louças têm longos ciclos de vida sob as regras de reparabilidade, enquanto os níveis premium adicionam recursos que justificam as atualizações. Fornos embutidos e sistemas de culinária ganham participação em cozinhas urbanas onde o espaço e o design orientam as escolhas, e a conectividade ajuda com culinária guiada e segurança. As categorias de resfriamento e tratamento de ar se expandem quando os eventos de calor se intensificam, e o HVAC híbrido se alinha com os padrões e subsídios de construção mais amplos. Em todos os grandes eletrodomésticos, as marcas enfatizam eficiência, agendamento inteligente e diagnósticos remotos para reduzir os custos ao longo da vida útil e o tempo de inatividade do serviço. Esses atributos de produto reforçam o argumento de atualização, mesmo quando os orçamentos permanecem apertados em partes do mercado de eletrodomésticos na França.


Por Canal de Distribuição: O Online Conquista Participação, mas os Serviços de Instalação Ancoram o Offline
As lojas multimarcas detinham 46,72% da receita de 2025, e o canal online é a rota de crescimento mais rápido, com um CAGR de 4,74% até 2031, sublinhando um caminho híbrido para compras complexas e serviço de última milha. Os canais offline mantêm força em eletrodomésticos embutidos que requerem instalação certificada e coordenação de serviço em domicílio. Os planos de serviço de varejo e as garantias estendidas asseguram aos compradores que os reparos e as peças de reposição estarão prontamente disponíveis sob o quadro da Lei Antidesperdício para uma Economia Circular (Loi AGEC). Os pilotos direto ao consumidor para geladeiras premium e linhas de lavanderia trazem relacionamentos primários para o foco de reabastecimento e atualizações de firmware. A divulgação clara do prazo de entrega e das taxas de instalação ajuda a resolver as barreiras de confiança que historicamente desaceleraram o comércio eletrônico de linha branca no mercado de eletrodomésticos na França.
O setor de eletrodomésticos na França se beneficia do clique e retire e do showrooming, que reduzem o risco de entrega para SKUs grandes, mantendo a seleção e a transparência de preços online. As boutiques exclusivas de marcas exibem sistemas de resfriamento e culinária de alto nível e convertem compradores de alta intenção que desejam uma demonstração prática antes da compra. Os marketplaces mantêm vantagem em pequenos eletrodomésticos domésticos, onde a entrega por encomenda padrão funciona e a instalação não é necessária. Os varejistas e as marcas estão refinando os fluxos de devoluções e recolha para atender às metas ambientais, mantendo a satisfação do cliente. Essas mudanças apontam para um modelo de alocação onde os papéis dos canais são definidos pela intensidade do serviço e pela complexidade do produto vendido no mercado de eletrodomésticos na França.

Análise Geográfica
A Île-de-France detém a maior contribuição de receita, com uma participação de 21,84% em 2025, o que se alinha com o mix premium e a adoção antecipada de conectividade em domicílios de grandes cidades, enquanto a Provence-Alpes-Côte d'Azur está prevista para crescer a um CAGR de 3,15% até 2031. A cobertura de medidores inteligentes e as ferramentas tarifárias melhoram o caso de uso para controles conectados em resfriamento e refrigeração, o que aumenta o interesse em conjuntos integrados. Os compradores na região tendem a avaliar a preservação de alimentos, o ruído e a eficiência de espaço em embutidos e refrigeração de profundidade reduzida. As salas de exposição de varejo para marcas principais apoiam testes e conversões em pontos de preço mais elevados. O mercado de eletrodomésticos na França é moldado por essas dinâmicas metropolitanas, pois elas definem tendências para recursos e expectativas de serviço.
No sul, a demanda impulsionada pelo clima está mudando as prioridades das categorias, à medida que as famílias planejam para verões mais quentes e frequentes. Os sistemas com capacidade de resfriamento e as geladeiras eficientes sobem nos conjuntos de consideração, à medida que os proprietários equilibram conforto, uso de energia e incentivos de política. A disponibilidade de instaladores locais e o rendimento da certificação RGE orientam o cronograma de instalação para bombas de calor e controles conectados. Os varejistas respondem com estoque e capacidade de serviço ajustados aos picos sazonais. Essas condições reforçam uma inclinação regional durável que favorece categorias resilientes ao clima no mercado de eletrodomésticos na França.
As cidades secundárias e o grupo mais amplo do "restante da França" dependem de eficiência prática, construção durável e redes de serviço acessíveis que se alinham com as regras de reparabilidade da AGEC. O acesso à recolha e ao recondicionamento varia por localidade, e redes mais fortes permitem mais resultados de segunda vida que atrasam novas compras para famílias que buscam valor. Onde a construção e a formação de domicílios são constantes, a linha branca acompanha, com a adoção de embutidos vinculada a reformas de cozinha e designs modulares. A consistência das políticas entre as regiões sustenta expectativas comuns de rotulagem energética para as escolhas de eletrodomésticos. Essa base regulatória apoia o progresso constante em direção a unidades eficientes e conectadas no mercado de eletrodomésticos na França.
Panorama regulatório
A demanda por eletrodomésticos na França e o design de produtos são moldados pelo arcabouço de Ecodesign e Rotulagem Energética da UE, além das regras nacionais de economia circular sob a lei Anti-Desperdício para uma Economia Circular (AGEC). Uma mudança fundamental é a implementação do Índice de Durabilidade (Código Ambiental, Artigo L. 541-9-2, implementado pelo Decreto nº 2024-316), que amplia o escopo além da reparabilidade, incluindo confiabilidade e, quando aplicável, requisitos de atualização de software e hardware. A transição entrou em vigor em 8 de janeiro de 2025 para televisores e 8 de abril de 2025 para máquinas de lavar, com a pontuação exibida próxima ao preço e respaldada por possíveis multas administrativas nos termos do Artigo L. 541-9-4-1.
A política de eficiência energética também se tornou mais rigorosa após a transposição pela França da Diretiva 2023/1791 da UE por meio da Lei nº 2025-391 (30 de abril de 2025), da Portaria nº 2025-979 (14 de outubro de 2025) e do Decreto nº 2025-1382 (29 de dezembro de 2025). O arcabouço de eficiência energética relacionado, incluindo requisitos que influenciam critérios de aquisição e práticas operacionais de gestão de energia, entrou em vigor em 1º de janeiro de 2026. Ele reforça ciclos de substituição em direção a eletrodomésticos mais eficientes e torna mais rigorosa a conformidade em obrigações de rotulagem, documentação e informação de produtos para fabricantes e importadores.
Cenário Competitivo
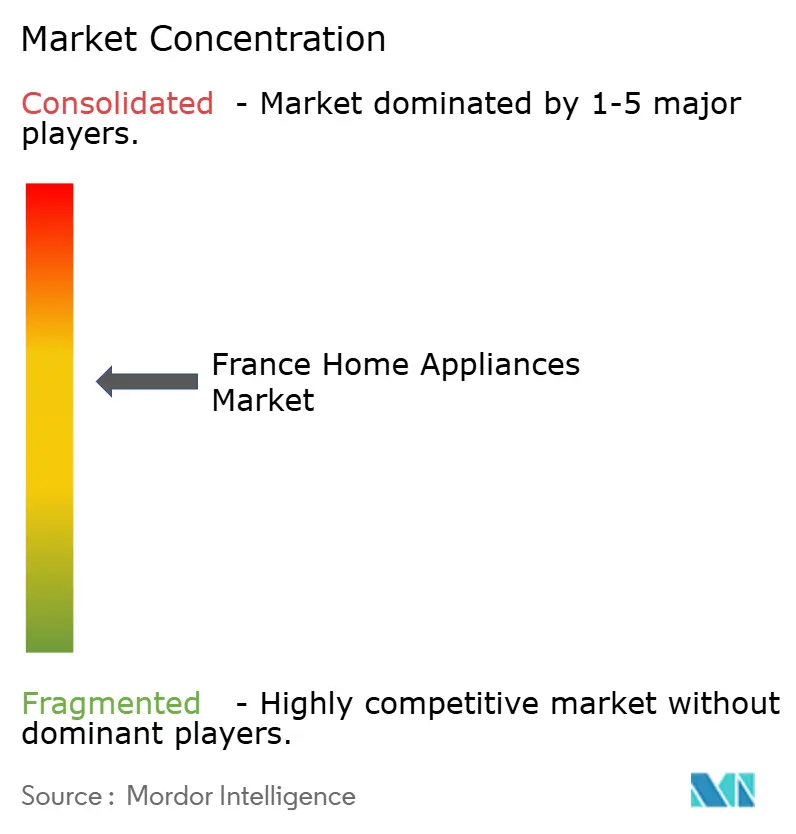
O mercado de eletrodomésticos na França exibe concentração média, com os cinco principais players detendo coletivamente uma participação de mercado significativa. Os incumbentes estabelecidos e os rivais em consolidação moldam um campo de concentração média, onde a escala da marca, a pesquisa e o desenvolvimento e a infraestrutura de serviços decidem a proteção da participação. A BSH reportou um impulso de faturamento constante e investimento contínuo em manufatura e plataformas conectadas para linhas principais de resfriamento e cozinha[4]Mídia Corporativa, "Destaques Anuais e Pegada de Produção," BSH Group, bsh-group.com. A Whirlpool simplificou sua presença europeia ao contribuir com grandes eletrodomésticos para uma joint venture com a Arçelik, mantendo o foco estratégico nas Américas e em linhas premium selecionadas. A Electrolux aguçou sua ênfase premium na Europa com a marca AEG e atualizações de produtos em sustentabilidade e cuidado. Os líderes asiáticos ampliam a presença por meio de modelos orientados por valor e conectividade progressiva, o que intensifica a concorrência de preço e recursos no mercado de eletrodomésticos na França.
Os movimentos estratégicos destacam um impulso em direção à robótica, cozinhas inteligentes e pegadas de produção regionalmente diversas. A BSH anunciou uma parceria estratégica com expertise em robótica para explorar novos conceitos de serviço embutido, estendendo a cozinha além das categorias tradicionais. A BSH também abriu uma fábrica de geladeiras em Monterrey para reforçar a capacidade norte-americana e a resiliência na cadeia de suprimentos para formatos premium. A Miele renovou sua linha MasterCool com frescor avançado, visualização remota e compartimentos flexíveis que demonstram preservação premium. A Samsung e outras marcas continuam a trazer geladeiras conectadas e recursos assistidos por IA ao mercado por meio de anúncios globais, o que eleva as expectativas dos consumidores em torno da integração.
Os players locais e globais também estão se inclinando para adjacências profissionais-premium que influenciam as escolhas residenciais de alto padrão no mercado de eletrodomésticos na França. O Groupe SEB expandiu seu portfólio profissional e premium de utensílios de cozinha com aquisições que carregam linguagem de design e halos de marca para cozinhas domésticas afluentes. A SharkNinja entregou crescimento de dois dígitos com forte execução em culinária ao ar livre, sistemas de bebidas e purificação de ar, o que ilustra a inovação cruzada de pequenos eletrodomésticos domésticos. O reconhecimento de sustentabilidade da Beko e a escala europeia ampliada a posicionam para ganhos de valor a médio premium à medida que as necessidades de energia e durabilidade evoluem. Além dos movimentos de produtos, as regras de reparabilidade e ecodesign da UE impõem melhorias contínuas em durabilidade e transparência que favorecem marcas com profundas capacidades de engenharia e serviço.
Líderes do Setor de Eletrodomésticos na França
Groupe SEB
BSH Hausgeräte GmbH
Whirlpool Corporation
Electrolux AB
Haier Europe
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A conformidade com a economia circular está abrindo espaço para ofertas e serviços diferenciados centrados em durabilidade, disponibilidade de peças de reposição e reforma certificada. A mudança de um Índice de Reparabilidade para um Índice de Durabilidade (em uma escala de 10, incorporando critérios de reparabilidade além de confiabilidade e atualizabilidade) eleva o valor do design modular, da manutenção documentada e de janelas mais longas de suporte de software. Os mecanismos de ecomodulação de taxas na cadeia de EEE doméstico também criam incentivos e penalidades financeiras vinculados ao desempenho de reparabilidade e ao conteúdo reciclado, o que favorece o agrupamento de propostas de vida útil mais longa, como maior disponibilidade de peças, diagnóstico remoto e planos de serviço. Isso também cria potencial de escala para caminhos de troca, devolução e recondicionamento alinhados aos requisitos de informação da AGEC e às obrigações do WEEE.
Os investimentos focados na França sugerem impulso contínuo em produção local, automação e capacidade para pequenos eletrodomésticos e itens adjacentes à cozinha. Em junho de 2026, a Newell Brands anunciou um investimento planejado de EUR 40 milhões para suas operações francesas, com foco em automação avançada de manufatura e novas capacidades de linhas de produção, e em maio de 2026 a RATIONAL inaugurou uma expansão de sua fábrica em Wittenheim, dobrando o espaço de produção para os equipamentos iVario Pro. Juntamente com a ênfase orientada por políticas na informação sobre eficiência e durabilidade no ponto de venda, essas ações criam canais mais claros para fornecedores e varejistas converterem conformidade em valor voltado ao consumidor, incluindo pontuação confiável, redes de suporte instaladas e logística de reparo e reforma mais simplificada.
Desenvolvimentos recentes do setor
- Julho de 2026: a Amica S.A. adquiriu os direitos de uso da marca Sauter na França, fortalecendo sua posição no segmento europeu de eletrodomésticos de cocção. A medida aproveita uma marca francesa consolidada para ampliar as opções de acesso ao mercado em cocção embutida e categorias adjacentes.
- Março de 2026: o Grupo Cafom adquiriu as marcas do Grupo Brandt (Brandt, Sauter, De Dietrich, Vedette) por EUR 18,6 milhões e anunciou intenções de reindustrialização apoiadas por parcerias de produção na França. A aquisição remodela a titularidade das marcas e cria novas alavancas para relançamentos de produtos e negociações de canais em grandes eletrodomésticos.
- Janeiro de 2025: o Groupe SEB adquiriu a La Brigade de Buyer para reforçar seu segmento Profissional e Premium e ampliar seu portfólio de marcas lideradas por chefs. O negócio fortalece seu posicionamento em ecossistemas premium de cozinha que influenciam a compra de consumidores de alto padrão em utensílios de cozinha e pequenos eletrodomésticos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange o valor dos eletrodomésticos vendidos na França para uso doméstico, incluindo tanto grandes eletrodomésticos quanto pequenos eletrodomésticos, monitorado nos canais de varejo típicos e online.
Exclusões de escopo: excluímos equipamentos industriais não domésticos, peças de reposição vendidas isoladamente e garantias estendidas ou contratos exclusivamente de serviço que não estejam agrupados com a venda de um eletrodoméstico.
Visão geral da segmentação
- Por Produto
- Grandes Eletrodomésticos
- Geladeiras
- Freezers
- Máquinas de Lavar
- Lava-Louças
- Fornos (Incluindo Combinados e Micro-ondas)
- Ar-Condicionados
- Outros Grandes Eletrodomésticos
- Pequenos Eletrodomésticos
- Cafeteiras
- Processadores de Alimentos
- Grelhadores e Assadeiras
- Chaleiras Elétricas
- Espremidores e Liquidificadores
- Fritadeiras a Ar
- Aspiradores de Pó
- Panelas Elétricas de Arroz
- Torradeiras
- Fornos de Bancada
- Outros Pequenos Eletrodomésticos
- Grandes Eletrodomésticos
- Por Canal de Distribuição
- Lojas Multimarcas
- Pontos de Venda Exclusivos de Marcas
- Online
- Outros Canais de Distribuição
- Por Geografia
- Île-de-France
- Auvergne-Rhône-Alpes
- Provence-Alpes-Côte d'Azur
- Restante da França
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa estabelecendo limites claros sobre o que conta como venda de eletrodomésticos na França, e então construindo uma base factual que possa ser verificada sob múltiplos ângulos. Recorremos a fontes públicas como o INSEE para indicadores domiciliares e macroeconômicos, o Eurostat para sinais de comércio e preços, as estatísticas de comércio da alfândega francesa para direção de importação e exportação, e páginas oficiais de política da UE sobre Ecodesign e Rotulagem Energética que influenciam os ciclos de substituição.
Também revisamos registros de empresas, apresentações a investidores, anúncios de varejistas e imprensa confiável para mapear tendências de distribuição, como mudanças na participação online, promoções e padrões de premiumização. Quando necessário, são utilizadas assinaturas pagas de bancos de dados para informações financeiras e de inteligência de empresas, bancos de dados de patentes e dados comerciais em nível de remessa para preencher lacunas relacionadas à exposição de fornecedores e ao momento de inovação de produtos. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas adicionais são usadas durante a coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar as premissas documentais com pessoas que acompanham em tempo real preços, mix de canais e mudanças de demanda, incluindo fabricantes, distribuidores, varejistas e participantes do ecossistema de serviços. Entrevistas e pesquisas estruturadas também ajudam a confirmar quais categorias de eletrodomésticos estão em ascensão ou desaceleração na França, e o que está impulsionando isso, como atualizações de eficiência energética, momento de substituição e intensidade promocional entre regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 37% |
| Empresas menores: 18% | Gerentes: 48% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído usando uma reconstrução top-down do pool de demanda para a França, em que a base domiciliar, o comportamento de substituição e a penetração por categoria são traduzidos em demanda anual por unidade e depois convertidos em valor usando escalas de preços por tipo de eletrodoméstico. Uma vez formado o total do mercado, ele é corroborado com verificações seletivas bottom-up, como a exposição de receita de fornecedores à França, pontos de preço amostrados entre canais e verificações de sensatez de volume a partir de fluxos comerciais, e então ajustes são feitos onde persistem discrepâncias.
As principais entradas do modelo incluem número de domicílios e rotatividade habitacional, ciclos de substituição para grandes eletrodomésticos, mudança de participação entre canais offline e online, intensidade promocional que altera os preços médios de venda, e atualizações impulsionadas pela eficiência energética que mudam o mix. Para prever, usamos análise de cenários apoiada por verificações simples de regressão sobre sinais de gastos domiciliares e indicadores de inflação de preços, e as premissas são refinadas com base no que os entrevistados esperam em termos de demanda de substituição e adoção de recursos premium. Quando as evidências bottom-up estão incompletas para categorias menores, as lacunas são tratadas por meio de alocação baseada em proporções, usando participações de categoria observadas e faixas de preço verificadas, seguidas de uma segunda revisão para manter os totais consistentes.
Validação de Dados e Ciclo de Atualização
A validação ocorre em camadas, começando com verificações de consistência interna para que os totais por categoria se alinhem com os totais por canal e a precificação implícita permaneça realista. Os resultados são então comparados com sinais independentes, incluindo direção do comércio, principais ciclos promocionais e quaisquer mudanças de política que possam alterar a demanda de substituição, e anomalias são sinalizadas para revisão mais aprofundada.
Antes da aprovação final, o modelo é revisado por outro analista, e as premissas-chave são revisitadas quando as variações não podem ser explicadas por fatores documentados. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando um evento material altera preços, demanda ou estrutura de canais. Pouco antes da entrega, é feita uma passagem final de dados para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do Mercado de Eletrodomésticos da França da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para eletrodomésticos na França nem sempre coincidem, porque cada estudo define seu próprio limite para o que conta como mercado, qual ano é usado como base e como os preços são tratados entre grandes e pequenos eletrodomésticos.
Ao acompanhar a demanda por unidade em nível de categoria e os PMVs ponderados por canal, e depois atualizar as regras de inclusão em torno de grandes versus pequenos eletrodomésticos, a Mordor Intelligence mantém o valor de 2025 ancorado a um escopo de consumo claro e exclusivo da França, enquanto algumas fontes misturam definições de varejo mais amplas ou padrões de precificação de ano-base diferentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 14,15 bilhões de USD (2025) | |
| Consultoria Global A | 16,34 bilhões de USD (2024) | Usa um ano-base diferente e uma trajetória de crescimento mais rápida, e o escopo é tipicamente estruturado em torno do valor do mercado de varejo, com definições de canal que podem inflacionar os efeitos de preço em comparação com uma abordagem de mix de categorias. |
| Editora do Setor B | 8,70 bilhões de USD (2023) | Parte de um ano-base mais antigo e parece aplicar um limite de produto mais restrito ou um agrupamento de categorias diferente, o que pode deixar de fora partes dos pequenos eletrodomésticos e subestimar o valor impulsionado pela substituição. |
A dispersão vem principalmente da escolha do ano-base e do que é contado dentro da cesta de eletrodomésticos, e essas duas decisões podem alterar rapidamente os totais quando os preços e o mix estão mudando. O uso de verificações transparentes de unidades, preços e canais torna a estimativa mais fácil de acompanhar e reproduzir, e também ajuda a manter a previsão vinculada a um comportamento realista de substituição e atualização na França.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de eletrodomésticos na França?
O tamanho do mercado de eletrodomésticos na França está estimado em USD 14,57 bilhões em 2026 e está projetado para atingir USD 16,85 bilhões até 2031, a um CAGR de 2,95% para 2026–2031.
Quais categorias de produtos estão liderando e crescendo mais rapidamente na França?
As geladeiras lideraram com 29,16% de participação na receita em 2025, enquanto as fritadeiras a ar são projetadas como o produto de crescimento mais rápido, com um CAGR de 4,21% até 2031.
Como os canais estão evoluindo para as vendas de eletrodomésticos na França?
As lojas multimarcas detinham 46,72% da receita de 2025, enquanto o canal online é a rota de crescimento mais rápido, com um CAGR projetado de 4,74% até 2031, indicando um modelo híbrido durável para entrega e instalação.
Qual região contribui mais para a demanda de eletrodomésticos na França?
A Île-de-France respondeu por 21,84% da receita de 2025, apoiada por embutidos premium e maior adoção de conectividade em domicílios metropolitanos.
Quais fatores de política mais influenciam as compras de eletrodomésticos na França?
As regras de ecodesign e reparabilidade, os incentivos MaPrimeRénov' e os padrões de desempenho de edifícios orientam a substituição em direção a unidades eficientes e conectadas, enquanto prolongam os ciclos de vida por meio do reparo.
Como as marcas estão competindo nos segmentos premium e conectados?
As marcas líderes expandem pesquisa e desenvolvimento, plataformas inteligentes e programas de serviço, com exemplos incluindo a expansão da fábrica da BSH e a renovação da linha MasterCool da Miele, enquanto outras otimizam portfólios e investem em manufatura regional.
Página atualizada pela última vez em:



