
Dimensão e Quota do Mercado de Vidro para Embalagens da França
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
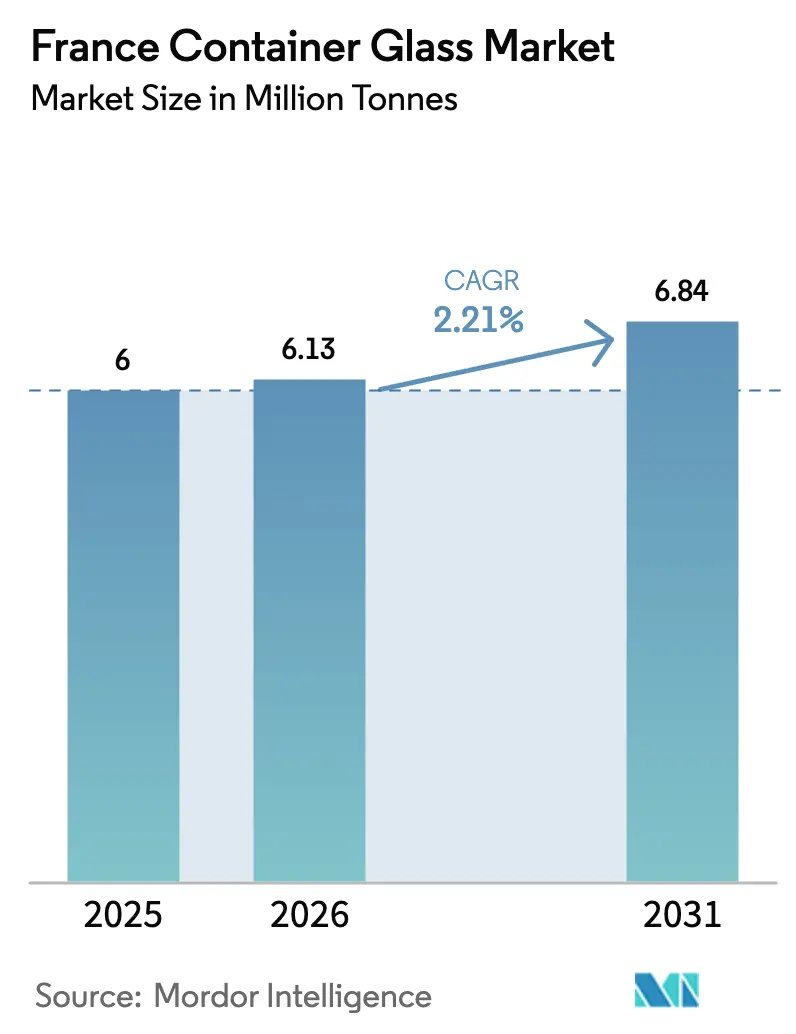
| Tamanho do mercado no ano base (2025) | 6 Milhões de toneladas |
| Volume do Mercado (2026) | 6.13 Milhões de toneladas |
| Volume do Mercado (2031) | 6.84 Milhões de toneladas |
| Growth Rate (2026 - 2031) | 2.21 % |
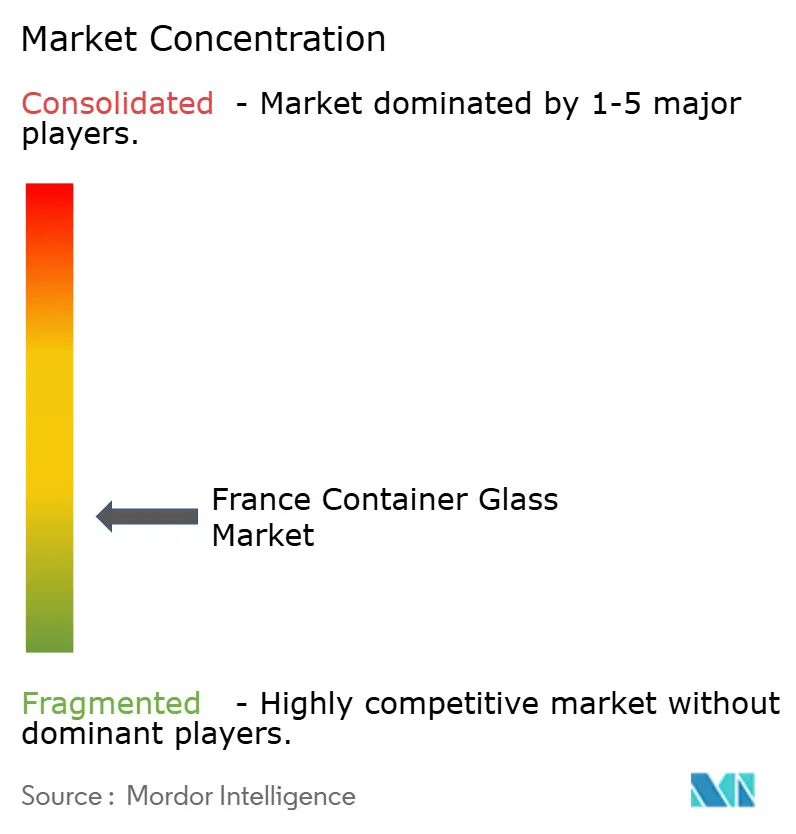
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro para Embalagens da França por Mordor Intelligence
O tamanho do Mercado de Vidro para Embalagens da França foi avaliado em 6 milhões de toneladas em 2025 e estima-se que cresça de 6,13 milhões de toneladas em 2026 para atingir 6,84 milhões de toneladas até 2031, a um CAGR de 2,21% durante o período de previsão (2026-2031). O crescimento constante reflete um ecossistema maduro, mas resiliente, ancorado em bebidas alcoólicas premium, cosméticos de luxo e segmentos alimentares de alta gama. A legislação de depósito e retorno que entrou em vigor em junho de 2025, com depósitos de EUR 0,20-0,30 (USD 0,23-0,34) por embalagem, está a melhorar a economia da logística inversa e a elevar as taxas efetivas de reciclagem. Entretanto, o programa de descarbonização industrial de EUR 5,6 mil milhões (USD 6,33 mil milhões) da França está a acelerar os ensaios de eletrificação de fornos e de combustíveis híbridos, que prometem menor intensidade de CO₂, mas exigem compromissos de capital consideráveis. A procura permanece concentrada em bebidas, que representaram 60,28% das expedições de 2024, mas o canal de cosméticos e cuidados pessoais está a expandir-se a um CAGR mais rápido de 2,83%, impulsionado pelas perceções de luxo associadas ao vidro e pela pressão regulatória contra certos plásticos. O posicionamento competitivo gira cada vez mais em torno de investimentos em retrofitting de fornos, como evidenciado pelo forno totalmente elétrico da Verallia em Cognac e pelo projeto híbrido de USD 65 milhões da O-I no centro de França.[1]Greg Morris, "Verallia: Não estão planeados mais encerramentos de fornos," Glass International, glass-international.com
Principais Conclusões do Relatório
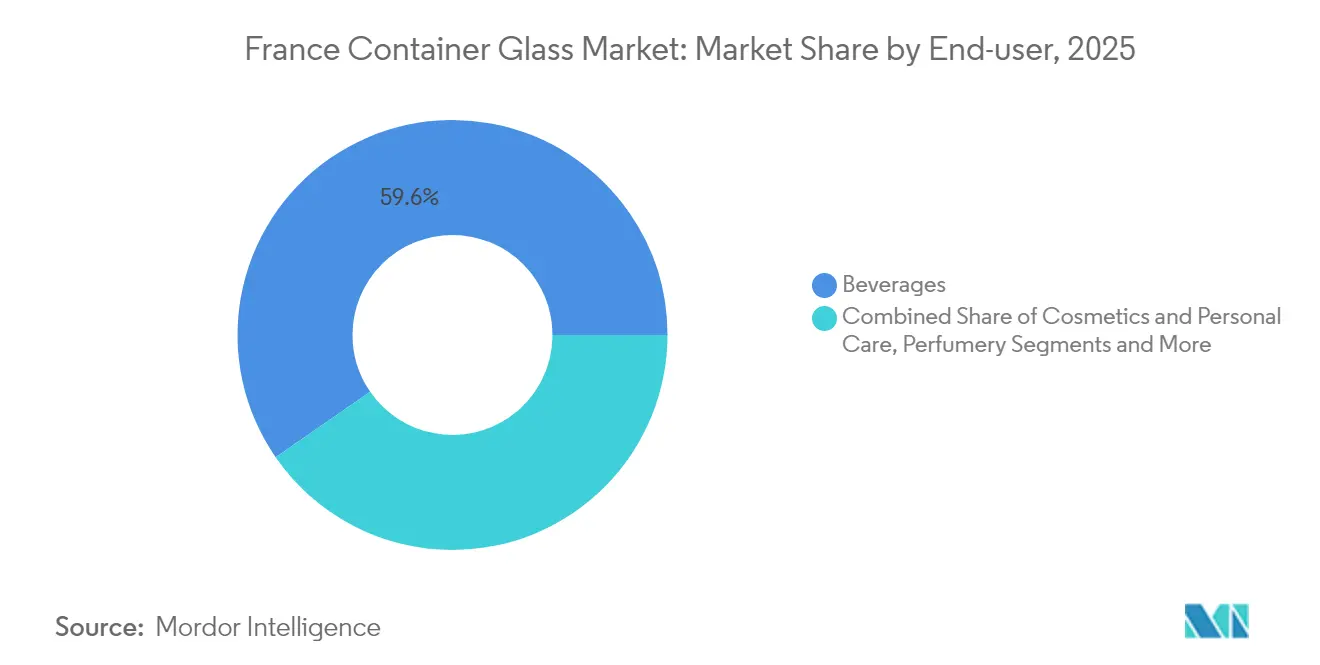
- Por utilizador final, as bebidas capturaram 59,62% da quota do mercado de vidro para embalagens da França em 2025.
- Por cor, a dimensão do mercado de vidro para embalagens da França para o vidro âmbar está projetada para crescer a um CAGR de 2,74% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Vidro para Embalagens da França
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento nas bebidas alcoólicas premium | +0.8% | Champagne, Cognac, centros de exportação | Longo prazo (≥ 4 anos) |
| Expansão de cosméticos e perfumes de luxo | +0.5% | Île-de-France, PACA, exportações para a UE | Médio prazo (2–4 anos) |
| Preferência do consumidor por embalagens não tóxicas | +0.4% | Nacional, UE | Médio prazo (2–4 anos) |
| Avanços tecnológicos em vidro leve | +0.3% | Nouvelle-Aquitaine, Grand Est | Longo prazo (≥ 4 anos) |
| Aumento do comportamento do consumidor consciente do ambiente | +0.3% | Nacional, UE | Longo prazo (≥ 4 anos) |
| Procura de exportação de produtos embalados franceses | +0.2% | Nacional | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento nas Bebidas Alcoólicas Premium
As casas de Champagne e Cognac continuam a especificar frascos de flint de paredes espessas e âmbar especial para reforçar o património da marca, tornando o vidro efetivamente insubstituível apesar da sensibilidade ao preço noutros nichos de bebidas. As receitas de exportação de vinho subiram para EUR 9,58 mil milhões (USD 10,83 mil milhões) em 2024, mesmo com os volumes estabilizados, ilustrando a migração de valor para SKUs premium onde garrafas elaboradas com fundo côncavo e gravações justificam uma economia unitária mais elevada. O objetivo declarado da Diageo de conquistar 12% das vendas de bebidas espirituosas francesas até 2030 sublinha o apetite externo por formatos de alta margem ancorados no vidro. As regras de denominação de origem protegida ao abrigo da AOC consolidam ainda mais o papel do vidro na verificação de autenticidade, assegurando uma procura estrutural.
Expansão do Setor de Cosméticos e Perfumes de Luxo
As casas de perfumes de luxo em Grasse e Paris preferem flacons intrincadamente moldados com gargalos metalizados e logótipos gravados a ácido que apenas o vidro para embalagens consegue produzir em escala. O segmento está a crescer a um CAGR de 2,83% até 2030, superando o mercado de vidro para embalagens da França em geral, beneficiando das restrições regulatórias a certos componentes plásticos e da procura dos consumidores por embalagens de prestígio recicláveis. A SGD Pharma investiu EUR 31 milhões (USD 35 milhões) em 2024 para modernizar dois fornos domésticos orientados para formatos cosméticos, sinalizando uma procura consolidada. Os tratamentos internos de siliconização, como o SEALIAN, mitigam a interação com bases de fragrâncias voláteis, permitindo ao mesmo tempo uma maior redução de peso.
Preferência do Consumidor por Embalagens Não Tóxicas
Inquéritos pós-COVID realizados por retalhistas franceses mostram disponibilidade para pagar prémios de até 6% por alimentos embalados em materiais inertes, elevando o apelo do vidro para conservas e condimentos gourmet. A resposta da FEVE em junho de 2025 à investigação sobre microplásticos reenfatizou a estabilidade química do vidro, impulsionando conversões de marca própria em produtos lácteos e bebidas não alcoólicas. O nascente sistema de depósito e retorno está a acelerar as mensagens de economia circular, conferindo aos retalhistas uma alavancagem de marketing adicional.
Avanços Tecnológicos no Fabrico de Vidro Leve
O forno totalmente elétrico da Verallia em Cognac e a instalação híbrida 70% elétrica da O-I reduzem as necessidades de energia térmica em pelo menos 25%, permitindo reduções na espessura das paredes que diminuem a massa das garrafas de 400 g para 300 g sem comprometer a resistência. A modelação por elementos finitos da Ardagh redistribui o vidro em direção ao fundo e ao ombro, permitindo que as garrafas de vinho percam 40 g e ainda assim passem nos testes de impacto ASTM. Menor peso de frete mais maiores rácios de casco, a Saverglass atingiu 73,3% de casco em 2024, compensando o aumento das tarifas de eletricidade.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevado consumo de energia na produção de vidro | –0.6% | Instalações nacionais, zona do RCLE-UE | Curto prazo (≤ 2 anos) |
| Concorrência de alternativas mais leves | –0.4% | Mercados domésticos e de exportação | Médio prazo (2–4 anos) |
| Fragilidade e custos de transporte mais elevados | –0.3% | Corredores de exportação | Longo prazo (≥ 4 anos) |
| Volatilidade nos preços das matérias-primas | –0.2% | Fornecimento global de areia e carbonato de sódio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Consumo de Energia na Produção de Vidro
As temperaturas de fusão de 1.600°C mantêm a intensidade energética elevada, amplificando a exposição aos preços da eletricidade que quase duplicaram para a indústria francesa em 2024. A Fase IV do RCLE-UE reduz as alocações gratuitas, elevando os custos de conformidade com o carbono em EUR 80–90 (USD 90–102) por tonelada de CO₂ emitida por um forno de extremidade padrão. A queda de receitas de 8,7% da Verallia em 2024 demonstra a erosão imediata das margens quando os aumentos de preços não conseguem cobrir totalmente os sobrecustos energéticos.[2]Verallia, "Verallia URD 2023," verallia.com
Concorrência de Alternativas Mais Leves
As garrafas de PET pesam 85% menos do que as unidades de vidro equivalentes e beneficiam de circuitos de reciclagem maduros, especialmente nas categorias de água sem gás e refrigerantes. As latas de alumínio oferecem flexibilidade rápida na mudança de linha e estão a ganhar apelo nas prateleiras entre as bebidas artesanais, reduzindo a procura de garrafas de cerveja de baixo custo. As etiquetas inteligentes incorporadas em plásticos acrescentam funcionalidades de envolvimento digital que são mais dispendiosas de incorporar no vidro, aumentando as tentações de mudança para as equipas de marketing. A regulamentação que limita os plásticos de utilização única atenua, no entanto, a ameaça nos SKUs premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Utilizador Final: As Bebidas Dominam Apesar das Pressões de Premiumização
O canal de bebidas gerou 59,62% das expedições de 2025, equivalente a 3.577,2 quilotoneladas da dimensão do mercado de vidro para embalagens da França. O crescimento no Champagne, Cognac e vinhos tranquilos premium assegura o volume de base, mesmo que o PET mais leve corroa as garrafas de sidra e sumo de entrada de gama. As marcas alcoólicas premium mantêm o vidro pela sua superior proteção contra a entrada de oxigénio e pelos atributos táteis que justificam preços de prateleira mais elevados. As microcervejarias domésticas apostam em vidro gravado e retornável para enfatizar a proveniência artesanal, compensando ligeiramente o avanço do alumínio entre as cervejas de grande consumo.
Os alimentos, cosméticos e produtos farmacêuticos representam coletivamente os restantes 40,38% do volume do mercado de vidro para embalagens da França, mas os cosméticos e cuidados pessoais estão a expandir-se a um CAGR de 2,69% impulsionados pelas fortes exportações de luxo. A Cartier, a Dior e a Hermès lançam fragrâncias de edição limitada em flacons escultóricos, estimulando a procura de fornos especializados com câmaras de alimentação de mudança de cor. As empresas farmacêuticas aderem a frascos de borossilicato tipo I para produtos biológicos, reforçando o rendimento de base durante a ciclicidade das bebidas.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Cor: O Vidro Âmbar Acelera Através de Aplicações Premium
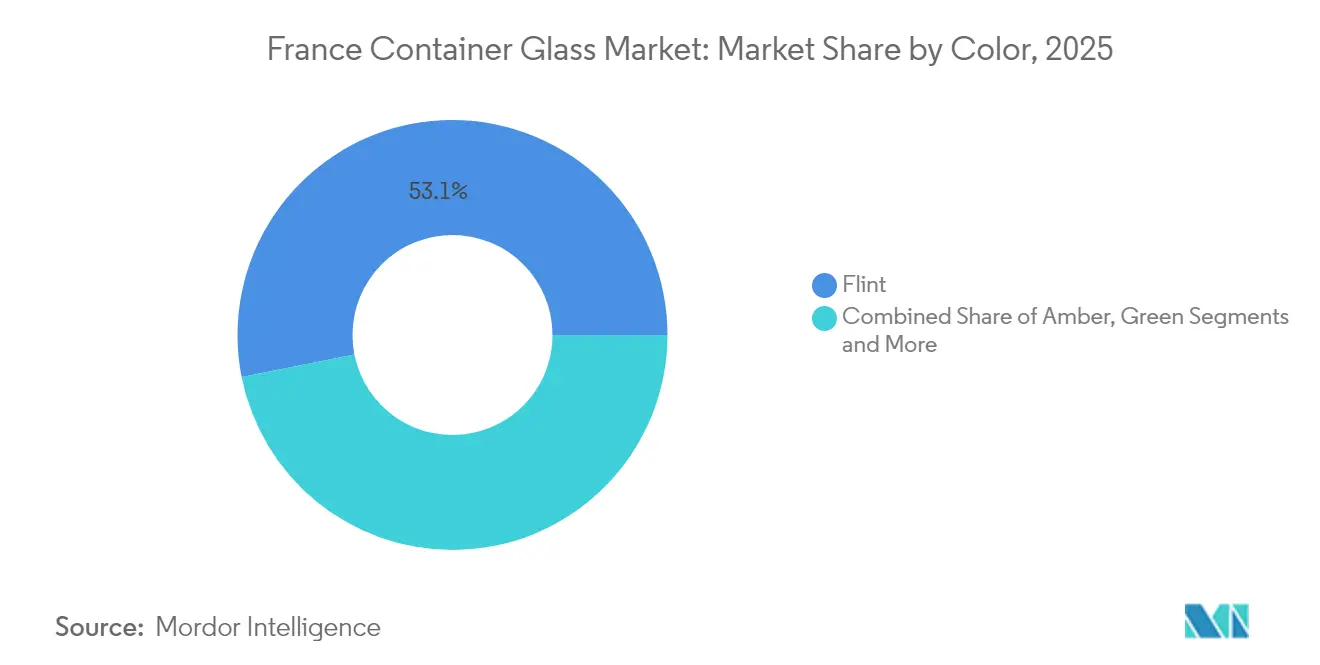
O flint transparente reteve 53,12% da produção de 2025 graças à sua versatilidade em vinho, alimentos e cosméticos. As expectativas de crescimento permanecem moderadas a 2,02% até 2031, em meio a tendências de redução de gastos nos segmentos de vinho de valor. A quota do mercado de vidro para embalagens da França para o vidro âmbar está prevista para atingir 29,65% até 2031, acima dos 27,25% em 2025, impulsionada por produtos farmacêuticos sensíveis aos raios UV e apresentações de rum escuro.
A incorporação de 73,3% de casco da Saverglass nas linhas coloridas reduz a intensidade energética em 3-4%, permitindo que o âmbar concorra de forma mais eficaz no custo por unidade. As tonalidades especiais, como o cobalto e o verde antigo, ocupam volumes de nicho abaixo de 4%, mas comandam margens superiores a 20%, atraindo marcas de gin artesanal e aperitivos que procuram diferenciação nas prateleiras. As câmaras de alimentação modulares da O-I permitem uma mudança rápida entre tonalidades, alinhando a capacidade com campanhas promocionais e edições limitadas sazonais.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Os 11 fornos de vidro para embalagens em operação em França estão concentrados na Nouvelle-Aquitaine, Hauts-de-France e Grand Est, conferindo aos fabricantes proximidade às pedreiras de areia e aos clientes de bebidas premium. Os corredores do Champagne e do Cognac representaram conjuntamente 38% do consumo nacional em 2025, refletindo os consolidados clusters de bebidas de luxo. Prevê-se que esses distritos registem um CAGR de 2,07%, consistente com as trajetórias de crescimento do vinho premium e as quotas de produção AOC.
Hauts-de-France alberga o maior centro de processamento de casco de França, permitindo aos produtores de flint atingir uma média de 60% de conteúdo reciclado e contornar os preços mais elevados do carbonato de sódio. Prevê-se que a região se expanda a um CAGR de 2,45% entre 2026 e 2031, superando a média nacional, apoiada por subsídios governamentais destinados a projetos de descarbonização industrial.
A dinâmica das exportações eleva ainda mais o rendimento doméstico. Em 2024, as exportações de vidro para embalagens no valor de EUR 189,8 milhões (USD 214,5 milhões) foram para o Reino Unido, confirmando o papel de França como centro de embalagens de alta gama no norte da Europa. O acesso a energia nuclear de baixo carbono e energia renovável confere às instalações francesas uma vantagem no fator de emissões em relação às suas congéneres alemãs, que dependem fortemente do gás, um diferenciador à medida que a comunicação de informações de Âmbito 3 ganha relevância entre as marcas multinacionais de bebidas.
Panorama Competitivo
A intensidade competitiva é moderada, com os cinco principais fornecedores a representar cerca de 80% da capacidade doméstica. A Verallia domina as garrafas de bebidas espirituosas premium através de relações consolidadas com clientes em Cognac e Épernay, enquanto a O-I se especializa em fornos híbridos que servem cerveja, alimentos e refrigerantes. A Saverglass enfatiza designs de curta tiragem ultra-premium, aproveitando câmaras de alimentação multicoloridas e micro-gravação para comandar preços de venda médios mais elevados.
Os investimentos estratégicos centram-se na descarbonização e na redução de peso. A Verallia está a alocar EUR 420 milhões (USD 474 milhões) até 2028 para fundidores eletrificados e prontos para hidrogénio, com o objetivo de uma redução de 46% de CO₂ em relação à linha de base de 2019. A O-I concluiu um ensaio de 100% de biocombustível na sua instalação de Harlow que reduziu as emissões de Âmbito 1 em 90%, sinalizando uma potencial replicação nos fornos franceses sujeita ao fornecimento de matéria-prima. A Saverglass trabalha com o Fives Group em câmaras de alimentação elétricas de próxima geração, uma parceria que poderá reduzir o tempo de inatividade nas mudanças em 30%.
As fusões e aquisições estão a remodelar a distribuição de capacidade. A aquisição de EUR 230 milhões (USD 259 milhões) das instalações italianas da Vidrala pela Verallia reforça a cobertura do sul da Europa, consolidando economias de escala no aprovisionamento de casco. A oferta pública de aquisição de 77,05% das ações da Verallia pela BWGI em agosto de 2025 acrescenta peso financeiro às ambições de investimento de capital a longo prazo. Disruptores emergentes como a Q-Tech estão a testar moldes fabricados por adição que reduzem os prazos de ferramentaria em 40%, mas permanecem fora dos rankings de quota de topo por enquanto.
Líderes do Setor de Vidro para Embalagens da França
O-I Glass, Inc.
Verallia Packaging
Gerresheimer AG
SGD S.A.
Stoelzle Glass Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O sistema de depósito e retorno da França, que entrou em vigor em junho de 2025 (0,20-0,30 EUR por recipiente), melhora a economia da coleta e aumenta a disponibilidade de vidro reciclado (cullet), o que abre espaço para fábricas e marcas garantirem maior teor de material reciclado e sustentarem alegações de embalagens de baixo carbono. Ao mesmo tempo, os investimentos de capital em descarbonização estão migrando de projetos-piloto para ativos operacionais, com a O-I iniciando a produção em um forno híbrido a gás-ar em Veauche em 7 de junho de 2026 (tecnologia Fives, com redução de CO2 citada em comparação a fornos convencionais) e o forno de fusão híbrido da Verallia (80% elétrico, 20% gás) em Saint-Romain-le-Puy, com operações previstas para 2026. Essas ações sustentam a demanda por vidro flint e âmbar mais leve e com alto teor de reciclado nos segmentos de bebidas, cosméticos e farmacêutico, onde os compradores estão apertando os requisitos de Escopo 3.
Os formatos premium de bebidas (corredores de Champagne e Cognac) e os frascos especiais de cosméticos e perfumaria permanecem como especificações voltadas para valor, nas quais o vidro é mais difícil de substituir. A volatilidade dos custos de energia e a exposição ao EU ETS mantêm os incentivos focados em melhorias de eficiência. O projeto de recuperação de calor residual da Verallia e da Dalkia em Lagnieu (operações previstas para outubro de 2026, com meta de redução de CO2 anunciada) mostra uma segunda via de oportunidade além da eletrificação, centrada na integração energética em nível de planta, que pode reduzir custos operacionais e sustentar o posicionamento de conformidade. Separadamente, o anúncio de fevereiro de 2026 da Verallia sobre a adaptação de sua pegada industrial indica uma reorganização ativa na alocação de capacidade, criando aberturas comerciais para fornecedores que ofereçam canais de vazão flexíveis, capacidade de pequenas séries e modelos de fornecimento regional de vidro reciclado alinhados à abordagem de Veauche (proximidade de fornecimento de alto teor de reciclado).
Desenvolvimentos recentes do setor
- Junho de 2026: a O-I Glass iniciou a produção na fábrica de Veauche utilizando a nova tecnologia de forno híbrido a gás-ar. O lançamento adiciona capacidade com um forno híbrido em um local estratégico na França e está diretamente ligado aos esforços de eletrificação e eficiência da empresa. Isso apoia a posição da O-I Glass no segmento de bebidas premium, permitindo menor intensidade de CO2 por recipiente produzido.
- Fevereiro de 2026: anunciado o projeto de adaptação da pegada industrial da Verallia na França e na Europa. O anúncio remodela a presença da empresa no mercado de vidro para embalagens e pode afetar a alocação de capacidade entre regiões. Ele visa mudanças na demanda e pode melhorar a resiliência do fornecimento regional para suas ofertas de bebidas e cosméticos.
- Janeiro de 2026: parceria de 6 anos entre a Verallia e a Dalkia para recuperar calor residual do forno de Lagnieu; construção com início em abril de 2026; operações a partir de outubro de 2026. A parceria impulsiona a descarbonização e o uso de vidro reciclado em um local-chave por meio da recuperação de calor residual. Também está alinhada às metas de emissões impostas por reguladores e pode reduzir os custos de energia ao longo do ciclo de vida do projeto.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o vidro para embalagens produzido e utilizado na França para aplicações de embalagem, medido em volume em toneladas. Inclui recipientes de vidro fornecidos a usuários finais como bebidas, alimentos, cosméticos e usos relacionados, em cores comuns de recipientes.
Exclusões de escopo: exclui vidro plano, fibra de vidro, vidraria de laboratório e outros produtos de vidro que não sejam recipientes de embalagem.
Visão geral da segmentação
- Por Utilizador Final
- Bebidas
- Alcoólicas
- Cerveja
- Vinho
- Bebidas Espirituosas
- Outras Bebidas Alcoólicas (Sidra e Outras Bebidas Fermentadas)
- Não Alcoólicas
- Sumos
- Refrigerantes (CSDs)
- Bebidas à Base de Produtos Lácteos
- Outras Bebidas Não Alcoólicas
- Alcoólicas
- Alimentos (Compotas, Geleias, Marmeladas, Mel, Enchidos e Condimentos, Azeite/Óleo, Pickles)
- Cosméticos e Cuidados Pessoais
- Produtos Farmacêuticos (excluindo Frascos e Ampolas)
- Perfumaria
- Bebidas
- Por Cor
- Verde
- Âmbar
- Flint
- Outras Cores
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer a base factual dos sinais de produção e demanda na França, e para manter unidades e definições consistentes ao longo do modelo. Revisamos fontes públicas como estatísticas industriais do INSEE, séries de produção e comércio do Eurostat, tabelas comerciais da Alfândega Francesa e notas de política da Comissão Europeia relacionadas a embalagens e reciclagem.
Para conectar a movimentação do mercado com atividades observáveis, também verificamos fontes como publicações da FEVE, materiais e referências de reciclagem da ADEME, e revistas acadêmicas revisadas por pares sobre embalagens ou materiais, quanto ao uso de vidro reciclado, taxas de reciclagem e contexto de transição de fornos. Relatórios anuais de empresas, apresentações para investidores e imprensa de negócios respeitável foram então utilizados para validar mudanças de capacidade, paradas de fábricas e narrativas de preços, com apoio seletivo de assinaturas pagas para dados financeiros de empresas, consultas de patentes e verificações de importação/exportação em nível de envio, quando necessário. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coletar dados, validar hipóteses e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar a solidez dos dados documentais e preencher lacunas que não são claramente visíveis em conjuntos de dados públicos, especialmente em relação à divisão da mistura de demanda entre bebidas e embalagens não relacionadas a bebidas. Conversamos com participantes das áreas de manufatura, distribuição, compras e tomada de decisão em embalagens, e depois reconciliamos o que foi ouvido entre os principais centros de demanda em toda a França, de modo que o modelo final reflita volumes práticos e padrões típicos de envio.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 14% |
| Nível médio: 48% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 22% | Gerentes: 51% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down, na qual os volumes nacionais de vidro para embalagens são reconstruídos a partir do contexto de produção, fluxos comerciais e sinais de demanda de uso final disponíveis em estatísticas oficiais. O total é então verificado com aproximações bottom-up seletivas, como referências de capacidade de plantas e linhas amostrais, faixas típicas de utilização e amostragem de peso de recipientes por principais tipos de embalagem, o que ajuda a ajustar o total quando uma série de dados apresenta ruído.
No modelo, acompanhamos indicadores práticos que movem o resultado em toneladas de forma visível. Isso inclui a atividade de envase de bebidas e a intensidade de embalagem, a participação de formatos retornáveis versus descartáveis, o teor de vidro reciclado e as taxas de captura de reciclagem, cronogramas de modernização ou paralisação de fornos, e a sazonalidade na demanda por bebidas. Quando um ponto de dado está ausente para uma subárea, fazemos a ponte usando indicadores próximos (por exemplo, usando como proxy a produção de uso final intimamente relacionada e depois reequilibrando com o total nacional conhecido).
Para a previsão, a análise de cenários é utilizada porque custos de energia, mudanças de embalagem impulsionadas por regulação e alterações em plantas podem movimentar os volumes de forma desigual entre os anos. As premissas são definidas usando faixas de consenso obtidas em entrevistas, e depois a perspectiva é verificada de forma cruzada em relação à trajetória de crescimento implícita, para garantir que permaneça realista em relação à base de manufatura e ao perfil de demanda da França.
Validação de dados e ciclo de atualização
A validação é feita triangulando os resultados com sinais independentes, como a direção do comércio, tendências de produção reportadas e indicadores de atividade de uso final, seguida por verificações de variância nos níveis total e de principais usos. Quando o modelo produz um salto inusual, os fatores de entrada são revisados, e podemos recontatar as fontes para confirmar se um evento de fábrica, uma tendência de substituição ou um choque de curto prazo explica isso.
Antes da aprovação final, o trabalho é revisado em etapas, de modo que as conversões de unidades, o alinhamento temporal e as principais premissas sejam verificados por mais de um analista. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de vidro para embalagens da França segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para o vidro para embalagens na França costumam variar porque algumas fontes reportam valor, enquanto outras reportam tonelagem, e nem sempre há alinhamento sobre o que conta como vidro para embalagens em comparação a embalagens de vidro em sentido mais amplo. As diferenças também surgem quando o ano-base não é o mesmo, ou quando o crescimento é impulsionado por premissas agressivas de substituição em relação ao plástico.
Itens de embalagem de vidro, como frascos e ampolas, muitas vezes são agrupados em um total mais amplo de vidro para embalagens, mas ficam fora do escopo da Mordor Intelligence neste estudo, já que ele é estruturado como volume de vidro para embalagens em toneladas. Essa estruturação altera o tamanho reportado em comparação com totais baseados em valor.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,00 milhões de USD (2025) | |
| Editora do setor A | 2,20 bilhões de USD (2024) | Utiliza receita para uma atividade mais amplas de embalagens de vidro francesas e mistura tipos de produtos além do vidro para embalagens, portanto o número não é diretamente comparável a uma visão baseada apenas em toneladas de embalagens. |
| Empresa Global de Dados B | 2,48 bilhões de USD (2025) | Reporta o valor em USD com diferentes premissas de precificação e momento cambial, e normalmente inclui um conjunto mais amplo de definições de vidro para embalagens e recipientes, o que pode inflar os totais em comparação a uma medida pura de tonelagem de vidro para embalagens. |
A tabela mostra que a maior discrepância vem da escolha de unidade e da abrangência de produtos, seguida de como a precificação é aplicada quando o valor é utilizado. Ao manter o modelo rastreável a toneladas, sinais comerciais e verificações de atividade de uso final, podemos explicar cada etapa e reconciliar as diferenças sem depender de premissas de preço ocultas.


Principais Questões Respondidas no Relatório
Qual é o volume projetado para o setor de vidro para embalagens da França até 2031?
Espera-se que a produção atinja 6,84 milhões de toneladas até 2031, refletindo um CAGR de 2,21% a partir de 2026 (2026-2031).
Como é que o novo sistema francês de depósito e retorno influencia a procura de vidro?
Os depósitos de EUR 0,20-0,30 (USD 0,23-0,34) incentivam as devoluções, aumentam a disponibilidade de casco e reforçam as credenciais de economia circular do vidro.
Qual é a categoria de utilização final que está a crescer mais rapidamente?
As expedições de cosméticos e cuidados pessoais estão a crescer a um CAGR de 2,69% até 2031, impulsionadas pelo dinamismo das exportações de luxo.
Por que razão o vidro âmbar está a ganhar quota?
As suas propriedades de bloqueio de raios UV adequam-se a produtos farmacêuticos e bebidas espirituosas premium, impulsionando um CAGR de 2,74% que supera as variantes transparentes e verdes.
Que tecnologias de descarbonização estão a ser adotadas pelas instalações francesas?
Os fabricantes estão a testar fornos totalmente elétricos, fundidores híbridos de biocombustível e combustão assistida por hidrogénio para reduzir as emissões de Âmbito 1 em até 90%.
Qual é o grau de concentração do poder dos fornecedores no setor de vidro para embalagens da França?
As cinco principais empresas controlam cerca de 80% da capacidade, resultando numa pontuação de concentração moderada a elevada de 3.
Página atualizada pela última vez em:



