
Tamanho e Participação do Mercado de Fragrâncias
Análise do Mercado de Fragrâncias por Mordor Intelligence
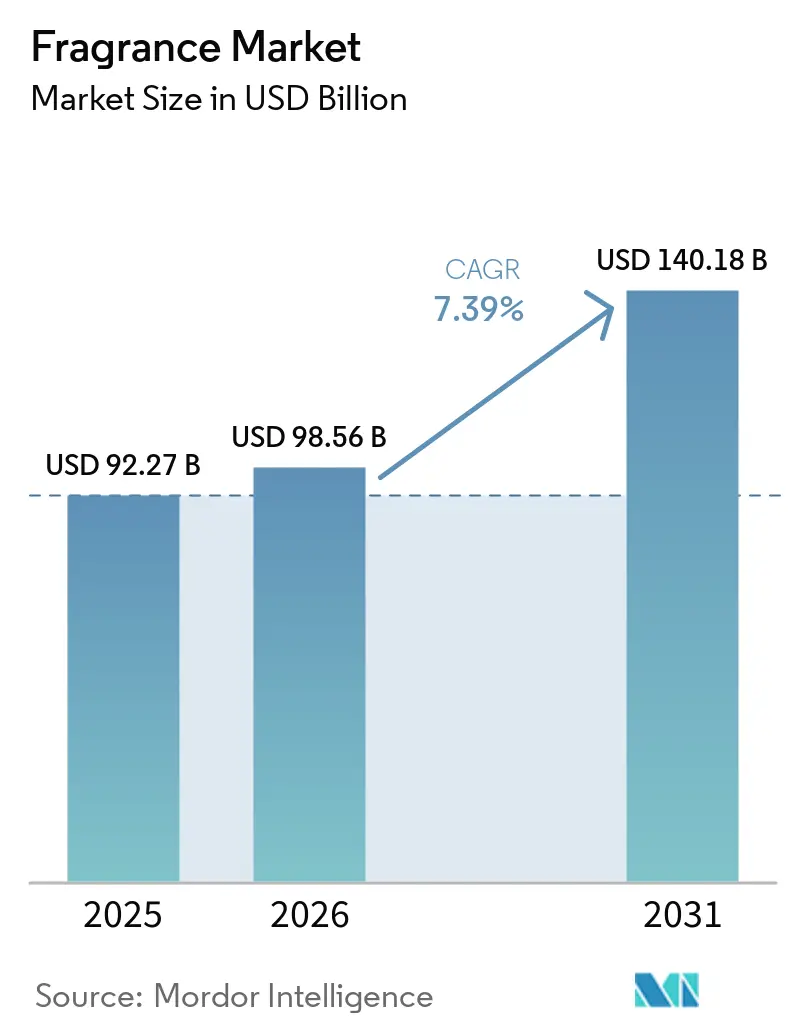
O tamanho do mercado de fragrâncias deverá aumentar de 98,56 bilhões de USD em 2026 para 105,8 bilhões de USD em 2027 e atingir 148,8 bilhões de USD até 2032, crescendo a um CAGR de 7,05% no período de 2027 a 2032.
Névoas corporais e aromas domésticos ampliam os usos, enquanto o comércio digital nos Estados Unidos conecta a descoberta às transações. As marcas podem atender a essa demanda por meio de identidades olfativas distintivas e usos claramente definidos. O desenvolvimento de portfólio, o investimento em manufatura e uma coordenação operacional mais estreita oferecem aos produtores diferentes maneiras de converter o interesse dos compradores em oferta de fragrâncias. As restrições a ingredientes e os produtos falsificados acrescentam tarefas de formulação e autenticidade a esses esforços de expansão. Usos mais amplos e acesso digital estão destinados a superar essas fricções, favorecendo as marcas que unem aromas distintivos, ingredientes defensáveis e canais de venda autenticados.
Principais Conclusões do Relatório
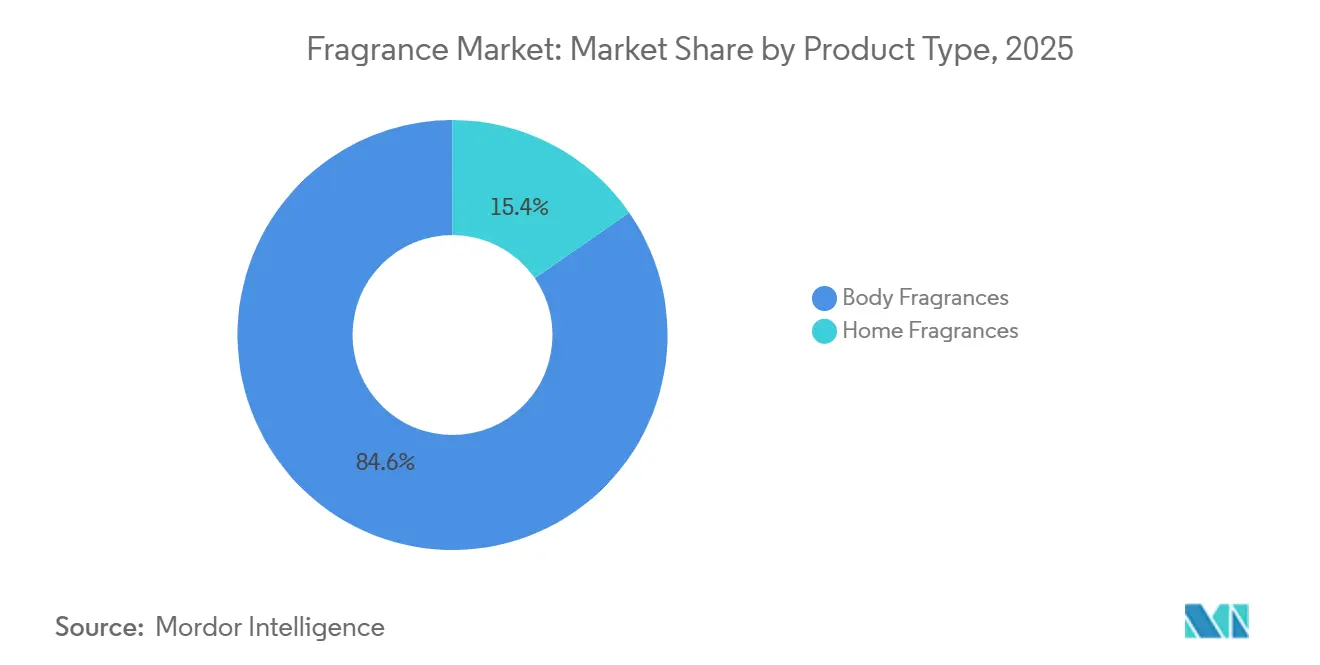
- Por tipo de produto, as fragrâncias corporais lideraram com 84,86% de participação no mercado de fragrâncias em 2026 e estão previstas para ser o segmento de crescimento mais rápido, com um CAGR de 7,88% no período de 2027 a 2032.
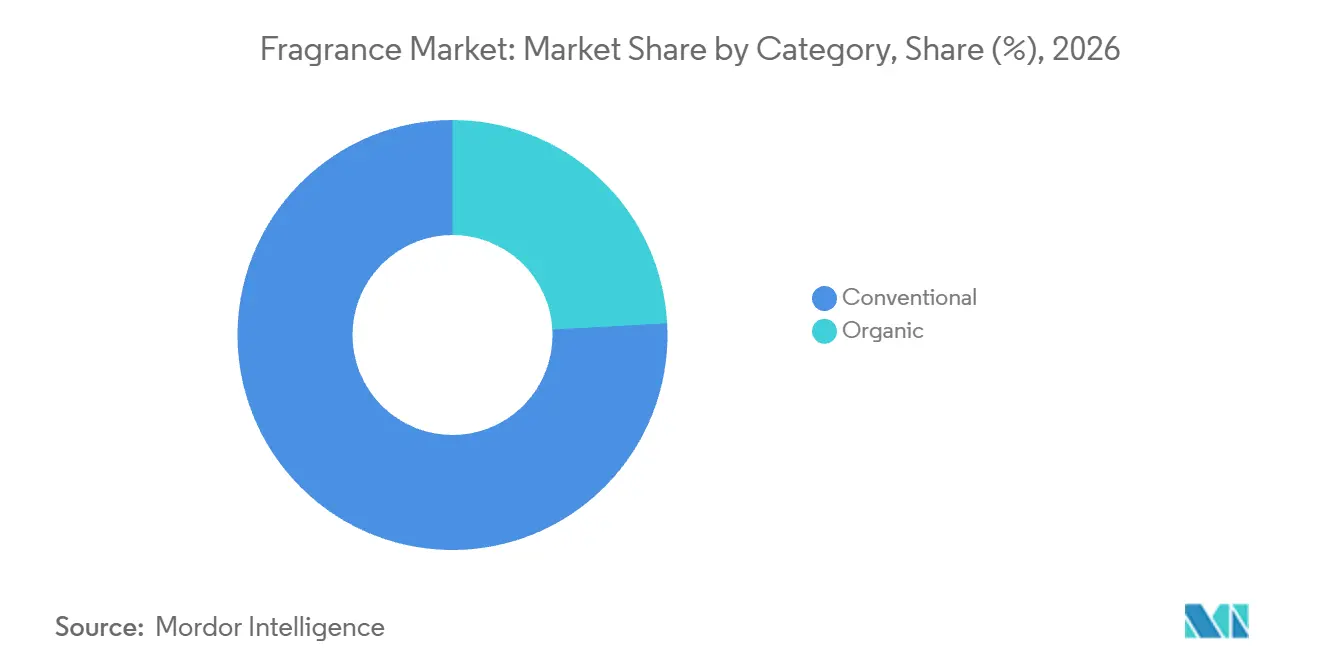
- Por categoria, as fragrâncias convencionais detinham 75,87% do tamanho do mercado de fragrâncias em 2026, enquanto as fragrâncias orgânicas estão previstas para crescer mais rapidamente, com um CAGR de 8,95% no período de 2027 a 2032.
- Na divisão por preço, as fragrâncias premium e de luxo lideraram com 60,96% das vendas em 2026, enquanto as fragrâncias de massa estão previstas para crescer mais rapidamente, com um CAGR de 7,95% no período de 2027 a 2032.
- As lojas especializadas lideraram a distribuição com 43,4% das vendas em 2026, enquanto as lojas de varejo online estão previstas para ser o segmento de crescimento mais rápido, com um CAGR de 8,9% no período de 2027 a 2032.
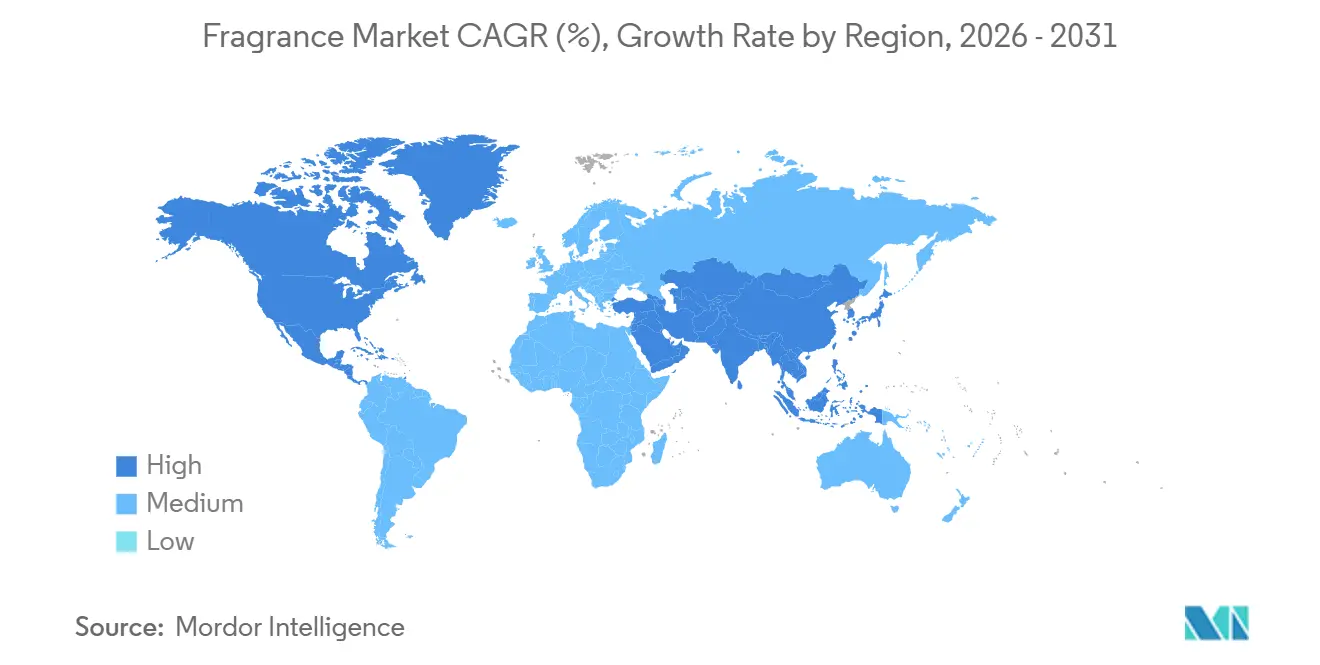
- Geograficamente, a América do Norte liderou com 46,54% das vendas em 2026, e a Ásia-Pacífico está prevista para crescer mais rapidamente, com um CAGR de 9,4% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança em direção a formulações de fragrâncias naturais, com rótulo limpo e sustentáveis | +2% | Hong Kong e Macau | Médio prazo (2 a 4 anos) |
| Crescente demanda por fragrâncias de nicho, artesanais e sob medida | +2.1% | Reino Unido | Curto prazo (≤ 2 anos) |
| Crescente foco dos consumidores em estética doméstica e estilos de vida orientados ao bem-estar | +1.6% | Hong Kong e Macau | Médio prazo (2-4 anos) |
| Influência das redes sociais e colaborações de marcas lideradas por celebridades | +1.9% | Estados Unidos e Europa | Curto prazo (≤ 2 anos) |
| Premiumização e crescente demanda por ofertas de fragrâncias de luxo | +1.1% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Crescente demanda por fragrâncias personalizadas | +0.9% | Hong Kong e Macau | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança em direção a formulações de fragrâncias naturais, com rótulo limpo e sustentáveis
A aceitação pelos compradores de uma troca de desempenho definida abre espaço para que as formulações de fragrâncias sustentáveis possam competir. Em julho de 2025, 53,9% dos 790 entrevistados de Hong Kong e Macau estavam receptivos a fragrâncias ecológicas com menor longevidade decorrente da exclusão de certos ingredientes sintéticos. Separadamente, a pesquisa de membros de 2025 da International Fragrance Association constatou que o setor de fragrâncias estava se afastando de matérias-primas de origem fóssil, após quantificar pela primeira vez sua composição de ingredientes sintéticos, naturais e renováveis. Esses desenvolvimentos oferecem aos produtores diferentes maneiras de construir uma proposta de ingredientes, com a receptividade dos consumidores apoiando um perfil de uso claramente explicado. Apenas 4,8% desses entrevistados consideraram inaceitável a troca de menor longevidade, portanto, o menor tempo de fixação não descarta formulações orientadas à sustentabilidade entre esses compradores.
Crescente demanda por fragrâncias de nicho, artesanais e personalizadas
A perfumaria de nicho pode crescer e se tornar um negócio de varejo substancial, e um espaço de varejo dedicado oferece às casas individuais uma forma de alcançar os compradores. A Amouage reportou vendas globais estimadas no varejo de 430 milhões de USD em 2025, alta de 66% em relação a 2024.[1] A Boots abriu uma boutique exclusiva de fragrâncias em Londres em 23 de outubro de 2025, apresentando mais de 400 aromas de luxo e de nicho, incluindo mais de 20 marcas inéditas na Boots. Para uma casa especializada, essa combinação cria uma oportunidade de ser considerada ao lado de fragrâncias de luxo em um destino dedicado ao aroma. A seleção da Boots determina quais casas de nicho obtêm acesso a esse destino londrino, tornando a admissão pelo varejista um limite prático para o alcance adicional de uma casa individual.
Crescente foco dos consumidores em estética doméstica e estilos de vida orientados ao bem-estar
A demanda por fragrâncias para o lar pode se desenvolver em torno da atmosfera de um espaço de convivência, bem como da eliminação de odores indesejados. Em uma pesquisa realizada em julho de 2025 com 790 entrevistados de Hong Kong e Macau, 19,1% apontaram o aprimoramento do ambiente doméstico como razão para o uso de produtos de fragrância para o lar. Na mesma pesquisa, 17,9% identificaram o alívio do estresse e da ansiedade como motivação de uso. Esses motivos oferecem aos produtores de velas e difusores uma proposta de demanda centrada em como os consumidores desejam que suas casas se sintam. A eliminação de odores liderou os motivos de uso da pesquisa com 19,9%, apenas 0,8 ponto percentual à frente do ambiente, portanto, uma linha posicionada apenas em torno da sensação de frescor deixa um motivo comparável sem atendimento.
Influência das redes sociais e colaborações de marcas lideradas por celebridades
O comércio social oferece à descoberta de fragrâncias uma rota direta para um canal de transação. O valor bruto de mercadoria de fragrâncias no TikTok Shop nos Estados Unidos atingiu 400 milhões de USD em 2025, alta de 111% em relação ao ano anterior, de acordo com a Charm.io. Os vídeos de fragrâncias nessa plataforma receberam 14 bilhões de visualizações em 2025, alta de 315% em relação a 2024, demonstrando a escala de exposição de conteúdo no TikTok Shop dos EUA. As parcerias com celebridades oferecem outra rota para a atenção, ilustrada por Khloé Kardashian e a Luxe Brands, cuja fragrância XO Khloé foi lançada na Harrods e na Ulta Beauty e tornou-se exclusiva da DOUGLAS em toda a Europa em 3 de março de 2025. Vender por meio de uma plataforma social e atribuir um lançamento com celebridade a um varejista regional criam caminhos diferentes da atenção à compra. A exclusividade europeia vincula a oportunidade de venda de uma fragrância de celebridade ao varejista designado, portanto, o desenvolvimento de audiência e os direitos de distribuição precisam ser planejados em conjunto.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente penetração de fragrâncias falsificadas e do mercado cinza | -0.9% | Espanha e França | Curto prazo (≤ 2 anos) |
| Crescentes preocupações dos consumidores com ingredientes sintéticos e alergênicos | -0.8% | União Europeia | Curto prazo (≤ 2 anos) |
| Endurecimento dos padrões de conformidade com compostos orgânicos voláteis, restringindo as opções de formulação de produtos | -0.5% | Estado da Califórnia | Longo prazo (≥ 4 anos) |
| Restrições regulatórias complicam as formulações | -0.4% | União Europeia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente penetração de fragrâncias falsificadas e do mercado cinza
A autenticidade torna-se uma restrição comercial quando perfumes falsificados circulam através das fronteiras nacionais. A Agência Tributária da Espanha e os Mossos d'Esquadra apreenderam 1,21 milhão de perfumes falsificados na Catalunha em 2026, durante uma investigação sobre o tráfico da Espanha para a França e outros países da Europa, com a colaboração da Alfândega Francesa. O tráfico transfronteiriço expõe os vendedores legítimos a estoques de imitação concorrentes em mais de um destino. A prova de origem pode ajudar a distinguir um perfume genuíno quando seu nome também é usado em estoques falsificados. Mesmo com essa salvaguarda, os vendedores arcam com o custo da autenticação e a exposição a compras desviadas para imitações.
Crescentes preocupações dos consumidores com ingredientes sintéticos e alergênicos
Um ingrediente de fragrância proibido pode impedir a venda de um perfume acabado. Em 21 de fevereiro de 2025, a Itália reportou uma medida de proibição de vendas contra o perfume Linn Young Swinging Day, originário dos Países Baixos, após a constatação de que continha BMHCA. O resumo do Safety Gate da Comissão Europeia de 2025 descreve o BMHCA como uma fragrância sintética proibida que pode prejudicar o sistema reprodutivo e causar irritação na pele. Uma reformulação precisaria preservar o aroma pretendido enquanto atende à regra de ingredientes aplicável. Estoques invendáveis e trabalho de reformulação podem imobilizar os recursos dos fornecedores afetados enquanto o produto permanece fora das prateleiras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Formatos Vestíveis Ampliam Marcas EstabelecidasAs fragrâncias corporais detinham 84,86% das vendas globais de fragrâncias em 2026, tornando-as o maior segmento, e estão previstas para ser o segmento de crescimento mais rápido, com um CAGR de 7,88% no período de 2027 a 2032. Em sua apresentação do 4º trimestre do ano fiscal de 2026, a Coty reportou que as névoas de fragrâncias de prestígio continuaram a crescer, atraíram novos consumidores da Geração Z para suas marcas e foram incrementais ao seu portfólio. A empresa também reportou margens brutas de névoa comparáveis às de sua divisão Prestige. Essa combinação torna o formato relevante como uma rota de aquisição de compradores com sua própria economia comercial. No 1º trimestre do ano fiscal de 2026, a Coty reportou ganhos de vendas e margens sólidas provenientes de lançamentos de névoa sob Calvin Klein, Kylie Cosmetics, philosophy, adidas e Nautica coletivamente, demonstrando a aplicação do formato em um portfólio multimarca.
O desenvolvimento adicional em fragrâncias corporais pode se concentrar em como uma marca existente é usada, enquanto os aromas domésticos atendem a um ambiente de uso separado. As fragrâncias para o lar eram usadas regularmente por 81,1% dos 790 entrevistados de Hong Kong e Macau em julho de 2025, incluindo produtos como velas e difusores. Essa base de uso regular oferece aos produtores uma razão para desenvolver o formato de entrega como parte da proposta do produto. Os produtores que expandem além dos aromas vestíveis podem organizar uma linha doméstica em torno das velas e difusores usados regularmente pelos consumidores pesquisados.



Por Categoria:
Conteúdo Certificado Diferencia o Posicionamento de IngredientesAs fragrâncias convencionais representaram 75,87% de participação no mercado de fragrâncias em 2026, tornando a categoria o maior segmento. As aplicações de desodorante de massa e de fragrância fina convencional da categoria oferecem uma ampla gama de ocasiões de uso. As decisões de formulação podem então se concentrar em adequar o perfil olfativo e a concentração à ocasião de uso pretendida.
As fragrâncias orgânicas estão previstas para ser o segmento de crescimento mais rápido, com um CAGR de 8,95% no período de 2027 a 2032. A Ffern afirma que pelo menos 75% de cada fragrância é certificada como orgânica pelo COSMOS. Essa promessa de conteúdo quantificado oferece ao posicionamento orgânico uma base concreta para compradores que priorizam ingredientes certificados. Como a afirmação nomeia um padrão de certificação e uma participação mínima, os compradores podem compará-la diretamente com afirmações orgânicas ou naturais concorrentes.

Por Preço:
Escala de Marcas de Luxo Atende à Demanda de MassaAs fragrâncias premium e de luxo representaram 60,96% do tamanho do mercado de fragrâncias em 2026, tornando-as o maior segmento. Para 2025, a LVMH identificou o Sauvage da Parfums Christian Dior como a fragrância masculina mais vendida do mundo. A Circana reportou que as vendas em dólares de fragrâncias de prestígio nos EUA cresceram 5% em 2025 e foram classificadas como o segundo maior segmento no varejo de prestígio. O emparelhamento favorece a defesa de fragrâncias emblemáticas dentro de um sortimento de prestígio mais amplo, oferecendo às casas de luxo uma rota para os gastos da categoria além de uma única franquia masculina.
As fragrâncias de massa estão previstas para ser o segmento de crescimento mais rápido, com um CAGR de 7,95% no período de 2027 a 2032. Nos Estados Unidos, as vendas de fragrâncias no varejo de massa cresceram 15% e as unidades cresceram 7% no primeiro semestre de 2026, com a Circana atribuindo o crescimento ao aumento da demanda e a preços mais elevados. O aumento de unidades oferece aos produtores um sinal de demanda baseado em volume ao lado do ganho de valor, tornando isso mais do que um exemplo de crescimento apenas por preço. Essa combinação apoia o desenvolvimento de uma oferta de fragrâncias acessível que pode atrair compras adicionais enquanto preserva valor suficiente por venda para sustentar a proposta do produto.
Por Canal de Distribuição:
Redes de Varejo e Acesso Digital Moldam o AlcanceAs lojas especializadas foram o maior segmento, com 43,4% das vendas globais de fragrâncias em 2026. A Sephora, pertencente à LVMH, abriu cerca de 100 lojas em 2025, expandindo sua rede de varejo de beleza mais ampla. A LVMH também descreveu o investimento da Sephora em uma estratégia omnicanal. Para os fornecedores de fragrâncias, tal expansão cria locais potenciais dentro de um ambiente de varejo de beleza estabelecido, vinculando o acesso aos compradores às decisões de sortimento mais amplas do varejista. Como a Sephora combina essas aberturas com investimento omnicanal, um lugar no sortimento pode alcançar compradores em novas lojas e nos canais digitais do varejista.
As lojas de varejo online estão previstas para ser o segmento de crescimento mais rápido, com um CAGR de 8,9% no período de 2027 a 2032. As vendas online de fragrâncias na França cresceram 12% em 2025 em comparação com 2024. O crescimento apoia uma rota para compradores de fragrâncias que não depende da adição de outro ponto de venda físico. Outros canais de distribuição mantêm um papel distinto no varejo de viagens, com perfumes liderando as categorias de produtos da Dubai Duty Free em 2025. A venda em aeroportos vincula a demanda por perfumes a locais de viagem, enquanto o varejo online oferece aos fornecedores uma rota para compradores além do fluxo de passageiros de um aeroporto.
Análise Geográfica
Mercado de Fragrâncias da América do Norte
A América do Norte representou 46,54% de participação no mercado de fragrâncias em 2026, tornando-a a maior geografia. A Interparfums, Inc. reportou que a América do Norte foi seu maior mercado no primeiro semestre de 2026, quando suas vendas regionais cresceram 5%.[2] A empresa atribuiu esse avanço ao crescimento do mercado, a novas extensões de marca, particularmente para a Coach, e ao investimento em marketing e publicidade. Uma estratégia liderada por extensões, portanto, exige o financiamento conjunto da renovação de produtos e da publicidade, com a Coach ilustrando a franquia estabelecida que pode ancorar esse investimento.
Mercado de Fragrâncias da Ásia-Pacífico
A Ásia-Pacífico está prevista para ser a geografia de crescimento mais rápido, com um CAGR de 9,4% no período de 2027 a 2032. Na China, as vendas de fragrâncias de prestígio no comércio eletrônico cresceram 26% em relação ao ano anterior no período de janeiro a novembro de 2025, abrangendo as vendas diretas ao consumidor no Tmall e no JD.com e as transmissões ao vivo no Douyin. Separadamente, o monitoramento de lojas de departamentos em 51 cidades chinesas registrou vendas de fragrâncias e aromas para o lar com alta de 3,7% em relação ao ano anterior no período acumulado do ano em 2025. Esses exemplos mostram a demanda por fragrâncias se desenvolvendo tanto por meio de vendas digitais quanto pelo varejo físico monitorado, oferecendo aos fornecedores mais de uma rota para a base de consumidores chinesa. Os resultados de fragrâncias de prestígio digital da China e a atividade mais ampla de aromas em lojas de departamentos favorecem sortimentos específicos por canal em detrimento de um lançamento uniforme.
A Europa tem um papel na produção de fragrâncias ilustrado pela L'Oréal SA, que dobrou a capacidade de sua fábrica em Gauchy, França, em 2025. Essa fábrica francesa produziu a maioria das fragrâncias L'Oréal Luxe da empresa em 2025. Na América do Sul, a venda direta representou 35% das vendas de perfumes brasileiros nos 12 meses encerrados em julho de 2025, especialmente para marcas nacionais. Em janeiro de 2026, o proprietário da marca Amour, Badr Al-Sayyed, afirmou que a Arábia Saudita liderou as vendas de perfumes entre os mercados do Golfo para os quais vende, seguida pelos Emirados Árabes Unidos, Omã e Bahrein. A Kantar reportou vendas de perfumes brasileiros com alta de 17% em unidades e 15% em receita nos 12 meses encerrados em julho de 2025, tornando a venda direta comercialmente significativa para atender a essa demanda em expansão.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de fabricantes que vendem fragrâncias corporais classificadas como cosméticos. A diferença comercial central é como cada regime traduz um ingrediente ou afirmação em uma obrigação de rotulagem, formulação ou entrada de produto. O Canadá e a Alemanha exigem que os alergênicos de fragrâncias cobertos sejam divulgados acima de 0,001% em cosméticos de enxágue não necessário ou 0,01% em cosméticos de enxágue. O Japão combina a conformidade com normas sem exigência de solicitação de aprovação de comercialização para cosméticos comuns, enquanto seu aviso de destaque de ingredientes exige uma finalidade objetivamente fundamentada para afirmações permitidas.
Tabela Regulatória
| Fator de decisão | Canadá | Alemanha | Japão | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Health Canada | Autoridades competentes estaduais e locais em matéria de cosméticos | Ministério da Saúde, Trabalho e Bem-Estar e autoridades locais de assuntos farmacêuticos | Anvisa | Autoridade Saudita de Alimentos e Medicamentos |
| Instrumentos ou diretrizes principais | Regulamentos de Cosméticos; lista ampliada de alergênicos para novos produtos a partir de 1º de agosto de 2026 e produtos existentes a partir de 1º de agosto de 2028 | Regulamento (UE) 2023/1545; produtos qualificados colocados antes de 31 de julho de 2026 podem permanecer disponíveis até 31 de julho de 2028 | Normas para Cosméticos; aviso de destaque de ingredientes de março de 2025 | RDC 1.029/2026 substâncias restritas; RDC 1.030/2026 substâncias proibidas | Requisitos de segurança SFDA.CO/GSO 1943; adoção das regulamentações atualizadas de segurança 1943:2024 e de afirmações 2528:2024 anunciada em junho de 2025 |
| Efeito comercial | Divulgar os alergênicos listados acima dos limites de concentração aplicáveis | Divulgar os alergênicos cobertos acima dos limites de concentração aplicáveis | Conformidade com normas sem aprovação de comercialização para cosméticos comuns; finalidade fundamentada para destaques de ingredientes permitidos | Verificar ingredientes em relação às listas de substâncias proibidas e condições sobre substâncias restritas | Elegibilidade de ingredientes e monitoramento pós-comercialização para perfumes listados |
| Atratividade da política atual | Médio | Médio | Alto | Médio | Médio |
| Direção futura da atratividade da política | Endurecimento | Endurecimento | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
O Canadá e a Alemanha acrescentam trabalho de rotulagem de alergênicos à medida que a cobertura de produtos existentes se expande ou as transições de estoques qualificados terminam em 2028. A rota de entrada de cosméticos comuns do Japão evita uma solicitação de aprovação de comercialização, mas os destaques de ingredientes permitidos devem declarar uma finalidade cosmética ou de formulação objetivamente fundamentada. As atualizações de lista de 2026 do Brasil apoiam a triagem ingrediente por ingrediente, com substâncias restritas utilizáveis apenas sob suas condições especificadas. As obrigações de elegibilidade de ingredientes e pós-comercialização da Arábia Saudita combinam o registro de produtos com o controle contínuo de produtos, enquanto seu anúncio de adoção de junho de 2025 mantém a conformidade com segurança e afirmações como elemento central.
Etapas da Cadeia de Valor
A cadeia de valor de fragrâncias compara o fornecimento empresarial, a fabricação de produtos acabados e os canais que monetizam produtos de marca. A Givaudan fornece produtos a empresas globais, regionais e locais de fragrâncias e cosméticos, estabelecendo um papel empresarial a montante. Mais a jusante, em 2025, 6 centros de produção franceses operados pela Parfums Christian Dior, Guerlain e LVMH Fragrance Brands atenderam a quase todas as necessidades de fabricação das 4 principais Maisons francesas da LVMH. Essa combinação mostra como o fornecimento especializado e a produção de propriedade da marca podem coexistir, permitindo que diferentes participantes obtenham receita com o fornecimento de produtos ou com a venda da marca acabada.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de fragrâncias entre empresas | Fornecedores empresariais como a Givaudan | Vendas de produtos a empresas de fragrâncias e cosméticos | Alinhar os produtos fornecidos com as especificações do comprador | Acordar especificações repetíveis antes de expandir o fornecimento |
| Fabricação de produtos acabados | Fabricantes de propriedade de marcas como Parfums Christian Dior, Guerlain e LVMH Fragrance Brands | Vendas de produtos de marca fabricados | Opções limitadas de fornecedores para algumas embalagens e matérias-primas da LVMH | Qualificar fontes alternativas para especificações de materiais que permitam substituição |
| Distribuição de varejo e online de marcas | Varejistas operados por marcas como LVMH Moët Hennessy Louis Vuitton SE | Vendas de produtos por meio de lojas próprias e comércio eletrônico | Alcançar clientes em canais seletivos e diretos | Combinar parceiros de varejo com canais de vendas próprios |
| Fonte: Mordor Intelligence | ||||
A propriedade de fabricação deixa uma marca exposta a escolhas de fornecimento externo porque a LVMH adquire suas embalagens e matérias-primas fora do grupo. A decisão de resiliência útil é, portanto, quais especificações de materiais podem acomodar outra fonte qualificada enquanto preservam a identidade do produto acabado. A captura de valor também se estende além da produção fabril, pois as marcas de perfumes e cosméticos da LVMH vendem principalmente por meio do varejo seletivo e algumas também utilizam lojas próprias e comércio eletrônico. O limite comercial é que a propriedade de fábrica por si só não garante nem o fornecimento externo de materiais nem um lugar no canal de varejo seletivo pretendido.
Cenário Competitivo
Concentração do Mercado
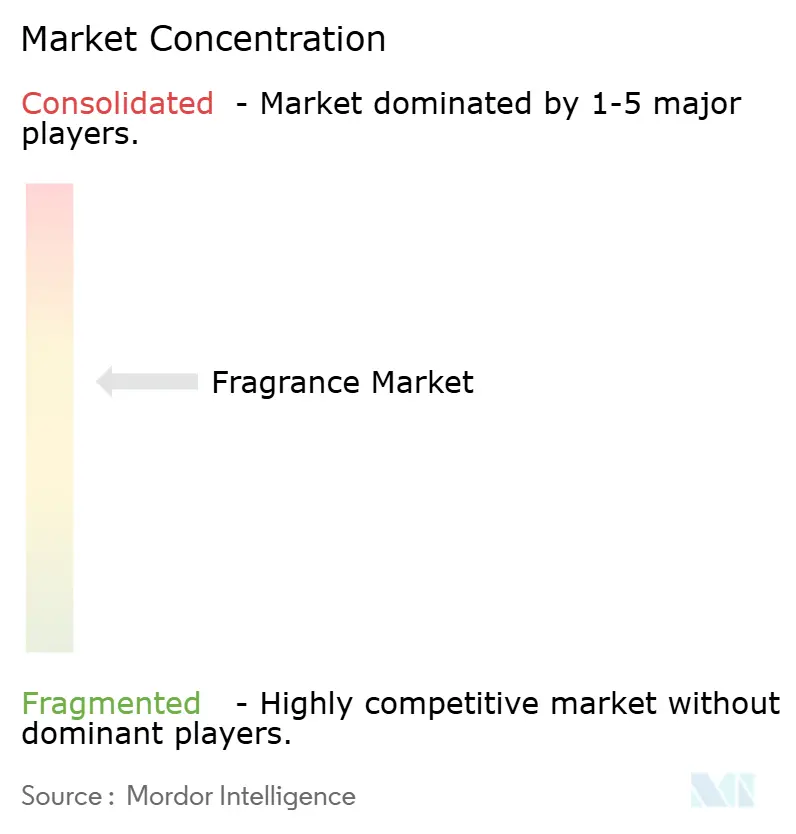
Um pequeno número de grandes grupos de beleza e luxo ancora a concorrência, incluindo L'Oréal SA, The Estée Lauder Companies Inc., Coty Inc., LVMH Moët Hennessy Louis Vuitton SE e Chanel SA. Em 2025, as Coleções de Fragrâncias da L'Oréal Luxe cresceram em dois dígitos, lideradas pela Aesop e pela Maison Margiela.[3] A The Estée Lauder Companies reportou que as vendas líquidas de fragrâncias no ano fiscal de 2026 aumentaram 10%, lideradas pela Le Labo, TOM FORD e KILIAN PARIS. A LVMH reportou que a linha Miss Dior da Parfums Christian Dior continuou a crescer em 2025, apoiada em parte pelo lançamento do Miss Dior Essence. Esses resultados colocam a concorrência no nível de casas de fragrâncias individuais dentro de portfólios maiores, de modo que os desafiantes enfrentam várias propostas de marca distintas do mesmo rival corporativo.
Em setembro de 2025, a Coty anunciou planos para unir suas operações de fragrâncias de prestígio e de massa em pesquisa e desenvolvimento, percepções do consumidor, fabricação e distribuição. A empresa afirmou que esses negócios de fragrâncias representavam 69% de suas vendas, estabelecendo sua importância dentro do próprio negócio da Coty. Sob essa proposta, a integração combinaria capacidades entre faixas de preço, tornando uma plataforma operacional compartilhada a alavanca competitiva pretendida, em vez de tratar cada atividade de fragrâncias como uma operação separada. Se o plano for executado, os desafiantes que operam massa e prestígio como operações separadas enfrentarão um rival que compartilha pesquisa, percepções do consumidor, fabricação e distribuição em ambas as faixas.
O controle de fabricação acrescenta uma dimensão adicional à concorrência além da composição de um portfólio de fragrâncias. O grupo Chanel inaugurou uma nova instalação de fabricação de fragrâncias na França em fevereiro de 2026. A Chanel reportou que o crescimento de fragrâncias em 2025 foi apoiado pelo CHANCE EAU SPLENDIDE, sua primeira nova fragrância feminina em 8 anos, e pelo lançamento do BLEU DE CHANEL L'EXCLUSIF. O controle dessa etapa de produção pode dar a uma marca mais autoridade direta sobre como uma formulação passa para a fabricação repetível. Um desafiante que compete com essa combinação precisa tanto de renovação de produtos quanto de acesso confiável à fabricação para transformar um aroma distintivo em uma oferta fornecida de forma consistente.
Líderes do Setor de Fragrâncias
-
L'Oréal SA
-
The Estée Lauder Companies Inc.
-
Coty Inc.
-
LVMH Moët Hennessy Louis Vuitton SE
-
Chanel SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fragrâncias Empresas cobertas neste relatório
- Chanel SA
- The Estée Lauder Companies Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Coty Inc.
- L'Oréal SA
- Shiseido Company Limited
- Natura Cosméticos S.A.
- Hermès International SCA
- Revlon Group Holdings LLC
- Bath & Body Works Inc.
- Beiersdorf AG
- Interparfums, Inc.
- Henkel AG & Co. KGaA
- Unilever Plc
- The Procter & Gamble Company
- Clarins Group
- Puig Brands SA
- Groupe Rocher
- Kao Corporation
- SC Johnson & Son Inc.
- Reckitt Benckiser Group plc
- Godrej Consumer Products Limited
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam o fornecimento repetido de fragrâncias por meio de reabastecimento, a descoberta de luxo por meio de acesso físico e online, e o desenvolvimento de produtos antes de um prazo de formulação. A L'Oréal Canada lançou sua primeira fonte de reabastecimento de fragrâncias multimarca em 5 de maio de 2026, em 16 lojas selecionadas da Shoppers Drug Mart no Canadá. O crescimento reportado de vendas de fragrâncias de luxo da Boots aponta para o interesse dos compradores que pode ser atendido por meio de acesso físico e online. Para os produtores, esses canais criam decisões distintas sobre como uma fragrância é encontrada e reabastecida, enquanto o limite adotado pela Califórnia sobre compostos orgânicos voláteis cria uma tarefa de formulação separada.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Reabastecimento de fragrâncias no varejo | A L'Oréal Canada introduziu o reabastecimento multimarca em 16 lojas selecionadas da Shoppers Drug Mart em maio de 2026 | Compradores de reabastecimento de fragrâncias de luxo no Canadá | Fornecer reabastecimentos de fragrâncias de marca por meio de parcerias de serviços de varejo | Acesso a locais de serviços de varejo participantes | L'Oréal Canada e anfitriões de varejo como a Shoppers Drug Mart |
| Descoberta de luxo orientada por busca | A Jo Malone London foi lançada na Boots em agosto de 2026 após buscas de clientes em 2025 | Compradores no Reino Unido que buscam fragrâncias de luxo específicas | Vincular a demanda por marcas identificáveis a ofertas de fragrâncias em loja e online | Garantir um lugar no sortimento de fragrâncias de um varejista | Boots e marcas de fragrâncias de luxo distribuídas |
| Fragrâncias em aerossol prontas para a Califórnia | Limite de 50% em peso de compostos orgânicos voláteis adotado para fragrâncias pessoais em aerossol fabricadas para venda na Califórnia a partir de 1º de janeiro de 2031, sujeito a isenções e requisitos especificados | Produtores de fragrâncias pessoais em aerossol para a Califórnia | Desenvolver fragrâncias em aerossol acabadas dentro do limite de compostos orgânicos voláteis adotado | Atender ao limite dentro do perfil olfativo pretendido do produto | Marcas de fragrâncias cobertas e seus parceiros de produção |
| Fonte: Mordor Intelligence | |||||
A abertura de curto prazo mais clara é ajudar os compradores a encontrar e reabastecer uma fragrância de marca específica. O lançamento da Jo Malone London pela Boots em agosto de 2026 favorece ofertas construídas em torno de uma preferência de marca identificável, com o reabastecimento fornecendo uma rota separada para o fornecimento repetido de fragrâncias. Os fabricantes podem buscar essas aberturas no varejo enquanto tratam o trabalho de formulação para a Califórnia como uma rota programada para a continuidade da elegibilidade do produto.
Desenvolvimentos industriais recentes em Mercado de Fragrâncias
- Ago 2026: A Shiseido Company Limited introduziu o Max Mara Le Parfum por meio de parceiros de varejo selecionados na América do Norte e na Europa, a partir de 24 de agosto, no âmbito de sua parceria de longo prazo com a Max Mara.
- Jul 2026: A marca Estée Lauder da The Estée Lauder Companies Inc. anunciou o Glimmer Eau de Parfum, programando seu lançamento nos principais varejistas globais para agosto de 2026.
- Mar 2026: A L'Oréal SA concluiu sua aquisição da Kering Beauté, incluindo a Creed, e assinou licenças exclusivas de 50 anos com a Kering para a criação, desenvolvimento e distribuição de produtos de fragrâncias e beleza sob as marcas Bottega Veneta e Balenciaga.
Mercado de Fragrâncias Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de fragrâncias mede o valor anual de varejo de produtos perfumados acabados vendidos para uso pessoal e em ambientes internos. O mercado abrange as vendas mundiais a usuários finais de produtos de fragrâncias corporais e para o lar, classificados por tipo de produto, formulação orgânica ou convencional, preço de massa ou premium/luxo, canal de distribuição e região.
Exclusões de escopo: Óleos essenciais independentes, produtos químicos aromáticos e compostos de fragrâncias vendidos como insumos de formulação, cosméticos perfumados, produtos de cuidados com a pele e produtos de limpeza doméstica vendidos como tais produtos, e frascos de fragrâncias, embalagens e equipamentos de fabricação vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Fragrâncias Corporais
- Perfumes
- Desodorantes
- Outros
- Fragrâncias para o Lar
- Velas
- Difusores
- Sprays para Ambientes
- Outros
- Fragrâncias Corporais
- Por Categoria
- Orgânico
- Convencional
- Por Preço
- Massa
- Premium/Luxo
- Por Canal de Distribuição
- Hipermercados/Supermercados
- Lojas Especializadas
- Lojas de Conveniência
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Indonésia
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Nigéria
- Egito
- Marrocos
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas como a Lista de Transparência e os relatórios de sustentabilidade da International Fragrance Association ajudam os analistas a revisar o uso de ingredientes, os desenvolvimentos de formulação e as práticas da cadeia de suprimentos, enquanto as orientações da Comissão Europeia sobre alergênicos de fragrâncias estabelecem limites de rotulagem e datas de transição relevantes para a conformidade do produto. A classificação do Sistema Harmonizado da Divisão de Estatísticas das Nações Unidas esclarece quais registros comerciais descrevem perfumes e águas de toalete, e as tabelas de vendas no varejo do Departamento do Censo dos EUA fornecem uma verificação independente das mudanças na atividade de varejo de cuidados pessoais.
A Cosmetics Europe fornece contexto regional de categoria e comércio, enquanto os arquivos de empresas, materiais para investidores e a imprensa de negócios de reputação podem esclarecer lançamentos de produtos, estratégias de canal e vendas de fragrâncias reportadas. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com líderes de marcas de fragrâncias, varejistas, distribuidores e fabricantes testariam evidências secundárias sobre limites de produtos, preços no varejo, composição de canais e demanda regional. Os analistas usariam essas discussões para resolver insumos ausentes ou inconsistentes, documentar a base para qualquer julgamento e triangular as condições reportadas em relação a arquivos públicos, indicadores de varejo e dados comerciais.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 40% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamento de Mercado e Previsão
Os analistas estimariam as vendas globais de produtos acabados no varejo a partir de uma visão de cima para baixo dos gastos dos consumidores com fragrâncias, verificando então os totais selecionados de produtos e canais em relação a preços de varejo amostrados multiplicados por volumes de unidades plausíveis e consolidações de fornecedores ou varejistas. Os indicadores relevantes incluem vendas no varejo de cuidados pessoais, renda e gastos dos consumidores, tendências reportadas de receita e unidades de fragrâncias, preços médios de venda e composição de canais online versus em loja. As classificações comerciais para perfumes acabados fornecem uma verificação direcional cruzada, mas não substituem as vendas no varejo. As participações de produto, formulação, preço, canal e regional seriam construídas a partir de divulgações de empresas, evidências de sortimento e vendas de varejistas, estatísticas de categoria e indicadores de mercado comparáveis, com cada divisão verificada em relação ao total do mercado global. A análise de cenários estenderia a perspectiva de valor de 2027 a 2032 usando esses impulsionadores de demanda e preço/composição, enquanto as entrevistas com analistas testariam se a direção assumida e a contribuição relativa de cada variável se adequam às condições comerciais. Quando um indicador estiver ausente ou não se alinhar entre as fontes, os analistas registrariam a lacuna, usariam um proxy documentado ou uma suposição delimitada e testariam seu efeito na previsão e nas verificações seletivas de baixo para cima.
Ciclo de Validação e Atualização de Dados
A triangulação em relação a sinais independentes de varejo, empresa, canal e comércio precederia a aprovação, com movimentos incomuns, participações de segmento inconsistentes e variância material em relação à estimativa anterior investigados primeiro. Uma segunda revisão verificaria datas de fontes, unidades, conversões, cálculos e reconciliação com o total global, com o recontato acionado quando um insumo material permanecer pouco claro ou conflitar com outras evidências. O modelo seria atualizado anualmente, revisado entre ciclos após eventos materiais de mercado ou regulatórios, e revisado novamente imediatamente antes da entrega.
Tamanho do Mercado de Fragrâncias da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de fragrâncias mede o valor anual de varejo de produtos perfumados acabados vendidos para uso pessoal e em ambientes internos.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As participações de produto, formulação, preço, canal e regional seriam construídas a partir de divulgações de empresas, evidências de sortimento e vendas de varejistas, estatísticas de categoria e indicadores de mercado comparáveis, com cada divisão verificada em relação ao total do mercado global.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 105,8 bilhões de USD (2027) | |
| Consultoria Global A | 61,4 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 42,0% abaixo do valor de 2027 deste relatório de 105,8 bilhões de USD, 1 ano depois. Seu conjunto de produtos listados centra-se em fragrâncias pessoais e não lista produtos de fragrâncias para o lar. |
| Consultoria Global B | 58,9 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 44,3% abaixo do valor de 2027 deste relatório de 105,8 bilhões de USD, 2 anos depois. O valor publicado é uma base anterior em uma série de previsões que cresce até 2031. |
Para a Mordor Intelligence, a triangulação em relação a sinais independentes de varejo, empresa, canal e comércio precederia a aprovação, com movimentos incomuns, participações de segmento inconsistentes e variância material em relação à estimativa anterior investigados primeiro.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de fragrâncias?
O tamanho deverá atingir 105,8 bilhões de USD em 2027 e 148,8 bilhões de USD até 2032, crescendo a um CAGR de 7,05% no período de 2027 a 2032.
Quais forças estão impulsionando a demanda por fragrâncias?
A perfumaria de nicho, as formulações sustentáveis e o comércio social são forças-chave. A Amouage reportou vendas globais estimadas no varejo de 430 milhões de USD em 2025, alta de 66% em relação a 2024.
Qual tipo de produto lidera as vendas globais de fragrâncias?
As fragrâncias corporais detinham 84,86% das vendas globais de fragrâncias em 2026 e estão previstas para crescer a um CAGR de 7,88% no período de 2027 a 2032.
Quais empresas são os principais concorrentes no mercado de fragrâncias?
Os principais concorrentes incluem L'Oréal SA, The Estée Lauder Companies Inc., Coty Inc., LVMH Moët Hennessy Louis Vuitton SE e Chanel SA.
Qual desafio poderia afetar as perspectivas do setor de fragrâncias?
A Agência Tributária da Espanha e os Mossos d'Esquadra apreenderam 1,21 milhão de perfumes falsificados na Catalunha em 2026, com a colaboração da Alfândega Francesa, ilustrando o desafio de autenticidade para os vendedores legítimos.
Qual região lidera as vendas de fragrâncias e qual está crescendo mais rapidamente?
A América do Norte representou 46,54% das vendas em 2026. A Ásia-Pacífico está prevista para crescer mais rapidamente, com um CAGR de 9,4% no período de 2027 a 2032.