
Taille et Part du Marché des Parfums
Analyse du Marché des Parfums par Mordor Intelligence
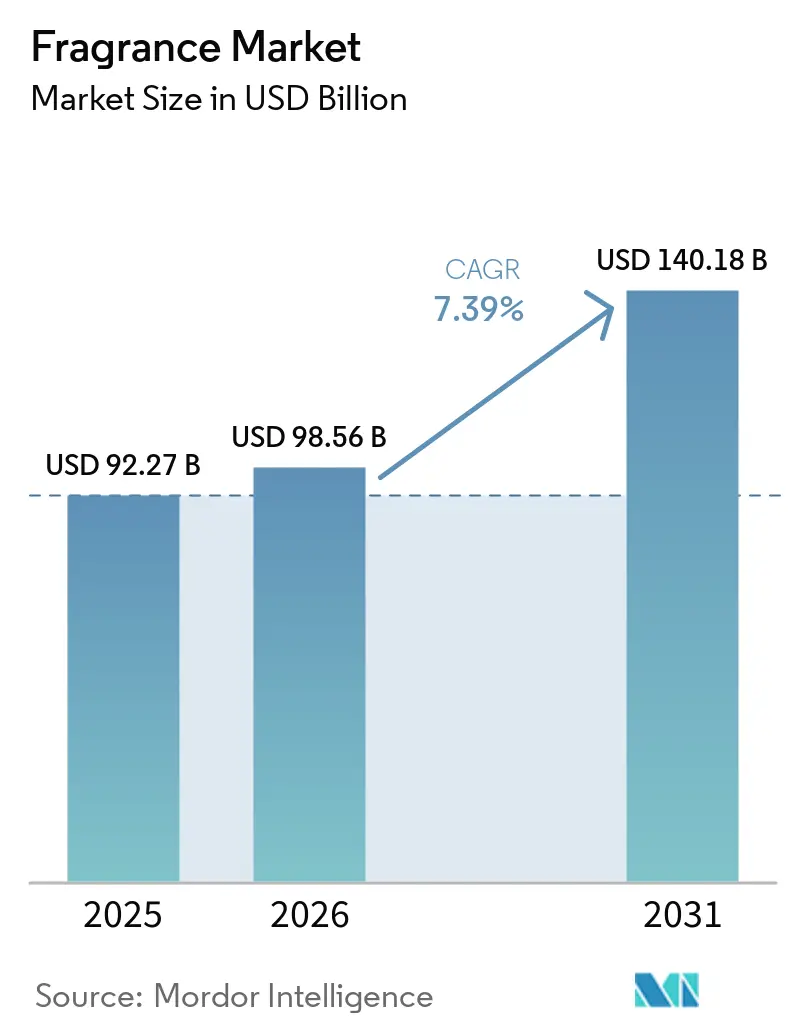
La taille du marché des parfums devrait augmenter de 98,56 milliards USD en 2026 à 105,8 milliards USD en 2027 et atteindre 148,8 milliards USD d'ici 2032, avec un CAGR de 7,05 % sur 2027-2032.
Les brumes corporelles et les senteurs d'intérieur élargissent les usages, tandis que le commerce numérique aux États-Unis relie la découverte aux transactions. Les marques peuvent répondre à cette demande grâce à des identités olfactives distinctives et à des usages clairement définis. Le développement de portefeuille, l'investissement dans la fabrication et une coordination opérationnelle plus étroite offrent aux producteurs différentes façons de transformer l'intérêt des acheteurs en offre de parfums. Les restrictions sur les ingrédients et les produits contrefaits ajoutent des tâches de formulation et d'authenticité à ces efforts d'expansion. L'élargissement des usages et l'accès numérique sont appelés à l'emporter sur ces frictions, favorisant les marques qui allient des senteurs distinctives, des ingrédients défendables et des circuits de vente authentifiés.
Principaux Enseignements du Rapport
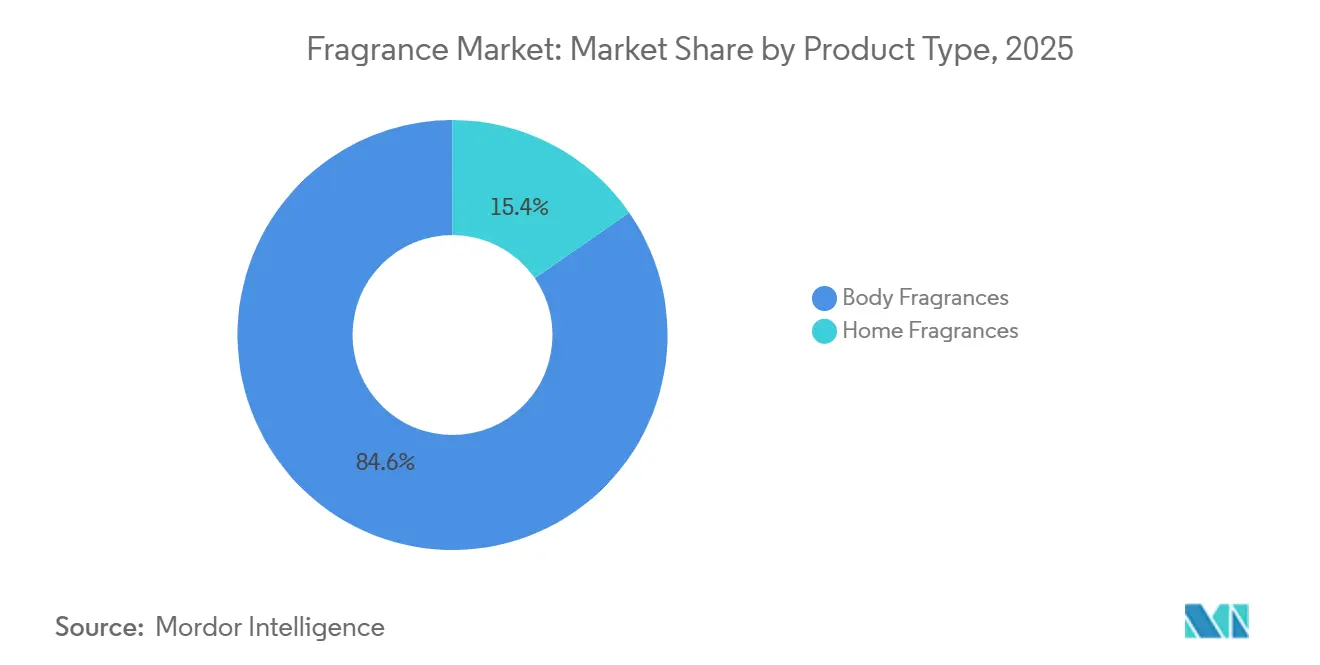
- Par type de produit, les parfums corporels ont dominé avec une part de marché des parfums de 84,86 % en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 7,88 % sur 2027-2032.
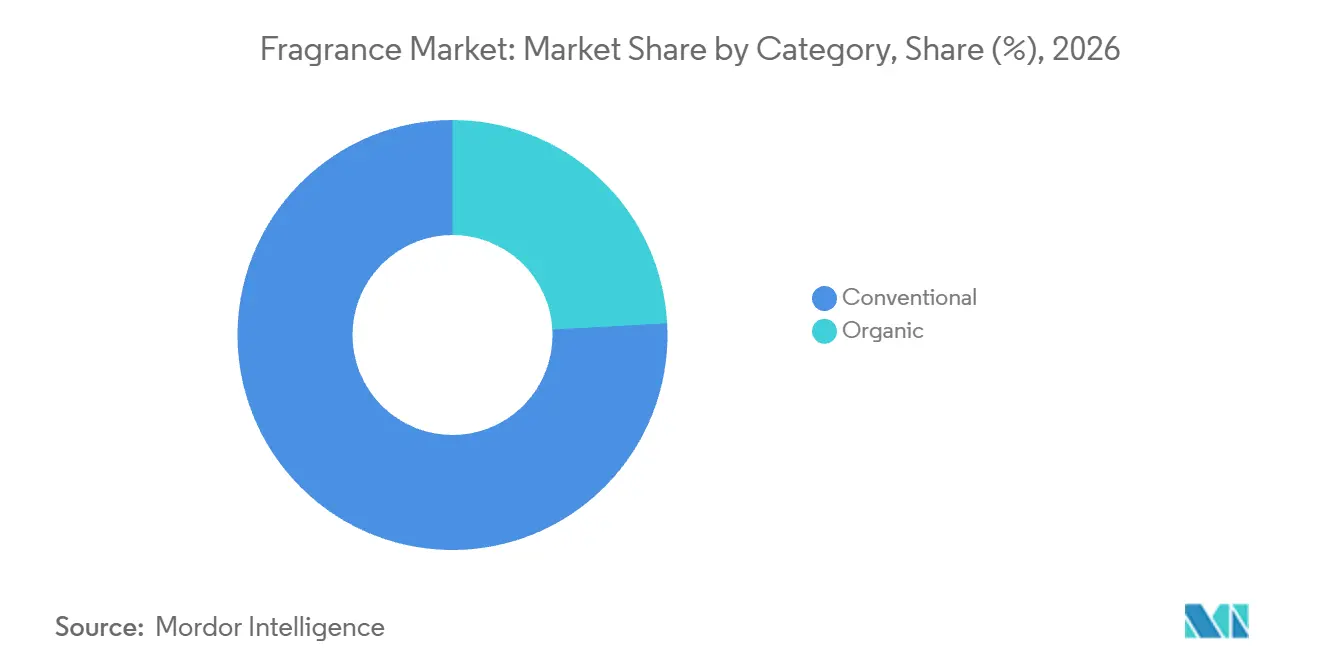
- Par catégorie, les parfums conventionnels ont détenu une part de 75,87 % de la taille du marché des parfums en 2026, tandis que les parfums biologiques sont prévus pour croître le plus rapidement avec un CAGR de 8,95 % sur 2027-2032.
- Dans la répartition par prix, les parfums premium et de luxe ont dominé avec 60,96 % des ventes en 2026, tandis que les parfums grande consommation sont prévus pour croître le plus rapidement avec un CAGR de 7,95 % sur 2027-2032.
- Les magasins spécialisés ont dominé la distribution avec 43,4 % des ventes en 2026, tandis que les boutiques de vente en ligne sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 8,9 % sur 2027-2032.
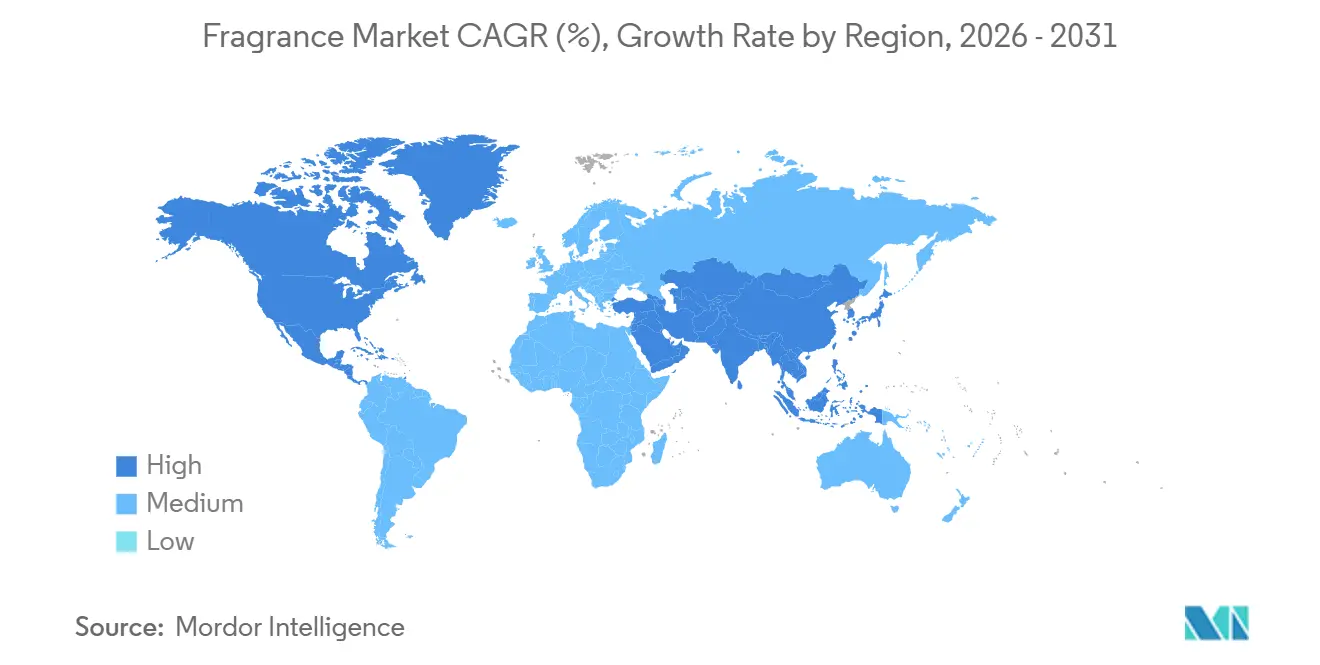
- Géographiquement, l'Amérique du Nord a dominé avec 46,54 % des ventes en 2026, et l'Asie-Pacifique est prévue pour croître le plus rapidement avec un CAGR de 9,4 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Évolution vers des formulations de parfums naturelles, à étiquette propre et durables | +2% | Hong Kong et Macao | Moyen terme (2-4 ans) |
| Demande croissante de parfums de niche, artisanaux et sur mesure | +2.1% | Le Royaume-Uni | Court terme (≤ 2 ans) |
| Intérêt croissant des consommateurs pour l'esthétique intérieure et les modes de vie axés sur le bien-être | +1.6% | Hong Kong et Macao | Moyen terme (2-4 ans) |
| Influence des réseaux sociaux et collaborations de marques menées par des célébrités | +1.9% | États-Unis et Europe | Court terme (≤ 2 ans) |
| Premiumisation et demande croissante d'offres de parfums de luxe | +1.1% | Les États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Demande croissante de parfums personnalisés | +0.9% | Hong Kong et Macao | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Transition vers des formulations de parfums naturelles, à étiquette claire et durables
L'acceptation par les acheteurs d'un compromis de performance défini donne aux formulations de parfums durables la possibilité de se démarquer. En juillet 2025, 53,9 % des 790 répondants à l'enquête de Hong Kong et Macao étaient réceptifs aux parfums écologiques à longévité réduite résultant de l'exclusion de certains ingrédients synthétiques. Par ailleurs, l'enquête 2025 auprès des membres de l'Association Internationale des Parfums a révélé que le secteur des parfums s'éloignait des matières premières d'origine fossile, après avoir quantifié pour la première fois son mélange d'ingrédients synthétiques, naturels et renouvelables. Ces développements offrent aux producteurs différentes façons de construire une proposition d'ingrédients, la réceptivité des consommateurs soutenant un profil d'utilisation clairement expliqué. Seulement 4,8 % de ces répondants ont jugé le compromis de longévité réduite inacceptable, de sorte qu'une durée de tenue plus courte n'exclut pas les formulations axées sur la durabilité auprès de ces acheteurs.
Demande croissante de parfums de niche, artisanaux et sur mesure
La parfumerie de niche peut se développer en une activité de vente au détail substantielle, et un espace de vente dédié offre aux maisons individuelles un moyen d'atteindre les acheteurs. Amouage a déclaré un chiffre d'affaires mondial estimé de 430 millions USD en 2025, en hausse de 66 % par rapport à 2024.[1] Boots a ouvert une boutique exclusivement dédiée aux parfums à Londres le 23 octobre 2025, proposant plus de 400 senteurs de luxe et de niche, dont plus de 20 marques nouvelles chez Boots. Pour une maison spécialisée, ce mélange crée une opportunité d'être considérée aux côtés des parfums de luxe dans un espace entièrement consacré aux senteurs. La sélection de Boots détermine quelles maisons de niche ont accès à cette destination londonienne, faisant de l'admission chez le détaillant une limite pratique à la portée supplémentaire d'une maison individuelle.
Intérêt croissant des consommateurs pour l'esthétique intérieure et les modes de vie axés sur le bien-être
La demande de parfums d'intérieur peut se développer autour de l'atmosphère d'un espace de vie ainsi que de l'élimination des odeurs indésirables. Dans une enquête de juillet 2025 auprès de 790 répondants de Hong Kong et Macao, 19,1 % ont cité l'amélioration de l'ambiance du foyer comme raison d'utiliser des produits de parfumerie d'intérieur. Dans la même enquête, 17,9 % ont identifié le soulagement du stress et de l'anxiété comme motivation d'utilisation. Ces motivations offrent aux producteurs de bougies et de diffuseurs une proposition de demande centrée sur la façon dont les consommateurs souhaitent que leur intérieur se ressente. L'élimination des odeurs a dominé les motivations d'utilisation de l'enquête avec 19,9 %, seulement 0,8 point de pourcentage devant l'ambiance, de sorte qu'une gamme positionnée uniquement autour de la fraîcheur laisse une motivation comparable non satisfaite.
Influence des réseaux sociaux et collaborations de marques menées par des célébrités
Le commerce social offre à la découverte des parfums un accès direct à un canal de transaction. La valeur brute des marchandises de parfums sur TikTok Shop aux États-Unis a atteint 400 millions USD en 2025, en hausse de 111 % d'une année sur l'autre, selon Charm.io. Les vidéos de parfums sur cette plateforme ont reçu 14 milliards de vues en 2025, en hausse de 315 % par rapport à 2024, illustrant l'ampleur de l'exposition au contenu sur TikTok Shop aux États-Unis. Les partenariats avec des célébrités offrent une autre voie vers l'attention, illustrée par Khloé Kardashian et Luxe Brands, dont le parfum XO Khloé a été lancé chez Harrods et Ulta Beauty et est devenu exclusif à DOUGLAS dans toute l'Europe le 3 mars 2025. La vente via une plateforme sociale et l'attribution d'un lancement de célébrité à un détaillant régional créent différents chemins de l'attention à l'achat. L'exclusivité européenne lie l'opportunité de vente d'un parfum de célébrité au détaillant désigné, de sorte que le développement de l'audience et les droits de distribution doivent être planifiés ensemble.
Analyse de l'Impact des Freins*
| Frein | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénétration croissante des parfums contrefaits et du marché gris | -0.9% | Espagne et France | Court terme (≤ 2 ans) |
| Préoccupations croissantes des consommateurs concernant les ingrédients synthétiques et allergènes | -0.8% | L'Union Européenne | Court terme (≤ 2 ans) |
| Durcissement des normes de conformité sur les composés organiques volatils restreignant les options de formulation des produits | -0.5% | État de Californie | Long terme (≥ 4 ans) |
| Les restrictions réglementaires compliquent les formulations | -0.4% | L'Union Européenne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante des parfums contrefaits et du marché gris
L'authenticité devient une contrainte commerciale lorsque des parfums contrefaits circulent à travers les frontières nationales. L'Agence fiscale espagnole et les Mossos d'Esquadra ont saisi 1,21 million de parfums contrefaits en Catalogne en 2026 lors d'une enquête sur le trafic de l'Espagne vers la France et d'autres pays d'Europe, avec la collaboration des Douanes françaises. Le trafic transfrontalier expose les vendeurs légitimes à des stocks d'imitation concurrents dans plusieurs destinations. La preuve d'origine peut aider à distinguer un parfum authentique lorsque son nom est également utilisé sur des stocks contrefaits. Même avec cette garantie, les vendeurs supportent le coût de l'authentification et le risque d'achats détournés vers des imitations.
Préoccupations croissantes des consommateurs concernant les ingrédients synthétiques et allergènes
Un ingrédient de parfum interdit peut empêcher la vente d'un parfum fini. Le 21 février 2025, l'Italie a signalé une mesure d'interdiction de vente contre le parfum Linn Young Swinging Day, originaire des Pays-Bas, après qu'il a été constaté qu'il contenait du BMHCA. Le résumé 2025 de la Commission Européenne sur la Porte de Sécurité décrit le BMHCA comme un parfum synthétique interdit pouvant nuire au système reproducteur et provoquer des irritations cutanées. Une reformulation devrait préserver la senteur souhaitée tout en respectant la réglementation applicable sur les ingrédients. Les stocks invendables et les travaux de reformulation peuvent mobiliser les ressources des fournisseurs concernés pendant que le produit est retiré des rayons.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Formats Portables Élargissent les Marques ÉtabliesLes parfums corporels représentaient 84,86 % des ventes mondiales de parfums en 2026, ce qui en fait le segment le plus important, et sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 7,88 % sur 2027-2032. Dans sa présentation du T4 de l'exercice 2026, Coty a indiqué que les brumes de parfums prestige ont continué à croître, ont attiré de nouveaux consommateurs de la génération Z vers ses marques et ont été complémentaires à son portefeuille. La société a également signalé des marges brutes sur les brumes comparables à celles de sa division Prestige. Cette combinaison rend le format pertinent en tant que voie d'acquisition d'acheteurs avec ses propres paramètres économiques commerciaux. Au T1 de l'exercice 2026, Coty a déclaré des gains de ventes et de solides marges grâce aux lancements de brumes sous Calvin Klein, Kylie Cosmetics, philosophy, adidas et Nautica collectivement, illustrant l'application du format dans un portefeuille multimarques.
Le développement ultérieur des parfums corporels peut se concentrer sur la façon dont une marque existante est portée, tandis que les senteurs d'intérieur répondent à un contexte d'utilisation distinct. Les parfums d'intérieur étaient utilisés régulièrement par 81,1 % des 790 répondants à l'enquête de Hong Kong et Macao en juillet 2025, incluant des produits tels que les bougies et les diffuseurs. Cette base d'utilisation régulière donne aux producteurs une raison de développer le format de diffusion dans le cadre de la proposition produit. Les producteurs qui s'étendent au-delà des senteurs portables peuvent organiser une gamme d'intérieur autour des bougies et des diffuseurs utilisés régulièrement par les consommateurs interrogés.



Par Catégorie :
Le Contenu Certifié Différencie le Positionnement des IngrédientsLes parfums conventionnels représentaient une part de marché des parfums de 75,87 % en 2026, faisant de cette catégorie le segment le plus important. Les applications de déodorants grande consommation et de parfums fins grand public de la catégorie lui confèrent un large éventail d'occasions de port. Les décisions de formulation peuvent alors se concentrer sur l'adéquation du profil olfactif et de la concentration à l'occasion de port prévue.
Les parfums biologiques sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 8,95 % sur 2027-2032. Ffern indique qu'au moins 75 % de chaque parfum est certifié biologique COSMOS. Cette promesse de contenu quantifié donne au positionnement biologique une base concrète pour les acheteurs qui privilégient les ingrédients certifiés. Parce que la revendication nomme une norme de certification et une part minimale, les acheteurs peuvent la comparer directement avec les revendications biologiques ou naturelles concurrentes.

Par Prix :
L'Échelle des Marques de Luxe Répond à la Demande Grande ConsommationLes parfums premium et de luxe représentaient une part de 60,96 % de la taille du marché des parfums en 2026, ce qui en fait le segment le plus important. Pour 2025, LVMH a identifié Sauvage de Parfums Christian Dior comme le parfum masculin le plus vendu au monde. Circana a indiqué que les ventes en valeur de parfums prestige aux États-Unis ont augmenté de 5 % en 2025 et se sont classées comme le deuxième segment le plus important dans la vente au détail prestige. Cette association favorise la défense des parfums phares au sein d'un assortiment prestige plus large, offrant aux maisons de luxe une voie vers les dépenses de catégorie au-delà d'une seule franchise masculine.
Les parfums grande consommation sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 7,95 % sur 2027-2032. Aux États-Unis, les ventes de parfums en grande distribution ont augmenté de 15 % et les unités de 7 % au premier semestre 2026, Circana attribuant cette croissance à une demande accrue et à des prix plus élevés. L'augmentation des unités donne aux producteurs un signal de demande basé sur le volume en plus du gain en valeur, faisant de ceci plus qu'un exemple de croissance uniquement par les prix. Cette combinaison soutient le développement d'une offre de parfums accessible pouvant attirer des achats supplémentaires tout en préservant suffisamment de valeur par vente pour soutenir la proposition produit.
Par Canal de Distribution :
Les Réseaux de Vente au Détail et l'Accs Numérique Façonnent la PortéeLes magasins spécialisés constituaient le segment le plus important, avec 43,4 % des ventes mondiales de parfums en 2026. Sephora, appartenant à LVMH, a ouvert environ 100 magasins en 2025, élargissant son réseau de vente au détail de beauté. LVMH a également décrit l'investissement de Sephora dans une stratégie omnicanale. Pour les fournisseurs de parfums, cette expansion crée des emplacements potentiels au sein d'un environnement de vente au détail de beauté établi, reliant l'accès aux acheteurs aux décisions d'assortiment plus larges du détaillant. Parce que Sephora associe ces ouvertures à un investissement omnicanal, une place dans l'assortiment peut atteindre les acheteurs dans les nouveaux magasins et sur les canaux numériques du détaillant.
Les boutiques de vente en ligne sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 8,9 % sur 2027-2032. Les ventes en ligne de parfums en France ont augmenté de 12 % en 2025 par rapport à 2024. Cette croissance soutient une voie vers les acheteurs de parfums qui ne repose pas sur l'ajout d'un autre point de vente physique. Les autres canaux de distribution conservent un rôle distinct dans la vente en voyage, les parfums dominant les catégories de produits de Dubai Duty Free en 2025. La vente en aéroport relie la demande de parfums aux lieux de voyage, tandis que la vente en ligne offre aux fournisseurs une voie vers les acheteurs au-delà du flux de passagers d'un aéroport.
Analyse Géographique
Marché des Parfums en Amérique du Nord
L'Amérique du Nord représentait une part de marché des parfums de 46,54 % en 2026, ce qui en fait la plus grande zone géographique. Interparfums, Inc. a indiqué que l'Amérique du Nord était son plus grand marché au premier semestre 2026, lorsque ses ventes régionales ont augmenté de 5 %.[2] La société a attribué cette progression à la croissance du marché, aux nouvelles extensions de marques, notamment pour Coach, ainsi qu'aux investissements en marketing et publicité. Une stratégie axée sur les extensions nécessite donc de financer conjointement le renouvellement des produits et la publicité, Coach illustrant la franchise établie pouvant ancrer cet investissement.
Marché des Parfums en Asie-Pacifique
L'Asie-Pacifique est prévue comme la zone géographique à la croissance la plus rapide, avec un CAGR de 9,4 % sur 2027-2032. En Chine, les ventes de parfums prestige en ligne ont augmenté de 26 % d'une année sur l'autre de janvier à novembre 2025, couvrant les ventes aux consommateurs sur Tmall et JD.com ainsi que les diffusions en direct sur Douyin. Par ailleurs, le suivi des grands magasins dans 51 villes chinoises a révélé que les ventes de parfums et de senteurs d'intérieur avaient augmenté de 3,7 % d'une année sur l'autre pour la période cumulée de 2025. Ces exemples montrent que la demande de parfums se développe à la fois via la vente numérique et la vente au détail physique surveillée, offrant aux fournisseurs plus d'une voie d'accès à la base de consommateurs chinois. Les résultats numériques des parfums prestige en Chine et l'activité plus large des senteurs dans les grands magasins favorisent des assortiments spécifiques aux canaux plutôt qu'un déploiement uniforme.
L'Europe joue un rôle dans la production de parfums, illustré par L'Oréal SA qui a doublé la capacité de son usine de Gauchy, en France, en 2025. Cette usine française a produit la majorité des parfums L'Oréal Luxe de la société en 2025. En Amérique du Sud, la vente directe représentait 35 % des ventes de parfums brésiliens au cours des 12 mois se terminant en juillet 2025, notamment pour les marques nationales. En janvier 2026, Badr Al-Sayyed, propriétaire de la marque Amour, a indiqué que l'Arabie Saoudite dominait les ventes de parfums parmi les marchés du Golfe auxquels il vend, suivie des Émirats Arabes Unis, d'Oman et de Bahreïn. Kantar a signalé que les ventes de parfums brésiliens avaient augmenté de 17 % en unités et de 15 % en chiffre d'affaires au cours des 12 mois se terminant en juillet 2025, rendant la vente directe commercialement significative pour répondre à cette demande en expansion.
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées sont comparées du point de vue des fabricants vendant des parfums corporels classés comme cosmétiques. La différence commerciale centrale réside dans la façon dont chaque régime traduit un ingrédient ou une revendication en une obligation d'étiquetage, de formulation ou d'entrée sur le marché. Le Canada et l'Allemagne exigent que les allergènes de parfums couverts soient divulgués au-dessus de 0,001 % dans les cosmétiques sans rinçage ou de 0,01 % dans les cosmétiques à rincer. Le Japon combine la conformité aux normes sans demande d'autorisation de mise sur le marché pour les cosmétiques ordinaires, tandis que son avis de mise en avant des ingrédients exige un objectif objectivement justifié pour les revendications autorisées.
Tableau Réglementaire
| Facteur de décision | Canada | Allemagne | Japon | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Santé Canada | Autorités compétentes en matière de cosmétiques au niveau des États et des collectivités locales | Ministère de la Santé, du Travail et des Affaires Sociales et autorités locales des affaires pharmaceutiques | Anvisa | Autorité Saoudienne de l'Alimentation et des Médicaments |
| Instruments ou orientations clés | Règlement sur les cosmétiques ; liste élargie d'allergènes pour les nouveaux produits à partir du 1er août 2026 et les produits existants à partir du 1er août 2028 | Règlement (UE) 2023/1545 ; les produits éligibles mis sur le marché avant le 31 juillet 2026 peuvent rester disponibles jusqu'au 31 juillet 2028 | Normes pour les cosmétiques ; avis de mars 2025 sur la mise en avant des ingrédients | Substances restreintes RDC 1.029/2026 ; substances interdites RDC 1.030/2026 | Exigences de sécurité SFDA.CO/GSO 1943 ; adoption des réglementations mises à jour sur la sécurité 1943:2024 et les revendications 2528:2024 annoncée en juin 2025 |
| Effet commercial | Divulguer les allergènes listés au-dessus des seuils de concentration applicables | Divulguer les allergènes couverts au-dessus des seuils de concentration applicables | Conformité aux normes sans autorisation de mise sur le marché pour les cosmétiques ordinaires ; objectif justifié pour les mises en avant d'ingrédients autorisées | Vérifier les ingrédients par rapport aux listes d'interdiction et aux conditions sur les substances restreintes | Éligibilité des ingrédients et surveillance post-commercialisation pour les parfums listés |
| Attractivité actuelle de la politique | Moyen | Moyen | Élevé | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Le Canada et l'Allemagne ajoutent des travaux d'étiquetage des allergènes à mesure que la couverture des produits existants s'élargit ou que les transitions de stocks éligibles se terminent en 2028. La voie d'entrée pour les cosmétiques ordinaires au Japon évite une demande d'autorisation de mise sur le marché, mais les mises en avant d'ingrédients autorisées doivent indiquer un objectif cosmétique ou de formulation objectivement justifié. Les mises à jour des listes brésiliennes de 2026 soutiennent le contrôle ingrédient par ingrédient, les substances restreintes n'étant utilisables que dans leurs conditions spécifiées. Les obligations d'éligibilité des ingrédients et de surveillance post-commercialisation de l'Arabie Saoudite combinent l'inscription des produits avec un contrôle continu des produits, tandis que son annonce d'adoption de juin 2025 maintient la conformité en matière de sécurité et de revendications au centre.
Étapes de la Chaîne de Valeur
La chaîne de valeur des parfums compare l'approvisionnement commercial, la fabrication de produits finis et les canaux qui monétisent les produits de marque. Givaudan fournit des produits aux entreprises mondiales, régionales et locales de parfums et de cosmétiques, établissant un rôle commercial interentreprises en amont. Plus en aval, en 2025, 6 centres de production français exploités par Parfums Christian Dior, Guerlain et LVMH Fragrance Brands ont répondu à presque tous les besoins de fabrication des 4 principales Maisons françaises de LVMH. Cette combinaison montre comment l'approvisionnement spécialisé et la production appartenant à la marque peuvent coexister, permettant à différents participants de tirer profit de la fourniture de produits ou de la vente de la marque finie.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en parfums interentreprises | Fournisseurs commerciaux tels que Givaudan | Ventes de produits aux entreprises de parfums et de cosmétiques | Aligner les produits fournis avec les spécifications de l'acheteur | Convenir de spécifications reproductibles avant d'élargir l'approvisionnement |
| Fabrication de produits finis | Fabricants appartenant à des marques tels que Parfums Christian Dior, Guerlain et LVMH Fragrance Brands | Ventes de produits de marque fabriqués | Options limitées de fournisseurs pour certains emballages et matières premières de LVMH | Qualifier des sources alternatives pour les spécifications de matériaux permettant la substitution |
| Distribution au détail et en ligne de marques | Détaillants exploités par des marques tels que LVMH Moët Hennessy Louis Vuitton SE | Ventes de produits via des magasins en propre et le commerce électronique | Atteindre les clients via des canaux sélectifs et directs | Combiner des partenaires de vente au détail avec des canaux de vente en propre |
| Source: Mordor Intelligence | ||||
La propriété de la fabrication expose une marque à des choix d'approvisionnement externes car LVMH s'approvisionne en emballages et matières premières en dehors du groupe. La décision utile en matière de résilience est donc de déterminer quelles spécifications de matériaux peuvent accueillir une autre source qualifiée tout en préservant l'identité du produit fini. La capture de valeur s'étend également au-delà de la production en usine, car les marques de parfums et de cosmétiques de LVMH vendent principalement via la vente au détail sélective et certaines utilisent également des magasins en propre et le commerce électronique. La limite commerciale est que la propriété de l'usine seule ne garantit ni l'approvisionnement en matériaux externes ni une place dans le canal de vente au détail sélectif visé.
Paysage Concurrentiel
Concentration du Marché
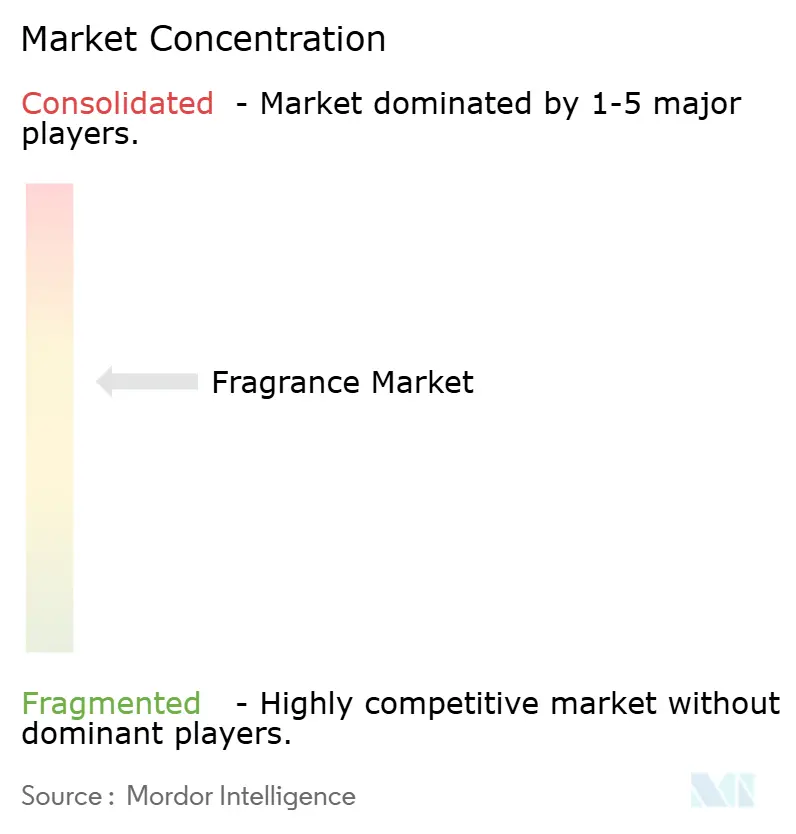
Un petit nombre de grands groupes de beauté et de luxe ancre la concurrence, notamment L'Oréal SA, The Estée Lauder Companies Inc., Coty Inc., LVMH Moët Hennessy Louis Vuitton SE et Chanel SA. En 2025, les Collections de Parfums L'Oréal Luxe ont connu une croissance à deux chiffres, portée par Aesop et Maison Margiela.[3] The Estée Lauder Companies a indiqué que les ventes nettes de parfums de l'exercice 2026 ont augmenté de 10 %, portées par Le Labo, TOM FORD et KILIAN PARIS. LVMH a indiqué que la gamme Miss Dior de Parfums Christian Dior a continué à croître en 2025, soutenue en partie par le lancement de Miss Dior Essence. Ces résultats placent la concurrence au niveau des maisons de parfums individuelles au sein de portefeuilles plus larges, de sorte que les challengers font face à plusieurs propositions de marques distinctes d'un même concurrent corporate.
En septembre 2025, Coty a annoncé des plans pour regrouper ses opérations de parfums prestige et grande consommation dans les domaines de la recherche et du développement, des études consommateurs, de la fabrication et de la distribution. La société a indiqué que ces activités de parfums représentaient 69 % de ses ventes, établissant leur importance au sein de la propre activité de Coty. Dans le cadre de cette proposition, l'intégration combinerait les capacités entre les niveaux de prix, faisant d'une plateforme opérationnelle partagée le levier concurrentiel visé plutôt que de traiter chaque activité de parfums comme une opération distincte. Si le plan est mis en œuvre, les challengers qui gèrent la grande consommation et le prestige comme des opérations séparées feraient face à un concurrent partageant la recherche, les études consommateurs, la fabrication et la distribution entre les deux niveaux.
Le contrôle de la fabrication ajoute une dimension supplémentaire à la concurrence au-delà de la composition d'un portefeuille de parfums. Le groupe Chanel a ouvert une nouvelle installation de fabrication de parfums en France en février 2026. Chanel a indiqué que la croissance des parfums en 2025 a été soutenue par CHANCE EAU SPLENDIDE, son premier nouveau parfum féminin en 8 ans, et par le lancement de BLEU DE CHANEL L'EXCLUSIF. Le contrôle de cette étape de production peut donner à une marque une autorité plus directe sur la façon dont une formulation passe à une fabrication reproductible. Un challenger en concurrence avec cette combinaison a besoin à la fois d'un renouvellement de produit et d'un accès fiable à la fabrication pour transformer une senteur distinctive en une offre approvisionnée de manière constante.
Leaders du Secteur des Parfums
-
L'Oréal SA
-
The Estée Lauder Companies Inc.
-
Coty Inc.
-
LVMH Moët Hennessy Louis Vuitton SE
-
Chanel SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Parfums Entreprises couvertes dans ce rapport
- Chanel SA
- The Estée Lauder Companies Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Coty Inc.
- L'Oréal SA
- Shiseido Company Limited
- Natura Cosméticos S.A.
- Hermès International SCA
- Revlon Group Holdings LLC
- Bath & Body Works Inc.
- Beiersdorf AG
- Interparfums, Inc.
- Henkel AG & Co. KGaA
- Unilever Plc
- The Procter & Gamble Company
- Clarins Group
- Puig Brands SA
- Groupe Rocher
- Kao Corporation
- SC Johnson & Son Inc.
- Reckitt Benckiser Group plc
- Godrej Consumer Products Limited
Opportunités Clés pour les Acteurs du Marché
Les opportunités comparent l'approvisionnement répété en parfums via le rechargement, la découverte du luxe via l'accès en magasin et en ligne, et le développement de produits avant une échéance de formulation. L'Oréal Canada a lancé sa première fontaine de rechargement de parfums multimarques le 5 mai 2026, dans 16 magasins Shoppers Drug Mart sélectionnés au Canada. La croissance déclarée des ventes de parfums de luxe chez Boots indique un intérêt des acheteurs pouvant être adressé via un accès physique et en ligne. Pour les producteurs, ces canaux créent des décisions distinctes sur la façon dont un parfum est découvert et réapprovisionné, tandis que la limite adoptée par la Californie sur les composés organiques volatils crée une tâche de formulation distincte.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Rechargements de parfums en magasin | L'Oréal Canada a introduit le rechargement multimarques dans 16 magasins Shoppers Drug Mart sélectionnés en mai 2026 | Acheteurs de rechargements de parfums de luxe au Canada | Fournir des rechargements de parfums de marque via des partenariats de services en magasin | Accès aux emplacements de services en magasin participants | L'Oréal Canada et les hôtes de vente au détail tels que Shoppers Drug Mart |
| Découverte de luxe par la recherche | Jo Malone London a été lancé chez Boots en août 2026 après des recherches de clients en 2025 | Acheteurs britanniques à la recherche de parfums de luxe nommés | Relier la demande de marque identifiable aux offres de parfums en magasin et en ligne | Obtenir une place dans l'assortiment de parfums d'un détaillant | Boots et les marques de parfums de luxe distribuées |
| Parfums en aérosol conformes aux normes californiennes | Plafond adopté de 50 % en poids de composés organiques volatils pour les parfums personnels en aérosol fabriqués pour la vente en Californie à partir du 1er janvier 2031, sous réserve d'exemptions et d'exigences spécifiées | Producteurs de parfums personnels en aérosol pour la Californie | Développer des parfums en aérosol finis dans le cadre de la limite de composés organiques volatils adoptée | Respecter le plafond dans le profil olfactif prévu du produit | Marques de parfums concernées et leurs partenaires de production |
| Source: Mordor Intelligence | |||||
L'ouverture la plus claire à court terme consiste à aider les acheteurs à trouver et à réapprovisionner un parfum de marque spécifique. Le lancement de Jo Malone London chez Boots en août 2026 favorise les offres construites autour d'une préférence de marque identifiable, le rechargement offrant une voie distincte vers un approvisionnement répété en parfums. Les fabricants peuvent poursuivre ces ouvertures en vente au détail tout en traitant les travaux de formulation en Californie comme une voie programmée vers une éligibilité continue des produits.
Développements industriels récents dans Marché des Parfums
- Août 2026 : Shiseido Company Limited a introduit Max Mara Le Parfum via des partenaires de vente au détail sélectionnés en Amérique du Nord et en Europe, à partir du 24 août, dans le cadre de son partenariat à long terme avec Max Mara.
- Juil. 2026 : La marque Estée Lauder de The Estée Lauder Companies Inc. a annoncé Glimmer Eau de Parfum, en programmant son lancement chez les principaux détaillants mondiaux pour août 2026.
- Mars 2026 : L'Oréal SA a finalisé l'acquisition de Kering Beauté, incluant Creed, et a signé des licences exclusives de 50 ans avec Kering pour la création, le développement et la distribution de produits de parfumerie et de beauté sous Bottega Veneta et Balenciaga.
Marché des Parfums Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché mondial des parfums mesure la valeur annuelle au détail des produits parfumés finis vendus pour un usage personnel et en environnements intérieurs. Le marché couvre les ventes mondiales aux utilisateurs finaux de produits de parfumerie corporelle et d'intérieur, classés par type de produit, formulation biologique ou conventionnelle, prix grande consommation ou premium/luxe, canal de distribution et région.
Exclusions du périmètre : Les huiles essentielles autonomes, les produits chimiques aromatiques et les composés de parfums vendus comme intrants de formulation, les cosmétiques parfumés, les produits de soin de la peau et les produits ménagers nettoyants vendus en tant que tels, ainsi que les flacons de parfums, les emballages et les équipements de fabrication vendus séparément sont exclus.
Aperçu de la Segmentation
- Par Type de Produit
- Parfums Corporels
- Parfums
- Déodorants
- Autres
- Parfums d'Intérieur
- Bougies
- Diffuseurs
- Sprays d'Ambiance
- Autres
- Parfums Corporels
- Par Catégorie
- Biologique
- Conventionnel
- Par Prix
- Grande Consommation
- Premium/Luxe
- Par Canal de Distribution
- Hypermarchés/Supermarchés
- Magasins Spécialisés
- Supérettes
- Boutiques en Ligne
- Autres Canaux de Distribution
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Nigéria
- Égypte
- Maroc
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les sources publiques telles que la Liste de Transparence de l'Association Internationale des Parfums et les rapports de durabilité aident les analystes à examiner l'utilisation des ingrédients, les développements de formulation et les pratiques de la chaîne d'approvisionnement, tandis que les orientations de la Commission Européenne sur les allergènes de parfums établissent les seuils d'étiquetage et les dates de transition pertinentes pour la conformité des produits. La classification du Système Harmonisé de la Division des Statistiques des Nations Unies précise quels enregistrements commerciaux décrivent les parfums et les eaux de toilette, et les tableaux de ventes au détail du Bureau du Recensement des États-Unis fournissent une vérification indépendante des changements dans l'activité de vente au détail de soins personnels.
Cosmetics Europe fournit un contexte régional de catégorie et de commerce, tandis que les dépôts d'entreprises, les documents destinés aux investisseurs et la presse économique réputée peuvent clarifier les lancements de produits, les stratégies de canaux et les ventes de parfums déclarées. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens et des enquêtes structurées avec des dirigeants de marques de parfums, de détaillants, de distributeurs et de fabricants permettraient de tester les données secondaires sur les limites des produits, les prix au détail, la combinaison de canaux et la demande régionale. Les analystes utiliseraient ces discussions pour résoudre les données manquantes ou incohérentes, documenter la base de tout jugement et trianguler les conditions déclarées par rapport aux dépôts publics, aux indicateurs de vente au détail et aux données commerciales.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du Marché et Prévisions
Les analystes estimeraient les ventes mondiales au détail de produits finis à partir d'une vue descendante des dépenses des consommateurs en parfums, puis vérifieraient les totaux sélectionnés de produits et de canaux par rapport aux prix au détail échantillonnés multipliés par des volumes unitaires plausibles et des agrégations de fournisseurs ou de détaillants. Les indicateurs pertinents comprennent les ventes au détail de soins personnels, le revenu et les dépenses des consommateurs, les tendances déclarées en matière de chiffre d'affaires et d'unités de parfums, les prix de vente moyens et la combinaison de canaux en ligne par rapport aux magasins. Les classifications commerciales pour les parfums finis fournissent une vérification directionnelle mais ne se substituent pas aux ventes au détail. Les parts de produits, de formulations, de prix, de canaux et de régions seraient construites à partir des divulgations d'entreprises, des preuves d'assortiment et de ventes des détaillants, des statistiques de catégories et des indicateurs de marché comparables, chaque répartition étant vérifiée par rapport au total du marché global. L'analyse de scénarios étendrait les perspectives de valeur 2027-2032 en utilisant ces moteurs de demande et de prix/mix, tandis que les entretiens avec les analystes testeraient si la direction supposée et la contribution relative de chaque variable correspondent aux conditions commerciales. Lorsqu'un indicateur est manquant ou ne s'aligne pas entre les sources, les analystes enregistreraient l'écart, utiliseraient un proxy documenté ou une hypothèse délimitée, et testeraient son effet sur les prévisions et les vérifications ascendantes sélectives.
Validation des Données et Cycle de Mise à Jour
La triangulation par rapport aux signaux indépendants de vente au détail, d'entreprises, de canaux et de commerce précéderait la validation finale, les mouvements inhabituels, les parts de segments incohérentes et les écarts importants par rapport à l'estimation précédente étant examinés en premier. Un second examen vérifierait les dates des sources, les unités, les conversions, les calculs et la réconciliation avec le total mondial, un nouveau contact étant déclenché lorsqu'une donnée importante reste peu claire ou entre en conflit avec d'autres éléments probants. Le modèle serait actualisé annuellement, mis à jour entre les cycles après des événements importants sur le marché ou la réglementation, et réexaminé immédiatement avant la livraison.
Comparaison de la Taille du Marché des Parfums de Mordor Intelligence avec d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial des parfums mesure la valeur annuelle au détail des produits parfumés finis vendus pour un usage personnel et en environnements intérieurs.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les parts de produits, de formulations, de prix, de canaux et de régions seraient construites à partir des divulgations d'entreprises, des preuves d'assortiment et de ventes des détaillants, des statistiques de catégories et des indicateurs de marché comparables, chaque répartition étant vérifiée par rapport au total du marché global.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 105,8 milliards USD (2027) | |
| Consultance Mondiale A | 61,4 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 42,0 % à la valeur 2027 de ce rapport de 105,8 milliards USD, 1 an plus tard. Son ensemble de produits listés se concentre sur les parfums personnels et ne liste pas les produits de parfumerie d'intérieur. |
| Consultance Mondiale B | 58,9 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 44,3 % à la valeur 2027 de ce rapport de 105,8 milliards USD, 2 ans plus tard. La valeur publiée est une base antérieure dans une série de prévisions qui croît jusqu'en 2031. |
Pour Mordor Intelligence, la triangulation par rapport aux signaux indépendants de vente au détail, d'entreprises, de canaux et de commerce précéderait la validation finale, les mouvements inhabituels, les parts de segments incohérentes et les écarts importants par rapport à l'estimation précédente étant examinés en premier.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des parfums et ses perspectives de croissance ?
La taille devrait atteindre 105,8 milliards USD en 2027 et 148,8 milliards USD d'ici 2032, avec un CAGR de 7,05 % sur 2027-2032.
Quelles sont les forces qui stimulent la demande de parfums ?
La parfumerie de niche, les formulations durables et le commerce social sont des forces clés. Amouage a déclaré un chiffre d'affaires mondial estimé de 430 millions USD en 2025, en hausse de 66 % par rapport à 2024.
Quel type de produit domine les ventes mondiales de parfums ?
Les parfums corporels représentaient 84,86 % des ventes mondiales de parfums en 2026 et sont prévus pour croître à un CAGR de 7,88 % sur 2027-2032.
Quelles entreprises sont les principaux concurrents dans le secteur des parfums ?
Les principaux concurrents comprennent L'Oréal SA, The Estée Lauder Companies Inc., Coty Inc., LVMH Moët Hennessy Louis Vuitton SE et Chanel SA.
Quel défi pourrait affecter les perspectives du secteur des parfums ?
L'Agence fiscale espagnole et les Mossos d'Esquadra ont saisi 1,21 million de parfums contrefaits en Catalogne en 2026, avec la collaboration des Douanes françaises, illustrant le défi de l'authenticité pour les vendeurs légitimes.
Quelle région domine les ventes de parfums et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord représentait 46,54 % des ventes en 2026. L'Asie-Pacifique est prévue pour croître le plus rapidement avec un CAGR de 9,4 % sur 2027-2032.