
Tamanho e Participação do Mercado de Fragrâncias e Perfumes
Análise do Mercado de Fragrâncias e Perfumes pela Mordor Intelligence
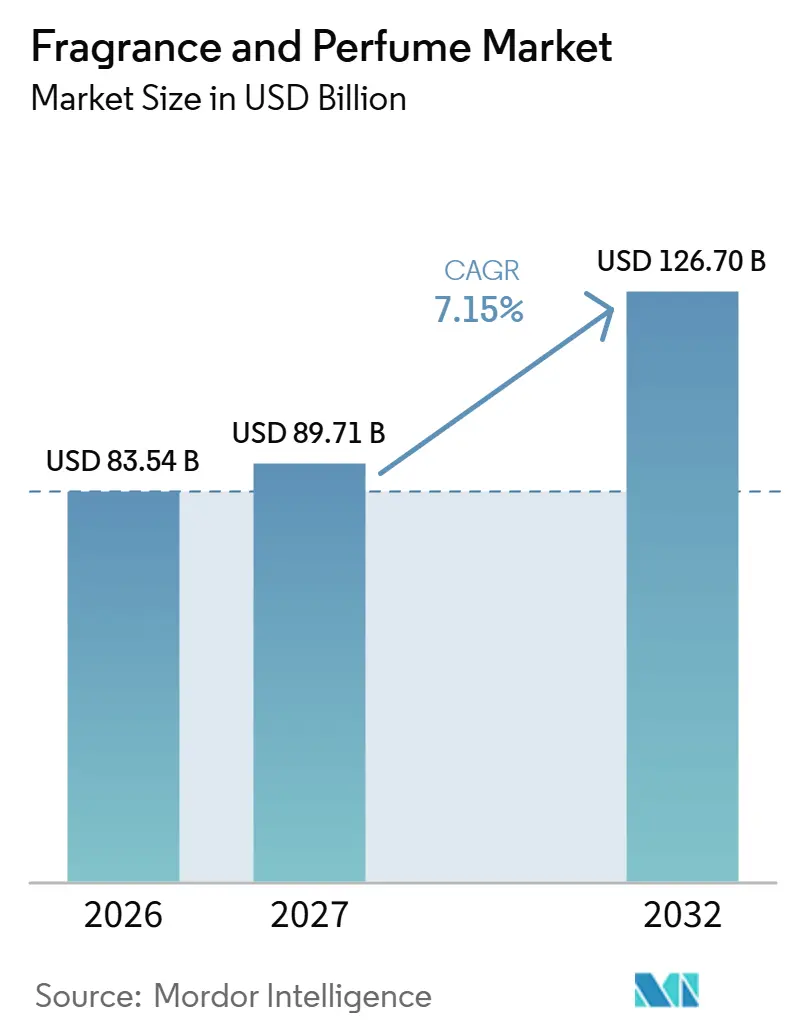
O tamanho do Mercado de Fragrâncias e Perfumes foi avaliado em 83,54 bilhões de USD em 2026 e estima-se que cresça de 89,71 bilhões de USD em 2027 para atingir 126,70 bilhões de USD até 2032, a um CAGR de 7,15% durante o período de previsão (2027-2032).
A renovação de produtos de luxo, a conscientização sobre nichos e a descoberta social criam oportunidades para expandir a demanda por fragrâncias. Nos Estados Unidos, a descoberta digital oferece um caminho para apresentar um eau de parfum antes que o comprador chegue ao balcão de fragrâncias. A concorrência de falsificações e do mercado paralelo pode desviar gastos dos distribuidores autorizados, enquanto a sensibilidade a fragrâncias restringe o uso e a rotulagem de alérgenos condiciona o acesso ao varejo na UE. As marcas que se expandem por meio de aquisições ou licenças devem desenvolver perfumes acabados e rótulos em conformidade em conjunto, transformando direitos adicionais de marca em fragrâncias que os varejistas possam oferecer aos compradores atraídos pela descoberta.
Principais Conclusões do Relatório
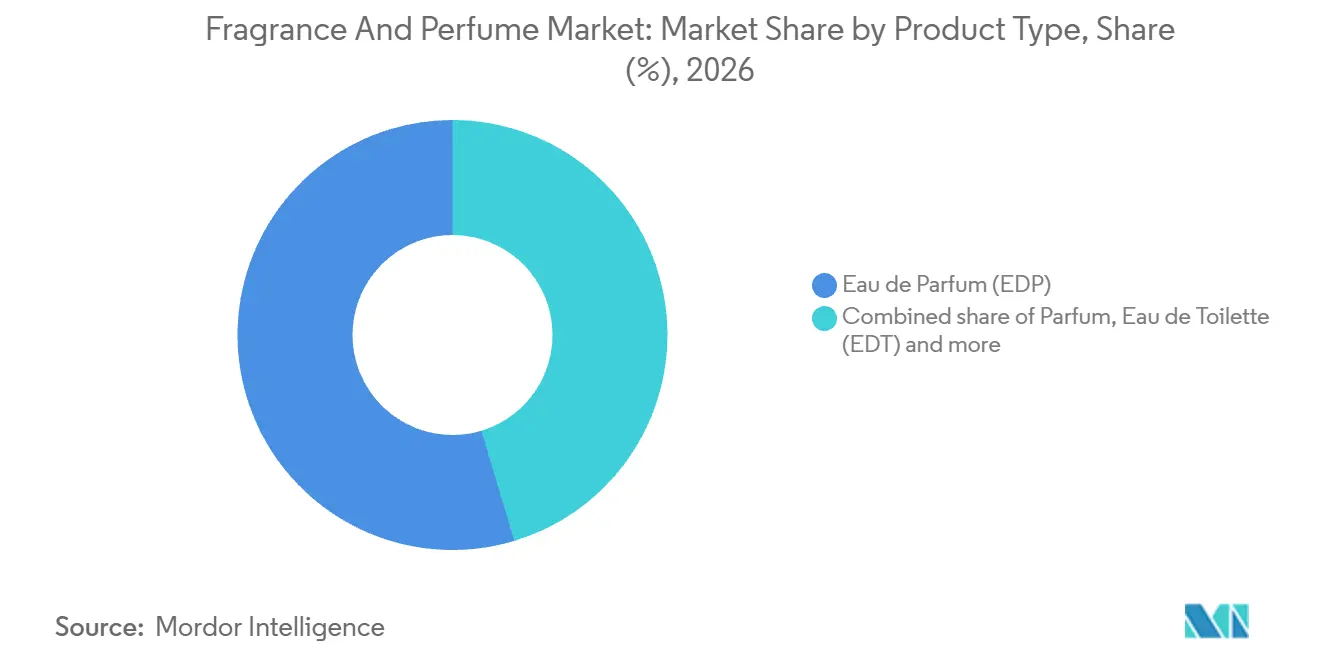
- Por tipo de produto, o eau de parfum (EDP) detinha uma participação de 54,65% no mercado de fragrâncias e perfumes em 2026, enquanto o parfum tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,1% no período 2027-2032.
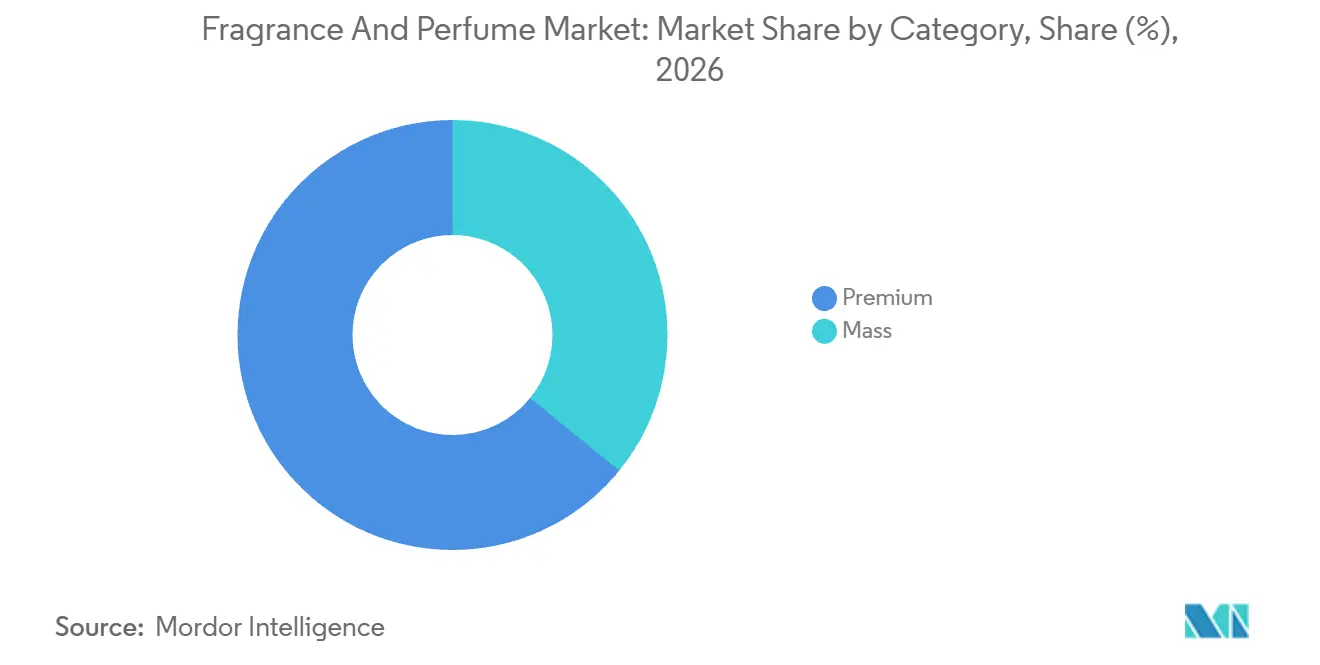
- A categoria premium representou uma participação de 64,13% no tamanho do mercado de fragrâncias e perfumes em 2026 e tem projeção de crescimento mais rápido, com um CAGR de 8% no período 2027-2032.
- Entre os usuários finais, as mulheres lideraram com uma participação de 55,79% em 2026, enquanto os homens têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,6% no período 2027-2032.
- A distribuição por lojas especializadas representou 42,58% das vendas em 2026, e as lojas de varejo online têm expectativa de crescimento mais rápido, com um CAGR de 9% no período 2027-2032.
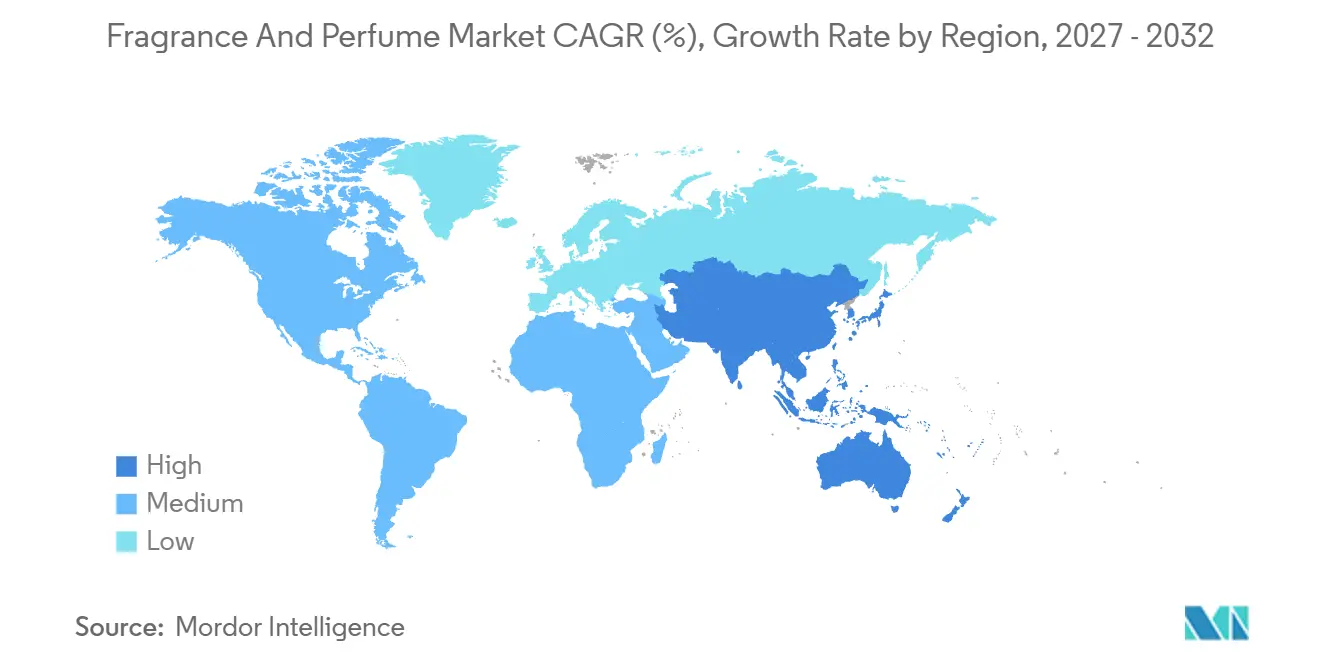
- Em termos geográficos, a América do Norte detinha uma participação de 45,86% em 2026, enquanto a Ásia-Pacífico tem previsão de registrar o crescimento mais rápido, com um CAGR de 9,8% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança em direção a formulações de fragrâncias naturais, com rótulo limpo e sustentáveis | +1.5% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente demanda por fragrâncias de nicho, artesanais e sob medida | +1.8% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Influência das redes sociais e colaborações de marcas lideradas por celebridades | +1.6% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Premiumização e crescente demanda por ofertas de fragrâncias de luxo | +2.1% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão do comércio eletrônico e plataformas de fragrâncias diretas ao consumidor | +1.2% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Foco crescente em cuidados pessoais, autoexpressão e consumo experiencial | +0.5% | O Reino da Tailândia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança em direção a formulações de fragrâncias naturais, com rótulo limpo e sustentáveis
Uma fragrância natural ou com rótulo limpo depende de fornecedores capazes de documentar a origem de suas matérias-primas. A Givaudan, fornecedora de fragrâncias e aromas, informou que a participação de origem responsável em seus gastos com portfólio de matérias-primas naturais aumentou de 85% em 2024 para 87% em 2025.[1] No nível do fornecedor, essa participação mais elevada pode ajudar as marcas a fundamentar alegações de origem ao desenvolver formulações naturais. Quando os compradores valorizam o fornecimento responsável, uma alegação fundamentada pode oferecer-lhes um motivo adicional para selecionar um perfume acabado. O aumento de 2 pontos percentuais da Givaudan nos gastos com matérias-primas naturais de origem responsável demonstra que essa documentação está se expandindo no nível do fornecedor, que é a condição a montante para que as marcas comercializem formulações naturais com uma narrativa de origem.
Crescente demanda por fragrâncias de nicho, artesanais e sob medida
Em 2025, a dsm-firmenich afirmou que a crescente conscientização sobre marcas de nicho estava impulsionando a demanda por fragrâncias e aumentando o consumo entre as gerações mais jovens, particularmente a Geração Z.[2] Esse mecanismo oferece às casas de fragrâncias menores uma abertura para competir por meio de uma composição reconhecível antes de alcançar o reconhecimento de nome das marcas de grife estabelecidas. Para os varejistas que atendem a esses compradores, uma seleção diferenciada pode, portanto, contribuir para a criação de demanda, em vez de simplesmente redistribuir as compras entre perfumes conhecidos. O desafio comercial é tornar a diferença olfativa compreensível sem tratar a produção artesanal de nicho e a formulação sob medida como promessas intercambiáveis. Para uma casa de nicho que escolhe parceiros varejistas, o acesso a usuários de fragrâncias mais jovens se encaixa melhor nesse mecanismo de demanda do que uma cobertura ampla que pouco contribui para a construção do reconhecimento da marca.
Influência das redes sociais e colaborações de marcas lideradas por celebridades
A descoberta digital pode colocar um perfume em consideração antes mesmo de o comprador encontrá-lo em um balcão de fragrâncias. Em sua discussão de mercado de 2025, a dsm-firmenich identificou plataformas de mídia social como o TikTok como uma força impulsionadora da demanda por fragrâncias. Em abril de 2026, a Vogue informou que o parfum Jasmine Blues da Orebella registrou vendas na primeira semana mais que o dobro das lançamentos anteriores, com Bella Hadid liderando a marca como fundadora e diretora criativa. O valor comercial depende de conectar esse interesse inicial a uma forma de avaliar a fragrância, uma vez que a conscientização por si só não resolve a escolha do aroma. O Jasmine Blues, descrito naquele relatório como o lançamento de fragrância mais bem-sucedido da marca até o momento, demonstra que uma casa liderada por fundador pode elevar a demanda na primeira semana muito acima de seus lançamentos anteriores.
Premiumização e crescente demanda por ofertas de fragrâncias de luxo
Uma fragrância de luxo pode aumentar o valor comercial da oferta de perfumes de uma marca por meio de uma nova proposta de aroma, bem como por seu posicionamento de preço. A CHANEL Limited, controladora do grupo Chanel, informou crescimento de fragrâncias em 2025 sustentado pelo CHANCE EAU SPLENDIDE. A empresa descreve suas fragrâncias como produtos de luxo, e este foi seu primeiro novo perfume feminino em 8 anos. Esse resultado oferece um exemplo concreto de renovação de produto sustentando o negócio de fragrâncias dentro de um grupo de luxo. Para uma casa de perfumes, a oportunidade é dar a uma identidade estabelecida outro motivo para ser considerada, preservando ao mesmo tempo um lugar distinto para o novo aroma. O novo aroma da Chanel sustentou o crescimento de fragrâncias ao lado de novas linhas como o BLEU DE CHANEL L'EXCLUSIF em 2025, demonstrando a ocorrência simultânea de renovação de lançamentos e extensão de linha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente penetração de fragrâncias falsificadas e do mercado cinza | -0.7% | Hong Kong e Macau | Curto prazo (≤ 2 anos) |
| Crescentes preocupações dos consumidores com ingredientes sintéticos e alergênicos | -0.6% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Volatilidade da cadeia de suprimentos impactando a disponibilidade de principais químicos aromáticos e naturais | -0.4% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Regulamentações cada vez mais rigorosas sobre segurança de ingredientes, divulgação e rotulagem | -0.3% | A União Europeia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente penetração de fragrâncias falsificadas e do mercado cinza
Importações paralelas a preços mais baixos e falsificações podem restringir a capacidade de um distribuidor de fragrâncias de reter clientes ao preço de venda pretendido. O prospecto de junho de 2025 da Eternal Beauty Holdings Limited descreveu esse risco em 10 de junho de 2025, para seu negócio de distribuição multicategoria na China, incluindo Hong Kong e Macau. A empresa alertou que, se um número significativo de clientes optasse por importações paralelas a preços mais baixos ou produtos falsificados, suas vendas poderiam ser prejudicadas. Esse risco difere da concorrência entre composições de fragrâncias, pois produtos que ostentam as marcas que ela distribui podem chegar aos clientes por uma rota concorrente. Mesmo um lançamento de marca bem-sucedido poderia deixar o distribuidor autorizado com vendas mais fracas, caso rotas concorrentes a preços mais baixos capturem o interesse dos clientes resultante.
Crescentes preocupações dos consumidores com ingredientes sintéticos e alergênicos
Para compradores que experimentam sensibilidade a fragrâncias, evitar a exposição pode ter precedência sobre a escolha de um aroma preferido. Uma pesquisa internacional realizada em 2024-2025 estudou pessoas autodeclaradas sensíveis a fragrâncias, alcançadas por meio de distribuição direcionada. Seus autores relataram que evitar perfumes, outras fragrâncias e compostos voláteis era a única estratégia que funcionava para todos. Um perfume reformulado ou com rotulagem tranquilizadora ainda exigiria exposição à categoria de produto que esses respondentes buscam evitar. Para os vendedores de fragrâncias, aumentar o sortimento dentro de uma linha perfumada não pode, por si só, remover esse obstáculo para alcançar esse grupo específico de usuários potenciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala do EDP e Diferenciação do ParfumO eau de parfum (EDP) representou uma participação de 54,65% no tamanho do mercado de fragrâncias e perfumes em 2026. A Circana informou que as vendas em valor de EDP cresceram 15,8% no segmento masculino seletivo de fragrâncias da Espanha em 2025 em comparação com 2024. Esse crescimento de gastos oferece a um fornecedor de EDP um motivo concreto para defender sua presença nesse canal seletivo, onde o formato atraiu receita adicional. A Circana acrescentou que o segmento masculino seletivo espanhol estava se deslocando em direção a concentrações mais elevadas, enquanto as vendas de eau de toilette continuavam em declínio, posicionando o EDP no lado crescente dessa mudança de concentração.
O parfum tem expectativa de ser o segmento de crescimento mais rápido, com um CAGR de 8,1% no período 2027-2032. No canal seletivo de fragrâncias da França, as vendas de extrait e outros perfumes de alta concentração cresceram 18% no primeiro trimestre de 2025 em comparação com o primeiro trimestre de 2024. Esse resultado agrupado sustenta uma oportunidade de venda orientada pela concentração no varejo seletivo, onde uma interpretação de parfum compete com outros perfumes concentrados pelos gastos dos consumidores. Um produtor que escolhe um lançamento de parfum deve tornar sua composição particular digna de seleção dentro desse grupo crescente, uma vez que a concentração por si só não diferencia o produto das alternativas medidas ao seu lado.

Por Categoria:
Crescimento Premium por Meio de Franquias DistintasAs fragrâncias premium representaram uma participação de 64,13% no mercado de fragrâncias e perfumes em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8% no período 2027-2032. A L'Oréal SA reportou crescimento de fragrâncias global de dois dígitos em sua divisão Luxe no primeiro semestre de 2026. Para um operador de luxo diversificado, um negócio de fragrâncias em crescimento cria uma rota de expansão que pode ser desenvolvida independentemente de suas outras categorias de beleza. Isso torna as fragrâncias uma candidata a investimento de crescimento dedicado dentro da divisão de luxo, com recursos vinculados à demanda por perfumes em vez de distribuídos uniformemente por suas atividades de beleza.
The Estée Lauder Companies Inc. reportou crescimento orgânico de 10% nas vendas líquidas de fragrâncias para o exercício fiscal encerrado em 30 de junho de 2026, impulsionado principalmente pelo crescimento de dois dígitos de suas Marcas de Luxo. Le Labo, TOM FORD e KILIAN PARIS lideraram esse crescimento, com a empresa reportando aumentos em todas as marcas e regiões geográficas. Essa amplitude oferece diversas rotas específicas por marca para a demanda de fragrâncias, tornando a oferta premium menos dependente de uma única identidade de aroma ou mercado nacional.
Por Usuário Final:
Franquias Estabelecidas e Usos DistintosAs fragrâncias posicionadas para mulheres representaram 55,79% das vendas em 2026, tornando as mulheres o maior segmento de usuários finais. Em seus resultados do primeiro semestre de 2026, a L'Oréal SA afirmou que o Yves Saint Laurent Libre havia se tornado a fragrância feminina número um do mundo. Na Europa em 2025, a L'Oréal afirmou que Libre, La Vie est Belle e Paradoxe ocupavam as 3 primeiras posições em fragrâncias femininas. Os concorrentes que disputam espaço ao lado do Libre devem justificar a atenção do varejo contra uma franquia que já carrega uma posição de liderança global reportada pela empresa.
As fragrâncias masculinas têm projeção de ser o segmento de usuários finais de crescimento mais rápido, com um CAGR de 8,6% no período 2027-2032. Dados da Circana mostraram que as vendas de fragrâncias masculinas nos EUA cresceram 7% em dólares e 3% em unidades no primeiro semestre de 2026. As vendas em dólares superando as unidades significa que a expansão de unidades por si só não pode explicar o ganho de receita. Em uma pesquisa realizada entre 13 e 21 de outubro de 2025, 55% dos homens franceses com idades entre 18 e 25 anos afirmaram usar perfume com mais frequência do que 5 anos antes. Para os fornecedores, a mudança de frequência francesa cria uma abertura para propostas de uso cotidiano ao lado da expansão de vendas por unidade medida nos Estados Unidos.
Por Canal de Distribuição:
Descoberta em Loja e Execução OnlineAs lojas especializadas detinham uma participação de 42,58% em 2026, tornando-as o maior segmento de distribuição. Na Sephora, as fragrâncias ocuparam o terceiro lugar em volume de vendas em 2025 e demonstraram o maior impulso entre suas categorias de beleza. A LVMH associou esse impulso a inovações e novas aplicações, incluindo névoas e sobreposição de fragrâncias. Um sortimento especializado pode, portanto, possibilitar a comparação de identidades de aroma ao lado de diferentes formas de usar fragrâncias dentro de uma rotina pessoal. Um varejista especializado pode desenvolver uma cesta de fragrâncias mais ampla apresentando névoas e sobreposição como adições a uma rotina, em vez de substitutos para sua oferta de perfumes existente.
As lojas de varejo online têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9% no período 2027-2032. Na França, a Interparfums reportou crescimento de 19% em suas próprias vendas online em 2025 em comparação com 2024. No final de 2025, a empresa gerava 21% de suas vendas online. A participação online de 21% da Interparfums se compara a uma média de mercado francês de 17%, de modo que suas vendas se inclinam mais para o canal onde as vendas online francesas cresceram 12% em 2025, enquanto as vendas em loja caíram mais de 5%.
Análise Geográfica
Mercado de Fragrâncias e Perfumes da América do Norte
A América do Norte representou uma participação de 45,86% no tamanho do mercado de fragrâncias e perfumes em 2026. Os Estados Unidos importaram perfumes e águas de toalete avaliados em 5,23 bilhões de USD em 2025. Em junho de 2026, a Shoppers Drug Mart e a L'Oréal Canada anunciaram uma oferta de recarga multimarca incluindo Lancôme Idôle, Giorgio Armani Acqua di Giò e Prada Paradoxe em lojas BeautyBOUTIQUE selecionadas em 16 cidades canadenses. O valor das importações demonstra a escala do fornecimento de fragrâncias acabadas que entra nos Estados Unidos, e o lançamento canadense de recarga mostra um varejista adicionando um serviço em torno de aromas que os compradores já escolheram.
Mercado de Fragrâncias e Perfumes da Ásia-Pacífico
A Ásia-Pacífico tem projeção de ser a região de crescimento mais rápido, com um CAGR de 9,8% no período 2027-2032. A receita líquida multicategoria da Puig Brands SA na Ásia-Pacífico cresceu 20,9% em termos comparáveis no primeiro semestre de 2026. A empresa atribuiu esse crescimento ao desempenho robusto em fragrâncias de nicho e à forte demanda contínua dos consumidores em toda a região, reportando também forte desempenho em maquiagem. Para os fornecedores de fragrâncias, isso aponta para uma abertura comercial no atendimento a portfólios de nicho dentro de um negócio de beleza mais amplo. Um fornecedor que busca essa abertura precisa de franquias de nicho com sua própria demanda regional, pois o desempenho em maquiagem que a Puig também reportou é uma fonte separada do mesmo crescimento de receita.
Na Europa, as vendas da Interparfums na Europa Ocidental cresceram 5% em 2025, particularmente no Reino Unido e na Espanha. Na América do Sul, a empresa atribuiu um bom desempenho em 2025 à expansão da distribuição de fragrâncias Lacoste e ao aumento do negócio de fragrâncias Coach. Em 2025, o Arab News citou Talha Kalsekar, chefe de marketing da Rasasi Perfumes, descrevendo as fragrâncias como parte dos rituais diários do Golfo, incluindo a recepção de convidados e a sobreposição pós-banho. No Oriente Médio e África, a orientação de cosméticos da Arábia Saudita classifica os produtos qualificados para perfumar o corpo como cosméticos, sujeitos a limites sobre ingredientes medicinais, alegações terapêuticas, efeitos fisiológicos significativos e apresentação de tratamento de doenças. O alcance adicional no varejo não altera o limite de alegações cosméticas saudita, portanto a expansão da distribuição não pode substituir uma proposta de perfume em conformidade.
Estrutura Regulatória e Perspectivas
Esta comparação avalia jurisdições selecionadas para pequenos fabricantes em conformidade de perfumes pessoais acabados, incluindo produtores elegíveis para uma via artesanal. O acesso ao mercado pode exigir autorização de fabricação, documentação de produto ou notificação, com obrigações atribuídas separadamente a fabricantes, operadores de instalações e pessoas responsáveis. Distinguir as obrigações atuais, os padrões programados e a elaboração de normas planejadas estabelece o horizonte de preparação para levar uma oferta de fragrâncias a cada país.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos (FDA) | Autoridades competentes estaduais e locais de vigilância de cosméticos | Administração Nacional de Produtos Médicos (NMPA) e departamentos locais de supervisão de medicamentos | Anvisa | Autoridade Saudita de Alimentos e Medicamentos |
| Principais instrumentos ou direção | 21 U.S.C. § 364c registro de instalações e listagem de produtos; proposta de divulgação de alérgenos de fragrâncias programada para novembro de 2026 | Regulamento (CE) n.º 1223/2009 avaliação de segurança, arquivo de informações do produto e notificação; Regulamento (UE) 2023/1545 rótulos de alérgenos cobertos | Licenciamento de fabricação, requisitos de qualidade e rastreabilidade; GB 7916-2026 obrigatório com vigência a partir de 1.º de janeiro de 2028 | RDC 907/2024; RDC artesanal 1.045/2026 e IN 474/2026 | Requisitos de segurança SFDA.CO/GSO 1943 e controles técnicos e de ingredientes aplicáveis |
| Efeito comercial | Proprietários ou operadores de instalações não isentos registram-se e renovam bienalmente; pessoas responsáveis listam produtos e ingredientes e atualizam anualmente; pequenas empresas qualificadas têm isenções condicionais | Restrições de posicionamento de alérgenos cobertos aplicadas a partir de 31 de julho de 2026; estoque previamente colocado qualificado pode permanecer disponível até 31 de julho de 2028 | A produção licenciada requer sistemas de qualidade e rastreabilidade; a linha de base de segurança revisada entra em vigor em 1.º de janeiro de 2028 | A empresa responsável brasileira notifica o perfume comum; isenções qualificadas de registro e notificação artesanais estão programadas para 60 dias após 5 de outubro de 2026, sujeitas a regras especificadas | Os cosméticos para perfumar o corpo devem atender aos requisitos de segurança e aos controles de ingredientes aplicáveis |
| Atratividade da política atual | Média | Média | Média | Alta | Média |
| Direção futura da atratividade da política | Endurecimento | Endurecimento | Endurecimento | Flexibilização | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A classificação Média dos EUA reflete as obrigações recorrentes de registro de instalações e listagem de produtos e as isenções condicionais, enquanto a agenda da FDA programa uma proposta de divulgação de alérgenos para novembro de 2026. O ônus de documentação da Alemanha e os requisitos de produção licenciada da China sustentam classificações Médias, com Endurecimento vinculado ao prazo de estoque de julho de 2028 e à transição de segurança de janeiro de 2028, respectivamente. A notificação simplificada do Brasil sustenta a atratividade Alta, e as isenções artesanais publicadas sustentam a Flexibilização para produtores qualificados, enquanto as condições técnicas e de segurança especificadas continuam. A classificação Média da Arábia Saudita e a direção Sem alteração refletem sua estrutura contínua de segurança de cosméticos e os controles de ingredientes mantidos, com a adição à lista de proibidos de 2025 tratada como uma obrigação existente.
Etapas da Cadeia de Valor
Esta cadeia de valor compara a criação de fragrâncias, a fabricação de produtos acabados e os canais que levam um aroma de marca ao seu comprador final. A Chanel inaugurou uma nova instalação de fabricação de fragrâncias na França em fevereiro de 2026.[3] Esse investimento posiciona a capacidade de produção dentro das operações do proprietário da marca, enquanto a distinção entre fornecer uma composição de fragrância e vender um perfume acabado cria fontes separadas de receita e exposição a perturbações.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Criação de fragrâncias e fornecimento de ingredientes | Criadores e fornecedores de fragrâncias para empresas, como a Givaudan | Vendas de composições e compostos de fragrâncias | Preservar a composição pretendida quando os insumos mudam | Qualificar ingredientes alternativos em relação ao aroma pretendido |
| Fabricação de fragrâncias acabadas | Fabricantes de marcas como Puig Brands SA e Chanel | Vendas de fragrâncias de marca acabadas | Escassez de matérias-primas pode interromper a produção | Vincular acordos de fornecimento ao sequenciamento da produção |
| Distribuição e venda final | Vendedores de marcas integrados como Puig Brands SA, utilizando lojas próprias e comércio eletrônico de marca ao lado de canais de terceiros | Vendas no varejo e diretas online | Coordenar rotas próprias e de terceiros | Atribuir ofertas de canal distintas e responsabilidades de atendimento |
| Fonte: Mordor Intelligence | ||||
Em todo o seu negócio, a Puig utiliza avaliações de fornecedores e acordos de fornecimento de longo prazo, ao mesmo tempo em que identifica a escassez de matérias-primas como um risco capaz de paralisar linhas de produção. Isso torna a continuidade dos insumos qualificados consequente mesmo para uma empresa que possui capacidade de fabricação. A vantagem prática de resiliência vem de preparar uma alternativa de insumo utilizável antes que uma escassez interrompa a produção de fragrâncias, para que a capacidade própria da marca possa continuar sustentando as vendas de produtos acabados.
Cenário Competitivo
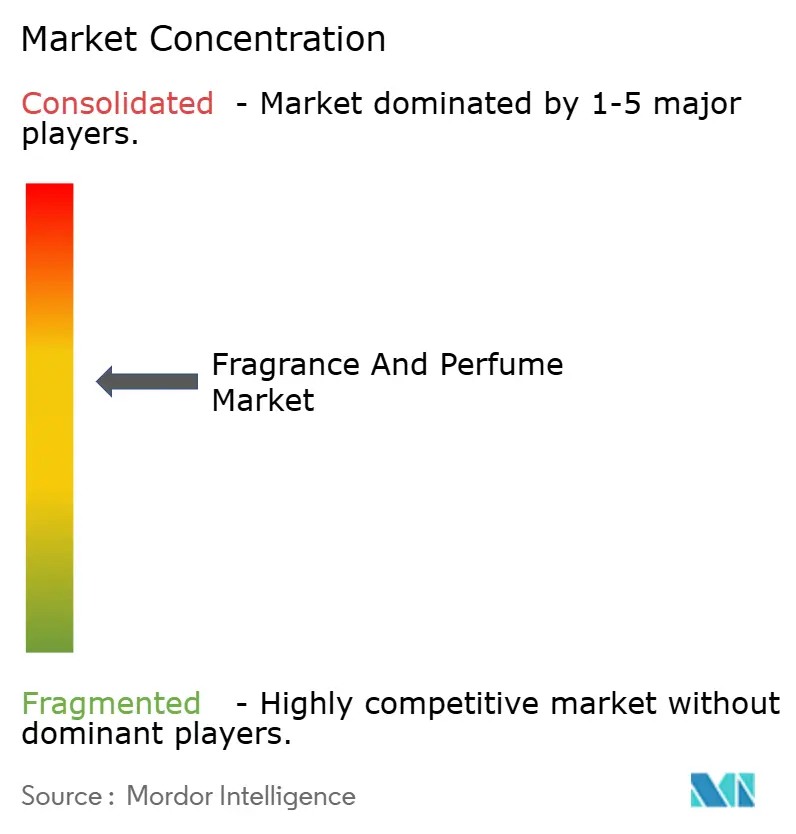
A concorrência é moderadamente consolidada em torno de grupos de beleza multimarca e casas estabelecidas, incluindo Coty Inc., Chanel SA, The Estée Lauder Companies Inc., L'Oréal SA e LVMH Moët Hennessy Louis Vuitton SE. A divisão Prestige da Coty, que inclui fragrâncias, cosméticos e cuidados com a pele, registrou um declínio de 4% na receita líquida em termos comparáveis no exercício fiscal encerrado em 30 de junho de 2026. Essa divisão gerou 3,81 bilhões de USD em receitas líquidas, representando 66% do total de vendas da Coty. Um especialista em fragrâncias compete contra esses portfólios multicategoria por meio de franquias individuais, em vez de amplitude de grupo, de modo que a força no nível da franquia é o indicador mais direto da posição em perfumes.
Em 31 de março de 2026, a L'Oréal SA concluiu a aquisição da Kering Beauté, incluindo a House of Creed, da Kering SA. As empresas também assinaram licenças exclusivas de 50 anos para a criação, desenvolvimento e distribuição de produtos de fragrâncias e beleza sob as marcas Bottega Veneta e Balenciaga. Possuir uma casa de fragrâncias e licenciar marcas de estilistas assegura diferentes ativos comerciais que podem ser gerenciados dentro de um portfólio compartilhado de beleza de luxo. Os varejistas podem obter um conjunto mais amplo de potenciais propostas de aroma por meio de um único relacionamento comercial, enquanto os concorrentes enfrentam as tarefas separadas de garantir uma identidade de produto e uma rota para a distribuição.
A Le Labo, pertencente à The Estée Lauder Companies Inc., adicionou 90 pontos de distribuição no exercício fiscal de 2025, incluindo lojas principais em Pequim e Seul e expansão no Brasil. As lojas principais podem criar oportunidades físicas de encontrar uma franquia de aroma, tornando o acesso ao produto um ativo competitivo ao lado da propriedade da marca. Os cosméticos recém-colocados na UE, incluindo perfumes, exigem rotulagem individual de alérgenos de fragrâncias cobertos acima de limites especificados. Para os concorrentes que entram no varejo da UE, a barreira é combinar uma composição diferenciada com documentação de ingredientes específica do produto e uma rota eficaz para a prateleira. Uma linha inicial mais restrita na UE permite que um concorrente concentre o trabalho de rotulagem em menos perfumes enquanto constrói a presença no varejo necessária para vendê-los.
Líderes do Setor de Fragrâncias e Perfumes
-
Coty Inc.
-
Chanel SA
-
The Estée Lauder Companies Inc.
-
L'Oréal SA
-
LVMH Moët Hennessy Louis Vuitton SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fragrâncias e Perfumes Empresas cobertas neste relatório
- Chanel SA
- The Estée Lauder Companies Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Coty Inc.
- L'Oréal SA
- Puig Brands SA
- Shiseido Company Limited
- Natura Cosméticos S.A.
- Interparfums Inc.
- Hermès International SCA
- Revlon Group Holdings LLC
- Mary Kay Inc.
- Oriflame Holding AG
- Bath & Body Works Inc.
- Amorepacific Corporation
- Beiersdorf AG
- Ajmal Perfumes LLC
- Arabian Oud Co
- Swiss Arabian Perfume Group
- Kering SA
Principais Oportunidades para Participantes do Mercado
Essas oportunidades comparam novas ofertas de recarga, rotas de entrega adicionais e fornecimento de fragrâncias acabadas em conformidade. Uma oferta de recarga alcança apenas as lojas que a comercializam, portanto o acesso dos compradores depende da extensão de sua implantação. Isso torna a cobertura geográfica uma decisão comercial distinta ao desenvolver o serviço além de seus locais de varejo iniciais.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Novas ofertas de recarga de perfumes no Canadá | Oferta de recarga multimarca no varejo demonstrada em junho de 2026 | Proprietários canadenses de fragrâncias compatíveis com recarga | Desenvolver serviços de recarga para linhas de perfumes acabados elegíveis | Adequar a oferta de fragrâncias aos produtos elegíveis e comprovar a adesão do consumidor | Marcas de fragrâncias e varejistas como L'Oréal Canada e Shoppers Drug Mart |
| Rotas adicionais de entrega de fragrâncias online | A Sephora e a Uber Eats introduziram entrega de beleza sob demanda, incluindo fragrâncias, a partir de centenas de lojas em setembro de 2025 | Compradores de reposição de perfumes nos Estados Unidos e no Canadá | Ampliar a disponibilidade de perfumes acabados por meio de parcerias adicionais de varejo e entrega | Garantir parceiros varejistas e validar a cobertura de entrega | Varejistas de fragrâncias e operadores de entrega como Sephora e Uber Technologies |
| Linhas de perfumes em conformidade com a rotulagem para o varejo da UE | Obrigação de rotulagem ampliada aplicada a partir de 31 de julho de 2026 para alérgenos cobertos acima de limites especificados | Varejistas que adquirem perfumes acabados recém-colocados | Oferecer rótulos de fragrâncias em conformidade específicos por produto | Manter rótulos precisos no nível de ingredientes em todos os produtos | Fabricantes de perfumes em conformidade |
| Fonte: Mordor Intelligence | |||||
A abertura central é facilitar a reposição de um perfume familiar por meio de serviços projetados em torno de uma escolha de fragrância existente. A Shoppers Drug Mart afirmou que a resposta dos clientes informará se as fontes de recarga chegam a lojas adicionais, portanto a abertura de recarga permanece condicionada à adesão nas 16 cidades de lançamento. As fragrâncias já nomeadas na fonte são os primeiros produtos a demonstrar se a recarga de um aroma já escolhido gera adesão.
Desenvolvimentos industriais recentes em Mercado de Fragrâncias e Perfumes
- Out 2026: A Anvisa publicou regras em 5 de outubro isentando perfumes artesanais à base de álcool qualificados no Brasil de registro ou notificação, sujeitos a condições especificadas. As mudanças estavam programadas para entrar em vigor 60 dias após a publicação.
- Ago 2026: A Shiseido Company Limited lançou o Max Mara Le Parfum em 24 de agosto por meio de parceiros varejistas selecionados na América do Norte e na Europa, a primeira fragrância desenvolvida no âmbito de sua parceria de longo prazo com a Max Mara.
- Jul 2026: A Coty Inc. concordou em transferir a licença da Gucci Beauty de volta para a Kering SA por cerca de 400 milhões de USD. A Coty descreveu o negócio como uma operação de fragrâncias e beleza e deveria continuar operando-o até pelo menos 30 de junho de 2027, com a Kering podendo solicitar uma extensão.
Mercado de Fragrâncias e Perfumes Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de fragrâncias e perfumes mede os gastos anuais com fragrâncias finas acabadas à base de álcool e névoas corporais vendidas para perfumação pessoal no mercado global. Abrange vendas por canais de varejo e business-to-business.
Exclusões de escopo: Produtos para cuidados com o ar, incluindo sprays para ambientes, óleos essenciais puros, produtos químicos aromáticos a granel e ingredientes de fragrâncias naturais, velas perfumadas e desodorantes estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Parfum
- Eau de Parfum (EDP)
- Eau de Toilette (EDT)
- Eau de Cologne (EDC)
- Outros Tipos de Produtos
- Por Categoria
- Massa
- Premium
- Por Usuário Final
- Homens
- Mulheres
- Unissex
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas Especializadas
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Países Baixos
- Itália
- Suécia
- Polônia
- Bélgica
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Indonésia
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Arábia Saudita
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa pública utiliza fontes como os dados de desempenho de mercado de 2025 da Cosmetics Europe para vendas e exportações por categoria, tabelas de comércio WITS do Banco Mundial baseadas no UN Comtrade para fluxos de perfumes e águas de toalete, a descrição da cadeia de valor da IFRA para distinguir ingredientes de produtos de consumo acabados, e o Regulamento de Cosméticos da União Europeia para contexto de produto e acesso ao mercado. Como os códigos de comércio e os totais amplos de cosméticos representam sinais de suporte em vez de medidas completas do mercado definido, os analistas os utilizam como verificações de limites em vez de medidas diretas.
Registros de empresas, materiais para investidores, divulgações de varejistas e imprensa de negócios de reputação podem acrescentar vendas de fragrâncias reportadas, mudanças de canal, lançamentos e contexto de preços ou mix de produtos para verificações cruzadas. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Os analistas entrevistariam proprietários de marcas, fabricantes de fragrâncias, distribuidores, varejistas especializados e online, e especialistas de categoria, com executivos e líderes funcionais cobrindo condições de vendas, produto, canal e região. Uma pesquisa estruturada pode verificar a direção de produto, faixa de preço, usuário final, canal e região, enquanto as entrevistas esclarecem o significado da receita reportada e as mudanças na rota para o mercado. Quando as evidências estiverem ausentes ou inconsistentes, os analistas registrariam a lacuna, buscariam uma segunda fonte ou respondente independente e triangulariam as vendas reportadas com sinais de comércio e canal antes de utilizar uma estimativa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | APAC: 38% |
| Nível intermediário: 45% | Líderes Funcionais/de Unidade: 35% | EMEA: 32% |
| Players menores: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamento de Mercado e Previsão
O mercado global de 2027 seria estimado a partir de um conjunto de cima para baixo dos gastos do comprador final com fragrâncias pessoais acabadas, depois alocado entre tipo de produto, categoria de massa e premium, posicionamento de usuário final, canal de varejo e geografia, utilizando o mix de vendas reportado por fontes e evidências de canal ou país. Os principais indicadores incluem vendas de varejo de fragrâncias e cuidados pessoais, valores e quantidades de importação do HS 3303, receita de fragrâncias reportada pelas empresas e mix de canal e faixa de preço. As vendas de varejo ancoram o conjunto de demanda, os fluxos alfandegários verificam o fornecimento transfronteiriço e a direção por país, os resultados das empresas indicam o momentum no nível da marca, e o mix de canal ou preço ajuda a distinguir o crescimento da demanda da migração para segmentos superiores.
Para 2027-2032, uma regressão multivariada pode relacionar o valor histórico do mercado a esses indicadores onde existam séries temporais comparáveis, com análise de cenários utilizada quando a cobertura das fontes ou as condições de mercado tornam uma única tendência não confiável. As participações de segmento seguiriam as divisões de categoria e regional reportadas, complementadas por comparações consistentes entre evidências de empresas e canais, e seriam reconciliadas com o total. Os analistas testariam seletivamente o resultado de cima para baixo com o preço médio de venda amostrado multiplicado pelas unidades estimadas ou com consolidações de fornecedores e canais, ajustando para revenda de modo que os produtos sejam contados uma vez. Onde preços, unidades ou cobertura de canal estiverem ausentes, eles limitariam a verificação com dados públicos disponíveis e manteriam a estimativa de cima para baixo como âncora. Especialistas primários revisariam a direção e o significado comercial dos drivers de previsão no nível de variável, e diferenças inexplicadas provocariam verificações adicionais de fontes ou um intervalo documentado em vez de um ajuste pontual sem suporte.
Ciclo de Validação e Atualização de Dados
Os indicadores de varejo, empresa, comércio e canal seriam triangulados de modo que sinais independentes sustentem a mesma direção de mercado e as participações de segmento se reconciliem com o total global. Os analistas sinalizariam movimentos incomuns de ano a ano, variações de fontes e possível dupla contagem para revisão analítica, depois rastreariam cada anomalia até sua definição, período, moeda ou tratamento de canal antes da aprovação. Quando uma inconsistência material persistir, os analistas entrariam novamente em contato com um respondente ou proprietário de fonte relevante. Eles atualizariam o modelo anualmente, revisitariam após eventos materiais de mercado e concluiriam uma revisão completa de fontes e cálculos antes da entrega.
Tamanho do Mercado de Fragrâncias e Perfumes da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de fragrâncias e perfumes mede os gastos anuais com fragrâncias finas acabadas à base de álcool e névoas corporais vendidas para perfumação pessoal no mercado global.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Especialistas primários revisariam a direção e o significado comercial dos drivers de previsão no nível de variável, e diferenças inexplicadas provocariam verificações adicionais de fontes ou um intervalo documentado em vez de um ajuste pontual sem suporte.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 89,71 bilhões de USD (2027) | |
| Consultoria Global A | 63,5 bilhões de USD (2026) | Com sua base de 2026, esta estimativa está 29,2% abaixo do valor de 2027 deste relatório de 89,71 bilhões de USD, 1 ano depois. Sua estimativa de 2026, um ano anterior, lista parfum, eau de parfum, eau de toilette, eau de cologne e eau fraiche, enquanto este relatório também contabiliza névoas corporais acabadas e vendas finais qualificadas business-to-business. |
| Consultoria Global B | 64,1 bilhões de USD (2026) | Com sua base de 2026, esta estimativa está 28,5% abaixo do valor de 2027 deste relatório de 89,71 bilhões de USD, 1 ano depois. Seu detalhamento de 2026, um ano anterior, reporta concentrações de perfume e segmentos de luxo ou não luxo, enquanto este relatório também contabiliza névoas corporais acabadas e vendas finais qualificadas business-to-business. |
Para a Mordor Intelligence, os indicadores de varejo, empresa, comércio e canal seriam triangulados de modo que sinais independentes sustentem a mesma direção de mercado e as participações de segmento se reconciliem com o total global.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de fragrâncias e perfumes?
O mercado tem expectativa de atingir 89,71 bilhões de USD em 2027 e 126,7 bilhões de USD até 2032, com um CAGR de 7,15% no período 2027-2032.
O que sustenta a demanda por fragrâncias pessoais?
A conscientização sobre fragrâncias de nicho, a renovação de produtos de luxo e a descoberta digital sustentam a demanda. As fragrâncias premium detinham uma participação de 64,13% em 2026.
Qual formato de perfume tem a maior participação?
O eau de parfum detinha uma participação de 54,65% em 2026. O parfum tem previsão de crescer mais rapidamente, com um CAGR de 8,1% no período 2027-2032.
Quais empresas são os principais concorrentes em fragrâncias pessoais?
Os principais concorrentes incluem Coty Inc., Chanel SA, The Estée Lauder Companies Inc., L'Oréal SA e LVMH Moët Hennessy Louis Vuitton SE.
O que pode restringir as vendas dos distribuidores de fragrâncias?
Em 10 de junho de 2025, a Eternal Beauty Holdings Limited alertou que importações paralelas a preços mais baixos ou falsificações poderiam desviar clientes e prejudicar as vendas em seu negócio de distribuição multicategoria na China, incluindo Hong Kong e Macau.
Qual região lidera as vendas de perfumes e onde o crescimento é mais rápido?
A América do Norte detinha uma participação de 45,86% em 2026, enquanto a Ásia-Pacífico tem previsão de crescer mais rapidamente, com um CAGR de 9,8% no período 2027-2032.