
フレグランス市場規模とシェア
Mordor Intelligenceによるフレグランス市場分析
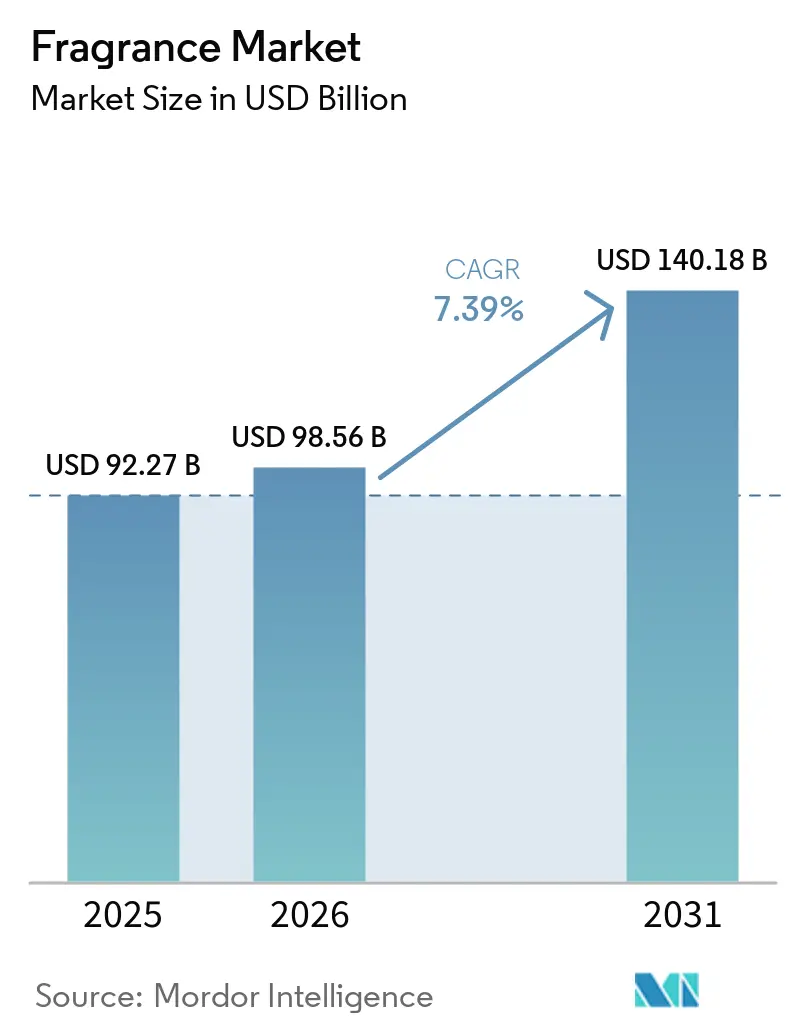
フレグランス市場規模は、2026年の98.56 ビリオン 米ドルから2027年には105.8 ビリオン 米ドルに増加し、2032年までに148.8 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけてCAGR 7.05%で成長します。
ボディミストおよびホームセントが用途を拡大する一方、米国におけるデジタルコマースは発見から取引へのつながりを生み出しています。ブランドは、独自のセントアイデンティティと明確に定義された用途を通じてその需要に応えることができます。ポートフォリオ開発、製造投資、よび緊密な業務連携は、バイヤーの関心をフレグランス供給へと転換するための異なる手段をプロデューサーに提供します。原料規制と偽造品は、こうした拡大努力に処方および真正性に関する課題を加えます。用途の拡大とデジタルアクセスは、これらの摩擦を上回り、独自のセント、防御可能な原料、および認証された販売ルートを統合するブランドに有利に働くと見込まれます。
主要レポートのポイント
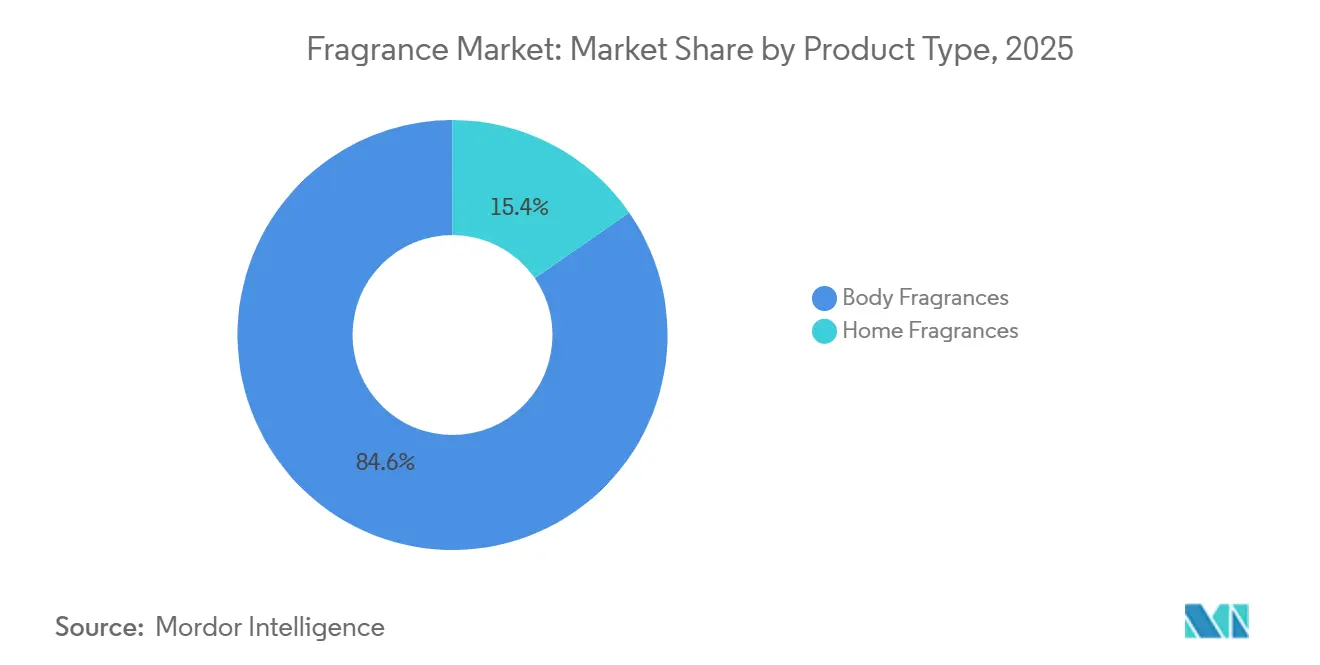
- 製品タイプ別では、ボディフレグランスが2026年のフレグランス市場シェアの84.86%をリードし、2027年~2032年にかけてCAGR 7.88%で最も速く成長するセグメントと予測されています。
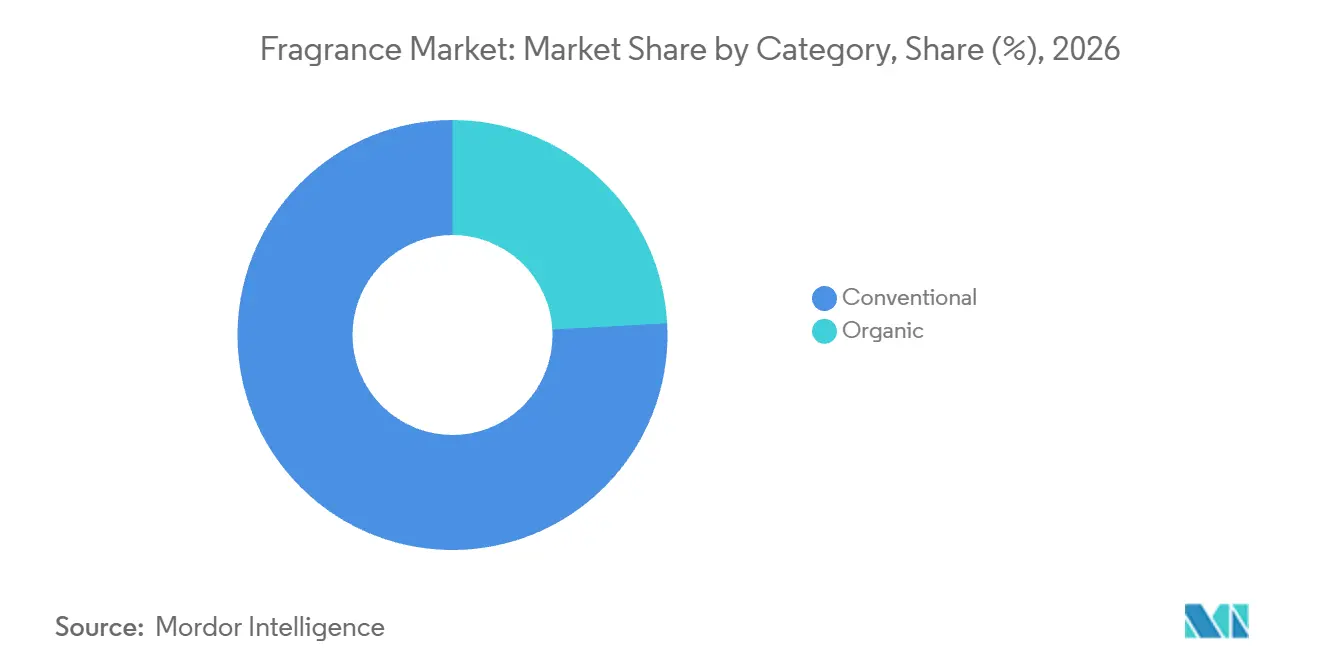
- カテゴリー別では、コンベンショナルフレグランスが2026年のフレグランス市場規模の75.87%を占め、オーガニックフレグランスは2027年~2032年にかけてCAGR 8.95%で最も速く成長すると予測されています。
- 価格帯別では、プレミアム・ラグジュアリーフレグランスが2026年の売上の60.96%をリードし、マスフレグランスは2027年~2032年にかけてCAGR 7.95%で最も速く成長すると予測されています。
- 流通チャネルでは、専門店が2026年の売上の43.4%でリードし、オンライン小売店は2027年~2032年にかけてCAGR 8.9%で最も速く成長するセグメントと予測されています。
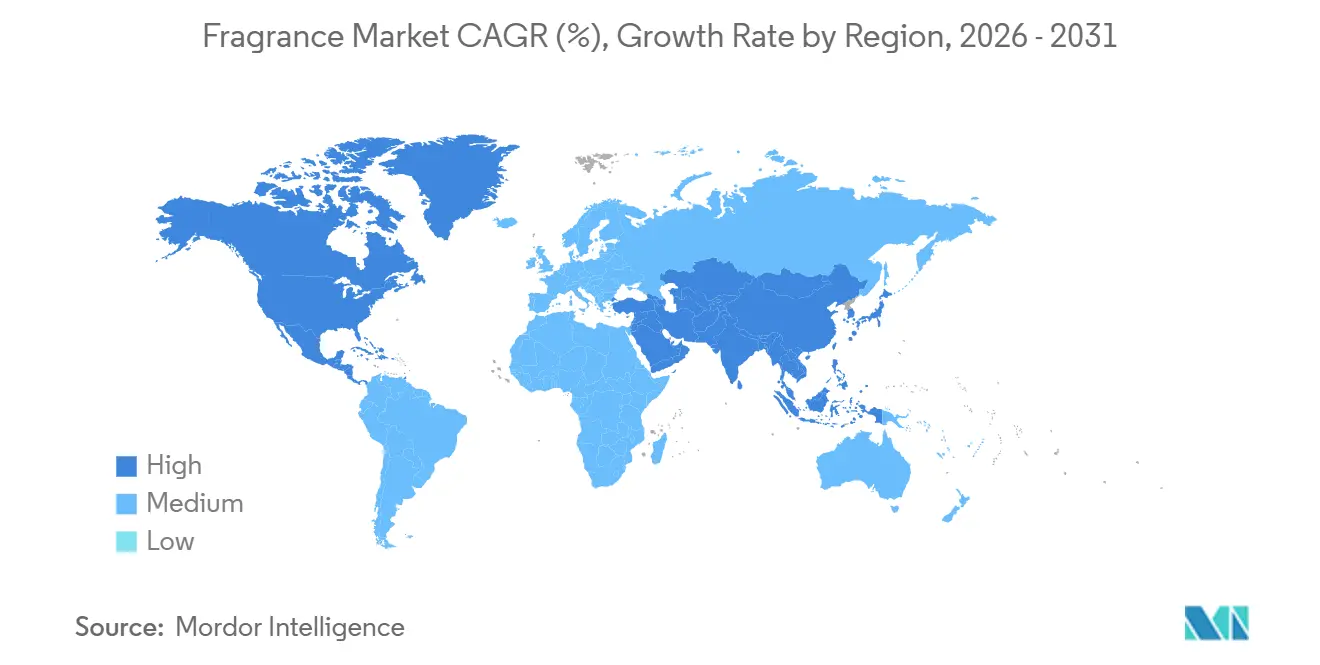
- 地域別では、北米が2026年の売上の46.54%でリードし、アジア太平洋地域は2027年~2032年にかけてCAGR 9.4%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・クリーンラベル・サステナブルなフレグランス処方へのシフト | +2% | 香港およびマカオ | 中期(2~4年) |
| ニッチ・アルチザン・ビスポークフレグランスへの需要拡大 | +2.1% | 英国 | 短期(2年以内) |
| ホームの美観とウェルネス志向のライフスタイルへの消費者の関心の高まり | +1.6% | 香港およびマカオ | 中期(2〜4年) |
| ソーシャルメディアの影響とセレブリティ主導のブランドコラボレーション | +1.9% | 米国および欧州 | 短期(2年以内) |
| プレミアム化とラグジュアリーフレグランスへの需要拡大 | +1.1% | アメリカ合衆国 | 短期(2年以内) |
| パーソナライズドフレグランスへの需要拡大 | +0.9% | 香港およびマカオ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ナチュラル・クリーンラベル・サステナブルなフレグランス処方へのシフト
明確なパフォーマンストレードオフを受け入れるバイヤーの姿勢が、サステナブルなフレグランス処方に競争の余地を与えています。2025年7月、香港・マカオの調査回答者790名のうち53.9%が、特定の合成原料を除外することで持続性が低下するエコフレンドリーなフレグランスに対して受容的であることが示されました。また別途、国際フレグランス協会の2025年会員調査では、フレグランス産業が合成・天然・再生可能原料の配合比率を初めて定量化した後、化石由来の原料から離れる方向にシフトしていることが明らかになりました。これらの動向は、プロデューサーが原料提案を構築するための異なる手段を提供しており、消費者の受容性が明確に説明されたウェアプロファイルを支持しています。回答者のうち持続性低下のトレードオフを受け入れられないと答えたのはわずか4.8%であり、着用時間の短縮はこれらのバイヤーの間でサステナビリティ主導の処方を排除するものではありません。
ニッチ・アルチザン・ビスポークフレグランスへの需要拡大
ニッチパフューマリーは相当規模の小売ビジネスへと成長することができ、専用の小売スペースは個々のハウが買い物客にリーチする手段を提供します。Amouageは2025年の推定グローバル小売売上高として430 ミリオン 米ドルを報告しており、2024年比66%増となっています。[1] Bootsは2025年10月23日にロンドンにフレグランス専門ブティックをオープンし、Bootsに新規参入した20以上のブランドを含む400種類以上のラグジュアリーおよびニッチセントを展開しています。スペシャリストハウスにとって、そのミックスはセントに特化した目的地においてラグジュアリーフレグランスと並んで検討される機会を生み出します。Bootsの選定がどのニッチハウスがそのロンドンの目的地へのアクセスを得るかを決定するため、小売業者への参入が個々のハウスの追加的なリーチに対する実際的な制限となっています。
ホームの美観とウェルネス志向のライフスタイルへの消費者の関心の高まり
ホームフレグランスの需要は、生活空間の雰囲気づくりと不快な臭いの除去の両面から発展し得ます。2025年7月の香港・マカオ回答者790名を対象とした調査では、19.1%がホームフレグランス製品を使用する理由としてホームの雰囲気向上を挙げました。同調査では、17.9%がストレスや不安の解消を使用動機として挙げました。これらの動機は、キャンドルおよびディフューザーのプロデューサーに対し、消費者が自宅でどのような感覚を求めているかを中心とした需要提案を提供します。臭い除去が調査の使用動機のトップで19.9%を占め、雰囲気向上をわずか0.8ポイント上回ったため、フレッシュネスのみを訴求するラインは同等の動機に応えられないことになります。
ソーシャルメディアの影響とセレブリティ主導のブランドコラボレーション
ソーシャルコマースはフレグランスの発見に取引チャネルへの直接的なルートを与えます。Charm.ioによると、米国におけるTikTok Shopのフレグランスの商品取扱高(GMV)は2025年に400 ミリオン 米ドルに達し、前年比111%増となりました。同プラットフォームのフレグランス動画は2025年に140億回再生され、2024年比315%増となり、米国TikTok Shopにおけるコンテンツ露出の規模を示しています。セレブリティパートナーシップは別の注目獲得ルートを提供しており、Khloé KardashianとLuxe Brandsによる「XO Khloé」フレグランスがその例として挙げられます。同フレグランスはHarrodsおよびUlta Beautyでローンチされ、2025年3月3日に欧州全域でDOUGLASの独占販売となりました。ソーシャルプラットフォームを通じた販売と、セレブリティローンチを地域小売業者に割り当てることは、注目から購買への異なるルートを生み出します。欧州独占販売はセレブリティフレグランスの販売機会を指定小売業者に結びつけるため、オーディエンス開発と流通権は一体的に計画される必要があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 偽造品およびグレーマーケットフレグランスの浸透拡大 | -0.9% | スペインおよびフランス | 短期(2年以内) |
| 合成原料およびアレルゲン原料に対する消費者懸念の高まり | -0.8% | 欧州連合 | 短期(2年以内) |
| 揮発性有機化合物(VOC)コンプライアンス基準の強化による製品処方オプションの制限 | -0.5% | カリフォルニア州 | 長期(4年以上) |
| 規制上の制限が処方を複雑化 | -0.4% | 欧州連合 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
偽造品およびグレーマーケットフレグランスの浸透拡大
偽造香水が国境を越えて流通する場合、真正性は商業上の制約となります。スペイン税務庁およびモッソス・デスクアドラ(カタルーニャ自治警察)は、フランス税関の協力のもと、スペインからフランスおよび欧州各地への密輸に関する捜査において、2026年にカタルーニャで121万本の偽造香水を押収しました。国境を越えた密輸は、正規販売業者を複数の目的地で模倣品在庫との競合にさらします。原産地証明は、その名称が偽造品にも使用されている場合に本物の香水を区別するのに役立ちます。その保護措置があっても、販売業者は認証コストと模倣品への購買転換リスクに直面します。
合成原料およびアレルゲン原料に対する消費者懸念の高まり
禁止されたフレグランス原料は、完成した香水の販売を妨げる可能性があります。2025年2月21日、イタリアはオランダ原産のLinn Young Swinging Day香水に対し、BMHCAが含まれていることが判明したとして販売禁止措置を報告しました。欧州委員会の2025年セーフティゲートサマリーは、BMHCAを生殖系統に害を与え皮膚刺激を引き起こす可能性のある禁止合成フレグランスとして説明しています。処方の見直しには、適用される原料規則を満たしながら意図した香りを保持する必要があります。販売不能在庫と処方作業は、製品が棚から外されている間、影響を受けたサプライヤーのリソースを拘束する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ウェアラブルフォーマットが確立されたブランドを拡張ボディフレグランスは2026年のグローバルフレグランス売上の84.86%を占め、最大セグメントとなっており、2027年~2032年にかけてCAGR 7.88%で最も速く成長するセグメントと予測されています。Cotyは2026年度第4四半期のプレゼンテーションにおいて、プレステージフレグランスミストが引き続き成長し、ブランドに新たなZ世代消費者を引き付け、ポートフォリオへの追加的な貢献をもたらしたと報告しました。同社はまた、ミストの粗利益率がプレステージ部門と同等であることも報告しました。この組み合わせにより、このフォーマットは独自の商業的経済性を持つバイヤー獲得ルートとして関連性を持ちます。2026年度第1四半期において、Cotyはカルバン・クライン、カイリー・コスメティクス、フィロソフィー、アディダス、ノーティカの各ブランドのミストローンチから売上増加と高い利益率を報告しており、マルチブランドポートフォリオ全体にわたるフォーマットの適用可能性を示しています。
ボディフレグランスのさらなる開発は、既存ブランドの着用方法に焦点を当てることができる一方、ホームセントは別の使用シーンに対応します。2025年7月の香港・マカオ調査回答者790名のうち81.1%が、キャンドルやディフューザーなどの製品を含むホームフレグランスを定期的に使用していました。この定期使用ベースは、プロデューサーが製品提案の一部としてデリバリーフォーマットを開発する理由を提供します。ウェアラブルセントを超えて拡大するプロデューサーは、調査対象の消費者が定期的に使用するキャンドルとディフューザーを中心にホームラインを構成することができます。


注記: 個別セグメントのシェアはレポート購入後に入手可能
カテゴリー別:
認証コンテンツが原料ポジショニングを差別化コンベンショナルフレグランスは2026年のフレグランス市場シェアの75.87%を占め、最大カテゴリーとなっています。このカテゴリーのマスデオドラントおよびメインストリームファインフレグランスの用途は、幅広い着用シーンを提供します。処方上の決定は、意図した着用シーンに合わせた香りのプロファイルと濃度のマッチングに集中することができます。
オーガニックフレグランスは、2027年~2032年にかけてCAGR 8.95%で最も速く成長するセグメントと予測されています。Ffernは各フレグランスの少なくとも75%がCOSMOS認証オーガニックであると述べています。この定量化されたコンテンツの約束は、認証原料を優先するバイヤーにオーガニックポジショニングの具体的な根拠を提供します。この主張が認証基準と最低シェアを明示しているため、バイヤーは競合するオーガニックまたはナチュラルの主張と直接比較することができます。

注記: 個別セグメントのシェアはレポート購入後に入手可能
価格帯別:
ラグジュアリーブランドの規模がマス需要に対応プレミアム・ラグジュアリーフレグランスは2026年のフレグランス市場規模の60.96%を占め、最大セグメントとなっています。2025年について、LVMHはパルファン・クリスチャン・ディオールのソバージュを世界で最も売れているメンズフレグランスとして特定しました。Circanaは、米国のプレステージフレグランスのドル売上が2025年に5%成長し、プレステージ小売において第2位のセグメントにランクされたと報告しました。この組み合わせは、より広いプレステージアソートメント内でフラッグシップフレグランスを守ることを支持し、ラグジュアリーハウスに単一のメンズフランチャイズを超えたカテゴリー支出へのルートを提供します。
マスフレグランスは、2027年~2032年にかけてCAGR 7.95%で最も速く成長するセグメントと予測されています。米国では、マス小売フレグランスの売上が2026年上半期に15%増加し、ユニット数が7%増加しており、Circanaはこの成長を需要増加と価格上昇に帰しています。ユニット数の増加は、プロデューサーに価値増加に加えてボリュームベースの需要シグナルを提供し、これを価格のみの成長事例以上のものにしています。この組み合わせは、追加購買を引き付けながら製品提案を維持するのに十分な販売単価を保つアクセシブルなフレグランスオファーの開発を支持します。
流通チャネル別:
小売ネットワークとデジタルアクセスがリーチを形成専門店は2026年のグローバルフレグランス売上の43.4%で最大セグメントとなりました。LVMHが所有するSephoraは2025年に約100店舗をオープンし、より広いビューティー小売ネットワークを拡大しました。LVMHはまた、Sephoraのオムニチャネル戦略への投資についても説明しました。フレグランスサプライヤーにとって、このような拡大は確立されたビューティー小売環境内に潜在的な出店場所を生みし、買い物客へのアクセスを小売業者のより広いアソートメント決定と結びつけます。Sephoraがこれらの出店をオムニチャネル投資と組み合わせているため、そこでのアソートメントの場は新規店舗および小売業者のデジタルチャネルで買い物客にリーチすることができます。
オンライン小売店は、2027年~2032年にかけてCAGR 8.9%で最も速く成長するセグメントと予測されています。フランスにおけるフレグランスのオンライン売上は2025年に2024年比12%増加しました。この成長は、物理的な販売拠点を追加することに依存しないフレグランスバイヤーへのルートを支持します。その他の流通チャネルは独自のトラベルリテール的役割を保持しており、香水は2025年にドバイ・デューティーフリーの製品カテゴリーをリードしました。空港での販売は香水需要を旅行場所と結びつける一方、オンライン小売はサプライヤーに空港の旅客フローを超えたバイヤーへのルートを提供します。
地域分析
北米フレグランス市場
北米は2026年のフレグランス市場シェアの46.54%を占め、最大地域となりました。Interparfums, Inc.は、2026年上半期において北米が最大市場であり、地域売上が5%増加したと報告しました。[2] 同社はこの前進を、市場成長、特にコーチの新ブランド拡張、およびマーケティング・広告投資に帰しました。拡張主導の戦略は、したがって製品刷新と広告への資金投入を一体的に求めており、コーチはその投資を支えることができる確立されたフランチャイズを示しています。
アジア太平洋フレグランス市場
アジア太平洋地域は、2027年~2032年にかけてCAGR 9.4%で最も速く成長する地域と予測されています。中国では、プレステージフレグランスのeコマース売上が2025年1月~11月に前年比26%増加し、Tmall・JD.comのBtoC売上およびDouyinのライブストリーミングが対象となっています。また別途、51の中国都市にわたるデパートのモニタリングでは、2025年の年初来のフレグランスおよびホームセントの売上が前年比3.7%増加しました。これらの事例は、フレグランス需要がデジタル販売と監視された実店舗小売の両方を通じて発展していることを示しており、サプライヤーに中国の消費者基盤への複数のルートを提供しています。中国のデジタルプレステージフレグランスの実績と広範なデパートのセント活動は、画一的な展開よりもチャネル固有のアソートメントを支持します。
欧州はフレグランス生産の役割を持っており、L'Oréal SAが2025年にフランスのゴーシー工場の生産能力を倍増させたことがその例として挙げられます。同フランス工場は2025年に同社のL'Oréal Luxeフレグランスの大部分を生産しました。南米では、2025年7月末までの12ヶ月間において、直接販売がブラジルの香水売上の35%を占め、特に国内ブランドで顕著でした。2026年1月、AmourブランドオーナーのBadr Al-Sayyedは、サウジアラビアが彼が販売するガルフ市場の中で香水売上をリードし、アラブ首長国連邦、オマーン、バーレーンが続くと述べました。Kantarは、2025年7月末までの12ヶ月間においてブラジルの香水売上がユニット数で17%、売上高で15%増加したと報告しており、直接販売がその拡大する需要に応える上で商業的に重要あることを示しています。
規制の枠組みと見通し
選択された法域は、ボディフレグランスを化粧品として分類して販売するメーカーの観点から比較されています。中心的な商業上の違いは、各制度が原料または主張をラベリング、処方、または製品参入義務にどのように変換するかです。カナダとドイツは、リーブオン化粧品では0.001%超、リンスオフ化粧品では0.01%超の対象フレグランスアレルゲンの開示を義務付けています。日本は基準適合と通常化粧品のマーケティング承認申請不要を組み合わせており、原料強調表示の通知は許可された主張に対して客観的に実証された目的を要求します。
規制テーブル
| 判断要素 | カナダ | ドイツ | 日本 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主管当局 | ヘルスカナダ | 州および地方の管轄化粧品当局 | 厚生労働省および地方薬務当局 | アンビサ(Anvisa) | サウジ食品医薬品庁(SFDA) |
| 主要な法令または指針 | 化粧品規制;2026年8月1日以降の新製品および2028年8月1日以降の既存製品に対するアレルゲンリストの拡大 | 規則(EU)2023/1545;2026年7月31日以前に上市された適格製品は2028年7月31日まで引き続き販売可能 | 化粧品基準;2025年3月の原料強調表示通知 | RDC 1.029/2026 制限物質;RDC 1.030/2026 禁止物質 | SFDA.CO/GSO 1943安全要件;2025年6月に発表された更新版1943:2024安全規制および2528:2024主張規制の採用 |
| 商業上の効果 | 適用濃度閾値を超える表示対象アレルゲンの開示 | 適用濃度閾値を超える対象アレルゲンの開示 | 通常化粧品のマーケティング承認なしの基準適合;許可された原料強調表示に対する実証された目的 | 禁止リストおよび制限物質の条件に対する原料確認 | 原料適格性および表示された香水に対する市販後モニタリング |
| 現在の政策の魅力度 | 中 | 中 | 高 | 中 | 中 |
| 政策の魅力度の将来的な方向性 | 強化 | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
カナダとドイツは、既存製品の対象範囲が拡大するか、または適格在庫の移行が2028年に終了するにつれて、アレルゲンラベリング作業が増加します。日本の通常化粧品参入ルートはマーケティング承認申請を回避しますが、許可された原料強調表示は客観的に実証された化粧品または処方上の目的を述べる必要があります。ブラジルの2026年リスト更新は原料ごとのスクリーニングを支持しており、制限物質は指定された条件下でのみ使用可能です。サウジアラビアの原料適格性と市販後義務は製品リストと継続的な製品管理を組み合わせており、2025年6月の採用発表は安全性と主張のコンプライアンスを中心に据えています。
バリューチェーンの段階
フレグランスのバリューチェーンは、ビジネス供給、完成品製造、およびブランド製品を収益化するチャネルを比較します。Givaudanはグローバル、地域、およびローカルのフレグランス・化粧品企業に製品を供給し、上流のBtoB的役割を確立しています。さらに下流では、2025年にパルファン・クリスチャン・ディオール、ゲラン、LVMHフレグランスブランドが運営するフランスの6つの生産センターが、LVMHの主要4フランスメゾンのほぼすべての製造ニーズを満たしました。この組み合わせは、スペシャリスト供給とブランド所有の生産がどのように共存できるかを示しており、異なる参加者が製品供給または完成ブランドの販売から収益を得ることを可能にします。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| BtoBフレグランス供給 | Givaudanなどのビジネスサプライヤー | フレグランス・化粧品企業への製品販売 | 供給製品をバイヤーの仕様に合わせること | 供給拡大前に繰り返し可能な仕様を合意する |
| 完成品製造 | パルファン・クリスチャン・ディオール、ゲラン、LVMHフレグランスブランドなどのブランド所有メーカー | 製造されたブランド製品の販売 | 一部のLVMHパッケージングおよび原材料のサプライヤーオプションの限定 | 代替可能な材料仕様に対して代替ソースを認定する |
| ブランド小売およびオンライン流通 | LVMH Moët Hennessy Louis Vuitton SEなどのブランド直営小売業者 | 直営店舗およびeコマースを通じた製品販売 | セレクティブおよびダイレクトチャネルを通じた顧客へのリーチ | 小売パートナーと直営販売チャネルを組み合わせる |
| 情報源: Mordor Intelligence | ||||
製造所有権は、LVMHがグループ外からパッケージングと原材料を調達しているため、ブランドを外部供給の選択に依存させます。したがって有用なレジリエンスの決定は、完成品のアイデンティティを保ちながら別の認定ソースに対応できる材料仕様はどれかということです。価値獲得は工場生産を超えて広がっており、LVMHの香水・化粧品ブランドは主にセレクティブ小売を通じて販売し、一部は直営店舗とeコマースも活用しています。商業上の限界は、工場所有権だけでは外部材料供給も意図したセレクティブ小売チャネルでの地位も確保できないということです。
競合環境
市場集中度
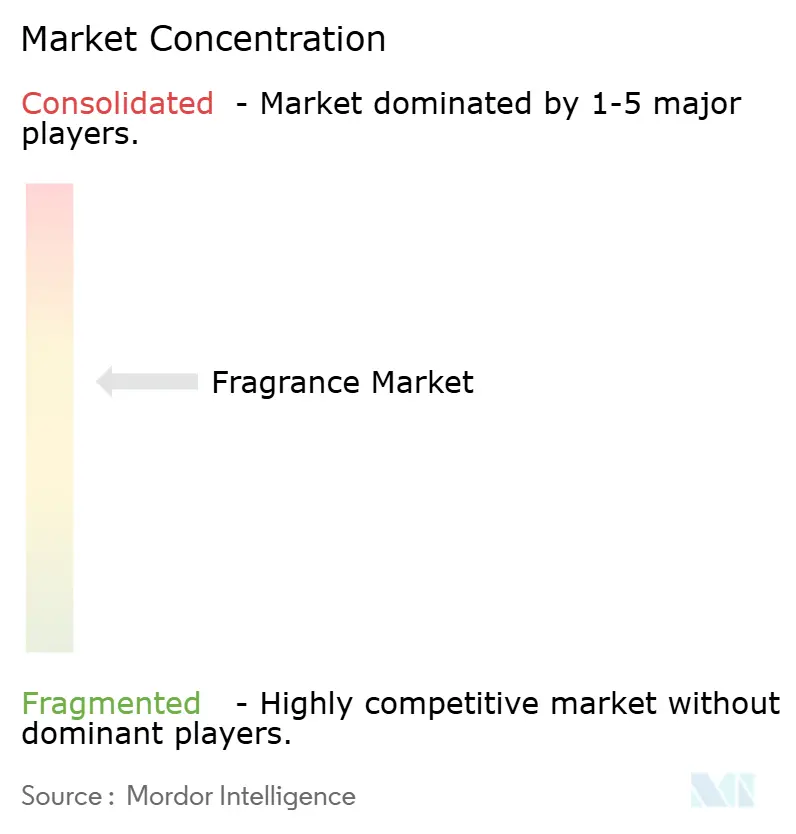
L'Oréal SA、The Estée Lauder Companies Inc.、Coty Inc.、LVMH Moët Hennessy Louis Vuitton SE、Chanel SAを含む少数の大手ビューティー・ラグジュアリーグループが競争の中核を担っています。2025年、L'Oréal LuxeのフレグランスコレクションはAesopとメゾン・マルジェラを筆頭に二桁成長を達成しました。[3] The Estée Lauder Companies Inc.は、2026年度のフレグランス純売上がLe Labo、TOM FORD、KILIAN PARISを筆頭に10%増加したと報告しました。LVMHは、パルファン・クリスチャン・ディオールのミス・ディオールラインが2025年にミス・ディオール・エッセンスのローンチに一部支えられながら成長を続けたと報告しました。これらの結果は、競争をより大きなポートフォリオ内の個々のフレグランスハウスのレベルに置いており、挑戦者は同一の企業ライバルから複数の異なるブランド提案に直面します。
2025年9月、Cotyはプレステージとマスのフレグランス事業を研究開発、消費者インサイト、製造、流通にわたって統合する計画を発表しました。同社はこれらのフレグランスビジネスが売上の69%を占めると述べ、Coty自身のビジネスにおけるその重要性を確立しました。この提案のもとで、統合は価格帯を超えた能力を組み合わせ、すべてのフレグランス活動を個別の業務として扱うのではなく、共有された業務プラットフォームを意図した競争上のレバーとします。この計画が実行された場合、マスとプレステージを個別の業務として運営する挑戦者は、研究、消費者インサイト、製造、流通を両価格帯にわたって共有するライバルに直面することになります。
製造管理は、フレグランスポートフォオの構成を超えた競争のさらなる次元を加えます。シャネルグループは2026年2月にフランスに新しいフレグランス製造施設をオープンしました。シャネルは、2025年のフレグランス成長が、8年ぶりの新しいウィメンズフレグランスであるCHANCE EAU SPLENDIDEと、BLEU DE CHANEL L'EXCLUSIFのローンチに支えられたと報告しました。この生産ステップの管理は、処方が繰り返し可能な製造へと移行する方法についてブランドにより直接的な権限を与えることができます。その組み合わせと競合する挑戦者は、独自のセントを一貫して供給されるオファーに変えるために、製品刷新と信頼できる製造アクセスの両方を必要とします。
フレグランス産業リーダー
-
L'Oréal SA
-
The Estée Lauder Companies Inc.
-
Coty Inc.
-
LVMH Moët Hennessy Louis Vuitton SE
-
Chanel SA
- 注:主要企業の掲載順は順位を示すものではありません。
フレグランス市場 このレポートでカバーされる企業
- Chanel SA
- The Estée Lauder Companies Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Coty Inc.
- L'Oréal SA
- Shiseido Company Limited
- Natura Cosméticos S.A.
- Hermès International SCA
- Revlon Group Holdings LLC
- Bath & Body Works Inc.
- Beiersdorf AG
- Interparfums, Inc.
- Henkel AG & Co. KGaA
- Unilever Plc
- The Procter & Gamble Company
- Clarins Group
- Puig Brands SA
- Groupe Rocher
- Kao Corporation
- SC Johnson & Son Inc.
- Reckitt Benckiser Group plc
- Godrej Consumer Products Limited
市場参加者にとっての主要な機会
これらの機会は、詰め替えによる繰り返しフレグランス供給、小売およびオンラインアクセスによるラグジュアリーの発見、および処方期限前の製品開発を比較します。L'Oréalカナダは2026年5月5日、カナダの選定されたShoppers Drug Mart 16店舗において初のマルチブランドフレグランス詰め替えファウンテンをローンチしました。Bootsが報告したラグジュアリーフレグランス売上の成長は、物理的およびオンラインアクセスを通じて対応できるバイヤーの関心を示しています。プロデューサーにとって、これらのチャネルはフレグランスがどのように発見され補充されるかについての異なる決定を生み出す一方、カリフォルニア州が採用した揮発性有機化合物(VOC)の制限は個別の処方上の課題を生み出します。
市場機会テーブル
| 機会 | なぜ今か | バイヤー/リードセグメント | 推奨アクション | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 小売フレグランス詰め替え | L'Oréalカナダが2026年5月に選定されたShoppers Drug Mart 16店舗でマルチブランド詰め替えを導入 | カナダのラグジュアリーフレグランス詰め替えバイヤー | 小売サービスパートナーシップを通じてブランドフレグランスの詰め替えを供給 | 参加小売サービス拠点へのアクセス | L'Oréalカナダおよびショッパーズ ドラッグ マートなどの小売ホスト |
| 検索主導のラグジュアリー発見 | Jo Malone Londonが2025年の顧客検索を受けて2026年8月にBootsでローンチ | 指名されたラグジュアリーフレグランスを求める英国のバイヤー | 識別可能なブランド需要を店舗およびオンラインのフレグランスオファーと結びつける | 小売業者のフレグランスアソートメント内での地位確保 | Bootsおよび流通するラグジュアリーフレグランスブランド |
| カリフォルニア対応エアゾールフレグランス | 2031年1月1日からカリフォルニア向けに製造されるエアゾールパーソナルフレグランスに対して、指定された免除および要件に従い、重量比50%のVOC上限が採用 | カリフォルニア向けエアゾールパーソナルフレグランスのプロデューサー | 採用されたVOC上限内で完成エアゾールフレグランスを開発 | 製品の意図したフレグランスプロファイル内での上限の達成 | 対象フレグランスブランドおよびその生産パートナー |
| 情報源: Mordor Intelligence | |||||
最も明確な近期の機会は、特定のブランドフレグランスをバイヤーが発見し補充するのを支援することです。Bootsの2026年8月のJo Malone Londonローンチは、識別可能なブランド嗜好を中心に構築されたオファーを支持しており、詰め替えは繰り返しフレグランス供給への別のルートを提供します。メーカーはこれらの小売機会を追求しながら、カリフォルニアの処方作業を製品適格性の継続への時限的なルートとして扱うことができます。
最近の産業開発事情 フレグランス市場
- 2026年8月:Shiseido Company Limitedは、Max Maraとの長期パートナーシップのもと、8月24日から北米および欧州の選定された小売パートナーを通じてMax Mara Le Parfumを導入しました。
- 2026年7月:The Estée Lauder Companies Inc.のEstée Lauderブランドは、Glimmer オードパルファンを発表し、2026年8月に主要グローバル小売業者でのローンチを予定しました。
- 2026年3月:L'Oréal SAはCreedを含むKering Beautéの買収を完了し、BottegaVenetaおよびBalenciagaのフレグランスおよびビューティー製品の創造、開発、流通についてKeringと50年間の独占ライセンスを締結しました。
フレグランス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルフレグランス市場は、個人使用および室内環境向けに販売された完成香料製品の年間小売価値を測定します。市場は、製品タイプ、オーガニックまたはコンベンショナル処方、マスまたはプレミアム/ラグジュアリー価格帯、流通チャネル、および地域別に分類された、ボディおよびホームフレグランス製品のエンドユーザーへの世界的な販売を対象とします。
対象外:処方原料として販売されるスタンドアロンのエッセンシャルオイル、アロマケミカル、およびフレグランスコンパウンド、それらの製品として販売される香料入り化粧品、スキンケア製品、および家庭用洗剤、ならびに個別に販売されるフレグランスボトル、パッケージング、および製造設備は除外されます。
セグメンテーションの概要
- 製品タイプ別
- ボディフレグランス
- 香水
- デオドラント
- その他
- ホームフレグランス
- キャンドル
- ディフューザー
- ルームスプレー
- その他
- ボディフレグランス
- カテゴリー別
- オーガニック
- コンベンショナル
- 価格帯別
- マス
- プレミアム/ラグジュアリー
- 流通チャネル別
- ハイパーマーケット/スーパーマーケット
- 専門店
- コンビニエンスストア
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- ナイジェリア
- エジプト
- モロッコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
国際フレグランス協会のトランスペアレンシーリストやサステナビリティレポートなどの公開ソースは、アナリストが原料使用、処方開発、およびサプライチェーンの慣行をレビューするのに役立ち、欧州委員会のフレグランスアレルゲンガイダンスは製品コンプライアンスに関連するラベリング閾値と移行日を確立しています。国連統計部の統一システム分類は、どの貿易記録が香水およびトイレウォーターを説明するかを明確にし、米国国勢調査局の小売売上テーブルはパーソナルケア小売活動の変化に対する独立したチェックを提供します。
Cosmetics Europeは地域カテゴリーおよび貿易コンテキストを提供し、企業の提出書類、投資家向け資料、および信頼できるビジネスプレスは製品ローンチ、チャネル戦略、および報告されたフレグランス売上を明確にすることができます。これらの指定ソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
フレグランスブランド、小売業者、ディストリビューター、および製造リーダーとのインタビューおよび構造化サーベイは、製品境界、小売価格、チャネルミックス、および地域需要に関する二次的証拠を検証します。アナリストはこれらの議論を使用して、欠落または不整合なインプットを解決し、判断の根拠を文書化し、報告された状況を公開提出書類、小売指標、および貿易データと照合します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:40% |
| 中位層:50% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 中小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定と予測
アナリストは、消費者フレグランス支出のトップダウンビューからグローバル完成品小売売上を推定し、次にサンプリングされた小売価格に妥当なユニット数量とサプライヤーまたは小売業者のロールアップを乗じた選択された製品およびチャネル合計と照合します。関連する指標には、パーソナルケア小売売上、消費者所得と支出、報告されたフレグランス売上とユニットトレンド、平均販売価格、およびオンライン対店舗チャネルミックスが含まれます。完成香水の貿易分類は方向性のあるクロスチェックを提供しますが、小売売上の代替にはなりません。製品、処方、価格、チャネル、および地域シェアは、企業開示、小売業者のアソートメントおよび売上証拠、カテゴリー統計、および比較可能な市場指標から構築され、各分割は市場全体の合計と照合されます。シナリオ分析は、これらの需要および価格/ミックスドライバーを使用して2027年~2032年の価値見通しを拡張し、アナリストインタビューは各変数の想定される方向性と相対的な貢献が商業条件に合致するかどうかを検証します。指標が欠落しているか、ソース間で整合しない場合、アナリストはギャップを記録し、文書化されたプロキシまたは有界の仮定を使用し、予測および選択的なボトムアップチェックへの影響を検証します。
データ検証と更新サイクル
独立した小売、企業、チャネル、および貿易シグナルとの照合が承認前に行われ、異常な動き、不整合なセグメントシェア、および前回推定値からの重大な乖離が最初に調査されます。第2のレビューでは、ソースの日付、単位、換算、計算、およびグローバル合計への調整を確認し、重要なインプットが不明確であるか他の証拠と矛盾する場合に再コンタクトが行われます。モデルは年次で更新され、重要な市場または規制上のイベント後にサイクル間で更新され、納品直前に再度レビューされます。
Mordor Intelligenceのフレグランス市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用されるインプットが異なる場合があります。グローバルフレグランス市場は、個人使用および室内環境向けに販売された完成香料製品の年間小売価値を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。製品、処方、価格、チャネル、および地域シェアは、企業開示、小売業者のアソートメントおよび売上証拠、カテゴリー統計、および比較可能な市場指標から構築され、各分割は市場全体の合計と照合されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 105.8 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 61.4 ビリオン 米ドル(2026年) | 2026年ベースでは、この推定値は本レポートの2027年値105.8 ビリオン 米ドルを1年後に42.0%下回っています。記載された製品セットはパーソナルフレグランスを中心としており、ホームフレグランス製品は記載されていません。 |
| グローバルコンサルタンシーB | 58.9 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値105.8 ビリオン 米ドルを2年後に44.3%下回っています。公表値は2031年まで成長する予測シリーズの初期ベースです。 |
Mordor Intelligenceにとって、独立した小売、企業、チャネル、および貿易シグナルとの照合が承認前に行われ、異常な動き、不整合なセグメントシェア、および前回推定値からの重大な乖離が最初に調査されます。
レポートで回答される主要な質問
フレグランス市場の規模と成長見通しはどのようなものですか?
市場規模は2027年に105.8 ビリオン 米ドル、2032年までに148.8 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけてCAGR 7.05%で成長します。
フレグランス需要を牽引している要因は何ですか?
ニッチパフューマリー、サステナブルな処方、ソーシャルコマースが主要な要因です。Amouageは2025年の推定グローバル小売売上高として430 ミリオン 米ドルを報告しており、2024年比66%増となっています。
グローバルフレグランス売上をリードしている製品タイプはどれですか?
ボディフレグランスは2026年のグローバルフレグランス売上の84.86%を占め、2027年~2032年にかけてCAGR 7.88%で成長すると予測されています。
フレグランスの主要な競合企業はどこですか?
主要な競合企業にはL'Oréal SA、The Estée Lauder Companies Inc.、Coty Inc.、LVMH Moët Hennessy Louis Vuitton SE、Chanel SAが含まれます。
フレグランス産業の見通しに影響を与える可能性のある課題は何ですか?
スペイン税務庁およびモッソス・デスクアドラは、フランス税関の協力のもと、2026年にカタルーニャで121万本の偽造香水を押収しており、正規販売業者にとっての真正性の課題を示しています。
どの地域がフレグランス売上をリードし、どの地域が最も速く成長していますか?
北米は2026年の売上の46.54%を占めました。アジア太平洋地域は2027年~2032年にかけてCAGR 9.4%で最も速く成長すると予測されています。