
Größe und Marktanteil des Duftmarktes
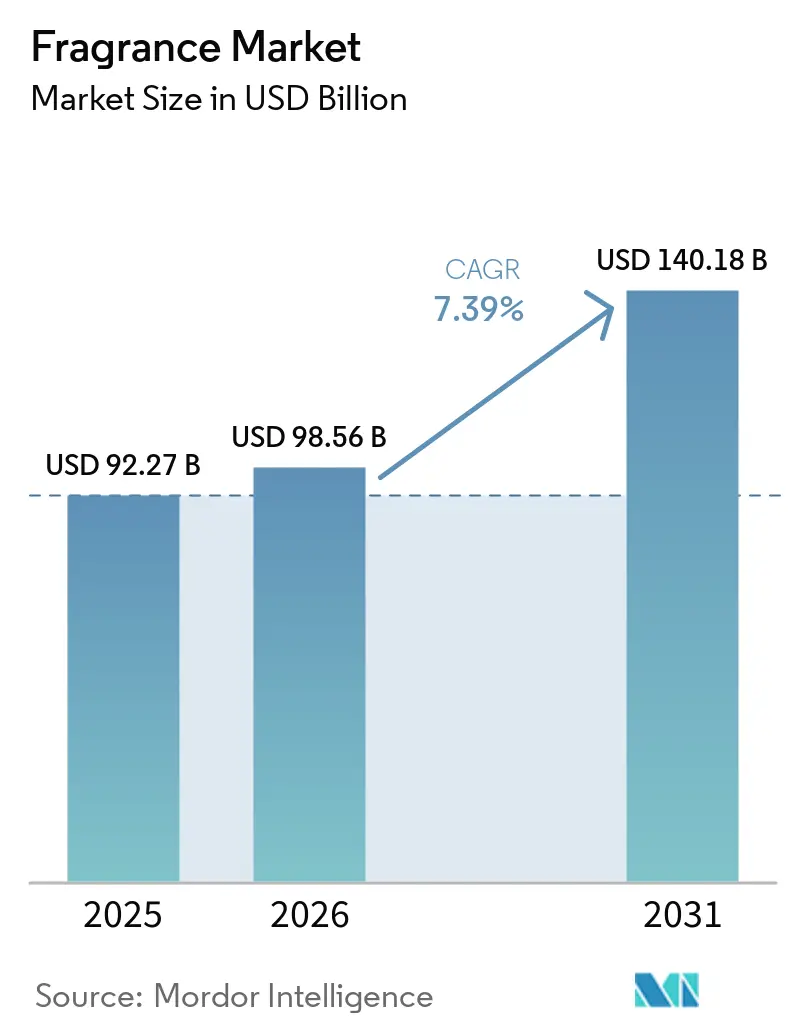
Duftmarktanalyse von Mordor Intelligence
Die Duftmarktgröße wird voraussichtlich von 98,56 Milliarden USD im Jahr 2026 auf 105,8 Milliarden USD im Jahr 2027 steigen und bis 2032 148,8 Milliarden USD erreichen, mit einem CAGR von 7,05 % über 2027–2032.
Körpernebel und Haushaltsdüfte erweitern die Anwendungsmöglichkeiten, während der digitale Handel in den Vereinigten Staaten Entdeckung und Transaktion miteinander verbindet. Marken können diese Nachfrage durch unverwechselbare Duftidentitäten und klar definierte Verwendungszwecke bedienen. Portfolioentwicklung, Fertigungsinvestitionen und eine engere operative Koordination bieten Herstellern verschiedene Wege, das Käuferinteresse in Duftangebot umzuwandeln. Zutatenrestriktionen und gefälschte Produkte fügen diesen Expansionsbemühungen Formulierungs- und Authentizitätsaufgaben hinzu. Breitere Anwendungsmöglichkeiten und digitaler Zugang werden diese Reibungspunkte überwiegen und Marken begünstigen, die unverwechselbare Düfte, vertretbare Zutaten und authentifizierte Verkaufswege vereinen.
Wichtigste Erkenntnisse des Berichts
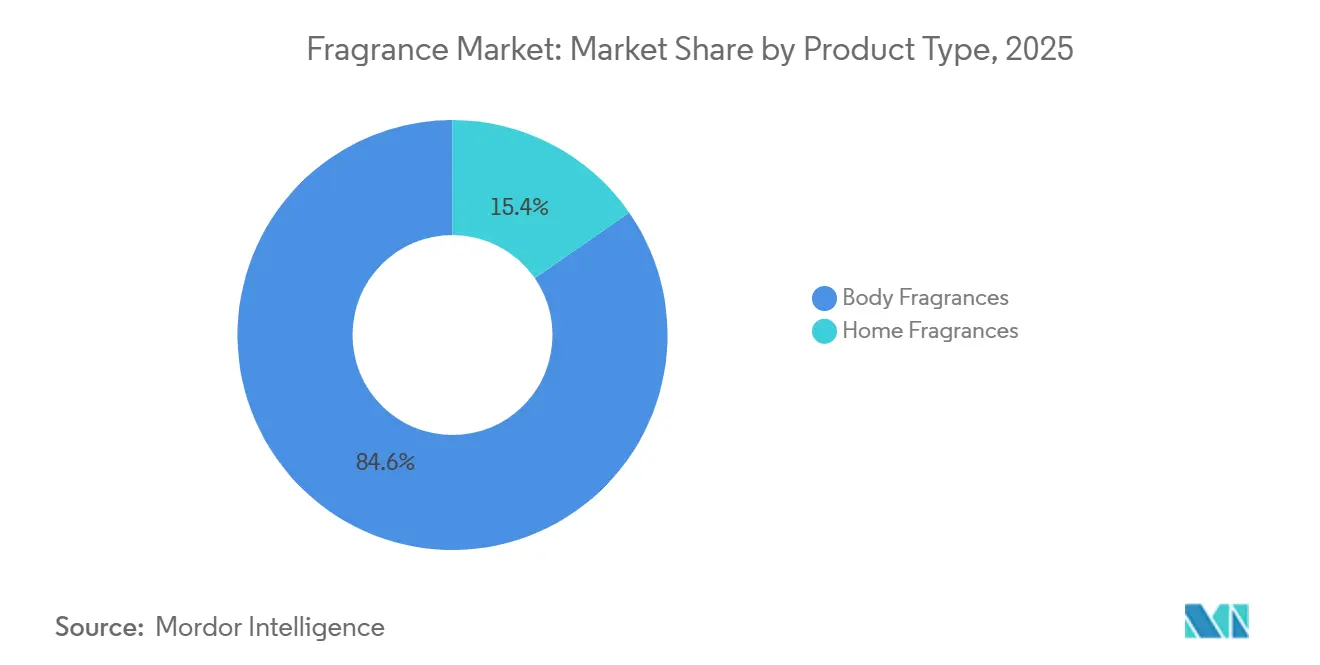
- Nach Produkttyp führten Körperdüfte mit einem Duftmarktanteil von 84,86 % im Jahr 2026 und werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 7,88 % über 2027–2032.
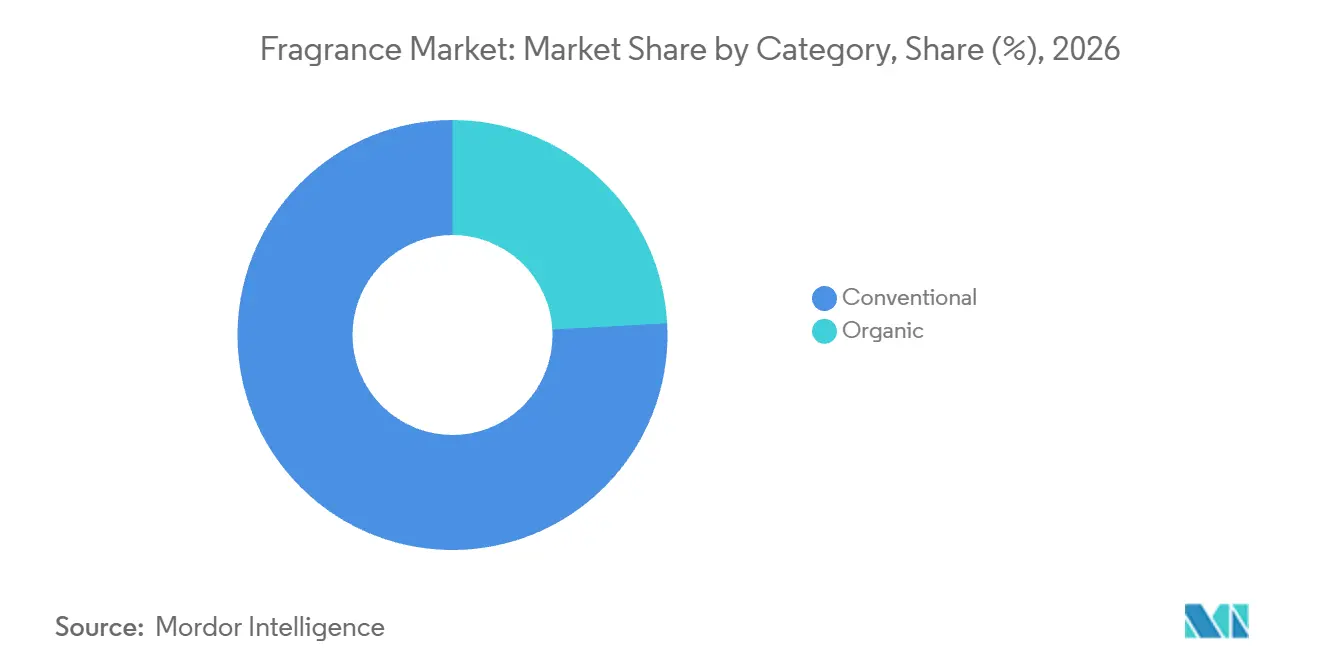
- Nach Kategorien hielten konventionelle Düfte im Jahr 2026 einen Anteil von 75,87 % an der Duftmarktgröße, während organische Düfte voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 8,95 % über 2027–2032.
- In der Preisaufschlüsselung führten Premium- und Luxusdüfte mit 60,96 % der Umsätze im Jahr 2026, während Massendüfte voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 7,95 % über 2027–2032.
- Fachgeschäfte führten den Vertrieb mit 43,4 % der Umsätze im Jahr 2026 an, während Online-Einzelhandelsgeschäfte voraussichtlich das am schnellsten wachsende Segment sein werden, mit einem CAGR von 8,9 % über 2027–2032.
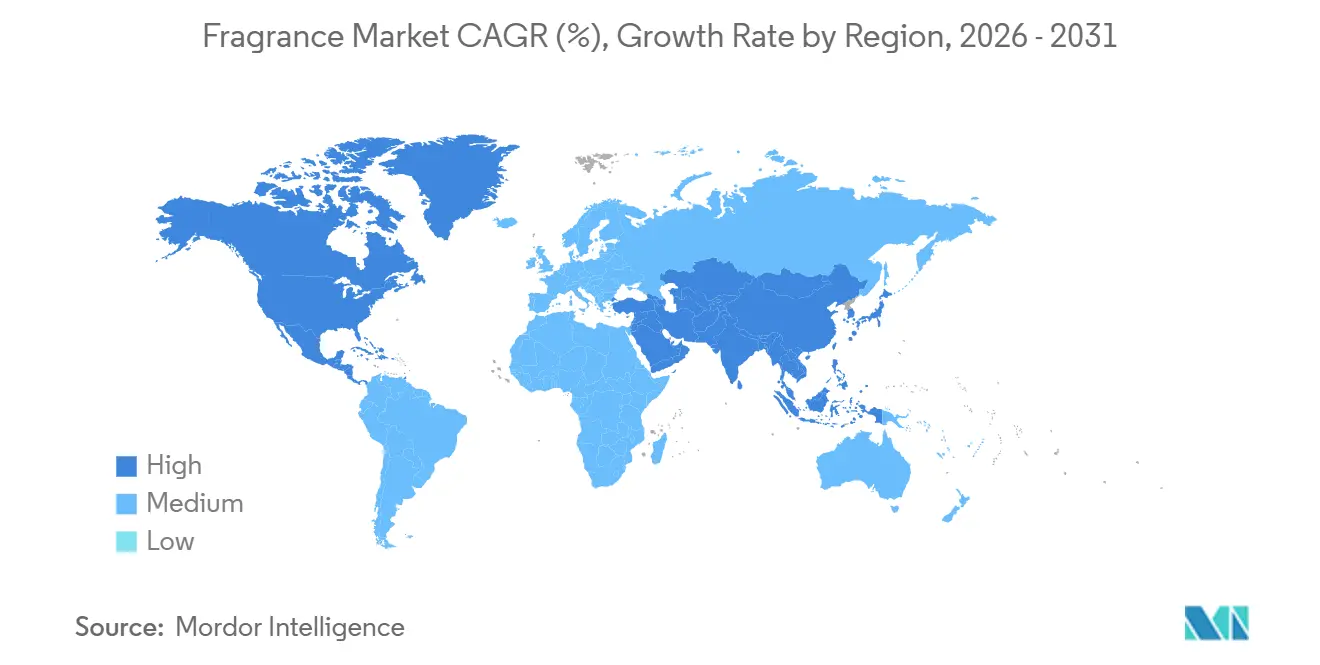
- Geografisch führte Nordamerika mit 46,54 % der Umsätze im Jahr 2026, und Asien-Pazifik wird voraussichtlich am schnellsten wachsen, mit einem CAGR von 9,4 % über 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zu natürlichen, Clean-Label- und nachhaltigen Duftformulierungen | +2% | Hongkong und Macau | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Nischen-, handwerklichen und maßgeschneiderten Düften | +2.1% | Das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Zunehmendes Verbraucherinteresse an Wohnästhetik und wellnessorientierten Lebensstilen | +1.6% | Hongkong und Macau | Mittelfristig (2–4 Jahre) |
| Einfluss sozialer Medien und von Prominenten geführte Markenkooperationen | +1.9% | Vereinigte Staaten und Europa | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung und steigende Nachfrage nach Luxusdüften | +1.1% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach personalisierten Düften | +0.9% | Hongkong und Macau | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu natürlichen, sauber gekennzeichneten und nachhaltigen Duftformulierungen
Die Akzeptanz der Verbraucher gegenüber einem definierten Leistungskompromiss verschafft nachhaltigen Duftformulierungen Raum, um wettbewerbsfähig zu sein. Im Juli 2025 waren 53,9 % von 790 Umfrageteilnehmern aus Hongkong und Macau gegenüber umweltfreundlichen Düften mit reduzierter Langlebigkeit aufgrund des Ausschlusses bestimmter synthetischer Inhaltsstoffe aufgeschlossen. Separat ergab die Mitgliederumfrage 2025 des Internationalen Duftverbands, dass die Duftbranche sich von fossilen Rohstoffen abwendet, nachdem sie erstmals ihre Mischung aus synthetischen, natürlichen und erneuerbaren Inhaltsstoffen quantifiziert hatte. Diese Entwicklungen bieten Herstellern verschiedene Möglichkeiten, eine Zutatenstrategie aufzubauen, wobei die Verbraucherakzeptanz ein klar erläutertes Trageprofil unterstützt. Nur 4,8 % der Befragten fanden den Kompromiss der reduzierten Langlebigkeit inakzeptabel, sodass eine kürzere Tragezeit nachhaltigkeitsorientierte Formulierungen bei diesen Käufern nicht ausschließt.
Wachsende Nachfrage nach Nischen-, handwerklichen und maßgeschneiderten Düften
Nischenparfümerie kann sich zu einem bedeutenden Einzelhandelsgeschäft entwickeln, und dedizierte Einzelhandelsflächen geben einzelnen Häusern die Möglichkeit, Käufer zu erreichen. Amouage meldete für 2025 geschätzte globale Einzelhandelsumsätze von 430 Millionen USD, ein Anstieg von 66 % gegenüber 2024.[1] Boots eröffnete am 23. Oktober 2025 eine reine Duft-Boutique in London mit mehr als 400 Luxus- und Nischendüften, darunter über 20 Marken, die neu bei Boots sind. Für ein Spezialhaus schafft diese Mischung die Möglichkeit, neben Luxusdüften in einem dem Duft gewidmeten Zielort in Betracht gezogen zu werden. Boots' Auswahl bestimmt, welche Nischenhäuser Zugang zu diesem Londoner Zielort erhalten, was die Zulassung durch den Einzelhändler zu einer praktischen Grenze für die zusätzliche Reichweite eines einzelnen Hauses macht.
Zunehmendes Verbraucherinteresse an Wohnästhetik und wellnessorientierten Lebensstilen
Die Nachfrage nach Raumdüften kann sich sowohl um die Atmosphäre eines Wohnraums als auch um die Beseitigung unerwünschter Gerüche entwickeln. In einer Umfrage vom Juli 2025 unter 790 Befragten aus Hongkong und Macau nannten 19,1 % die Verbesserung der Wohnatmosphäre als Grund für die Verwendung von Raumdüften. In derselben Umfrage nannten 17,9 % die Linderung von Stress und Angst als Verwendungsmotiv. Diese Motive geben Kerzen- und Diffusorherstellern eine Nachfrageaussage, die darauf ausgerichtet ist, wie Verbraucher ihr Zuhause erleben möchten. Die Geruchsbeseitigung führte die Verwendungsmotive der Umfrage mit 19,9 % an, nur 0,8 Prozentpunkte vor der Atmosphäre, sodass eine Linie, die nur auf Frische ausgerichtet ist, ein vergleichbares Motiv unbefriedigt lässt.
Einfluss sozialer Medien und von Prominenten geführte Markenkooperationen
Social Commerce gibt der Duftentdeckung einen direkten Weg in einen Transaktionskanal. Der Bruttowarenwert von TikTok Shop im Duftbereich in den Vereinigten Staaten erreichte 2025 400 Millionen USD, ein Anstieg von 111 % im Jahresvergleich, laut Charm.io. Duftvideos auf dieser Plattform erhielten 2025 14 Milliarden Aufrufe, ein Anstieg von 315 % gegenüber 2024, was das Ausmaß der Inhaltsexposition auf dem US-amerikanischen TikTok Shop zeigt. Prominentenpartnerschaften bieten einen weiteren Weg zur Aufmerksamkeit, veranschaulicht durch Khloé Kardashian und Luxe Brands, deren XO Khloé Duft bei Harrods und Ulta Beauty eingeführt wurde und am 3. März 2025 exklusiv bei DOUGLAS in ganz Europa erhältlich wurde. Der Verkauf über eine Social-Plattform und die Zuweisung eines Prominenten-Launches an einen regionalen Einzelhändler schaffen unterschiedliche Wege von der Aufmerksamkeit zum Kauf. Die europäische Exklusivität bindet die Verkaufsmöglichkeit eines Prominentendufts an den beauftragten Einzelhändler, sodass Zielgruppenentwicklung und Vertriebsrechte gemeinsam geplant werden müssen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von gefälschten Düften und Graumarktdüften | -0.9% | Spanien und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Verstärkte Verbraucherbedenken hinsichtlich synthetischer und allergener Inhaltsstoffe | -0.8% | Die Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Verschärfte Compliance-Standards für flüchtige organische Verbindungen schränken Produktformulierungsoptionen ein | -0.5% | Bundesstaat Kalifornien | Langfristig (≥ 4 Jahre) |
| Regulatorische Einschränkungen erschweren Formulierungen | -0.4% | Die Europäische Union | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von gefälschten Düften und Graumarktdüften
Authentizität wird zu einer kommerziellen Einschränkung, wenn gefälschte Parfüms über nationale Grenzen hinweg zirkulieren. Die spanische Steuerbehörde und die Mossos d'Esquadra beschlagnahmten 2026 in Katalonien 1,21 Millionen gefälschte Parfüms im Rahmen einer Untersuchung des Schmuggels von Spanien nach Frankreich und anderswo in Europa, mit Zusammenarbeit des französischen Zolls. Der grenzüberschreitende Schmuggel setzt legitime Verkäufer in mehr als einem Zielland dem Wettbewerb durch gefälschte Imitationsware aus. Ein Herkunftsnachweis kann helfen, ein echtes Parfüm zu unterscheiden, wenn sein Name auch auf gefälschter Ware verwendet wird. Selbst mit dieser Schutzmaßnahme tragen Verkäufer die Kosten der Authentifizierung und das Risiko, dass Käufe zu Imitationen umgeleitet werden.
Verstärkte Verbraucherbedenken hinsichtlich synthetischer und allergener Inhaltsstoffe
Ein verbotener Duftinhaltsstoff kann den Verkauf eines fertigen Parfüms verhindern. Am 21. Februar 2025 meldete Italien eine Verkaufsverbotmaßnahme gegen das Parfüm Linn Young Swinging Day mit Ursprung in den Niederlanden, nachdem festgestellt wurde, dass es BMHCA enthält. Die Zusammenfassung des Safety Gate der Europäischen Kommission 2025 beschreibt BMHCA als einen verbotenen synthetischen Duftinhaltsstoff, der das Fortpflanzungssystem schädigen und Hautreizungen verursachen kann. Eine Neuformulierung müsste den beabsichtigten Duft bewahren und gleichzeitig die geltende Zutatenregel erfüllen. Unverkäufliche Bestände und Formulierungsarbeiten können die Ressourcen betroffener Lieferanten binden, während das Produkt aus dem Regal genommen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Tragbare Formate erweitern etablierte MarkenKörperdüfte hielten 2026 84,86 % des globalen Duftmarktumsatzes und sind damit das größte Segment; sie werden voraussichtlich das am schnellsten wachsende Segment mit einem CAGR von 7,88 % über 2027–2032 sein. In seiner Präsentation für das vierte Quartal des Geschäftsjahres 2026 berichtete Coty, dass Prestige-Duftsprays weiter wuchsen, neue Verbraucher der Generation Z zu seinen Marken zogen und inkrementell zu seinem Portfolio beitrugen. Das Unternehmen berichtete auch von Bruttomargen bei Sprays, die mit seiner Prestige-Sparte vergleichbar sind. Diese Kombination macht das Format als Käufergewinnungsweg mit eigener kommerzieller Wirtschaftlichkeit relevant. Im ersten Quartal des Geschäftsjahres 2026 berichtete Coty von Umsatzsteigerungen und starken Margen durch Spray-Einführungen unter Calvin Klein, Kylie Cosmetics, philosophy, adidas und Nautica zusammen, was die Anwendbarkeit des Formats über ein Mehrmarkenportfolio hinweg zeigt.
Die weitere Entwicklung bei Körperdüften kann sich darauf konzentrieren, wie eine bestehende Marke getragen wird, während Haushaltsdüfte einen separaten Verwendungskontext ansprechen. Raumdüfte wurden von 81,1 % von 790 Umfrageteilnehmern aus Hongkong und Macau im Juli 2025 regelmäßig verwendet, einschließlich Produkten wie Kerzen und Diffusoren. Diese Basis regelmäßiger Nutzung gibt Herstellern einen Grund, das Lieferformat als Teil der Produktaussage zu entwickeln. Hersteller, die über tragbare Düfte hinausgehen, können eine Haushaltslinie rund um die Kerzen und Diffusoren organisieren, die von den befragten Verbrauchern regelmäßig verwendet werden.



Nach Kategorie:
Zertifizierte Inhalte differenzieren die ZutatenstrategieKonventionelle Düfte repräsentierten 2026 einen Duftmarktanteil von 75,87 % und sind damit das größte Segment der Kategorie. Die Massendeodorant- und Mainstream-Feinduftanwendungen der Kategorie geben ihr eine breite Palette von Tragegelegenheiten. Formulierungsentscheidungen können sich dann darauf konzentrieren, Duftprofil und Konzentration auf den beabsichtigten Trageanlass abzustimmen.
Organische Düfte werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 8,95 % über 2027–2032. Ffern gibt an, dass mindestens 75 % jedes Dufts COSMOS-zertifiziert biologisch sind. Dieses quantifizierte Inhaltsversprechen gibt der organischen Positionierung eine konkrete Grundlage für Käufer, die zertifizierte Inhaltsstoffe priorisieren. Da der Anspruch einen Zertifizierungsstandard und einen Mindestanteil nennt, können Käufer ihn direkt mit konkurrierenden organischen oder natürlichen Ansprüchen vergleichen.

Nach Preis:
Luxusmarkenskalierung trifft auf MassennachfragePremium- und Luxusdüfte machten 2026 einen Anteil von 60,96 % an der Duftmarktgröße aus und sind damit das größte Segment. Für 2025 identifizierte LVMH Parfums Christian Diors Sauvage als das meistverkaufte Herrenparfüm der Welt. Circana berichtete, dass die US-amerikanischen Prestige-Duft-Dollarumsätze 2025 um 5 % wuchsen und als das zweitgrößte Segment im Prestige-Einzelhandel eingestuft wurden. Die Kombination begünstigt die Verteidigung von Flaggschiff-Düften innerhalb eines breiteren Prestige-Sortiments und gibt Luxushäusern einen Weg zu Kategorieausgaben jenseits einer einzelnen Herrenfranchise.
Massendüfte werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 7,95 % über 2027–2032. In den Vereinigten Staaten stiegen die Duftverkäufe im Masseneinzelhandel im ersten Halbjahr 2026 um 15 % und die Einheiten um 7 %, wobei Circana das Wachstum auf gestiegene Nachfrage und höhere Preise zurückführte. Der Einheitenanstieg gibt Herstellern ein mengenmäßiges Nachfragesignal neben dem Wertzuwachs, was dies zu mehr als einem rein preisgetriebenen Wachstumsbeispiel macht. Diese Kombination unterstützt die Entwicklung eines zugänglichen Duftangebots, das zusätzliche Käufe anziehen kann, während genug Wert pro Verkauf erhalten bleibt, um die Produktaussage aufrechtzuerhalten.
Nach Vertriebskanal:
Einzelhandelsstandorte und digitaler Zugang prägen die ReichweiteFachgeschäfte waren das größte Segment mit 43,4 % des globalen Duftmarktumsatzes im Jahr 2026. Das zu LVMH gehörende Sephora eröffnete 2025 rund 100 Geschäfte und erweiterte damit sein breiteres Beauty-Einzelhandelsnetzwerk. LVMH beschrieb auch Sephoras Investition in eine Omnichannel-Strategie. Für Duftlieferanten schafft eine solche Expansion potenzielle Standorte innerhalb eines etablierten Beauty-Einzelhandelsumfelds und verbindet den Zugang zu Käufern mit den breiteren Sortimentsentscheidungen des Einzelhändlers. Da Sephora diese Eröffnungen mit Omnichannel-Investitionen verbindet, kann ein Sortimentsplatz dort Käufer in neuen Geschäften und auf den digitalen Kanälen des Einzelhändlers erreichen.
Online-Einzelhandelsgeschäfte werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 8,9 % über 2027–2032. Die Online-Duftverkäufe in Frankreich stiegen 2025 im Vergleich zu 2024 um 12 %. Das Wachstum unterstützt einen Weg zu Duftkäufern, der nicht auf das Hinzufügen eines weiteren physischen Verkaufspunkts angewiesen ist. Andere Vertriebskanäle behalten eine eigenständige Reiseeinzelhandelsrolle, wobei Parfüms 2025 die Produktkategorien von Dubai Duty Free anführten. Der Flughafenverkauf verbindet die Parfümnachfrage mit Reisestandorten, während der Online-Einzelhandel Lieferanten einen Weg zu Käufern jenseits des Passagierstroms eines Flughafens bietet.
Geografische Analyse
Nordamerikanischer Duftmarkt
Nordamerika machte 2026 einen Duftmarktanteil von 46,54 % aus und ist damit die größte geografische Region. Interparfums, Inc. berichtete, dass Nordamerika im ersten Halbjahr 2026 sein größter Markt war, als seine regionalen Umsätze um 5 % stiegen.[2] Das Unternehmen führte diesen Anstieg auf Marktwachstum, neue Markenerweiterungen, insbesondere für Coach, sowie Marketing- und Werbeinvestitionen zurück. Eine erweiterungsgeführte Strategie erfordert daher die gleichzeitige Finanzierung von Produkterneuerung und Werbung, wobei Coach die etablierte Franchise veranschaulicht, die diese Investition verankern kann.
Asiatisch-pazifischer Duftmarkt
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende geografische Region sein, mit einem CAGR von 9,4 % über 2027–2032. In China stiegen die Prestige-Duft-E-Commerce-Umsätze im Zeitraum Januar bis November 2025 um 26 % im Jahresvergleich, einschließlich der Business-to-Consumer-Umsätze auf Tmall und JD.com sowie des Douyin-Livestreamings. Separat ergab die Überwachung von Kaufhäusern in 51 chinesischen Städten, dass die Duft- und Raumduftumsätze im bisherigen Jahresverlauf 2025 um 3,7 % im Jahresvergleich gestiegen sind. Diese Beispiele zeigen, dass sich die Duftnachfrage sowohl über den digitalen Verkauf als auch über den überwachten stationären Einzelhandel entwickelt, was Lieferanten mehr als einen Weg in die chinesische Verbraucherbasis bietet. Chinas digitale Prestige-Duftergebnisse und die breitere Kaufhausdüftaktivität begünstigen kanalspezifische Sortimente gegenüber einem einheitlichen Rollout.
Europa hat eine Duftproduktionsrolle, die durch L'Oréal SA veranschaulicht wird, das 2025 die Kapazität seines Werks in Gauchy, Frankreich, verdoppelte. Dieses französische Werk produzierte 2025 den Großteil der L'Oréal Luxe-Düfte des Unternehmens. In Südamerika repräsentierte der Direktvertrieb 35 % der brasilianischen Parfümverkäufe in den 12 Monaten bis Juli 2025, insbesondere für nationale Marken. Im Januar 2026 sagte Amour-Markeninhaber Badr Al-Sayyed, dass Saudi-Arabien die Parfümverkäufe unter den Golfmärkten anführe, an die er verkauft, gefolgt von den Vereinigten Arabischen Emiraten, Oman und Bahrain. Kantar berichtete, dass die brasilianischen Parfümverkäufe in den 12 Monaten bis Juli 2025 um 17 % in Einheiten und 15 % im Umsatz gestiegen sind, was den Direktvertrieb kommerziell bedeutsam für die Bedienung dieser wachsenden Nachfrage macht.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive von Herstellern verglichen, die Körperdüfte verkaufen, die als Kosmetika eingestuft sind. Der zentrale kommerzielle Unterschied besteht darin, wie jedes Regime einen Inhaltsstoff oder einen Anspruch in eine Kennzeichnungs-, Formulierungs- oder Produktzulassungspflicht umsetzt. Kanada und Deutschland verlangen, dass abgedeckte Duftallergene über 0,001 % in Leave-on-Kosmetika oder 0,01 % in Rinse-off-Kosmetika offengelegt werden. Japan kombiniert die Einhaltung von Standards ohne eine gewöhnliche Kosmetika-Marktzulassungsanwendung, während seine Hinweispflicht zur Hervorhebung von Inhaltsstoffen einen objektiv begründeten Zweck für zulässige Ansprüche erfordert.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Deutschland | Japan | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Health Canada | Staatliche und lokale zuständige Kosmetikbehörden | Ministerium für Gesundheit, Arbeit und Wohlfahrt sowie lokale Behörden für pharmazeutische Angelegenheiten | Anvisa | Saudi-Arabische Behörde für Lebensmittel und Arzneimittel |
| Wichtige Instrumente oder Richtungen | Kosmetikverordnung; erweiterte Allergenliste für neue Produkte ab dem 1. August 2026 und bestehende Produkte ab dem 1. August 2028 | Verordnung (EU) 2023/1545; qualifizierende Produkte, die vor dem 31. Juli 2026 in Verkehr gebracht wurden, dürfen bis zum 31. Juli 2028 verfügbar bleiben | Standards für Kosmetika; Hinweis zur Hervorhebung von Inhaltsstoffen vom März 2025 | RDC 1.029/2026 eingeschränkte Substanzen; RDC 1.030/2026 verbotene Substanzen | SFDA.CO/GSO 1943 Sicherheitsanforderungen; Übernahme der aktualisierten Sicherheitsvorschriften 1943:2024 und der Anspruchsvorschriften 2528:2024, angekündigt im Juni 2025 |
| Kommerzielle Auswirkung | Offenlegung gelisteter Allergene über den geltenden Konzentrationsschwellenwerten | Offenlegung abgedeckter Allergene über den geltenden Konzentrationsschwellenwerten | Einhaltung von Standards ohne gewöhnliche Kosmetika-Marktzulassung; begründeter Zweck für zulässige Hervorhebungen von Inhaltsstoffen | Überprüfung der Inhaltsstoffe anhand von Verbotslisten und Bedingungen für eingeschränkte Substanzen | Zulässigkeit von Inhaltsstoffen und Marktüberwachung für gelistete Parfüms |
| Aktuelle politische Attraktivität | Mittel | Mittel | Hoch | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Verschärfend | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Kanada und Deutschland fügen Allergen-Kennzeichnungsarbeit hinzu, da die Abdeckung bestehender Produkte erweitert wird oder qualifizierende Lagerübergänge 2028 enden. Japans gewöhnlicher Kosmetika-Eintragsweg vermeidet eine Marktzulassungsanwendung, aber zulässige Hervorhebungen von Inhaltsstoffen müssen einen objektiv begründeten kosmetischen oder formulierungsbezogenen Zweck angeben. Brasiliens Listenaktualisierungen von 2026 unterstützen die inhaltsstoffweise Überprüfung, wobei eingeschränkte Substanzen nur unter ihren festgelegten Bedingungen verwendet werden dürfen. Saudi-Arabiens Anforderungen an die Zulässigkeit von Inhaltsstoffen und Marktüberwachungspflichten kombinieren die Produktlistung mit laufender Produktkontrolle, während die Ankündigung der Übernahme vom Juni 2025 die Einhaltung von Sicherheits- und Anspruchsvorschriften zentral hält.
Wertschöpfungskettenstufen
Die Duft-Wertschöpfungskette vergleicht die gewerbliche Versorgung, die Herstellung von Fertigprodukten und die Kanäle, die Markenprodukte monetarisieren. Givaudan beliefert globale, regionale und lokale Duft- und Kosmetikunternehmen und etabliert damit eine vorgelagerte Business-to-Business-Rolle. Weiter nachgelagert betrieben 2025 6 französische Produktionszentren von Parfums Christian Dior, Guerlain und LVMH Fragrance Brands fast alle Fertigungsbedarfe der 4 großen französischen Maisons von LVMH. Diese Kombination zeigt, wie spezialisierte Versorgung und markeneigene Produktion koexistieren können, sodass verschiedene Teilnehmer von der Lieferung von Produkten oder dem Verkauf der fertigen Marke profitieren können.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Business-to-Business-Duftversorgung | Gewerbliche Lieferanten wie Givaudan | Produktverkäufe an Duft- und Kosmetikunternehmen | Abstimmung der gelieferten Produkte mit den Spezifikationen des Käufers | Wiederholbare Spezifikationen vereinbaren, bevor die Lieferung ausgeweitet wird |
| Herstellung von Fertigprodukten | Markeneigene Hersteller wie Parfums Christian Dior, Guerlain und LVMH Fragrance Brands | Verkäufe hergestellter Markenprodukte | Begrenzte Lieferantenoptionen für einige LVMH-Verpackungen und Rohstoffe | Alternative Quellen für Materialspezifikationen qualifizieren, die eine Substitution ermöglichen |
| Markengebundener Einzel- und Online-Vertrieb | Markenbetriebene Einzelhändler wie LVMH Moët Hennessy Louis Vuitton SE | Produktverkäufe über eigene Geschäfte und E-Commerce | Kunden über selektive und direkte Kanäle erreichen | Einzelhandelspartner mit eigenen Vertriebskanälen kombinieren |
| Quelle: Mordor Intelligence | ||||
Der Besitz von Fertigungsanlagen setzt eine Marke externen Versorgungsentscheidungen aus, da LVMH seine Verpackungen und Rohstoffe außerhalb der Gruppe bezieht. Die sinnvolle Resilienzentscheidung ist daher, welche Materialspezifikationen eine andere qualifizierte Quelle aufnehmen können, während die Identität des Fertigprodukts erhalten bleibt. Die Wertschöpfung erstreckt sich auch über die Fabrikproduktion hinaus, da LVMHs Parfüm- und Kosmetikmarken hauptsächlich über den selektiven Einzelhandel verkaufen und einige auch eigene Geschäfte und E-Commerce nutzen. Die kommerzielle Grenze besteht darin, dass der Besitz einer Fabrik allein weder die externe Materialversorgung noch einen Platz im beabsichtigten selektiven Einzelhandelskanal sichert.
Wettbewerbslandschaft
Marktkonzentration
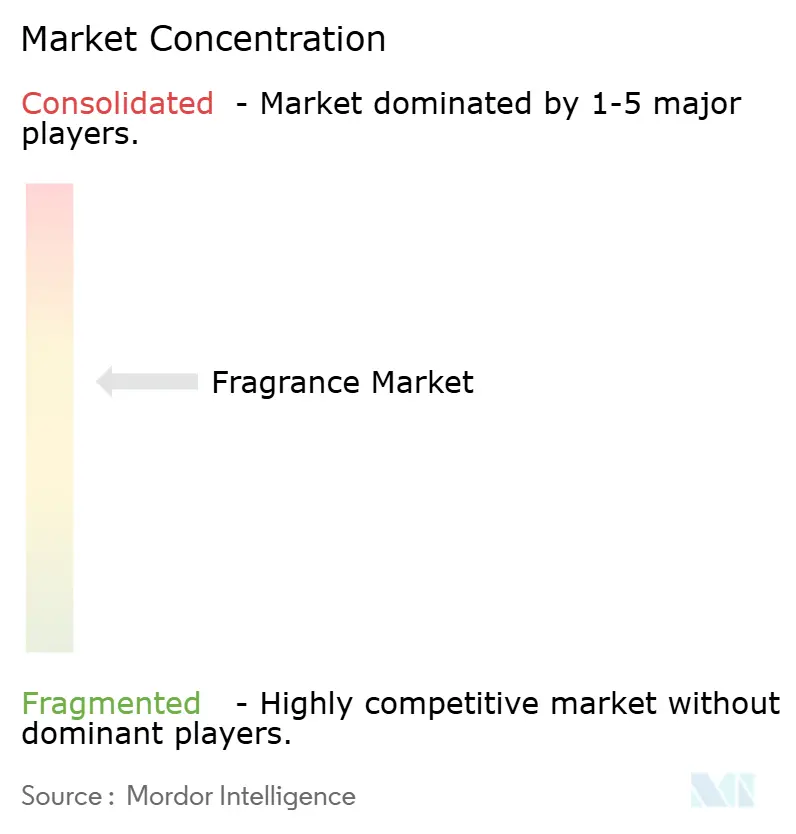
Eine Handvoll großer Beauty- und Luxuskonzerne verankert den Wettbewerb, darunter L'Oréal SA, The Estée Lauder Companies Inc., Coty Inc., LVMH Moët Hennessy Louis Vuitton SE und Chanel SA. Im Jahr 2025 wuchsen L'Oréal Luxes Duftsammlungen zweistellig, angeführt von Aesop und Maison Margiela.[3] The Estée Lauder Companies berichtete, dass die Duft-Nettoumsätze im Geschäftsjahr 2026 um 10 % stiegen, angeführt von Le Labo, TOM FORD und KILIAN PARIS. LVMH berichtete, dass die Miss Dior-Linie von Parfums Christian Dior 2025 weiter wuchs, teilweise unterstützt durch die Einführung von Miss Dior Essence. Diese Ergebnisse verlagern den Wettbewerb auf die Ebene einzelner Dufthäuser innerhalb größerer Portfolios, sodass Herausforderer mehreren unterschiedlichen Markenaussagen desselben Unternehmensrivalen gegenüberstehen.
Im September 2025 kündigte Coty Pläne an, seine Prestige- und Massenduftoperationen in den Bereichen Forschung und Entwicklung, Verbrauchereinblicke, Fertigung und Vertrieb zusammenzuführen. Das Unternehmen gab an, dass diese Duftgeschäfte 69 % seines Umsatzes ausmachten, was ihre Bedeutung innerhalb von Cotys eigenem Geschäft unterstreicht. Im Rahmen dieses Vorschlags würde die Integration Fähigkeiten über Preisstufen hinweg kombinieren und eine gemeinsame Betriebsplattform zum beabsichtigten Wettbewerbshebel machen, anstatt jede Duftaktivität als separate Operation zu behandeln. Wenn der Plan umgesetzt wird, würden Herausforderer, die Massen- und Prestigegeschäfte als separate Operationen führen, einem Rivalen gegenüberstehen, der Forschung, Verbrauchereinblicke, Fertigung und Vertrieb über beide Stufen hinweg teilt.
Die Kontrolle über die Fertigung fügt dem Wettbewerb eine weitere Dimension hinzu, die über die Zusammensetzung eines Duftportfolios hinausgeht. Die Chanel-Gruppe eröffnete im Februar 2026 eine neue Duftfertigungsanlage in Frankreich. Chanel berichtete, dass das Duftwachstum 2025 durch CHANCE EAU SPLENDIDE, den ersten neuen Damenduft seit 8 Jahren, und die Einführung von BLEU DE CHANEL L'EXCLUSIF unterstützt wurde. Die Kontrolle über diesen Produktionsschritt kann einer Marke mehr direkte Autorität darüber geben, wie eine Formulierung in die wiederholbare Fertigung übergeht. Ein Herausforderer, der mit dieser Kombination konkurriert, benötigt sowohl Produkterneuerung als auch zuverlässigen Fertigungszugang, um einen unverwechselbaren Duft in ein konsistent geliefertes Angebot umzuwandeln.
Führende Unternehmen der Duftbranche
-
L'Oréal SA
-
The Estée Lauder Companies Inc.
-
Coty Inc.
-
LVMH Moët Hennessy Louis Vuitton SE
-
Chanel SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Duftmarkt Unternehmen in diesem Bericht
- Chanel SA
- The Estée Lauder Companies Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Coty Inc.
- L'Oréal SA
- Shiseido Company Limited
- Natura Cosméticos S.A.
- Hermès International SCA
- Revlon Group Holdings LLC
- Bath & Body Works Inc.
- Beiersdorf AG
- Interparfums, Inc.
- Henkel AG & Co. KGaA
- Unilever Plc
- The Procter & Gamble Company
- Clarins Group
- Puig Brands SA
- Groupe Rocher
- Kao Corporation
- SC Johnson & Son Inc.
- Reckitt Benckiser Group plc
- Godrej Consumer Products Limited
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen die wiederholte Duftversorgung durch Nachfüllen, Luxusentdeckung durch Einzel- und Online-Zugang sowie Produktentwicklung vor einer Formulierungsfrist. L'Oréal Canada führte am 5. Mai 2026 seinen ersten Mehrmarken-Duft-Nachfüllbrunnen in 16 ausgewählten Shoppers Drug Mart-Filialen in Kanada ein. Das berichtete Wachstum der Luxusduftverkäufe bei Boots weist auf ein Käuferinteresse hin, das durch physischen und Online-Zugang bedient werden kann. Für Hersteller schaffen diese Kanäle unterschiedliche Entscheidungen darüber, wie ein Duft gefunden und nachgefüllt wird, während Kaliforniens angenommene Grenze für flüchtige organische Verbindungen eine separate Formulierungsaufgabe schafft.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Duft-Nachfüllungen im Einzelhandel | L'Oréal Canada führte im Mai 2026 das Mehrmarken-Nachfüllen in 16 ausgewählten Shoppers Drug Mart-Filialen ein | Luxusduft-Nachfüllkäufer in Kanada | Markenduftnachfüllungen über Einzelhandelsdienstleistungspartnerschaften anbieten | Zugang zu teilnehmenden Einzelhandelsdienstleistungsstandorten | L'Oréal Canada und Einzelhandelsgastgeber wie Shoppers Drug Mart |
| Suchgesteuerte Luxusentdeckung | Jo Malone London wurde im August 2026 bei Boots eingeführt, nach Kundensuchen im Jahr 2025 | Britische Käufer, die nach bestimmten Luxusdüften suchen | Identifizierbare Markennachfrage mit Filial- und Online-Duftangeboten verknüpfen | Einen Platz im Duftsortiment eines Einzelhändlers sichern | Boots und vertriebene Luxusduftmarken |
| Aerosol-Düfte für Kalifornien | Angenommene 50-%-Gewichtsgrenze für flüchtige organische Verbindungen für Aerosol-Körperdüfte, die ab dem 1. Januar 2031 für den Verkauf in Kalifornien hergestellt werden, vorbehaltlich bestimmter Ausnahmen und Anforderungen | Hersteller von Aerosol-Körperdüften für Kalifornien | Fertige Aerosol-Düfte innerhalb der angenommenen Grenze für flüchtige organische Verbindungen entwickeln | Die Grenze innerhalb des beabsichtigten Duftprofils des Produkts einhalten | Betroffene Duftmarken und ihre Produktionspartner |
| Quelle: Mordor Intelligence | |||||
Die deutlichste kurzfristige Möglichkeit besteht darin, Käufern zu helfen, einen bestimmten Markenduft zu finden und nachzufüllen. Boots' Einführung von Jo Malone London im August 2026 begünstigt Angebote, die auf einer identifizierbaren Markenpräferenz aufgebaut sind, wobei das Nachfüllen einen separaten Weg zur wiederholten Duftversorgung bietet. Hersteller können diese Einzelhandelsmöglichkeiten verfolgen, während sie die Formulierungsarbeit in Kalifornien als zeitlich begrenzten Weg zur fortgesetzten Produktzulässigkeit behandeln.
Neueste Industrielle Entwicklungen in Duftmarkt
- Aug 2026: Shiseido Company Limited führte Max Mara Le Parfum über ausgewählte Einzelhandelspartner in Nordamerika und Europa ein, beginnend am 24. August, im Rahmen seiner langfristigen Partnerschaft mit Max Mara.
- Jul 2026: The Estée Lauder Companies Inc.s Marke Estée Lauder kündigte Glimmer Eau de Parfum an und plante die Einführung bei wichtigen globalen Einzelhändlern für August 2026.
- Mär 2026: L'Oréal SA schloss die Übernahme von Kering Beauté ab, einschließlich Creed, und unterzeichnete 50-jährige Exklusivlizenzen mit Kering für die Schaffung, Entwicklung und den Vertrieb von Duft- und Schönheitsprodukten unter Bottega Veneta und Balenciaga.
Duftmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Duftmarkt misst den jährlichen Einzelhandelswert fertiger Duftprodukte, die für den persönlichen Gebrauch und Innenräume verkauft werden. Der Markt umfasst weltweite Verkäufe an Endverbraucher von Körper- und Raumdüften, klassifiziert nach Produkttyp, organischer oder konventioneller Formulierung, Massen- oder Premium-/Luxuspreis, Vertriebskanal und Region.
Ausschlüsse aus dem Umfang: Eigenständige ätherische Öle, Aromachemikalien und Duftverbindungen, die als Formulierungseingaben verkauft werden, parfümierte Kosmetika, Hautpflegeprodukte und Haushaltsreiniger, die als solche Produkte verkauft werden, sowie separat verkaufte Duftflaschen, Verpackungen und Fertigungsausrüstungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Körperdüfte
- Parfüms
- Deodorants
- Sonstige
- Raumdüfte
- Kerzen
- Diffusoren
- Raumsprays
- Sonstige
- Körperdüfte
- Nach Kategorie
- Bio
- Konventionell
- Nach Preis
- Massenmarkt
- Premium/Luxus
- Nach Vertriebskanal
- Hypermärkte/Supermärkte
- Fachgeschäfte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Indonesien
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Nigeria
- Ägypten
- Marokko
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Transparenzliste des Internationalen Duftverbands und Nachhaltigkeitsberichte helfen Analysten, die Verwendung von Inhaltsstoffen, Formulierungsentwicklungen und Lieferkettenverfahren zu überprüfen, während die Leitlinien der Europäischen Kommission zu Duftallergenen Kennzeichnungsschwellenwerte und Übergangsfristen festlegen, die für die Produktkonformität relevant sind. Die Klassifizierung des Harmonisierten Systems der Statistikabteilung der Vereinten Nationen klärt, welche Handelsaufzeichnungen Parfüms und Toilettenwässer beschreiben, und die Einzelhandelsumsatztabellen des US-amerikanischen Volkszählungsamts bieten eine unabhängige Überprüfung von Veränderungen im Einzelhandel mit Körperpflegeprodukten.
Cosmetics Europe liefert regionalen Kategorie- und Handelskontext, während Unternehmenseinreichungen, Investorenmaterialien und seriöse Wirtschaftspresse Produkteinführungen, Kanalstrategien und gemeldete Duftverkäufe klären können. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Führungskräften von Duftmarken, Einzelhändlern, Distributoren und Herstellern würden sekundäre Belege zu Produktgrenzen, Einzelhandelspreisen, Kanalmix und regionaler Nachfrage testen. Analysten würden diese Gespräche nutzen, um fehlende oder inkonsistente Eingaben zu lösen, die Grundlage für jedes Urteil zu dokumentieren und gemeldete Bedingungen gegen öffentliche Einreichungen, Einzelhandelsindikatoren und Handelsdaten zu triangulieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Stufe: 30 % | Führungskräfte der obersten Ebene: 20 % | Asien-Pazifik: 40 % |
| Mittlere Stufe: 50 % | Funktions-/Einheitsleiter: 35 % | Europa, Naher Osten und Afrika: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Analysten würden die globalen Einzelhandelsumsätze von Fertigprodukten aus einer Top-down-Perspektive der Verbraucherduftausgaben schätzen und dann ausgewählte Produkt- und Kanaltotale anhand von Stichproben-Einzelhandelspreisen multipliziert mit plausiblen Einheitsvolumina und Lieferanten- oder Einzelhändler-Rollups überprüfen. Relevante Indikatoren umfassen Einzelhandelsumsätze für Körperpflegeprodukte, Verbrauchereinkommen und -ausgaben, gemeldete Dufteinnahmen und Einheitstrends, durchschnittliche Verkaufspreise sowie den Online- versus stationären Kanalmix. Handelsklassifizierungen für fertige Parfüms bieten eine richtungsweisende Querprüfung, ersetzen jedoch keine Einzelhandelsumsätze. Produkt-, Formulierungs-, Preis-, Kanal- und Regionalanteile würden aus Unternehmensoffenlegungen, Einzelhandelssortiment- und Verkaufsbelegen, Kategoriestatistiken und vergleichbaren Marktindikatoren aufgebaut, wobei jede Aufteilung gegen den Gesamtmarkttotal geprüft wird. Die Szenarioanalyse würde den Wertausblick 2027–2032 unter Verwendung dieser Nachfrage- und Preis-/Mix-Treiber erweitern, während Analysten-Interviews testen würden, ob die angenommene Richtung und der relative Beitrag jeder Variablen zu den kommerziellen Bedingungen passen. Wenn ein Indikator fehlt oder nicht über Quellen hinweg übereinstimmt, würden Analysten die Lücke aufzeichnen, einen dokumentierten Proxy oder eine begrenzte Annahme verwenden und deren Auswirkung auf die Prognose und selektive Bottom-up-Prüfungen testen.
Datenvalidierung und Aktualisierungszyklus
Die Triangulierung gegen unabhängige Einzel-, Unternehmens-, Kanal- und Handelssignale würde der Freigabe vorausgehen, wobei ungewöhnliche Bewegungen, inkonsistente Segmentanteile und wesentliche Abweichungen von der vorherigen Schätzung zuerst untersucht werden. Eine zweite Überprüfung würde Quelldaten, Einheiten, Umrechnungen, Berechnungen und die Abstimmung mit dem globalen Gesamtwert prüfen, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn eine wesentliche Eingabe unklar bleibt oder mit anderen Belegen in Konflikt steht. Das Modell würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Markt- oder Regulierungsereignissen aktualisiert und unmittelbar vor der Lieferung erneut überprüft.
Mordor Intelligence's Duftmarktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der globale Duftmarkt misst den jährlichen Einzelhandelswert fertiger Duftprodukte, die für den persönlichen Gebrauch und Innenräume verkauft werden.
Zu den wichtigsten Treibern von Unterschieden zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Produkt-, Formulierungs-, Preis-, Kanal- und Regionalanteile würden aus Unternehmensoffenlegungen, Einzelhandelssortiment- und Verkaufsbelegen, Kategoriestatistiken und vergleichbaren Marktindikatoren aufgebaut, wobei jede Aufteilung gegen den Gesamtmarkttotal geprüft wird.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 105,8 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 61,4 Mrd. USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 42,0 % unter dem Wert dieses Berichts für 2027 von 105,8 Mrd. USD, 1 Jahr später. Der aufgeführte Produktumfang konzentriert sich auf persönliche Düfte und listet keine Raumdüfte auf. |
| Globales Beratungsunternehmen B | 58,9 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 44,3 % unter dem Wert dieses Berichts für 2027 von 105,8 Mrd. USD, 2 Jahre später. Der veröffentlichte Wert ist eine frühere Basis in einer Prognosereihe, die bis 2031 wächst. |
Für Mordor Intelligence würde die Triangulierung gegen unabhängige Einzel-, Unternehmens-, Kanal- und Handelssignale der Freigabe vorausgehen, wobei ungewöhnliche Bewegungen, inkonsistente Segmentanteile und wesentliche Abweichungen von der vorherigen Schätzung zuerst untersucht werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Duftmarkt und wie sind die Wachstumsaussichten?
Die Größe wird voraussichtlich 2027 105,8 Milliarden USD und bis 2032 148,8 Milliarden USD erreichen, mit einem CAGR von 7,05 % über 2027–2032.
Welche Kräfte treiben die Duftnachfrage an?
Nischenparfümerie, nachhaltige Formulierungen und Social Commerce sind wichtige Kräfte. Amouage meldete für 2025 geschätzte globale Einzelhandelsumsätze von 430 Millionen USD, ein Anstieg von 66 % gegenüber 2024.
Welcher Produkttyp führt die globalen Duftverkäufe an?
Körperdüfte hielten 2026 84,86 % der globalen Duftverkäufe und werden voraussichtlich mit einem CAGR von 7,88 % über 2027–2032 wachsen.
Welche Unternehmen sind die wichtigsten Duftkonkurrenten?
Zu den wichtigsten Wettbewerbern zählen L'Oréal SA, The Estée Lauder Companies Inc., Coty Inc., LVMH Moët Hennessy Louis Vuitton SE und Chanel SA.
Welche Herausforderung könnte den Ausblick der Duftbranche beeinflussen?
Die spanische Steuerbehörde und die Mossos d'Esquadra beschlagnahmten 2026 in Katalonien 1,21 Millionen gefälschte Parfüms, mit Zusammenarbeit des französischen Zolls, was die Authentizitätsherausforderung für legitime Verkäufer veranschaulicht.
Welche Region führt die Duftverkäufe an, und welche wächst am schnellsten?
Nordamerika machte 2026 46,54 % der Umsätze aus. Asien-Pazifik wird voraussichtlich am schnellsten wachsen, mit einem CAGR von 9,4 % über 2027–2032.