
Tamaño y Participación del Mercado de Fragancias
Análisis del Mercado de Fragancias por Mordor Intelligence
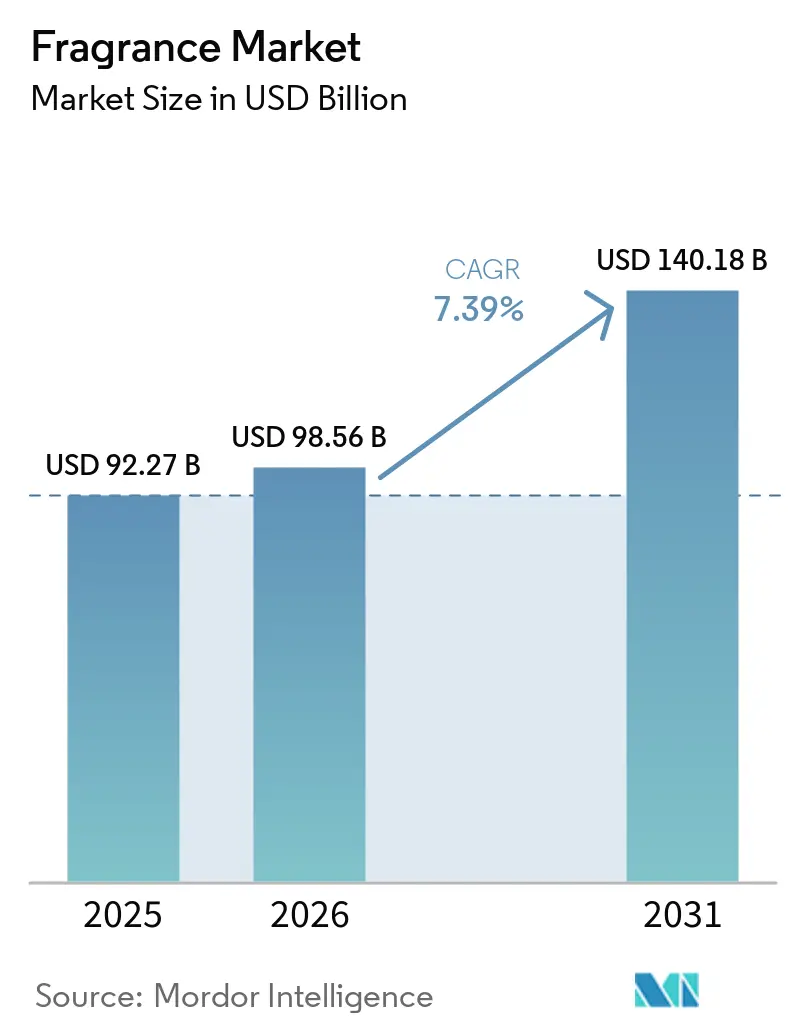
Se espera que el tamaño del mercado de fragancias aumente de 98,56 mil millones de USD en 2026 a 105,8 mil millones de USD en 2027 y alcance los 148,8 mil millones de USD para 2032, creciendo a un CAGR del 7,05% durante 2027-2032.
Las brumas corporales y los aromas para el hogar amplían los usos, mientras que el comercio digital en los Estados Unidos conecta el descubrimiento con las transacciones. Las marcas pueden atender esa demanda a través de identidades olfativas distintivas y usos claramente definidos. El desarrollo de portafolios, la inversión en manufactura y una coordinación operativa más estrecha ofrecen a los productores diferentes formas de convertir el interés de los compradores en oferta de fragancias. Las restricciones de ingredientes y los productos falsificados añaden tareas de formulación y autenticidad a esos esfuerzos de expansión. Los usos más amplios y el acceso digital están destinados a superar esas fricciones, favoreciendo a las marcas que combinan aromas distintivos, ingredientes defendibles y canales de venta autenticados.
Conclusiones Clave del Informe
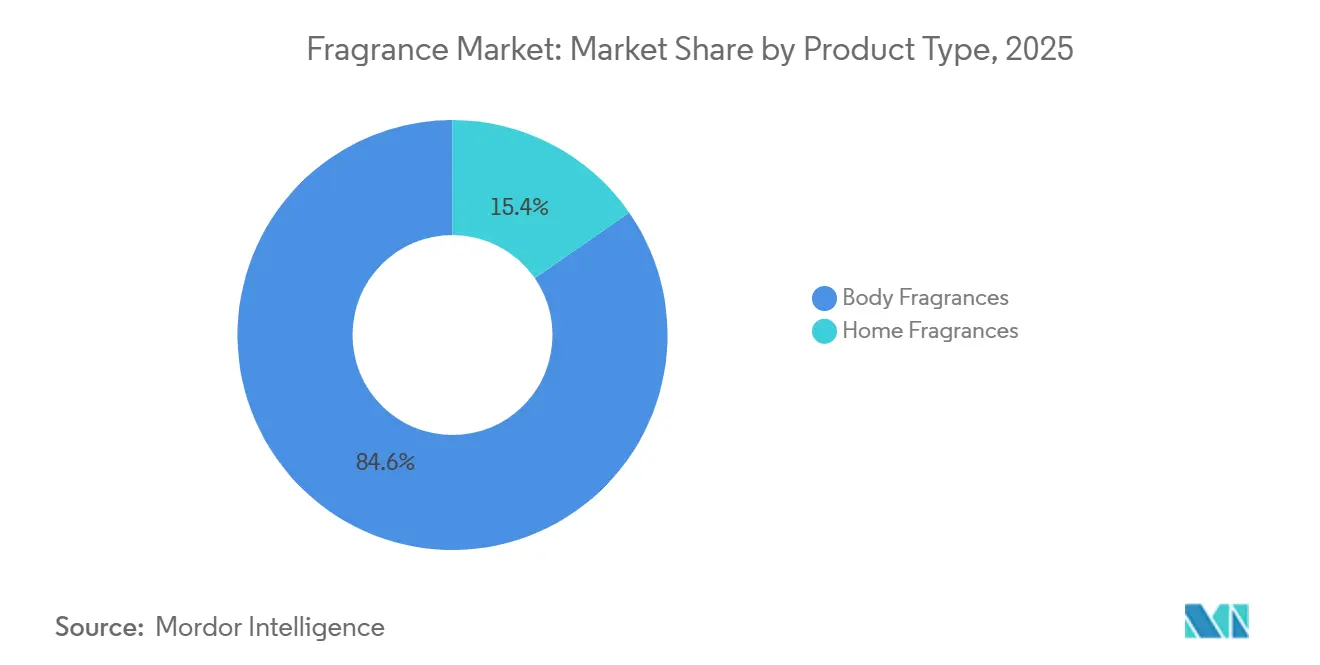
- Por tipo de producto, las fragancias corporales lideraron con una participación del 84,86% en el mercado de fragancias en 2026 y se prevé que sean el segmento de mayor crecimiento, con un CAGR del 7,88% durante 2027-2032.
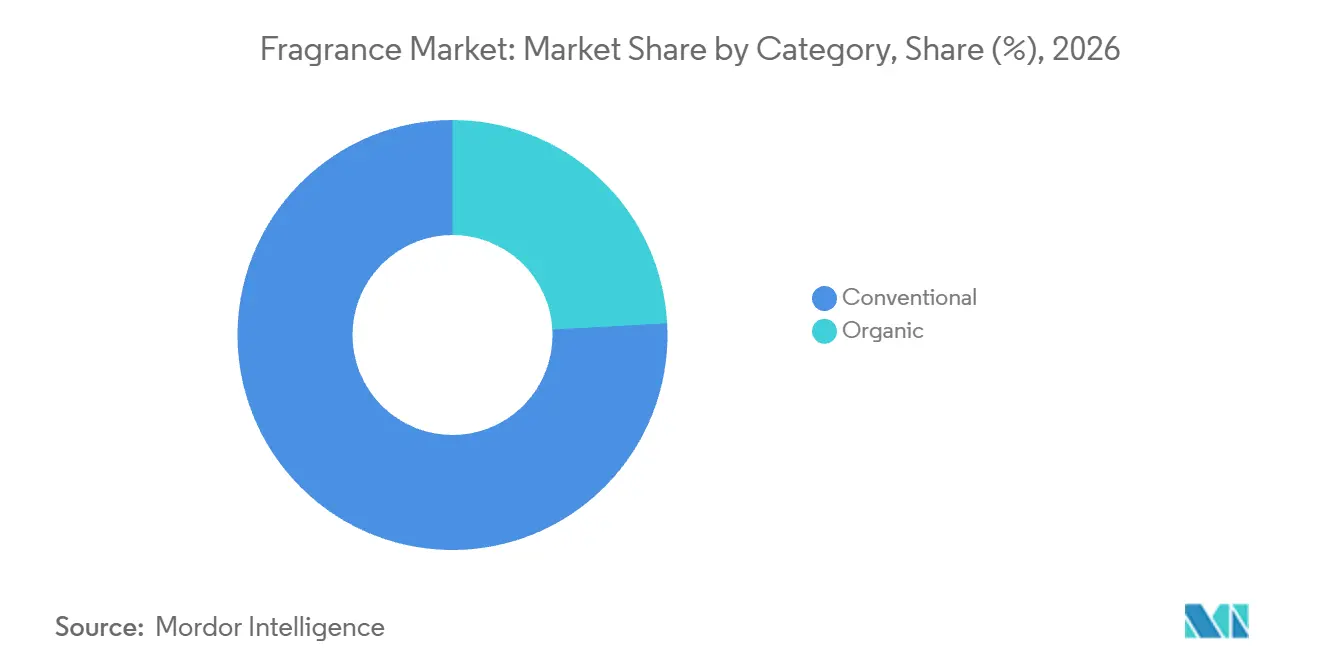
- Por categorías, las fragancias convencionales representaron el 75,87% del tamaño del mercado de fragancias en 2026, mientras que se prevé que las fragancias orgánicas crezcan más rápido con un CAGR del 8,95% durante 2027-2032.
- En el desglose por precio, las fragancias premium y de lujo lideraron con el 60,96% de las ventas en 2026, mientras que se prevé que las fragancias masivas crezcan más rápido con un CAGR del 7,95% durante 2027-2032.
- Las tiendas especializadas lideraron la distribución con el 43,4% de las ventas en 2026, mientras que se prevé que las tiendas minoristas en línea sean el segmento de mayor crecimiento, con un CAGR del 8,9% durante 2027-2032.
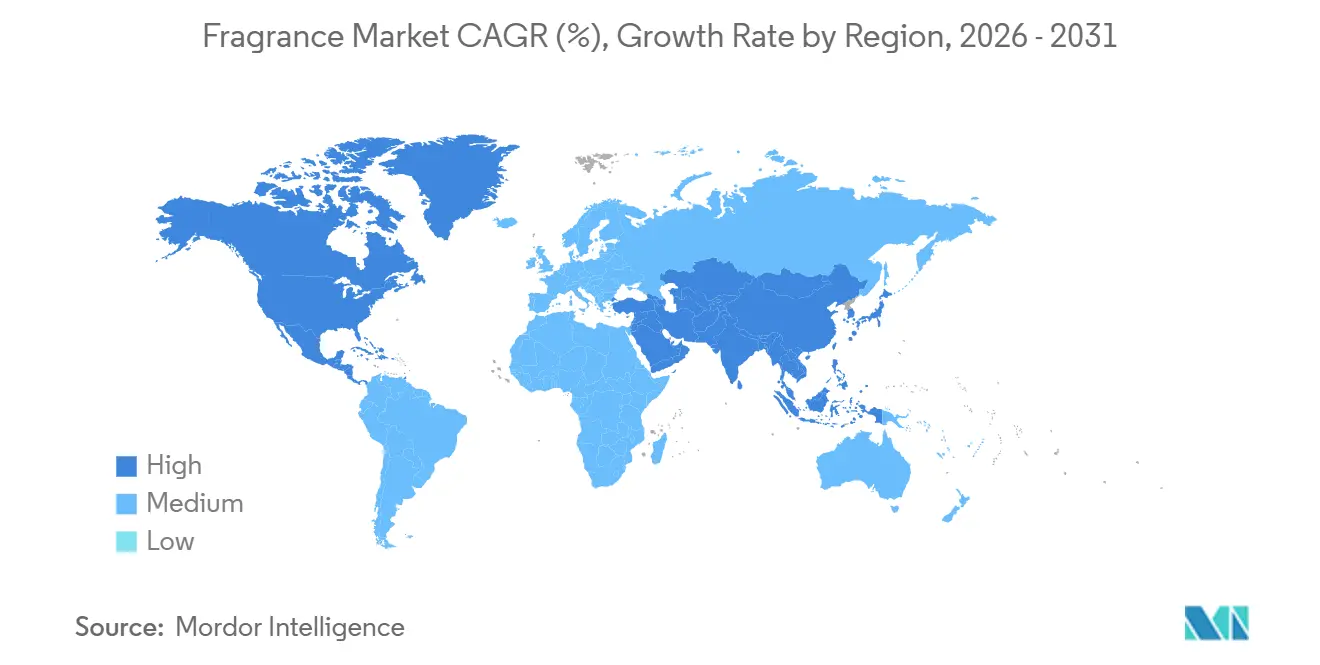
- Geográficamente, América del Norte lideró con el 46,54% de las ventas en 2026, y se prevé que Asia-Pacífico crezca más rápido con un CAGR del 9,4% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio hacia formulaciones de fragancias naturales, con etiqueta limpia y sostenibles | +2% | Hong Kong y Macao | Mediano plazo (2-4 años) |
| Creciente demanda de fragancias de nicho, artesanales y a medida | +2.1% | El Reino Unido | Corto plazo (≤ 2 años) |
| Creciente enfoque del consumidor en la estética del hogar y estilos de vida orientados al bienestar | +1.6% | Hong Kong y Macao | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y colaboraciones de marca lideradas por celebridades | +1.9% | Estados Unidos y Europa | Corto plazo (≤ 2 años) |
| Premiumización y creciente demanda de ofertas de fragancias de lujo | +1.1% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Creciente demanda de fragancias personalizadas | +0.9% | Hong Kong y Macao | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cambio hacia formulaciones de fragancias naturales, con etiqueta limpia y sostenibles
La aceptación por parte de los compradores de una compensación de rendimiento definida da a las formulaciones de fragancias sostenibles espacio para competir. En julio de 2025, el 53,9% de 790 encuestados en Hong Kong y Macao se mostraron receptivos a las fragancias ecológicas con menor durabilidad derivada de la exclusión de ciertos ingredientes sintéticos. Por separado, la encuesta de miembros de 2025 de la Asociación Internacional de Fragancias reveló que la industria de fragancias estaba alejándose de las materias primas de origen fósil, tras cuantificar por primera vez su mezcla de ingredientes sintéticos, naturales y renovables. Estos desarrollos ofrecen a los productores diferentes formas de construir una propuesta de ingredientes, con la receptividad del consumidor respaldando un perfil de uso claramente explicado. Solo el 4,8% de esos encuestados consideró inaceptable la compensación de menor durabilidad, por lo que un tiempo de uso más corto no descarta las formulaciones orientadas a la sostenibilidad entre estos compradores.
Creciente demanda de fragancias de nicho, artesanales y a medida
La perfumería de nicho puede crecer hasta convertirse en un negocio minorista sustancial, y un espacio minorista dedicado ofrece a las casas individuales una forma de llegar a los compradores. Amouage reportó ventas minoristas globales estimadas de 430 millones de USD en 2025, un aumento del 66% respecto a 2024.[1] Boots abrió una boutique exclusiva de fragancias en Londres el 23 de octubre de 2025, con más de 400 aromas de lujo y de nicho, incluidas más de 20 marcas nuevas en Boots. Para una casa especializada, esa combinación crea una oportunidad de ser considerada junto a las fragancias de lujo en un destino dedicado al aroma. La selección de Boots determina qué casas de nicho obtienen acceso a ese destino londinense, lo que convierte la admisión del minorista en un límite práctico para el alcance adicional de una casa individual.
Creciente enfoque del consumidor en la estética del hogar y estilos de vida orientados al bienestar
La demanda de fragancias para el hogar puede desarrollarse en torno a la atmósfera de un espacio habitable, así como a la eliminación de olores no deseados. En una encuesta de julio de 2025 realizada a 790 encuestados de Hong Kong y Macao, el 19,1% señaló la mejora del ambiente del hogar como razón para usar productos de fragancia para el hogar. En la misma encuesta, el 17,9% identificó el alivio del estrés y la ansiedad como motivación de uso. Estos motivos ofrecen a los productores de velas y difusores una propuesta de demanda centrada en cómo los consumidores quieren que se sienta su hogar. La eliminación de olores lideró los motivos de uso de la encuesta con el 19,9%, solo 0,8 puntos porcentuales por delante del ambiente, por lo que una línea posicionada únicamente en torno a la frescura deja un motivo comparable sin atender.
Influencia de las redes sociales y colaboraciones de marca lideradas por celebridades
El comercio social ofrece al descubrimiento de fragancias una ruta directa hacia un canal de transacciones. El valor bruto de mercancía de fragancias en TikTok Shop en los Estados Unidos alcanzó los 400 millones de USD en 2025, un aumento del 111% interanual, según Charm.io. Los videos de fragancias en esa plataforma recibieron 14 mil millones de visualizaciones en 2025, un aumento del 315% respecto a 2024, lo que muestra la escala de exposición de contenido en TikTok Shop de EE. UU. Las asociaciones con celebridades ofrecen otra ruta hacia la atención, ilustrada por Khloé Kardashian y Luxe Brands, cuya fragancia XO Khloé se lanzó en Harrods y Ulta Beauty y se convirtió en exclusiva de DOUGLAS en toda Europa el 3 de marzo de 2025. Vender a través de una plataforma social y asignar un lanzamiento de celebridad a un minorista regional crean diferentes caminos desde la atención hasta la compra. La exclusividad europea vincula la oportunidad de venta de una fragancia de celebridad al minorista designado, por lo que el desarrollo de la audiencia y los derechos de distribución deben planificarse conjuntamente.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (%) en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente penetración de fragancias falsificadas y del mercado gris | -0.9% | España y Francia | Corto plazo (≤ 2 años) |
| Mayor preocupación de los consumidores por los ingredientes sintéticos y alergénicos | -0.8% | La Unión Europea | Corto plazo (≤ 2 años) |
| Endurecimiento de las normas de cumplimiento de compuestos orgánicos volátiles que restringen las opciones de formulación de productos | -0.5% | Estado de California | Largo plazo (≥ 4 años) |
| Las restricciones regulatorias complican las formulaciones | -0.4% | La Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente penetración de fragancias falsificadas y del mercado gris
La autenticidad se convierte en una restricción comercial cuando los perfumes falsificados circulan a través de las fronteras nacionales. La Agencia Tributaria española y los Mossos d'Esquadra incautaron 1,21 millones de perfumes falsificados en Cataluña en 2026 durante una investigación sobre el tráfico desde España hacia Francia y otros lugares de Europa, con la colaboración de la Aduana francesa. El tráfico transfronterizo expone a los vendedores legítimos a competir con existencias de imitación en más de un destino. La prueba de origen puede ayudar a distinguir un perfume genuino cuando su nombre también se utiliza en existencias falsificadas. Incluso con esa salvaguarda, los vendedores asumen el costo de la autenticación y la exposición a compras desviadas hacia imitaciones.
Mayor preocupación de los consumidores por los ingredientes sintéticos y alergénicos
Un ingrediente de fragancia prohibido puede impedir la venta de un perfume terminado. El 21 de febrero de 2025, Italia notificó una medida de prohibición de venta contra el perfume Linn Young Swinging Day, originario de los Países Bajos, tras comprobarse que contenía BMHCA. El resumen de 2025 de la Puerta de Seguridad de la Comisión Europea describe el BMHCA como una fragancia sintética prohibida que puede dañar el sistema reproductivo y causar irritación cutánea. Una reformulación necesitaría preservar el aroma previsto cumpliendo al mismo tiempo la norma de ingredientes aplicable. Las existencias no vendibles y el trabajo de reformulación pueden inmovilizar los recursos de los proveedores afectados mientras el producto permanece fuera del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Formatos Portátiles Amplían las Marcas EstablecidasLas fragancias corporales representaron el 84,86% de las ventas globales de fragancias en 2026, convirtiéndolas en el segmento más grande, y se prevé que sean el segmento de mayor crecimiento con un CAGR del 7,88% durante 2027-2032. En su presentación del cuarto trimestre del ejercicio fiscal 2026, Coty informó que las brumas de fragancia de prestigio continuaron creciendo, atrajeron nuevos consumidores de la Generación Z a sus marcas y fueron incrementales para su portafolio. La empresa también reportó márgenes brutos de brumas comparables a los de su división Prestige. Esa combinación hace que el formato sea relevante como ruta de adquisición de compradores con su propia economía comercial. En el primer trimestre del ejercicio fiscal 2026, Coty reportó ganancias en ventas y márgenes sólidos de los lanzamientos de brumas bajo Calvin Klein, Kylie Cosmetics, philosophy, adidas y Nautica en conjunto, mostrando la aplicación del formato en un portafolio multimarca.
El desarrollo adicional en fragancias corporales puede centrarse en cómo se usa una marca existente, mientras que los aromas para el hogar abordan un entorno de uso separado. El 81,1% de 790 encuestados en Hong Kong y Macao en julio de 2025 usaba regularmente fragancias para el hogar, incluidos productos como velas y difusores. Esa base de uso regular da a los productores una razón para desarrollar el formato de entrega como parte de la propuesta del producto. Los productores que se expanden más allá de los aromas portátiles pueden organizar una línea para el hogar en torno a las velas y difusores utilizados regularmente por los consumidores encuestados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
El Contenido Certificado Diferencia el Posicionamiento de IngredientesLas fragancias convencionales representaron una participación del 75,87% en el mercado de fragancias en 2026, convirtiéndola en la categoría más grande. Las aplicaciones de desodorante masivo y fragancia fina convencional de la categoría le otorgan una amplia gama de ocasiones de uso. Las decisiones de formulación pueden entonces centrarse en adaptar el perfil aromático y la concentración a la ocasión de uso prevista.
Se prevé que las fragancias orgánicas sean el segmento de mayor crecimiento, con un CAGR del 8,95% durante 2027-2032. Ffern afirma que al menos el 75% de cada fragancia está certificada como orgánica por COSMOS. Esa promesa de contenido cuantificado da al posicionamiento orgánico una base concreta para los compradores que priorizan los ingredientes certificados. Dado que la afirmación nombra un estándar de certificación y una participación mínima, los compradores pueden compararla directamente con las afirmaciones orgánicas o naturales de la competencia.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Precio:
La Escala de Marcas de Lujo Satisface la Demanda MasivaLas fragancias premium y de lujo representaron una participación del 60,96% en el tamaño del mercado de fragancias en 2026, convirtiéndolas en el segmento más grande. Para 2025, LVMH identificó el Sauvage de Parfums Christian Dior como la fragancia masculina más vendida del mundo. Circana informó que las ventas en dólares de fragancias de prestigio en EE. UU. crecieron un 5% en 2025 y se clasificaron como el segundo segmento más grande en el comercio minorista de prestigio. La combinación favorece la defensa de las fragancias insignia dentro de un surtido de prestigio más amplio, ofreciendo a las casas de lujo una ruta hacia el gasto en la categoría más allá de una sola franquicia masculina.
Se prevé que las fragancias masivas sean el segmento de mayor crecimiento, con un CAGR del 7,95% durante 2027-2032. En los Estados Unidos, las ventas de fragancias en el comercio minorista masivo aumentaron un 15% y las unidades un 7% en el primer semestre de 2026, con Circana atribuyendo el crecimiento al aumento de la demanda y a precios más altos. El aumento de unidades ofrece a los productores una señal de demanda basada en volumen junto con la ganancia en valor, lo que convierte esto en algo más que un ejemplo de crecimiento basado únicamente en el precio. Esa combinación respalda el desarrollo de una oferta de fragancia accesible que pueda atraer compras adicionales mientras se preserva suficiente valor por venta para sostener la propuesta del producto.
Por Canal de Distribución:
Las Redes Minoristas y el Acceso Digital Configuran el AlcanceLas tiendas especializadas fueron el segmento más grande, con el 43,4% de las ventas globales de fragancias en 2026. Sephora, propiedad de LVMH, abrió alrededor de 100 tiendas en 2025, ampliando su red de comercio minorista de belleza. LVMH también describió la inversión de Sephora en una estrategia omnicanal. Para los proveedores de fragancias, dicha expansión crea ubicaciones potenciales dentro de un entorno minorista de belleza establecido, vinculando el acceso a los compradores con las decisiones de surtido más amplias del minorista. Dado que Sephora combina esas aperturas con inversión omnicanal, un lugar en el surtido puede llegar a los compradores en nuevas tiendas y en los canales digitales del minorista.
Se prevé que las tiendas minoristas en línea sean el segmento de mayor crecimiento, con un CAGR del 8,9% durante 2027-2032. Las ventas en línea de fragancias en Francia aumentaron un 12% en 2025 en comparación con 2024. El crecimiento respalda una ruta hacia los compradores de fragancias que no depende de añadir otro punto de venta físico. Otros canales de distribución conservan un papel diferenciado en el comercio minorista de viajes, con los perfumes liderando las categorías de productos de Dubai Duty Free en 2025. La venta en aeropuertos vincula la demanda de perfumes a los destinos de viaje, mientras que el comercio minorista en línea ofrece a los proveedores una ruta hacia los compradores más allá del flujo de pasajeros de un aeropuerto.
Análisis Geográfico
Mercado de Fragancias en América del Norte
América del Norte representó una participación del 46,54% en el mercado de fragancias en 2026, convirtiéndola en la geografía más grande. Interparfums, Inc. informó que América del Norte fue su mayor mercado en el primer semestre de 2026, cuando sus ventas regionales aumentaron un 5%.[2] La empresa atribuyó ese avance al crecimiento del mercado, a nuevas extensiones de marca, en particular para Coach, y a la inversión en marketing y publicidad. Una estrategia basada en extensiones requiere, por tanto, financiar la renovación de productos y la publicidad conjuntamente, con Coach ilustrando la franquicia establecida que puede anclar esa inversión.
Mercado de Fragancias en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de mayor crecimiento, con un CAGR del 9,4% durante 2027-2032. En China, las ventas de fragancias de prestigio en comercio electrónico aumentaron un 26% interanual en enero-noviembre de 2025, abarcando las ventas de empresa a consumidor en Tmall y JD.com y las transmisiones en vivo de Douyin. Por separado, el seguimiento de grandes almacenes en 51 ciudades chinas encontró que las ventas de fragancias y aromas para el hogar aumentaron un 3,7% interanual en el período acumulado del año en 2025. Estos ejemplos muestran que la demanda de fragancias se desarrolla tanto a través de la venta digital como del comercio minorista físico supervisado, ofreciendo a los proveedores más de una ruta hacia la base de consumidores china. Los resultados de fragancias de prestigio digital en China y la actividad más amplia de aromas en grandes almacenes favorecen los surtidos específicos por canal sobre un despliegue uniforme.
Europa tiene un papel en la producción de fragancias ilustrado por L'Oréal SA, que duplicó la capacidad de su planta de Gauchy, Francia, en 2025. Esa planta francesa produjo la mayoría de las fragancias L'Oréal Luxe de la empresa en 2025. En América del Sur, la venta directa representó el 35% de las ventas de perfumes brasileños en los 12 meses finalizados en julio de 2025, especialmente para las marcas nacionales. En enero de 2026, el propietario de la marca Amour, Badr Al-Sayyed, afirmó que Arabia Saudita lideraba las ventas de perfumes entre los mercados del Golfo a los que vende, seguida de los Emiratos Árabes Unidos, Omán y Baréin. Kantar reportó que las ventas de perfumes brasileños aumentaron un 17% en unidades y un 15% en ingresos en los 12 meses finalizados en julio de 2025, lo que hace que la venta directa sea comercialmente significativa para atender esa demanda en expansión.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los fabricantes que venden fragancias corporales clasificadas como cosméticos. La diferencia comercial central es cómo cada régimen traduce un ingrediente o una afirmación en una obligación de etiquetado, formulación o entrada del producto. Canadá y Alemania exigen que los alérgenos de fragancia cubiertos se divulguen por encima del 0,001% en cosméticos de aclarado prolongado o del 0,01% en cosméticos de aclarado. Japón combina el cumplimiento de normas sin solicitud de aprobación de comercialización para cosméticos ordinarios, mientras que su aviso de destacado de ingredientes requiere un propósito objetivamente fundamentado para las afirmaciones permitidas.
Tabla Regulatoria
| Factor de decisión | Canadá | Alemania | Japón | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Health Canada | Autoridades competentes estatales y locales en materia de cosméticos | Ministerio de Salud, Trabajo y Bienestar y autoridades locales de asuntos farmacéuticos | Anvisa | Autoridad Saudita de Alimentos y Medicamentos |
| Instrumentos clave o directrices | Reglamento de Cosméticos; lista ampliada de alérgenos para nuevos productos a partir del 1 de agosto de 2026 y productos existentes a partir del 1 de agosto de 2028 | Reglamento (UE) 2023/1545; los productos calificados comercializados antes del 31 de julio de 2026 pueden permanecer disponibles hasta el 31 de julio de 2028 | Normas para Cosméticos; aviso de énfasis en ingredientes de marzo de 2025 | RDC 1.029/2026 sustancias restringidas; RDC 1.030/2026 sustancias prohibidas | Requisitos de seguridad SFDA.CO/GSO 1943; adopción de las regulaciones actualizadas de seguridad 1943:2024 y de afirmaciones 2528:2024 anunciada en junio de 2025 |
| Efecto comercial | Divulgar los alérgenos enumerados por encima de los umbrales de concentración aplicables | Divulgar los alérgenos cubiertos por encima de los umbrales de concentración aplicables | Cumplimiento de normas sin aprobación de comercialización para cosméticos ordinarios; propósito objetivamente fundamentado para los destacados de ingredientes permitidos | Verificar los ingredientes contra las listas de sustancias prohibidas y las condiciones sobre sustancias restringidas | Elegibilidad de ingredientes y seguimiento poscomercialización para los perfumes enumerados |
| Atractivo actual de la política | Medio | Medio | Alto | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Canadá y Alemania añaden trabajo de etiquetado de alérgenos a medida que la cobertura de productos existentes se amplía o las transiciones de existencias calificadas finalizan en 2028. La ruta de entrada de cosméticos ordinarios de Japón evita una solicitud de aprobación de comercialización, pero los destacados de ingredientes permitidos deben indicar un propósito cosmético o de formulación objetivamente fundamentado. Las actualizaciones de listas de 2026 de Brasil respaldan la verificación ingrediente por ingrediente, con sustancias restringidas utilizables solo bajo sus condiciones especificadas. Las obligaciones de elegibilidad de ingredientes y poscomercialización de Arabia Saudita combinan el registro del producto con el control continuo del producto, mientras que su anuncio de adopción de junio de 2025 mantiene el cumplimiento de seguridad y afirmaciones como elemento central.
Etapas de la Cadena de Valor
La cadena de valor de las fragancias compara el suministro empresarial, la fabricación de productos terminados y los canales que monetizan los productos de marca. Givaudan suministra productos a empresas globales, regionales y locales de fragancias y cosméticos, estableciendo un papel empresarial de empresa a empresa en la parte superior de la cadena. Más abajo en la cadena, en 2025, 6 centros de producción franceses operados por Parfums Christian Dior, Guerlain y LVMH Fragrance Brands satisficieron casi todas las necesidades de fabricación de las 4 principales Maisons francesas de LVMH. Esta combinación muestra cómo el suministro especializado y la producción propia de la marca pueden coexistir, permitiendo a diferentes participantes obtener beneficios del suministro de productos o de la venta de la marca terminada.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de fragancias de empresa a empresa | Proveedores empresariales como Givaudan | Ventas de productos a empresas de fragancias y cosméticos | Alinear los productos suministrados con las especificaciones del comprador | Acordar especificaciones repetibles antes de ampliar el suministro |
| Fabricación de productos terminados | Fabricantes propios de marca como Parfums Christian Dior, Guerlain y LVMH Fragrance Brands | Ventas de productos de marca fabricados | Opciones limitadas de proveedores para algunos envases y materias primas de LVMH | Calificar fuentes alternativas para las especificaciones de materiales que permitan sustitución |
| Distribución minorista y en línea de marca | Minoristas operados por marcas como LVMH Moët Hennessy Louis Vuitton SE | Ventas de productos a través de tiendas propias y comercio electrónico | Llegar a los clientes a través de canales selectivos y directos | Combinar socios minoristas con canales de venta propios |
| Fuente: Mordor Intelligence | ||||
La propiedad de la fabricación expone a una marca a elecciones de suministro externas porque LVMH obtiene sus envases y materias primas fuera del grupo. La decisión de resiliencia útil es, por tanto, qué especificaciones de materiales pueden acomodar otra fuente calificada preservando al mismo tiempo la identidad del producto terminado. La captura de valor también se extiende más allá de la producción de fábrica, ya que las marcas de perfumes y cosméticos de LVMH venden principalmente a través del comercio minorista selectivo y algunas también utilizan tiendas propias y comercio electrónico. El límite comercial es que la propiedad de la fábrica por sí sola no asegura ni el suministro externo de materiales ni un lugar en el canal minorista selectivo previsto.
Panorama Competitivo
Concentración del Mercado
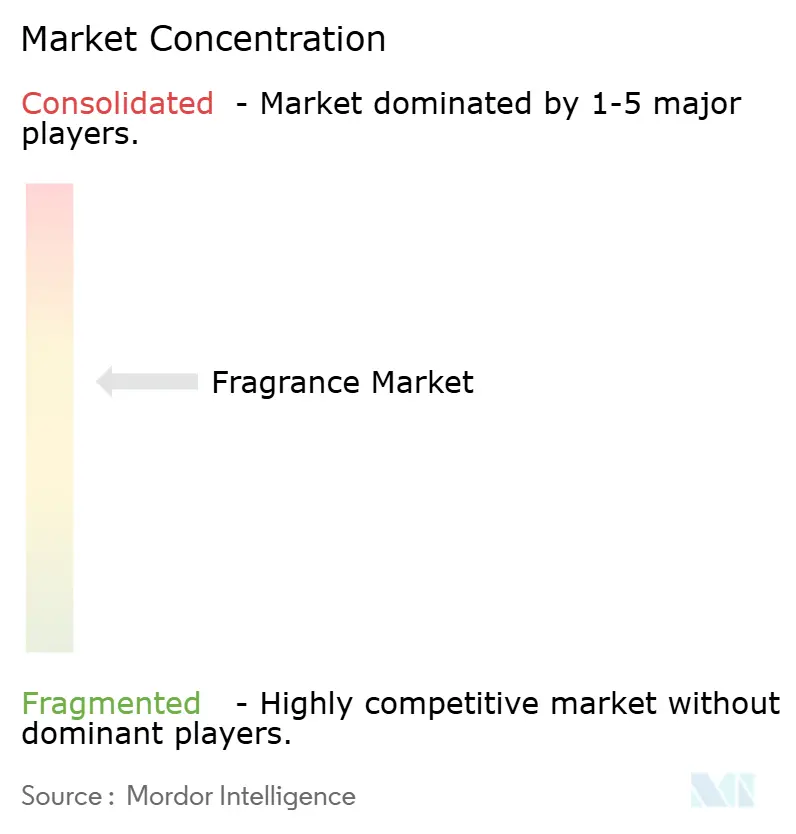
Un puñado de grandes grupos de belleza y lujo ancla la competencia, incluidos L'Oréal SA, The Estée Lauder Companies Inc., Coty Inc., LVMH Moët Hennessy Louis Vuitton SE y Chanel SA. En 2025, las Colecciones de Fragancias de L'Oréal Luxe crecieron a doble dígito, lideradas por Aesop y Maison Margiela.[3] The Estée Lauder Companies informó que las ventas netas de fragancias del ejercicio fiscal 2026 aumentaron un 10%, lideradas por Le Labo, TOM FORD y KILIAN PARIS. LVMH informó que la línea Miss Dior de Parfums Christian Dior continuó creciendo en 2025, respaldada en parte por el lanzamiento de Miss Dior Essence. Estos resultados sitúan la competencia al nivel de las casas de fragancias individuales dentro de portafolios más grandes, por lo que los competidores se enfrentan a varias propuestas de marca distintas del mismo rival corporativo.
En septiembre de 2025, Coty anunció planes para unir sus operaciones de fragancias de prestigio y masivas en investigación y desarrollo, conocimiento del consumidor, fabricación y distribución. La empresa afirmó que esos negocios de fragancias representaban el 69% de sus ventas, estableciendo su importancia dentro del propio negocio de Coty. Bajo esa propuesta, la integración combinaría capacidades en todos los niveles de precio, convirtiendo una plataforma operativa compartida en la palanca competitiva prevista, en lugar de tratar cada actividad de fragancias como una operación separada. Si el plan se lleva a cabo, los competidores que gestionan las líneas masiva y de prestigio como operaciones separadas se enfrentarían a un rival que comparte investigación, conocimiento del consumidor, fabricación y distribución en ambos niveles.
El control de la fabricación añade una dimensión adicional a la competencia más allá de la composición de un portafolio de fragancias. El grupo Chanel inauguró una nueva instalación de fabricación de fragancias en Francia en febrero de 2026. Chanel informó que el crecimiento de fragancias en 2025 fue respaldado por CHANCE EAU SPLENDIDE, su primera nueva fragancia femenina en 8 años, y el lanzamiento de BLEU DE CHANEL L'EXCLUSIF. El control de este paso de producción puede dar a una marca una autoridad más directa sobre cómo una formulación pasa a la fabricación repetible. Un competidor que compita con esa combinación necesita tanto la renovación del producto como un acceso fiable a la fabricación para convertir un aroma distintivo en una oferta suministrada de forma consistente.
Líderes de la Industria de Fragancias
-
L'Oréal SA
-
The Estée Lauder Companies Inc.
-
Coty Inc.
-
LVMH Moët Hennessy Louis Vuitton SE
-
Chanel SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fragancias Empresas cubiertas en este informe
- Chanel SA
- The Estée Lauder Companies Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Coty Inc.
- L'Oréal SA
- Shiseido Company Limited
- Natura Cosméticos S.A.
- Hermès International SCA
- Revlon Group Holdings LLC
- Bath & Body Works Inc.
- Beiersdorf AG
- Interparfums, Inc.
- Henkel AG & Co. KGaA
- Unilever Plc
- The Procter & Gamble Company
- Clarins Group
- Puig Brands SA
- Groupe Rocher
- Kao Corporation
- SC Johnson & Son Inc.
- Reckitt Benckiser Group plc
- Godrej Consumer Products Limited
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el suministro repetido de fragancias mediante recarga, el descubrimiento de lujo a través del acceso minorista y en línea, y el desarrollo de productos antes de un plazo de formulación. L'Oréal Canadá lanzó su primera fuente de recarga de fragancias multimarca el 5 de mayo de 2026, en 16 tiendas seleccionadas de Shoppers Drug Mart en Canadá. El crecimiento reportado de ventas de fragancias de lujo de Boots apunta al interés de los compradores que puede atenderse a través del acceso físico y en línea. Para los productores, estos canales crean decisiones distintas sobre cómo se encuentra y se repone una fragancia, mientras que el límite adoptado por California sobre los compuestos orgánicos volátiles crea una tarea de formulación separada.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Recargas de fragancias en tiendas | L'Oréal Canadá introdujo la recarga multimarca en 16 tiendas seleccionadas de Shoppers Drug Mart en mayo de 2026 | Compradores de recargas de fragancias de lujo en Canadá | Suministrar recargas de fragancias de marca a través de asociaciones de servicio minorista | Acceso a las ubicaciones de servicio minorista participantes | L'Oréal Canadá y los establecimientos minoristas anfitriones como Shoppers Drug Mart |
| Descubrimiento de lujo impulsado por búsquedas | Jo Malone London se lanzó en Boots en agosto de 2026 tras las búsquedas de clientes en 2025 | Compradores del Reino Unido que buscan fragancias de lujo específicas | Vincular la demanda de marca identificable con las ofertas de fragancias en tienda y en línea | Asegurar un lugar dentro del surtido de fragancias de un minorista | Boots y las marcas de fragancias de lujo distribuidas |
| Fragancias en aerosol aptas para California | Límite adoptado del 50% en peso de compuestos orgánicos volátiles para fragancias personales en aerosol fabricadas para su venta en California a partir del 1 de enero de 2031, sujeto a exenciones y requisitos especificados | Productores de fragancias personales en aerosol para California | Desarrollar fragancias en aerosol terminadas dentro del límite de compuestos orgánicos volátiles adoptado | Cumplir el límite dentro del perfil de fragancia previsto del producto | Marcas de fragancias cubiertas y sus socios de producción |
| Fuente: Mordor Intelligence | |||||
La apertura más clara a corto plazo es ayudar a los compradores a encontrar y reponer una fragancia de marca específica. El lanzamiento de Jo Malone London en Boots en agosto de 2026 favorece las ofertas construidas en torno a una preferencia de marca identificable, con la recarga proporcionando una ruta separada hacia el suministro repetido de fragancias. Los fabricantes pueden aprovechar esas oportunidades minoristas mientras tratan el trabajo de formulación para California como una ruta programada hacia la elegibilidad continua del producto.
Desarrollos recientes de la industria en Mercado de Fragancias
- Ago 2026: Shiseido Company Limited introdujo Max Mara Le Parfum a través de socios minoristas seleccionados en América del Norte y Europa, a partir del 24 de agosto, en el marco de su asociación a largo plazo con Max Mara.
- Jul 2026: La marca Estée Lauder de The Estée Lauder Companies Inc. anunció Glimmer Eau de Parfum, programando su lanzamiento en los principales minoristas globales para agosto de 2026.
- Mar 2026: L'Oréal SA completó su adquisición de Kering Beauté, incluida Creed, y firmó licencias exclusivas de 50 años con Kering para la creación, desarrollo y distribución de productos de fragancia y belleza bajo Bottega Veneta y Balenciaga.
Mercado de Fragancias Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de fragancias mide el valor minorista anual de los productos perfumados terminados vendidos para uso personal y en entornos interiores. El mercado abarca las ventas mundiales a usuarios finales de productos de fragancia corporal y para el hogar, clasificados por tipo de producto, formulación orgánica o convencional, precio masivo o premium/lujo, canal de distribución y región.
Exclusiones del alcance: Los aceites esenciales independientes, los productos químicos aromáticos y los compuestos de fragancia vendidos como insumos de formulación, los cosméticos perfumados, los productos de cuidado de la piel y los limpiadores domésticos vendidos como tales productos, y los frascos de fragancia, envases y equipos de fabricación vendidos por separado quedan excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Fragancias Corporales
- Perfumes
- Desodorantes
- Otros
- Fragancias para el Hogar
- Velas
- Difusores
- Sprays para Habitaciones
- Otros
- Fragancias Corporales
- Por Categoría
- Orgánico
- Convencional
- Por Precio
- Masivo
- Premium/Lujo
- Por Canal de Distribución
- Hipermercados/Supermercados
- Tiendas Especializadas
- Tiendas de Conveniencia
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Indonesia
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Nigeria
- Egipto
- Marruecos
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como la Lista de Transparencia de la Asociación Internacional de Fragancias y los informes de sostenibilidad, ayudan a los analistas a revisar el uso de ingredientes, los desarrollos de formulación y las prácticas de la cadena de suministro, mientras que la guía de la Comisión Europea sobre alérgenos de fragancia establece los umbrales de etiquetado y las fechas de transición relevantes para el cumplimiento del producto. La clasificación del Sistema Armonizado de la División de Estadística de las Naciones Unidas aclara qué registros comerciales describen perfumes y aguas de tocador, y las tablas de ventas minoristas de la Oficina del Censo de los Estados Unidos proporcionan una verificación independiente de los cambios en la actividad minorista de cuidado personal.
Cosmetics Europe proporciona contexto regional de categoría y comercio, mientras que los informes de las empresas, los materiales para inversores y la prensa empresarial de reputación pueden aclarar los lanzamientos de productos, las estrategias de canal y las ventas de fragancias reportadas. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con líderes de marcas de fragancias, minoristas, distribuidores y fabricantes pondrían a prueba la evidencia secundaria sobre los límites del producto, los precios minoristas, la combinación de canales y la demanda regional. Los analistas utilizarían estas discusiones para resolver insumos faltantes o inconsistentes, documentar la base de cualquier juicio y triangular las condiciones reportadas con los informes públicos, los indicadores minoristas y los datos comerciales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 32% |
| Actores menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Pronóstico
Los analistas estimarían las ventas minoristas globales de productos terminados a partir de una visión descendente del gasto del consumidor en fragancias, verificando luego los totales de productos y canales seleccionados con precios minoristas muestreados multiplicados por volúmenes de unidades plausibles y consolidaciones de proveedores o minoristas. Los indicadores relevantes incluyen las ventas minoristas de cuidado personal, los ingresos y el gasto del consumidor, los ingresos y las tendencias de unidades de fragancias reportadas, los precios de venta promedio y la combinación de canales en línea frente a tienda. Las clasificaciones comerciales para perfumes terminados proporcionan una verificación de dirección, pero no sustituyen a las ventas minoristas. Las participaciones de producto, formulación, precio, canal y región se construirían a partir de divulgaciones de empresas, evidencia de surtido y ventas de minoristas, estadísticas de categoría e indicadores de mercado comparables, con cada división verificada con respecto al total del mercado global. El análisis de escenarios extendería la perspectiva de valor 2027-2032 utilizando estos impulsores de demanda y precio/combinación, mientras que las entrevistas con analistas pondrían a prueba si la dirección asumida y la contribución relativa de cada variable se ajustan a las condiciones comerciales. Cuando un indicador falta o no se alinea entre fuentes, los analistas registrarían la brecha, utilizarían un indicador sustituto documentado o una suposición acotada, y probarían su efecto en el pronóstico y las verificaciones selectivas ascendentes.
Ciclo de Validación de Datos y Actualización
La triangulación con señales independientes de comercio minorista, empresas, canales y comercio precedería a la aprobación, con movimientos inusuales, participaciones de segmento inconsistentes y variaciones materiales respecto a la estimación anterior investigadas primero. Una segunda revisión verificaría las fechas de las fuentes, las unidades, las conversiones, los cálculos y la conciliación con el total global, con recontacto activado cuando un insumo material permanece poco claro o entra en conflicto con otras evidencias. El modelo se actualizaría anualmente, se actualizaría entre ciclos tras eventos materiales de mercado o regulatorios, y se revisaría nuevamente inmediatamente antes de la entrega.
Comparación del Tamaño del Mercado de Fragancias de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de fragancias mide el valor minorista anual de los productos perfumados terminados vendidos para uso personal y en entornos interiores.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las participaciones de producto, formulación, precio, canal y región se construirían a partir de divulgaciones de empresas, evidencia de surtido y ventas de minoristas, estadísticas de categoría e indicadores de mercado comparables, con cada división verificada con respecto al total del mercado global.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 105,8 mil millones de USD (2027) | |
| Consultora Global A | 61,4 mil millones de USD (2026) | En su base de 2026, esta estimación es un 42,0% inferior al valor de 2027 de este informe de 105,8 mil millones de USD, 1 año después. Su conjunto de productos listados se centra en fragancias personales y no incluye productos de fragancia para el hogar. |
| Consultora Global B | 58,9 mil millones de USD (2025) | En su base de 2025, esta estimación es un 44,3% inferior al valor de 2027 de este informe de 105,8 mil millones de USD, 2 años después. El valor publicado es una base anterior en una serie de pronósticos que crece hasta 2031. |
Para Mordor Intelligence, la triangulación con señales independientes de comercio minorista, empresas, canales y comercio precedería a la aprobación, con movimientos inusuales, participaciones de segmento inconsistentes y variaciones materiales respecto a la estimación anterior investigadas primero.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de fragancias y sus perspectivas de crecimiento?
Se espera que el tamaño alcance los 105,8 mil millones de USD en 2027 y los 148,8 mil millones de USD para 2032, creciendo a un CAGR del 7,05% durante 2027-2032.
¿Qué fuerzas impulsan la demanda de fragancias?
La perfumería de nicho, las formulaciones sostenibles y el comercio social son fuerzas clave. Amouage reportó ventas minoristas globales estimadas de 430 millones de USD en 2025, un aumento del 66% respecto a 2024.
¿Qué tipo de producto lidera las ventas globales de fragancias?
Las fragancias corporales representaron el 84,86% de las ventas globales de fragancias en 2026 y se prevé que crezcan a un CAGR del 7,88% durante 2027-2032.
¿Qué empresas son los principales competidores en fragancias?
Los principales competidores incluyen L'Oréal SA, The Estée Lauder Companies Inc., Coty Inc., LVMH Moët Hennessy Louis Vuitton SE y Chanel SA.
¿Qué desafío podría afectar las perspectivas de la industria de fragancias?
La Agencia Tributaria española y los Mossos d'Esquadra incautaron 1,21 millones de perfumes falsificados en Cataluña en 2026, con la colaboración de la Aduana francesa, ilustrando el desafío de autenticidad para los vendedores legítimos.
¿Qué región lidera las ventas de fragancias y cuál crece más rápido?
América del Norte representó el 46,54% de las ventas en 2026. Se prevé que Asia-Pacífico crezca más rápido con un CAGR del 9,4% durante 2027-2032.