
Tamanho e Participação do Mercado de Eletrônicos Flexíveis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
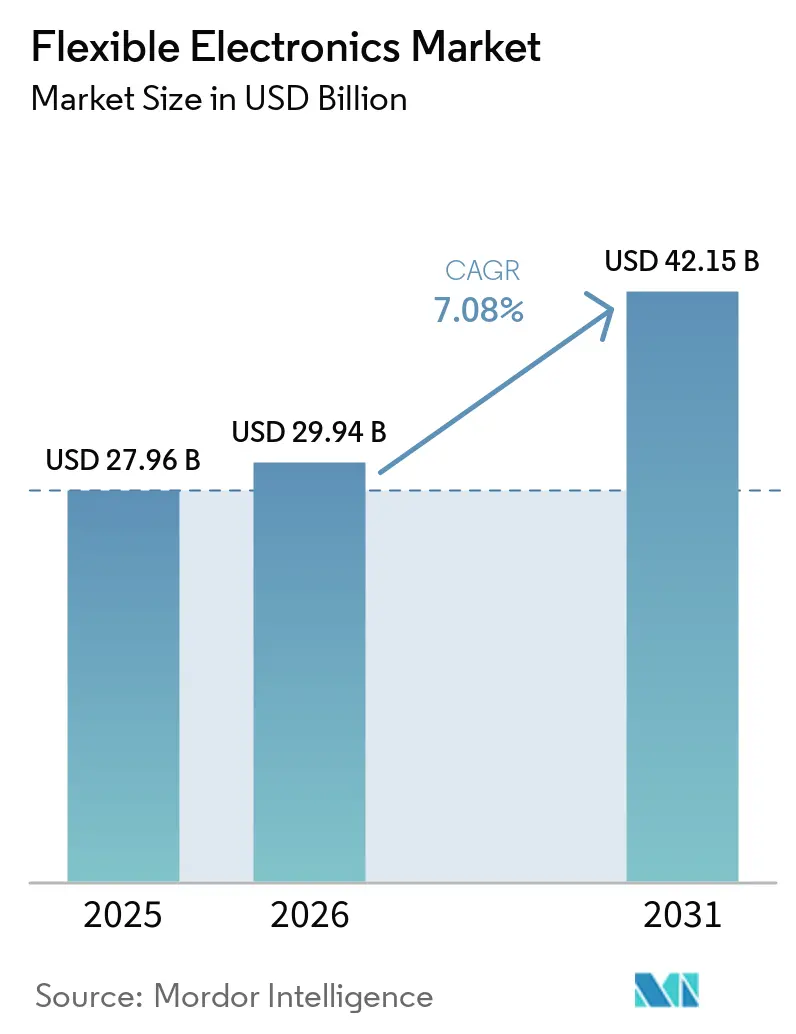
| Tamanho do Mercado (2026) | 29.94 Bilhões de dólares |
| Tamanho do Mercado (2031) | 42.15 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.08 % |
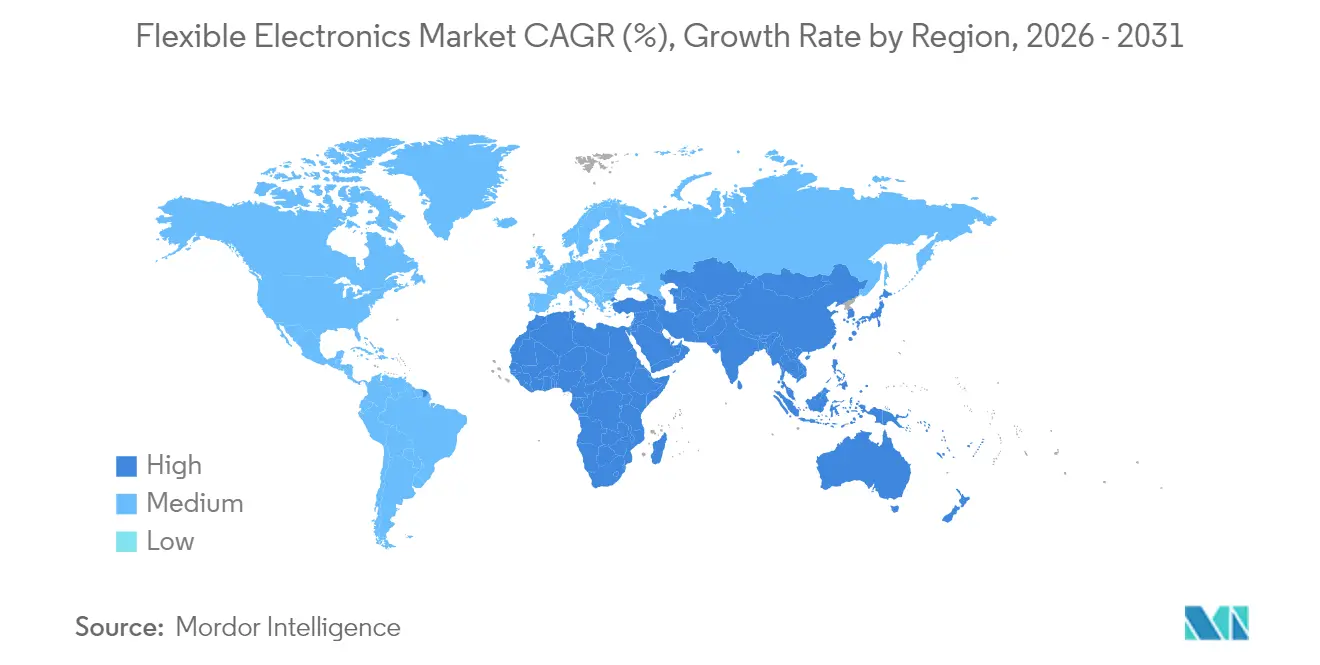
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
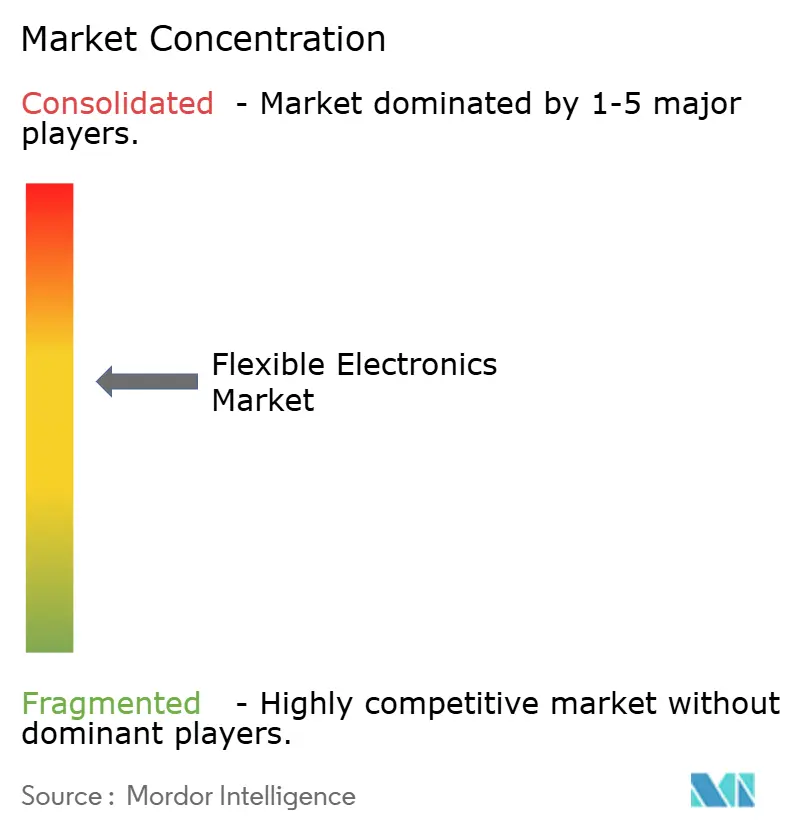
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Eletrônicos Flexíveis por Mordor Intelligence
O tamanho do mercado de eletrônicos flexíveis em 2026 é estimado em USD 29,94 bilhões, crescendo a partir do valor de 2025 de USD 27,96 bilhões com projeções para 2031 mostrando USD 42,15 bilhões, crescendo a um CAGR de 7,08% entre 2026-2031. A expansão decorre de uma mudança de protótipos de nicho para implantações no mercado principal em smartphones, automóveis e dispositivos vestíveis de saúde, apoiada por pilhas OLED ultrafinas, avanços em sensores conformais e economias de produção rolo a rolo que reduzem os custos de entrada. A demanda acelera à medida que os displays automotivos curvos de projeção frontal (HUDs) reformulam o design do cockpit, enquanto os sistemas de saúde norte-americanos validam patches de monitoramento contínuo que dependem de biossensores elásticos. Os investimentos da BOE e da Samsung em linhas AMOLED Gen-8,6 e OLED ultrafino, juntamente com programas de defesa do Oriente Médio que priorizam antenas conformais leves, elevam ainda mais o impulso do mercado de eletrônicos flexíveis. Ao mesmo tempo, a concentração da cadeia de suprimentos em filmes de encapsulamento de alta barreira e a ausência de padrões universais de confiabilidade para interconexões elásticas moderam as perspectivas de crescimento ao elevar os obstáculos de qualificação e a incerteza de custos.
Principais Conclusões do Relatório
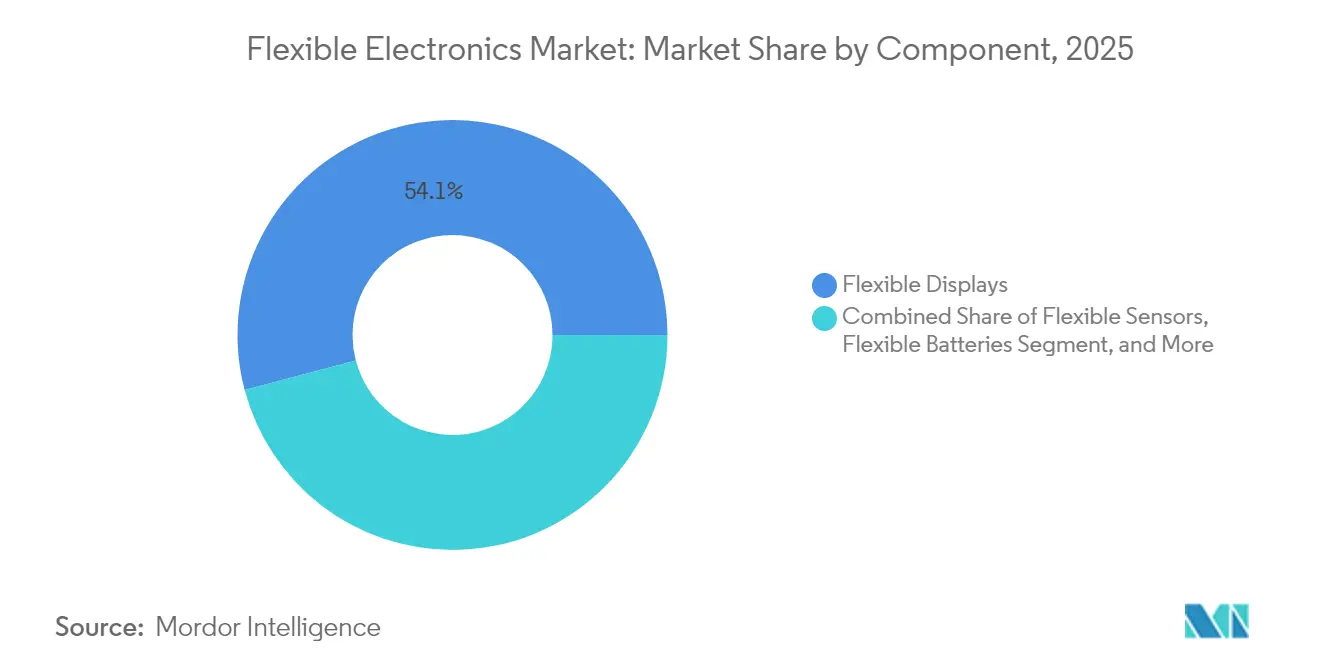
- Por componente, os displays flexíveis lideraram com 54,12% da participação do mercado de eletrônicos flexíveis em 2025; os sensores flexíveis registram o CAGR mais rápido de 8,78% até 2031.
- Por material, os substratos plásticos representaram 61,10% do tamanho do mercado de eletrônicos flexíveis em 2025, enquanto as folhas metálicas devem se expandir a um CAGR de 8,11% entre 2026-2031.
- Por tecnologia, os eletrônicos impressos detinham 59,25% do tamanho do mercado de eletrônicos flexíveis em 2025, enquanto os eletrônicos orgânicos apresentam o maior CAGR previsto de 10,12% até 2031.
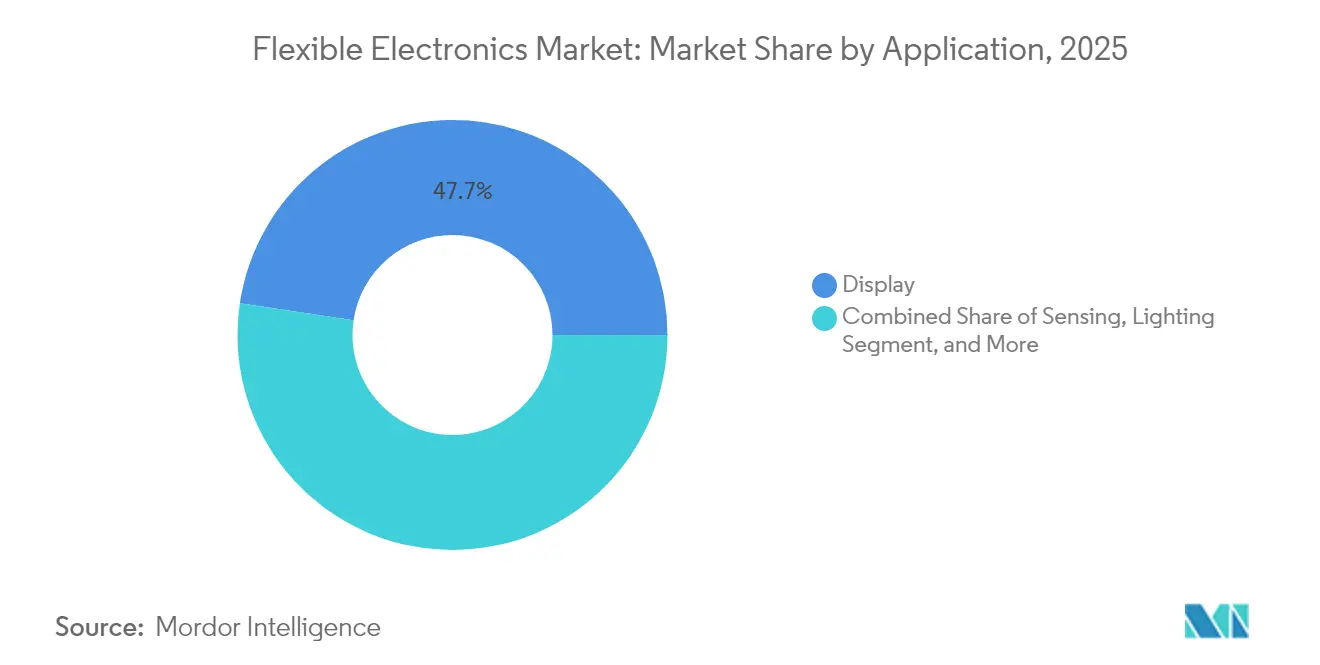
- Por aplicação, as soluções de display capturaram 47,65% do tamanho do mercado de eletrônicos flexíveis em 2025; as aplicações de sensoriamento avançam a um CAGR de 7,22% até 2031.
- Por indústria do usuário final, os eletrônicos de consumo lideraram com 64,20% de participação na receita em 2025, porém os dispositivos de saúde estão preparados para um CAGR de 13,18% até 2031 à medida que as aprovações regulatórias ampliam o uso clínico.
- Por geografia, a Ásia-Pacífico dominou com 45,30% de participação regional em 2025; o Oriente Médio e África apresenta a perspectiva de CAGR mais rápida de 11,05% para 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Maior durabilidade das pilhas OLED ultrafinas | +1.80% | Global, liderado pela Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por sensores conformais em patches médicos | +1.20% | América do Norte, expandindo para a UE | Longo prazo (≥ 4 anos) |
| Digitalização do cockpit automotivo com HUDs curvos | +0.90% | Europa, transbordamento para a América do Norte | Médio prazo (2-4 anos) |
| Redução de custos rolo a rolo para circuitos integrados impressos | +1.40% | Núcleo Ásia-Pacífico, impacto global | Longo prazo (≥ 4 anos) |
| Necessidade de defesa por antenas conformais leves | +0.70% | Oriente Médio, defesa global | Curto prazo (≤ 2 anos) |
| Impulso ESG por revestimentos fotovoltaicos flexíveis em edifícios | +0.60% | Global, adoção antecipada UE/América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Maior durabilidade das pilhas OLED ultrafinas permitindo smartphones dobráveis
O demonstrador Flex Magic Pixel da Samsung Display passou em testes de durabilidade de grau militar, eliminando vincos visíveis e atendendo às expectativas dos usuários por telas dobráveis robustas. O pedido de 9 a 15 milhões de painéis de 7,8 polegadas do iPhone dobrável da Apple para 2026 valida a prontidão comercial e sinaliza adoção em massa. Reduções de peso de 30% e economias de energia de 30% em painéis de laptops de 2026 ampliam o conjunto de dispositivos endereçáveis além dos telefones. Esses avanços repercutem em todo o mercado de eletrônicos flexíveis à medida que os fabricantes de equipamentos originais migram tablets e laptops para formatos dobráveis, reforçando a demanda da cadeia de suprimentos por encapsulamento de alta barreira e vidro ultrafino.
Demanda por sensores conformais em patches médicos vestíveis na América do Norte
A aprovação da FDA para o Smart Skin da X-trodes e o array de sensores cerebrais de 1.024 canais da UC San Diego legitima os biossensores flexíveis para monitoramento contínuo. Os modelos de reembolso dos sistemas de saúde se voltam para cuidados baseados em resultados, favorecendo dispositivos que capturam dados longitudinais dos pacientes. Os substratos flexíveis reduzem os artefatos de movimento, mantendo a integridade do sinal durante as atividades cotidianas. Os fabricantes de dispositivos utilizam transistores eletroquímicos orgânicos para computação no sensor, minimizando a latência e protegendo a privacidade do paciente. À medida que os códigos de reembolso codificam o monitoramento remoto, o mercado de eletrônicos flexíveis se beneficia de substituições recorrentes de sensores e patches.
Digitalização do cockpit automotivo impulsionando a adoção de HUDs curvos na Europa
A Zeiss e a Hyundai Mobis visam a produção em massa de HUDs holográficos para para-brisas em 2027, integrando sobreposições de navegação sem obstruir a visão do motorista. [1]Optics.org, "Zeiss, Hyundai Mobis hook up on holographic windshield displays," optics.org O Smart Cockpit da AUO ilustra superfícies de micro-LED em painéis e tetos solares, mesclando iluminação ambiente com alertas ao motorista. O escaneamento de feixe de laser MEMS da Infineon e da Marelli elimina os planos de fundo de display tradicionais, reduzindo a profundidade do pacote para instrumentos curvos. As regulamentações europeias que enfatizam a mitigação da distração do motorista levam os fabricantes de equipamentos originais a adotar sinais visuais intuitivos, impulsionando a demanda por displays dobráveis e camadas de sensores integrados.
Redução de custos de fabricação rolo a rolo na Ásia para circuitos integrados impressos
A Fábrica Piloto Printocent do VTT demonstra a impressão contínua de patches de ECG totalmente recicláveis, mesclando biomateriais com tintas de nanofio de prata. A ampliação do laboratório para linhas industriais estende os ciclos de calibração, mas reduz o custo unitário uma vez estabilizado. A participação da China na produção global de painéis OLED subiu para 53,4% em 2024, à medida que as fábricas locais aumentaram a capacidade Gen-8,6, capturando pedidos de marcas globais de smartphones. Essas economias ancoram a liderança da Ásia-Pacífico no mercado de eletrônicos flexíveis, permitindo que os fabricantes de dispositivos downstream lancem gadgets dobráveis a preços mais baixos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Perdas de Rendimento na Impressão de Grande Área de Tintas Metálicas | -1.2% | Global, agudo nos centros de fabricação da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Padronização Limitada de Testes de Confiabilidade de Interconexões Elásticas | -0.8% | Global, agudo na América do Norte e UE | Médio prazo (2-4 anos) |
| Concentração da Cadeia de Suprimentos de Filmes de Encapsulamento de Alta Barreira | -0.5% | Global, crítico para a fabricação na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Complexidades de Descarte e Reciclagem de Substratos de Poliimida | -0.3% | Foco regulatório da UE e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Padronização limitada de testes de confiabilidade de interconexões elásticas
Os padrões de eletrônicos rígidos não conseguem capturar a flexão, torção e ciclagem de temperatura simultâneas observadas no uso vestível. O método de inflação de bexiga em rascunho do IEEE mede o estiramento em múltiplos eixos, mas permanece voluntário, desencorajando os fabricantes de equipamentos originais automotivos e médicos que exigem dados de vida útil certificados. Os pesquisadores propõem designs de camada intermediária de polímero para conter o rachamento do substrato sob tensão, mas sem métricas consensuais os investidores hesitam em financiar ferramentas de alto volume. O mercado de eletrônicos flexíveis enfrenta, portanto, ciclos mais lentos de conquista de design até que protocolos unificados surjam.
Perdas de Rendimento na Impressão de Grande Área de Tintas Metálicas
Os defeitos na impressão de tintas metálicas prejudicam os eletrônicos flexíveis ao causar perdas de rendimento, especialmente em aplicações sensíveis a custos como etiquetas RFID e embalagens inteligentes. Alcançar propriedades de tinta consistentes em escala é desafiador, pois o tamanho e a distribuição das partículas afetam a condutividade. A transição para a impressão em escala industrial estende os prazos devido a recalibrações. Embora as tintas CuMOD reduzam as variações de desempenho, garantir resultados uniformes em grandes áreas permanece difícil. Um CAGR de -1,2% reflete a relutância dos fabricantes em escalar a produção, limitando o crescimento do mercado até que a confiabilidade do processo melhore.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Displays Dominam Enquanto Sensores AceleramOs displays flexíveis representaram 54,12% da participação do mercado de eletrônicos flexíveis em 2025, impulsionados por lançamentos incessantes de smartphones dobráveis e painéis automotivos curvos. O protótipo dobrável de 18,1 polegadas da Samsung prova a escalabilidade para laptops, enquanto o painel de micro-LED elástico da LG desbloqueia superfícies 3D na moda e na iluminação veicular. Complementando os displays, a categoria de sensores registra um CAGR de 8,78% entre 2026-2031, à medida que os hospitais adotam patches epidérmicos de ECG e EEG para cuidados crônicos. Os híbridos de display-sensor de pontos quânticos que toleram 1,5× de estiramento anunciam superfícies multifuncionais que tanto exibem quanto detectam dados, posicionando os sensores como o próximo catalisador de crescimento. Apesar do progresso, as baterias e memórias flexíveis ficam para trás devido a obstáculos de segurança e rendimento, limitando hoje os sistemas flexíveis totalmente integrados.
O mercado de eletrônicos flexíveis se beneficia dos fabricantes de painéis que aproveitam as pilhas OLED transparentes para incorporar leitura de impressão digital e SpO₂ diretamente sob a tela, condensando a contagem de componentes e reduzindo os perfis dos dispositivos. Os displays com biossensoriamento integrado abrem novas avenidas de monetização para os fornecedores de smartphones que buscam diferenciação. Os filmes de coleta de energia que convertem vibração em microwatts reduzem a carga da bateria em dispositivos vestíveis e etiquetas industriais, embora a comercialização aguarde o fornecimento estável de polímeros piezoelétricos de alto desempenho. À medida que as sinergias entre componentes amadurecem, os arquitetos de dispositivos podem projetar fatores de forma contínuos que mesclam capacidades visuais, hápticas e de sensoriamento.


Por Material:
Substratos Plásticos Lideram Apesar da Inovação em Folhas MetálicasOs substratos plásticos representaram 61,10% do tamanho do mercado de eletrônicos flexíveis em 2025, impulsionados por cadeias de suprimento de poliimida maduras alinhadas com as fábricas de displays. O aumento global na adoção de smartphones, impulsionado por modelos acessíveis e amplo acesso à internet, é um catalisador primário para o mercado de eletrônicos flexíveis rolo a rolo. Sua estabilidade térmica de até 400 °C combina bem com trilhas de cobre, minimizando a delaminação em painéis de instrumentos automotivos expostos a grandes variações de temperatura. As folhas metálicas, principalmente de cobre e aço inoxidável, registram um CAGR de 8,11% graças à condutividade intrínseca e à blindagem eletromagnética valorizadas em rádios de defesa e cabos de dados de alta velocidade. Os nanofios de cobre revestidos com grafeno oferecem menor resistência de folha do que o óxido de índio e estanho, mantendo a flexibilidade, o que atrai interesse para sensores de toque rolo a rolo.
O vidro ultrafino ganha espaço em dispositivos dobráveis premium que exigem óptica impecável e resistência a arranhões. Com apenas 30 µm de espessura, o vidro mais recente da Corning pode ser dobrado a um raio de 5 mm sem fratura, embora a um preço mais elevado do que o polímero. Os avanços nas tintas de nanofios de prata, acelerados pela aquisição dos ativos C3Nano pela DuPont em 2024, melhoram a transparência e a resiliência mecânica para janelas inteligentes. As tintas condutoras à base de carbono atendem aos mandatos de ESG ao eliminar o índio escasso e os solventes tóxicos, atraindo os construtores de fotovoltaicos flexíveis integrados a fachadas. A seleção de materiais agora equilibra custo, desempenho e reciclabilidade, à medida que os reguladores examinam o lixo eletrônico.
Por Tecnologia:
A Base de Eletrônicos Impressos Permite a Inovação OrgânicaEletrônicos flexíveis e impressos detinham 59,25% do tamanho do mercado de eletrônicos flexíveis em 2025, resultado do aproveitamento de equipamentos existentes de impressão por rotogravura e serigrafia para a produção em massa de antenas, etiquetas RFID e circuitos básicos de sensores. Tintas formuladas com flocos de prata ou nanotubos de carbono permitem tamanhos de recursos adequados para bobinas NFC e sensores de umidade. A eletrônica orgânica registra o maior CAGR de 10,12%, impulsionada por avanços em células solares orgânicas elásticas que atingem 19% de eficiência com alongamento dez vezes maior. O processamento em baixa temperatura dos semicondutores orgânicos permite a deposição direta sobre têxteis, ampliando a liberdade de design para vestuário e roupas médicas.
A eletrônica inorgânica de filme fino defende nichos que exigem comprimentos de canal inferiores a 10 nm e resiliência extrema a temperaturas, como matrizes de fase de radar aeroespacial. Pilhas híbridas que co-imprimem lógica orgânica sobre planos de fundo de TFT de óxido combinam a corrente de acionamento das camadas inorgânicas com a flexibilidade das orgânicas. A pesquisa em camadas dielétricas autorreparáveis promete maior vida útil dos dispositivos, abordando um obstáculo fundamental à adoção. À medida que a largura de linha das impressoras diminui e a precisão de registro melhora, a eletrônica impressa passará de simples identificadores para lógica moderadamente complexa, reduzindo os custos de BOM para sensores de saúde descartáveis.
Por Aplicação:
Aplicações de Display Amadurecem Enquanto o Sensoriamento AceleraAs aplicações de display capturaram 47,65% do tamanho do mercado de eletrônicos flexíveis em 2025, sublinhadas pelo protótipo Sensor OLED da Samsung que integra captura biométrica sob o painel. Telefones e tablets dobráveis empregam geometrias de dobradiça anteriormente impossíveis com vidro rígido, enquanto os interiores automotivos adotam telas curvas de pilar a pilar que mesclam cluster, infotainment e displays de passageiros. As aplicações de sensoriamento crescem a um CAGR de 7,22% à medida que os hospitais adotam ultrassom vestível e patches de pele eletrônica que permitem diagnósticos domiciliares anteriormente restritos a clínicas. O monitoramento contínuo de glicose passa de sondas invasivas para patches ópticos que aproveitam emissores de micro-LED em substratos flexíveis.
As soluções de iluminação aproveitam as fitas OLED flexíveis para iluminação ambiente uniforme ao longo de contornos arquitetônicos, embora a adoção seja limitada por preocupações com a vida útil. Os filmes de coleta de energia que revestem as fachadas dos edifícios geram energia suplementar, avançando os objetivos de emissão líquida zero no mercado de retrofit da Europa. As etiquetas RFID e inteligentes permanecem estáveis, atendendo ao varejo e à logística onde o custo unitário supera o desempenho. O mix de aplicações indica uma mudança em direção à funcionalidade à medida que os mercados olham além dos displays espetaculares para sensores e revestimentos de energia que resolvem problemas.
Por Indústria do Usuário Final:
Dominância dos Eletrônicos de Consumo Enfrenta Disrupção da SaúdeOs eletrônicos de consumo mantiveram 64,20% de participação na receita em 2025, impulsionados por remessas recordes de smartphones dobráveis e atualizações de tablets incorporando dobradiças dobráveis. As marcas se diferenciam pela continuidade da tela com visibilidade mínima de vincos, capturando pontos de preço premium. No entanto, os dispositivos de saúde superam o crescimento geral, registrando um CAGR de 13,18% ao explorar os caminhos da FDA para diagnósticos remotos. Os hospitais mudam para reembolsos baseados em resultados que favorecem dados contínuos dos pacientes, incentivando a adoção de toucas de EEG descartáveis e sensores de cicatrização de feridas.
Os fabricantes de equipamentos originais automotivos incorporam displays flexíveis em painéis e forros de teto, combinando-os com módulos lidar MEMS que se conformam às curvas do veículo. Os contratantes de defesa adotam arrays de antenas impressos em aerogel para reduzir o peso nas estruturas de VANTs, enquanto os players de IoT industrial usam sensores de vibração adesivos para manutenção preditiva. O array de computação no sensor da Universidade de Hong Kong mostra como os dispositivos flexíveis podem processar dados localmente, reduzindo a latência e as necessidades de largura de banda. A difusão entre setores sublinha a maturação do mercado de eletrônicos flexíveis em uma tecnologia de plataforma que atende a requisitos divergentes.
Análise Geográfica
Mercado de Eletrônicos Flexíveis da APAC
A Ásia-Pacífico deteve 45,30% da participação no mercado de eletrônicos flexíveis em 2025, ancorada pela escala de manufatura da China e pelo pipeline de inovação em OLED da Coreia. A fábrica Gen-8.6 AMOLED da BOE, avaliada em 9 bilhões de USD em Chengdu — o maior investimento industrial único da cidade — amplia a capacidade de painéis para tablets e cockpits automotivos. Institutos coreanos elevaram a produção de coletores piezoelétricos em 280×, reforçando a liderança regional em displays, sensores e dispositivos de energia. O Japão contribui com ferramentas de deposição de precisão e vidro ultrafino que sustentam a confiabilidade de aparelhos dobráveis.
Mercado de Eletrônicos Flexíveis da América do Norte e da APAC
A América do Norte concentra-se em nichos de alto valor em saúde e defesa, aproveitando as autorizações da FDA para biossensores flexíveis e o financiamento do Pentágono para arrays de antenas em campo de batalha. O hub de P&D de embalagens da Samsung em Yokohama, avaliado em 240 milhões de USD, destaca a colaboração transfronteiriça, com fornecedores asiáticos se instalando próximos a integradores de sistemas norte-americanos. Startups do Vale do Silício pioneirizam a automação de design de CIs flexíveis, reduzindo os ciclos de tape-out para lógica impressa que alimenta diagnósticos descartáveis.
Mercado de Eletrônicos Flexíveis da Europa
A Europa prioriza a digitalização automotiva e a sustentabilidade. As montadoras alemãs exigem a integração de HUD holográfico até 2028, impulsionando a demanda por displays dobráveis que atendam a rigorosos padrões de reflexo e impacto. As diretivas da UE sobre fotovoltaicos integrados a edificações estimulam testes de películas fotovoltaicas flexíveis embutidas em fachadas. Simultaneamente, regras rígidas sobre resíduos eletroeletrônicos impulsionam a reciclabilidade, acelerando a pesquisa em substratos biodegradáveis.
Mercado de Eletrônicos Flexíveis do Oriente Médio e África
O Oriente Médio e a África registram o maior CAGR de 11,05%, à medida que programas de modernização da defesa e de cidades inteligentes adotam eletrônicos conformais para drones sensíveis ao peso e sensores em climas adversos. Os governos aceleram redes 5G e de borda, criando demanda por antenas flexíveis resistentes a areia e calor. Universidades regionais fazem parceria com laboratórios europeus em fotovoltaicos orgânicos para alimentar nós de IoT fora da rede elétrica, ampliando a diversidade de aplicações.

Análise da cadeia de valor
A cadeia de valor abrange (1) materiais e insumos como filmes de poliimida, vidro ultrafino, folhas metálicas, barreiras de encapsulamento, adesivos e tintas condutoras; (2) fabricação de dispositivos por meio de deposição TFT/OLED e processos de eletrônica impressa (serigrafia, gravura, jato de tinta) em linhas sheet-to-sheet e roll-to-roll (R2R); (3) montagem e integração, incluindo fixação de componentes e laminação sobre substratos flexíveis sensíveis ao calor; e (4) integração em nível de sistema em produtos finais, abrangendo smartphones, interiores automotivos, adesivos médicos, etiquetas inteligentes e peles energéticas integradas a edifícios. Os displays representam a maior demanda upstream em volume, enquanto o crescimento em sensores impressos, antenas e etiquetas inteligentes eleva os requisitos para tintas, filmes de encapsulamento e processos de conversão capazes de manter o registro e o desempenho elétrico sob dobra e estiramento.
Os pontos de estrangulamento aparecem na disponibilidade de encapsulamento de alta barreira e nas etapas de fabricação a jusante que não se transferem de forma direta a partir da eletrônica rígida, particularmente na colocação de alta velocidade (pick-and-place) e na validação de confiabilidade de interconexões sob deformação multiaxial. Movimentos recentes de fornecedores e fabricantes apontam para esforços de ampliar as opções de insumos e melhorar a economia de escala: a Covestro fez parceria com a Insulectro para expandir o acesso a materiais de filme avançados e suporte técnico para fabricantes de eletrônica flexível, e a Henkel fez parceria com a Brilliant Matters para codesenvolver tintas de prata serigráficas voltadas à fabricação de painéis fotovoltaicos orgânicos (OPV) de maior produtividade. No lado dos dispositivos, a FlexEnable começou a enviar um produto de consumo produzido em massa usando tecnologia de transistor orgânico (Ledger Stax), e a Ynvisible fez parceria com a CCL Design para ampliar a produção de displays de papel eletrônico impressos, indicando uma transição de prototipagem em fase piloto para caminhos de fabricação e distribuição repetíveis.
Cenário Competitivo
O mercado de eletrônicos flexíveis exibe concentração moderada. Samsung Display, LG Display e BOE Technology coletivamente fornecem a maioria dos painéis OLED de alto volume, mas sua participação combinada deixa espaço para novos entrantes ágeis. A parceria da Samsung com a Dolby para displays automotivos HDR exemplifica a estratégia dos incumbentes de subir na cadeia de valor. A conquista do pedido LTPS OLED da Apple pela BOE demonstra o fechamento da lacuna tecnológica da China, intensificando a concorrência de preços.
Fora dos displays, o campo se fragmenta entre componentes. A PragmatIC Semiconductor garantiu USD 231 milhões para escalar circuitos integrados flexíveis de custo ultrabaixo, ameaçando o silício para RFID em massa. O spin-off de eletrônicos da DuPont e a aquisição de ativos de nanofio C3Nano sinalizam integração vertical entre fornecedores de materiais. O dispositivo de inspeção de aeronaves Sensiworm da GE Aerospace, vencedor de um Prêmio FLEXI, mostra os incumbentes aeroespaciais aproveitando a eletrônica híbrida flexível para automação de manutenção.
Os movimentos estratégicos incluem a parceria de escaneamento MEMS da Infineon-Marelli para desbloquear arquiteturas de cockpit curvas, e a aquisição da Crown Technical Systems pela Flex para reforçar os módulos de distribuição de energia em data centers. Os avanços em coleta de energia dos laboratórios coreanos antecipam startups que comercializam fontes de energia vestíveis. No geral, alianças, aquisições e pilotos financiados pelo governo moldam a dinâmica competitiva à medida que os players disputam conquistas de design em verticais divergentes.
Líderes do Setor de Eletrônicos Flexíveis
Samsung Display Co. Ltd
LG Display Co. Ltd
BOE Technology Group Co. Ltd
AU Optronics Corp.
E Ink Holdings Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Eletrônicos Flexíveis
- Samsung Display Co. Ltd
- LG Display Co. Ltd
- BOE Technology Group Co. Ltd
- AU Optronics Corp.
- Royole Corporation
- E Ink Holdings Inc.
- OLEDWorks LLC
- FlexEnable Ltd
- PragmatIC Semiconductor Ltd
- Imprint Energy Inc.
- Blue Spark Technologies Inc.
- Flexpoint Sensor Systems Inc.
- Universal Display Corporation
- Kyocera Corporation
- Panasonic Holdings Corp.
- Sony Group Corp.
- Polyera Corporation
- Cambrios Advanced Materials Corp.
- Heliatek GmbH
- First Solar Inc. (Flex PV Division)

Oportunidades de mercado e perspectivas futuras
Inovações de fabricação e processo estão criando espaço em branco para a eletrônica flexível além dos dispositivos dobráveis, ao aliviar as restrições de padronização e laminação que historicamente elevavam as barreiras de rendimento e custo unitário. Na Europa, a DP Patterning iniciou operações em uma nova instalação em Norrköping, com capacidade declarada de 10 milhões de metros quadrados de eletrônica flexível usando Dry Phase Patterning, apoiando o fornecimento local para aplicações de grande área onde o uso de produtos químicos e a energia de processo são escrutinados. Ao mesmo tempo, o planejamento de roteiros está cada vez mais estruturado em torno de integração e confiabilidade: a NextFlex divulgou seus Roteiros Públicos 2025-2026, com áreas de foco que incluem Integração e Empacotamento de Dispositivos e Normas, Testes e Confiabilidade, e a OE-A publicou a 10ª edição de seu Roteiro para Eletrônica Flexível e Impressa, reforçando caminhos práticos desde a construção de prototipos até a produção qualificada em múltiplos agrupamentos tecnológicos.
No lado do produto e do mercado final, as oportunidades crescem onde os fatores de forma flexíveis resolvem restrições de integração, especialmente em interiores automotivos e dispositivos vestíveis de grau clínico que exigem sensoriamento conformável. A ampliação de escala em displays também amplia as categorias de dispositivos: a BOE iniciou a produção em massa em uma instalação AMOLED Gen-8.6 em Chengdu, com investimento total declarado de 63 bilhões de yuanes, alinhando-se à mudança do mercado em direção a painéis de TI de tamanho médio e displays de cockpit mencionados no contexto do relatório. Para interconexões flexíveis de maior densidade que permitem sistemas mais complexos sobre polímero, a American Semiconductor lançou seu processo de substrato HDI Ultraflex Cu-on-Polymer, citando recursos de cobre de 1 micron, o que expande as opções de design para nós de sensores compactos e embalagens avançadas, onde placas rígidas ou flex de recursos grosseiros são menos práticas. Juntos, esses desenvolvimentos apontam para oportunidades de curto prazo na localização da cadeia de suprimentos (Europa e América do Norte para materiais e padronização), trabalho de confiabilidade e normas que reduz os ciclos de qualificação, e substratos flexíveis de maior densidade que aumentam a quantidade de eletrônica que pode ser incorporada em fatores de forma flexíveis.
Recent Industry Developments in Mercado de Eletrônicos Flexíveis
- Julho de 2026: a American Semiconductor lançou o processo de fabricação de substrato flexível de interconexão de alta densidade Ultraflex Cu-on-Polymer, citando capacidade de até 1 micron de recursos de cobre. O processo amplia a densidade de circuito viável em polímero, apoiando módulos eletrônicos flexíveis e híbridos mais complexos, onde os tamanhos de recursos e rendimentos tradicionais da fabricação flex se tornam limitantes.
- Maio de 2025: a NextFlex divulgou seus Roteiros Públicos 2025-2026, com foco em Integração e Empacotamento de Dispositivos e Normas, Testes e Confiabilidade. A atualização mostra maior foco do setor em conectar prototipos à produção qualificada e orienta o alinhamento de roteiros entre parceiros de materiais, dispositivos e embalagens.
- Setembro de 2024: a LG Display apresentou displays elásticos na Seoul Fashion Week, ampliando as demonstrações públicas de adaptabilidade de fator de forma para superfícies não planas. O marco apoia atividades de design em aplicações onde displays rígidos limitam o design industrial, incluindo vestíveis adjacentes a vestuário e superfícies internas que se beneficiam de iluminação e integração de display conformáveis.


Mercado de Eletrônicos Flexíveis Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de eletrônicos flexíveis abrange dispositivos e componentes eletrônicos construídos sobre substratos dobráveis, ultrafinos ou elásticos que ainda operam de forma confiável quando flexionados em uso real. O escopo inclui circuitos funcionais, sensores, baterias e displays projetados para fatores de forma flexíveis.
Exclusões do escopo: Exclui eletrônicos rígidos convencionais construídos em placas FR-4 ou vidro padrão, bem como painéis fotovoltaicos de silício cristalino.
Visão Geral da Segmentação
- Por Componente
- Displays Flexíveis
- OLED
- Papel Eletrônico
- Outros
- Sensores Flexíveis
- Biossensores
- Sensores de Pressão
- Sensores de Temperatura
- Outros
- Baterias Flexíveis
- Memória Flexível
- Fotovoltaicos Flexíveis
- Outros
- Displays Flexíveis
- Por Material
- Substrato Plástico
- Vidro (Ultrafino)
- Folhas Metálicas
- Tintas Condutoras
- Dielétricos/Encapsulamento
- Por Tecnologia
- Eletrônicos Impressos
- Eletrônicos Orgânicos
- Eletrônicos Inorgânicos de Filme Fino
- Sistemas Híbridos
- Por Aplicação
- Sensoriamento
- Iluminação
- Display
- Coleta de Energia
- RFID e Etiquetas Inteligentes
- Outros
- Por Indústria do Usuário Final
- Eletrônicos de Consumo
- Automotivo e Transporte
- Saúde e Dispositivos Médicos
- Militar e Defesa
- Industrial e IoT
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Restante da América do Sul
- Ásia-Pacífico
- China
- Japão
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Países do Conselho de Cooperação do Golfo
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pela construção de uma base de fatos sólida utilizando dados de produção de eletrônicos, fluxos comerciais e sinais de adoção vinculados a fatores de forma flexíveis. Consultamos fontes públicas como os lançamentos de dados da Comissão de Comércio Internacional dos Estados Unidos, o UN Comtrade, as séries macroeconômicas do Banco Mundial e normas e documentação publicadas por organismos como o IEEE.
Para tornar o modelo prático, a fase documental também utiliza relatórios anuais de empresas, apresentações de resultados e anúncios de produtos para compreender a direção dos embarques e o movimento típico de preços para as principais categorias de dispositivos. Bancos de dados de patentes foram utilizados para rastrear a intensidade de depósitos em eletrônica impressa, sensores flexíveis e displays flexíveis, o que ajuda a confirmar quando a demanda se expande além dos programas-piloto. As fontes aqui mencionadas são ilustrativas, e outras referências públicas também foram consultadas para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para converter sinais documentais em insumos relevantes para o mercado, como cronograma de adoção, curvas de preços realistas e situações em que designs flexíveis são escolhidos em detrimento de alternativas rígidas. Conversamos com fornecedores de componentes, fabricantes de dispositivos, parceiros de canal e especialistas técnicos nas principais regiões produtoras e consumidoras, de modo que as lacunas nas informações secundárias pudessem ser preenchidas com contexto operacional real.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 14% | APAC: 44% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 40% | EMEA: 30% |
| Players menores: 14% | Gerentes: 46% | Américas: 26% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual os pools de demanda de eletrônicos são reconstruídos a partir de indicadores de produção, comércio e adoção por uso final, sendo então traduzidos em valor de eletrônicos flexíveis por meio de premissas de penetração. Para manter os totais fundamentados, os resultados são verificados com aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado por volumes plausíveis para displays flexíveis, circuitos impressos flexíveis e sensores flexíveis.
Os principais insumos que moldam o modelo incluem embarques de dispositivos vestíveis e dobráveis, tendências de demanda por área de display, taxas de utilização de poliimida e outros substratos flexíveis, avanços na capacidade de produção rolo a rolo e compressão de preços observada nos principais componentes. Quando uma verificação de baixo para cima não pode ser concluída para um nicho menor, a lacuna é tratada com volumes de dispositivos proxy e taxas de adesão conservadoras, sendo então revisada durante a validação por especialistas.
Para a previsão, a análise de cenários é utilizada para que a perspectiva permaneça explicável sob diferentes trajetórias de adoção e custo, e as variáveis são ajustadas com base em intervalos de consenso obtidos em entrevistas com o setor. A previsão final é então suavizada para evitar mudanças abruptas que não sejam sustentadas por capacidade, cronogramas de qualificação ou realidade do ciclo de produtos.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo indicadores de adoção pelo lado da demanda e movimentação de capacidade e materiais pelo lado da oferta. Se o valor de um país ou uso final parecer muito alto ou muito baixo em relação a essas verificações, as premissas são reabertas e, quando necessário, os respondentes são recontactados para confirmar o que mudou.
Antes da aprovação final, o modelo passa por revisão analítica em múltiplas etapas, com verificações de variância entre regiões, níveis de preços e taxas de crescimento para identificar outliers precocemente. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes que possam impactar preços, capacidade ou demanda do mercado final. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada do modelo e os sinais públicos mais recentes.
Tamanho do Mercado de Eletrônicos Flexíveis da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para eletrônicos flexíveis frequentemente diferem porque cada publicador define o escopo de forma diferente e utiliza seu próprio cronograma para atualizações de preços e conversão de moeda. As diferenças também decorrem da velocidade com que os analistas assumem que os designs flexíveis substituem os rígidos nos dispositivos convencionais.
Alguns números publicados incorporam áreas adjacentes, como receitas mais amplas de eletrônica impressa e categorias de dispositivos mais abrangentes que nem sempre são flexíveis por design. No modelo da Mordor Intelligence, o valor é contabilizado apenas quando a função eletrônica é entregue em um substrato dobrável ou ultrafino, enquanto equivalentes em placa rígida e painéis fotovoltaicos de silício cristalino são excluídos do total.
Comparaço de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 29,94 bilhões de USD (2026) | |
| Global Publisher A | 38,08 bilhões de USD (2025) | Utiliza um ano-base diferente e um pool de receitas mais amplo que pode incluir categorias adjacentes de eletrônica impressa e premissas de adoção mais aceleradas, o que pode elevar o total de curto prazo em comparação com uma contagem definida por substrato. |
| Industry Publisher B | 32,10 bilhões de USD (2025) | Ancora o mercado em 2025 e aplica uma trajetória de crescimento futuro mais elevada, além de não declarar claramente as principais exclusões, o que pode alterar o que é incluído quando variantes flexíveis e rígidas coexistem na mesma família de dispositivos. |
Analisando os três valores em conjunto, a dispersão é explicada principalmente pela seleção do ano e pelo que é tratado como receita flexível dentro do escopo versus valor de eletrônica adjacente. Ao vincular o total a sinais observáveis de demanda de dispositivos, movimentação realista de preços e regras claras de inclusão, mantemos o número rastreável e reproduzível quando o mercado é reavaliado.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de eletrônicos flexíveis?
O tamanho do mercado de eletrônicos flexíveis é de USD 29,94 bilhões em 2026, com projeções atingindo USD 42,15 bilhões até 2031.
Qual segmento de componente lidera o mercado?
Os displays flexíveis lideram, detendo 54,12% da participação do mercado de eletrônicos flexíveis em 2025 devido à forte demanda em smartphones dobráveis e painéis automotivos.
Qual região está crescendo mais rapidamente?
O Oriente Médio e África apresenta o crescimento mais rápido com um CAGR de 11,05% previsto para 2026-2031, impulsionado pela modernização da defesa e projetos de cidades inteligentes.
Por que as pilhas OLED ultrafinas são importantes?
A maior durabilidade e a visibilidade reduzida de vincos das pilhas OLED ultrafinas permitem a adoção generalizada de telefones e laptops dobráveis, adicionando cerca de 1,8 pontos percentuais ao CAGR do mercado.
Como as aplicações de saúde estão impactando o crescimento do mercado?
As aprovações da FDA para biossensores flexíveis suportam um CAGR de 13,18% em dispositivos de saúde, mudando o monitoramento de clínicas para plataformas vestíveis contínuas e impulsionando a demanda por sensores.
Quais desafios dificultam uma adoção mais ampla?
A falta de testes de confiabilidade padronizados para interconexões elásticas e a concentração da cadeia de suprimentos em filmes de encapsulamento de alta barreira criam ciclos de adoção cautelosos e volatilidade de custos.
Página atualizada pela última vez em:



