
Análise do Mercado de Alimentos Prontos para Consumo por Mordor Intelligence
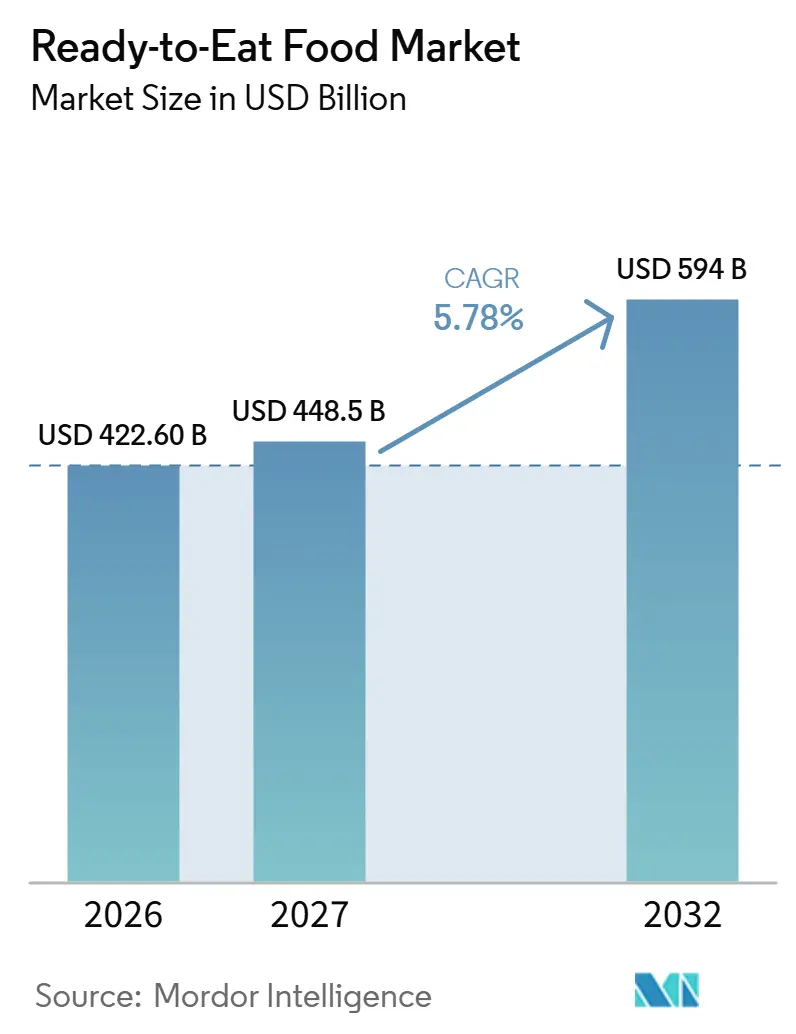
O tamanho do mercado de alimentos prontos para consumo tem projeção de expansão de 422,6 bilhões de USD em 2026 e 448,5 bilhões de USD em 2027 para 594 bilhões de USD até 2032, registrando um CAGR de 5,78% entre 2027 e 2032.
Uma grande base de domicílios individuais e um alcance mais amplo de entrega de produtos de mercearia sustentam a demanda por refeições que se adequam a horários alimentares independentes. Na Índia, o atendimento por comércio rápido torna as refeições prontas embaladas úteis dentro de um pedido de mercearia mais amplo, vinculando a conveniência no preparo de alimentos a um acesso mais fácil. Os fornecedores podem aproveitar essa oportunidade por meio de porções adequadas, receitas regionalmente relevantes e produção vinculada a uma área de entrega definida. Para fornecedores de lanches embalados, as restrições de ingredientes também podem determinar o acesso às vendas em escolas, tornando a elegibilidade do canal uma restrição separada à expansão orientada pela conveniência.
Principais Conclusões do Relatório
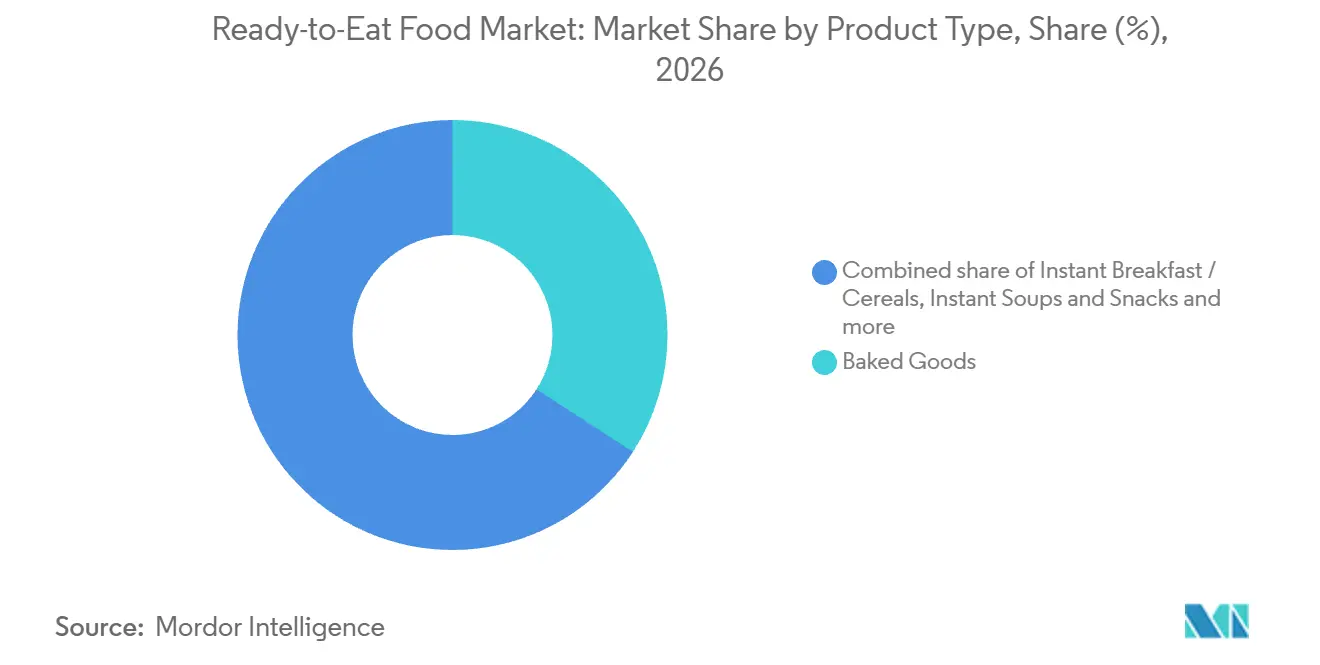
- Por tipo de produto, os produtos de panificação detinham 34,14% da participação no mercado de alimentos prontos para consumo em 2026, enquanto o segmento de sopas instantâneas e lanches tem previsão de crescer mais rapidamente, com um CAGR de 6,4% entre 2027 e 2032.
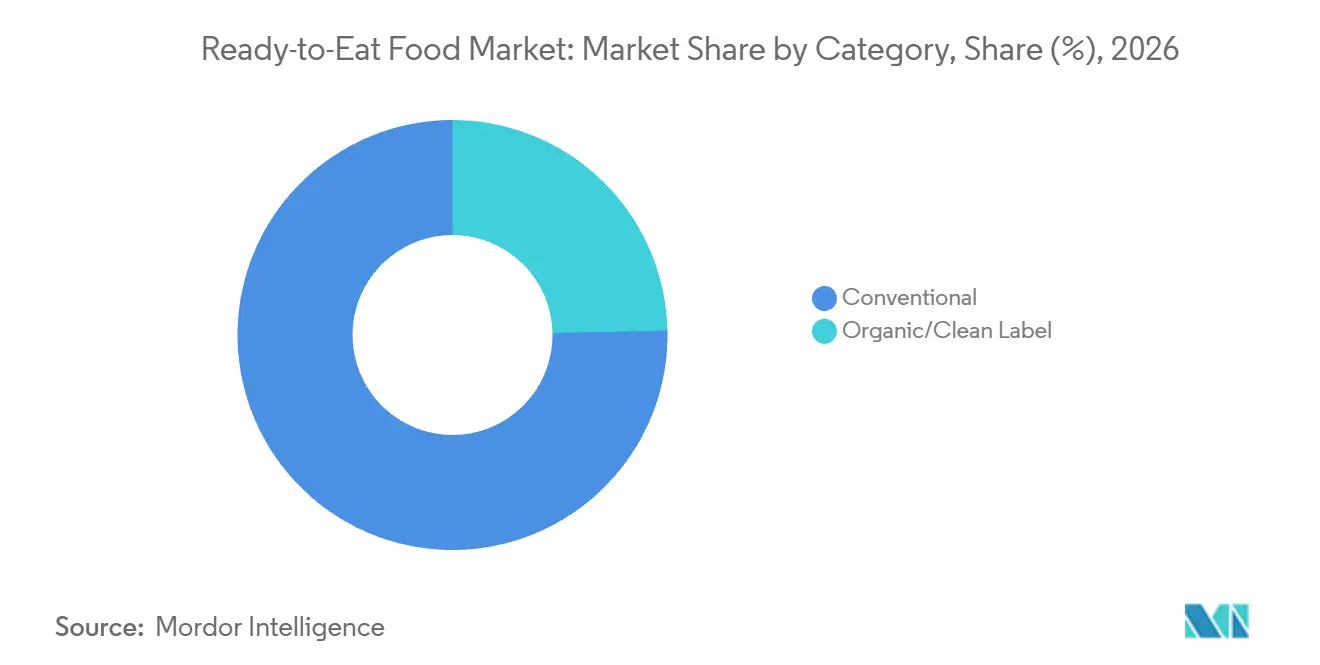
- Os alimentos convencionais lideraram a categoria com 75,33% do tamanho do mercado de alimentos prontos para consumo em 2026, e o segmento tem previsão de crescer mais rapidamente, com um CAGR de 5,8% entre 2027 e 2032.
- Os canais de distribuição foram liderados por supermercados e hipermercados, com 45,44% das vendas do mercado em 2026, enquanto as lojas de varejo online têm previsão de crescer mais rapidamente, com um CAGR de 7,4% entre 2027 e 2032.
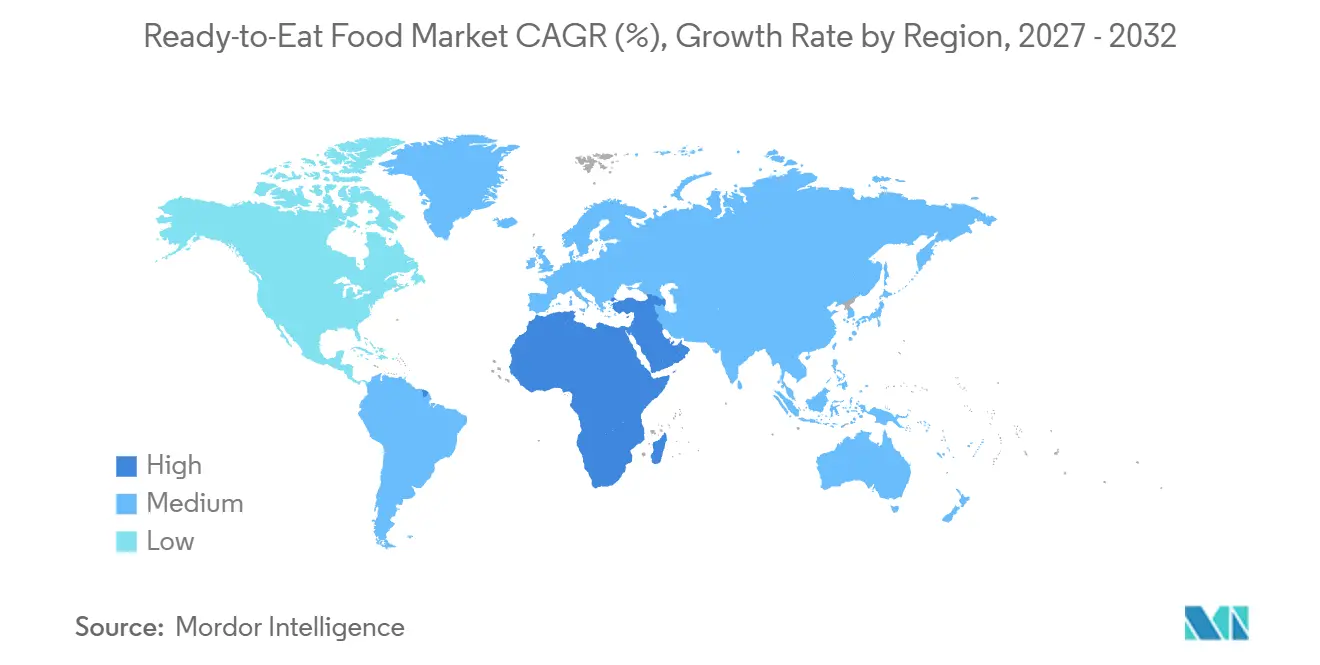
- Em termos geográficos, a Ásia-Pacífico detinha 41,4% das vendas do mercado em 2026, e a região do Oriente Médio e África tem previsão de crescer mais rapidamente, com um CAGR de 6,65% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Número crescente de domicílios unipessoais e famílias com dupla renda | +2% | Em todo os Estados Unidos | Longo prazo (≥ 4 anos) |
| Crescente penetração do e-commerce de mercearia e do atendimento por comércio rápido | +1.9% | Estados Unidos e Índia | Médio prazo (2-4 anos) |
| Mudança nos estilos de vida dos consumidores | +1.7% | Em todo o Reino Unido | Longo prazo (≥ 4 anos) |
| Crescimento da indústria de processamento de alimentos | +1.4% | Canadá e União Europeia | Médio prazo (2-4 anos) |
| Avanços na tecnologia de embalagem | +0.8% | França e Reino Unido | Médio prazo (2-4 anos) |
| Inovação de produtos e diversificação de sabores | +0.7% | Estados Unidos e Espanha | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Número crescente de domicílios unipessoais e famílias com dupla renda
Cozinhar para uma pessoa torna a adequação das porções um problema diferente do preparo de alimentos para um domicílio compartilhado. Os Estados Unidos tinham 39,7 milhões de domicílios unipessoais em 2025, representando 29% de todos os domicílios.[1] Uma refeição individual preparada pode atender a esse comprador sem exigir o preparo de um prato maior. Para domicílios com dupla renda, o mesmo formato também pode permitir que os membros do domicílio escolham uma refeição de forma independente quando seus horários alimentares diferem. A escala da base de domicílios unipessoais nos EUA oferece aos fornecedores uma razão comercial para desenvolver tamanhos de embalagem individuais dedicados.
Crescente penetração do e-commerce de mercearia e do atendimento por comércio rápido
O atendimento digital de mercearia torna as refeições embaladas acessíveis sem uma viagem de compras separada, ampliando sua utilidade para ocasiões alimentares de curto prazo. As vendas online de alimentos nos EUA cresceram quase 19% em 2025. O Swiggy expandiu o Instamart de 27 para 124 cidades indianas no ano fiscal de 2024-25, oferecendo entrega em 10 minutos de produtos de mercearia junto com outras categorias. Esse alcance de serviço mais amplo cria rotas adicionais pelas quais refeições prontas embaladas e lanches podem chegar aos consumidores. Para os fornecedores, a oportunidade de demanda reside em tornar uma compra de alimentos imediatamente utilizável parte de um pedido de mercearia digital existente. Converter o alcance geográfico em compras de refeições depende, portanto, de um sortimento adequado ao atendimento rápido.
Mudança nos estilos de vida dos consumidores
As refeições que exigem apenas reaquecimento permitem que os domicílios separem a ocasião alimentar do trabalho de cozinhar um prato. As compras domiciliares no Reino Unido de refeições prontas à base de carne aumentaram de cerca de 27 gramas por pessoa por semana em 1974 para 182 gramas no ano financeiro encerrado em 2025. Para os produtores, a oportunidade se estende a uma refeição principal completa à base de carne, tornando toda a ocasião alimentar o foco do desenvolvimento de produtos.
Crescimento da indústria de processamento de alimentos
A expansão do processamento de alimentos sustenta a demanda por alimentos preparados de forma mais direta quando a nova produção está conectada a uma região de entrega definida. O valor da produção vendida de produtos alimentícios na UE aumentou 3,8% a preços constantes em 2025 em comparação com 2024. Uma expansão mais especializada ocorreu em 18 de junho de 2026, quando a Factor Meals, subsidiária da HelloFresh Canada, inaugurou uma cozinha e centro de distribuição de 50.000 pés quadrados em Calgary. A instalação estabeleceu produção localizada e apoiou a entrega de refeições prontas para aquecer em todo o Oeste do Canadá. Combinar essas funções pode ajudar os produtores de refeições a construir uma oferta regional em torno de uma base operacional de produção e distribuição. A capacidade de entrega regional torna-se, consequentemente, parte da proposta de investimento em manufatura para um operador de refeições prontas para aquecer.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente impulso regulatório sobre alimentos ultraprocessados | -1% | Campi escolares participantes no Arizona | Curto prazo (≤ 2 anos) |
| Problemas de saúde e transparência nutricional | -0.8% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Ceticismo dos consumidores em relação a aditivos e conservantes | -0.5% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Rigorosa conformidade com segurança alimentar e regulamentações | -0.4% | Em todo os Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente impulso regulatório sobre alimentos ultraprocessados
As restriões baseadas em ingredientes podem tornar um produto embalado conveniente inelegível para um determinado canal de vendas. A partir do ano letivo de 2026-27, a lei do Arizona proíbe as escolas participantes de programas de refeições financiados ou assistidos pelo governo federal de servir, vender ou permitir vendas de terceiros de alimentos cobertos no campus durante o dia escolar normal. A definição abrange alimentos ou bebidas que contenham qualquer um dos 11 aditivos listados. Pais e responsáveis podem fornecer esses alimentos aos seus próprios alunos. Para fornecedores de lanches embalados vendidos por meio de canais de campus afetados, essa distinção torna a composição dos ingredientes uma condição de acesso. Reformular um produto afetado ou abrir mão desse canal acrescenta um ônus comercial que a conveniência por si só não pode superar.
Problemas de saúde e transparência nutricional
A transparência nutricional pode restringir os fornecedores de alimentos embalados por meio do custo de alterar a forma como os produtos são apresentados. A FDA estimou custos anualizados para a indústria de alimentos embalados dos EUA de 191 milhões de USD a 530 milhões de USD ao longo de 2025-2034, em dólares de 2023 a uma taxa de desconto de 2%, caso sua proposta de regra de rotulagem nutricional frontal seja finalizada. A reformulação não é um requisito ou objetivo da proposta. No entanto, o modelo de custos incluiu a reformulação, vinculando a decisão de rotulagem a possíveis mudanças no próprio alimento. A FDA afirmou que alguns custos poderiam ser repassados aos consumidores em preços mais altos. Uma reformulação do rótulo nutricional pode, portanto, tornar-se uma decisão de economia do produto mesmo quando as alterações na receita permanecem opcionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Produtos de Panificação Lideram e Formatos Instantâneos Adicionam CapacidadeOs produtos de panificação representaram 34,14% do tamanho do mercado de alimentos prontos para consumo em 2026. O maior segmento inclui negócios de marcas substanciais, ilustrado pela receita líquida global de 18,4 bilhões de USD da Mondelēz International, Inc. em Biscoitos e Lanches de Panificação em 2025. A América do Norte contribuiu com 9,33 bilhões de USD da receita líquida dessa categoria em 2025, cerca de metade do total. A Europa adicionou 4,97 bilhões de USD, de modo que a América do Norte e a Europa juntas forneceram a maior parte da receita líquida global da categoria.
As sopas instantâneas e lanches têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,4% entre 2027 e 2032. A Associação Mundial de Macarrão Instantâneo (WINA) estimou a demanda mundial de macarrão instantâneo em 123,4 bilhões de porções em 2025. Em 11 de junho de 2025, a Samyang Foods iniciou a operação em escala total em sua segunda fábrica de Miryang na Coreia do Sul, com 6 linhas de produção e capacidade anual de 830 milhões de unidades de macarrão Buldak. As linhas compreendiam 3 linhas de macarrão em pacote e 3 linhas de macarrão em copo. Ao acomodar ambos os formatos em uma única expansão, um fornecedor pode ampliar sua oferta de produtos mantendo o investimento em manufatura concentrado em macarrão instantâneo.



Por Categoria:
Alimentos Convencionais Lideram uma Oferta Variada de Alimentos PreparadosOs alimentos convencionais representaram 75,33% da participação no mercado de alimentos prontos para consumo em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 5,8% entre 2027 e 2032. Sua proposta comercial pode ser construída em torno da própria refeição, permitindo que o desenvolvimento de produtos enfatize a simplicidade do preparo, a adequação das porções e o sabor. Os fabricantes podem oferecer uma refeição principal ou lanche preparado sem tornar o posicionamento orgânico o motivo de compra. Com uma base inicial tão grande, melhorias em refeições familiares podem atender a um pool substancial de clientes sem exigir que os compradores adotem uma nova categoria de alimentos.
Os alimentos orgânicos e de rótulo limpo oferecem uma base separada para diferenciação por meio do posicionamento dos ingredientes. Nos alimentos preparados congelados dos EUA, os produtos orgânicos geraram 2,1 bilhões de USD em vendas ao consumidor em 2025, queda de 3,4% em relação a 2024. O posicionamento orgânico, portanto, não isolou essa subcategoria congelada dos EUA de um declínio nas vendas.

Por Canal de Distribuição:
Escala dos Supermercados e Eficiência do Varejo Online de MerceariaOs supermercados e hipermercados foram o maior segmento, com 45,44% das vendas do mercado em 2026. Os supermercados dos EUA registraram 1 trilhão de USD em vendas totais em 2025. Nas 2 semanas após seu lançamento em 10 de setembro de 2025, a linha de refeições italianas da Marks & Spencer vendeu 2,8 milhões de unidades. Todas as 49 refeições da linha italiana reformulada eram novas ou aprimoradas, incluindo 17 linhas totalmente novas. Para os fornecedores de supermercados, o desenvolvimento coordenado de linhas de refeições pode, portanto, ser uma proposta comercial por si só, sustentada pela capacidade do varejista de vender muitos pratos relacionados.
As lojas de varejo online têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,4% entre 2027 e 2032. Em uma pesquisa de 2025 com compradores online de mercearia em supermercados na Austrália e Nova Zelândia, 53,7% citaram conveniência e 50,2% citaram eficiência e economia de tempo. Os entrevistados podiam escolher múltiplos motivos, e 32,2% citaram facilidade de controle orçamentário. Uma oferta de refeições projetada para essa rota pode combinar uma tarefa curta de preparo de alimentos com o tempo economizado na obtenção de produtos de mercearia. Informações claras sobre porção e preparo podem, consequentemente, tornar uma refeição pronta mais fácil de selecionar dentro de um pedido de mercearia online que economiza tempo.
Análise Geográfica
Mercado de Alimentos Prontos para Consumo na Ásia-Pacífico
A Ásia-Pacífico representou 41,4% do tamanho do mercado de alimentos prontos para consumo em 2026, tornando-se a maior região. A WINA estimou a demanda de macarrão instantâneo na China/Hong Kong em 43,27 bilhões de porções em 2025. Na Malásia, a OTS Holdings, um grupo de produtos de carne prontos para consumo e prontos para cozinhar, inaugurou uma instalação de manufatura de alimentos por meio de sua subsidiária integral, Ellaziq (Malaysia), em 28 de outubro de 2025. A instalação tinha capacidade declarada de até 200 toneladas métricas por mês, embora na primeira metade do ano fiscal de 2026 ainda não tivesse atingido plena capacidade e as certificações e aprovações locais ainda estivessem pendentes. O consumo de macarrão e o investimento em manufatura ilustram a combinação da Ásia-Pacífico de demanda substancial por produtos e esforços para expandir o fornecimento regional.
Mercado de Alimentos Prontos para Consumo no Oriente Médio e África
A região do Oriente Médio e África tem previsão de ser a de crescimento mais rápido, com um CAGR de 6,65% entre 2027 e 2032. Em 2025, a Almarai Bakery afirmou que sua produção diária de 5 milhões de itens chegava aos consumidores por meio de um número crescente de pontos de venda no varejo na Arábia Saudita e no Conselho de Cooperação do Golfo em geral. O negócio utilizava canais de comércio tradicional e moderno, criando diferentes rotas de varejo para sua produção de panificação. Esse mecanismo orientado pela distribuição pode ampliar a base de compradores de produtos de panificação estabelecidos, tornando o alcance dos pontos de venda um importante alavancador comercial ao lado da escala da produção diária.
Na América do Norte, os gastos dos consumidores, empresas e entidades governamentais dos EUA com alimentos consumidos em casa atingiram 1,1 trilhão de USD em 2025. A Guatemala tinha uma base local de produção de lanches, com a GRUMA reportando uma pequena fábrica de salgadinhos de milho dentro da Gruma Centroamérica em 2025. O varejo representou a maioria das vendas domésticas da indústria alimentícia do Brasil em 2025, conferindo ao canal varejista peso particular para os fornecedores que atendem a esse país sul-americano. Em outras partes da América do Sul, a filial de zona franca 107B do Uruguai para refeições e pratos preparados registrou um aumento de 13,0% ano a ano na produção física em agosto de 2026. Na Europa, a HKFoods iniciou a produção em sua nova linha de refeições em Vantaa, na Finlândia, no terceiro trimestre de 2025, atendendo à crescente demanda por refeições prontas de compradores do setor de alimentação fora do lar, bem como de varejistas.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de grandes fabricantes que vendem alimentos prontos para consumo embalados por meio do varejo. A coluna do Reino Unido distingue o quadro de Informação aos Consumidores sobre Géneros Alimentícios assimilado pela Grã-Bretanha do direito alimentar da UE aplicável à Irlanda do Norte. As instalações cobertas nos EUA devem manter análises de perigos escritas, demonstrando que o trabalho de conformidade vai além do rótulo voltado ao consumidor.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Reino Unido | China | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Food and Drug Administration | Anvisa | Autoridades locais sob o Regulamento de Informação sobre Alimentos | Administração Estatal para Regulação do Mercado e autoridades locais de supervisão do mercado | Departamento de Saúde - Controle de Alimentos para administração; Serviços Municipais de Saúde distritais e metropolitanos para fiscalização |
| Principais instrumentos ou diretrizes | 21 CFR Parte 117; proposta de rótulos nutricionais frontais com meta de regulamentação em dezembro de 2026 | RDC 429/2020 e IN 75/2020; desenvolvimento de política de rotulagem 2026-2027 | Quadro de Informação aos Consumidores sobre Géneros Alimentícios; planos do Departamento de Saúde e Assistência Social para consulta sobre relatórios de vendas de alimentos saudáveis por grandes empresas | GB 7718-2011; GB 7718-2025 com vigência a partir de 16 de março de 2027 | R146 (2010), conforme alterado; minuta R3337 |
| Efeito comercial | Análise de perigos escrita nas instalações cobertas; possível trabalho de rotulagem se a proposta for finalizada | Painéis nutricionais de alimentos embalados e informações frontais aplicáveis | Informação alimentar específica por território; possível relatório adicional para grandes empresas alimentícias | Informações sobre alérgenos em alimentos pré-embalados cobertos passam de recomendadas para obrigatórias em 2027 | Informações de composição legíveis; proposta de logotipos frontais para alimentos qualificados |
| Atratividade da política atual | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Em endurecimento | Sem alteração | Em endurecimento | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | |||||
Os fabricantes dos EUA enfrentam um possível rótulo frontal adicional, enquanto os planos do Reino Unido de junho de 2026 para relatórios de vendas de alimentos saudáveis por grandes empresas na Inglaterra, Irlanda do Norte e País de Gales poderiam acrescentar trabalho além dos rótulos dos produtos. As regras de painel nutricional e de embalagem frontal do Brasil, em vigor desde outubro de 2022, apoiam a continuidade porque o diálogo da Anvisa em abril de 2026 dizia respeito a propostas para uma futura consulta, e não a obrigações adotadas. A avaliação da China reflete a GB 7718-2025, segundo a qual a marcação de alérgenos em alimentos pré-embalados cobertos passa de recomendada para obrigatória quando a norma entrar em vigor em 16 de março de 2027. Os logotipos frontais propostos pela África do Sul poderiam exigir reformulações para produtos qualificados, embora as etapas de revisão por grupo de trabalho e revisão jurídica ainda estivessem pendentes em 7 de outubro de 2026.
Etapas da Cadeia de Valor
A formulação de ingredientes, a produção de marcas, o reabastecimento no atacado e o varejo capturam valor por meio de diferentes capacidades. A ADM fornece componentes para refeições prontas, como molhos, temperos, pastas e sopas, posicionando a expertise em formulação a montante da fabricação do produto acabado. A Nestlé fornece alimentos preparados por meio de marcas como Stouffer's nos Estados Unidos, vinculando a produção ao valor da marca voltada ao consumidor. A distinção é importante porque um fornecedor de receitas obtém receita com vendas de componentes, enquanto um produtor de alimentos acabados também deve transformar essa formulação em um produto embalado comercializável.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de ingredientes e formulação | Fornecedores de componentes para refeições, como a ADM | Vendas de ingredientes e componentes personalizados | Consistência entre variantes de receita | Validar componentes substitutos dentro da receita final da refeição |
| Fabricação de alimentos preparados | Produtores de alimentos de marca como Nestlé S.A. e Conagra Brands Inc. | Vendas de alimentos embalados de marca | Risco de interrupções na fabricação por terceiros | Qualificar produtores alternativos para produtos críticos |
| Reabastecimento no atacado | Distribuidores para o varejo de conveniência, como a McLane Company Inc. | Vendas de alimentos embalados no atacado | Vida útil de venda refrigerada consumida durante a distribuição | Coordenar a produção do comissário com o reabastecimento refrigerado |
| Venda no varejo | Varejistas de mercearia dos EUA, como o Walmart Inc. | Vendas de alimentos embalados no varejo | Explicar as porções das refeições e os requisitos de preparo | Apresentar informações claras sobre tamanho da refeição e aquecimento em todos os canais de venda |
| Fonte: Mordor Intelligence | ||||
Em 15 de julho de 2025, a McLane anunciou um programa de comissário nos EUA que entrega alimentos frescos, nunca congelados, embalados individualmente, prontos para consumo imediato, com prazo de validade refrigerada de 7 dias para lojas de conveniência por meio de sua rede de cadeia de frio.[2] Esse modelo torna a janela de venda restante do varejista parte da proposta comercial do distribuidor. Uma coordenação mais estreita entre o preparo das refeições e o reabastecimento pode, portanto, conferir aos distribuidores de alimentos refrigerados um papel mais forte na proteção da vida útil do produto comercializável.
Cenário Competitivo
Concentração do Mercado
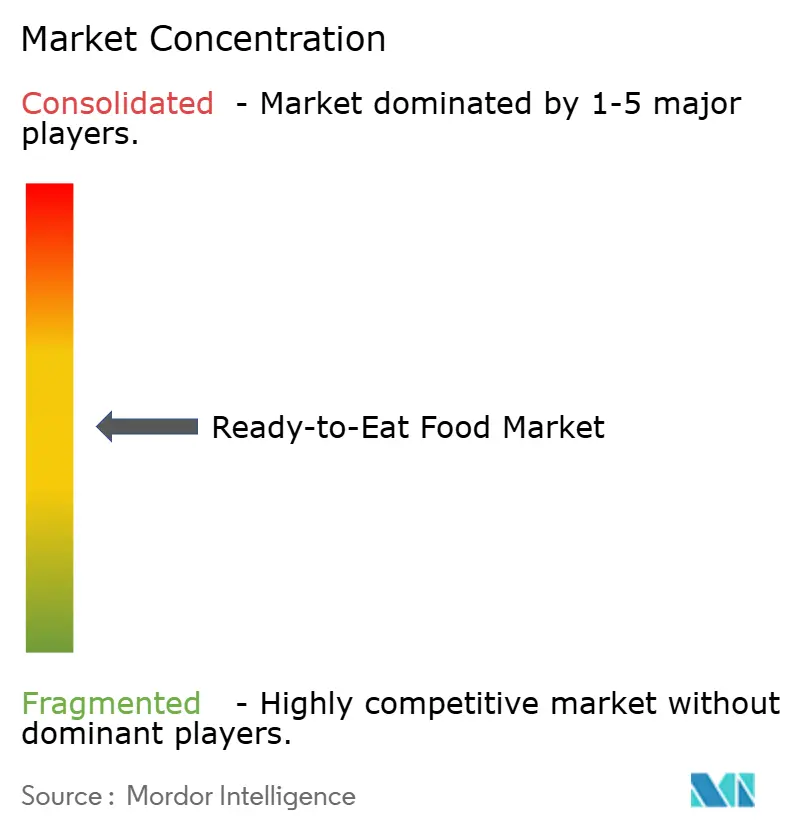
O setor moderadamente fragmentado inclui Conagra Brands Inc., Nestlé S.A., General Mills Inc., Tyson Foods Inc. e Mars Inc entre seus principais produtores de alimentos de marca. A General Mills fornece pratos principais congelados, produtos de café da manhã congelados, pizza e sopas, enquanto a Mars adquiriu a Kellanova em 11 de dezembro de 2025, acrescentando Pringles, Pop-Tarts, Rice Krispies Treats e os cereais internacionais da Kellogg's. No primeiro trimestre do ano fiscal de 2027, encerrado em 30 de agosto de 2026, as vendas líquidas do segmento Refrigerado e Congelado dos EUA da Conagra diminuíram 2,1% para 1,1 bilhão de USD, incluindo uma redução de 0,5% proveniente de fusões e aquisições. As vendas líquidas orgânicas caíram 1,6%, com preço/mix recuando 1,5% e volume caindo 0,1%. O preço/mix foi, portanto, responsável por quase todo o declínio nas vendas orgânicas da Conagra nesse segmento, com apenas uma pequena contribuição do menor volume.
Em 2025, a Nestlé lançou o Maggi Saucy Noodles na Europa com receitas de Teriyaki japonês e Pad Thai, e reportou que o macarrão foi o maior impulsionador de crescimento para sua categoria de alimentos. Os Chicken Cups totalmente cozidos da Tyson Foods oferecem um formato de frango preparado que está pronto para consumo após o aquecimento. Essas propostas abordam diferentes escolhas de desenvolvimento de produtos, com uma pequena refeição instantânea construída em torno de receitas regionais e um produto de frango preparado construído em torno de uma etapa simples de aquecimento. Isso torna o formato de preparo uma escolha de design competitivo porque determina quanto da tarefa da refeição permanece com o comprador.
A execução dos ingredientes acrescenta uma dimensão separada de posicionamento regulatório à concorrência em grandes portfólios de alimentos. Em 26 de agosto de 2026, a General Mills reportou que todos os seus cereais nos EUA foram fabricados sem corantes certificados, cumprindo seu compromisso do verão de 2026. Implementar uma mudança específica de formulação em um portfólio de cereais pode tornar o controle de ingredientes parte da capacidade de escala do produtor.
Líderes do Setor de Alimentos Prontos para Consumo
-
Conagra Brands Inc.
-
Nestlé S.A.
-
General Mills Inc.
-
Tyson Foods Inc.
-
Mars Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alimentos Prontos para Consumo Empresas cobertas neste relatório
- Nestlé S.A.
- Conagra Brands Inc.
- General Mills Inc.
- The Kraft Heinz Company
- Tyson Foods Inc.
- Nomad Foods Ltd.
- McCain Foods Limited
- The Campbell's Company
- The J.M. Smucker Co.
- Dr. August Oetker Nahrungsmittel KG
- Amy's Kitchen Inc.
- Mars Inc
- ITC Ltd.
- Orkla India Limited
- Gits Food Products Pvt Ltd.
- Hormel Foods Corp.
- Ajinomoto Co. Inc.
- BRF SA
- Charoen Pokphand Foods Public Company Limited
- Ready Pac Foods Inc.
Principais Oportunidades para os Participantes do Mercado
A comparação examina como uma oferta expandida de refeições prontas pode atender a diferentes ocasiões de compra no varejo. Em setembro de 2026, a Waitrose iniciou uma melhoria de 3 anos em sua linha, introduzindo pratos novos e renovados em lojas selecionadas e online. Naquele mês, a Waitrose reportou crescimento de 8% nas vendas de refeições prontas em relação ao ano anterior, incluindo 11% em suas linhas premium.[3] Os varejistas podem organizar receitas premium em torno de ocasiões alimentares domiciliares específicas, conferindo a uma renovação de linha plurianual um propósito comercial além da simples adição de pratos.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Extensões de linha de refeições prontas premium | O impulso nas vendas premium acompanha uma melhoria plurianual da linha | Compradores de refeições preparadas premium | Desenvolver receitas diferenciadas com um claro salto de qualidade | Entregar a diferença de qualidade a um custo de produto viável | Waitrose e produtores de refeições preparadas premium |
| Linhas de refeições coerentes em loja e online | Novos pratos lançados tanto em lojas selecionadas quanto online | Compradores de mercearia que utilizam ambas as rotas de varejo | Alinhar descrições de receitas, porções e apresentação dos produtos em todos os canais | Tornar a mesma proposta de produto clara em ambos os ambientes | Waitrose e fornecedores de refeições prontas para o varejo |
| Propostas de refeição em casa no fim de semana | A Waitrose reportou maiores vendas de refeições prontas nas sextas e sábados em setembro de 2026 | Compradores que escolhem refeições preparadas para o fim de semana | Criar pratos coordenados em torno de uma ocasião de jantar distinta | Distinguir a ocasião da substituição rotineira de refeições | Waitrose e desenvolvedores de linhas de alimentos preparados |
| Fonte: Mordor Intelligence | |||||
O desenvolvimento de linhas premium oferece a abertura mais clara porque combina um sinal de vendas demonstrado com um programa plurianual de melhoria no varejo. A Waitrose lançou a linha aprimorada em lojas selecionadas e no Waitrose.com simultaneamente, tornando uma família de refeições premium disponível por ambos os canais desde o início. Como a Waitrose reportou que as vendas de refeições prontas premium cresceram mais rapidamente do que suas vendas de refeições prontas em geral, as receitas premium, e não a linha padrão, são o primeiro lugar para um varejista adicionar pratos.
Desenvolvimentos industriais recentes em Mercado de Alimentos Prontos para Consumo
- Set 2026: A Mars Inc inaugurou sua primeira fábrica de Pringles em Chonburi, Tailândia, e iniciou a operação de uma segunda linha de produção para exportações regionais.
- Ago 2026: A General Mills Inc. reportou que todos os seus cereais nos EUA foram fabricados sem corantes certificados, cumprindo seu compromisso do verão de 2026.
- Ago 2026: A PepsiCo lançou o gazpacho refrigerado pronto para consumo Alvalle, feito com vegetais e azeite de oliva extravirgem, nos Estados Unidos em unidades selecionadas do Whole Foods Market.
Mercado de Alimentos Prontos para Consumo Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de alimentos prontos para consumo mede os gastos anuais dos consumidores em todo o mundo com alimentos embalados preparados para consumo direto, incluindo produtos consumidos como vendidos ou após preparo simples, como reaquecimento ou adição de água quente. As vendas são classificadas por tipo de produto, categoria, canal de varejo e geografia.
Exclusões do escopo: Alimentos crus e ingredientes vendidos para cozimento doméstico, alimentos não preparados que requerem cozimento e receitas de refeições do setor de alimentação fora do lar não vendidas como produtos prontos para consumo embalados estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Café da Manhã Instantâneo / Cereais
- Sopas Instantâneas e Salgadinhos
- Refeições Prontas
- Produtos de Panificação
- Produtos de Carne
- Outros Tipos de Produtos
- Por Categoria
- Convencional
- Orgânico/Rótulo Limpo
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas de Varejo Online
- Outros Canais de Varejo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polônia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Tailândia
- Singapura
- Indonésia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes ilustrativas como o FAO Food Outlook fornecem uma visão regular das condições do mercado alimentar global, enquanto as estatísticas de produção industrial do Eurostat oferecem indicadores oficiais de manufatura e produção vendida que ajudam a contextualizar o fornecimento de alimentos embalados. As tabelas de demanda da Associação Mundial de Macarrão Instantâneo fornecem um sinal de volume específico do produto, e a avaliação conjunta da OMS e da FAO sobre Listeria em alimentos prontos para consumo informa as considerações de segurança alimentar e manuseio.
Relatórios anuais de empresas, arquivamentos 10-K, divulgações regulatórias, materiais públicos para investidores e reportagens confiáveis do setor alimentício podem esclarecer portfólios de produtos, mudanças em instalações, exposição a canais e tendências de vendas reportadas ao lado dessas fontes. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas podem incluir fabricantes de alimentos, varejistas de alimentos embalados, distribuidores e especialistas em segurança alimentar ou de categoria, com executivos seniores e líderes funcionais solicitados a explicar definições de mercado, cobertura de canais, precificação e mix de produtos. Suas contribuições podem testar interpretações de fontes secundárias, esclarecer lacunas em evidências de valor e categoria, e ser trianguladas com indicadores públicos de vendas, produção e comércio antes que uma premissa seja mantida.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
Os analistas podem estimar o valor anual global no varejo com um modelo de cima para baixo, partindo dos gastos com alimentos embalados e vendas de alimentos no varejo, e então isolando as compras de alimentos prontos para consumo por tipo de produto, categoria, canal e geografia. Indicadores públicos de vendas e produção por categoria, padrões domiciliares e populacionais, alcance do e-commerce de mercearia, produção do processamento de alimentos e mudanças de preço e mix de produtos ajudam a estimar o nível do mercado e explicar as mudanças ao longo do tempo. Uma vez que os sinais de categoria e canal tenham sido reconciliados com o limite global do varejo, as participações de segmento podem ser construídas e verificadas em relação ao total. A regressão multivariada pode relacionar o valor anual a esses indicadores de demanda, oferta e preço, com análise de cenários utilizada quando a cobertura histórica é irregular, enquanto verificações seletivas, como o preço de venda no varejo amostrado multiplicado pelo volume de vendas observado ou reportado, podem testar as principais estimativas de produto e canal. Os analistas podem solicitar que especialistas primários questionem as definições de variáveis e a direção das mudanças previstas, investigar lacunas nas verificações seletivas por meio de evidências públicas adicionais e manter premissas não sustentadas fora da estimativa.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam sinais de varejistas, fabricantes, comércio, produção e estatísticas públicas, verificando se cada um descreve as vendas no varejo ao consumidor em vez de adicionar transferências intermediárias do mesmo produto. Eles sinalizam valores discrepantes e variações por ano, produto, canal e região, rastreiam cada anomalia até sua fonte e unidade, e a resolvem por meio de uma verificação de fonte, uma premissa revisada ou um novo contato direcionado com o entrevistado antes da revisão analítica em múltiplas etapas e aprovação. O conjunto de evidências é atualizado anualmente, revisitado entre ciclos após eventos materiais de mercado ou regulatórios, e submetido a uma nova revisão de fonte e cálculo imediatamente antes da entrega.
Estimativa do Mercado de Alimentos Prontos para Consumo da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de alimentos prontos para consumo mede os gastos anuais dos consumidores em todo o mundo com alimentos embalados preparados para consumo direto, incluindo produtos consumidos como vendidos ou após preparo simples, como reaquecimento ou adição de água quente.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Indicadores públicos de vendas e produção por categoria, padrões domiciliares e populacionais, alcance do e-commerce de mercearia, produção do processamento de alimentos e mudanças de preço e mix de produtos ajudam a estimar o nível do mercado e explicar as mudanças ao longo do tempo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 448,5 bilhões de USD (2027) | |
| Consultoria Global A | 412,68 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 8,0% abaixo do valor de 2027 deste relatório de 448,5 bilhões de USD, 3 anos depois. O valor publicado utiliza uma base de 2024, três anos antes do ano de comparação do relatório, e sua previsão declarada projeta crescimento contínuo do mercado após essa base. |
| Editora de Pesquisa Setorial B | 149,21 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 66,7% abaixo do valor de 2027 deste relatório de 448,5 bilhões de USD, 3 anos depois. A estimativa abrange refeições embaladas pré-cozidas que requerem aquecimento, um conjunto de produtos mais restrito do que o mercado completo de alimentos prontos para consumo. |
Os analistas da Mordor Intelligence triangulam sinais de varejistas, fabricantes, comércio, produção e estatísticas públicas, verificando se cada um descreve as vendas no varejo ao consumidor em vez de adicionar transferências intermediárias do mesmo produto.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de Alimentos Prontos para Consumo?
O mercado tem projeção de crescer de 448,5 bilhões de USD em 2027 para 594 bilhões de USD até 2032, registrando um CAGR de 5,78% entre 2027 e 2032.
O que está impulsionando a demanda por refeições e lanches prontos para consumo embalados?
Porções individuais e maior acesso ao e-commerce de mercearia sustentam a demanda, ilustrado por 39,7 milhões de domicílios unipessoais nos Estados Unidos em 2025.
Qual tipo de produto pronto para consumo embalado lidera as vendas?
Os produtos de panificação detinham 34,14% das vendas do mercado em 2026.
Quais empresas são os principais fornecedores de alimentos prontos para consumo embalados?
Os principais participantes incluem Conagra Brands Inc., Nestlé S.A., General Mills Inc., Tyson Foods Inc. e Mars Inc.
Qual é o principal desafio de custo para os produtores de alimentos prontos para consumo embalados?
As mudanças nos rótulos nutricionais são uma potencial pressão de custo. A FDA estimou custos anualizados para a indústria de alimentos embalados dos EUA de 191 milhões de USD a 530 milhões de USD ao longo de 2025-2034, em dólares de 2023 a uma taxa de desconto de 2%, caso sua proposta de regra seja finalizada.
Qual região lidera as vendas de alimentos prontos para consumo embalados e onde o crescimento é mais rápido?
A Ásia-Pacífico detinha 41,4% das vendas do mercado em 2026. A região do Oriente Médio e África tem previsão de crescer mais rapidamente, com um CAGR de 6,65% entre 2027 e 2032.