
Dimensão e Quota do Mercado de Móveis Sustentáveis da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
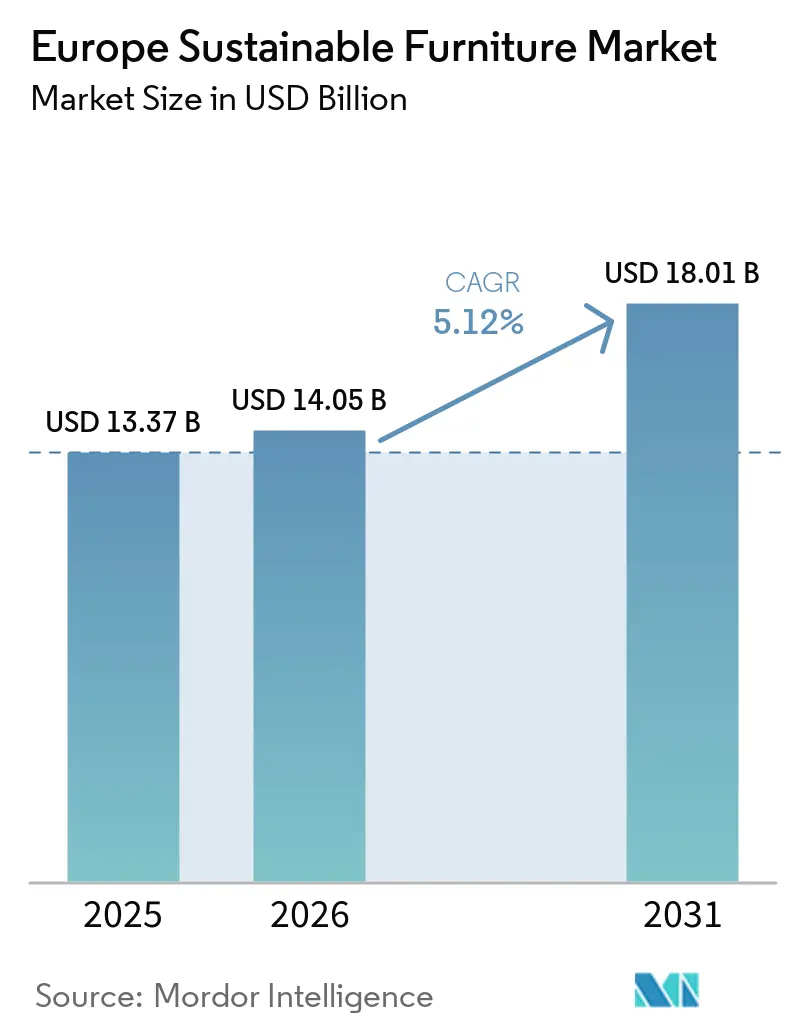
| Tamanho do mercado no ano base (2025) | 13.37 Bilhões de dólares |
| Tamanho do Mercado (2026) | 14.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.01 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.12 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Móveis Sustentáveis da Europa por Mordor Intelligence
Prevê-se que a dimensão do mercado de móveis sustentáveis da Europa cresça de USD 13,37 mil milhões em 2025 para USD 14,05 mil milhões em 2026, com previsão de atingir USD 18,01 mil milhões até 2031, a uma CAGR de 5,12% durante o período 2026-2031. O dinamismo do mercado resulta da legislação europeia em matéria de economia circular, do aumento dos mandatos ESG corporativos e da disponibilidade dos consumidores para pagar por produtos certificados com baixo teor de COV. As mudanças regulatórias converteram a sustentabilidade de fator diferenciador em licença de facto para operar, levando tanto os operadores estabelecidos como as novas empresas a investir em rastreabilidade de materiais, reparabilidade e sistemas de recolha. A procura expandiu-se para além dos compradores de nicho ecológico para clientes residenciais e comerciais do mercado de massa, com as subscrições de móveis como serviço (FaaS) a acelerar a penetração digital e a impulsionar o valor do mercado secundário de ativos certificados. A intensidade competitiva está a migrar para serviços de fim de vida, passaportes de produto digital e materiais inovadores de base biológica que reduzem o carbono incorporado e melhoram a reciclabilidade[1]Fonte: Comissão Europeia, "Regulamento Ecodesign para Produtos Sustentáveis," ec.europa.eu.
Principais Conclusões do Relatório
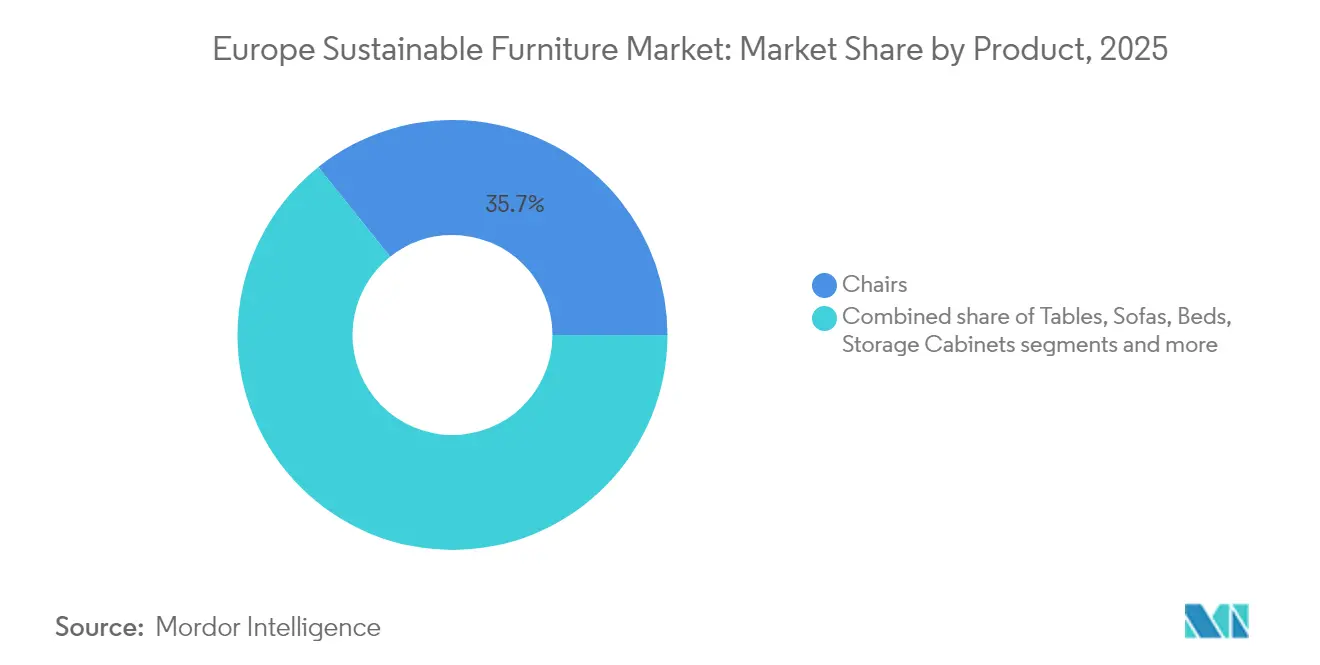
- Por produto, as cadeiras detinham 35,72% da quota do mercado de móveis sustentáveis da Europa em 2025, enquanto as camas deverão crescer a uma CAGR de 6,74% até 2031.
- Por material, a madeira recuperada e certificada pelo FSC detinha uma quota de 31,35% da dimensão do mercado de móveis sustentáveis da Europa em 2025, ao passo que os plásticos reciclados e de base biológica crescerão a uma CAGR de 6,39% até 2031.
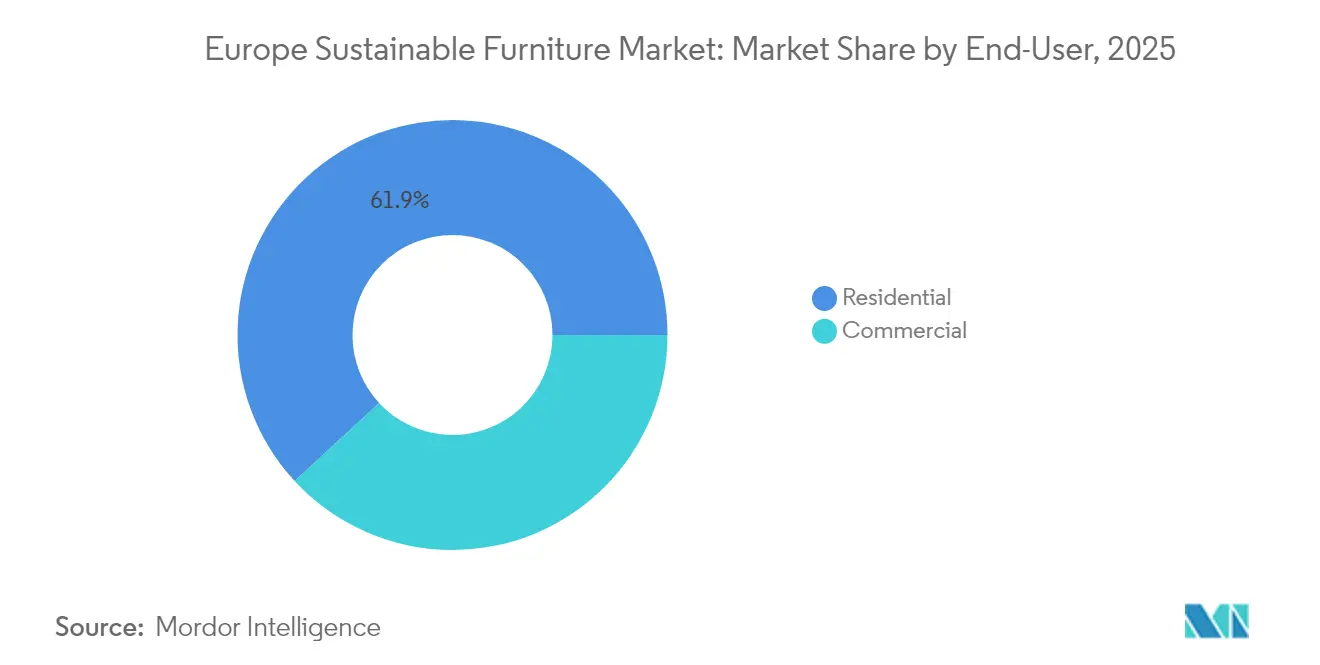
- Por utilizador final, o segmento residencial controlava 61,88% da dimensão do mercado de móveis sustentáveis da Europa em 2025, mas as aplicações comerciais estão a crescer a uma CAGR de 5,98% até 2031.
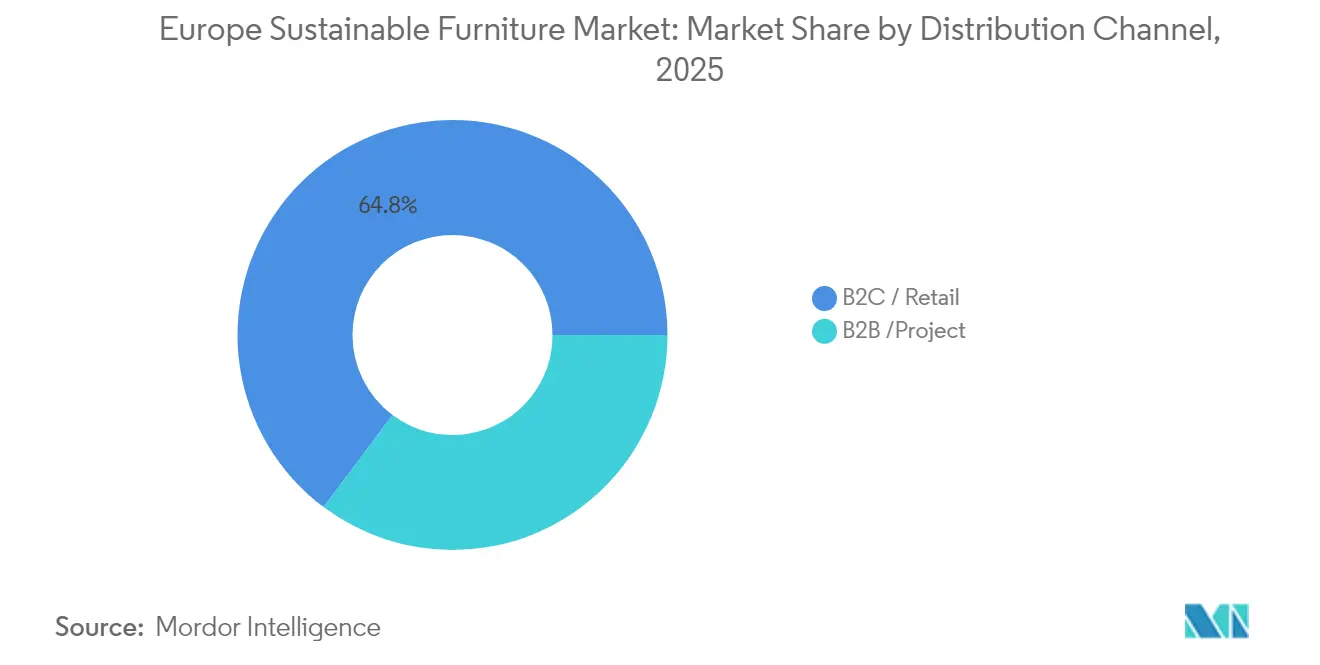
- Por canal de distribuição, o segmento B2C/retalho detinha 64,77% da quota do mercado de móveis sustentáveis da Europa em 2025. Dentro do B2C/retalho, o segmento online deverá crescer a uma CAGR de 6,88% até 2031.
- Por geografia, a Alemanha liderou com uma quota de receitas de 18,21% em 2025; a região dos Países Nórdicos prevê-se que registe a CAGR mais rápida de 7,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Móveis Sustentáveis da Europa
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Legislação da UE sobre Ecodesign e Economia Circular | +1.2% | Em toda a UE; mais forte na Alemanha, França e Países Nórdicos | Médio prazo (2–4 anos) |
| Madeira Sustentável Certificada e Materiais com Baixo Teor de COV | +0.9% | Europa Ocidental | Curto prazo (≤2 anos) |
| Projetos de Construção Verde e Adoção de LEED/BREEAM | +0.8% | Reino Unido, Alemanha, Países Baixos, Países Nórdicos | Médio prazo (2–4 anos) |
| Expansão de Móveis como Serviço | +0.7% | Centros Urbanos da UE, liderado pelos Países Nórdicos e BENELUX | Longo prazo (≥4 anos) |
| Avanços em Adesivos e Acabamentos de Base Biológica | +0.6% | Alemanha, Itália, Polónia | Médio prazo (2–4 anos) |
| Passaportes de Produto Digital | +0.5% | Em toda a UE, com adoção antecipada na Alemanha | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Implementação da Legislação da UE sobre Ecodesign e Economia Circular (2025-2030)
O ESPR priorizou oficialmente o mobiliário em 18 de julho de 2024, tornando obrigatória a circularidade dos materiais, a reparabilidade e a reciclabilidade. Os atos delegados provisórios previstos para 2025-2027 tornarão os passaportes de produto digital obrigatórios, impondo a divulgação transparente da origem dos materiais, da pegada de carbono e das vias de fim de vida. Os grupos verticalmente integrados capazes de rastrear os insumos desde a floresta até à fábrica obtêm uma vantagem de conformidade, enquanto os fabricantes tradicionais que dependem de importações opacas enfrentam uma inflação de custos de 3-5% para recolha de dados e redesenho de produtos. A construção modular adaptada à substituição de componentes articula-se com os contratos FaaS em que os produtores mantêm a propriedade e tratam da manutenção. Os adotantes precoces que internalizam os custos regulatórios agora estão posicionados para construir vantagens competitivas duradouras.
Crescente Procura dos Consumidores por Madeira Sustentável Certificada e Materiais com Baixo Teor de COV
Os agregados familiares europeus estão dispostos a pagar um prémio por mobiliário com certificação ecológica e consideram o estilo de vida sustentável essencial. Os rótulos FSC passaram, portanto, de argumento de marketing para pré-requisito de compra na Alemanha, Dinamarca e França. Os fabricantes são agora obrigados a investir em sistemas de verificação da cadeia de abastecimento à medida que a transparência dos materiais deixa de ser um mero diferenciador de marketing para se tornar um critério essencial de compra. Os fornecedores responderam digitalizando os registos de cadeia de custódia e expandindo as linhas de produtos com baixo teor de formaldeído, especialmente no quarto, onde o bem-estar do sono é primordial. Os prémios mantêm-se 15-30% acima das ofertas convencionais, mas a maior durabilidade e as menores emissões de gases reforçam as perceções de valor ao longo da vida útil do produto[2]Fonte: Conselho de Gestão Florestal, "Dados Globais de Certificação," fsc.org.
Rápida Expansão de Projetos de Construção Verde e Certificações LEED/BREEAM
Os compradores institucionais incluem cada vez mais critérios de mobiliário nos concursos públicos à medida que procuram pontos de certificação. A Estratégia de Contratação Pública Verde da Irlanda, por exemplo, exige atributos ambientais em todos os concursos de mobiliário estatal até 2027. Os construtores exigem agora Declarações Ambientais de Produto (DAP) para secretárias, cadeiras e sistemas de armazenamento para abordar os cálculos do Potencial de Aquecimento Global do edifício no seu conjunto. Os fornecedores que oferecem pacotes completos de DAP juntamente com serviços de recolha desfrutam do estatuto de fornecedor preferencial. O crescimento é mais acentuado no mercado de reabilitação do Reino Unido, onde os proprietários renovam o parque imobiliário envelhecido para cumprir as Normas Mínimas de Eficiência Energética.
Crescimento dos Modelos de Subscrição de Móveis como Serviço que Apoiam a Reutilização
Os fornecedores de FaaS, como a NORNORM, registaram um crescimento de 50% em termos de metros quadrados arrendados durante 2024, reforçado por uma ronda de financiamento de EUR 110 milhões (USD 114,5 milhões) apoiada pelo Fundo Europeu de Investimento. Os inquilinos corporativos valorizam o modelo de despesas operacionais pela suavização do fluxo de caixa e pelas rápidas mudanças de disposição. Podem evitar os elevados custos iniciais de mobiliário, beneficiando ao mesmo tempo da flexibilidade para reconfigurar os seus espaços. Como a propriedade permanece com o fornecedor, os produtos são concebidos para múltiplos ciclos de vida, reduzindo os resíduos e incorporando princípios circulares[3]Fonte: NORNORM, "Comunicado de Imprensa sobre Financiamento Apoiado pelo FEI," nornorm.com. As estatísticas europeias de resíduos revelam que 11 milhões de toneladas de mobiliário vão parar a aterros sanitários todos os anos, sendo apenas 3% reciclado. Isto sublinha o potencial das iniciativas de economia circular, em particular as defendidas pelos modelos FaaS.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Iniciais Mais Elevados vs. Mobiliário Convencional | -0.8% | Europa de Leste e do Sul | Curto prazo (≤2 anos) |
| Complexidade da Cadeia de Abastecimento para Materiais Certificados | -0.6% | Mercados dependentes de importações | Médio prazo (2–4 anos) |
| Fragmentação das Normas de Sustentabilidade nos Estados-Membros da UE | -0.4% | Fabricantes multinacionais | Médio prazo (2–4 anos) |
| Infraestrutura de Logística Inversa Insuficiente | -0.3% | Regiões rurais da UE | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Iniciais Mais Elevados vs. Mobiliário Convencional
Apesar de os consumidores expressarem preferência pela sustentabilidade, o mobiliário sustentável apresenta frequentemente um prémio de preço de 15-30% em comparação com as opções convencionais, criando uma barreira à adoção. Este aumento de preço deve-se em grande parte aos custos associados a materiais certificados, verificações por terceiros e às complexidades do design circular. Estes desafios de preços são particularmente pronunciados nos segmentos sensíveis ao preço, nomeadamente nos mercados residenciais onde as decisões são predominantemente impulsionadas pelo custo, mesmo em contexto de crescente consciencialização para a sustentabilidade. No entanto, modelos como os móveis como serviço estão a dar resposta a estas preocupações com os custos iniciais. Ao permitir que as despesas sejam distribuídas ao longo dos períodos de subscrição, empresas como a NORNORM viram os seus clientes corporativos adotar as suas ofertas premium.
Complexidade da Cadeia de Abastecimento no Aprovisionamento de Materiais Certificados
Os insumos certificados, como a madeira certificada pelo FSC, provêm frequentemente de um punhado de serras especializadas, pelo que mesmo pequenas variações na procura podem desencadear estrangulamentos e súbitas flutuações de preços que perturbam os calendários de produção. O acesso é desigual em todo o continente; as fábricas nórdicas beneficiam de toros certificados locais, enquanto as unidades em Espanha ou Itália têm de importar madeira e absorver riscos adicionais de frete e cambiais. Os fabricantes que gerem vários rótulos ecológicos para madeira, tecidos e acabamentos verificam que cada ciclo de auditoria acrescenta burocracia, verificação de fornecedores e onerosas existências de segurança para evitar paragens na linha de produção. O progresso nas colas de base biológica é encorajador, mas muitas fórmulas promissoras, como as resinas de algas castanhas ou de proteína de soja, continuam presas à escala piloto, limitando os volumes comerciais e aumentando os custos para os adotantes precoces. As novas regras de Ecodesign da UE elevarão ainda mais o nível de exigência, exigindo a cada nível da cadeia de abastecimento que comprove a proveniência dos materiais e as etapas de processamento, uma tarefa que as pequenas e médias empresas poderão considerar especialmente desafiante.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: As Cadeiras Mantêm a Liderança enquanto as Camas Aceleram
As cadeiras geraram 35,72% da quota do mercado de móveis sustentáveis da Europa em 2025, refletindo as melhorias ergonómicas nos locais de trabalho híbridos e os concursos institucionais que especificam estruturas em madeira certificada pelo FSC. Os preços médios de venda subiram 4,2% à medida que os compradores priorizaram designs reguláveis em altura e reparáveis. Durante o período de previsão, as camas registam a CAGR mais rápida de 6,74%, apoiadas pelos gastos com bem-estar do sono e pelos limites mais rigorosos de formaldeído nas normas de qualidade do ar dos quartos. Prevê-se que a dimensão do mercado de móveis sustentáveis da Europa para camas suba de USD 2,17 mil milhões em 2026 para USD 2,99 mil milhões até 2031, apoiada por núcleos de colchão orgânico e ripas de madeira certificada. As mesas e as unidades de armazenamento registam um crescimento estável de um dígito médio com base nas tendências de organização doméstica, enquanto as linhas de exterior estão a experimentar estruturas de alumínio reciclado para reduzir o carbono incorporado.
Os inovadores de produtos enfatizam a modularidade: os componentes de encaixe simplificam a reparação e permitem que os operadores FaaS renovem peças desgastadas em vez de substituir unidades. Os fabricantes de cadeiras incorporam plásticos de origem oceânica nas conchas dos assentos, e as empresas de camas introduzem uniões sem parafusos para montagem sem ferramentas. Os retalhistas de massa incluem kits de reparação e alargam as garantias para sinalizar durabilidade. À medida que as disposições de direito à reparação do ESPR se concretizam, as SKU com pontos de acesso a componentes deverão ter melhor desempenho, reforçando a liderança das marcas que já realizam auditorias de design circular.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Material: Os Plásticos Reciclados e de Base Biológica Superam o Crescimento da Madeira Certificada
A madeira recuperada e certificada pelo FSC manteve uma liderança de receitas de 31,35% em 2025, mas os plásticos reciclados e de base biológica proporcionarão uma CAGR de 6,39% até 2031 à medida que as instalações de reciclagem de polímeros amadurecem. Prevê-se que a dimensão do mercado de móveis sustentáveis da Europa associada a plásticos reciclados passe de USD 1,99 mil milhões em 2026 para USD 2,71 mil milhões em 2031, apoiada pela liberdade de design e estabilidade de cor. Os programas de resina de origem oceânica alimentam as conchas de cadeiras de escritório, enquanto as espumas de poliuretano de base biológica derivadas de óleo de rícino entram nos assentos estofados. O risco de abastecimento é menor porque a infraestrutura de reciclagem de PET e PP foi dimensionada ao abrigo das regras de embalagem da UE.
A madeira continua indispensável pelo seu apelo estético e narrativas de sequestro de carbono, mas os fabricantes diversificam para painéis de bambu e de fibra agrícola para proteger contra as flutuações de custos. O aço e o alumínio reciclados registam procura por parte de arquitetos que visam edifícios de emissões líquidas zero, aproveitando a reciclabilidade infinita. As inovações em adesivos permitem a descolagem limpa de conjuntos de múltiplos materiais, aumentando as taxas de recuperação. As escolhas de materiais integram-se cada vez mais nas pontuações de DAP à medida que os promotores visam os limites de carbono incorporado estabelecidos pelos códigos de construção nacionais.
Por Utilizador Final: As Compras Comerciais Ganham Ritmo com os Mandatos ESG
Os compradores residenciais responderam por 61,88% das vendas de 2025, refletindo as atualizações de home office e o alinhamento de estilo de vida impulsionados pela pandemia, com móveis domésticos sustentáveis na Europa ganhando espaço entre os lares. No entanto, os clientes comerciais os superarão a um CAGR de 5,98% até 2031, pois as empresas enfrentam escrutínio de scorecards ESG e buscam pontos LEED. O tamanho do mercado europeu de móveis sustentáveis apenas para escritórios deverá atingir 4,58 bilhões de USD até 2031. O FaaS atende à demanda corporativa por adaptabilidade em meio à ocupação flutuante, enquanto hospitais e escolas buscam mobiliário antimicrobiano e com baixo teor de COV que apoie classificações de bem-estar.
As equipes de compras agora realizam análises de custo do ciclo de vida que favorecem bens duráveis com cláusulas de recompra, transferindo contratos de despesas de capital para assinaturas de serviço. Os grupos de hotelaria renovam os quartos dos hóspedes em ciclos mais curtos e, portanto, valorizam programas de reforma que minimizam o descarte em aterros sanitários. As agências do setor público cada vez mais agrupam móveis com retrofits de edifícios para cumprir as metas climáticas nacionais, concedendo privilégios de prioridade na fila a fornecedores certificados.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Canal de Distribuição: A Aceleração Online Remodela o B2C
O retalho B2C manteve-se dominante com 64,77% do volume de negócios de 2025, mas o comércio eletrónico dentro desse canal está a expandir-se 6,88% anualmente à medida que os consumidores pesquisam rótulos ecológicos online e apreciam a entrega ao domicílio de produtos em embalagem plana. As taxas de cliques melhoram quando as listagens mostram pontuações de carbono e passaportes de produto digital. Prevê-se que a dimensão do mercado de móveis sustentáveis da Europa decorrente das vendas online ultrapasse os USD 3,22 mil milhões até 2031. As lojas expositoras tradicionais respondem com visualização em realidade virtual e demonstrações de reparação na loja. As superfícies de bricolagem criam "cantos circulares" onde os compradores podem trocar peças desatualizadas.
Os integradores de projetos B2B agrupam o mobiliário com painéis acústicos e carpetes em contratos de arranjo holístico. Exigem responsabilidade de ponto único e relatórios de KPI, pressionando os fabricantes a agregar dados ambientais em listas de materiais de múltiplos fornecedores. A leitura de código QR na entrega da obra verifica cada vez mais a conformidade. Os distribuidores híbridos que combinam configuradores online com centros de reparação locais estão a captar vantagens tanto de transparência como de proximidade de serviço.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
A Alemanha captou 18,21% das receitas de 2025, impulsionada por rigorosas regulamentações de qualidade do ar interior e pela liderança do país na produção de madeira de engenharia. Os construtores e os ocupantes corporativos encaram a documentação FSC e DAP como critérios de concurso predefinidos, possibilitando preços premium. Os consórcios piloto de passaporte digital na Baviera ilustram o alinhamento precoce com a transparência do ESPR. O crescimento é estável em vez de explosivo, refletindo a maturidade do mercado e a saturação das reabilitações de escritórios verdes.
Os Países Nórdicos registarão a CAGR mais rápida de 7,42% até 2031, apoiados pelo elevado rendimento disponível, pelo ambientalismo cultural e pelos abundantes recursos florestais certificados. A penetração do FaaS na Dinamarca já ultrapassa 8% das novas instalações de escritórios, e os incentivos fiscais da Suécia para serviços de reparação reduzem os custos do ciclo de vida. Os sistemas municipais de resíduos recuperam mais de 60% do mobiliário volumoso, alimentando os ciclos industriais de materiais. O ethos minimalista do design nórdico alinha-se com estratégias de menor intensidade de materiais. A França, a Itália, a Espanha, o BENELUX e o Reino Unido formam um nível diversificado. A França aplica a lei AGEC anti-desperdício que alarga a responsabilidade alargada do produtor ao mobiliário, desencadeando investimentos em logística de recolha. As casas de design italianas fundem o artesanato artesanal com a inovação de base biológica para sustentar prémios de exportação. O Reino Unido pós-Brexit está a elaborar as suas próprias regras de ecodesign, fomentando empresas emergentes não sujeitas às exigências burocráticas da UE. A densa urbanização do BENELUX apoia clusters piloto de FaaS que ligam Amesterdão, Bruxelas e Luxemburgo. A Europa Central e de Leste permanece sensível ao custo, mas harmonizar-se-á gradualmente sob a aplicação do ESPR, desbloqueando procura diferida na Polónia e nos Países Bálticos.
Panorama regulatório
O ciclo de políticas da UE está a apertar os requisitos em torno da circularidade e da transparência dos produtos para móveis, ancorado no Regulamento de Ecodesign para Produtos Sustentáveis (ESPR), Regulamento (UE) 2024/1781, adotado em junho de 2024. No âmbito do Plano de Trabalho ESPR 2025-2030, móveis e colchões são designados como grupos de produtos prioritários, o que traz obrigações de durabilidade, reparabilidade, conteúdo reciclado e Passaporte Digital de Produto para a trajetória de conformidade. Orientações do setor apontam para o ato delegado sobre móveis com previsão de adoção por volta de 2028.
Medidas complementares de política de resíduos mantêm a responsabilidade do produtor e as alegações circulares sob escrutínio mais rigoroso. A Diretiva-Quadro de Resíduos revista entrou em vigor em 16 de outubro de 2025 e, embora focada em têxteis e resíduos alimentares, reforça a direção rumo a uma responsabilidade alargada do produtor (EPR) mais ampla e a sistemas de recolha de maior qualidade. Juntamente com o ESPR, isto eleva as expectativas quanto à devolução de produtos, a percursos documentados de fim de vida útil e a comprovações auditáveis dos atributos de sustentabilidade nas vendas transfronteiriças e na contratação pública.
Análise da cadeia de valor
O abastecimento de insumos concentra-se em madeira certificada e recuperada (cadeia de custódia FSC, matéria-prima recuperada), metais reciclados e polímeros reciclados ou de base biológica, juntamente com adesivos e acabamentos de baixo teor de COV. A fabricação é sustentada por uma base densa de PMEs em toda a Europa, e as alterações de design impulsionadas pela conformidade, incluindo modularidade, reparabilidade e separação de materiais, são cada vez mais moldadas pelas prioridades do ESPR (Regulamento (UE) 2024/1781). Isto, por sua vez, impulsiona requisitos a montante para proveniência verificada e requisitos a jusante para dados de produto que possam alimentar os Passaportes Digitais de Produto.
A jusante, a distribuição divide-se entre o retalho B2C e canais online e canais de projetos B2B, com maior ênfase em camadas de serviço, como recondicionamento, fornecimento de peças e logística de devolução. Os estrangulamentos persistem devido à capacidade desigual de recolha e logística inversa, e ao custo da reparação e recondicionamento. O acesso a insumos certificados também pode variar geograficamente. Modelos circulares verticalmente integrados mostram como as empresas estão a fechar ciclos, como o Gruppo Saviola, que utiliza a sua rede de recuperação Savionet para obter madeira pós-consumo para o seu Ecological Panel, enquanto categorias com forte peso de aprovisionamento, como cozinhas, acrescentam complexidade de fornecimento multinível, uma vez que a Nobia relata que a madeira primária provém em grande parte de fornecedores europeus, mas certos componentes secundários e eletrodomésticos podem ter origem na Ásia.
Panorama Competitivo
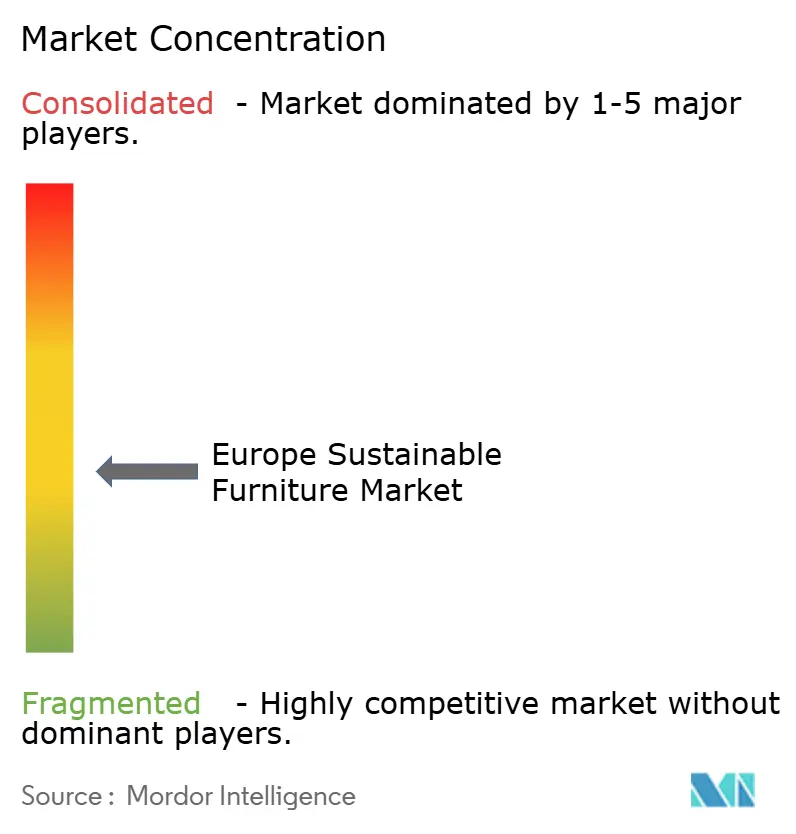
O setor é fragmentado. IKEA, Steelcase, Herman Miller e Haworth estão a deixar espaço para especialistas regionais e disruptores FaaS. A IKEA reservou EUR 1 mil milhões (USD 1,04 mil milhões) em 2025 para centros de reciclagem europeus, sinalizando uma viragem do volume para a retenção circular. A MillerKnoll eliminou os PFAS em todas as linhas até dezembro de 2024, antecipando as proibições de produtos químicos. A Steelcase colabora com a BASF em conchas de assentos de plástico oceânico, enquanto a Vestre gere fábricas de mobiliário de exterior com balanço de carbono negativo, alimentadas por energia hidroelétrica.
A NORNORM e a Enky defendem o mobiliário por subscrição, visando a flexibilidade dos inquilinos e menores emissões incorporadas. Ambas utilizam etiquetas IoT para monitorização de ativos e manutenção preditiva, garantindo ≥5 ciclos de vida por item. As casas de carpintaria regionais em Portugal e na Eslovénia diferenciam-se através de cortiça e faia de origem local, aproveitando as plataformas digitais da UE para chegar a compradores urbanos. A paridade competitiva depende cada vez mais de transparência verificada; os passaportes apoiados em blockchain e as ferramentas de pontuação de ciclo de vida baseadas em IA estão a substituir os catálogos glossy.
A segurança do abastecimento é outro campo de batalha. As multinacionais adquirem concessões florestais na Finlândia e na Letónia para assegurar o fornecimento de matéria-prima certificada pelo FSC, enquanto as empresas emergentes experimentam painéis à base de micélio cultivados internamente. A vantagem de custo por si só já não assegura vendas; os compradores exigem reduções de CO₂ demonstráveis, eliminação de produtos químicos tóxicos e recolha conveniente. À medida que a aplicação do ESPR se intensifica após 2027, os operadores sem vias de fim de vida arriscam perder elegibilidade para concursos, acelerando a consolidação em torno de marcas com capacidade circular.
Líderes do Setor de Móveis Sustentáveis da Europa
IKEA Group
Vitra International AG
Steelcase Inc.
Herman Miller Inc.
Haworth Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A implementação do ESPR está a criar espaço a curto prazo para serviços de suporte à conformidade e infraestrutura de dados. Os móveis são um grupo de produtos prioritário ao abrigo do Regulamento (UE) 2024/1781, e o fluxo de trabalho político ativo é visível em consultas contínuas às partes interessadas sobre os requisitos de ecodesign, juntamente com uma revisão dos critérios do Rótulo Ecológico da UE para móveis. O prazo do inquérito foi prorrogado até 13 de julho de 2026. Este ciclo de consulta apoia oportunidades para fabricantes e fornecedores de soluções industrializarem a captura de dados de produtos, incluindo materiais, instruções de reparação e encaminhamento de fim de vida, e utilizarem esses dados em listagens B2C e documentação de propostas B2B.
A recuperação de valor circular ainda apresenta lacunas, o que sustenta os casos de investimento em recolha, triagem, recondicionamento e preparação de matéria-prima reciclada para madeira e plásticos. Os resíduos de móveis na UE são referenciados em 10,78 milhões de toneladas por ano, e apenas cerca de 10% são reciclados, sendo o restante em grande parte incinerado ou depositado em aterro. Os operadores capazes de agregar devoluções e fornecer matérias-primas secundárias consistentes tendem, portanto, a ganhar influência à medida que as marcas apertam os requisitos de durabilidade e conteúdo reciclado. Esforços orientados para projetos-piloto, como o Cir4Fun e o desenvolvimento relacionado de Passaporte Digital de Produto apoiado pelo CORDIS, também fornecem uma plataforma prática para ligar a rastreabilidade à formação de preços no mercado secundário e ao desempenho da devolução de produtos.
Desenvolvimentos recentes do setor
- julho de 2026: O estudo preparatório e de avaliação de impacto do ESPR para móveis, ligado à revisão dos critérios do Rótulo Ecológico da UE, prorrogou o prazo para inquéritos às partes interessadas até 13 de julho de 2026. Manter a janela de consulta aberta sustenta a atividade a curto prazo em torno das definições de durabilidade, reparabilidade e informação do produto, o que afeta a forma como os fabricantes constroem sistemas de dados e redesenham SKUs antes do calendário do ato delegado sobre móveis.
- outubro de 2025: A Ingka Investments concluiu a aquisição de cerca de 153.000 hectares de terrenos florestais na Letónia e Estónia junto da associação de proprietários florestais Sodra. A aquisição reforça o acesso a longo prazo a matéria-prima de madeira gerida de forma responsável e melhora a segurança do abastecimento e a documentação de proveniência à medida que aumentam as exigências de rastreabilidade nas cadeias de valor da UE.
- abril de 2025: A Vitra revelou a V-Foam, uma espuma de estofamento de poliuretano reciclável desenvolvida com a BASF, com a Vitra a deter direitos exclusivos no setor de móveis durante um ano. A inovação material visa a circularidade em assentos estofados, melhorando as opções de fim de vida para componentes de espuma, e apoia o redesenho de produtos rumo à separabilidade e a rendimentos de reciclagem mais elevados.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange móveis vendidos na Europa que são posicionados como sustentáveis com base na escolha de materiais e nas alegações do produto, tais como insumos reciclados, madeira de origem responsável e acabamentos de menor emissão, sendo medido em termos de valor no ponto de venda.
Exclusões do âmbito: Excluímos serviços de manutenção de móveis, o valor de revenda de segunda mão entre particulares e itens gerais de decoração de interiores que não sejam móveis.
Visão Geral da Segmentação
- Por Produto
- Cadeiras
- Mesas
- Sofás
- Camas
- Armários de Armazenamento
- Outros Produtos
- Por Material
- Madeira Recuperada / Certificada pelo FSC
- Bambu e Gramíneas de Rápida Renovação
- Metais Reciclados (Aço e Alumínio)
- Plásticos Reciclados e de Base Biológica
- Fibras Orgânicas / Naturais (Rattan, Juta, Cânhamo)
- Outros Materiais (parawood, borracha natural, tecidos naturais, etc.)
- Por Utilizador Final
- Residencial
- Comercial
- Escritórios
- Hotelaria
- Unidades de Saúde
- Institutos de Ensino
- Outros Utilizadores Comerciais (espaços públicos, centros comerciais, escritórios governamentais, etc.)
- Por Canal de Distribuição
- B2C/Retalho
- Centros de Bricolagem
- Lojas Especializadas em Mobiliário
- Online
- Outros Canais de Distribuição
- B2B / Projeto
- B2C/Retalho
- Por Geografia
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- PAÍSES NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou com o mapeamento dos sinais de procura e da capacidade de oferta verificáveis em dados públicos. Consultámos fontes como o Eurostat para indicadores comerciais e macroeconómicos, a Agência Europeia do Ambiente para o contexto da economia circular, e as páginas da Comissão Europeia sobre resíduos, produtos químicos e regras de produto que influenciam os materiais e a rotulagem. Utilizámos também referências relacionadas com a silvicultura e os materiais, como as estatísticas florestais da FAO e as informações publicamente disponíveis sobre certificação FSC e PEFC, para compreender os sinais de aprovisionamento sustentável.
Para relacionar estes sinais com o valor de mercado, analisámos relatórios anuais, relatórios de sustentabilidade e apresentações a investidores de produtores e retalhistas de móveis com exposição significativa ao mercado europeu. Cruzámos depois esses dados com cobertura jornalística de confiança sobre a adoção de eco-materiais e programas de recolha. Além disso, foram utilizadas seletivamente subscrições de bases de dados pagas para dados financeiros de empresas, informações de inteligência de mercado, bases de dados de patentes e verificações de importações e exportações ao nível de remessas, onde as séries públicas careciam de detalhe. Esta lista não é exaustiva, e muitas outras fontes públicas e pagas foram igualmente utilizadas para recolher dados, validar pressupostos e esclarecer questões em aberto.
Entrevistas Primárias e Inquéritos
O trabalho primário centrou-se na validação do que é contabilizado como sustentável nas decisões de compra reais e na forma como os prémios de preço variam por material e canal. Falámos com um conjunto diversificado de fabricantes, distribuidores, retalhistas e partes interessadas em materiais e certificação nos principais mercados europeus de móveis, de modo a que os pressupostos documentais pudessem ser corrigidos onde não correspondiam à forma como os produtos são efetivamente vendidos. Estas discussões foram também utilizadas para confirmar o ritmo de adoção de acabamentos com baixo teor de COV, conteúdo reciclado, reparabilidade e modelos de recolha, o que permitiu afinar os pressupostos de previsão.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Diretores Executivos (CXOs): 15% |
| Nível médio: 57% | Líderes Funcionais/de Unidade: 36% |
| Participantes de menor dimensão: 15% | Gestores: 49% |
Dimensionamento do Mercado e Previsão
O dimensionamento foi construído com recurso a uma abordagem de cima para baixo, em que os indicadores de produção e comrcio, combinados com indicadores de consumo de móveis por país, foram utilizados para reconstruir o conjunto de valor endereçável para móveis sustentáveis na Europa. Uma vez definido esse conjunto, aplicámos taxas de adoção que refletem a frequência com que materiais sustentáveis e alegações verificadas surgem em linhas de produtos reais, ajustando depois o valor com base nos prémios de preço observados por material e por canal.
Alguns indicadores de mercado foram tratados como dados de entrada fundamentais, por tenderem a influenciar o valor total de forma previsível. Estes incluem a quota de móveis à base de madeira que é certificada ou de origem responsável, a penetração de conteúdo reciclado em painéis e têxteis, a difusão de acabamentos com baixo teor de COV e a rotulagem de produtos relacionada, a combinação entre canais online e offline (que afeta o preço médio de venda e o sortido), e a atividade de renovação e habitação que impulsiona os ciclos de substituição. Para manter os totais realistas, corroborámos os resultados com verificações seletivas de baixo para cima, incluindo o preço médio de venda amostrado multiplicado pelo volume para categorias representativas e verificações de canal sobre sortidos sustentáveis, seguidas de ajustes direcionados onde foram identificadas lacunas.
A previsão apoiou-se na análise de cenários sustentada por linhas de tendência em habitação e renovação, disponibilidade de materiais e dinâmica política associada às ações de economia circular. Nos casos em que as divulgações das empresas não separavam claramente as receitas sustentáveis, a lacuna foi tratada com regras de alocação conservadoras ancoradas na combinação de produtos, na intensidade de certificação e na quota de SKUs sustentáveis observada nos principais canais.
Validação de Dados e Ciclo de Atualização
A validação foi realizada em várias etapas, de modo a que um ponto de dados invulgar não distorcesse os totais do mercado. Comparámos os resultados do modelo com sinais independentes, como os movimentos do comércio de móveis, os padrões de crescimento da certificação e as variações direcionais nos preços e promoções, e voltámos a verificar os países ou categorias que apresentavam variações acentuadas. Quando as discrepâncias eram significativas, foram desencadeadas chamadas de acompanhamento para confirmar se a alteração era impulsionada por procura real, uma mudança de âmbito, ou efeitos de calendário e câmbio.
Antes da aprovação final, o modelo e os pressupostos são revistos por outro analista para verificar a lógica, os cálculos e se os dados de entrada estão alinhados com o que compradores e vendedores descreveram nas entrevistas. O relatório é atualizado anualmente, e são feitas atualizações intercalares quando ocorrem eventos materiais, como alterações políticas significativas, movimentos acentuados nos custos de insumos ou variações visíveis nos preços a retalho. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam uma perspetiva atualizada.
Estimativa do Mercado Europeu de Móveis Sustentáveis da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para móveis sustentáveis na Europa podem diferir significativamente, pois os investigadores definem os limites em locais diferentes e aplicam depois pressupostos distintos de preços e adoção. As diferenças resultam habitualmente do que é considerado sustentável, se o valor é medido ao nível do fabricante ou ao nível do retalho, e da rapidez com que se assume que os prémios de preço se normalizam ao longo do tempo.
Ao acompanhar as variações de combinação associadas à certificação, os movimentos dos prémios de preço por material e as verificações anuais de atualização, a Mordor Intelligence mantém a estimativa vinculada a produtos de mobiliário com sinais sustentáveis mais claros, em vez de contabilizar amplamente todas as alegações de móveis com temática ecológica que não são verificadas de forma consistente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 13,37 mil milhões de USD (2025) | |
| Consultora Regional A | 14,75 mil milhões de USD (2026) | Utiliza um ano base mais recente e uma definição de sustentabilidade mais ampla que pode incluir sortidos com temática ecológica mais abrangente, o que tende a elevar o valor inicial quando os preços a retalho são aplicados de forma mais uniforme. |
| Editora Setorial B | 18,50 mil milhões de USD (2024) | Parece misturar móveis com categorias domésticas adjacentes e aplica um pressuposto de prémio de preço agressivo nos mercados, com transparência limitada sobre a forma como os materiais verificados e os critérios de baixo teor de COV são separados. |
A dispersão na tabela é explicada principalmente pelas escolhas de delimitação e pela forma como os prémios de preço são aplicados, e não por uma divergência sobre a procura global de móveis na Europa. A nossa abordagem mantém-se rastreável porque o total é construído a partir de sinais de consumo observáveis e depois filtrado com recurso a pressupostos de adoção e preços que foram verificados novamente junto dos participantes do mercado. Isto torna o valor final mais fácil de reproduzir e atualizar quando a política, os materiais ou a combinação de canais se alteram.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de móveis sustentáveis da Europa?
O mercado situa-se em USD 14,05 mil milhões em 2026.
A que velocidade se espera que o mercado cresça?
Prevê-se que registe uma CAGR de 5,12% e atinja USD 18,01 mil milhões até 2031.
Que categoria de produto lidera em receitas?
As cadeiras lideram com uma quota de 35,72% da dimensão do mercado de móveis sustentáveis da Europa em 2025.
Por que razão os Países Nórdicos estão a crescer mais rapidamente?
Políticas abrangentes de economia circular, rendimento disponível elevado e sistemas robustos de logística inversa estão a impulsionar uma CAGR de 7,42%.
Que modelo de negócio está a remodelar o aprovisionamento?
As subscrições de móveis como serviço estão a ganhar relevância, oferecendo flexibilidade e benefícios circulares aos clientes corporativos.
Qual é o segmento de material que está a expandir-se mais rapidamente?
Prevê-se que os plásticos reciclados e de base biológica cresçam a uma CAGR de 6,39% até 2031.
Página atualizada pela última vez em:



