
Dimensão e Quota do Mercado de Mobiliário de Escritório da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
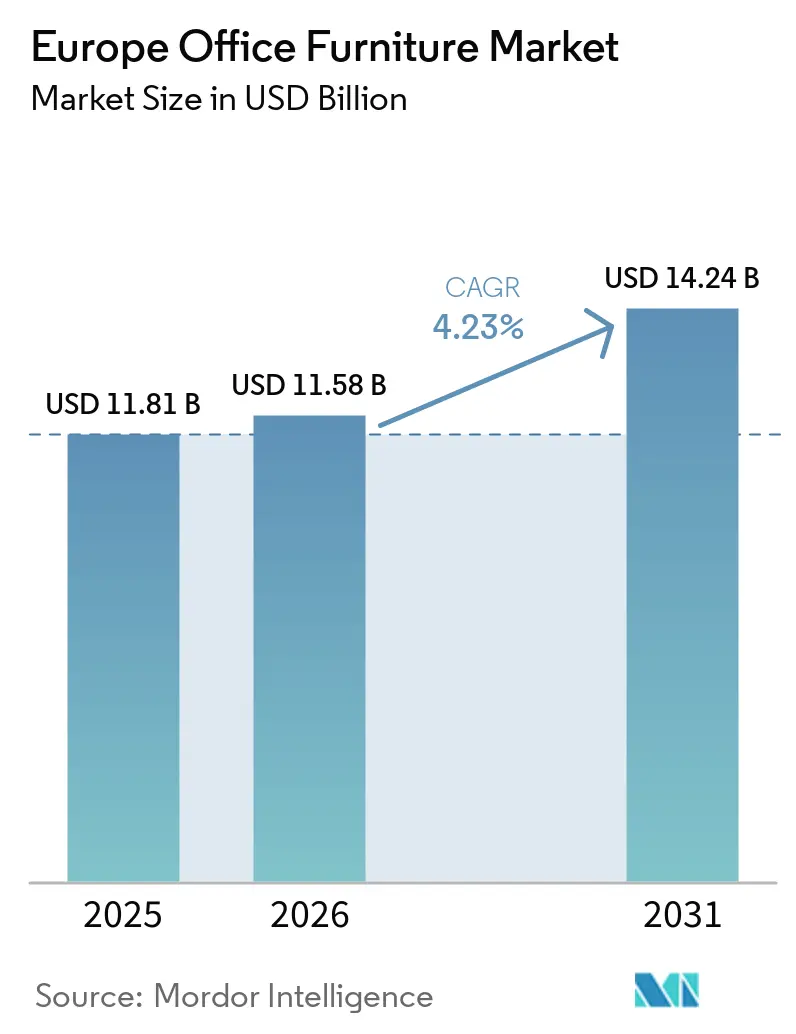
| Tamanho do mercado no ano base (2025) | 11.81 Bilhões de dólares |
| Tamanho do Mercado (2026) | 11.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.24 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.23 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mobiliário de Escritório da Europa por Mordor Intelligence
Espera-se que a dimensão do mercado europeu de mobiliário de escritório diminua de 11,81 bilhões de USD em 2025 para 11,58 bilhões de USD em 2026, com previsão de atingir 14,25 bilhões de USD até 2031, a um CAGR de 4,23% no período 2026–2031. O crescimento atual é impulsionado por organizações que estão a redesenhar espaços para apoiar o trabalho híbrido, a exigir assentos mais ergonómicos e a privilegiar configurações modulares que podem ser reutilizadas ou revendidas para cumprir metas de circularidade. As empresas também estão a responder a critérios ambientais, sociais e de governação, insistindo em programas internos de recolha e em conteúdo reciclado garantido, enquanto as normas europeias de ergonomia estão a impulsionar a renovação de assentos em todas as principais geografias. A resiliência da cadeia de abastecimento tornou-se outra prioridade, uma vez que os preços à vista da madeira subiram 30% e os do aço 25% em 2024, levando as empresas com fornecimento diversificado a superar as que dependem de fornecedores únicos. As vantagens competitivas giram agora em torno de ofertas de ciclo de vida de serviço completo, produtos com sensores que monitorizam a utilização e estética premium que ajuda os empregadores a destacar-se em mercados de trabalho competitivos. O mercado europeu de mobiliário de escritório permanece, consequentemente, um indicador de como as estratégias de imobiliário corporativo, os requisitos regulatórios e os objetivos de sustentabilidade convergem nos investimentos em espaços de trabalho físicos.
Principais Conclusões do Relatório
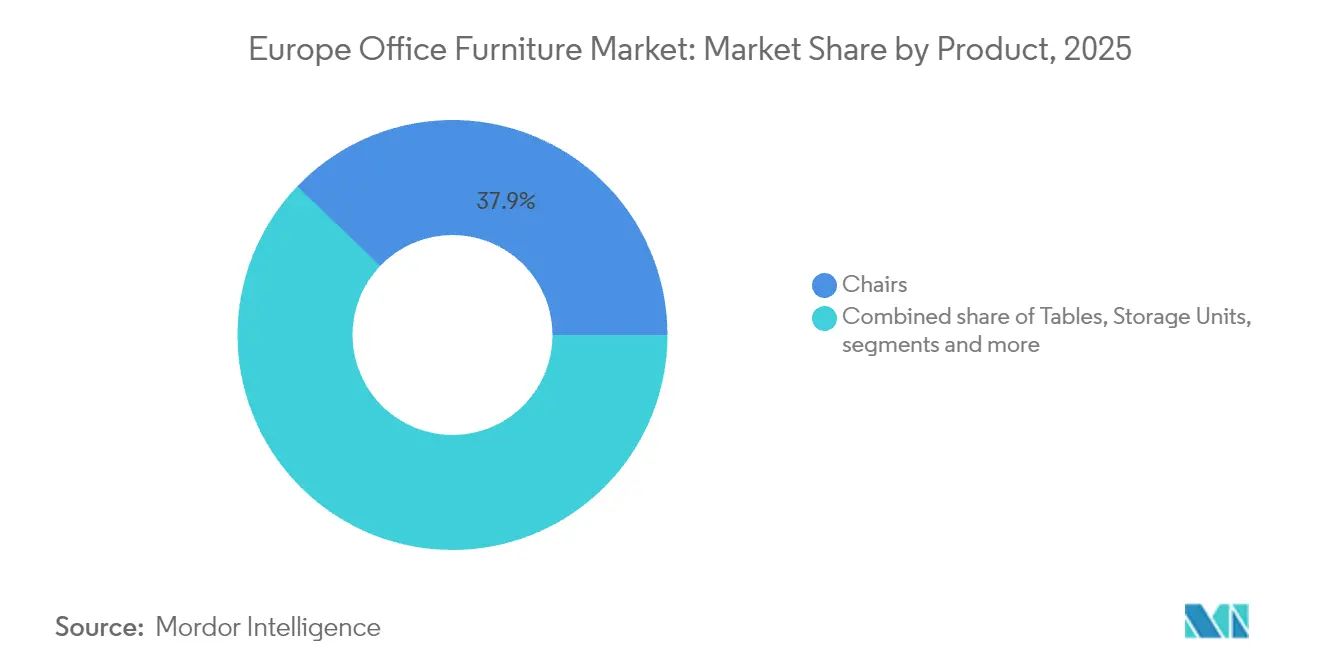
- Por produto, as cadeiras representaram 37,85% da quota do mercado de mobiliário de escritório da Europa em 2025, enquanto as cabines e divisórias de escritório deverão registar a CAGR mais rápida de 6,55% até 2031.
- Por material, a madeira captou 45,20% da dimensão do mercado de mobiliário de escritório da Europa em 2025; os plásticos e polímeros expandir-se-ão a uma CAGR de 6,39% até 2031 à medida que o conteúdo reciclado ganha tração.
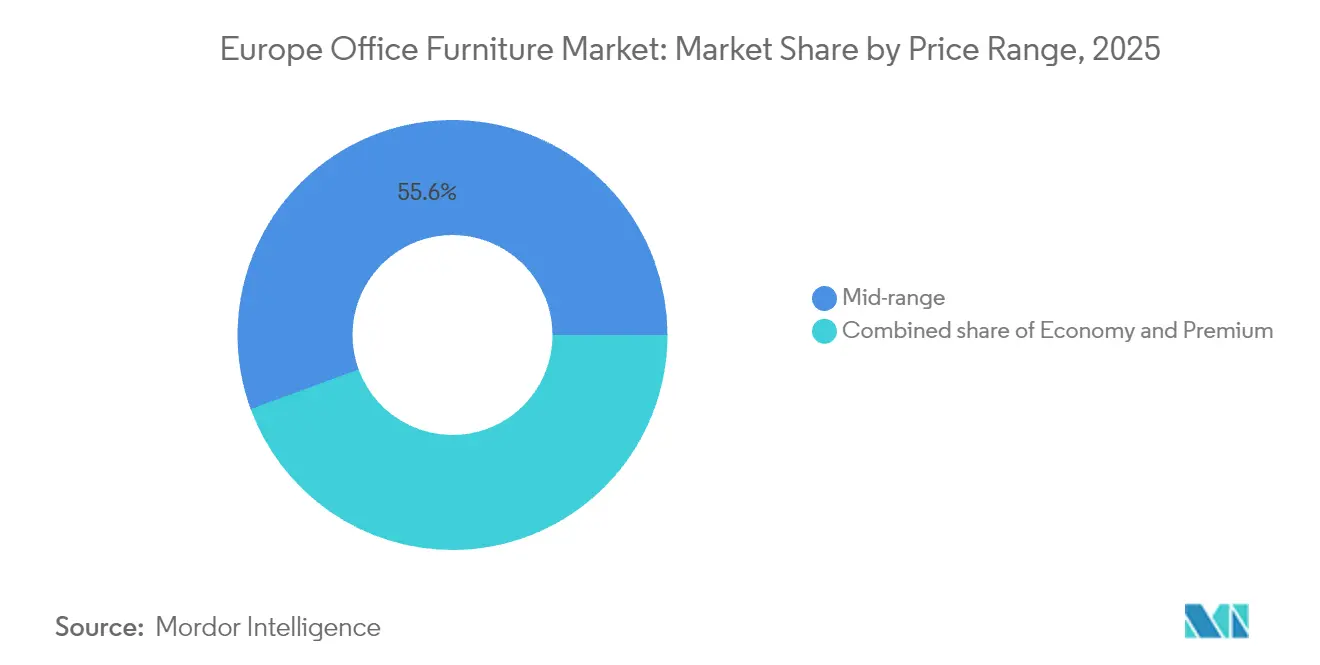
- Por faixa de preço, o segmento médio captou 55,60% da dimensão do mercado de mobiliário de escritório da Europa em 2025, mas o segmento premium deverá crescer 6,81% ao ano e superar a média do mercado à medida que os empregadores priorizam soluções de especificações superiores.
- Por utilizador final, os escritórios corporativos detinham 61,35% da dimensão do mercado de mobiliário de escritório da Europa em 2025, enquanto os escritórios de saúde avançarão a uma CAGR de 7,24% com base na modernização e nos requisitos de controlo de infeções.
- Por canal de distribuição, as vendas diretas B2B comandaram 78,10% da dimensão do mercado de mobiliário de escritório da Europa em 2025 e acelerarão a uma CAGR de 7,55% porque os fabricantes utilizam o canal para capturar margem e aprofundar as relações com os clientes.
- Por geografia, a Alemanha manteve uma quota de 20,30% da dimensão do mercado de mobiliário de escritório da Europa em 2025, sendo que a Espanha deverá registar uma CAGR de 7,73% até 2031 devido à forte expansão da construção e dos serviços profissionais.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Boom do trabalho híbrido pós-pandemia a sustentar o ciclo de substituição | +1.2% | Global, com maior impacto na Alemanha, no Reino Unido, em França | Médio prazo (2-4 anos) |
| Mandatos ESG corporativos a impulsionar a procura de mobiliário circular e reciclado | +0.8% | A nível da UE, particularmente nas regiões Nórdicas e do Benelux | Longo prazo (≥ 4 anos) |
| Diretivas de ergonomia mais rigorosas da UE (EN 1335-1:2020) a acelerar a adoção de assentos ergonómicos | +0.7% | Requisito de conformidade regulamentar a nível da UE | Curto prazo (≤ 2 anos) |
| Premiumização da estética do espaço de trabalho para atrair talentos em mercados de trabalho competitivos | +0.9% | Principais centros de negócios europeus, mais forte na Alemanha, no Reino Unido | Médio prazo (2-4 anos) |
| Plataformas de design personalizado em massa baseadas em IA a reduzir os prazos de entrega e o risco de inventário | +0.4% | Mercados orientados para a tecnologia: Alemanha, Países Baixos, Países Nórdicos | Longo prazo (≥ 4 anos) |
| Secretárias e cadeiras com sensores inteligentes integrados a viabilizar investimento em análise do local de trabalho | +0.3% | Primeiros adotantes na Alemanha, no Reino Unido, nos Países Baixos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom do trabalho híbrido pós-pandemia a sustentar o ciclo de substituição
As mudanças corporativas para modelos de presença flexível prolongaram os padrões de rotação diária de assentos e reduziram o número total de secretárias fixas, mas a mesma mudança está a prolongar os ciclos de substituição de mobiliário modular que acomoda mais utilizadores por assento[1]. As empresas estão a introduzir secretárias de altura ajustável, armários móveis e sistemas de reconfiguração sem ferramentas para alinhar a densidade de assentos com a ocupação flutuante. As métricas de utilização já mostram que as zonas colaborativas têm 32% de ocupação versus 26% para postos de trabalho atribuídos, orientando o investimento para mobiliário multiusos que ajuda as equipas de instalações a redistribuir rapidamente a área útil. O mercado de mobiliário de escritório da Europa beneficia porque essas linhas modulares requerem complementos e acessórios frequentes, aumentando o valor médio por transação quando os contratos de arrendamento são renovados. Os fabricantes de mobiliário capturam agora receitas recorrentes através de modelos de subscrição que permitem aos clientes trocar peças a pedido, reduzindo drasticamente o stock não utilizado e os resíduos em aterro. As equipas de imobiliário também valorizam os dados capturados por secretárias e cadeiras com sensores integrados que alimentam painéis de utilização em tempo real, orientando planos de manutenção proativos que prolongam a vida útil dos produtos.
Mandatos ESG corporativos a impulsionar a procura de mobiliário circular e reciclado
Os departamentos de compras em toda a Europa tratam agora a redução de carbono como um critério formal de aquisição, acelerando a procura de mesas refabricadas, reparações de cadeiras e subscrições como serviço. Fornecedores como a NORNORM reportam um crescimento anual de 50% em metros quadrados arrendados, afirmando um impacto de CO₂ até 70% inferior em comparação com as primeiras vendas[2]. As ofertas circulares incluem frequentemente recolha garantida, reparação e relatórios transparentes sobre o fim de vida útil, ajudando os clientes corporativos a cumprir os objetivos de emissões de âmbito três. A estratégia confere uma vantagem de vendas porque os compradores podem agora evitar despesas de capital iniciais e pagar a partir de orçamentos operacionais, uma abordagem que alinha o planeamento financeiro com os objetivos de sustentabilidade. Os fabricantes integram simultaneamente plásticos de origem oceânica e feltro de PET pós-consumo em painéis e estruturas de assentos, fazendo com que os plásticos emirjam como o segmento de material de crescimento mais rápido até 2030. A tendência circular é ainda impulsionada por propostas de política da UE que alargaria as regras de ecodesign ao mobiliário e obrigaria a uma divulgação detalhada do ciclo de vida de cada artigo vendido.
Diretivas de ergonomia mais rigorosas da UE a acelerar a adoção de assentos ergonómicos
A norma EN 1335-1:2020 atualiza os intervalos antropométricos para cobrir 95% dos cidadãos europeus, levando as empresas a substituir cadeiras antigas por modelos que oferecem profundidade de assento ajustável, mecanismos sincronizados e suporte lombar calibrado[3]. Os gestores de instalações enfrentam auditorias de conformidade que podem desencadear penalidades de compensação de trabalhadores se as normas não forem cumpridas, impulsionando uma vaga de substituições proativas de cadeiras mesmo dentro de organizações com orçamentos de outra forma restringidos. Os fornecedores de assentos diferenciam-se através de certificações que verificam tanto os critérios dimensionais como os de durabilidade, criando uma barreira de mercado para marcas bem capitalizadas. Os setores de saúde e educação estão a avançar primeiro porque os especialistas em saúde ocupacional têm novos instrumentos para impor atualizações nos seus domínios. Nos escritórios híbridos, as configurações de assentos multiutilizador beneficiam de alavancas de ajuste rápido e tutoriais por código QR que ajudam cada novo ocupante a calibrar a sua postura em segundos. Os fabricantes capitalizam a norma ao incluir aplicações digitais de aconselhamento em ergonomia em cada cadeira, gerando receitas de subscrição auxiliares que melhoram a fidelização.
Premiumização da estética do espaço de trabalho para atrair talentos em mercados de trabalho competitivos
Os escassos mercados de trabalho europeus traduzem-se em custos elevados de capital humano, obrigando os empregadores a melhorar os ambientes físicos como fator diferenciador competitivo. Os recrutadores destacam cada vez mais lobbies de inspiração hoteleira, acabamentos em madeira artesanal e obras de arte selecionadas ao abordar candidatos, tornando o mobiliário premium um símbolo tangível da cultura organizacional. As novas diretrizes de design enfatizam agora materiais biofílicos, texturas variadas e paletas de cores suaves que apoiam o bem-estar mental, com estudos a indicar aumentos de produtividade de 6% e ganhos de criatividade de 15% após a instalação. Os fornecedores premium exploram estas preferências ao estabelecerem parcerias com designers de renome e ao oferecerem coleções de edição limitada que funcionam como dispositivos de narrativa da marca em campanhas de redes sociais. Embora as soluções premium impliquem maiores despesas de capital, os departamentos financeiros aceitam o gasto porque o retorno vem de uma menor rotatividade e métricas mais elevadas de envolvimento dos colaboradores. Cabines acústicas, assentos de destaque e sistemas de lounge modulares personificam o impulso premium, cada um comandando margens que superam as secretárias de gama comum por vários múltiplos.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Diferimentos de despesas de capital corporativas impulsionados pela inflação | -1.1% | A nível da UE, maior impacto na Alemanha, em Itália | Curto prazo (≤ 2 anos) |
| Preços voláteis de madeira e aço a comprimir as margens dos OEM | -0.8% | Regiões com forte indústria transformadora: Alemanha, Itália, Polónia | Médio prazo (2-4 anos) |
| Redução das áreas de escritório devido ao trabalho remoto | -0.6% | Principais áreas metropolitanas em toda a Europa | Longo prazo (≥ 4 anos) |
| Obrigações de recolha ao abrigo dos Resíduos de Equipamentos Elétricos e Eletrónicos (REEE) da UE a adicionar custos | -0.3% | Requisito de conformidade regulamentar a nível da UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Diferimentos de despesas de capital corporativas impulsionados pela inflação
A persistente inflação dos preços ao consumidor em toda a Europa está a levar as equipas financeiras a congelar as despesas de capital não essenciais, o que impede diretamente os ciclos de renovação de mobiliário. A receita do mobiliário alemão caiu 7,40% para USD 17,8 mil milhões (EUR 16,4 mil milhões) em 2024, e as subcategorias de escritório contraíram 4% à medida que as empresas desviaram dinheiro para tecnologia e reservas de capital circulante. Em vez de comprar novas cadeiras, as equipas de instalações recorrem a fornecedores de reparação que oferecem poupanças de 30-50% enquanto ainda cumprem as diretrizes ergonómicas. Os orçamentos de remodelação adiados desviam os volumes de gama média para baixo, mesmo quando as linhas premium sobrevivem, porque os executivos procuram áreas de "destaque" que transmitam estabilidade em meio à turbulência económica. A desaceleração induz um acúmulo de pedidos no mercado de mobiliário de escritório da Europa, mas também cria uma procura latente que poderá surgir num período de gastos acelerados assim que a incerteza macroeconómica diminua.
Preços voláteis de madeira e aço a comprimir as margens dos OEM
Os fabricantes em toda a Europa esperam que os insumos de matérias-primas se mantenham elevados após os picos relacionados com a pandemia, com dados de inquéritos a indicar potenciais aumentos de preços de 30% e 25% para madeira e aço, respetivamente, em 2025. Estes custos comprimem as margens e obrigam a aumentos de preços ou a reduções de especificações, cada um com o seu próprio risco de procura. Alguns fornecedores estão a substituir por bambu, painéis de compósito de engenharia ou metais reciclados para limitar a exposição, mas a recertificação para integridade estrutural pode atrasar os lançamentos de produtos. Fábricas de menor dimensão sem instalações de cobertura de risco ou cadeias de abastecimento diversificadas correm o risco de insolvência, tornando-se alvos de aquisição para grupos maiores que procuram alavancagem de volume. A pressão sobre os preços também atrasa a inovação porque os orçamentos de I&D são realocados para mitigar choques nas matérias-primas, prolongando os ciclos de atualização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
As Cadeiras Lideram Enquanto as Soluções Acústicas AceleramAs cadeiras retiveram 37,85% da receita de 2025 porque cada posto de trabalho ainda requer um assento ergonomicamente conforme, tornando as cadeiras a única linha de produto indispensável na quota do mercado de mobiliário de escritório da Europa. As recertificações obrigatórias EN 1335 aliadas aos programas de bem-estar corporativo prolongam os ciclos de vida das cadeiras para aproximadamente cinco anos, desencadeando encomendas de substituição previsíveis que estabilizam a produção fabril. As secretárias de altura ajustável e as grandes mesas de conferência continuam a ser pilares em escritórios de médio a grande porte, mas a ênfase pós-pandemia na colaboração impulsiona uma mudança para zonas de assentos estilo lounge que misturam sofás, bancos e mesas de centro. Os pisos de planta aberta, no entanto, sofrem de fadiga sonora, o que impulsiona as cabines e pods de privacidade para uma CAGR prevista de 6,55% até 2031, a mais rápida de qualquer categoria.
As cabines e os sistemas divisórios prosperam devido a núcleos de compósito leves, kits de montagem magnetizados e ventoinhas de ventilação integradas que cumprem os códigos de segurança contra incêndio e qualidade do ar. As empresas em fase de arranque instalam pods imediatamente após a assinatura dos contratos de arrendamento porque os módulos dispensam a aprovação de obras por parte do proprietário, reduzindo em semanas os prazos de instalação. As empresas multinacionais integram pods com software de reservas que monitoriza a ocupação, otimizando a densidade de assentos à medida que as taxas de regresso ao escritório flutuam. As cadeiras, entretanto, continuam a ser essenciais para a conformidade, mas estão a diversificar-se rapidamente para híbridos multiusos — pense em bancos altos que se inclinam para melhorar a postura ou cadeiras de tarefa suaves que funcionam igualmente como assentos para visitantes.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Material:
A Madeira Domina Enquanto os Plásticos Impulsionam a InovaçãoA madeira manteve uma quota de 45,20% do mercado de mobiliário de escritório da Europa em 2025, sustentada pela preferência dos clientes por texturas naturais que transmitem calor e biofilia. As certificações de cadeia de custódia, como FSC e PEFC, conferem à madeira uma vantagem ambiental, permitindo aos fabricantes cobrar preços premium em concursos orientados para ESG. Os acabamentos em carvalho, freixo e nogueira continuam populares para mesas de conferência executivas e balcões de receção, embora as folhas de folheado sobre núcleos de aglomerado ajudem a reduzir o peso e o custo. As subestruturas metálicas acrescentam integridade estrutural às secretárias reguláveis em altura, mas os elevados preços do aço pressionam os orçamentos dos materiais, levando o setor a investigar ligas alternativas. Simultaneamente, as formulações de polímeros reciclados registam a CAGR mais elevada de 6,39% porque se adequam aos mandatos de compras circulares e permitem geometrias complexas em moldes de uma peça.
Os polímeros inovadores incorporam canais de gestão de cabos, etiquetas NFC e aditivos antimicrobianos durante a moldagem, suportando novos requisitos de higiene e integração tecnológica sem montagem secundária. Esta capacidade encurta os tempos de produção e reduz o número de peças, diminuindo o risco de garantia e aumentando a liberdade de design. O mobiliário fabricado com feltro de PET reciclado também ganha tração como defletores acústicos por trás dos suportes de monitor, proporcionando absorção sonora e personalização de cores em escala.
Por Faixa de Preço:
O Segmento Premium Supera o Crescimento do MercadoO mobiliário de gama média gerou 55,60% das vendas de 2025 porque equilibra as pressões de custo com os conjuntos de funcionalidades que satisfazem a maioria das listas de verificação de compras. A arquitetura de preços em três níveis — económico, médio, premium — continua a ser prática padrão, mas a inflação leva alguns clientes a reparar o stock existente ou a optar por artigos visivelmente superiores que justifiquem o gasto. Os produtos económicos ainda ganham encomendas de pequenas empresas e contratos do setor público condicionados pela austeridade, mas as reclamações de garantia e as preocupações com a durabilidade limitam a viabilidade a longo prazo nas contas empresariais. As aquisições premium, atualmente com uma CAGR de 6,81%, incluem assentos executivos em couro costurado, secretárias em madeira maciça com tomadas de energia ocultas e cabines de privacidade revestidas de feltro de lã para melhor acústica.
Além disso, as peças premium integram matrizes de sensores e predefinições de altura controladas por aplicação que alimentam análises de bem-estar, um conjunto de funcionalidades alinhado com programas de RH orientados por dados. Os diretores financeiros aprovam estas aquisições quando a análise demonstra curvas de depreciação mais baixas e valores residuais mais elevados, reduzindo efetivamente o custo total de propriedade. Os fornecedores capitalizam esta dinâmica ao oferecer serviços internos de reestofamento e reparação, retendo o valor da marca ao longo de vários ciclos de propriedade. O segmento premium opera, portanto, tanto como categoria de produto como de serviço, isolando ainda mais os fornecedores das oscilações de preços das matérias-primas. À medida que o trabalho híbrido gera novos centros emblemáticos destinados a mostrar a cultura corporativa, a dimensão do mercado de mobiliário de escritório da Europa alocada ao premium continuará a expandir-se.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Utilizador Final:
Os Escritórios de Saúde Aceleram o CrescimentoOs escritórios corporativos ainda representam 61,35% do volume de negócios total porque os espaços centralizados continuam a ser essenciais para a colaboração, a identidade da marca e a supervisão regulamentar. Apesar de a densidade das secretárias estar a diminuir, a necessidade de conjuntos de colaboração flexíveis impulsiona os gastos em mesas de equipa, armazenamento móvel e assentos de lounge. Os campus educativos mantêm uma quota estável, modernizando bibliotecas e centros de inovação com mobiliário ágil que atende a variadas modalidades de aprendizagem. As agências governamentais adquirem com base em acordos de quadro plurianuais, o que ajuda os fabricantes a prever volumes e a investir em equipas de suporte localizadas.
Os escritórios de saúde oferecem um impulso notável com uma CAGR de 7,24%, refletindo as expansões hospitalares e as alas administrativas especializadas que exigem revestimentos antimicrobianos, costuras seladas e superfícies de fácil limpeza. Estes ambientes requerem assentos ergonómicos concebidos para turnos longos nos postos de enfermagem e balcões de receção que funcionam igualmente como secretárias de triagem, levando os fornecedores a certificar materiais para protocolos rigorosos de controlo de infeções. O ambiente também incentiva o design de mobiliário em torno do conforto do paciente — por exemplo, cadeiras para visitantes reguláveis em salas de consulta — criando linhas de produtos de nicho que comandam preços premium. À medida que as clínicas ambulatórias proliferam em toda a Europa suburbana, as instalações localizadas apresentam novos nichos de volume.
Por Canal de Distribuição:
As Vendas Diretas Dominam e AceleramAs vendas diretas B2B atingiram 78,10% em 2025 porque os fabricantes preferem manter as relações com os clientes em vez de partilhar margem com intermediários. Os canais diretos permitem serviços combinados — planeamento de espaço, financiamento e manutenção pós-venda — tornando-os atrativos para organizações que carecem de equipas internas de instalações. Os configuradores digitalmente habilitados permitem que os clientes projetem postos de trabalho online e recebam orçamentos instantâneos, reduzindo os prazos de entrega e os erros. As redes de distribuidores nacionais ainda existem, mas funcionam cada vez mais como parceiros de instalação e não como contratantes principais, invertendo os papéis tradicionais.
Os portais online visam agora clientes de pequenos escritórios e escritórios domésticos que ambicionam peças de qualidade comercial enviadas a taxas de encomenda residencial, uma coorte que explodiu durante os confinamentos pandémicos. As aplicações de realidade aumentada ajudam os utilizadores a visualizar secretárias em escala real em salas de estar, preenchendo a lacuna entre mobiliário de retalho e de contrato. As salas de exposição especializadas mantêm valor para a prototipagem, permitindo que os compradores corporativos testem cabines acústicas e secretárias reguláveis em altura antes de assinar encomendas de seis dígitos. Os modelos híbridos — digital em primeiro lugar, confirmação física em segundo — deverão continuar a dirigir a quota de gastos para as marcas que gerem os pontos de contacto omnicanal de forma integrada.
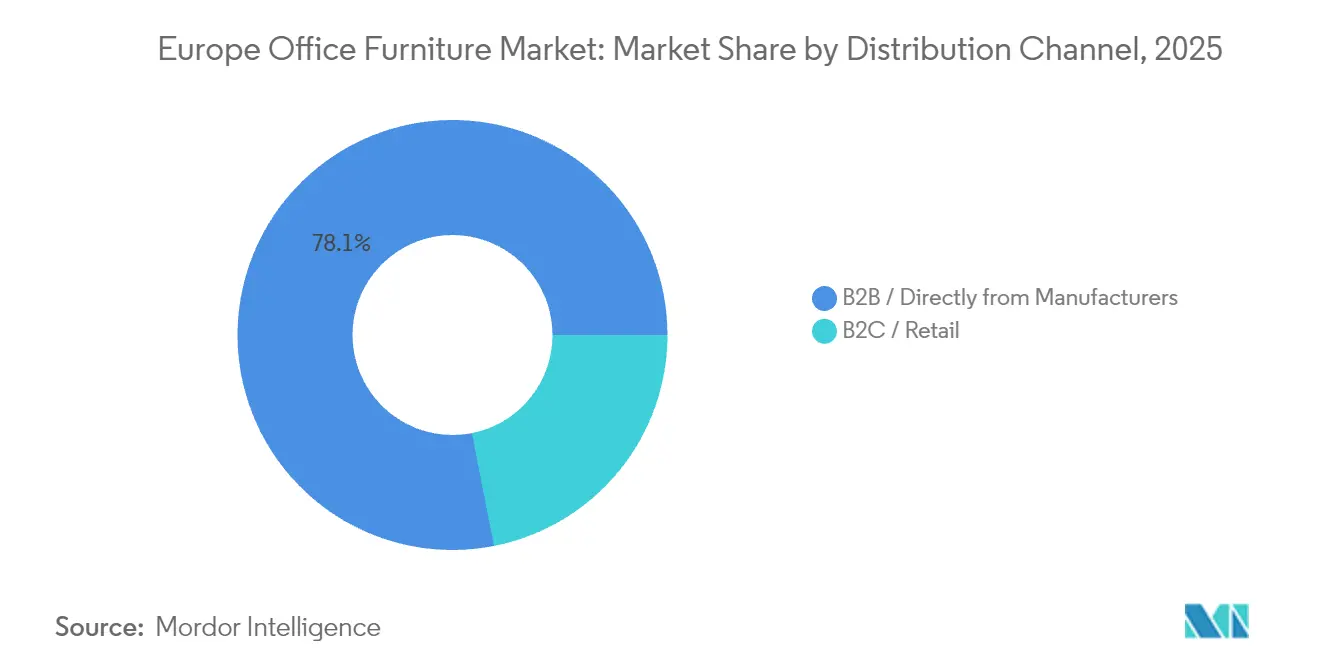
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado Alemão de Mobiliário de Escritório
A Alemanha deteve 20,30% das receitas de 2025, ancorada pela maior base de fabricação da Europa e por rigorosos quadros regulatórios que intensificam a procura de ergonomia certificada. A economia orientada para a exportação do país investe fortemente em sedes emblemáticas onde o mobiliário de design reforça o prestígio da marca, garantindo uma base estável para o tamanho do mercado europeu de mobiliário de escritório. No entanto, a incerteza macroeconómica levou muitas empresas alemãs a adiar renovações em 2024, impactando as instalações de novos edifícios e impulsionando taxas mais elevadas de requalificação.
Mercado Espanhol de Mobiliário de Escritório
A Espanha, por sua vez, registará o CAGR mais elevado da região, de 7,73%, até 2031, à medida que os setores imobiliário e das TIC expandem os seus quadros de pessoal e as suas áreas de escritório. Madrid e Barcelona lideram as construções de raiz que priorizam as certificações WELL e LEED, exigindo materiais com teor de COV ultrareduzido e secretárias reguláveis em altura com sensores integrados. O mercado espanhol, outrora dominado por pequenas oficinas de carpintaria, atrai agora fornecedores multinacionais ansiosos por localizar a produção e encurtar as cadeias de abastecimento. A redução dos custos de financiamento incentiva os promotores a especificar áreas comuns premium — cafetarias, lounges de coworking e salas de reunião em terraço — que dependem de variedades de mobiliário duráveis e classificadas para uso exterior.
Mercados Europeus Mais Amplos
Noutras regiões, os países nórdicos conjugam um elevado poder de compra com mandatos de aquisição circular, gerando uma procura saudável de cadeiras remanufaturadas e materiais com impacto positivo nos recursos. Os países do Benelux, com os seus densos clusters financeiros e logísticos, privilegiam sistemas modulares de alta gama que podem ser relocalizados entre pisos arrendados a cada três anos. A Itália mantém-se uma potência do design, exportando coleções premium, mas enfrenta uma retração no mercado interno devido ao crescimento mais lento do PIB. A França apresenta uma despesa estável no segmento médio, à medida que Paris acelera a requalificação de escritórios na fase do legado dos Jogos Olímpicos de 2024. O segmento coletivo do resto da Europa beneficia dos fundos de recuperação da UE canalizados para a infraestrutura digital, o que, por sua vez, atrai inquilinos tecnológicos que necessitam de postos de trabalho ágeis.
Panorama regulatório
A regulamentação na Europa está se tornando mais rigorosa no que diz respeito à segurança do produto, ergonomia e divulgação de sustentabilidade. O Regulamento de Ecodesign para Produtos Sustentáveis da UE (ESPR) (Regulamento (UE) 2024/1781), em vigor desde julho de 2024, define a direção para futuros requisitos específicos de mobiliário relacionados a durabilidade, reparabilidade e eficiência de recursos. O mobiliário também é priorizado no Plano de Trabalho de Ecodesign e Rotulagem Energética da UE 2025-2030, o que sinaliza uma mudança do setor em direção a atributos de circularidade documentados, como conteúdo reciclado e prontidão para recolha (take-back).
O foco de conformidade de curto prazo também inclui emissões químicas e obrigações gerais de segurança. A partir de 6 de agosto de 2026, a restrição da UE à liberação de formaldeído (Regulamento (UE) 2023/1464, REACH Anexo XVII entrada 77) limita as emissões de formaldeído de mobiliário colocado no mercado da UE. Isso leva os fabricantes a verificar painéis à base de madeira, adesivos e acabamentos em uma fase mais precoce do ciclo de desenvolvimento do produto. Paralelamente, o Regulamento Geral de Segurança dos Produtos (UE) 2023/988 estabelece deveres gerais de segurança, apoiados por normas harmonizadas de segurança de mobiliário referenciadas na Decisão de Execução da Comissão (UE) 2019/1698, reforçando a necessidade de conformidade documentada em assentos, mesas e sistemas modulares usados em escritórios.
Análise da cadeia de valor
A cadeia de valor de mobiliário de escritório na Europa começa com insumos upstream, como madeira e painéis à base de madeira, metais (aço e alumínio), plásticos e polímeros (incluindo fluxos reciclados), tecidos, espuma, fixadores, revestimentos e adesivos, passando depois por design e engenharia, fabricação de componentes, montagem final e processos de qualidade e certificação. O setor continua moldado por uma grande base de PMEs (cerca de 1 milhão de funcionários em aproximadamente 130.000 empresas), com clusters especializados por capacidade (marcenaria, estruturas metálicas, estofamento), atendendo à demanda contratual e orientada por projetos de cadeiras, mesas, armazenamento e soluções acústicas.
No downstream, os fabricantes vendem através de vendas diretas B2B, revendedores e integradores, e especificadores de projetos, como arquitetos e consultores de espaços de trabalho, com instalação, manutenção, reforma e recolha (take-back) cada vez mais agrupadas como serviços de ciclo de vida. A volatilidade da cadeia de suprimentos e as interrupções marítimas durante 2024 reforçaram o papel do multissourcing e do near-shoring para componentes, enquanto os preparativos relacionados ao ESPR adicionam uma nova camada de dados à cadeia, incluindo design para desmontagem, rastreabilidade e prontidão para o Passaporte Digital de Produto. Plataformas do setor, como o GO Furniture Meta-Cluster (formado após o projeto Furniture Go International 2021-2024), estão sendo usadas para conectar PMEs a programas de inovação e sustentabilidade transfronteiriços, ajudando a alinhar produtores menores com novas expectativas de conformidade e serviço.
Panorama Competitivo
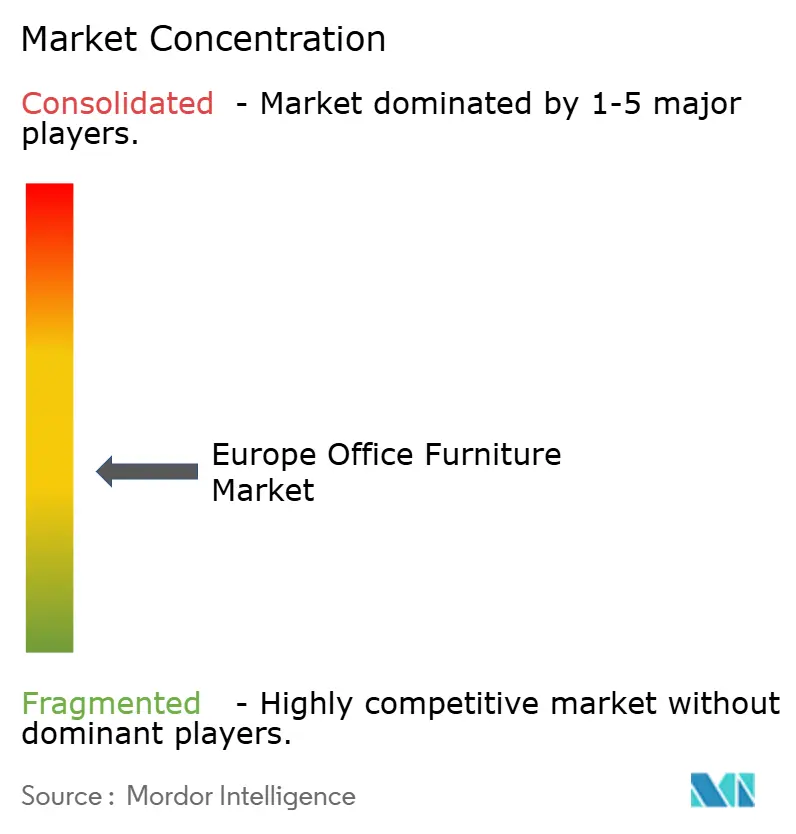
O mercado de mobiliário de escritório da Europa é moderadamente concentrado, com os cinco principais players a controlarem em conjunto uma parte significativa das vendas. Esta escala confere-lhes uma vantagem, deixando ainda muito espaço para especialistas regionais. A Steelcase lidera o mercado, utilizando as suas capacidades globais de I&D para introduzir secretárias com sensores integrados que fornecem painéis de análise de ocupação. A Herman Miller destaca-se com os seus designs icónicos e um forte enfoque em materiais sustentáveis, como os plásticos de origem oceânica utilizados na sua cadeira Aeron Remastered. A posição da Haworth é construída sobre paredes modulares e suites de escritório privado que combinam privacidade acústica com reconfiguração rápida, atendendo às necessidades dos ambientes de trabalho híbridos.
As empresas europeias de referência Kinnarps e Vitra contribuem com uma quota combinada notável através do seu enfoque no minimalismo nórdico e na precisão suíça, respetivamente, cada uma enfatizando fortes compromissos com cadeias de abastecimento circulares. Os movimentos estratégicos incluem a aquisição da Stylex pela Flokk em 2024, aumentando a exposição na América do Norte e alargando o portfólio com assentos de qualidade para a saúde. Também digno de nota é a parceria da Watson Furniture em 2025 com a Sedus para a venda cruzada de mesas de engenharia alemã nos mercados dos EUA, refletindo ambições de expansão internacional em meio a uma procura europeia saturada.
As frentes competitivas estendem-se agora a plataformas digitais onde os configuradores baseados em IA reduzem drasticamente o tempo de orçamentação, atraindo grandes empresas com calendários de relocalização comprimidos. Os fornecedores constroem ecossistemas analíticos que monetizam dados de utilização de secretárias, vendendo informações anonimizadas de volta aos clientes para planos de otimização de espaços. A sustentabilidade continua a ser outro fator diferenciador; as empresas incapazes de certificar ciclos de berço ao berço correm o risco de exclusão dos concursos nórdicos. Por fim, a volatilidade dos preços dos insumos leva os fornecedores a cobrir os materiais através de contratos de longo prazo ou a investir diretamente em serraduras, criando barreiras para os operadores de menor dimensão. Estas dinâmicas demonstram que, embora as métricas de concentração de mercado mostrem uma dominância moderada, o mercado recompensa a agilidade e a especialização em nichos.
Líderes do Setor de Mobiliário de Escritório da Europa
-
Steelcase Inc.
-
Herman Miller Inc.
-
Haworth Inc.
-
Kinnarps AB
-
Vitra International AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Móveis de Escritório na Europa Empresas cobertas neste relatório
- Steelcase Inc.
- Herman Miller Inc.
- Haworth Inc.
- Kinnarps AB
- Vitra International AG
- HNI Corporation
- Okamura Corporation
- Wilkhahn Wilkening+Hahne GmbH
- Flokk AS
- Sedus Stoll AG
- Ahrend Holding NV
- Bene GmbH
- USM U. Schärer Söhne AG
- Martela Oyj
- Senator Group
- Nowy Styl Group
- Interstuhl Büromöbel GmbH
- Bisley Office Furniture Ltd.
- Euromof S.A.
- Humanscale Corporation
Oportunidades de mercado e perspectivas futuras
Os modelos de aquisição circular e de serviços de ciclo de vida criam espaço em branco para fabricantes e integradores capazes de operacionalizar a recolha, a reforma e os relatórios em escala, especialmente à medida que critérios de compra orientados por ESG e os preparativos do ESPR incorporam dados de sustentabilidade aos requisitos de licitação. Os modelos de leasing e assinatura já mostram tração; por exemplo, a NORNORM relata rápido crescimento na área arrendada e posiciona seu modelo em torno de um impacto de CO2 significativamente menor em comparação com compras de primeira venda, o que apoia a demanda por arquiteturas de produtos padronizadas e modulares que possam ser redistribuídas e remanufaturadas entre os locais dos clientes.
O redesenho de produtos orientado pela conformidade também abre oportunidades em torno de materiais e documentação. A restrição de emissão de formaldeído da UE, com vigência a partir de 6 de agosto de 2026, aumenta o valor de painéis de baixa emissão, adesivos e acabamentos certificados e documentação de testes verificada para sistemas de escritório construídos com componentes à base de madeira. Ao mesmo tempo, entidades do setor e notas comerciais apontam para atenção ativa de investimento em distritos de mobiliário europeus. A FederlegnoArredo, por exemplo, relatou que a cadeia de suprimentos italiana de mobiliário de madeira atingiu um faturamento de produção de 52,2 bilhões de EUR no encerramento de 2025, o que apoia o desenvolvimento de fornecedores em painéis de engenharia, polímeros reciclados e padronização de componentes alinhados com estações de trabalho modulares, cabines acústicas e fluxos de trabalho de configuração direta ao negócio.
Desenvolvimentos industriais recentes em Mercado de Móveis de Escritório na Europa
- Junho de 2026: A Herman Miller introduziu atualizações na Aeron Chair, adicionando novas opções de cores e avançando materiais com foco em insumos reciclados e de base biológica. A mudança reforça a premiumização em assentos de trabalho, alinhando produtos principais com requisitos corporativos de circularidade e contabilidade de carbono em licitações europeias.
- Dezembro de 2025: A HNI Corporation concluiu sua aquisição da Steelcase Inc., combinando dois grandes portfólios e redes de distribuição de mobiliário de escritório. A consolidação remodela a dinâmica competitiva para licitações de grandes empresas e do setor público, ampliando ofertas agrupadas em assentos, sistemas de mobiliário e serviços de espaço de trabalho.
- Julho de 2024: A NORNORM garantiu uma linha de crédito do Santander CIB, garantida pelo Fundo Europeu de Investimento, para escalar seu modelo de assinatura de mobiliário nos principais centros europeus. O financiamento fortaleceu a economia das reformas circulares de escritórios, ampliando o acesso ao leasing garantido por ativos e à capacidade de reforma.
Mercado de Móveis de Escritório na Europa Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor do mobiliário de escritório vendido em toda a Europa para uso em espaços de trabalho profissionais, incluindo itens essenciais como assentos, secretárias, mesas e armazenamento, contabilizados no ponto de venda a utilizadores finais através de canais diretos e indiretos.
Exclusões do âmbito: Excluímos mobiliário exclusivamente residencial e artigos de decoração de interiores que não são concebidos nem comercializados para uso em escritório.
Visão Geral da Segmentação
- Por Produto
- Cadeiras
- Cadeiras para Colaboradores
- Cadeiras de Reunião
- Cadeiras para Visitantes
- Mesas
- Mesas de Conferência
- Secretárias
- Outras Mesas
- Unidades de Armazenamento
- Armários de Arquivo
- Estantes e Prateleiras
- Sofás/Assentos Suaves
- Cabines e Divisórias de Escritório
- Outro Mobiliário de Escritório (Bancos, Mobiliário de Área de Receção, Acessórios, Outros)
- Cadeiras
- Por Material
- Madeira
- Metal
- Plástico e Polímero
- Outros Materiais
- Por Faixa de Preço
- Económico
- Gama Média
- Premium
- Por Utilizador Final
- Escritórios Corporativos
- Escritórios de Saúde
- Instituições de Ensino
- Organismos Governamentais e Públicos
- Área de Retaguarda de Hotelaria e Retalho
- Outros
- Por Canal de Distribuição
- B2C / Retalho
- Centros de Bricolagem e Casa
- Lojas Especializadas de Mobiliário
- Online
- Outros Canais de Distribuição
- B2B / Diretamente dos Fabricantes
- B2C / Retalho
- Por Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Benelux
- Países Nórdicos
- Resto da Europa
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer a base factual que mantém o modelo realista, especialmente no que diz respeito à produção de mobiliário, fluxos comerciais e atividade de construção associada a obras de equipamento de escritórios. Recorremos tipicamente a séries de dados públicos e documentos de referência, como as estatísticas de produção e comércio do Eurostat, as tabelas comerciais do UN Comtrade e os institutos nacionais de estatística para a construção e demografia empresarial.
Para aprofundar a perspetiva europeia, cruzamos também com fontes como as páginas de política da Comissão Europeia (para orientações sobre circularidade e conformidade de produtos), comunicados alfandegários e portuários quando disponíveis, e revistas científicas que abordam a adoção de ergonomia e design de espaços de trabalho. Os relatórios anuais, registos e apresentações a investidores das empresas ajudam a confirmar a composição das receitas e a ênfase nos canais, enquanto a imprensa especializada e os sítios de associações são utilizados para validar variações de procura motivadas por eventos. Quando necessário, foram utilizadas informações financeiras pagas de empresas e uma base de dados de importações/exportações ao nível de remessas para validar quotas direcionais e a lógica de preços unitários. Esta lista de fontes documentais é meramente ilustrativa, tendo sido utilizadas muitas outras referências públicas para recolha, validação e clarificação de dados.
Entrevistas Primárias e Inquéritos
O trabalho primário centrou-se na validação de como a procura se forma na Europa, que é geralmente moldada por remodelações de escritórios, layouts de trabalho híbrido e ciclos de aquisição em grandes empresas e organismos públicos. Falámos com fabricantes, distribuidores, grandes compradores e especialistas do setor nos principais pases europeus, de modo a colmatar as lacunas nos dados documentais, como as divisões por canal e os movimentos de preços, antes de finalizar os pressupostos.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 36% | Diretores executivos (CXOs): 13% |
| Nível intermédio: 48% | Líderes funcionais/de unidade: 43% |
| Players de menor dimensão: 16% | Gestores: 44% |
Dimensionamento do Mercado e Previsão
O dimensionamento começa com uma construção descendente em que os dados de produção e comércio são utilizados para reconstruir o conjunto de consumo de mobiliário de escritório endereçável em toda a Europa, sendo depois alinhado com sinais de procura observáveis provenientes de projetos de espaços de trabalho. Para manter os totais fundamentados, corroboramo-los com aproximações ascendentes seletivas, como pontos de preço amostrados por tipo de produto multiplicados pela procura unitária esperada proveniente da atividade de remodelação, ajustando onde as duas perspetivas divergem.
Os dados utilizados no modelo incluem os níveis de emprego em escritórios, as tendências de construção e renovação de escritórios, a atividade de aquisição de compradores corporativos e públicos, a intensidade das importações por categoria de mobiliário e os movimentos do preço médio de venda por material e composição de produtos. Uma vez que o trabalho híbrido ainda está a alterar os padrões de compra, acompanhamos também indicadores como os rácios de lugares por secretária em novos layouts e a quota de zonas de colaboração flexíveis em planos de equipamento, o que altera a divisão entre assentos, mesas e armazenamento. A previsão é realizada através de análise de cenários apoiada por regressão multivariada simples, em que os fatores de procura, como as despesas de renovação e o número de funcionários em escritório, explicam uma grande parte do movimento histórico, sendo os pressupostos refinados com base nas expectativas dos entrevistados relativamente a prazos de entrega e preços.
Quando as verificações ascendentes são incompletas para países de menor dimensão ou linhas de produtos de nicho, as lacunas são tratadas através de alocação proporcional utilizando ponderações de comércio e emprego, seguida de uma verificação de razoabilidade em relação às despesas por funcionário e às normas de ciclo de substituição.
Validação de Dados e Ciclo de Atualização
Os resultados são validados comparando os totais finais do mercado com sinais independentes, como os saldos comerciais de mobiliário a nível europeu, os ciclos de construção dos principais países e a direção das receitas divulgada pelos fornecedores relevantes. Os valores atípicos são revistos e, se uma variação não puder ser explicada por um fator claro, como movimentos cambiais ou o calendário de um projeto pontual, reanalisamos os pressupostos e, quando necessário, voltamos a contactar os participantes para esclarecimento.
Antes da aprovação final, o modelo passa por revisões analíticas em várias etapas, em que os cálculos, as conversões de unidades e o mapeamento de anos são verificados, seguidos de uma verificação final de consistência entre países e canais. Os relatórios são atualizados anualmente, com atualizações intercalares desencadeadas por eventos materiais como variações acentuadas nos preços das matérias-primas, perturbações comerciais ou alterações de política que modifiquem os custos de conformidade. Uma revisão final é concluída imediatamente antes da entrega, para que os clientes recebam a perspetiva mais atual.
Estimativa do Mercado Europeu de Mobiliário de Escritório da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As dimensões de mercado publicadas para o mobiliário de escritório europeu podem parecer muito díspares mesmo quando afirmam medir a mesma categoria subjacente, porque o âmbito e o ponto de medição podem variar. As diferenças resultam mais frequentemente de saber se os valores representam consumo versus receita, quais os países incluídos na Europa e como são tratadas as vendas diretas versus as vendas a retalho.
A tabela de referência mostra uma dispersão notável entre os números publicados mais recentes e, no modelo da Mordor Intelligence, o total está associado a categorias de mobiliário específicas para escritório vendidas em espaços de trabalho profissionais através de canais diretos e indiretos, em vez de agrupamentos de mobiliário mais amplos ou cortes exclusivamente de consumo mais estreitos. A diferença é também ampliada quando alguns editores definem os preços utilizando diferentes janelas de taxas de câmbio, ou quando o seu percurso de previsão pressupõe um ciclo de renovação rápido para o trabalho híbrido ou um ciclo de substituição mais lento, sem verificar o que as equipas de aquisição estão efetivamente a orçamentar.
Comparação de referência
| Fonte | Dimensão do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 15,36 mil milhões de USD (2026) | |
| Editor do Setor A | 18,23 mil milhões de USD (2024) | Utiliza um ano de base diferente e pode refletir uma perspetiva de receita mais ampla para o mobiliário de escritório europeu, que pode incluir categorias adjacentes e um conjunto de países diferente, sendo menos transparente sobre como são tratadas as margens de canal e o calendário cambial. |
| Publicação Especializada do Setor B | 10,48 mil milhões de USD (2024) | Reportado como consumo de mobiliário de escritório europeu em EUR, que é tipicamente mais estreito do que a receita de venda e pode excluir partes da cadeia de valor, e a conversão para USD pode alterar o valor principal dependendo do período da taxa de câmbio utilizado. |
Considerados em conjunto, as diferenças são explicadas principalmente pelo que está a ser contabilizado (receita versus consumo), quais as geografias agrupadas na Europa e como os preços e a moeda são tratados para o ano indicado. Ao manter o modelo ancorado a fatores de procura claros, como renovações de escritórios e ciclos de aquisição, e ao cruzar os totais com sinais de comércio e preços, a estimativa permanece rastreável a dados práticos que podem ser repetidos e atualizados a cada ano.
Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de mobiliário de escritório da Europa em 2031?
Prevê-se que o mercado atinja 14,25 bilhões de USD até 2031, crescendo a um CAGR de 4,23%.
Que categoria de produto crescerá mais rapidamente nos escritórios europeus?
Espera-se que as cabines e divisórias de escritório registem uma CAGR de 6,55% até 2031, impulsionadas pela procura de privacidade acústica em locais de trabalho híbridos.
Por que razão os plásticos estão a ganhar quota nos materiais de mobiliário de escritório?
Os polímeros reciclados cumprem os objetivos de compras circulares e permitem designs complexos e leves, liderando o segmento de materiais com uma CAGR de 6,39%.
Que país europeu demonstra o maior impulso de crescimento?
Prevê-se que a Espanha registe um CAGR de 6,57% devido ao aumento da atividade de construção e de serviços profissionais.