
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 263.36 Bilhões de dólares |
| Tamanho do Mercado (2026) | 277.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 358.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.26 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Móveis da Europa por Mordor Intelligence
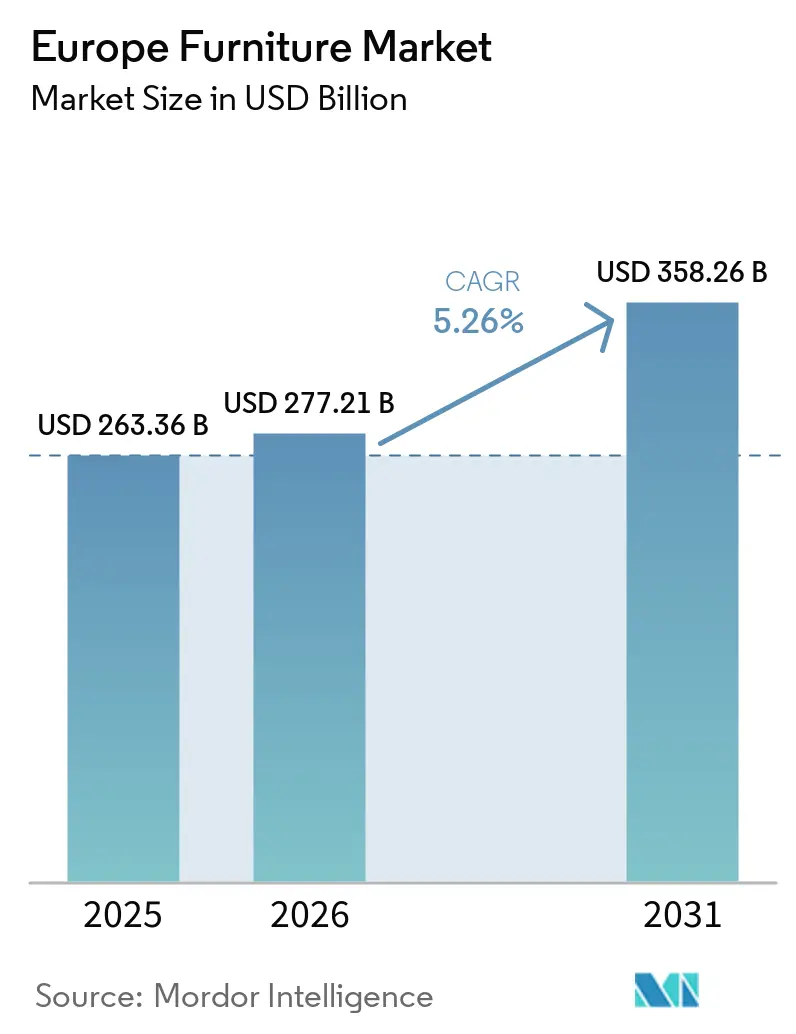
O tamanho do mercado de móveis da Europa foi avaliado em USD 263,36 bilhões em 2025 e estima-se que cresça de USD 277,21 bilhões em 2026 para atingir USD 358,26 bilhões até 2031, a um CAGR de 5,26% durante o período de previsão (2026-2031). A perspectiva de crescimento reflete ventos favoráveis persistentes provenientes dos programas de renovação da UE, da normalização do trabalho híbrido e da demanda demográfica por soluções ergonômicas que apoiam populações em processo de envelhecimento. A Europa Ocidental permanece o centro de gravidade, e a Alemanha continua a ancorar os reservatórios de valor, mesmo que sua participação enfrente pressão da penetração de importações e de uma desaceleração no mercado imobiliário. A Espanha está emergindo como líder de crescimento, com robusta atividade imobiliária e ciclos de reforma hoteleira impulsionados pelo turismo que elevam a demanda relacionada à hotelaria. A digitalização do varejo e o regime de IVA de Balcão Único estão melhorando as operações de comércio eletrônico transfronteiriço e reforçando o crescimento omnicanal, particularmente para vendedores de faixa intermediária que conseguem escalar logística e atendimento ao cliente de forma eficiente.
Principais Conclusões do Relatório
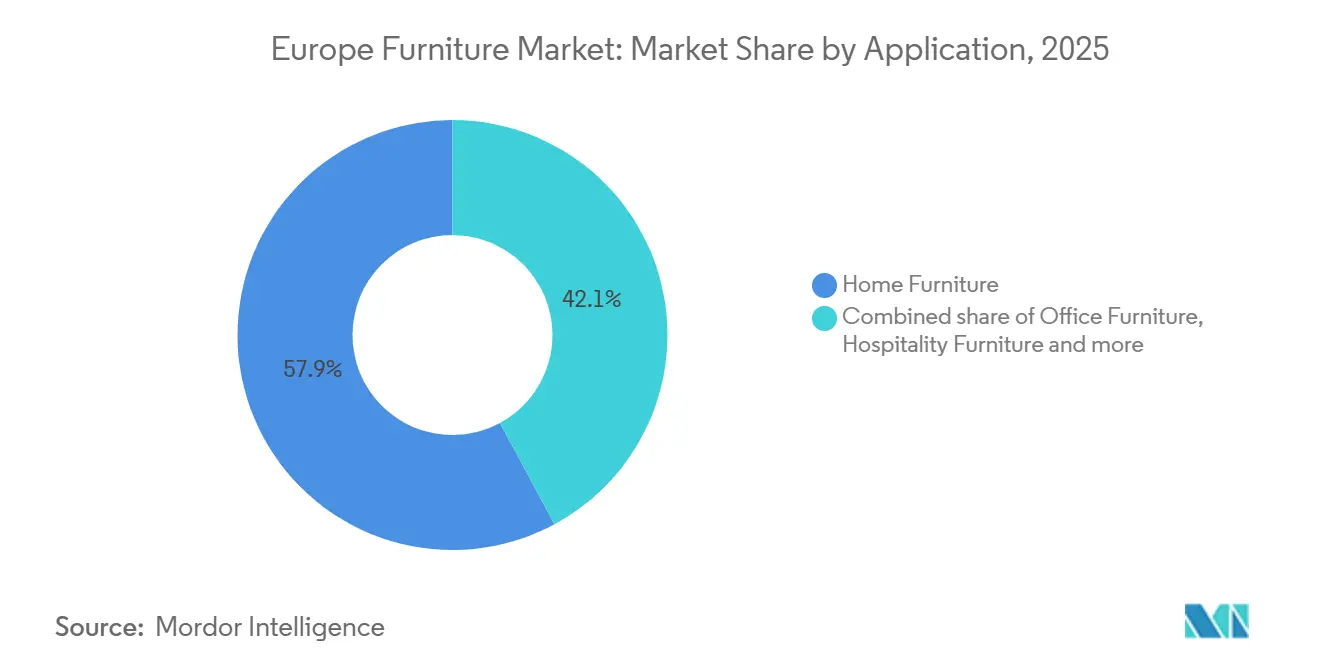
- Por aplicação, os móveis residenciais lideraram com 57,87% do tamanho do mercado de móveis europeu em 2025. Os móveis de escritório têm previsão de expanso a um CAGR de 6,72% até 2031.
- Por material, os móveis de madeira detinham 51,87% da participação do mercado de móveis europeu em 2025. Os móveis de plástico e polímero devem crescer a um CAGR de 6,38% até 2031.
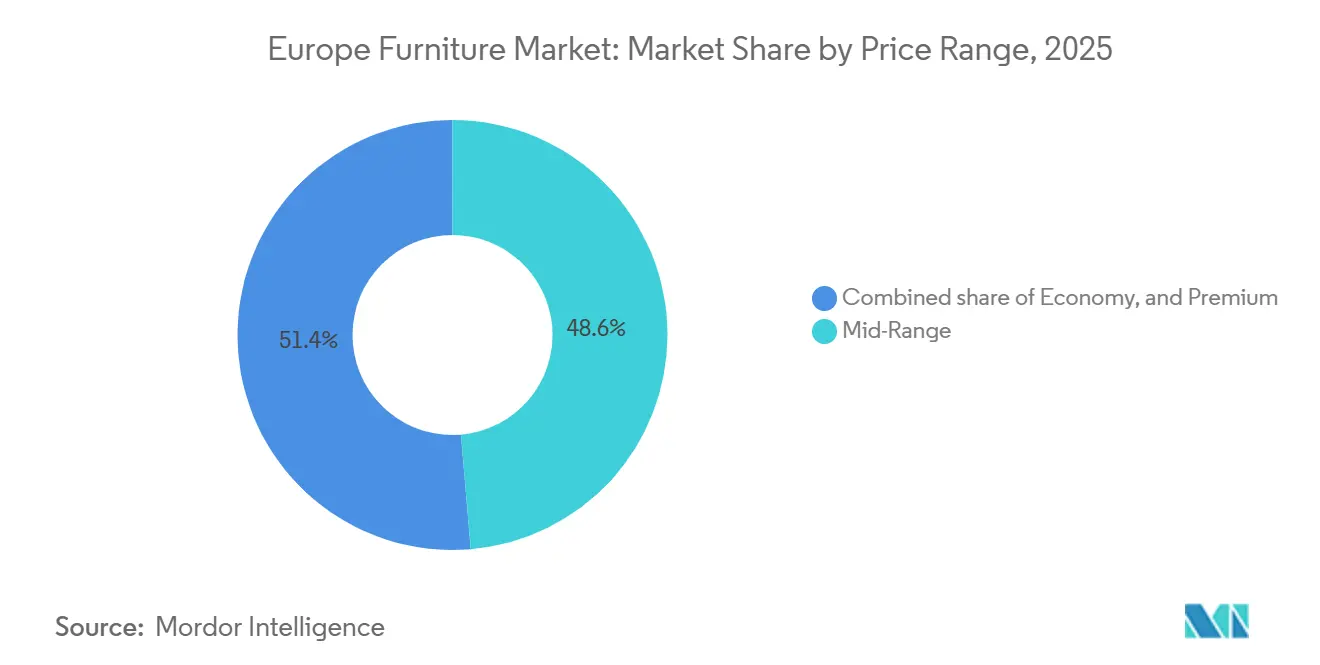
- Por faixa de preço, o segmento intermediário representou 48,64% da participação do mercado de móveis na Europa em 2025. As ofertas premium têm projeção de expansão a um CAGR de 5,83% até 2031.
- Por canal de distribuição, o B2C ou varejo detinha 74,35% da participação do mercado de móveis na Europa em 2025. O B2C deve avançar a um CAGR de 7,33% até 2031.
- Por geografia, a Alemanha detinha 19,39% da participação do mercado de móveis na Europa em 2025. A Espanha tem projeção de crescimento a um CAGR de 6,98% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Subsídios de renovação da UE e retrofits energéticos impulsionam ciclos de substituição | +1.2% | Europa Ocidental, com ganhos na Europa do Norte | Médio prazo (2-4 anos) |
| Formação líquida de domicílios via construção para locação e micro-habitação | +0.9% | Europa Ocidental e principais centros urbanos | Médio prazo (2-4 anos) |
| Envelhecimento demográfico aumenta os gastos com soluções ergonômicas e de vida assistida | +0.7% | Europa Ocidental, com altas participações na Alemanha, Itália e França | Longo prazo (≥ 4 anos) |
| Trabalho híbrido normaliza a demanda por escritório doméstico e espaços de trabalho modulares | +1.1% | Europa Ocidental e Europa do Norte | Curto prazo (≤ 2 anos) |
| Retomada do turismo e expansão do pipeline hoteleiro elevam a demanda de hotelaria | +0.8% | Europa do Sul, com forte exposição à Espanha e à Itália | Médio prazo (2-4 anos) |
| Comércio eletrônico transfronteiriço, BNPL e IVA de Balcão Único ampliam o acesso | +0.6% | UE-27 com Europa do Norte e Ocidental digitalmente maduras | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Subsídios de Renovação da UE e Retrofits Energéticos Impulsionando a Substituição de Móveis em Grande Escala
A política de renovação da UE visa duplicar as taxas de renovação até 2030 e retrofitar 35 milhões de edifícios, o que aumenta os ciclos de substituição de cozinhas, salas de estar e áreas de trabalho alinhados aos modernos padrões de desempenho e segurança. Programas nacionais e canais de financiamento locais complementam as metas em nível da UE e contribuem para que os retrofits sejam antecipados à medida que os proprietários abordam melhorias de isolamento, ventilação e layout. As casas renovadas frequentemente requerem armazenamento integrado, assentos modulares e armários que possam acomodar eletrodomésticos eficientes e melhores padrões de qualidade do ar. A parcela de residentes em habitações com melhorias de eficiência aumentou nos últimos anos, o que sustenta uma atividade constante de renovação de móveis à medida que os proprietários concluem projetos de vários anos. Essas ações políticas se cruzam com o endurecimento das regras de emissões químicas para componentes e revestimentos, promovendo mudanças para menores emissões em materiais e acabamentos em toda a base de fornecimento. Fabricantes que operam no Norte da Europa relataram ajustes em instalações e processos, incluindo maior uso de revestimentos à base de água e medidas para reduzir as emissões de COV, alinhados aos limites de conformidade emergentes.
Normalização do Trabalho Híbrido Sustentando a Demanda por Móveis de Escritório Doméstico e Espaço de Trabalho Modular
O trabalho híbrido consolidou-se em níveis de utilização de longo prazo, mantendo os equipamentos para escritório doméstico e as estações de trabalho compactas relevantes tanto para os canais B2C quanto para os canais de projetos. Pesquisas realizadas na França indicam interesse sustentado em opções de trabalho remoto e projetos contínuos de adequação e reconfiguração de espaços, à medida que os empregadores reformulam os ambientes para colaboração e mesas compartilhadas. Os ocupantes reduziram os escritórios fechados e ampliaram as áreas colaborativas, impulsionando a aquisição de cadeiras ergonômicas, mesas com altura regulável e soluções acústicas que elevam os níveis de especificação por funcionário, mesmo com a redução do número total de mesas por pessoa. Isso gera uma mudança nas compras, da distribuição tradicional para a aquisição baseada em projetos para uso comercial e contratual, o que compensa parcialmente a queda nos pedidos das linhas clássicas de escritório. A expansão dos móveis de escritório de segunda mão e recondicionados ganhou impulso, à medida que os vendedores destacam o menor custo e as reduções de carbono verificadas em comparação com produtos novos. Varejistas e recondicionadores enfatizam a comercialização omnicanal, ferramentas de configuração em loja e serviços de pós-venda para capturar a demanda impulsionada pelo modelo híbrido, que transita entre os ambientes doméstico e profissional.
Comércio Eletrônico Transfronteiriço, BNPL e Regime de IVA de Balcão Único Ampliando o Acesso
O regime de IVA de Balcão Único (OSS) da UE, implementado em 1.º de julho de 2021, ao abrigo da Diretiva UE 2017/2455, simplificou a conformidade com o IVA no comércio eletrônico transfronteiriço, permitindo que os vendedores remetessem o IVA num único Estado-Membro para todas as vendas à distância intra-UE, eliminando a necessidade de múltiplos registos de IVA. Essa simplificação administrativa beneficiou particularmente os vendedores de móveis de faixa intermediária e os marketplaces, permitindo que a participação online da IKEA atingisse 30% das vendas (aumento de 2 pontos percentuais) no exercício fiscal de 2025, enquanto o segmento internacional da Wayfair (Canadá, Reino Unido) cresceu 10% em relação ao ano anterior no segundo trimestre de 2025; a empresa saiu da Alemanha em janeiro de 2025. O uso de BNPL permanece limitado em móveis em comparação com cartões e dinheiro, mas expandiu a base endereçável para produtos de preço médio em vários mercados. Alguns vendedores favorecem a consolidação do IVA e da conformidade no âmbito do regime de Balcão Único para controlar os custos administrativos e acelerar as entradas em mercados adjacentes da UE. Os especialistas online internacionais apresentaram resultados mistos na concorrência continental, e as saídas na Alemanha sublinharam o desafio de escalar de forma lucrativa contra incumbentes físicos consolidados.
Envelhecimento Demográfico Aumentando os Gastos com Soluções Ergonômicas e de Vida Assistida
O envelhecimento da população europeia está remodelando as curvas de demanda de móveis, com a faixa etária de 65 a 74 anos gastando mais do que a média em mobiliário doméstico e gestão doméstica de rotina, de acordo com o Inquérito ao Orçamento das Famílias 2018-2019 do Instituto Federal de Estatística da Suíça. No entanto, o Think Tank Matières Grises da França e a agência pública ANAP revelaram em setembro de 2024 que a idade média para iniciar obras de adaptação doméstica é de 84 anos, muito tarde para prevenir lesões relacionadas a quedas que causam mais de 10.000 mortes anuais entre idosos franceses com 65 anos ou mais, com 75% das quedas fatais ocorrendo entre aqueles com 75 anos ou mais. Programas de políticas para financiar adaptações domésticas podem acelerar investimentos oportunos que favorecem móveis projetados para mobilidade limitada e espaços compactos em residências para idosos. A expansão de apartamentos com serviços assistidos e para idosos aumenta a demanda por soluções ergonômicas compactas com materiais duráveis e layouts modulares que facilitam a manutenção e a reconfiguração. Orçamentos públicos limitados e capacidade variável de terapia ocupacional influenciam a adoção, mas a necessidade é persistente e crescente nas regiões com altas participações de pessoas com 65 anos ou mais. O estresse financeiro das famílias ainda pesa nas decisões de compra em vários Estados-Membros, mas o valor funcional e os ganhos de segurança dos móveis adaptativos estão ganhando prioridade entre as faixas etárias mais velhas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação persistente e pressão sobre os salários reais estão adiando compras de alto valor | -1.3% | Europa do Sul e Oriental com maior exposição global | Curto prazo (≤ 2 anos) |
| Preços voláteis de madeira certificada, espuma e metal comprimem as margens | -0.9% | Europa com sensibilidade upstream nos países nórdicos e bálticos | Médio prazo (2-4 anos) |
| Mercados maduros da Europa Ocidental prolongam os ciclos de substituição | -0.8% | Mercados centrais da Europa Ocidental | Longo prazo (≥ 4 anos) |
| Normas rígidas de REACH e segurança contra incêndio aumentam os custos de conformidade | -0.5% | Pan-europeu, com maior impacto nos fabricantes de móveis estofados e à base de espuma | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação Persistente e Pressão sobre os Salários Reais Adiando Compras de Alto Valor
A inflação geral moderou-se na zona euro em 2025 em comparação com o pico de 2022, mas a dinâmica de salários e preços manteve o poder de compra real das famílias sob pressão. Os dados de pesquisa indicam um aumento na parcela de residentes da UE que não conseguiram substituir móveis desgastados em 2024, com a faixa etária de 50 a 64 anos relatando os maiores níveis de restrição. A sobrecarga com custos de habitação permanece aguda entre o quintil de renda mais baixo, limitando os orçamentos discricionários disponíveis para grandes compras, como sofás, conjuntos de jantar e armazenamento embutido. As tendências de preços na Alemanha mostraram quedas anuais em várias categorias de móveis no início de 2025, um sinal de fraqueza da demanda que forçou reduções de preços mesmo com o aumento do IPC geral. Os Países Baixos registraram uma contribuição negativa de mobiliário e equipamentos domésticos para a inflação em 2024, em comparação com uma contribuição positiva um ano antes, sublinhando a demanda moderada na categoria[1]. Este contexto sustenta o comportamento de busca por valor e ciclos de decisão prolongados, que reduzem a entrada de pedidos e estendem os prazos de conversão para varejistas e fabricantes.
Preços Voláteis de Madeira Certificada, Espuma e Metal Comprimindo as Margens
A volatilidade de custos em insumos essenciais, como toras de serraria, matérias-primas para espuma e metais, limitou as margens e impulsionou a consolidação no segmento europeu de madeira serrada em 2024 e 2025. Os elevados preços de toras nas principais regiões fornecedoras pesaram sobre as serrarias, enquanto os insumos energéticos adicionaram pressão adicional para os processos de fabricação intensivos em energia. As perspectivas globais de commodities projetaram quedas nos preços do alumínio em 2025 com algum alívio nos custos de materiais, mas os preços mais elevados do gás natural europeu mantiveram as contas de energia elevadas ao longo de 2025, moldando a precificação tática. A conformidade com as regras de rastreabilidade para produtos de madeira que entram nos mercados da UE aumentou os custos do sistema, e as empresas levantaram preocupações sobre a prontidão e os encargos de documentação. Os realinhamentos de importações após mudanças nas políticas de países terceiros remodelaram os fluxos e reforçaram a vantagem de custo relativa dos produtores eficientes nos estados bálticos. As quedas de importações específicas por categoria para madeira serrada tropical em 2024 também refletiram efeitos regulatórios e ajustes de fornecimento nas cadeias de abastecimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Móveis Residenciais Dominam Enquanto as Linhas de Escritório se Recuperam com o Local de Trabalho HíbridoOs móveis residenciais detinham a maior participação do mercado de móveis na Europa, com 57,87% em 2025, enquanto os móveis de escritório têm projeção de crescimento a um CAGR de 6,72% até 2031. Os empregadores que padronizam horários híbridos e reformam espaços para colaboração impulsionam esse crescimento. As rotinas híbridas diluem as fronteiras entre as zonas de vida e trabalho, sustentando a demanda por sofás multiuso, armazenamento dinâmico e mesas compactas para apartamentos e residências de menor porte. As tendências em armários de cozinha em 2024 variaram por país, destacando o papel do dinamismo do mercado imobiliário nos móveis instalados de alto valor. Os armários e móveis de quarto mantiveram-se resilientes, à medida que os consumidores priorizaram o armazenamento pessoal e o conforto para dormir, compensando quedas em outras subcategorias. Os móveis de banheiro beneficiaram-se de reformas em espaços reduzidos vinculadas a programas de microhabitação e projetos de adensamento urbano, com ênfase em compacidade e funcionalidade.
A recuperação dos móveis de escritório é moldada por medidas de retorno ao escritório e pela transição para a aquisição baseada em projetos para aplicações contratuais, alterando os fluxos de pedidos. Os dados de meados de 2025 na Alemanha mostraram queda nos volumes tradicionais de escritório, mas melhora na atividade comercial e contratual, indicando uma tendência a layouts mais amplos baseados em projetos. Na França, os escritórios privados fechados cederam espaço a ambientes compartilhados e colaborativos, impulsionando a demanda por cabines acústicas e mesas reguláveis com energia integrada e carregamento.
Os móveis para hotelaria ganharam tração com a recuperação do turismo e os projetos de renovação de hotéis no sul da Europa, com os destinos insulares da Espanha liderando. As cotas de reutilização da França nas compras públicas estão fomentando ecossistemas de reparo e recondicionamento, prolongando os ciclos de vida dos móveis institucionais.



Por Material:
A Madeira Retém a Maioria, Enquanto Plásticos e Polímeros Escalam com as Regras CircularesA madeira detinha uma participação de 51,87% no mercado de móveis na Europa em 2025, sustentada pela certificação, pela preferência dos consumidores por acabamentos naturais e pelo fornecimento confiável nas regiões europeias. Os custos de conformidade e a volatilidade a montante continuam sendo desafios, mas a madeira certificada e o conteúdo reciclado em painéis e placas estão ganhando escala na produção. As escolhas de materiais circulares estão sendo cada vez mais integradas ao desenvolvimento de produtos, com taxas de recuperação mais elevadas de resíduos de madeira e uma participação crescente de madeira reciclada nos insumos de placas, conforme relatado pelas associações do setor. As estruturas e componentes metálicos são essenciais em assentos de escritório, ambientes externos e aplicações contratuais que exigem durabilidade e integridade estrutural. As condições energéticas para metais e fabricação influenciam os preços e as margens, com o efeito líquido dependendo do equilíbrio entre preços mais baixos de commodities e custos de energia mais elevados.
Plásticos e polímeros devem crescer mais rapidamente no mercado de móveis na Europa, a um CAGR de 6,38% até 2031, impulsionados por mandatos de design circular e reciclabilidade. Protótipos e linhas de produtos que utilizam insumos pós-consumo e pós-industriais demonstram conformidade com normas técnicas e desempenho viável em aplicações emergentes. Grandes varejistas estão reformulando as escolhas de embalagens e pequenos componentes para reduzir plásticos e apoiar metas de reciclabilidade. Tintas e revestimentos estão se adaptando a normas de emissões mais rigorosas, com produtores avançando em químicas alternativas alinhadas às metas de qualidade do ar interno. Peças à base de polímeros e compósitos reciclados estão se expandindo para cascas de assentos, tampos de mesa e elementos decorativos em escala.
Por Faixa de Preço:
O Segmento Intermediário Ancora o Volume Enquanto o Premium Desafia os Ventos Contrários de AcessibilidadeO segmento intermediário detinha uma participação de 48,64% no mercado de móveis na Europa em 2025, impulsionado pelo equilíbrio entre design, durabilidade e preço. Os varejistas de grande formato influenciaram significativamente esse segmento, com estratégias de precificação em 2024 e 2025 reduzindo os preços médios ao cliente ano a ano para defender a participação de mercado. Com base nos dados de 2024, o segmento econômico de preço mais baixo enfrentou desafios na Alemanha, enquanto o segmento premium apresentou crescimento, refletindo a resiliência dos consumidores de alta renda. O preço médio de cozinhas na Alemanha atingiu um novo recorde em 2024, apesar da queda nos volumes totais, indicando uma polarização no mix de compras. Os líderes de categoria concentraram-se em estratégias omnicanal e ajustes de preços para sustentar o valor médio das compras e as compras recorrentes em um ambiente de consumo cauteloso.
O segmento de móveis premium deve crescer a um CAGR de 5,83% no mercado de móveis na Europa até 2031, sustentado por consumidores de alto patrimônio líquido que investem em peças exclusivas, estofados sob medida e designs coordenados. Marcas de luxo na Itália e na França expandiram showrooms, colaborações e diversificaram-se nas categorias de mobilidade e hotelaria para ampliar a visibilidade entre viajantes abastados. Marcas italianas selecionadas registraram crescimento plurianual e expandiram sua presença no varejo no Oriente Médio e na Ásia, impulsionando as exportações em paralelo às vendas europeias. As categorias de móveis circulares e ecológicos na Espanha e em outros mercados comandam prêmios de preço, atraindo clientes abastados. A atividade no mercado secundário aumentou à medida que famílias com orçamento restrito optaram por produtos recondicionados, redistribuindo volumes entre as faixas de preço sem afetar o crescimento do segmento premium[2].

Por Canal de Distribuição:
O Varejo Físico Lidera Enquanto o Comércio Eletrônico Impulsiona o MomentumOs canais B2C e de varejo detinham uma participação de 74,35% em 2025 e têm previsão de crescimento a um CAGR de 7,33% até 2031, sustentados pela integração omnicanal e pela redução de fricções nas vendas transfronteiriças. Os dados nacionais confirmam que os grandes centros de casa e as lojas especializadas mantêm um papel de liderança nas vendas da categoria, complementados por pontos de venda menores de bricolagem e estilo de vida. As participações online subiram na Alemanha, Itália e Espanha em 2024, e o comportamento de pesquisa online e compra offline (ROPO) adiciona outra camada de compras influenciadas digitalmente que se concretizam nas lojas. Os grandes players globais de plataformas relataram desempenho internacional misto em 2025, com saídas na Alemanha que destacam a vantagem estrutural das redes físicas consolidadas. Os principais varejistas aumentaram a parcela online das vendas e investiram em acessibilidade de preços para estabilizar as quantidades vendidas em 2025 em um contexto macroeconômico mais fraco.
Os canais B2B e de projetos concentraram-se nos gastos contratuais em hotelaria, saúde, educação e adequações corporativas à medida que os inquilinos reconfiguram os ativos e os proprietários renovam os imóveis. O mix de distribuição da Espanha indica uma participação crescente de vendas diretas a clientes finais dentro do canal contratual, refletindo a importância dos pacotes de serviço de design à instalação. O segmento contratual da Alemanha apresentou crescimento modesto no primeiro semestre de 2025, enquanto o escritório tradicional recuou, um sinal de que os planos de capital favoreceram a adequação de lojas e ambientes de varejo. Os showrooms nas principais cidades da Europa adicionaram equipes de comércio e contratos, serviços de visualização e capacidade de gestão de projetos para acelerar as conversões. O setor de móveis europeu está canalizando capacidade para projetos com alto teor de serviços à medida que varejistas e marcas visam defender a participação em um ambiente de demanda complexo.
Análise Geográfica
Mercado de Móveis da Alemanha
A Alemanha respondeu por 19,39% da receita de 2025, mantendo a maior exposição por país na região, à medida que o mercado europeu de móveis se alinha com os níveis de renda e as estruturas domiciliares da Europa Ocidental. O desempenho da produção e do varejo em 2024 e no primeiro semestre de 2025 registrou declínios devido à fraca conclusão de obras habitacionais e ao aperto nos orçamentos domésticos. A penetração de importações atingiu níveis recordes, com remessas da China e da Polônia deslocando a produção doméstica, intensificando a concorrência de preços e pressionando as capacidades produtivas. A estabilidade parece depender da redução da inflação e de substituições impulsionadas por reformas, em vez de uma recuperação na construção de novas habitações, dado o panorama atual do pipeline. Espera-se que a participação do mercado europeu de móveis vinculada à demanda alemã diminua antes de se estabilizar em níveis mais sustentáveis no final do período de previsão[3].
Mercado de Móveis da França e da Itália
A França e a Itália experimentaram condições de mercado mais brandas em 2024 e no início de 2025, embora os fatores subjacentes e as composições setoriais sejam distintos. As vendas totais e a produção na França recuaram em relação ao ano anterior, com a taxa de cobertura das exportações caindo à medida que as importações aumentaram, evidenciando o desafio de competir em escala em um mercado com significativa exposição a importações. O setor de móveis da Itália enfrentou um segundo ano consecutivo de queda no faturamento em 2024, embora as exportações para o Golfo e para a Espanha tenham compensado parcialmente os fluxos mais fracos para os principais parceiros europeus. As restrições de poder de compra e os custos de financiamento mais elevados desaceleraram os ciclos de substituição. Apesar desses desafios, as marcas líderes italianas avançaram em linhas de produtos premium e expandiram a abertura de lojas em localizações internacionais estratégicas. Os gastos relacionados a reformas e os programas de adaptação para idosos devem apoiar a recuperação, juntamente com iniciativas industriais domésticas direcionadas.
Mercado de Móveis da Espanha
Projeta-se que a Espanha alcance um CAGR de 6,98% até 2031, impulsionado por reformas hoteleiras lideradas pelo turismo, aumento da intenção de compra dos domicílios e um mix de varejo favorável. O comércio varejista cresceu em 2024, com aumentos notáveis em mveis de cozinha e linhas para escritório, enquanto os totais de produção apresentaram leve crescimento acompanhado de níveis de emprego estáveis. As importações superaram as exportações no início de 2025, ampliando o déficit comercial, mas refletindo uma forte demanda doméstica por produtos com foco em design e de faixa intermediária. A intenção do consumidor e os valores médios de transação aumentaram em 2025, indicando melhora nos gastos discricionários e crescente interesse nas categorias de móveis entre os domicílios mais jovens. As regiões insulares da Espanha demonstraram o crescimento mais rápido no setor de hospitalidade do país, impulsionando a demanda contratual ao longo do período de previsão.
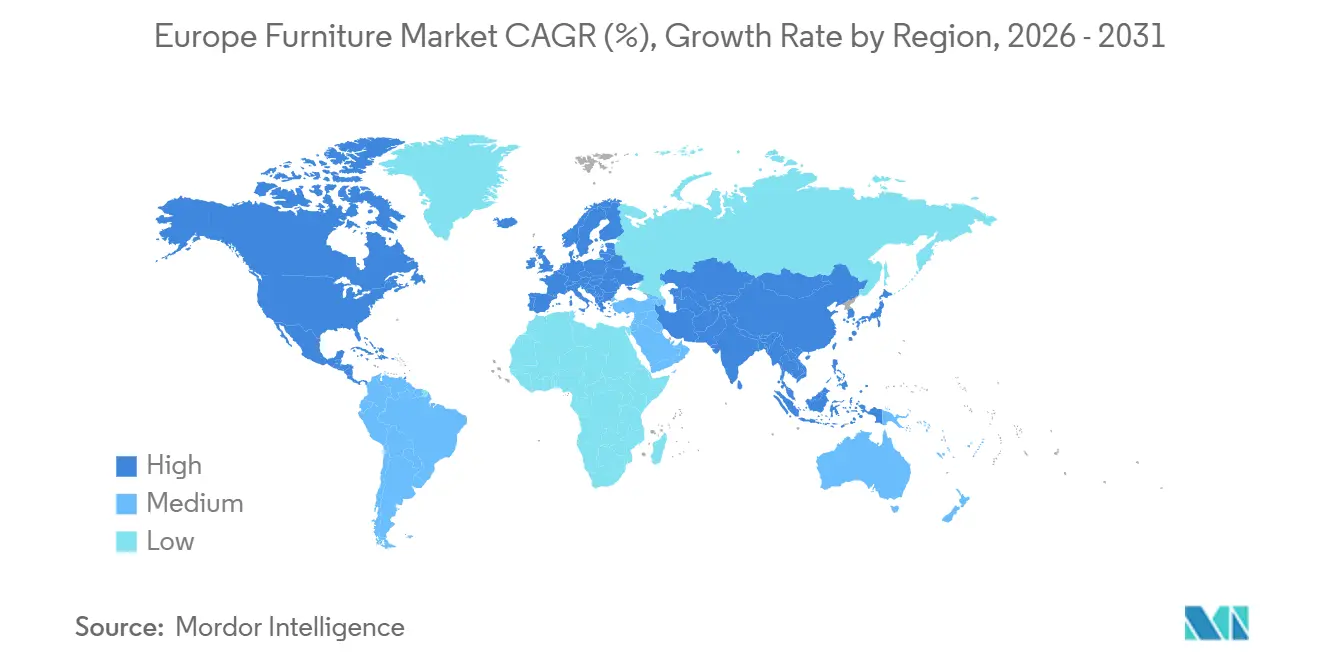
Edições regionais
Todas as regiões
Cenário Competitivo
Concentração do Mercado
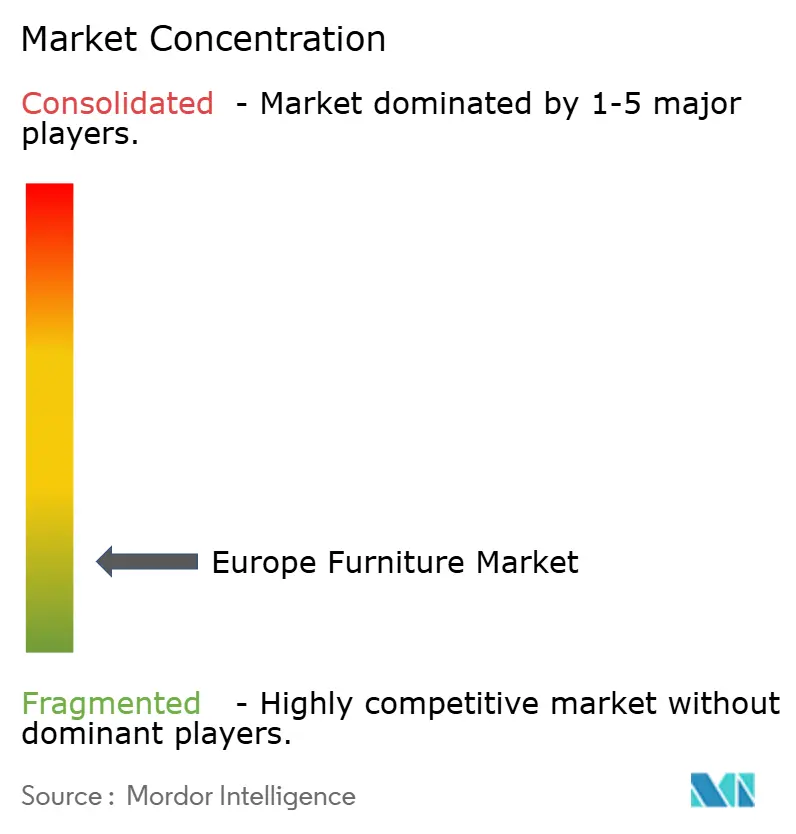
O mercado de móveis europeu é moderadamente a altamente fragmentado, com os cinco maiores players representando uma pequena minoria da receita regional total. Isso deixa uma presença significativa de produtores nacionais e regionais. Em 2025, os líderes de categoria focaram em acessibilidade, disponibilidade e sustentabilidade, incluindo ajustes de preços para manter os volumes unitários e expandir a participação de mercado online. Os varejistas adotaram novos formatos de loja e locais urbanos menores para aumentar as visitas e melhorar a densidade de serviços nos centros das cidades, apoiando visitas repetidas de clientes em meio a orçamentos apertados. Os modelos verticalmente integrados proporcionaram controle de custos e estabilidade de margens por meio de melhor fornecimento de energia e logística, oferecendo uma vantagem competitiva durante as recessões econômicas. A dinâmica do mercado também refletiu a concorrência contínua de importações da Ásia e o fortalecimento das cadeias de abastecimento regionais na Polônia e nos países bálticos.
Em dezembro de 2025, a consolidação remodelou o segmento de móveis de escritório para contratos com uma grande transação criando uma entidade líder com uma plataforma aprimorada nos mercados norte-americano e internacional. A empresa combinada visou sinergias e metas de redução de alavancagem ao longo de um período de vários anos, com as agências de classificação mantendo uma perspectiva estável para sua estrutura de capital. Os lançamentos de produtos no final de 2025 enfatizaram inovações ergonômicas para assentos de estações de trabalho e ambientes colaborativos. As redes de revendedores e os canais de projetos vincularam a demanda empresarial europeia a marcas contratuais internacionais. As estratégias competitivas entre os fabricantes europeus de médio porte incluíram especialização, serviços de economia circular e racionalização de linhas de produtos de baixa margem.
Os varejistas com operações pan-europeias aceleraram as aberturas de lojas e as atualizações de conceitos, entrando em novos mercados enquanto aprimoravam as capacidades digitais. Em 2025, as iniciativas de expansão incluíram novos lançamentos de lojas na Europa e na África, investimentos em TI para melhorar o merchandising e a logística, e reformas de lojas emblemáticas que servem como centros de design e comércio. As marcas de luxo e premium expandiram-se no Oriente Médio e na Ásia e fortaleceram posições em interiores contratuais para hotelaria e aviação de alto padrão. Os investimentos em reciclagem e materiais alinhados às metas de economia circular para 2030 apoiaram as transições de embalagens e a capacidade de reciclagem de colchões. O setor equilibrou acessibilidade, inovação e sustentabilidade em meio a orçamentos domésticos limitados.
Líderes do Setor de Móveis da Europa
-
IKEA
-
Natuzzi S.p.A.
-
Poltrona Frau Group
-
Roche Bobois SA
-
BoConcept Holding A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Móveis na Europa Empresas cobertas neste relatório
- IKEA
- Natuzzi S.p.A.
- Poltrona Frau Group
- Roche Bobois SA
- BoConcept Holding A/S
- B&B Italia
- Calligaris S.p.A.
- Molteni &C S.p.A.
- Fritz Hansen A/S
- Ligne Roset
- Hülsta-Werke Hüls GmbH
- JYSK Holding A/S
- The Sofa & Chair Company
- Vitra International AG
- Nobia AB
- Howdens Joinery Group
- Wayfair Inc. (Europe Operations)
- MillerKnoll Inc.
- Kave Home, S.L.U.
- HNI Corporation
Desenvolvimentos industriais recentes em Mercado de Móveis na Europa
- Dezembro de 2025: A HNI Corporation concluiu sua aquisição de USD 2,20 bilhões da Steelcase Inc., criando uma entidade combinada com USD 5,80 bilhões em receita anual pro forma e USD 120 milhões em custo de taxa de execução. Colaboração na maturidade, e a S&P Global Ratings atribuiu uma classificação de crédito de emissor BB+ com perspectiva estável.
- Novembro de 2025: O Ingka Group reportou vendas no varejo do exercício fiscal de 2025 de EUR 39 bilhões (USD 45,87 bilhões), com visitas às lojas aumentando 1,3% e a participação online subindo para 30%, e o grupo comprometeu mais de EUR 4,2 bilhões (USD 4,94 bilhões) em direção a uma meta de energia renovável de EUR 7,5 bilhões (USD 8,82 bilhões) até 2030.
- Setembro de 2025: A JYSK registrou um faturamento recorde de DKK 46,3 bilhões (USD 7,29 bilhões) com 148 novas lojas abertas na Europa e na África, e 303 atividades de lojas para atualização para o conceito mais recente, levando a rede a mais de 3.500 lojas em 50 países.
Mercado de Móveis na Europa Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado europeu de móveis como todos os artigos móveis destinados ao uso residencial, comercial e institucional que são vendidos como novos na Europa, medidos em receita no nível do fabricante (USD). Os itens variam de guarda-roupas para montagem própria a assentos e estações de trabalho de grau contratual; o escopo espelha os códigos aduaneiros harmonizados CN94 e as classes PRODCOM do Eurostat para garantir uma cobertura exaustiva.
Exclusão de Escopo: Armários embutidos e outros elementos fixos permanentemente integrados durante a construção não estão incluídos.
Visão Geral da Segmentação
- Tamanho do Mercado e Previsões de Crescimento (Valor)
- Por Aplicação
- Móveis Residenciais
- Cadeiras
- Mesas (mesas laterais, mesas de centro, penteadeiras, etc.)
- Camas
- Guarda-roupas
- Sofás
- Mesas de Jantar/Conjuntos de Jantar
- Armários de Cozinha
- Outros Móveis Residenciais (móveis de banheiro, móveis de exterior, etc.)
- Móveis de Escritório
- Cadeiras
- Mesas
- Armários de Armazenamento
- Escrivaninhas
- Sofás e Outros Assentos Estofados
- Outros Móveis de Escritório
- Móveis de Hotelaria
- Móveis Educacionais
- Móveis para Saúde
- Outras Aplicações (móveis educacionais, móveis médicos e não médicos, espaços públicos, centros comerciais, etc.)
- Móveis Residenciais
- Por Material
- Móveis de Madeira
- Móveis de Metal
- Móveis de Plástico e Polímero
- Outros Materiais
- Por Faixa de Preço
- Econômico
- Intermediário
- Premium
- Por Canal de Distribuição
- B2C/Varejo
- Centros de Casa
- Lojas Especializadas em Móveis
- Online
- Outros Canais de Distribuição
- B2B/Projetos
- B2C/Varejo
- Por Geografia
- Alemanha
- França
- Itália
- Espanha
- Reino Unido
- BENELUX
- PAÍSES NÓRDICOS
- Restante da Europa
- Por Aplicação
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistas e pesquisas online com fabricantes de móveis, compradores de canais, consultores de design e especialistas em logística nos mercados da Alemanha, Itália, Espanha, países nórdicos e da Europa Central e Oriental ajudaram a validar estruturas de desconto, preços médios de venda, mudanças na composição do comércio eletrônico e padrões de demanda por reformas no pós-COVID, garantindo que as conclusões baseadas em pesquisa documental estivessem alinhadas com as realidades de campo.
Pesquisa Documental
Primeiramente, construímos um conjunto de dados fundamentais a partir de fontes de nível 1 de acesso livre, como remessas unitárias PRODCOM do Eurostat, Índice de Produção da Construção da UE, fluxos comerciais do UN Comtrade e boletins de produção da Federação Europeia de Fabricantes de Móveis. Escritórios nacionais de estatística, tabelas de gastos domésticos do BCE e publicações setoriais como Wood Furniture Europe forneceram tendências de preços e curvas de custos de matérias-primas. Para traçar o perfil financeiro das empresas e monitorar comunicados à imprensa, foram utilizados o D&B Hoovers e o Dow Jones Factiva, dois dos repositórios pagos da Mordor. Essa base multifonte nos permitiu mapear o consumo aparente, comparar a penetração de importações e identificar anomalias. As fontes aqui citadas são ilustrativas; diversas outras publicações, bases de dados e registros regulatórios embasaram nosso trabalho documental.
Dimensionamento de Mercado e Previsão
Um modelo de "consumo aparente" de cima para baixo (produção + importações - exportações) estabeleceu a linha de base de 2024, que foi então verificada por meio de consolidações seletivas de fornecedores de baixo para cima, com base no preço médio de venda amostrado multiplicado pelo volume para as principais famílias de produtos. Os principais impulsionadores — conclusões de habitações, gastos com reformas, taxas de vacância de escritórios, renda real das famílias e índices de preços de madeira e aço da UE — alimentam uma regressão multivariada que projeta o valor até 2030. Onde surgiram lacunas de baixo para cima (por exemplo, dados escassos para micromarcas), a interpolação seguida de revisão especializada preencheu a variação.
Validação de Dados e Ciclo de Atualização
Os resultados passam por revisões de dois analistas; limites de variação acionam novas verificações em relação a séries externas, e qualquer desvio acima de +/-4% aciona retornos de chamada aos respondentes. Os relatórios são atualizados anualmente; atualizações intermediárias ocorrem após eventos relevantes, como mudanças repentinas em tarifas ou revisões significativas de alvarás de construção.
Por que a Linha de Base de Móveis na Europa da Mordor Goza de Credibilidade na Europa
Os dados publicados frequentemente divergem porque cada empresa ajusta os limites do mercado, aplica diferentes escalas de preço médio de venda ou congela as taxas de câmbio em momentos distintos. Ao ancorar as estimativas nos códigos de produção do Eurostat e reconciliá-las com sinais de comércio e preços em tempo real antes de incorporar premissas de cenários, a Mordor Intelligence entrega uma linha de base intermediária que os conselhos de administração podem replicar e em que podem confiar.
Em conjunto, a comparação mostra que a amplitude do escopo, a frequência de atualização e a profundidade da triangulação impulsionam a dispersão; a combinação disciplinada da Mordor de códigos harmonizados, verificações primárias oportunas e previsão equilibrada mantém nossos números ao mesmo tempo transparentes e confiáveis para o planejamento estratégico.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal lacuna impulsionadora |
|---|---|---|
| 263,36 bilhões de USD (2025) | Mordor Intelligence | - |
| 222,0 bilhões de USD (2024) | Consultoria Global A | Exclui móveis contratuais, baseia-se apenas em pesquisas de gastos domésticos |
| 174,9 bilhões de USD (2022) | Consultoria Setorial B | Ano-base mais antigo, ajustes de inflação ausentes, omite vendedores exclusivamente online |
| 165,0 bilhões de EUR (2024) | Publicação Setorial C | Foco em vendas no varejo; exclui valores na saída da fábrica e pedidos de projetos B2B |
Em conjunto, a comparação mostra que a amplitude do escopo, a frequência de atualização e a profundidade da triangulação impulsionam a dispersão; a combinação disciplinada da Mordor de códigos harmonizados, verificações primárias oportunas e previsão equilibrada mantém nossos números ao mesmo tempo transparentes e confiáveis para o planejamento estratégico.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de móveis na Europa?
Estima-se que o tamanho do mercado de móveis europeu cresça de USD 277,21 bilhões em 2026 para USD 358,26 bilhões até 2031, a um CAGR de 5,26%, sustentado por programas de renovação, trabalho híbrido e demanda demográfica.
Quais aplicações estão liderando e quais estão crescendo mais rapidamente na Europa?
Os móveis residenciais lideraram com uma participação de 57,87% em 2025, e os móveis de escritório são a aplicação de crescimento mais rápido, com um CAGR de 6,72% até 2031, à medida que as empresas redesenham os espaços para o trabalho híbrido.
Quais materiais ganharão mais impulso na Europa até 2031?
A madeira permanece o maior material com uma participação de 51,87% em 2025, enquanto plásticos e polímeros devem crescer mais rapidamente, a um CAGR de 6,38%, devido aos mandatos de design circular.
Como os canais estão mudando na região?
O B2C ou varejo permanece dominante com uma participação de 74,35% em 2025 e uma perspectiva de CAGR de 7,33%, enquanto o omnicanal e o IVA de Balcão Único simplificam o comércio eletrônico transfronteiriço e melhoram as participações online nos principais mercados.
Qual país está se expandindo mais rapidamente na Europa?
A Espanha é a geografia de crescimento mais rápido, com um CAGR projetado de 6,98% até 2031, impulsionada pela atividade imobiliária e pelas reformas hoteleiras lideradas pelo turismo.
Quão concentrada é a concorrência no setor de móveis europeu?
O mercado é fragmentado, com uma longa cauda de produtores regionais, e os líderes focam em acessibilidade, capacidades omnicanal e investimentos liderados pela sustentabilidade para defender a participação.