
Tamanho e Participação do Mercado de Propulsão Espacial na Europa
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
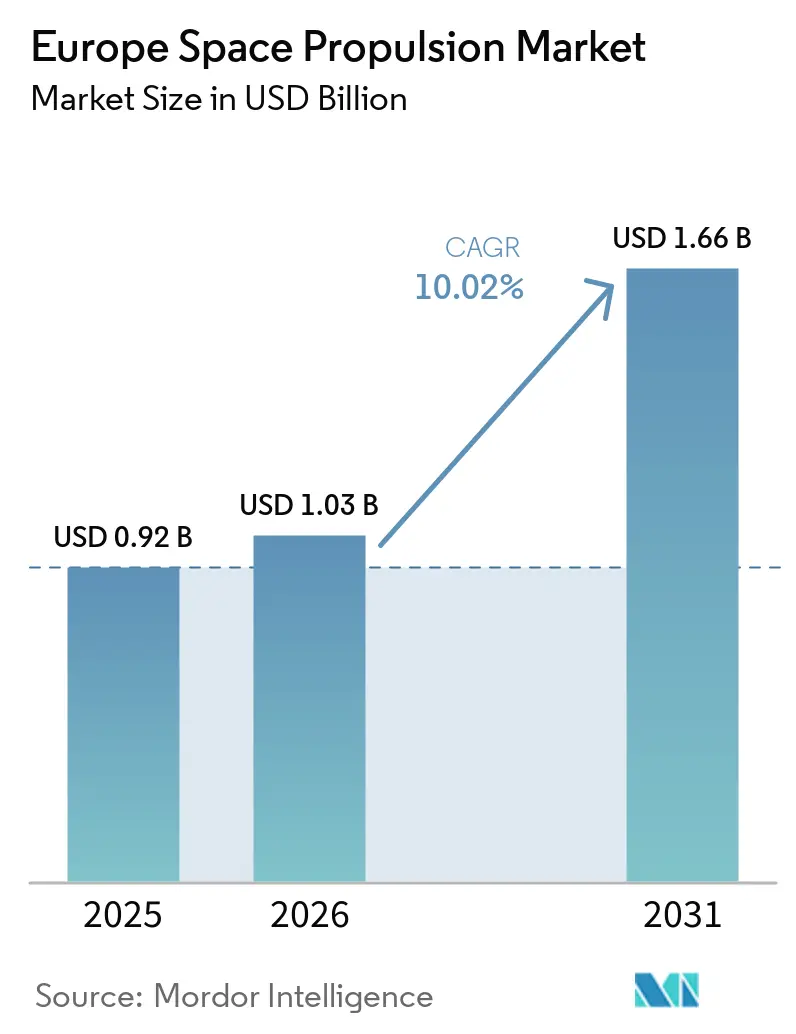
| Tamanho do mercado no ano base (2025) | 0.92 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.02 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Propulsão Espacial na Europa por Mordor Intelligence
O tamanho do mercado europeu de propulsão espacial foi avaliado em 0,92 bilhão de USD em 2025 e está previsto para crescer de 1,03 bilhão de USD em 2026 para atingir 1,66 bilhão de USD até 2031, a um CAGR de 10,02% durante o período de previsão (2026-2031). O mercado é sustentado por constelações institucionais, programas comerciais de satélites e pela necessidade de autonomia europeia de lançamento. A demanda está se movendo em direção a pedidos repetidos de unidades de propulsão de satélites padronizadas, que podem proporcionar um fluxo de pedidos mais estável do que os grandes programas de satélites geoestacionários. Os fornecedores europeus também estão expandindo a capacidade de produção de propulsão elétrica, mantendo capacidades em propulsão líquida e sólida para veículos de lançamento. Isso cria oportunidades para fornecedores que possam atender aos requisitos de qualificação, garantir o fornecimento de componentes e demonstrar desempenho confiável em órbita. A capacidade de produção de propulsores sólidos continua sendo importante porque a disponibilidade de lançamento depende tanto da produção manufatureira quanto da demanda por satélites.
Principais Conclusões do Relatório
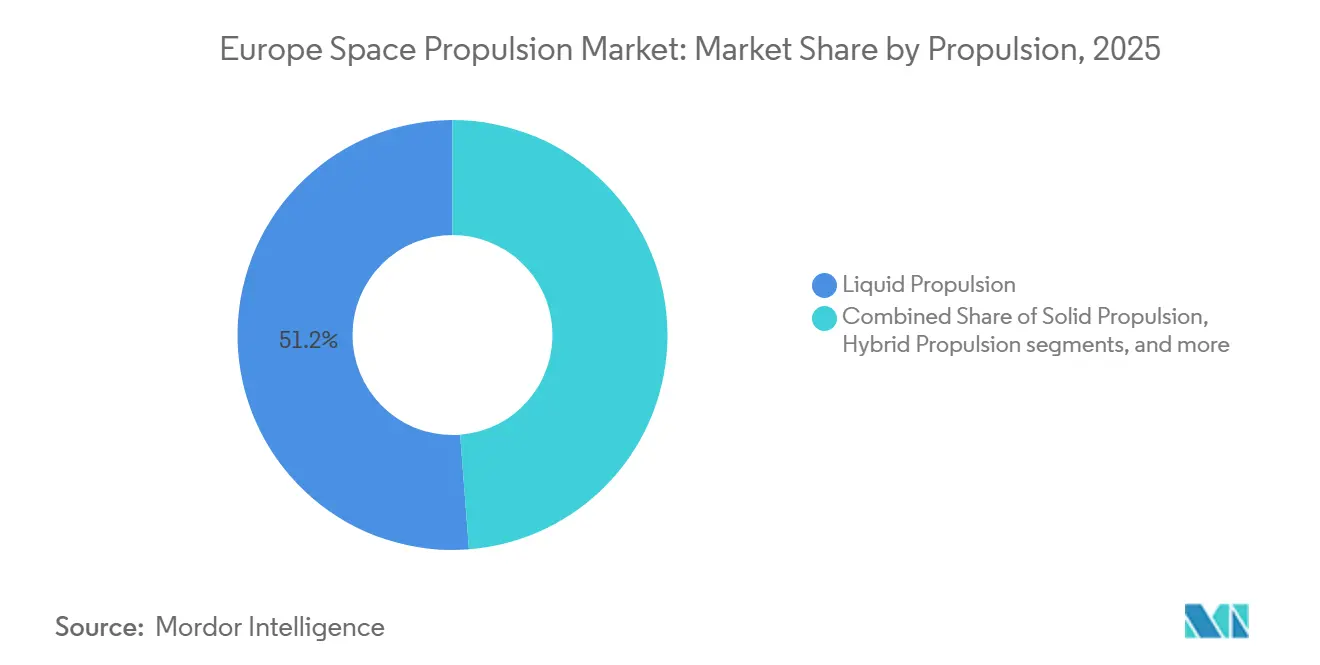
- Por propulsão, a propulsão líquida deteve 51,22% da receita em 2025, enquanto a propulsão elétrica está prevista para crescer a um CAGR de 16,42% até 2031.
- Por componente, propulsores e motores de foguete detiveram 51,81% da receita em 2025, enquanto os sistemas de alimentação de propelente estão previstos para crescer a um CAGR de 14,12% até 2031.
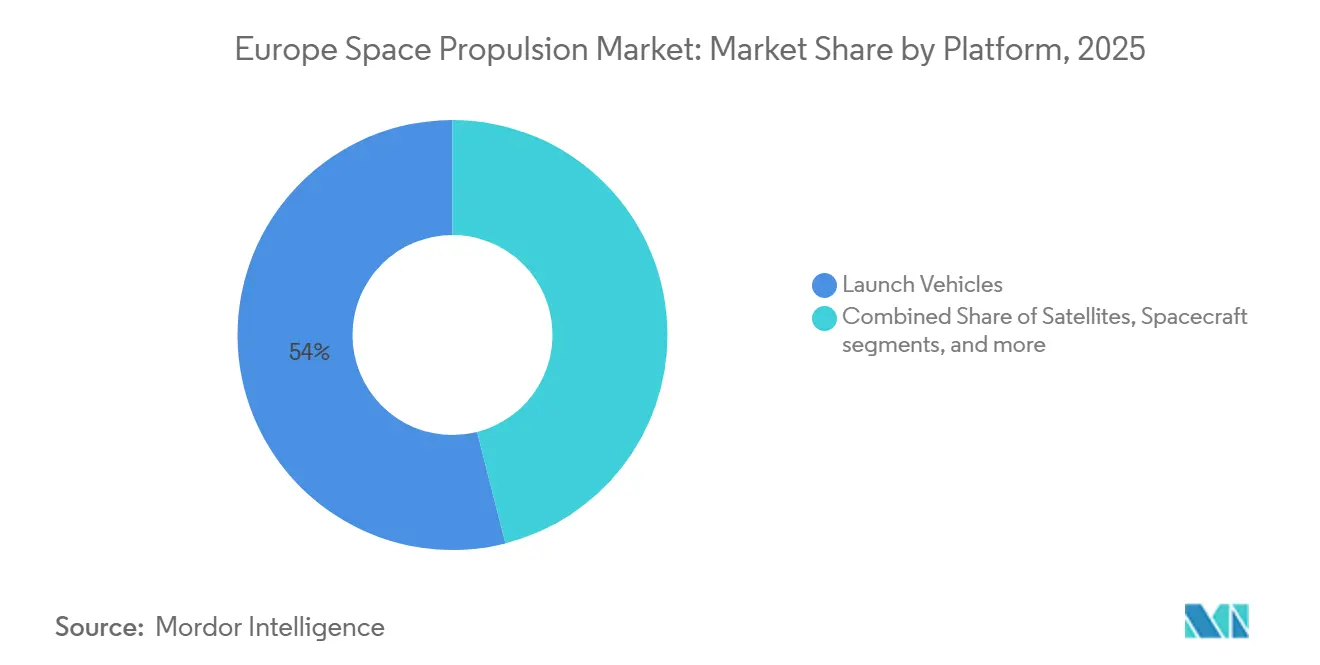
- Por plataforma, os veículos de lançamento detiveram 53,96% da receita em 2025, enquanto os satélites estão previstos para crescer a um CAGR de 18,92% até 2031.
- Por usuário final, os usuários comerciais detiveram 62,63% da receita em 2025 e estão previstos para crescer a um CAGR de 16,52% até 2031.
- Por geografia, o Reino Unido deteve 35,17% da receita em 2025, enquanto a França está prevista para crescer a um CAGR de 16,63% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Implantação de satélites institucionais e comerciais | 2.90% | Europa | Médio prazo (2-4 anos) |
| Expansão da capacidade europeia de lançamento | 2.30% | Europa Ocidental (França, Itália, Alemanha) | Curto prazo (≤ 2 anos) |
| Adoção de propulsão elétrica para otimização de massa e custo | 2.20% | Global, base de fabricação europeia | Longo prazo (≥ 4 anos) |
| Crescimento da mobilidade em órbita e serviços de fim de vida útil | 1.50% | Europa, expansão para operadores GEO globais | Médio prazo (2-4 anos) |
| Industrialização europeia da fabricação de propulsão | 0.80% | Europa (Itália, França, Alemanha, Reino Unido, Áustria) | Médio prazo (2-4 anos) |
| Autonomia estratégica europeia no espaço | 1.10% | Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Implantação de Satélites Institucionais e Comerciais
O programa EU IRIS² requer uma arquitetura multi-orbital LEO e MEO, criando demanda por satélites com capacidade de manutenção de estação e desórbita. O programa fornece ao mercado europeu de propulsão espacial uma fonte de demanda institucional menos exposta aos ciclos de precificação comercial. A renovação das frotas Galileo e Copernicus também acrescenta demanda vinculada a missões públicas. Pedidos de constelações maiores favorecem unidades de propulsão padronizadas e modulares em detrimento de projetos personalizados de herança. Essa mudança exige que os fornecedores estabelecidos reduzam os custos de fabricação e simplifiquem os processos de certificação, mantendo a confiabilidade. O propulsor Hall PPS5000 da Safran tornou-se uma alternativa europeia após a interrupção do fornecimento do SPT-140d russo ter acelerado os esforços de qualificação doméstica.[1]
Expansão da Capacidade Europeia de Lançamento
O programa Ariane 6 vincula a capacidade europeia de lançamento diretamente à demanda por grandes sistemas de propulsão sólida e líquida. O voo VA269 do Ariane 6 demonstrou a configuração Ariane 64 equipada com o P160C ao implantar 36 satélites LEO da Amazon e estabelecer um recorde europeu de carga útil. O voo também demonstrou um aumento de desempenho de 10-15% para missões LEO com a nova configuração de propulsores.[2] Escalar a produção requer investimento em mistura de propelentes, enrolamento de fibra de carbono e capacidade de transporte. Esses investimentos têm longos prazos de execução, portanto os fornecedores precisam de compromissos institucionais sustentados antes de poderem aumentar a produção. O contrato da ArianeGroup com o CNES para um motor de próxima geração de oxigênio líquido e metano demonstrou que a Europa está ampliando os sistemas de lançamento existentes enquanto desenvolve uma arquitetura sucessora.[3]
Adoção de Propulsão Elétrica para Otimização de Massa e Custo
A propulsão elétrica pode reduzir a massa de propelente químico transportada por um satélite, permitindo maior massa de carga útil ou opções de lançamento de menor custo. Esse valor é cada vez mais relevante quando os operadores adquirem propulsão para grandes grupos de satélites. A SITAEL inaugurou sua Smart Space Factory 4 em Pisa em julho de 2025, com salas limpas ISO-8 e um grande simulador espacial para produção em série de propulsores de efeito Hall.[4] O projeto CHEOPS VHP BB entregou blocos de construção validados para propulsores de efeito Hall de 20 kW em fevereiro de 2026, apoiando aplicações em exploração do espaço profundo e serviços em órbita. O PPS5000 da Safran também recebeu qualificação para criptônio por meio do projeto INVICTUS, o que poderia aliviar as restrições de fornecimento de gás raro e reduzir os custos de propelente. A escala de fabricação, a capacidade de qualificação e a flexibilidade de propelente, portanto, afetam a posição competitiva dos fornecedores no mercado europeu de propulsão espacial.
Crescimento da Mobilidade em Órbita e Serviços de Fim de Vida Útil
As missões de manutenção em órbita requerem manobras repetidas, acoplamento, transferência de atitude e operações de reimpulso que diferem das missões convencionais de manutenção de estação. A ESA assinou um contrato com a ClearSpace em setembro de 2026 para avançar o Projeto de Parceria Phoenix para manutenção comercial de satélites geoestacionários. A Thales Alenia Space coordena o contrato EROSS SC de EUR 12 milhões (USD 13,44 milhões) para uma demonstração europeia de encontro automatizado e acoplamento robótico. A missão piloto planejada para 2030 torna a propulsão de alto reinício e alto delta-V um requisito importante para os fornecedores de espaçonaves. As empresas europeias de propulsão podem usar programas de manutenção em órbita para demonstrar sistemas que abordam realocação, extensão de vida útil e descarte ao fim da vida. A oportunidade de produção relacionada se estende além do hardware de propulsores ao gerenciamento de propelente, processamento de energia e equipamentos de controle térmico.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alta intensidade de capital e longos ciclos de desenvolvimento | -0.90% | Global | Longo prazo (≥ 4 anos) |
| Altos requisitos de qualificação e confiabilidade | -0.80% | Global | Longo prazo (≥ 4 anos) |
| Restrições de propelente, controle de exportação e conformidade ambiental | -0.70% | Europa, Global | Médio prazo (2-4 anos) |
| Cadência limitada de lançamentos europeus e aquisição fragmentada | -0.60% | Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Qualificação e Confiabilidade
Os sistemas de propulsão europeus requerem testes ambientais, verificação de materiais e análise de modos de falha antes da prontidão para o voo. O processo pode se estender do projeto inicial à qualificação ao longo de 5 a 8 anos, atrasando a resposta de fornecimento à nova demanda. A restrição é aguda para a propulsão elétrica porque os conceitos de iodo, alimentados por criptônio e de respiração de ar podem mudar antes que um programa de testes seja concluído. O projeto INVICTUS utilizou uma abordagem de qualificação delta para estender os sistemas qualificados ao criptônio sem um novo ciclo completo. A capacidade de testes em alto vácuo está concentrada em instalações nacionais como DLR Lampoldshausen, ESTEC e ONERA, o que pode criar restrições de agendamento. O manuseio de propelentes, os controles de exportação e os requisitos ambientais acrescentam mais documentação e requisitos operacionais para o mercado europeu de propulsão espacial.
Alta Intensidade de Capital e Longos Ciclos de Desenvolvimento
Um motor líquido qualificado para voo ou um grande motor sólido pode exigir de EUR 100 milhões (USD 112,10 milhões) a EUR 300 milhões (USD 336,50 milhões) e 8-12 anos de desenvolvimento. Esse nível de investimento limita a concorrência em propulsão de elevação pesada e de estágio primário. A concentração da produção pode criar exposição quando um grande programa de motores enfrenta interrupções. A ESA e o DLR concordaram em outubro de 2025 em transferir a montagem do motor de estágio superior Vinci para Lampoldshausen, reduzindo a dependência de um único local. As empresas menores de propulsão elétrica também enfrentam custos de engenharia não recorrentes quando programas individuais de constelações requerem diferentes interfaces, propelentes ou perfis de vibração. Uma cadência de lançamento limitada e uma aquisição fragmentada podem, portanto, restringir o aumento de escala da receita, mesmo onde há demanda técnica presente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Propulsão:
A Propulsão Elétrica Está em Ascensão Enquanto a Propulsão Líquida Ancora a ReceitaA propulsão líquida representou 51,22% do mercado europeu de propulsão espacial em 2025, sustentada pelo alto valor dos sistemas de estágio principal e estágio superior do Ariane 6. Os motores Vulcain 2.1 e Vinci continuam sendo importantes por apoiarem o acesso autônomo europeu ao espaço. Os sistemas bipropelentes são utilizados nos estágios principais de veículos de lançamento e nos motores de apogeu de satélites. Os propulsores monopropelentes de hidrazina permanecem relevantes para o controle de atitude em plataformas de satélites existentes e em meia-vida operacional. A propulsão sólida também continua sendo estrategicamente importante, pois os modelos P120C e P160C sustentam os programas Ariane 6 e Vega-C. ArianeGroup e Avio renovaram seu acordo Europropulsion em novembro de 2025 para produção até 2029. O mercado europeu de propulsão espacial, portanto, continua a depender de sistemas líquidos e sólidos consolidados para sua arquitetura de lançamento. Esses sistemas exigem linhas de produção maduras e procedimentos formais de qualificação. Sua importância limita a velocidade com que fornecedores alternativos de propulsão para lançamento podem ingressar no setor.
A propulsão elétrica tem previsão de crescimento a um CAGR de 16,42% até 2031, à medida que os operadores adotam sistemas de efeito Hall e eletrojato para manutenção de estação e descarte orbital. Sua menor demanda por propelente pode reduzir a massa das espaçonaves e ampliar as opções de lançamento. A ION-X captou EUR 13 milhões (USD 14,30 milhões) em dezembro de 2024 para industrializar propulsores de eletrojato e tinha como meta 200 unidades por ano até 2028. A propulsão híbrida permanece em um estágio mais inicial de desenvolvimento comercial, mas atrai interesse pela fabricação europeia soberana. A HyPrSpace captou EUR 21 milhões (USD 22,89 milhões) em 2025 por meio do programa de financiamento France 2030. O segmento inclui diferentes abordagens técnicas, de modo que o progresso na qualificação e o desempenho em órbita continuam sendo fatores de seleção relevantes. Fornecedores capazes de atender a interfaces padronizadas de espaçonaves podem se beneficiar à medida que os programas de satélites aumentam os volumes de aquisição. A tendência em direção a módulos repetíveis pode favorecer empresas que demonstrem qualidade de produção estável. Isso também pode tornar a disponibilidade de componentes um elemento central na seleção por parte dos clientes.



Por Componente:
Propulsores e Motores de Foguete Lideram Enquanto os Sistemas de Alimentação Escalam com a Propulsão ElétricaOs propulsores e motores de foguete detiveram 51,81% da receita em 2025 porque são o hardware de maior valor agregado em todos os tipos de propulsão. A categoria inclui grandes motores de lançamento, motores sólidos, propulsores de efeito Hall e câmaras de descarga. O propulsor de íons com grade RIT-2X da ArianeGroup foi desenvolvido por meio do programa GIESEPP MP como uma unidade padronizada de conexão e uso imediato. Produtos padronizados podem reduzir o ônus de engenharia personalizada para integradores de satélites. Eles também podem apoiar a aquisição repetida para programas de constelações. Os grandes motores de foguete mantêm alto valor contratual devido ao seu papel na propulsão de veículos de lançamento. A composição de componentes no mercado europeu de propulsão espacial, portanto, reflete tanto os sistemas de lançamento quanto a crescente base de propulsão de satélites. Os fornecedores de hardware devem equilibrar as necessidades de programas de lançamento de alto valor com as de pedidos de satélites em maior volume. A composição de produtos muda à medida que os construtores de satélites buscam peças mais simples de integrar.
Os sistemas de alimentação de propelente estão previstos para crescer a um CAGR de 14,12% até 2031, à medida que a propulsão elétrica adota configurações de xenônio, criptônio e iodo. Cada propelente pode exigir diferentes projetos de controle de pressão, armazenamento e medição de fluxo. Isso aumenta a importância da confiabilidade dos componentes além do próprio propulsor. As unidades de processamento de energia também apoiam a propulsão elétrica ao gerenciar o fornecimento elétrico ao propulsor. A unidade de processamento de energia Mk3 da Thales Bélgica foi integrada a plataformas de propulsores Hall em projetos de consórcios europeus. Bocais e equipamentos de controle térmico permanecem estreitamente vinculados aos requisitos de produção de veículos de lançamento. Os fornecedores de componentes podem se beneficiar ao apoiar múltiplas arquiteturas de propulsão em vez de um único projeto de plataforma. O projeto do sistema de alimentação torna-se mais importante à medida que os operadores de satélites consideram várias opções de propelente. Os requisitos de interface comuns também podem facilitar para os integradores a qualificação de um componente em vários programas.
Por Plataforma:
Os Satélites São o Consumidor de Propulsão de Crescimento Mais RápidoOs veículos de lançamento detiveram 53,96% da receita de plataforma em 2025 porque cada veículo combina sistemas de propulsão de alto valor de estágio principal, estágio superior e propulsores. O Ariane 6 usa o motor de estágio principal Vulcain 2.1 e o motor de estágio superior Vinci, juntamente com até 4,00 propulsores P160C. Isso resulta em uma conta de propulsão medida em dezenas de milhões de euros por veículo de lançamento. A plataforma também requer instalações especializadas de fabricação, teste e integração. Esses requisitos sustentam fornecedores estabelecidos com relacionamentos institucionais de longo prazo. A produção e o desempenho de lançamento do Ariane 6, portanto, continuam sendo materialmente relevantes para o mercado europeu de propulsão espacial. Um cronograma de lançamento estável apoia o planejamento em toda a cadeia de fornecimento de motores, propulsores e componentes. Qualquer atraso de fabricação pode afetar vários fornecedores de propulsão simultaneamente.
Os satélites estão previstos para crescer a um CAGR de 18,92% até 2031, mesmo que cada sistema de propulsão de satélite tenha um valor unitário menor do que um sistema de veículo de lançamento. O IRIS², a renovação do Galileo e outros programas de constelações podem exigir muitos módulos de propulsão padronizados simultaneamente. Os operadores de satélites precisam de sistemas para manutenção de estação, prevenção de colisões, transferência orbital e descarte. As espaçonaves usadas para manutenção em órbita aumentam a demanda por propulsores de alto desempenho e reiniciáveis repetidamente. O trabalho da ESA com a ClearSpace e a Thales Alenia Space ilustra esse requisito para plataformas de manutenção. Outras plataformas incluem conceitos híbridos e suborbitais que poderiam migrar para aplicações orbitais ao longo do tempo. A mudança de plataforma está expandindo a demanda por fornecedores de propulsão capazes de atender tanto satélites quanto espaçonaves específicas de missão. As missões de manutenção requerem sistemas de propulsão capazes de operar em perfis de manobra mais complexos. Os programas de satélites, por outro lado, dão maior peso à produção repetida e à modularidade.

Por Usuário Final:
A Demanda Comercial Molda a Maior e Mais Rápida Base de Usuários em CrescimentoOs usuários comerciais detiveram 62,63% da receita em 2025 e estão previstos para expandir a um CAGR de 16,52% até 2031. Esse perfil reflete os operadores de constelações LEO que requerem propulsão padronizada e consciente de custos para manutenção de estação e prevenção de colisões. O segmento comercial dá maior ênfase à repetibilidade de produção e às evidências em órbita do que a uma única missão personalizada. Também incentiva os fornecedores a reduzir o tempo de entrega e o custo unitário. A ION-X demonstrou seu propulsor de eletrojato em órbita em um satélite Space Inventor por meio da missão SpaceX Transporter-12 em janeiro de 2025. Tais demonstrações podem ajudar os operadores de satélites a avaliar o desempenho antes de pedidos maiores. A aquisição comercial está, portanto, mudando as expectativas de produto e entrega dentro do mercado europeu de propulsão espacial. Os fornecedores enfrentam maior pressão para mostrar herança de voo antes de grandes prêmios de produção. Eles também precisam alinhar a capacidade de produção com a cadência de pedidos dos operadores de constelações.
Os usuários governamentais e civis continuam sendo importantes como clientes âncora para programas de tecnologia e aquisição antecipada. Os programas da ESA podem compartilhar custos de desenvolvimento e fornecer um caminho para que as empresas qualifiquem novos sistemas. O Galileo, o Copernicus e as missões de segurança nacional também fornecem demanda que não está totalmente vinculada à economia comercial de satélites. Os requisitos militares são cada vez mais refletidos em especificações de duplo uso para plataformas de consciência situacional do domínio espacial. As chamadas europeias para operações e serviços em órbita apoiaram o desenvolvimento de tecnologias relacionadas. Os compradores governamentais e civis podem apoiar limites de confiabilidade mais elevados e longos ciclos de programa. Seu papel contínuo ajuda os fornecedores a financiar sistemas que posteriormente atendem a clientes comerciais. A estrutura de usuários finais, portanto, combina apoio público ao desenvolvimento com demanda comercial para implantação em escala. A aquisição civil pode preencher a lacuna entre o desenvolvimento inicial e a adoção comercial. Os requisitos militares e de duplo uso podem reforçar a necessidade de sistemas de espaçonaves confiáveis e resilientes.
Análise Geográfica
Mercado de Propulsão Espacial do Reino Unido
O Reino Unido detinha 35,17% da participação no mercado europeu de propulsão espacial em 2025, apoiado por grandes integradores e um foco nacional em propulsão no espaço. QinetiQ, Moog e Reaction Engines contribuíram para a base técnica consolidada do país. A Magdrive captou EUR 9,90 milhões (USD 10,79 milhões) em fevereiro de 2025 para construir uma instalação de fabricação de propulsão elétrica de alto impulso no Reino Unido. O investimento refletiu o interesse em propulsão de satélites e aplicações de serviço em órbita. A capacidade de testes do país também apoia trabalhos de qualificação para clientes europeus. Isso cria uma barreira prática para programas que, de outra forma, precisariam reiniciar a qualificação em um local diferente. O Reino Unido, portanto, combina desenvolvimento de equipamentos, infraestrutura de testes e relacionamentos com fornecedores.
Mercado de Propulsão Espacial da França e da Alemanha
A França tem previsão de crescimento a um CAGR de 16,63% até 2031, tornando-se o segmento nacional de crescimento mais rápido no mercado europeu de propulsão espacial. O ecossistema da Île-de-France e de Toulouse inclui ThrustMe, ION-X, HyPrSpace e Exotrail. A França também apoia o desenvolvimento de propulsão líquida pesada por meio da ArianeGroup. A ArianeGroup recebeu um contrato da CNES em junho de 2025 para desenvolver tecnologias para um motor de oxigênio líquido e metano de próxima geração e altíssimo impulso. A Alemanha apoia tanto a produção de estágios superiores quanto o desenvolvimento de propulsão. A montagem do Vinci foi transferida para o DLR Lampoldshausen no âmbito de um acordo firmado em outubro de 2025. A TransMIT também passou por uma revisão de design da ESA em 2026 para um propulsor de propulsão elétrica a ar para órbita terrestre muito baixa (VLEO).
Mercado Europeu de Propulsão Espacial
Itália e Espanha desempenham papéis importantes na cadeia de suprimentos do mercado europeu de propulsão espacial. A Avio produz os propulsores P120C e P160C em Colleferro e fornece propulsão primária para o Vega-C. A instalação da SITAEL em Pisa adicionou capacidade de produção em série para propulsores de efeito Hall em julho de 2025. A Pangea Aerospace captou EUR 23 milhões (USD 25,07 milhões) em março de 2025 para desenvolver propulsão a metano-oxigênio na Espanha. A Suécia apoia a produção de componentes de turbobomba do Ariane 6 por meio da GKN Aerospace em Trollhättan. A Enpulsion, da Áustria, está migrando do fornecimento de propulsores de Propulsão Elétrica por Efeito de Campo para sistemas mais amplos de mobilidade espacial. Esses mercados secundários ampliam a base de fabricação europeia e reduzem a dependência de um número limitado de cadeias de suprimentos nacionais.
Panorama Competitivo
Concentração do Mercado
Principais Empresas no Mercado de Propulsão Espacial na Europa
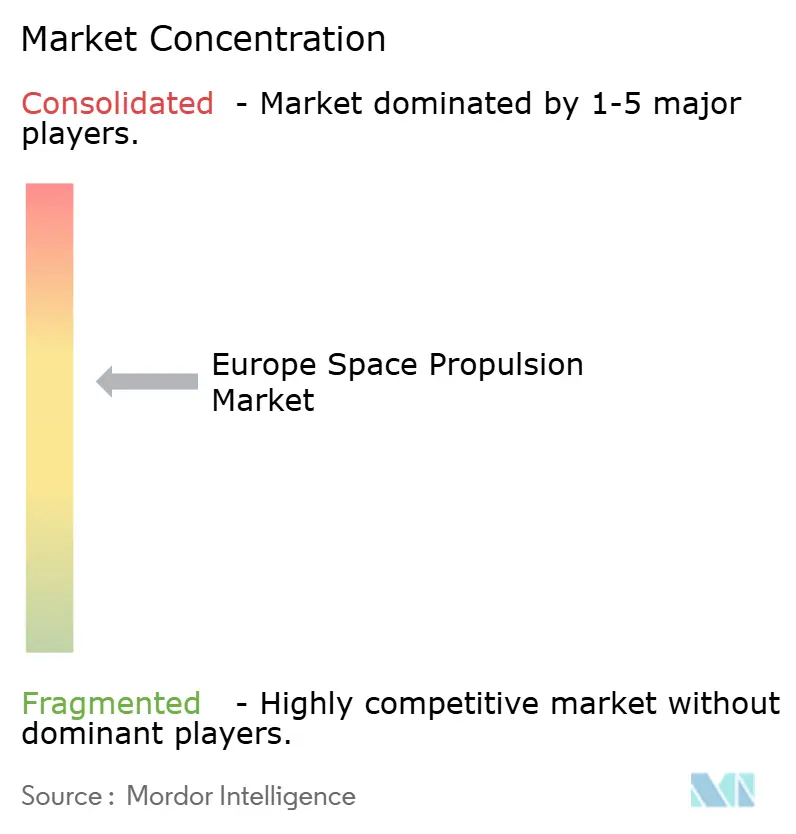
O mercado europeu de propulsão espacial é moderadamente consolidado na propulsão de veículos de lançamento, com ArianeGroup, Avio e Safran formando uma base de fornecimento institucional. Longos ciclos de desenvolvimento, grandes requisitos de testes e relacionamentos estabelecidos com programas reforçam essa posição. A ArianeGroup e a Avio renovaram um acordo Europropulsion de vários anos em novembro de 2025 para produzir propulsores P120C e P160C até 2029. Esse acordo também apoia a produção de turbobombas Vulcain para os programas Ariane 6 e Vega-C. A Safran mantém um papel na propulsão de efeito Hall por meio do PPS®5000. Os principais fornecedores de lançamento usam arranjos de fornecimento de longo prazo e programas de pesquisa pública para preservar a continuidade da produção e a capacidade tecnológica.
A propulsão elétrica de satélites é mais fragmentada, com fornecedores oferecendo produtos de efeito Hall, íons com grade, eletrojato e híbridos. ION-X, ThrustMe, Enpulsion, Exotrail e outras empresas menores competem em propulsão abaixo de um quilowatt para CubeSats e pequenos satélites. As startups podem usar demonstrações em órbita para estabelecer confiabilidade antes de buscar pedidos comerciais maiores. O mercado também inclui empresas que desenvolvem sistemas químicos de menor toxicidade para missões que requerem alto desempenho de delta-V. Os projetos CORDIS como F4F, GIESEPP MP e INVICTUS conectam fornecedores a programas europeus de pesquisa e qualificação. A qualificação para criptônio pode ser uma vantagem competitiva quando os operadores de constelações buscam alternativas ao xenônio. O cenário competitivo, portanto, combina um segmento de lançamento concentrado com um conjunto crescente de especialistas em propulsão de satélites.
Os movimentos estratégicos têm se centrado em capacidade, qualificação tecnológica e demonstrações de missão. A SITAEL inaugurou uma instalação de produção em série para propulsores de efeito Hall em Pisa em julho de 2025, fortalecendo a capacidade de fabricação europeia para propulsão elétrica. O acordo da ArianeGroup com o DLR transferiu a montagem do Vinci para a Alemanha, reduzindo a concentração de produção de um importante motor de estágio superior. A Thales Alenia Space está coordenando o projeto de manutenção EROSS SC, que amplia o conjunto de missões endereçáveis para propulsão de alto desempenho. A abordagem Zero Debris da ESA também aumenta o valor da propulsão que permite o descarte de satélites. Os fornecedores que combinam hardware qualificado, produção escalável e desempenho de voo comprovado estão melhor posicionados para competir por programas de constelações e manutenção.
Líderes do Setor de Propulsão Espacial na Europa
-
Airbus SE
-
Safran SA
-
Thales Alenia Space
-
Avio S.p.A.
-
ArianeGroup SAS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Propulsão Espacial Empresas cobertas neste relatório
- Airbus SE
- ArianeGroup SAS
- Safran SA
- Avio S.p.A.
- Thales Alenia Space
- OHB SE
- Exotrail
- SITAEL S.p.A.
- Moog Inc.
- Honeywell Aerospace Inc.
- Northrop Grumman Corporation
- L3Harris Technologies, Inc.
- Space Exploration Technologies Corp.
- QinetiQ Group plc
- Reaction Engines Limited
- Pangea Aerospace, SL
- Arkadia Aerospace Propulsion & Transportation Systems SL
- ION-X SAS
- ThrustMe
- Enpulsion GmbH
- ISPTech GmbH
Desenvolvimentos industriais recentes em Mercado Europeu de Propulsão Espacial
- Setembro de 2026: A ESA assinou um contrato com a ClearSpace para avançar o Projeto de Parceria Phoenix, amadurecendo tecnologias de acoplamento e propulsão para uma capacidade recorrente de manutenção comercial em órbita visando satélites GEO para extensão de manutenção de estação, realocação e descarte ao fim da vida.
- Junho de 2026: A Comissão Europeia selecionou a Thales Alenia Space para liderar o contrato EROSS SC de EUR 12 milhões (USD 13,44 milhões), cobrindo 1 de 2 espaçonaves para a primeira demonstração europeia de encontro automatizado e manutenção robótica em órbita, com integração na missão piloto ISOS 2030 planejada.
- Junho de 2026: O voo VA269 do Ariane 6 implantou 36 satélites LEO da Amazon usando o Ariane 64 equipado com P160C em sua estreia, estabelecendo um recorde europeu de carga útil de lançador e validando o aumento de desempenho de 10-15% do novo propulsor para LEO.
- Fevereiro de 2026: O consórcio CHEOPS VHP BB financiado pela UE concluiu seu programa de 30 meses, entregando blocos de construção validados para propulsores de efeito Hall de 20 kW para exploração do espaço profundo e grandes plataformas de manutenção em órbita, avançando a industrialização europeia de propulsão elétrica de alta potência.
Escopo do Relatório do Mercado de Propulsão Espacial na Europa
O mercado europeu de propulsão espacial compreende o setor regional envolvido no projeto, fabricação, integração, teste e manutenção de sistemas, motores e componentes que aceleram e manobram espaçonaves, satélites e veículos de lançamento no espaço exterior. O mercado inclui todo o hardware, software e serviços de suporte necessários para gerar empuxo, realizar manobras orbitais, controlar a atitude da espaçonave e executar transferências para o espaço profundo.
O mercado europeu de propulsão espacial é segmentado por tipo de propulsão, componente, plataforma, usuário final e geografia. Por tipo de propulsão, o mercado é segmentado em propulsão sólida, propulsão líquida, propulsão híbrida, propulsão elétrica e outros. Por componente, o mercado é segmentado em propulsores e motor de foguete, sistemas de alimentação de propelente, unidades de processamento de energia, bocais, sistemas de controle térmico de propulsão e outros. Por plataforma, o mercado é segmentado em satélites, veículos de lançamento, espaçonaves e outros. Por usuário final, o mercado é segmentado em comercial, governamental e civil e militar. O relatório também abrange os tamanhos de mercado e previsões para o mercado europeu de propulsão espacial em sete países da região. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Elétrica |
| À Base de Gás |
| Combustível Líquido |
| França |
| Alemanha |
| Rússia |
| Reino Unido |
| Tecnologia de Propulsão | Elétrica |
| À Base de Gás | |
| Combustível Líquido | |
| País | França |
| Alemanha | |
| Rússia | |
| Reino Unido |
Definição de mercado
- Aplicação - As diversas aplicações ou finalidades dos satélites são classificadas em comunicação, observação da Terra, observação espacial, navegação e outros. As finalidades listadas são aquelas autodeclaradas pelo operador do satélite.
- Usuário Final - Os usuários primários ou usuários finais do satélite são descritos como civil (acadêmico, amador), comercial, governamental (meteorológico, científico, etc.), militar. Os satélites podem ter múltiplos usos, tanto para aplicações comerciais quanto militares.
- Peso Máximo de Decolagem do Veículo de Lançamento - O peso máximo de decolagem do veículo de lançamento significa o peso máximo do veículo de lançamento durante a decolagem, incluindo o peso da carga útil, equipamentos e combustível.
- Classe de Órbita - As órbitas de satélites são divididas em três classes amplas, a saber GEO, LEO e MEO. Os satélites em órbitas elípticas têm apogeus e perigeus que diferem significativamente entre si, e as órbitas de satélites com excentricidade de 0,14 e superior são categorizadas como elípticas.
- Tecnologia de propulsão - Neste segmento, diferentes tipos de sistemas de propulsão de satélites foram classificados como sistemas de propulsão elétrica, a combustível líquido e à base de gás.
- Massa do Satélite - Neste segmento, diferentes tipos de sistemas de propulsão de satélites foram classificados como sistemas de propulsão elétrica, a combustível líquido e à base de gás.
- Subsistema de Satélite - Todos os componentes e subsistemas que incluem propelentes, barramentos, painéis solares e outros equipamentos de satélites estão incluídos neste segmento.
| Palavra-chave | Definição |
|---|---|
| Controle de Atitude | A orientação do satélite em relação à Terra e ao sol. |
| INTELSAT | A Organização Internacional de Satélites de Telecomunicações opera uma rede de satélites para transmissão internacional. |
| Órbita Geoestacionária (GEO) | Os satélites geoestacionários em órbita terrestre a 35.786 km (22.282 milhas) acima do equador giram na mesma direção e à mesma velocidade que a Terra em seu eixo, fazendo com que pareçam fixos no céu. |
| Órbita Terrestre Baixa (LEO) | Os satélites em Órbita Terrestre Baixa orbitam de 160 a 2.000 km acima da Terra, levam aproximadamente 1,5 hora para uma órbita completa e cobrem apenas uma parte da superfície terrestre. |
| Órbita Terrestre Média (MEO) | Os satélites em Órbita Terrestre Média estão localizados acima dos satélites em Órbita Terrestre Baixa e abaixo dos satélites em Órbita Geoestacionária, e tipicamente viajam em uma órbita elíptica sobre o Polo Norte e o Polo Sul ou em uma órbita equatorial. |
| Terminal de Abertura Muito Pequena (VSAT) | Terminal de Abertura Muito Pequena é uma antena que tipicamente tem menos de 3 metros de diâmetro. |
| CubeSat | CubeSat é uma classe de satélites miniaturizados baseados em um fator de forma composto por cubos de 10 cm. Os CubeSats pesam no máximo 2 kg por unidade e tipicamente utilizam componentes disponíveis comercialmente para sua construção e eletrônica. |
| Veículos de Lançamento de Pequenos Satélites (SSLVs) | O Veículo de Lançamento de Pequenos Satélites (SSLV) é um veículo de lançamento de três estágios configurado com três Estágios de Propulsão Sólida e um Módulo de Ajuste de Velocidade baseado em propulsão líquida como estágio terminal. |
| Mineração Espacial | A mineração de asteroides é a hipótese de extração de material de asteroides e outros corpos celestes, incluindo objetos próximos à Terra. |
| Nanossatélites | Os nanossatélites são definidos de forma ampla como qualquer satélite com peso inferior a 10 quilogramas. |
| Sistema de Identificação Automática (AIS) | O sistema de identificação automática (AIS) é um sistema de rastreamento automático utilizado para identificar e localizar embarcações por meio da troca de dados eletrônicos com outras embarcações próximas, estações base AIS e satélites. O AIS por satélite (S-AIS) é o termo utilizado para descrever quando um satélite é usado para detectar assinaturas AIS. |
| Veículos de Lançamento Reutilizáveis (RLVs) | Veículo de lançamento reutilizável (RLV) significa um veículo de lançamento projetado para retornar à Terra substancialmente intacto e, portanto, pode ser lançado mais de uma vez, ou que contém estágios do veículo que podem ser recuperados por um operador de lançamento para uso futuro na operação de um veículo de lançamento substancialmente similar. |
| Apogeu | O ponto em uma órbita de satélite elíptica que está mais distante da superfície da Terra. Os satélites geossíncronos que mantêm órbitas circulares ao redor da Terra são primeiramente lançados em órbitas altamente elípticas com apogeus de 22.237 milhas. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. Para a conversão de vendas em volume, o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações de analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura.




