
Tamanho e Participação do Mercado de Entrega Online de Supermercados na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 0.32 Trilhões de dólares |
| Tamanho do Mercado (2031) | 0.76 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 18.57 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Entrega Online de Supermercados na Europa por Mordor Intelligence
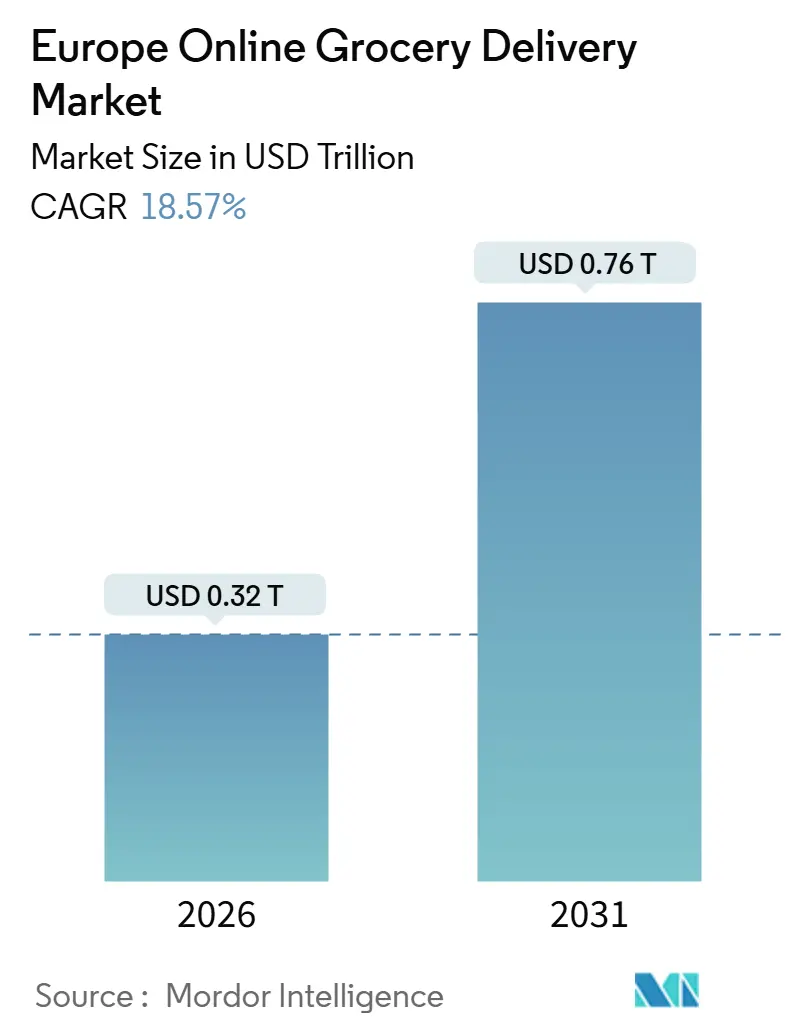
O tamanho do mercado de entrega online de supermercados na Europa é avaliado em USD 0,32 trilhões em 2026 e deverá atingir USD 0,76 trilhões até 2031, refletindo um CAGR de 18,57% ao longo do período de previsão. O impulso decorre da conversão de redes de lojas por parte de varejistas omnicanal em centros de microfulfillment, da realocação disciplinada de capital por especialistas em comércio rápido sobreviventes e da rápida implantação de mecanismos de monetização de retail media. A entrega programada continua sendo a espinha dorsal do mercado de entrega online de supermercados na Europa, graças à superior densidade de rotas, enquanto o fulfillment instantâneo está agora se expandindo em centros urbanos densos, onde os valores médios de cesta justificam taxas mais elevadas. Os investimentos em automação de cadeia de frio estão reduzindo a diferença de qualidade entre produtos frescos selecionados em loja e online, ampliando ainda mais o público endereçável. O desempenho superior no nível de país se concentra na Espanha, onde a digitalização em estágio avançado e os segmentos de consumidores com foco em dispositivos móveis estão impulsionando o mercado de entrega online de supermercados na Europa para o mercado de massa.
Principais Conclusões do Relatório
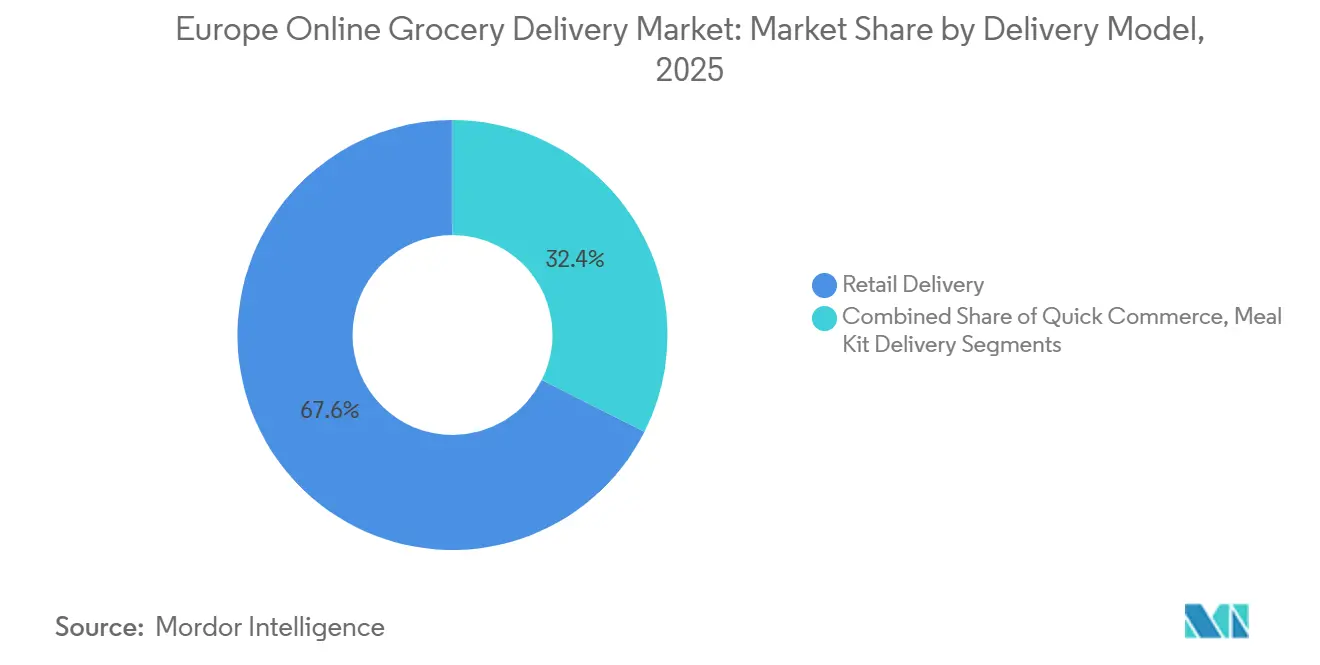
- Por modelo de entrega, a entrega no varejo respondeu por 67,57% da receita em 2025, enquanto o comércio rápido avança a um CAGR de 19,43% até 2031.
- Por tipo de plataforma, os operadores omnicanal detinham 46,32% de participação no mercado de entrega online de supermercados na Europa em 2025, ao passo que as plataformas de e-supermercado puro têm previsão de expansão a um CAGR de 19,63%.
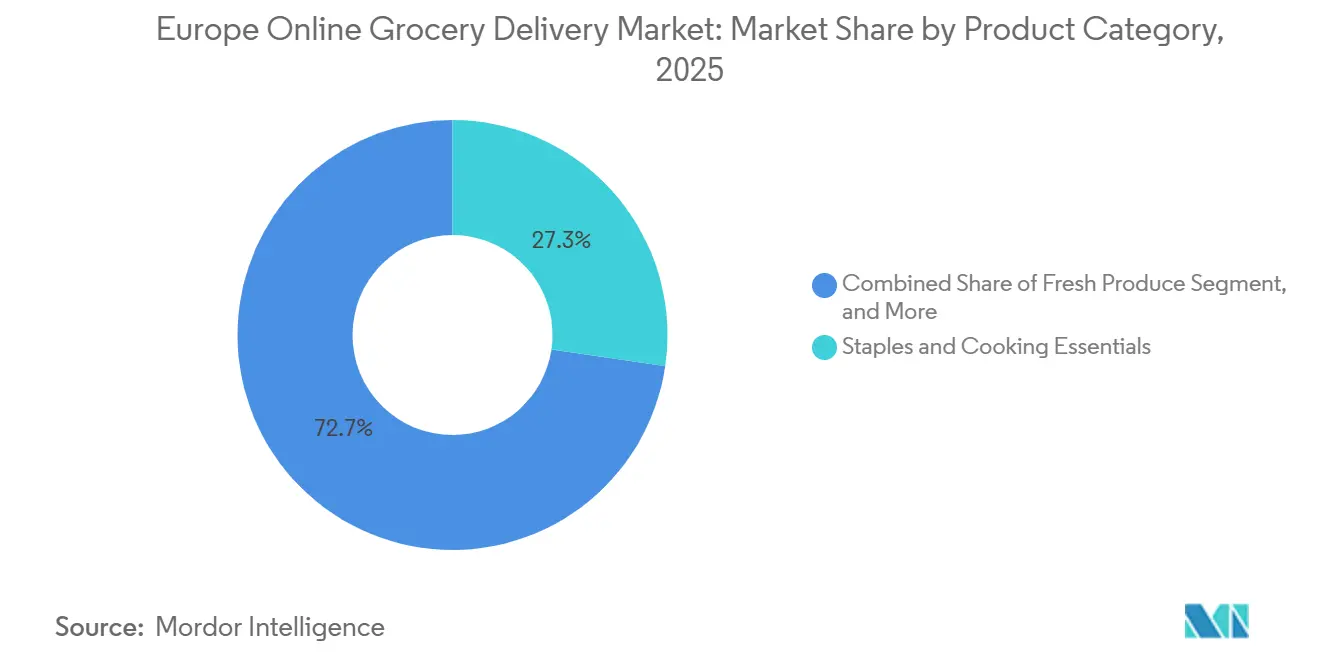
- Por categoria de produto, os itens básicos e essenciais de culinária capturaram 27,31% de participação de receita em 2025; os produtos frescos têm projeção de crescimento a um CAGR de 20,12% até 2031.
- Por tipo de entrega, as janelas programadas comandaram 59,63% de participação em 2025, e o fulfillment instantâneo ou sob demanda está crescendo a um CAGR de 19,72%.
- Por país, a Alemanha liderou com 21,42% da receita regional em 2025, e a Espanha deve registrar o CAGR mais rápido de 20,04% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança nas Preferências de Modo de Compra em Direção aos Canais Digitais | +4.2% | Alemanha, Reino Unido, França, Espanha, Itália | Médio prazo (2 a 4 anos) |
| Aceleração da Infraestrutura de Logística no Mesmo Dia em Toda a Europa | +3.8% | Alemanha, Reino Unido, Países Baixos, França urbana e Espanha | Curto prazo (≤ 2 anos) |
| Integração de Redes de Retail Media para Aumentar a Rentabilidade da Plataforma | +3.1% | Reino Unido, Alemanha, França, Países Baixos | Médio prazo (2 a 4 anos) |
| Expansão de Sortimentos de Marca Própria Online por Principais Varejistas | +2.9% | Reino Unido, Alemanha, França | Médio prazo (2 a 4 anos) |
| Personalização Baseada em IA Aumentando o Tamanho da Cesta e a Retenção | +2.7% | Alemanha, Reino Unido, França, Países Baixos | Médio prazo (2 a 4 anos) |
| Crescente Foco dos Investidores em Soluções Sustentáveis de Última Milha | +1.9% | Países Baixos, Alemanha, Reino Unido, Países Nórdicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança nas Preferências de Modo de Compra em Direção aos Canais Digitais
Os consumidores com foco em dispositivos móveis tratam agora as missões semanais de reabastecimento completo e de reposição como um único fluxo digital, reduzindo a fidelização às visitas tradicionais às lojas. Os varejistas omnicanal respondem combinando click-and-collect, entrega no mesmo dia e ecossistemas de fidelidade que recompensam o engajamento entre canais. A Alemanha e o Reino Unido mostram desaceleração na aquisição de compradores e estão se voltando para a otimização do valor vitalício, enquanto a Espanha e a Itália ainda estão em modo de aquisição de usuários. Na Europa do Sul, a penetração de smartphones acima de 90% desbloqueia experiências centradas em aplicativos que comprimem janelas de decisão e aumentam a frequência de pedidos. O maior engajamento digital amplia o volume de dados gerados, que alimenta mecanismos de recomendação e aumenta a retenção.
Aceleração da Infraestrutura de Logística no Mesmo Dia em Toda a Europa
Centros de microfulfillment a menos de 10 quilômetros dos consumidores agora enviam pedidos em menos de duas horas, reduzindo uma promessa de serviço que antes abrangia dias inteiros. A automação eleva as taxas de separação acima de 200 unidades por hora, permitindo que os varejistas lucrem em cestas abaixo de GBP 50 (USD 63).[1]Ocado Group, "Resultados do Ano Completo 2025," Ocadogroup.com As rodadas de financiamento vinculadas à infraestrutura de entrega no mesmo dia continuam apesar de um ciclo de capital mais difícil, pois os investidores preferem ganhos tangíveis de throughput a modelos de escala a qualquer custo. Os reguladores forçaram a relocalização de dark stores para formatos híbridos de loja-armazém, mas os operadores recuperam margem aplicando otimização de rotas por aprendizado de máquina que extrai entregas extras por turno de motorista. A entrega rápida está, portanto, migrando de cobertura abrangente para corredores urbanos seletivos com os mapas de calor de pedidos mais densos.
Integração de Redes de Retail Media para Aumentar a Rentabilidade da Plataforma
Os dados de primeira parte dos compradores tornaram-se uma classe de ativos de alto rendimento. Os gastos com retail media europeu estão em trajetória acentuada, e as insígnias de supermercados capturam participação desproporcional porque os insights no nível de cesta permitem atribuição em ciclo fechado.[2]Tesco PLC, "Relatório Anual 2025," Tescoplc.com Tesco e Sainsbury's lançaram, cada um, estúdios de publicidade internos usando IA generativa que reduz drasticamente os prazos de criação e democratiza a participação para pequenos fornecedores. A receita de mídia melhora o EBITDA da plataforma em 200 a 400 pontos base, estreitando o gap de rentabilidade em relação aos canais físicos. A escala amplifica ainda mais a vantagem, criando barreiras para operadores de e-supermercado puro de menor porte que carecem de alcance e bases de usuários autenticados.
Expansão de Sortimentos de Marca Própria Online por Principais Varejistas
Os SKUs de marca própria se estendem de itens básicos de longa duração para formatos frescos, orgânicos e prontos para consumir online. O aumento da margem bruta de 5 a 10 pontos percentuais em relação a produtos de marcas nacionais financia preços promocionais que fidelizam clientes de assinatura. A análise de prateleira digital permite que os varejistas testem micro-sortimentos rapidamente, eliminando produtos de giro lento sem liquidações físicas. A estratégia ressoa em lares sensíveis à inflação que associam a marca própria à disciplina de valor. Os pioneiros reportam taxas de recompra aceleradas e maior participação na carteira à medida que os consumidores migram todas as missões de compra para marcas da casa.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Fulfillment e de Última Milha em Áreas de Baixa Densidade | -2.8% | Espanha rural e periurbana, Itália, França, Europa Oriental | Curto prazo (≤ 2 anos) |
| Crescente Sensibilidade ao Preço em Meio a Pressões Persistentes de Inflação Alimentar | -2.3% | Espanha, Itália, Reino Unido, Alemanha | Médio prazo (2 a 4 anos) |
| Escrutínio Regulatório de Dark Stores e Congestionamento de Tráfego Urbano | -1.9% | França, Países Baixos, Alemanha | Curto prazo (≤ 2 anos) |
| Padrões Fragmentados de Cadeia de Frio Afetando a Qualidade de Alimentos Frescos | -1.6% | Europa do Sul e Oriental | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Fulfillment e de Última Milha em Áreas de Baixa Densidade
A densidade de pedidos abaixo de 0,8 entregas por quilômetro quebra a curva de custos, tornando impossível absorver as despesas gerais de combustível e mão de obra. Os pioneiros do comércio rápido saíram ou recuaram após descobrir que a cobertura nacional exigia taxas de consumo de subsídios que os mercados de capital não mais toleram.[3]Reuters Staff, "O Comércio Rápido Europeu Enfrenta Consolidação e Regulação," Reuters.com Os varejistas omnicanal fazem uma cobertura parcial com click-and-collect, mas os operadores de e-supermercado puro precisam impor altos limites mínimos de pedido que reduzem a conversão. As soluções tecnológicas — roteamento dinâmico e veículos elétricos — amenizam o problema, mas não conseguem compensar totalmente os bolsões de demanda esparsa, limitando a fatia total endereçável do mercado de entrega online de supermercados na Europa fora das metrópoles.
Crescente Sensibilidade ao Preço em Meio a Pressões Persistentes de Inflação Alimentar
Embora a inflação alimentar tenha desacelerado para 1,5% em termos anuais até fevereiro de 2025, a memória de surtos de dois dígitos persiste. As famílias agora examinam as taxas de entrega e migram para linhas de marca própria, reduzindo o lucro bruto da cesta e pressionando as margens de contribuição. Os varejistas de desconto aproveitam as grandes redes de lojas para subsidiar cruzadamente os custos de última milha, comprimindo os operadores que dependem exclusivamente de taxas. Os planos de assinatura que oferecem entrega gratuita estão se disseminando, mas apenas os varejistas com escala conseguem absorver o impacto inicial na receita. O resultado é uma fuga para o valor que favorece os incumbentes e exclui especialistas com capitalização insuficiente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Entrega:
As Janelas Programadas Dominam o Volume Enquanto o Comércio Rápido Mira os Prêmios UrbanosA entrega no varejo reteve 67,57% da receita de 2025, evidenciando o apetite do consumidor por horários previsíveis que se sincronizam com as rotinas domésticas. O mercado de entrega online de supermercados na Europa experimenta pesos de cesta mais elevados neste modelo, o que amortiza os custos de última milha e eleva a contribuição bruta em 8 a 12 pontos percentuais em relação aos formatos rápidos. O comércio rápido, que se expande a um CAGR de 19,43%, restringe o lançamento a distritos afluentes onde os compradores pagam sobretaxas pela conveniência. As plataformas que reduziram a área geográfica e elevaram os valores médios de ticket acima de EUR 25 (USD 28) relataram economia unitária positiva no início de 2026, validando uma estratégia de densidade seletiva. Os serviços de kits de refeição, ainda um nicho, competem combinando receitas com pacotes de ingredientes proprietários, mas enfrentam a concorrência de varejistas que inserem caixas prontas para cozinhar nos sortimentos principais.
O fulfillment programado continuará ancorando o mercado de entrega online de supermercados na Europa à medida que os mecanismos de rota baseados em IA aumentam a utilização da frota, enquanto o sob demanda atenderá missões incrementais, como ingredientes esquecidos para o jantar. As mudanças regulatórias, notadamente a Diretiva sobre Trabalho em Plataformas, inflacionam as despesas de trabalho de entregadores em até 30%, mas os varejistas omnicanal absorvem isso por meio de pools de margem entre canais. Os especialistas em comércio rápido devem, portanto, manter alta densidade ou ceder terreno para rivais maiores que podem suavizar a volatilidade em uma base de custos mais ampla.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Plataforma:
Escala Omnicanal Encontra o Foco do E-Supermercado PuroOs operadores omnicanal controlavam 46,32% de participação em 2025, monetizando as redes de lojas como grades de microfulfillment que reduzem os raios de entrega e desbloqueiam serviço lucrativo em menos de três horas. Suas combinações de receita transacional mais receita publicitária elevam a rentabilidade e permitem reinvestimento constante em automação. Os aplicativos de e-supermercado puro, com projeção de crescimento a um CAGR de 19,63%, concentram-se em um pequeno conjunto de mercados onde frotas elétricas e redes de dark stores já existem, limitando o consumo de caixa e aprofundando a intimidade com o cliente. O tamanho do mercado de entrega online de supermercados na Europa para os operadores de e-supermercado puro permanece relevante, mas a consolidação está comprimindo o número de concorrentes.
As redes de retail media representam um fosso estrutural. Tesco e Sainsbury's vendem agora segmentos de audiência construídos com base no comportamento de compra em tempo real, gerando lucro incremental que rivaliza com os ganhos logísticos. Sem escala de dados comparável, os operadores de e-supermercado puro apostam em planos de assinatura e taxas escalonadas. Os observadores do mercado esperam mais fusões à medida que os aplicativos buscam parceiros omnicanal ou alcance pan-europeu para permanecerem relevantes.
Por Categoria de Produto:
Os Produtos Frescos Aceleram à Medida que a Confiabilidade da Cadeia de Frio MelhoraOs itens básicos e essenciais de culinária entregaram 27,31% da receita de 2025, continuando a se beneficiar de ciclos de reposição previsíveis e baixo desperdício. Os sensores IoT e a rastreabilidade por blockchain agora mantêm as excursões de temperatura abaixo de 1,5%, incentivando os compradores a experimentar produtos frescos online pela primeira vez. As mudanças de participação resultantes posicionam os itens frescos como a categoria mais rápida, com CAGR de 20,12%, com orgânicos e carnes com certificação de procedência comandando prêmios de preço de 20 a 40%. Essa evolução amplia a participação no mercado de entrega online de supermercados na Europa para as prateleiras de perecíveis de alta margem.
A Europa do Sul e Oriental ficam atrás devido à infraestrutura fragmentada de cadeia de frio, mas o impulso regulatório da estratégia Da Fazenda à Mesa da UE força atualizações que nivelam o campo. Os operadores que controlam a logística de ponta a ponta, como Ocado e Rohlik, superam os modelos de marketplace que terceirizam o fulfillment para entregadores de terceiros. Por sua vez, os valores médios dos pedidos sobem à medida que os compradores combinam produtos frescos e de temperatura ambiente em um único ticket.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Entrega:
O Fulfillment Instantâneo Ganha Impulso UrbanoAs janelas programadas mantiveram 59,63% de participação em 2025 porque oferecem produtividade de frota superior. Os serviços instantâneos, que avançam a um CAGR de 19,72%, exigem pelo menos 15 pedidos por quilômetro quadrado por hora para atingir o ponto de equilíbrio, um obstáculo superado por menos de 30 cidades europeias. As ferramentas de despacho aprimoradas por IA integram dados de tráfego e clima em tempo real para reduzir os tempos de ciclo, empurrando a entrega média para menos de 45 minutos nos mercados principais. O mercado de entrega online de supermercados na Europa responde com propostas híbridas que prometem SKUs selecionados em menos de uma hora e cestas completas no mesmo dia.
A regulação acelera a eletrificação das frotas, aumentando o capex inicial, mas reduzindo os custos operacionais ao longo da vida útil em até 40%. Os pioneiros garantem o fornecimento de vans elétricas de médio porte e negociam tarifas favoráveis de carregamento, capturando uma vantagem de custo que perdura em relação aos adotantes tardios. A entrega programada permanecerá, portanto, predominante, mas as opções instantâneas definirão a percepção da marca entre os nativos digitais urbanos.
Análise Geográfica
Mercado de Entrega de Mercearia Online da Europa Ocidental
A Alemanha contribuiu com 21,42% das vendas de 2025, graças às densas redes de lojas e à elevada renda disponível. O foco urbano da Flink, combinado com os planos de clique e retirada da REWE e da Edeka, sustenta um crescimento em duas velocidades, onde missões instantâneas e reposições semanais coexistem. O Reino Unido abriga um ecossistema maduro, com Tesco, Sainsbury's e Ocado cobrindo conjuntamente mais de 60% do volume nacional online. A França acrescenta complexidade regulatória por meio de restrições a dark stores, levando a Carrefour a transferir o estoque para centros suburbanos com custos de capital mais elevados.
Mercado de Entrega de Mercearia Online do Sul e Centro da Europa
A Espanha ilustra uma aceleração de ciclo tardio, registrando uma projeção de CAGR de 20,04% até 2031, à medida que o e-commerce de mercearia sobe de menos de 2% do varejo total. A expansão depende do fechamento das lacunas na cadeia de frio e da melhoria da conectividade rural. A Itália mantém uma preferência pelo clique e retirada, pois os consumidores favorecem a proximidade das lojas, enquanto os Países Baixos e a República Tcheca demonstram rentabilidade em cidades de médio porte por meio de modelos exclusivamente digitais como Picnic e Rohlik. Em conjunto, essas dinâmicas reforçam o mosaico geográfico que define o mercado europeu de entrega de mercearia online.
Mercado de Entrega de Mercearia Online da Alemanha, Reino Unido e França
A Alemanha está no epicentro do mercado europeu de entrega de mercearia online, combinando alta densidade urbana com consumidores dispostos a absorver prêmios de serviço. Os varejistas utilizam mais de 30.000 lojas como pontos de última milha, reduzindo as distâncias médias de entrega para menos de oito quilômetros. O Reino Unido segue de perto, beneficiando-se de uma longa história de serviços de supermercado online e de redes de automação proprietárias que atingem 225 unidades por hora. A França enfrenta pressão de custos decorrente de licenças obrigatórias para instalações e restrições de tráfego, mas a cobertura nacional se expande à medida que a Carrefour firma parcerias com plataformas de mobilidade para equilibrar escala e conformidade regulatória.
Mercado de Entrega de Mercearia Online dos Países Nórdicos e da Europa Central
O salto digital da Espanha oferece o maior potencial de crescimento. Os millennials com preferência pelo mobile já tratam os aplicativos de mercearia como padrão, expondo uma oportunidade amplamente inexplorada no sul da Europa. No entanto, o intenso calor do verão exige investimentos em furgões refrigerados e bolsas isotérmicas, elevando as barreiras de entrada. A preferência dos consumidores italianos por compras frequentes e em menor quantidade mantém o clique e retirada como modalidade dominante, embora o aumento dos preços dos combustíveis esteja levando as famílias a optarem por cestas consolidadas entregues em domicílio. Nos mercados nórdicos e da Europa Central, as frotas elétricas prosperam graças a generosos subsídios verdes e zonas de emissão mais rígidas, posicionando operadores como a Picnic para expansão de margens.
Mercado de Entrega de Mercearia Online da UE
O alinhamento regulatório em toda a UE acelera as metas de zero emissões e impõe uma classificação mais rigorosa dos trabalhadores, elevando os custos de mão de obra e de conformidade no curto prazo. As plataformas com balanços patrimoniais mais robustos implantam veculos elétricos e automação de micro-fulfillment à frente da curva, consolidando a liderança à medida que as regulamentações se tornam mais rígidas. Os players menores podem precisar concentrar-se em nichos regionais ou fundir-se com operadores de maior escala, capazes de amortizar os custos regulatórios sobre uma base de lucros mais ampla.
Panorama regulatório
O mercado europeu de entrega de mercearia online é moldado por regras a nível da UE que elevam os custos de conformidade e mão de obra, ao mesmo tempo que melhoram a proteção do consumidor e a responsabilização das plataformas. Uma âncora importante no curto prazo é a Diretiva sobre Trabalho em Plataformas (Diretiva (UE) 2024/2831), que exige a transposição pelos Estados-membros até 2 de dezembro de 2026 e introduz uma presunção refutável de vínculo empregatício, além de limites à gestão automatizada, incluindo supervisão humana obrigatória para decisões significativas sobre contas.
No que diz respeito à governança de plataformas, a Lei dos Serviços Digitais (Regulamento (UE) 2022/2065) estabelece deveres de transparência e comunicação para plataformas online, o que afeta a forma como marketplaces e aplicativos de entrega tratam as informações voltadas ao usuário, o processamento de reclamações e os controles de risco. A interpretação jurídica também permanece em transformação em regulamentações adjacentes de entrega, incluindo o Processo C-762/25 (Foodinho Srl v AGCOM) a nível da UE, que pode afetar as obrigações de autorização e licenciamento, dependendo de como os serviços de entrega são classificados dentro dos marcos existentes.
Análise da cadeia de valor
A cadeia de valor abrange o abastecimento de mercearia e a propriedade do estoque (varejistas, distribuidores e marcas), a geração de demanda digital (aplicativos, sites e posicionamentos de retail media), a preparação de pedidos (picking em loja, dark stores e micro-fulfillment), o transporte de linha e a manuseio da cadeia fria, e a entrega de última milha por meio de frotas próprias, operadores logísticos terceirizados ou redes de entregadores. Os varejistas omnicanal convertem cada vez mais suas redes de lojas em centros de micro-fulfillment, enquanto os especialistas puramente digitais e de quick commerce dependem de nós urbanos densos e reabastecimento de alta frequência para manter sob controle os custos de picking e entrega.
A regulamentação está remodelando as camadas de mão de obra e tecnologia da última milha, levando as plataformas a ajustar a contratação de entregadores, a programação e os processos de despacho algorítmico. Os requisitos da Diretiva sobre Trabalho em Plataformas relativos à classificação de trabalhadores e à gestão automatizada tornam mais rígido o funcionamento dos sistemas de atribuição e desativação, adicionando etapas de conformidade que se estendem ao despacho, ao suporte ao cliente e aos pagamentos. Paralelamente, os requisitos de conformidade da Lei dos Serviços Digitais incentivam processos mais formalizados de transparência e comunicação dentro das operações das plataformas, reforçando o investimento em governança, identidade e sistemas de dados prontos para auditoria, além da execução logística principal.
Cenário Competitivo
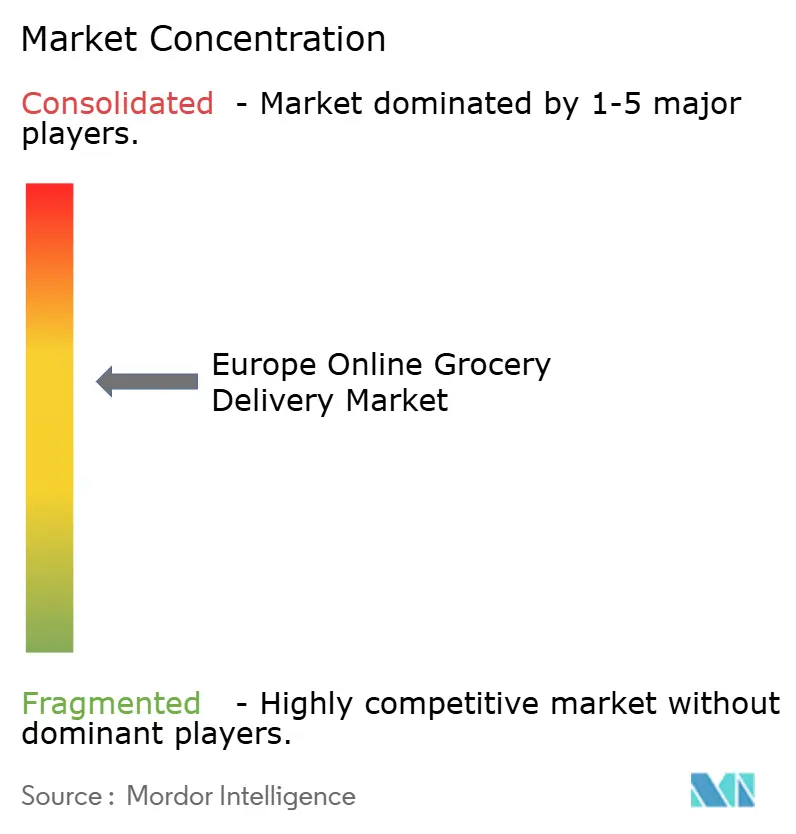
O mercado de entrega online de supermercados na Europa apresenta fragmentação moderada. Os cinco principais players — Tesco, Carrefour, Ahold Delhaize, Ocado e Delivery Hero — controlam aproximadamente 35 a 40% da receita regional, deixando participação considerável para campeões nacionais e aplicativos especializados. A intensidade competitiva deslocou-se em 2025 para a monetização de dados, à medida que os varejistas transformaram programas de fidelidade em redes de publicidade. O estúdio de IA generativa do Tesco e a plataforma Pollen do Sainsbury's demonstram como os dados de primeira parte podem gerar ganhos de EBITDA superiores a 300 pontos base, fundos que são reinvestidos em inovação de fulfillment e competitividade de preços.
A consolidação de e-supermercados puros define o outro eixo de mudança. A aquisição pendente do Deliveroo pela DoorDash e a tomada de controle do Just Eat Takeaway pela Prosus sinalizam um novo capítulo orientado pela escala. Os sobreviventes estreitam o escopo geográfico, investindo em densidade profunda em vez de expansão por área de superfície. A tecnologia permanece como o alavancador decisivo: a automação de grade da Ocado e a otimização de frota elétrica da Picnic se destacam como vantagens defensáveis que reduzem os custos variáveis por pedido.
As oportunidades de espaço em branco persistem em cidades de médio porte onde a densidade equilibra custo e demanda. Os operadores que exploram a logística própria garantem margem incremental em relação àqueles que terceirizam a última milha para terceiros. A convergência da eficiência logística, da comercialização orientada por dados e da receita de retail media sustenta um efeito volante que recompensa as apostas iniciais em infraestrutura e penaliza o investimento tardio.
Líderes do Setor de Entrega Online de Supermercados na Europa
Flink SE
Just Eat Takeaway.com N.V.
Delivery Hero SE
Uber Technologies Inc. (Uber Eats)
Gorillas Technologies GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Entrega de Mercearia Online
- Flink SE
- Just Eat Takeaway.com N.V.
- Delivery Hero SE
- Uber Technologies Inc. (Uber Eats)
- Gorillas Technologies GmbH
- DoorDash Inc.
- Amazon.com Inc.
- REWE Group
- Getir B.V.
- Ocado Group plc
- Tesco plc
- Koninklijke Ahold Delhaize N.V.
- Carrefour S.A.
- HelloFresh SE
- Picnic B.V.
- Rohlik Group
- J Sainsbury plc
- Aldi Einkauf SE & Co. oHG
- Lidl Stiftung & Co. KG
- Waitrose Ltd.

Oportunidades de mercado e perspectivas futuras
O espaço em branco operacional se concentra onde o custo de atendimento pode ser reduzido de forma estrutural ou onde a monetização pode se estender além das taxas de entrega. O retail media é um dos pools de lucro mais claros já sendo ativados por varejistas em grande escala, como Tesco e Sainsbury's, que utilizam dados de compra de primeira parte para vender publicidade direcionada e financiar o reinvestimento em automação de fulfillment e competitividade de preços. Uma segunda oportunidade é a expansão orientada pela qualidade das cestas online de produtos frescos, na qual uma melhor execução da cadeia fria e ferramentas de rastreabilidade reduzem a lacuna entre produtos selecionados em loja e selecionados online, apoiando uma maior penetração de perecíveis com margens mais altas.
A mudança regulatória também cria aberturas para modelos operacionais diferenciados, além de atritos. O prazo de transposição da Diretiva sobre Trabalho em Plataformas, em 2 de dezembro de 2026, está impulsionando a reestruturação do engajamento de entregadores e da gestão algorítmica, favorecendo operadores que conseguem redesenhar modelos de trabalho, programação e roteirização mantendo os níveis de serviço. A atenção das políticas públicas aos marcos de entrega e encomendas, incluindo a iniciativa planejada da Comissão Europeia para a Lei de Entregas da UE (prevista para o quarto trimestre de 2026), também aumenta o valor de proteções de consumidor padronizadas e processos de conformidade escaláveis que plataformas pan-europeias e grandes grupos omnicanal podem aplicar à medida que expandem cobertura e parcerias.
Recent Industry Developments in Mercado Europeu de Entrega de Mercearia Online
- Julho de 2026: A Irlanda avançou na implementação da Diretiva sobre Trabalho em Plataformas da UE, destacando a aproximação do prazo de transposição de 2 de dezembro de 2026 em todos os Estados-membros. Isso acelera o escrutínio sobre a classificação de entregadores e as práticas de gestão algorítmica, levando plataformas de entrega e operadores de quick commerce a adaptar estruturas de custos, processos de supervisão e governança de despacho.
- Março de 2026: A Just Eat Takeaway.com anunciou uma colaboração com a Amazon Alexa+ para permitir pedidos por comando de voz em toda a sua rede de parceiros. A integração reduz o atrito no processo de pedido e apoia uma maior frequência de recompra para cestas de mercearia e conveniência dentro dos ecossistemas de entrega varejista liderados por aplicativos.
- Dezembro de 2025: A Just Eat Takeaway.com expandiu sua parceria de varejo com a CeX para Irlanda e Espanha, adicionando cobertura de lojas em ambos os mercados. A ampliação do varejo não alimentar junto com mercearia e conveniência fortalece o engajamento multivertical e melhora a utilização da capacidade de última milha em mais ocasiões de pedido.


Mercado Europeu de Entrega de Mercearia Online Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado europeu de entrega de mercearia online abrange o valor de mercearias solicitadas por canais digitais e entregues ao cliente, nos principais países europeus. Inclui o fulfillment liderado por varejistas e por plataformas, abrangendo cestas de produtos ambiente, refrigerados e congelados.
Exclusões de escopo: Refeições solicitadas em restaurantes, entregas de foodservice puro e vendas de mercearia exclusivamente em loja são excluídas deste dimensionamento de mercado.
Visão geral da segmentação
- Por Modelo de Entrega
- Entrega no Varejo
- Comércio Rápido
- Entrega de Kit de Refeição
- Por Tipo de Plataforma
- Plataformas de E-Supermercado Puro
- Marketplaces Multicategorias
- Varejistas Omnicanal
- Por Categoria de Produto
- Carnes e Frutos do Mar
- Produtos de Café da Manhã e Laticínios
- Salgadinhos e Bebidas
- Produtos Frescos
- Itens Básicos e Essenciais de Culinária
- Por Tipo de Entrega
- Entregas Programadas
- Entregas Instantâneas/Sob Demanda
- Por País
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para estabelecer a estrutura do mercado e ancorar o modelo a sinais públicos replicáveis sobre varejo de mercearia, comércio eletrônico e operações de última milha. Recorremos principalmente a estatísticas públicas e fontes de políticas, como o Eurostat, institutos nacionais de estatística (por exemplo, o ONS no Reino Unido e o Destatis na Alemanha), a Comissão Europeia e publicações selecionadas de bancos centrais ou ministérios das finanças para o contexto de inflação e gastos do consumidor.
Para converter esses sinais em insumos específicos de entrega, revisamos relatórios anuais de varejistas, apresentações a investidores e atualizações confiáveis da imprensa especializada sobre adições de capacidade, modelos de fulfillment e cobertura de entrega por país. Além disso, uma base de dados de assinatura paga foi usada seletivamente para dados financeiros de empresas e consultas de patentes, a fim de verificar o investimento em mercearia digital e a intensidade de automação. As fontes documentais listadas acima são ilustrativas, e muitas outras referências públicas e pagas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas com mercearias online, operadores de entrega terceirizados, equipes de fulfillment e logística, e gerentes de categoria, seguidos de discussões do lado comprador com usuários frequentes de mercearia online. Como se trata de um mercado multipaís, os dados foram verificados na Europa Ocidental, Setentrional e Meridional, de modo que as diferenças nas taxas de entrega, no tamanho da cesta e no mix de serviços pudessem ser normalizadas antes de finalizar as premissas.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | Executivos de nível C: 15% |
| Nível médio: 55% | Líderes funcionais/de unidade: 38% |
| Participantes menores: 20% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os gastos com varejo de mercearia e a penetração online por país são usados para reconstruir o conjunto de demanda de mercearia digital, que é então filtrado para o valor exclusivamente de entrega com base nas divisões observadas entre entrega e retirada. Depois disso, corroboramos os totais usando verificações seletivas bottom-up, principalmente amostrando receitas de operadores, revisando a cobertura de serviços e usando faixas de valor médio de pedido e frequência de pedidos para verificar se os volumes implícitos são realistas.
Os principais insumos que movem significativamente o modelo incluem as taxas de penetração de mercearia online, a participação de entrega agendada versus entrega instantânea, o valor médio da cesta por país, o comportamento das taxas de entrega e encargos de serviço, e as mudanças de preços impulsionadas pela inflação em categorias de alimentos. Onde surgem lacunas de dados em países menores ou em modelos instantâneos mais novos, as premissas foram complementadas usando análogos de países pares, seguidas de reverificações com o feedback das entrevistas.
A previsão é feita usando projeção de tendências orientada por cenários, apoiada por regressão multivariada sobre fatores como tendências de renda disponível, adoção de comércio eletrônico, proxies de densidade urbana e inflação de alimentos, e depois ajustada com feedback primário sobre planos de capacidade e economia de entrega. Isso mantém a previsão vinculada ao que os operadores conseguem executar, não apenas ao que a demanda poderia teoricamente existir.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados cruzadamente com sinais independentes, como movimentos gerais do varejo de mercearia, mudanças na participação do comércio eletrônico e planos de crescimento de pedidos online e expansão de entrega discutidos publicamente. Quando o resultado de um país apresenta uma variação inusual, as premissas dos fatores são revisadas, e um contato de acompanhamento é acionado se a variação não puder ser explicada por mudanças de preço, penetração ou mix.
Antes da publicação, o conjunto de dados e os cálculos passam por uma revisão de analista em várias etapas, de modo que a lógica das unidades, o tratamento de moedas e as variações ano a ano sejam consistentes. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças de preços, encerramentos de serviços ou mudanças regulatórias significativas que impactem as operações de entrega. Pouco antes da entrega, uma última atualização é concluída para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o mercado europeu de entrega de mercearia online em comparação com outras estimativas publicadas
Os números de mercado publicados para a entrega de mercearia online na Europa frequentemente diferem porque as definições subjacentes não se alinham, mesmo quando o nome do mercado parece semelhante. As diferenças geralmente decorrem do que é contado como mercearia, se a retirada está incluída e de como cada fonte trata taxas, impostos e o momento de conversão de moeda.
Algumas cifras externas combinam mercearia online com click and collect, e também podem usar um valor mais amplo de e-grocery que mescla entrega com serviços de varejo adjacentes. Na Mordor Intelligence, o modelo é limitado a pedidos de mercearia entregues ao cliente, com a construção por país ancorada em divisões de participação de entrega e validada por meio de verificações de operadores e varejistas, para que a retirada não infle o total.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 320,00 bilhões de USD (2026) | |
| Publicação Especializada A | 178,51 bilhões de USD (2024) | Esse valor é apresentado como mercearia online e inclui explicitamente click and collect, o que eleva o número em comparação com um dimensionamento apenas de entrega. O ano-base e o momento de conversão de moeda também diferem, portanto, a comparação direta com um valor de mercearia entregue de 2026 exige normalização. |
| Publicação do Setor B | 151,88 bilhões de USD (2023) | A estimativa é baseada em um escopo de mercearia online com clareza limitada sobre o mix de entrega versus retirada, e usa um ano-base anterior. Ela pode subestimar ou sobrestimar o valor entregue, dependendo da participação de entrega assumida e de como taxas e impostos são tratados. |
A dispersão observada na tabela é explicada principalmente por diferenças de escopo e alinhamento de ano, e não por diferenças puramente matemáticas. Quando a retirada é incluída ou quando os anos-base não são normalizados para inflação e mudanças de adoção, os totais mudam rapidamente. Nossa abordagem mantém a definição de mercearia entregue consistente entre países, e o mesmo conjunto de insumos pode ser reexecutado à medida que novos dados de penetração e mix se tornam disponíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de entrega online de supermercados na Europa em 2026?
Está avaliado em USD 0,32 trilhões e tem previsão de atingir USD 0,76 trilhões até 2031.
Qual modelo de entrega domina atualmente os pedidos de supermercado online na Europa?
A entrega no varejo programada responde por 67,57% da receita de 2025, refletindo a preferência do consumidor por horários previsíveis.
Qual país apresenta a perspectiva de crescimento mais rápido?
A Espanha tem projeção de crescimento a um CAGR de 20,04% até 2031, à medida que os compradores com foco em dispositivos móveis aceleram a adoção.
Como os varejistas estão melhorando a rentabilidade online?
Eles monetizam dados de primeira parte por meio de redes de retail media, elevando as margens de EBITDA em até 400 pontos base.
Qual é o maior desafio logístico para os operadores fora das principais cidades?
A baixa densidade de pedidos infla os custos de última milha, tornando difícil atingir o ponto de equilíbrio nas zonas rurais e periurbanas.
Por que os produtos frescos estão ganhando impulso online?
A cadeia de frio habilitada por IoT e a rastreabilidade por blockchain reduzem o desperdício, incentivando os compradores a confiar na qualidade e a encomendar itens perecíveis digitalmente.
Página atualizada pela última vez em:



