
Tamanho e Participação do Mercado de Entrega de Alimentos de Plataforma ao Consumidor na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
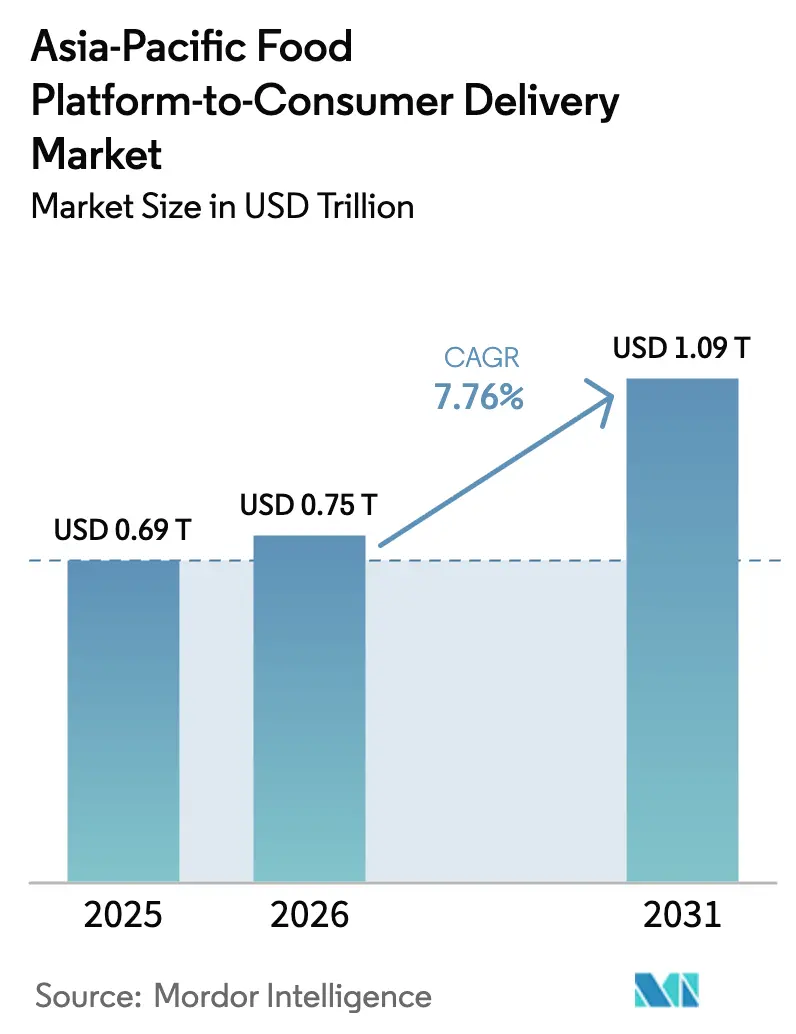
| Tamanho do mercado no ano base (2025) | 0.69 Trilhões de dólares |
| Tamanho do Mercado (2026) | 0.75 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.09 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 7.76 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Entrega de Alimentos de Plataforma ao Consumidor na Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Entrega de Alimentos de Plataforma ao Consumidor na Ásia-Pacífico deve crescer de USD 0,69 trilhão em 2025 para USD 0,75 trilhão em 2026 e está previsto para atingir USD 1,09 trilhão até 2031 a um CAGR de 7,76% no período de 2026-2031. Investimentos em infraestrutura de redes de cozinhas escuras, rápida implantação de redes 4G e 5G e o agrupamento em super-aplicativos estão remodelando o acesso a refeições preparadas para 2,3 bilhões de consumidores regionais. As promessas de entrega expressa em menos de 30 minutos migraram de novidade premium para expectativa básica, enquanto as integrações com o comércio social convertem transmissões de entretenimento em transações de alta velocidade a custo marginal de marketing. As táticas competitivas continuam a girar em torno da aquisição de usuários financiada por subsídios, mas os principais operadores estão se voltando para a integração vertical e a logística autônoma para proteger as margens. Os reguladores estão simultaneamente elevando o piso de custos por meio de proteções aos trabalhadores de plataforma, mandatos de localização de dados e proibições de plásticos de uso único, forçando uma reavaliação das premissas de crescimento de longa data.
Principais Conclusões do Relatório
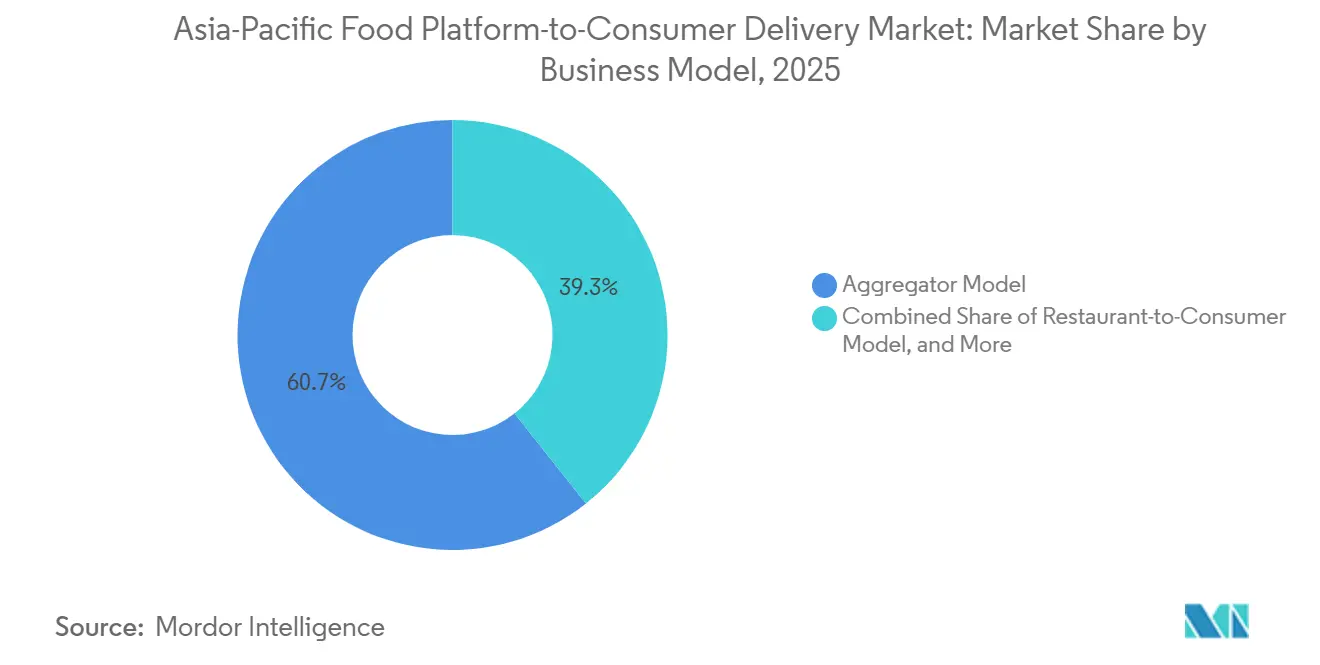
- Por modelo de negócio, o formato agregador liderou com 60,66% de participação na receita em 2025; as plataformas híbridas e de cozinha própria em nuvem estão avançando a um CAGR de 9,40% até 2031.
- Por geografia, a China capturou 54,48% da participação do mercado de entrega de alimentos de plataforma ao consumidor na Ásia-Pacífico em 2025, enquanto a Indonésia está projetada para expandir a um CAGR de 8,10% até 2031.
- Por plataforma de pedido, os aplicativos móveis responderam por 82,55% dos pedidos em 2025 e estão crescendo a um CAGR de 8,80% até 2031.
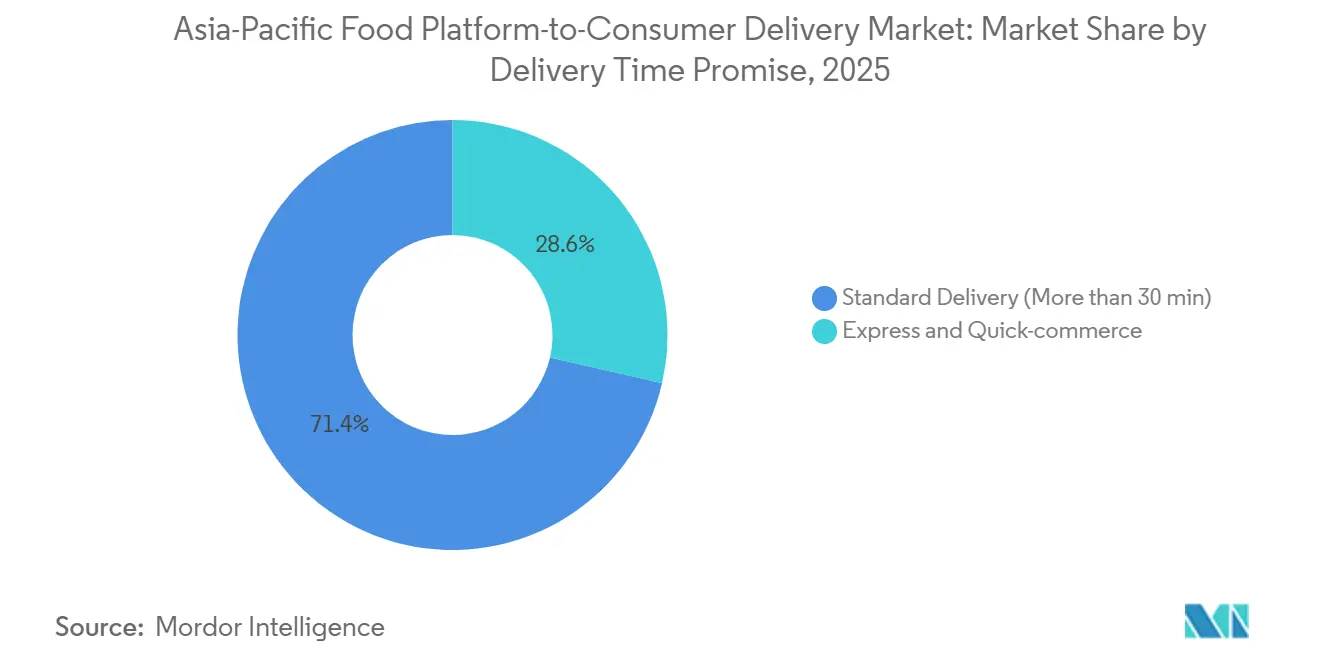
- Por promessa de prazo de entrega, o cumprimento expresso representou 28,6% dos pedidos em 2025 e está crescendo a um CAGR de 8,6%, superando a entrega padrão.
- Por segmento de consumidor, os usuários domésticos detinham 71,05% do volume em 2025; o segmento estudantil está registrando o CAGR mais rápido de 8,50% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Entrega de Alimentos de Plataforma ao Consumidor na Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redes de cozinhas escuras que possibilitam entregas em menos de 30 minutos | +2.8% | Índia, Indonésia, cidades de Nível 2 e Nível 3 da China | Médio prazo (2-4 anos) |
| Presenteamento via comércio social de pedidos de alimentos durante eventos de transmissão ao vivo | +1.9% | China, Coreia do Sul, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Penetração explosiva de smartphones em cidades de Nível 2 e Nível 3 da APAC | +1.6% | Índia, Indonésia, Vietnã, Filipinas | Longo prazo (≥ 4 anos) |
| Disputas de aquisição de usuários impulsionadas por descontos entre super-aplicativos | +1.2% | Maioria dos mercados da APAC, especialmente Índia e Indonésia | Curto prazo (≤ 2 anos) |
| Acessibilidade dos planos de dados 4G/5G | +1.40% | Índia, Indonésia, Vietnã, Filipinas | Longo prazo (≥ 4 anos) |
| Rápidas mudanças no estilo de vida dos millennials urbanos | +1.70% | China, Índia, Coreia do Sul, Singapura | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Redes de Cozinhas Escuras que Possibilitam Entregas em Menos de 30 Minutos
As cozinhas em nuvem amadureceram e se tornaram a espinha dorsal da infraestrutura que torna a entrega em menos de 30 minutos financeiramente viável. A Rebel Foods opera 450 instalações e obteve USD 210 milhões da KKR em 2024 para expandir para a Indonésia e o Oriente Médio, sinalizando a confiança institucional em redes de ativos leves mais próximas da demanda. A Hangry captou USD 10,5 milhões para semear cidades secundárias indonésias onde a densidade de restaurantes tradicionais é baixa, demonstrando a oportunidade de arbitragem em localidades mal atendidas. Na China, a Meituan implantou 500 veículos autônomos que completam 20 pedidos diários cada, reduzindo o custo da última milha em 30%. Ao desacoplar a produção do espaço de refeições, as cozinhas escuras permitem que as plataformas reposicionem a oferta dinamicamente, comprimam os raios de entrega e atendam a níveis de serviço crescentes sem depender da conformidade dos parceiros. O modelo ressoa com mais força em clusters de Nível 2 e Nível 3, onde a adoção de smartphones está em alta, mas as opções físicas ficam para trás.
Presenteamento via Comércio Social de Pedidos de Alimentos Durante Eventos de Transmissão ao Vivo
O varejo por transmissão ao vivo gerou USD 807 bilhões em GMV na China durante 2024, com alimentos e bebidas ocupando o segundo lugar em volume. A integração da Ele.me com o Taobao Live em 2025 permitiu que influenciadores divulgassem códigos de desconto durante as transmissões, aumentando em 40% as adições de novos usuários durante as janelas de campanha.[1]Alibaba Group, "Atualização das Ferramentas para Comerciantes do Taobao Live 2025," alibaba.com O Baemin da Coreia do Sul espelhou o recurso por meio do Naver Live, permitindo que os apresentadores curassem pacotes de refeições resgatáveis com um único clique. O presenteamento social transforma o entretenimento em um checkout sem atrito, deslocando os investimentos em marketing da busca paga para ecossistemas de influenciadores que oferecem maior conversão a menor custo. Como os espectadores tratam os vouchers como presentes experienciais, os valores médios dos pedidos tendem a ser 12-15% acima das médias da plataforma, reforçando a rentabilidade da tática.
Penetração Explosiva de Smartphones em Cidades de Nível 2 e Nível 3 da APAC
A posse de smartphones nas cidades de Nível 2 e Nível 3 da Índia atingiu 68% em 2025, ante 52% dois anos antes, impulsionada por aparelhos abaixo de USD 150 e dados mais baratos. A Indonésia atingiu 71% de penetração nos municípios secundários,[2]Autoridade Reguladora de Telecomunicações da Índia, "Indicadores de Desempenho dos Serviços de Telecomunicações Indianos de Outubro a Dezembro de 2025," trai.gov.in auxiliada pela expansão subsidiada do 4G. A Swiggy divulgou que 38% do valor bruto dos pedidos do terceiro trimestre do exercício fiscal de 2025 veio dessas zonas do interior, alta de 10 pontos percentuais em dois anos. A Zomato registrou um salto de 22% na frequência de pedidos ano a ano em localidades de Nível 2 após a queda dos tempos de entrega para menos de 40 minutos. A interação entre dispositivos acessíveis, cobertura confiável e redes de cozinhas escuras em expansão está ampliando a base total endereçável mais rapidamente fora das megacidades, inclinando as estratégias de crescimento das plataformas para novos mercados regionais.
Disputas de Aquisição de Usuários Impulsionadas por Descontos entre Super-Aplicativos
Os super-aplicativos utilizam a entrega de alimentos como porta de entrada para serviços de tecnologia financeira e mobilidade de maior margem. O segmento de entrega da Grab gerou USD 664 milhões em receita no terceiro trimestre de 2024, mas permaneceu deficitário, enquanto sua unidade financeira registrou USD 93 milhões de lucro operacional, evidenciando uma subsidiarização cruzada deliberada. A GoTo registrou um GMV de USD 3,9 bilhões no terceiro trimestre de 2024, mas reportou um prejuízo operacional de USD 87 milhões após oferecer descontos de 50% para defender sua participação na Indonésia. A linha de vendas e marketing da Meituan cresceu 18% ano a ano, mesmo com o crescimento dos pedidos estagnado, revelando baixos custos de troca e fidelidade frágil. A paridade competitiva força subsídios perpétuos, e nenhum incumbente pode recuar unilateralmente sem ceder volume. O ciclo corrói as margens unitárias, levando à busca de alavancas de receita alternativas, como cozinhas próprias e automação logística.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da regulamentação de salários de entregadores e custos de previdência social | -1.4% | Singapura, Malásia, Índia, China | Médio prazo (2-4 anos) |
| Economia unitária frágil em meio a guerras de subsídios | -1.1% | Em toda a região, mais aguda na Índia e na Indonésia | Curto prazo (≤ 2 anos) |
| Regras mais rígidas de localização de dados e privacidade | -0.6% | China, Índia, Indonésia, Vietnã | Longo prazo (≥ 4 anos) |
| Pressão ESG sobre embalagens de uso único | -0.5% | Singapura, Japão, Austrália, Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Regulamentação de Salários de Entregadores e Custos de Previdência Social
As proteções obrigatórias aos trabalhadores de plataforma estão redefinindo a economia do trabalho. O Projeto de Lei dos Trabalhadores de Plataforma da Malásia de 2025 obriga as plataformas a financiar contas de previdência e seguridade social, acrescentando MYR 200-300 (USD 45-67) mensais por entregador ativo. A Lei dos Trabalhadores de Plataforma de Singapura exige cobertura de acidentes de trabalho e direitos de representação, inflando o custo por pedido em 8-10%. O Código de Seguridade Social em fases da Índia permite que os estados classifiquem os entregadores de plataforma como empregados, criando incerteza de conformidade.[3]Ministério do Trabalho e Emprego do Governo da Índia, "Status de Implementação do Código de Seguridade Social," labour.gov.in Na China, a aplicação provincial das diretrizes de 2023 obriga as plataformas a garantir salários mínimos e seguro contra acidentes. Os operadores enfrentam, assim, uma compressão de margens: absorver a despesa, repassá-la aos restaurantes ou arriscar a elasticidade da demanda ao aumentar as tarifas ao consumidor.
Economia Unitária Frágil em Meio a Guerras de Subsídios
Apesar da escala, a rentabilidade permanece escassa. O prejuízo da Swiggy no segundo trimestre do exercício fiscal de 2026 aumentou para Rs 1.092 crore (USD 130 milhões), mesmo com o valor bruto dos pedidos crescendo 15%. A Delivery Hero registrou EUR 2,9 bilhões em receita no terceiro trimestre de 2024, mas ainda assim registrou um prejuízo de EBITDA ajustado de EUR 47 milhões (USD 50 milhões). A margem de comércio local principal da Meituan caiu para 20,6% à medida que aumentou a remuneração dos entregadores e os incentivos aos restaurantes. O aumento da frequência de pedidos não compensa as crescentes despesas de marketing e conformidade, implicando fragilidade estrutural na economia centrada em comissões. As plataformas estão reagindo ao se voltarem para o comércio rápido e o setor de mercearia, mas esses segmentos exigem armazenamento refrigerado e gastos com lojas escuras, prolongando o horizonte de equilíbrio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio: A Integração Vertical Ganha Terreno
Os formatos híbridos e de cozinha própria em nuvem estão se expandindo a um CAGR de 9,40% até 2031, quase o triplo da taxa de crescimento do mercado de entrega de alimentos de plataforma ao consumidor na Ásia-Pacífico. A estrutura agregadora ainda detinha 60,66% de participação em 2025, impulsionada por incumbentes como Meituan, Zomato e GrabFood, mas sua dominância está diminuindo à medida que os operadores buscam margens no nível dos restaurantes, antes obscurecidas pelas comissões. A captação de USD 210 milhões pela Rebel Foods junto à KKR destacou a convicção dos investidores de que as cozinhas próprias podem escalar além das fronteiras mais rapidamente do que as listagens em marketplaces. A taxa de repasse da Zomato caiu de 22% no exercício fiscal de 2023 para 19% no exercício fiscal de 2025 após as redes exigirem taxas mais baixas, ilustrando a redução do poder de precificação. As plataformas estão respondendo ao combinar a agregação com o fornecimento próprio, redirecionando a demanda nos horários de pico para marcas internas e usando o balanceamento de carga algorítmico para proteger os acordos de nível de serviço.
O mercado de entrega de alimentos de plataforma ao consumidor na Ásia-Pacífico agora prioriza o controle de estoque em detrimento do tráfego na página inicial. O Swiggy Access opera 80 cozinhas em 15 cidades, preenchendo lacunas de demanda onde a densidade de restaurantes é baixa. A frota de vans autônomas da Meituan comprime ainda mais o custo da última milha, permitindo que a empresa mantenha preços promocionais sem sacrificar a margem de contribuição. As frotas de restaurante ao consumidor da Domino's e do KFC, que juntas detinham aproximadamente 15% de participação de mercado em 2025, confirmam que os canais diretos podem coexistir com o alcance do marketplace quando a propriedade dos dados é estratégica. O modelo híbrido, portanto, equilibra a escala de descoberta com a visibilidade de custos, criando um caminho defensável para a rentabilidade.


Por Plataforma de Pedido: Aplicativos Móveis Dominam e Aceleram
Os aplicativos móveis capturaram 82,55% da participação nos pedidos em 2025 e estão crescendo a um CAGR de 8,80%. Os designs de super-aplicativos que integram a entrega de alimentos a pagamentos, mercearia e transporte por aplicativo ampliam o tempo de sessão e aumentam a probabilidade de venda cruzada. A Grab registrou um aumento de 28% no uso de múltiplos serviços quando os usuários faziam pedidos de refeições, enquanto a parceria da GoTo com o TikTok Shop em 2024 incorpora carrinhos do GoFood em transmissões de vídeos curtos que 120 milhões de indonésios assistem diariamente. O mercado de entrega de alimentos de plataforma ao consumidor na Ásia-Pacífico para pedidos móveis está projetado para superar USD 900 bilhões até 2031, sublinhando a centralidade do canal.
Os fluxos por site e desktop, antes críticos para o catering corporativo, caíram para 13% de participação em 2025 à medida que o comportamento mobile-first se tornou predominante. As interfaces conversacionais respondem por apenas 3% devido ao reconhecimento de voz inconsistente em dialetos regionais. O experimento de pedidos via WhatsApp da Zomato tem como alvo os 200 milhões de usuários indianos sem aplicativos de alimentos dedicados, refletindo uma jogada marginal para estimular a migração digital. O mecanismo de menu preditivo da Meituan, que aumentou a frequência de pedidos em 14%, indica que a supremacia do mobile agora repousa na personalização orientada por dados, e não na conveniência bruta.
Por Promessa de Prazo de Entrega: O Cumprimento Expresso Remodela as Expectativas
As propostas de entrega expressa e comércio rápido que prometem chegada em menos de 30 minutos estão avançando a um CAGR de 8,6%, tornando-as o subsegmento de crescimento mais rápido no mercado de entrega de alimentos de plataforma ao consumidor na Ásia-Pacífico. As janelas padrão ainda comandam 71% de participação, mas estão se erodindo à medida que os consumidores se acostumam com a gratificação instantânea proporcionada pelas cozinhas escuras próximas. O Swiggy Instamart e o Zomato Blinkit oferecem entrega em 10 minutos para refeições preparadas em bairros densos, enquanto o BigBasket planeja replicar o modelo por meio de suas 400 lojas escuras.
A contrapartida reside na maior densidade de entregadores e na capacidade de produção das cozinhas. A Meituan reduziu o tempo médio de entrega de 38 para 32 minutos ano a ano, mas a despesa de mão de obra por pedido subiu 12% devido a bônus por pico de demanda. A Reliance Industries entrará no comércio rápido via JioMart com meta de cumprimento em 15 minutos em 20 cidades indianas, ilustrando como os conglomerados veem a velocidade como o principal fator disruptivo. Consequentemente, as plataformas devem ponderar os gastos de capital em hubs de microcumprimento em relação à potencial canibalização das entregas padrão mais lentas, porém de maior margem.
Por Segmento de Consumidor: Estudantes Impulsionam o Crescimento Incremental
Os domicílios contribuíram com 71% do volume de 2025, refletindo a profunda penetração entre os consumidores familiares, mas o crescimento está moderando à medida que a saturação se aproxima nas metrópoles. Os estudantes, em contraste, estão se expandindo a um CAGR de 8,50% e entregando frequência de pedidos desproporcional apesar dos tíquetes mais baixos. O GrabStudent oferece 30% de desconto após as 22h e retirada no campus, elevando a contagem de pedidos de estudantes em 45% na Malásia. O recurso de pagamento parcelado do GoFood reduziu o abandono de carrinho de estudantes indonésios em 22%, provando que os termos de parcelamento podem desbloquear carteiras restritas.
A demanda de escritórios e corporativa, com 18% de participação em 2025, beneficia-se de empresas que terceirizam programas de refeitório para melhorar a flexibilidade. O Zomato for Enterprise já fornece 12% da receita da empresa, e o Swiggy Corporate eleva o valor médio dos pedidos em 35% acima dos gastos individuais. No entanto, o ganho de participação do mercado de entrega de alimentos de plataforma ao consumidor na Ásia-Pacífico entre os estudantes sinaliza que o valor vitalício se acumula ao incorporar hábitos cedo, tornando as promoções voltadas para a juventude um imperativo estratégico.
Análise Geográfica
A China dominou com 54,48% de participação no mercado de entrega de alimentos de plataforma ao consumidor na Ásia-Pacífico em 2025, mas o crescimento está desacelerando à medida que a penetração urbana supera 85%. A Meituan e a Ele.me agora avançam para cidades de Nível 3 e municípios rurais onde a cobertura de smartphones melhorou para 68%. As 360.000 entregas por drone da Meituan em Shenzhen demonstram testes logísticos que podem reduzir o custo da última milha rural em 30%. As regras de localização de dados sob a Lei de Proteção de Informações Pessoais de 2025 aumentam os custos de conformidade para os entrantes estrangeiros, fortalecendo os incumbentes domésticos.
A Indonésia reivindica o crescimento mais rápido da região. A integração do GoFood com o TikTok mescla feeds sociais com pedidos de alimentos, possibilitando a conversão por impulso dentro das sessões de entretenimento. O GrabFood comanda 54% de participação, mas enfrenta descontos agressivos do ShopeeFood, que aproveita de forma cruzada as carteiras de comércio eletrônico. A adoção de smartphones nas cidades secundárias indonésias subiu para 71% com subsídios de 4G apoiados pelo Estado, ampliando o funil de consumidores. Concomitantemente, a BPOM intensificou os requisitos de higiene das cozinhas em 2024, obrigando as plataformas a verificar as certificações dos fornecedores antes do cadastramento.
Índia, Japão, Coreia do Sul, Austrália e o bloco mais amplo do Sudeste Asiático juntos representaram mais de 40% do valor de 2025. A Índia é o segundo maior mercado, com a Zomato alcançando a rentabilidade pela primeira vez por meio do comércio rápido Blinkit e a Swiggy captando USD 1,2 bilhão para expansão de cozinhas escuras. O cenário do Japão permanece fragmentado com a Uber Eats e a Demae-can defendendo suas participações sob rígidos tetos de taxas de entrega. O Baemin da Coreia do Sul detém 60% de participação, mas enfrenta a vantagem logística do Coupang Eats. Na Austrália, a saída da Deliveroo em 2022 deixou a DoorDash, a Uber Eats e o Menulog para disputar em um cenário de crescimento estagnado onde a rentabilidade permanece ilusória.
Panorama regulatório
A regulamentação na Ásia-Pacífico está se tornando mais rigorosa em relação a práticas de precificação, concorrência entre plataformas e proteções trabalhistas, o que está elevando o piso de custos de conformidade e operacionais para os marketplaces de entrega de comida. Na China, a Administração Estatal de Regulação de Mercado (SAMR) agiu em 2026 para conter o abuso de subsídios, incluindo a elaboração de regras que proíbem subsídios de longo prazo em larga escala e vendas abaixo do custo que perturbem a ordem de mercado, além de ações de fiscalização ligadas a licenciamento e operações. O escrutínio concorrencial também está ativo na Coreia, onde a Comissão de Comércio Justo da Coreia analisou alegadas condutas do tipo nação mais favorecida e práticas relacionadas de plataformas envolvendo operadores importantes como Baemin e Coupang Eats, enquanto legisladores debatem tetos de taxas para aplicativos de entrega.
A supervisão transfronteiriça e da estrutura de mercado está aumentando junto com a consolidação e questões sobre participação estrangeira. Em Taiwan, a Comissão de Comércio Justo tem analisado a proposta de combinação entre Grab e foodpanda Taiwan desde julho de 2026, com atenção paralela de revisão por parte de outros órgãos governamentais e preocupações públicas em torno da concorrência e dos direitos dos trabalhadores. Na Tailândia, o Departamento de Desenvolvimento de Negócios investigou vários aplicativos de entrega de comida por possíveis violações da Lei de Negócios Estrangeiros, com foco em estruturas de propriedade e arranjos de nominee, sinalizando um escrutínio contínuo sobre modelos de entrada e estruturação corporativa para as plataformas e suas entidades operacionais locais.
Análise da cadeia de valor
A cadeia de valor abrange o fornecimento de restaurantes e cozinhas em nuvem, a geração de demanda via plataformas por meio de aplicativos e pontos de entrada de super-apps, processamento de pagamentos, despacho e otimização de rotas, entrega de última milha (entregadores e ativos autônomos emergentes) e serviços pós-pedido (reembolsos, suporte ao cliente e fluxos de trabalho de segurança e conformidade). À medida que a entrega expressa ganha participação, as plataformas estão apertando o controle sobre etapas-chave, incluindo cozinhas fantasmas próprias ou geridas por parceiros para reduzir a variabilidade no tempo de preparo, maior densidade de cobertura de entregadores e esforços de automação voltados a melhorar a economia unitária, ao passo que os requisitos de conformidade trabalhista aumentam.
A consolidação também traz à tona serviços de transição e continuidade operacional. O acordo da Grab para adquirir o negócio de entrega da foodpanda da Delivery Hero SE em Taiwan inclui um Contrato de Serviços de Suporte destinado a fornecer apoio de transição da Delivery Hero para a Grab, apontando para a importância dos sistemas de dados, ferramentas de integração de comerciantes, operações de entregadores e processos de atendimento ao cliente dentro da cadeia de valor. A pressão regulatória sobre subsídios e a classificação trabalhista na economia gig comprime ainda mais as margens, deslocando os gastos das plataformas de incentivos para alavancas de eficiência, como otimização de despacho, programas de segurança e maior utilização de ativos de cozinha e entrega.
Cenário Competitivo
Uma concentração moderada caracteriza o mercado de entrega de alimentos de plataforma ao consumidor na Ásia-Pacífico, com os cinco principais players — Meituan, Ele.me, GrabFood, Zomato e Swiggy — controlando aproximadamente 65% do GMV em 2025. Cada um desfruta de dominância apenas em seu território doméstico, levando a um mosaico de oligopólios localizados. A intensidade competitiva é amplificada por ciclos de subsídios, rápida imitação de recursos e a alavancagem dos super-aplicativos que tratam as refeições como ganchos de aquisição de clientes para serviços de maior margem. Os veículos autônomos e as incursões de drones da Meituan reduzem o custo da última milha e defendem a participação urbana contra o nascente serviço de entrega do Douyin. A mudança da Zomato para o Blinkit sublinha o movimento setorial em direção à propriedade de estoque e ciclos mais rápidos.
Os disruptores estão emergindo nas bordas do ecossistema. O Douyin e o TikTok Shop infundem vídeos compráveis com vouchers de refeições com um toque, alcançando taxas de conversão que os aplicativos tradicionais têm dificuldade em igualar. A Reliance Industries planeja um lançamento de comércio rápido via JioMart em 20 metrópoles indianas até 2026, apoiado por USD 500 milhões em despesas de capital. As plataformas convergem em três imperativos: agrupar mais serviços para aumentar o valor vitalício, investir em cozinhas escuras para garantia de fornecimento e implantar personalização por inteligência artificial para impulsionar a frequência. Um cenário de dilema do prisioneiro persiste, no entanto, onde relaxar os descontos arrisca perda imediata de participação, prolongando as margens estreitas apesar da escala.
Líderes do Setor de Entrega de Alimentos de Plataforma ao Consumidor na Ásia-Pacífico
Meituan Inc.
ELEME Inc (Alibaba)
Grab Holdings Inc.
Delivery Hero SE
Foodpanda GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A consolidação e a expansão transfronteiriça criam espaço para operadores capazes de integrar redes de comerciantes, sistemas de despacho e fluxos de conformidade em escala. A Grab anunciou um acordo para adquirir o negócio de entrega da foodpanda da Delivery Hero SE em Taiwan por 600 milhões de dólares americanos, posicionando Taiwan como o nono mercado da Grab e sua primeira entrada fora do Sudeste Asiático. Com a transação sujeita a revisão regulatória, isso destaca onde o trabalho de integração no Leste Asiático pode melhorar a densidade da rede, a disciplina de preços e a confiabilidade dos serviços por meio de integração de plataformas e manuais operacionais.
O aperto regulatório em torno do abuso de subsídios e das práticas das plataformas desloca a oportunidade para um crescimento liderado por eficiência, em vez de expansão liderada por incentivos. Na China, as ações da SAMR e os projetos de regras destinados a conter subsídios de longo prazo em larga escala e vendas abaixo do custo aumentam o valor da automação, do roteamento mais inteligente e dos controles operacionais que reduzem o custo por pedido sem depender de descontos. Ao mesmo tempo, os debates contínuos sobre concorrência e política de taxas na Coreia, junto com o escrutínio da estrutura de propriedade na Tailândia, elevam o prêmio sobre estruturas de entrada de mercado em conformidade, termos transparentes para comerciantes e programas de segurança e apoio a trabalhadores, que ajudam a proteger os níveis de serviço à medida que as proteções trabalhistas e a fiscalização se intensificam.
Desenvolvimentos recentes do setor
- Julho de 2026: a Meituan lança o programa piloto de segurança para entregadores Deng Deng Ting Biao em Suzhou, com integração de dados. A iniciativa aprimora a confiabilidade das entregas e permite a otimização das redes logísticas com base em dados.
- Março de 2026: a Grab Holdings Inc. adquire o negócio de entrega da foodpanda da Delivery Hero SE em Taiwan por 600 milhões de dólares americanos em dinheiro. O movimento fortalece a presença regional da Grab e sua posição competitiva no Leste Asiático, com potenciais efeitos de preço e integração nas margens.
- Março de 2026: a Delivery Hero SE vende as operações de entrega de comida em Taiwan para a Grab por 600 milhões de dólares americanos. A desinvestimento fortalece seu balanço patrimonial e acelera a consolidação regional com a Grab.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor das refeições e alimentos preparados pedidos por meio de plataformas digitais e entregues a consumidores finais em toda a Ásia-Pacífico, incluindo fluxos de pedidos habilitados por plataformas, despacho e entrega de última milha.
Exclusões de escopo: excluímos o consumo de retirada e no local que não seja pedido por meio de uma plataforma, e também excluímos cestas puramente de mercearia e outras cestas de varejo não preparadas.
Visão geral da segmentação
- Por Modelo de Negócio
- Modelo Agregador
- Modelo de Restaurante ao Consumidor
- Híbrido / Cozinha Própria em Nuvem
- Por Plataforma de Pedido
- Aplicativo Móvel
- Site / Desktop
- Conversacional (Chatbot / Telefone)
- Por Promessa de Prazo de Entrega
- Entrega Padrão (Acima de 30 min)
- Entrega Expressa / Comércio Rápido (≤30 min)
- Por Segmento de Consumidor
- Usuários Domésticos
- Escritório / Corporativo
- Estudantes
- Por País
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Sudeste Asiático
- Restante da Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para mapear o pool de demanda por ocasiões de entrega de alimentos e para estabelecer definições consistentes sobre o que qualifica como entrega de plataforma ao consumidor em cada país. Baseamo-nos em conjuntos de dados públicos e referências, como institutos nacionais de estatística para consumo e gastos domésticos, divulgações de bancos centrais para inflação e taxas de câmbio, portais aduaneiros ou de comércio para movimentações selecionadas de alimentos embalados quando relevante, e publicações setoriais de órgãos como associações de foodservice ou de restaurantes.
Também revisamos registros de empresas, apresentações a investidores, transcrições de teleconferências de resultados e cobertura de imprensa confiável para entender mudanças na frequência de pedidos, estruturas de taxas e intensidade promocional, que são necessárias para interpretar relatórios de receita versus GMV. Além disso, usamos assinaturas pagas para dados financeiros e de inteligência de empresas, além de um banco de dados de patentes para rastrear sinais relacionados a promessas de tempo de entrega e automação logística. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar a adoção em nível de país, os valores dos pedidos e como as taxas de plataforma, taxas de entrega e descontos são tratados no valor reportado. Conversamos com partes interessadas em operações de plataformas, grupos de restaurantes, operadores de cozinhas em nuvem, parceiros de logística e consultores do setor em importantes mercados da Ásia-Pacífico, para que as premissas pudessem ser verificadas em relação ao que está acontecendo atualmente no terreno.
Os dados das pesquisas ajudaram a validar os sinais da pesquisa documental sobre a combinação de promessas de tempo de entrega, a concentração de pedidos em horários de pico e o ritmo em que as taxas de comissão e as tarifas ao consumidor estão mudando.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 12% |
| Nível médio: 51% | Líderes funcionais/de unidade: 28% |
| Participantes menores: 20% | Gerentes: 60% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma abordagem top-down, em que a demanda por entrega de foodservice é reconstruída usando sinais de gastos do consumidor em nível de país e a participação habilitada por plataforma nas ocasiões de entrega, que é então expressa como valor em dólares americanos. O modelo é então corroborado com verificações seletivas bottom-up, como o valor médio do pedido amostrado multiplicado pelos volumes de pedidos estimados, além de verificações de canal sobre faixas de comissão e taxas de entrega, e as lacunas são corrigidas quando as duas visões divergem além de limites razoáveis.
As principais entradas (ilustrativas) incluem a penetração de usuários ativos por país, a frequência de pedidos por usuário ativo, a progressão do valor médio do pedido, a combinação de promessas de tempo de entrega (incluindo propostas de menos de 30 minutos) e a intensidade de descontos que impacta o valor realizado. Também acompanhamos a inflação, o momento da conversão cambial e as mudanças nas estruturas de taxas, para que o valor de mercado reportado não seja superestimado quando as promoções aumentam.
Para a previsão, aplicamos análise de cenários apoiada por suavização de séries temporais de curto prazo para tendências por país, e os fatores prospectivos são ajustados usando feedback de entrevistas sobre a confiança do consumidor, mudanças regulatórias que afetam os custos de entrega gig e a normalização esperada do crescimento liderado por subsídios. Quando há uma lacuna de dados para uma geografia menor, usamos indicadores substitutos de mercados comparáveis e, em seguida, verificamos novamente a economia implícita dos pedidos com feedback de especialistas antes de fechar a estimativa.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo verificações de consistência entre os volumes de pedidos implícitos, a economia por pedido implícita e indicadores públicos, como a direção dos gastos com foodservice. Os valores discrepantes são revisados e, quando um número parece inconsistente com os padrões observados de taxas ou descontos, as premissas são revisitadas e, se necessário, novas conversas são realizadas com especialistas relevantes.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas, na qual as premissas por país, o tratamento cambial e os fatores de crescimento são questionados e reconciliados. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas para eventos materiais, como mudanças regulatórias de taxas, oscilações acentuadas de inflação ou mudanças abruptas na precificação das plataformas. Antes da entrega, fazemos uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho de mercado da Mordor Intelligence para entrega de comida por plataforma ao consumidor na Ásia-Pacífico em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para a entrega de comida por plataforma ao consumidor na Ásia-Pacífico podem parecer muito distantes entre si, pois o escopo nem sempre é definido da mesma forma, e a métrica de valor costuma ser confundida (GMV versus receita líquida, e o tratamento de descontos). As diferenças também aparecem quando as empresas convertem a moeda local em momentos diferentes, ou quando sua cobertura de países se inclina fortemente para uma sub-região.
Algumas estimativas se inclinam para a entrega de foodservice como um número de canal e podem misturar pedidos por telefone offline, entrega direta de restaurantes e até mesmo atividades mais amplas de retirada. Na Mordor Intelligence, o valor de mercado só é contabilizado quando o pedido é feito por meio de uma plataforma digital e entregue ao consumidor, com os totais por país verificados em relação a premissas de valor e frequência de pedidos antes de serem consolidados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,69 trilhão de dólares americanos (2025) | |
| Periódico do Setor A | 303,00 bilhões de dólares americanos (2025) | Este número reflete a entrega de foodservice na Ásia-Pacífico como um canal e pode não capturar totalmente o valor dos pedidos habilitados por plataforma, além de não esclarecer se o valor é líquido de descontos e taxas de plataforma. |
| Relatório do Setor B | 19,30 bilhões de dólares americanos (2024) | Este número se limita ao Sudeste Asiático e é tipicamente apresentado como GMV de plataforma para essa sub-região, portanto não é comparável a uma consolidação de toda a Ásia-Pacífico e pode ser mais baixo dependendo da cobertura de países e do momento da conversão cambial. |
A tabela mostra que a diferença é explicada principalmente pela cobertura geográfica e pelo que é contabilizado como valor de entrega, e não por pequenas divergências de cálculo. Ao manter o modelo vinculado a variáveis claras orientadas por pedidos e ao aplicar as mesmas regras de inclusão em todos os países da Ásia-Pacífico, o número final permanece rastreável e mais fácil de reproduzir quando as premissas são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de entrega de alimentos de plataforma ao consumidor na Ásia-Pacífico em 2026?
O tamanho do mercado de entrega de alimentos de plataforma ao consumidor na Ásia-Pacífico atingiu USD 0,75 trilhão em 2026.
Qual taxa de crescimento está prevista para o setor até 2031?
O mercado está projetado para se expandir a um CAGR de 7,76% entre 2026 e 2031.
Qual geografia está crescendo mais rapidamente?
A Indonésia está avançando a um CAGR de 8,10%, o mais alto entre as principais economias regionais.
Qual segmento de promessa de entrega está se expandindo mais rapidamente?
Os pedidos expressos e de comércio rápido em menos de 30 minutos estão crescendo a um CAGR de 8,6%.
Por que as plataformas estão investindo em cozinhas escuras?
As cozinhas próprias posicionam o estoque mais próximo da demanda, reduzem a dependência de imóveis e possibilitam o cumprimento em menos de 30 minutos.
Qual regulamentação-chave está elevando os custos para as plataformas da economia de plataforma?
Novos mandatos de seguridade social, como a Lei dos Trabalhadores de Plataforma de Singapura e o Projeto de Lei dos Trabalhadores de Plataforma da Malásia, estão elevando as despesas de mão de obra por pedido.
Página atualizada pela última vez em:



