
Tamanho e Participação do Mercado de Latas Metálicas na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
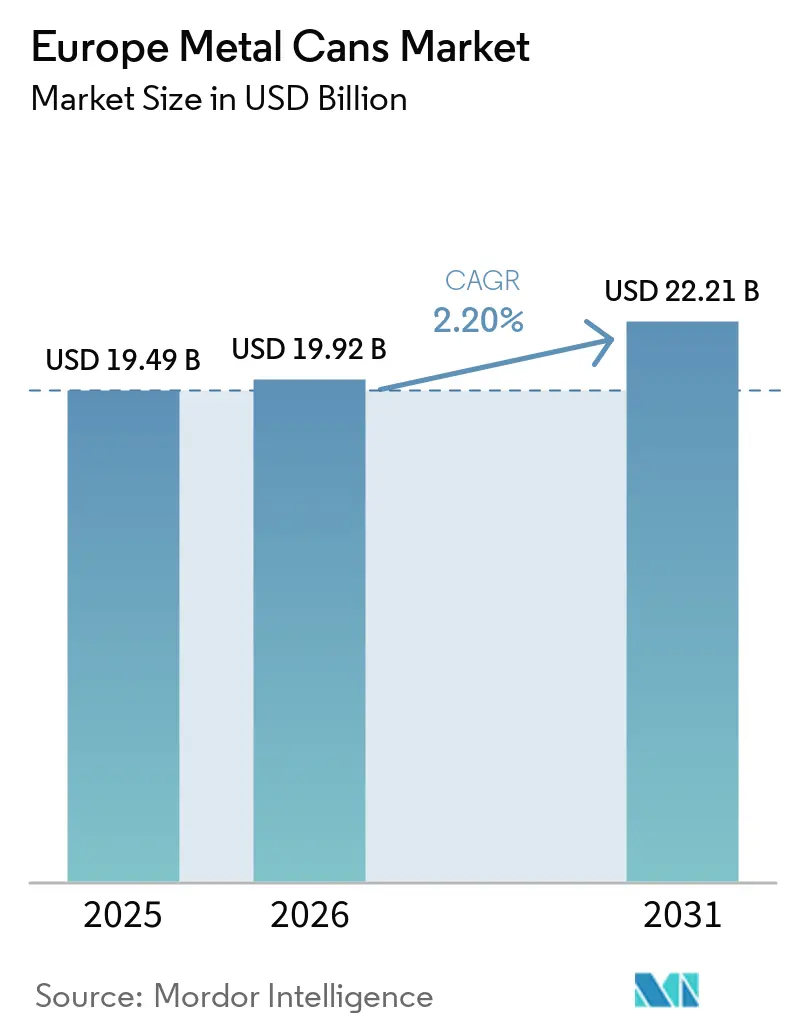
| Tamanho do mercado no ano base (2025) | 19.49 Bilhões de dólares |
| Tamanho do Mercado (2026) | 19.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.20 % |
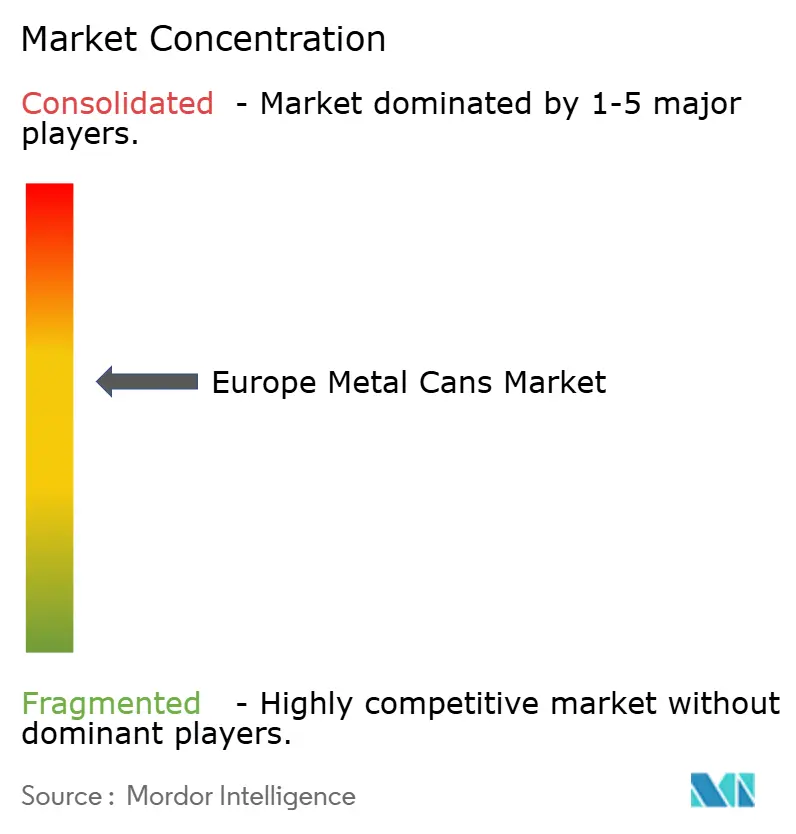
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Latas Metálicas na Europa por Mordor Intelligence
O tamanho do mercado de latas metálicas na Europa foi avaliado em USD 19,49 mil milhões em 2025 e estima-se que cresça de USD 19,92 mil milhões em 2026 para atingir USD 22,21 mil milhões até 2031, a um CAGR de 2,20% durante o período de previsão (2026-2031). Esta subida constante reflete um panorama maduro, mas resiliente, no qual regras rigorosas de economia circular, elevadas taxas de reciclagem de alumínio e aço, e metas de descarbonização dos proprietários de marcas reforçam conjuntamente a procura por embalagens infinitamente recicláveis. Os sistemas de depósito e devolução que excedem rotineiramente 90% nas taxas de recolha — sendo o objetivo alemão de 98% um deles — sustentam um circuito fiável de matérias-primas secundárias que estabiliza o fornecimento. A conversão contínua de PET para latas por parte de cervejeiros artesanais e marcas premium de cocktails prontos a consumir, juntamente com a procura de aerossóis impulsionada pelo comércio eletrónico, alarga a base de volume endereçável e expande o valor por unidade. Entretanto, a implementação de aço verde e a redução da espessura do alumínio atenuam as pegadas de emissões e permitem a conformidade com o requisito da Comissão Europeia de que todas as embalagens sejam recicláveis até 2030.[1] Em conjunto, estas forças mantêm o mercado europeu de latas metálicas numa trajetória de crescimento moderado, apesar da volatilidade dos custos das matérias-primas e dos riscos de substituição de substratos.
Principais Conclusões do Relatório
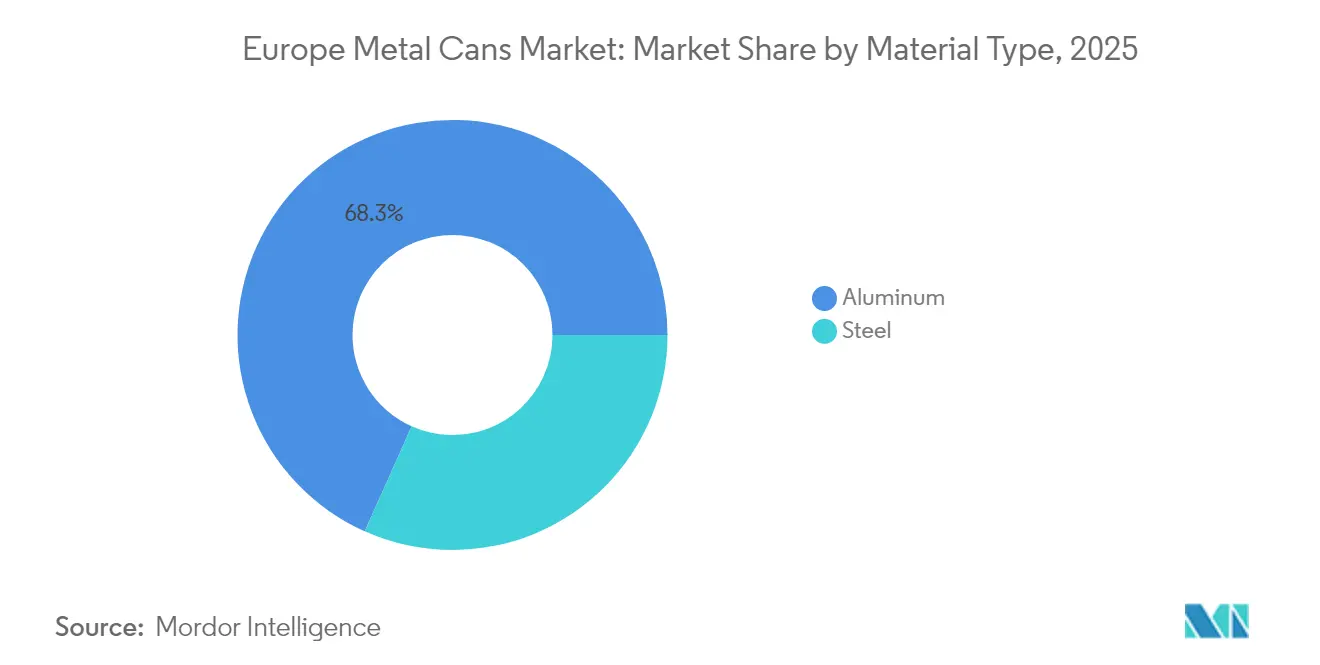
- Por tipo de material, o alumínio captou 68,31% da participação do mercado de latas metálicas na Europa em 2025.
- Por utilizador final, o tamanho do mercado de latas metálicas na Europa para alimentação deverá crescer a um CAGR de 3,68% entre 2026-2031.
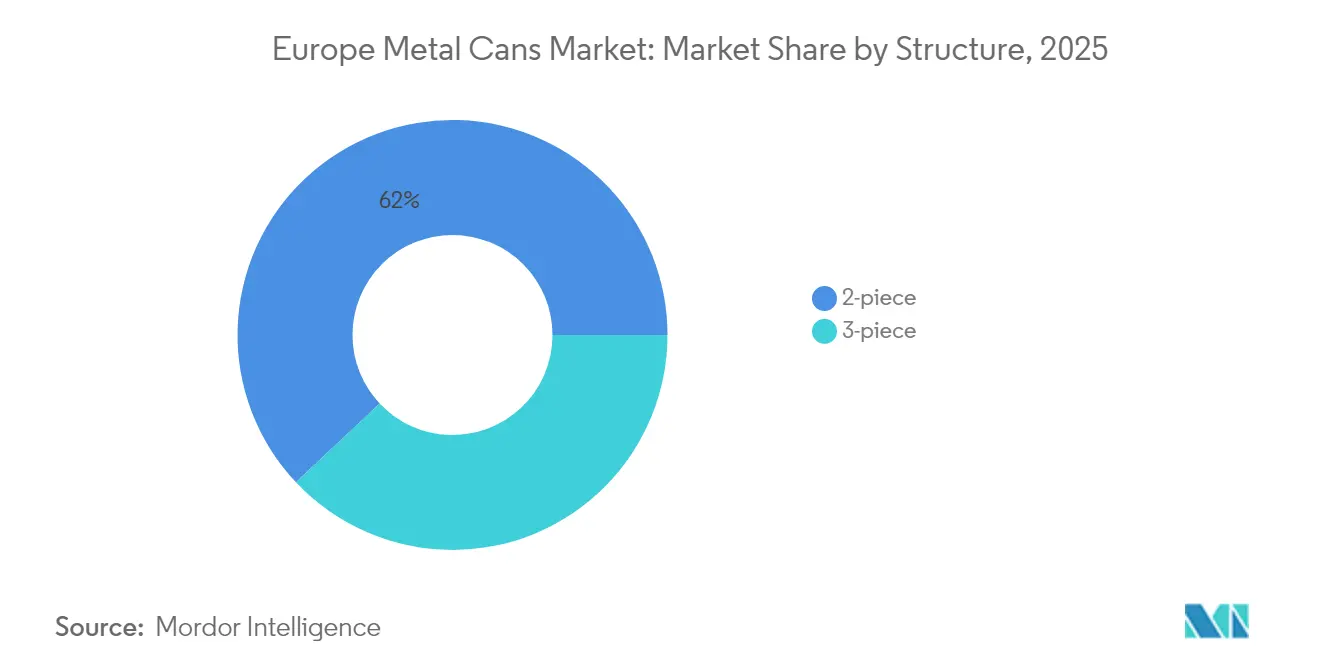
- Por estrutura, as latas de 2 peças captaram 62,02% do tamanho do mercado de latas metálicas na Europa em 2025.
- Por capacidade, o tamanho do mercado de latas metálicas na Europa para até 250 ml deverá crescer a um CAGR de 3,44% entre 2026-2031.
- Por país, a Alemanha captou 21,91% da participação do mercado de latas metálicas na Europa em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevadas taxas de reciclabilidade das embalagens metálicas | +0.4% | UE-27, Reino Unido, Suíça, Noruega | Médio prazo (2–4 anos) |
| Regulamentações de economia circular da UE a tornarem-se mais rigorosas em 2025–30 | +0.3% | Núcleo da UE-27, extensão ao Reino Unido | Longo prazo (≥ 4 anos) |
| Conversão de PET para latas por cervejeiros artesanais e cocktails prontos a consumir | +0.2% | Alemanha, Reino Unido, França, Países Baixos | Curto prazo (≤ 2 anos) |
| Lançamentos de ligas de baixo carbono pelos fabricantes de aço reduzem as emissões de Âmbito 3 | +0.2% | Alemanha, França, Itália, Espanha | Médio prazo (2–4 anos) |
| Harmonização do sistema de depósito e devolução na UE-27 | +0.3% | UE-27, ganhos iniciais em França e Áustria | Médio prazo (2–4 anos) |
| Crescimento das latas de aerossol em recargas de produtos domésticos no comércio eletrónico | +0.1% | Alemanha, Reino Unido, França, Países Baixos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevadas taxas de reciclabilidade das embalagens metálicas
A taxa de reciclagem de latas de alumínio para bebidas de 76% na Europa e a recuperação de embalagens de aço de 80,5% sublinham uma vantagem circular inigualável que ressoa junto de consumidores e reguladores conscientes da pegada de carbono. O impulso do Grupo Europeu de Embalagens de Alumínio para atingir 100% de conteúdo reciclado nas tampas das latas reduz as emissões do ciclo de vida em até 95%, criando uma forte proposta de valor para os proprietários de marcas que procuram reduzir rapidamente a sua pegada de carbono. Os robustos sistemas de depósito e devolução — a Alemanha já recolhe 98% das latas — garantem um fluxo constante de matéria-prima que amorece as oscilações nos preços dos metais primários. À medida que a Comissão Europeia estabelece como meta uma taxa de utilização de materiais circulares de 23,2% até 2030, o ciclo de reciclagem infinita dos metais posiciona o mercado europeu de latas metálicas à frente dos substitutos de plástico e vidro.[2] As taxas de responsabilidade do produtor vinculadas ao conteúdo reciclado inclinam ainda mais as estruturas de custos a favor dos metais, reforçando a procura a longo prazo.
Regulamentações de economia circular da UE a tornarem-se mais rigorosas em 2025–30
O Regulamento sobre Embalagens e Resíduos de Embalagens, que entrou em vigor em fevereiro de 2025, obriga a que todas as embalagens sejam "recicláveis por conceção" até 2030 e impõe limiares mínimos de conteúdo reciclado. As latas metálicas, sendo mono-material e já conformes, obtêm uma clara vantagem competitiva, enquanto os plásticos de múltiplas camadas enfrentam custos de reformulação e obstáculos técnicos. Requisitos adicionais para reduzir os resíduos de embalagens em 15% per capita até 2040 incentivam formatos de alumínio de menor espessura e de aço de parede fina, alinhando a eficiência material com as poupanças decorrentes da conformidade regulatória. As taxas de responsabilidade alargada do produtor serão harmonizadas, pondo fim ao atual mosaico de taxas e facilitando a logística transfronteiriça. As regras de rotulagem normalizadas favorecem a composição simples das latas, que os consumidores conseguem separar facilmente, melhorando ainda mais as taxas de recolha e reforçando o mercado europeu de latas metálicas.
Conversão de PET para latas por cervejeiros artesanais e cocktails prontos a consumir
Os cocktails prontos a consumir premium estão previstos atingir USD 2,43 mil milhões até 2030, impulsionando uma mudança para latas de alumínio que oferecem superior proteção contra a luz e uma grande área de personalização da marca. As cervejeiras artesanais adotam as latas pelo menor peso de transporte e resistência à oxidação, impulsionando ganhos anuais de volume de latas de 4-6% nos canais de bebidas europeus. A taxa de reciclagem de 82% do alumínio alinha-se com as narrativas de autenticidade das marcas artesanais, atraindo consumidores com preocupações ambientais. Os cocktails infundidos com azoto e as variantes de baixo teor alcoólico aproveitam as geometrias das latas para criar texturas cremosas que as garrafas não conseguem replicar, acrescentando diferenciação funcional. A conveniência da dose individual ressoa junto das demografias mais jovens e apoia o crescimento de formatos mais pequenos de 200–250 mL dentro do mercado europeu de latas metálicas.
Lançamentos de ligas de baixo carbono pelos fabricantes de aço reduzem as emissões de Âmbito 3
O ferro reduzido diretamente com base em hidrogénio e os fornos de arco elétrico poderiam fornecer até 172 Mt de capacidade de aço verde na Europa até 2030, reduzindo drasticamente o carbono incorporado nas latas de aço. Embora a produção atual apresente um prémio de custo de 20–60%, o aumento dos preços do carbono na UE e as regras de contratação pública verde estão a reduzir essa diferença. A disposição do setor automóvel para pagar EUR 57 extra por veículo por aço limpo sinaliza a aceitação por parte das marcas de prémios moderados, uma mentalidade que está a migrar para as embalagens. Os programas de reciclagem em circuito fechado que devolvem as latas de aço usadas às fundições num prazo de 60 dias aumentam a segurança do fornecimento e reforçam os objetivos circulares. À medida que estas ligas proliferam, o aço ganha relevância nos nichos de alimentação e aerossol, elevando a atratividade global do segmento dentro do mercado europeu de latas metálicas.
Análise do Impacto das Restrições*
| Restrição | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Proliferação de garrafas de alumínio com tampa presa | -0.3% | UE-27, adoção precoce na Alemanha e Países Baixos | Curto prazo (≤ 2 anos) |
| Volatilidade nos prémios europeus do alumínio laminado | -0.2% | Alemanha, França, Itália, Espanha | Médio prazo (2–4 anos) |
| Redução da espessura pelos proprietários de marcas a afetar as taxas de utilização das laminadoras | -0.1% | Alemanha, Reino Unido, França, Países Baixos | Médio prazo (2–4 anos) |
| Custos de eliminação progressiva de PFAS nos revestimentos epóxi das latas | -0.1% | UE-27, Reino Unido, Suíça, Noruega | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de garrafas de alumínio com tampa presa
A Diretiva da UE sobre Plásticos de Uso Único exige agora que as tampas das embalagens de bebidas permaneçam presas, acelerando o apelo das garrafas de alumínio refecháveis que cumprem nativamente os requisitos e se distinguem das latas convencionais. A Coca-Cola e a PepsiCo lançaram mais de 400 milhões de tampas presas na Europa até meados de 2025, habituando os consumidores à nova ergonomia. Uma vez que as garrafas permitem o refecho durante o consumo em mobilidade, desviam volume das latas de dose única nos nichos de água com sabor e bebidas energéticas. A perceção premium das silhuetas esbeltas das garrafas reforça esta tendência, desafiando as linhas de enchimento de latas preparadas para os formatos tradicionais. Embora ambas as embalagens sejam bem recicláveis, a vantagem funcional das garrafas subtrai crescimento incremental do mercado europeu de latas metálicas no curto prazo.
Volatilidade nos prémios europeus do alumínio laminado
Os prémios médios do alumínio laminado europeu em 2025 próximos de USD 2.575 por tonelada, inflacionados pelas tarifas norte-americanas e sanções ao fornecimento russo, comprimem as margens dos conversores. As fundidoras europeias cobrem apenas 11% da procura regional, expondo os fabricantes de latas às oscilações de preço do lingote importado. A produção alemã contraiu 7% no primeiro trimestre de 2024 e a produção de alumínio reciclado caiu 6%, alargando o défice de abastecimento. A turbulência nos preços da energia e as variações cambiais amplificam a volatilidade, complicando as negociações de contratos de longo prazo com os enchedores. Embora a cobertura de risco mitigue algum risco, a imprevisibilidade sustentada modera o apetite de investimento, arrastando marginalmente o CAGR do mercado europeu de latas metálicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise por Segmento
Por Tipo de Material:
Liderança do alumínio sustentada enquanto o aço verde ganha terrenoO alumínio captou 68,31% da receita de 2025 graças ao seu baixo peso, resistência à corrosão e relacionamentos enraizados no setor das bebidas, enquanto o aço está a caminho de um CAGR de 3,11% até 2031 à medida que as ligas à base de hidrogénio ampliam as suas credenciais de sustentabilidade. A Ball Corporation expediu 36 mil milhões de contentores de alumínio na EMEA durante 2024, equivalente a uma participação de 39% do volume regional de latas, sublinhando as economias de escala do alumínio. Em termos de valor, o alumínio permanece o elemento central do mercado europeu de latas metálicas; no entanto, o renascimento do aço, impulsionado por capacidade verde antecipada de 172 Mt, está a ampliar a escolha de materiais para os enchedores de alimentação e aerossol que procuram reduzir as emissões de Âmbito 3.
O maior acoplamento do aço aos fornos de arco elétrico reduz o consumo de energia em 30% e permite a plena circularidade através da separação magnética, tornando o slogan "lata para lata em 60 dias" realista. Simultaneamente, o Grupo Europeu de Embalagens de Alumínio visa 100% de conteúdo reciclado, reforçando a narrativa de reciclabilidade infinita dos metais. A concorrência entre materiais estimula a inovação: a redução da espessura do alumínio e as tampas fáceis de abrir encontram a melhor formabilidade do aço e a compatibilidade com vernizes. Ambos os substratos consolidam assim o mercado europeu de latas metálicas ao oferecer escalas de desempenho distintas que satisfazem necessidades de utilização final divergentes.

Por Utilizador Final:
O peso das bebidas ainda dominante; a alimentação avança rapidamente através da inovaçãoAs bebidas retiveram 46,85% do faturamento de 2025, impulsionadas pelo dinamismo das cervejas artesanais, bebidas energéticas e coquetéis RTD, enquanto as latas de alimentos devem registrar um CAGR de 3,68% até 2031. A Europa consome cerca de 93 bilhões de porções enlatadas por ano, ancorando a demanda de enchedoras para linhas de alumínio de 2 peças de alta velocidade que sustentam o tamanho do mercado europeu de latas de metal. A Crown Holdings registrou crescimento de 62% na receita de latas de bebidas em 2024, graças a melhores condições contratuais e tampas com valor agregado, confirmando a rentabilidade sustentada.
As latas de alimentos, historicamente criticadas pela estética ultrapassada, estão se renovando por meio de litografia brilhante, membranas de folha removível e recursos de refechamento que elevam o apelo nas prateleiras. Sua vida útil de cinco anos combate o desperdício de alimentos, uma prioridade à medida que a UE mira uma redução de 50% até 2030. A migração da alimentação pet para o metal, visando a retenção de nutrientes e as linhas premium sem grãos, amplia o volume. Em conjunto, essas forças injetam crescimento em um segmento tradicionalmente mais lento, equilibrando a dependência do portfólio que historicamente se concentrava nas bebidas dentro do mercado europeu de latas de metal.
Por Estrutura:
Eficiência das latas de duas peças versus adaptabilidade das de três peçasAs latas de duas peças detiveram 62,02% da produção de 2025 com base na velocidade de fabrico pelo processo de embutidura e estiragem, enquanto as variantes de três peças estão a registar um CAGR de 3,49% até 2031 devido ao apelo nos aerossóis e em alimentos especiais. Uma fábrica pode produzir 2.000 corpos de duas peças por minuto, ideal para a economia dos refrigerantes. Por outro lado, os corpos de três peças aceitam costuras laterais soldadas e fundos abaulados, adequados a alimentos viscosos ou conteúdos pressurizados. A aquisição da Alucan pela Ball por EUR 82 milhões expande a sua presença na tecnologia de aerossol de alumínio extrudido, um sinal de que os nichos de três peças receberão maior atenção estratégica.
A conservação de recursos impulsiona os avanços em ambos os formatos. A nova linha de latas de alimentação da Tata Steel Nederland maximiza a utilização de materiais enquanto aumenta a flexibilidade de produção. A redução da espessura favorece maioritariamente as latas de duas peças, onde a uniformidade da espessura da parede pode ser reduzida sem problemas de costura, mas as melhorias nos vernizes internos beneficiam os formatos de três peças propensos a tensões de soldadura. Estas nuances técnicas permitem que os enchedores correspondam com precisão às necessidades do produto, assegurando que ambas as estruturas permaneçam pilares do mercado europeu de latas metálicas.
Por Capacidade:
Os formatos de gama média dominam; os de pequena dimensão ganham terrenoA gama principal de 251–500 mL entregou uma participação de 46,05% em 2025, refletindo as preferências europeias pelos tamanhos de 330 mL para cerveja e 500 mL para refrigerantes, enquanto as latas com menos de 250 mL estão preparadas para o CAGR mais rápido de 3,44% até 2031. A indulgência em dose individual alinha-se com os cocktails premium e as bebidas funcionais, permitindo às marcas cobrar um preço mais elevado por litro enquanto reduzem as calorias. A economia dos sistemas de depósito e devolução também favorece os tamanhos pequenos: um depósito fixo de EUR 0,25 representa uma parte relativa maior do preço do produto, motivando as devoluções dos consumidores e aumentando as taxas de reciclagem.
Os contentores de maior dimensão para uso familiar com mais de 500 ml perdem terreno para as embalagens múltiplas de PET e os garrafões de vidro que são apreciados nos rituais de partilha em casa. A inovação em equipamentos, as válvulas de enchimento de troca rápida e os decoradores modulares permitem agora que os conversores alternem entre latas esbeltas de 150 mL e padrões de 473 mL sem períodos prolongados de inatividade, reduzindo as barreiras de economia por unidade. O ajuste da capacidade alarga assim os repertórios de SKU e alimenta o ritmo de volume do mercado europeu de latas metálicas.
Análise Geográfica
Mercado Alemão de Latas de Metal
A participação de 21,91% na receita da Alemanha em 2025 decorreu da produção de bebidas em grande volume e do desempenho incomparável de 98% no sistema de retorno de depósitos, que assegura um fluxo fechado de materiais. A integração pós-aquisição da Helvetia Packaging pela Crown desbloqueou capacidade adicional, consolidando a liderança do país. Mesmo com a queda de 7% na produção primária de alumínio no primeiro trimestre de 2024, a abundante entrada de sucata manteve o fornecimento de chapas para latas ininterrupto, evidenciando o isolamento estratégico proporcionado pela circularidade.
Mercado Francês de Latas de Metal
A França está ganhando impulso como o mercado de crescimento mais rápido no mercado europeu de latas de metal. A rápida harmonização dos esquemas de depósito elevou a coleta de latas de bebidas de alumínio acima de 90%, enquanto os ecotaxas sobre plásticos multicamadas impulsionaram os envasadores em direção a alternativas metálicas. A atualização de recuperação de calor da Crown em Custines melhorou a economia das linhas de produção, e as cervejarias artesanais adotaram latas elegantes de 250 mL para capturar faixas de preço premium, ampliando a demanda endereçável.
Mercados Europeus Mais Amplos
Em outros países, o Reino Unido, a Espanha, a Itália e a Polônia agregam profundidade ao mercado. A expansão da Novelis em Latchford garante capacidade de refusão doméstica no período pós-Brexit. A Crown ampliou novas linhas de latas de bebidas na Espanha e na Itália, aproveitando o crescente consumo de refrigerantes. A Polônia, impulsionada pelo aumento da renda disponível, absorve volumes adicionais de latas, enquanto a taxa de utilização de materiais circulares de 27,5% dos Países Baixos estabelece um referencial para os vizinhos do norte. Essa diversidade geográfica protege o mercado europeu de latas de metal contra choques locais e fomenta uma plataforma de crescimento pan-regional.
Panorama regulatório
A União Europeia está a mudar a conformidade em matéria de embalagens de uma implementação baseada em diretivas para um regime diretamente aplicável através do Regulamento sobre Embalagens e Resíduos de Embalagens (PPWR), Regulamento (UE) 2025/40. O PPWR entrou em vigor em 11 de fevereiro de 2025 e aplica-se a partir de 12 de agosto de 2026, substituindo a Diretiva 94/62/CE e reforçando os requisitos harmonizados relativos ao design, rotulagem e circularidade das embalagens, com metas de desempenho de recolha que incluem uma meta de 90% de recolha para latas metálicas de bebidas a nível dos Estados-Membros.
Para latas metálicas utilizadas em aplicações alimentares, a conformidade da UE em matéria de contacto com alimentos continua ancorada no Regulamento (CE) n.º 1935/2004 (requisitos-quadro relativos à inércia e à segurança do consumidor), juntamente com os requisitos de BPF aplicáveis à fabricação. Em março de 2026, a Comissão Europeia emitiu orientações de implementação (C(2026) 2151 final) para apoiar a interpretação do PPWR, embora as obrigações detalhadas e específicas de cada formato continuem a depender de futuros atos delegados e medidas de implementação ao longo de 2026-2028, incluindo prazos que desencadeiam janelas de conformidade de design para reciclagem após a adoção dos atos delegados.
Panorama Competitivo
Três fornecedores globais — Ball, Crown e a recém-alargada plataforma Sonoco-Eviosys — controlam conjuntamente cerca de 60% do volume europeu, marcando um campo moderadamente consolidado. A aquisição da Eviosys pela Sonoco por EUR 3,615 mil milhões em dezembro de 2024 proporcionou 44 fábricas em 17 países, prometendo uma captura de sinergias de USD 100 milhões em dois anos.
A detenção de 39% das bebidas da Ball na EMEA é sustentada por 36 mil milhões de expedições anuais e reforçada pela aquisição da Alucan que expande a competência em aerossóis e garrafas em Espanha e Bélgica. A Crown desinvestiu a sua divisão de folha de flandres europeia, mas registou um aumento de rendimento de 62% em 2024, com o preço/mix favorável a compensar o menor tonelagem. A rivalidade tecnológica centra-se na redução da espessura; o Neucan 3.1 da Neuman Aluminium corta a espessura em 17,2%, enquanto incorpora 25% de sucata pós-consumo na bobine, reduzindo as emissões de CO₂ em 40%.
Os inovadores em revestimentos AkzoNobel e PPG aceleram os lançamentos sem PFAS; mais de 20% dos volumes de bebidas europeus utilizam agora sistemas sem BPA. Os agentes de nicho emergentes exploram lacunas nos aerossóis recarregáveis e nas latas decorativas especiais, mas a intensidade de capital e os rigorosos testes ISO 14855 limitam a escalada rápida, conferindo uma vantagem aos operadores estabelecidos no mercado europeu de latas metálicas.
Líderes do Setor de Latas Metálicas na Europa
-
Ball Corporation
-
Ardagh Group S.A.
-
Crown Holdings, Inc.
-
Silgan Holdings Inc
-
Can-Pack S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Latas de Metal Empresas cobertas neste relatório
- Ball Corporation
- Ardagh Group S.A.
- Crown Holdings, Inc.
- Silgan Holdings Inc.
- CANPACK Spółka Akcyjna
- Massilly Holding SAS
- Tgp Tecnocap Group Partecipazioni S.r.l.
- Tata Steel Europe Limited
- ASA Group
- Eurobox Metal Packaging
- Nampak Plastics Europe Limited
- Impress Metal Packaging Ltd.
- Trivium Packaging B.V.
- Envases Europe A/S
- Colep Packaging Portugal, S.A.
- Greif, Inc.
- Pano Verschluss GmbH
- DS Containers, Inc.
- CPMC Ltd
- Toyo Seikan Co., Ltd.
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é a modernização das linhas de fabrico de latas orientada pela conformidade, para se alinharem com as regras da UE cada vez mais rigorosas em matéria de embalagens, que entram em vigor a partir de 12 de agosto de 2026, nos termos do Regulamento (UE) 2025/40 (PPWR), particularmente nos casos em que os proprietários de marcas e os enchedores precisam de provas mais claras de design para reciclagem, rotulagem harmonizada e métricas de desempenho circular auditáveis. As associações do setor têm vindo a moldar ativamente a mecânica de repasse de custos: a Metal Packaging Europe publicou posições em maio de 2026 apelando a requisitos mínimos harmonizados e neutralidade material nas abordagens de Responsabilidade Alargada do Produtor no contexto da Lei da Economia Circular, sinalizando espaço comercial em branco para fabricantes de latas e fornecedores capazes de oferecer documentação, especificações padronizadas e vias de conteúdo reciclado que reduzam a complexidade transfronteiriça.
Os investimentos em capacidade e capacidade produtiva oferecem espaço em branco adicional em países que absorvem procura incremental de latas de bebidas e volumes de exportação. A CANPACK está a colocar em funcionamento a sua fábrica expandida de latas de bebidas em Bydgoszcz, Polónia (um projeto de 440 milhões de PLN, com início de operações previsto para o segundo trimestre de 2026), reforçando a Europa Central como um nó de fabrico e logística. Em paralelo, os produtores estão a combinar a expansão com melhorias no controlo de emissões, como a instalação, em abril de 2026, pela Ardagh Metal Packaging, de tecnologia avançada de redução de COV (oxidação térmica regenerativa) na sua fábrica de latas de bebidas em Valdemorillo, Espanha, o que permite uma maior utilização, mantendo simultaneamente o ritmo com os requisitos de conformidade ambiental e a triagem de sustentabilidade dos clientes.
Desenvolvimentos industriais recentes em Mercado Europeu de Latas de Metal
- Maio de 2026: A Ardagh Metal Packaging selecionou a Durr CTS para fornecer um sistema de tratamento de emissões turnkey na sua fábrica próxima de Madrid, Espanha, alinhando os controlos ambientais com um programa de expansão da produção. Esta medida integra a gestão de COV nas adições de capacidade, reduzindo o atrito de conformidade para uma produção mais elevada e apoiando os requisitos de sustentabilidade dos clientes no fornecimento de embalagens de bebidas.
- Fevereiro de 2026: A Crown Holdings anunciou um plano de despesas de capital de 550 milhões de USD para 2026, que inclui expansões de capacidade e atualizações de instalações na Grécia e Espanha. A alocação reforça uma estratégia de eliminação de estrangulamentos e atualização dos locais europeus existentes, fortalecendo a capacidade de resposta regional à procura de latas de bebidas sem depender de construções em terrenos virgens.
- Dezembro de 2024: A Sonoco concluiu a sua aquisição da Eviosys por 3,615 mil milhões de EUR, criando uma plataforma ampliada com 44 fábricas em 17 países. A combinação remodelou a dinâmica competitiva nas embalagens metálicas europeias, ao expandir a pegada de fabrico e a escala, elevando o nível de exigência em termos de eficiência de rede e poder de negociação nas compras.
Mercado Europeu de Latas de Metal Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este mercado, contabilizamos o valor das embalagens de latas de alumínio e aço vendidas em toda a Europa para usos finais como alimentos, bebidas, aerossóis e outros produtos embalados, medido em USD para uma comparação consistente.
Exclusões do escopo: Fechamentos, tampas e formatos de embalagem metálica que não sejam latas (como tambores, baldes e bandejas) estão excluídos, salvo quando vendidos como parte de uma unidade de lata completa.
Visão Geral da Segmentação
- Por Tipo de Material
- Alumínio
- Aço
- Por Utilizador Final
- Alimentação
- Vegetais
- Frutas
- Alimentação para Animais de Estimação
- Sopas e Condimentos
- Outras Latas de Alimentação
- Bebidas
- Alcoólicas
- Não Alcoólicas
- Latas de Aerossol
- Outros Utilizadores Finais
- Alimentação
- Por Estrutura
- 2 Peças
- 3 Peças
- Por Capacidade
- Até 250 ml
- 251 - 500 ml
- Mais de 500 ml
- Por País
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Polónia
- Resto da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites externos de demanda e oferta e, em seguida, para verificar a consistência dos padrões em nível de país antes de finalizarmos o modelo de mercado. Para as latas de metal europeias, recorremos a bases de dados públicas como as séries de produção e comércio do Eurostat, dados alfandegários do UN Comtrade, indicadores industriais da OCDE e publicações da Comissão Europeia sobre economia circular e resíduos de embalagens.
Para converter esses sinais em insumos de mercado, também analisamos relatórios anuais e apresentações a investidores de empresas, atualizações de associações setoriais para as categorias de embalagens e bebidas, e imprensa especializada de renome sobre adições de capacidade e conversões de linhas. Onde os detalhes financeiros públicos eram limitados, utilizamos assinaturas pagas de dados financeiros e inteligência empresarial, além de bases de dados de patentes e uma base de dados de embarques de importação e exportação em nível de remessa para validar o mix de produtos e os fluxos transfronteiriços. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi utilizado para testar premissas que a pesquisa documental não consegue confirmar com clareza, especialmente as mudanças no mix entre alumínio e aço, e como os preços variam por tipo de lata e uso final. Conversamos com fabricantes, distribuidores e grandes compradores nos principais mercados europeus e no restante da Europa, de modo que as lacunas nas estatísticas públicas pudessem ser preenchidas e trianguladas de volta às premissas do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 14% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 40% |
| Players menores: 19% | Gestores: 46% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma construção de cima para baixo, em que a demanda por país foi reconstruída a partir de sinais de consumo de embalagens, produção e movimentos comerciais, e depois agregada a um total europeu. Os totais foram então corroborados por meio de aproximações seletivas de baixo para cima, como consolidações de fornecedores em países amostrados e verificações de preço médio de venda multiplicado pelo volume por tipo de lata. Isso nos ajudou a fazer ajustes quando a cobertura nos dados públicos era irregular.
Os insumos utilizados no modelo incluíram indicadores como a demanda de latas de bebidas vinculada aos volumes de cerveja e refrigerantes, tendências de consumo de alimentos enlatados, uso de latas de aerossol nas categorias de cuidados domésticos e pessoais, mudanças no mix entre alumínio e aço, e variações na utilização da capacidade instalada reportadas pelo setor. A precificação utilizou uma lógica prática de progressão do preço médio de venda que reflete a direção dos custos de insumos metálicos, as variações nos custos de conversão e o mix. Em seguida, reconciliamos essa visão de precificação com o que os respondentes relataram como movimentos típicos de preços contratuais.
Para as previsões, foi utilizada uma análise de cenários para que as perspectivas pudessem refletir diferentes trajetórias para a inflação, a pressão das políticas de reciclagem e embalagens, e as mudanças nas preferências dos consumidores entre os países. Quando o feedback das entrevistas apontava para uma disrupção de curto prazo, as premissas foram escalonadas na previsão em vez de suavizadas, e depois verificadas novamente em chamadas de acompanhamento.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de diversas verificações para que um insumo ruidoso não determinasse o resultado. Comparamos os resultados do modelo com sinais independentes, como balanças comerciais, anúncios de capacidade e uso de embalagens per capita, e depois revisamos grandes variações no nível de país e tipo de lata antes da aprovação final.
Uma segunda revisão por analista foi utilizada para questionar as premissas, seguida de uma verificação final de consistência ao longo dos anos históricos para que o crescimento não saltasse sem uma razão clara. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes movimentos de capacidade, mudanças de política ou variações acentuadas nos preços de matérias-primas. Antes da entrega, fazemos uma nova análise das notícias e publicações de dados recentes para que o cliente receba a visão mais atualizada.
Estimativa do Mercado Europeu de Latas de Metal da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os números publicados para latas de metal europeias podem variar mesmo quando o tema parece idêntico, uma vez que diferentes estudos podem misturar formatos de latas, aplicar lógicas de preços distintas ou incluir acidentalmente uma cesta de embalagens mais ampla. A tabela de referência mostra uma dispersão visível que decorre principalmente dos limites de escopo, do ano escolhido como ponto de referência e de como os totais por país são convertidos em USD.
A tabela também sugere uma diferença metodológica fundamental em torno do que é contabilizado como mercado de latas versus um valor mais amplo de embalagens metálicas. No modelo da Mordor Intelligence, o total é construído no nível do formato de lata (latas de alimentos, bebidas, aerossóis e outras latas) e depois consolidado em toda a Europa, o que reduz a chance de que formatos adjacentes de embalagens metálicas inflem o valor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 19,92 bilhões de USD (2026) | |
| Consultoria Regional A | 18,40 bilhões de USD (2024) | Utiliza um ano-base anterior e aplica uma curva de crescimento mais elevada ao longo do período de previsão, o que pode subestimar o nível do ano corrente quando a inflação e as mudanças de mix são atualizadas posteriormente. |
| Editora Setorial B | 21,30 bilhões de USD (2025) | Pode incluir um escopo mais amplo de embalagens metálicas ou contabilizar duplamente certos componentes relacionados a latas, e pode basear-se em uma premissa de precificação média mais ampla em vez de uma progressão do preço médio de venda por tipo de lata. |
Em conjunto, as diferenças são explicáveis quando se alinha o mesmo ano, o mesmo limite de produto e o mesmo tratamento de preços. Ao manter as etapas rastreáveis aos sinais de demanda por país e ao mix por tipo de lata, o dimensionamento permanece reproduzível e mais fácil de validar quando chegam novos dados ou feedback de entrevistas.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de latas metálicas na Europa?
O mercado está avaliado em USD 19,92 mil milhões em 2026 e prevê-se que atinja USD 22,21 mil milhões até 2031.
Qual o material que domina a produção de latas na Europa?
O alumínio lidera com uma participação de receita de 68,31% em 2025, graças às suas características de leveza e reciclabilidade infinita.
Qual é o segmento de utilização final com crescimento mais rápido?
Prevê-se que as aplicações de alimentação cresçam a um CAGR de 3,68% até 2031, à medida que as marcas mudam do PET e do vidro.
Por que razão os sistemas de depósito e devolução são importantes para este mercado?
Os programas de SDD garantem mais de 90% de recolha de latas usadas, alimentando um fluxo de reciclagem em circuito fechado que estabiliza o fornecimento de matérias-primas.
Como é que a regulamentação da UE vai afetar as escolhas de embalagem?
O Regulamento sobre Embalagens e Resíduos de Embalagens exige que todas as embalagens sejam recicláveis até 2030, favorecendo as latas metálicas mono-material em detrimento de alternativas compostas.
Que mudança tecnológica está a moldar o futuro das latas de aço?
O aço verde à base de hidrogénio e os fornos de arco elétrico estão a reduzir a energia e o carbono, tornando as latas de aço mais atrativas para as cadeias de abastecimento de baixas emissões.