
Tamanho e Participação do Mercado de Snacks Congelados da Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
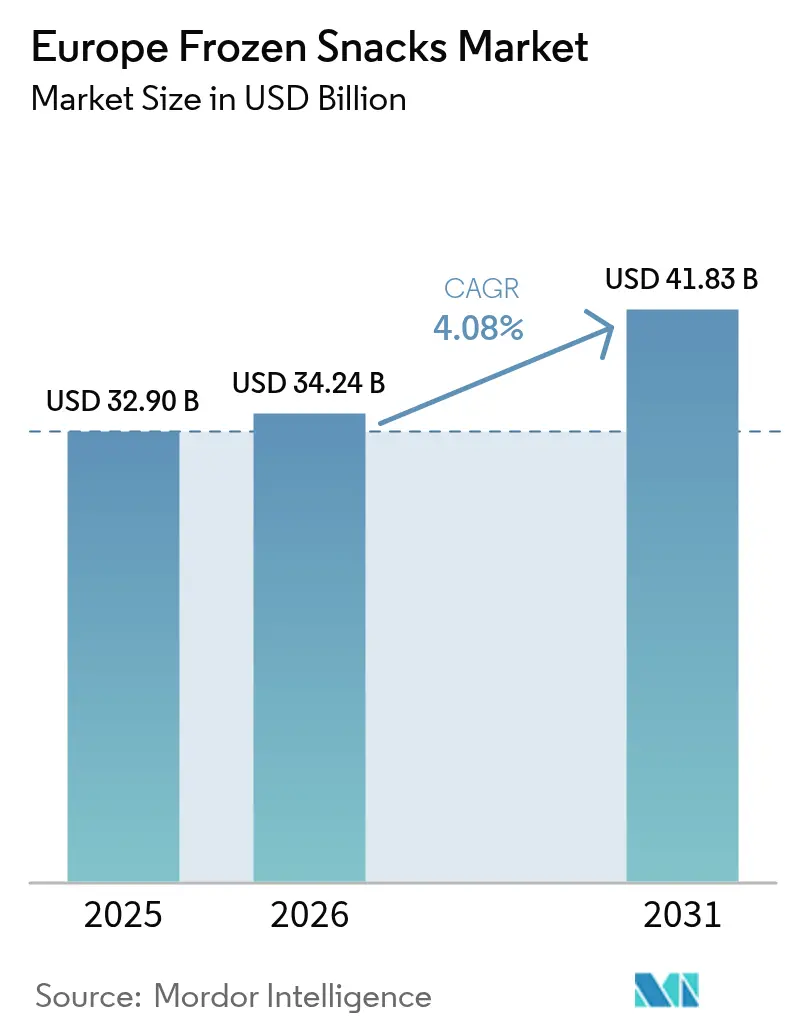
| Tamanho do mercado no ano base (2025) | 32.90 Bilhões de dólares |
| Tamanho do Mercado (2026) | 34.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 41.83 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.08 % |
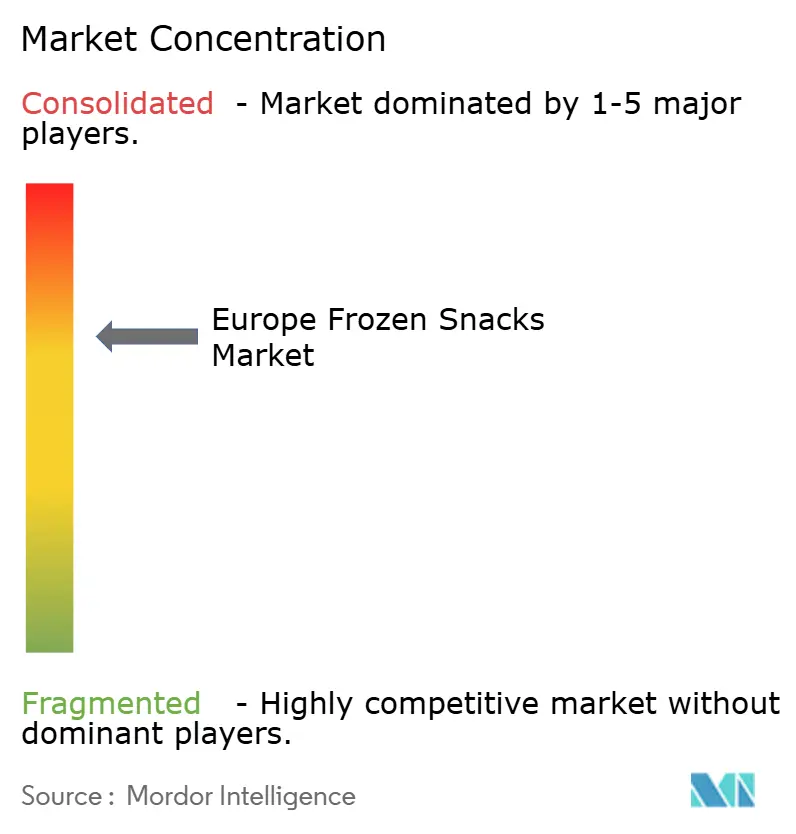
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Snacks Congelados da Europa pela Mordor Intelligence
O tamanho do mercado de snacks congelados da Europa em 2026 é estimado em USD 34,24 bilhões, crescendo a partir do valor de 2025 de USD 32,90 bilhões com projeções para 2031 mostrando USD 41,83 bilhões, crescendo a um CAGR de 4,08% no período de 2026 a 2031. A demanda sustentada por substitutos de refeições convenientes, uma base cada vez maior de domicílios unipessoais e atualizações de fabricação que protegem a estabilidade de textura e sabor sustentam o crescimento de curto prazo. Consumidores Millennials e da Geração Z, que favorecem rotineiramente alimentos preparados para ocasiões em casa, ancoram o momentum de volume, enquanto a premiumização por meio de certificação orgânica e listas de ingredientes com rótulo limpo sustenta a expansão de valor. Ao mesmo tempo, investimentos em congeladores criogênicos e mecânicos avançados reduziram o consumo de energia e a perda de produto, permitindo que os fabricantes escalem a um custo marginal menor e melhorem seus perfis de carbono. A consolidação do varejo, a logística mais rígida com controle de temperatura e as diretrizes de rotulagem da UE garantem ampla acessibilidade ao produto e qualidade consistente, mantendo o mercado de snacks congelados da Europa em uma trajetória ascendente previsível.
Principais Conclusões do Relatório
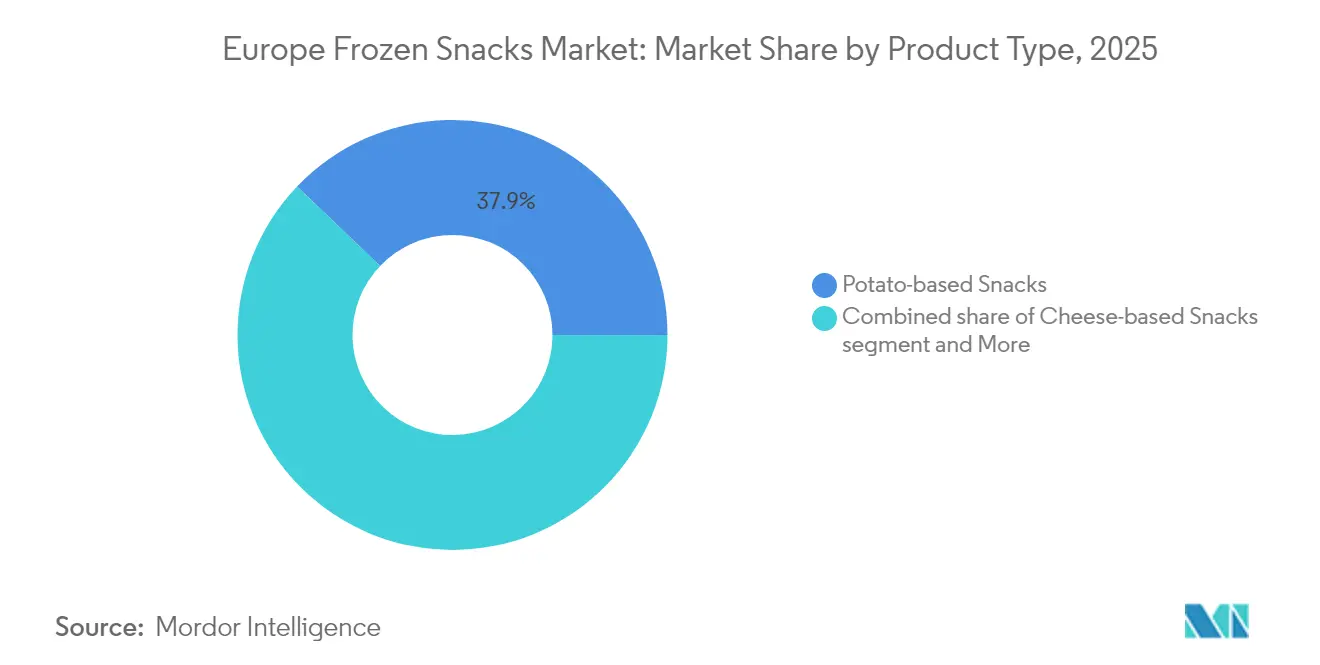
- Por tipo de produto, os snacks à base de batata lideraram com uma participação de receita de 37,86% em 2025, enquanto os snacks à base de frutas e vegetais devem se expandir a um CAGR de 5,56% até 2031.
- Por categoria, os SKUs convencionais capturaram 77,92% do tamanho do mercado de snacks congelados da Europa em 2025, enquanto as variantes orgânicas estão preparadas para crescer a um CAGR de 7,05%.
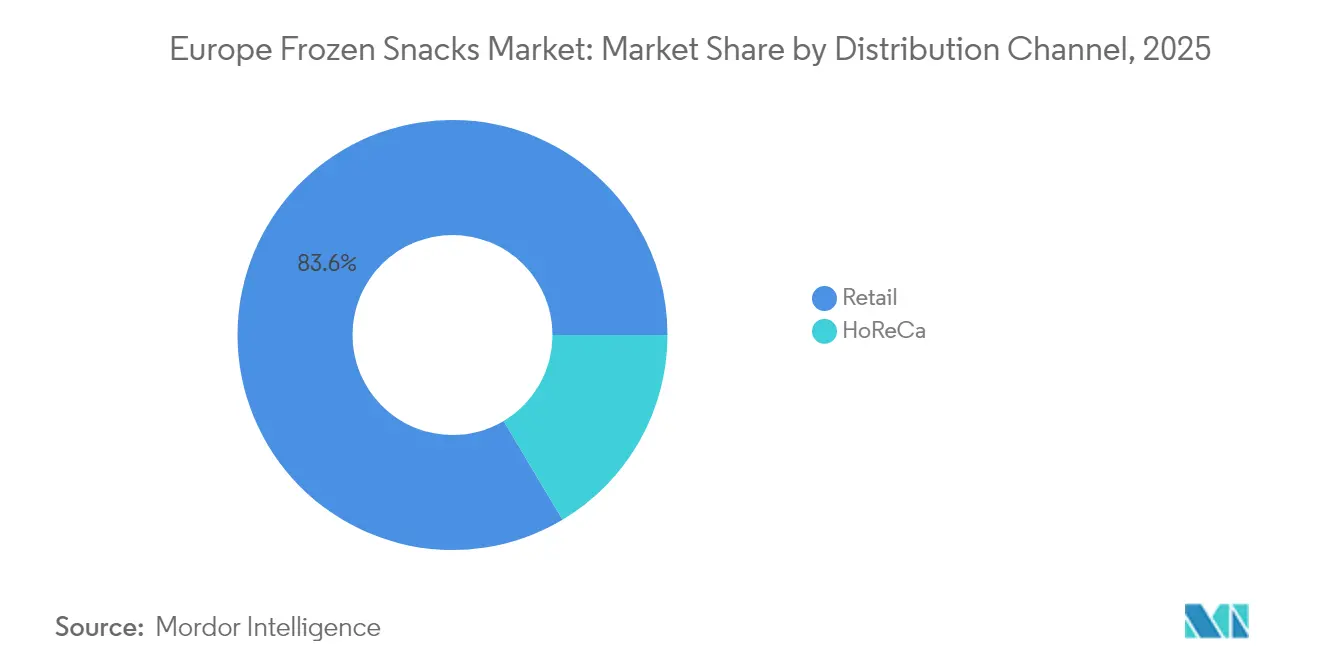
- Por canal de distribuição, os pontos de venda de varejo detinham coletivamente 83,55% da participação do mercado de snacks congelados da Europa em 2025; o HoReCa está projetado para registrar o CAGR mais rápido de 6,12% até 2031.
- Por geografia, o Reino Unido respondeu por 23,10% do tamanho do mercado de snacks congelados da Europa em 2025; espera-se que a Polônia registre um CAGR líder de 7,18% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Snacks Congelados da Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda de Millennials e Geração Z por Snacks para Consumo em Movimento | +0.8% | Em toda a UE, mais forte nos centros urbanos | Médio prazo (2 a 4 anos) |
| Urbanização Crescente e Renda Disponível | +0.7% | Europa Oriental, regiões nórdicas | Longo prazo (≥ 4 anos) |
| Produtos com Rótulo Limpo e Sem Alérgenos Ganham Espaço | +0.6% | Europa Ocidental, Alemanha, França | Médio prazo (2 a 4 anos) |
| O Aumento da Produção de Batata Impulsiona a Expansão dos Snacks Congelados | +0.5% | Alemanha, Países Baixos, França | Curto prazo (≤ 2 anos) |
| Crescente Apetite por Sabores Étnicos e Globais | +0.4% | Reino Unido, Alemanha, áreas metropolitanas | Médio prazo (2 a 4 anos) |
| Avanços nas Tecnologias de Congelamento | +0.3% | Polos de manufatura da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de Millennials e Geração Z por Snacks para Consumo em Movimento
Os Millennials e a Geração Z, com seus estilos de vida acelerados, estão impulsionando o aumento na demanda por snacks para consumo em movimento, impulsionando o Mercado de Snacks Congelados da Europa. Esses segmentos demográficos priorizam a conveniência, gravitando em direção a soluções de refeições rápidas que se encaixam perfeitamente em suas rotinas agitadas. Com sua vida útil prolongada, facilidade de armazenamento e preparo simples, os snacks congelados tornaram-se a escolha preferida desses grupos de consumidores. Em 2024, o Banco Mundial observou que 56% da população ativa na Alemanha e 57% no Reino Unido eram do sexo feminino, destacando um segmento significativo de consumidores que buscam opções de alimentos convenientes [1]Fonte: Banco Mundial, "Taxa de participação na força de trabalho, feminina (% da população feminina com 15 anos ou mais) (estimativa modelada da OIT)", data.worldbank.org. A tendência crescente de lanchar entre as refeições, combinada com uma gama mais ampla de opções congeladas — de pizzas e pastéis a petiscos de dedo — fortalece a expansão deste mercado. Além disso, a crescente diversidade na oferta de produtos atende a diferentes preferências de sabor e necessidades alimentares, ampliando ainda mais o apelo do mercado. O crescimento do setor de varejo amplifica ainda mais essa demanda, garantindo que os snacks congelados estejam prontamente disponíveis em supermercados, hipermercados e plataformas online. Esse comportamento evolutivo do consumidor ressalta a influência fundamental dos Millennials e da Geração Z no panorama de snacks congelados da Europa.
Urbanização Crescente e Renda Disponível
A crescente taxa de urbanização e o aumento da renda disponível são impulsionadores significativos do mercado de snacks congelados da Europa. De acordo com dados do Banco Mundial, a urbanização na União Europeia atingiu 76% em 2023, destacando o crescente deslocamento das populações para áreas urbanas [2]Fonte: Banco Mundial, "População urbana (% da população total) - União Europeia", data.worldbank.org. Essa migração urbana levou a uma transformação nos estilos de vida dos consumidores, com uma preferência maior por produtos alimentares convenientes e prontos para consumo. Os moradores urbanos, especialmente a população ativa, frequentemente enfrentam restrições de tempo, tornando os snacks congelados uma escolha atraente devido à facilidade de preparo e às características de economia de tempo. Além disso, níveis mais elevados de renda disponível em toda a região capacitam os consumidores a explorar opções de snacks congelados premium e diversificados, impulsionando ainda mais o crescimento do mercado. A combinação desses fatores deverá impulsionar a expansão do mercado de snacks congelados na Europa durante o período de previsão.
Crescente Apetite por Sabores Étnicos e Globais
Uma demanda crescente por sabores étnicos e globais impulsiona o mercado de snacks congelados da Europa. Influenciados pela globalização, viagens e exposição a cozinhas internacionais, os consumidores estão buscando experiências gustativas diversas e autênticas. Isso aumentou a demanda por snacks congelados com sabores únicos das culinárias asiática, do Oriente Médio e sul-americana. Os fabricantes estão respondendo com produtos inovadores que preservam a autenticidade das receitas étnicas. Em dezembro de 2024, o Escritório de Estatísticas Nacionais registrou 266.000 cidadãos não pertencentes à UE que se mudaram para o Reino Unido para fins relacionados a estudos, seguidos de perto por 262.000 para fins de trabalho [3]Fonte: Escritório de Estatísticas Nacionais, "Migração internacional de longo prazo, dados provisórios para o ano encerrado em dezembro de 2024", ons.gov.uk. Esse influxo introduziu novas preferências culinárias, incentivando os fabricantes a expandir suas ofertas. Espera-se que essas tendências impulsionem o crescimento do mercado durante o período de previsão.
O Aumento da Produção de Batata Impulsiona a Expansão dos Snacks Congelados
O aumento significativo na produção de batata é um fator-chave do mercado europeu de snacks congelados. As batatas servem como principal matéria-prima para vários produtos de snacks congelados, incluindo batatas fritas do tipo palito, batatas em gomos e hashbrowns. Por exemplo, países como Alemanha, França e Países Baixos relataram crescimento consistente na produtividade da batata devido a avanços nas práticas agrícolas e condições climáticas favoráveis. Esse aumento na produção garante um fornecimento constante de matérias-primas de alta qualidade, permitindo que os fabricantes atendam à crescente demanda dos consumidores por snacks congelados. Além disso, a disponibilidade de excedentes de batata incentivou a inovação na oferta de produtos, como snacks à base de batata temperados e opções congeladas mais saudáveis, impulsionando ainda mais a expansão do mercado. A robusta cadeia de fornecimento de batata na Europa também apoia a eficiência de custos, tornando os snacks congelados mais acessíveis a uma base mais ampla de consumidores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Escrutínio dos Consumidores em Relação a Alimentos Ultraprocessados | -0.9% | Em toda a UE, mais forte nos países nórdicos | Curto prazo (≤ 2 anos) |
| Inclinação Crescente em Direção a Opções de Lanches Saudáveis | -0.7% | Europa Ocidental, áreas urbanas | Médio prazo (2 a 4 anos) |
| Regulamentação Rigorosa da UE que Limita o Uso de Aditivos | -0.4% | Conformidade regulatória em toda a UE | Longo prazo (≥ 4 anos) |
| Altas Preocupações com o Alto Teor de Gorduras Trans e Sódio | -0.6% | Mercados conscientes da saúde, Alemanha, Países Baixos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Escrutínio dos Consumidores em Relação a Alimentos Ultraprocessados
As campanhas de conscientização dos consumidores e as pesquisas científicas estão remodelando o panorama para as formulações tradicionais de snacks congelados. À medida que as percepções mudam, os fabricantes enfrentam o desafio de reformular produtos para atender às expectativas dos consumidores em termos de sabor e estabilidade de prateleira. Esse escrutínio agora vai além das preocupações individuais com a saúde, com os consumidores cada vez mais ponderando a responsabilidade ambiental e social em suas escolhas alimentares. Em resposta, os reguladores estão enrijecendo os requisitos de rotulagem e considerando mecanismos de tributação, ambos os quais podem influenciar o posicionamento e a precificação dos produtos. No entanto, a pesquisa destaca uma lacuna significativa: muitos consumidores têm dificuldade em identificar com precisão alimentos ultraprocessados. Essa confusão abre portas para marketing educativo e comunicação transparente. Os fabricantes que se adaptarem rapidamente por meio de reformulação e rotulagem clara têm a ganhar participação de mercado, superando os concorrentes que se apegam às formulações tradicionais sem evoluir para atender a essas novas expectativas dos consumidores.
Inclinação Crescente em Direção a Opções de Lanches Saudáveis
Os consumidores conscientes da saúde estão remodelando o mercado ao exigir produtos com fibras adicionadas, sódio reduzido e sem ingredientes artificiais. As regulamentações da UE, por meio de rotulagem nutricional obrigatória, apoiam essa mudança ao possibilitar escolhas informadas e impulsionar melhorias nos produtos. Em resposta, o mercado está introduzindo produtos híbridos como snacks à base de vegetais e formulações enriquecidas com proteínas, combinando conveniência com nutrição. Essa tendência cria oportunidades para posicionamento premium, já que os consumidores estão dispostos a pagar mais por benefícios percebidos para a saúde. No entanto, a concorrência de opções frescas e minimamente processadas está se intensificando, pressionando os fabricantes de snacks congelados a inovar e justificar os prêmios de conveniência enquanto abordam as preocupações com a saúde.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Dominância da Batata Enfrenta Disrupção Impulsionada pela Saúde
Em 2025, os snacks à base de batata dominaram o mercado de snacks congelados da Europa, capturando uma participação de receita de 37,86%. Essa participação significativa destaca a forte preferência dos consumidores por produtos à base de batata, impulsionada pela sua versatilidade, sabor e ampla disponibilidade em toda a região. O segmento se beneficia da inovação contínua de produtos e da introdução de opções mais saudáveis, atendendo às demandas evolutivas dos consumidores. Além disso, a conveniência oferecida pelos snacks congelados à base de batata, como o preparo fácil e a vida útil mais longa, contribuiu ainda mais para sua popularidade. Os principais players do mercado estão focados no lançamento de novos sabores e formatos para atrair uma base de consumidores mais ampla, garantindo o crescimento sustentado deste segmento.
Enquanto isso, os snacks à base de frutas e vegetais no mercado de snacks congelados da Europa estão projetados para crescer a um CAGR de 5,56% até 2031. Esse crescimento é alimentado pelo aumento da consciência dos consumidores sobre saúde e bem-estar, levando a uma crescente demanda por opções de snacks ricos em nutrientes e naturais. O segmento também se beneficia da tendência crescente de dietas à base de plantas, à medida que os consumidores buscam alternativas às opções tradicionais de snacks. Os fabricantes estão focados em expandir seus portfólios de produtos com ofertas inovadoras, como snacks congelados orgânicos e minimamente processados, para atender a essa demanda crescente. Além disso, os avanços nas tecnologias de congelamento estão ajudando a preservar o valor nutricional e o sabor dos snacks à base de frutas e vegetais, aumentando seu apelo aos consumidores conscientes da saúde e impulsionando a expansão do segmento.


Por Categoria: O Segmento Orgânico Capitaliza o Posicionamento Premium
Em 2025, os snacks congelados convencionais dominam o mercado de snacks congelados da Europa com uma participação de mercado substancial de 77,92%. Essa dominância pode ser atribuída à sua ampla disponibilidade, acessibilidade e preferência estabelecida dos consumidores por opções tradicionais de snacks. Os snacks congelados convencionais se beneficiam de extensas redes de distribuição e forte fidelidade à marca, tornando-os um alimento básico nos lares de toda a região. Além disso, os avanços na tecnologia de congelamento e na inovação de produtos permitiram que os fabricantes melhorassem o sabor e a qualidade desses snacks, consolidando ainda mais sua posição no mercado. Apesar do crescente interesse em alternativas mais saudáveis, os snacks congelados convencionais continuam a atender a uma ampla base de consumidores que busca conveniência e familiaridade.
Por outro lado, os snacks congelados orgânicos estão emergindo como um segmento de alto crescimento dentro do mercado de snacks congelados da Europa. De 2026 a 2031, espera-se que este segmento cresça a um CAGR notável de 7,05%, impulsionado pelo aumento da consciência dos consumidores sobre saúde e sustentabilidade ambiental. Os snacks congelados orgânicos atraem um nicho demográfico, mas em expansão, disposto a pagar um prêmio por produtos percebidos como mais saudáveis e ecologicamente corretos. Fatores como a crescente demanda por produtos com rótulo limpo, regulamentações rigorosas que promovem a agricultura orgânica e a crescente consciência ambiental estão impulsionando esse crescimento. Os fabricantes estão respondendo a essa tendência introduzindo opções inovadoras de snacks orgânicos, aproveitando certificações e enfatizando a transparência nos processos de fornecimento e produção. Essa mudança reflete uma inclinação mais ampla dos consumidores em direção a escolhas alimentares sustentáveis e de alta qualidade.
Por Canal de Distribuição: A Recuperação do HoReCa Impulsiona a Aceleração do Crescimento
O canal de varejo dominou o mercado de snacks congelados da Europa em 2025, respondendo por uma participação de mercado de 83,55%. Essa dominância pode ser atribuída à ampla disponibilidade de snacks congelados em supermercados, hipermercados e lojas de conveniência, que atendem à crescente demanda dos consumidores por soluções de refeições rápidas e fáceis. Os varejistas também se beneficiaram dos avanços na logística de cadeia do frio, garantindo a qualidade e disponibilidade consistentes de snacks congelados. Além disso, as atividades promocionais e os descontos oferecidos pelos pontos de venda de varejo fortaleceram ainda mais sua posição no mercado. A crescente penetração das plataformas de comércio eletrônico também contribuiu para o crescimento do canal de varejo, à medida que as compras de mantimentos online se tornam mais prevalentes em toda a Europa.
Em contraste, espera-se que o segmento HoReCa apresente crescimento significativo, com um CAGR projetado de 6,12% durante o período de previsão de 2026 a 2031. Esse crescimento é impulsionado pela crescente preferência por comer fora de casa e pela adoção crescente de snacks congelados por provedores de serviços de alimentação para reduzir o tempo de preparo e manter a consistência da qualidade. A resiliência do segmento HoReCa é ainda mais apoiada pela tendência crescente de restaurantes de serviço rápido e cafés que incorporam snacks congelados em seus cardápios para atender à demanda dos consumidores por conveniência e variedade. Além disso, a expansão da indústria de turismo e hospitalidade em toda a Europa está impulsionando a demanda por snacks congelados em hotéis, restaurantes e serviços de catering. A capacidade dos snacks congelados de oferecer vida útil prolongada e reduzir o desperdício de alimentos os torna uma opção atraente para os operadores de HoReCa, impulsionando ainda mais o crescimento do segmento no mercado de snacks congelados da Europa.
Análise Geográfica
O Reino Unido mantém a liderança de mercado com uma participação de 23,10% em 2025, aproveitando a forte aceitação dos consumidores por alimentos convenientes e a infraestrutura de varejo estabelecida que suporta a distribuição de produtos congelados. As adaptações na cadeia de suprimentos pós-Brexit demonstram resiliência de mercado, à medida que os fabricantes desenvolvem estratégias alternativas de fornecimento e redes de distribuição que mantêm a disponibilidade dos produtos e a precificação competitiva. O mercado se beneficia de preferências culturais por produtos prontos para consumo e ocasiões de lanche que se alinham com o posicionamento de snacks congelados. No entanto, as incertezas econômicas e as pressões inflacionárias criam sensibilidade ao preço dos consumidores que desafiam o posicionamento de produtos premium e podem favorecer alternativas orientadas para o valor.
A Alemanha representa a maior economia da Europa e demonstra consumo substancial de snacks congelados impulsionado por estilos de vida agitados e aceitação de alimentos convenientes entre os segmentos demográficos. O mercado se beneficia de infraestrutura avançada de cadeia do frio e sofisticação do varejo que possibilita a inovação de produtos e o posicionamento premium. A França aproveita a expertise culinária e as expectativas de qualidade para impulsionar a demanda por formulações sofisticadas de snacks congelados que atendam a padrões elevados de sabor. O crescimento do mercado italiano reflete mudanças nos padrões de consumo à medida que as estruturas tradicionais de refeições se adaptam às demandas do estilo de vida moderno, criando oportunidades para snacks congelados que complementam em vez de substituir a cultura alimentar tradicional. A Polônia surge como o mercado de crescimento mais rápido com um CAGR de 7,18% durante 2026 a 2031, impulsionado pelo rápido desenvolvimento econômico e pelo aumento da renda disponível que possibilitam o maior consumo de alimentos convenientes. O mercado se beneficia da integração à UE e do investimento estrangeiro que moderniza a infraestrutura de varejo e introduz marcas internacionais e formatos de produtos. Espanha, Países Baixos e Suécia demonstram padrões de crescimento constantes apoiados por tendências de urbanização e mudanças demográficas que favorecem a adoção de alimentos convenientes. A Rússia enfrenta incertezas de mercado devido a tensões geopolíticas e sanções econômicas que impactam as cadeias de suprimentos e o poder de compra dos consumidores, criando volatilidade nos padrões de demanda e nas estratégias de distribuição.
Panorama regulatório
Os fabricantes de snacks congelados da Europa operam sob regras de segurança alimentar, resíduos de pesticidas e novos alimentos aplicáveis em toda a UE, que afetam tanto o fornecimento de matérias-primas quanto a conformidade das receitas. O Regulamento (UE) 2026/1314 da Comissão (publicado em junho de 2026) altera os limites máximos de resíduos previstos no Regulamento (CE) n.º 396/2005, apertando especificações que podem influenciar os insumos de batata, vegetais e cereais utilizados nos portfólios de snacks congelados. Em termos de formulação, o Regulamento de Execução (UE) 2026/1219 da Comissão autoriza o éster de inulina-propionato como novo alimento, atualizando a lista da União no Regulamento (UE) 2017/2470, reforçando a necessidade de monitoramento ativo ao adicionar ingredientes funcionais às linhas de snacks premium e "better-for-you".
Os requisitos de embalagem também estão se tornando mais rigorosos para marcas de snacks congelados e marcas próprias, especialmente onde a reciclabilidade e as escolhas de materiais se cruzam com o desempenho da cadeia de frio. O Regulamento de Embalagens e Resíduos de Embalagens (UE) 2025/40, em vigor desde fevereiro de 2025, estabelece requisitos de sustentabilidade e reciclabilidade com marcos de conformidade até agosto de 2026, aumentando a ênfase no redesenho de embalagens, na qualificação de fornecedores e nos controles de documentação em formatos de varejo e foodservice.
Cenário Competitivo
O mercado europeu de snacks congelados demonstra uma consolidação moderada, com players estabelecidos como Nomad Foods Ltd, McCain Foods Limited, Dr Oetker Group e Nestlé S.A. aproveitando estratégias de integração vertical e investindo em tecnologias avançadas para fortalecer suas posições de mercado. Essas empresas estão focadas em controlar múltiplas etapas da cadeia de suprimentos, desde o fornecimento de matérias-primas até a distribuição, garantindo eficiência de custos e consistência de qualidade. Tais estratégias as ajudam a manter uma vantagem competitiva em relação aos disruptores emergentes e marcas próprias, que estão ganhando espaço devido à sua acessibilidade e ofertas localizadas.
Os líderes de mercado também estão priorizando a otimização do portfólio de marcas para atender às diversas preferências dos consumidores. Por exemplo, a Nestlé expandiu seu portfólio de snacks congelados introduzindo opções à base de plantas sob sua marca Garden Gourmet, atendendo à crescente demanda por escolhas alimentares mais saudáveis e sustentáveis. Da mesma forma, a McCain Foods investiu em inovação de produtos, como sua linha de snacks congelados prontos para o forno, para atender à crescente demanda dos consumidores por conveniência. Essas empresas também estão aprimorando a eficiência da cadeia de suprimentos adotando ferramentas digitais e automação, permitindo-lhes responder rapidamente às dinâmicas do mercado e reduzir custos operacionais.
As capacidades de inovação permanecem um foco crítico para os líderes de mercado à medida que navegam pelas preferências evolutivas dos consumidores e pelos requisitos regulatórios rigorosos. As empresas estão investindo em pesquisa e desenvolvimento para criar novas formulações de produtos que se alinhem com as tendências de saúde, como opções com baixo teor de gordura e sem glúten. Por exemplo, a Dr. Oetker introduziu snacks congelados com teor reduzido de açúcar para atrair consumidores conscientes da saúde. Além disso, esses players estão monitorando ativamente as mudanças regulatórias, como requisitos de rotulagem e mandatos de sustentabilidade, para garantir a conformidade e manter a confiança dos consumidores. Ao combinar essas estratégias, os players estabelecidos estão consolidando suas posições no competitivo mercado europeu de snacks congelados.
Líderes do Setor de Snacks Congelados da Europa
Nomad Foods Ltd
McCain Foods Limited
Dr Oetker Group
Nestle S.A
General Mills Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A premiumização e a reformulação estão criando oportunidades no mercado de snacks congelados da Europa, especialmente onde o posicionamento clean-label, a certificação orgânica e a nutrição funcional são usados para lidar com o escrutínio sobre alimentos ultraprocessados, preservando a conveniência. O pipeline de inovação da Nomad Foods é um exemplo concreto, com o Future Foods Lab lançado em 2026 para firmar parcerias com startups focadas em nutrição funcional. Essa abordagem apoia a diferenciação em formatos com foco em vegetais e outros formatos "better-for-you" que também se alinham às tendências da categoria, ajudando as marcas a migrar do volume tradicional liderado por batatas para SKUs de maior valor, orientados por ingredientes.
O investimento operacional e a modernização da cadeia de frio também ampliam o mercado endereçável, melhorando a economia de rota até o mercado e o desempenho de disponibilidade em estoque no varejo e no HoReCa. A atividade da Nomad Foods em 2026, incluindo a capacidade adicionada em sua fábrica de Lowestoft e a capacidade logística na Alemanha, reflete esforços para fortalecer a fabricação e distribuição regionais, apoiando sortimentos mais amplos e rotação mais rápida. Ao mesmo tempo, a Europa Central e Oriental está emergindo como um polo de cadeia de frio e logística devido a vantagens de custo e ao aumento da demanda transfronteiriça, o que abre espaço para novas parcerias de armazenagem, co-packing e distribuição, tanto para marcas multinacionais quanto para marcas próprias.
Desenvolvimentos recentes do setor
- Junho de 2026: a Nomad Foods Ltd anunciou um investimento de 2,2 milhões de GBP para construir uma nova linha de produção de waffles de batata em sua fábrica de Lowestoft, no Reino Unido. A medida amplia a capacidade de produção para atender à crescente demanda por snacks congelados e fortalece a resiliência da cadeia de suprimentos do Reino Unido. A ação apoia a Nomad Foods na expansão de sua oferta premium de snacks congelados na Europa.
- Junho de 2026: a Nomad Foods Ltd inaugurou uma nova instalação de armazenagem em Bremerhaven, na Alemanha, em parceria com a Lineage. A instalação fortalece a eficiência da distribuição europeia e a capacidade de resposta de estoque para produtos de snacks congelados. Ela reforça a espinha dorsal logística para permitir entregas mais rápidas nos principais mercados europeus.
- Fevereiro de 2026: a McCain Foods Limited lançou um centro de pesquisa Farm of the Future de 202 hectares em North Yorkshire, Reino Unido, com produção de batata a partir de 2026. O projeto fortalece a segurança de matéria-prima e prepara para o futuro o fornecimento de snacks congelados à base de batata na Europa. Está alinhado com a estratégia de longo prazo de sustentar a resiliência da cadeia de suprimentos e a competitividade de custos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange snacks congelados embalados vendidos na Europa, destinados ao preparo e consumo rápidos em casa ou em foodservice, sendo contabilizados como vendas em valor em USD para o período definido.
Exclusões de escopo: excluímos snacks refrigerados, snacks de longa vida de prateleira e snacks preparados em restaurantes que não sejam vendidos como produtos congelados embalados.
Visão geral da segmentação
- Por Tipo
- Snacks à Base de Batata
- Snacks à Base de Carne e Aves
- Snacks à Base de Frutos do Mar
- Snacks à Base de Frutas e Vegetais
- Snacks à Base de Queijo
- Snacks à Base de Panificação e Confeitaria
- Outros Tipos
- Por Categoria
- Convencional
- Orgânico
- Por Canal de Distribuição
- HoReCa
- Varejo
- Supermercados/Hipermercados
- Lojas de Conveniência/Mercearias
- Lojas de Varejo Online
- Outros Canais de Varejo
- Por Geografia
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Baixos
- Polônia
- Suécia
- Rússia
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado, construir uma visão por país e verificar a direção da demanda e dos preços antes de conversarmos com participantes do setor. Consultamos fontes públicas como o Eurostat para indicadores de fabricação e varejo de alimentos, a FAOSTAT para o contexto agrícola e de abastecimento alimentar, o UN Comtrade para fluxos comerciais relevantes de alimentos congelados, e a Comissão Europeia e a EFSA para atualizações regulatórias e de segurança alimentar que podem afetar lançamentos de categorias e rotulagem.
Também analisamos relatórios anuais de empresas, apresentações a investidores, comunicados de imprensa e anúncios de varejistas para entender lançamentos de produtos, expansão do corredor de congelados e mudanças de canal, como o mercado de compras de mercearia online. Para sinais de preços e disponibilidade, verificamos divulgações de estatísticas públicas e cobertura de imprensa confiável, preenchendo lacunas específicas com assinaturas pagas focadas em dados financeiros e inteligência de empresas, notícias e finanças, bancos de dados de patentes e dados de importação-exportação em nível de embarque, quando isso proporcionava uma visão mais clara. As fontes listadas aqui são ilustrativas, e referências adicionais foram usadas para coletar dados, validar premissas e resolver questões pendentes.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar o que realmente é contabilizado como snack congelado na Europa, e então confirmar como a demanda se divide entre varejo e foodservice nos principais países. Conversamos com fabricantes, distribuidores, varejistas e especialistas da categoria, o que nos ajudou a testar premissas sobre movimentos de preços, intensidade promocional e o ritmo de adoção de receitas premium e mais saudáveis.
A cobertura foi equilibrada em toda a Europa, de modo que grandes mercados e mercados de mudança mais rápida fossem representados, e perguntas de acompanhamento foram usadas quando os dados divergiam dos sinais da pesquisa documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | CXOs: 15% |
| Nível médio: 46% | Líderes funcionais/de unidade: 39% |
| Players menores: 19% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down, na qual os grupos de demanda por país foram reconstruídos usando padrões de consumo alimentar, pesos dos canais de varejo e foodservice, e sinais de comércio e produção de alimentos preparados congelados, sendo então filtrados para o limite de snacks congelados usado neste relatório. Depois disso, verificamos os totais usando aproximações seletivas bottom-up, como preço amostrado por embalagem por país, verificações de preços em gôndolas de varejistas e discussões sobre exposição de receita dos fabricantes, para que o modelo pudesse ser ajustado quando uma visão claramente se distanciasse do comportamento real do mercado.
Alguns insumos influenciaram o resultado mais do que outros, e foram atualizados país por país. Isso incluiu a divisão entre varejo e HoReCa para snacks congelados, a penetração doméstica de itens congelados de conveniência, a direção do preço médio de venda por grandes grupos de produtos (itens à base de batata e de panificação normalmente se comportam de forma diferente), a participação das vendas por canais de desconto e online, e o efeito das promoções sobre o aumento de volume. Para a previsão, foi utilizada análise de cenários, de modo que o crescimento básico da demanda, as mudanças de preços impulsionadas pela inflação e o downtrading ou a premiumização pudessem ser separados, antes que a linha final fosse definida usando o consenso de especialistas das entrevistas primárias.
Quando as verificações bottom-up estavam incompletas para países menores, as lacunas foram tratadas por meio de comparação com mercados semelhantes, usando indicadores de população, estrutura de varejo e capacidade de congelamento, sendo então reverificadas em relação à dependência de importações e à consistência do crescimento do país.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações, para que o número final não dependa de um único insumo. Comparamos os totais por país com sinais independentes, como a direção do saldo comercial para categorias de congelados relevantes, comentários sobre o crescimento da categoria feitos por varejistas e fabricantes, e tendências de inflação e promoção que podem inflar temporariamente as vendas em valor.
Sinalizações de variância foram revisadas em uma verificação por analistas, e saltos incomuns foram testados por meio da revisão de premissas e do recontato com fontes, quando necessário. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças regulatórias importantes, choques de oferta ou mudanças notáveis no mix de canais de varejo. Antes da entrega, uma verificação adicional é realizada para que os clientes recebam a visão mais atual disponível no momento.
Dimensionamento do mercado de snacks congelados da Europa pela Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para snacks congelados da Europa frequentemente diferem porque as empresas definem limites de produto diferentes, tratam a cobertura de varejo e foodservice de maneira distinta, e aplicam premissas diferentes de preço e tempo cambial. Construímos esta estimativa de forma que possa ser rastreada até indicadores claros de demanda em nível de país, sendo então verificada quanto à consistência em toda a região.
Ao acompanhar o mix de canais de varejo, a progressão de preços por grandes grupos de snacks congelados e verificações de atualização anual, a Mordor Intelligence mantém o modelo vinculado apenas às vendas de snacks congelados embalados, em vez de misturar alimentos preparados congelados mais amplos ou categorias adjacentes de snacks refrigerados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 32,90 bilhões de USD (2025) | |
| Consultoria Regional A | 41,81 bilhões de USD (2028) | Utiliza um ano de previsão posterior e parece aplicar um conjunto de snacks mais amplo, que pode misturar aperitivos congelados e alimentos de conveniência congelados de forma mais ampla, e não está claro como os pesos de varejo versus foodservice foram validados por país. |
| Jornal Setorial B | 34,24 bilhões de USD (2026) | Corresponde ao valor do ano seguinte, mas normalmente apresenta uma estimativa pontual única, sem mostrar como o preço, a intensidade promocional e as mudanças de canal foram separados, o que pode reduzir a transparência quando a inflação altera as vendas em valor. |
No geral, a dispersão é explicada principalmente pelos limites de escopo e pelo alinhamento temporal, e depois pela forma como o preço e o mix de canais são tratados no modelo. Quando o limite é mantido restrito a snacks congelados embalados e cada país é verificado com sinais externos simples, o valor de mercado se torna mais fácil de replicar e usar para o planejamento, sem adições ocultas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de snacks congelados da Europa?
O mercado está avaliado em USD 34,24 bilhões em 2026 e está projetado para atingir USD 41,83 bilhões até 2031.
Qual tipo de produto lidera as vendas atualmente?
Os snacks à base de batata ocupam a posição principal com uma participação de receita de 37,86% em 2025.
Qual canal de distribuição está se expandindo mais rapidamente?
Espera-se que o setor de HoReCa cresça a um CAGR de 6,12% até 2031, à medida que os serviços de alimentação se recuperam e os formatos de entrega se ampliam.
Com que rapidez a categoria orgânica está crescendo?
Espera-se que os snacks congelados orgânicos registrem um CAGR de 7,05% entre 2026 e 2031, superando as linhas convencionais.
Página atualizada pela última vez em:



