
Tamanho e Participação do Mercado de Veículos Comerciais Leves Elétricos na Europa
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
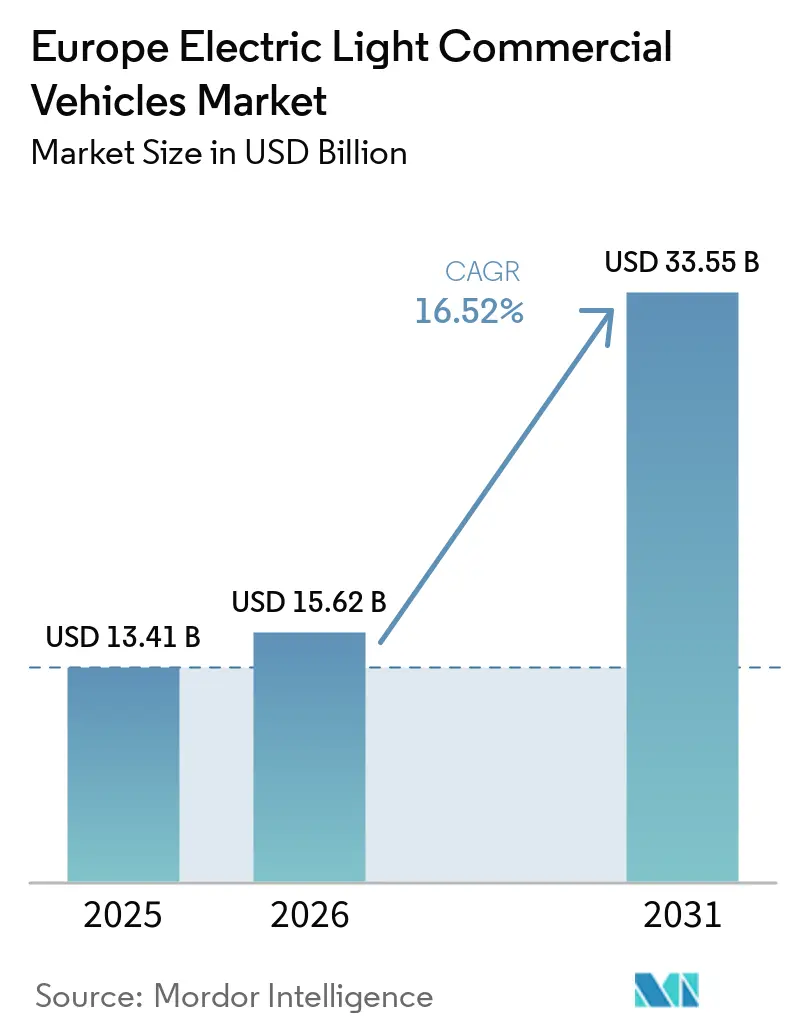
| Tamanho do mercado no ano base (2025) | 13.41 Bilhões de dólares |
| Tamanho do Mercado (2026) | 15.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 33.55 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.52 % |
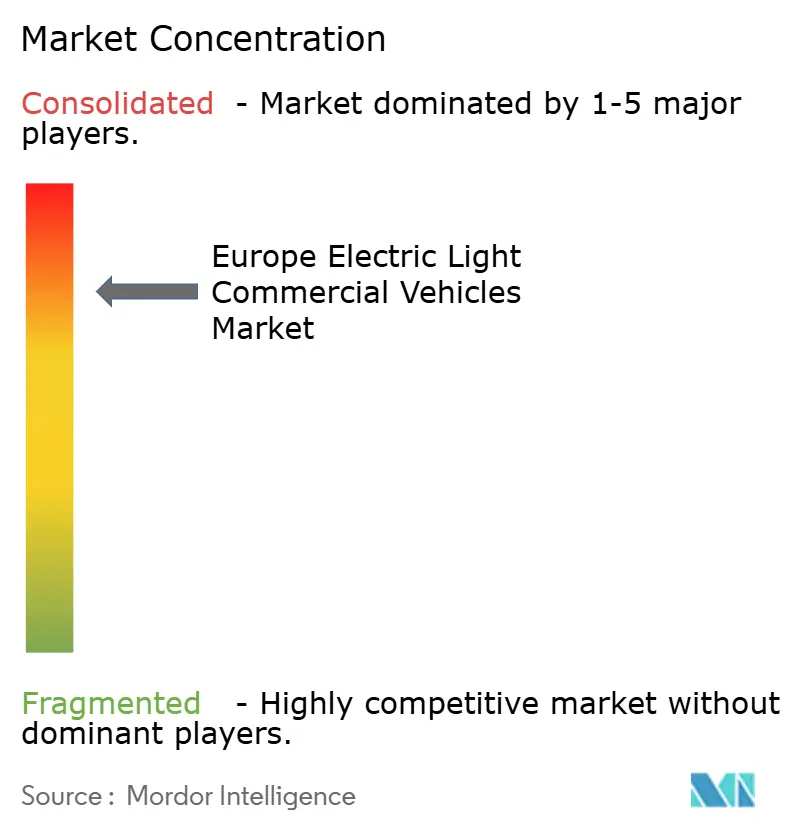
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos Comerciais Leves Elétricos na Europa por Mordor Intelligence
O mercado europeu de veículos comerciais leves elétricos foi avaliado em 13,41 bilhões de USD em 2025, é estimado em 15,62 bilhões de USD em 2026 e está projetado para atingir 33,55 bilhões de USD até 2031, crescendo a um CAGR de 16,52% de 2026 a 2031. Mandatos de descarbonização de frotas, rápidas reduções nos preços de baterias e metas mais rígidas de média de CO₂ por frota da UE estão se combinando para antecipar os ciclos de substituição de 6 para menos de 4 anos. As regulamentações de acesso urbano agora impõem cobranças diárias que superam em muito os custos de eletricidade, de modo que os operadores logísticos aceleram a aquisição de veículos elétricos a bateria para evitar penalidades por diesel. O compartilhamento de plataformas de bateria entre linhas de passageiros e comerciais está comprimindo os custos por unidade, enquanto parcerias público-privadas ao longo da rede de transporte transeuropeia garantem que o carregamento em depósitos e corredores escale em paralelo. Atrasos na conexão à rede elétrica e homologação fragmentada acima de 3,5 toneladas permanecem os principais pontos de atrito, mas seu impacto é superado pelos incentivos financeiros e pelo iminente limite de conformidade de 2030 para os fabricantes.
Principais Conclusões do Relatório
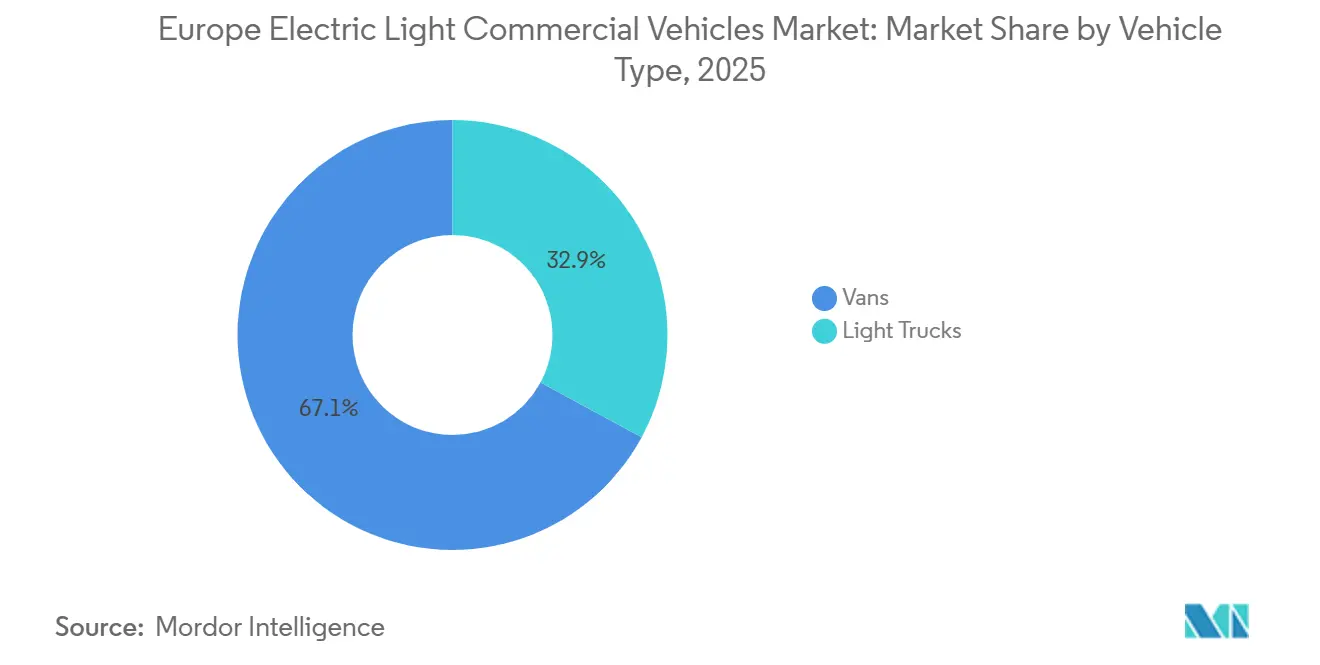
- Por tipo de veículo, as vans representaram 67,12% da participação do mercado europeu de VCL elétricos em 2025, e os caminhões leves têm previsão de expansão a um CAGR de 19,91% até 2031.
- Por propulsão, as variantes elétricas a bateria capturaram 80,41% do mercado em 2025, enquanto os veículos elétricos a célula de combustível lideraram o crescimento com um CAGR de 21,78% entre 2026 e 2031.
- Por tonelagem, os e-VCLs leves abaixo de 3,5 toneladas representaram 75,73% do mercado europeu de VCL elétricos em 2025, e os modelos de médio porte estão avançando a um CAGR de 19,22% até 2031.
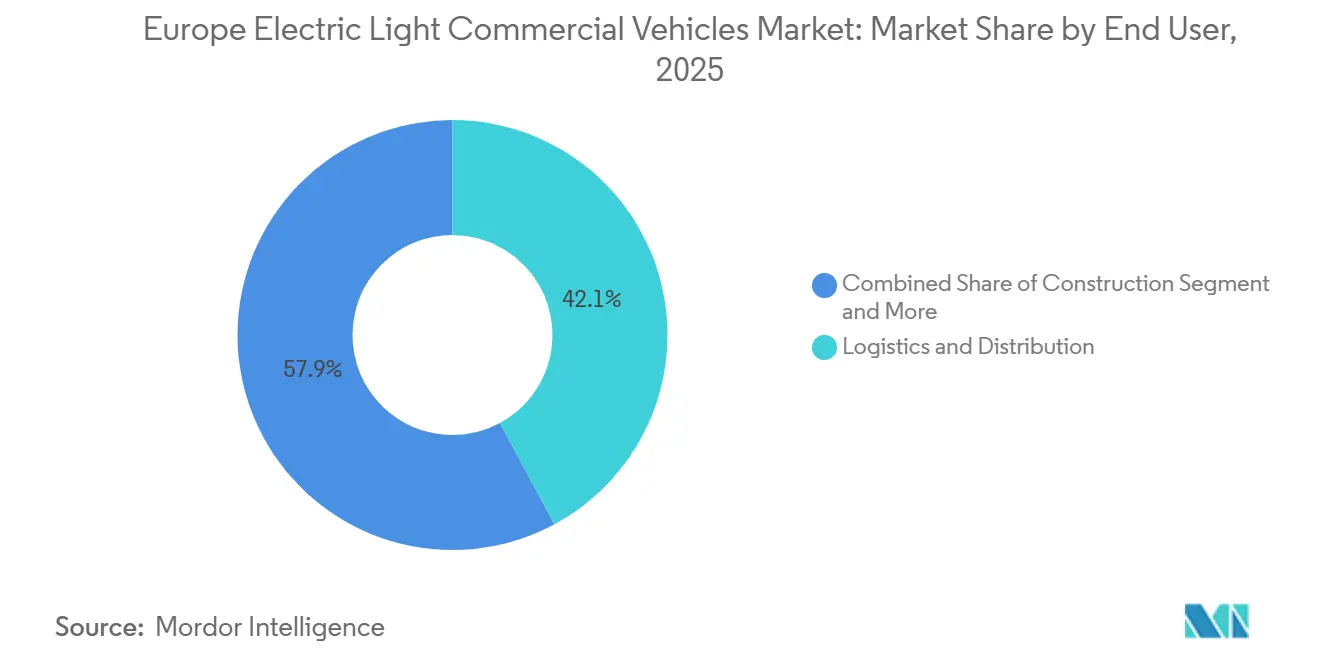
- Por usuário final, logística e distribuição lideraram com 42,14% de participação na receita em 2025; as aplicações de mineração e energia têm projeção de expansão a um CAGR de 18,43% até 2031.
- Por modelo de propriedade, as compras diretas representaram 55,33% da demanda de 2025, enquanto as soluções de arrendamento e gestão de frota estão crescendo a um CAGR de 17,12% até 2031.
- Por país, a Alemanha deteve uma participação de 25,82% no tamanho do mercado europeu de VCL elétricos em 2025 e está projetada para registrar um CAGR de 17,81% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Frotas Corporativas Impulsionam a Descarbonização | +4.2% | Alemanha, França, Reino Unido, Benelux com extensão aos países nórdicos | Médio prazo (2-4 anos) |
| Rápida Redução no Preço de Pacotes de Bateria em USD/kWh | +3.8% | Pan-europeu, mais forte nos mercados de alto volume: Alemanha, França, Reino Unido | Longo prazo (≥4 anos) |
| Metas de Média de CO₂ por Frota do Pacote Fit-For-55 da UE se Tornam Mais Rígidas | +3.5% | UE27 mais Reino Unido e Noruega sob alinhamento com o EEE | Curto prazo (≤2 anos) |
| E-VCLs Atingirão Paridade de Custo com Diesel em Menos de 4 Anos | +2.3% | Europa Ocidental central (Alemanha, França, Reino Unido, Benelux); defasagem na Europa Oriental | Médio prazo (2-4 anos) |
| Expansão Urbana de Zonas de Emissão Zero | +2.1% | Principais áreas metropolitanas: Londres, Paris, Amsterdã, Milão, Madri, Berlim | Curto prazo (≤2 anos) |
| Implantações de PPP para Infraestrutura de Carregamento nos Corredores TEN-T | +1.3% | Alemanha, França, Itália, Espanha ao longo da rede de transporte transeuropeia | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Acelerados de Descarbonização de Frotas Corporativas
Operadores multinacionais como DHL e Amazon estão se comprometendo com prazos de emissão líquida zero que exigem penetração elétrica mínima para frotas de última milha, criando volumes de absorção previsíveis que reduzem o risco de investimento dos fabricantes de equipamentos originais [1]. A Diretiva de Relatórios de Sustentabilidade Corporativa tornou obrigatórias as divulgações de Escopo 3 e integrou a responsabilidade pelo carbono ao longo do ciclo de vida nos protocolos de aquisição. Essa mudança leva as equipes de compras a adotar modelos de custo total de propriedade, enfatizando o valor das emissões de CO₂ evitadas. Para rotas urbanas abaixo de 150 km por dia, as vans elétricas a bateria atingem paridade de custo com as contrapartes a diesel em menos de 3 anos, considerando as economias de manutenção e as taxas de zonas de baixa emissão. Na logística com controle de temperatura, a refrigeração elétrica não apenas reduz custos ao eliminar a necessidade de um gerador diesel auxiliar, mas também reduz as emissões de partículas em áreas residenciais. Essa transição cria um ciclo autorreforçador: os compromissos climáticos corporativos impulsionam a demanda, os pedidos substanciais de frotas fortalecem as expectativas de valor residual, e os fabricantes introduzem plataformas especializadas, reduzindo ainda mais os custos.
Rápida Redução no Preço de Pacotes de Bateria em USD/kWh
Os preços médios de baterias caíram para USD 115 por kWh, abaixo dos níveis anteriores, impulsionados pela integração célula-a-pacote e pela crescente adoção da química de fosfato de ferro e lítio. As gigafábricas europeias, incluindo as pertencentes à ACC, CATL e PowerCo, estão mirando custos abaixo de EUR 90, aproveitando a integração vertical do fornecimento de precursores de cátodo. O fosfato de ferro e lítio (LFP) agora alimenta uma porcentagem significativa dos pacotes de veículos comerciais leves elétricos (e-VCL) europeus, alcançando economias materiais enquanto oferece um desempenho adequado para ciclos de uso urbano. Atingir a paridade de preço de compra com as vans a diesel depende de reduções adicionais nos custos dos módulos; a esse preço, um pacote compete diretamente com um trem de força a diesel. Embora a volatilidade do preço do lítio represente desafios, a Lei de Matérias-Primas Críticas da UE, com sua ênfase em contratos de fornecimento de longo prazo e maior capacidade de refino local, está posicionada para amortecer as flutuações de curto prazo.
Metas de Média de CO₂ por Frota do Pacote Fit-for-55 da UE se Tornam Mais Rígidas
Os limites de frota de vans caem de 153,9 g/km em 2025 para 90,6 g/km até 2030, com penalidades de EUR 95 por g/km por veículo em caso de não conformidade[2]. Os fabricantes, portanto, comprometem-se com linhas 100% elétricas a bateria bem antes do prazo de emissão zero de 2035. O Pacote Automotivo de 2025 da Comissão flerta com uma opção de alívio de 90%, mas os modelos dos fabricantes sugerem que é mais barato ir totalmente elétrico do que gerenciar pequenos volumes legados de híbridos conformes. Os procedimentos harmonizados de aprovação de tipo ao abrigo do Regulamento (UE) 2018/858 reduzem ainda mais a complexidade regulatória e protegem os fornecedores da fragmentação entre os estados-membros. Como resultado, os roteiros de produtos para 2027–2029 estão consolidados em torno de um chassi BEV dedicado.
Regulamentações de Acesso Urbano e Proliferação de Zonas de Emissão Zero
A Zona de Ultra Baixa Emissão de Londres abrange todos os bairros, impondo uma cobrança diária sobre vans não conformes e aumentando os registros de veículos elétricos. Amsterdã restringe o tráfego de carga a diesel dentro do anel viário A10 durante o horário comercial, enquanto Paris, Milão, Madri e Berlim estão implementando regulamentações semelhantes. As câmeras de conformidade aplicam penalidades de forma eficaz, fazendo com que as economias provenientes da eletrificação total superem qualquer prêmio de preço remanescente. As empresas de entrega pan-europeias favorecem cada vez mais frotas elétricas padronizadas em detrimento do gerenciamento de soluções alternativas relacionadas ao diesel entre fronteiras municipais. Espera-se que esse cenário regulatório sustente a demanda por veículos comerciais leves de emissão zero.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclos Lentos de Homologação para Chassi de Emissão Zero Acima de 3,5 T | -1.8% | UE27 mais Reino Unido, particularmente fragmentado no Sul e Leste da Europa | Médio prazo (2-4 anos) |
| Atrasos na Conexão à Rede para Carregamento Rápido em Depósitos Acima de 350 kW | -1.2% | França, Itália, Espanha, Polônia com pressão aguda em áreas metropolitanas | Curto prazo (≤2 anos) |
| Escassez de Dados de Valor Residual Limitando a Penetração do Arrendamento | -0.9% | Pan-europeu, mais grave em mercados com adoção incipiente de e-VCL (Europa Oriental) | Médio prazo (2-4 anos) |
| Risco de Concentração no Fornecimento de Fosfato de Ferro e Lítio | -0.7% | Cadeia de fornecimento global com exposição das gigafábricas europeias | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclos Lentos de Homologação para Chassi de Emissão Zero Acima de 3,5 T
As plataformas de médio porte enfrentam requisitos de testes nacionais fragmentados, resultando em prazos de aprovação de veículo completo mais longos do que para vans leves. A Alemanha e a França se opõem à centralização porque os laboratórios domésticos geram receita de certificação, criando resistência à proposta da Comissão Europeia de um único processo de aprovação da UE. Consequentemente, a Iveco e a MAN atrasaram o lançamento de modelos de médio porte. Esses atrasos estão criando uma lacuna de oferta em aplicações municipais e de construção e prolongando a dominância do diesel enquanto as cidades desenvolvem regulamentações de coleta de resíduos de emissão zero.
Atrasos na Conexão à Rede para Carregamento Rápido em Depósitos Acima de 350 kW
Na França e na Itália, os operadores de sistemas de distribuição são incapazes de garantir capacidade para depósitos que requerem vários megawatts. Como resultado, as frotas ficam aguardando atualizações essenciais de transformadores. A Enedis destacou solicitações pendentes, e a e-distribuzione ecoou atrasos semelhantes nas proximidades de Milão e Roma. Embora a integração de energia solar com armazenamento possa reduzir a dependência da rede à metade, isso tem um custo elevado: um capital adicional de EUR 200.000–500.000 para um local de 1 MW. Esse encargo financeiro reduz significativamente as economias para transportadores menores. Hoje, para muitos operadores, é o carregador, e não a van, que determina o ritmo da eletrificação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Liderança das Vans e Ascensão dos Caminhões LevesAs vans geraram 67,12% da receita de 2025, sustentadas pelo atendimento de pedidos de comércio eletrônico que valoriza a capacidade cúbica e uma carga útil de 1 tonelada. O pedido de 10.000 unidades da Rivian pela Amazon e o acordo de 14.000 unidades da Streetscooter pela DHL ilustram aquisições âncora que distribuem os custos dos carregadores de depósito. O tamanho do mercado europeu de VCL elétricos para a categoria de vans está projetado para se expandir de forma constante à medida que a comunalidade de plataforma com MPVs de passageiros reduz os custos gerais de fabricação. Os caminhões leves, incluindo pickups com cabine e chassi, têm previsão de crescimento de 19,91% ao ano porque as frotas de construção e municipais agora exigem cargas úteis de emissão zero acima de 1,5 tonelada. Os roteiros de produtos da Ford e da Volkswagen adicionam funcionalidade de veículo para carga, permitindo que as equipes alimentem equipamentos diretamente da bateria de tração no local.
A dominância das vans persiste porque os modelos abaixo de 3,5 toneladas evitam homologação rigorosa e se qualificam para carregamento AC em depósito, mas o impulso muda após 2028, quando regras mais rígidas de Escopo 3 empurram as frotas de serviços públicos e telecomunicações em direção a pickups elétricos a bateria. A homologação de caminhões leves permanece mais difícil devido às modificações de chassi para pacotes de bateria, mas a clareza regulatória está melhorando. À medida que os dados de valor residual amadurecem, os custos de arrendamento para caminhões leves começam a convergir com os das vans, desbloqueando a demanda de PMEs em áreas rurais anteriormente dependentes de diesel.
Por Tipo de Propulsão:
Núcleo BEV e Nicho FCEVOs modelos elétricos a bateria capturaram 80,41% de participação em 2025, principalmente porque as autonomias diárias abaixo de 200 km se encaixam em pacotes de 75 kWh que carregam durante a noite em corrente alternada de 11 kW. As vans e caminhões leves a célula de combustível crescem 21,78% ao ano, voltados para rotas regionais longas onde uma autonomia de 400 km e um tempo de abastecimento de cinco minutos superam o preço mais alto de entrada no mercado. Os fabricantes estão realizando projetos-piloto desses veículos ao longo dos principais corredores de transporte europeus, com apoio de iniciativas regionais de financiamento de hidrogênio.
Tecnicamente, o mercado está se bifurcando em pacotes de bateria de menor custo para vans urbanas e pacotes de bateria de maior densidade energética para aplicações interurbanas. Os custos do hidrogênio verde precisam diminuir para que a paridade de custo total de propriedade (TCO) se torne provável. No entanto, a reutilização de gasodutos no âmbito de iniciativas de espinha dorsal de hidrogênio está reduzindo os custos de transporte ao longo do tempo. Até que a densidade de postos de abastecimento de hidrogênio se aproxime da cobertura do diesel, os veículos elétricos a bateria (BEVs) continuarão a dominar a maioria das licitações de frotas. As opções de bateria dupla também permitem que os operadores alinhem a autonomia do veículo com os requisitos da rota sem pagar por capacidade de bateria não utilizada.
Por Tonelagem:
Segmento Leve Prevalece, Médio Porte AceleraOs veículos abaixo de 3,5 toneladas representaram 75,73% das entregas em 2025, graças a processos de aprovação mais simples, uma ampla gama de modelos e compatibilidade com carregadores públicos de 50–150 kW amplamente disponíveis. Este segmento do mercado europeu de VCL elétricos continua a crescer, embora a uma taxa mais lenta, à medida que os centros de entrega de encomendas se aproximam da saturação. O médio porte (3,5–7,5 toneladas) se expande 19,22% ao ano à medida que as cidades substituem caminhões de coleta de lixo a diesel e plataformas elevatórias de serviços públicos. Os fabricantes agora oferecem veículos com maiores capacidades de carga útil e sistemas integrados de tomada de força para equipamentos hidráulicos, atendendo a requisitos operacionais que as vans leves não conseguem cumprir.
A escala da bateria impulsiona a divergência de custos: as vans leves atingem períodos de retorno mais rápidos, enquanto os veículos de médio porte requerem períodos de retorno mais longos, a menos que subsídios estejam disponíveis. As reduções de emissões propostas para caminhões mais pesados apertam ainda mais o cronograma de transição, encorajando os primeiros adotantes que valorizam a certeza regulatória. A infraestrutura de carregamento ainda está se atualizando, com carregadores de depósito de alta capacidade com previsão de atingir implantação comercial no futuro.
Por Setor de Usuário Final:
Logística Domina, Mineração Ganha ImpulsoLogística e distribuição reivindicaram 42,14% da receita de 2025, pois operadores postais e gigantes de encomendas buscam frotas de última milha 60–100% elétricas até 2030. Suas rotas previsíveis e depósitos centralizados maximizam a utilização dos carregadores e a vida útil das baterias. Enquanto isso, as empresas de mineração e energia exibem um CAGR de 18,43% à medida que o transporte subterrâneo e os gasodutos remotos testam caminhões com troca de bateria para eliminar os custos de ventilação a diesel. Construção e serviços públicos seguem, mas dependem de atualizações da rede elétrica em torno de canteiros de obras metropolitanos.
As frotas de logística desfrutam do retorno sobre o investimento mais claro porque o carregamento em depósito durante o período ocioso noturno cobre o ciclo de uso completo. As operações de mineração remota pagam um prêmio pelo gerenciamento térmico reforçado, mas o recuperam evitando o transporte de diesel e os impostos sobre carbono. Quando os pacotes de bateria se tornarem modulares e intercambiáveis, os locais de uso intensivo reduzirão ainda mais o tempo de inatividade, aguçando o apelo em relação ao diesel mesmo em climas adversos.
Por Modelo de Propriedade:
Mudança em Direção ao Arrendamento e Gestão de FrotaA propriedade representou 55,33% das unidades em 2025, pois os grandes transportadores preferiram a compra direta para reivindicar depreciação e reter o potencial do mercado secundário. O arrendamento cresce 17,12% ao ano porque os dados de saúde da bateria em tempo real agora sustentam garantias de valor residual que estreitam a diferença de preço em relação aos contratos de diesel. O mercado europeu de VCL elétricos continua a ver PMEs escolhendo arrendamentos operacionais combinados com instalação de carregadores e manutenção.
Os perfis de risco divergem: as empresas com equipes internas de eletrificação compram ativos para pilotar a troca de bateria ou a repotenciação, enquanto as pequenas empresas transferem a obsolescência tecnológica para os arrendadores. As ofertas de assinatura com prazos de um a doze meses atendem aos picos da economia gig e às oscilações sazonais, onde a flexibilidade supera o TCO de longo prazo. Com o tempo, maior transparência na degradação da bateria tornará o arrendamento o padrão, fora dos gigantes de logística verticalmente integrados.
Análise Geográfica
Mercado Europeu de Veículos Comerciais Ligeiros Elétricos em França
França continua a dominar o panorama europeu dos veículos comerciais ligeiros elétricos, detendo aproximadamente 20% da quota de mercado em 2024. A posição de liderança do país é reforçada pela sua abordagem abrangente à mobilidade elétrica, combinando um robusto apoio governamental com o desenvolvimento extensivo de infraestruturas de carregamento. O compromisso do governo francês com a sustentabilidade ambiental é evidente através da implementação de vários incentivos e políticas concebidos para acelerar a adoção de veículos comerciais elétricos. Estas iniciativas, aliadas ao foco estratégico do país no desenvolvimento de uma rede de carregamento abrangente, criaram um ecossistema favorável à adoção de veículos comerciais ligeiros elétricos. O crescimento do mercado é ainda impulsionado pela crescente consciencialização das empresas sobre os benefícios económicos a longo prazo dos veículos elétricos, incluindo menores custos operacionais e de manutenção. Adicionalmente, a sólida base de fabrico automóvel de França e a sua experiência em tecnologia de veículos elétricos garantiram um fornecimento constante de modelos inovadores de veículos comerciais ligeiros elétricos, respondendo a diversas necessidades comerciais.
Mercado Europeu de Veículos Comerciais Ligeiros Elétricos em Espanha
Espanha emergiu como o mercado de crescimento mais rápido no setor europeu de veículos comerciais ligeiros elétricos, com uma CAGR projetada de aproximadamente 29% entre 2024 e 2029. A notável trajetória de crescimento do país é sustentada pelos seus ambiciosos objetivos de eletrificação e pelos investimentos substanciais em infraestruturas de carregamento. A indústria automóvel espanhola passou por uma transformação significativa, com os fabricantes a focarem-se cada vez mais na produção e desenvolvimento de veículos elétricos. O compromisso do governo com a redução das emissões de carbono conduziu à implementação de medidas de apoio abrangentes, incluindo incentivos à compra e benefícios fiscais para os operadores de veículos comerciais elétricos. A localização estratégica do país e o seu setor logístico bem desenvolvido também contribuíram para a crescente adoção de veículos comerciais ligeiros elétricos, particularmente em aplicações de entrega urbana e logística de última milha. Além disso, a ênfase de Espanha na integração de energias renováveis com a mobilidade elétrica criou um ecossistema sustentável que apoia o crescimento a longo prazo do mercado de veículos comerciais elétricos.
Mercado Europeu de Veículos Comerciais Ligeiros Elétricos no Reino Unido
O Reino Unido mantém a sua posição como um interveniente fundamental no mercado europeu de veículos comerciais ligeiros elétricos, impulsionado pela sua abordagem abrangente ao transporte sustentável. O sucesso do país na adoção de veículos comerciais ligeiros elétricos é apoiado por um quadro regulatório bem estruturado que inclui tanto incentivos como restrições aos veículos convencionais. O roteiro claro do governo do Reino Unido para a eliminação progressiva dos veículos com motor de combustão interna proporcionou às empresas a confiança necessária para investir na transição para frotas elétricas. O mercado beneficiou particularmente do forte foco do país no desenvolvimento de soluções de carregamento inteligente e de modelos de financiamento inovadores para veículos comerciais elétricos. Os centros urbanos em todo o Reino Unido têm estado na vanguarda da implementação de zonas de baixas emissões, criando incentivos adicionais para as empresas transitarem para veículos comerciais ligeiros elétricos. A robusta rede de infraestruturas de carregamento do país, combinada com a crescente disponibilidade de modelos de fabricantes nacionais e internacionais, criou um ambiente favorável ao crescimento do mercado.
Mercado Europeu de Veículos Comerciais Ligeiros Elétricos em Itália
Itália estabeleceu-se como uma força significativa no mercado europeu de veículos comerciais ligeiros elétricos, caracterizada pela sua abordagem inovadora às soluções de mobilidade sustentável. O desenvolvimento do mercado do país é apoiado por uma combinação de iniciativas nacionais e regionais destinadas a promover a adoção de veículos elétricos. As cidades italianas têm sido particularmente proativas na implementação de planos de mobilidade urbana sustentável, que criaram fortes incentivos para as empresas transitarem para veículos comerciais elétricos. O mercado beneficiou da sólida herança de fabrico automóvel de Itália, com vários fabricantes a desenvolver e produzir veículos comerciais ligeiros elétricos no país. A integração de conceitos de cidades inteligentes com soluções de mobilidade elétrica criou oportunidades únicas para a implantação de veículos comerciais ligeiros elétricos na logística urbana. Adicionalmente, o foco de Itália no desenvolvimento de soluções de carregamento inovadoras, incluindo corredores de carregamento dinâmico e integração com redes inteligentes, ajudou a mitigar as preocupações com a autonomia entre os utilizadores comerciais.
Mercado Europeu de Veículos Comerciais Ligeiros Elétricos noutros Países
O mercado de veículos comerciais ligeiros elétricos nos restantes países europeus demonstra diferentes níveis de maturidade e taxas de adoção, refletindo diversas condições económicas e quadros de políticas. Países como a Alemanha, a Noruega, a Suécia e a Dinamarca demonstraram um forte compromisso com a mobilidade elétrica através de medidas de apoio abrangentes e do desenvolvimento de infraestruturas. A região do Benelux, composta pela Bélgica, Países Baixos e Luxemburgo, emergiu como um mercado significativo para veículos comerciais ligeiros elétricos, particularmente em aplicações de logística urbana. Os países da Europa de Leste, incluindo a Polónia, a República Checa e a Hungria, estão a aumentar gradualmente o seu foco nos veículos comerciais elétricos, apoiados por iniciativas e financiamento a nível da UE. Os estados bálticos — Estónia, Letónia e Lituânia — estão a desenvolver os seus ecossistemas de mobilidade elétrica, enquanto a Áustria e a Irlanda continuam a reforçar as suas posições através de incentivos direcionados e do desenvolvimento de infraestruturas. Estes mercados contribuem coletivamente para o objetivo europeu mais amplo de transporte comercial sustentável, trazendo cada um perspetivas e soluções únicas para o panorama da mobilidade elétrica.
Cenário Competitivo
Mercado de Veículos Comerciais Leves Elétricos na Europa na França
Stellantis, Mercedes-Benz, Volkswagen, Ford e Renault, os cinco players dominantes, comandam uma parcela significativa das vendas de unidades. Seu sucesso decorre de linhas de modelos diversificadas, divisões financeiras internas e extensas redes de serviços. A Stellantis, aproveitando a plataforma e-STLA Medium em suas quatro marcas, faz parceria com a ACC para fornecimento de células, reduzindo efetivamente os custos logísticos. A Mercedes-Benz se destaca ao oferecer variantes de longa autonomia equipadas com sistemas de HVAC com bomba de calor, garantindo desempenho ideal no inverno. Enquanto isso, a Volkswagen compromete um investimento substancial em Hannover, aumentando a produção do ID. Buzz Cargo [3].
Os players chineses Maxus e Cenntro estão perturbando o mercado ao reduzir significativamente os preços de tabela e garantir licitações municipais nas quais os custos totais de aquisição superam a reputação da marca. As startups Arrival e Quantron são pioneiras em modelos de microfábrica, posicionando a montagem final próxima aos depósitos de frotas. Essa estratégia não apenas simplifica a logística para veículos acabados, mas também permite a personalização da carroceria. No entanto, a reestruturação da Arrival destaca os desafios de execução, especialmente quando os grandes pedidos diminuem. Em uma tendência notável, as patentes tecnológicas no Escritório Europeu de Patentes aumentaram, com destaque para estruturas de skate modulares projetadas para distâncias entre eixos e alturas de teto versáteis, todas centradas em uma bandeja de bateria unificada.
Há potencial inexplorado em caminhões de médio porte a célula de combustível, um segmento atualmente defasado devido a uma rede de abastecimento escassa, com menos locais do que o adequado espalhados pelo continente. Embora a Iveco-Nikola e a Hyundai estejam conduzindo iniciativas-piloto apoiadas pela Estratégia de Hidrogênio da UE, a economia ainda favorece o diesel para muitas rotas, dadas as dinâmicas atuais de carga útil em relação ao custo. O gerenciamento térmico da bateria emerge como um diferenciador-chave; a Stellantis e a Renault usam algoritmos avançados de pré-condicionamento que aquecem os pacotes de bateria a caminho dos depósitos para reduzir os tempos de carregamento. Com as garantias de bateria agora se estendendo significativamente, a confiança nos valores residuais se fortalece, intensificando a concorrência entre entidades financeiras cativas e empresas de arrendamento independentes.
Líderes do Setor Europeu de Veículos Comerciais Leves Elétricos
-
Stellantis N.V.
-
Renault Group
-
Volkswagen AG
-
Ford Motor Company
-
Mercedes-Benz Group AG (Mercedes-Benz Vans)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Veículos Comerciais Ligeiros Elétricos Empresas cobertas neste relatório
- Mercedes-Benz Group AG (Mercedes-Benz Vans)
- Stellantis N.V (Peugeot, Citroen, Fiat Professional, Opel/Vauxhall)
- Volkswagen AG
- Ford Motor Company
- Renault Group
- Volvo Group (Volvo Trucks, Renault Trucks)
- Nissan Motor Co. Ltd.
- Toyota Motor Corporation
- Maxus
- Addax Motors NV
- Iveco Group
- MAN Truck and Bus SE
- Hyundai Motor Company
- Rivian Automotive LLC
Desenvolvimentos industriais recentes em Mercado Europeu de Veículos Comerciais Ligeiros Elétricos
- Junho de 2023: O Mercedes-Benz DRIVE PILOT expandiu sua disponibilidade nos Estados Unidos para a Califórnia e introduziu um sistema SAE Nível 3 em um veículo de produção padrão para uso em rodovias públicas no estado mais populoso dos Estados Unidos.
- Junho de 2023: A FORD NEXT lançou um novo programa piloto que cria soluções elétricas flexíveis para motoristas que utilizam a plataforma Uber em mercados selecionados dos Estados Unidos, permitindo-lhes alugar um veículo por períodos de tempo mais personalizados.
- Maio de 2023: A Mercedes Benz Vans lançou sua van elétrica pequena para entregas e operações de serviço no centro das cidades. O eCitan é um veículo do tipo furgão com duas opções: a versão compacta de 4.498 mm e 5.922 mm.
Escopo do Relatório do Mercado Europeu de Veículos Comerciais Leves Elétricos
O relatório do mercado europeu de veículos comerciais leves elétricos é segmentado por tipo de veículo (vans e caminhões leves), tipo de propulsão (elétrico a bateria, híbrido plug-in, híbrido elétrico e elétrico a célula de combustível), tonelagem (leve abaixo de 3,5 t e médio 3,5-7,5 t), setor de usuário final (logística e distribuição, construção, governo e setor público, PMEs e serviços, e mineração e energia), modelo de propriedade (próprio e arrendado/gestão de frota) e geografia (Áustria, Bélgica, República Tcheca, Dinamarca, Estônia, França, Alemanha, Irlanda, Itália, Letônia, Lituânia, Noruega, Polônia, Rússia, Espanha, Suécia, Reino Unido e Restante da Europa). As previsões de mercado são fornecidas em termos de valor (USD) e volume (unidades).
Visão geral da segmentação
| Veículos Comerciais Leves |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Áustria |
| Bélgica |
| República Tcheca |
| Dinamarca |
| Estônia |
| França |
| Alemanha |
| Irlanda |
| Itália |
| Letônia |
| Lituânia |
| Noruega |
| Polônia |
| Rússia |
| Espanha |
| Suécia |
| Reino Unido |
| Restante da Europa |
| Configuração de Veículo | Veículos Comerciais Leves |
| Categoria de Combustível | BEV |
| FCEV | |
| HEV | |
| PHEV | |
| País | Áustria |
| Bélgica | |
| República Tcheca | |
| Dinamarca | |
| Estônia | |
| França | |
| Alemanha | |
| Irlanda | |
| Itália | |
| Letônia | |
| Lituânia | |
| Noruega | |
| Polônia | |
| Rússia | |
| Espanha | |
| Suécia | |
| Reino Unido | |
| Restante da Europa |
Definição de mercado
- Tipo de Veículo - A categoria abrange veículos comerciais leves.
- Tipo de Carroceria do Veículo - Inclui Caminhonetes Comerciais Leves e Vans Comerciais Leves.
- Categoria de Combustível - A categoria abrange exclusivamente sistemas de propulsão elétrica, incluindo vários tipos como HEV (Veículos Elétricos Híbridos), PHEV (Veículos Elétricos Híbridos Plug-in), BEV (Veículos Elétricos a Bateria) e FCEV (Veículos Elétricos a Célula de Combustível).
| Palavra-chave | Definição |
|---|---|
| Veículo Elétrico | Um veículo que utiliza um ou mais motores elétricos para propulsão. Inclui carros, ônibus e caminhões. Este termo inclui veículos totalmente elétricos ou veículos elétricos a bateria e veículos elétricos híbridos plug-in. |
| BEV | Um BEV depende completamente de uma bateria e de um motor para propulsão. A bateria do veículo deve ser carregada conectando-o a uma tomada ou estação de carregamento pública. Os BEVs não possuem motor de combustão interna e, portanto, são livres de poluição. Eles têm um baixo custo de operação e menor ruído do motor em comparação com os motores de combustível convencional. No entanto, têm menor autonomia e preços mais elevados do que seus modelos equivalentes a gasolina. |
| PEV | Um veículo elétrico plug-in é um veículo elétrico que pode ser carregado externamente e geralmente inclui veículos totalmente elétricos, bem como híbridos plug-in. |
| Veículo Elétrico Híbrido Plug-in | Um veículo que pode ser movido por um motor de combustão interna ou por um motor elétrico. Em contraste com os veículos elétricos híbridos normais, eles podem ser carregados externamente. |
| Motor de combustão interna | Um motor no qual a queima de combustíveis ocorre em um espaço confinado chamado câmara de combustão. Geralmente funciona com gasolina ou diesel. |
| Veículo Elétrico Híbrido | Um veículo movido por um motor de combustão interna em combinação com um ou mais motores elétricos que utilizam energia armazenada em baterias. Estes são continuamente recarregados com energia do motor de combustão interna e pela frenagem regenerativa. |
| Veículos Comerciais | Veículos comerciais são veículos motorizados rodoviários projetados para transportar pessoas ou mercadorias. A categoria inclui veículos comerciais leves e veículos de médio e grande porte. |
| Veículos de Passeio | Os carros de passeio são veículos movidos a motor elétrico ou a motor com pelo menos quatro rodas. Esses veículos são utilizados para o transporte de passageiros e compreendem no máximo oito assentos além do assento do motorista. |
| Veículos Comerciais Leves | Veículos comerciais com peso inferior a 6.000 lb (Classe 1) e na faixa de 6.001 a 10.000 lb (Classe 2) são abrangidos por esta categoria. |
| Veículos de Médio e Grande Porte | Veículos comerciais com peso na faixa de 10.001 a 14.000 lb (Classe 3), 14.001 a 16.000 lb (Classe 4), 16.001 a 19.500 lb (Classe 5), 19.501 a 26.000 lb (Classe 6), 26.001 a 33.000 lb (Classe 7) e acima de 33.001 lb (Classe 8) são abrangidos por esta categoria. |
| Ônibus | Um meio de transporte que normalmente se refere a um veículo grande projetado para transportar passageiros por longas distâncias. Inclui ônibus de trânsito, ônibus escolar, ônibus executivo e trólebus. |
| Diesel | Inclui veículos que utilizam diesel como combustível principal. Um veículo a diesel possui um sistema de injeção por compressão em vez do sistema de ignição por faísca utilizado pela maioria dos veículos a gasolina. Nesses veículos, o combustível é injetado na câmara de combustão e ignizado pela alta temperatura atingida quando o gás é fortemente comprimido. |
| Gasolina | Inclui veículos que utilizam gasolina como combustível principal. Um carro a gasolina normalmente utiliza um motor de combustão interna com ignição por faísca. Nesses veículos, o combustível é injetado no coletor de admissão ou na câmara de combustão, onde é combinado com ar, e a mistura ar/combustível é ignizada pela faísca de uma vela de ignição. |
| GLP | Inclui veículos que utilizam GLP como combustível principal. Tanto os veículos dedicados quanto os bivalentes a GLP são considerados no escopo do estudo. |
| GNV | Inclui veículos que utilizam GNV como combustível principal. São veículos que funcionam como veículos movidos a gasolina com motores de combustão interna com ignição por faísca. |
| HEV | Todos os veículos elétricos que utilizam baterias e um motor de combustão interna como fonte primária de propulsão são considerados nesta categoria. Os HEVs geralmente utilizam um trem de força diesel-elétrico e também são conhecidos como veículos híbridos diesel-elétricos. Um HEV converte o momento do veículo (energia cinética) em eletricidade que recarrega a bateria quando o veículo desacelera ou para. A bateria do HEV não pode ser carregada por meio de dispositivos plug-in. |
| PHEV | Os PHEVs são movidos por uma bateria e também por um motor de combustão interna. A bateria pode ser carregada por meio de frenagem regenerativa usando o motor de combustão interna ou conectando-a a alguma fonte de carregamento externa. Os PHEVs têm maior autonomia do que os BEVs, mas são comparativamente menos ecológicos. |
| Hatchback | São carros de tamanho compacto com uma porta do tipo hatch fornecida na extremidade traseira. |
| Sedã | São geralmente carros de passeio de duas ou quatro portas, com uma área separada fornecida na extremidade traseira para bagagem. |
| SUV | Popularmente conhecidos como SUVs, esses carros vêm com tração nas quatro rodas e geralmente têm alta distância ao solo. Esses carros também podem ser usados como veículos off-road. |
| MPV | São veículos multiuso (também chamados de minivans) projetados para transportar um número maior de passageiros. Transportam entre cinco e sete pessoas e também têm espaço para bagagem. Geralmente são mais altos do que o carro de família médio, para proporcionar maior espaço para a cabeça e facilidade de acesso, e geralmente são de tração dianteira. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. A receita de mercado é calculada multiplicando o volume de vendas pelo respectivo preço médio de venda. Ao estimar o preço médio de venda, fatores como inflação média, mudança na demanda do mercado, custo de fabricação, avanço tecnológico e preferências variáveis do consumidor, entre outros, foram levados em consideração.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura.




