
Tamanho e Participação do Mercado de Racks para Data Center da Suíça
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
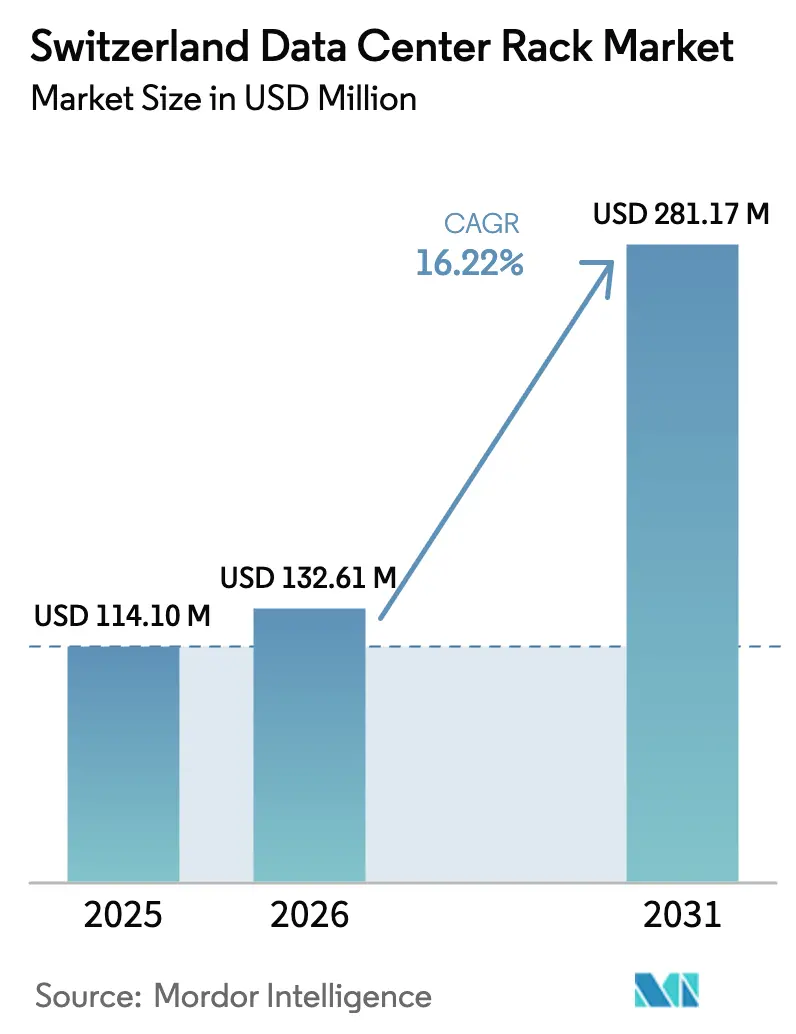
| Tamanho do mercado no ano base (2025) | 114.1 Milhões de dólares |
| Tamanho do Mercado (2026) | 132.61 Milhões de dólares |
| Tamanho do Mercado (2031) | 281.17 Milhões de dólares |
| Growth Rate (2026 - 2031) | 16.22 % |
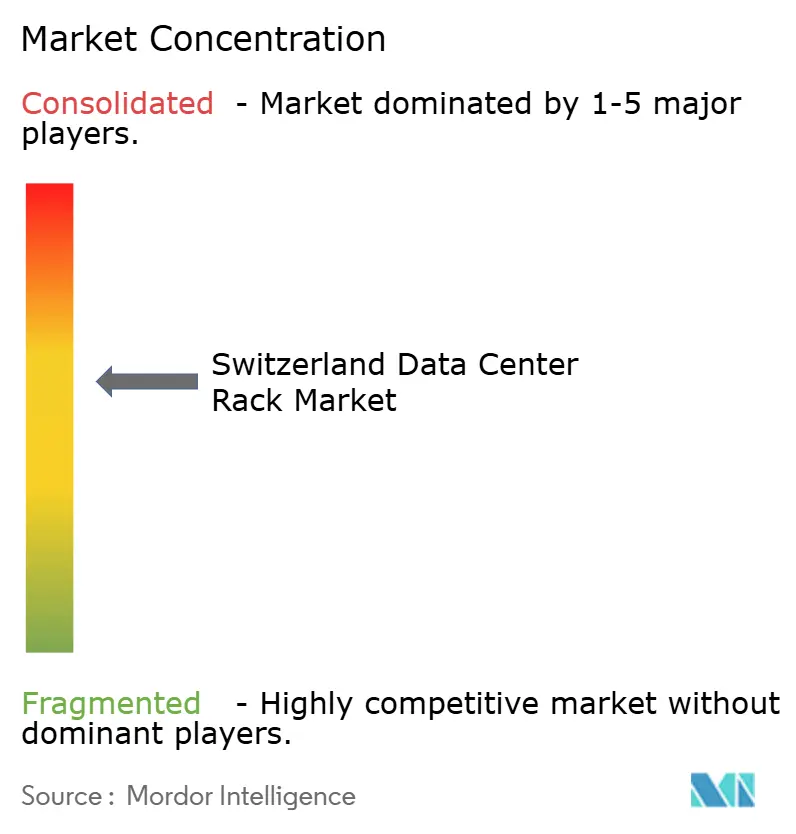
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Racks para Data Center da Suíça por Mordor Intelligence
O tamanho do mercado de racks para data center da Suíça foi avaliado em USD 114,1 milhões em 2025 e estima-se que cresça de USD 132,61 milhões em 2026 para atingir USD 281,17 milhões até 2031, a um CAGR de 16,22% durante o período de previsão (2026-2031). Os elevados investimentos de provedores globais de nuvem, incluindo a expansão plurianual da Microsoft em infraestrutura pronta para IA em Zurique e Genebra, continuam a ancorar o crescimento. [1]Microsoft Corporation, "Investindo no Futuro Digital da Suíça," microsoft.comA digitalização dos serviços financeiros, a digitalização da pesquisa farmacêutica e o papel crescente da Suíça como hub de soberania de dados europeia ampliam a demanda por gabinetes de alta densidade que se integram perfeitamente com sistemas de resfriamento líquido. Um contexto regulatório favorável — que vai desde os mandatos cantonais de reutilização de calor residual até os incentivos federais que favorecem energia renovável — empurra os operadores para projetos de racks energeticamente eficientes que combinam a resistência do aço com inovações em alumínio mais leve. Ao mesmo tempo, a escassez de terrenos no país acelera as implantações micro-modulares que concentram mais capacidade computacional em espaços menores, aliviando as restrições da rede elétrica. A volatilidade da cadeia de suprimentos, notadamente um salto de 5,9% nos preços do aço em 2025, está levando os compradores a diversificar materiais e a buscar fornecimento local. [2]Engineering News-Record Staff, "Preços do Aço Disparam com Tarifas," enr.com
Principais Conclusões do Relatório
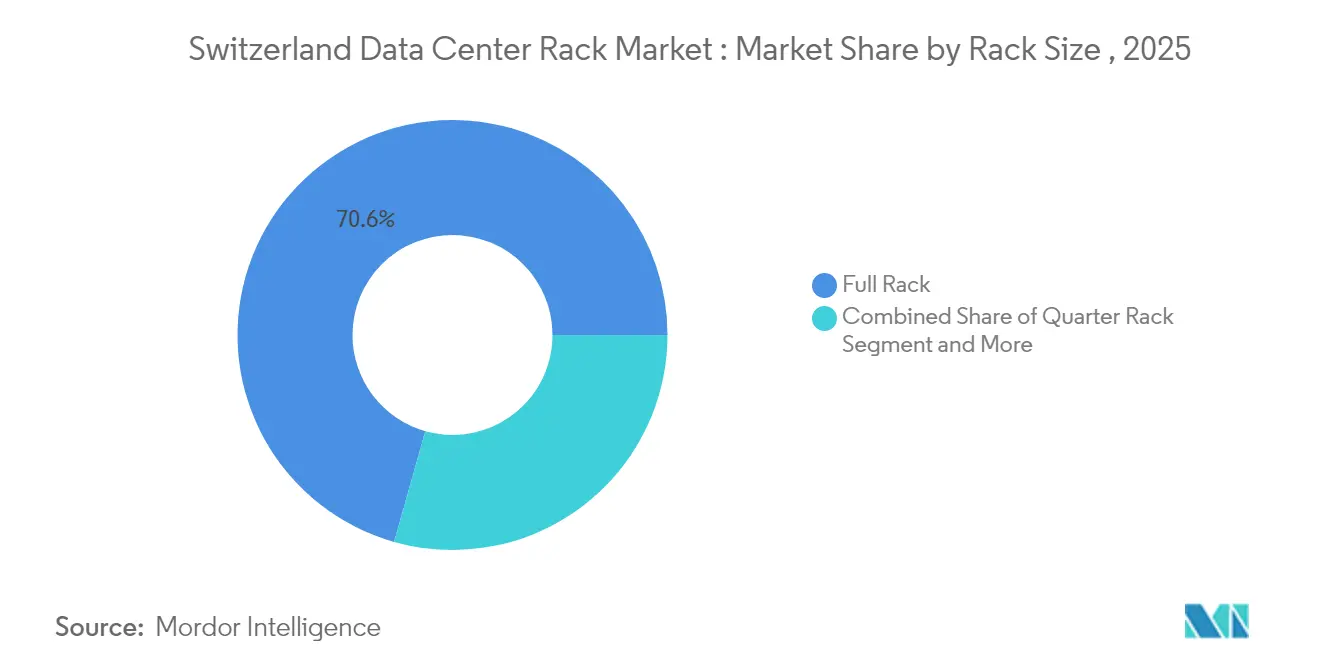
- Por tamanho de rack, as configurações de rack completo lideraram com 70,62% da participação no mercado de racks para data center da Suíça em 2025; as instalações de rack meio estão projetadas para crescer a um CAGR de 19,12% até 2031.
- Por altura de rack, o formato 42U dominou com 54,55% do tamanho do mercado de racks para data center da Suíça em 2025, enquanto os projetos de 48U avançam a um CAGR de 18,27% até 2031.
- Por tipo de rack, os gabinetes fechados capturaram 75,62% da participação de receita em 2025; eles também registram o crescimento mais rápido, a um CAGR de 19,06% até 2031.
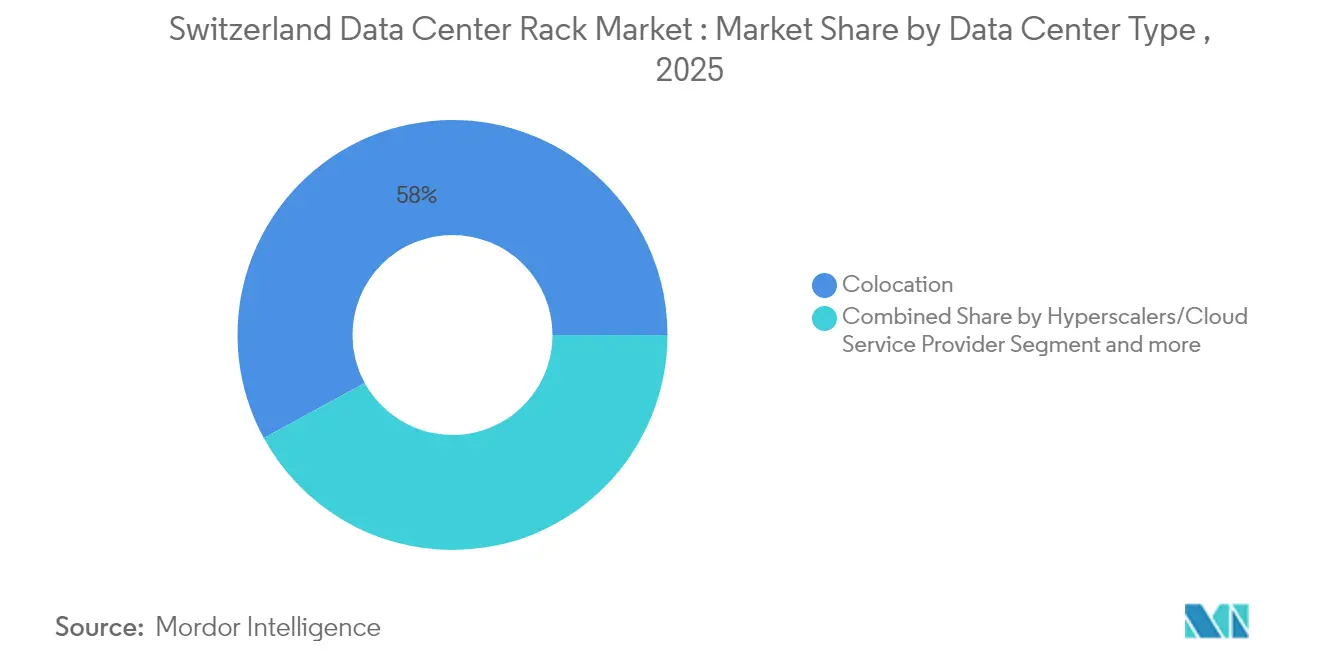
- Por tipo de data center, os sites de colocation detinham 57,95% do tamanho do mercado de racks para data center da Suíça em 2025, enquanto as instalações de hiperescala estão se expandindo mais rapidamente, a um CAGR de 20,14% até 2031.
- Por material, o aço representou 74,58% da participação no mercado de racks para data center da Suíça em 2025; a adoção do alumínio está se acelerando a um CAGR de 19,19% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Racks para Data Center da Suíça
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Maior migração para operações de negócios baseadas em nuvem | +3.2% | Suíça e região DACH mais ampla | Médio prazo (2-4 anos) |
| Adoção da internet e boom de serviços de TI | +2.8% | Áreas metropolitanas de Zurique e Genebra | Curto prazo (≤ 2 anos) |
| Aumento das cargas de trabalho de IA / alta densidade | +4.1% | Hubs financeiros e farmacêuticos suíços | Médio prazo (2-4 anos) |
| Incentivos federais e cantonais de energia verde | +2.3% | Nacional | Longo prazo (≥ 4 anos) |
| Adoção de resfriamento líquido dentro do rack | +2.9% | Suíça e mercados da UE alinhados | Médio prazo (2-4 anos) |
| Escassez de terrenos impulsionando implementações micro-modulares | +1.5% | Centros urbanos em Zurique e Basileia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Maior Migração para Operações de Negócios Baseadas em Nuvem
As empresas suíças migraram rapidamente as cargas de trabalho para fora das instalações próprias após a Digital Realty ampliar sua capacidade de energia em Zurique de 4 MW em 2019 para 45 MW em 2024, um salto de mais de dez vezes. Menos da metade das aplicações corporativas permanecem atualmente em infraestrutura própria, impulsionando a demanda por gabinetes padrão que suportam a segurança de colocation multitenant. As empresas de serviços financeiros lideram a migração, favorecendo racks que possibilitam arquiteturas híbridas entre nós de borda de baixa latência e grandes halls de hiperescala. Esses fatores reforçam solidamente o momentum de compras no mercado de racks para data center da Suíça.
Adoção da Internet e Boom de Serviços de TI
Somente Zurique abriga 25 sites de data center com alta densidade de operadoras, abrangendo 668.501 pés quadrados e 198 MW de carga de TI, evidenciando o apetite do país por serviços digitais. Os operadores gravitam em torno de racks completos de 42U para maximizar a eficiência cúbica em imóveis premium. O site Wankdorf da Swisscom, no valor de CHF 60 milhões, opera com um PUE de 1,2, bem abaixo da média europeia de 1,95, estabelecendo um benchmark local para o gerenciamento térmico em nível de rack. [3]Swisscom AG, "Ficha Técnica do Data Center Wankdorf," swisscom.ch Esses contrastes de eficiência impulsionam a diferenciação competitiva e incentivam a adoção de estruturas de rack energeticamente conscientes no mercado de racks para data center da Suíça.
Aumento das Cargas de Trabalho de IA / Alta Densidade
O consumo médio de energia por rack dobrou, subindo de 8 kW para 17 kW atualmente, com trajetórias em direção a 30 kW até 2027. Aproximadamente 22% dos operadores suíços já utilizam resfriamento líquido direto, e o abundante fornecimento de energia hidrelétrica impulsiona a adoção. O Dell Integrated Rack 7000 e linhas similares combinam coletores líquidos, maior capacidade de carga estática e monitoramento integrado para atender a clusters ricos em GPU. Essas capacidades reduzem a energia de resfriamento em até 88%, consolidando um vento favorável estrutural para o mercado de racks para data center da Suíça.
Incentivos Federais e Cantonais de Energia Verde para Data Centers
A Suíça tem como meta 35.000 GWh de eletricidade renovável até 2035, com subsídios federais favorecendo data centers que reduzam a intensidade de carbono. A Lei de Energia de Zurique de 2023 obriga as novas instalações a aproveitarem o calor residual, levando os fornecedores de racks a entregar gabinetes prontos para recuperação térmica. Os incentivos também promovem estruturas de alumínio mais leves que aliviam a carga no piso e aumentam a condutividade térmica, orientando as compras no mercado de racks para data center da Suíça em direção a ligas inovadoras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade limitada de terrenos e energia | -2.1% | Centros de Zurique e Genebra | Curto prazo (≤ 2 anos) |
| Alto capex para sistemas de rack de última geração | -1.8% | Nacional e UE premium | Médio prazo (2-4 anos) |
| Regulamentações suíças rigorosas de divulgação de carbono | -1.2% | Jurisdição federal | Longo prazo (≥ 4 anos) |
| Escassez de mão de obra qualificada para racks de alta densidade | -1.6% | Suíça e DACH | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade Limitada de Terrenos e Energia
A escassez de terrenos pressiona os operadores a compactar a pegada computacional, adotando racks de 48U que proporcionam mais quilowatts por metro quadrado. Estudos da UE preveem que o consumo de energia dos data centers quadruplique para 160 TWh até 2030, amplificando a pressão sobre a rede elétrica. Os fornecedores respondem com estruturas mais altas, resfriadores integrados e módulos de borda modulares que contornam o gargalo imobiliário, mas moderam o crescimento geral no mercado de racks para data center da Suíça.
Alto Capex para Sistemas de Rack de Última Geração
Os racks prontos para resfriamento líquido avançado têm preços mais elevados, justamente quando as tarifas sobre o aço elevaram os insumos de construção em 7-8% durante 2025, comprimindo o ROI para operadores de médio porte. Muitas empresas suíças agora prolongam os ciclos de vida dos equipamentos ou escalonam as atualizações em incrementos modulares. A consolidação entre os fabricantes se acelera à medida que a intensidade de capital aumenta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Rack: Domínio do Rack Completo Impulsionado pela Consolidação de Cargas de Trabalho de IA
Os racks completos detinham 70,62% da participação no mercado de racks para data center da Suíça em 2025, e estão definidos para se expandir a um CAGR de 18,35%, pois os clusters de IA se beneficiam de pools de GPU contíguos e resfriamento baseado em coletores. Os pacotes Dell AI Factory demonstram como os racks completos pré-projetados simplificam a implantação e aceleram a velocidade de inferência. Os racks meio continuam relevantes para nós financeiros distribuídos que buscam diversidade geográfica, enquanto os racks de um quarto atendem a microsites containerizados localizados próximos aos usuários para reduzir a latência.
Os incentivos regulatórios e energéticos emergentes fortalecem a tese do rack completo. À medida que as densidades de energia ultrapassam 20 kW por estrutura, os provedores de colocation suíços investem em gabinetes de aço equipados com coletores que aceitam placas resfriadas sem tempo de inatividade. Essa agilidade operacional mantém o mercado de racks para data center da Suíça posicionado para a liderança contínua do rack completo em novos projetos e projetos de retrofit.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis após a compra do relatório


Por Altura de Rack: O Padrão 42U Persiste Apesar do Impulso de Inovação do 48U
O perfil 42U detinha 54,55% do tamanho do mercado de racks para data center da Suíça em 2025, graças ao abundante fornecimento, ecossistemas de acessórios maduros e familiaridade dos instaladores. No entanto, as estruturas de 48U superam todas as demais a um CAGR de 18,27%, impulsionadas por servidores com alta densidade de GPU que exigem maior espaço para fluxo de ar vertical e mangueiras de refrigerante. O conjunto de resfriamento líquido da nVent exemplifica como os gabinetes mais altos acomodam nós de IA mais pesados sem sacrificar a capacidade de manutenção.
Os operadores avaliam as compensações: os racks de 42U simplificam a mistura de equipamentos mais antigos e mais recentes, enquanto as variantes de 48U maximizam a densidade de energia em halls metropolitanos com restrição de espaço. Estratégias de formato duplo surgem, nas quais os halls legados permanecem em 42U enquanto os novos laboratórios de IA migram para 48U, sustentando um gerenciamento de ativos flexível no mercado de racks para data center da Suíça.
Por Tipo de Rack: As Soluções de Gabinete Lideram por Meio da Integração de Segurança e Resfriamento
Os gabinetes capturaram 75,62% da participação de mercado em 2025, refletindo as rígidas regras de soberania de dados que exigem salvaguardas físicas para cargas de trabalho sensíveis. Os projetos fechados isolam corredores quentes e frios, reduzem a interferência eletromagnética e simplificam o acoplamento de resfriamento por imersão ou por coletores. As recentes patentes da NVIDIA para racks de loop fechado configuráveis destacam o foco da indústria em ambientes selados que evitam vazamentos de refrigerante.
Os racks de estrutura aberta atraem salas de telecomunicações e laboratórios de teste onde o fluxo de ar e o fácil acesso dominam as preocupações, mas sua presença diminui à medida que as expectativas de segurança se intensificam. Os gabinetes de montagem em parede ganham espaço em nós distribuídos de fintech e saúde que exigem resistência a adulterações em espaços não tradicionais, mas permanecem uma fatia de nicho do mercado de racks para data center da Suíça.
Por Tipo de Data Center: Liderança do Colocation Desafiada pela Aceleração da Hiperescala
Os provedores de colocation lideraram o mercado com 57,95% do tamanho do mercado de racks para data center da Suíça em 2025, impulsionados por clientes multinacionais que buscam um terreno neutro para dados europeus. No entanto, os operadores de hiperescala registram um CAGR vertiginoso de 20,14% até 2031, à medida que Amazon, Google e Microsoft aceleram a implantação de clusters de IA. O segundo site da Vantage em Glattfelden, no valor de CHF 370 milhões, epitomiza o aumento do capex e o apetite por racks padronizados em escala.
As construções de borda e empresariais persistem para fluxos de trabalho sensíveis à latência ou regulamentados, mas apresentam crescimento mais lento. Para se manterem competitivos, os provedores de colocation agora renovam os halls com gabinetes prontos para líquido e gaiolas de IA, reduzindo as lacunas de desempenho e sustentando sua participação no mercado de racks para data center da Suíça.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis após a compra do relatório
Por Material: Domínio do Aço Enfrenta o Desafio do Alumínio pela Otimização de Peso
O aço correspondeu a 74,58% das remessas em 2025 devido à sua superior capacidade de suporte de carga e vantagens de custo, mas os racks de alumínio estão acelerando a um CAGR de 19,19% à medida que os operadores buscam manuseio mais fácil e melhor condutividade térmica. A alta do preço do aço vinculada às tarifas de 2025 aguçou o apelo do custo total do alumínio. As ligas mais leves reduzem a carga no piso, simplificam as instalações de coletores no topo do rack e suportam reconfiguração rápida em módulos micro-modulares.
Materiais compósitos e híbridos aparecem em laboratórios de pesquisa e abrigos de dados militares onde a resistência à corrosão ou a blindagem eletromagnética superam o custo. No geral, o aço permanece consolidado, mas sites de IA de alta densidade cada vez mais testam estruturas de alumínio, diversificando a demanda por materiais no mercado de racks para data center da Suíça.
Análise Geográfica
A pegada de data center da Suíça se concentra na área metropolitana de Zurique, que abriga 25 instalações e 198 MW de capacidade de TI, ocupando a nona posição em escala na EMEA. A concentração de serviços financeiros e pontos de acesso à nuvem da cidade cria um corredor dinâmico para implantações de racks de alta densidade. O federalismo molda o panorama regulatório: a Lei de Energia de Zurique de 2023 obriga a reutilização do calor residual, portanto os racks com conexões de trocadores de calor ganham preferência.
Fora de Zurique, Genebra e Basileia abrigam clusters secundários onde a escassez de terrenos impulsiona a adoção micro-modular. O lançamento da NorthC em Winterthur no início de 2025 expandiu a capacidade de colocation e sinalizou confiança na demanda além do núcleo urbano de Zurique. A agilidade de licenciamento cantonal permanece fundamental; o hub de ciências da vida de Basileia frequentemente agiliza as cargas de trabalho de pesquisa orientadas por IA, levando a seleções de gabinetes que priorizam segurança e resfriamento líquido em espaços restritos.
A vinculação da Suíça aos mandatos pan-europeus de residência de dados atrai clientes transfronteiriços que buscam neutralidade. O novo rótulo de sustentabilidade da Associação Suíça de Eficiência de Data Centers — alcançado por apenas um terço dos halls domésticos — atua como diferenciador para inquilinos estrangeiros que enfrentam escrutínio ESG. Os racks com medição integrada permitem aos operadores documentar o consumo de energia e a intensidade de carbono, alinhando-se com os critérios da taxonomia da UE e reforçando o momentum do mercado.
Panorama regulatório
O ambiente político da Suíça para data centers e sua infraestrutura física molda a seleção de racks em torno de medição, segurança e eficiência energética. Para a administração federal civil, a Estratégia SB022 para Data Centres da Chancelaria Federal (promulgada em 9 de junho de 2025) define requisitos escalonados para cargas de trabalho federais, reforçando a demanda por racks (fechados) com controle de acesso físico mais forte e documentação de nível de instalação. No lado energético, a Lei de Energia de Zurique de 2023 exige o uso de calor residual para novas instalações, enquanto o debate político sobre limites mais amplos de recuperação de calor residual mantém em foco layouts prontos para recuperação de calor (compatibilidade com contenção de corredores e integração de arrefecimento líquido) para operadores e fornecedores.
Os requisitos de cibersegurança e resiliência também afetam os ecossistemas de racks por meio da padronização de infraestrutura orientada por conformidade. O National Cyber Security Centre (NCSC) supervisiona os ICT Minimum Standards, que se tornaram obrigatórios para o setor elétrico a partir de 1º de julho de 2024, levando operadores críticos a implantações padronizadas e auditáveis que combinam gabinetes com distribuição de energia monitorada e sensoriamento ambiental. Uma decisão do Conselho Federal em 5 de junho de 2026 indicou que não haverá, por ora, nova regulamentação federal sobre calor residual, mantendo a dependência de diretrizes cantonais e um panorama fragmentado de licenciamento e conformidade em matéria de eficiência nos locais suíços.
Análise da cadeia de valor
A cadeia de valor de racks para data centers na Suíça vai desde matérias-primas e fabricação (estruturas de aço e alumínio, portas, trilhos, fixadores) até a integração de racks (PDUs, busways, sensoriamento e, cada vez mais, manifolds prontos para arrefecimento líquido), passando depois pela distribuição por meio de parceiros OEM e de canal. A instalação e os serviços de ciclo de vida são normalmente prestados por operadores de data centers e integradores especializados. Fornecedores globais e suíços atuam em diferentes camadas dessa cadeia: a Rittal fornece racks e componentes adjacentes de gabinetes, energia e arrefecimento, a Eaton contribui com elementos de gestão de energia e infraestrutura energética, e a Reichle & De-Massari (R&M) apoia a camada de conectividade em nível de rack por meio de cabeamento estruturado e sistemas relacionados. A maior densidade de potência e a adoção de arrefecimento líquido também trazem subfornecedores especializados em tubulação, conexões rápidas e monitoramento, o que vincula os racks mais estreitamente ao projeto mecânico das instalações.
Órgãos setoriais e programas do setor público influenciam os critérios de aquisição e a qualificação de fornecedores. A Swiss Data Center Association (SDCA) atua como um nó de coordenação e defesa que conecta operadores a fornecedores de equipamentos, e sua atividade de ecossistema (incluindo a participação de fornecedores, como a adesão da Eaton em maio de 2026) apoia narrativas compartilhadas de sustentabilidade e qualidade usadas em propostas e na captação de clientes. No lado da demanda, operadores de colocation e hyperscalers impulsionam pedidos padronizados e de alto volume de racks para os campus da região de Zurique, enquanto compradores federais e de setores regulados sustentam uma cadeia paralela orientada para arquiteturas híbridas seguras e documentadas, alinhadas com interconexões de nuvem pública e requisitos de soberania.
Cenário Competitivo
A competição no mercado de racks para data center da Suíça permanece moderada. Os pesos-pesados globais Schneider Electric, Rittal, Vertiv e Eaton ancoram a participação, mas enfrentam especialistas suíços ágeis que conquistam nichos em gabinetes micro-modulares e prontos para imersão. A aquisição da Motivair pela Schneider Electric incorporou expertise em resfriamento direto ao chip, possibilitando uma solução integrada da estrutura à distribuição de refrigerante. O acordo de USD 1,65 bilhão da Eaton com a Tripp Lite expandiu os pacotes de rack-UPS de borda, aguçando seu apelo para implantações em filiais.
A inovação se inclina para o resfriamento líquido, montagem sem ferramentas e telemetria integrada. O intenso registro de patentes da NVIDIA para placas frias em nível de rack sublinha a crescente influência dos conjuntos de chips no design de gabinetes. Enquanto isso, fornecedores emergentes entregam racks de alumínio de 48U pré-encanados para imersão dielétrica, visando startups de IA que alugam módulos dentro dos halls de colocation. A volatilidade da cadeia de suprimentos recompensa os fabricantes com montagem baseada na Suíça, que reduz os prazos de entrega e atende à rigorosa documentação de origem para licitações do setor público.
As alianças estratégicas também proliferam. Siemens juntou-se à Cadolto e à Legrand para lançar um módulo de borda pré-fabricado com sede em Zug que integra racks, resfriadores e painéis elétricos para implantação rápida em 6 meses. Essas jogadas de ecossistema aguçam a diferenciação, mas as crescentes complexidades de capex impulsionam a consolidação gradual à medida que fabricantes menores lutam para financiar P&D para sistemas líquidos de alta densidade.
Líderes do Setor de Racks para Data Center da Suíça
Eaton Corporation
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Group Corp.
Reichle and De-Massari AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Programas de eficiência voltados para retrofit criam um espaço de curto prazo para atualizações de racks que combinam instrumentação e preparação térmica, em vez de simples substituição de estruturas. Uma síntese da Swissinfo (2026) destacou que os data centers podem melhorar a eficiência energética em até 46% por meio de otimização sistemática, o que se traduz em oportunidades para gabinetes com gestão de fluxo de ar aprimorada, medição em nível de rack e provisões mecânicas prontas para arrefecimento líquido que geram ganhos mensuráveis durante os ciclos de renovação. A utilização de calor residual também é cada vez mais tratada como infraestrutura estratégica nos debates energéticos suíços, o que aumenta o valor de projetos de racks que suportam captura previsível de calor (por meio de contenção e arquiteturas de arrefecimento líquido) e simplificam a integração com sistemas de recuperação de calor das instalações.
A digitalização do setor público e as iniciativas de nuvem soberana ou híbrida ampliam a base de compradores de infraestrutura de racks padronizada e conforme em toda a Suíça. O projeto Swiss Government Cloud (SGC) (2025-2032), sob o Federal Office of Information Technology, Systems and Telecommunication (FOITT), reforça a demanda por infraestrutura híbrida segura e processamento doméstico, favorecendo gabinetes fechados e ecossistemas de acessórios que apoiam a auditabilidade e o acesso controlado. Separadamente, o planejamento de ações de IA da Confederação Suíça inclui trabalhos sobre infraestrutura digital resiliente e conceitos de planejamento espacial, como zonas prioritárias para licenciamento mais rápido e integração à rede, alinhando-se a implantações modulares e micromodulares de rack-and-row para locais urbanos com restrições de espaço.
Desenvolvimentos recentes do setor
- Julho de 2026: a Flexbase iniciou os primeiros trabalhos no Laufenburg Technology Center, com planos de abrigar um data center de IA de 480 MW até 2029. O projeto sinaliza um possível aumento na demanda por sistemas de racks de alta densidade à medida que a capacidade suíça se expande para acomodar cargas de trabalho de IA. A iniciativa pode acelerar a implantação de infraestrutura modular na Suíça e atrair novos investimentos de fornecedores.
- Junho de 2026: a Reichle & De-Massari (R&M) lançou a quarta geração do sistema de cabeamento e conectividade R&Mfreenet. Esse avanço melhora a densidade de cabos e a confiabilidade para racks de alta densidade. Ele fortalece o ecossistema suíço de racks com conectividade de próxima geração, permitindo implantações mais densas e maior confiabilidade.
- Março de 2026: a Siemens e a Rittal formaram uma parceria estratégica para desenvolver infraestrutura modular de distribuição de energia de alta densidade para data centers. A colaboração apoia racks prontos para IA com energia escalável. Ela reforça a capacidade do mercado suíço para energia modular e implantação rápida em novos empreendimentos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor de racks e gabinetes de rack usados para montar, fixar e organizar equipamentos de TI e rede dentro de data centers localizados na Suíça, cobrindo tanto novas instalações quanto demanda de substituição, sendo mensurado em termos de receita.
Exclusões de escopo: excluímos servidores, armazenamento, switches, PDUs, sistemas de arrefecimento, gastos com construção, serviços de colocation e software, mesmo que sejam adquiridos no mesmo ciclo de expansão.
Visão geral da segmentação
- Por Tamanho de Rack
- Rack de Um Quarto
- Rack Meio
- Rack Completo
- Por Altura de Rack
- 42U
- 45U
- 48U
- Outras Alturas (≥52U e Personalizados)
- Por Tipo de Rack
- Racks de Gabinete (Fechado)
- Racks de Estrutura Aberta
- Racks de Montagem em Parede
- Por Tipo de Data Center
- Instalações de Colocation
- Data Centers de Hiperescala e Provedores de Serviços em Nuvem
- Empresarial e de Borda
- Por Material
- Aço
- Alumínio
- Outras Ligas e Compósitos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o contexto suíço e construir o conjunto inicial de demanda por racks. Foram revisadas fontes públicas e oficiais, como a International Telecommunication Union (ITU), conjuntos de dados da economia digital da OCDE, a International Energy Agency (IEA) e publicações de reguladores focados na Suíça, para compreender os sinais de crescimento de dados e as restrições energéticas que moldam as decisões de construção de data centers. Também utilizamos divulgações de infraestrutura e planejamento sem paywall, estatísticas de comércio e alfândega quando aplicável, e artigos revisados por pares que descrevem práticas de densidade de racks e fluxo de ar.
Para conectar a demanda de mercado a sinais mensuráveis, revisamos relatórios respeitáveis de imóveis comerciais e de mercado de data centers, incluindo indicadores de estoque de aluguel e capacidade de data centers na Suíça publicados por grandes corretoras. Registros de empresas, apresentações a investidores e comunicados de imprensa ajudaram a validar quais expansões estavam ativas e qual cronograma de entrega parecia realista. Paralelamente, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, notícias e finanças, e bancos de dados de patentes para verificar o posicionamento de produtos e as mudanças tecnológicas. As fontes listadas aqui são ilustrativas, e outras referências públicas também foram usadas para coletar, validar e esclarecer os dados.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas na Suíça abrangem operadores de data centers, compradores de infraestrutura, distribuidores, instaladores e especialistas em racks. Utilizamos as respostas para validar indicadores secundários, preencher lacunas em contagens de racks e precificação, e ajustar premissas antes da análise final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 20% |
| Nível médio: 48% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 23% | Gerentes: 45% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado foi construído usando uma reconstrução de demanda de cima para baixo, que começa a partir de sinais de capacidade e espaço de data centers na Suíça, e depois converte esse conjunto de demanda em requisitos de racks usando hipóteses práticas de construção e renovação. Uma vez definidos a expansão plausível de espaço livre e a direção da carga de TI, foram aplicados equivalentes de contagem de racks e preços médios de venda para chegar ao valor de mercado.
Para manter o modelo fundamentado, os insumos foram vinculados a marcadores de mercado que podem ser explicados e verificados. Isso incluiu o cronograma de expansão de data centers por foco metropolitano, larguras e profundidades típicas de racks adotadas em novos salões, a combinação de racks padrão versus gabinetes de maior densidade, a frequência de substituição em locais operacionais e o ritmo de mudanças de ASP impulsionadas por materiais e complexidade de configuração. Também usamos sinais do país, como capacidade disponível e estoque de aluguel, como verificações de sanidade para a velocidade com que a implantação física pode crescer.
A previsão baseou-se principalmente em análise de cenários, em que trajetórias de construção base, conservadora e acelerada foram moldadas por meio de opiniões de especialistas sobre licenciamento, disponibilidade de energia e prazos de entrega. Os resultados foram então corroborados com aproximações seletivas de baixo para cima, como verificações de fornecedores e canais sobre o ritmo de embarques e cálculos amostrados de ASP em relação ao volume, e as lacunas foram tratadas usando padrões conservadores que foram retestados em chamadas de acompanhamento.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de triangulação entre sinais de capacidade, lógica de implantação de racks e feedback de entrevistas, o que ajudou a identificar casos em que o modelo estava crescendo mais rápido do que o cronograma de construção permitiria. Verificações de variância foram realizadas em fatores-chave, como densidade de racks, participação de substituição e ASP, e qualquer movimento atípico foi revisado antes que os números fossem finalizados.
Segue-se uma revisão analítica em várias etapas, e os respondentes são recontactados quando uma hipótese-chave sai da faixa esperada ou quando o anúncio de um grande projeto altera o quadro de demanda de curto prazo. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes. Antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do mercado suíço de racks para data centers da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para racks de data centers na Suíça podem diferir mesmo quando o tema parece o mesmo, pois os insumos são sensíveis à forma como os racks são contados, quais locais são incluídos e qual cronograma é usado para as hipóteses de preço e implantação. Na prática, as diferenças surgem quando uma estimativa se apoia mais em anúncios de construção de instalações, enquanto outra se apoia mais em proxies de estilo de embarque ou em gastos mais amplos de infraestrutura.
A tabela mostra uma dispersão visível em 2026, e no modelo da Mordor Intelligence o número é limitado a racks e gabinetes de rack vendidos para data centers na Suíça, sem que itens adjacentes, como infraestrutura de energia e arrefecimento, sejam adicionados ao total de racks, mesmo quando estão agrupados em projetos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 132,61 milhões de USD (2026) | |
| Boletim Setorial A | 160,00 milhões de USD (2026) | Frequentemente mescla gabinetes de rack com itens mais amplos de acabamento de espaço livre, e aplica um aumento de ASP mais alto que pressupõe uma transição mais rápida para gabinetes de alta densidade totalmente configurados. |
| Consultoria Regional B | 105,00 milhões de USD (2026) | Utiliza um proxy de cronograma de construção mais conservador e um ciclo de substituição mais lento, o que pode subestimar a demanda de projetos de renovação em instalações operacionais. |
Ao analisar os três números, os principais fatores por trás da diferença são os limites de escopo em torno do que conta como receita exclusiva de racks e a velocidade com que os acréscimos de capacidade são traduzidos em racks entregues. Ao vincular o total a sinais observáveis de capacidade e espaço e, em seguida, testar sob pressão as hipóteses de densidade de racks, substituição e ASP por meio de verificações de especialistas, a estimativa permanece rastreável e repetível para a tomada de decisão.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de racks para data center da Suíça?
O mercado está em USD 132,61 milhões em 2026 e está projetado para atingir USD 281,17 milhões até 2031.
Qual configuração de rack domina os data centers suíços?
Os racks completos comandam 70,62% da participação, favorecidos para consolidar cargas de trabalho de IA com alta densidade de GPU.
Qual é a velocidade de crescimento dos racks de 48U na Suíça?
O segmento de 48U está se expandindo a um CAGR de 18,27% até 2031, devido às arquiteturas de servidores mais altas e às necessidades de resfriamento líquido.
Por que os racks de alumínio estão ganhando popularidade?
O peso mais leve e a superior condutividade térmica do alumínio suportam racks de alta densidade, acelerando a adoção a um CAGR de 19,19%, mesmo que o aço ainda detenha 74,58% da participação.
Página atualizada pela última vez em:
- Mercado de Racks para Centros de Dados em África
- Mercado de Racks para Centros de Dados na Austrália
- Mercado de Racks para Centros de Dados na Bélgica
- Mercado de Racks de Data Centers do Canadá
- Mercado de Racks para Centros de Dados no Chile
- Mercado de Racks para Data Centers da China
- Mercado de Racks para Centros de Dados na Dinamarca
- Mercado de Racks para Centros de Dados na Alemanha
- Mercado de Racks para Data Center de Hong Kong
- Mercado de Racks para Data Center da Indonésia
- Mercado de Racks para Data Center da Irlanda
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores no mercado global, abrangendo nível, tamanho de instalação e tipo de instalação.



