
Tamanho e Participação do Mercado de Ônibus na Europa
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
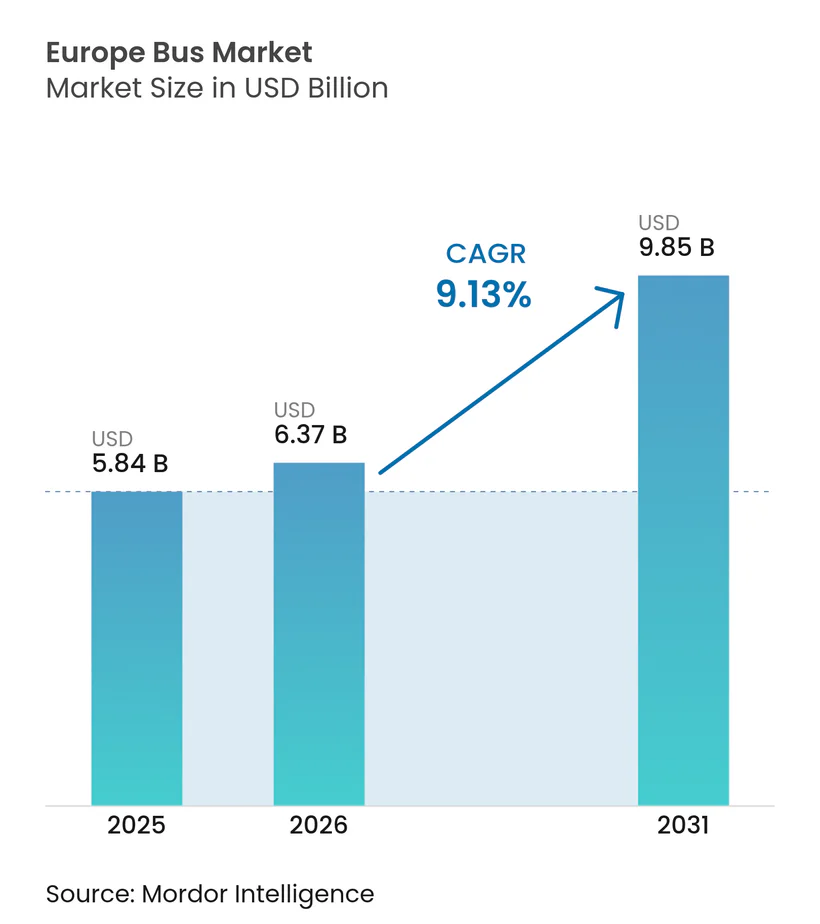
| Tamanho do mercado no ano base (2025) | 5.84 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.13 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ônibus na Europa por Mordor Intelligence
Espera-se que o tamanho do mercado de ônibus na Europa cresça de USD 5,84 bilhões em 2025 para USD 6,37 bilhões em 2026, com previsão de atingir USD 9,85 bilhões até 2031, a um CAGR de 9,13% no período de 2026–2031. Vários fatores impulsionam o crescimento, incluindo cotas regulatórias que obrigam as agências de transporte a adquirir veículos de emissão zero, o estabelecimento de numerosas zonas municipais de emissão zero e o retorno da demanda de passageiros urbanos a uma parcela significativa dos níveis pré-pandemia. Os operadores estão deslocando seu foco de aquisição do diesel para veículos elétricos a bateria e, em programas-piloto selecionados, para plataformas de célula de combustível de hidrogênio. Essa mudança ocorre à medida que os modelos de custo total de propriedade (TCO) começam a favorecer essas alternativas em relação ao diesel em diversos ciclos de trabalho de alta quilometragem. O estímulo soberano, canalizado por meio do Mecanismo de Recuperação e Resiliência da UE, subsídios nacionais KsNI e iniciativas municipais como o MOVES III, está mitigando os riscos de capital inicial. No entanto, com reduções de subsídios previstas para 2026, há uma ênfase crescente em bateria como serviço, garantias de valor residual e estruturas de arrendamento. A dinâmica competitiva está se intensificando: os entrantes chineses estão capitalizando sobre os custos reduzidos de baterias, enquanto os fabricantes europeus estabelecidos estão respondendo ao agrupar serviços de financiamento, telemática e integração de depósitos para manter sua participação de mercado.
Principais Conclusões do Relatório
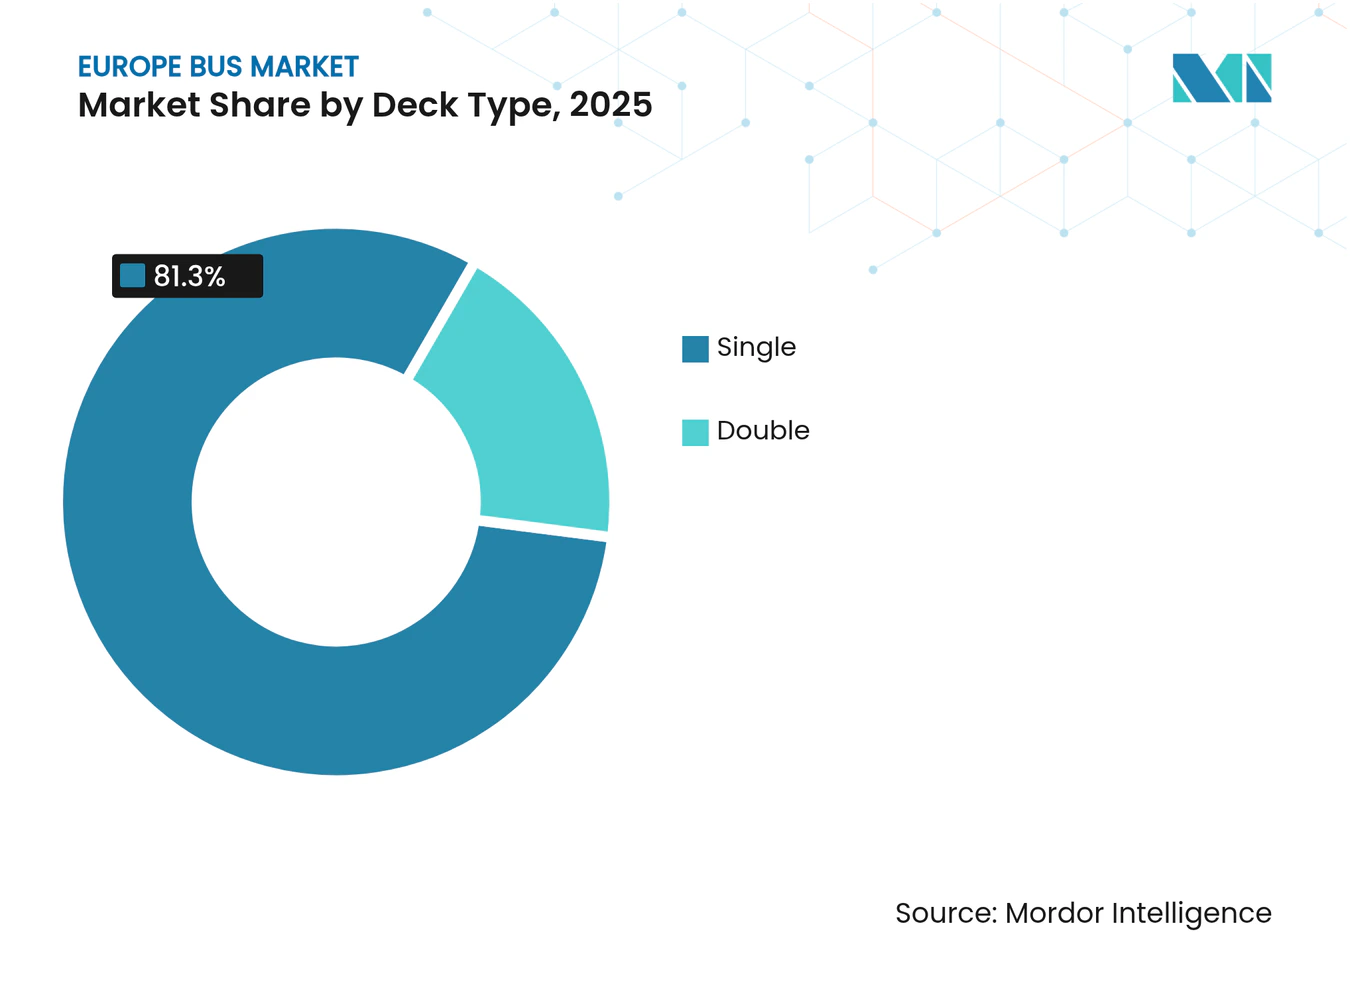
- Por tipo de deck, os modelos de deck simples lideraram com uma participação de 81,31% em 2025, enquanto os de deck duplo estão crescendo a um CAGR de 9,15%.
- Por aplicação, os ônibus de trânsito representaram 67,37% do tamanho do mercado de ônibus europeu em 2025; os ônibus intermunicipais registraram o CAGR mais rápido de 9,21% até 2031.
- Por tipo de combustível, o diesel capturou 56,71% da participação do mercado de ônibus europeu em 2025, e os veículos elétricos a bateria estão avançando a um CAGR de 9,24% até 2031.
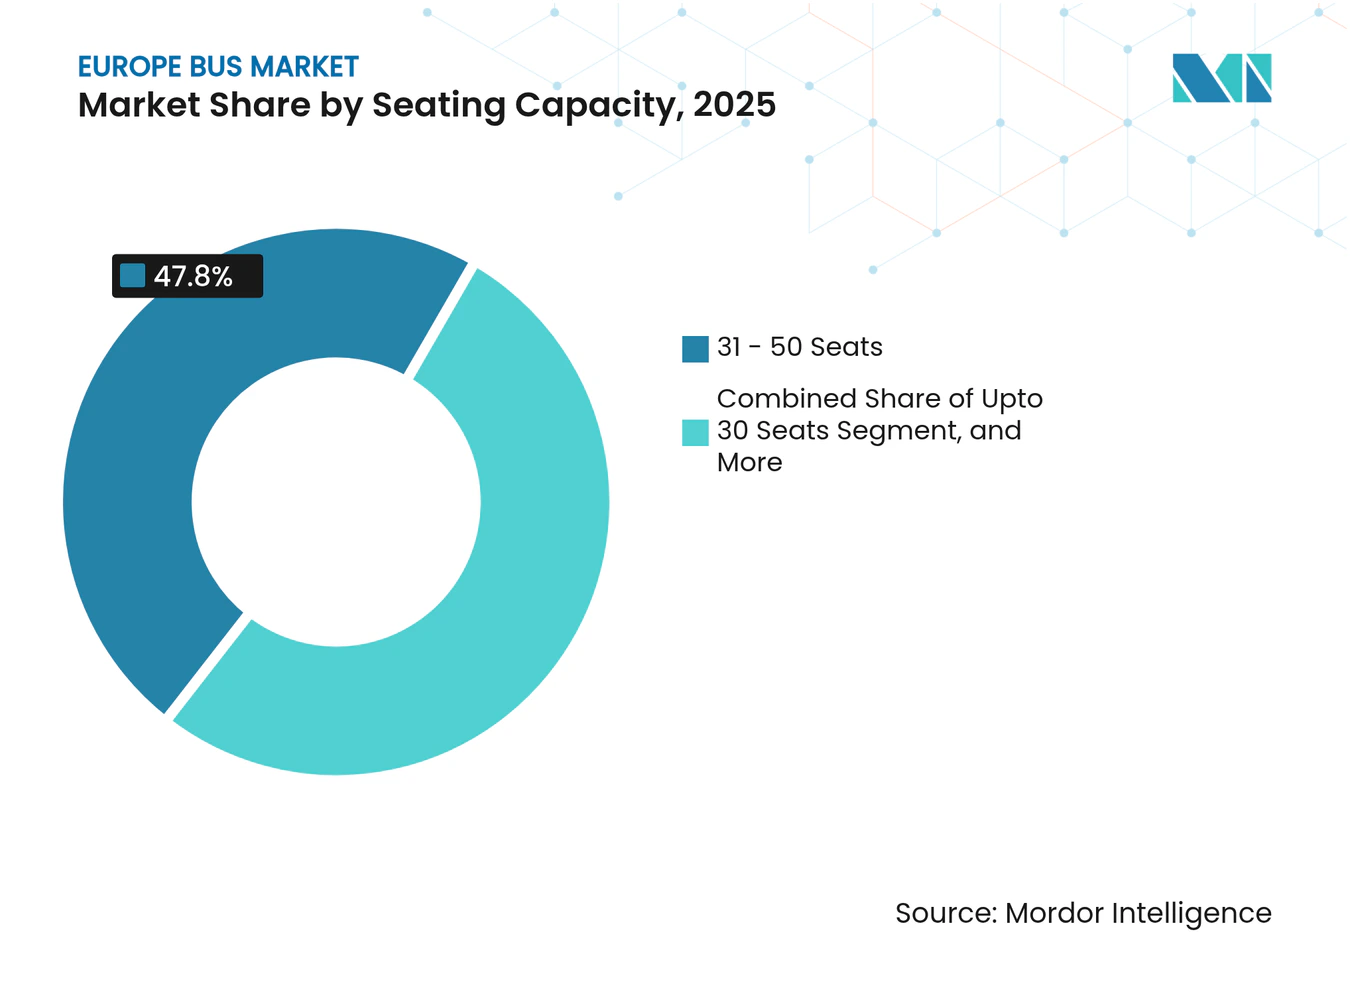
- Por capacidade de assentos, a classe de 31 a 50 assentos deteve uma participação de 47,83% em 2025, enquanto os micro-ônibus de até 30 assentos estão se expandindo a um CAGR de 9,17%.
- Por comprimento, as unidades de 9 a 12 m representaram 63,47% das entregas de 2025; os ônibus com menos de 9 m estão crescendo a um CAGR de 9,27%.
- Por país, a Alemanha comandou 28,71% da receita de 2025, mas a Itália é a geografia de crescimento mais rápido, com CAGR de 9,19%, impulsionada por grandes licitações financiadas pelo PNRR.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandato de Ônibus Limpos da UE | +2.4% | Em toda a UE, mais forte na Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Expansão de Zonas Urbanas de Baixa Emissão/Emissão Zero | +2.1% | Europa Ocidental central (Reino Unido, França, Alemanha, Itália), expandindo-se para Espanha e Polônia | Curto prazo (≤ 2 anos) |
| Gastos de Capital do Mecanismo de Recuperação e Resiliência da UE | +1.8% | Europa do Sul e do Leste (Itália, Espanha, Polônia, Romênia) | Médio prazo (2-4 anos) |
| Recuperação da Demanda de Passageiros de Transporte Público Pós-COVID | +1.5% | Global, com recuperação mais rápida na Escandinávia, Alemanha e França | Curto prazo (≤ 2 anos) |
| "Bateria como Serviço" dos Fabricantes e Garantias de Valor Residual | +1.2% | Em toda a UE, adoção antecipada no Reino Unido, Países Baixos e Alemanha | Médio prazo (2-4 anos) |
| Crescimento de Licitações de Ônibus Elétricos Intermunicipais de Piso Baixo | +0.9% | Alemanha, Suécia, Países Baixos, França | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandato de Ônibus Limpos da UE (Metas 2025/30)
Sob a Diretiva de Veículos Limpos, os estados-membros devem garantir que, até 2025, uma porcentagem significativa dos ônibus adquiridos seja limpa, com esse requisito aumentando ainda mais até 2030 [1]. Notavelmente, metade desses ônibus deve apresentar trens de força de emissão zero. Em resposta, os operadores estão assegurando suas posições: a DB Regio, por exemplo, realizou um substancial pedido plurianual de milhares de unidades. Essa medida não apenas evita possíveis penalidades, mas também consolida a demanda por plataformas elétricas a bateria. Evidências de supercumprimento são aparentes: em 2024, quase metade dos novos ônibus urbanos entregues na UE eram de emissão zero, um aumento notável em relação ao ano anterior, demonstrando uma mudança no planejamento de frotas [2]. Os fabricantes com plataformas modulares adaptáveis às regulamentações de vários estados-membros têm mais a ganhar, posicionando-se para uma rápida expansão.
Expansão de Zonas Urbanas de Baixa Emissão/Emissão Zero
Trinta e cinco cidades em toda a Europa implementaram ou anunciaram zonas de emissão zero, efetivamente proibindo ônibus a diesel em áreas específicas. Essa medida está acelerando a aposentadoria antecipada de ativos com motor de combustão interna (MCI). Londres atualmente conta com mais de 1.800 ônibus elétricos e determinou que todos os novos ônibus de deck duplo devem ser de emissão zero a partir de 2025 [3]. Da mesma forma, Paris está no caminho certo para eletrificar completamente sua frota da RATP até 2025, necessitando de 4.700 ônibus elétricos e correspondentes atualizações de infraestrutura de recarga. Essas zonas de emissão zero criaram um mercado dividido: os operadores urbanos lidam com prazos rígidos de conformidade, enquanto seus homólogos suburbanos ainda têm a flexibilidade de usar diesel, aumentando a demanda por ônibus ágeis com menos de 9 metros, aptos a navegar pelos distritos históricos da cidade.
Recuperação da Demanda de Passageiros de Transporte Público Pós-COVID
Na Alemanha, França e Escandinávia, as receitas de bilheteria quase retornaram aos níveis pré-pandemia, revitalizando os fluxos de caixa dos operadores que haviam adiado investimentos em frotas. Com a demanda de passageiros se estabilizando, a DB Regio assegurou um importante acordo-quadro, espelhando licitações semelhantes no Reino Unido e na Espanha. Corredores que enfrentaram superlotação no final de 2024 estão agora introduzindo ônibus articulados elétricos a bateria e de deck duplo, aumentando a capacidade por viagem sem elevar as despesas com mão de obra.
Gastos de Capital do Mecanismo de Recuperação e Resiliência da UE
Com o substancial financiamento do Mecanismo de Recuperação e Resiliência (MRR), a eletrificação do transporte público recebe um impulso significativo. Os municípios na Áustria, Itália e Espanha estão correndo contra o tempo, precisando comprometer os fundos em poucos anos. A Áustria alocou um valor considerável especificamente para a aquisição de ônibus elétricos e depósitos de recarga. Enquanto isso, o PNRR da Itália direciona investimentos comparáveis para as cidades de Roma e Milão. Fabricantes como Solaris, Daimler e Volvo, que podem garantir entregas rápidas, estão consistentemente superando seus concorrentes. No entanto, em uma reviravolta, cidades com restrições orçamentárias na Espanha e na Polônia estão se inclinando para as ofertas da BYD e da Yutong.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução Gradual dos Subsídios Nacionais para Aquisição de Ônibus Elétricos | -1.3% | Alemanha, Reino Unido, França, Espanha | Curto prazo (≤ 2 anos) |
| Atrasos na Conexão à Rede Elétrica e na Capacidade de Energia dos Depósitos | -1.1% | Áreas urbanas densas (Londres, Paris, Berlim, Milão) | Médio prazo (2-4 anos) |
| Escassez de Motoristas Profissionais | -0.8% | Reino Unido, Alemanha, França, Espanha | Curto prazo (≤ 2 anos) |
| Alto Custo Inicial dos Ônibus de Célula de Combustível de Hidrogênio | -0.7% | Alemanha, Países Baixos, Reino Unido (mercados-piloto) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução Gradual dos Subsídios Nacionais para Aquisição de Ônibus Elétricos
A Alemanha reduziu seu subsídio KsNI para uma parcela significativamente menor do preço de tabela. Enquanto isso, o programa ZEBRA do Reino Unido expirou em março de 2024, sem substituto imediato à vista. Para contornar os desafios de financiamento, os operadores estão recorrendo a acordos de arrendamento de baterias e garantias de valor residual com fabricantes como Daimler e Volvo. Dadas suas restrições de capital, as frotas regionais podem adiar a eletrificação, levando a uma queda temporária nos pedidos até que novas soluções fiscais sejam introduzidas.
Atrasos na Conexão à Rede Elétrica e na Capacidade de Energia dos Depósitos
Em metrópoles densas como Londres, Berlim e Milão, as aprovações para operadores de redes de distribuição podem levar um tempo significativo, atrasando a implantação de grandes frotas. Em resposta, os operadores estão escalonando as entregas e testando soluções de recarga por oportunidade para aliviar a carga dos depósitos. No entanto, os custos adicionais de infraestrutura prolongam os períodos de retorno e moderam o crescimento imediato.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Deck:
Ônibus de Deck Duplo Ganham Espaço UrbanoOs ônibus de deck duplo estão avançando a um CAGR de 9,15% até 2031. O tamanho do mercado de ônibus na Europa para este tipo de deck se expandirá, portanto, mais rapidamente do que o de deck simples, mesmo que os de deck simples tenham comandado uma participação de 81,31% em 2025. Contratos recentes incluem 104 Wrightbus StreetDeck Electroliners entregues à Go-Ahead Oxford e um acordo-quadro de 800 unidades concedido pela Autoridade Nacional de Transportes da Irlanda, sinalizando forte demanda de substituição no Reino Unido e na Irlanda. Os fabricantes chineses também estão testando o segmento: o teste do U11DD da Yutong oferece 662 kWh de capacidade de bateria voltado para trabalho intermunicipal de longo alcance. O crescimento está vinculado à necessidade de veículos de alta capacidade em espaços de meio-fio restritos, especialmente em Londres, Dublin e Belfast.
Os ônibus de deck simples continuarão dominando as operações urbanas cotidianas devido ao menor custo de aquisição, maior folga de altura e redes de serviço maduras. No entanto, sua taxa de crescimento mais lenta sugere volume incremental em vez de expansão expressiva. A diferenciação dos fabricantes dependerá da oferta de layouts modulares que possam ser homologados rapidamente para diferentes posições de portas e especificações internas em toda a Europa continental.


Por Aplicação:
Ônibus Intermunicipais Eletrificam Rotas de Longa DistânciaOs ônibus de trânsito impulsionaram 67,37% das entregas de 2025, mas as aplicações intermunicipais e de ônibus fretados registrarão o CAGR mais rápido de 9,21% até 2031, transformando o mercado de ônibus na Europa. O 8900 Electric da Volvo assegurou pedidos de 60 unidades da Svealandstrafiken da Suécia, enquanto a DB Regio adicionou 200 ônibus elétricos da BYD para atender corredores regionais. Os operadores citam uma autonomia certificada de 500 a 700 km como o ponto de inflexão para a substituição do diesel em linhas populares como Berlim–Hamburgo e Madri–Valência.
Embora os nichos de ônibus escolar e fretado permaneçam pequenos, a mudança para designs de ônibus de piso baixo e acesso facilitado para cumprir os mandatos de acessibilidade da UE adiciona demanda incremental. Os fabricantes com plataformas que compartilham trens de força e eletrônica entre variantes de trânsito e intermunicipais capturam eficiências de escala, aumentando as margens enquanto simplificam o estoque de peças para os operadores.
Por Tipo de Combustível:
Elétrico a Bateria Supera o DieselO diesel tornou-se o maior contribuinte de receita para o mercado europeu de ônibus, com uma participação de 56,71% em 2025, e os veículos elétricos a bateria têm projeção de crescimento a um CAGR de 9,24%. A transição é impulsionada por químicas de fosfato de ferro e lítio mais baratas, que empurram os preços dos pacotes abaixo de USD 120 por kWh, recarga mais rápida em três horas nos depósitos e regulamentações de emissão zero no escapamento.
Os ônibus elétricos de célula de combustível permanecem em escala piloto, limitados pelos custos do hidrogênio acima de USD 8 por kg e pela escassa infraestrutura de abastecimento. A Alemanha e os Países Baixos operam, cada um, menos de 200 unidades atualmente. Os híbridos plug-in e o GNV são transitórios e perdem participação porque as regras de acesso urbano se tornam mais rígidas em torno da conformidade com emissão zero.
Por Capacidade de Assentos:
Micro-Ônibus Atendem à Demanda de Primeiro e Último QuilômetroOs micro-ônibus com até 30 assentos se expandirão a um CAGR de 9,17% à medida que as cidades investem em circuladores de primeiro e último quilômetro para zonas de baixa emissão. O tamanho do mercado de ônibus na Europa para esta classe é sustentado por modelos como o eDaily da IVECO e o e-JEST da Karsan, ambos oferecendo autonomia inferior a 200 km, adequada para rotas alimentadoras. A demografia envelhecida da Europa Ocidental também favorece unidades compactas de acesso facilitado.
Os layouts médios de 31 a 50 assentos retêm a maior participação de 47,83% em 2025, equilibrando capacidade e manobrabilidade para a maioria das rotas suburbanas. As versões de eixo duplo nesta classe podem ser facilmente adaptadas tanto para ciclos de trabalho urbanos quanto intermunicipais, estendendo o valor residual e suportando intervalos mais longos de substituição de frota.


Por Comprimento do Ônibus:
Modelos Compactos Navegam pelos Distritos HistóricosOs ônibus com menos de 9 m são o segmento de comprimento de crescimento mais rápido e têm previsão de crescer a um CAGR de 9,27%. Os distritos históricos de Roma, Sevilha, Lisboa e Estocolmo restringem cada vez mais veículos grandes, tornando os modelos compactos a única opção viável. A variante de 6 m da Bluebus, por exemplo, oferece uma autonomia urbana de 280 km com um pacote de 126 kWh — adequada para 16 horas de trabalho com recargas no meio do dia.
A faixa padrão de 9 a 12 m continuará dominando as entregas gerais devido à sua versatilidade em diferentes tipos de rotas, com uma participação de mercado de 63,47% em 2025. No entanto, a concorrência se intensifica à medida que quase todos os principais fabricantes comercializam agora pelo menos dois modelos elétricos neste comprimento, corroendo os prêmios de preço antes comandados pelos pioneiros.
Análise Geográfica
Mercado Alemão de Autocarros
A Alemanha reteve uma participação de 28,71% no mercado europeu de autocarros em 2025. O crescimento é impulsionado pelas subvenções federais KsNI, que cobrem uma parte significativa dos custos de infraestrutura de depósitos, e por um substancial contrato-quadro da DB Regio para milhares de unidades. Berlim, com centenas de autocarros elétricos já em operação, tem como objetivo a eletrificação completa da frota até ao final da década. Embora Hamburgo e Munique sigam trajetórias semelhantes, as limitações de capacidade da rede nos depósitos do centro da cidade prolongaram os seus cronogramas de implementação em mais de um ano.
Mercado de Autocarros da Europa Ocidental
França, Reino Unido e Espanha representam conjuntamente uma parcela considerável das vendas do mercado. Graças a um substancial plano de subsídios, a RATP francesa garantiu opções para milhares de autocarros elétricos. Entretanto, o programa MOVES III de Espanha alocou financiamento significativo tanto a Barcelona como a Madrid. Londres possui a maior frota de autocarros elétricos da Europa, com um número notável de unidades. No entanto, o término do regime ZEBRA obrigou os operadores ingleses a recorrer a fundos das autoridades locais e ao leasing privado, resultando numa menor visibilidade de encomendas nos próximos anos.
Mercado de Autocarros do Sul e Leste da Europa
A Itália é o segmento nacional de expansão mais rápida, com uma CAGR de 9,19%, catalisada pelos fundos do PNRR que devem ser comprometidos até 2026. Contratos como o significativo acordo da IVECO para centenas de autocarros elétricos em Roma e o concurso da ATM Milão para um número substancial de unidades evidenciam a urgência nas aquisições. Entretanto, as perspetivas de crescimento também estão a melhorar na Polónia, Roménia e nos países bálticos, onde as subvenções do fundo de coesão se alinham com propostas competitivas de fabricantes como BYD e Yutong.
Cenário Competitivo
Concentração do Mercado
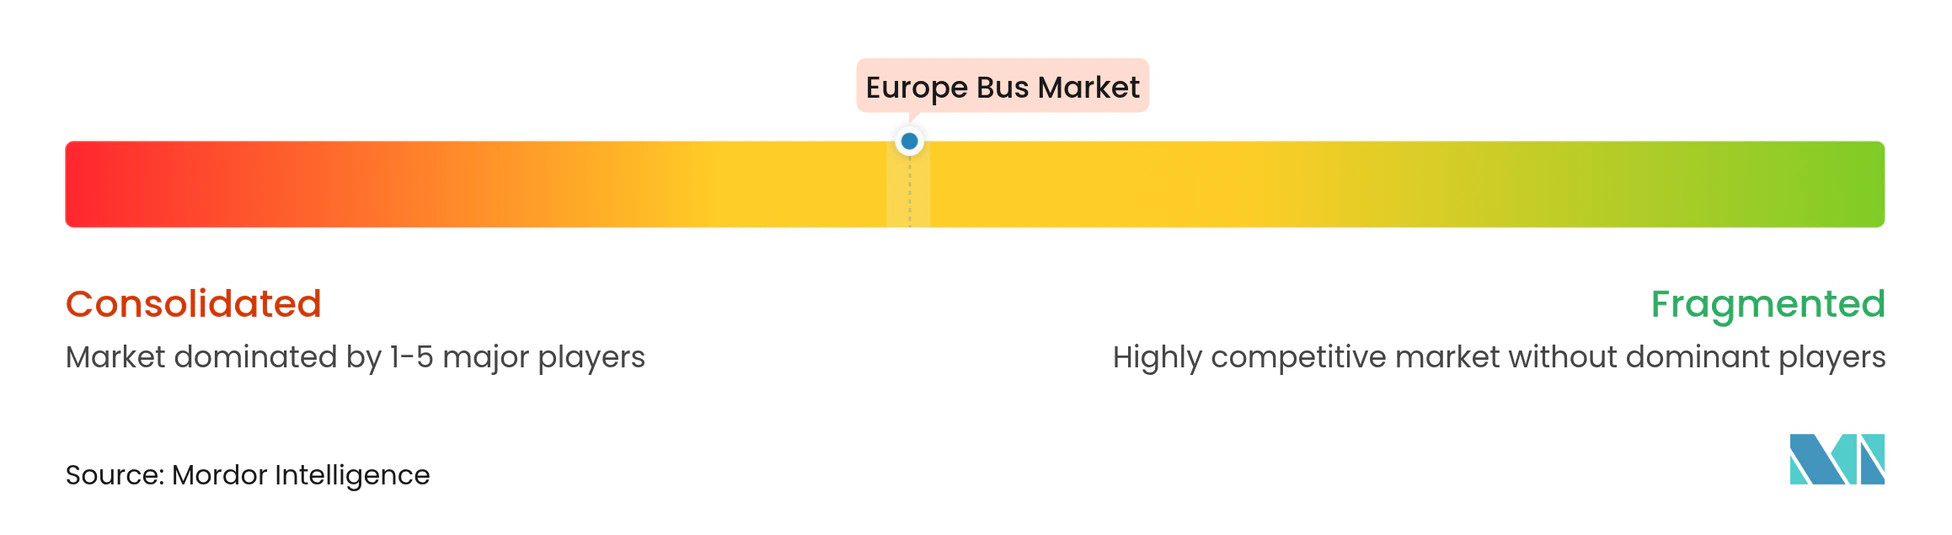
No competitivo mercado europeu de ônibus, os players estabelecidos estão defendendo ferozmente sua participação de mercado por meio de contratos de serviço, enquanto os entrantes de baixo custo desafiam as normas tradicionais de precificação. Em 2025, os principais players como Daimler, Volvo, MAN e Solaris coletivamente asseguraram um volume significativo de pedidos de ônibus elétricos, aproveitando suas extensas redes de peças e manutenção em todo o continente. Enquanto isso, BYD e Yutong estão capitalizando sobre vantagens substanciais de custo em baterias, permitindo-lhes vencer licitações em mercados sensíveis a preços como Itália, Espanha e Europa Oriental.
Os players de nicho estão conquistando seu espaço ao se concentrar em aplicações específicas: a Wrightbus está liderando a eletrificação dos ônibus de deck duplo no Reino Unido; Irizar e VDL são os nomes de referência para licitações de ônibus intermunicipais de piso baixo na Escandinávia; e o e-JEST da Karsan é a escolha preferida para contratos de transporte urbano operando em velocidades mais baixas. A Ebusco está causando impacto com seu modelo leve composto 3.0, com autonomia impressionante e se posicionando como um concorrente formidável em custo total de propriedade (TCO).
Soluções de financiamento inovadoras estão diferenciando os players no mercado. Daimler e Volvo introduziram um modelo de 'bateria como serviço', oferecendo um pacote que inclui armazenamento de energia, manutenção preditiva e reciclagem, tudo por uma taxa mensal fixa baseada na quilometragem anual. Em resposta, os fabricantes chineses estão lançando pacotes abrangentes que agrupam veículos com soluções de depósito, permitindo um cronograma de implementação rápido, especialmente benéfico em áreas com atualizações de rede elétrica mais simples.
Líderes do Setor de Ônibus na Europa
-
Volvo Buses
-
Mercedes Benz Group AG
-
Solaris Bus & Coaches
-
MAN Truck & Bus
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Ônibus Empresas cobertas neste relatório
- BYD Company Ltd
- Daimler Buses (Mercedes-Benz Group AG)
- MAN Truck & Bus SE
- Volvo Group
- Solaris Bus & Coach
- Traton Group (Scania, Volkswagen CVI)
- IVECO Group (Heuliez Bus)
- VDL Bus & Coach
- Alexander Dennis Ltd
- Wrightbus
- Ebusco Holding NV
- Yutong Europe
- Irizar e-Mobility
- Van Hool
- Otokar Otomotiv
- Rampini Carbri
- Karsan
- Unvibus
- Hyzon Motors
Desenvolvimentos industriais recentes em Mercado Europeu de Ônibus
- Maio de 2025: Daimler Buses vence contrato para construir um depósito de ônibus elétricos em Lüneburg, Alemanha, com 20 pontos de recarga e 20 unidades eCitaro, apoiado por financiamento federal de EUR 9,6 milhões.
- Maio de 2025: VAG Nuremberg recebe 31 ônibus articulados eCitaro G, consolidando a transição da cidade para o transporte público elétrico.
Mercado Europeu de Ônibus Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado europeu de ônibus como a receita gerada pela venda de ônibus novos, fabricados em fábrica, de um único andar, de dois andares, articulados e estilo coach, com peso bruto acima de 5 toneladas métricas, licenciados para transporte público ou privado de passageiros nos países da UE-27, Reino Unido, EFTA e países candidatos. De acordo com a Mordor Intelligence, este escopo segue as classificações UNECE M2/M3 e abrange motorizações a diesel, híbridas, elétricas a bateria e de célula de combustível, excluindo micro-shuttles e serviços de pós-venda.
Exclusões de Escopo: O modelo omite receitas provenientes de minibus derivados de vans, importações de veículos usados e contratos de peças ou manutenção.
Visão Geral da Segmentação
- Por Tipo de Deck
- Simples
- Duplo
- Por Aplicação
- Ônibus de Trânsito
- Ônibus Intermunicipal / Fretado
- Ônibus Escolar
- Outros
- Por Tipo de Combustível
- Diesel
- Elétrico a Bateria
- Híbrido Plug-in
- Elétrico de Célula de Combustível
- Outros
- Por Capacidade de Assentos
- Até 30 assentos
- 31 - 50 assentos
- Mais de 50 assentos
- Por Comprimento do Ônibus
- Até 9 m
- 9 - 12 m
- Mais de 12 m
- Por País
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistas com operadores de frotas europeias, bancos de leasing, chefes de produto de OEMs de chassis e planejadores de infraestrutura de carregamento nos ajudaram a testar as conclusões secundárias, verificar os obstáculos à adoção e comparar os preços médios de venda entre variantes a diesel e de emissão zero. Pesquisas com responsáveis por aquisições municipais na Alemanha, Itália e nos países nórdicos validaram os ciclos de substituição e as premissas de repasse de subsídios. Esse retorno direto nos permitiu refinar os diferenciais de custo total de propriedade incorporados em nossas conclusões.
Pesquisa Documental
Iniciamos com estatísticas abertas das tabelas de passageiros-quilômetro do Eurostat, registros de novos ônibus da ACEA e arquivamentos de cotas da Diretiva de Veículos Limpos da UE, que estabeleceram a demanda de referência. O contexto adicional veio dos ministérios nacionais de transportes, dos relatórios de implantação de ônibus elétricos do DVV Media Group, de dados comerciais registrados na UN Comtrade e de artigos revisados por pares sobre curvas de custo de baterias. Para informações em nível empresarial, nossos analistas consultaram o D&B Hoovers e o Dow Jones Factiva, enquanto a Marklines forneceu totais de produção por modelo específico. Essas fontes, citadas apenas como ilustrações, alimentam um repositório interno que os analistas da Mordor consultam a cada atualização trimestral; diversas outras publicações também foram consultadas para verificações cruzadas e esclarecimentos.
Dimensionamento de Mercado e Previsão
Uma reconstrução de cima para baixo começa com os dados de novos registros e importações/exportações de 2024, que são então avaliados usando preços médios de fatura de OEMs ajustados por descontos de incentivos; consolidações seletivas de fornecedores de baixo para cima funcionam como uma tela de plausibilidade. Os principais fatores do modelo incluem o preço por kWh do pacote de baterias, a escalada das cotas de ônibus limpos, o pipeline de licitações municipais, o crescimento real do PIB e o momento de paridade do custo total de propriedade entre diesel e veículos elétricos a bateria. A regressão multivariada vincula essas variáveis às oscilações históricas de unidades, e uma sobreposição ARIMA captura choques cíclicos antes que as projeções se estendam até 2030. As lacunas em economias menores são preenchidas usando analogias de taxa de penetração de pares demograficamente semelhantes.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de variância em relação aos lançamentos trimestrais da ACEA, reprocessamentos da taxa de câmbio do euro e divulgações principais de OEMs; anomalias acionam revisões dos analistas. Dois revisores aprovam antes da publicação. Os relatórios são atualizados anualmente, com edições intermediárias sempre que esquemas de subsídios, grandes licitações ou regras de emissões alterem materialmente a linha de base.
Por Que Nossa Linha de Base Europeia de Ônibus Inspira Confiabilidade
As estimativas publicadas frequentemente divergem porque as empresas escolhem classes de veículos, estruturas de preços e cadências de atualização distintas.
Os principais fatores de divergência incluem se coaches e minibus são incorporados, como os incentivos para ônibus elétricos são deduzidos e o ano de câmbio utilizado para conversões. O alinhamento disciplinado de escopo, a atualização anual e a validação por duplo caminho da Mordor mantêm nossas cifras consistentes e prontas para a tomada de decisão.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 5,84 bilhões de USD (2025) | Mordor Intelligence | |
| 10,6 bilhões de USD (2025) | Consultoria Global A | Inclui coaches de longa distância e vans de shuttle sem deduplicação |
| 14,44 bilhões de USD (2024) | Jornal Setorial B | Agrega peças de pós-venda, utiliza câmbio de 2023 e projeção linear de CAGR |
| 5,12 bilhões de USD (2024) | Consultoria Regional C | Cobre apenas oito estados centrais da UE e omite unidades de emissão zero |
Essas comparações mostram que, uma vez eliminadas as incompatibilidades de escopo e as premissas de precificação, a abordagem equilibrada da Mordor oferece a linha de base mais transparente e reproduzível para investidores e planejadores.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado europeu de ônibus?
Espera-se que o mercado gere USD 6,37 bilhões em receita em 2026, com previsão de atingir USD 9,85 bilhões até 2031.
Qual tecnologia lidera os novos pedidos de ônibus na Europa?
O diesel lidera, representando 56,71% das entregas de 2025, enquanto os veículos elétricos a bateria estão crescendo a um CAGR de 9,24% até 2031.
Por que os ônibus de deck duplo estão ganhando popularidade?
Cidades como Londres e Dublin precisam de veículos de alta capacidade que atendam às regras de emissão zero sem expandir o espaço de meio-fio, impulsionando um CAGR de 9,15% para os ônibus de deck duplo.
Como as reduções de subsídios estão afetando as aquisições?
Subsídios menores por unidade na Alemanha e no Reino Unido levam os operadores a recorrer ao arrendamento de baterias e garantias de valor residual em vez de compras à vista.
Qual país é o mercado de crescimento mais rápido até 2031?
A Itália registra o CAGR mais alto de 9,19%, impulsionada pelos fundos de recuperação do PNRR com prazo limitado e grandes licitações em Roma e Milão.
Qual é o principal desafio de infraestrutura para a adoção de ônibus elétricos?
Obter capacidade suficiente de conexão à rede elétrica nos depósitos, o que pode atrasar a implantação de grandes frotas em 12 a 18 meses em áreas urbanas densas.