
Tamanho e Participação do Mercado de Éter Etil Terciário Butílico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
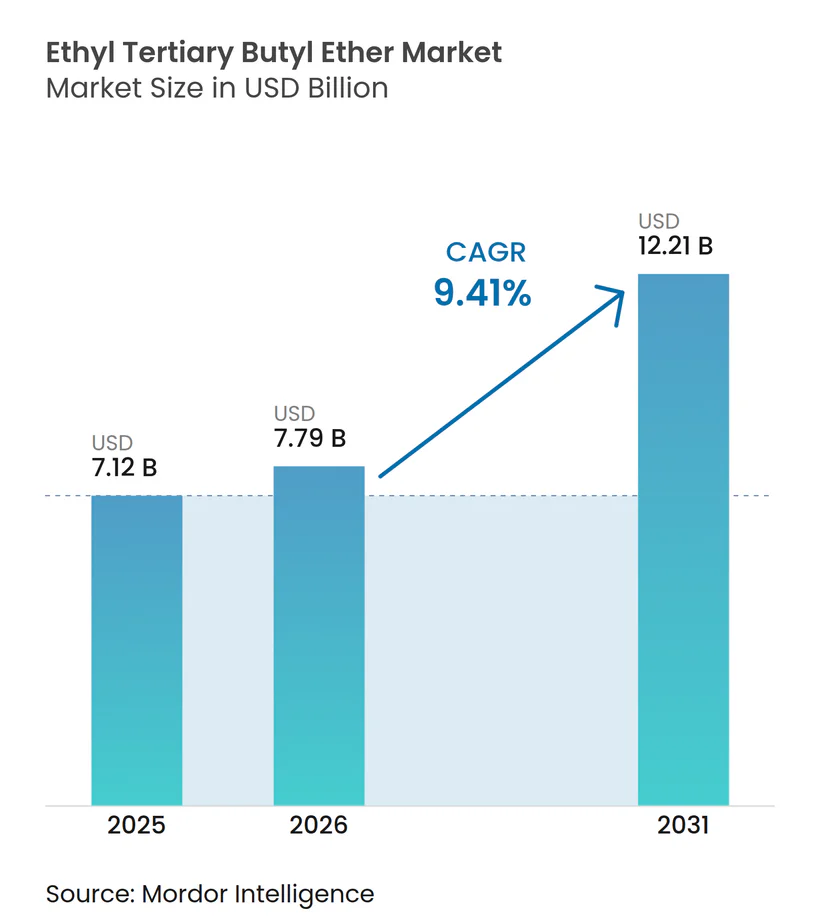
| Tamanho do Mercado (2026) | 7.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.41 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Éter Etil Terciário Butílico por Mordor Intelligence
O tamanho do Mercado de Éter Etil Terciário Butílico está projetado em USD 7,12 bilhões em 2025, USD 7,79 bilhões em 2026, e deve atingir USD 12,21 bilhões até 2031, crescendo a um CAGR de 9,41% de 2026 a 2031. Mandatos mais rigorosos de biocombustíveis na Europa e no Japão, a conclusão da eliminação gradual do MTBE na América do Norte e o aumento da demanda por gasolina premium na China continuam a redirecionar os gastos com melhoria de octanagem em direção ao éter etil terciário butílico. Os refinadores valorizam a baixa pressão de vapor e o alto número de octanas de pesquisa do aditivo, pois isso lhes permite manter mais hidrocarbonetos leves no pool de gasolina sem ultrapassar os limites de emissões evaporativas. A economia de produção depende cada vez mais da disponibilidade de bioetanol certificado, enquanto rotas piloto para isobutileno renovável prometem menor intensidade de carbono após 2028. O crescente interesse em combustíveis marítimos e de aviação sustentáveis oferece um potencial adicional opcional, embora as especificações atuais de combustível ainda excluam aditivos à base de éter.
Principais Conclusões do Relatório
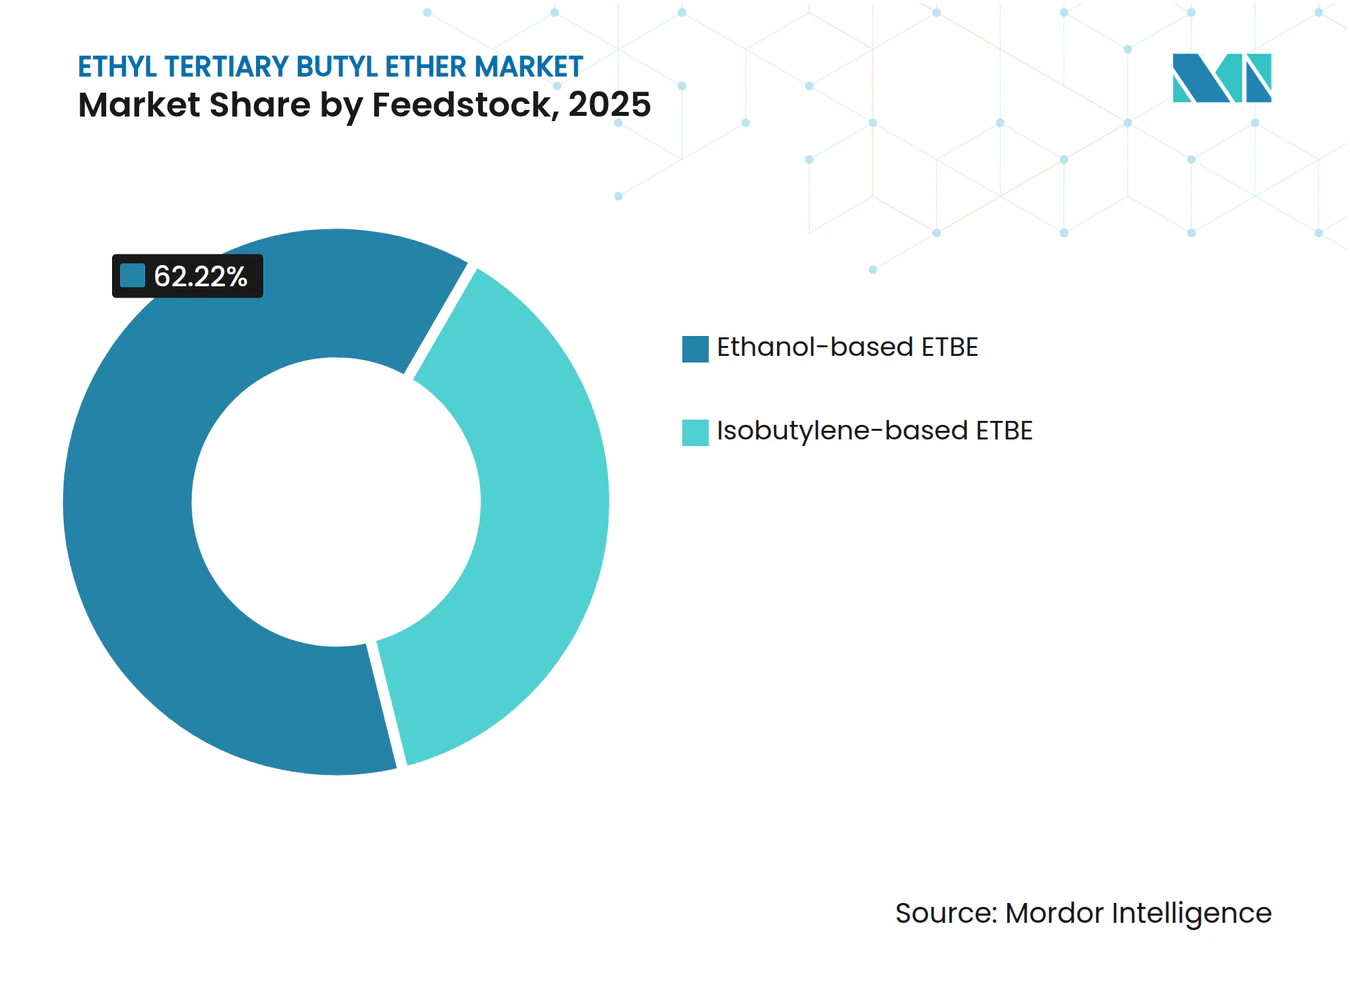
- Por matéria-prima, o ETBE à base de etanol capturou 62,22% da participação do mercado de éter etil terciário butílico em 2025 e avança a um CAGR de 9,22% até 2031.
- Por tipo de combustível, a gasolina sem chumbo detinha uma participação de 45,11% no mercado em 2025. Espera-se que a participação de mercado das misturas E10 e outros biocombustíveis cresça a um CAGR de 9,78% durante o período de previsão (2026-2031).
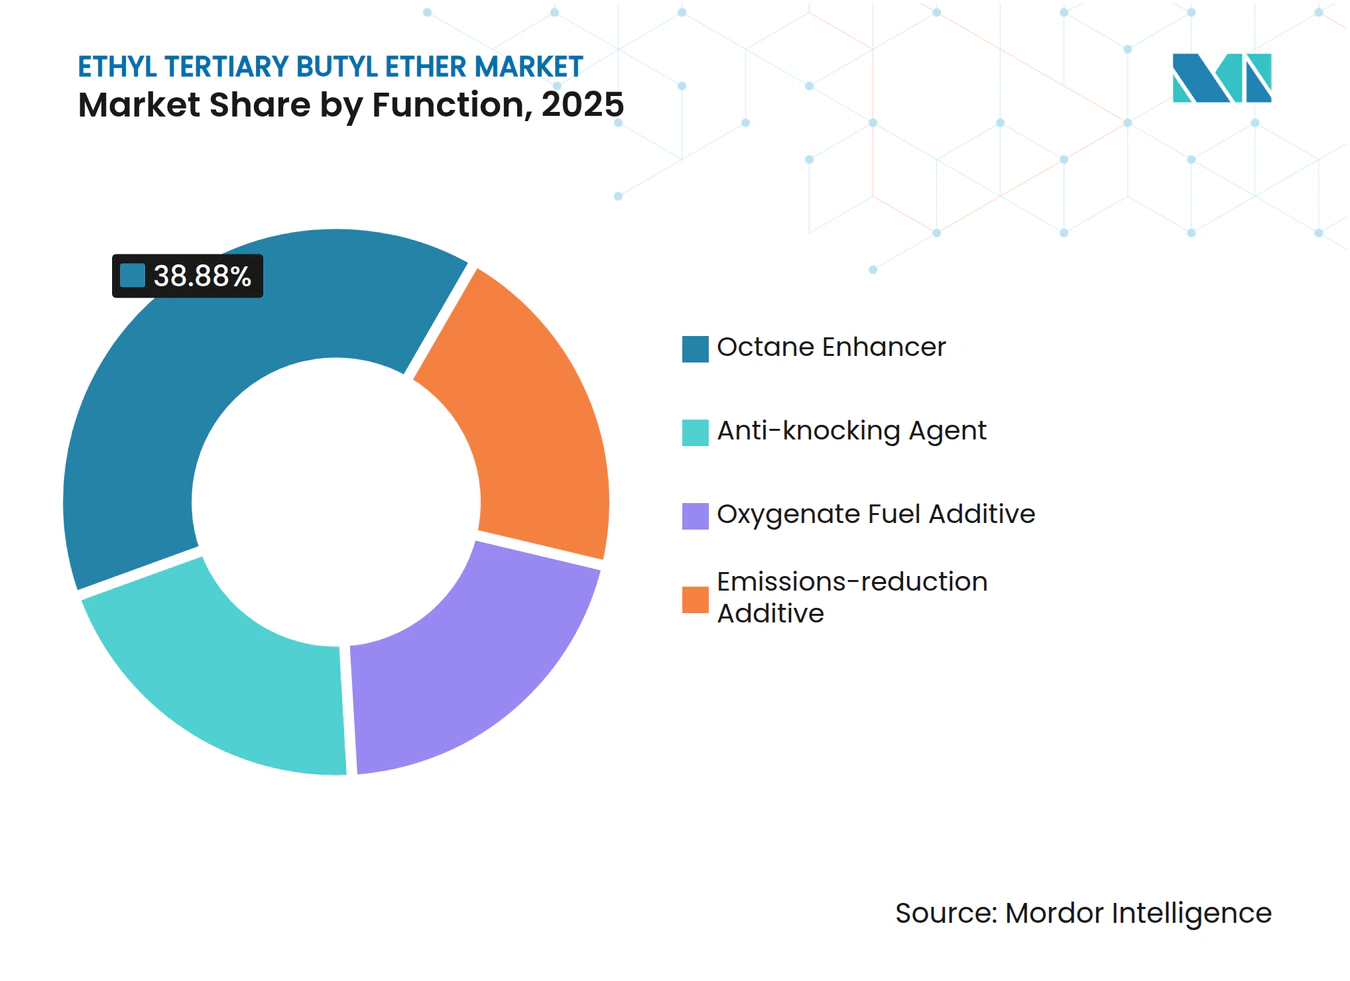
- Por função, o melhorador de octanagem detinha a maior participação de 38,88% em 2025, e espera-se que a participação do aditivo de redução de emissões aumente ao CAGR mais rápido de 9,11% durante o período de previsão (2026-2031).
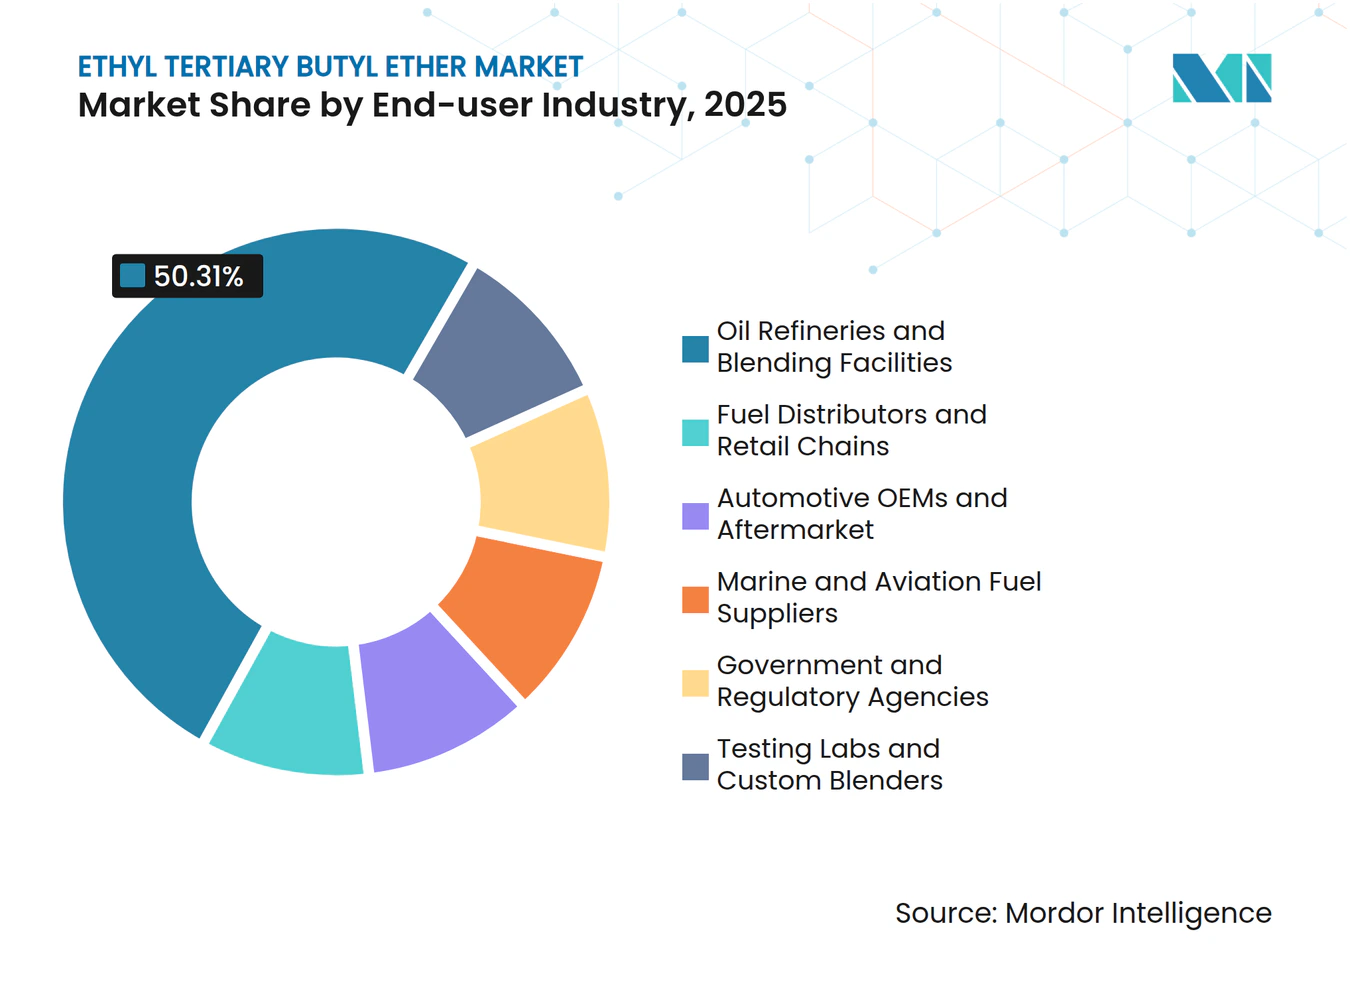
- Por indústria do usuário final, as refinarias de petróleo e instalações de mistura detinham 50,31% das receitas de 2025, mas os fornecedores marítimos e de aviação apresentam o CAGR projetado mais alto de 9,03% até 2031.
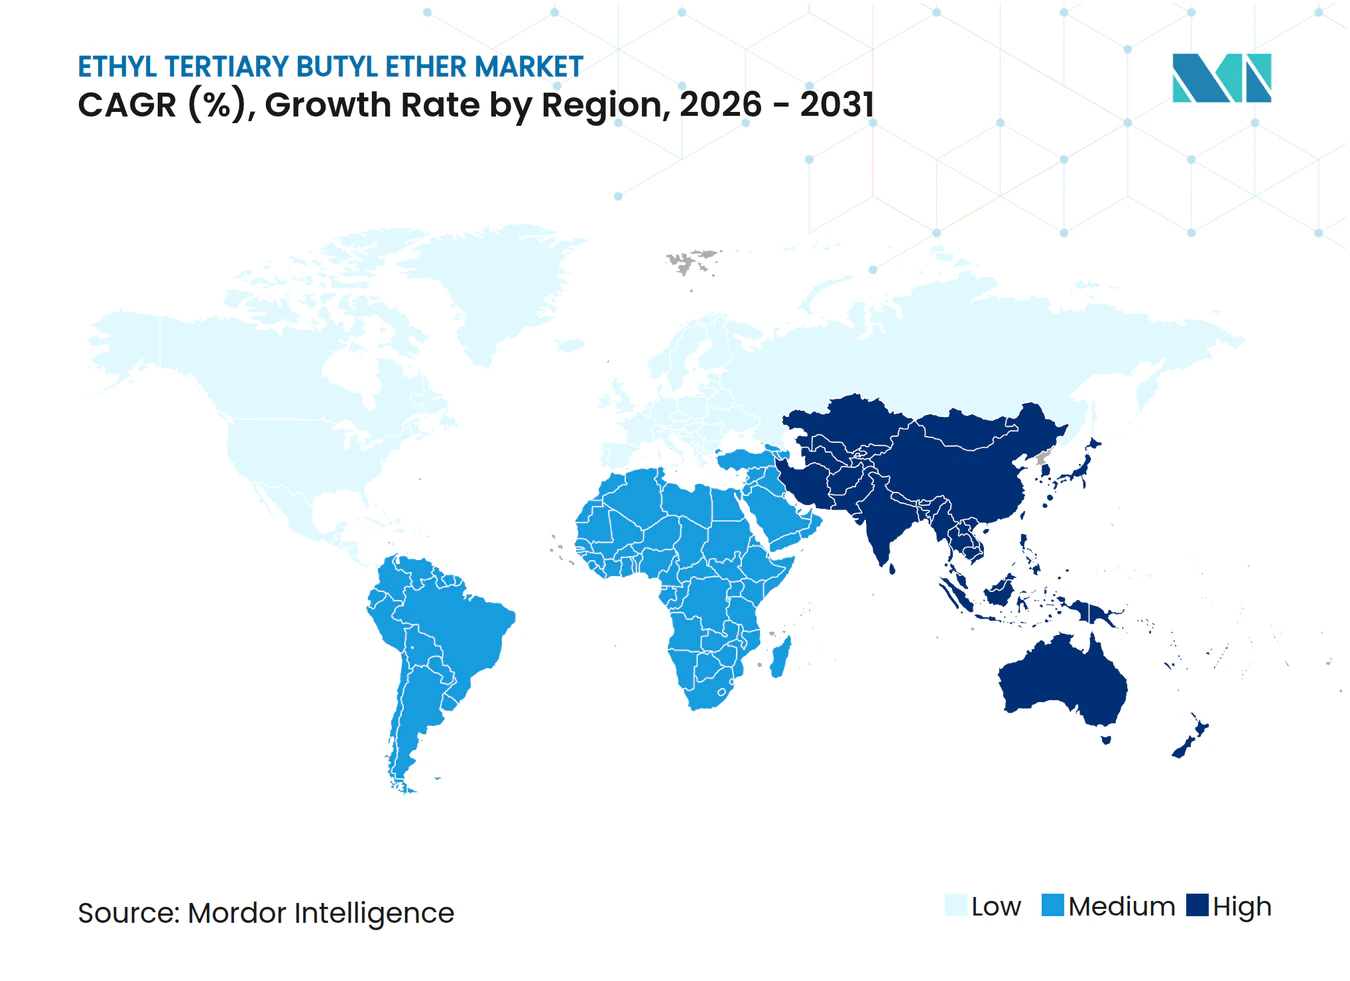
- Por geografia, a Europa comandou 36,22% das receitas globais de 2025, enquanto a Ásia-Pacífico deve expandir-se a um CAGR de 9,15% durante o período de previsão (2026-2031).
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição do MTBE pelo ETBE devido ao menor risco de contaminação de águas subterrâneas | +1.8% | Global, com eliminações gradativas legadas concluídas na América do Norte; em andamento na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Regulamentações mais rígidas de emissões automotivas | +2.1% | Europa (Euro 7), América do Norte (EPA Nível 3), China (Nacional VI), Índia (BS-VI) | Médio prazo (2-4 anos) |
| Cotas de biocombustíveis avançados da RED II da União Europeia desbloqueando demanda premium | +2.4% | Europa, com repercussão nos mercados que exportam para a UE | Médio prazo (2-4 anos) |
| Integração de isobutileno renovável proveniente da fermentação de gases residuais industriais | +1.3% | Europa (Global Bioenergies, planta de Leuna), América do Norte (Gevo) | Longo prazo (≥ 4 anos) |
| Necessidade emergente de oxigenantes em combustíveis marítimos de baixa emissão e combustíveis de aviação sustentáveis | +0.9% | Global, com tração regulatória inicial na Europa (FuelEU Maritime, ReFuelEU Aviation) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição do MTBE pelo ETBE Devido ao Menor Risco de Contaminação de Águas Subterrâneas
A Califórnia proibiu o MTBE em 2003, e os Estados Unidos o eliminaram gradualmente em todo o país até 2006, após ampla contaminação de águas subterrâneas, abrindo uma demanda duradoura pelo ETBE como alternativa de éter mais segura. O Japão seguiu o mesmo caminho em 2003, adaptando a unidade de Sakai da Cosmo Oil para ETBE e misturando 297.000 quilolitros de bio-ETBE no ano fiscal de 2023. A Coreia do Sul e Taiwan ainda avaliam opções de oxigenantes, sugerindo uma adoção incremental à medida que a capacidade mais antiga de MTBE é desativada. A biodegradação mais rápida e a menor solubilidade em água do ETBE reduzem os passivos de remediação para os distribuidores de combustível. O efeito de substituição diminuirá após 2030, pois a maioria das plantas legadas de MTBE já terá sido convertida ou desativada.
Regulamentações Mais Rígidas de Emissões Automotivas
Os padrões Euro 7, EPA Nível 3, China Nacional VI e Índia BS-VI restringem os limites de NOx, partículas e aromáticos, levando os refinadores a aumentar o teor de oxigênio para uma combustão mais limpa. O ETBE fornece 15,66% de oxigênio em peso e um RON de 119, permitindo que os motores funcionem com misturas mais pobres sem alterações de calibração. O padrão GB 18351-2025 da China limita o oxigênio a 2,7% para gasolina sem etanol, criando um nicho premium para o ETBE em misturas de alta octanagem. Os testes de emissões em condições reais de condução da Europa em condições frias recompensam ainda mais os oxigenantes de baixa volatilidade. O impulso regulatório mantém o aditivo relevante mesmo com a expansão da mistura direta de etanol.
Cotas de Biocombustíveis Avançados da RED II da União Europeia Desbloqueando Demanda Premium
A RED II exige 3,5% de biocombustíveis avançados na energia de transporte até 2030 e contabiliza o bio-ETBE produzido a partir de matérias-primas do Anexo IX como crédito duplo em relação à meta. Os refinadores, portanto, buscam etanol celulósico certificado e bio-isobutileno emergente para reduzir os custos de conformidade. A dupla contagem eleva o prêmio de preço que podem pagar pelo bio-ETBE em relação aos éteres fósseis. O quadro fiscal preferencial de combustíveis do Japão havia impulsionado as importações de ETBE, mas o corte provisório do imposto sobre gasolina que expira em 2025 reduzirá sua vantagem fiscal. A demanda europeia por gasolina premium permanece o maior mercado garantido para volumes certificados de bio-ETBE.
Necessidade Emergente de Oxigenantes em Combustíveis Marítimos de Baixa Emissão e Combustíveis de Aviação Sustentáveis
As regras FuelEU Maritime e ReFuelEU Aviation criam tetos de intensidade de carbono para navios e aeronaves que servem rotas da UE[1]. A alta densidade energética e as propriedades de substituição direta do ETBE o tornam um candidato a co-mistura, mas nem a ISO 8217 nem a ASTM D1655 o listam atualmente. A Global Bioenergies demonstrou até 50% de mistura com querosene que atende aos principais testes de combustível para aviação, sugerindo que aprovações formais poderiam desbloquear nova demanda na próxima década. Até então, a oportunidade permanece especulativa e contribui com um modesto impulso às expectativas de crescimento de longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de éteres bioderiv ados e mistura direta de etanol | -1.6% | Ásia-Pacífico (Índia, mandatos E10 da China), Europa (adoção de E10 em 40,3% das vendas de gasolina) | Curto prazo (≤ 2 anos) |
| Alto CAPEX para modernização/reforma de unidades de produção de ETBE | -0.7% | Global, com pressão aguda na Europa e na América do Norte, onde as unidades legadas de MTBE requerem conversão | Médio prazo (2-4 anos) |
| Esquemas fragmentados de certificação de sustentabilidade do etanol elevando os custos de conformidade | -0.5% | Europa (ISCC, RSB, 2BSvs), com repercussão nos mercados de exportação que abastecem refinadores da UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Éteres Bioderiv ados e Mistura Direta de Etanol
A Índia atingiu o padrão E20 em todo o país em 2025 e agora detém 19,9 bilhões de litros de capacidade de etanol, tornando a mistura direta mais barata do que a síntese de ETBE[2]. O padrão E10 da China proíbe oxigenantes adicionais, portanto o ETBE permanece limitado às grades premium sem etanol. A participação do E10 na Europa de 40,3% em 2023 poderia crescer se a Alemanha eliminar sua grade residual E5. Enquanto isso, o éter etil amílico terciário e outros éteres à base de C5 competem pelo mesmo espaço de gasolina premium. O obstáculo é mais forte nos mercados asiáticos sensíveis a custos durante os próximos dois anos.
Alto CAPEX para Modernização de Unidades de Produção de ETBE
A modernização de plantas antigas de MTBE requer reatores maiores, membranas de secagem de etanol e sistemas de tratamento de águas residuais. A Intratec estima o investimento em 14% acima de uma unidade de MTBE greenfield quando integrada e 46% mais alto de forma independente. Os refinadores também enfrentam a queda na demanda de gasolina com o aumento das vendas de veículos elétricos, elevando o risco de ativos encalhados. Os sites europeus agora canalizam capital para diesel renovável e combustível de aviação sustentável, empurrando o ETBE para o final da fila nos gastos discricionários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
Etanol Renovável Amplia Sua LiderançaO ETBE à base de etanol assegurou 62,22% da participação do mercado de éter etil terciário butílico em 2025, impulsionado por fluxos celulósicos conformes com a RED e pelo corredor de etanol EUA-Brasil abastecendo as importações japonesas. O tamanho do mercado de éter etil terciário butílico para a matéria-prima de ETBE à base de etanol está projetado para expandir a um CAGR de 9,22% até 2031. A sensibilidade ao custo vincula o crescimento às oscilações de preços do milho e da cana-de-açúcar, mas os incentivos de dupla contagem sob a RED III protegem parcialmente as margens. O ETBE à base de isobutileno ganha relevância estratégica à medida que as rotas renováveis amadurecem, especialmente quando a unidade de Leuna da Global Bioenergies e o Net-Zero 1 da Gevo fornecerem os primeiros volumes comerciais.
No médio prazo, o status de avançado certificado inclina ainda mais a demanda europeia para o etanol celulósico e o isobutileno derivado de gases residuais. Após 2028, a maturação da economia de escala poderá permitir que o isobutileno renovável substitua 15-20% do fornecimento petroquímico, consolidando uma base de matérias-primas diversificada para o mercado de éter etil terciário butílico.


Por Tipo de Combustível:
Gasolina Sem Chumbo Mantém a Maior Participação em Meio ao Aumento do E10A gasolina sem chumbo capturou 45,11% da receita do mercado de éter etil terciário butílico em 2025 e permanece a espinha dorsal porque muitas grades premium europeias e japonesas excluem o etanol para limitar os picos de pressão de vapor. No entanto, o tamanho do mercado de éter etil terciário butílico associado às misturas E10 e outros biocombustíveis deve crescer mais rapidamente a um CAGR de 9,78% durante o período de previsão (2026-2031), impulsionado por mandatos que contam duplamente a contribuição de bioetanol do ETBE e reduzem os aromáticos para atender aos limites de poluentes atmosféricos tóxicos. A Alemanha e a França ilustram essa dualidade: a penetração do E10 aumenta, mas o E5 premium mantém um nicho lucrativo de ETBE.
No futuro, a gasolina de verão com pressão de vapor limitada e as preocupações com a partida a frio em climas do norte continuam a justificar a mistura de éter. Mesmo assim, uma vez que as frotas de veículos sejam totalmente compatíveis com E10 e as redes de varejo reconfiguradas, o etanol direto poderá reivindicar uma participação maior, reduzindo os volumes de ETBE na gasolina de grade padrão enquanto o preserva em nichos premium, uma nuance crítica para os participantes do mercado de éter etil terciário butílico.
Por Função:
Aditivos de Redução de Emissões são a Aplicação de Crescimento Mais RápidoO melhorador de octanagem representou 38,88% do tamanho do mercado de éter etil terciário butílico em 2025, ancorado na economia de refino, favorecendo a retenção de hidrocarbonetos leves. O aditivo de redução de emissões crescerá a um CAGR de 9,11% durante o período de previsão (2026-2031) à medida que o Euro 7 e o China Nacional VI restringem os limites de condução no mundo real. Sob essas regras, cada 1% em peso de oxigênio na gasolina pode reduzir as emissões de hidrocarbonetos não queimados em até 15 mg/km, tornando o ETBE atraente porque fornece oxigênio sem a penalidade de volatilidade do etanol.
Ao longo do período de previsão, os trens de força híbridos com motores de gasolina menores e turboalimentados favorecem oxigenantes de alto RON para mitigar a detonação em taxas de compressão mais altas. Essa sinergia técnica coloca o mercado de éter etil terciário butílico em uma trajetória de crescimento vinculada não apenas ao volume, mas à captura de margem de grade premium.


Por Indústria do Usuário Final:
Refinarias Dominam, Fornecedores Marítimos e de Aviação EmergemAs refinarias de petróleo e instalações de mistura responderam por 50,31% da participação do mercado de éter etil terciário butílico em 2025. Sua infraestrutura cativa de reatores, armazenamento e controle de qualidade minimiza o custo logístico incremental, incorporando o ETBE como um octano-oxigenante completo. Os distribuidores independentes de combustível adicionam flexibilidade ao reotimizar as misturas pós-terminal, mas seu papel reflete amplamente as decisões a montante.
Os usuários marítimos e de aviação, embora representem apenas uma participação de um dígito hoje, devem registrar o CAGR mais rápido de 9,03% durante o período de previsão (2026-2031) à medida que a IMO e a ICAO impõem regras de intensidade de carbono ao transporte marítimo e à aviação. Caso a ASTM D1655 ou a ISO 8217 ampliem os tetos de oxigenantes, os fornecedores de bunker e combustível de aviação poderão elevar as proporções de mistura, criando um novo vetor de escoamento para o mercado de éter etil terciário butílico. Até então, as colaborações de pesquisa e desenvolvimento dominam a atividade, com demonstrações piloto programadas nos centros de teste de Roterdã e Singapura em 2026-2027.
Análise Geográfica
Mercado Europeu de Éter Etil Terciário Butílico
A Europa representou 36,22% da receita do mercado de éter etil terciário butílico em 2025, impulsionada pelas cotas da RED III e pela demanda madura por gasolina premium. Alemanha, França, Itália e Espanha juntas respondem pela maior parte do volume continental, pois os combustíveis de grau premium mantêm elevadas proporções de ETBE. Refinadores da Europa Oriental, como a Orlen Lietuva, também estão avaliando conversões de MTBE para ETBE a fim de cumprir os padrões de exportação transfronteiriça.
Mercado de Éter Etil Terciário Butílico na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 9,15% até 2031. Somente o Japão importou 1,83 bilhão de litros de ETBE em 2024 e mantém um mandato rígido equivalente a 500 milhões de litros de etanol. O pool de gasolina premium da China, protegido das restrições do E10, ainda especifica oxigenantes do tipo éter para marcas de alto padrão, preservando o potencial de crescimento do mercado de éter etil terciário butílico mesmo com a migração dos combustíveis de massa para o etanol. Na Índia, os planejadores de refinarias avaliam se o ETBE pode coexistir com o E20 nas categorias premium após a entrada em volume dos veículos flex após 2028.
Mercado de Éter Etil Terciário Butílico nas Américas
A América do Norte é um mercado maduro, operando sob a sombra de uma cota anual de 15 bilhões de galões de etanol de milho no âmbito do RFS2. Como resultado, a presença do mercado de éter etil terciário butílico limita-se a combustíveis especiais para automobilismo e a pools restritos de gasolina de aviação. Canadá e México seguem padrões semelhantes, priorizando a mistura direta de etanol por razões de custo e disponibilidade. A América do Sul, liderada pelo Brasil, abstém-se do ETBE em razão da abundância de etanol de cana-de-açúcar e das consolidadas misturas de gasolina E27,5.
Mercado de Éter Etil Terciário Butílico no Oriente Médio e África
A adoção no Oriente Médio e na África ainda é incipiente, mas estrategicamente interessante. Os refinadores sauditas examinam o ETBE como uma forma de atingir as metas domésticas de octanagem sem grandes expansões dos reformadores de nafta, enquanto a iminente atualização dos padrões de qualidade de combustíveis na África do Sul abre uma pequena oportunidade no segmento premium. Em ambas as sub-regiões, os baixos preços nos postos de combustível moderam os volumes no curto prazo, mas deixam espaço para nichos premium de alta margem.
Cenário Competitivo
Concentração do Mercado
O mercado de éter etil terciário butílico é moderadamente concentrado. A tecnologia de processo atingiu um platô há anos; portanto, a vantagem competitiva repousa na matéria-prima sustentável auditada, na integração com a logística de refino e na agilidade para alternar entre aditivos de gasolina e precursores de combustível de aviação sustentável. Esses fatores estabelecem coletivamente uma intensidade competitiva média para o mercado de éter etil terciário butílico.
Líderes do Setor de Éter Etil Terciário Butílico
-
LyondellBasell Industries Holdings B.V.
-
Eni
-
BP p.l.c.
-
JX Nippon Oil & Gas Exploration Corporation
-
Braskem
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Éter Etil Terciário Butílico Empresas cobertas neste relatório
- BP p.l.c.
- Braskem
- Cosmo Engineering Co., Ltd.
- Eni S.p.A.
- Exxon Mobil Corporation
- Georganics Ltd.
- Gevo, Inc.
- INEOS Group
- JX Nippon Oil and Energy Corporation
- LyondellBasell Industries Holdings B.V.
- Merck KGaA
- Mitsui Chemicals, Inc.
- Neste
- Orlen
- PETRONAS Chemicals Group
- Tokyo Chemical Industry (India) Pvt. Ltd.
- TotalEnergies
Desenvolvimentos industriais recentes em Mercado de Éter Etil Terciário Butílico
- Novembro de 2025: Pesquisadores conduziram um estudo experimental e de modelagem cinética sobre a combustão do éter etil terc-butílico (ETBE) em condições relevantes para motores. A Parte I focou na química de alta temperatura, enquanto a Parte II examinou a química de temperatura baixa a intermediária usando tempos de atraso de ignição para validação. Tal pesquisa pode ajudar a impulsionar o mercado.
- Novembro de 2025: Foi realizada uma avaliação com o objetivo de avaliar os riscos carcinogênicos humanos potenciais associados ao ETBE, revisando sistematicamente os dados humanos, animais e mecanísticos existentes. Embora nenhum estudo epidemiológico tenha sido encontrado, dois bioensaios padrão de câncer foram conduzidos para cada composto.
Escopo do Relatório Global do Mercado de Éter Etil Terciário Butílico
O éter etil terc-butílico (ETBE) é um líquido claro, incolor e altamente inflamável, utilizado principalmente como oxigenante de gasolina para aumentar os índices de octanagem e reduzir as emissões dos motores.
O mercado de éter etil terciário butílico é segmentado por matéria-prima, tipo de combustível, função, indústria do usuário final e geografia. Por matéria-prima, o mercado é segmentado em ETBE à base de etanol e ETBE à base de isobutileno. Por tipo de combustível, o mercado é segmentado em gasolina sem chumbo, gasolina premium, misturas E10 e outros biocombustíveis, e outros tipos de combustível. Por função, o mercado é segmentado em melhorador de octanagem, agente antidetonante, aditivo oxigenante de combustível e aditivo de redução de emissões. Por indústria do usuário final, o mercado é segmentado em refinarias de petróleo e instalações de mistura, distribuidores de combustível e redes de varejo, fabricantes de equipamentos originais automotivos e pós-venda, fornecedores de combustível marítimo e de aviação, agências governamentais e regulatórias, e laboratórios de testes e misturadores personalizados. O relatório também abrange o tamanho do mercado e as previsões para o éter etil terciário butílico em 17 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| ETBE à base de etanol |
| ETBE à base de isobutileno |
| Gasolina Sem Chumbo |
| Gasolina Premium |
| Misturas E10 e Outros Biocombustíveis |
| Outros Tipos de Combustível |
| Melhorador de Octanagem |
| Agente Antidetonante |
| Aditivo Oxigenante de Combustível |
| Aditivo de Redução de Emissões |
| Refinarias de Petróleo e Instalações de Mistura |
| Distribuidores de Combustível e Redes de Varejo |
| Fabricantes de Equipamentos Originais Automotivos e Pós-Venda |
| Fornecedores de Combustível Marítimo e de Aviação |
| Agências Governamentais e Regulatórias |
| Laboratórios de Testes e Misturadores Personalizados |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Matéria-Prima | ETBE à base de etanol | |
| ETBE à base de isobutileno | ||
| Por Tipo de Combustível | Gasolina Sem Chumbo | |
| Gasolina Premium | ||
| Misturas E10 e Outros Biocombustíveis | ||
| Outros Tipos de Combustível | ||
| Por Função | Melhorador de Octanagem | |
| Agente Antidetonante | ||
| Aditivo Oxigenante de Combustível | ||
| Aditivo de Redução de Emissões | ||
| Por Indústria do Usuário Final | Refinarias de Petróleo e Instalações de Mistura | |
| Distribuidores de Combustível e Redes de Varejo | ||
| Fabricantes de Equipamentos Originais Automotivos e Pós-Venda | ||
| Fornecedores de Combustível Marítimo e de Aviação | ||
| Agências Governamentais e Regulatórias | ||
| Laboratórios de Testes e Misturadores Personalizados | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual será o tamanho da demanda global por éter etil terciário butílico até 2031?
O tamanho do Mercado de Éter Etil Terciário Butílico está projetado em USD 7,12 bilhões em 2025, USD 7,79 bilhões em 2026, e deve atingir USD 12,21 bilhões até 2031, crescendo a um CAGR de 9,41% de 2026 a 2031.
Qual região apresenta o ritmo de crescimento mais rápido?
Espera-se que a Ásia-Pacífico registre o CAGR mais alto de 9,15% durante o período de previsão (2026-2031), devido ao mandato de importação do Japão e à demanda por gasolina premium na China.
Qual matéria-prima domina a produção atual?
O etanol fornece 62,22% dos volumes de 2025 e permanece a principal matéria-prima porque ajuda os refinadores a cumprir as cotas de biocombustíveis da RED II.
Por que os refinadores preferem o ETBE ao etanol direto na gasolina premium?
O ETBE oferece maior octanagem com menor pressão de vapor, permitindo que os refinadores atinjam as metas de RON sem ultrapassar os limites de emissões evaporativas.