
Tamanho e Participação do Mercado de Etanolaminas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
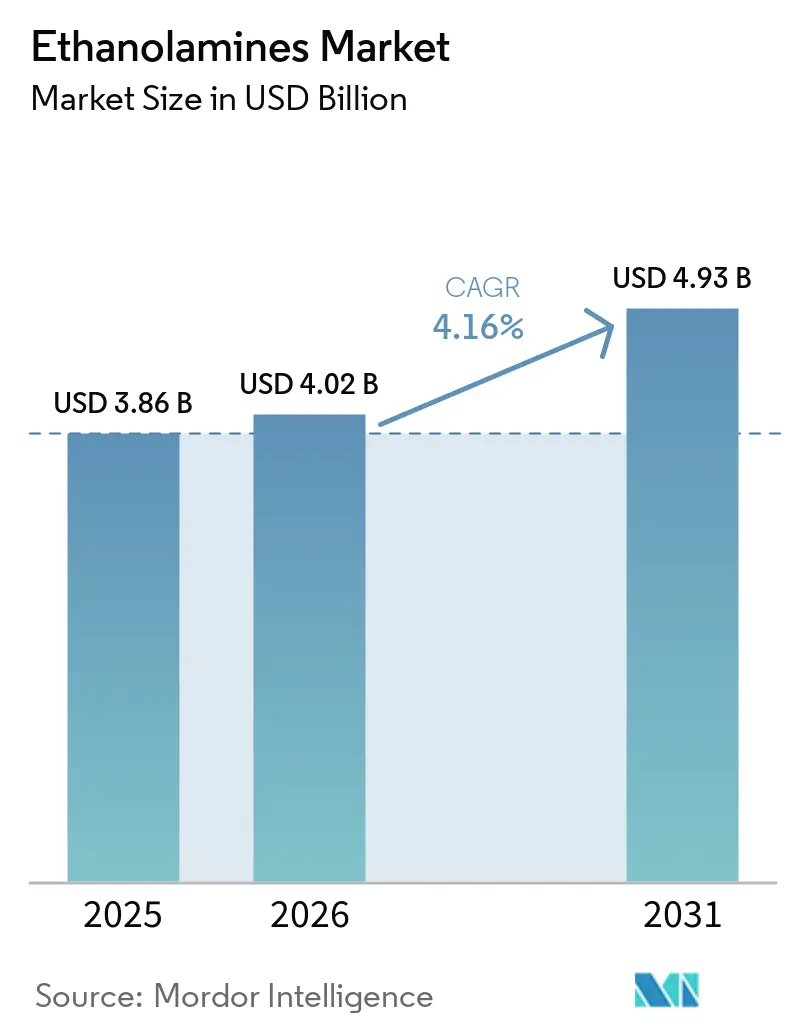
| Tamanho do Mercado (2026) | 4.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.93 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.16 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
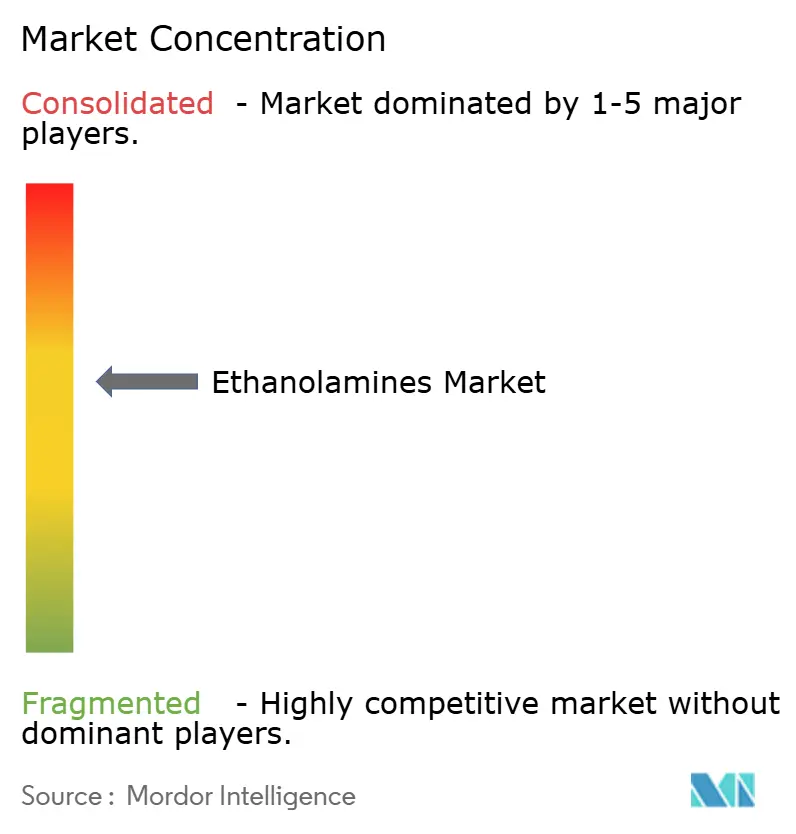
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Etanolaminas por Mordor Intelligence
O tamanho do mercado de etanolaminas em 2026 é estimado em USD 4,02 bilhões, crescendo a partir do valor de 2025 de USD 3,86 bilhões, com projeções para 2031 indicando USD 4,93 bilhões, crescendo a um CAGR de 4,16% no período 2026-2031. A demanda sólida proveniente do tratamento de gás, detergentes, agroquímicos e manufatura avançada mantém os volumes estáveis, mesmo enquanto os produtores enfrentam regulamentações mais rígidas de segurança e meio ambiente. Acordos de integração retroativa de matérias-primas, como a aquisição pela INEOS dos ativos de óxido de etileno e derivados da LyondellBasell, ilustram como os principais fornecedores asseguram vantagens de custo enquanto garantem a certeza de abastecimento. Mudanças regulatórias — mais notavelmente as regras de novo uso significativo da Agência de Proteção Ambiental dos Estados Unidos para etanolaminas, que entram em vigor em agosto de 2025 — incentivam investimentos em rotas de base biológica sem reduzir o consumo de curto prazo em aplicações convencionais. Enquanto isso, expansões incrementais de capacidade por incumbentes como a BASF em Antuérpia e a Nouryon na Suécia posicionam o mercado de etanolaminas para atender às crescentes exigências de sustentabilidade, preservando a segurança regional de abastecimento.
Principais Conclusões do Relatório
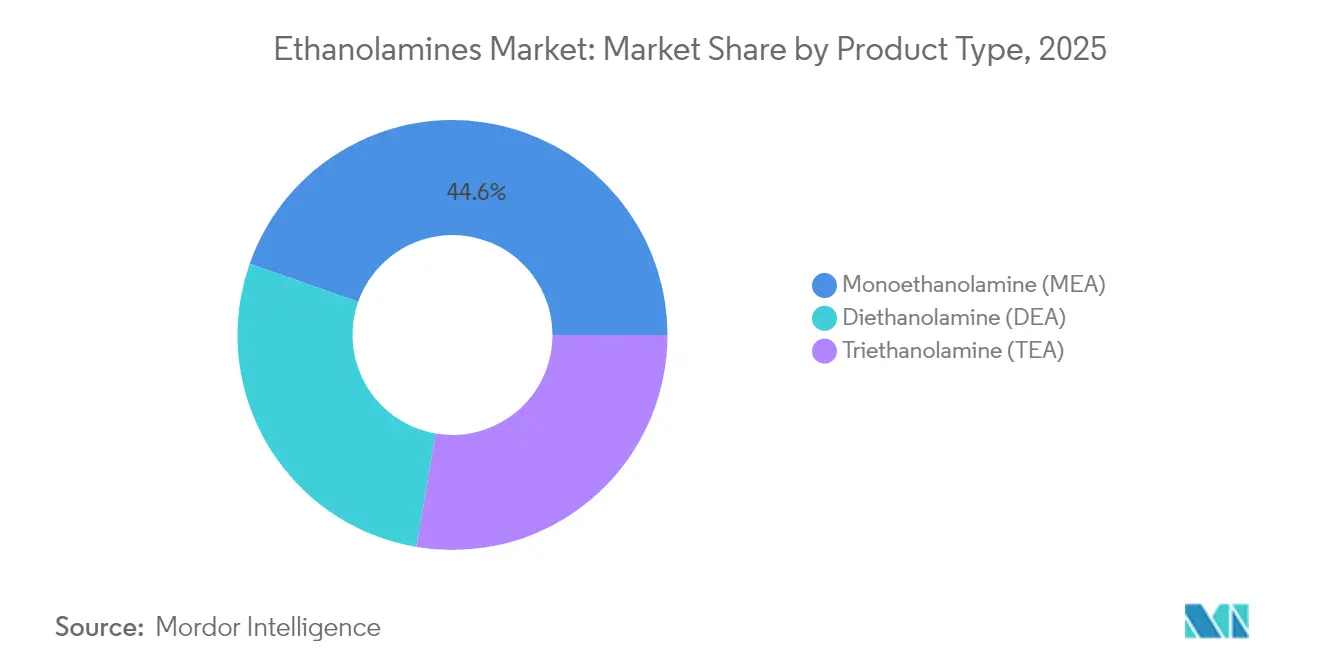
- Por tipo de produto, a monoetanolamina liderou com 44,62% de participação no mercado de etanolaminas em 2025, enquanto a dietanolamina registrou a maior perspectiva de CAGR de 6,62% até 2031.
- Por tecnologia, a rota do óxido de etileno respondeu por 91,75% do tamanho do mercado de etanolaminas em 2025, ao passo que a via do bio-etanol tem previsão de expansão a um CAGR de 7,12% até 2031.
- Por aplicação, os surfactantes detiveram uma participação de receita de 42,63% em 2025; os herbicidas têm projeção de crescimento mais rápido, a um CAGR de 6,29% até 2031.
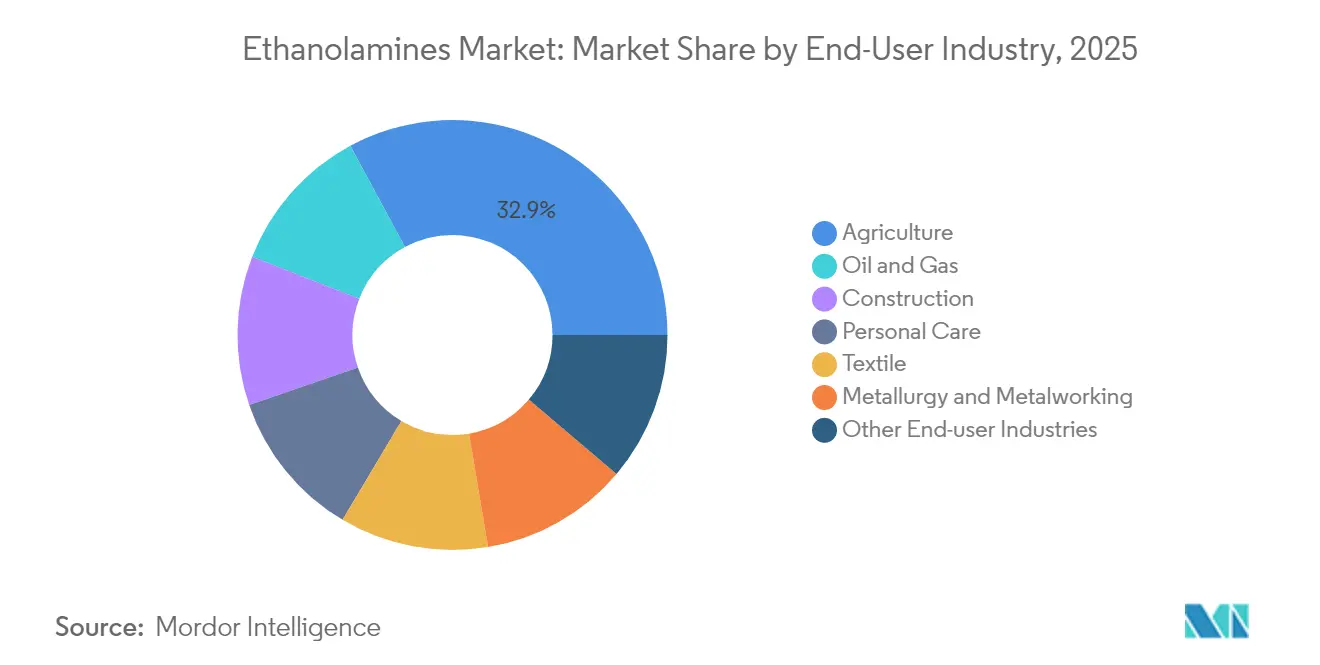
- Por usuário final, a agricultura capturou 32,88% do mercado de etanolaminas em 2025, com crescimento contínuo de CAGR de 5,69% previsto até 2031.
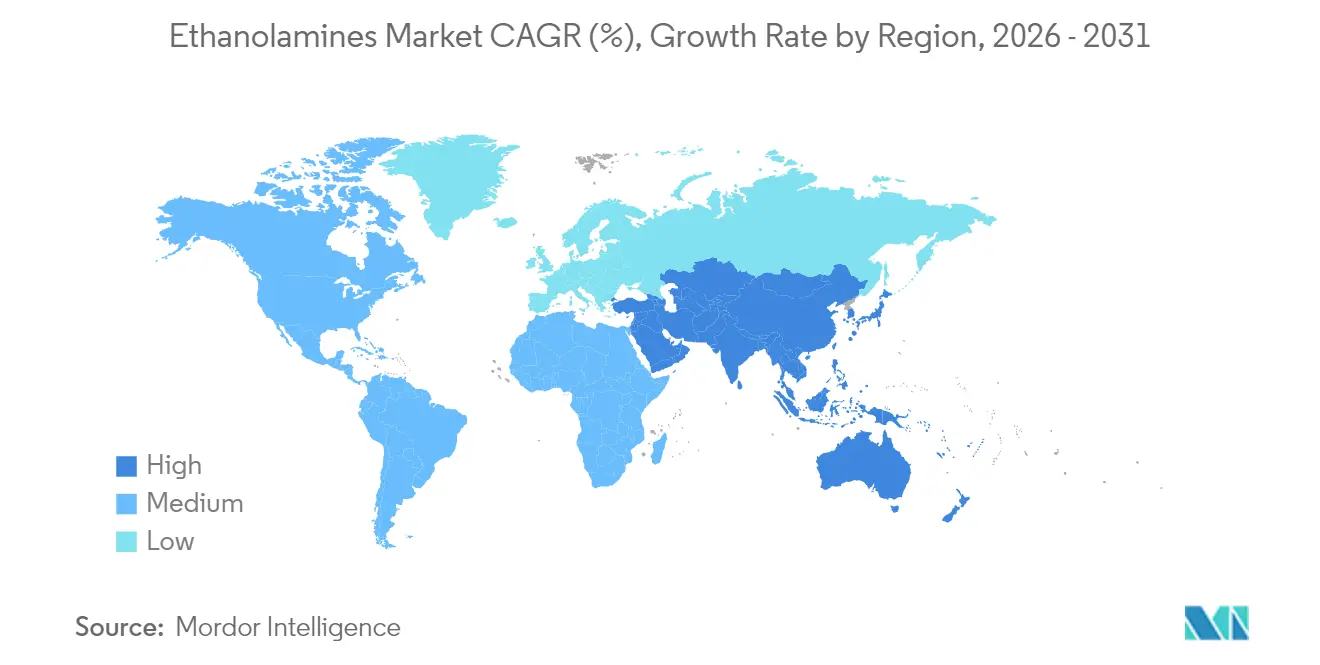
- Por geografia, a Ásia-Pacífico dominou com 46,35% de participação em 2025 e deve registrar o maior CAGR regional de 5,06% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida industrialização em economias emergentes | +0.8% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Aumento da produção de glifosato para culturas tolerantes a herbicidas | +0.6% | Global, com concentração na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento da demanda por fluidos de usinagem de metais à base de água na fabricação de veículos elétricos | +0.5% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente utilização na indústria agroquímica | +0.4% | Global | Longo prazo (≥ 4 anos) |
| Crescimento na formulação de surfactantes de base biológica em cuidados pessoais | +0.3% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida industrialização em economias emergentes
O aumento dos investimentos em ativos fixos na China, Índia, Indonésia e Vietnã estimula o novo consumo de etanolaminas para adoçamento de gás, aditivos para cimento e produtos químicos de processo. Os pacotes de políticas chinesas voltados para matérias-primas avançadas de baterias elevam diretamente a demanda por monoetanolamina em projetos de purificação de eletrólitos. A crescente capacidade de bio-etanol da Índia reforça a disponibilidade futura de matérias-primas para plantas de etanolaminas renováveis, reduzindo a dependência de importações e apoiando clusters de produtos químicos especiais orientados à exportação. A expansão dos programas de construção no Sudeste Asiático aumenta a demanda por trietanolamina para auxiliares de moagem de cimento, enquanto as concessionárias regionais implantam a captura de CO₂ à base de aminas para descarbonizar usinas a carvão e gás. A urbanização libera maiores compras per capita de detergentes e produtos de cuidados pessoais, incorporando uma demanda estrutural por etanolaminas de grau surfactante. Coletivamente, essas tendências incorporam um impulso amplo e de médio prazo no mercado de etanolaminas.
Aumento da produção de glifosato para culturas tolerantes a herbicidas
Mesmo com a intensificação dos debates sobre resistência a herbicidas, a área cultivada com variedades de soja e milho tolerantes a herbicidas continua se expandindo no Brasil, Argentina e Estados Unidos, sustentando grandes volumes de síntese de glifosato que dependem de etapas de neutralização com etanolaminas[1]. Formuladores multinacionais estão relocando a produção para centros asiáticos competitivos em custo, abrindo novos corredores de demanda para o mercado de etanolaminas sem alterar os totais de consumo global. Em economias em desenvolvimento, campanhas de mecanização agrícola elevam o uso de glifosato porque os herbicidas que economizam mão de obra continuam sendo mais baratos do que a capina manual. Novos programas de duplo controle que combinam glifosato com ativos complementares frequentemente aumentam os requisitos totais de aminas por hectare. Embora os reguladores da União Europeia pressionem pela redução das cargas sintéticas, essas restrições geralmente deslocam a fabricação para jurisdições mais favoráveis, em vez de reduzir a tonelagem absoluta. Consequentemente, o impulso de curto prazo do glifosato mantém um fator positivo para o crescimento do mercado de etanolaminas.
Crescimento da demanda por fluidos de usinagem de metais à base de água na fabricação de veículos elétricos
As plantas de montagem de veículos elétricos a bateria preferem refrigerantes à base de água para operações de fresamento, perfuração e acabamento devido ao menor risco de incêndio e ao tratamento mais fácil de águas residuais. As etanolaminas funcionam como estabilizadores de pH e inibidores de corrosão nesses fluidos, garantindo a vida útil das ferramentas e a precisão dimensional[2]. As ligas de alumínio mais leves e os rotores de cobre utilizados em veículos elétricos requerem pacotes de aditivos que controlam a corrosão galvânica, elevando ainda mais as taxas de inclusão de trietanolamina. Os cartões de pontuação de sustentabilidade das montadoras automotivas medem o CO₂ incorporado; os lubrificantes à base de água habilitados por etanolaminas reduzem as pegadas de gases de efeito estufa em até 30% em comparação com sistemas de óleo puro. Os principais formuladores de fluidos estão qualificando a monoetanolamina de base biológica para reforçar as reivindicações de conteúdo reciclado, adicionando uma camada premium às negociações com fornecedores. As acelerações sustentadas da capacidade de veículos elétricos nos Estados Unidos, China e Alemanha, portanto, fornecem uma alavanca de crescimento de médio prazo para o mercado de etanolaminas.
Crescente utilização na indústria agroquímica
Além do glifosato, as etanolaminas estabilizam o pH, auxiliam na solubilização e melhoram a adesão foliar em fungicidas, inseticidas e formulações de micronutrientes. Os equipamentos de pulverização de precisão dependem de espectros de gotículas personalizados que muitos surfactantes de etanolamina podem alcançar, mantendo a eficiência de entrega elevada enquanto reduzem a deriva. À medida que os governos restringem sistemas de solventes mais antigos, os formuladores mudam para produtos à base de água neutralizados com aminas para atender a limites de exposição ocupacional mais rigorosos. Os desenvolvedores de bioestimulantes também empregam etanolaminas como agentes de compatibilidade, permitindo misturas combinadas em tanque que simplificam a logística agrícola. O resultado é uma contribuição duradoura e de longo prazo para a expansão do mercado de etanolaminas, especialmente na América do Sul e no Sudeste Asiático, onde a intensidade de proteção de culturas aumenta em conjunto com as ambições de culturas de exportação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços da matéria-prima de óxido de etileno | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Aumento da Resistência a Herbicidas para Enfraquecer a Demanda por Glifosato | -0.4% | América do Norte e União Europeia principalmente | Médio prazo (2-4 anos) |
| Surgimento de bio-solventes mais ecológicos desafiando as etanolaminas | -0.3% | Global, liderado por mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos preços da matéria-prima de óxido de etileno
As cotações à vista de óxido de etileno permanecem altamente sensíveis às oscilações de nafta e gás natural, pressionando os produtores independentes de etanolaminas durante ciclos de alta repentinos. Vários craqueadores sul-coreanos foram paralisados no início de 2025 porque as margens negativas de olefinas tornaram as operações antieconômicas, restringindo o fornecimento de óxido de etileno na bacia mais ampla da Ásia-Pacífico[3]. Grandes empresas integradas como BASF e Dow resistem melhor à volatilidade realocando fluxos de óxido para os derivados de maior margem, sublinhando as vantagens estruturais que reforçam a concentração do mercado. As perturbações no frete pelo Canal de Suez e pelo Canal do Panamá acrescentam maior imprevisibilidade aos fluxos de arbitragem de matérias-primas. Formuladores menores respondem reduzindo as taxas de operação ou repassando sobretaxas, mas choques de preços prolongados arriscam a destruição da demanda em aplicações sensíveis ao preço, como detergentes de commodities. O impacto líquido é um freio de curto prazo no mercado de etanolaminas até que as tendências de matérias-primas se normalizem.
Aumento da resistência a herbicidas para enfraquecer a demanda por glifosato
Os casos confirmados de espécies de Amaranthus e Lolium tolerantes ao glifosato continuam a aumentar no Cinturão do Milho e em partes da Europa, levando os agrônomos a recomendar programas diversificados de herbicidas. À medida que as margens na porteira da fazenda ficam sob pressão, os produtores adotam mapas de aplicação de taxa variável que reduzem o total de litros de glifosato por hectare, corroendo sutilmente o consumo de etanolaminas. Os incentivos políticos para a agricultura regenerativa na União Europeia empurram os agricultores em direção à capina mecânica, culturas de cobertura e tratamentos pontuais de precisão que reduzem ainda mais os volumes químicos. Os gigantes agroquímicos alocam orçamentos maiores de P&D para novos modos de ação, alguns dos quais dependem de intermediários de aminas alternativos ou nenhum. Combinados, esses ventos contrários agronômicos e regulatórios exercem um amortecedor de médio prazo sobre as perspectivas do mercado de etanolaminas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A dominância da MEA sustenta a estabilidade dos volumesA monoetanolamina deteve 44,62% das receitas de 2025, sustentada por operações estáveis de tratamento de gás, crescentes projetos-piloto de captura de carbono e amplo uso em detergentes. O segmento tem previsão de registrar um CAGR de 6,32% até 2031, reforçando seu papel de âncora no mercado de etanolaminas. A alta reatividade da monoetanolamina permite que os formuladores ajustem uma ampla faixa de pH, mantendo relevância entre diferentes setores. Enquanto isso, a dietanolamina mantém um nicho sólido em fluidos para usinagem de metais e neutralização de herbicidas, com valorização adicional do coproduto proveniente do melhor desempenho na inibição de corrosão. A trietanolamina avança nos auxiliares de moagem de cimento, proporcionando ganhos de resistência à compressão de até 5 MPa que reduzem os tempos de cura em grandes projetos de infraestrutura.
A diversificação entre três grades primários protege os fornecedores de oscilações de demanda em qualquer setor a jusante. As retrofits de captura de carbono em refinarias e usinas siderúrgicas podem elevar acentuadamente a demanda por monoetanolamina, ao passo que a premiumização nos cuidados pessoais sustenta a resiliência das margens da trietanolamina. Em conjunto, essas dinâmicas mantêm o mercado de etanolaminas bem equilibrado no nível do produto.


Por Tecnologia:
A rota do óxido de etileno mantém vantagem de escalaO processo legado de óxido de etileno representou 91,75% do processamento global em 2025, refletindo décadas de otimização e vantagens de capital imobilizado. Ainda assim, a via do bio-etanol tem previsão de acelerar a um CAGR de 7,12%, impulsionada por mandatos de conteúdo renovável e metas corporativas de emissões líquidas zero. As primeiras plantas comerciais na Tailândia e no Brasil demonstram que o bio-etileno derivado de resíduos agrícolas pode se integrar perfeitamente aos trens de aminação existentes, reduzindo os obstáculos de qualificação a jusante. Os esquemas de ajuste de fronteira de carbono na Europa estreitam a diferença de custo ao precificar as emissões incorporadas, inclinando os gastos futuros em direção a rotas de baixo carbono.
Os esforços de intensificação de processos — sistemas de reação contínua, separações por membrana e rearranjos catalisados — mantêm a tecnologia legada competitiva em custo de caixa. Ainda assim, os proprietários de marcas dispostos a pagar prêmios por moléculas certificadas de baixo carbono concedem aos fornecedores de base biológica uma posição atraente. O quadro resultante de dupla via garante oferta ampla enquanto catalisa atualizações tecnológicas em todo o mercado de etanolaminas.
Por Aplicação:
Os surfactantes permanecem o principal motor de volumeA fabricação de surfactantes e detergentes absorveu 42,63% dos volumes totais em 2025, posição sustentada por formulações não iônicas para limpadores domésticos e desengraxantes industriais. Os perfis de alta espuma e baixa irritação mantêm os alcoxilatos de etanolamina populares em bens de consumo de giro rápido, impulsionando uma demanda de base estável. As formulações de herbicidas, embora menores hoje, têm projeção de crescimento de CAGR de 6,29% com base na expansão de área cultivada na América Latina e na África. O tratamento de gás mantém um papel estratégico para refinarias e plantas de exportação de GNL, concedendo à monoetanolamina vendas recorrentes e de longa duração vinculadas a retrofits de transição energética.
A diversificação das pegadas a jusante se estende a aditivos para cimento que encurtam os ciclos de cura e reduzem o fator de clínquer, fluidos de usinagem de metais à base de água ajustados para conjuntos de acionamento elétrico e usos de tampão farmacêutico de nicho. Essa ampla matriz de aplicações isola o mercado de etanolaminas de choques em qualquer segmento de uso final único.
Por Setor de Usuário Final:
A agricultura mantém a liderança apesar da volatilidadeA agricultura deteve 32,88% da demanda de 2025, refletindo a dominância contínua do glifosato e o lançamento de novos herbicidas pós-emergentes contendo sais de etanolamina. Embora a resistência a herbicidas e o escrutínio regulatório injetem incerteza, o crescimento da área cultivada e a crescente intensidade de insumos agrícolas mantêm as perspectivas de médio prazo positivas. O processamento de petróleo e gás permanece um canal central, pois o adoçamento de gás à base de aminas garante gás natural com qualidade de gasoduto. A construção oferece potencial incremental por meio de melhoradores de cimento e concreto, especialmente no boom de infraestrutura do Sudeste Asiático. Os produtores de cuidados pessoais aproveitam as etanolaminas de origem renovável certificada para se alinhar com as metas corporativas de carbono e as expectativas de sustentabilidade dos consumidores.
Essa exposição multissetorial equilibra as oscilações cíclicas, consolidando o mercado de etanolaminas como uma plataforma química resiliente que satisfaz de forma flexível tanto os requisitos de commodities quanto os de especialidades.
Análise Geográfica
Mercado de Etanolaminas da APAC
A Ásia-Pacífico dominou com uma participação de receita de 46,35% em 2025, impulsionada por complexos petroquímicos integrados, mão de obra competitiva e expansão de centros de manufatura downstream. As refinarias chinesas continuamente eliminam gargalos nas linhas de monoetanolamina para atender clientes domésticos de detergentes e produtos químicos eletrônicos, enquanto o avanço do bioetanol na Índia posiciona o subcontinente como uma futura base de exportação de etanolaminas renováveis. Os formuladores de agroquímicos do Sudeste Asiático, concentrados na Tailândia e no Vietnã, oferecem demanda adicional à medida que os gastos regionais com proteção de culturas aumentam.
Mercado de Etanolaminas da América do Norte
A América do Norte mantém uma sólida base de produção ancorada nos clusters de derivados de óxido do Texas e da Louisiana. A aquisição de 700 milhões de USD realizada pela INEOS da instalação da LyondellBasell garante matéria-prima para contratos de fornecimento de longo prazo com licenciadores de tratamento de gás. A expansão E-GRADE da Huntsman em The Woodlands tem como alvo nichos de purificação de semicondutores, conferindo à região uma proteção de valor agregado contra os ciclos de margem de commodities.
Mercado de Etanolaminas da Europa
A rigorosa agenda de carbono da Europa direciona os investimentos para unidades de baixa emissão, exemplificada pela ampliação de 140.000 toneladas da BASF em Antuérpia. A acreditação ISCC PLUS da Nouryon em Stenungsund estimula a demanda de cuidados pessoais ao viabilizar conteúdo renovável rastreável. Espera-se que a precificação do mecanismo de ajuste de carbono nas fronteiras eleve os prêmios de importação sobre etanolaminas de alta emissão, favorecendo indiretamente a produção europeia certificada. Em conjunto, essas dinâmicas regionais sustentam uma rede global equilibrada que fundamenta fluxos estáveis no mercado de etanolaminas.

Análise da cadeia de valor
A cadeia de valor das etanolaminas começa com insumos upstream à base de hidrocarbonetos e gás de síntese, que definem o piso de custo do etileno e da amônia. O óxido de etileno (EO), produzido a partir do etileno, e a amônia (Haber-Bosch) são as matérias-primas críticas, e sua intensidade energética mantém os custos sensíveis ao petróleo, ao gás natural e aos preços regionais de utilidades. A maioria das etanolaminas comerciais é fabricada pela rota estabelecida de aminação de EO, seguida de stripping e evaporação, e depois destilação em múltiplas etapas para dividir a monoetanolamina, a dietanolamina e a trietanolamina em cortes comerciais e de grau personalizado. Os produtores com purificação e fracionamento avançados estão mais bem posicionados para atender aos requisitos de maior pureza em limpeza eletrônica e nichos semelhantes.
A estrutura midstream favorece os produtores com integração a montante que controlam o EO e os fluxos derivados, reforçando as vantagens de escala para grandes players integrados como BASF, Dow, INEOS Oxide, SABIC, Huntsman e Nouryon, além de fornecedores regionais, incluindo Amines and Plasticizers Limited e Sintez OKA Group. A logística e a distribuição geralmente passam por terminais a granel e distribuidores químicos até centros de formulação de detergentes e tensoativos, agroquímicos, aditivos para cimento, tratamento de gás e fluidos para trabalho de metais. A proximidade de grandes polos industriais apoia a confiabilidade do serviço para consumidores de alto volume. A volatilidade na disponibilidade de EO e as interrupções de frete podem apertar o suprimento spot, e ações de fornecedores, como os ajustes da INEOS no preço de seu portfólio de etanolaminas na América do Norte, mostram com que rapidez os sinais de custo e disponibilidade podem se propagar dos mercados upstream de EO e energia até os formuladores downstream.
Cenário Competitivo
O mercado de etanolaminas exibe consolidação moderada, com grandes empresas verticalmente integradas aproveitando o acesso estrutural a matérias-primas e a expertise regulatória para defender sua participação. A aquisição de segurança de matérias-primas pela INEOS bloqueia intermediários de óxido a custo vantajoso e exemplifica a estratégia de controle da cadeia de suprimentos que os principais players perseguem.
A diferenciação gira cada vez mais em torno das credenciais de sustentabilidade. A certificação ISCC PLUS da Nouryon permite o repasse de prêmios verdes aos proprietários de marcas de cuidados domésticos e pessoais que buscam insumos de baixo carbono verificáveis. Os novos entrantes se concentram em rotas de bio-etanol e aditivos de desempenho de nicho, mas a significativa intensidade de capital, as regulamentações rígidas de limites de exposição e os relacionamentos estabelecidos com clientes elevam a barreira para o deslocamento rápido.
A intensidade competitiva, portanto, depende do momento da expansão de capacidade, da capacidade de proteção de matérias-primas e da amplitude do portfólio entre graus de commodities e especialidades — todos os quais moldam as trajetórias de margem no mercado de etanolaminas.
Líderes do Setor de Etanolaminas
-
Dow
-
SABIC
-
BASF
-
Huntsman Corporation
-
INEOS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Etanolaminas
- Amines & Plasticizers ltd.
- BASF
- Dow
- Huntsman Corporation
- INEOS
- NIPPON SHOKUBAI CO., LTD.
- Nouryon
- OUCC
- SABIC
- Sintez OKA Group
- Thai Ethanolamines Co.
- Tosoh Corp.

Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental é a demanda puxada por clientes que buscam conteúdo de menor carbono ou rastreável, o que está empurrando os portfólios de etanolaminas em direção a matérias-primas certificadas e ofertas integradas de balanço de massa em tensoativos, cuidados pessoais e formulações industriais. Os produtores que combinam escala com purificação aprimorada, rastreabilidade e capacidades de documentação estão se diferenciando além dos graus commodity, particularmente onde os usuários finais exigem controle mais rígido de impurezas, incluindo graus de maior pureza usados em cadeias de suprimento de manufatura avançada. O mercado também oferece espaço para estratégias regionais de segurança de suprimento, à medida que a volatilidade do EO e as restrições logísticas elevam o valor do fornecimento local ou integrado.
Os investimentos em capacidade e capacidades fornecem evidências visíveis dessa mudança de uma competição puramente volumétrica para moléculas especiais e certificadas. A BASF inaugurou uma nova fábrica de produção em escala mundial para alquil etanolaminas em seu site Verbund em Antuérpia, em setembro de 2024, elevando a capacidade anual global de alquil etanolaminas (incluindo DMEOA e MDEOA) em quase 30%, para mais de 140.000 toneladas métricas. Essa expansão apoia o fornecimento para tratamento de gás e usos industriais que cada vez mais priorizam desempenho e credenciais de sustentabilidade. Ao mesmo tempo, os corredores de demanda downstream em fluidos de trabalho de metais à base de água para fabricação de veículos elétricos e em tratamento de gás à base de aminas e projetos-piloto de captura de carbono continuam se ampliando, criando oportunidades para fornecedores que conseguem manter especificações estáveis sob requisitos mais rígidos de segurança, emissões e auditoria de clientes.
Recent Industry Developments in Mercado de Etanolaminas
- Julho de 2026: a Eastman anunciou um aumento de preço para suas aminas Amietol (incluindo produtos posicionados em torno de MDEA e graus relacionados) na América do Norte, com vigência a partir de 15 de julho de 2026. O anúncio aponta para uma pressão de custos contínua nas cadeias de valor de aminas e reforça o papel das matérias-primas integradas e da flexibilidade operacional para fornecedores que atendem os mercados de tratamento de gás industrial e formulação.
- Março de 2026: a BASF anunciou aumentos de preço de até 30% para seu portfólio padrão de aminas na Europa, incluindo etanolaminas e etilenoaminas, com vigência imediata. A atualização citou custos mais altos de energia, matérias-primas e logística, mostrando como choques de custo geopolíticos e ligados a utilidades podem se propagar rapidamente para as estratégias de precificação e compras de aminas em toda a Europa.
- Setembro de 2024: a BASF inaugurou uma nova fábrica de produção em escala mundial para alquil etanolaminas em seu site Verbund em Antuérpia, Bélgica. O projeto aumentou a capacidade anual global de alquil etanolaminas (incluindo DMEOA e MDEOA) em quase 30%, para mais de 140.000 toneladas métricas, apoiando a disponibilidade de suprimento para tratamento de gás e outras formulações downstream que dependem de aminas confiáveis e dentro das especificações.


Mercado de Etanolaminas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de etanolaminas compreende o valor dos produtos químicos à base de etanolamina vendidos para uso industrial, contabilizados no ponto de venda pelos produtores e seus canais de distribuição, e reportados em USD para uma visão consistente por ano.
Exclusões de escopo: Não contabilizamos produtos de consumo formulados a jusante que utilizam etanolaminas apenas como ingrediente, e também evitamos a dupla contagem de transferências internas dentro de um produtor integrado.
Visão Geral da Segmentação
- Por Tipo de Produto
- Monoetanolamina (MEA)
- Dietanolamina (DEA)
- Trietanolamina (TEA)
- Por Tecnologia
- Rota do Óxido de Etileno
- Rota do Bio-Etanol
- Por Aplicação
- Tratamento de Gás
- Herbicidas (Glifosato)
- Surfactantes e Detergentes
- Aditivos para Cimento e Concreto
- Formulações de Cuidados Pessoais
- Fluidos de Usinagem de Metais
- Outras Aplicações
- Por Setor de Usuário Final
- Petróleo e Gás
- Agricultura
- Construção
- Cuidados Pessoais
- Têxtil
- Metalurgia e Usinagem de Metais
- Outros Setores de Usuário Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos permitiu delimitar as fronteiras do mercado e obter os sinais básicos do setor necessários para um modelo de mercado de produtos químicos. Utilizamos dados públicos e materiais de referência, como publicações do USGS sobre produtos químicos e minerais, estatísticas de comércio do US Census Bureau, ferramentas de dados da Comissão de Comércio Internacional dos Estados Unidos, tabelas de comércio do Eurostat e o UN Comtrade para o fluxo entre países de produtos relacionados a aminas.
Também analisamos relatórios anuais de empresas, apresentações para investidores, divulgações de sustentabilidade e documentos técnicos de produtos para compreender movimentos de capacidade, composições típicas de uso final e direção de preços. Quando pertinente, assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, bases de dados de patentes e registros de importação e exportação em nível de embarque foram utilizadas para verificar cronogramas e preencher pequenas lacunas de dados. Esses exemplos não são exaustivos, e muitas outras fontes públicas e materiais de referência foram utilizados para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi utilizado para testar o que construímos a partir de sinais públicos, especialmente em relação à demanda por uso final, ao comportamento regional de preços e à velocidade com que os clientes trocam de grades e fornecedores. Conversamos com produtores, distribuidores e grandes usuários industriais na APAC, EMEA e nas Américas, de modo que as premissas sobre utilização, dependência de fluxos comerciais e preços médios de venda foram verificadas sob mais de um ângulo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 16% | APAC: 41% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 16% | Gestores: 49% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma construção de cima para baixo que reconstrói o conjunto de demanda utilizando indicadores de produção química e movimentação comercial, e então aloca valor em etanolaminas com base em participações por aplicação sustentadas por entrevistas. Para manter os totais realistas, corroboramos o resultado com aproximações seletivas de baixo para cima, como a amostragem de realizações de fornecedores e a aplicação de faixas de preço por tonelada a volumes de consumo estimados nas principais regiões consumidoras.
Os principais insumos utilizados no modelo incluíram a capacidade instalada e a direção da taxa de operação, a intensidade de importação e exportação por região, os spreads de preço típicos entre tipos e grades de produtos, os indicadores de demanda por uso final vinculados a intermediários de detergentes e cuidados pessoais, e os padrões de consumo relacionados ao tratamento de gás. Para as previsões, a análise de cenários foi aplicada em torno de um caso base, com os direcionadores de demanda e as premissas de progressão de preços ajustadas com base no que os respondentes esperam para adições de capacidade, repasse de custos de matérias-primas e balanços comerciais regionais. Onde as informações de baixo para cima eram incompletas para países menores, utilizamos razões de proxy de mercados similares e, em seguida, validamos o uso implícito per capita ou por setor com especialistas antes de finalizar.
Validação de Dados e Ciclo de Atualização
Antes de os números serem finalizados, realizamos verificações de consistência entre o modelo de valor e sinais independentes, como direção do comércio, mudanças de capacidade e faixas de preço razoáveis, e os valores discrepantes são sinalizados para revisão. Qualquer variação acentuada aciona uma reavaliação das premissas e, quando necessário, ligações de acompanhamento para que não forçemos uma narrativa de crescimento que os sinais de oferta e demanda não sustentam.
Uma segunda revisão analítica é realizada para os principais cálculos e conversões de unidades, seguida de uma aprovação final focada nas lacunas entre regiões e entre indicadores de demanda. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes anúncios de capacidade ou interrupções repentinas no comércio. Imediatamente antes da entrega, realizamos mais uma atualização rápida para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Etanolaminas da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para etanolaminas podem parecer diferentes porque as escolhas de delimitação nem sempre estão alinhadas, e isso altera o que é contabilizado e o que é excluído. As diferenças também decorrem do ano utilizado como ponto de partida, da base de preços usada para conversão em USD e do nível de validação de campo empregado para confirmar as premissas de demanda e preços.
A direção dos fluxos comerciais a partir de estatísticas alfandegárias, a movimentação visível de capacidade e as faixas de preço validadas por entrevistas são as verificações que mantêm a estimativa de 2026 da Mordor Intelligence vinculada ao conjunto real e endereçável de demanda por etanolaminas, em vez de um número mais amplo de gastos com aminas ou produtos formulados. Além disso, alguns editores utilizam um ano base anterior e, em seguida, projetam para frente com uma taxa de crescimento de preços assumida mais elevada, o que pode ampliar o spread reportado mesmo quando o crescimento de volume é semelhante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,02 bilhões de USD (2026) | |
| Publicador Setorial A | 3,13 bilhões de USD (2024) | Utiliza um ano base diferente e tipicamente aplica um CAGR único sem demonstrar claramente como o comércio regional, a utilização de capacidade e os preços por tipo de produto foram conciliados em um único valor. |
| Publicador Setorial B | 3,75 bilhões de USD (2024) | Utiliza um enquadramento de etanolamina e precificação de ano anterior, e a progressão de valor pode se deslocar se os preços médios de venda forem assumidos como uniformemente crescentes em vez de verificados em relação aos spreads por grade e região. |
Analisando os três valores em conjunto, a diferença é explicada principalmente pela escolha do ano base e pela forma como os preços são projetados para frente, seguida pela questão de se o escopo adjacente é incorporado à contagem. Ao manter as variáveis visíveis e reavaliá-las em relação a sinais externos, o número final permanece rastreável a etapas reproduzíveis que o leitor pode acompanhar.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Etanolaminas?
O tamanho do mercado de etanolaminas atingiu USD 4,02 bilhões em 2026 e tem projeção de alcançar USD 4,93 bilhões até 2031, avançando a um CAGR de 4,16%.
Qual grau de produto lidera a demanda global?
A monoetanolamina domina, detendo 44,62% de participação de receita em 2025 e se beneficiando de uma perspectiva de CAGR de 6,32% até 2031.
Qual é a velocidade de crescimento da rota de produção de bio-etanol?
A tecnologia de base biológica deve se expandir a um CAGR de 7,12% até 2031, à medida que marcas e reguladores pressionam pelo conteúdo renovável.
Por que a Ásia-Pacífico detém a maior participação regional?
Os centros petroquímicos integrados, as grandes indústrias de detergentes e herbicidas e a rápida industrialização conferiram à Ásia-Pacífico 46,35% das vendas globais em 2025.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
