
Tamanho e Participação do Mercado de Dispositivos de Ablação
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.45 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.24 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |

Análise do Mercado de Dispositivos de Ablação por Mordor Intelligence
O tamanho do mercado de dispositivos de ablação foi avaliado em USD 8,05 bilhões em 2025 e estima-se que cresça de USD 8,87 bilhões em 2026 para atingir USD 14,45 bilhões até 2031, a um CAGR de 10,24% durante o período de previsão (2026-2031). A forte demanda por cuidados minimamente invasivos, as rápidas aprovações regulatórias para ablação por campo pulsado e a crescente carga de doenças crônicas sustentam essa curva ascendente. As plataformas de radiofrequência ainda ancoram as receitas, mas os sistemas não térmicos ganham tração à medida que dados iniciais confirmam procedimentos mais curtos e menores riscos de complicações. O crescimento regional inclina-se para a Ásia-Pacífico, onde a modernização da saúde amplia o acesso a terapias avançadas, enquanto a América do Norte mantém a liderança em receita por meio de preços premium e ciclos de substituição constantes. A consolidação e os gastos agressivos em P&D aguçam a rivalidade competitiva, mas o mercado continua a recompensar as empresas capazes de combinar inovações em fornecimento de energia com soluções precisas de imagem e mapeamento.
Principais Conclusões do Relatório
- Por tecnologia de dispositivo, a radiofrequência detinha 43,10% da participação do mercado de dispositivos de ablação em 2025, enquanto a ablação por campo pulsado deve expandir-se a um CAGR de 22,10% até 2031.
- Por aplicação, a oncologia liderou com 39,10% de participação na receita em 2025; os procedimentos cardiovasculares estão posicionados para crescer a um CAGR de 11,95% até 2031.
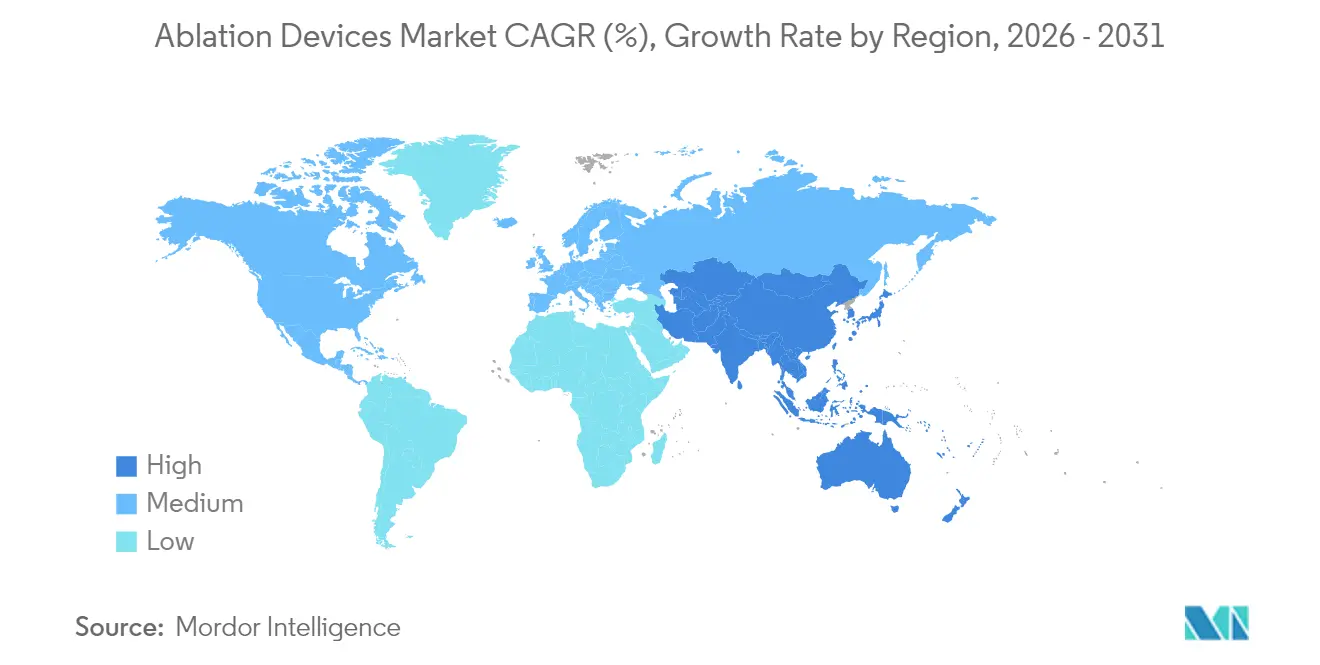
- Por geografia, a América do Norte respondeu por 38,40% do mercado de dispositivos de ablação em 2025, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 12,10%.
- Por usuário final, hospitais e clínicas detinham 64,20% de participação no tamanho do mercado de dispositivos de ablação em 2025, enquanto os centros cirúrgicos ambulatoriais avançam a um CAGR de 12,75%.
- Por modo de procedimento, as técnicas percutâneas representavam 59,30% do tamanho do mercado de dispositivos de ablação em 2025, e as abordagens laparoscópicas registram um CAGR de 11,40% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento na Prevalência de Doenças Crônicas que Requerem Cirurgia | 2.8% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos em Dispositivos de Ablação | 3.2% | Global, liderado pela América do Norte, expandindo-se para a APAC | Médio prazo (2-4 anos) |
| Aumento na Demanda por Procedimentos Minimamente Invasivos | 2.1% | Global, adoção acelerada na APAC e Europa | Médio prazo (2-4 anos) |
| Crescente Incidência de Fibrilação Atrial Impulsionando a Adoção de Ablação Cardíaca | 1.9% | América do Norte e Europa como núcleo, emergindo na APAC | Longo prazo (≥ 4 anos) |
| Adoção Comercial Rápida de Sistemas de Ablação por Campo Pulsado (PFA) | 2.5% | América do Norte e Europa, expandindo-se globalmente | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Avanços Tecnológicos em Dispositivos de Ablação
A ablação por campo pulsado (PFA) fornece energia seletiva ao tecido, evitando lesões térmicas em órgãos adjacentes e reduzindo os tempos de procedimento em quase metade. No ensaio ADVENT, o FARAPULSE da Boston Scientific alcançou 81,6% de sobrevida livre de arritmia em 12 meses, concluindo a maioria dos casos em menos de 60 minutos[1]Boston Scientific, "Boston Scientific Recebe Aprovação da FDA para o Sistema de Ablação por Campo Pulsado FARAPULSE," bostonscientific.com. O PulseSelect da Medtronic registrou 88% de liberdade de recorrência e economia de tempo semelhante, e a plataforma Volt da Abbott reportou 94,5% de liberdade de reablação. As aprovações da FDA para múltiplos sistemas de PFA em 2024–2025 sinalizam confiança regulatória e incentivam implementações globais. Portfólios mais amplos que integram mapeamento avançado e controle em malha fechada devem expandir ainda mais o mercado de dispositivos de ablação.
Adoção Comercial Rápida de Sistemas de PFA
Os hospitais justificam o investimento em PFA por meio de ganhos operacionais mensuráveis. Centros europeus relataram economias por paciente de USD 850 em comparação com a crioablação e USD 1.301 em relação à radiofrequência, pois menos complicações e tempos de sala mais curtos reduziram o uso de recursos. Mais de 200.000 pacientes já foram tratados em todo o mundo com o FARAPULSE, e o feedback dos primeiros adotantes registra tempos médios de procedimento próximos a 30 minutos, uma eficiência que acelera as curvas de aprendizado para novos usuários. À medida que os médicos ganham confiança no tratamento da fibrilação atrial paroxística e persistente, a PFA transita de tecnologia de nicho para tecnologia de plataforma, reforçando o crescimento em todo o mercado de dispositivos de ablação.
Aumento na Demanda por Procedimentos Minimamente Invasivos
Pagadores e pacientes preferem intervenções no mesmo dia que reduzem custos e aceleram a recuperação. Os centros ambulatoriais gerenciam agora uma parcela crescente dos casos de ablação, pois a miniaturização dos dispositivos e a segurança dos procedimentos viabilizam fluxos de trabalho ambulatoriais. Estudos recentes mostram alta no mesmo dia em mais de 80% dos casos de PFA sem aumento nas readmissões. Os sistemas robóticos de cateter adicionam precisão e reduzem a radiação, o que melhora a segurança da equipe e suporta volumes procedimentais mais elevados.
Crescente Incidência de Fibrilação Atrial
A fibrilação atrial afeta aproximadamente 60 milhões de pessoas em todo o mundo e agora impulsiona encaminhamentos mais precoces para ablação, à medida que as diretrizes se voltam para o controle do ritmo. As evidências mostram que a ablação por cateter supera a terapia medicamentosa na manutenção do ritmo sinusal a longo prazo e nos ganhos de qualidade de vida. A FDA recentemente permitiu que o criobalão Arctic Front da Medtronic fosse utilizado sem falha prévia de antiarrítmicos, refletindo essa mudança de paradigma. O aumento das taxas de diagnóstico em mercados emergentes amplia o universo global endereçável, sustentando o crescimento de volume para o mercado de dispositivos de ablação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo dos Dispositivos de Ablação e Descartáveis | -1.8% | Global, mais pronunciado em mercados emergentes | Médio prazo (2-4 anos) |
| Riscos Procedimentais (Lesão Térmica, Recorrência de Arritmia, Etc.) | -1.2% | Global, variando conforme a adoção tecnológica | Longo prazo (≥ 4 anos) |
| Incerteza de Reembolso para Novas Modalidades de Energia | -1.5% | América do Norte e Europa, emergindo na APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Dispositivos de Ablação e Descartáveis
Investimentos de capital acima de USD 500.000 e preços de cateteres de uso único variando de USD 3.000 a USD 8.000 desencorajam pequenas instalações de adotar sistemas de próxima geração. Os contratos anuais de manutenção acrescentam 15–20% aos custos de propriedade. Os prestadores agora solicitam preços baseados em valor que vinculam os pagamentos aos resultados clínicos, obrigando os fabricantes a criar modelos de economia compartilhada ou pagamento por uso que atenuem os gastos iniciais.
Incerteza de Reembolso para Novas Modalidades de Energia
Os marcos regulatórios ficam aquém das aprovações tecnológicas. A cobertura do Medicare para PFA permanece em avaliação, e as determinações locais temporárias criam risco de faturamento para hospitais que consideram compromissos de capital. As seguradoras privadas variam nos requisitos de autorização prévia, prolongando os ciclos de decisão e adicionando carga administrativa. Os mercados internacionais enfrentam lacunas semelhantes, pois as agências de reembolso analisam dados de custo-efetividade a longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Dispositivo:
Plataformas Não Térmicas Reformulam as Escolhas de TratamentoA ablação por radiofrequência reteve 43,10% da participação de mercado de dispositivos de ablação em 2025, graças a décadas de familiaridade clínica e eficientes vias de reembolso. No entanto, os sistemas de campo pulsado têm previsão de registar um CAGR de 22,10%, o mais rápido no mercado de dispositivos de ablação, à medida que os médicos adotam procedimentos mais curtos e maior segurança. A crioablação continua importante para o isolamento das veias pulmonares, enquanto os sistemas de micro-ondas ganham terreno em oncologia, onde zonas de ablação maiores e uniformes são valorizadas. A histotripsia obteve recentemente autorização da FDA para tumores hepáticos com 85–95% de sucesso, sinalizando uma aceitação mais ampla das terapias de energia mecânica.
A combinação de tecnologias também é influenciada pela inteligência artificial, que adapta a entrega de energia à anatomia do paciente, produzindo conjuntos de lesões consistentes e reduzindo a variabilidade do operador. O laser e o ultrassom focalizado de alta intensidade estão a expandir-se para além da dermatologia para as áreas de dor e ginecologia, enquanto a ablação neurocirúrgica guiada por ressonância magnética e os cateteres integrados de mapeamento e terapia reduzem o tempo em laboratório. À medida que os orçamentos de capital migram para consolas de múltiplas energias, os fornecedores capazes de consolidar modalidades numa única plataforma estão posicionados para capturar uma maior oportunidade no mercado de dispositivos de ablação.


Por Aplicação:
Procedimentos Cardíacos se AceleramA oncologia comandou 39,10% do mercado de dispositivos de ablação em 2025, graças a protocolos estabelecidos para tumores de fígado, pulmão e rim. A ablação cardiovascular tem previsão de crescer a um CAGR de 11,95%, intensificando a concorrência pela participação no tamanho do mercado de dispositivos de ablação entre os laboratórios de eletrofisiologia que cada vez mais realizam ablação precoce na fibrilação atrial. Os usos de nicho em oftalmologia e manejo da dor expandem-se de forma constante graças a micro-cateteres que atingem tecidos delicados sem cirurgia aberta. Na ginecologia, o tratamento minimamente invasivo de fibroides ganha tração à medida que as opções de preservação da fertilidade aumentam em demanda.
Os dados clínicos continuam a validar o crescimento cardíaco. Taxas de durabilidade acima de 90% em 12 meses foram relatadas quando o mapeamento 3D avançado orienta o posicionamento das lesões. Algoritmos baseados em inteligência artificial personalizam ainda mais as linhas de ablação, enquanto monitores vestíveis capturam métricas de ritmo pós-procedimento, reforçando a confiança dos médicos e impulsionando os volumes dentro do mercado de dispositivos de ablação.
Por Usuário Final:
Ambientes Ambulatoriais Escalam RapidamenteHospitais e clínicas detinham 64,20% do mercado de dispositivos de ablação em 2025, aproveitando a capacidade de cuidados intensivos para casos complexos. Os centros cirúrgicos ambulatoriais têm previsão de registrar um CAGR de 12,75% até 2031, refletindo a pressão dos pagadores por menores custos e o desejo dos pacientes por alta rápida. A miniaturização dos dispositivos apoia essa mudança, e consoles desenvolvidos especificamente para esse fim se encaixam nas instalações dos centros cirúrgicos ambulatoriais sem grandes reformas.
O crescimento dos centros cirúrgicos ambulatoriais também estimula a demanda por descartáveis otimizados para rotatividade rápida, e os fornecedores agora oferecem kits de bandeja única que reduzem o tempo de preparação. Os centros especializados em câncer utilizam ablação focada para complementar as terapias-alvo, expandindo o tamanho total do mercado de dispositivos de ablação à medida que equipes multidisciplinares adotam protocolos combinados.

Por Modo de Procedimento:
Percutâneo Ainda Dominante, Laparoscopia em AscensãoO acesso percutâneo capturou 59,30% do tamanho do mercado de dispositivos de ablação em 2025, devido ao trauma mínimo e à recuperação rápida. Os métodos laparoscópicos registram um CAGR de 11,40%, pois os cirurgiões exploram imagens de alta definição e instrumentos articulados. A técnica de Boztosun na histerectomia laparoscópica reduziu os tempos operatórios e as internações em ensaios recentes. A assistência robótica aprimora ainda mais a destreza para lesões de difícil acesso e reduz o esforço ergonômico.
Procedimentos híbridos que combinam o fornecimento de energia percutânea com visualização laparoscópica borram as fronteiras tradicionais. Esses fluxos de trabalho ampliam a elegibilidade dos candidatos, elevam as taxas de sucesso e expandem o mercado geral de dispositivos de ablação.
Análise Geográfica
Mercado de Dispositivos de Ablação da América do Norte
A América do Norte respondeu por 38,40% da receita global em 2025. Um sistema maduro de reembolso, aprovações aceleradas pela FDA e fortes ciclos de substituição sustentam a liderança. A Boston Scientific tratou mais de 40.000 pacientes com o FARAPULSE durante seu primeiro ano comercial, evidenciando uma rápida adoção. A região também abriga importantes centros de pesquisa que geram dados fundamentais para novas indicações, o que reforça a confiança em hospitais e centros ambulatoriais.
Mercado de Dispositivos de Ablação da Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais rápido, com projeção de CAGR de 12,10% até 2031. Reformas nacionais de saúde e a expansão da fabricação de dispositivos na China e na Índia reduzem os custos de aquisição e melhoram a disponibilidade. Os reguladores japoneses autorizaram o FARAPULSE em setembro de 2024, e os primeiros sinais de demanda hospitalar indicam forte apetite por tecnologias não térmicas. As mudanças demográficas em direção a populações mais idosas e a crescente prevalência de doenças crônicas garantem o crescimento contínuo do mercado de dispositivos de ablação na região.
Mercado de Dispositivos de Ablação da Europa
A Europa apresenta expansão constante sob um marco regulatório harmonizado de Regulamentação de Dispositivos Médicos, que ainda promove a inovação ao mesmo tempo em que protege os pacientes. A aprovação antecipada da Marcação CE do sistema Volt PFA da Abbott, em março de 2025, ilustra o papel da região como plataforma de lançamento para plataformas avançadas. Os hospitais acadêmicos continuam liderando estudos iniciados por investigadores, especialmente em aplicações oncológicas e neurológicas, ajudando os clínicos europeus a aprimorar protocolos que repercutem mundialmente.

Cenário Competitivo
A concentração do mercado é moderada. Boston Scientific, Medtronic, Johnson & Johnson e Abbott formam um núcleo de quatro players, mas uma onda de concorrentes de nicho e aquisições altera as posições regularmente. A Boston Scientific capturou participação de mercado precoce com o FARAPULSE, impulsionando as receitas gerais de eletrofisiologia em 2024–2025. A Medtronic responde com o cateter Affera Sphere-9, que combina mapeamento e PFA em um único dispositivo, reduzindo o tempo de laboratório.
Os acordos estratégicos superam USD 6 bilhões em 2024-2025. A oferta de USD 4,9 bilhões da Stryker pela Inari Medical expande seu alcance vascular, enquanto a aquisição de USD 1,26 bilhão da Silk Road Medical pela Boston Scientific adiciona expertise neurovascular. As patentes que cobrem materiais de cateter, algoritmos de energia e controle em malha fechada permanecem barreiras críticas para os entrantes tardios.
O investimento em P&D ultrapassa USD 1,28 bilhão anualmente entre as principais empresas, com foco em terapia guiada por inteligência artificial, geradores menores e consoles de múltiplas energias. As parcerias com empresas de imagem e plataformas de dados baseadas em nuvem diferenciam ainda mais as ofertas. Os players emergentes mantêm alta a intensidade competitiva ao trazer inovações focadas para segmentos especializados, como denervação renal ou histotripsia, garantindo que o mercado de dispositivos de ablação continue a evoluir em ritmo acelerado.
Líderes do Setor de Dispositivos de Ablação
Medtronic PLC
Johnson and Johnson
Abbott Laboratories
Boston Scientific Corporation
AngioDynamics, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Dispositivos de Ablação
- Abbott Laboratories
- Alcon
- AngioDynamics
- AtriCure
- Bausch + Lomb
- BIOTRONIK
- Boston Scientific
- CardioFocus
- Conmed
- HealthTronics
- Imricor Medical Systems
- Johnson & Johnson
- Medtronic
- Monteris Medical
- Olympus
- Smiths Group
- Stryker
- Terumo
- Siemens Healthineers

Oportunidades de mercado e perspectivas futuras
A ablação por campo pulsado (PFA) está expandindo os ciclos de atualização em eletrofisiologia, à medida que a energia não térmica evolui da adoção inicial para decisões de compra rotineiras. Ações recentes da FDA reforçam essa direção, incluindo a atividade de aprovação relacionada ao cateter FARAPULSE PFA da Boston Scientific em janeiro de 2026 e ao sistema Volt PFA da Abbott em dezembro de 2025, que ampliam o conjunto de opções de PFA disponíveis comercialmente para os fluxos de trabalho de fibrilação atrial. Com mais de 200.000 pacientes tratados em todo o mundo com o FARAPULSE, os fornecedores que combinam cateteres de ablação com mapeamento compatível, software e ferramentas de eficiência de laboratório têm espaço para se diferenciar, em vez de competir apenas pela modalidade de energia.
A expansão dos locais de atendimento também está gerando sinais de demanda para fabricantes de dispositivos e prestadores de serviços, particularmente nos Estados Unidos, à medida que os centros cirúrgicos ambulatoriais (ASCs) assumem uma parcela maior dos procedimentos minimamente invasivos. A partir de 1º de janeiro de 2026, o CMS adicionou a ablação por cateter cardíaco à sua lista de procedimentos cobertos para ASCs, apoiando o design de vias ambulatoriais e a demanda por consoles de menor porte, kits descartáveis simplificados e protocolos que permitem alta no mesmo dia. Na Europa, a combinação do Regulamento de Dispositivos Médicos da UE (MDR) e do Regulamento de Avaliação de Tecnologia em Saúde (HTAR), que entram em fases de implementação em 2025 e 2026, aumenta a ênfase em evidências de resultados de longo prazo e na prontidão para avaliação clínica coordenada, o que tende a favorecer fabricantes com programas clínicos mais robustos e infraestrutura de dados pós-comercialização.
Recent Industry Developments in Mercado de Dispositivos de Ablação
- Junho de 2026: a Boston Scientific anunciou a expansão da capacidade de fabricação do Farapulse para atender à demanda crescente por sistemas de ablação por campo pulsado nos Estados Unidos e na Europa. A medida visa permitir maior acesso para hospitais e centros ambulatoriais.
- Dezembro de 2025: a Abbott anunciou a aprovação da FDA para seu sistema de ablação por campo pulsado Volt, destinado ao tratamento de pacientes com fibrilação atrial. Essa aprovação expande o ecossistema de PFA multifornecedor e adiciona mais opções de fluxo de trabalho em laboratório.
- Outubro de 2024: a Affera recebeu a aprovação da FDA para o Sistema de Mapeamento e Ablação com o cateter Sphere-9. A abordagem integrada de mapeamento e ablação influencia decisões de compra de capital e atualizações da base instalada em eletrofisiologia.


Mercado de Dispositivos de Ablação Escopo do relatório e metodologia de pesquisa
Definição e Âmbito do Mercado
Para este estudo, o mercado de dispositivos de ablação abrange as receitas obtidas com dispositivos médicos que destroem, removem ou modificam tecidos utilizando energia, incluindo geradores de capital e as ferramentas de procedimento relacionadas utilizadas em hospitais e em contextos ambulatórios.
Exclusões do âmbito: Excluímos sistemas de mapeamento diagnóstico autónomos, contratos de serviço e manutenção, e plataformas de ablação exclusivamente veterinárias.
Visão Geral da Segmentação
- Por Tecnologia de Dispositivo
- Radiofrequência (RF)
- Crioablação
- Micro-ondas
- Laser / Luz
- Ultrassom / HIFU
- Campo Pulsado (PFA)
- Outros
- Por Aplicação
- Oncologia
- Doenças Cardiovasculares
- Oftalmologia
- Ginecologia
- Urologia
- Estética e Dermatologia
- Manejo da Dor e Neurologia
- Por Usuário Final
- Hospitais e Clínicas
- Centros Cirúrgicos Ambulatoriais
- Centros Especializados e de Câncer
- Por Modo de Procedimento
- Percutâneo
- Laparoscópico
- Aberto / Cirúrgico
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto clínico e regulatório, e para ancorar o modelo a sinais observáveis de procedimentos e doenças antes de contactarmos os participantes do setor. Consultámos fontes públicas como as bases de dados de dispositivos da FDA dos EUA e comunicações de segurança, estatísticas de carga de doenças dos CDC e da OMS, estatísticas de saúde da OCDE e publicações de ministérios nacionais da saúde que acompanham a prestação de serviços e o acesso aos cuidados.
Para traduzir isto num modelo de mercado utilizável, analisámos também literatura clínica revisada por pares sobre a utilização e os resultados da ablação, documentos de orientação de sociedades e associações para as vias de eletrofisiologia e oncologia, e estatísticas de comércio de importação e exportação onde relevantes para a verificação cruzada dos fluxos de dispositivos. Os registos de empresas, transcrições de resultados e apresentações a investidores foram utilizados para verificar a direção do mix de produtos e a lógica de preços, apoiados por uma subscrição paga para dados financeiros de empresas e outra subscrição paga para consultas de bases de dados de patentes, a fim de compreender o momentum tecnológico. As fontes aqui listadas são meramente ilustrativas, e muitas outras referências públicas foram utilizadas para recolha de dados, validação e esclarecimento.
Entrevistas Primárias e Inquéritos
Entrevistas primárias e inquéritos estruturados foram utilizados para confirmar o que é adquirido e o que é efetivamente utilizado nos procedimentos de ablação, uma vez que os números de utilização publicados frequentemente não captam os padrões de prática locais. Falámos com uma combinação de funções do lado dos dispositivos, distribuidores e partes interessadas clínicas, e validámos os pressupostos nas Américas, EMEA e APAC, de modo a que as diferenças regionais no mix de procedimentos e no calendário de adoção não fossem diluídas.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 14% | APAC: 48% |
| Nível médio: 58% | Líderes funcionais/de unidade: 32% | EMEA: 32% |
| Participantes menores: 14% | Gestores: 54% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O nosso modelo de dimensionamento parte de uma construção de procura de cima para baixo que reconstrói a receita a partir dos volumes de procedimentos por indicações e contextos principais, que são depois traduzidos em consumo de dispositivos e acessórios utilizando taxas de utilização. Uma vez que as compras no mundo real diferem por modalidade, o modelo aplica pressupostos separados para modalidades como radiofrequência, micro-ondas, crioterapia, ultrassom, laser e campo pulsado, verificando depois se o mix implícito é consistente com o que os entrevistados reportam para as suas contas.
Vários inputs são acompanhados porque movem o total de forma mensurável, incluindo tendências de procedimentos de eletrofisiologia e ablação tumoral, taxas de substituição de cateteres e sondas, base instalada de geradores, intervalos de preço médio de venda por modalidade e geografia, e o ritmo das mudanças tecnológicas como a adoção de campo pulsado em fluxos de trabalho cardíacos. Para as previsões, recorremos a análises de cenários associadas a estes fatores, e os percursos de adoção e preços são testados sob pressão utilizando intervalos acordados durante as discussões primárias. Aproximações de baixo para cima são utilizadas como controlo, incluindo verificações seletivas de fornecedores e canais e cálculos de preço médio de venda por volume amostrados, e as lacunas são tratadas utilizando taxas de utilização por proxy de procedimentos comparáveis quando uma série de dados de um país está incompleta.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são triangulados com sinais independentes, como o crescimento de procedimentos reportado publicamente, o calendário de aprovações regulatórias e as bandas de preços observadas, e os valores atípicos são investigados antes de qualquer total ser finalizado. Se uma região apresentar um salto inesperado, os pressupostos subjacentes aos volumes, mix e moeda são reverificados, seguindo-se um novo contacto com respondentes selecionados para confirmar se reflete um evento pontual ou uma mudança estrutural.
Cada relatório passa por uma revisão analítica em múltiplas etapas para que os cálculos, as fontes e o alinhamento de anos sejam verificados, e a narrativa final se mantenha consistente com os dados. O estudo é atualizado anualmente, e atualizações intercalares são realizadas quando ocorrem eventos materiais, como grandes vagas de aprovações, alterações de reembolso ou grandes mudanças nos gastos de capital hospitalar. Imediatamente antes da entrega, é feita uma revisão final para garantir que os mais recentes comunicados públicos e sinais de mercado estão refletidos.
Estimativa do Mercado de Dispositivos de Ablação da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas de mercado publicadas para dispositivos de ablação divergem frequentemente porque os autores nem sempre contabilizam os mesmos produtos, e podem ancorar a procura a diferentes indicadores de volume clínico. O momento da conversão cambial, o que é tratado como receita recorrente e a rapidez com que se assume que as modalidades mais recentes escalam também podem alterar o número de forma notável.
A principal diferença reside em saber se as ferramentas de procedimento e os acessórios de uso único são contabilizados juntamente com os geradores de capital, e com que rapidez a adoção de campo pulsado é integrada no mix de cardiologia, que é o ponto em que a Mordor Intelligence mantém os acessórios no âmbito apenas quando estão diretamente ligados à entrega de energia de ablação e valida a curva de adoção através de verificações de procedimentos e base instalada.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 8,87 mil milhões de USD (2026) | |
| Publicador do Setor A | 7,10 mil milhões de USD (2024) | Utiliza um ano base anterior e um horizonte mais longo, e o âmbito pode ser mais restrito na forma como os acessórios recorrentes e as modalidades mais recentes são tratados, o que pode deprimir o valor inicial em comparação com uma construção de procura baseada em procedimentos. |
| Portal de Investigação B | 10,84 mil milhões de USD (2025) | Reporta um valor de ano base mais elevado que pode resultar de uma inclusão mais ampla de produtos adjacentes, diferentes pressupostos de progressão de preços e um percurso de adoção de curto prazo mais agressivo para as tecnologias cardíacas mais recentes. |
A dispersão entre fontes é maioritariamente explicada pelo que é contabilizado como receita de ablação, pela forma como a procura de procedimentos é traduzida em consumo de dispositivos, e pela forma como os preços e o mix de modalidades são projetados ano após ano. Ao manter os inputs associados a sinais de procedimentos observáveis e ao verificar a base instalada implícita e os intervalos de preço médio de venda com os respondentes do setor, o número final permanece rastreável a etapas claras que podem ser repetidas e revistas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de dispositivos de ablação?
O mercado é avaliado em USD 8,87 bilhões em 2026 e tem previsão de atingir USD 14,45 bilhões até 2031.
Qual segmento de tecnologia está crescendo mais rapidamente?
A ablação por campo pulsado tem previsão de expandir-se a um CAGR de 22,10% até 2031, devido a procedimentos mais curtos e menores complicações.
Qual região adicionará mais nova receita?
A Ásia-Pacífico apresenta a maior taxa de crescimento, com CAGR de 12,10%, apoiada por grandes contingentes de pacientes e expansão da fabricação de dispositivos.
Com que rapidez os centros cirúrgicos ambulatoriais estão adotando dispositivos de ablação?
Os procedimentos em centros cirúrgicos ambulatoriais avançam a um CAGR de 12,75%, pois os pagadores pressionam por cuidados ambulatoriais custo-efetivos.
O que restringe a adoção mais ampla de sistemas de ablação de próxima geração?
Os altos custos de capital e de descartáveis e o reembolso incerto para novas modalidades de energia permanecem as principais barreiras.
Página atualizada pela última vez em:



