
Tamanho e Participação do Mercado de Software de Criptografia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
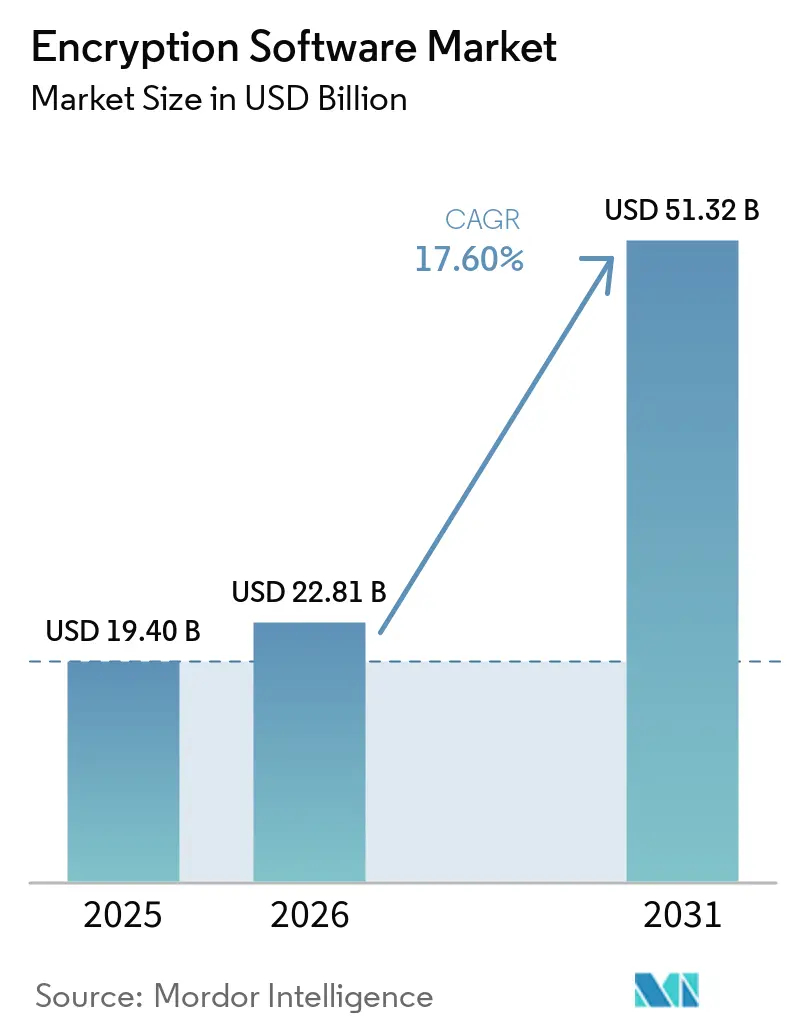
| Tamanho do Mercado (2026) | 22.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 51.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 17.60 % |
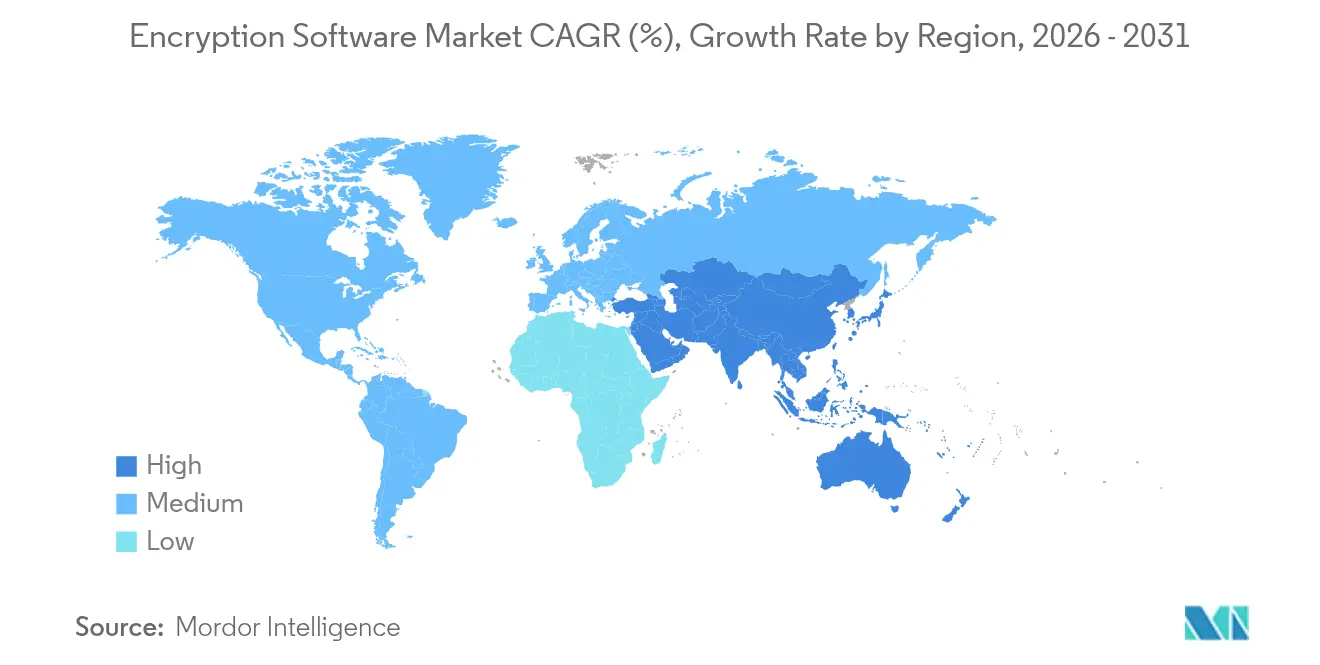
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
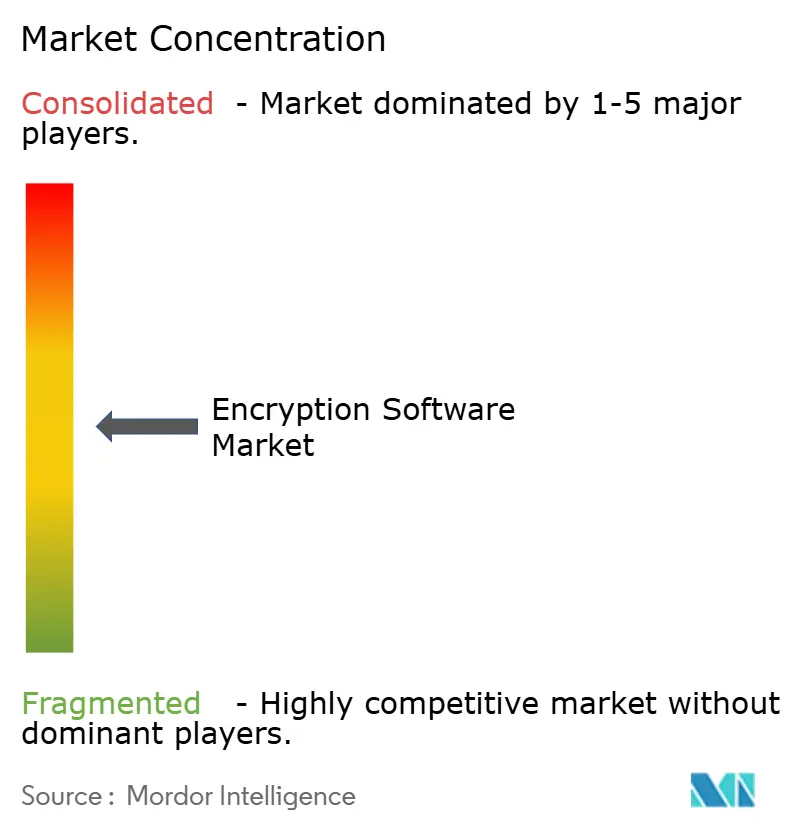
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Criptografia por Mordor Intelligence
O tamanho do mercado de software de criptografia foi avaliado em USD 19,4 bilhões em 2025 e estima-se que cresça de USD 22,81 bilhões em 2026 para atingir USD 51,32 bilhões até 2031, a um CAGR de 17,6% durante o período de previsão (2026-2031). A adoção acelerada segue o lançamento, em agosto de 2024, dos três primeiros padrões de criptografia pós-quântica (PQC) do NIST e um prazo federal de 2035 para a implementação de PQC, que juntos reduzem os riscos das decisões de aquisição e desbloqueiam alocações orçamentárias.[1]Instituto Nacional de Padrões e Tecnologia, "FIPS 203, 204, 205: Primeiros Padrões de Criptografia Pós-Quântica," nist.gov As empresas estão incorporando criptografia em estruturas de confiança zero exigidas pela Ordem Executiva norte-americana 14028, enquanto a força de trabalho híbrida permanente impulsiona modelos de implantação nativos em nuvem e gestão de chaves distribuída. A concorrência se intensifica à medida que fornecedores de segurança estabelecidos competem com startups de criptografia quântica, com aquisições preenchendo lacunas de capacidade e a integração de plataformas emergindo como um diferencial competitivo fundamental. O crescimento acelerado da APAC, a urgência regulatória do setor de saúde e a transição de uma proteção baseada em perímetro para uma proteção centrada em dados reforçam as oportunidades de expansão sustentada em todo o mercado de software de criptografia.
Principais Conclusões do Relatório
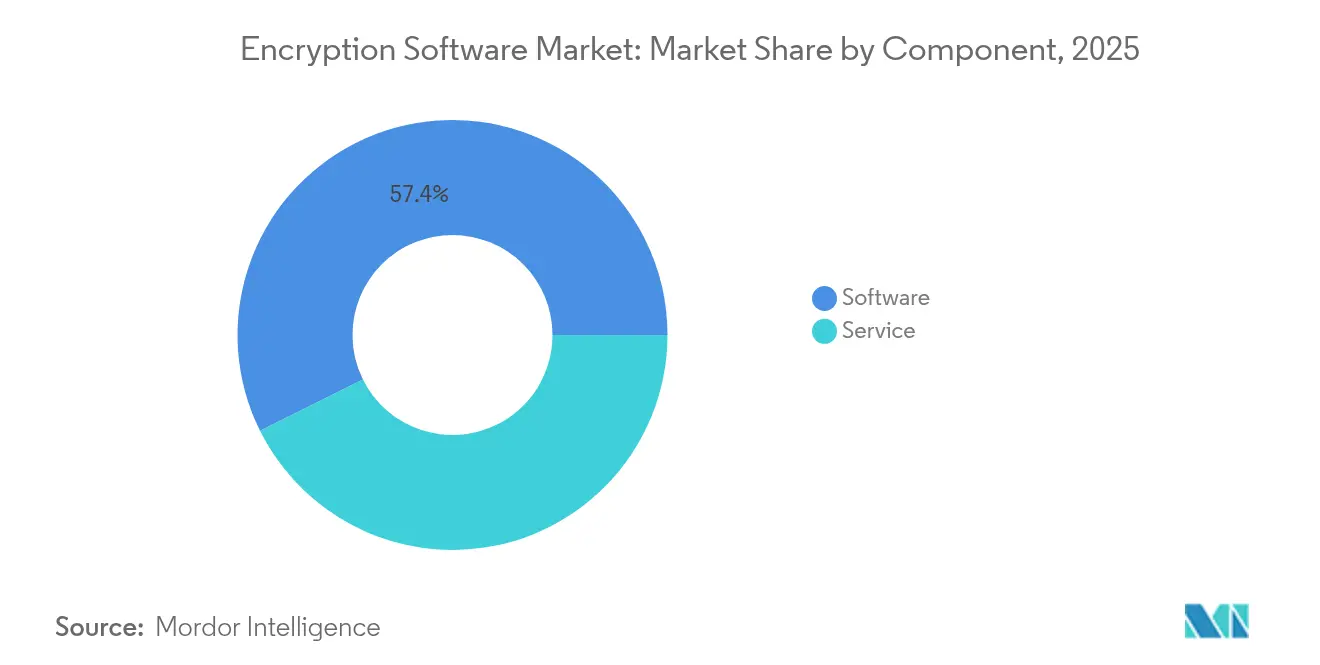
- Por componente, o software manteve 57,35% da participação do mercado de software de criptografia em 2025, enquanto os serviços estão projetados para crescer mais rapidamente, a um CAGR de 20,6% até 2031.
- Por modelo de implantação, o on-premise deteve 61,28% do tamanho do mercado de software de criptografia em 2025; a implantação em nuvem está prevista para expandir a um CAGR de 24,07% até 2031.
- Por função, a criptografia de disco representou 32,85% do tamanho do mercado de software de criptografia em 2025; a criptografia em nuvem avança a um CAGR de 26,85%.
- Por vertical, o BFSI liderou com 29,40% de participação na receita em 2025, enquanto a saúde está posicionada para crescer a um CAGR de 20,55%.
- Por geografia, a América do Norte capturou 42,60% da participação do mercado de software de criptografia em 2025; a APAC está programada para crescer a um CAGR de 19,78%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Regulamentações rigorosas de proteção de dados | +4.2% | Global; UE e EUA lideram | Médio prazo (2-4 anos) |
| Crescente volume de ataques cibernéticos em cargas de trabalho na nuvem | +3.8% | América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Necessidades de força de trabalho remota e híbrida | +3.1% | América do Norte, UE | Médio prazo (2-4 anos) |
| Adoção de criptografia homomórfica | +2.4% | América do Norte, UE | Longo prazo (≥ 4 anos) |
| Projetos-piloto de resistência quântica | +2.1% | EUA e aliados | Longo prazo (≥ 4 anos) |
| Raiz de confiança em hardware para IoT | +1.6% | Hubs da APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas de Proteção de Dados
Os órgãos reguladores globais agora exigem mandatos de criptografia proativos que incorporam segurança à infraestrutura digital, em vez de tratá-la como um exercício de cumprimento formal. O Escritório do Comissário de Informações do Reino Unido atualizou suas diretrizes em maio de 2025, tornando obrigatória a supervisão da robustez dos algoritmos, o que influencia diretamente as decisões de aquisição. Nos Estados Unidos, a Certificação do Modelo de Maturidade em Cibersegurança 2.0 obriga os contratantes a criptografar Informações Não Classificadas Controladas em trânsito e em repouso, ampliando o mercado endereçável de software de criptografia entre fornecedores federais.[2]Agência de Cibersegurança e Segurança de Infraestrutura, "Guia de Aquisição de Software para Consumidores Empresariais Governamentais," cisa.gov A Iniciativa de Fraude Cibernética Civil do Departamento de Justiça eleva as penalidades financeiras por não conformidade, tornando a criptografia um imperativo material de gestão de riscos. As instituições financeiras que supervisionam USD 23 trilhões em ativos enfrentam mandatos sobrepostos de GLBA, SOX e PCI-DSS, cada um especificando requisitos de criptografia, reforçando a adoção em múltiplas camadas nos sistemas de front office, middle office e back office. Em conjunto, esses estatutos contribuem com um incremento de 4,2% no CAGR previsto.
Crescente Volume e Sofisticação dos Ataques Cibernéticos em Cargas de Trabalho na Nuvem
Os ataques migraram do roubo oportunista de dados para campanhas sistemáticas de "coleta agora, descriptografe depois", que acumulam conjuntos de dados criptografados para futura descriptografia quântica. A Avaliação Nacional de Ameaças Cibernéticas do Canadá 2025-2026 aponta atores patrocinados por Estados que intensificam campanhas assistidas por IA direcionadas a infraestruturas críticas.[4]Centro Canadense de Cibersegurança, "Avaliação Nacional de Ameaças Cibernéticas 2025-2026," cyber.gc.ca As empresas respondem com estratégias de defesa em profundidade que combinam múltiplos protocolos de criptografia e hierarquias de chaves unificadas. O CAGR de 27,6% da criptografia em nuvem reflete a urgência de proteger cargas de trabalho multilocatárias à medida que o ransomware evolui para ataques de dupla e tripla extorsão. Consequentemente, a criptografia torna-se o último escudo quando as defesas de perímetro falham, impulsionando a demanda por soluções integradas em ambientes híbridos.
Força de Trabalho Remota e Híbrida Impulsionando a Demanda por Criptografia em Nível de Endpoint
O trabalho distribuído dissolve os perímetros fixos, forçando a criptografia a cada endpoint. As PMEs, em particular, citam preocupações com segurança e privacidade entre os principais obstáculos à adoção da nuvem, gerando demanda por ferramentas de criptografia fáceis de usar. A cultura de uso de dispositivos pessoais (BYOD) amplia a diversidade dos endpoints, exigindo soluções de criptografia que operem independentemente da propriedade ou do contexto de rede. As políticas de confiança zero tratam cada dispositivo como potencialmente comprometido, tornando a criptografia em nível de endpoint inegociável. O setor de saúde oferece um exemplo proeminente: 92% dos prestadores de serviços utilizam TLS para fluxos de dados e 87% implementaram autenticação multifator para proteger registros eletrônicos de saúde remotos. A tendência impulsiona um avanço constante na proteção unificada de dados em repouso e dados em movimento.
Adoção de Criptografia Homomórfica em Análises com Preservação de Privacidade
A criptografia homomórfica passa da teoria acadêmica para projetos-piloto empresariais, permitindo análises em dados criptografados sem expor o texto simples. Os bancos aplicam a tecnologia a algoritmos de detecção de fraudes que abrangem múltiplas instituições, preservando a confidencialidade dos clientes enquanto aprimoram os modelos de risco. Grupos de pesquisa em saúde realizam estudos genômicos federados entre hospitais sem vazar dados de pacientes. As barreiras de desempenho diminuem graças à aceleração por hardware e aos refinamentos algorítmicos, tornando a computação criptografada em tempo real viável para análises de tecnologia publicitária dentro das leis de privacidade em evolução. Os provedores de nuvem agora posicionam a criptografia homomórfica como um serviço gerenciado, reduzindo as barreiras de entrada para empresas sem expertise criptográfica aprofundada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Alto custo total de propriedade da criptografia de disco completo em escala | −2.8% | Global; PMEs mais afetadas | Curto prazo (≤ 2 anos) |
| Proliferação de ferramentas de código aberto e pirateadas | −1.9% | APAC e mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Total de Propriedade da Criptografia de Disco Completo em Escala Empresarial
O custo total de propriedade abrange não apenas o licenciamento, mas também atualizações de hardware, sobrecarga de desempenho e pessoal especializado. Os algoritmos pós-quânticos podem impor uma sobrecarga de processamento de 10-30%, forçando ciclos de renovação da infraestrutura. A gestão de chaves introduz desembolsos de capital adicionais para módulos de segurança de hardware e redes segregadas. Os orçamentos anuais de gestão de chaves empresariais podem variar de USD 500.000 a USD 2 milhões, superando as taxas de software. Em ambientes sensíveis à latência, como negociação de alta frequência, até mesmo atrasos de microssegundos se traduzem em perda de receita, exigindo aceleração de hardware dispendiosa. As PMEs com orçamentos limitados, portanto, adiaram ou reduziram implementações amplas de criptografia, subtraindo 2,8% do CAGR.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços em Ascensão Durante a Transição QuânticaOs serviços atualmente ficam atrás do software, mas registram a ascensão mais acentuada à medida que as empresas enfrentam o horizonte de conformidade com PQC de 2035. O tamanho do mercado de software de criptografia atribuído aos serviços crescerá a um CAGR de 20,6%, impulsionado pela demanda por inventários de ativos criptográficos, roteiros de migração de algoritmos e supervisão gerenciada do ciclo de vida de chaves. As agências federais destinam um estimado de USD 7 bilhões para serviços de transição para PQC — um indicador do potencial lucrativo em consultoria. O software ainda garante receita recorrente por meio de assinaturas, mas a crescente complexidade favorece ofertas gerenciadas turnkey, especialmente em saúde e finanças, onde são obrigatórias especialização certificada e conformidade contínua.
Ao mesmo tempo, os fornecedores de software incorporam ferramentas automatizadas de migração, levando os fornecedores a agrupar serviços de consultoria para oferecer valor diferenciado. Essa dupla via de receita — licença mais serviços — fortalece o bloqueio do fornecedor, especialmente onde a integração de plataformas minimiza o atrito operacional. Mais de 60% dos novos contratos definidos em 2025 combinam licenças de software com pacotes de serviços profissionais que abrangem descoberta, remediação e validação de arquitetura pronta para PQC. Consequentemente, as parcerias entre editores de software e integradores globais de sistemas estão proliferando, ajudando ambos os lados a monetizar a transição quântica dentro do mercado de software de criptografia.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Modelo de Implantação:
Criptografia em Nuvem AceleraApesar de as implantações on-premise comandarem 61,28% do tamanho do mercado de software de criptografia em 2025, a criptografia em nuvem cresce mais rapidamente, a um CAGR de 24,07%, impulsionada por arquiteturas híbridas e mandatos federais de prioridade à nuvem. As agências governamentais que implementam estruturas de confiança zero requerem gestão de chaves escalável que abrange ambientes de nuvem pública, privada e multinuvem. As pequenas e médias empresas preferem assinaturas em nuvem para evitar desembolsos de capital e acessar segurança de nível empresarial sob demanda, alinhando-se aos ganhos de eficiência operacional observados em 82% dos estudos de PMEs.
As soluções on-premise mantêm apelo onde prevalecem requisitos de soberania de dados ou demandas de latência ultrabaixa, como cargas de trabalho bancárias regulamentadas e plataformas de negociação de alta frequência. No entanto, os provedores de nuvem agora oferecem Módulo de Segurança de Hardware como Serviço e enclaves de computação confidencial, corroendo as objeções históricas à custódia de chaves fora das instalações. A criptografia nativa em nuvem permite a propagação rápida de políticas em contêineres e funções serverless, que de outra forma seriam difíceis de cobrir com a criptografia de disco tradicional. Como resultado, o mercado de software de criptografia testemunha uma inclinação secular em direção a modelos flexíveis de SaaS, enquanto a adoção híbrida garante que as ferramentas on-premise permaneçam relevantes, embora com um ritmo de crescimento mais lento.
Por Tamanho de Empresa:
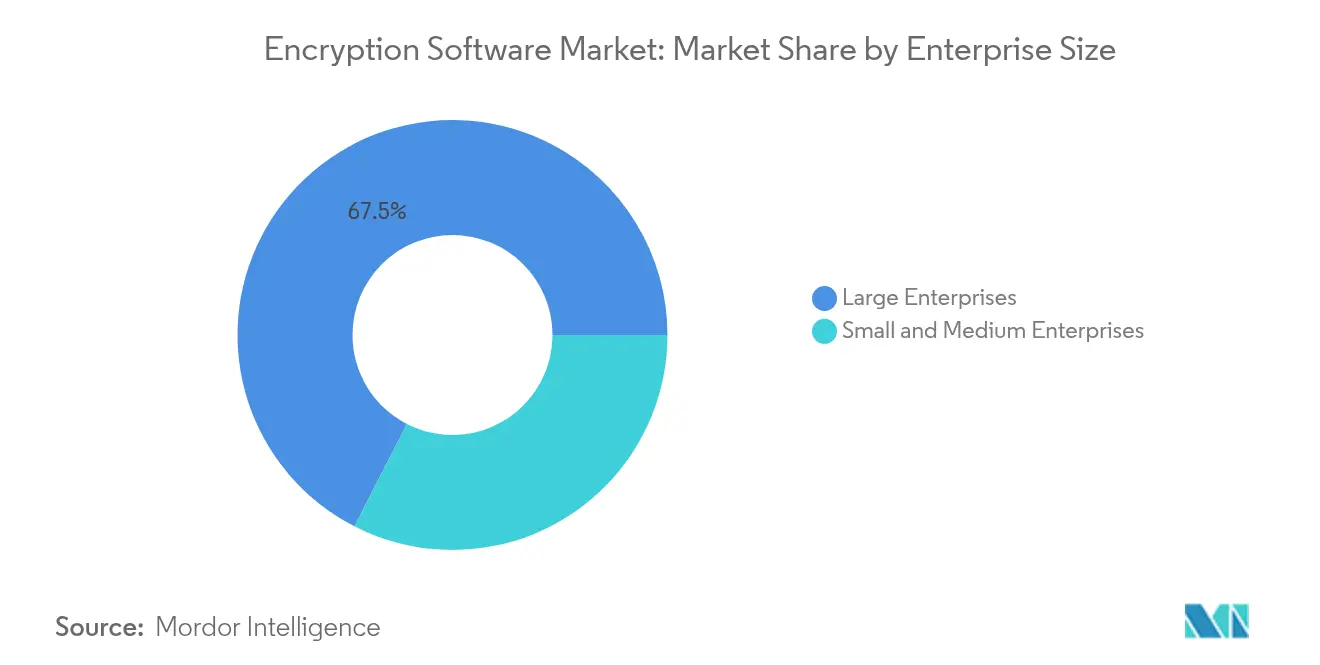
PMEs Adotam Criptografia com Prioridade na NuvemAs grandes empresas detêm 67,46% da participação na receita, refletindo implantações complexas de múltiplas camadas e profundas obrigações de conformidade. No entanto, as PMEs são o segmento de crescimento mais rápido, a um CAGR de 22,5%, impulsionadas por serviços em nuvem de fácil utilização que abstraem a complexidade criptográfica. As PMEs pesquisadas destacam phishing, ransomware e abuso por pessoas internas como as principais ameaças, com a criptografia citada entre as salvaguardas preferidas para cumprir os compromissos de confiança dos clientes.
No entanto, persistem lacunas de custo e competências. Os fornecedores, portanto, empacotam a criptografia com detecção e resposta gerenciadas, automatizando a rotação de chaves e os relatórios de auditoria. Os fornecedores que visam o canal de PMEs enfatizam integração rápida, preços por assinatura e modelos de conformidade alinhados ao PCI-DSS e HIPAA. Enquanto isso, as grandes empresas impulsionam projetos de integração personalizados que incorporam criptografia em ambientes legados de ERP e data warehouse, aproveitando os serviços profissionais dos fornecedores em escala. A demanda em dois ritmos reforça por que a amplitude do portfólio — desde SaaS de nível básico até módulos on-premise sob medida — permanece fundamental para capturar participação em todo o mercado de software de criptografia.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Função:
Criptografia em Nuvem Lidera a InovaçãoA criptografia de disco continua liderando a receita, com 32,85%, mas sua participação sofrerá erosão à medida que as organizações migram para a nuvem. A criptografia específica para nuvem está prevista para superar todas as outras funções, a um CAGR de 26,85%, impulsionada por cargas de trabalho em contêineres e pela necessidade de proteção granular centrada em dados. A criptografia de comunicação apoia o trabalho remoto, enquanto a criptografia de banco de dados avança de forma constante sob os mandatos de confiança zero. Os fornecedores cada vez mais agrupam capacidades multifuncionais em um painel de gerenciamento unificado, reduzindo a proliferação de consoles e facilitando as auditorias de conformidade.
Os módulos emergentes de criptografia homomórfica e computação segura entre múltiplas partes ampliam o escopo funcional, permitindo que os usuários processem conjuntos de dados criptografados sem descriptografá-los. A demanda é mais forte em análises regulamentadas — pontuação de fraude, pesquisa colaborativa em saúde — onde a sensibilidade dos dados impede o compartilhamento de texto simples. Consequentemente, os pipelines de P&D concentram-se na otimização de desempenho para tornar a criptografia avançada prática para casos de uso com alta sensibilidade à latência, consolidando a diversificação em nível de função como um catalisador de crescimento dentro do mercado de software de criptografia.
Por Vertical do Setor:
Saúde Impulsiona a Conformidade RegulatóriaO BFSI retém a maior participação na carteira, mas o setor de saúde registra a trajetória mais alta, a um CAGR de 20,55%. As revisões da HIPAA e a expansão da telemedicina exigem proteção de ponta a ponta das informações eletrônicas de saúde, impulsionando a adoção de TLS para 92% e o uso de MFA para 87% nas redes de prestadores. Os hospitais também gravitam em direção à criptografia homomórfica para pesquisas multiinstitucionais em genômica e descoberta de medicamentos, protegendo a privacidade dos pacientes ao mesmo tempo em que habilitam análises em larga escala.
A adoção governamental cresce junto com os mandatos de PQC, enquanto os setores de TI e telecomunicações pioneirizam a criptografia de ponta a nuvem para o lançamento do 5G. O varejo e a educação exibem adoção constante à medida que os canais de comércio eletrônico e aprendizagem digital ampliam as superfícies de ataque. A demanda por vertical, portanto, se alinha ao ônus regulatório e à velocidade da transformação digital, não à necessidade fundamental de confidencialidade, sublinhando um pool de oportunidades crescente para fornecedores em todo o mercado de software de criptografia.
Análise Geográfica
Mercado de Software de Criptografia da América do Norte
A América do Norte lidera com 42,60% de participação de mercado, fortalecida pela adoção precoce do modelo zero-trust e por um robusto ecossistema de fornecedores. A região se beneficia da Estratégia Nacional Quântica, que aloca CAD 360 milhões (USD 267 milhões) para P&D em criptografia pós-quântica e visa entregar uma rede segura de comunicação quântica. As legislaturas estaduais também estão igualmente ativas, com 75 projetos de lei de cibersegurança promulgados apenas em 2024, impulsionando a aquisição de soluções de criptografia no setor público.
Mercado de Software de Criptografia da APAC e da Europa
A APAC, crescendo a um CAGR de 19,78%, reflete a rápida digitalização nos setores de manufatura, finanças e saúde, além da aceleração dos marcos regulatórios no Japão, na Coreia do Sul e em Singapura. O domínio da região em semicondutores impulsiona os embarques de hardware com raiz de confiança, mas também revela fragilidades na cadeia de suprimentos, estimulando o interesse em criptografia exclusivamente por software que mitiga a escassez de componentes. A Europa cresce em ritmo constante sob a conformidade com o GDPR e as novas diretrizes do Reino Unido que enfatizam a governança da robustez algorítmica, reforçando o papel da criptografia na soberania digital. Coletivamente, essas tendências mapeiam um panorama geográfico em que a liderança em políticas, cadeias de suprimentos e adoção de nuvem determina o momentum regional no mercado de software de criptografia.
A trajetória da Europa está alinhada às prioridades de localização de dados e privacidade. O renovado foco na criptografia homomórfica facilita a análise transfronteiriça sem violar o GDPR. Os Estados-membros coordenam projetos-piloto de segurança quântica para proteger infraestruturas críticas, impulsionando a aquisição de gateways de e-mail e VPNs habilitados para PQC. Os fornecedores de soluções de criptografia de e-mail também estão focados no desenvolvimento de soluções habilitadas por tecnologia de ponta para mitigar o risco de segurança dos players do setor BFSI. O Brexit impõe complexidade nas transferências de dados, tornando a criptografia essencial para o comércio entre o Reino Unido e a UE. As regulamentações nacionais fragmentadas criam oportunidades para fornecedores que oferecem gerenciamento de chaves com reconhecimento de políticas, capaz de se adaptar a diferentes regras de retenção e divulgação.

Panorama regulatório
O ambiente regulatório está se tornando mais rígido em torno dos requisitos de criptografia segura contra ameaças quânticas e "secure-by-design". Em agosto de 2024, o NIST publicou os primeiros padrões de criptografia pós-quântica (FIPS 203, 204 e 205), oferecendo bases de referência de nível de aquisição para fornecedores e compradores. Em junho de 2026, uma Ordem Executiva dos EUA determinou a transição dos sistemas de informação federais para os padrões PQC aprovados pelo NIST, e também estabeleceu um caminho para incorporar a conformidade com PQC ao Federal Acquisition Regulation até 2030. O Memorando OMB M-26-15 (junho de 2026) então formalizou um programa de migração de agências civis em múltiplas fases, abrangendo de 2026 a 2035, incluindo um prazo de 22 de outubro de 2026 para que as agências apresentem planos de migração para PQC. Esse cronograma deve aumentar a demanda por ferramentas de inventário criptográfico, agilidade de algoritmos e migração em todo o ecossistema federal e de fornecedores.
Na Europa, o Cyber Resilience Act (Regulamento (UE) 2024/2847, adotado em outubro de 2024) amplia as obrigações para produtos com elementos digitais protegerem a confidencialidade e a integridade usando mecanismos criptográficos de última geração. Isso desloca a conformidade de controles pontuais para a engenharia de segurança ao longo do ciclo de vida. Junto a esses requisitos, o NIST continuou a manter diretrizes criptográficas essenciais, incluindo uma chamada para comentários em junho de 2026 sobre revisões do SP 800-38D (GCM/GMAC) e um rascunho de dezembro de 2025 do SP 800-57 Rev. 6, que incorpora novos algoritmos PQC e orientações atualizadas de gerenciamento de chaves. Isso sustenta um ritmo constante de evolução de padrões que os fornecedores devem acompanhar para validação e preparação para auditorias.
Cenário Competitivo
A criptografia permanece um campo moderadamente fragmentado onde gigantes estabelecidos e especialistas ágeis colidem. IBM, Microsoft e Broadcom alavancam as bases de clientes existentes e amplas suítes de segurança, realizando vendas cruzadas de módulos de criptografia reforçados por ofertas de nuvem, identidade e análise. Startups especializadas em tecnologia quântica, como a Arqit, avançam com propriedade intelectual diferenciada em protocolos de acordo de chaves simétricas, atraindo o interesse de clientes de defesa e telecomunicações. Os registros de patentes em torno de algoritmos PQC híbridos e canais de comunicação seguros do ponto de vista quântico ressaltam as crescentes barreiras à entrada.
O ímpeto de aquisições reflete lacunas estratégicas: a compra da tecnologia de visibilidade de criptografia da Ampliphae pela Arqit em maio de 2025 amplia seu portfólio de segurança quântica. A NetSfere lançou a primeira plataforma de comunicação empresarial pronta com ML-KEM 1024, direcionada a setores regulamentados com compatibilidade imediata com PQC. Os fornecedores agora competem em integração de plataformas — orquestração unificada de chaves em ativos SaaS, IaaS e on-premise — em vez de soluções pontuais isoladas. Modelos específicos por setor para HIPAA, PCI-DSS e CJIS fortalecem as propostas de valor, especialmente entre PMEs que buscam conformidade turnkey. A automação de políticas orientada por inteligência artificial diferencia ainda mais as ofertas, reduzindo a sobrecarga operacional e abordando a restrição de alto custo total de propriedade que paira sobre o mercado de software de criptografia.
Espera-se consolidação à medida que incumbentes com caixa abundante adquirem inovadores de algoritmos para agilizar portfólios de PQC. Enquanto isso, as comunidades de código aberto pressionam os preços dos componentes commoditizados, incentivando os fornecedores premium a redobrar os esforços em serviços gerenciados e especialização regulatória. O sucesso depende da capacidade de entregar gestão do ciclo de vida de criptografia de ponta a ponta — desde descoberta e inventário até migração e auditoria contínua — em ambientes de clientes heterogêneos.
Líderes do Setor de Software de Criptografia
IBM
Microsoft
Broadcom Inc.
Sophos Ltd.
Thales
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Criptografia
- IBM
- Microsoft
- Broadcom Inc. (Symantec)
- Sophos Ltd.
- Thales
- McAfee LLC
- Trend Micro Incorporated
- Dell Inc.
- Check Point Software Technologies Ltd.
- Micro Focus International plc
- Cisco Systems, Inc.
- Proofpoint Inc.
- WinMagic Inc.
- ESET spol. s r.o.
- F-Secure Corporation
- Amazon Web Services Inc.
- VMware Inc.
- Fortinet Inc.
- Oracle Corporation
- Google LLC

Oportunidades de mercado e perspectivas futuras
Os programas de migração para PQC estão criando espaço em branco para capacidades de agilidade criptográfica, descoberta e remediação que permitem às organizações operar pilhas mistas clássicas e PQC, preservando a compatibilidade. A Ordem Executiva de junho de 2026 sobre a proteção da nação contra ataques criptográficos avançados, além do OMB M-26-15 e seu prazo de 22 de outubro de 2026 para envio de planos de migração PQC federais, está elevando a demanda de curto prazo por ferramentas que automatizam inventários de ativos criptográficos, mapeiam dependências entre aplicações e endpoints, e apoiam transições de algoritmos orientadas por políticas. Os fornecedores também têm um mercado em expansão para controles prontos para conformidade, como relatórios padronizados, governança do ciclo de vida de chaves e manuais de migração, direcionados a contratantes federais e operadores regulados adjacentes.
Ao mesmo tempo, as barreiras de implementação estão sendo reduzidas conforme as capacidades PQC migram para plataformas convencionais e ferramentas de desenvolvimento. A Microsoft incorporou a troca de chaves híbrida configurável PQC (ML-KEM) na pilha Windows TLS/Schannel por meio de atualizações de julho de 2026, e o OpenSSH adicionou suporte experimental a assinaturas compostas pós-quânticas na versão 10.4 (julho de 2026). Isso amplia o conjunto de endpoints e camadas de comunicação segura que podem ser atualizados sem integração criptográfica personalizada. Em segurança embarcada, a GlobalPlatform lançou a Pavona (maio de 2026), uma distribuição de silício de código aberto com componentes PQC de nível de produção e designs de referência para chips de raiz de confiança, o que apoia casos de uso adicionais de dispositivos e IoT que precisam de criptografia ancorada em hardware confiável, mantendo o alinhamento com padrões.
Recent Industry Developments in Mercado de Software de Criptografia
- Julho de 2026: A Microsoft lançou atualizações do Windows que integram a troca de chaves pós-quântica híbrida configurável (ML-KEM) na pilha Windows TLS/Schannel. Isso move o PQC de bibliotecas opcionais para uma camada de protocolo empresarial padrão, acelerando os testes de compatibilidade e criando demanda induzida por controles de gerenciamento de chaves e políticas que abrangem endpoints, servidores e aplicações.
- Maio de 2026: A Syncsort (Precisely) anunciou a aquisição dos produtos de criptografia, tokenização e autenticação para IBM i da Townsend Security, além de uma parceria em torno do Alliance Key Manager. O negócio consolida as capacidades de proteção de dados em torno dos ambientes IBM i e fortalece o posicionamento do fornecedor em ambientes regulados que exigem controle centralizado de chaves e governança pronta para auditoria.
- Outubro de 2024: A IBM apresentou o IBM Guardium Data Security Center, com capacidades expandidas que abrangem segurança de dados e preparação para segurança quântica. A abordagem de plataforma apoia a visibilidade e o controle unificados em ativos díspares de criptografia e proteção de dados, alinhando-se à demanda empresarial por gestão consolidada conforme os padrões criptográficos e os requisitos de conformidade evoluem.


Mercado de Software de Criptografia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Neste relatório, definimos o mercado de software de criptografia como as receitas obtidas com ferramentas de software que criptografam dados em repouso, em trânsito ou em uso em endpoints, servidores, redes e ambientes de nuvem. Inclui receitas de licenças e assinaturas vinculadas a capacidades de criptografia e gerenciamento de chaves relacionadas, vendidas a usuários finais.
Exclusões de escopo: Excluímos módulos de hardware independentes, contratos exclusivos de consultoria e taxas de serviços gerenciados de segurança do dimensionamento deste mercado.
Visão Geral da Segmentação
- Por Componente
- Software
- Serviço
- Por Modelo de Implantação
- On-premise
- Nuvem
- Por Tamanho de Empresa
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Função
- Criptografia de Disco
- Criptografia de Comunicação
- Criptografia de Arquivo/Pasta
- Criptografia em Nuvem
- Criptografia de Banco de Dados
- Por Vertical do Setor
- TI e Telecomunicações
- BFSI
- Saúde
- Governo
- Varejo
- Educação
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Começamos mapeando a narrativa de demanda por criptografia a partir de sinais públicos mensuráveis e, em seguida, conectamos isso aos relatórios de receita do lado dos fornecedores. Para isso, utilizamos fontes públicas como publicações do NIST sobre padrões de criptografia, orientações da ENISA sobre controles de cibersegurança e dados do NIST NVD sobre padrões de vulnerabilidades que frequentemente desencadeiam atualizações de criptografia. Também consultamos referências regulatórias e de políticas que influenciam a adoção, incluindo materiais do GDPR e orientações setoriais como as do FFIEC para expectativas de segurança financeira.
Para transformar esse contexto em um modelo de mercado utilizável, revisamos relatórios anuais de empresas, transcrições de chamadas de resultados, documentação de produtos e cobertura jornalística confiável, a fim de separar o que é vendido como software de criptografia dos demais instrumentos de segurança adjacentes. Em paralelo, utilizamos assinaturas de bases de dados pagas para informações financeiras e de inteligência empresarial, notícias e dados financeiros, bases de dados de patentes e contratos e licitações globais, a fim de verificar cruzadamente exposições de receita, posicionamento de produtos e atividade de negócios. Essas fontes documentais não são exaustivas, e muitas outras referências públicas foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para confirmar o que os compradores efetivamente pagam, como a criptografia é orçada dentro de programas de segurança mais amplos e como os preços mudam com a adoção da nuvem e os requisitos de conformidade. Conversamos com uma combinação de fornecedores de software, parceiros de canal, arquitetos de segurança e responsáveis por riscos de TI, o que ajudou a preencher lacunas onde os dados financeiros públicos não detalham a receita de criptografia de forma clara. Como este é um mercado global, a validação foi realizada nas principais regiões para evitar dependência excessiva do padrão de adoção de uma única geografia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 12% | APAC: 48% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 37% | EMEA: 34% |
| Players menores: 22% | Gestores: 51% | Américas: 18% |
Dimensionamento e Previsão do Mercado
A lógica central de dimensionamento utiliza uma combinação de abordagens top-down e bottom-up, na qual os gastos gerais com software de cibersegurança e os padrões de adoção de criptografia são reconstruídos por região e principais grupos de usuários, e então corrigidos por meio de verificações seletivas com fornecedores e canais. Partimos de âncoras conhecidas de gastos com segurança empresarial e aplicamos divisões específicas de criptografia com base em como a proteção de dados é priorizada em setores regulados e programas de migração para a nuvem. Onde as categorias se sobrepõem, o modelo atribui receita apenas ao software de criptografia quando o produto é vendido diretamente para fins de criptografia ou gerenciamento de chaves.
Alguns insumos práticos mantêm o modelo fundamentado, incluindo a proporção de cargas de trabalho executadas em nuvem pública versus on-premises, taxas típicas de adoção de criptografia em setores regulados, práticas de empacotamento de gerenciamento de identidade e chaves, movimentação média de preços de assinaturas e o ritmo dos ciclos de renovação orientados por conformidade (incluindo trabalhos de agilidade criptográfica à medida que o planejamento pós-quântico se torna mais comum). As previsões são construídas por meio de análise de cenários apoiada por consenso de especialistas sobre adoção de nuvem, intensidade regulatória e comportamento de gastos motivado por violações de segurança, e então um ajuste de tendência de curto prazo é utilizado como verificação de razoabilidade para cada região. Quando um fornecedor não reporta a receita de criptografia separadamente, estimamos a exposição utilizando indicadores de mix de produtos, feedback de parceiros e precificação comparável, a fim de evitar lacunas materiais.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, como taxas de crescimento de software de segurança reportadas, padrões de atividade de aquisição e direção dos gastos com TI por região, e quaisquer grandes variações são revisadas antes da aprovação final. Quando os resultados parecem inconsistentes, entramos novamente em contato com os entrevistados relevantes para retestar premissas como taxa de adoção de criptografia, empacotamento em nuvem e movimentação de preços de renovação. Uma segunda revisão por analista é realizada para garantir que a matemática, a lógica de unidades e as conversões sejam consistentes entre regiões e anos.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram a adoção ou os preços, como ações regulatórias importantes ou mudanças significativas nos requisitos de segurança em nuvem. Antes da entrega, um analista realiza uma revisão final de atualização para que os clientes recebam a visão mais recente com base nas informações mais atuais disponíveis.
Tamanho do Mercado de Software de Criptografia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado para software de criptografia, pois os pesquisadores nem sempre contabilizam os mesmos fluxos de receita, e também escolhem diferentes anos-base e premissas de preços. A variação geralmente decorre de quão amplamente a "criptografia" é definida, se o gerenciamento de chaves é tratado como parte do mercado e como a criptografia entregue via nuvem é contabilizada.
Alguns dados publicados incluem serviços gerenciados de segurança ou módulos de hardware de segurança, pois os compradores frequentemente adquirem esses itens juntos como um pacote. Na Mordor Intelligence, apenas a receita de software de criptografia (licenças, assinaturas e receita de serviços em nuvem incorporados) mais os complementos de gerenciamento de chaves relacionados à criptografia são contabilizados, excluindo hardware independente, trabalhos exclusivos de consultoria e taxas de serviços gerenciados de segurança.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 22,81 bilhões de USD (2026) | |
| Publicação Especializada A | 17,45 bilhões de USD (2024) | Utiliza um ano-base anterior e tende a combinar software com serviços em programas de proteção de dados, o que pode reduzir o item de software puro e alterar a curva de precificação implícita. |
| Consultoria Global B | 15,29 bilhões de USD (2025) | Acompanha um escopo de criptografia comercial mais restrito e depende mais da extensão de tendências históricas, o que pode subestimar a expansão impulsionada pela nuvem e a monetização separada dos complementos de gerenciamento de chaves. |
Em geral, a tabela mostra que os principais fatores de variação são o que é incluído no software de criptografia e qual ano está sendo medido. Ao vincular o total a tipos de receita claros, indicadores de adoção e premissas de divisão reproduzíveis, nossa estimativa permanece mais fácil de auditar e atualizar quando os preços ou o mix de nuvem mudam.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de software de criptografia e qual é a sua taxa de crescimento?
O mercado está avaliado em USD 22,81 bilhões em 2026 e prevê-se que atinja USD 51,32 bilhões até 2031, registrando um CAGR de 17,6%.
Qual modelo de implantação está se expandindo mais rapidamente?
A criptografia baseada em nuvem lidera com um CAGR de 24,07% até 2031, à medida que as organizações migram cargas de trabalho para ambientes híbridos e multinuvem.
Por que o setor de saúde apresenta o maior crescimento vertical?
As atualizações das regras da HIPAA, a rápida digitalização e a necessidade de proteger dados de telemedicina estão impulsionando a criptografia no setor de saúde a um CAGR de 20,55%.
Como os mandatos federais dos EUA influenciam as taxas de adoção?
As Ordens Executivas 14028 e 14144, além de um prazo de 2035 para a criptografia pós-quântica, exigem criptografia de ponta a ponta em todos os sistemas federais e suas redes de fornecedores, acelerando a demanda do mercado.
Qual região crescerá mais rapidamente nos próximos cinco anos?
Projeta-se que a Ásia-Pacífico se expanda a um CAGR de 19,78%, impulsionada pela rápida transformação digital e pelo aperto das regulamentações de proteção de dados nas principais economias.
Página atualizada pela última vez em:



