
Tamanho e Participação do Mercado de Produtos para Serviços Médicos de Emergência
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 35.49 Bilhões de dólares |
| Tamanho do Mercado (2031) | 49.02 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.67 % |
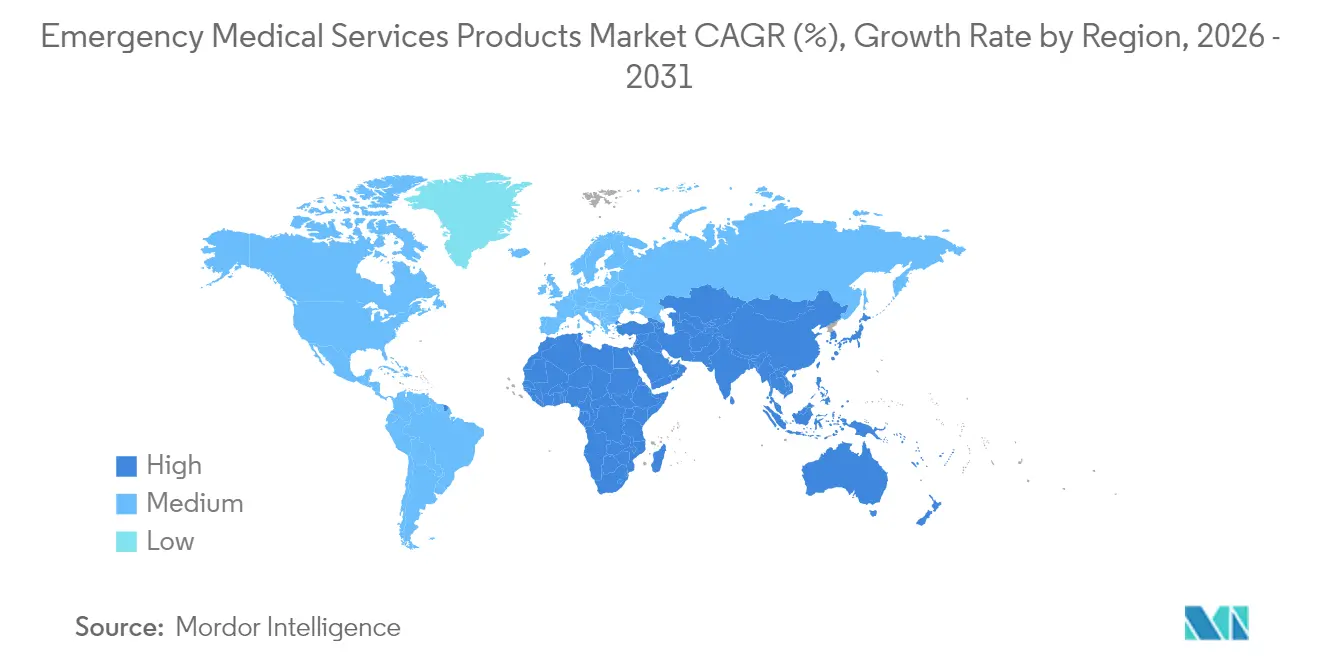
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
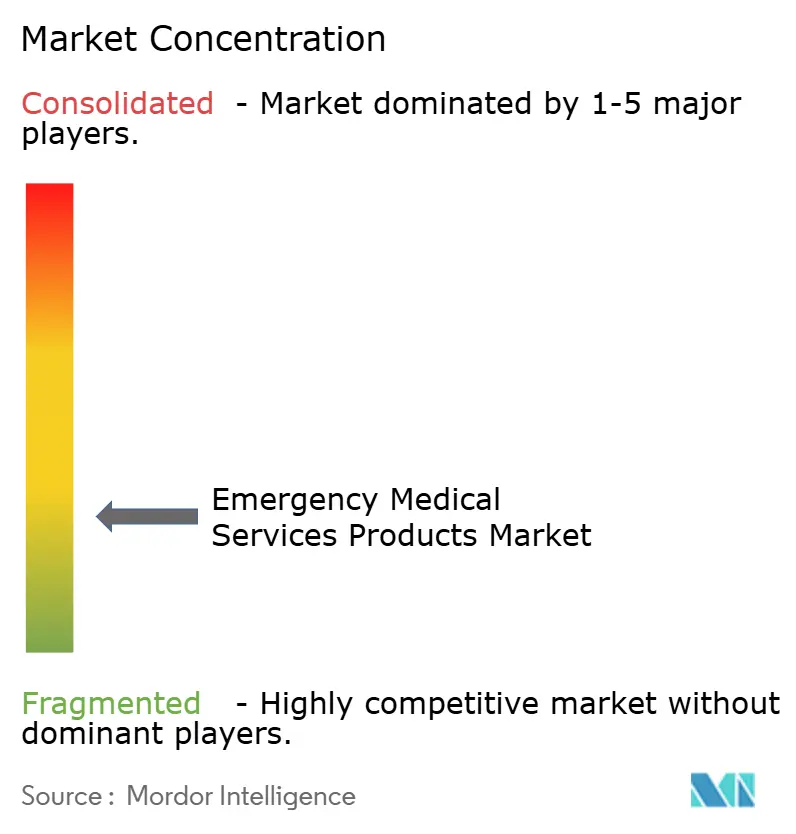
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos para Serviços Médicos de Emergência por Mordor Intelligence
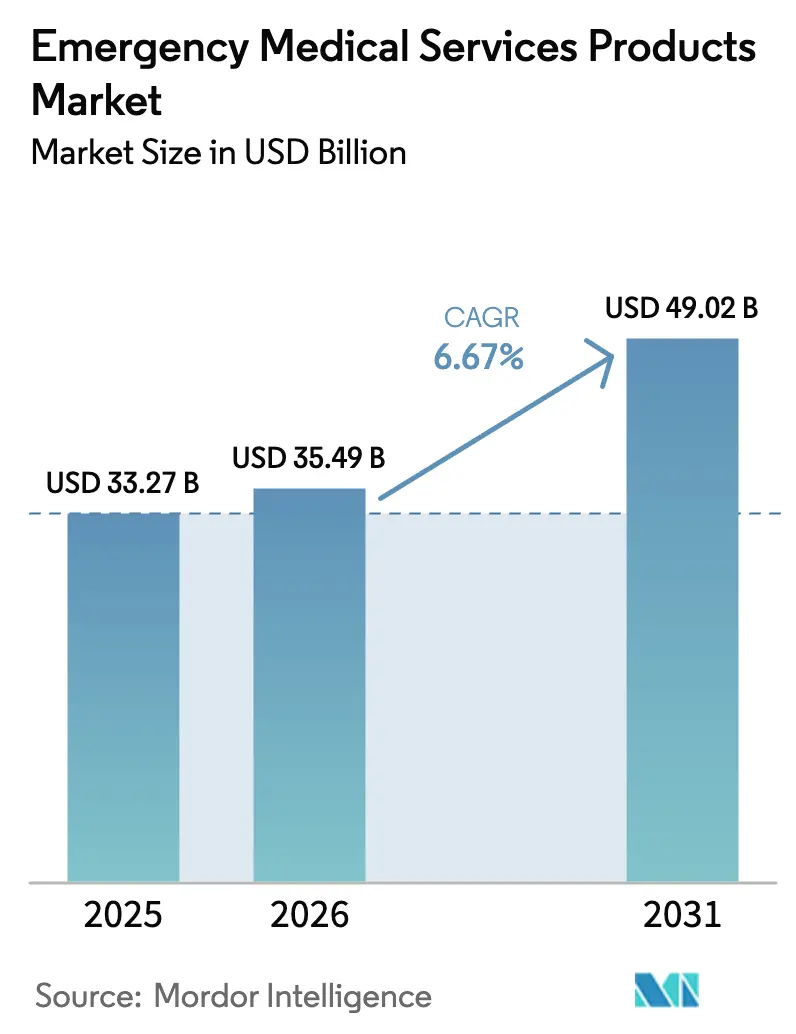
O tamanho do Mercado de Produtos para Serviços Médicos de Emergência em 2026 é estimado em USD 35,49 bilhões, crescendo a partir do valor de 2025 de USD 33,27 bilhões, com projeções para 2031 mostrando USD 49,02 bilhões, crescendo a um CAGR de 6,67% no período 2026-2031.
A demanda surge da confluência do envelhecimento populacional, do aumento da incidência de doenças crônicas e da tecnologia que incorpora inteligência artificial em monitores portáteis e desfibriladores. A orientação de triagem baseada em IA agora reduz os tempos de avaliação no local, aliviando a carga de trabalho dos paramédicos durante escassez crítica de mão de obra em distritos rurais. Os programas de paramedicina comunitária, que enviam clínicos para atender pacientes em casa, reduziram as visitas aos departamentos de emergência em 17%, evidenciando a mudança do mercado do transporte reativo para o cuidado proativo. As obrigações de desfibriladores de acesso público, exemplificadas pelo requisito de DEA escolar de Maryland em 2024, aceleram a adoção de equipamentos em locais não relacionados à saúde. Simultaneamente, as frotas de ambulâncias envelhecidas nos países da OCDE geram ciclos recorrentes de substituição que favorecem sistemas integrados de suporte de vida conectados à nuvem. Essas dinâmicas sustentam coletivamente uma base de receita robusta e geograficamente diversificada para o mercado de produtos para serviços médicos de emergência ao longo do horizonte de previsão.
Principais Conclusões do Relatório
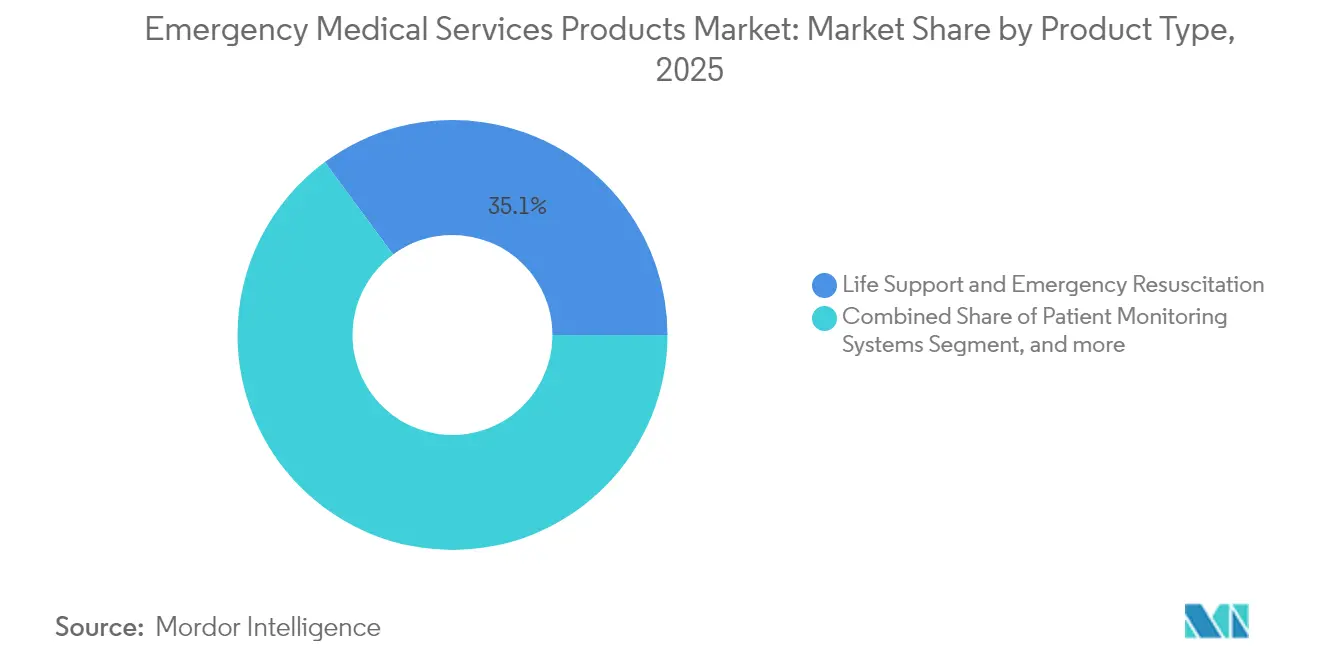
- Por tipo de produto, os sistemas de suporte de vida e ressuscitação de emergência comandaram uma participação de receita de 35,12% em 2025, enquanto os compressores torácicos automatizados apresentaram o maior impulso, com um CAGR de 7,72% até 2031.
- Por aplicação, os cuidados cardíacos responderam por uma participação dominante de 42,10% do mercado de produtos para serviços médicos de emergência em 2025, enquanto a resposta a desastres e vítimas em massa está projetada para expandir a um CAGR de 9,62% até 2031.
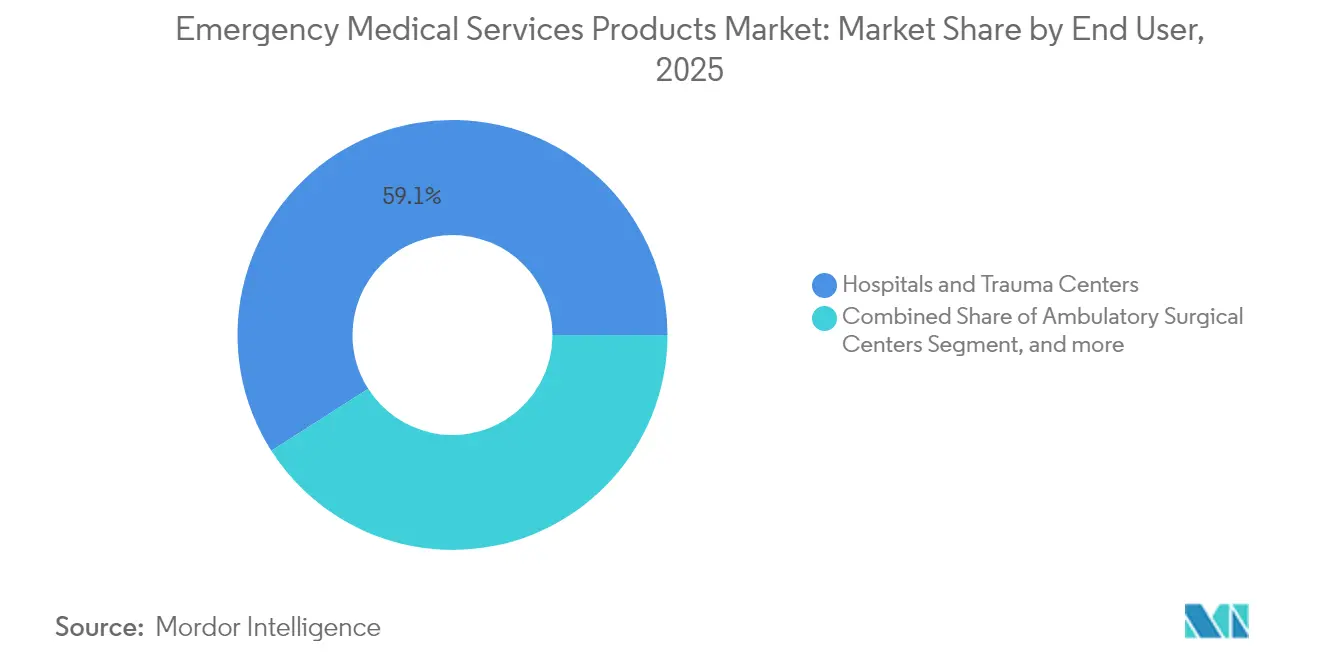
- Por usuário final, hospitais e centros de trauma detinham 59,05% do tamanho do mercado de produtos para serviços médicos de emergência em 2025; os centros cirúrgicos ambulatoriais estão avançando a um CAGR de 10,06% durante o período de perspectiva.
- Por geografia, a América do Norte liderou com uma participação de receita de 36,78% em 2025, enquanto a Ásia-Pacífico foi a região de crescimento mais rápido, com um CAGR de 8,97%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Incidência de Doenças Crônicas e Lesões | +1.8% | Global, com concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Envelhecimento das Frotas de Veículos e Equipamentos de Serviços Médicos de Emergência nas Regiões da OCDE | +1.2% | América do Norte e Europa principalmente | Médio prazo (2-4 anos) |
| Mandatos Governamentais para Desfibriladores de Acesso Público | +1.0% | América do Norte, Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão dos Programas de Paramedicina Comunitária Baseados em Hospitais | +0.9% | América do Norte como núcleo, expansão para Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Aumento de Desastres Climáticos Extremos Impulsionando Kits Pré-Posicionados | +0.7% | Global, com ênfase em regiões propensas a desastres | Curto prazo (≤ 2 anos) |
| Dispositivos de Triagem Habilitados por IA para Suporte à Decisão no Local | +0.6% | América do Norte e Europa com adoção antecipada, Ásia-Pacífico em seguida | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Doenças Crônicas e Lesões
Os casos cardiovasculares, diabéticos e de trauma continuam a crescer, com eventos cardíacos isoladamente impulsionando 42,64% das implantações de produtos de serviços médicos de emergência. Monitores portáteis que transmitem sinais vitais criptografados diretamente para os registros hospitalares melhoram a continuidade do cuidado para esses pacientes. As unidades de paramedicina comunitária que gerenciam doenças crônicas em casa reduzem os custos de tratamento em até 30%, reforçando a demanda por dispositivos robustos e multiparamétricos. Os modelos de hospital em casa, agora aprovados para 10% das populações de pacientes internados, dependem de tecnologia de nível de campo com precisão de nível hospitalar.[1]Associação Americana de Hospitais, "Guia de Expansão do Hospital em Casa," aha.org Equipamentos capazes de autocalibragem garantem funcionalidade em regiões sem técnicos biomédicos, impulsionando ainda mais o mercado de produtos para serviços médicos de emergência.
Envelhecimento das Frotas de Veículos e Equipamentos de Serviços Médicos de Emergência nas Regiões da OCDE
As ambulâncias normalmente servem por 12 anos, mas os componentes eletrônicos precisam ser renovados a cada 5-7 anos para permanecerem em conformidade. Essa previsibilidade cria ciclos de substituição que favorecem consoles integrados de telemedicina em detrimento de dispositivos legados. As ambulâncias elétricas introduzem restrições únicas de gerenciamento de energia, impulsionando a demanda por ventiladores e desfibriladores de baixo consumo. A dupla rotulagem sob as regras da FDA e da UKCA eleva os custos de conformidade, de modo que os fornecedores selecionam cada vez mais plataformas que podem ser atualizadas remotamente por software para atender às normas em evolução. Os módulos de comunicação habilitados por satélite garantem o fluxo de dados em áreas sem redes celulares estáveis, reforçando a adoção em geografias dispersas.
Mandatos Governamentais para Desfibriladores de Acesso Público
Os estatutos promulgados em estados como Maryland obrigam a instalação de DEAs em escolas, escritórios e centros de transporte, ampliando a base de clientes além dos compradores tradicionais de serviços médicos de emergência.[2]ZOLL Medical Corporation, "Guia de Conformidade de DEA Escolar," zoll.com Os requisitos paralelos da Europa sob a legislação atualizada de dispositivos espelham esse impulso. Cada nova implantação gera um fluxo de receita recorrente: as pás devem ser substituídas a cada 2-4 anos e as baterias a cada 3-5 anos. Os programas de treinamento público demandam manequins e plataformas de simulação, abrindo vias de receita secundárias para fabricantes já presentes no mercado de produtos para serviços médicos de emergência.
Expansão dos Programas de Paramedicina Comunitária Baseados em Hospitais
Os sistemas de saúde agora integram equipes de serviços médicos de emergência em modelos de cuidado baseados em valor que recompensam as internações evitadas. Programas nos Estados Unidos relatam 17% menos visitas de emergência, validando a lógica econômica de equipar equipes de campo com diagnósticos avançados. Os paramédicos carregam ultrassom portátil, analisadores de sangue no ponto de cuidado e tablets de triagem aprimorados por IA. Essas ferramentas coletam dados longitudinais que os hospitais exploram para análises preditivas, criando um efeito multiplicador que continua a impulsionar o mercado de produtos para serviços médicos de emergência.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Aprovações Regulatórias Complexas | -1.4% | Global, com ênfase em mercados emergentes | Longo prazo (≥ 4 anos) |
| Interrupções na Cadeia de Suprimentos para Subconjuntos Eletrônicos Críticos | -1.1% | Global, com impacto particular na fabricação da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de Técnicos Biomédicos em Áreas Rurais | -0.8% | Regiões rurais da América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente Escrutínio sobre Plásticos de Uso Único em Descartáveis de Serviços Médicos de Emergência | -0.5% | Europa principalmente, expandindo para a América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Aprovações Regulatórias Complexas
Obter a aprovação da FDA para dispositivos com IA incorporada pode estender os cronogramas de desenvolvimento em três anos e adicionar USD 10-15 milhões aos custos unitários, dissuadindo novos entrantes e retardando a implantação em ambientes de baixos recursos. O Regulamento de Dispositivos Médicos da UE exige arquivos técnicos paralelos, duplicando a documentação. As agências menores de serviços médicos de emergência frequentemente dependem de subsídios municipais para modernizar as frotas, mas os tetos orçamentários ainda forçam a aquisição em etapas. O resultado é uma lacuna de adoção entre os programas urbanos de ponta e os serviços rurais com recursos limitados, restringindo o mercado de produtos para serviços médicos de emergência em segmentos sensíveis ao preço.
Interrupções na Cadeia de Suprimentos para Subconjuntos Eletrônicos Críticos
A escassez de semicondutores prolongou os prazos de entrega de componentes para 52 semanas, levando empresas como a Stryker a diversificar as fontes de placas de circuito impresso e aumentar os estoques de reserva.[3]Stryker Corporation, "Atualização Operacional sobre Diversificação da Cadeia de Suprimentos," stryker.com A volatilidade do frete adiciona pressão adicional de custos. As revisões de design que substituem chips escassos por equivalentes prontamente disponíveis exigem novas notificações regulatórias, atrasando as remessas. O efeito cascata é particularmente severo para as startups que dependem de entregas just-in-time, amortecendo as perspectivas de crescimento de curto prazo no mercado de produtos para serviços médicos de emergência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Domínio do Suporte de Vida Encontra Inovação em AutomaçãoOs equipamentos de Suporte de Vida e Ressuscitação de Emergência retiveram uma fatia de 35,12% do mercado de produtos para serviços médicos de emergência em 2025. A adoção está ancorada no papel indispensável de desfibriladores, ventiladores e monitores multiparamétricos durante a hora de ouro do cuidado. Os dispositivos mecânicos de RCP estão transformando a prática porque mantêm compressões consistentes durante o transporte, quando a técnica manual frequentemente se deteriora. A evidência clínica que sustenta as plataformas LUCAS 3 e AutoPulse desencadeou políticas de aquisição em múltiplas agências estaduais de serviços médicos de emergência nos EUA. Essa tendência está definida para impulsionar os compressores torácicos automatizados a um CAGR de 7,72%.
Os consumíveis de cuidados com feridas estão sob escrutínio devido às crescentes restrições sobre plásticos de uso único. Fabricantes como a Verathon responderam introduzindo polímeros de base biológica que reduzem as pegadas de carbono do berço ao portão em 74% em comparação com equivalentes à base de petróleo. Os equipamentos de manuseio de pacientes se beneficiam da demografia do envelhecimento, enquanto a demanda por EPI persiste em meio à vigilância contínua de patógenos. Os módulos de administração de medicamentos e gerenciamento de vias aéreas agora incorporam instruções de áudio que orientam a dosagem correta e o posicionamento do tubo, minimizando erros do operador em circunstâncias de alto estresse. Coletivamente, essas subcategorias ampliam os conjuntos de soluções e sustentam a trajetória resiliente do mercado de produtos para serviços médicos de emergência.


Por Aplicação:
Liderança em Cuidados Cardíacos Desafiada pela Preparação para DesastresOs cuidados cardíacos capturaram 42,10% da receita em 2025 do mercado de produtos para serviços médicos de emergência. A alta prevalência de colesterol, os estilos de vida sedentários e o envelhecimento da população sustentam esse domínio. A desfibrilação no local dentro de três minutos triplica as chances de sobrevivência, uma estatística que continua a priorizar os dispositivos de intervenção cardíaca nas agendas de gastos municipais. No entanto, a resposta a desastres e vítimas em massa está se expandindo a um CAGR de 9,62%. A frequência de condições climáticas extremas e conflitos geopolíticos mantém os kits de resposta selecionados em demanda permanente, especialmente em territórios sismicamente ativos e propensos a conflitos.
Os equipamentos de gestão de trauma e lesões registram aquisições constantes, apoiados por campanhas públicas de controle de sangramento. Os dispositivos de cuidados respiratórios desfrutam de renovado interesse devido a novas preocupações com a qualidade do ar após temporadas consecutivas de incêndios florestais. Aplicações especializadas, como a ressuscitação pediátrica, permanecem nichos pequenos, mas críticos, atraindo players com ventiladores ultracompactos e ferramentas de dosagem. O cenário de risco em evolução garante crescimento equilibrado entre os casos de uso e continua a diversificar o mercado de produtos para serviços médicos de emergência.
Por Usuário Final:
Concentração Hospitalar Enfrenta Disrupção AmbulatorialHospitais e centros de trauma representaram 59,05% dos gastos em 2025, refletindo seu papel como centros regionais que orquestram o transporte terrestre e aéreo. O cluster mantém um ciclo de atualização tecnológica que prioriza a interoperabilidade com registros eletrônicos de saúde. No entanto, os centros cirúrgicos ambulatoriais estão ganhando terreno, sustentados por volumes de procedimentos 40-60% mais baratos do que os equivalentes hospitalares, e estão projetados para crescer 25% até 2030. Esses centros requerem carrinhos de código prontos para uso e ventiladores portáteis para estabilizar complicações repentinas, impulsionando um CAGR de 10,06% nas aquisições.
As agências municipais de serviços médicos de emergência, os departamentos de bombeiros e as equipes voluntárias operam dentro de orçamentos fixos, incentivando a aquisição em massa de dispositivos modulares que compartilham baterias e descartáveis. Locais industriais, arenas esportivas e instituições educacionais adotam DEAs de fácil utilização equipados com instruções animadas, garantindo a confiança de leigos. Cumulativamente, essa base de usuários em expansão fortalece a diversidade de receita do mercado de produtos para serviços médicos de emergência.
Análise Geográfica
Mercado de Produtos para Serviços Médicos de Emergência na América do Norte
A América do Norte deteve 36,78% do mercado de produtos para serviços médicos de emergência em 2025, impulsionada por reembolsos estáveis e redes maduras de atendimento a traumas. Mais de 320 hospitais norte-americanos possuem aprovação do CMS para programas de hospital domiciliar, impulsionando investimentos em sistemas de telemetria habilitados por banda larga. O Canadá expande a cobertura de ambulâncias com conexão via satélite para territórios remotos, enquanto o México aproveita o turismo médico para comparar seus equipamentos com padrões internacionais. A substituição contínua de rádios analógicos por protocolos digitais seguros estimula ainda mais os gastos em toda a região.
Mercado de Produtos para Serviços Médicos de Emergência na Europa
A Europa combina demanda estável com complexidade regulatória. O Regulamento de Dispositivos Médicos da UE exige dados detalhados de eficácia clínica, prolongando os prazos de lançamento, mas garantindo a segurança. Alemanha e França sustentam a aquisição de monitores com capacidade de inteligência artificial, enquanto o Reino Unido navega pelos processos de registro duplo MDR e UKCA. Os sistemas nórdicos demonstram a tele-EMS de ponta a ponta, integrando macas inteligentes que pesam os pacientes e ajustam os parâmetros do ventilador durante o transporte. A Europa do Sul, em busca de soluções mais econômicas, experimenta modelos de arrendamento que distribuem os desembolsos de capital ao longo dos ciclos de vida dos contratos.
Mercado de Produtos para Serviços Médicos de Emergência na APAC
A Ásia-Pacífico está projetada para registrar um CAGR de 8,97% até 2031. A expansão da rede de emergência rural da China canaliza subsídios para a entrega de DEA assistida por drones em aldeias remotas. A Índia, atualmente a nação mais populosa do mundo, combina seu vibrante setor hospitalar privado com a modernização de ambulâncias públicas para manter a credenciação junto a seguradoras globais. O Japão pilota a robótica em RCP extracorpórea rápida, enquanto a Coreia do Sul integra a cobertura 5G para transmitir ultrassom de alta definição a partir de ambulâncias em movimento. As economias emergentes da ASEAN coinvestem em centros de treinamento regionais para padronizar as competências dos paramédicos, garantindo um fluxo contínuo de consumíveis e equipamentos médicos duráveis. O mapa de crescimento multicamadas consolida o papel da Ásia como motor incremental do mercado de produtos para serviços médicos de emergência.

Panorama regulatório
Os produtos de serviços médicos de emergência (EMS) são regulados principalmente como dispositivos médicos, portanto o acesso ao mercado depende de requisitos de sistema de qualidade e pós-comercialização, não apenas de evidências clínicas e de segurança. Nos Estados Unidos, a FDA implementou o Quality Management System Regulation (QMSR), com vigência a partir de 2 de fevereiro de 2026, substituindo o antigo Quality System Regulation e elevando o padrão para gestão de riscos integrada em design, fabricação e ações corretivas, o que é especialmente relevante para dispositivos EMS de alta complexidade e ricos em eletrônica, como monitores e desfibriladores. As expectativas da FDA em matéria de cibersegurança para submissões pré-mercado de dispositivos foram atualizadas em fevereiro de 2026 para se alinhar a esse arcabouço, aumentando a carga de conformidade para equipamentos de campo conectados, ligados à nuvem e atualizáveis por software.
Na Europa, o Regulamento de Dispositivos Médicos da UE (MDR) continua a exigir documentação técnica mais aprofundada e maiores evidências clínicas. O uso obrigatório do EUDAMED a partir de 28 de maio de 2026 adiciona outra camada operacional para os fabricantes que colocam produtos EMS no mercado da UE. Para ferramentas EMS habilitadas por IA, a sobreposição regulatória aumentou: a Lei de Inteligência Artificial da UE (Regulamento (UE) 2024/1689) se cruza com o MDR, e a orientação MDCG 2025-6 esclarece as expectativas em torno das atividades de conformidade relacionadas à IA para dispositivos médicos. Essas mudanças reforçam a vantagem dos fabricantes com infraestrutura madura de qualidade, cibersegurança e regulamentação, ao mesmo tempo em que estendem os prazos e elevam os custos para fornecedores menores que trazem capacidades de triagem e monitoramento embutidas em IA para fluxos de trabalho de EMS regulamentados.
Cenário Competitivo
O mercado de produtos para serviços médicos de emergência permanece fragmentado. Stryker, Medtronic e GE HealthCare dominam os equipamentos de alta acuidade combinando a confiança de marca de longa data com roteiros de software de IA. A aquisição de USD 4,9 bilhões da Inari Medical pela Stryker em 2024 ampliou seu portfólio de emergências vasculares, enquanto a Medtronic aprofundou os laços com empresas de análise em nuvem para enriquecer os painéis de monitoramento remoto. A GE HealthCare explora sua base instalada em imagens hospitalares para vender monitores de transporte que compartilham interfaces de usuário com máquinas estacionárias.
O capital privado intensificou sua presença, exemplificado pela Bridgefield Capital adquirindo a divisão de Cuidados de Emergência da Philips em janeiro de 2025. A cisão ressalta a crença dos patrocinadores financeiros de que a escala e a consolidação da cadeia de suprimentos podem desbloquear a expansão de margens em um mercado endereçável de USD 26 bilhões. Enquanto isso, os concorrentes de médio porte se diferenciam por meio de materiais ecológicos. Os descartáveis de biopolímero da Verathon ressoam com os clientes europeus que buscam reduzir o desperdício de plástico de uso único. As startups focam em soluções exclusivamente de IA, mas muitas fazem parcerias com players estabelecidos para acessar a infraestrutura regulatória.
A resiliência da cadeia de suprimentos está emergindo como uma vantagem competitiva decisiva. A Stryker diversifica o fornecimento de circuitos impressos em três continentes, reduzindo o risco de escassez de chips. A ZOLL integra chips de processamento de borda que reduzem a dependência da nuvem, fornecendo orientação ininterrupta em zonas de desastre. Os players com fabricação verticalmente integrada e talentos internos em software estão melhor posicionados para navegar em um cenário que recompensa cada vez mais a interoperabilidade, a segurança de dados e a gestão ambiental no mercado de produtos para serviços médicos de emergência.
Líderes do Setor de Produtos para Serviços Médicos de Emergência
GE Healthcare
Medtronic
3M
Stryker Corporation
McKesson Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos para Serviços Médicos de Emergência
- Mckesson
- Medline Industries
- Stryker
- ICU Medical
- Cardinal Health
- Beckton Dickinson
- GE Healthcare
- Medtronic
- 3M
- B. Braun
- Zoll Medical
- Koninklijke Philips
- Hill-Rom Holdings Inc. (Baxter)
- Johnson & Johnson
- Laerdal Medical
- Teleflex
- Hamilton Medical
- Getinge
- Smiths Group
- Mölnlycke Health Care

Oportunidades de mercado e perspectivas futuras
Interoperabilidade e ecossistemas de monitoramento integrados são um espaço em branco fundamental para os provedores de EMS que precisam conectar a captura de sinais vitais pré-hospitalar com os fluxos de trabalho intra-hospitalares, dentro das restrições contínuas de força de trabalho e de trajetórias de cuidado mais digitalizadas, como paramedicina comunitária e hospital em casa. Um exemplo específico é a expansão, em março de 2026, da aliança estratégica global entre Medtronic e GE HealthCare para integrar os parâmetros de monitoramento da Medtronic (Nellcor, Microstream, INVOS, BIS) às plataformas de monitoramento da GE HealthCare. Isso reforça roteiros de fornecedores focados em consolidação de parâmetros, interfaces de usuário padronizadas e continuidade de dados entre ambientes de cuidado, apoiando oportunidades para monitores de transporte prontos para EMS e gateways que reduzem a variabilidade de dispositivos entre frotas e simplificam treinamento, manutenção e auditorias de qualidade.
A disponibilidade de capital e a resiliência da cadeia de suprimentos também apoiam a modernização de consumíveis e dispositivos duráveis de EMS, especialmente onde ciclos de equipamentos envelhecidos se cruzam com restrições de aquisição. Em junho de 2026, a McKesson fechou um investimento estratégico de 1,25 bilhão de dólares com a Apollo Funds para uma participação minoritária em seu negócio Medical-Surgical Solutions (avaliado em 13 bilhões de dólares), destacando o interesse dos investidores em distribuição em escala e confiabilidade de fornecimento para produtos médicos de linha de frente. Ao mesmo tempo, a pressão sobre os prazos de entrega de submontagens eletrônicas críticas, com prazos de componentes se estendendo a 52 semanas no setor, mantém a atenção sobre dual sourcing, amortecimento de estoque e design orientado à disponibilidade. Essa combinação cria oportunidades para fornecedores que oferecem plataformas EMS padronizadas e de fácil manutenção, com atualizações de software seguras e estratégias de componentes mais estáveis em múltiplas geografias.
Recent Industry Developments in Mercado de Produtos para Serviços Médicos de Emergência
- Julho de 2026: A Medtronic concluiu a aquisição da SPR Therapeutics, Inc. por 650 milhões de dólares, expandindo o acesso a terapias de estimulação de nervo periférico minimamente invasivas e não opioides. O acordo fortalece o portfólio de neuromodulação da Medtronic e amplia as capacidades de manejo de dor crônica, posicionando a empresa para capturar a crescente demanda por soluções de alívio de dor não opioides.
- Julho de 2026: A Stryker Corporation anunciou o lançamento comercial nos EUA do Mako RPS (Robotic Power System) para procedimentos de substituição total do joelho, introduzindo o Mako Handheld Robotics. O lançamento expande o ecossistema de cirurgia assistida por robô da Stryker e pode acelerar a adoção de substituição de joelho de precisão no mercado americano de alto volume.
- Junho de 2026: A GE HealthCare recebeu a autorização 510(k) da FDA para o MIM Contour ProtégéAI+ 2.0, um software de contorno automático habilitado por IA para planejamento de radioterapia. A autorização fortalece o fluxo de trabalho de radioterapia oncológica da GE HealthCare, permitindo planejamento de tratamento mais rápido e potenciais ganhos de produtividade, apoiando o planejamento assistido por IA em ambientes de oncologia.


Mercado de Produtos para Serviços Médicos de Emergência Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange o valor dos produtos usados em cuidados de emergência pré-hospitalares e transporte de pacientes, incluindo equipamentos e consumíveis normalmente estocados em ambulâncias e usados por socorristas, além de itens de uso clínico relacionados adquiridos para prontidão dos EMS.
Exclusões de escopo: excluímos vendas de veículos de ambulância, serviços de equipe e despacho, treinamento e a maioria das compras de equipamentos hospitalares de longo prazo que não estão vinculadas a casos de uso de EMS.
Visão geral da segmentação
- Por Tipo de Produto
- Suporte de Vida e Ressuscitação de Emergência
- Desfibriladores
- Ventiladores
- Laringoscópios
- Compressores Torácicos Automatizados
- Outros Sistemas
- Sistemas de Monitoramento de Pacientes
- Consumíveis de Cuidados com Feridas
- Curativos e Bandagens
- Suturas e Grampos
- Agentes Hemostáticos
- Outros Consumíveis
- Equipamentos de Manuseio de Pacientes
- Camas Médicas
- Cadeiras de Rodas e Scooters
- Macas e Equipamentos de Transferência
- Outros Equipamentos
- Controle de Infecção e EPI
- Agentes Desinfetantes e de Limpeza
- Equipamentos de Proteção Individual
- Suprimentos de Filtragem de Ar e Isolamento
- Outros Suprimentos
- Administração de Medicamentos e Gerenciamento de Vias Aéreas
- Dispositivos de Acesso Intraósseo
- Máscaras de Válvula de Bolsa
- Bombas de Infusão
- Outros Produtos
- Suporte de Vida e Ressuscitação de Emergência
- Por Aplicação
- Cuidados Cardíacos
- Gestão de Trauma e Lesões
- Cuidados Respiratórios
- Resposta a Desastres e Vítimas em Massa
- Outras Aplicações
- Por Usuário Final
- Hospitais e Centros de Trauma
- Agências de Serviços Médicos de Emergência e Departamentos de Bombeiros
- Centros Cirúrgicos Ambulatoriais
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a estrutura inicial do modelo e, em seguida, estabelecer parâmetros em torno de volumes, preços e adoção por geografia. As fontes públicas nos ajudam a interpretar gatilhos de demanda, como a carga de incidentes de emergência, o envelhecimento populacional e o foco de políticas na prontidão de primeira resposta, antes que as divisões detalhadas de mercado sejam finalizadas.
As fontes consultadas incluem estatísticas e publicações sem paywall, como indicadores de lesões e cuidados de emergência do CDC, conjuntos de dados de saúde e cuidados de emergência da OMS, estatísticas de saúde da OCDE, dados populacionais da ONU e comunicações de segurança e avisos de recall de dispositivos médicos da FDA. Também revisamos relatórios anuais de empresas, apresentações a investidores e imprensa respeitável em busca de pistas sobre a combinação de produtos e mudanças de canal, além de assinaturas pagas para dados financeiros e inteligência empresarial, bases de dados de patentes e dados de comércio de importação e exportação em nível de embarque para verificar cruzadamente a movimentação da oferta. Esses exemplos não são exaustivos, e muitas outras fontes também foram utilizadas para coleta de dados, validação e esclarecimento durante o processo de pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar sob pressão o que os dados de pesquisa documental não conseguiam explicar totalmente, especialmente como as agências de EMS e os canais de distribuição se comportam quando os orçamentos se restringem ou quando os protocolos mudam. Conversamos com uma combinação de fabricantes, distribuidores, equipes de aquisição de EMS e especialistas clínicos em várias regiões principais, para que as premissas finais reflitam padrões reais de pedidos e preços médios de venda (ASPs) razoáveis, em vez de preços de tabela.
Os insumos dessas discussões foram usados para confirmar ciclos de substituição, comportamento de licitação, empacotamento de produtos (kits versus itens individuais) e a trajetória de adoção de dispositivos de monitoramento de cuidados críticos e ressuscitação em ambulâncias, o que nos ajudou a ajustar o modelo antes de finalizar os totais de mercado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 15% | APAC: 46% |
| Nível médio: 57% | Líderes funcionais/de unidade: 31% | EMEA: 30% |
| Participantes menores: 17% | Gerentes: 54% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down em que o conjunto de demanda é reconstruído a partir da atividade de EMS e das necessidades de prontidão por região, e então mapeado para o consumo de produtos e as normas de estocagem de equipamentos em ambulâncias e unidades de resposta. Como os dados públicos raramente mostram o gasto com produtos diretamente, o modelo usa pontes práticas, como sinais de frota de ambulâncias e volume de chamadas, conjuntos de equipamentos esperados por veículo e frequência de substituição, que são então convertidos em valor usando faixas de ASP.
Para garantir que os totais permanecessem realistas, também realizamos aproximações bottom-up seletivas usando indícios de receita de fornecedores, verificações de canal com distribuidores e ASP amostrado multiplicado por unidades estimadas para categorias de alto valor, como desfibrilação, ventilação e monitoramento de pacientes, seguidas de uma verificação de consistência em relação a consumíveis menores, como itens de cuidados com feridas e controle de infecção. Onde a visibilidade do volume de produtos era limitada em determinados países, as lacunas foram tratadas usando índices proxy de mercados comparáveis e, em seguida, ajustadas com base em feedback primário sobre níveis de estocagem e maturidade de aquisição.
Para a previsão, contamos com análise de cenários apoiada por opiniões de especialistas sobre ciclos orçamentários e atualizações de protocolo, e então aplicamos curvas de tendência para algumas variáveis que movem o mercado de forma relevante. As principais variáveis monitoradas incluem a carga de incidentes de emergência e trauma, a participação da população idosa, o financiamento de EMS e o ritmo de licitações, os ciclos de substituição de dispositivos de capital e a progressão de ASP impulsionada por atualizações de recursos e mudança de mix em direção a kits de suporte avançado à vida.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados em relação a sinais independentes, como a direção do gasto regional em EMS, os padrões de aquisição observados em licitações e se a demanda unitária implícita se ajustava a atividades realistas de frota e chamadas. Quando grandes discrepâncias surgiam, as premissas eram revisadas, os valores discrepantes eram discutidos internamente e conversas de acompanhamento eram acionadas com entrevistados selecionados para confirmar o que mudou e por quê.
Antes da aprovação final, o trabalho passa por uma revisão de analista em múltiplas etapas, para que os totais por categoria, as divisões regionais e os fatores de crescimento permaneçam consistentes com o rastro de evidências. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes afetam preços, disponibilidade de fornecimento ou padrões de demanda. Pouco antes da entrega, uma nova passagem é realizada para que os clientes recebam a visão mais atual que possa ser sustentada por insumos rastreáveis.
Tamanho do mercado de produtos de serviços médicos de emergência da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para produtos de EMS podem diferir porque as equipes escolhem diferentes períodos, limites de escopo e lógicas de preços, e essas escolhas se acumulam em muitas linhas de produtos. Neste mercado, a dispersão geralmente é impulsionada por a estimativa contabilizar apenas a demanda de produtos pré-hospitalares ou também incluir compras hospitalares adjacentes, e por os valores serem declarados em moeda constante ou em moeda corrente.
Uma diferença motivada por atualização aparece quando os preços são atualizados usando o comportamento de aquisição do ano corrente, o momento da conversão cambial e ASPs realistas, líquidos dos descontos de canal e efeitos de licitação típicos, o que é então reverificado com feedback de distribuidores e padrões de substituição de dispositivos, antes que o número final seja fixado para a Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 35,49 bilhões de dólares (2026) | |
| Periódico Setorial A | 31,00 bilhões de dólares (2024) | Usa um ano-base anterior e pode subestimar a inflação de ASP de períodos posteriores e a mudança de mix em direção a dispositivos de monitoramento e ressuscitação de maior valor, o que pode reduzir o valor quando comparado em um momento cambial posterior. |
| Plataforma Setorial B | 7,96 bilhões de dólares (2024) | Parece aplicar um escopo de produto mais restrito, que provavelmente captura apenas categorias selecionadas de dispositivos, o que pode omitir grandes gastos com consumíveis e manuseio de pacientes normalmente incluídos na aquisição de EMS. |
Em conjunto, as diferenças referem-se principalmente ao que é contabilizado como demanda de produtos exclusivamente de EMS, e como os preços e a moeda são tratados ao longo dos anos. Ao manter o escopo vinculado ao uso pré-hospitalar, atualizar os insumos de ASP com comportamento de compra validado e reconciliar os totais com sinais de demanda independentes, a estimativa final permanece prática para auditoria e mais fácil de reutilizar para planejamento.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de produtos para serviços médicos de emergência?
Está avaliado em USD 35,49 bilhões em 2026 e previsto para crescer para USD 49,02 bilhões até 2031.
Qual categoria de produto lidera a receita do mercado?
Os dispositivos de suporte de vida e ressuscitação de emergência detêm 35,12% das vendas de 2025, liderados por desfibriladores e ventiladores.
Por que os compressores torácicos automatizados estão ganhando tração?
Estudos clínicos mostram que a RCP mecânica consistente melhora a sobrevivência, apoiando um CAGR de 7,72% para este segmento.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico está crescendo a um CAGR de 8,97% devido a atualizações de infraestrutura e ao aumento dos investimentos em saúde.
Como os mandatos de desfibriladores de acesso público influenciam a demanda?
A legislação que exige DEAs em escolas e locais de trabalho expande as instalações e impulsiona a receita constante de consumíveis.
Quais desafios dificultam o crescimento do mercado?
Os altos custos regulatórios e as interrupções na cadeia de suprimentos de semicondutores podem atrasar os lançamentos de produtos e inflar os preços.
Página atualizada pela última vez em:



