
Tamanho e Participação do Mercado de Powersports
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 43.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 58.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.49 % |
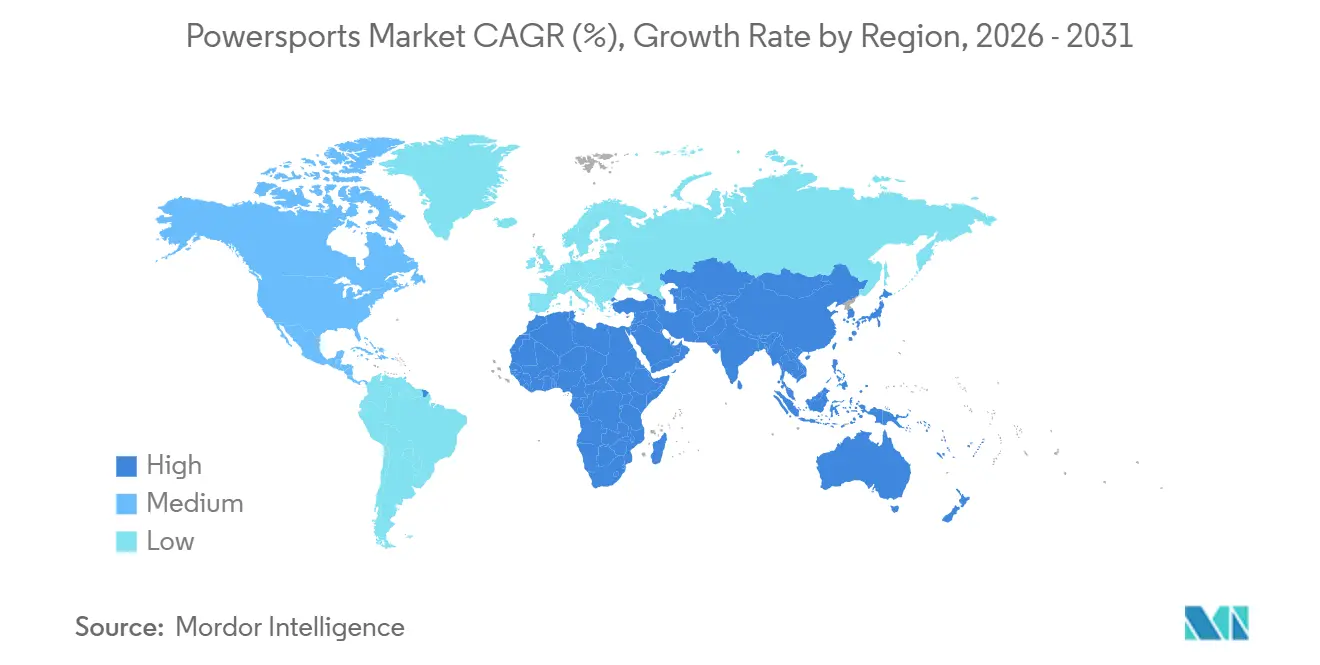
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
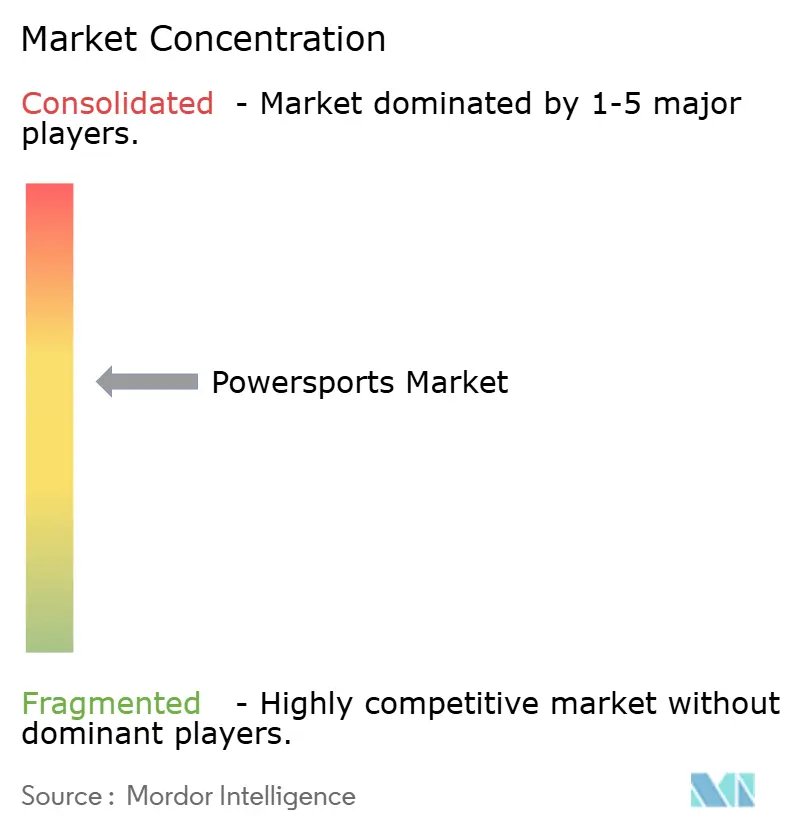
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Powersports por Mordor Intelligence
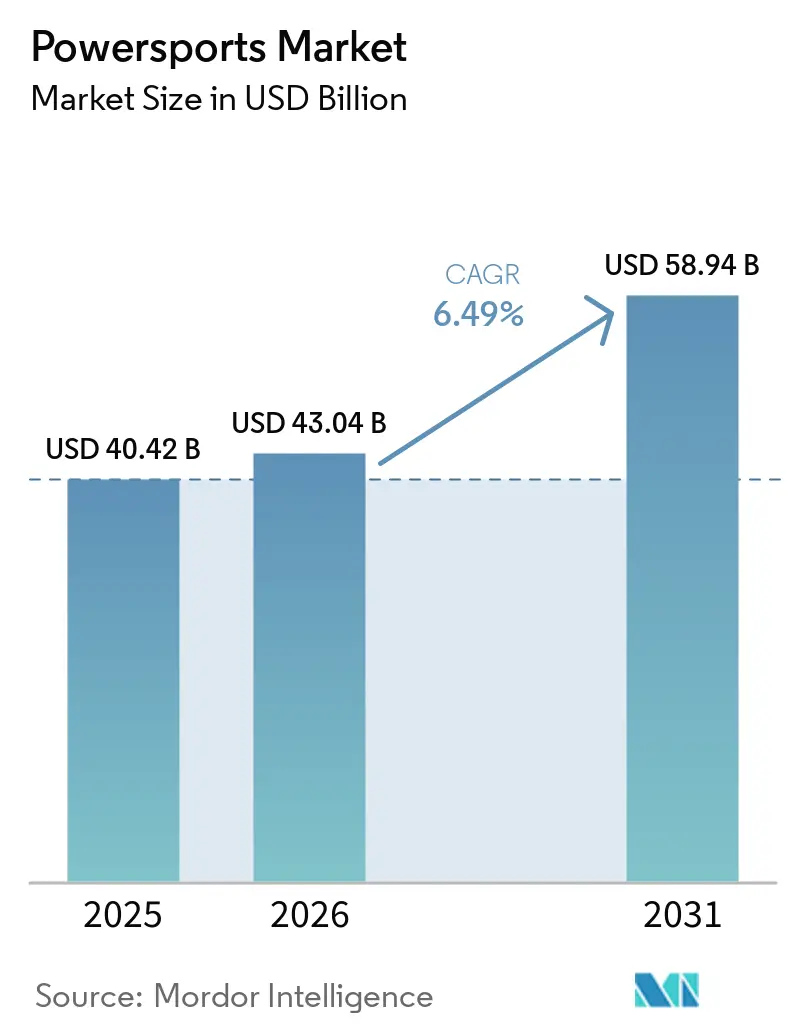
O tamanho do mercado de powersports foi avaliado em USD 40,42 bilhões em 2025 e estima-se que cresça de USD 43,04 bilhões em 2026 para atingir USD 58,94 bilhões até 2031, a um CAGR de 6,49% durante o período de previsão (2026-2031). O impulso provém de uma transição constante em direção a implantações orientadas para utilidade em defesa, agricultura e logística de última milha, enquanto a eletrificação, o software de veículos conectados e os modelos de acesso flexível ampliam a demanda. A América do Norte manteve a liderança com 46,06% da receita em 2025, mas o CAGR de 7,72% da Ásia-Pacífico evidencia como compradores emergentes estão ignorando a gasolina ao optar diretamente por máquinas elétricas ou híbridas. As plataformas de aluguel e assinatura, avançando a um CAGR de 11,98%, validam uma mudança comportamental na qual os pilotos preferem o acesso episódico à propriedade para evitar encargos de armazenamento e financiamento. A pressão competitiva se intensifica à medida que os entrantes chineses reduzem os preços e as montadoras estabelecidas respondem com atualizações de produtos mais rápidas, acordos verticais de fornecimento de baterias e ecossistemas de serviços ricos em dados ancorados em telemática.
Principais Conclusões do Relatório
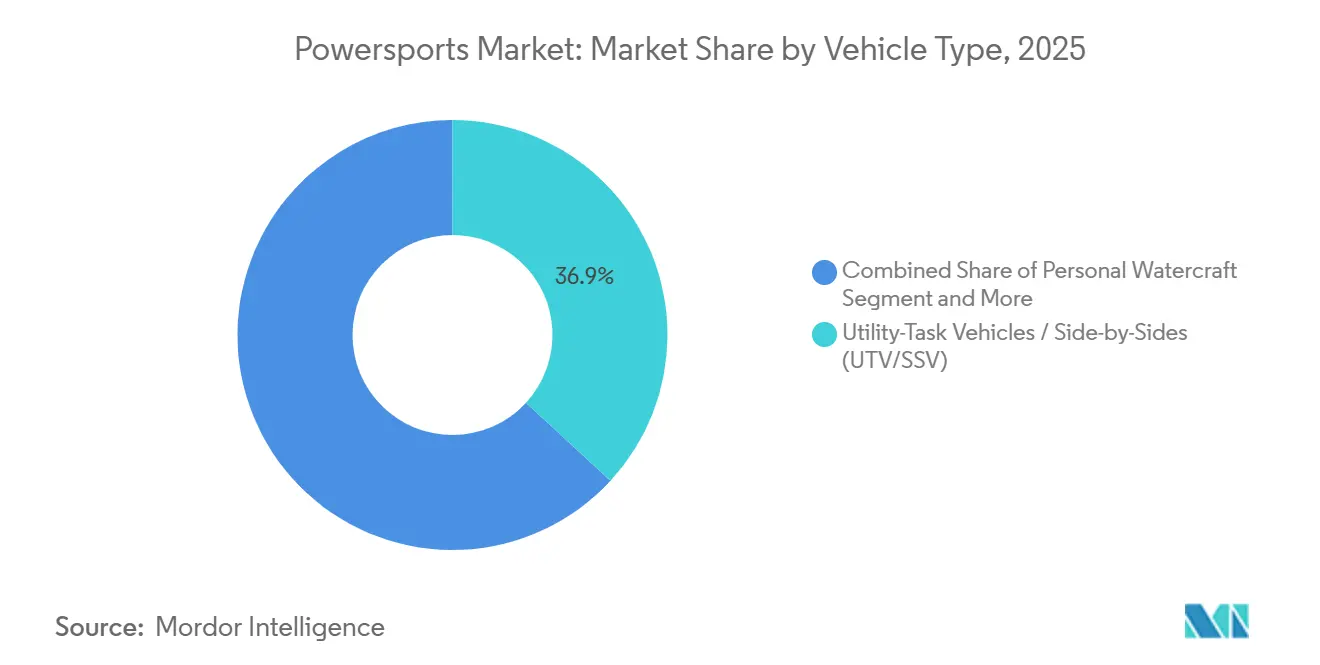
- Por tipo de veículo, o Veículo de Tarefa Utilitária (UTV) / Side-by-Side (SSV) liderou com 36,85% de participação na receita em 2025, enquanto a mesma classe de plataforma tem previsão de expansão a um CAGR de 10,62% até 2031.
- Por propulsão, os motores a gasolina comandaram 83,01% da participação do mercado de powersports em 2025; as unidades elétricas e híbridas exibiram a trajetória de crescimento mais rápida, aumentando a um CAGR de 13,29% até 2031.
- Por aplicação, a recreação off-road contribuiu com 48,39% das vendas de 2025; os usos utilitários e comerciais registram o maior crescimento a um CAGR de 8,46%.
- Por canal de vendas, as concessionárias OEM retiveram 70,36% do controle em 2025, enquanto as soluções de aluguel e assinatura devem acelerar a um CAGR de 11,98%.
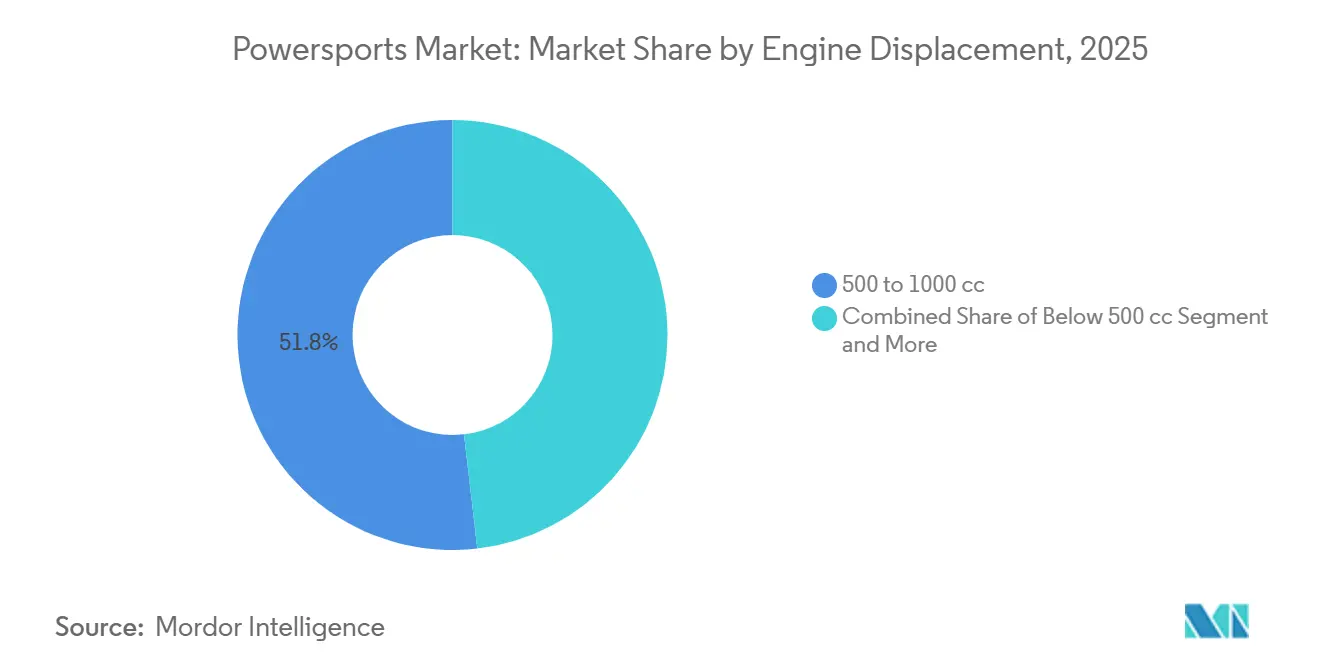
- Por cilindrada do motor, os sistemas de 500–1.000 cc representaram 51,83% das unidades de 2025; as plataformas abaixo de 500 cc, impulsionadas por elétricos compactos, devem crescer a um CAGR de 11,07%.
- Por faixa de preço, os modelos de médio alcance entre USD 10.000 e USD 20.000 geraram 54,67% da receita em 2025; os modelos premium acima de USD 20.000 apresentam o crescimento mais rápido a um CAGR de 6,93%.
- Por geografia, a América do Norte manteve sua posição de liderança com 46,06% das vendas de 2025, enquanto a região Ásia-Pacífico é a de crescimento mais rápido a um CAGR de 7,72%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação Rápida das Montadoras e Plataformas de Powersports Conectadas | +1.8% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão dos Modelos de Aluguel e Assinatura | +1.3% | América do Norte, Europa, crescendo na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Ligas de Corrida Off-Road | +1.1% | América do Norte, Austrália, expansão para o Oriente Médio | Médio prazo (2-4 anos) |
| Expansão do Comércio Eletrônico em Peças de Reposição | +0.9% | Global, mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Defesa e Aplicação da Lei | +0.8% | América do Norte, Oriente Médio, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Renda Disponível e Esportes de Aventura Impulsionados pelo Turismo | +0.7% | Núcleo da Ásia-Pacífico, expansão para América do Sul e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação Rápida das Montadoras e Plataformas de Powersports Conectadas
As montadoras agora incorporam telemática, atualizações over-the-air e diagnósticos baseados em assinatura em novos modelos, deslocando o valor das margens de hardware únicas para serviços de dados ao longo da vida útil. A Polaris lançou o RIDE COMMAND+ com a linha do ano-modelo 2023 e expandiu/aprimorou recursos para 2024, permitindo que proprietários de frotas delimitem zonas operacionais por geofencing, monitorem a saúde e programem manutenção preditiva, reduzindo o tempo de inatividade para usuários agrícolas e municipais[1]. As motos de neve elétricas apresentadas para a temporada de 2025 demonstram que as baterias de fosfato de ferro-lítio podem manter a capacidade em ambientes abaixo de zero, expandindo seu uso além das trilhas temperadas. Patentes para cassetes de bateria intercambiáveis registradas em 2024 sugerem recargas de cinco minutos que poderiam aliviar a ansiedade de autonomia em expedições de vários dias. Os painéis conectados ainda impulsionam a venda adicional de acessórios de marca das montadoras, capturando receita de reposição que antes vazava para revendedores independentes.
Expansão dos Modelos de Aluguel e Assinatura
Aplicativos de compartilhamento entre pares e frotas apoiadas por concessionárias desbloqueiam máquinas premium sem o ônus de capital da propriedade, reforçando hábitos de uso episódico. Pilotos urbanos nos EUA reservam side-by-sides para passeios de fim de semana no deserto, evitando aluguéis de garagem e taxas de seguro. Operadores de frotas em parques nacionais fizeram pedidos de vários milhões de dólares por UTVs elétricos em 2024, apostando em transmissões mais silenciosas e zero emissões no escapamento para satisfazer os gestores de terras. Os pacotes de assinatura incorporam manutenção e cobertura de responsabilidade em tarifas mensais fixas, cristalizando o custo total de acesso e encurtando os ciclos de decisão. As concessionárias cada vez mais criam divisões de aluguel internas para defender o tráfego de clientes, oferecendo créditos de incentivo que convertem locatários em compradores.
Crescente Popularidade das Ligas e Eventos de Corrida Off-Road
Séries sancionadas, como GNCC e Ultra4, atraem direitos de mídia mais amplos, impulsionando o powersports de um hobby marginal para um motorsport convencional. O GNCC registrou 21.021 pilotos únicos em 2024, um aumento de 1.146 em relação ao ano anterior (~5,8%), demonstrando como os eventos televisionados impulsionam compras aspiracionais. Equipes apoiadas por fabricantes utilizam enduro no deserto como laboratórios móveis, validando o resfriamento do trem de força e os algoritmos de suspensão antes dos lançamentos no varejo. Premiações superiores a 1 milhão de USD estão atraindo construtores independentes para atualizar veículos de série, impulsionando a demanda por peças. Órgãos de turismo também cortejam eventos de destaque — os organizadores do King of the Hammers, na Califórnia, citam cerca de 80.000 participantes — criando um transbordamento de receitas hoteleiras e de serviços que consolida o apoio político ao acesso a trilhas.
Expansão do Comércio Eletrônico em Peças de Reposição e Acessórios
Os marketplaces online agregam SKUs de cauda longa, permitindo que os pilotos adquiram guindastes, placas de proteção e conjuntos de LED que, de outra forma, estariam ausentes nos pontos de venda locais. O cumprimento no mesmo dia nas principais regiões metropolitanas dos EUA condensa o ciclo do clique à instalação, favorecendo atualizações por impulso. Os configuradores digitais sobrepõem peças em modelos de veículos em 3D, aumentando o valor dos carrinhos enquanto reduzem as devoluções. Fabricantes de nicho escalam nacionalmente sem custos gerais de lojas físicas, enquanto os revendedores se voltam para a mão de obra de instalação de valor agregado em vez de giro de estoque. A transparência de preços pressiona as montadoras a incluir vouchers de acessórios nas promoções de novas unidades.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Rigorosas de Emissões e Segurança | -1.2% | América do Norte, Europa, Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Riscos na Cadeia de Suprimentos de Lítio e Terras Raras | -0.9% | Global, agudo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Altos Custos de Aquisição e Manutenção | -0.7% | Global, mais pronunciado em mercados emergentes | Curto prazo (≤ 2 anos) |
| Políticas Restritivas de Uso da Terra e Conservação | -0.6% | América do Norte, Europa, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas de Emissões e Segurança
A EPA finalizou os padrões de emissão Tier 4 para motores diesel fora de estrada em 2004, exigindo o uso de conversores catalíticos e injeção de combustível de malha fechada em motores a gasolina com mais de 50 cavalos de potência, resultando em um custo de material incremental por unidade. O Regulamento da UE (UE) n.º 168/2013 estabelece o Euro 5 como obrigatório para novos tipos a partir de 1 de janeiro de 2020 para veículos da categoria L no escopo, aumentando a complexidade de engenharia por meio de diagnósticos de bordo e controles de emissões evaporativas[2]. A proposta da Califórnia de proibir novos veículos recreativos a gasolina com motores abaixo de 1.000 cc a partir de 2027 acelera o cronograma para veículos elétricos, forçando linhas de produção paralelas para mercados conformes e não conformes. Os mandatos de segurança também foram reforçados em 2024, com atualizações de proteção contra capotamento aumentando o peso em ordem de marcha e reduzindo a capacidade de carga. Importadores menores têm dificuldade em amortizar despesas de engenharia, o que leva a aquisições por montadoras maiores e empurra o mercado em direção a uma maior concentração.
Riscos na Cadeia de Suprimentos de Lítio e Terras Raras para Powersports Elétrico
O carbonato de lítio de grau bateria registrou picos de preço em 2024 em meio à competição global por metais de armazenamento de energia e, embora os preços tenham esfriado, a volatilidade permanece um risco de planejamento. O domínio da China no refino de lítio e no processamento de terras raras deixa as montadoras norte-americanas e europeias expostas a oscilações geopolíticas[3]. Os limites de conteúdo doméstico incorporados na Lei de Redução da Inflação serão gradualmente implementados, mas a capacidade de células disponível ainda prioriza as gigafábricas automotivas em detrimento dos volumes de powersports. O cobalto proveniente predominantemente da República Democrática do Congo levanta restrições de fornecimento ético, levando algumas marcas a adotar químicas de fosfato de ferro-lítio de menor densidade. A escassez de células já atrasou o lançamento de uma importante embarcação aquática elétrica em 6 meses, evidenciando a vulnerabilidade no tempo de chegada ao mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
UTVs Ampliam Liderança no Trabalho e no LazerO Veículo de Tarefa Utilitária (UTV) / Side-by-Side (SSV) conquistou 36,85% do volume de 2025, consolidando a dominância por meio de segurança dos ocupantes, flexibilidade de carga e conforto da cabine. Espera-se que este segmento amplie sua liderança com um CAGR de 10,62%, à medida que os municípios substituem UTVs por caminhões leves em vias estreitas e os fazendeiros apreciam os suportes de ferramentas modulares. As montadoras adicionam sistemas de climatização e interiores de padrão automotivo, ampliando o apelo para famílias que desejam veículos multiuso de lazer. Enquanto isso, os veículos todo-terreno, antes um pilar de volume, perdem participação para os UTVs devido a preocupações com capotamento e à ausência de cintos de segurança. As vendas de embarcações pessoais permanecem sazonais, e a demanda por motos de neve diminui com a redução da cobertura de neve em latitudes setentrionais.
As motocicletas pesadas retêm um público fiel de turismo, mas ficam atrás do crescimento geral. Os pilotos mais jovens estão migrando para modelos de aventura que oferecem capacidade em duas superfícies, corroendo o volume do mercado de motos puramente rodoviárias. Lançamentos de montadoras, como um UTV de serviço pesado com capacidade de carga de 1.500 libras, destacam como a expansão de produtos avança sobre as funções de caminhões leves. As baterias elétricas são embaladas de forma compacta no chassi do UTV, permitindo uma autonomia de 80 km sem comprometer o equilíbrio de peso. Em contraste, os ATVs requerem arquitetura de bateria sob medida, desacelerando seu roteiro de eletrificação.

Por Propulsão:
Elétrico e Híbrido Corroem o Domínio da GasolinaOs motores a gasolina ainda alimentavam 83,01% das unidades em 2025, um testemunho de sua participação de mercado consolidada e ampla capacidade de manutenção. No entanto, o grupo elétrico e híbrido registra um robusto CAGR de 13,29% até 2031, à medida que os custos das baterias caem, os corredores de recarga se expandem e os incentivos políticos se multiplicam. O diesel, confinado a aplicações centradas em torque, regride sob o peso das despesas das emissões Tier 4, tornando o custo total de propriedade menos favorável.
Os trens de força híbridos fornecem uma ponte para compradores com ansiedade de autonomia, combinando pequenos motores de combustão com baterias de 10 kWh para operação silenciosa em caça ou gestão de vida selvagem. A adoção geográfica diverge: América do Norte e Europa aceleram a adoção elétrica sob pressão de subsídios, enquanto as regiões Ásia-Pacífico e África permanecem com predominância de gasolina devido a restrições de rede elétrica. Os UTVs elétricos reduzem os custos operacionais para USD 0,03 por milha, em comparação com USD 0,12 para gasolina aos preços de bomba de 2025.
Por Aplicação:
Recreação Domina o Volume, Utilidade Lidera a AceleraçãoA recreação off-road gerou 48,39% da receita em 2025, impulsionada pelo aumento da renda e pelo marketing de turismo de aventura. Redes de trilhas, licenças de parques e mídias sociais alimentam o apelo recreativo. No entanto, os casos de uso utilitário e comercial, que vão desde silvicultura até serviços municipais, exibem expansão relativa mais elevada a um CAGR de 8,46%, à medida que os gestores de frotas calculam economias de combustível e manutenção em comparação com caminhonetes.
Os contratos de defesa e aplicação da lei impulsionam acabamentos táticos de alta margem, proporcionando receita estável de vários anos não afetada pelo sentimento do consumidor. Proprietários de uso misto borram as linhas entre trabalho e lazer, comprando arados e pulverizadores que transformam equipamentos de trilha de fim de semana em ferramentas de dia de semana. Um estudo de uma agência dos EUA confirmou que os UTVs custam 40% menos por milha do que as caminhonetes em estradas não pavimentadas, reforçando os argumentos de aquisição.
Por Canal de Vendas:
Concessionárias Mantêm Domínio enquanto Aluguéis CrescemAs concessionárias gerenciaram 70,36% das vendas de 2025 devido ao financiamento de estoque, ciclos de troca e relacionamentos com oficinas. Acordos exclusivos de peças e programas de test-drive aprofundam a fidelidade. No entanto, os formatos de aluguel e assinatura crescem 11,98% ao ano, impulsionados pela preferência dos consumidores urbanos de pagar apenas quando utilizam.
Os revendedores se adaptam criando frotas de aluguel próprias, oferecendo créditos de aluguel gratuitos com a compra de novas unidades e aproveitando o excesso de estoque durante as temporadas lentas. Os programas de usados certificados também corroem as percepções de risco em torno de unidades usadas, competindo diretamente com revendedores independentes. As startups diretas ao consumidor permanecem em nicho, pois muitos compradores ainda insistem em test-drives físicos e suporte de serviço imediato.
Por Cilindrada do Motor:
Médio Alcance Ancora o Mercado, Elétricos Compactos EscalamOs motores de médio alcance de 500–1.000 cc detinham 51,83% da participação de mercado em unidades em 2025, equilibrando potência e orçamentos de combustível, bem como regras de licenciamento. São bem adequados para passeios em trilhas, tarefas em fazendas e transporte em pequena escala, tornando-os uma opção versátil. Os modelos abaixo de 500 cc, cada vez mais elétricos, registram um CAGR de 11,07%, à medida que compradores periurbanos adotam equipamentos compactos para transporte leve, segurança em campi e tarefas de bairro.
As máquinas acima de 1.000 cc permanecem o segmento de adrenalina para corridas em dunas e trabalho pesado em madeireiras, mas enfrentam altos custos de conformidade à medida que as taxas de emissão baseadas em cilindrada aumentam. As agências reguladoras equiparam um motor elétrico de 50 kW a um benchmark de motor a gasolina de 700 cc, levando as montadoras a ajustar as classificações de potência em torno dos limites de classificação. Os elétricos compactos com preço próximo a USD 8.000 tornam a primeira propriedade acessível, especialmente em mercados sem obrigações paralelas de veículos de rua.
Por Faixa de Preço:
Médio Alcance Domina a Receita, Premium Colhe o CrescimentoAs unidades de médio alcance, com preço entre USD 10.000 e USD 20.000, capturaram 54,67% do faturamento de 2025, combinando confiabilidade com paridade de recursos suficiente para a maioria dos pilotos. A acessibilidade inicial se alinha com os pontos ideais de financiamento, sustentando a liderança de volume. As importações de entrada abaixo de USD 10.000 preservam a acessibilidade, mas incorrem em obstáculos de percepção de qualidade e margens mais estreitas.
As máquinas premium acima de USD 20.000 valorizam-se mais rapidamente, crescendo a um CAGR de 6,93% com base em interiores de luxo, suspensão adaptativa e sistemas de infoentretenimento que espelham as comodidades automotivas. Os proprietários investem um incremento de USD 5.000–10.000 em acessórios como assentos com controle de temperatura e kits de desempenho, inflando o valor vitalício do cliente. A distorção geográfica persiste, com América do Norte e Europa dominando os gastos premium, enquanto a região Ásia-Pacífico se concentra nas faixas de entrada e médio alcance devido às menores rendas medianas.
Análise Geográfica
Mercado de Powersports da América do Norte
A América do Norte respondeu por 46,06% das vendas de 2025, impulsionada por extensas redes de trilhas, alta renda discricionária e redes de concessionárias consolidadas. Os Estados Unidos ancoram o volume regional, especialmente nos estados ocidentais, onde as terras federais permitem temporadas de uso prolongadas. As províncias canadenses com operações florestais e de mineração dependem de UTVs para transporte em áreas remotas, combinando demandas recreativas e profissionais. Instrumentos de política moldam a oferta: a proposta de proibição de veículos a gasolina da Califórnia, com vigência a partir de 2027, leva os fabricantes de equipamentos originais (OEMs) a acelerar o desenvolvimento de linhas de UTVs elétricos, enquanto os gastos federais em infraestrutura ampliam os corredores de recarga em áreas rurais. As reformas de uso do solo, no entanto, restringem trilhas ecologicamente sensíveis, aplicando um freio natural ao crescimento do segmento a gasolina.
Mercado de Powersports da APAC
A Ásia-Pacífico é a região de crescimento mais acelerado, com um CAGR de 7,72% até 2031, à medida que a renda disponível aumenta e as melhorias nas estradas rurais ampliam a utilidade. A transição da Índia de pequenos tratores para UTVs compactos para a logística agrícola evidencia a adoção utilitária, amplificada por fabricantes domésticos que lançam veículos elétricos abaixo de 10.000 USD para fazendas cooperativas. A China permanece bifurcada: as cidades costeiras adotam veículos elétricos de duas rodas para aliviar o congestionamento, enquanto as províncias do interior mantêm os ATVs a gasolina para uso agrícola. O Japão elimina progressivamente os motores de dois tempos em favor de motocicletas elétricas no âmbito de estratégias de segurança energética, proporcionando aos OEMs novo volume no mercado doméstico. O perfil urbano denso da Coreia do Sul limita a adoção a grupos de entusiastas e arenas de automobilismo.
Mercado de Powersports da EMEA e da América do Sul
A Europa registra um CAGR moderado de 2,92% sob taxas de emissões rigorosas e área pública de uso off-road limitada. Alemanha, França, Itália e Reino Unido concentram a maior parte das motocicletas de turismo e dos UTVs para gestão de propriedades rurais. As regulamentações Euro 5 estimulam a migração para veículos elétricos, porém a infraestrutura de recarga em áreas rurais é insuficiente, dificultando a adoção nas regiões alpinas e nórdicas. O mercado da Rússia cresce a um CAGR de 2,27%, impulsionado pelas necessidades utilitárias da Sibéria e pela recreação em terrenos congelados. A América do Sul cresce 3,45% por motivações agrícolas, embora a volatilidade macroeconômica modere o apetite do consumidor. O Oriente Médio e a África, ambos com CAGR ligeiramente acima de 7%, encontram impulso no turismo em desertos, na inspeção de dutos e nas aquisições de defesa.
Cenário Competitivo
O mercado de powersports exibe concentração moderada, com os cinco principais fabricantes detendo uma participação considerável do faturamento global, deixando espaço para desafiantes ágeis. Os titulares protegem sua participação por meio de investimentos verticais em células de bateria e pilhas de telemática proprietárias que fixam contratos de serviço de reposição. As subsidiárias de aluguel direto capturam ainda mais os consumidores que migram para longe da propriedade.
Os concorrentes conscientes de custos da Ásia empregam táticas de arbitragem de preços, enviando ATVs de especificação intermediária com descontos de 20–30% em relação aos equivalentes dos titulares. As marcas estabelecidas respondem com acabamentos de engenharia de valor, preservando recursos de segurança enquanto reduzem extras cosméticos. Simultaneamente, a diferenciação por software está em ascensão: algoritmos de suspensão adaptativa e diagnósticos remotos adicionam fidelidade nas contas de frotas.
Especialistas de nicho visam subsegmentos específicos dentro de um terreno ou esporte. As empresas europeias se concentram em motos de enduro leves projetadas para trilhas técnicas, enquanto marcas emergentes no Oriente Médio se especializam na personalização de máquinas prontas para areia. Os custos regulatórios e os orçamentos de P&D de baterias preveem um campo mais restrito; os participantes marginais podem buscar parcerias de licenciamento ou abandonar segmentos onde os gastos de conformidade superam o retorno. O capital de private equity também entra, visando consolidar fornecedores de componentes de reposição em gigantes integrados de acessórios.
Líderes do Setor de Powersports
-
Polaris Inc.
-
Yamaha Motor Co., Ltd.
-
BRP Inc.
-
Honda Motor Co., Ltd.
-
Kawasaki Heavy Industries
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Powersports Empresas cobertas neste relatório
- Polaris Inc.
- Yamaha Motor Co., Ltd.
- BRP Inc. (Can-Am, Sea-Doo)
- Honda Motor Co., Ltd.
- Kawasaki Heavy Industries
- Suzuki Motor Corporation
- KTM AG (incl. GasGas, Husqvarna)
- Arctic Cat (Textron)
- Harley-Davidson Inc.
- BMW Motorrad
- Ducati Motor Holding
- Triumph Motorcycles
- CF Moto
- Segway Powersports
- Hisun Motors
- Zero Motorcycles
- Indian Motorcycle
- Beta Motorcycles
- Mahindra
- Sherco Motorcycles
Desenvolvimentos industriais recentes em Mercado de Powersports
- Novembro de 2025: A Segway apresentou sua linha off-road e estreou novos modelos na EICMA 2025.
- Agosto de 2025: A BRP apresentou o Can-Am Outlander Electric ATV 2026, com a unidade Rotax ePower (35 kW / 47 cv) e autonomia de até 80 km (50 milhas).
- Fevereiro de 2025: A Eurogrip estreou uma linha de pneus para motocicletas na AIM Expo em Las Vegas, marcando a entrada formal da marca na América do Norte.
Mercado de Powersports Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo trata o mercado de powersports como a receita anual ex-fábrica gerada por motocicletas pesadas novas, veículos todo-terreno, side-by-sides/UTVs, embarcações de recreio pessoais e motos de neve vendidos por meio de concessionárias OEM, lojas virtuais diretas de fábrica e frotas de aluguel registradas. Unidades usadas, peças de reposição, vestuário para pilotos, receitas de financiamento e embarcações recreativas são deliberadamente excluídos deste universo.
Exclusão de escopo: mão de obra de serviço, acessórios, seguros e receitas de associação a clubes não são contabilizados.
Visão Geral da Segmentação
- Por Tipo de Veículo
- Embarcações Pessoais
- Veículos Todo-Terreno (ATV)
- Veículos de Tarefa Utilitária / Side-by-Sides (UTV/SSV)
- Motocicletas Pesadas
- Motos de Neve
- Por Propulsão
- Gasolina
- Diesel
- Elétrico/Híbrido
- Por Aplicação
- On-Road
- Recreação Off-Road
- Utilitário / Comercial
- Por Canal de Vendas
- Concessionárias OEM
- Aluguel e Assinatura
- Reposição / Usado
- Por Cilindrada do Motor
- Menos de 500 cc
- 500 a 1000 cc
- Mais de 1000 cc
- Por Faixa de Preço
- Entrada (Menos de USD 10.000)
- Médio (USD 10.000–20.000)
- Premium (Mais de USD 20.000)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Turquia
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram planejadores de produtos OEM, concessionários franqueados, financeiras cativas, operadores de turismo de powersports e funcionários de licenças de trilhas estaduais na América do Norte, Europa, Oceania e principais mercados asiáticos. Essas discussões validaram os preços médios de venda, a adoção de modelos elétricos, as variações sazonais de estoque e o provável impacto de movimentos tarifários que não são visíveis em materiais de pesquisa documental.
Pesquisa Documental
Iniciamos com coletas estruturadas de dados de produção, importação-exportação e registro de fontes como UN Comtrade, USITC, Comext do Eurostat, o Motorcycle Industry Council e Transport Canada, que delimitam o tamanho de cada pool de veículos. Estatísticas de acidentes e uso da US Consumer Product Safety Commission, da International Snowmobile Manufacturers Association e de órgãos nacionais de turismo aprimoraram as divisões de aplicação. Registros de empresas e comunicados à imprensa foram rastreados no D&B Hoovers, enquanto verificações de manchetes foram realizadas no Dow Jones Factiva para identificar choques pontuais ou paralisações de plantas. As fontes citadas aqui ilustram a amplitude consultada; muitos feeds públicos e por assinatura adicionais foram revisados antes da consolidação dos números.
Dimensionamento de Mercado e Previsão
Uma construção de cima para baixo começa com volumes globais de produção e comércio por tipo de veículo, converte-os em receita por meio de ASPs ex-fábrica combinados e é então verificada em relação a uma consolidação de baixo para cima de entregas amostradas de concessionários e variações de estoque no canal. Cinco indicadores orientam o modelo: embarques de veículos, registros no varejo, composição por tamanho de motor, gastos discricionários per capita em recreação e diferenciais de preço de combustível que influenciam a eletrificação. As previsões baseiam-se em regressão multivariada apoiada por análise de cenários para choques tarifários e de renda; as elasticidades foram testadas sob estresse com contribuição de especialistas antes de serem fixadas. As lacunas de dados em regiões menores são preenchidas pela aplicação de limites de propriedade per capita derivados do mercado maduro análogo mais próximo.
Ciclo de Validação de Dados e Atualização
Os resultados passam por verificações de variância em relação a índices históricos, modelos de pares e orientações públicas antes da aprovação de um analista sênior. Os relatórios são atualizados anualmente, e acionamos atualizações intermediárias quando eventos relevantes, como mudanças na política comercial, grandes recalls ou interrupções no fornecimento, alteram as premissas.
Por que a Linha de Base de Powersports da Mordor é confiável
Os valores publicados variam porque as empresas escolhem diferentes cestas de veículos, camadas de precificação e cadências de atualização. Os usuários frequentemente descobrem que os valores oscilam amplamente quando motocicletas ou scooters para uso em vias públicas são incluídos, ou quando as margens do varejo são confundidas com a receita do fabricante.
Os principais fatores de lacuna incluem: a) alguns editores mesclam carrinhos de golfe e pequenas embarcações recreativas com unidades tradicionais de powersports; b) outros utilizam dados de ponto de venda no varejo sem deduzir as margens dos concessionários; c) vários estudos fixam a taxa de câmbio em um único mês, obscurecendo as oscilações da era inflacionária. A disciplina de escopo da Mordor, a construção de duplo caminho (de cima para baixo e de baixo para cima) e o reajuste cambial anual reduzem essas distorções.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de lacuna |
|---|---|---|
| 38,17 bilhões de USD (2025) | Mordor Intelligence | - |
| 59,60 bilhões de USD (2024) | Consultoria Regional A | Inclui carrinhos de golfe e embarcações recreativas; utiliza média cambial fixa de 12 meses |
| 41,79 bilhões de USD (2024) | Consultoria Global B | Baseia-se em receitas de varejo; omite dados de comércio de embarcações de recreio pessoais |
| 39,77 bilhões de USD (2024) | Publicação Setorial C | Exclui motocicletas acima de 900 cc; benchmarks de ASP mais antigos |
A comparação mostra que, uma vez alinhados o excesso de escopo, as camadas de precificação e as escolhas cambiais, a linha de base cuidadosamente auditada da Mordor oferece um ponto de partida equilibrado e transparente que os tomadores de decisão podem reproduzir e sobre o qual podem construir com confiança.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de powersports em 2026 e qual é o seu valor esperado até 2031?
O tamanho do mercado de powersports atingiu USD 43,04 bilhões em 2026 e tem previsão de subir para USD 58,94 bilhões até 2031 a um CAGR de 6,49%.
Qual tipo de veículo lidera atualmente as vendas globais?
Os veículos de tarefa utilitária e os side-by-sides lideraram o total de 2025 com 36,85% de participação, refletindo seu apelo de uso cruzado tanto para recreação quanto para trabalho.
Qual tecnologia de combustível está crescendo mais rapidamente?
Os trens de força elétricos e híbridos se expandem a um CAGR de 13,29%, corroendo o domínio de longa data da gasolina à medida que a infraestrutura de recarga se amplia.
Por que os aluguéis e as assinaturas estão ganhando popularidade?
As opções de acesso flexível permitem que os pilotos evitem altos custos de compra, armazenamento e seguro, explicando por que os canais de aluguel e assinatura estão escalando a um CAGR de 11,98%.