
Dimensão e Quota do Mercado de Adesivo e Selante de Colagem Elástica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
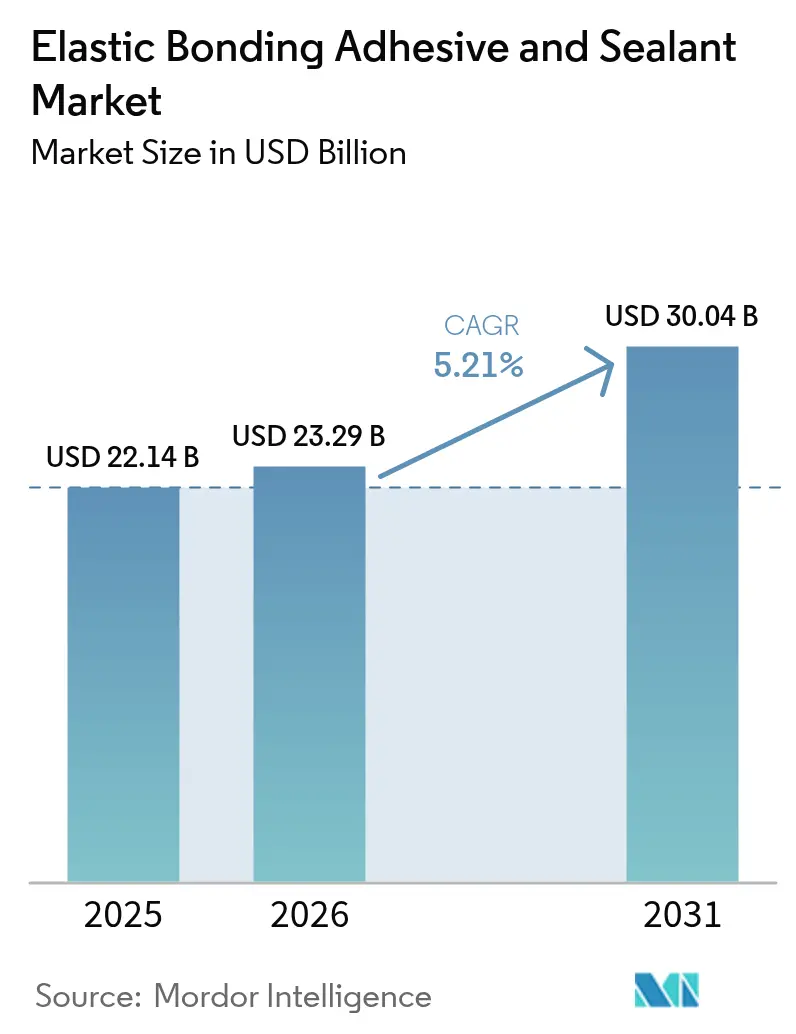
| Tamanho do Mercado (2026) | 23.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.04 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
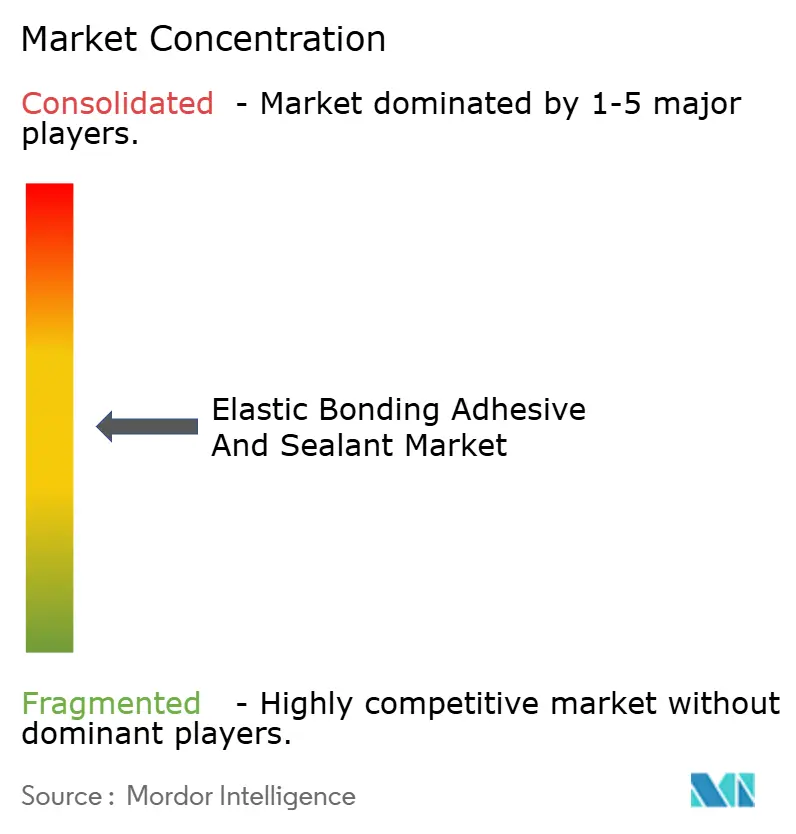
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adesivo e Selante de Colagem Elástica pela Mordor Intelligence
Prevê-se que a dimensão do mercado de adesivo e selante de colagem elástica cresça de USD 22,14 mil milhões em 2025 para USD 23,29 mil milhões em 2026 e a previsão aponta para que atinja USD 30,04 mil milhões até 2031, a uma CAGR de 5,21% entre 2026 e 2031. A crescente dependência de conjuntos de múltiplos materiais de baixo peso, regulamentações ambientais mais rigorosas e a procura de ciclos de fabrico mais rápidos continuam a orientar este crescimento. Na produção automóvel, os veículos modernos incorporam mais de 400 pés lineares de adesivo, substituindo fixadores mecânicos e impulsionando encomendas recorrentes de linhas OEM globais. As empresas de construção estão também a transitar para paredes cortina e fachadas modulares que requerem sistemas de colagem resistentes às condições climatéricas, capazes de tolerar tensão térmica e exposição UV. As formulações de poliuretano continuam a ser a química mais especificada, embora os híbridos modificados com silil estejam a crescer rapidamente graças ao seu desempenho de COV líder de classe. Em termos regionais, a Ásia-Pacífico ancora as cadeias de abastecimento, atrai nova capacidade para a montagem de baterias de veículos elétricos (EV) e regista a procura incremental mais rápida no mercado de adesivo e selante de colagem elástica. A consolidação entre os fabricantes de primeiro nível persiste, mas dezenas de especialistas regionais ainda competem em químicas de nicho e formatos de embalagem personalizados.
Principais Conclusões do Relatório
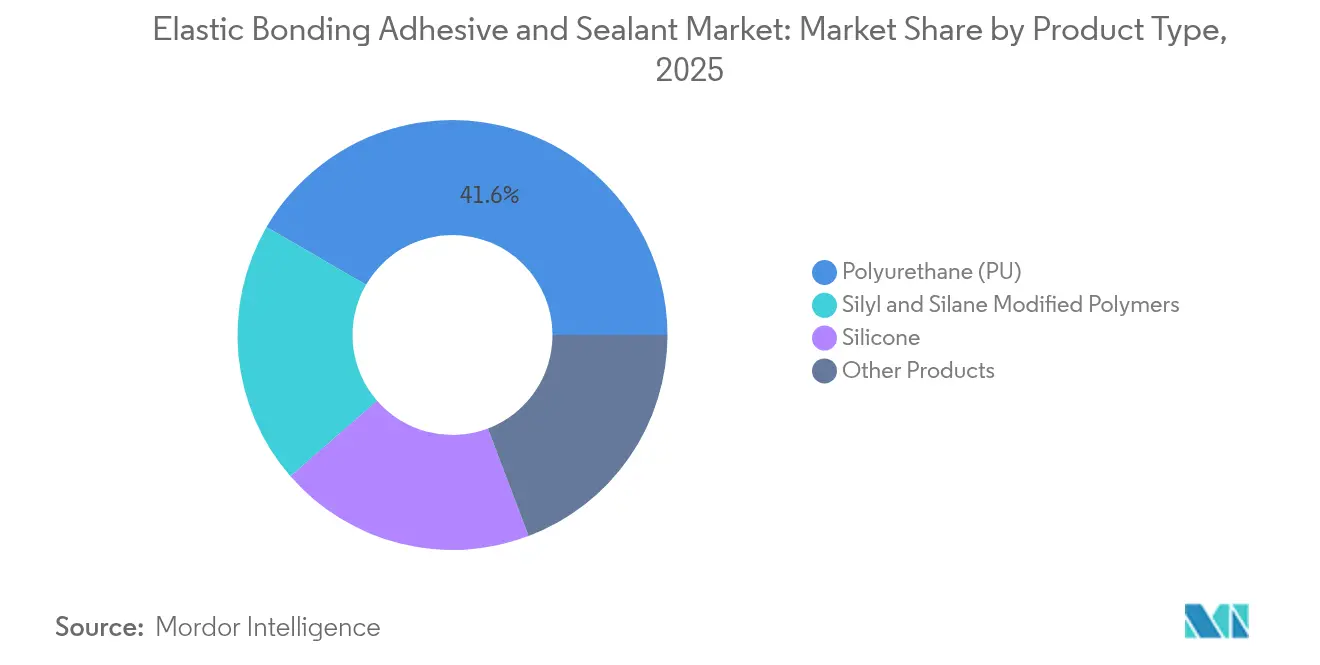
- Por tipo de produto, o poliuretano detinha 41,63% da quota do mercado de adesivo e selante de colagem elástica em 2025, enquanto se prevê que os polímeros modificados com silil e silano registem uma CAGR de 7,01% até 2031.
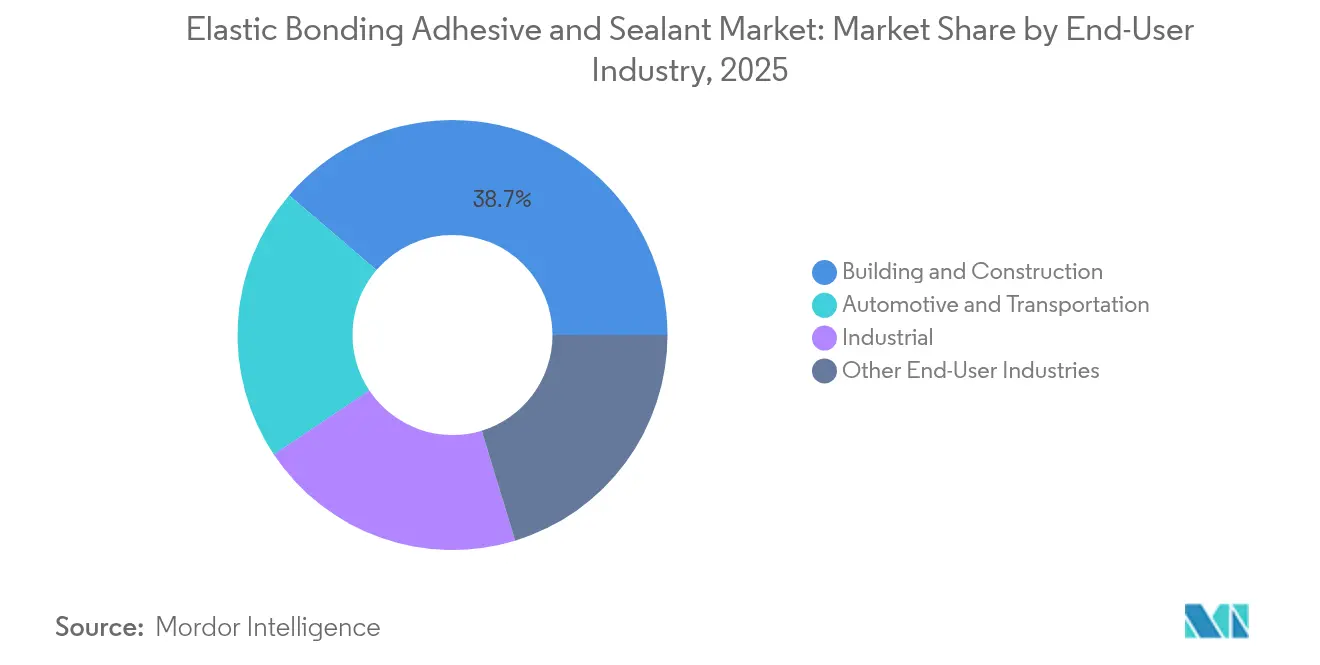
- Por indústria de utilizador final, a construção civil representou 38,74% da dimensão do mercado de adesivo e selante de colagem elástica em 2025, enquanto se prevê que o setor automóvel e de transporte se expanda a uma CAGR de 6,44% até 2031.
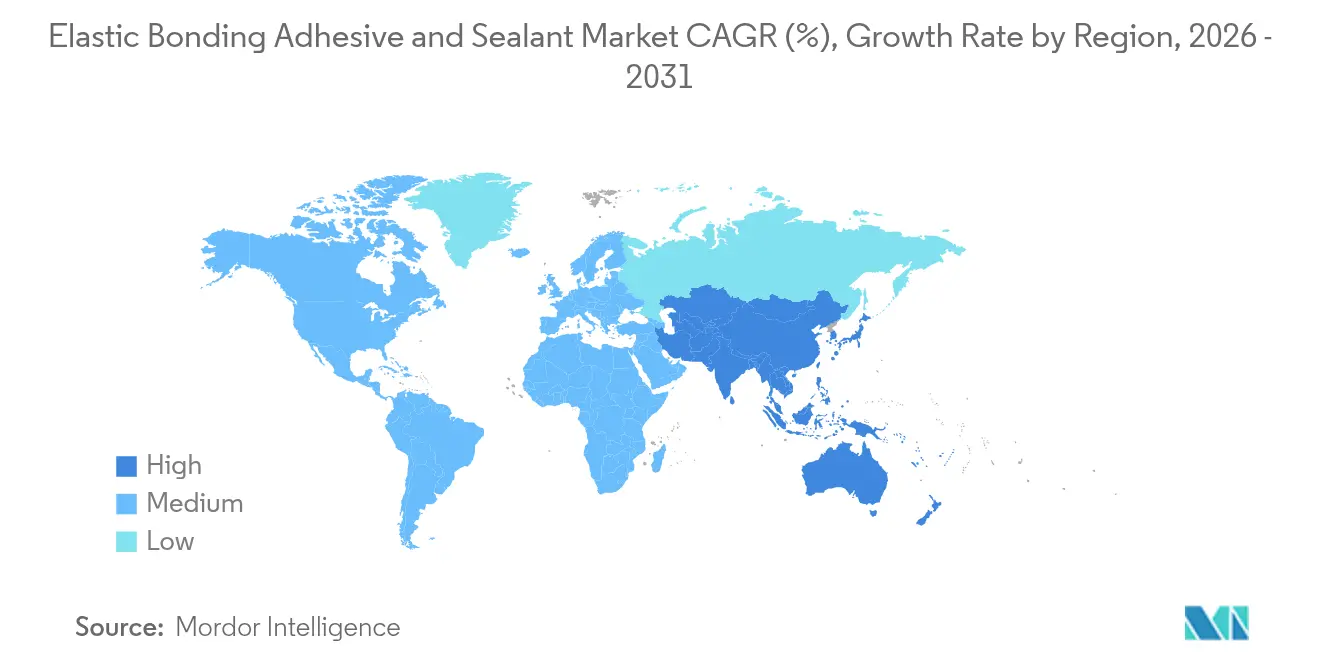
- Por geografia, a Ásia-Pacífico liderou com 42,88% da receita em 2025, avançando também a uma CAGR de 6,67% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Transição para estruturas veiculares de múltiplos materiais de baixo peso | +1.2% | Global, com concentração na APAC e na Europa | Médio prazo (2-4 anos) |
| Adoção crescente de sistemas de fachada modular e parede cortina | +0.8% | América do Norte e UE, em expansão para a APAC | Longo prazo (≥ 4 anos) |
| Regulamentações de COV mais rigorosas que impulsionam químicas sem solvente | +0.6% | Global, lideradas pela Califórnia e pelas regulamentações da UE | Curto prazo (≤ 2 anos) |
| Necessidades de mitigação da fadiga das pás de turbinas eólicas | +0.4% | Global, concentrado nos mercados de energia eólica offshore | Médio prazo (2-4 anos) |
| Preenchimento de folgas em baterias de veículos elétricos para controlo de choque térmico | +0.3% | APAC como núcleo, com extensão para América do Norte e UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Transição para Estruturas Veiculares de Múltiplos Materiais de Baixo Peso
Os fabricantes de automóveis estão a substituir soldas e rebites por colagem de alta resistência para reduzir o peso dos veículos, cumprir os objetivos de CO₂ e melhorar o NVH. Carroçarias de materiais mistos que combinam aço, alumínio, CFRP e biocompósitos exigem adesivos capazes de compensar grandes diferenças de expansão térmica. A adoção cresceu de 30 pés lineares de adesivo por automóvel em 2001 para mais de 400 pés nos modelos atuais. Os veículos elétricos com bateria aprofundam esta dependência, pois os designs de célula para conjunto de baterias requerem colagem estrutural que também dissipa o calor das células. Fornecedores como a Parker LORD lançaram formulações acrílicas e epóxi calibradas para resistência ao arranque e absorção de energia em caso de colisão. Uma vez que cada décima de quilograma poupada se traduz numa maior autonomia de condução, o mercado de adesivo e selante de colagem elástica capta volume recorrente por cada nova plataforma de veículo.
Adoção Crescente de Sistemas de Fachada Modular e Parede Cortina
Os arquitetos privilegiam unidades de fachada pré-fabricadas para acelerar os calendários de obra, reduzir o risco de mão-de-obra e alcançar interiores de vidro elegantes. Estes sistemas baseiam-se em vidraças de silicone estrutural que devem resistir a ventos de força furacão, movimentos sísmicos e degradação UV durante 30 anos ou mais. Os selantes Momentive UltraGlaze já estão especificados em torres emblemáticas de Xangai a Chicago[1]Momentive Performance Materials, "UltraGlaze™ Structural Silicone Glazing," momentive.com . Os híbridos Ködiglaze da H.B. Fuller permitem aos projetistas reduzir perfis de caixilharia, aumentar a área dos painéis e integrar sensores IoT sem perfurar a envolvente do edifício com hardware. À medida que os códigos de construção sustentável restringem as taxas de infiltração de ar, os construtores optam pela colagem em cordão contínuo, o que aumenta a procura unitária no mercado de adesivo e selante de colagem elástica.
Regulamentações de COV Mais Rigorosas que Impulsionam Químicas Sem Solvente
O Conselho de Recursos do Ar da Califórnia tem como objetivo uma redução de 21 toneladas por dia nas emissões de COV provenientes de selantes de consumo e industriais, forçando a adoção global de sistemas sem solvente e à base de água. A Henkel lançou o Loctite Liofol LA 7837/LA 6265 em julho de 2025 como adesivo laminado sem solvente que elimina os fornos de secagem e as emissões de CO₂ associadas. As tecnologias híbridas de silil cumprem os limites de REACH da UE relativos a diisocianatos acima de 0,1%, permitindo aos aplicadores evitar onerosas obrigações de formação. Os fabricantes que competem para certificar produtos com baixo teor de COV desbloqueiam preços premium e maior elegibilidade em concursos, reforçando o impulso de receita no mercado de adesivo e selante de colagem elástica.
Necessidades de Mitigação da Fadiga das Pás de Turbinas Eólicas
O diâmetro médio do rotor já ultrapassa os 150 metros em offshore, amplificando o corte cíclico nas ligações da aresta de fuga. A Universidade de Delft observou que o amortecimento nas ligações adesivas pode aumentar 45% antes da falha, proporcionando janelas de manutenção preditiva. As formulações epóxi enriquecidas com agentes de tenacização dominam agora a colagem das juntas de raiz, enquanto os híbridos de uretano-acrílico preenchem as longarinas e as almas de corte para retardar a propagação de fissuras. Os fabricantes de pás recorrem à otimização da espessura da linha de colagem via FEA, estimulando a procura de consultoria e litros adicionais por pá. As maiores fábricas de nacelas na China, na Dinamarca e nos Estados Unidos elevam, portanto, o consumo regional no mercado de adesivo e selante de colagem elástica.
Análise de Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade dos preços das matérias-primas (isocianatos, silicone) | -0.7% | Global, com impacto agudo na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Dados limitados de durabilidade para novas químicas híbridas | -0.5% | Global, afetando aplicações premium | Médio prazo (2-4 anos) |
| Fixadores mecânicos inteligentes como soluções substitutivas | -0.3% | América do Norte e UE, mercados de adoção precoce | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços das Matérias-Primas (Isocianatos, Silicone)
Os custos dos isocianatos dispararam no início de 2025 após paragens em refinarias no Leste Asiático que forçaram casos de força maior junto de fornecedores de MDI. Os valores das matérias-primas de silicone oscilaram semana a semana devido a escassez de quartzo e picos nos custos de frete. O fornecimento de epóxi recuperou na Europa quando a procura do setor da construção abrandou, mas a falta de visibilidade de preços a longo prazo comprime as margens dos formuladores. Essa imprevisibilidade atrasa o lançamento de produtos e leva os conversores a manter inventários mais elevados, pesando sobre o crescimento a curto prazo do mercado de adesivo e selante de colagem elástica.
Dados Limitados de Durabilidade para Novas Químicas Híbridas
As misturas de poliéter terminado em silano prometem cura sem COV e adesão sem primário, mas os dados de exposição em campo além dos cinco anos continuam a ser limitados. Os organismos de certificação na engenharia de fachadas ainda privilegiam os sistemas de poliuretano ou silicone estrutural convencionais, porque o risco de falha implica grande responsabilidade. As universidades aceleram os ciclos de envelhecimento com câmaras de UV-humidade, mas os padrões reais de chuva ácida e de ciclos de gelo-degelo diferem. Até que os conjuntos de dados a longo prazo amadureçam, os especificadores conservadores desaceleram a adoção em massa, limitando os ganhos de maior valor no mercado de adesivo e selante de colagem elástica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Dominância do Poliuretano Enfrenta a Evolução da QuímicaO poliuretano deteve 41,63% da quota do mercado de adesivo e selante de colagem elástica em 2025, sublinhando a sua versatilidade em carroçarias de veículos, caixilharia de janelas e pás de turbinas eólicas. A resistência, a cura a baixas temperaturas e a compatibilidade com uma vasta gama de substratos mantêm o poliuretano entrincheirado, embora o escrutínio regulatório dos níveis de isocianato livre crie urgência de reformulação. A procura de polímeros modificados com silil está a crescer a uma CAGR de 7,01% à medida que os processadores procuram dispensagem sem COV sem a necessidade de pinturas secundárias de barreira de humidade. As formulações híbridas combinam a resistência do esqueleto de poliuretano com grupos terminais de silano, prolongando o tempo de prateleira e garantindo curas sem bolhas mesmo em climas húmidos. Henkel, Sika e Bostik fornecem agora misturas de pré-polímero em embalagens de folha que reduzem o desperdício de embalagem e auxiliam a aplicação robótica. As químicas de silicone e epóxi ainda servem interiores aeroespaciais, encapsulamento de eletrónica e vedação de alta temperatura onde a resistência ao calor acima de 180 °C é crítica. Dentro destes casos de uso de nicho, os preços premium e os volumes mais baixos ainda aumentam a receita por quilograma, amortecendo a pressão sobre as margens em todo o mercado de adesivo e selante de colagem elástica.
O poliuretano de segunda geração à base de bio extrai polióis do óleo de soja e mamona, reduzindo o CO₂ equivalente em até 40% face aos análogos petroquímicos. Projetos-piloto de habitação na Alemanha relatam adesão sem primário a madeira lamelada cruzada, abrindo novos volumes na construção em madeira em massa. As epóxis reforçadas com nanotubos proporcionam uma tenacidade à fratura 30% superior, atraindo os fabricantes de pás eólicas que combatem a erosão das arestas. À medida que os portefólios de produtos se diversificam, os distribuidores mantêm lotes menores, mas com maior variedade de SKU, fomentando a seleção personalizada e os serviços de consultoria que fortalecem o mercado de adesivo e selante de colagem elástica.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório


Por Indústria de Utilizador Final:
A Liderança da Construção é Desafiada pela Aceleração AutomóvelA construção civil contribuiu com 38,74% da dimensão do mercado de adesivo e selante de colagem elástica em 2025. Os empreiteiros de paredes cortina, os fabricantes de janelas e os instaladores de pavimentos dependem todos da colagem estrutural que resiste à humidade, ao UV e às cargas cíclicas de vento. Os pacotes de estímulo à infraestrutura na Índia e nos Estados Unidos financiam almofadas de apoio de pontes, vedação de juntas de dilatação e montagem de painéis pré-fabricados que recorrem a formulações de alta elongação. No entanto, o setor automóvel e de transporte está a crescer mais rapidamente, com uma CAGR de 6,44% projetada até 2031. Os fabricantes de veículos elétricos colam painéis de teto em alumínio, spoilers em fibra de carbono e carcaças de baterias em células robóticas de passagem única, aumentando o consumo unitário de adesivo por automóvel. Os fornecedores de primeiro nível estão a qualificar epóxis retardantes de chama que cumprem as regras de transporte de baterias UN 38.3, ampliando os orçamentos de aquisição. Os fabricantes de carruagens ferroviárias na China e na Europa adotam sistemas de silano flexíveis para reduzir vibrações, diminuir o ruído e acelerar a montagem final, redirecionando despesa para o mercado de adesivo e selante de colagem elástica.
Os segmentos de maquinaria industrial, embarcações marítimas e eletrónica oferecem uma procura de base estável. Os selantes de silicone de grau alimentar mantêm os tapetes transportadores em condições higiénicas, enquanto os acrílicos de dois componentes colam cascos de barcos compósitos e resistem à fadiga por aspersão salina. Estas aplicações requerem certificações de nicho, permitindo aos formuladores defender margens premium mesmo quando os preços convencionais se alinham com as importações asiáticas de menor custo. As sinergias entre setores — como a mesma epóxi tenacizada a servir tanto as longarinas das pás do rotor como os narizes dos comboios de alta velocidade — ilustram como as inovações em cascata por segmentos reforçam a resiliência do mercado de adesivo e selante de colagem elástica.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Análise Geográfica
Mercado de Adesivo e Selante de Ligação Elástica da APAC
A Ásia-Pacífico gerou 42,88% da receita global em 2025 e projeta-se que registre um CAGR de 6,67% até 2031, o maior ritmo regional. A cadeia de fornecimento de baterias dominante da China atrai enchimentos de lacunas termicamente condutores e vedações de poliuretano com crescimento de dois dígitos. A demanda por adesivos na Índia cresce com habitações do setor público e o impulso automotivo do Make-in-India, reforçado pela expansão da instalação LEED-Gold de Kurkumbh da Henkel, que reduz os prazos de entrega e diminui as importações. Japão e Coreia do Sul concentram-se em eletrônicos de precisão e mobilidade de próxima geração, exigindo fórmulas de desgaseificação ultrabaixa para módulos de câmera e sensores ADAS. As economias da ASEAN investem em linhas de trânsito rápido de massa e centros de dados, ambos dependentes de selantes resistentes ao fogo, ampliando assim a demanda regional pelo mercado de Adesivo e Selante de Ligação Elástica.
Mercado de Adesivo e Selante de Ligação Elástica da América do Norte
A América do Norte permanece o segundo maior mercado. O limite de COV da Califórnia acelera a adoção de soluções sem solvente, enquanto a Lei de Redução da Inflação canaliza bilhões para fábricas de energia eólica e veículos elétricos, cada uma consumindo linhas de adesivos em escala de quilogramas. Empresas aeroespaciais em Washington e Quebec especificam pastas de bismaleimida de alta temperatura para nacelas compostas. Os clusters automotivos orientados à exportação do México integram sistemas de cordão robótico que melhoram a previsibilidade do tempo de ciclo e reduzem o retrabalho, contribuindo com novos nós de demanda para o mercado de Adesivo e Selante de Ligação Elástica.
Mercado de Adesivo e Selante de Ligação Elástica da EMEA e América do Sul
A Europa combina demanda madura com liderança regulatória. O limite REACH de agosto de 2023 sobre diisocianatos acima de 0,1% impulsiona a substituição acelerada por híbridos, levando centros de P&D na Alemanha, Áustria e Itália a testar rotas de cura sem catalisador. As plantas de montagem automotiva na Europa Central demandam ligações que tolerem fornos de revestimento eletroforético e proporcionem absorção de energia em colisões. Os parques eólicos offshore no Mar do Norte dependem de epóxis resistentes à fadiga para a colagem de pás, protegendo os intervalos de substituição. A América do Sul e o Oriente Médio e África detêm coletivamente participações menores, mas obras de infraestrutura como as melhorias na BR-163 do Brasil e os gigaprojetos sauditas abrem incentivos à produção localizada, apontando para uma participação futura no mercado de Adesivo e Selante de Ligação Elástica.

Panorama regulatório
A regulamentação está se tornando mais estrita em relação ao conteúdo de solventes e substâncias perigosas em formulações de adesivos elásticos e vedantes, acelerando a transição para químicas isentas de solventes e de menor risco nas principais regiões. Nos Estados Unidos, a Agência de Proteção Ambiental dos EUA (EPA) emitiu uma regra final da TSCA em dezembro de 2024 que proíbe o uso industrial e comercial de tricloroetileno (TCE) em adesivos e vedantes, o que exige auditorias de solventes e planejamento de substituição para produtores que atendem aplicações de manutenção industrial e manufatura.
Na Europa, os requisitos de conformidade relacionados ao CLP e ao REACH continuam a influenciar a rotulagem, o treinamento e a seleção de produtos para sistemas de poliuretano, silicone e híbridos. O Regulamento (UE) 2024/2865 atualizou os requisitos de formatação de rótulos para misturas, e o Regulamento (UE) 2025/2439 estendeu o cronograma de transição para que a conformidade obrigatória se estenda até 31 de dezembro de 2026, aliviando a pressão de reetiquetagem no curto prazo, mas ainda exigindo prontidão documental. O trabalho de política para simplificar procedimentos químicos também é visível em discussões da UE, como a iniciativa Chemical Omnibus VI, no âmbito de regulamentos incluindo o (CE) nº 1272/2008, reforçando a necessidade de os fabricantes gerenciarem dossiês, rótulos e comunicação de segurança em grande escala.
Análise da cadeia de valor
A cadeia de valor abrange (1) aquisição química de matérias-primas (isocianatos, silicones, epóxis, silanos, plastificantes, catalisadores), (2) produção de aditivos (cargas, agentes de tack, modificadores de reologia), (3) formulação e fabricação (sistemas 1K e 2K, cartuchos/salsichas/baldes/tambores), (4) distribuição por canais e equipamentos de aplicação (dispensação, mistura, dosagem, sistemas robóticos de cordão) e (5) aplicação final e manutenção em construção, automotivo e transporte, montagem industrial e energia. O mapeamento da associação comercial Adhesive and Sealant Council (ASC) destaca o papel da disponibilidade química upstream e das práticas de aplicação downstream na definição de desempenho, desperdício e conformidade em todo o ciclo de vida.
A integração vertical é uma vantagem competitiva quando a segurança de matérias-primas sustenta um fornecimento mais estável de produtos formulados, particularmente em plataformas de silicone e modificadas com silano; empresas integradas como Dow e Wacker Chemie AG ancoram partes dessa cadeia por meio de capacidades que vão da matéria-prima à formulação. Aditivos como modificadores de reologia são importantes para controle de escorrimento, estabilidade de armazenamento e comportamento de extrusão, o que aumenta a influência dos fornecedores de aditivos e formuladores durante a qualificação junto a OEMs. A densidade de distribuição e o serviço técnico (testes no local, apoio à especificação e integração de equipamentos) também capturam valor, particularmente para redes de construção e requisitos de durabilidade certificados por OEMs em montagem automotiva, ferroviária e de equipamentos pesados.
Cenário Competitivo
A liderança de mercado é partilhada entre multinacionais globais distinguidas pela escala de I&D, equipas de engenharia de aplicações e cadeias de matérias-primas verticalmente integradas. A Sika registou vendas de CHF 11,24 mil milhões em 2023, utilizando os lucros para expandir as linhas de silano prontas para aditivos[2]Sika AG, "Relatório Anual 2024," sika.com . As Tecnologias de Adesivos da Henkel registaram EUR 5,475 mil milhões no primeiro semestre de 2024 e acordou recentemente o co-desenvolvimento de rotas de metanol à base de CO₂ com a Celanese, visando reduções de carbono do berço ao portão. A 3M continua a reestruturar-se em direção a negócios de segurança e industriais de maior crescimento e autorizou uma recompra de ações de USD 7,5 mil milhões em fevereiro de 2025, sinalizando solidez do balanço.
A aquisição de USD 1,025 mil milhões da FOSROC pela Saint-Gobain em julho de 2024 alarga o alcance na colagem para construção no Médio Oriente. A Parker Hannifin amplia a produção de CoolTherm na sua instalação no Ohio, fornecendo clientes de baterias de veículos elétricos nos Estados Unidos e na Coreia. Os especialistas regionais, como a Wacker e a Shin-Etsu, defendem os nichos de silicone através da capacidade de monómero com integração vertical. Apesar da concentração moderada, os novos participantes que fornecem químicas à base de bio e híbridos nano-reforçados mantêm os preços competitivos, limitando as margens brutas dos formuladores de dimensão média. O serviço técnico, a análise digital de dosagem e a visualização em linha dos perfis de cura tornam-se fatores diferenciadores, e não meras especificações de produto, moldando as táticas competitivas no mercado de adesivo e selante de colagem elástica.
Líderes da Indústria de Adesivo e Selante de Colagem Elástica
Henkel AG & CO. KGaA
Sika AG
3M
H.B. Fuller Company
Arkema (Bostik)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Adesivo e Selante de Ligação Elástica
- 3M
- Arkema (Bostik)
- Cemedine Co., Ltd.
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Jowat SE
- MAPEI S.p.A.
- Permabond LLC
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- ThreeBond Holdings Co. Ltd
- Wacker Chemie AG

Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro está se desenvolvendo para sistemas de produtos que simplificam a conformidade e a documentação, mantendo alto desempenho de alongamento, particularmente onde os usuários finais precisam de relatórios ambientais padronizados. Na construção, o alinhamento do setor sobre declarações ambientais está se tornando mais rigoroso: em junho de 2025, a Adhesive and Sealant Council (ASC) firmou parceria com a Smart EPD para atualizar as Regras de Categoria de Produto (PCRs) para adesivos e vedantes usados na construção, e a Green Seal publicou a Edição 2.2 do Padrão GS-36 para Adesivos Comerciais em setembro de 2025. Esses esforços expandem o espaço endereçável para fabricantes que podem fornecer formulações verificadas de baixo VOC e documentação de ciclo de vida confiável para licitações de edifícios e infraestrutura.
Ações de capacidade e portfólio em 2025-2026 também indicam oportunidade em fornecimento localizado para transporte e montagem industrial, onde prazos de entrega e qualidade consistente influenciam a seleção de fornecedores. A QEP inaugurou uma planta de fabricação de adesivos Roberts de nova geração em Dalton, Georgia, em julho de 2025, que dobra a capacidade de produção, melhorando a capacidade de resposta do fornecimento para a demanda de adesivos relacionados a pisos e construção. Ações estratégicas de consolidação e segurança de matérias-primas apoiam ainda mais as plataformas de colagem elástica: a Sika anunciou um acordo em fevereiro de 2026 para adquirir a Akkim (fabricante turca de adesivos e vedantes), e a Covestro concluiu a aquisição de dois antigos sites da Vencorex para derivados de HDI na Tailândia e no Texas em 1º de julho de 2026, reforçando o acesso a intermediários relacionados a poliuretano para sistemas elásticos. Em conjunto, esses movimentos refletem investimento ativo tanto na produção formulada quanto em insumos-chave, criando espaço para fornecedores que possam combinar fabricação local com engenharia de aplicação para montagem de VEs, interiores/exteriores ferroviários, vedação de equipamentos pesados e colagem de fachadas modulares.
Recent Industry Developments in Mercado de Adesivo e Selante de Ligação Elástica
- Maio de 2026: a Henkel introduziu a Série Teroson EP 52, um adesivo estrutural monocomponente de cura por calor, projetado para produção de carroceria automotiva "body-in-white" com amortecimento de vibração integrado. O lançamento visa uma montagem mais rápida e automatizada, ajudando as OEMs a gerenciar requisitos de ruído e durabilidade em estruturas leves multimateriais.
- Agosto de 2025: a Bostik (uma empresa da Arkema) lançou o VSR 400A, um vedante condutivo de costura à base de polímero modificado com silila, voltado para a fabricação de caminhões pesados. A vedação condutiva de costura apoia a proteção contra corrosão e a integridade da montagem em plataformas com uso intensivo de metal, expandindo a adoção de SMP para pontos de vedação de transporte de maior especificação.
- Abril de 2024: a MAPEI introduziu o Mapeflex MS 55, um adesivo e vedante elástico híbrido que combina atributos de sistemas de silicone e poliuretano para uso profissional e doméstico. Seu posicionamento para superfícies úmidas e desempenho elástico durável amplia a penetração da química híbrida em reparo, renovação e colagem geral na construção.


Mercado de Adesivo e Selante de Ligação Elástica Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange adesivos de colagem elástica e vedantes elastoméricos vendidos para colagem e vedação flexível em uso na construção, transporte e industrial, onde o movimento das juntas e a resistência à vibração são relevantes. Os valores são captados como receita no ponto de venda desses materiais nas principais regiões.
Exclusões de escopo: estão excluídos desta mensuração adesivos estruturais não elásticos ou rígidos, fitas, fixadores mecânicos e vedantes genéricos não posicionados para desempenho de colagem elástica.
Visão geral da segmentação
- Por Tipo de Produto
- Poliuretano (PU)
- Polímeros Modificados com Silil e Silano
- Silicone
- Outros Produtos
- Por Indústria de Utilizador Final
- Construção Civil
- Automóvel e Transporte
- Industrial
- Outras Indústrias de Utilizador Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando o conjunto de demanda que efetivamente consome adesivos e vedantes de colagem elástica, e depois conectando-o à disponibilidade de oferta e ao movimento comercial. Contamos com fontes públicas, como as séries de gastos com construção do US Census, indicadores de construção do Eurostat, estatísticas comerciais do UN Comtrade para categorias químicas relevantes, e a Agência Internacional de Energia para a direção da produção de VEs e mudanças de materiais que afetam as escolhas de colagem.
Para manter as premissas realistas, também analisamos itens como relatórios anuais de empresas e apresentações a investidores, artigos técnicos em revistas revisadas por pares de polímeros e revestimentos, e referências de certificação de produtos ou normas que indicam onde as químicas elásticas são normalmente especificadas. Bancos de dados de patentes são usados para identificar o foco de formulação e padrões prováveis de substituição entre sistemas de PU, silicone e modificados com silila. Algumas assinaturas pagas são usadas apenas para dados financeiros e notícias de empresas, e para verificações de importação e exportação em nível de embarque, quando necessário. Esses exemplos não são exaustivos, e muitas outras referências públicas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para confirmar qual parcela da demanda de adesivos e vedantes é realmente de grau de colagem elástica, e como as mudanças no mix por uso final afetam os preços médios de venda. Conversamos com formuladores, distribuidores, aplicadores e contatos de compras ou engenharia em APAC, EMEA e Américas, e as discussões são usadas para validar penetração, ciclos de substituição e cenários de crescimento realistas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 16% | APAC: 46% |
| Nível médio: 50% | Líderes funcionais/de unidade: 28% | EMEA: 31% |
| Empresas menores: 16% | Gerentes: 56% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma lógica top-down, na qual a atividade de construção, a produção de veículos e os indicadores de produção industrial são traduzidos em um conjunto de consumo endereçável para materiais de colagem e vedação elástica, e então convertidos em valor usando faixas de preço reportadas pelo mercado. Os totais são então corroborados com aproximações bottom-up seletivas, como a amostragem de um conjunto de fornecedores por região e a aplicação do mix de produtos e divisões de canal observados, seguidas de verificações em relação aos fluxos comerciais onde o mapeamento de produtos é claro.
As principais entradas do modelo incluem a atividade de construção nova e renovação (porque as juntas elásticas se movem ao longo do tempo), a produção de veículos e a adoção de materiais leves (que altera o conteúdo de colagem por veículo), a intensidade de montagem de VEs em áreas como a vedação de pacotes de bateria, tendências de impermeabilização e instalação de fachadas, e a progressão de preços em nível regional para sistemas de PU, silicone e modificados com silila. Onde a visibilidade bottom-up é limitada, as lacunas são tratadas usando faixas de penetração verificadas a partir de entrevistas e alinhando os volumes com indicadores macro independentes, de modo que o número final não se desvie.
Para as previsões, é utilizada análise de cenários, com um caso principal ancorado nas expectativas de consenso de especialistas do setor, e com sensibilidade em torno de mudanças no ciclo de construção, alterações na produção automotiva e repasse de custos de formulação. As taxas de crescimento são aplicadas por uso final e depois consolidadas, de modo que a previsão final reflete mudanças no mix, em vez de uma única CAGR uniforme.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas repetidas entre o modelo e sinais externos, de modo que saltos incomuns em volume, preço ou mix sejam facilmente identificáveis. Nossa equipe compara os resultados com indicadores de construção e manufatura, direção comercial e feedback de entrevistas, e depois revê qualquer região ou uso final que apresente uma variância inesperada antes da aprovação final.
Cada relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças regulatórias, choques de demanda na construção ou movimentos acentuados de matérias-primas que alterem os preços. Antes da entrega, os analistas fazem uma nova revisão das principais premissas e dos dados públicos recentes, o que ajuda a garantir que os clientes recebam a visão mais atualizada.
Tamanho do mercado de adesivos de colagem elástica e vedantes da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para adesivos de colagem elástica e vedantes frequentemente diferem porque cada publicador define o que se qualifica como grau de colagem elástica, e porque os anos, moedas e lógicas de precificação nem sempre são tratados da mesma forma. As diferenças também aparecem quando uma estimativa se baseia mais em projeções de longo prazo, enquanto outra está mais vinculada a indicadores de construção e manufatura de curto prazo.
Famílias de adesivos estruturais rígidos e não elásticos são mantidas fora do escopo da Mordor Intelligence para este mercado, o que pode alterar materialmente o total quando outras estimativas agrupam adesivos mais amplos sob um título semelhante. As lacunas também vêm da forma como sistemas de PU versus silicone versus modificados com silila são contados por uso final, se as margens de distribuição estão incluídas e como a precificação é atualizada quando os custos de matérias-primas e a demanda de construção mudam rapidamente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 23,29 bilhões de USD (2026) | |
| Editora do Setor A | 3,29 bilhões de USD (2025) | Utiliza uma captura de valor mais restrita, que parece se concentrar em vedantes de colagem elástica selecionados, e aplica uma janela de previsão mais longa, com atualização de preços de curto prazo mais baixa, o que pode manter o valor inicial menor. |
| Editora do Setor B | 12,50 bilhões de USD (2024) | Baseia-se em um ano-base diferente e em uma narrativa de aplicação mais ampla, sem separar claramente os graus de colagem elástica das categorias adjacentes de vedantes e adesivos, o que altera o que é contabilizado no total. |
Analisando a tabela como um todo, a dispersão é explicada principalmente por cortes de categoria de produto, alinhamento do ano-base e se as marcações de preço e canal são tratadas de forma consistente. Ao manter o conjunto de demanda endereçável vinculado a sinais de consumo de construção, transporte e indústria, e depois validar o mix e as faixas de preço por meio de entrevistas, nossa estimativa permanece rastreável a insumos simples que podem ser reverificados conforme o mercado evolui.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de adesivo e selante de colagem elástica?
A dimensão do mercado de adesivo e selante de colagem elástica atingiu USD 23,29 mil milhões em 2026.
Que região lidera a procura de produtos de colagem elástica?
A Ásia-Pacífico detém a maior quota de receita, com 42,88%, graças às sólidas bases de fabrico automóvel, construção e baterias.
Que segmento de utilizador final está a crescer mais rapidamente?
O setor automóvel e de transporte está a expandir-se a uma CAGR de 6,44% até 2031, impulsionado pela aceleração da produção de veículos elétricos.
Por que razão os polímeros modificados com silil estão a ganhar popularidade?
Curam sem emitir COV e evitam as restrições de diisocianatos, resultando numa CAGR projetada de 7,01% até 2031.
Como afetam as regulamentações de COV a formulação de adesivos?
Os limites mais rigorosos na Califórnia e na UE empurram os formuladores para sistemas sem solvente, impulsionando a procura de químicas híbridas.
Página atualizada pela última vez em:



