
Tamanho e Participação do Mercado de EPC de Energia do Egito
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 7.02 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.49 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.72 % |
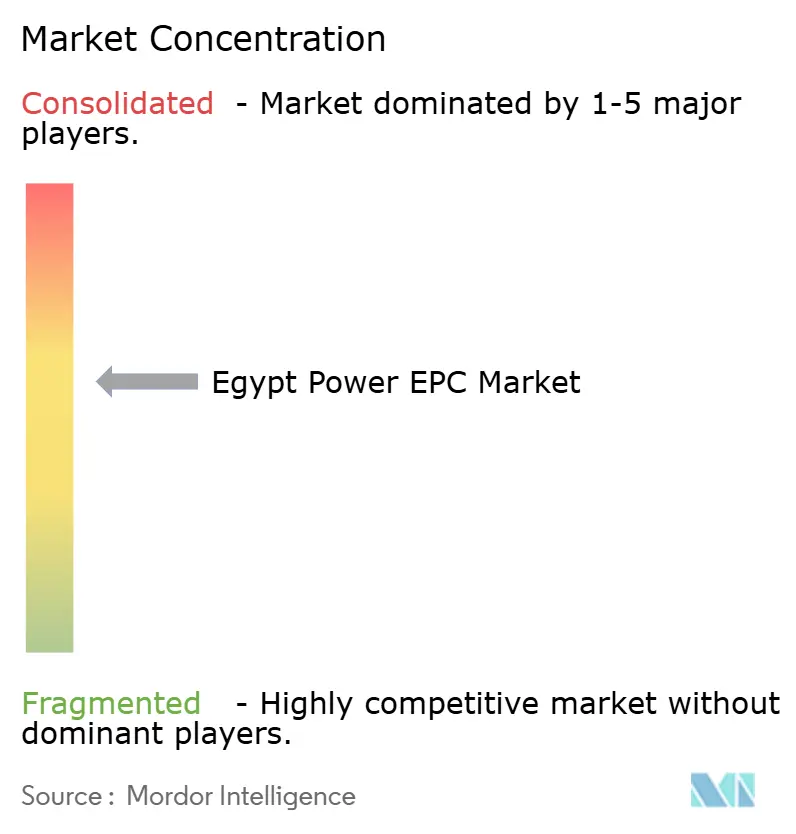
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de EPC de Energia do Egito por Mordor Intelligence
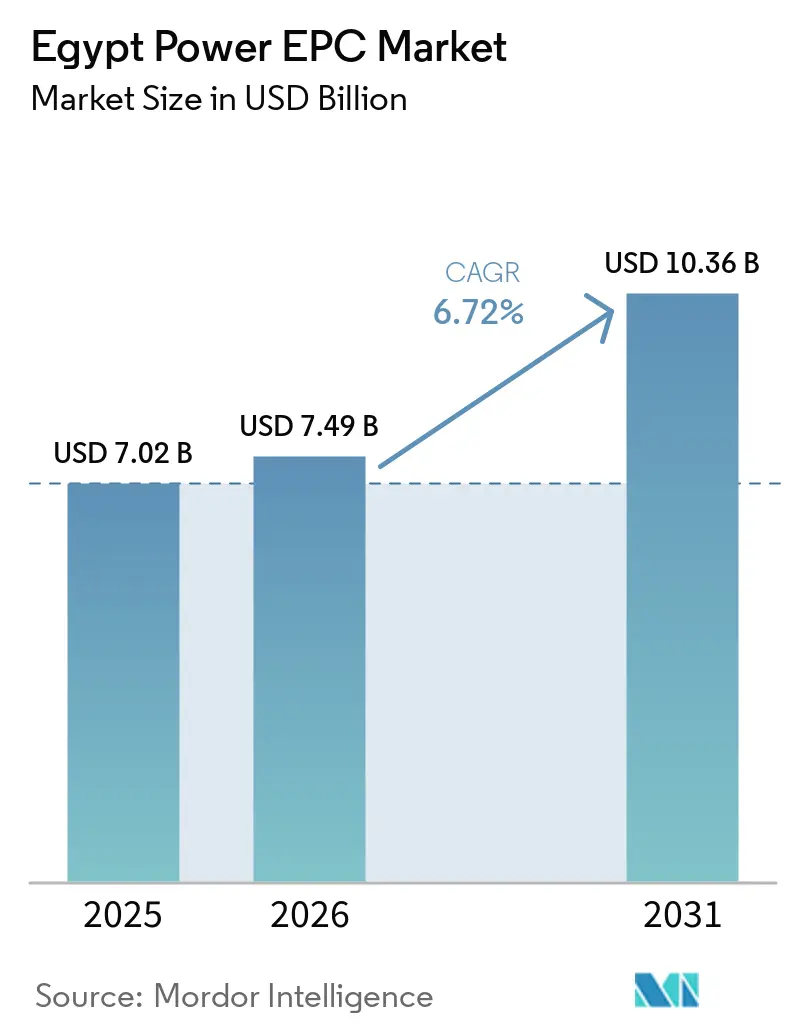
O tamanho do Mercado de EPC de Energia do Egito em 2026 é estimado em USD 7,49 bilhões, crescendo a partir do valor de 2025 de USD 7,02 bilhões, com projeções para 2031 mostrando USD 10,36 bilhões, crescendo a uma CAGR de 6,72% ao longo de 2026-2031.
Políticas governamentais robustas, demanda de eletricidade impulsionada pelo crescimento populacional e financiamentos multilaterais combinam-se para sustentar o momentum do mercado de EPC de energia do Egito. Os contratantes beneficiam-se da Estratégia Integrada de Energia Sustentável 2035, que visa 42% de capacidade renovável até 2030 e impulsiona um pipeline constante de projetos solares, eólicos e de rede elétrica. A volatilidade cambial elevou os custos de equipamentos importados em 2024, mas ao mesmo tempo acelerou a fabricação local e estimulou joint ventures. A rápida industrialização em torno da Zona Econômica do Canal de Suez (SCZONE) e da Nova Capital Administrativa impulsiona a construção de geração cativa, enquanto os enlaces HVDC transfronteiriços com a Arábia Saudita e a Europa posicionam o Egito como um hub energético regional. A intensidade competitiva cresce à medida que os grandes players locais Elsewedy Electric e Orascom Construction defendem participação de mercado frente à Siemens, GE e China Energy Engineering.
Principais Conclusões do Relatório
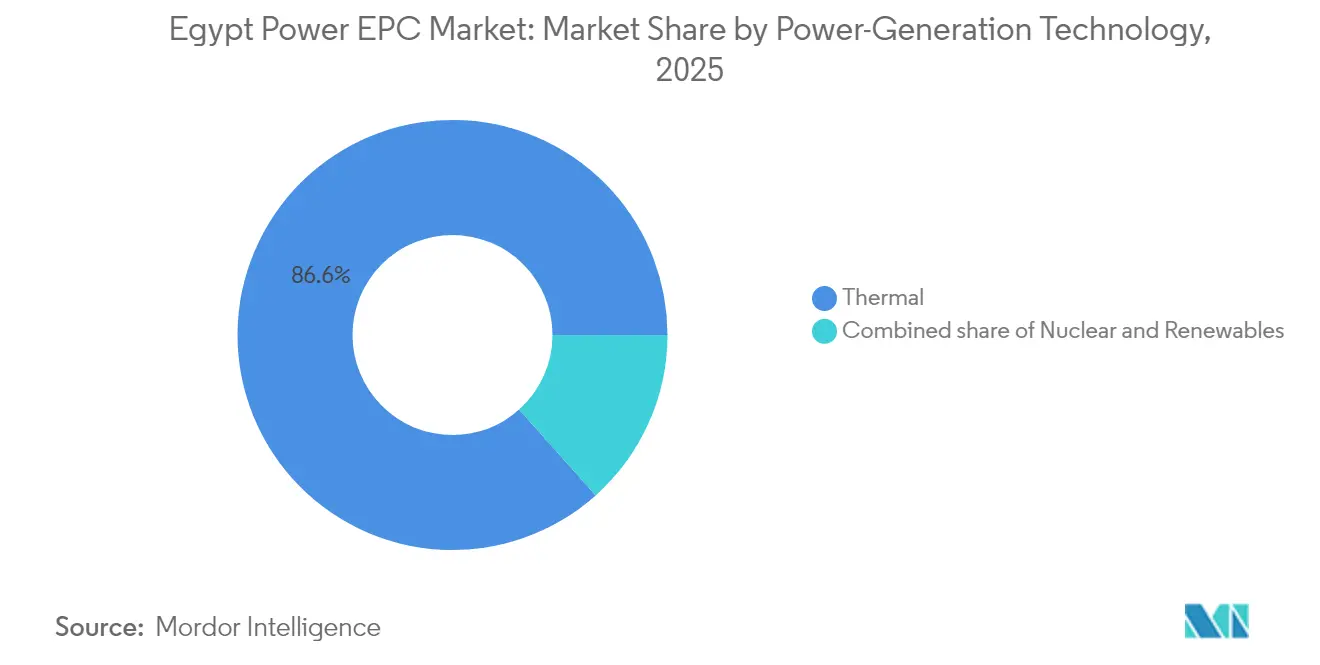
- Por tecnologia de geração de energia, a geração térmica liderou com 86,60% da participação do mercado de EPC de energia do Egito em 2025, enquanto as energias renováveis têm previsão de expansão a uma CAGR de 13,9% até 2031.
- Por faixa de capacidade, projetos acima de 500 MW representaram 59,30% do tamanho do mercado de EPC de energia do Egito em 2025; sistemas abaixo de 100 MW têm projeção de crescimento a uma CAGR de 13,05% entre 2026 e 2031.
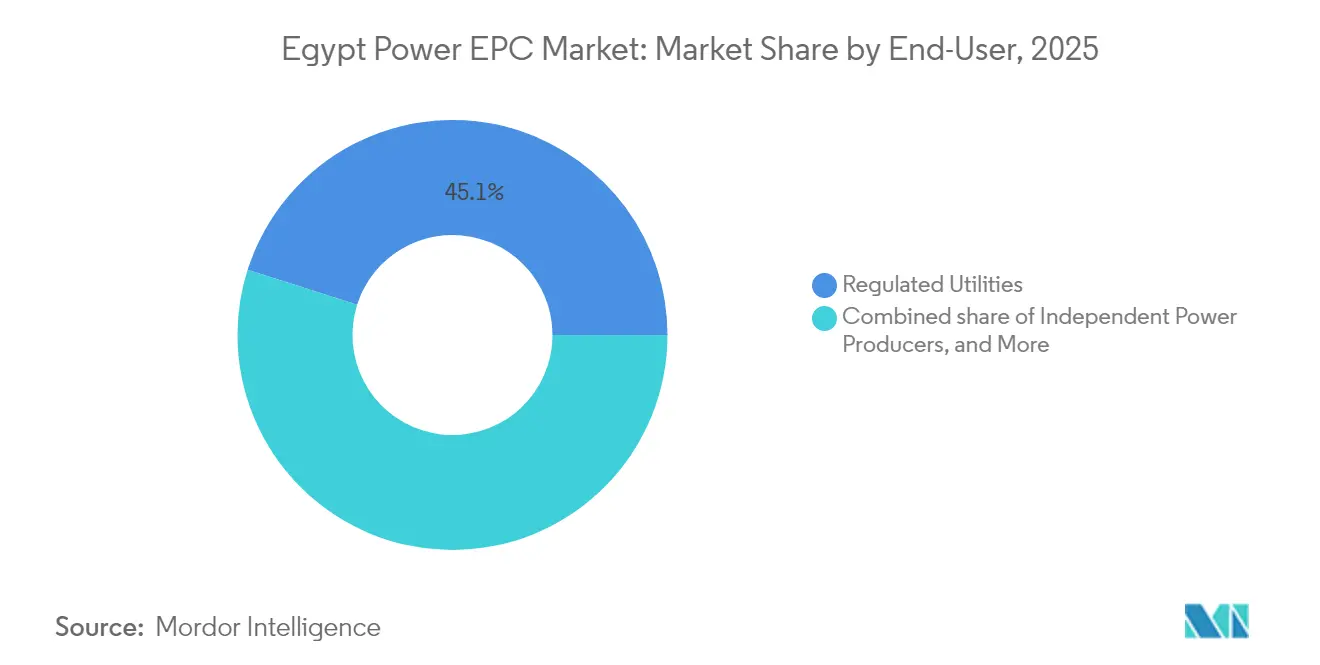
- Por usuário final, as concessionárias reguladas detiveram 45,10% da participação do mercado de EPC de energia do Egito em 2025, enquanto os produtores independentes de energia devem avançar a uma CAGR de 12,35% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Metas governamentais de energia renovável (ISES 2035) | +2.10% | Nacional, concentrado no Alto Egito e na costa do Mar Vermelho | Médio prazo (2-4 anos) |
| Rápido crescimento da demanda por população e industrialização | +1.80% | Nacional, com maior crescimento na Grande Cairo e na Nova Capital Administrativa | Curto prazo (≤ 2 anos) |
| Memorandos de entendimento de exportação de hidrogênio verde impulsionando nova capacidade de energia renovável | +1.40% | SCZONE, Ain Sokhna, costa do Mediterrâneo | Longo prazo (≥ 4 anos) |
| Financiamento concessionário multilateral (Banco Mundial, AfDB, EBRD) | +1.00% | Nacional, com prioridade para reforço da rede elétrica nas regiões sul | Médio prazo (2-4 anos) |
| Interconectores HVDC transfronteiriços (Arábia Saudita, EuroÁfrica) | +0.70% | Deserto Oriental (ligação com a Arábia Saudita), costa do Mediterrâneo (ligação com a Europa) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Metas Governamentais de Energia Renovável Impulsionam Pipeline de EPC Sem Precedentes
A meta de 42% de capacidade renovável do Egito até 2030 requer aproximadamente 20 GW de novas instalações, traduzindo-se em USD 15 bilhões em adjudicações cumulativas de EPC ao longo do período. Em 2024, a Autoridade de Energia Nova e Renovável (NREA) aprovou 3,2 GW de energia solar e eólica - 180% acima dos níveis de 2023 - indicando forte momentum regulatório. O compromisso da Nova Capital Administrativa de obter 100% de energia limpa até 2028 sustenta a demanda por pacotes de EPC de rede inteligente e armazenamento. Uma regra obrigatória de conteúdo local de 30% agora se aplica a projetos de energia renovável, direcionando as aquisições para contratantes com parceiros de fabricação egípcios e reformulando as cadeias de suprimentos. Essas condições ancoram coletivamente o crescimento de médio prazo para o mercado de EPC de energia do Egito.
O Crescimento Populacional e a Expansão Industrial Sobrecarregam a Infraestrutura da Rede Elétrica
A população do Egito atingiu 106 milhões em 2024, enquanto a demanda industrial de eletricidade cresceu 8,2% em relação ao ano anterior, exercendo pressão imediata sobre os ativos de geração e transmissão.(1) Somente a Nova Capital Administrativa requer 1,2 GW de nova capacidade, e as fábricas da SCZONE precisarão de 800 MW de geração cativa até 2027. Os gargalos de transmissão ao sul do Cairo limitam a evacuação de energia renovável; USD 1,2 bilhão em contratos de EPC de modernização da rede elétrica estão, portanto, previstos até 2026. Os fabricantes estão cada vez mais instalando microrredes solares e a gás no local para se proteger contra interrupções, impulsionando o subsegmento de energia distribuída para seu atual crescimento de dois dígitos. Essas dinâmicas reforçam as oportunidades de curto prazo em geração, transmissão e distribuição e sistemas distribuídos dentro do mercado de EPC de energia do Egito.
Acordos de Exportação de Hidrogênio Verde Criam Oportunidades Especializadas de EPC
Acordos-quadro no valor de mais de USD 40 bilhões com compradores europeus posicionam o Egito como futuro exportador de hidrogênio verde.(2) O projeto de hidrogênio de 1,4 GW da AMEA Power em Ain Sokhna, que concluiu o financiamento em setembro de 2024, desbloqueou um pacote de EPC avaliado em cerca de USD 2,8 bilhões. A SCZONE reservou 7.600 km² para plantas de hidrogênio e amônia, indicando demanda potencial de EPC de USD 12 bilhões até 2030 à medida que os memorandos evoluem para contratos de construção. Os projetos requerem engenharia integrada para renováveis, dessalinização, eletrólise e armazenamento, favorecendo empresas com credenciais multidisciplinares. O hidrogênio introduz, assim, um vetor de crescimento de longo prazo para o mercado de EPC de energia do Egito.
O Financiamento Multilateral Acelera os Projetos de Modernização da Rede Elétrica
A plataforma Nexo de Água, Alimentação e Energia (NWFE) mobilizou USD 3,2 bilhões em 2024, incluindo um empréstimo de EUR 200 milhões do EBRD voltado ao reforço da rede elétrica.(3) O Projeto de Reforço da Rede Elétrica do Egito do Banco Mundial, no valor de USD 500 milhões, aprovado em março de 2024, financia atualizações de subestações em 14 governadorias. As taxas concessionárias reduzem os custos de captação em até 300 pontos-base, tornando projetos anteriormente inviáveis financeiramente em projetos financiáveis e expandindo o conjunto de EPC endereçável. Os contratantes experientes em salvaguardas e procedimentos de aquisição multilaterais obtêm uma vantagem competitiva, contribuindo para estabilizar o ambiente de financiamento do mercado de EPC de energia do Egito.
Os Interconectores Transfronteiriços Posicionam o Egito como um Hub Regional de Energia
O enlace HVDC Egito-Arábia Saudita, no valor de USD 1,8 bilhão, concluiu o projeto detalhado em 2024, criando demanda de EPC para cabos submarinos e estações conversoras.(4) Com 3 GW de capacidade bidirecional, a linha permite ao Egito exportar excedentes de renováveis e importar energia durante os picos, otimizando os ativos de geração regionais. O Interconector EuroÁfrica de 2 GW, estimado em USD 3,5 bilhões e que passará pelo Chipre, avança em viabilidade, integrando ainda mais o Egito no comércio energético mediterrâneo. Esses empreendimentos requerem expertise em HVDC, cabos marítimos e sincronização internacional de rede elétrica, enriquecendo o mix tecnológico no mercado de EPC de energia do Egito.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Depreciação cambial inflacionando insumos de EPC importados | -1.20% | Nacional, afetando todos os projetos dependentes de importação | Curto prazo (≤ 2 anos) |
| Alto risco de dívida soberana elevando o WACC dos projetos | -0.80% | Nacional, afetando particularmente projetos de grande escala | Médio prazo (2-4 anos) |
| Gargalos na rede elétrica ao sul do Cairo atrasando a integração de energias renováveis | -0.60% | Alto Egito, Aswan, governadorias do Mar Vermelho | Médio prazo (2-4 anos) |
| Regras de conteúdo local restringindo a escolha de tecnologia e fornecedores | -0.40% | Nacional, afetando projetos de energia renovável e modernização da rede elétrica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade Cambial Perturba as Estruturas de Custo e o Financiamento de EPC
A libra egípcia caiu de 31 EGP/USD para 49 EGP/USD em 2024, inflacionando os preços de equipamentos importados em aproximadamente 58%. Elsewedy Electric registrou EGP 2,1 bilhões em perdas cambiais, e Orascom Construction renegociou contratos para transferir o risco cambial. O mandato de taxa flexível do FMI implica mais volatilidade, levando os contratantes de EPC a buscar cláusulas de reajuste, pagamentos antecipados e proteções em moeda local. Turbinas a gás, transformadores e equipamentos de alta tensão importados ainda representam 60-70% do capex dos projetos, de modo que as oscilações cambiais podem corroer as margens e atrasar o fechamento financeiro dentro do mercado de EPC de energia do Egito.
Os Gargalos na Infraestrutura da Rede Elétrica Restringem a Integração de Energias Renováveis
Os corredores de transmissão ao sul do Cairo carecem de capacidade para evacuar 1,8 GW de renováveis contratadas, atrasando a operação comercial. A atualização da espinha dorsal de 500 kV requer USD 1,2 bilhão e enfrenta atrasos na aquisição de terrenos que prolongaram os cronogramas em 12 a 18 meses. Os desenvolvedores agora consideram a incerteza de conexão nos modelos de fluxo de caixa, o que aumenta os requisitos de capital de giro e empurra alguns acordos de compra de energia além de suas datas de prontidão da rede. As empresas de EPC especializadas em transmissão e distribuição ganham oportunidades, mas a velocidade geral do mercado diminui até que os gargalos sejam aliviados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Geração de Energia:
A Dominância Térmica Enfrenta a Disrupção RenovávelOs ativos térmicos detinham 86,60% da participação do mercado de EPC de energia do Egito em 2025, sustentados pela abundância de gás natural e pelo complexo de ciclo combinado de 14,4 GW da Siemens AG. A energia nuclear agrega escala por meio do projeto El Dabaa da Rosatom, no valor de 25 bilhões de USD, o maior contrato único de EPC do Egito. A capacidade de energia renovável, no entanto, está projetada para crescer a uma taxa anual de 13,9%, impulsionada por metas de política energética e por recursos excepcionais de energia solar e eólica. O Parque Solar Benban, de 1,65 GW, comprovou a viabilidade financeira para projetos solares em escala utilitária, enquanto a adjudicação realizada pela PowerChina em janeiro de 2025 para um parque eólico de 1,1 GW em Suez reforça o contínuo interesse estrangeiro. No período de 2026 a 2031, as energias renováveis conquistarão fatias cada vez maiores do mercado de EPC de energia do Egito, obrigando os especialistas em energia térmica a diversificar suas ofertas.
O escopo de engenharia está evoluindo de forma correspondente: os contratantes de energia térmica estão investindo cada vez mais em controles de emissões e melhorias de eficiência, enquanto os especialistas em energias renováveis concentram-se em integrar soluções de armazenamento e garantir a conformidade com os códigos de rede. O EPC nuclear introduz cronogramas de fluxo de caixa de longo prazo e normas de segurança rigorosas, ampliando os requisitos de competência no mercado de EPC de energia do Egito.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Faixa de Capacidade:
Megaprojetos Impulsionam o Valor enquanto os Sistemas Distribuídos Crescem Mais RapidamenteProjetos acima de 500 MW capturaram 59,30% do tamanho do mercado de EPC de energia do Egito em 2025, liderados por megaplantes como El Dabaa e o complexo de três locais da Siemens. Esses empreendimentos requerem profundas capacidades de gerenciamento de projetos, logística de cargas pesadas e grandes equipes qualificadas que apenas poucos contratantes selecionados podem fornecer. A faixa de 100 a 499 MW prospera com parques eólicos no Golfo de Suez, onde a escala equilibra a adequação à rede e a viabilidade financeira.
Os sistemas abaixo de 100 MW, embora menores em valor, registram a maior CAGR de 13,05% até 2031. Os clientes industriais estão aproveitando as regras de medição líquida emitidas em 2024 para instalar sistemas fotovoltaicos em telhados e sistemas de cogeração a gás, reduzindo assim suas contas de energia e aumentando a confiabilidade. Resorts remotos e comunidades na costa do Mar Vermelho implantam microrredes que integram energia fotovoltaica, baterias e backup a diesel. Integradores especializados exploram assim um nicho vibrante de energia distribuída dentro do mercado de EPC de energia do Egito.
Por Usuário Final:
As Concessionárias Reguladas Lideram enquanto os Produtores Independentes de Energia AceleramAs concessionárias reguladas, principalmente subsidiárias da Empresa Egípcia de Eletricidade, respondem por 45,10% da demanda atual de EPC por meio de aquisições centralizadas e garantias soberanas. Seus projetos de modernização da rede elétrica e de geração oferecem fluxos de caixa estáveis, mas envolvem processos de licitação rígidos. Os produtores independentes de energia exibem a CAGR mais rápida de 12,35% à medida que o Egito amplia a participação do setor privado. Leilões competitivos no âmbito do marco regulatório de energia renovável atraem produtores independentes como ACWA Power, Masdar e AMEA Power, todos atraídos por acordos de compra de energia financiáveis.
Os clientes de geração cativa industrial ganham terreno à medida que as fábricas buscam autossuficiência. Elsewedy Electric e Arab Contractors desenvolveram ofertas turnkey para esse grupo, agrupando serviços de financiamento e operação e manutenção. As entidades do setor público, incluindo a Autoridade de Novas Comunidades Urbanas, mantêm demanda estável; no entanto, as restrições orçamentárias moderam o crescimento. Em conjunto, esses padrões diversificam os fluxos de receita no mercado de EPC de energia do Egito.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
A Grande Cairo e o Delta do Nilo respondem por aproximadamente 39,20% do valor de EPC, ancorados pelas usinas de ciclo combinado da Siemens e pelos programas contínuos de digitalização da rede elétrica. Somente a Nova Capital Administrativa demanda USD 800 milhões em infraestrutura de energia e visa 100% de fornecimento renovável até 2028, abrindo contratos para medidores inteligentes, energia fotovoltaica em telhados e sistemas de armazenamento de energia em baterias. O Alto Egito forma o coração das energias renováveis, abrigando o Parque Solar Benban e parques eólicos planejados em Aswan e na costa do Mar Vermelho. A alta irradiância solar e os terrenos desocupados facilitam grandes projetos, embora as atualizações de transmissão permaneçam críticas.
A SCZONE no Canal de Suez é a potência industrial do Egito. Seu corredor de hidrogênio reserva 7.600 km² para eletrolisadores e plantas de amônia, avaliados em USD 12 bilhões, até 2030. O escopo de EPC abrange atualizações portuárias, dessalinização e alimentadores de alta capacidade, recompensando os contratantes multidisciplinares. As governadorias costeiras beneficiam-se dos enlaces transfronteiriços: a rota HVDC Egito-Arábia Saudita impulsiona as obras no deserto oriental, enquanto a proposta EuroÁfrica aumenta a demanda mediterrânea por EPC de estações conversoras.
A dispersão orientada por recursos desloca a concentração histórica no Vale do Nilo em direção a zonas de fronteira. Os contratantes adaptam-se à logística remota, aos climas desérticos e às obras marítimas, ampliando a expertise e reforçando a diversificação geográfica dentro do mercado de EPC de energia do Egito.
Panorama regulatório
A atividade de EPC no setor de energia do Egito é regida pela Lei de Eletricidade nº 87 de 2015 e seus regulamentos executivos, que definem licenciamento, papéis de mercado e o caminho para uma estrutura mais competitiva sob supervisão independente. A Agência Reguladora Egípcia de Serviços Elétricos e Proteção ao Consumidor (EgyptERA) é o principal regulador para licenciamento e monitoramento da produção, transmissão e distribuição de eletricidade, enquanto o Ministério da Eletricidade e Energia Renovável (MOEE) define a política do setor e a Egyptian Electricity Holding Company (EEHC) ancora a implementação da concessionária estatal.
O desenvolvimento de projetos de energia renovável é moldado pela Estratégia Integrada de Energia Sustentável (ISES 2035) e pelo arcabouço institucional liderado pela Autoridade de Energia Nova e Renovável (NREA). Âncoras políticas recentes incluem a Lei nº 11 de 2022, que alterou a lei de criação da NREA e a lei de geração renovável de 2014 para facilitar a participação do setor privado, e o Decreto Presidencial nº 628 de 2024, que alocou 350 quilômetros quadrados na Governadoria do Mar Vermelho à NREA para projetos de energia renovável. Isso apoia um pipeline maior de instalação de energia eólica e solar e trabalhos de EPC relacionados à conexão à rede.
Cenário Competitivo
O mercado de EPC de energia do Egito apresenta concentração moderada. Os gigantes locais Elsewedy Electric e Orascom Construction alavancam cadeias de suprimentos domésticas e vínculos governamentais. Siemens e GE asseguram contratos turnkey agrupando turbinas avançadas com financiamento de projetos, como demonstrado pelo megaprojeto de 14,4 GW, que reduziu o tempo de entrega para 27 meses e treinou 6.000 trabalhadores egípcios. Os entrantes chineses, liderados pelo mandato da PowerChina de 1,1 GW no Canal de Suez, intensificam a concorrência por meio de capex mais baixo e financiamento de fornecedores.
As regras de conteúdo local de 30% para renováveis favorecem os fabricantes egípcios de cabos, torres e obras civis. O risco cambial elimina os players de margem estreita, dando vantagem às empresas com programas de proteção cambial e receitas em moeda forte. As alianças estratégicas aumentam: Elsewedy faz parceria com Schneider para redes inteligentes, e Orascom forma equipe com Rosatom para obras civis nucleares. As empresas de nicho especializadas em armazenamento, microrredes e balanço de planta de hidrogênio conquistam posições defensáveis à medida que o setor de EPC de energia do Egito evolui.
Líderes do Setor de EPC de Energia do Egito
-
Siemens AG
-
Mitsubishi Corp (Mitsubishi Hitachi Power Systems)
-
AMEA Power LLC
-
ElSewedy Electric Co -
-
General Electric Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de EPC de Energia do Egito Empresas cobertas neste relatório
- Elsewedy Electric Co
- Siemens AG
- General Electric Co
- Mitsubishi Corp (MHPS)
- Orascom Construction PLC
- Hassan Allam Construction
- AMEA Power LLC
- Engie SA
- China Energy Engineering Corp (CEEC)
- Ras Ghareb Wind Energy S.A.E
- Cairo Solar
- SolarizEgypt
- EDF Renouvelables
- ACWA Power
- Masdar Clean Energy
Oportunidades de mercado e perspectivas futuras
A mudança ativa nas compras em direção a energias renováveis híbridas e ativos de flexibilidade está ampliando o escopo de EPC além dos pacotes exclusivos de geração. Em junho de 2026, a Sterling and Wilson Renewable Energy, por meio de uma joint venture 50:50 com a Hassan Allam Construction, garantiu um contrato de EPC de 560 milhões de USD para o projeto solar West Minya de 1.000 MWac, que inclui um BESS de 600 MWh. O Ministério da Eletricidade e Energia Renovável também destacou adições simultâneas combinando 1.000 MW de energias renováveis com 600 MWh de armazenamento (incluindo uma expansão de 270 MW em Benban).
O reforço e a modernização da rede continuam centrais para converter as energias renováveis contratadas em energia entregue, mantendo subestações, linhas de alta tensão e atualizações de controle no pipeline imediato de EPC, junto com modernizações de usinas de concessionárias. A aprovação em março de 2024 pelo Banco Mundial de um projeto de reforço de rede de 500 milhões de USD e o financiamento do BERD sob a plataforma NWFE apoiam trabalhos de transmissão e subestações em múltiplas governadorias, o que favorece empresas de EPC experientes em aquisições multilaterais e salvaguardas. Oportunidades de novos empreendimentos também se estendem por meio de PPAs bancáveis e energias renováveis lideradas por IPPs, como o PPA da ENGIE de março de 2026 com a EETC para um projeto eólico de 900 MW próximo a Ras Shokeir, e por meio de infraestrutura de energia vinculada à SCZONE para hidrogênio e cargas industriais, onde pacotes de EPC combinam energias renováveis, escoamento de energia e utilidades de local.
Desenvolvimentos industriais recentes em Mercado de EPC de Energia do Egito
- Junho de 2026: A Sterling and Wilson Renewable Energy (SWREL) e a Hassan Allam Construction, em uma joint venture 50:50, garantiram um contrato de EPC de 560 milhões de USD para o projeto solar West Minya de 1.000 MWac, que inclui um sistema de armazenamento de energia em bateria de 600 MWh. O contrato reforça a mudança para pacotes de EPC de solar mais armazenamento no Egito, expandindo o escopo para integração de armazenamento, conformidade com a rede e capacidades de comissionamento.
- Abril de 2026: A GE Vernova garantiu um pedido da Middle Delta Electricity Production Company para modernizar as usinas de Banha e Nubaria usando a tecnologia Advanced Gas Path, junto com acordos de serviço plurianuais. O trabalho amplia a demanda por EPC e gestão de paradas em torno de atualizações de extensão de vida útil e eficiência para ativos térmicos existentes, apoiando a confiabilidade da geração enquanto os projetos de energia renovável e rede se expandem.
- Setembro de 2024: A AMEA Power alcançou o fechamento financeiro de seu projeto de hidrogênio verde de 1,4 GW em Ain Sokhna, abrindo um grande pacote integrado de EPC que abrange energias renováveis, dessalinização, eletrólise, armazenamento e infraestrutura de exportação. O marco fortaleceu o pipeline vinculado à SCZONE, onde contratantes de EPC de energia competem na execução multidisciplinar de balanço de usina e interfaces complexas.
Mercado de EPC de Energia do Egito Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de EPC de energia do Egito é definido como o valor dos trabalhos de engenharia, aquisição e construção entregues para usinas de geração de energia e projetos de redes de transmissão e distribuição executados no Egito.
Exclusões de escopo: Excluímos operações e manutenção de rotina, vendas exclusivas de equipamentos sem escopo de EPC e infraestrutura de combustível upstream que não faz parte da construção de ativos de energia.
Visão Geral da Segmentação
- Por Tecnologia de Geração de Energia
- Térmica
- Nuclear
- Renováveis
- Por Faixa de Capacidade
- Até 100 MW (energia distribuída, microrrede)
- 100 a 499 MW
- Acima de 500 MW
- Por Usuário Final
- Concessionárias Reguladas
- Produtores Independentes de Energia
- Geração Cativa Industrial
- Setor Público e Empresas Estatais
- Por Transmissão e Distribuição de Energia - (Apenas Análise Qualitativa)
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o contexto de projetos e demanda que fundamenta as receitas de EPC no Egito. Baseamo-nos principalmente em fontes públicas, como estatísticas de capacidade e geração de eletricidade de agências como a IEA, atualizações de projetos e setoriais da IRENA, e indicadores macroeconômicos do Banco Mundial e do FMI.
Para manter as premissas fundamentadas, também analisamos publicações de reguladores e ministérios (como notas sobre a estratégia energética nacional), comunicados de concessionárias e desenvolvedores, além de registros corporativos e apresentações a investidores referentes a contratos adjudicados e cronogramas de conclusão. Quando necessário, utilizamos uma assinatura paga para dados financeiros de empresas e um banco de dados de contratos e licitações para verificar os valores de adjudicação e o cronograma dos principais pacotes. Essas fontes de pesquisa documental são ilustrativas, e também recorremos a referências públicas adicionais para coletar, validar e esclarecer pontos de dados específicos.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas estruturadas foram utilizadas para testar o que os dados documentais não podiam confirmar, especialmente no que diz respeito à divisão do escopo de EPC entre obras de geração e de rede, às estruturas contratuais típicas e à velocidade das mudanças de preços nos principais itens de custo. Conversamos com contratantes de EPC, proprietários de projetos, consultores de engenharia e participantes da cadeia de suprimentos em todo o Egito, e revisamos os dados quando havia incompatibilidades de cronograma entre adjudicações, fechamento financeiro e execução em campo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 16% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 40% |
| Participantes menores: 20% | Gerentes: 44% |
Dimensionamento do Mercado e Previsão
O dimensionamento foi iniciado por meio de uma abordagem top-down que vincula a atividade de construção de energia do Egito ao valor de EPC, onde adições de capacidade, programas de expansão de rede e faixas típicas de custo de EPC auxiliam na reconstrução do pool de receita anual. O modelo foi então submetido a testes de estresse com verificações bottom-up seletivas, incluindo a amostragem de adjudicações recentes de projetos, a utilização de valores contratuais observados e a aplicação de fases de execução realistas antes do ajuste dos totais finais.
Os principais insumos utilizados no modelo incluem o pipeline de nova capacidade de geração por tecnologia, planos de investimento em transmissão e distribuição, contagens de projetos adjudicados e em execução, divisão típica do escopo de EPC entre obras civis, elétricas e de balanço de planta, e variações nos custos de equipamentos dependentes de importação que podem alterar os preços de EPC. Para as previsões, utilizamos análise de cenários apoiada por uma visão de regressão simples sobre fatores como crescimento da demanda de eletricidade, adições de capacidade planejadas e intenção de capex público, confirmando o caminho final por meio das expectativas de especialistas coletadas durante as entrevistas. Quando os valores dos projetos não foram divulgados, as lacunas foram tratadas com benchmarks de projetos comparáveis e premissas conservadoras de escopo, que foram verificadas novamente com o retorno das pesquisas primárias.
Ciclo de Validação e Atualização de Dados
Os resultados foram triangulados a partir de múltiplos sinais, e saltos incomuns foram sinalizados para uma segunda revisão antes da aprovação final. Comparamos os totais de mercado modelados com indicadores independentes, como adjudicações anunciadas, atividade de construção visível e tendências de investimento e capacidade em nível nacional. Também verificamos se o valor implícito de EPC por MW ou por quilômetro de rede permanecia dentro de uma faixa realista.
O trabalho passa por revisões analíticas em múltiplas etapas, e chamadas de acompanhamento são acionadas quando há grande variação entre os indicadores documentais e o retorno das entrevistas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes de política, câmbio ou adjudicação de projetos alteram materialmente as perspectivas. Antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam a visão mais recente.
Tamanho do Mercado de EPC de Energia do Egito da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o EPC de energia do Egito nem sempre coincidem, pois as equipes podem contabilizar escopos de trabalho diferentes, utilizar anos-base distintos ou tratar a precificação e o câmbio de maneiras próprias. As diferenças também podem decorrer da forma como cada modelo trata o faseamento dos projetos, especialmente quando as adjudicações são anunciadas, mas a execução se estende por vários anos.
Anúncios de adjudicações, rastreadores de licitações e verificações de razoabilidade do valor de EPC por MW são utilizados para manter a estimativa da Mordor Intelligence alinhada ao que está sendo efetivamente contratado e executado no Egito, em vez de incorporar gastos adjacentes que estão fora do escopo de entrega de EPC. Outro fator comum de divergência é o escopo, uma vez que algumas estimativas agrupam operação e manutenção de longo prazo, custos do proprietário ou atividade de construção mais ampla na mesma cifra, o que pode inflar rapidamente o valor principal.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,02 bilhões de USD (2025) | |
| Base de Dados Setorial A | 3,36 bilhões de USD (2024) | Utiliza um ponto de ano corrente anterior e parece agrupar EPC com EPC mais O&M no mesmo escopo, o que pode deslocar o limite e também altera a forma como a execução plurianual de projetos é reconhecida no valor de mercado anual. |
| Publicador de Mercado B | 714,67 bilhões de USD (2023) | A cifra indicada não é consistente com a economia típica de projetos de energia no Egito e provavelmente reflete um problema de escopo ou unidade, como a mistura de gastos mais amplos em construção de energia, custos do proprietário ou uma convenção diferente de câmbio ou escalonamento que não está normalizada para receitas de EPC. |
A dispersão entre as três cifras decorre principalmente do que é contabilizado como EPC e de como o cronograma e as unidades são tratados. Ao manter o mercado vinculado a adjudicações divulgadas, faseamento de execução realista e verificações práticas de preços e câmbio, a abordagem produz um número mais fácil de rastrear até os fatores determinantes e de atualizar de forma consistente ano a ano.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de EPC de energia do Egito?
O tamanho do mercado de EPC de energia do Egito é de USD 7,49 bilhões em 2026 e tem previsão de crescer para USD 10,36 bilhões até 2031.
Qual segmento de tecnologia está se expandindo mais rapidamente no Egito?
O EPC de energia renovável, particularmente solar e eólica, está crescendo a uma CAGR de 13,9% até 2031 devido à meta de 42% de capacidade limpa.
Como a volatilidade cambial afeta os projetos de EPC?
A depreciação da libra egípcia elevou os custos de equipamentos importados em cerca de 58% em 2024, levando os contratantes a proteger e renegociar os termos contratuais.
Onde estão os principais pontos geográficos de novas obras de EPC?
A Grande Cairo para atualizações da rede elétrica, o Alto Egito para renováveis em escala de serviço público e a Zona Econômica do Canal de Suez para infraestrutura de hidrogênio lideram as oportunidades atuais.
Qual grupo de usuários finais apresenta o maior crescimento?
Os produtores independentes de energia são o grupo de clientes de crescimento mais rápido, expandindo-se a uma CAGR de 12,35% com base em leilões competitivos de energia renovável.