
Tamaño y Cuota del Mercado de Edge Computing en Automoción
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 36.97 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 19.48 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Edge Computing en Automoción por Mordor Intelligence
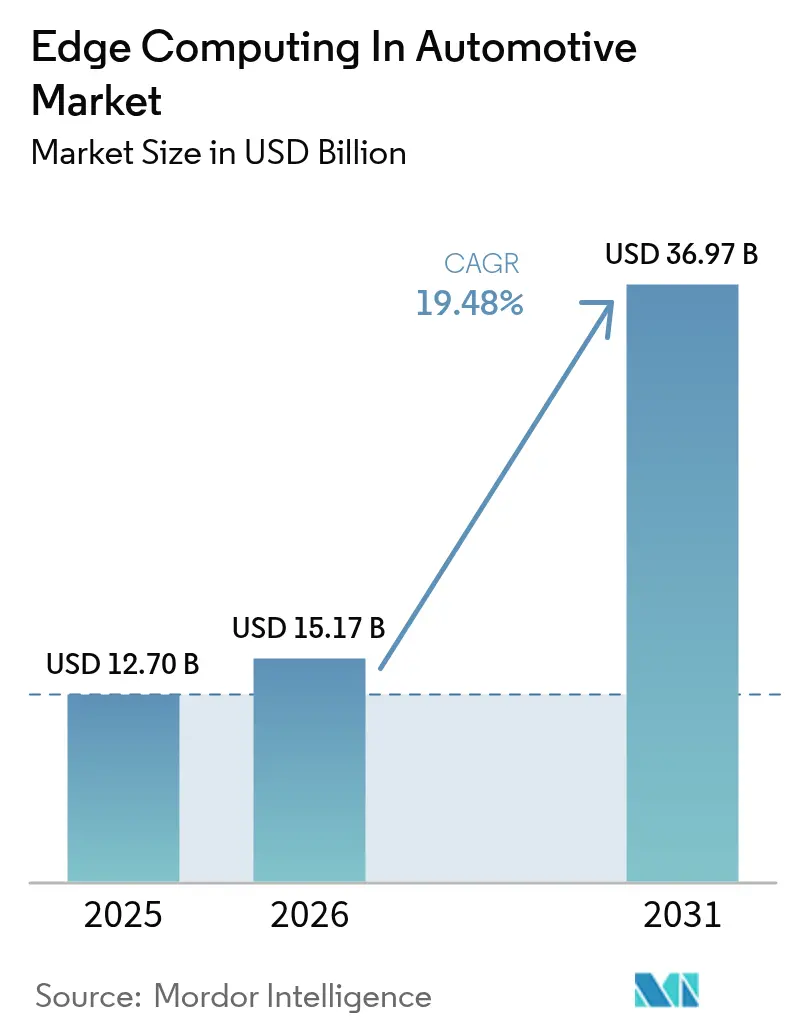
El tamaño del mercado de edge computing en automoción en 2026 se estima en USD 15,17 mil millones, creciendo desde el valor de 2025 de USD 12,7 mil millones con proyecciones para 2031 que muestran USD 36,97 mil millones, creciendo a una CAGR del 19,48% durante 2026-2031. El crecimiento surge del creciente volumen de datos generados por los vehículos, la expansión de las redes 5G de baja latencia y las regulaciones de seguridad que hacen que el procesamiento en tiempo real de Vehículo a Todo (Vehicle-to-Everything) sea innegociable. Los fabricantes de automóviles rediseñan ahora los vehículos en torno al software en lugar de la mecánica, lo que desplaza el procesamiento de las nubes remotas hacia nodos distribuidos dentro del vehículo y en la vía pública. El hardware mantiene el liderazgo en ingresos porque el silicio de propósito específico debe cumplir con los estrictos requisitos automotrices, aunque los servicios se expanden más rápidamente a medida que los fabricantes externalizan la integración y el soporte del ciclo de vida. La demanda regional pivota hacia Asia-Pacífico, donde la adopción de vehículos eléctricos, los incentivos gubernamentales y el gasto en ciudades inteligentes convergen para reformar la economía de implementación.[1]Deutsche Telekom, "Proyecto Car2MEC Logra Baja Latencia para V2X," telekom.com
Conclusiones Clave del Informe
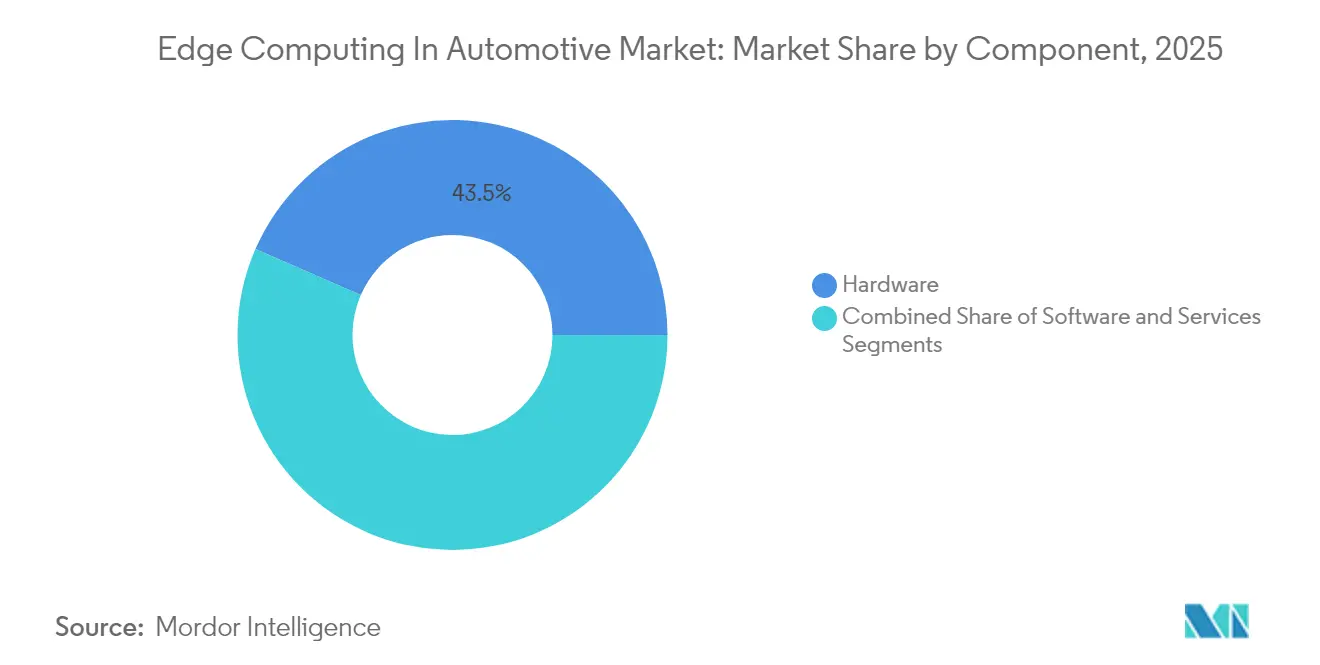
- Por componente, el hardware lideró con el 43,45% de la cuota del mercado de edge computing en automoción en 2025, mientras que los servicios están en camino de alcanzar una CAGR del 24,89% hasta 2031.
- Por modelo de implementación, el edge a bordo del vehículo representó el 46,02% de la cuota del mercado de edge computing en automoción en 2025; el edge de infraestructura está proyectado para crecer a una CAGR del 21,55% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 50,55% de la cuota del mercado de edge computing en automoción en 2025; los vehículos comerciales pesados están preparados para alcanzar una CAGR del 22,05% entre 2026-2031.
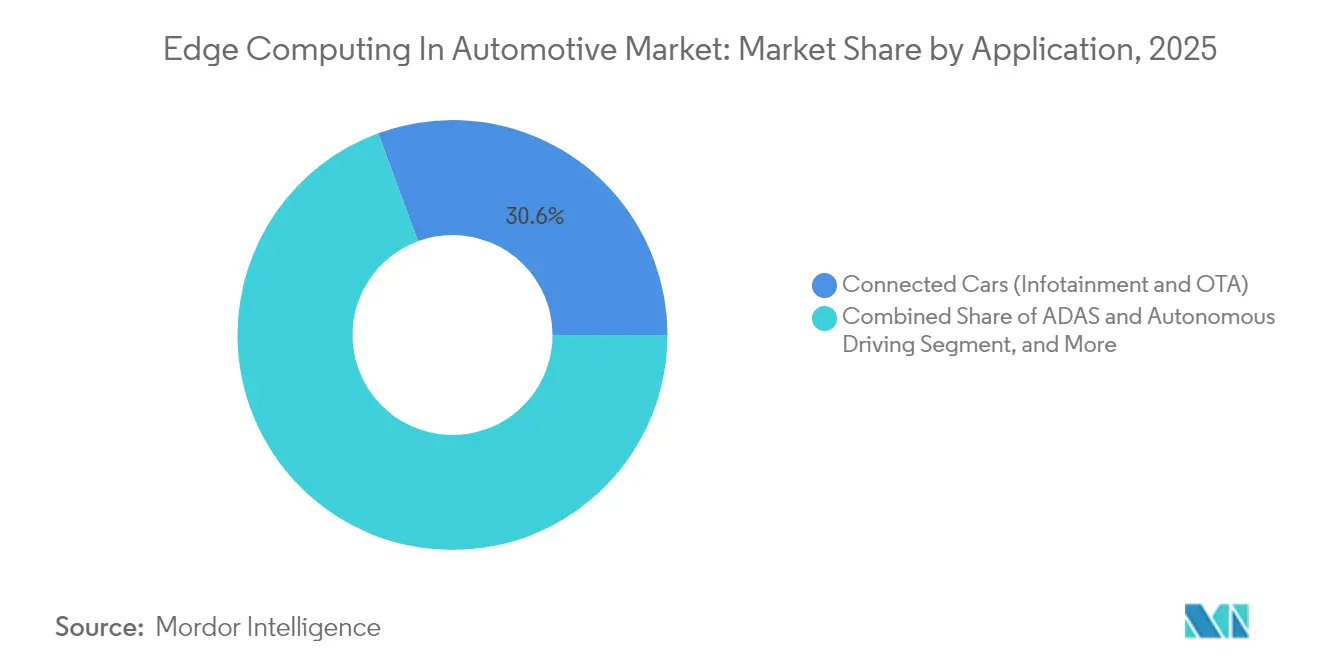
- Por aplicación, las funciones de automóviles conectados retuvieron el 30,62% de la cuota del mercado de edge computing en automoción en 2025; las cargas de trabajo de conducción autónoma se acelerarán a una CAGR del 25,74% hasta 2031.
- Por geografía, América del Norte dominó con el 34,95% de la cuota del mercado de edge computing en automoción en 2025, mientras que Asia-Pacífico está proyectada para registrar una CAGR del 24,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de sensores vehiculares y despliegues de 5G | +4.20% | Global, con ganancias tempranas en América del Norte, la UE y China | Mediano plazo (2-4 años) |
| Cambio de los fabricantes de equipos originales hacia vehículos definidos por software | +3.80% | Global, liderado por segmentos premium en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Apoyo regulatorio para mandatos de seguridad V2X | +2.90% | Zonas regulatorias de América del Norte y la UE, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Incremento del tráfico de datos de IoT por automóvil | +2.10% | Global, concentrado en mercados de vehículos conectados | Corto plazo (≤ 2 años) |
| Implementación de nodos de micro-edge en la vía pública por parte de las ciudades | +1.80% | Ciudades inteligentes en América del Norte, la UE y metrópolis seleccionadas de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aceleradores de IA a bordo del vehículo eficientes en consumo de batería reducen el Costo Total de Propiedad | +1.60% | Mercados globales de vehículos eléctricos, liderados por China y la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Convencional – Proliferación de Sensores Vehiculares y Despliegues de 5G
Los automóviles modernos alojan hasta 200 sensores que transmiten 25 GB de datos por hora, un volumen que supera la capacidad de las arquitecturas heredadas. El acceso de radio 5G ahora ofrece latencias inferiores a 10 ms, demostrado cuando Deutsche Telekom y Nokia redujeron los retrasos V2X por debajo de 30 ms en las pruebas Car2MEC. Los fabricantes de automóviles incorporan por tanto procesamiento local para clasificar, comprimir y reaccionar ante peligros antes de reenviar información esencial a la nube. El resultado es un giro decisivo del cómputo centralizado al distribuido, que sustenta la creciente demanda de hardware y refuerza la rápida CAGR del mercado de edge computing en automoción.
Convencional – Cambio de los Fabricantes de Equipos Originales hacia Vehículos Definidos por Software
Los fabricantes reescriben sus modelos de negocio en torno a actualizaciones de código y funciones digitales. Robert Bosch GmbH y el brazo Cariad de Volkswagen asignaron 1.000 ingenieros para co-desarrollar plataformas de IA destinadas a los vehículos de 2025. Los automóviles siempre conectados requieren ahora canalizaciones de software seguras y por aire (over-the-air) más cómputo de alto rendimiento a bordo del vehículo para validar y revertir el código de forma segura. Estos flujos de trabajo amplían los grupos de ingresos por servicios y elevan el mercado de edge computing en automoción como pilar central de monetización.[2]Bosch, "Bosch y Cariad Amplían la Alianza de Conducción Automatizada," bosch.com
Emergente – Nodos de Micro-edge en la Vía Pública por Parte de las Ciudades
Los municipios equipan discretamente farolas y semáforos con cajas de cómputo compactas. Peachtree Corners, Georgia, invirtió USD 4 millones en unidades de vía pública basadas en Qualcomm que operan en la banda de seguridad de 5,9 GHz y optimizan las intersecciones en tiempo real. Trasladar el análisis de datos pesado a nodos en la vía pública reduce los presupuestos de hardware vehicular, introduce redundancia y abre flujos de ingresos con publicidad para las ciudades.[3]Qualcomm, "Peachtree Corners Implementa Unidades de Vía Pública C-V2X," qualcomm.com
Emergente – Aceleradores de IA a Bordo del Vehículo Eficientes en Consumo de Batería Reducen el Costo Total de Propiedad
Las empresas emergentes perfeccionan unidades de procesamiento neuronal que consumen poca energía y, sin embargo, igualan el rendimiento de inferencia. Expedera obtuvo USD 20 millones para comercializar dicha propiedad intelectual, permitiendo cámaras continuas de monitoreo del conductor sin reducir la autonomía del vehículo eléctrico. Un menor consumo energético reduce los sistemas de refrigeración y los paquetes de baterías, suavizando el costo total de propiedad y atrayendo a las flotas hacia el mercado de edge computing en automoción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevada inversión de capital inicial en infraestructura | -2.80% | Global, con especial incidencia en mercados emergentes | Corto plazo (≤ 2 años) |
| Riesgos de ciberseguridad y soberanía de datos | -2.10% | Global, con mayores preocupaciones en la UE y China | Mediano plazo (2-4 años) |
| Escasez de silicio de grado automotriz para edge | -1.90% | Cadena de suministro global, crítica en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Normas de interoperabilidad MEC fragmentadas | -1.40% | Global, con variaciones regionales en la implementación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Convencional – Elevada Inversión de Capital Inicial en Infraestructura
Las pilas de edge completas agrupan nodos de cómputo, 5G privado y seguridad reforzada, una combinación que llevó el presupuesto del sitio de pruebas alemán de Verizon y Audi a superar los USD 10 millones. La intensidad de capital disuade a los fabricantes de equipos originales más pequeños y paraliza proyectos en regiones sensibles al precio. En consecuencia, las implementaciones priorizan funciones que generan un retorno inmediato en seguridad, mientras que la optimización más amplia espera a que las curvas de costos desciendan.
Convencional – Riesgos de Ciberseguridad y Soberanía de Datos
Los nodos distribuidos multiplican los vectores de ataque y exponen los sistemas de seguridad a intrusiones remotas. Los nuevos mandatos UNECE WP.29 impulsan la gestión continua de riesgos y el almacenamiento local de datos dentro de las fronteras de la UE, aumentando la carga de cumplimiento normativo. Los fabricantes de equipos originales se ven obligados a reforzar cada caja de micro-edge, lo que incrementa los costos y agota el escaso talento en ciberseguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Dominio del Hardware Enfrenta la Disrupción de los ServiciosEl hardware capturó el 43,45% de los ingresos en 2025, subrayando el papel esencial de los procesadores robustos, los aceleradores de IA y las soluciones térmicas dentro de los vehículos. Esta proporción se traduce en la mayor cuota del mercado de edge computing en automoción gracias al silicio que tolera vibraciones y temperaturas ambiente de 125 °C. En términos monetarios, el tamaño del mercado de edge computing en automoción para hardware continuará creciendo, aunque los servicios disfrutan de una CAGR más pronunciada del 24,89% a medida que los integradores gestionan implementaciones por aire (over-the-air) para flotas globales mixtas. Los fabricantes de automóviles se inclinan hacia servicios llave en mano porque la curva de aprendizaje en seguridad funcional, ciberseguridad y programación en tiempo real es pronunciada. Proveedores como Intel —tras absorber Silicon Mobility— agrupan chips con middleware y contratos de actualización a largo plazo. El cambio desvía el margen del hardware puro y empuja a los proveedores de plataformas a asociarse con operadores de nube para ofertas conjuntas de ciclo de vida, reforzando el impulso de los servicios.


Por Modelo de Implementación:
El Edge de Infraestructura Desafía los Enfoques Centrados en el VehículoEl cómputo a bordo retuvo el 46,02% de los ingresos de 2025, subrayando la confianza de los fabricantes de equipos originales en la fiabilidad autónoma. Sin embargo, los nodos de infraestructura registran una CAGR del 21,55% a medida que los presupuestos de ciudades inteligentes financian cajas en la vía pública que amplían la conciencia situacional más allá de un único automóvil. Este crecimiento amplía el tamaño del mercado de edge computing en automoción para activos de edge público e invita a los operadores de telecomunicaciones y a los municipios a participar en esquemas de reparto de ingresos. Están emergiendo topologías híbridas en las que los procesadores del vehículo, la red y la vía pública cooperan. El Consorcio de Edge Computing Automotriz (Automotive Edge Computing Consortium) promueve dichos marcos de cómputo distribuido para optimizar el costo y la latencia. Los fabricantes de automóviles deben ahora certificar el software en dominios heterogéneos, elevando las cadenas de herramientas de interoperabilidad e impulsando la actividad de normalización.
Por Aplicación:
La Conducción Autónoma Supera el Crecimiento de los Automóviles ConectadosLos servicios de automóviles conectados mantuvieron el 30,62% de cuota en 2025, una base consolidada anclada en infotainment y telemática. Las pilas de conducción autónoma, sin embargo, avanzarán a una CAGR del 25,74%, incrementando su peso dentro del tamaño total del mercado de edge computing en automoción. DRIVE Hyperion de NVIDIA integra múltiples aceleradores de IA que procesan conjuntamente seis cámaras, cinco radares y tres lidar en tiempo real. Los modelos de lenguaje integrados, como Cerence CaLLM Edge, ahora se ejecutan íntegramente a bordo del vehículo, eliminando la dependencia de la cobertura celular y manteniendo la latencia de respuesta por debajo de 200 ms. La creciente densidad de cómputo dentro de los vehículos cambia la economía de los planes de datos y genera nuevos ingresos por licencias para los proveedores de propiedad intelectual de software.
Por Tipo de Vehículo:
Los Vehículos Comerciales Impulsan la Adopción de Edge AutónomoLos automóviles de pasajeros generaron el 50,55% de la facturación de 2025, principalmente gracias a la producción en volumen. Sin embargo, los vehículos comerciales pesados registrarán una CAGR del 22,05% hasta 2031, convirtiéndose en el segmento de crecimiento más rápido dentro del mercado de edge computing en automoción. Las flotas de rutas definidas pueden amortizar el cómputo premium a lo largo de kilometrajes predecibles, y los pilotos de carga autónoma, como el corredor Dallas-Houston de Aurora, demuestran rentabilidad mediante el ahorro en costos de conductores.
La maquinaria fuera de carretera aprovecha los nodos de edge para la autonomía en minas o granjas donde la conectividad es escasa. La plataforma de camión autónomo VNL de Volvo incorpora computadoras con doble redundancia para cumplir con el envolvente de seguridad operacional del nivel SAE 4. Estos casos de uso consolidan la diversificación de la industria de edge computing en automoción más allá de la movilidad de consumo.
Análisis Geográfico
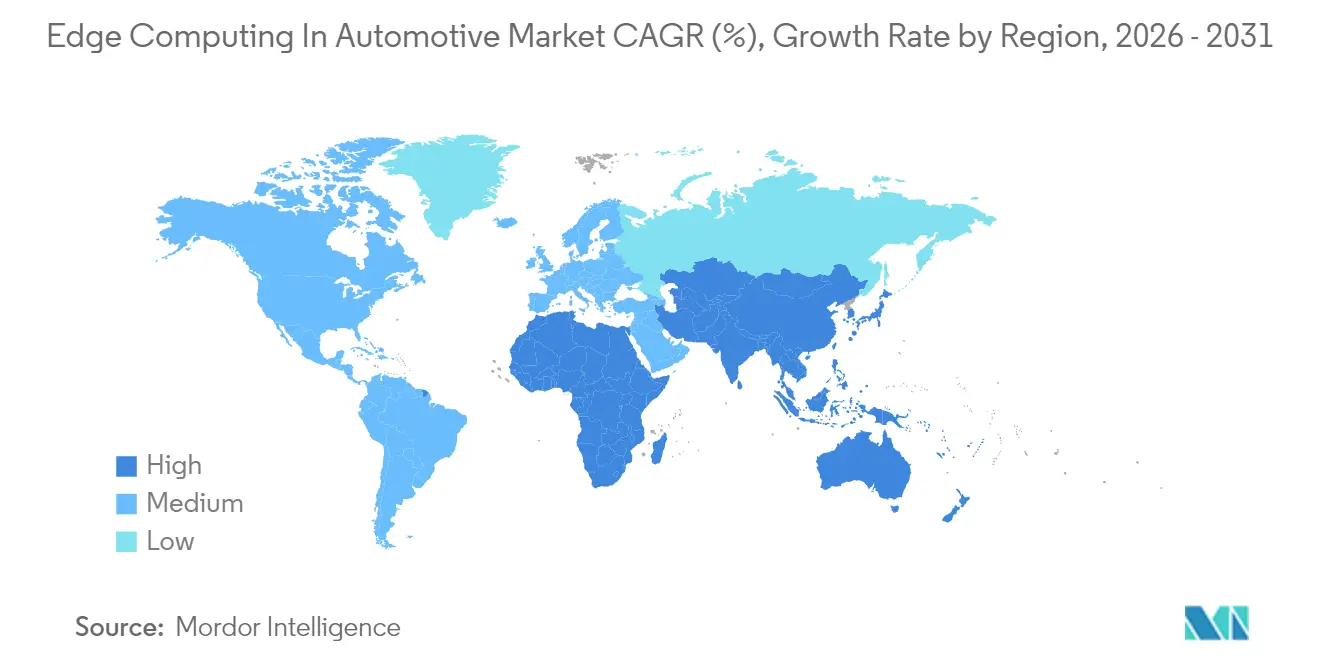
Mercado de Edge Computing en Automoción en América del Norte, APAC y Europa
América del Norte lideró con el 34,95% de los ingresos en 2025, respaldada por los tempranos despliegues de 5G, una política de espectro ordenada y estrechas alianzas entre fabricantes de equipos originales y empresas tecnológicas. Tesla, General Motors y Ford se asocian con Intel, NVIDIA y Qualcomm para co-diseñar procesadores de aplicación específica y regímenes de prueba. El programa de redes privadas de Verizon subraya la disposición de la región para escalar cargas de trabajo automotrices de baja latencia. Los incentivos de financiación a nivel estatal y federal anclan además laboratorios de edge y corredores piloto. Se prevé que Asia-Pacífico registre una CAGR del 24,12% hasta 2031. China combina subsidios para vehículos eléctricos, vastos volúmenes de consumidores y planes de transporte inteligente liderados por las ciudades, creando un fértil mercado de edge computing en automoción. El lanzamiento por parte de Huawei de 100 camiones mineros autónomos 5G-A en Mongolia Interior ilustra una implementación de grado industrial en condiciones adversas. Japón y Corea del Sur suministran nodos semiconductores avanzados, mientras que India posiciona centros de talento que desarrollan software a bordo del vehículo para fabricantes de equipos originales globales. Europa mantiene su impulso gracias a las marcas premium y a la estricta legislación de seguridad. UNECE WP.29 y el RGPD (Reglamento General de Protección de Datos) imponen una rigurosa ciberseguridad y localización de datos, elevando el estándar de referencia para las soluciones de edge. Robert Bosch GmbH y Microsoft co-producen ahora cadenas de herramientas de IA generativa que cumplen con los estándares de seguridad funcional ISO 26262. Las estrategias digitales paneuropeas y los corredores 5G transfronterizos permiten la itinerancia continua de camiones autónomos entre Alemania, Austria e Italia.

Panorama regulatorio
La regulación vincula cada vez más la arquitectura de computación en el edge con la homologación de vehículos, la gobernanza de actualizaciones de software y la ciberseguridad desde el diseño. En la Unión Europea, la Ley de IA de la UE (Reglamento (UE) 2024/1689) entró en vigor el 1 de agosto de 2024, y clasifica ciertos sistemas de IA automotrices integrados en productos regulados como de alto riesgo, lo que impulsa a los fabricantes de equipos originales (OEM) y proveedores a incorporar procesos de gestión de riesgos, robustez y documentación en sus pilas de edge integradas en el vehículo y en las carreteras.
A nivel mundial, las regulaciones de la UNECE WP.29 siguen siendo los pilares centrales de cumplimiento para vehículos conectados y actualizables. El Reglamento de la ONU N.º 155 exige un Sistema de Gestión de Ciberseguridad (CSMS) para la homologación, y el Reglamento de la ONU N.º 156 exige un Sistema de Gestión de Actualizaciones de Software (SUMS), comúnmente implementado utilizando las prácticas de ISO/SAE 21434. En los Estados Unidos, el Departamento de Transporte destacó una actividad acelerada de normativa sobre vehículos autónomos en su agenda regulatoria de 2026, reforzando la necesidad de un procesamiento de datos auditable y alineado con la seguridad, así como flujos de trabajo OTA seguros en nodos edge automotrices distribuidos.
Análisis de la cadena de valor
La cadena de valor abarca silicio y módulos de grado automotriz (procesadores, aceleradores de IA, Ethernet automotriz y elementos seguros), middleware y virtualización (sistemas operativos en tiempo real, hipervisores, middleware de seguridad, clientes OTA) e integración de sistemas en arquitecturas eléctricas/electrónicas (E/E) del vehículo (controladores de dominio y zonales). A esto le sigue la validación y certificación conforme a los requisitos de seguridad funcional y ciberseguridad. Los OEM y los proveedores de nivel 1 luego operan estas plataformas mediante cadenas de herramientas para el despliegue de flotas, monitoreo y respuesta a incidentes, a menudo utilizando plataformas en la nube para simulación, CI/CD y flujos de gemelos digitales que se conectan con los tiempos de ejecución edge dentro del vehículo y en carretera.
La coordinación a lo largo de la cadena se está estrechando en torno a arquitecturas de referencia y relaciones de suministro de largo plazo. El Automotive Edge Computing Consortium (AECC) publicó un Industry Blueprint en febrero de 2026 para alinear las capas interoperables de edge, 5G, API y nube para servicios de vehículos conectados, mientras que el Suplemento 86 de la UIT-T (aprobado en enero de 2025) define elementos de arquitectura funcional para formaciones de vehículos conectados habilitadas por edge. En materia de comercialización, Volkswagen Group firmó una carta de intención con Qualcomm en enero de 2026 para soluciones Snapdragon Digital Chassis que respaldan una arquitectura de vehículo definido por software (SDV) de tipo zonal, y Stellantis amplió su colaboración con Qualcomm en mayo de 2026 para adoptar plataformas Snapdragon Digital Chassis en arquitecturas de vehículos de próxima generación, lo que evidencia cómo la computación, la conectividad y las plataformas de software se agrupan y adquieren como bloques de construcción edge integrados.
Panorama Competitivo
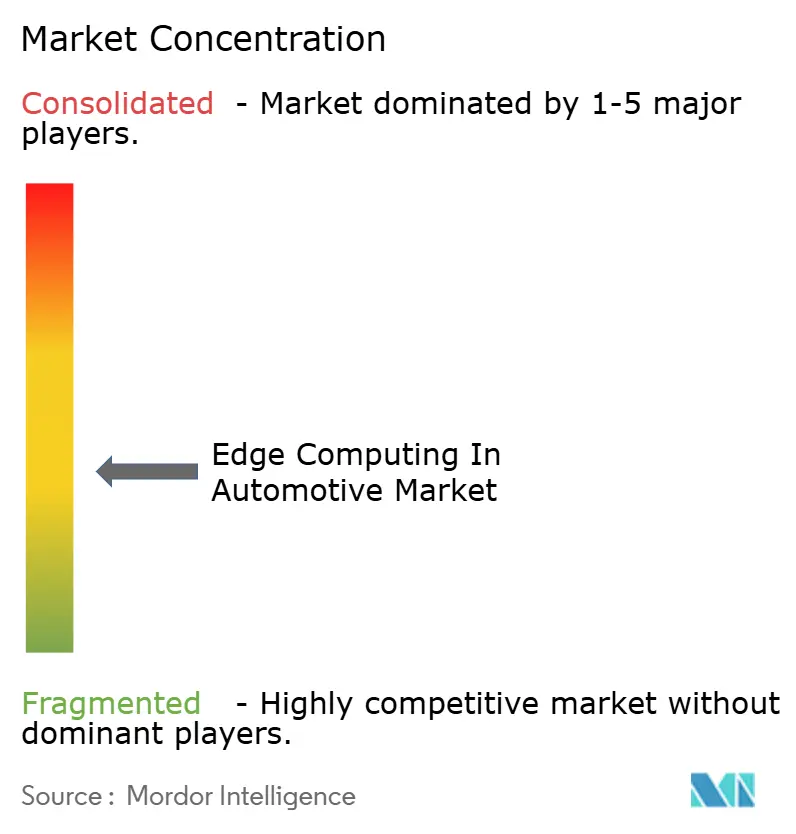
El mercado de edge computing en automoción presenta una fragmentación moderada. Los principales fabricantes de semiconductores, Intel, NVIDIA, Qualcomm, invierten en nodos de grado automotriz, mientras que los proveedores de primer nivel como Continental AG, Robert Bosch GmbH y Aptiv integran esos chips en controladores de dominio. Los hiperescaladores de nube AWS y Microsoft aprovechan los contenedores de edge y las canalizaciones de gemelos digitales para asegurar victorias de diseño con los fabricantes de equipos originales. La ventaja competitiva depende de la integración vertical que une los ciclos de vida del silicio con las plataformas vehiculares de 15 años, la certificación de seguridad y la orquestación global de actualizaciones.
La plataforma DRIVE de NVIDIA agrupa hardware, kit de desarrollo de software (SDK) y herramientas de validación, acortando el tiempo de comercialización para las funciones SAE de Nivel 3. Continental AG alinea su nuevo Computador de Alto Rendimiento con Android Automotive OS, apuntando a la consolidación del habitáculo. La adquisición por parte de Infineon de la unidad de Ethernet automotriz de Marvell por USD 2.500 millones mejora el ancho de banda entre sensores y procesadores. Las alianzas —no los productos independientes— están emergiendo como la vía dominante hacia la implementación en volumen, especialmente donde los operadores de flotas exigen garantías de disponibilidad llave en mano.
Líderes de la Industria de Edge Computing en Automoción
Cisco Systems, Inc.
Amazon Web Services, Inc.
Huawei Technologies Co., Ltd.
Hewlett Packard Enterprise Development LP
IBM Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Edge Computing en Automoción
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Hewlett Packard Enterprise Development LP
- IBM Corporation
- Intel Corporation
- NVIDIA Corporation
- Qualcomm Technologies, Inc.
- Ericsson AB
- Siemens AG
- Robert Bosch GmbH
- Continental AG
- Verizon Communications Inc.
- Vodafone Group Plc
- Belden Inc.
- Digi International Inc.
- Litmus Automation Inc.
- Azion Technologies Ltd.
- Altran Technologies SA
Lea el análisis de las empresas de edge computing en automoción

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave radica en llevar las funciones conectadas y autónomas de nivel piloto hacia despliegues repetibles e interoperables en flotas mixtas y con propiedad mixta de la infraestructura (OEM, telecomunicaciones, municipios). El AECC Industry Blueprint 1.0 (febrero de 2026) proporciona una base de requisitos del sistema neutral respecto a proveedores en conectividad, computación, gestión de datos y seguridad, generando espacio para que los proveedores conviertan en productos capas de mensajería, políticas y orquestación conformes que funcionen a través del edge del vehículo a bordo, el edge de red/MEC y el edge de infraestructura en carretera.
La IA en el edge en los vehículos definidos por software también se está extendiendo más allá de la percepción hacia flujos de trabajo de energía, calibración y mantenimiento que se benefician de la baja latencia local y la soberanía de datos. El documento técnico de SAE International 2026-26-0686 (enero de 2026) detalla casos de uso de IA en el edge dentro del vehículo, como la gestión adaptativa de energía, la calibración en tiempo real del tren motriz y el diagnóstico predictivo, respaldando la demanda de entornos de ejecución de IA de grado automotriz y servicios de ciclo de vida (actualizaciones de modelos, validación, reversión) entregados mediante canales OTA seguros. A medida que las arquitecturas se desplazan hacia un edge híbrido entre el vehículo y la infraestructura, los proveedores capaces de arbitrar cargas de trabajo entre los límites del edge y la nube, manteniendo al mismo tiempo la trazabilidad de ciberseguridad y homologación, obtienen una ruta más clara hacia la escala junto con los programas SDV de los OEM.
Recent Industry Developments in Mercado de Edge Computing en Automoción
- Julio de 2026: SiMa.ai y Cisco anunciaron una colaboración de comercialización para integrar la plataforma de IA SiMa.ai Modalix con los conmutadores industriales Cisco IE3500 para despliegues de IA en el edge, incluidos entornos de fabricación automotriz. La asociación apunta a la inferencia local y las redes robustas en el edge de fábrica, apoyando un control de calidad y procesos más rápidos habilitados por IA que retroalimentan las hojas de ruta de software y computación automotriz.
- Abril de 2026: Huawei declaró que planeaba invertir 18 mil millones de yuanes en investigación y desarrollo de conducción inteligente durante 2026. Este compromiso refuerza un impulso de pila completa que abarca la computación dentro del vehículo, el software y las capacidades de conducción inteligente, aumentando la presión competitiva sobre las plataformas edge automotrices en ecosistemas centrados en China.
- Enero de 2026: AWS y AUMOVIO anunciaron un acuerdo estratégico que posiciona a AWS como el proveedor de nube preferido para el trabajo de desarrollo de conducción autónoma de AUMOVIO, incluidas herramientas de simulación e IA vinculadas a programas de vehículos. El acuerdo fortalece los canales de desarrollo de la nube al edge utilizados para crear, validar y actualizar continuamente las cargas de trabajo de ADAS y conducción autónoma que finalmente se ejecutan en nodos edge distribuidos y dentro del vehículo.


Mercado de Edge Computing en Automoción Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el gasto vinculado a la computación y análisis realizados cerca de las fuentes de datos automotrices, ya sea dentro del vehículo o en ubicaciones de red y carretera cercanas, donde la baja latencia y la toma de decisiones local son importantes. Los ingresos se contabilizan a través de las soluciones utilizadas por el ecosistema automotriz para casos de uso conectados, asistidos y autónomos.
Exclusiones de alcance: el procesamiento puramente en la nube que ocurre en centros de datos centralizados sin una capa de ejecución edge está excluido de esta medición.
Descripción general de la segmentación
- Por Componente
- Hardware
- Software
- Servicios
- Por Modelo de Implementación
- Edge a Bordo del Vehículo
- Edge de Red/MEC
- Edge de Infraestructura (Vía Pública y Ciudad Inteligente)
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Pesados
- Vehículos Fuera de Carretera y de Uso Especial
- Por Aplicación
- Automóviles Conectados (Infotainment y OTA)
- ADAS y Conducción Autónoma
- Gestión del Tráfico y V2I
- Optimización de Flotas y Logística
- Servicios de Ciudades Inteligentes
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Colombia
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Indonesia
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Israel
- África
- Sudáfrica
- Nigeria
- Egipto
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para mapear el conjunto real de demanda y mantener supuestos realistas antes de intentar cualquier pronóstico. Nos basamos en fuentes públicas como materiales de NHTSA y Euro NCAP para señales de adopción de funciones de seguridad, publicaciones de la UIT y 3GPP para la dirección de la conectividad, y las regulaciones de la UNECE sobre ciberseguridad vehicular y actualizaciones de software para comprender los despliegues impulsados por el cumplimiento normativo.
También utilizamos fuentes como departamentos nacionales de transporte y estadísticas de aduanas y comercio para flujos de equipos electrónicos y de telecomunicaciones, artículos revisados por pares sobre arquitecturas de computación dentro del vehículo, y bases de datos de patentes para identificar dónde se está priorizando el diseño de inferencia edge y puertas de enlace vehiculares. Los informes corporativos, las presentaciones a inversores y la prensa automotriz y de telecomunicaciones de reputación ayudaron a confirmar el momento de lanzamiento de productos, la dirección de precios y las estructuras de asociación. Para verificaciones cruzadas, se utilizaron selectivamente suscripciones pagas para datos financieros e inteligencia corporativa, noticias y finanzas, y cobertura de patentes. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes públicas y pagas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se está desplegando realmente en el edge del vehículo, el edge de red (MEC) y el edge en carretera, para luego confirmar cómo se reconocen los ingresos en hardware, software y servicios. Hablamos con una combinación de funciones de OEM y proveedores automotrices, partes interesadas de telecomunicaciones e infraestructura, y arquitectos de soluciones en APAC, EMEA y América para poner a prueba el momento de adopción, las tasas de adopción típicas y las tendencias de precios.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos (CXO): 15% | APAC: 43% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 32% | EMEA: 37% |
| Actores más pequeños: 18% | Gerentes: 53% | América: 20% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que la producción y el parque de vehículos, combinados con la preparación en conectividad, se utilizaron para reconstruir el conjunto direccionable de casos de uso automotrices habilitados por edge según región. A partir de ahí, el modelo aplicó curvas de penetración para los despliegues clave, y luego las tradujo en valor utilizando precios típicos de sistemas y cargos recurrentes de software y servicios.
Los insumos relevantes en este mercado incluyeron la penetración de vehículos conectados, las tasas de instalación de ADAS y controladores de dominio, el progreso del despliegue de conectividad celular y V2X, el contenido promedio de computación por plataforma de vehículo, y la proporción de cargas de trabajo destinadas a nodos a bordo frente a nodos MEC o en carretera. Debido a que los precios cambian rápidamente, las trayectorias del precio de venta promedio (ASP) se ajustaron utilizando la retroalimentación de entrevistas sobre la reducción de costos de módulos de computación, los enfoques de licenciamiento de software y la adopción de servicios.
El pronóstico se basó principalmente en el análisis de escenarios, con casos base, conservador y agresivo vinculados al momento de la regulación, las hojas de ruta de software de los OEM y la madurez de la cobertura edge de telecomunicaciones. Los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, como muestreos de precio-volumen en el tiempo para programas de vehículos representativos y verificaciones de canal sobre despliegues de software edge, y luego las brechas se resolvieron utilizando tasas de instalación sustitutas de plataformas similares donde la divulgación directa era limitada.
Validación de datos y ciclo de actualización
La validación se realizó mediante varias verificaciones para que los totales se mantuvieran consistentes con las señales del mundo real. Comparamos los resultados con indicadores independientes como los envíos de vehículos conectados, las tasas de instalación de funciones ADAS y los patrones regionales de inversión en edge de telecomunicaciones, y luego revisamos los valores atípicos a nivel de segmento y región antes de la aprobación final.
Cuando una variación parecía significativa, se revisaron los supuestos y se volvió a contactar a los encuestados para aclarar cambios en precios, agrupación de ofertas o momento de lanzamiento. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos significativos, como cambios regulatorios, lanzamientos importantes de plataformas o restricciones repentinas de suministro. Antes de la entrega, se completa una revisión final de analista para que los clientes reciban la visión más actualizada.
Tamaño del mercado de computación en el edge automotriz de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la computación en el edge automotriz a menudo no coinciden porque los elementos contabilizados, el año utilizado como punto de partida, y la forma en que se tratan el software y los servicios recurrentes pueden variar de una fuente a otra. También aparecen diferencias cuando una estimación se basa fuertemente en promesas de adopción prospectivas en lugar de verificarlas frente a los programas de vehículos actuales y las realidades del despliegue de redes.
El análisis centralizado únicamente en la nube queda excluido aquí, y está fuera del alcance de Mordor Intelligence para este mercado, lo cual es una de las razones por las que algunos totales más grandes no son directamente comparables. Por otro lado, algunos totales más pequeños ocurren cuando solo se contabiliza el hardware dentro del vehículo y se dejan fuera los nodos MEC, los nodos edge en carretera y el software y servicios relacionados, o cuando el momento de la conversión de divisas y el tratamiento de la inflación difieren dentro del mismo año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 15,17 mil millones de USD (2026) | |
| Consultora Global A | 14,70 mil millones de USD (2025) | Utiliza un año base anterior y un marco más amplio que comúnmente combina capas de computación adyacentes y categorías de gasto, lo que puede modificar los totales incluso cuando la CAGR parece similar. |
| Editorial del Sector B | 5,84 mil millones de USD (2025) | Tiende a enfatizar una definición más estrecha, más cercana a los despliegues de plataforma o dentro del vehículo, lo que puede subestimar los casos de uso de edge de red y en carretera, junto con el software y los servicios recurrentes. |
La dispersión proviene principalmente de lo que se cuenta como edge en el ámbito automotriz y de la rapidez con la que se supone que la adopción escalará entre las líneas de vehículos y regiones. Al mantener los insumos vinculados a la instalación observable en vehículos, la preparación en conectividad y trayectorias de precio de venta promedio (ASP) realistas, la estimación se mantiene trazable a variables claras y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de edge computing en automoción?
El mercado se sitúa en USD 15,17 mil millones en 2026 y se proyecta que alcance USD 36,97 mil millones en 2031, lo que refleja una CAGR del 19,48%.
¿Qué segmento de componentes crece más rápido?
Se proyecta que los servicios se expandan a una CAGR del 24,89% hasta 2031, a medida que los fabricantes externalizan la integración y el soporte del ciclo de vida.
¿Por qué los vehículos comerciales son críticos para el crecimiento?
Los camiones pesados se enfrentan a la escasez de conductores y a los elevados costos de combustible; las plataformas de edge listas para la autonomía prometen ahorros operacionales, impulsando una CAGR del 22,05% para el segmento.
¿Qué región registrará la mayor tasa de crecimiento?
Se prevé que Asia-Pacífico registre una CAGR del 24,12% gracias al impulso de los vehículos eléctricos en China, los amplios despliegues de 5G y las inversiones en ciudades inteligentes.
¿Cuáles son las principales restricciones que enfrenta la adopción?
Los elevados costos de infraestructura inicial, el cumplimiento de la ciberseguridad, la escasez de silicio y las normas MEC fragmentadas reducen conjuntamente varios puntos porcentuales de la CAGR prevista.
¿Qué tan fragmentado está el panorama competitivo?
Moderadamente: los líderes en semiconductores, los proveedores automotrices de primer nivel y los hiperescaladores de nube compiten, con las cinco principales empresas controlando aproximadamente el 60% de los ingresos.
Última actualización de la página el:



