
Tamanho e Participação do Mercado de Dentaduras
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.6 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.49 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
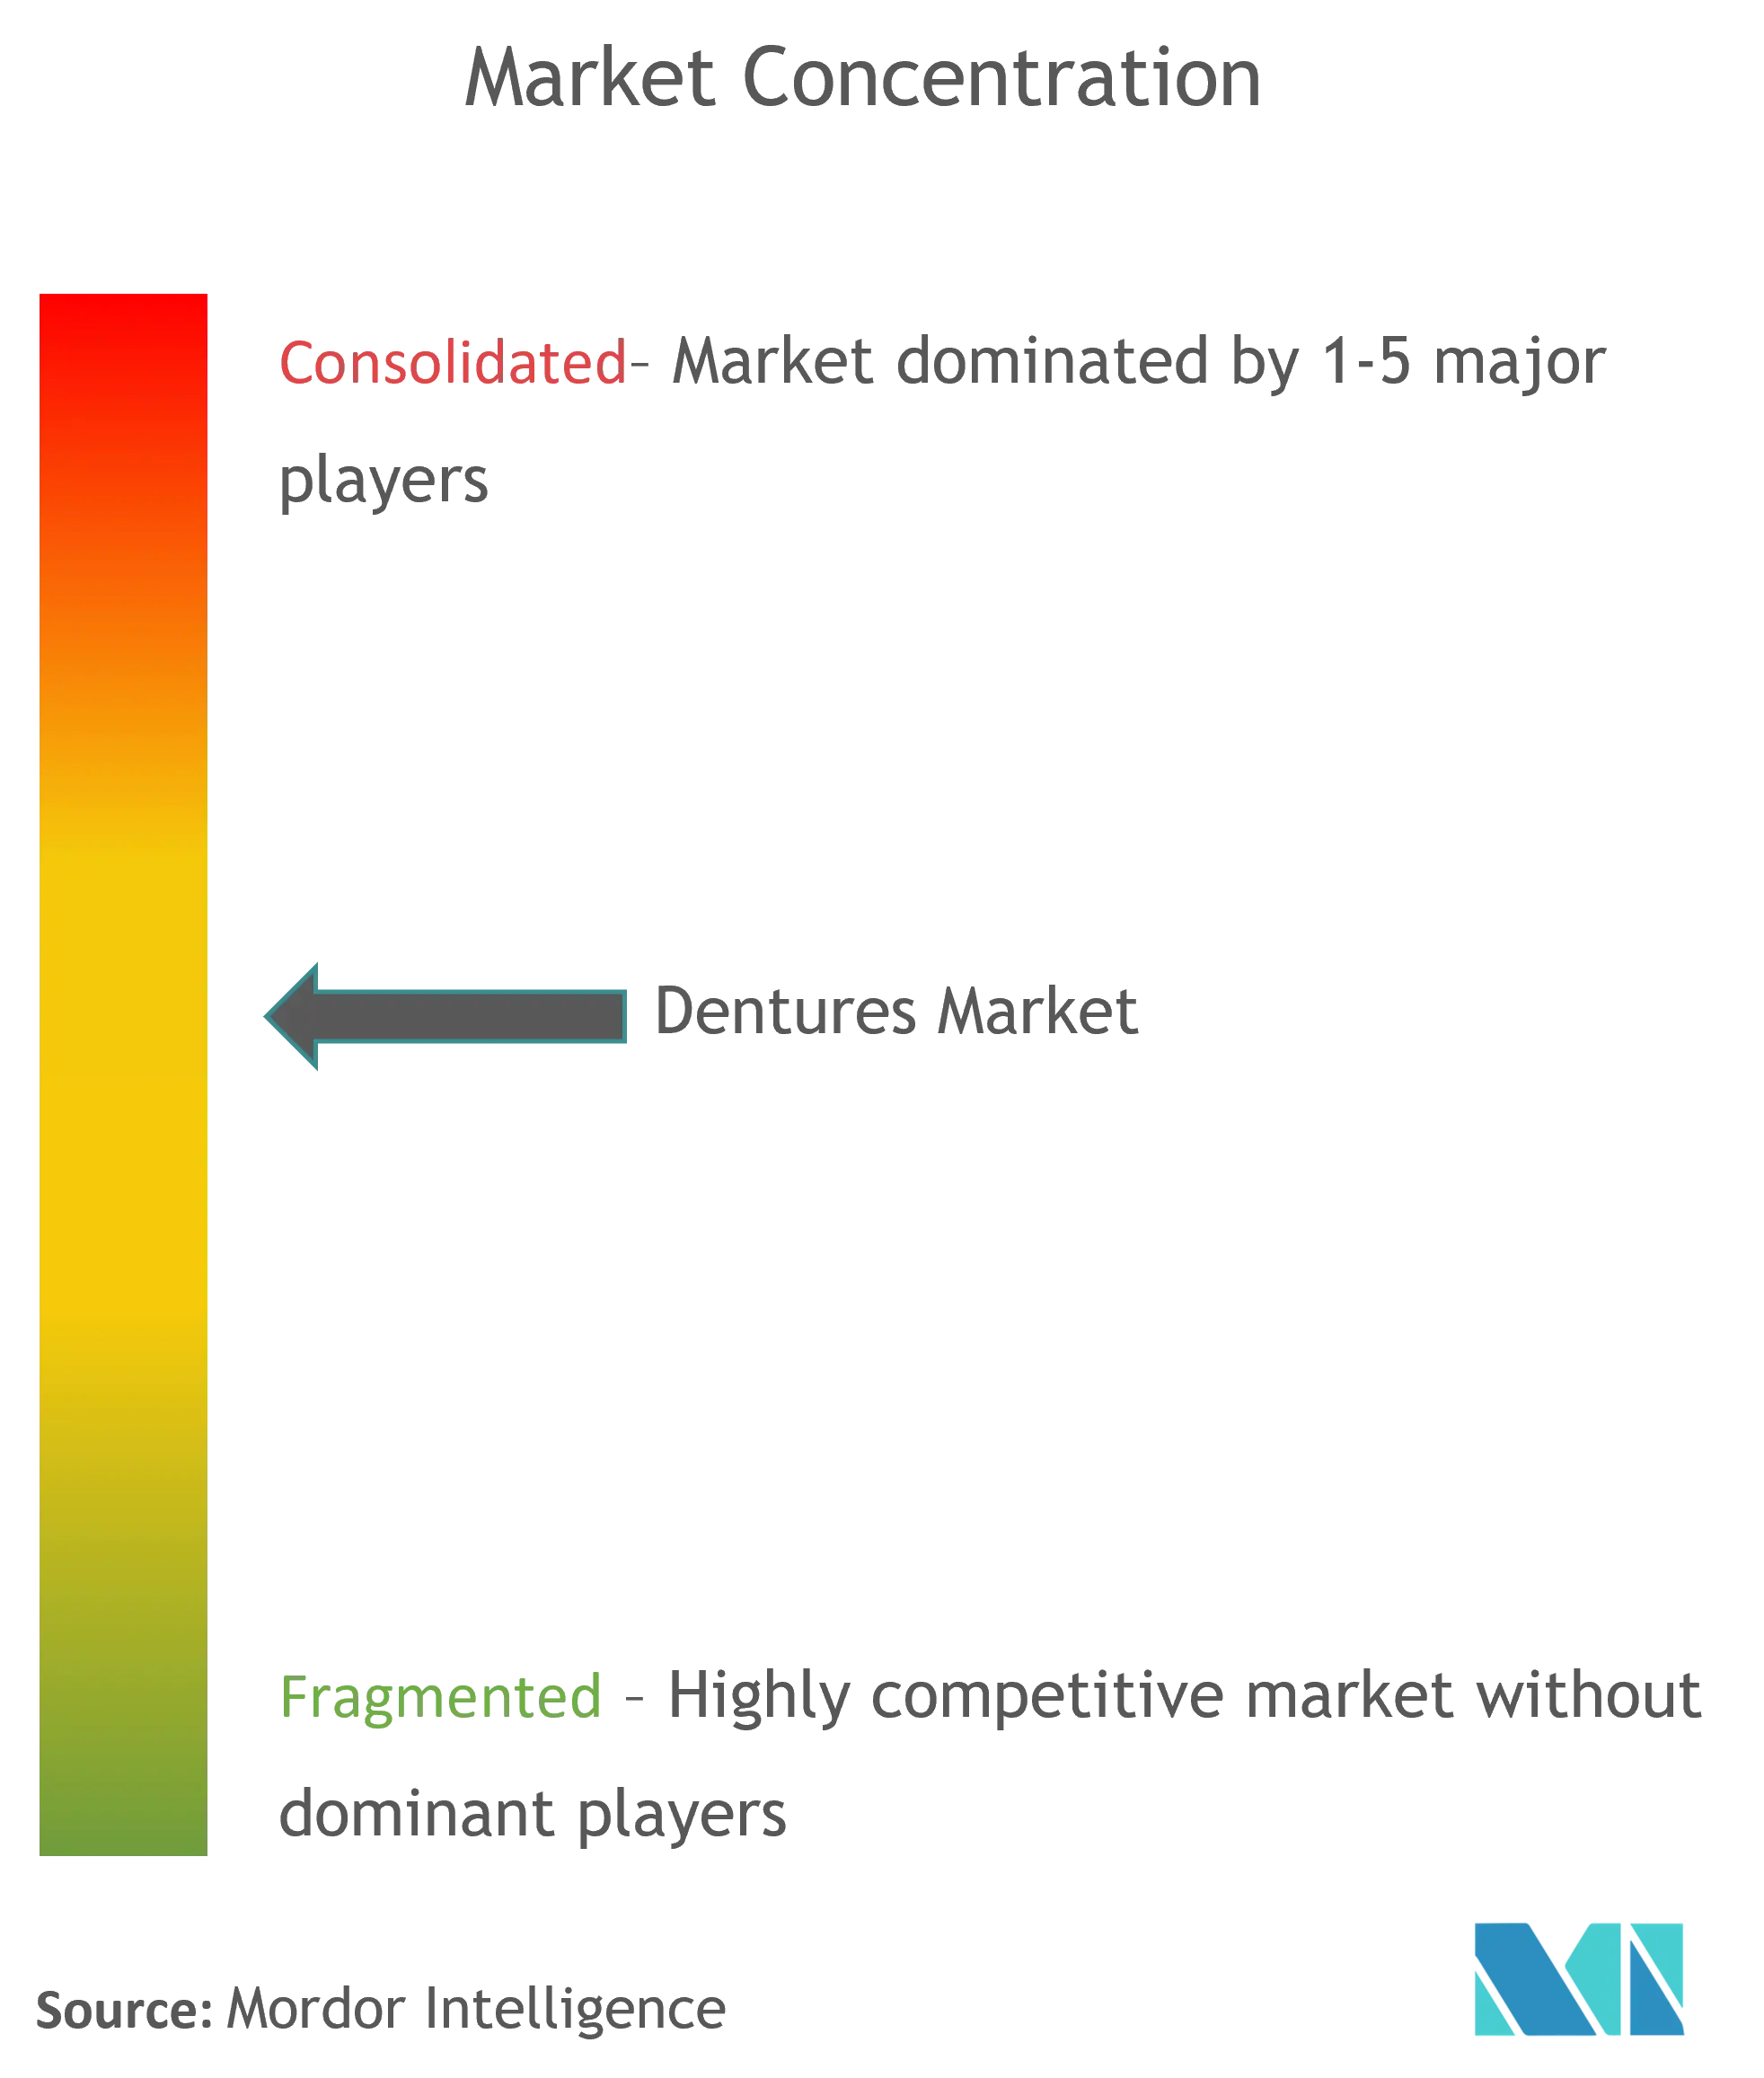
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dentaduras por Mordor Intelligence
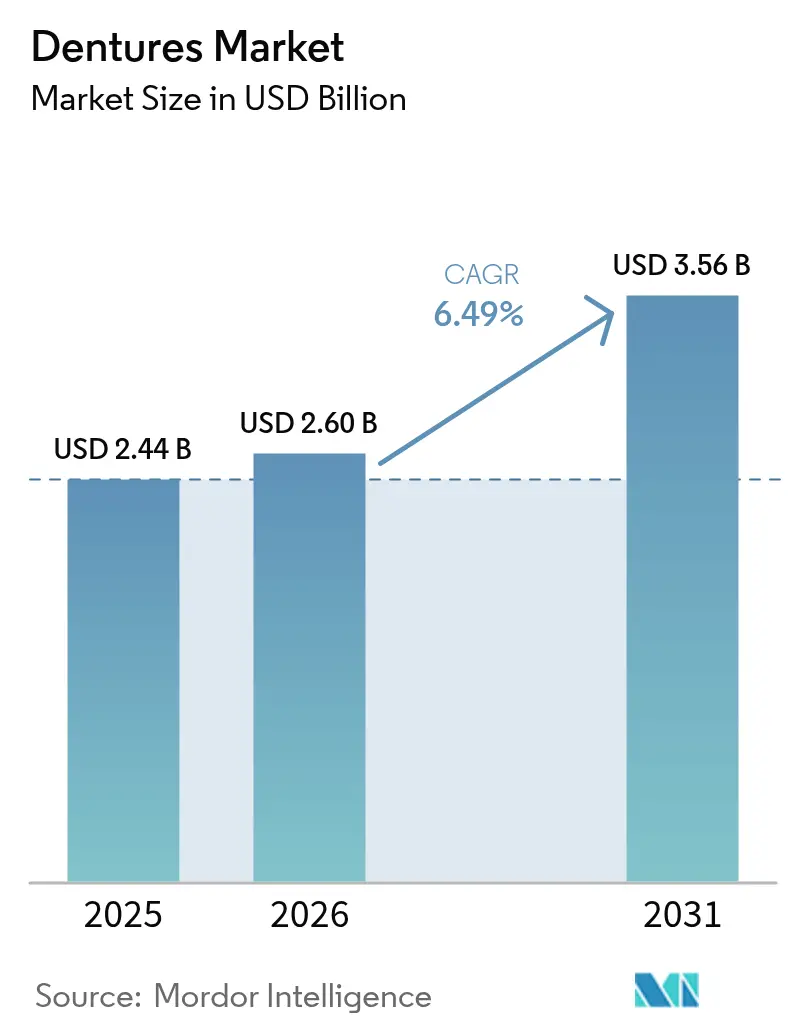
O tamanho do mercado global de dentaduras foi avaliado em USD 2,44 bilhões em 2025 e estima-se que cresça de USD 2,6 bilhões em 2026 para atingir USD 3,56 bilhões até 2031, a um CAGR de 6,49% durante o período de previsão (2026-2031). O crescimento repousa sobre o impulso demográfico à medida que a população idosa mundial aumenta e a prevalência de perda dentária permanece elevada — mais de 280 milhões de adultos mais velhos sofrem de edentulismo, sustentando diretamente a demanda por dentaduras. A expansão de seguros nas economias maduras, a ampliação do acesso à saúde em regiões emergentes e a rápida adoção de fluxos de trabalho de fabricação digital reforçam a trajetória ascendente. A impressão 3D, a fresagem CAD/CAM e os fotopolímeros de nova geração encurtam os ciclos de produção, melhoram o ajuste e reduzem os custos unitários, atraindo prestadores de serviços e pacientes. Simultaneamente, o maior reconhecimento público do vínculo entre a saúde bucal e a saúde sistêmica incentiva os idosos a buscar tratamento protético oportuno[1]Centros de Controle e Prevenção de Doenças, "Relatório de Vigilância de Saúde Bucal 2024," cdc.gov. Embora soluções alternativas de reposição dentária, como implantes, estejam ganhando terreno, os avanços nas próteses removíveis híbridas suportadas por implantes mantiveram a terapia convencional com dentaduras relevante.
Principais Conclusões do Relatório
- Por tipo, as dentaduras completas lideraram com 63,72% de participação na receita em 2025; outros tipos estão projetados para crescer a um CAGR de 8,25% até 2031.
- Por uso, o segmento removível deteve 70,58% da participação do mercado de dentaduras em 2025, enquanto as dentaduras fixas estão preparadas para um CAGR de 7,72% até 2031.
- Por material, a resina acrílica capturou 67,89% do tamanho do mercado de dentaduras em 2025; os materiais fotopoliméricos impressos em 3D estão prontos para avançar a um CAGR de 8,29% ao longo do período de previsão.
- Por tecnologia de fabricação, a moldagem convencional controlou 81,93% de participação do tamanho do mercado de dentaduras em 2025, enquanto a fabricação aditiva por impressão 3D está projetada para expandir a um CAGR de 8,88% até 2031.
- Por usuário final, clínicas odontológicas e hospitais comandaram 59,02% de participação do tamanho do mercado de dentaduras em 2025, enquanto os laboratórios odontológicos devem registrar um CAGR de 9,33% entre 2026 e 2031.
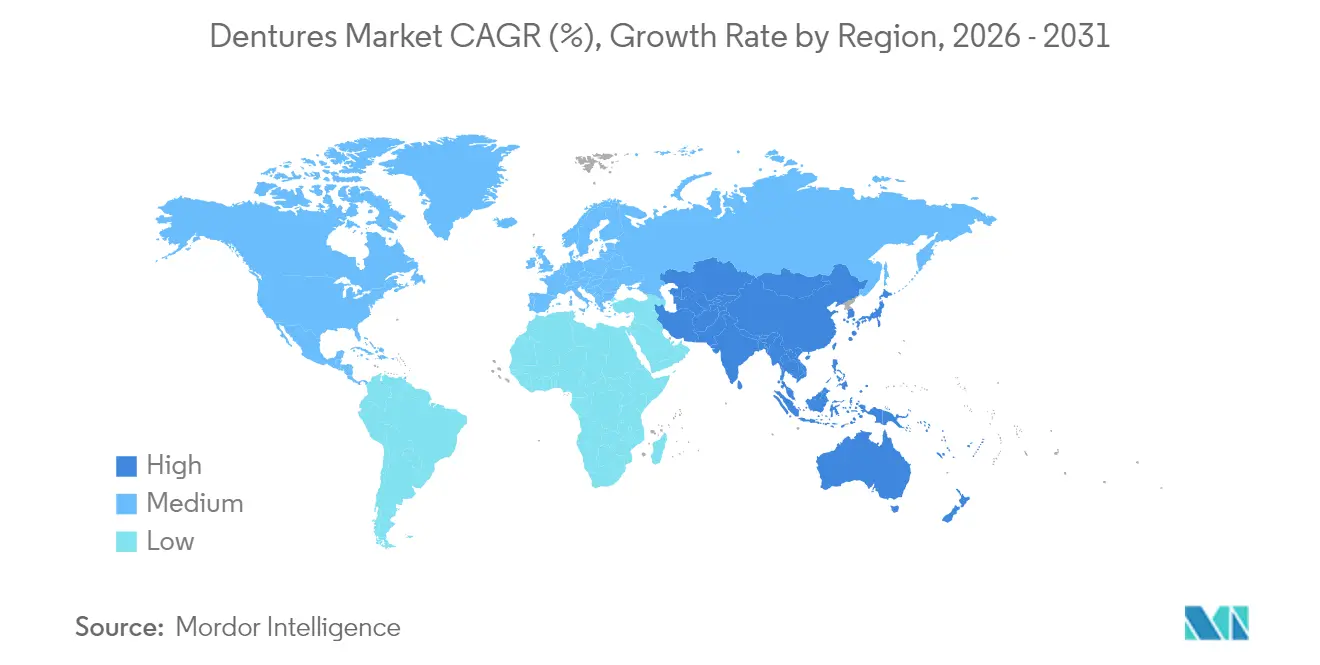
- Por geografia, a América do Norte capturou 42,11% da participação do mercado global de dentaduras em 2025; a Ásia-Pacífico deve registrar um CAGR de 7,74% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores do Mercado de Próteses Dentárias*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente Prevalência de Transtornos de Saúde Bucal | +1.2% | Global, maior em regiões em desenvolvimento | Longo prazo (≥ 4 anos) |
| Crescimento Acelerado da População Idosa | +1.8% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos na Fabricação Digital de Dentaduras | +1.5% | América do Norte e UE liderando; Ásia-Pacífico acelerando | Médio prazo (2-4 anos) |
| Crescente Demanda por Soluções Estéticas Odontológicas | +0.9% | Global, mercados premium liderando | Médio prazo (2-4 anos) |
| Expansão da Cobertura de Seguro Odontológico | +0.8% | América do Norte como primário, UE como secundário | Curto prazo (≤ 2 anos) |
| Crescimento do Turismo Odontológico em Economias Emergentes | +0.6% | Ásia-Pacífico como núcleo; transbordamento para Oriente Médio e África e América Latina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Transtornos de Saúde Bucal
A doença periodontal crônica e as cáries não tratadas continuam a empurrar milhões de pessoas para a perda dentária a cada ano, sustentando o mercado de dentaduras à medida que o edentulismo permanece disseminado, apesar dos investimentos em cuidados preventivos. Uma avaliação da Carga Global de Doenças projetou alta prevalência persistente de edentulismo até 2050, sublinhando a relevância de longo prazo da terapia com dentaduras. Os programas de saúde bucal geriátrica agora utilizam modelos de avaliação multidisciplinar que identificam necessidades protéticas complexas mais cedo, canalizando mais candidatos para o fluxo de trabalho com dentaduras. Evidências também associam o mau estado bucal a condições crônicas como diabetes e doenças cardiovasculares, adicionando urgência à reabilitação protética oportuna. A percepção pública está mudando — 91% dos adultos avaliam as consultas odontológicas como tão vitais quanto os exames físicos anuais, destacando o tratamento bucal como medicina preventiva. Ironicamente, triagens preventivas mais amplas revelam necessidades não atendidas de reposição dentária, redirecionando pacientes para soluções de dentaduras.
Crescimento Acelerado da População Idosa
Os adultos com 65 anos ou mais representam a base de consumidores principal de dentaduras, e seus números estão se expandindo mais rapidamente do que qualquer outro grupo demográfico. Estudos mostram que os adultos mais velhos que recebem dentaduras parciais experimentam um declínio cognitivo mais lento, adicionando um impulso médico ao tratamento. A geração atual de idosos retém os dentes naturais por mais tempo, mas, uma vez ocorrida a perda, as expectativas de qualidade de vida e liberdade alimentar impulsionam a demanda por próteses premium fabricadas digitalmente. Os formuladores de políticas também estão reconhecendo a terapia com dentaduras como manutenção essencial da saúde, e não como um serviço cosmético, abrindo caminho para estruturas de reembolso aprimoradas. À medida que a expectativa de vida aumenta, também aumenta o período cumulativo durante o qual os idosos necessitam de reabilitação oral funcional, tornando o mercado de dentaduras um beneficiário estrutural do envelhecimento demográfico.
Avanços Tecnológicos na Fabricação Digital de Dentaduras
Os fluxos de trabalho digitais que empregam escaneamento intraoral, design CAD/CAM e impressão 3D comprimiram a entrega de dentaduras de semanas para dias, elevando a precisão clínica. Ensaios comparativos mostram que as dentaduras digitais atingem uma fidelidade média da superfície intaglio de 176,9 µm versus 342 µm para próteses convencionais, reduzindo drasticamente os ajustes pós-entrega. As clínicas relatam economia de tempo no consultório de mais de 60 minutos por caso e reduções de custos laboratoriais superiores a EUR 80, ampliando a acessibilidade. Os sistemas de jateamento de material agora produzem bases policromáticas e dentes em uma única passagem, melhorando a estética e a simplicidade do fluxo de trabalho. Essas eficiências ampliam o conjunto endereçável de prestadores capazes de oferecer dentaduras, alimentando diretamente a expansão do mercado de dentaduras.
Crescente Demanda por Soluções Estéticas Odontológicas
A preferência dos pacientes mudou da simples substituição funcional para próteses de aparência natural que aumentam a confiança. Estudos de qualidade de vida em saúde bucal documentam ganhos psicológicos significativos quando a cor, a translucidez e a morfologia dentária imitam a dentição natural. O planejamento de tratamento interdisciplinar agora combina prostodontia, periodontia e odontologia estética, garantindo harmonia nos resultados. Cerâmicas de alta resistência e compósitos bioativos permitem formas dentárias mais finas e mais realistas que mantêm a durabilidade, enquanto as ferramentas de design digital possibilitam a visualização no consultório para ajustes estéticos em tempo real. Os sofisticados fluxos de trabalho de coloração, antes reservados para coroas individuais, agora são rotineiros para arcadas completas, elevando a percepção de valor e sustentando o preço premium em todo o mercado de dentaduras.
Expansão da Cobertura de Seguro Odontológico
As apólices nos Estados Unidos e em partes da Europa estão gradualmente ampliando a elegibilidade para dentaduras. Os Centros de Serviços Medicare e Medicaid esclareceram em 2024 que os serviços odontológicos integrais a tratamentos sistêmicos — como a diálise — serão reembolsáveis a partir de 2025, reduzindo diretamente o ônus de gastos diretos para muitos idosos[2]Centro de Direitos Medicare, "Expansão da Cobertura Odontológica pelo Medicare 2024," medicarerights.org. Nove estados norte-americanos já classificaram a terapia completa com dentaduras como um benefício adulto coberto pelo Medicaid, em comparação com três em 2020. As seguradoras comerciais responderam aprimorando os benefícios de prostodontia para permanecer competitivas, melhorando coletivamente o alcance do tratamento e acelerando a adoção do mercado de dentaduras.
Análise do Impacto das Restrições do Mercado de Próteses Dentárias*
| Análise de Impacto das Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Altos Custos de Tratamento e do Produto | -1.4% | Global, mais pronunciado em regiões em desenvolvimento | Curto prazo (≤ 2 anos) |
| Disponibilidade de Opções Alternativas de Reposição Dentária | -1.1% | Mercados desenvolvidos principalmente | Médio prazo (2-4 anos) |
| Força de Trabalho Especializada Limitada para Tecnologias Avançadas de Dentaduras | -0.7% | Mercados emergentes e áreas rurais em todo o mundo | Médio prazo (2-4 anos) |
| Processos Rigorosos de Aprovação Regulatória | -0.5% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Tratamento e do Produto
Apesar dos avanços na fabricação, os custos totais do tratamento — incluindo tempo clínico, imagens e acompanhamento — continuam sendo uma barreira, especialmente onde a penetração de seguros é baixa. O Medicare tradicional ainda exclui a prostodontia de rotina, deixando muitos idosos custeando a terapia com dentaduras por conta própria. Embora a expansão do Medicaid tenha melhorado o acesso em alguns estados norte-americanos, os aposentados com renda fixa em outros continuam adiando ou renunciando ao tratamento. Práticas menores também têm dificuldade em justificar despesas de capital para equipamentos digitais, reforçando uma lacuna de custo entre laboratórios de alta tecnologia e instalações convencionais. Mesmo nos sistemas socializados da Europa, as restrições orçamentárias criam listas de espera que empurram os pacientes para alternativas internacionais mais baratas e de pagamento direto.
Disponibilidade de Opções Alternativas de Reposição Dentária
O crescimento constante da terapia com implantes apresenta uma ameaça substituta ao oferecer retenção superior e desempenho mastigatório para pacientes elegíveis. As diretrizes baseadas em desempenho da FDA emitidas em 2024 reduziram as barreiras de autorização para designs inovadores de implantes, acelerando a disponibilidade de produtos[3]Agência de Alimentos e Medicamentos, "Via Baseada em Segurança e Desempenho: Orientação sobre Implantes Dentários 2024," fda.gov. No entanto, a candidatura ao implante depende da saúde sistêmica, da densidade óssea e da disposição do paciente em se submeter à cirurgia, deixando um grupo considerável para quem as dentaduras convencionais continuam sendo a única solução viável. As sobredentaduras híbridas que combinam suporte de implante com funcionalidade removível borram os limites competitivos, mas ainda dependem da base protética subjacente — sustentando a relevância de longo prazo do mercado de dentaduras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Próteses Dentárias
Por Tipo:
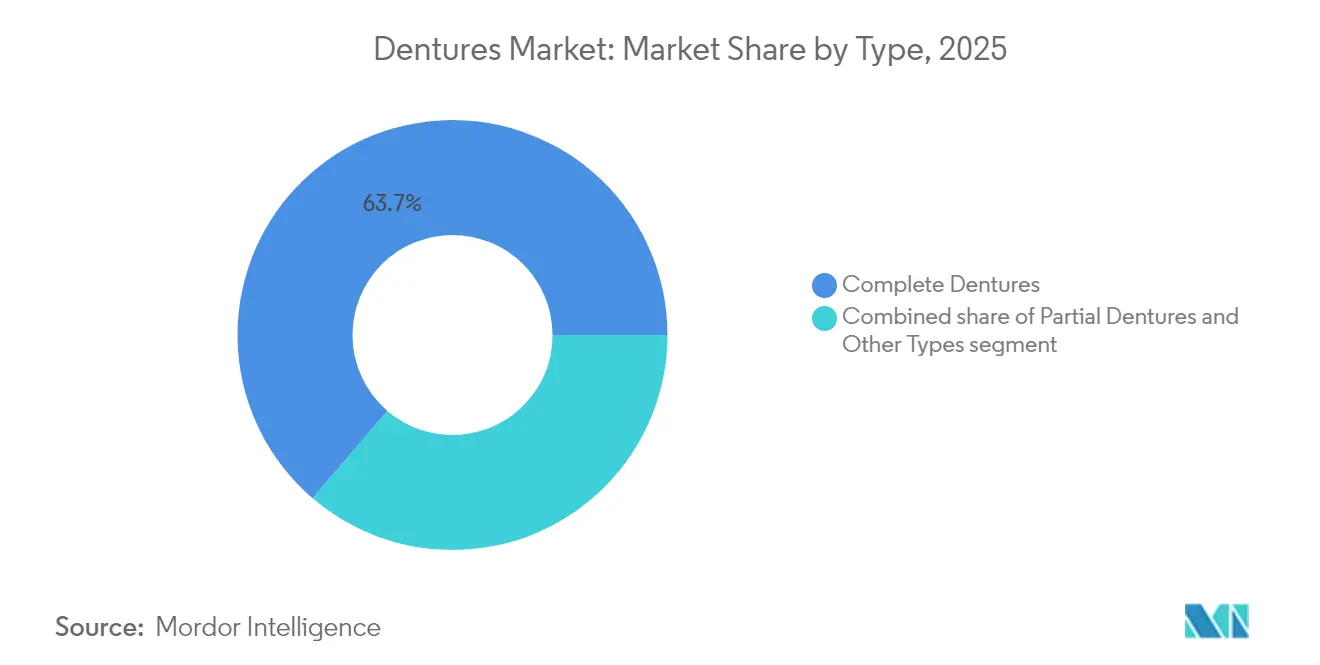
Dentaduras Completas Dominam Apesar da Inovação HíbridaAs dentaduras completas representaram 63,72% da receita global em 2025, ancoradas por uma grande população edêntula que demanda reabilitação de arcada completa. Esta categoria melhora a qualidade de vida em saúde bucal em mais de 9% dentro de um ano de uso, de acordo com revisões clínicas sistemáticas. Os fluxos de trabalho digitais agora permitem a duplicação precisa de esquemas oclusais estabelecidos, aumentando a aceitação entre profissionais e pacientes. As dentaduras parciais continuam importantes para casos de dentição mista, servindo como uma opção conservadora e preservadora dos dentes. O segmento Outros Tipos — principalmente sobredentaduras retidas por implantes e próteses híbridas fixas — avança a um CAGR de 8,25% à medida que a cirurgia de implantes se torna mais acessível. A estabilidade superior e a redução do reflexo de vômito são os principais argumentos de venda, particularmente para pacientes edêntulos mais jovens que exigem maior funcionalidade. No geral, as expectativas mutáveis dos pacientes e a colaboração entre especialidades continuarão a realinhar a preferência por tipo, mas as dentaduras completas devem manter um papel de destaque no mercado de dentaduras até 2031.
A crescente aceitação de soluções híbridas não canibaliza totalmente as vendas tradicionais; ao contrário, amplia o tamanho do mercado de dentaduras ao atrair candidatos anteriormente céticos em relação a aparelhos removíveis. Muitos clínicos agora oferecem uma via de tratamento em duas fases, começando com dentaduras completas para o condicionamento tecidual e progredindo para configurações suportadas por implantes assim que a remodelação óssea se estabiliza. Essa abordagem em etapas equilibra custo, risco cirúrgico e adaptação, garantindo a continuidade do mercado de dentaduras em todas as faixas de renda.


Por Uso:
Soluções Removíveis Lideram o Mercado TradicionalOs aparelhos removíveis capturaram 70,58% de participação em 2025, favorecidos por sua natureza não invasiva e reversibilidade imediata. Os sistemas de impressão digital reduzem a incidência do reflexo de vômito e melhoram a precisão, aliviando as principais objeções dos pacientes. Os custos unitários mais baixos tornam as dentaduras removíveis o pilar nos cronogramas de reembolso de seguros, mantendo-as relevantes em ambientes de saúde públicos e privados. As opções fixas, em grande parte dependentes de fixações de implantes, estão crescendo a um CAGR de 7,72% à medida que os novos protocolos de mini-implantes ampliam a base de pacientes elegíveis. Os estudos de eficiência mastigatória mostram consistentemente que as restaurações fixas superam as variantes removíveis, mas a diferença está se estreitando à medida que os encaixes de precisão e os materiais de revestimento macio melhoram a estabilidade removível.
As sobredentaduras híbridas ilustram a convergência: elas se encaixam em fixações de barra ou localizador enquanto mantêm a removibilidade diária para higiene. Este modelo oferece grande parte da estabilidade de um sistema fixo, preservando a acessibilidade da terapia removível. À medida que os clínicos integram sistemas CAD/CAM no consultório, os pacientes podem experimentar configurações virtuais, aumentando a confiança e a adoção de ambos os tipos de uso em todo o mercado de dentaduras.
Por Material:
Dominância da Resina Acrílica Enfrenta Disrupção DigitalA resina acrílica manteve 67,89% de participação de mercado em 2025 devido a décadas de desempenho comprovado, processamento simples e estética aceitável a baixo custo. Suas propriedades de absorção de choques reduzem o trauma da mucosa, outro contribuinte para a preferência contínua. No entanto, os avanços na química dos fotopolímeros estão erodindo essa liderança. As bases fotopoliméricas impressas em 3D estão avançando a um CAGR de 8,29% e já superam o polimetilmetacrilato (PMMA) convencional nos parâmetros de resistência à flexão. Os testes de absorção de água mostram uma absorção significativamente menor, traduzindo-se em resistência a odores e manchas ao longo de longos períodos de serviço. Os sistemas de porcelana e cerâmica metálica mantêm um papel de nicho onde a resistência ao desgaste é fundamental, como nos casos de bruxismo.
A clareza regulatória para resinas de impressão biocompatíveis acelerou a certificação, alimentando a confiança dos prestadores. A otimização pós-cura — elevando a temperatura para aumentar a densidade de reticulação do polímero — melhora ainda mais a integridade mecânica, tornando os materiais impressos viáveis mesmo para aplicações mandibulares de alta carga. Consequentemente, o mercado de dentaduras agora oferece uma paleta de materiais diversificada, permitindo que os clínicos adaptem as escolhas às alergias dos pacientes, preferências estéticas e orçamento.
Por Tecnologia de Fabricação:
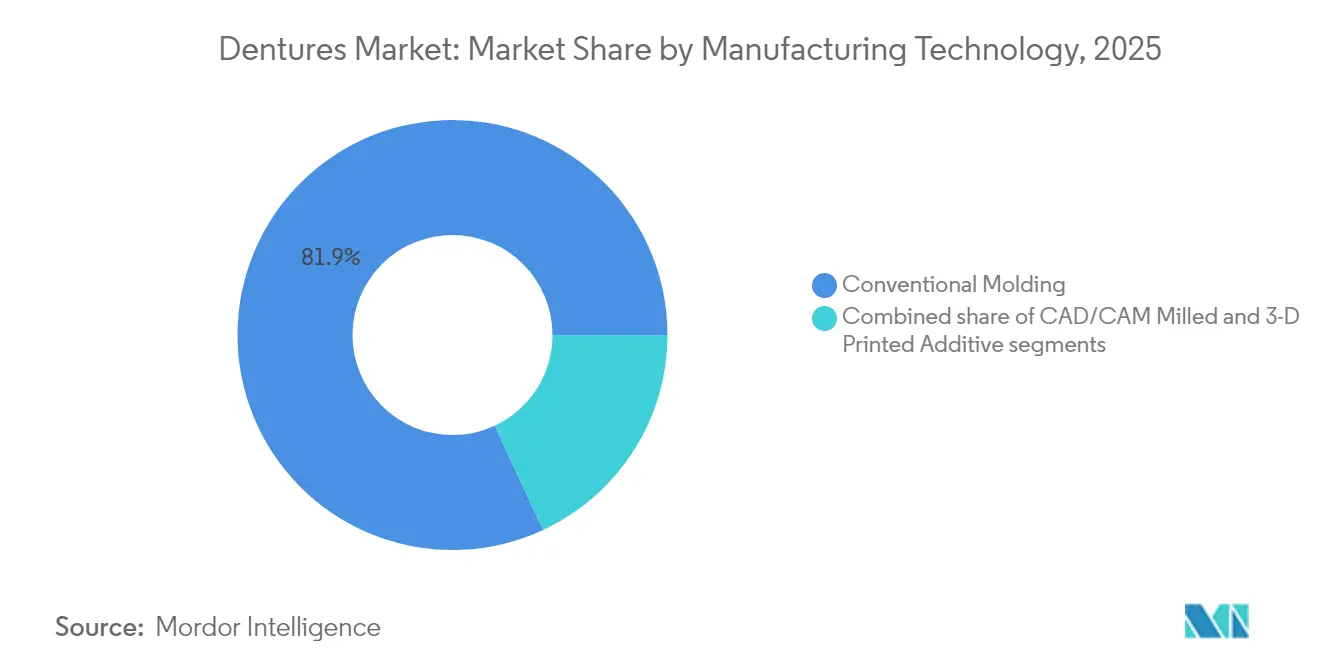
Revolução Digital se AceleraOs processos de moldagem convencional ainda representam 81,93% da produção porque dependem de equipamentos e habilidades ubíquos. No entanto, as eficiências desbloqueadas pela impressão 3D e pela fresagem CNC estão convencendo os laboratórios a se atualizarem. As dentaduras fresadas por CAD/CAM exibem lacunas marginais comparáveis às estruturas fundidas tradicionais, validando sua legitimidade clínica. O segmento de impressão 3D, expandindo a um CAGR de 8,88%, aproveita a queda nos custos das impressoras e das resinas projetadas para pós-cura rápida. Esses sistemas também simplificam a produção de múltiplas unidades, permitindo que os laboratórios produzam em lote até oito arcadas completas em uma única construção, reduzindo o custo por unidade e diminuindo os prazos de entrega.
Os fluxos de trabalho híbridos que fresam bases de dentaduras e imprimem dentes ou vice-versa estão ganhando força, casando a qualidade de superfície da fresagem com os benefícios de personalização da impressão. Essa flexibilidade amplia o tamanho do mercado de dentaduras ao se adequar a diversas capacidades de investimento laboratorial e objetivos clínicos.
Por Usuário Final:
Laboratórios Odontológicos Impulsionam a Adoção de InovaçãoAs clínicas odontológicas e os hospitais detinham 59,02% de participação em 2025, servindo como o ponto de contato de cuidados primários do paciente. No entanto, a expansão mais rápida está nos laboratórios odontológicos, registrando um CAGR de 9,33% à medida que se tornam centros de fabricação digital para redes regionais. A consolidação levou laboratórios de múltiplos locais a alavancar a escala para adquirir centros de fresagem de ponta e impressoras de resina de grau industrial, diferenciando-se pelo prazo de entrega e pela precisão. As instituições acadêmicas, embora sendo um contribuinte de receita menor, fornecem validação de pesquisa indispensável e treinamento de profissionais, garantindo a difusão baseada em evidências de novos fluxos de trabalho. Seu papel em ensaios clínicos confirma a segurança e a eficácia para as submissões regulatórias, sustentando indiretamente o mercado de dentaduras.
Análise Geográfica
Mercado de Próteses Dentárias na América do Norte
A América do Norte dominou o mercado de próteses dentárias com uma participação de receita de 42,11% em 2025, impulsionada por reformas nos seguros de saúde e pela ampla adoção da odontologia digital chairside. As alterações nas regras do Medicare que entram em vigor em 2025 reembolsarão serviços protéticos medicamente necessários vinculados a tratamentos sistêmicos, reduzindo as barreiras financeiras. As extensões do benefício odontológico para adultos do Medicaid em nove estados também ampliaram o acesso. Os fabricantes de próteses dentárias beneficiam de uma densa rede de organizações de suporte odontológico que implementam rapidamente atualizações tecnológicas em todo o sistema, reforçando a liderança regional.
Mercado de Próteses Dentárias na APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 7,74% até 2031. O envelhecimento acelerado da população da China e o aumento da renda da classe média sustentam um forte crescimento de volume, enquanto os fabricantes locais aceleram a adoção de scanners intraorais e resinas curadas por UV para atender às clínicas domésticas. O Straumann Group registrou um crescimento regional de 82% ano a ano no início de 2024, citando a demanda crescente por scanners e sobredentaduras suportadas por implantes. As nações do Sudeste Asiático promovem pacotes combinados de turismo e próteses dentárias, aproveitando os menores custos de mão de obra para atrair pacientes ocidentais. Esse fluxo transfronteiriço estimula o investimento em equipamentos laboratoriais avançados, alimentando a expansão do mercado regional de próteses dentárias.
Mercado de Próteses Dentárias na Europa
A Europa mantém um crescimento constante e orientado pela tecnologia, sustentado por seguros de saúde obrigatórios e altos níveis de qualificação dos profissionais. As clínicas alemãs e espanholas lideraram o crescimento orgânico de dois dígitos no segmento EMEA da Straumann em 2024. O Regulamento de Dispositivos Médicos bem definido da União Europeia promove vias de aprovação transparentes para novos materiais de próteses dentárias, incentivando uma entrada mais rápida no mercado. Entretanto, as restrições econômicas no Sul e no Leste da Europa prolongam os prazos de aceitação de casos, desacelerando o CAGR regional geral em relação à Ásia-Pacífico, mas preservando uma alta penetração da odontologia digital.
Mercado de Próteses Dentárias no Oriente Médio e África e América do Sul
O Oriente Médio e África e a América do Sul capturam coletivamente uma parcela menor atualmente, mas apresentam oportunidades em expansão por meio da urbanização e do aumento da renda disponível. As parcerias entre escolas de odontologia e universidades ocidentais estão melhorando a capacidade dos clínicos, lançando as bases para o desenvolvimento de longo prazo do mercado de próteses dentárias. Os projetos-piloto de seguros de saúde apoiados pelo governo no Conselho de Cooperação do Golfo estão começando a incluir próteses fixas e removíveis, sinalizando novos fluxos de demanda reembolsável.

Panorama regulatório
As dentaduras e os materiais relacionados a dentaduras são tratados como dispositivos médicos nos principais mercados, com expectativas de sistema de qualidade e evidência clínica influenciando a forma como as próteses convencionais e fabricadas digitalmente são comercializadas. Nos Estados Unidos, os dispositivos de dentadura são classificados sob as classificações de dispositivos dentários da FDA no 21 CFR Part 872, e o FDA Quality Management System Regulation (QMSR) entrou em vigor em 2 de fevereiro de 2026. Essa mudança alinha os fabricantes de dispositivos à ISO 13485:2016 e eleva os requisitos de documentação e controle de processos para fabricantes e parceiros de laboratórios dentários que fornecem dentaduras acabadas e resinas imprimíveis.
Na Europa, o Regulamento (UE) 2017/745 (EU MDR) continua a estruturar a avaliação clínica, a documentação técnica e a supervisão de Organismos Notificados para dispositivos e materiais dentários. Essa estrutura afeta os prazos e custos de entrada, particularmente para resinas de fabricação aditiva e fluxos de trabalho de impressão integrados. Um marco de conformidade de 2026 nessa categoria é a obtenção pela 3D Systems da certificação EU MDR Classe IIa para sua solução NextDent Jetted Denture Solution, permitindo um lançamento comercial europeu completo no início de maio de 2026. A Austrália também está reforçando a supervisão sobre dispositivos personalizados ao paciente, com a Therapeutic Goods Administration (TGA) mantendo disposições transitórias para Patient-Matched Medical Devices (PMMDs), incluindo dispositivos dentários, até 1º de julho de 2029. Essa abordagem reforça a rastreabilidade e esclarece as responsabilidades entre profissional e fabricante para próteses personalizadas.
Cenário Competitivo
O mercado de dentaduras apresenta consolidação moderada: fabricantes globais e organizações líderes de serviços odontológicos dominam os segmentos premium, enquanto milhares de laboratórios regionais fornecem produtos de valor orientado. A DENTSPLY SIRONA, um dos maiores players, reportou USD 3,965 bilhões em vendas em 2024 — queda de 4,3% em relação ao ano anterior — devido principalmente à fraqueza nos segmentos de Ortodontia e Implantes e às pressões macroeconômicas. A gestão lançou programas de eficiência operacional com o objetivo de restaurar as margens por meio de cadeias de suprimentos racionalizadas e racionalização do portfólio.
A Straumann Group, ao contrário, registrou CHF 2,41 bilhões em receita em 2023 e permanece em trajetória de crescimento sustentada por aquisições em software, tratamento de superfície e tecnologias de limpeza de implantes. A estratégia da empresa enfatiza a propriedade de fluxo de trabalho completo — desde os escâneres intraorais até as próteses finais. A Envista Holdings está se reposicionando em torno de plataformas digitais, absorvendo um impairment de goodwill único que produziu uma perda líquida temporária, mas liberando recursos para pesquisa e desenvolvimento em resinas fotopoliméricas.
A fronteira competitiva é cada vez mais definida pelo controle sobre dados e fluxos de trabalho, e não apenas sobre produtos físicos. Os grandes players integram portais de design baseados em nuvem e análise oclusal orientada por IA para fidelizar os usuários clínicos, criando aderência em torno de ecossistemas de materiais e hardware. As startups visam segmentos diretos ao consumidor com kits de impressão domiciliar e fabricação centralizada, mas o rigoroso escrutínio regulatório e as responsabilidades de ajuste clínico limitam a penetração a casos não complexos. A orientação da FDA sobre informações de preferência do paciente apoia o desenvolvimento de produtos iterativo e centrado no usuário, potencialmente permitindo que empresas de médio porte superem as marcas estabelecidas com ofertas altamente personalizadas.
Líderes do Setor de Dentaduras
DENTSPLY SIRONA Inc.
Zimmer Biomet Holdings Inc.
Ivoclar Vivadent AG
Modern Dental Group Ltd.
COLTENE Holding AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Próteses Dentárias
- Dentsply Sirona
- Zimmer Biomet
- Ivoclar Vivadent
- Modern Dental Group
- Coltene Holding
- Amann Girrbach
- VITA Zahnfabrik H. Rauter GmbH & Co. KG
- Shofu Inc.
- Kulzer
- GC Corporation
- Panthera Dental
- 3M Company (Dental Solutions)
- VOCO
- Mitsui Chemicals (Sun Medical)
- Aspen Dental
- Candulor AG
- Huge Dental Material Co. Ltd.
- Thommen Medical
- DIO
- Straumann Group
- Iverson Dental Laboratories
- Lazarus 3D
- SprintRay
- Formlabs Inc.
- Corus Dental

Oportunidades de mercado e perspectivas futuras
O principal espaço em branco é escalar as dentaduras digitais além dos laboratórios pioneiros para redes de clínicas e laboratórios de maior volume, onde a integração do fluxo de trabalho (digitalização intraoral, design CAD e materiais aditivos certificados) pode reduzir refações e encurtar os ciclos de entrega. A Europa oferece um caminho concreto de comercialização para dentaduras aditivas, onde os fabricantes obtiveram posicionamento EU MDR Classe IIa tanto para materiais quanto para sistemas completos, apoiados por certificações e lançamentos de 2026, como a solução NextDent Jetted Denture Solution da 3D Systems (disponibilidade comercial a partir de 4 de maio de 2026) e a marcação CE para as resinas dentárias TrueDent da Stratasys. Juntos, esses marcos ampliam o conjunto de opções de materiais validadas e conformes que os laboratórios podem adotar com documentação regulatória mais previsível e produção rastreável.
Oportunidades também surgem na interface entre dentaduras e implantes, onde os ecossistemas de encaixes e overdentures atraem bases de dentaduras convencionais para caminhos de cuidado suportados por implantes e podem impulsionar ciclos de atualização para usuários existentes de dentaduras. No lado do acesso, mudanças de reembolso e cobertura que entram em vigor em 2025, incluindo o pagamento do Medicare para serviços dentários medicamente necessários vinculados a tratamentos sistêmicos e a expansão dos benefícios dentários do Medicaid para adultos em vários estados dos EUA, criam espaço para agrupar serviços de diagnóstico, prostodontia e laboratório em caminhos mais padronizados. Ao mesmo tempo, expectativas mais rigorosas de segurança de materiais e certificação para algumas categorias de resina de dentadura flexível na UE continuam a apoiar a demanda por alternativas conformes, particularmente para fabricantes que conseguem sustentar a geração de evidências clínicas e a documentação pós-comercialização em escala.
Desenvolvimento Recente da Indústria no Mercado de Próteses Dentárias
- Junho de 2026: a DENTSPLY SIRONA expandiu seu fluxo de trabalho de dentadura digital ao validar as resinas Lucitone Digital Print Denture para a produção de dentaduras em peça única na impressora 3D DLP HeyGears UltraCraft Multi-Material Fusion (MMF). Isso amplia a compatibilidade de hardware para materiais proprietários de dentadura e ajuda os laboratórios a reduzir etapas manuais de colagem que aumentam o tempo e a variabilidade. A mudança apoia maior rapidez de produção e produção mais padronizada em frotas de impressoras de terceiros.
- Fevereiro de 2025: a FDA atualizou a linguagem relacionada a dentaduras no 21 CFR Part 872, esclarecendo expectativas de teste e rotulagem relevantes para certos recursos de dispositivos de dentadura, como revestimentos hidrofílicos. Requisitos mais claros reduzem a ambiguidade nas submissões e nos controles de design, o que é particularmente importante à medida que os fabricantes introduzem novas químicas de superfície e componentes fabricados digitalmente. Isso também reforça as expectativas de comparabilidade entre métodos de produção legados e mais novos.
- Dezembro de 2024: a CMS expandiu a cobertura dentária do Medicare para procedimentos medicamente necessários, incluindo prostodontia vinculada a tratamentos sistêmicos para pacientes em diálise, com vigência em 2025. Essa mudança de política apoia uma maior conversão de tratamento em coortes cobertas, reduzindo as barreiras de desembolso direto para idosos elegíveis e pacientes medicamente complexos. Provedores e laboratórios se beneficiam de uma âncora de reembolso mais previsível para casos selecionados de dentaduras.


Mercado de Próteses Dentárias Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de dentaduras cobre o valor de vendas de próteses completas e parciais que substituem dentes ausentes e tecidos orais próximos, abrangendo formatos removíveis e fixos. As receitas são contabilizadas na saída de fábrica, de laboratórios dentários e fabricantes para clínicas, hospitais e distribuidores.
Exclusões de escopo: reembasamentos realizados no consultório, moldeiras de branqueamento de venda livre e fixações de implante autônomas vendidas sem uma base de dentadura não são contabilizadas.
Visão geral da segmentação
- Por Tipo
- Dentaduras Completas
- Dentaduras Parciais
- Outros Tipos
- Por Uso
- Fixas
- Removíveis
- Por Material
- Resina Acrílica
- Porcelana
- Cerâmica Metálica
- Flexível (À Base de Nylon)
- Fotopolímero Impresso em 3D
- Por Tecnologia de Fabricação
- Moldagem Convencional
- Fresagem CAD/CAM
- Fabricação Aditiva por Impressão 3D
- Por Usuário Final
- Clínicas Odontológicas e Hospitais
- Laboratórios Odontológicos
- Institutos Acadêmicos e de Pesquisa
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com o mapeamento de sinais de demanda para perda de dentes e adoção de dentaduras, traduzindo então esses sinais em um pool de receita utilizável por região. Utilizamos referências de saúde pública e demográficas, como a Organização Mundial da Saúde, publicações de saúde bucal do CDC dos EUA e tabelas de envelhecimento populacional da ONU, para manter a prevalência e a composição etária realistas.
Para ancorar o lado do ambiente de atendimento, também revisamos fontes como a American Dental Association, ministérios de saúde governamentais e institutos de estatística, e periódicos odontológicos revisados por pares que discutem padrões de tratamento prostodôntico e materiais (resinas acrílicas, estruturas metálicas e fluxos de trabalho digitais mais recentes). Estatísticas comerciais e divulgações aduaneiras foram usadas quando relevante para verificar a movimentação transfronteiriça de materiais dentários e insumos relacionados, e uma assinatura paga para dados financeiros e notícias de empresas ajudou a padronizar receitas e identificar mudanças importantes de capacidade ou preços. As fontes mencionadas acima são ilustrativas, e muitas outras referências foram usadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar como as dentaduras são efetivamente encomendadas e pagas, já que laboratórios, clínicas e distribuidores podem relatar volumes de formas diferentes. Conversamos com uma combinação de tomadores de decisão de laboratórios dentários, proprietários de clínicas, gerentes de compras e profissionais odontológicos em várias regiões principais, para que as premissas de preços, os prazos de entrega e a adoção de dentaduras digitais pudessem ser verificados em relação ao modelo documental antes de finalizar os totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 17% | APAC: 47% |
| Nível médio: 46% | Líderes funcionais/de unidade: 39% | EMEA: 33% |
| Empresas menores: 21% | Gerentes: 44% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma combinação top-down e bottom-up. Utilizamos padrões de edentulismo e coortes etárias, além das taxas de tratamento com dentaduras, para reconstruir um pool de demanda por região, convertendo-o então em valor usando a combinação típica de casos e os preços médios de venda. Para manter o resultado fundamentado, também corroboramos os totais com aproximações seletivas de baixo para cima, como a consolidação da produção amostrada de laboratórios, verificações de canal sobre remessas de dentaduras e pontos de preço observados em materiais comuns.
Os insumos usados no modelo incluíram a trajetória da população 65+, sinais de prevalência de perda de dentes, a divisão entre casos completos e parciais, a proporção de soluções removíveis suportadas por implantes que ainda utilizam uma base de dentadura, e a progressão do ASP vinculada à combinação de materiais e à adoção de fabricação digital (CAD/CAM e impressão 3D). Quando os insumos a nível de país eram escassos, as lacunas foram tratadas usando mercados substitutos com estrutura etária e cobertura odontológica semelhantes, ajustando-se então com feedback primário sobre utilização e preços. As previsões foram produzidas usando análise de cenários em torno da velocidade de adoção de dentaduras digitais e mudanças na cobertura de seguros, e o caminho escolhido foi então verificado com consenso de especialistas antes de fechar a perspectiva final.
Validação de dados e ciclo de atualização
Validamos os resultados comparando os totais de receita modelados com sinais independentes, como a atividade de procedimentos prostodônticos, narrativas de capacidade de laboratório e movimentos de preços de materiais que afetam o ASP. Os valores discrepantes foram sinalizados país por país, e as premissas foram então revisadas, seguidas de uma segunda revisão de analista para confirmar que as revisões eram consistentes e rastreáveis.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material altera padrões de fornecimento, preços ou prestação de cuidados. Antes da entrega, uma verificação final de atualização é concluída para que os clientes recebam a visão mais recente, em vez de uma execução de modelo mais antiga.
Estimativa do mercado de dentaduras da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para dentaduras frequentemente não coincidem porque os analistas não contam sempre o mesmo conjunto de produtos, canais e ambientes de atendimento, e também escolhem anos-base diferentes. Diferenças no que é tratado como uma venda de dentadura (receita de laboratório versus faturamento clínico completo) podem alterar o total mesmo que os volumes unitários pareçam semelhantes.
A tabela mostra uma dispersão que vem principalmente de escolhas de escopo e preços. As principais diferenças incluem se os dentes de dentadura são contados como um item de produto separado, como o aumento do ASP das dentaduras digitais é aplicado, e com que rapidez a demanda impulsionada pelo edentulismo é traduzida em casos tratados. O momento de atualização e o momento de conversão de moeda também importam, especialmente quando os materiais e os custos de laboratório estão mudando e as premissas são mantidas por tempo demais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,60 bilhões de USD (2026) | |
| Periódico Comercial A | 2,92 bilhões de USD (2024) | Utiliza um ano-base anterior e comumente reflete uma camada de faturamento mais amplo, que pode misturar taxas de serviço profissional com o preço do aparelho e elevar o valor geral. |
| Portal do Setor B | 4,75 bilhões de USD (2025) | Expande os itens contabilizados para incluir dentes de dentadura e categorias adjacentes, e aplica um aumento de ASP mais uniforme que nem sempre está vinculado à combinação de casos e ao método de fabricação. |
A tabela indica que o maior fator é qual camada de receita e qual item de produto é contabilizado, seguido de como o aumento de preço proveniente dos fluxos de trabalho digitais é projetado. No modelo da Mordor Intelligence, os totais são mantidos como receitas na saída de fábrica para próteses completas e parciais, e as fixações de implante são contadas apenas quando vendidas com uma base de dentadura, o que ajuda a manter a estimativa rastreável em relação à combinação de casos e a verificações realistas de ASP.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado global de dentaduras?
O mercado é avaliado em USD 2,6 bilhões em 2026 e está projetado para atingir USD 3,56 bilhões até 2031.
Qual taxa de crescimento anual composta (CAGR) é prevista para o mercado de dentaduras até 2031?
Espera-se que a receita do setor se expanda a um CAGR de 6,49% ao longo do período 2026-2031.
Quais regiões estão liderando e crescendo mais rapidamente no mercado de dentaduras?
A América do Norte detém a maior participação com 42,11% em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 7,74% até 2031.
Como as tecnologias de fabricação digital estão influenciando o crescimento do mercado?
A adoção da fresagem CAD/CAM e da impressão 3D encurta os ciclos de produção, melhora o ajuste e reduz os custos laboratoriais, acelerando a adoção de produtos em clínicas e laboratórios.
Quais são as principais barreiras que ainda limitam a adoção de dentaduras?
Os altos custos diretos em mercados com cobertura de seguro limitada e a concorrência de alternativas de implantes continuam a restringir alguns segmentos de pacientes.
Como as políticas de seguro em evolução afetarão a demanda futura por dentaduras?
A expansão dos benefícios odontológicos adultos do Medicaid e a nova cobertura do Medicare para prostodontia medicamente necessária devem reduzir as barreiras financeiras e aumentar os volumes de tratamento a partir de 2025.
Página atualizada pela última vez em:



