
Tamanho e Participação do Mercado de Alimentos Desidratados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 289.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 391.68 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |

Análise do Mercado de Alimentos Desidratados por Mordor Intelligence
O tamanho do mercado de alimentos desidratados foi avaliado em USD 272,45 bilhões em 2025 e estima-se que cresça de USD 289,41 bilhões em 2026 para atingir USD 391,68 bilhões até 2031, a um CAGR de 6,23% durante o período de previsão (2026-2031). Este crescimento assenta em várias forças convergentes que favorecem a nutrição de longa vida útil, incluindo estilos de vida urbanos, tecnologias avançadas de secagem e ganhos de eficiência no processamento industrial de alimentos. De acordo com o Instituto de Recursos Naturais da Finlândia, em 2024, o consumo de peixe defumado, salgado ou seco foi de 0,6 quilogramas per capita[1]. A preferência dos consumidores por formatos convenientes está alinhada com as tendências de recreação ao ar livre, enquanto a demanda por produtos de rótulo limpo impulsiona os produtores em direção a formulações naturais que ainda oferecem longa vida útil. A spray-drying permanece como tecnologia principal por equilibrar custo, qualidade e rendimento, embora o capital esteja fluindo para sistemas híbridos que prometem economia de energia e melhor retenção de nutrientes. A Ásia-Pacífico lidera a adoção, auxiliada por vastas bases de matérias-primas e crescente renda disponível, enquanto a América do Norte aproveita seu segmento outdoor consolidado e a Europa capitaliza no posicionamento orgânico para defender prêmios de preço. Os riscos giram em torno de operações intensivas em energia, volatilidade de matérias-primas e regras globais de segurança alimentar em evolução que elevam os custos de conformidade.
Principais Conclusões do Relatório
- Por tecnologia de secagem, o spray-drying representou 38,05% da participação do mercado de alimentos desidratados em 2025, enquanto o freeze-drying está previsto para avançar a um CAGR de 7,12% até 2031.
- Por categoria de produto, frutas e legumes detiveram 31,76% do tamanho do mercado de alimentos desidratados em 2025, enquanto nutracêuticos e pós funcionais estão previstos para avançar a um CAGR de 8,74% até 2031.
- Por natureza, o segmento convencional capturou 85,60% do tamanho do mercado de alimentos desidratados em 2025, enquanto os produtos orgânicos estão previstos para avançar a um CAGR de 15,05% até 2031.
- Por uso final, as aplicações industriais representaram 49,22% do tamanho do mercado de alimentos desidratados em 2025, enquanto o varejo está previsto para avançar a um CAGR de 8,07% até 2031.
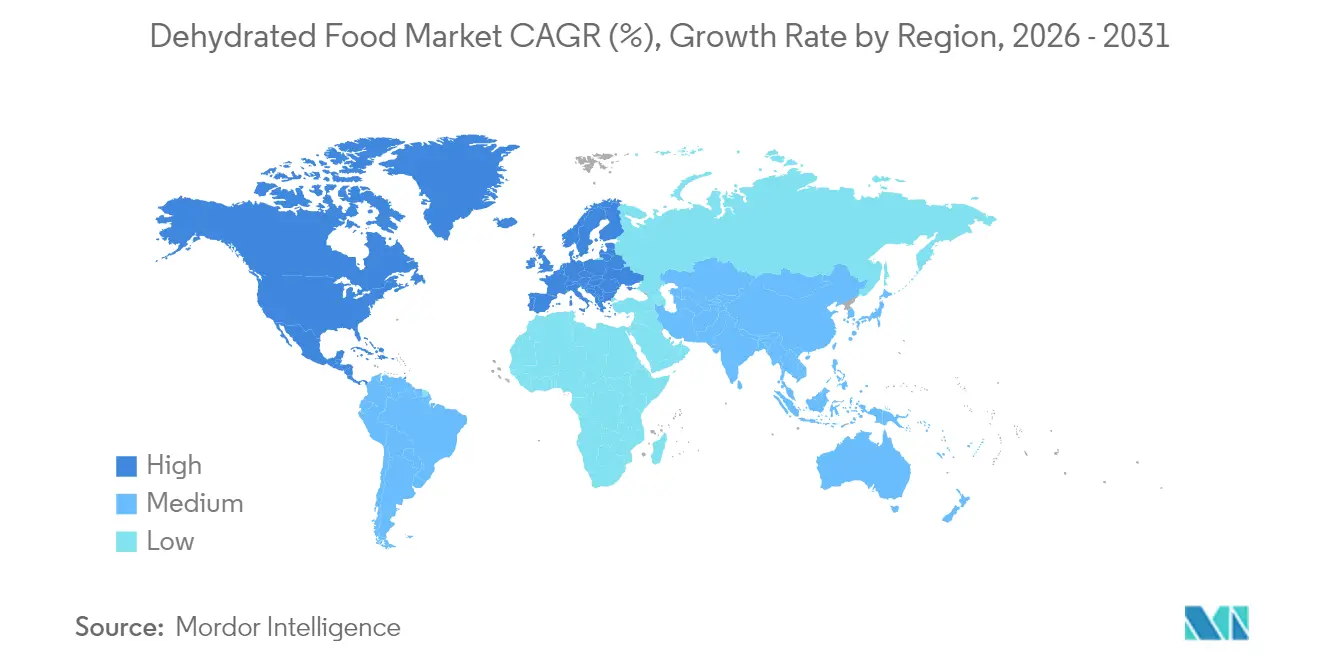
- Por geografia, a Ásia-Pacífico liderou com 39,18% da participação do mercado de alimentos desidratados em 2025 e está prevista para avançar a um CAGR de 7,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Conveniência e Longa Vida Útil | +1.8% | Global, com maior impacto na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento em Atividades ao Ar Livre e de Aventura | +1.2% | América do Norte e Europa como núcleo, expandindo-se para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Inovação em Tecnologias de Secagem | +1.0% | Global, liderada por mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Foco do Consumidor em Rótulo Limpo e Produtos Naturais | +0.9% | América do Norte e Europa, expandindo-se globalmente | Médio prazo (2-4 anos) |
| Preocupações com Sustentabilidade e Inovação em Embalagens | +0.7% | Liderado pela Europa, expandindo-se para a América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Regulamentos Rigorosos de Segurança Alimentar e Qualidade | +0.6% | Global, com cronogramas de implementação variados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Conveniência e Longa Vida Útil
A urbanização e a evolução dos estilos de vida dos consumidores estão remodelando as preferências alimentares, com os produtos desidratados liderando em conveniência e longevidade. Pós-pandemia, houve uma mudança notável em direção ao consumo de alimentos em movimento. Profissionais e famílias ocupadas agora preferem alimentos de preparo rápido, porém nutritivos. Os alimentos desidratados atendem a essa demanda, com vida útil de até 25 anos para variantes freeze-dried, em contraste marcante com os meros dias ou semanas dos produtos frescos. Essa vida útil prolongada é especialmente valiosa para preparação para emergências, levando governos e instituições a estocar alimentos desidratados como reservas estratégicas. Por exemplo, de acordo com o Centro de Comércio Internacional, o valor gerado pelas importações de legumes secos no Reino Unido aumentou GBP 6,8 milhões (+8,23%) em 2024 em comparação ao ano anterior. Com GBP 89,9 milhões, o valor é o mais alto da última década[2]. Além dos consumidores individuais, as operações de serviços de alimentação institucionais estão colhendo os benefícios dos ingredientes desidratados. Esses ingredientes não apenas reduzem os custos de armazenamento e diminuem o desperdício, mas também garantem a execução consistente do cardápio em diversas localidades. As inovações em embalagens, como embalagens resseláveis e porções individuais, reforçam ainda mais o apelo, permitindo que os consumidores utilizem os produtos gradualmente sem sacrificar a qualidade.
Crescimento em Atividades ao Ar Livre e de Aventura
À medida que o setor de recreação ao ar livre cresce, há uma demanda crescente por soluções alimentares leves e ricas em nutrientes, adaptadas para praticantes de caminhadas, acampamentos e esportes de aventura. A Outdoor Foundation reporta que em 2024, mais de 56 milhões de americanos com seis anos ou mais foram acampar, marcando um aumento significativo nas taxas de participação em relação a décadas anteriores[3]. Refletindo essa tendência, a renovação da marca Mountain House em 2024 introduziu sabores como Frango Tikka Masala e Frango Kung Pao, mostrando como marcas estabelecidas estão evoluindo para se conectar com públicos mais jovens e familiarizados com as redes sociais. O segmento de alimentos para aventura capitaliza na vantagem peso-nutrição da desidratação: as refeições freeze-dried podem pesar até 90% menos do que seus equivalentes frescos, mas retêm a maior parte de seu valor nutricional. Esse benefício de peso é vital para mochileiros e entusiastas ao ar livre que precisam carregar alimentos por vários dias. O mercado também está presenciando inovações em sabor e conveniência, com marcas criando refeições que precisam apenas de água quente e limpeza mínima. Além disso, o crescente apelo do estilo de vida em van e o overlanding ampliaram o público-alvo. Além dos mochileiros tradicionais, os viajantes de acampamento em carro e trailers agora apreciam a eficiência de armazenamento e o preparo fácil dos alimentos desidratados.
Inovação em Tecnologias de Secagem
Os avanços tecnológicos nos processos de desidratação estão melhorando a qualidade dos produtos, aumentando a eficiência energética e expandindo as capacidades de processamento. Uma inovação notável, a spray freeze drying, une os benefícios do freeze-drying e do spray-drying tradicionais. Esse método produz pós de alta qualidade e estáveis, ideais para alimentos termossensíveis e ingredientes bioativos. O mercado global de equipamentos de spray freeze drying sinaliza investimentos industriais robustos nessas tecnologias avançadas de processamento. Outro avanço, a tecnologia de secagem por Janela de Refratância, opera a temperaturas mais baixas, mas alcança eficiência térmica superior em relação aos métodos convencionais, tornando-a uma escolha prioritária para produtos sensíveis ao calor. À medida que os custos de processamento aumentam, a busca por eficiência energética torna-se primordial. Inovações como sistemas de recuperação de calor residual lideram essa iniciativa, com ganhos de 38% em eficiência energética e uma redução de 34% nas emissões de carbono. Esses avanços tecnológicos capacitam os processadores a manter a qualidade do produto enquanto reduzem os custos operacionais, posicionando os alimentos desidratados como concorrentes formidáveis de seus equivalentes frescos.
Foco do Consumidor em Rótulo Limpo e Produtos Naturais
À medida que o movimento de rótulo limpo ganha força, o setor de alimentos desidratados está testemunhando uma mudança significativa nas formulações de produtos. Os consumidores estão cada vez mais evitando conservantes artificiais, aditivos e auxiliares de processamento. O International Food Information Council relatou que, em 2023, cerca de 29% dos entrevistados nos EUA compravam regularmente alimentos e bebidas rotulados com "ingredientes limpos". Essa tendência é especialmente evidente no segmento orgânico, com projeções indicando crescimento no mercado de snacks orgânicos. Além disso, a regra de Fortalecimento da Fiscalização Orgânica do USDA reforça a supervisão de produtos orgânicos, exigindo maior controle de registros e rastreabilidade para combater fraudes alimentares. Essa medida não apenas fortalece a integridade dos produtos desidratados orgânicos, mas também aumenta a confiança dos consumidores. Em resposta a essas tendências, os fabricantes estão se afastando de conservantes químicos como o dióxido de enxofre, optando por métodos de conservação naturais e tecnologias de embalagem avançadas. O fornecimento de ingredientes também está evoluindo, com empresas como a Seawind Foods defendendo vegetais desidratados e frutas sem OGM e com rótulo limpo, desenvolvidos para processadores industriais de alimentos. Além disso, à medida que as aplicações de alimentos funcionais se concentram em benefícios específicos, como melhora do humor e desempenho cognitivo, os ingredientes desidratados estão emergindo como componentes fundamentais nessas formulações direcionadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de Alimentos Frescos ou Minimamente Processados | -0.8% | Global, mais forte em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Alto Consumo de Energia nos Processos de Desidratação | -1.2% | Global, particularmente em regiões de alta intensidade energética | Médio prazo (2-4 anos) |
| Aumento dos Custos de Matérias-Primas e Volatilidade de Preços | -1.5% | Global, com variações regionais | Curto prazo (≤ 2 anos) |
| Adoção Limitada de Processamento Sustentável | -0.4% | Foco na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Alimentos Frescos ou Minimamente Processados
À medida que a infraestrutura global de cadeia de frio avança e os consumidores se inclinam para experiências alimentares "naturais", o setor de alimentos desidratados enfrenta intensa concorrência de alternativas frescas e minimamente processadas. Os produtos frescos, valorizados por seu sabor, textura e benefícios nutricionais superiores, representam um desafio para os produtos desidratados, que lutam para afirmar seu valor além da conveniência e estabilidade na prateleira. Essa concorrência é especialmente pronunciada nos mercados desenvolvidos, onde os consumidores não apenas têm acesso durante todo o ano a alimentos frescos, mas também tendem a pagar um prêmio pela qualidade percebida. Enquanto isso, as ofertas minimamente processadas, como legumes frescos cortados e saladas prontas para consumo, situam-se no meio-termo, combinando conveniência com atributos sensoriais mais frescos, e desafiam diretamente os produtos desidratados em usos específicos. Os varejistas enfrentam um desafio particular, disputando espaço nas prateleiras e a atenção do consumidor contra o apelo dos produtos frescos. No entanto, esse cenário competitivo impulsiona a inovação no setor de desidratados, incentivando os fabricantes a aprimorar a reidratação, a retenção de sabor e a preservação nutricional, reduzindo assim a lacuna com seus equivalentes frescos.
Aumento dos Custos de Matérias-Primas e Volatilidade de Preços
Em 2024, os preços do açúcar atingiram seu ponto mais alto desde 2011, com um aumento de 0,8% apenas em janeiro. Essa alta teve um efeito cascata direto sobre os preços de frutas desidratadas e produtos de confeitaria. Para a maioria dos processadores, os custos de matérias-primas representam de 60 a 70% das despesas totais de produção. O USDA projetou um aumento de 3,4% nos preços dos alimentos para 2025. Notavelmente, categorias como açúcar e doces devem registrar um aumento mais acentuado de 6,4%. Isso representa um desafio para os fabricantes, que lidam com a transferência desses custos elevados para consumidores cada vez mais sensíveis ao preço. As tensões geopolíticas, especialmente o conflito em curso na Ucrânia, têm sido um perturbador significativo, afetando as exportações de grãos e o fluxo de commodities agrícolas. Agravando isso, as mudanças climáticas lançam uma sombra de incerteza sobre as principais regiões produtoras. As novas políticas tarifárias nos EUA estão prontas para escalar os custos de certos ingredientes difíceis de substituir. A baunilha enfrenta uma tarifa acentuada de 47%, enquanto as castanhas de caju não estão muito atrás, com 46%. Essas tarifas têm implicações diretas nas formulações de produtos desidratados especializados. Adicionalmente, os custos de energia, que constituem de 15 a 20% das despesas de processamento de desidratação, estão contribuindo para a volatilidade, especialmente à medida que os mercados de energia globais permanecem em fluxo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Secagem:
A Dominância do Spray-Drying Impulsiona as Aplicações IndustriaisEm 2025, a tecnologia de spray-drying captura 38,05% do mercado, sublinhando sua adaptabilidade e custo-eficiência em uma gama de aplicações alimentares, desde pós lácteos e bebidas instantâneas até excipientes farmacêuticos. A posição de liderança dessa tecnologia é atribuída à sua proficiência no manuseio de materiais termossensíveis, garantindo ao mesmo tempo uma distribuição granulométrica consistente e alta solubilidade, ambas cruciais para o processamento industrial de alimentos. Embora o freeze-drying deva crescer a um CAGR de 7,12%, ele comanda um prêmio devido à sua excepcional retenção de nutrientes e capacidades de reidratação. Isso torna o freeze-drying a escolha preferida para aplicações de alto valor, como alimentos para atividades ao ar livre e aventura e determinados produtos farmacêuticos. Enquanto isso, os métodos de vacuum-drying e secagem solar atendem a nichos especializados. A secagem solar, apesar de sua menor eficiência em comparação aos métodos mecânicos, está ganhando atenção por suas vantagens de sustentabilidade.
A evolução do mercado está sendo impulsionada por inovações em equipamentos de spray-drying. Por exemplo, a Hosokawa Micron está pioneirando secadores flash DMR que integram perfeitamente secagem, moagem e classificação em uma única unidade, levando ao consumo de energia otimizado e custos operacionais reduzidos. Além disso, o surgimento do spray freeze drying como tecnologia híbrida marca um avanço significativo, unindo os benefícios do spray-drying e do freeze-drying para produzir pós de alta qualidade adequados para aplicações termossensíveis. Além disso, a conformidade regulatória está desempenhando um papel cada vez mais fundamental na seleção de tecnologias. Notavelmente, as diretrizes da FDA para alimentos prontos para consumo de baixa umidade ressaltam a necessidade de processos de secagem validados para garantir a eliminação de patógenos e assegurar a segurança do produto.

Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Categoria de Produto:
Frutas e Legumes Lideram o Consumo Consciente de SaúdeEm 2025, as tendências voltadas à saúde e a versatilidade de frutas e legumes em aplicações de lanches, culinária e serviços de alimentação impulsionam o segmento a capturar 31,76% de participação de mercado. O apelo natural da nutrição à base de plantas, combinado com técnicas de desidratação que intensificam os sabores e prolongam significativamente a vida útil, reforça o apelo deste segmento. Enquanto isso, nutracêuticos e pós funcionais emergem como o segmento de crescimento mais rápido, crescendo a um CAGR de 8,74%, sublinhando a demanda crescente por nutrição especializada e o mercado de alimentos funcionais em expansão. Além disso, produtos de carne e frutos do mar desfrutam de demanda consistente, especialmente em nichos como recreação ao ar livre e preparação para emergências.
Destacando as dinâmicas de categoria, o mercado europeu de manga seca antecipa um crescimento anual sustentável, impulsionado por uma mudança em direção a lanches mais saudáveis. No entanto, fatores econômicos apresentam potenciais desafios de curto prazo. Alemanha e Reino Unido dominam o consumo europeu, com a Alemanha especialmente se destacando nas vendas de frutas secas orgânicas. As empresas estão aproveitando a tecnologia de desidratação em refeições preparadas e sopas, criando sistemas avançados de sabor que mantêm seu apelo após a reidratação. Além disso, o setor de café instantâneo e bebidas testemunha inovações, como a tecnologia de ponta de freeze-drying da Nestlé, abordando desafios de aglomeração em aplicações de café frio.

Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Natureza:
O Processamento Convencional Mantém a Dominância Apesar do Crescimento OrgânicoEm 2025, os métodos de processamento convencional dominam o mercado com 85,60% de participação, impulsionados por cadeias de fornecimento estabelecidas, vantagens de custo e ampla aceitação do consumidor, especialmente em segmentos sensíveis ao preço. Aproveitando economias de escala tanto no processamento quanto no fornecimento de matérias-primas, o segmento convencional oferece preços competitivos, facilitando sua penetração no mercado de massa. Embora os alimentos desidratados orgânicos devam crescer a um CAGR de 15,05%, eles estão testemunhando crescimento rápido à medida que os consumidores se inclinam para opções naturais e sustentavelmente adquiridas. Notavelmente, o segmento orgânico comanda preços premium.
Para reforçar a integridade do mercado orgânico, os marcos regulatórios estão se tornando mais rigorosos. Por exemplo, a regra de Fortalecimento da Fiscalização Orgânica do USDA exige melhoria no registro de dados e rastreabilidade para combater fraudes e reforçar a confiança do consumidor. No entanto, o segmento orgânico enfrenta obstáculos distintos no processamento de desidratação. As restrições de certificação orgânica limitam a adoção de certos auxiliares de processamento e técnicas de preservação prevalentes nos métodos convencionais. Além disso, a complexidade da cadeia de fornecimento para produtos orgânicos é aumentada pelos mandatos de segregação e pela escassez de matérias-primas orgânicas, especialmente ingredientes especializados. No lado positivo, há uma demanda institucional crescente por ingredientes desidratados orgânicos, com operadores de serviços de alimentação e fabricantes ansiosos para se alinhar à mudança do consumidor em direção a produtos de rótulo limpo.

Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Aplicação de Uso Final:
A Dominância Industrial Reflete a Força do Mercado B2BEm 2025, as aplicações industriais dominam com 49,22% de participação de mercado, destacando o papel fundamental do mercado de alimentos desidratados como fornecedor para fabricantes de alimentos, em vez de apenas atender aos consumidores finais. Essa dominância industrial é atribuída aos benefícios de eficiência que os ingredientes desidratados oferecem aos processadores de alimentos, como menores custos de armazenamento, vida útil prolongada e a qualidade consistente vital para a produção em larga escala. Embora o segmento de varejo deva crescer a um CAGR de 8,07%, apresenta potencial de crescimento significativo, impulsionado pela crescente conscientização do consumidor e pela expansão dos canais de distribuição. Enquanto isso, as aplicações de serviços de alimentação encontram-se em uma posição equilibrada, aproveitando os benefícios das eficiências operacionais e da consistência do cardápio proporcionadas pelos ingredientes desidratados.
Empresas como a Seawind Foods exemplificam a força do segmento industrial, tendo conquistado um nicho substancial ao fornecer legumes e frutas desidratados a processadores de alimentos globais, reforçado ainda mais por joint ventures internacionais. Supermercados e hipermercados lideram a distribuição no varejo, mas o varejo online está rapidamente ganhando terreno, graças à maior visibilidade dos produtos e à educação do consumidor por meio de plataformas de comércio eletrônico. Lojas especializadas atendem a mercados de nicho, com foco em produtos premium para recreação ao ar livre e seleções orgânicas. Notavelmente, as lojas de conveniência estão emergindo como centros de distribuição essenciais, especialmente para lanches desidratados em porção individual e soluções de refeição, atendendo ao consumidor em movimento.

Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Mercado de Alimentos Desidratados da APAC
Em 2025, a Ásia-Pacífico dominou o mercado de alimentos desidratados, reivindicando uma participação de 39,18%, impulsionada por robustas produções de frutas e vegetais e pela crescente demanda urbana na China, Índia e Sudeste Asiático. Apesar disso, o processamento permanece subutilizado; por exemplo, a Índia atualmente desidrata baixas quantidades de sua produção hortícola, destacando um espaço significativo para crescimento. Para mitigar as perdas pós-colheita, que podem ser substanciais, os governos regionais estão promovendo exportações de valor agregado. Há um aumento notável nos investimentos em secadores de médio porte próximos a clusters agrícolas, com os pós resultantes ganhando espaço em macarrão instantâneo e misturas de especiarias.
Mercado de Alimentos Desidratados da América do Norte
A América do Norte, impulsionada por uma cultura profundamente enraizada de recreação ao ar livre e uma sofisticada rede de varejo especializado, detém uma participação de mercado substancial. As marcas estão recorrendo cada vez mais a canais diretos ao consumidor, permitindo-lhes avaliar rapidamente as preferências de sabor e cultivar comunidades centradas em viagens de aventura. Além disso, com a FDA fornecendo diretrizes claras sobre medidas preventivas para alimentos de baixa umidade, os investimentos estão fluindo para novas plantas industriais. Essas instalações possuem a versatilidade para lidar com laticínios, proteína vegetal e pós para bebidas, garantindo ao mesmo tempo que não haja risco de contaminação cruzada.
Mercado de Alimentos Desidratados da Europa
A posição do mercado europeu está firmemente ancorada nos princípios orgânicos e de sustentabilidade. Mandatos ambientais rigorosos estão incentivando os fornecedores a adotar secadores energeticamente eficientes e a utilizar embalagens de material único reciclável. Os consumidores estão dispostos a pagar um preço premium, desde que haja transparência e rotulagem de carbono nos produtos. Adicionalmente, a aplicação europeia de limites padronizados de contaminantes promove um cenário comercial estável, atraindo exportadores não pertencentes à UE a priorizar a conformidade e a certificação.
Panorama regulatório
A regulamentação para alimentos desidratados é moldada por uma combinação de normas nacionais de segurança alimentar e parâmetros do Codex Alimentarius usados no comércio transfronteiriço. No nível internacional, as normas do Codex e as orientações de higiene (incluindo o Código de Práticas de Higiene para Frutas e Vegetais Desidratados, CXC 5-1971) fornecem pontos de referência para controles relacionados a contaminantes, higiene de processamento e aditivos permitidos. Em novembro de 2025, a Comissão do Codex Alimentarius (48ª Sessão) adotou e alterou elementos que afetam categorias desidratadas, incluindo normas relacionadas ao alho desidratado (CXS 347-2019) e à pimenta-chile/páprica seca (CXS 353-2022). Isso reforça a necessidade de os fornecedores manterem especificações e sistemas de aditivos alinhados para SKUs voltados à exportação.
Atualizações no nível nacional podem alterar substancialmente os requisitos de conformidade quanto a limites de umidade, critérios microbiológicos e obrigações de rotulagem e rastreabilidade. A China notificou uma norma nacional de segurança alimentar em fase de projeto, cobrindo frutas e vegetais secos, ao sistema OMC/SPS em julho de 2024, o que sinaliza possíveis revisões em relação a requisitos de higiene nacionais mais antigos. Nos Estados Unidos, os controles preventivos da FSMA continuam a fundamentar a conformidade para alimentos estáveis em temperatura ambiente, enquanto o cronograma de aplicação da Food Traceability Rule foi alterado, já que uma restrição orçamentária do exercício fiscal de 2026 (P.L. 119-37) limita a aplicação da norma até julho de 2028. Mercados emergentes também estão codificando requisitos específicos por produto, incluindo Uganda, que está desenvolvendo uma especificação para alho desidratado (DEAS 1341:2026) que faz referência ao Codex CXS 347-2019, tornando mais rigorosas as exigências de documentação e certificados para o comércio regional.
Cenário Competitivo
O cenário competitivo permanece moderadamente fragmentado. Multinacionais como Nestlé SA, Ajinomoto Co. Inc. e OFD Foods LLC possuem escala, portfólios diversificados e extensas redes de distribuição global. No entanto, sua participação de mercado coletiva paira abaixo de 40%, abrindo caminho para especialistas regionais. Esses especialistas concentram-se em nichos como pós de frutas, café especial e misturas de culinária étnica. A natureza intensiva em capital das linhas de spray-drying está impulsionando a consolidação. Um exemplo primordial é a aquisição da Kellanova pela Mars Incorporated por USD 35,9 bilhões em 2024, uma medida estratégica para reforçar sua plataforma de lanches.
A diferenciação tecnológica está surgindo como uma estratégia fundamental. Empresas que asseguram patentes para secadores energeticamente eficientes ou sistemas exclusivos de encapsulamento frequentemente conquistam contratos de longo prazo. Os gigantes de bebidas, por sua vez, buscam essas inovações para maior estabilidade de sabor. Um aumento notável nos registros de propriedade intelectual para sistemas de Janela de Refratância sugere sua crescente aceitação. Além disso, as alegações de sustentabilidade estão remodelando os processos de licitação. Os compradores agora avaliam os fornecedores com base na intensidade de carbono de cada tonelada de pó acabado.
Os players regionais estão capitalizando em sua proximidade às fontes de matérias-primas. Na China, as empresas estão se aventurando no cultivo de frutas, garantindo um fornecimento constante de matéria-prima. Enquanto isso, os exportadores no Chile estão habilmente embalando pós de frutas silvestres, tecendo narrativas de sua origem para atrair marcas europeias de lanches. Os capitalistas de risco estão demonstrando interesse crescente em startups de desidratação híbrida. Essas startups, com economia de energia de 25 a 35%, reforçam a crença no potencial da inovação de processos para revolucionar as estruturas de custo na próxima década.
Líderes do Setor de Alimentos Desidratados
-
Nestlé SA
-
Ajinomoto Co. Inc.
-
Asahi Group Holding Ltd
-
OFD Foods LLC
-
European Freeze Dry
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Alimentos Desidratados Empresas cobertas neste relatório
- Nestlé SA
- Ajinomoto Co. Inc.
- OFD Foods LLC (Mountain House)
- European Freeze Dry
- Thrive Life LLC
- Harmony House Foods Inc.
- Nutristore
- LYOFOOD Sp. z o.o.
- Kerry Group plc
- Chaucer Foods Ltd.
- Mercer Foods LLC
- Asahi Group Holdings Ltd.
- Unilever plc
- General Mills Inc.
- Conagra Brands Inc.
- Backpacker’s Pantry (American Outdoor Products)
- Brothers International Food Corp.
- GEA Group AG (drying equipment)
- Tofflon Science & Technology Co. Ltd.
- Excalibur Dehydrator (Tribest Corp.)
Oportunidades de mercado e perspectivas futuras
A expansão de capacidade e o licenciamento de tecnologia estão criando espaços em branco na desidratação próxima à origem, particularmente onde as matérias-primas são abundantes, mas o valor agregado local é subdesenvolvido. A Ásia demonstra isso mais claramente na desidratação de batata e vegetais, com a Aviko avançando sua presença em Gansu, China. A empresa lançou a Fase III do projeto Gansu Aviko Potato Processing em Zhangye em dezembro de 2025 e iniciou obras de expansão física em janeiro de 2026, o que apoia a segurança de insumos para clientes industriais que atendem sopas, snacks, condimentos e refeições prontas.
Uma segunda área de oportunidade é a disseminação de plataformas de secagem modulares ou licenciadas que permitem que os processadores comercializem frutas, vegetais e ervas desidratados mais próximos das fazendas e centros de exportação, o que pode reduzir o atrito logístico e o desperdício. Em abril de 2026, a EnWave Corporation assinou um acordo de licença comercial exclusiva com a The Dry Hub, no Egito, para estabelecer operações comerciais de desidratação utilizando a tecnologia Radiant Energy Vacuum (REV). Isso ilustra como o licenciamento pode semear novos polos de produção regionais sem exigir que os compradores desenvolvam propriedade intelectual interna para secadores. Junto a esses movimentos liderados por projetos, o mercado está adotando secagem em múltiplos estágios, recuperação de calor e automação para lidar com a restrição de intensidade energética da desidratação, com fornecedores capazes de validar ganhos de desempenho energético mantendo controles de segurança de baixa umidade e formulações de rótulo limpo posicionadas para conquistar contratos de fornecimento industrial e espaços premium no varejo.
Desenvolvimentos industriais recentes em Mercado de Alimentos Desidratados
- Abril de 2026: A EnWave Corporation assinou um acordo de licença comercial exclusiva com a The Dry Hub, no Egito, para o uso da tecnologia Radiant Energy Vacuum (REV) para estabelecer operações comerciais de desidratação. O acordo amplia a via de licenciamento para nova capacidade de processamento em uma geografia de produção emergente, apoiando a agregação de valor local para frutas, vegetais e ervas desidratados. Também aumenta a pressão competitiva sobre soluções de secagem convencionais, permitindo entrada mais rápida no mercado para processadores regionais.
- Julho de 2025: A BranchOut Food expandiu a distribuição de seus Brussels Sprout Crisps em nível nacional para quase 4.000 pontos de venda, utilizando seu processo de desidratação GentleDry, posicionado em torno da retenção de nutrientes e textura. A maior penetração no varejo para um snack desidratado à base de vegetais destaca o papel da desidratação em snacks mais saudáveis e apoia espaço incremental nas prateleiras para formatos à base de vegetais. Também elevou o padrão para reivindicações de processamento diferenciadas e qualidade consistente em escala.
- Março de 2024: A OFD Foods LLC anunciou uma reestruturação organizacional em duas verticais de negócios, Alimentos e Ciências da Vida, com liderança dedicada para cada uma. Essa separação esclarece as prioridades de investimento e capacidades entre alimentos liofilizados de consumo e industriais versus aplicações de especificações mais altas, reforçando o valor estratégico da expertise em secagem além dos produtos tradicionais estáveis em despensa. O reposicionamento também sinaliza uma execução comercial mais direcionada em segmentos de uso final que dependem de desidratação e liofilização.
Mercado de Alimentos Desidratados Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de alimentos desidratados abrange produtos alimentícios nos quais a umidade é removida para prolongar a vida útil e melhorar o armazenamento. Isso inclui formatos secos comuns vendidos no varejo, utilizados em serviços de alimentação e consumidos como ingredientes na fabricação de alimentos embalados.
Exclusões do escopo: Alimentos frescos e refrigerados, além de produtos que são apenas levemente secos para manuseio de curto prazo, não são contabilizados como alimentos desidratados.
Visão Geral da Segmentação
- Por Tecnologia de Secagem
- Spray-dried
- Freeze-dried
- Vacuum-dried
- Secagem Solar
- Outras Tecnologias de Secagem
- Por Categoria de Produto
- Frutas e Legumes
- Carnes e Frutos do Mar
- Laticínios e Ovos
- Café Instantâneo e Outras Bebidas
- Refeições Preparadas e Sopas
- Especiarias, Ervas e Temperos
- Nutracêuticos e Pós Funcionais
- Por Natureza
- Convencional
- Orgânico
- Por Aplicação de Uso Final
- Alimentos Industriais Embalados
- Serviços de Alimentação
- Varejo
- Supermercados/Hipermercados
- Lojas Especializadas
- Lojas de Conveniência
- Lojas de Varejo Online
- Outros Canais de Varejo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polônia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Tailândia
- Singapura
- Indonésia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado e ancorar o modelo em sinais visíveis de produção e comércio de alimentos. Consultamos fontes públicas como FAOSTAT, UN Comtrade, USDA, Eurostat e estatísticas nacionais de alfândegas e agricultura para compreender a direção das categorias, a dependência de importações e os principais fluxos de abastecimento relacionados a ingredientes e produtos acabados de alimentos secos.
Para manter as premissas fundamentadas, também analisamos relatórios anuais de empresas, apresentações para investidores, sites de associações comerciais e cobertura jornalística confiável para acompanhar adições de capacidade, mudanças no mix de produtos e variações nos canais de varejo e serviços de alimentação. Em alguns casos, foram utilizadas assinaturas pagas de dados financeiros e de inteligência empresarial, além de um banco de dados de embarques de importação e exportação, para verificar cruzadamente as divisões de receita e os movimentos comerciais que não são claramente visíveis em tabelas agregadas. As fontes documentais listadas acima são ilustrativas, e consultamos materiais públicos adicionais durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi concluído por meio de entrevistas com especialistas e pesquisas estruturadas com fornecedores de ingredientes de alimentos desidratados, fabricantes de alimentos embalados, distribuidores e compradores especializados em categorias nos setores de varejo e serviços de alimentação. Essas discussões ajudaram a confirmar o que é contabilizado como alimento desidratado nas compras do dia a dia, verificar as faixas de preço por grupo de produto e validar como a demanda difere entre APAC, EMEA e as Américas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 15% | APAC: 41% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 27% | EMEA: 32% |
| Players menores: 16% | Gerentes: 58% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, na qual os dados de produção e comércio de alimentos reconstroem o conjunto de demanda para as principais categorias desidratadas, e então as participações são aplicadas com base em padrões de canal e uso validados em entrevistas. Como a cobertura varia por país e grupo de produto, adicionamos verificações seletivas de baixo para cima, como amostragem de receita de fornecedores para linhas desidratadas e lógica de preço vezes volume para algumas categorias de alta visibilidade.
Os principais insumos acompanhados incluíram valores de importação e exportação de produtos secos, tendências de produção de alimentos embalados, mudanças no mix de tecnologia de desidratação (secagem por atomização, liofilização, secagem a vácuo e secagem ao sol), penetração orgânica versus convencional e a divisão da demanda entre varejo, serviços de alimentação e uso industrial em alimentos embalados. Quando uma série de dados estava ausente, foram aplicadas razões de proxy utilizando mercados comparáveis e, em seguida, ajustadas após ligações de acompanhamento, de modo que os totais permanecessem consistentes com os sinais observáveis de comércio e produção.
A previsão foi realizada por meio de análise de cenários apoiada por suavização simples de séries temporais para os principais indicadores de demanda, e então verificada em relação às opiniões de especialistas sobre movimentos de preços, substituição de produtos e padrões de recuperação de canais. As premissas foram mantidas explícitas para que o modelo possa ser reexecutado à medida que novas tabelas de comércio, sinais de inflação e mudanças de categoria se tornem disponíveis.
Ciclo de Validação de Dados e Atualização
A validação foi realizada por meio de triangulação entre indicadores independentes, seguida de verificações de variância em taxas de crescimento, padrões implícitos de consumo e participações regionais, de modo que os valores discrepantes foram identificados precocemente. Se um total criava um salto incomum em relação aos movimentos comerciais ou sinais de demanda de categoria, revisávamos os insumos novamente e entrávamos em contato com os respondentes para confirmar a causa.
Antes da aprovação final, o modelo e seus insumos passam por uma revisão analítica em múltiplas etapas para que erros de cálculo e definições inconsistentes sejam identificados. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como oscilações acentuadas nos preços de commodities, grandes adições de capacidade ou mudanças regulatórias significativas que afetam a rotulagem ou o comércio de alimentos secos. Logo antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atualizada disponível.
Tamanho do Mercado de Alimentos Desidratados da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para alimentos desidratados frequentemente não coincidem porque diferentes editoras aplicam regras de inclusão distintas, escolhem anos-base diferentes e convertem cestas de produtos mistos em USD utilizando sua própria temporalidade. As diferenças também decorrem de como os usos finais são tratados, uma vez que ingredientes industriais, embalagens de varejo e demanda de serviços de alimentação podem ser agrupados ou separados.
Algumas estimativas externas restringem a definição a refeições desidratadas embaladas ou itens de varejo selecionados, o que pode reduzir os totais mesmo quando a narrativa de crescimento parece semelhante. Para a Mordor Intelligence, os pós nutracêuticos e funcionais são incluídos apenas quando são vendidos e consumidos como produtos alimentícios desidratados, e não são contabilizados quando estão inseridos em totais mais amplos de suplementos ou apenas de ingredientes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 289,41 bilhões de USD (2026) | |
| Editora do Setor A | 238,00 bilhões de USD (2024) | Utiliza um ano-base anterior, e os totais podem variar quando os grupos de produtos são mapeados de forma diferente entre regiões e, em seguida, convertidos utilizando uma temporalidade de câmbio diferente. |
| Consultoria Global B | 292,28 bilhões de USD (2025) | Ano-base e janela de previsão diferentes, e o mapeamento de categorias pode variar quando produtos desidratados relacionados a bebidas e pós funcionais são agrupados em mercados de ingredientes adjacentes. |
A diferença é explicada principalmente pela seleção do ano-base, pelo mapeamento de categorias para itens desidratados limítrofes e pela forma como os preços regionais mistos são traduzidos em um único valor em USD. Com os insumos vinculados a sinais de comércio e divisões de uso final, o número resultante é mais fácil de reproduzir e atualizar quando novos dados são divulgados.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de alimentos desidratados em 2026?
É avaliado em USD 289,41 bilhões e previsto para atingir quase USD 391,68 bilhões até 2031 a um CAGR de 6,23%.
Qual região lidera a demanda global?
A Ásia-Pacífico comanda 39,18% da receita global devido à abundância de matérias-primas e ao crescente consumo de alimentos processados.
Qual tecnologia detém a maior participação?
O spray-drying representa 38,05% da receita por equilibrar custo, qualidade e rendimento para uma ampla gama de produtos.
Por que os alimentos desidratados orgânicos estão crescendo mais rapidamente?
Regras de certificação fortalecidas e preferência do consumidor por rótulos limpos sustentam um CAGR de 15,05% em lanches orgânicos até 2031.
Qual setor de uso final consome mais alimentos desidratados?
Os fabricantes industriais de alimentos absorvem 49,22% do volume, pois pós e flocos simplificam a produção em larga escala e prolongam a vida útil.
Quais são as principais barreiras para novos entrantes?
Os altos custos de capital para secadores eficientes, os rigorosos controles preventivos da FDA e a necessidade de acordos robustos de fornecimento com produtores de matérias-primas limitam a entrada facilitada.