
Tamaño y participación del mercado de alimentos deshidratados
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 289.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 391.68 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.23 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |

Análisis del mercado de alimentos deshidratados por Mordor Intelligence
El tamaño del mercado de alimentos deshidratados se valoró en USD 272,45 mil millones en 2025 y se estima que crecerá de USD 289,41 mil millones en 2026 hasta alcanzar USD 391,68 mil millones en 2031, a una CAGR del 6,23% durante el período de pronóstico (2026-2031). Este crecimiento se sustenta en varias fuerzas convergentes que favorecen la nutrición con larga vida útil, entre ellas los estilos de vida urbanos, las tecnologías de secado avanzadas y las ganancias de eficiencia en el procesamiento industrial de alimentos. Según el Instituto de Recursos Naturales de Finlandia, en 2024, el consumo de pescado ahumado, salado o seco fue de 0,6 kilogramos per cápita[1]. La preferencia de los consumidores por formatos convenientes se alinea con las tendencias de recreación al aire libre, mientras que la demanda de etiqueta limpia impulsa a los productores hacia formulaciones naturales que aún ofrecen larga vida útil. El secado por atomización sigue siendo la tecnología fundamental porque equilibra costo, calidad y rendimiento, aunque el capital está fluyendo hacia sistemas híbridos que prometen ahorros energéticos y mejor retención de nutrientes. Asia-Pacífico lidera la adopción, favorecida por amplias bases de materias primas e ingresos disponibles en aumento, mientras que América del Norte aprovecha su consolidado segmento de actividades al aire libre y Europa capitaliza el posicionamiento orgánico para defender los precios premium. Los riesgos giran en torno a las operaciones de uso intensivo de energía, la volatilidad de las materias primas y la evolución de las normativas mundiales de seguridad alimentaria que elevan los costos de cumplimiento.
Conclusiones clave del informe
- Por tecnología de secado, el secado por atomización representó el 38,05% de la participación del mercado de alimentos deshidratados en 2025, mientras que se prevé que el secado por congelación avance a una CAGR del 7,12% hasta 2031.
- Por categoría de producto, las frutas y verduras representaron el 31,76% del tamaño del mercado de alimentos deshidratados en 2025, mientras que se prevé que los polvos nutracéuticos y funcionales avancen a una CAGR del 8,74% hasta 2031.
- Por naturaleza, el segmento convencional capturó el 85,60% del tamaño del mercado de alimentos deshidratados en 2025, mientras que se prevé que los productos orgánicos avancen a una CAGR del 15,05% hasta 2031.
- Por uso final, las aplicaciones industriales representaron el 49,22% del tamaño del mercado de alimentos deshidratados en 2025, mientras que se prevé que el sector minorista avance a una CAGR del 8,07% hasta 2031.
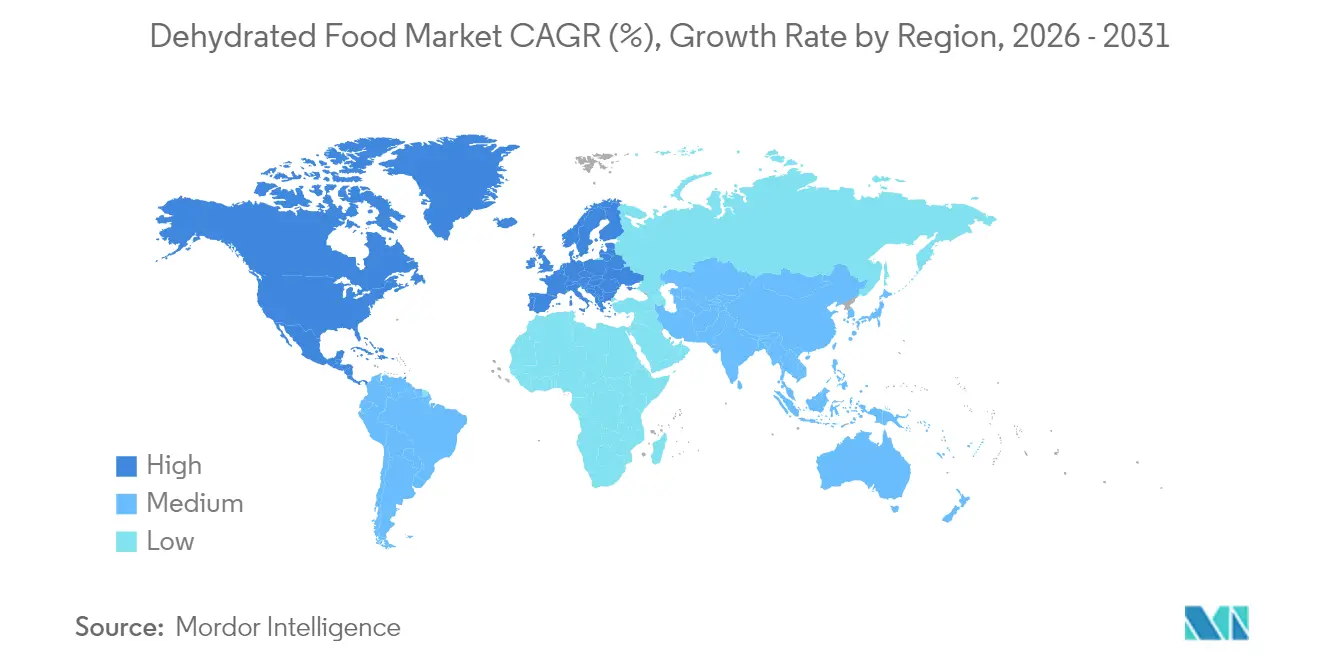
- Por geografía, Asia-Pacífico lideró con el 39,18% de la participación del mercado de alimentos deshidratados en 2025 y se prevé que avance a una CAGR del 7,42% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Demanda de conveniencia y larga vida útil | +1.8% | Global, con mayor impacto en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento en actividades al aire libre y de aventura | +1.2% | América del Norte y Europa como núcleo, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Innovación en tecnologías de secado | +1.0% | Global, liderado por mercados desarrollados | Largo plazo (≥ 4 años) |
| Enfoque del consumidor en etiqueta limpia y productos naturales | +0.9% | América del Norte y Europa, con expansión global | Mediano plazo (2-4 años) |
| Preocupaciones de sostenibilidad e innovación en envases | +0.7% | Liderado por Europa, en expansión hacia América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Regulaciones estrictas de seguridad alimentaria y calidad | +0.6% | Global, con plazos de implementación variables | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de conveniencia y larga vida útil
La urbanización y la evolución de los estilos de vida de los consumidores están transformando las preferencias alimentarias, con los productos deshidratados a la vanguardia en conveniencia y longevidad. Tras la pandemia, se ha producido un cambio notable hacia el consumo en movimiento. Los profesionales que trabajan y las familias con agendas apretadas ahora prefieren alimentos de preparación rápida pero nutricionalmente ricos. Los alimentos deshidratados responden a esta demanda, con vidas útiles de hasta 25 años para las variantes secadas por congelación, un marcado contraste con los meros días o semanas de los productos frescos. Esta prolongada vida útil es especialmente valiosa para la preparación ante emergencias, lo que lleva a gobiernos e instituciones a almacenar alimentos deshidratados como reservas estratégicas. Por ejemplo, según el Centro de Comercio Internacional, el valor generado por la importación de verduras secas en el Reino Unido aumentó en GBP 6,8 millones (+8,23%) en 2024 en comparación con el año anterior. Con GBP 89,9 millones, el valor es el más alto de la última década[2]. Más allá de los consumidores individuales, las operaciones institucionales de servicios de alimentación están cosechando los beneficios de los ingredientes deshidratados. Estos ingredientes no solo reducen los costos de almacenamiento y disminuyen el desperdicio, sino que también garantizan una ejecución consistente del menú en diversas ubicaciones. Las innovaciones en envases, como las bolsas resellables y las porciones controladas, refuerzan aún más el atractivo, permitiendo a los consumidores usar los productos de forma gradual sin sacrificar la calidad.
Crecimiento en actividades al aire libre y de aventura
A medida que la industria de recreación al aire libre crece, aumenta la demanda de soluciones alimenticias ligeras y ricas en nutrientes, diseñadas para los aficionados al senderismo, el campismo y los deportes de aventura. La Fundación para Actividades al Aire Libre informa que en 2024, más de 56 millones de estadounidenses de seis años en adelante practicaron campismo, lo que representa un aumento significativo respecto a las tasas de participación de décadas anteriores[3]. En consonancia con esta tendencia, la renovación de imagen de Mountain House en 2024 introdujo sabores como Pollo Tikka Masala y Pollo Kung Pao, mostrando cómo las marcas establecidas evolucionan para conectar con audiencias más jóvenes y familiarizadas con las redes sociales. El segmento de alimentos para aventura capitaliza la ventaja peso-nutrición de la deshidratación: las comidas secadas por congelación pueden pesar hasta un 90% menos que sus equivalentes frescos, conservando la mayor parte de su valor nutricional. Esta ventaja de peso es vital para los excursionistas y entusiastas de las actividades al aire libre que necesitan llevar alimentos para varios días. El mercado también está experimentando innovaciones en sabor y conveniencia, con marcas que elaboran comidas que solo requieren agua caliente y una limpieza mínima. Además, el creciente atractivo de la vida en furgoneta y el overlanding ha ampliado el público objetivo. Más allá de los excursionistas tradicionales, los campistas en automóvil y los viajeros en vehículos recreativos ahora aprecian la eficiencia de almacenamiento y la fácil preparación de los alimentos deshidratados.
Innovación en tecnologías de secado
Los avances tecnológicos en los procesos de deshidratación están mejorando la calidad del producto, aumentando la eficiencia energética y ampliando las capacidades de procesamiento. Una innovación destacada, el secado por atomización y congelación, combina los beneficios del secado por congelación tradicional y el secado por atomización. Este método produce polvos estables de alta calidad, ideales para alimentos termosensibles e ingredientes bioactivos. El mercado global de equipos de secado por atomización y congelación señala sólidas inversiones industriales en estas tecnologías de procesamiento avanzadas. Otro avance, la tecnología de secado por ventana de refractancia, opera a temperaturas más bajas pero logra una eficiencia térmica superior a los métodos convencionales, convirtiéndola en una opción de primer nivel para productos sensibles al calor. A medida que los costos de procesamiento aumentan, la búsqueda de eficiencia energética se vuelve primordial. Innovaciones como los sistemas de recuperación de calor residual lideran esta iniciativa, con ganancias del 38% en eficiencia energética y una reducción del 34% en emisiones de carbono. Tales avances tecnológicos permiten a los procesadores mantener la calidad del producto mientras reducen los costos operativos, posicionando los alimentos deshidratados como competidores formidables frente a sus equivalentes frescos.
Enfoque del consumidor en etiqueta limpia y productos naturales
A medida que el movimiento de etiqueta limpia gana impulso, el sector de alimentos deshidratados está experimentando un cambio significativo en las formulaciones de productos. Los consumidores evitan cada vez más los conservantes artificiales, los aditivos y los auxiliares de procesamiento. El Consejo Internacional de Información Alimentaria informó que en 2023, aproximadamente el 29% de los encuestados en Estados Unidos compraban regularmente alimentos y bebidas etiquetados con "ingredientes limpios". Esta tendencia es especialmente evidente en el segmento orgánico, con proyecciones que indican un crecimiento en el mercado de snacks orgánicos. Además, la norma de Fortalecimiento de la Aplicación Orgánica del USDA refuerza la supervisión de los productos orgánicos, exigiendo un mayor registro y trazabilidad para combatir el fraude alimentario. Esta medida no solo fortalece la integridad de los productos deshidratados orgánicos, sino que también refuerza la confianza del consumidor. En respuesta a estas tendencias, los fabricantes están alejándose de los conservantes químicos como el dióxido de azufre, optando en su lugar por métodos de conservación naturales y tecnologías de envasado avanzadas. El abastecimiento de ingredientes también está evolucionando, con empresas como Seawind Foods que promueven verduras deshidratadas y frutas sin OMG y de etiqueta limpia adaptadas para procesadores industriales de alimentos. Además, a medida que las aplicaciones de alimentos funcionales se centran en beneficios específicos como la mejora del estado de ánimo y el rendimiento cognitivo, los ingredientes deshidratados están emergiendo como componentes fundamentales en estas formulaciones específicas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Competencia de alimentos frescos o mínimamente procesados | -0.8% | Global, más pronunciada en mercados desarrollados | Corto plazo (≤ 2 años) |
| Alto consumo de energía en los procesos de deshidratación | -1.2% | Global, especialmente en regiones de uso intensivo de energía | Mediano plazo (2-4 años) |
| Aumento de los costos de materias primas y volatilidad de precios | -1.5% | Global, con variaciones regionales | Corto plazo (≤ 2 años) |
| Adopción limitada de procesamiento sostenible | -0.4% | Enfoque en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de alimentos frescos o mínimamente procesados
A medida que la infraestructura global de cadena de frío avanza y los consumidores se inclinan hacia experiencias alimentarias "naturales", el sector de alimentos deshidratados enfrenta una fuerte competencia de alternativas frescas y mínimamente procesadas. Los productos frescos, reconocidos por su sabor, textura y beneficios nutricionales superiores, representan un desafío para los productos deshidratados, que tienen dificultades para afirmar su valor más allá de la conveniencia y la estabilidad en estante. Esta competencia es especialmente pronunciada en los mercados desarrollados, donde los consumidores no solo tienen acceso durante todo el año a alimentos frescos, sino que también están dispuestos a pagar un precio premium por la calidad percibida. Mientras tanto, las ofertas mínimamente procesadas, como las verduras frescas cortadas y las ensaladas listas para consumir, se sitúan en un punto intermedio, combinando conveniencia con atributos sensoriales más frescos, y desafiando directamente a los productos deshidratados en usos específicos. Los minoristas enfrentan un desafío particular, compitiendo por el espacio en estantes y la atención del consumidor frente al atractivo de las opciones frescas. Sin embargo, este panorama competitivo impulsa la innovación dentro del sector deshidratado, instando a los fabricantes a mejorar la rehidratación, la retención de sabor y la conservación nutricional, acercándose así a sus equivalentes frescos.
Aumento de los costos de materias primas y volatilidad de precios
En 2024, los precios del azúcar alcanzaron su punto más alto desde 2011, con un aumento del 0,8% solo en enero. Este incremento ha tenido un efecto dominó directo en los precios de las frutas deshidratadas y los productos de confitería. Para la mayoría de los procesadores, los costos de materias primas representan entre el 60% y el 70% de los gastos totales de producción. El Departamento de Agricultura de los Estados Unidos (USDA) ha proyectado un aumento del 3,4% en los precios de los alimentos para 2025. En particular, se anticipa que categorías como azúcar y dulces experimenten un incremento más pronunciado del 6,4%. Esto plantea un desafío para los fabricantes, que luchan por trasladar estos mayores costos a consumidores cada vez más sensibles al precio. Las tensiones geopolíticas, especialmente el conflicto en curso en Ucrania, han sido un importante factor disruptivo, afectando las exportaciones de cereales y el flujo de materias primas agrícolas. Agravando esto, el cambio climático está proyectando una sombra de incertidumbre sobre las principales regiones productoras. Las nuevas políticas arancelarias en Estados Unidos están dispuestas a incrementar los costos de ciertos ingredientes difíciles de sustituir. La vainilla enfrenta un arancel elevado del 47%, mientras que los anacardos no se quedan atrás con un 46%. Estos aranceles tienen implicaciones directas en las formulaciones de productos deshidratados especializados. Además, los costos energéticos, que constituyen entre el 15% y el 20% de los gastos de procesamiento por deshidratación, contribuyen a la volatilidad, especialmente a medida que los mercados energéticos globales continúan en fluctuación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología de secado:
El dominio del secado por atomización impulsa las aplicaciones industrialesEn 2025, la tecnología de secado por atomización captura una participación del 38,05% del mercado, lo que subraya su adaptabilidad y rentabilidad en una variedad de aplicaciones alimentarias, que van desde polvos lácteos y bebidas instantáneas hasta excipientes farmacéuticos. La posición de liderazgo de esta tecnología se atribuye a su eficiencia en el manejo de materiales sensibles al calor, todo ello garantizando una distribución consistente del tamaño de partícula y alta solubilidad, ambas cruciales para el procesamiento industrial de alimentos. Si bien se espera que el secado por congelación crezca a una CAGR del 7,12%, exige un precio premium debido a su excepcional retención de nutrientes y capacidades de rehidratación. Esto convierte al secado por congelación en la opción predilecta para aplicaciones de alto valor, como los alimentos para aventuras al aire libre y ciertos productos farmacéuticos. Mientras tanto, los métodos de secado al vacío y secado solar atienden nichos especializados. El secado solar, a pesar de su menor eficiencia en comparación con los métodos mecánicos, está ganando atención por sus ventajas en sostenibilidad.
La evolución del mercado está siendo impulsada por innovaciones en equipos de secado por atomización. Por ejemplo, Hosokawa Micron está siendo pionera en secadores flash DMR que integran a la perfección el secado, la molienda y la clasificación en una sola unidad, lo que conduce a un consumo de energía optimizado y a una reducción de los costos operativos. Además, el auge del secado por atomización y congelación como tecnología híbrida marca un avance significativo, combinando los beneficios del secado por atomización y el secado por congelación para producir polvos de alta calidad adecuados para aplicaciones termosensibles. Además, el cumplimiento normativo está desempeñando un papel cada vez más fundamental en la selección de tecnología. En particular, las directrices de la Administración de Alimentos y Medicamentos (FDA) para alimentos listos para consumir de baja humedad subrayan la necesidad de procesos de secado validados para garantizar la eliminación de patógenos y asegurar la inocuidad del producto.




Por categoría de producto:
Frutas y verduras lideran el consumo orientado a la saludEn 2025, las tendencias orientadas a la salud y la versatilidad de las frutas y verduras en aplicaciones de snacking, cocina y servicios de alimentación impulsan al segmento a capturar una participación de mercado del 31,76%. El atractivo natural de la nutrición de origen vegetal, combinado con técnicas de deshidratación que intensifican los sabores y prolongan significativamente la vida útil, refuerza el atractivo de este segmento. Mientras tanto, los polvos nutracéuticos y funcionales emergen como el segmento de más rápido crecimiento, con una CAGR del 8,74%, lo que subraya la creciente demanda de nutrición especializada y el mercado de alimentos funcionales en expansión. Además, los productos de carne y mariscos gozan de una demanda constante, especialmente en áreas de nicho como la recreación al aire libre y la preparación ante emergencias.
En cuanto a la dinámica de la categoría, el mercado europeo de mango seco anticipa un crecimiento anual sostenible, impulsado por un cambio hacia snacks más saludables. Sin embargo, los factores económicos plantean posibles desafíos a corto plazo. Alemania y el Reino Unido dominan el consumo europeo, con Alemania destacándose especialmente en las ventas de frutas secas orgánicas. Las empresas están aprovechando la tecnología de deshidratación en comidas preparadas y sopas, creando sistemas de sabor avanzados que conservan su atractivo tras la rehidratación. Además, el sector de café instantáneo y bebidas es testigo de innovaciones, como la tecnología de secado por congelación de vanguardia de Nestlé, que aborda los desafíos de apelmazamiento en aplicaciones de café frío.

Por naturaleza:
El procesamiento convencional mantiene el dominio a pesar del crecimiento orgánicoEn 2025, los métodos de procesamiento convencionales dominan el mercado con una participación del 85,60%, respaldados por cadenas de suministro establecidas, ventajas de costo y una amplia aceptación del consumidor, especialmente en segmentos sensibles al precio. Aprovechando las economías de escala tanto en el procesamiento como en el abastecimiento de materias primas, el segmento convencional ofrece precios competitivos que facilitan su penetración en el mercado masivo. Si bien se espera que los alimentos deshidratados orgánicos crezcan a una CAGR del 15,05%, están experimentando un crecimiento rápido a medida que los consumidores se inclinan hacia opciones naturales y de origen sostenible. En particular, el segmento orgánico exige precios premium.
Para reforzar la integridad del mercado orgánico, los marcos regulatorios se están endureciendo. Por ejemplo, la norma de Fortalecimiento de la Aplicación Orgánica del USDA exige una mejor gestión de registros y trazabilidad para combatir el fraude y reforzar la confianza del consumidor. Sin embargo, el segmento orgánico enfrenta obstáculos particulares en el procesamiento por deshidratación. Las restricciones de la certificación orgánica limitan la adopción de ciertos auxiliares tecnológicos y técnicas de conservación prevalentes en los métodos convencionales. Además, la complejidad de la cadena de suministro para los productos orgánicos se ve incrementada por los mandatos de segregación y la escasez de materias primas orgánicas, especialmente los ingredientes especializados. En el lado positivo, existe una demanda institucional creciente de ingredientes deshidratados orgánicos, con operadores de servicios de alimentación y fabricantes interesados en alinearse con el cambio del consumidor hacia productos de etiqueta limpia.

Por aplicación de uso final:
El dominio industrial refleja la fortaleza del mercado entre empresasEn 2025, las aplicaciones industriales dominan con una participación de mercado del 49,22%, destacando el papel fundamental del mercado de alimentos deshidratados como proveedor de fabricantes de alimentos, en lugar de atender únicamente a los consumidores finales. Este dominio industrial se atribuye a los beneficios de eficiencia que los ingredientes deshidratados ofrecen a los procesadores de alimentos, como menores costos de almacenamiento, prolongada vida útil y la calidad consistente vital para la producción a gran escala. Si bien se espera que el segmento minorista crezca a una CAGR del 8,07%, cuenta con un significativo potencial de crecimiento, impulsado por la creciente conciencia del consumidor y la expansión de los canales de distribución. Mientras tanto, las aplicaciones de servicios de alimentación se encuentran en una posición equilibrada, beneficiándose de las eficiencias operativas y la consistencia del menú que ofrecen los ingredientes deshidratados.
Empresas como Seawind Foods ejemplifican la fortaleza del segmento industrial, habiendo consolidado un nicho sustancial al suministrar verduras y frutas deshidratadas a procesadores de alimentos globales, respaldado además por alianzas estratégicas internacionales. Los supermercados e hipermercados lideran la distribución minorista, aunque el comercio electrónico está ganando terreno rápidamente, gracias a la mayor visibilidad del producto y la educación del consumidor a través de plataformas de comercio electrónico. Las tiendas especializadas atienden mercados de nicho, centrados en productos premium para recreación al aire libre y selecciones orgánicas. Cabe destacar que las tiendas de conveniencia están emergiendo como centros clave de distribución, especialmente para snacks deshidratados de una sola porción y soluciones de comidas, dirigidos al consumidor en movimiento.

Análisis geográfico
Mercado de Alimentos Deshidratados de Asia-Pacífico
En 2025, Asia-Pacífico dominó el mercado de alimentos deshidratados, con una participación del 39,18%, impulsada por sólidos rendimientos de frutas y verduras y una creciente demanda urbana en China, India y el Sudeste Asiático. A pesar de ello, el procesamiento sigue siendo subutilizado; por ejemplo, India actualmente deshidrata bajas cantidades de su producción hortícola, lo que pone de manifiesto un margen de crecimiento significativo. Para mitigar las pérdidas poscosecha, que pueden ser considerables, los gobiernos regionales están promoviendo las exportaciones de valor agregado. Se observa un notable incremento en las inversiones en secadores de mediana escala próximos a los clusters agrícolas, y los polvos resultantes están ganando terreno en fideos instantáneos y mezclas de especias.
Mercado de Alimentos Deshidratados de América del Norte
América del Norte, respaldada por una arraigada cultura de recreación al aire libre y una sofisticada red de comercio minorista especializado, ostenta una participación de mercado considerable. Las marcas recurren cada vez más a canales de venta directa al consumidor, lo que les permite evaluar rápidamente las preferencias de sabor y cultivar comunidades en torno al turismo de aventura. Asimismo, con las directrices claras de la FDA sobre medidas preventivas para alimentos de baja humedad, las inversiones fluyen hacia nuevas plantas. Estas instalaciones cuentan con la versatilidad necesaria para gestionar polvos lácteos, de proteína vegetal y de bebidas, garantizando al mismo tiempo la ausencia de riesgo de contaminación cruzada.
Mercado de Alimentos Deshidratados de Europa
La posición del mercado europeo está firmemente anclada en los principios de lo orgánico y la sostenibilidad. Los estrictos mandatos medioambientales están impulsando a los proveedores a adoptar secadores energéticamente eficientes y a utilizar bolsas de monomaterial reciclable. Los consumidores están dispuestos a pagar una prima, siempre que exista transparencia y etiquetado de carbono en los productos. Además, la aplicación por parte de Europa de límites estandarizados de contaminantes fomenta un panorama comercial estable, lo que atrae a los exportadores no pertenecientes a la UE a priorizar el cumplimiento normativo y la certificación.
Panorama regulatorio
La regulación de los alimentos deshidratados está determinada por una combinación de normas nacionales de seguridad alimentaria y los estándares del Codex Alimentarius utilizados en el comercio transfronterizo. A nivel internacional, las normas del Codex y las directrices de higiene (incluido el Código de Prácticas de Higiene para las Frutas y Hortalizas Deshidratadas, CXC 5-1971) proporcionan puntos de referencia para los controles sobre contaminantes, higiene del procesamiento y aditivos permitidos. En noviembre de 2025, la Comisión del Codex Alimentarius (48.ª Sesión) adoptó y modificó elementos que afectan a las categorías deshidratadas, incluidas las normas relacionadas con el ajo deshidratado (CXS 347-2019) y el chile seco/paprika (CXS 353-2022). Esto refuerza la necesidad de que los proveedores mantengan las especificaciones y los sistemas de aditivos alineados para los SKU orientados a la exportación.
Las actualizaciones a nivel de país pueden cambiar sustancialmente los requisitos de cumplimiento en cuanto a límites de humedad, criterios microbiológicos y obligaciones de etiquetado y trazabilidad. China notificó al sistema OMC/MSF un proyecto de norma nacional de seguridad alimentaria que abarca frutas y hortalizas deshidratadas en julio de 2024, lo que señala posibles revisiones frente a los requisitos nacionales de higiene anteriores. En Estados Unidos, los controles preventivos de la FSMA continúan siendo la base del cumplimiento para los alimentos estables en anaquel, mientras que el calendario de aplicación de la Norma de Trazabilidad Alimentaria se ha modificado, ya que una restricción de asignaciones presupuestarias del año fiscal 2026 (P.L. 119-37) limita la aplicación de la norma hasta julio de 2028. Los mercados emergentes también están codificando requisitos específicos por producto, incluido Uganda, que está desarrollando una especificación para el ajo deshidratado (DEAS 1341:2026) que hace referencia a la norma CXS 347-2019 del Codex, endureciendo las necesidades de documentación y certificación para el comercio regional.
Panorama competitivo
El panorama competitivo sigue siendo moderadamente fragmentado. Las multinacionales como Nestlé SA, Ajinomoto Co. Inc. y OFD Foods LLC cuentan con escala, carteras diversificadas y amplias redes de distribución global. Sin embargo, su participación colectiva de mercado se mantiene por debajo del 40%, lo que abre el camino a los especialistas regionales. Estos especialistas se concentran en nichos como polvos de frutas, café de especialidad y mezclas de cocina étnica. La naturaleza de uso intensivo de capital de las líneas de secado por atomización está impulsando la consolidación. Un ejemplo destacado es la adquisición de Kellanova por parte de Mars Incorporated por USD 35,9 mil millones en 2024, un movimiento estratégico para reforzar su plataforma de snacks.
La diferenciación tecnológica está emergiendo como una estrategia fundamental. Las empresas que aseguran patentes de secadores de alta eficiencia energética o sistemas de encapsulación únicos suelen obtener contratos a largo plazo. Los gigantes de las bebidas, a su vez, buscan estas innovaciones para una mayor estabilidad del sabor. Un notable incremento en los registros de propiedad intelectual para sistemas de ventana de refractancia insinúa su creciente aceptación. Además, las declaraciones de sostenibilidad están reformando los procesos de licitación. Los compradores ahora evalúan a los proveedores en función de la intensidad de carbono de cada tonelada de polvo terminado.
Los actores regionales están capitalizando su proximidad a las fuentes de materias primas. En China, las empresas están incursionando en el cultivo de frutas para garantizar un suministro constante de materia prima. Mientras tanto, los exportadores en Chile están envasando hábilmente polvos de bayas, incorporando narrativas de su origen para atraer a las marcas europeas de snacks. Los inversores de capital de riesgo muestran un creciente interés en las empresas emergentes de deshidratación híbrida. Estas empresas emergentes, con ahorros energéticos del 25% al 35%, refuerzan la creencia en el potencial de la innovación de procesos para revolucionar las estructuras de costos en la próxima década.
Líderes de la industria de alimentos deshidratados
-
Nestlé SA
-
Ajinomoto Co. Inc.
-
Asahi Group Holding Ltd
-
OFD Foods LLC
-
European Freeze Dry
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Alimentos Deshidratados
- Nestlé SA
- Ajinomoto Co. Inc.
- OFD Foods LLC (Mountain House)
- European Freeze Dry
- Thrive Life LLC
- Harmony House Foods Inc.
- Nutristore
- LYOFOOD Sp. z o.o.
- Kerry Group plc
- Chaucer Foods Ltd.
- Mercer Foods LLC
- Asahi Group Holdings Ltd.
- Unilever plc
- General Mills Inc.
- Conagra Brands Inc.
- Backpacker’s Pantry (American Outdoor Products)
- Brothers International Food Corp.
- GEA Group AG (drying equipment)
- Tofflon Science & Technology Co. Ltd.
- Excalibur Dehydrator (Tribest Corp.)

Oportunidades de mercado y perspectivas futuras
La expansión de capacidad y la concesión de licencias tecnológicas están creando espacios de oportunidad en la deshidratación cercana al origen, particularmente donde las materias primas son abundantes pero la adición de valor local está poco desarrollada. Asia muestra esto con mayor claridad en la deshidratación de patatas y hortalizas, con Aviko avanzando en su presencia en Gansu, China. La empresa lanzó la Fase III del proyecto Gansu Aviko Potato Processing en Zhangye en diciembre de 2025 e inició obras físicas de expansión en enero de 2026, lo que respalda la seguridad de insumos para clientes industriales que abarcan sopas, snacks, condimentos y comidas preparadas.
Un segundo ámbito de oportunidad es la expansión de plataformas de secado modulares o con licencia que permiten a los procesadores comercializar frutas, hortalizas y hierbas deshidratadas más cerca de las granjas y los centros de exportación, lo que puede reducir la fricción logística y el desperdicio. En abril de 2026, EnWave Corporation firmó un acuerdo de licencia comercial exclusiva con The Dry Hub en Egipto para establecer operaciones de deshidratación comercial utilizando la tecnología Radiant Energy Vacuum (REV). Esto ilustra cómo la concesión de licencias puede generar nuevos clústeres regionales de producción sin exigir a los compradores desarrollar propiedad intelectual de secado interna. Junto a estos movimientos impulsados por proyectos, el mercado está adoptando el secado en múltiples etapas, la recuperación de calor y la automatización para abordar la restricción de intensidad energética de la deshidratación, con proveedores capaces de validar mejoras en el rendimiento energético mientras mantienen controles de seguridad de baja humedad y formulaciones de etiqueta limpia posicionadas para ganar contratos de suministro industrial y colocaciones minoristas premium.
Recent Industry Developments in Mercado de Alimentos Deshidratados
- Abril de 2026: EnWave Corporation firmó un acuerdo de licencia comercial exclusiva con The Dry Hub en Egipto para el uso de la tecnología Radiant Energy Vacuum (REV) con el fin de establecer operaciones de deshidratación comercial. El acuerdo amplía la vía basada en licencias hacia una nueva capacidad de procesamiento en una geografía de producción emergente, respaldando la adición de valor local para frutas, hortalizas y hierbas deshidratadas. También aumenta la presión competitiva sobre las soluciones de secado convencionales al permitir una entrada más rápida al mercado para los procesadores regionales.
- Julio de 2025: BranchOut Food expandió la distribución de sus Brussels Sprout Crisps a nivel nacional a casi 4.000 puntos de venta minoristas, utilizando su proceso de deshidratación GentleDry orientado a la retención de nutrientes y la textura. La mayor penetración minorista de un snack deshidratado a base de vegetales resalta el papel de la deshidratación en el snacking más saludable y respalda un espacio incremental en las estanterías para formatos con orientación vegetal. También eleva el nivel de exigencia en cuanto a afirmaciones de procesamiento diferenciadas y calidad consistente a escala.
- Marzo de 2024: OFD Foods LLC anunció una reestructuración organizativa en dos verticales de negocio, Food y Life Sciences, con liderazgo dedicado para cada una. Esta separación clarifica las prioridades de inversión y las capacidades entre los alimentos liofilizados de consumo e industriales frente a aplicaciones de mayor especificación, reforzando el valor estratégico de la experiencia en secado más allá de los productos tradicionales estables en despensa. La reorientación también señala una ejecución comercial más específica en los segmentos de uso final que dependen de la deshidratación y la liofilización.


Mercado de Alimentos Deshidratados Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de alimentos deshidratados abarca los productos alimenticios en los que se elimina la humedad para prolongar la vida útil y mejorar el almacenamiento. Esto incluye formatos secos comunes vendidos a través del comercio minorista, utilizados en el sector de servicios de alimentación y consumidos como ingredientes en la fabricación de alimentos envasados.
Exclusiones del alcance: Los alimentos frescos y refrigerados, además de los productos que solo se secan ligeramente para su manejo a corto plazo, no se contabilizan como alimentos deshidratados.
Descripción General de la Segmentación
- Por tecnología de secado
- Secado por atomización
- Secado por congelación
- Secado al vacío
- Secado solar / al sol
- Otras tecnologías de secado
- Por categoría de producto
- Frutas y verduras
- Carne y mariscos
- Lácteos y huevos
- Café instantáneo y otras bebidas
- Comidas preparadas y sopas
- Especias, hierbas aromáticas y condimentos
- Polvos nutracéuticos y funcionales
- Por naturaleza
- Convencional
- Orgánico
- Por aplicación de uso final
- Alimentos envasados industriales
- Servicios de alimentación
- Venta al por menor
- Supermercados/Hipermercados
- Tiendas especializadas
- Tiendas de conveniencia
- Tiendas minoristas en línea
- Otros canales minoristas
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado y para anclar el modelo a señales visibles de producción y comercio de alimentos. Consultamos fuentes públicas como FAOSTAT, UN Comtrade, el USDA, Eurostat y estadísticas nacionales de aduanas y agricultura para comprender la dirección de las categorías, la dependencia de las importaciones y los principales flujos de suministro vinculados a ingredientes de alimentos secos y productos terminados.
Para mantener los supuestos fundamentados, también revisamos informes anuales de empresas, presentaciones para inversores, sitios web de asociaciones comerciales y cobertura de prensa confiable para rastrear adiciones de capacidad, cambios en la combinación de productos y variaciones en los canales minoristas y de servicios de alimentación. En algunos casos, se utilizaron suscripciones de pago para información financiera e inteligencia empresarial de empresas, además de una base de datos de envíos de importación y exportación a nivel de embarque, para verificar de forma cruzada las divisiones de ingresos y los movimientos comerciales que no son claramente visibles en las tablas agregadas. Las fuentes documentales enumeradas anteriormente son ilustrativas, y consultamos materiales públicos adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se completó mediante entrevistas con expertos y encuestas estructuradas con proveedores de ingredientes de alimentos deshidratados, fabricantes de alimentos envasados, distribuidores y compradores especializados en categorías del sector minorista y de servicios de alimentación. Estas discusiones ayudaron a confirmar qué se contabiliza como alimento deshidratado en las compras cotidianas, a verificar los rangos de precios por grupo de productos y a validar cómo difiere la demanda entre APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 15% | APAC: 41% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 27% | EMEA: 32% |
| Actores menores: 16% | Gerentes: 58% | Américas: 27% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo en el que los datos de producción y comercio de alimentos reconstruyen el conjunto de demanda para las principales categorías deshidratadas, y luego se aplican participaciones basadas en patrones de canal y uso validados en entrevistas. Dado que la cobertura varía según el país y el grupo de productos, se añadieron verificaciones selectivas de abajo hacia arriba, como el muestreo de ingresos de proveedores para líneas deshidratadas y la lógica de precio por volumen para algunas categorías de alta visibilidad.
Los insumos clave rastreados incluyeron valores de importación y exportación de productos secos, tendencias de producción de alimentos envasados, cambios en la combinación de tecnología de deshidratación (secado por atomización, liofilización, secado al vacío y secado al sol), penetración orgánica frente a convencional, y la distribución de la demanda entre el comercio minorista, los servicios de alimentación y el uso industrial de alimentos envasados. Cuando faltaba una serie de datos, se aplicaron ratios de aproximación utilizando mercados comparables y luego se ajustaron tras llamadas de seguimiento, de modo que los totales permanecieran coherentes con las señales observables de comercio y producción.
El pronóstico se realizó mediante análisis de escenarios respaldado por un suavizado simple de series temporales para los principales indicadores de demanda, y luego se verificó con las opiniones de expertos sobre movimientos de precios, sustitución de productos y patrones de recuperación de canales. Los supuestos se mantuvieron explícitos para que el modelo pueda volver a ejecutarse cuando se dispongan de nuevas tablas comerciales, señales de inflación y cambios de categoría.
Validación de Datos y Ciclo de Actualización
La validación se gestionó mediante triangulación entre indicadores independientes, seguida de verificaciones de varianza en tasas de crecimiento, patrones de consumo implícitos y participaciones regionales, de modo que los valores atípicos se identificaron de forma temprana. Si un total generaba un salto inusual en comparación con los movimientos comerciales o las señales de demanda de categorías, revisábamos los insumos nuevamente y volvíamos a contactar a los encuestados para confirmar la causa.
Antes de la aprobación final, el modelo y sus insumos pasan por una revisión analítica de múltiples etapas para detectar errores de cálculo y definiciones inconsistentes. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como variaciones bruscas en los precios de las materias primas, adiciones importantes de capacidad o cambios normativos significativos que afecten al etiquetado o al comercio de alimentos secos. Justo antes de la entrega, realizamos un pase final para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Alimentos Deshidratados de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para alimentos deshidratados a menudo no coinciden porque diferentes editores aplican diferentes reglas de inclusión, eligen diferentes años base y convierten cestas de productos mixtos a USD utilizando su propio momento de conversión. Las diferencias también provienen de cómo se tratan los usos finales, ya que los ingredientes industriales, los envases minoristas y la demanda de servicios de alimentación pueden agruparse o separarse.
Algunas estimaciones externas reducen la definición a comidas deshidratadas envasadas o artículos minoristas seleccionados, lo que puede reducir los totales incluso cuando la narrativa de crecimiento parece similar. Para Mordor Intelligence, los polvos nutracéuticos y funcionales se incluyen solo cuando se venden y consumen como productos de alimentos deshidratados, y no se contabilizan cuando se encuentran dentro de suplementos más amplios o totales exclusivos de ingredientes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 289,41 mil millones de USD (2026) | |
| Editor de la Industria A | 238,00 mil millones de USD (2024) | Utiliza un año base anterior, y los totales pueden variar cuando los grupos de productos se mapean de manera diferente entre regiones y luego se convierten utilizando un momento de conversión de moneda diferente. |
| Consultora Global B | 292,28 mil millones de USD (2025) | Año base y ventana de pronóstico diferentes, y el mapeo de categorías puede variar cuando los productos deshidratados relacionados con bebidas y los polvos funcionales se agrupan en mercados de ingredientes adyacentes. |
La diferencia se explica principalmente por la selección del año base, el mapeo de categorías para artículos deshidratados limítrofes y la forma en que los precios regionales mixtos se traducen a un único valor en USD. Con los insumos vinculados a señales comerciales y distribuciones de uso final, el número resultante es ms fácil de reproducir y actualizar cuando se publican nuevos datos.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de alimentos deshidratados en 2026?
Se valora en USD 289,41 mil millones y se prevé que alcance casi USD 391,68 mil millones en 2031 a una CAGR del 6,23%.
¿Qué región lidera la demanda global?
Asia-Pacífico ostenta el 39,18% de los ingresos globales debido a la abundancia de materias primas y al creciente consumo de alimentos procesados.
¿Qué tecnología tiene la mayor participación?
El secado por atomización representa el 38,05% de los ingresos porque equilibra costo, calidad y rendimiento para una amplia gama de productos.
¿Por qué los alimentos deshidratados orgánicos crecen más rápido?
El fortalecimiento de las normas de certificación y la preferencia del consumidor por las etiquetas limpias respaldan una CAGR del 15,05% en snacks orgánicos hasta 2031.
¿Qué sector de uso final adquiere la mayor cantidad de alimentos deshidratados?
Los fabricantes industriales de alimentos absorben el 49,22% del volumen, ya que los polvos y los copos simplifican la producción a gran escala y prolongan la vida útil.
¿Cuáles son las principales barreras para los nuevos participantes?
Los altos costos de capital para secadores eficientes, los estrictos controles preventivos de la Administración de Alimentos y Medicamentos (FDA) y la necesidad de acuerdos de suministro sólidos con productores de materias primas limitan el acceso fácil al mercado.


 Sus datos están seguros y nunca se venden ni se comparten.
