
Tamanho e Participação do Mercado de Banco de Dados
Análise do Mercado de Banco de Dados por Mordor Intelligence
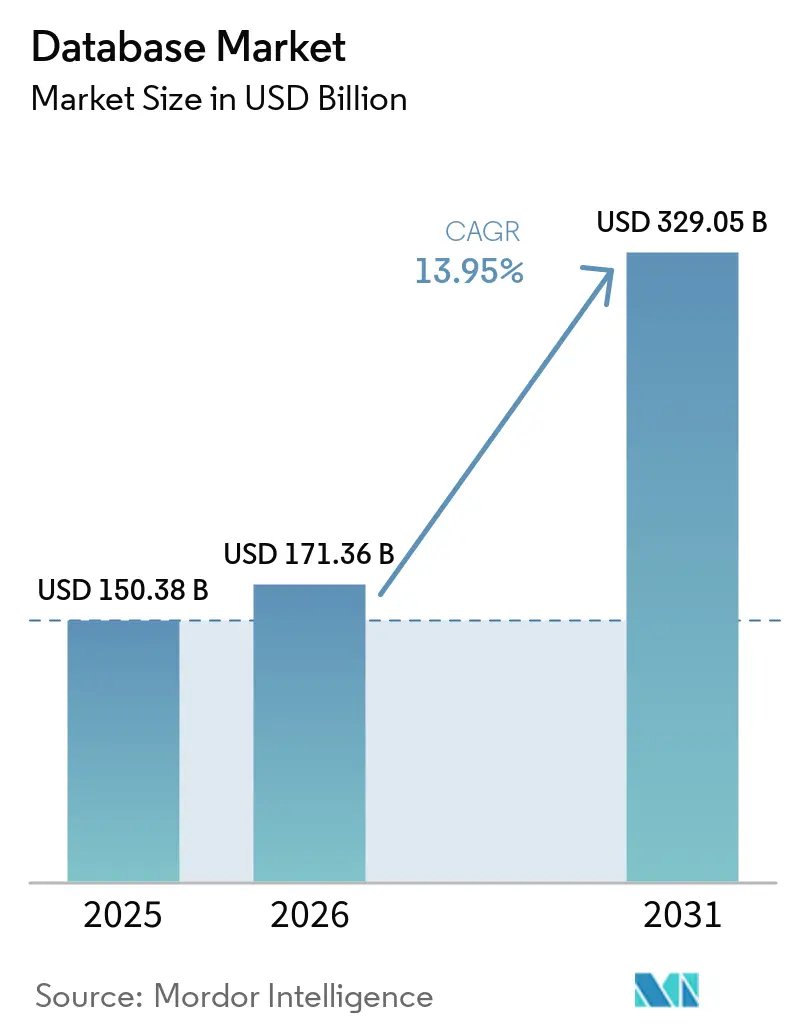
O tamanho do mercado de banco de dados é estimado em 171,4 bilhões de USD em 2026 e deve ser de 195,3 bilhões de USD em 2027, atingindo 371 bilhões de USD até 2032, crescendo a um CAGR de 13,7% de 2027 a 2032.
As cargas de trabalho de IA Generativa adicionam recuperação vetorial à demanda estabelecida de dados de aplicações, enquanto a conectividade industrial expande os ambientes para funções locais de banco de dados. As condições de localização da Arábia Saudita para instituições financeiras cobertas tornam a elegibilidade para serviços em nuvem parte dessa demanda. Plataformas de dados mais amplas e opções de implantação regional conectam a escolha do produto de banco de dados à forma como uma aplicação será operada. Os fornecedores de plataformas podem aprofundar contas empresariais existentes à medida que programas de registros clínicos criam uma abertura separada para bancos de dados operacionais. Taxas de transferência e escassez de competências em gestão de dados podem retardar a implantação, favorecendo fornecedores capazes de atender cargas de trabalho definidas por meio de contas existentes e localizações elegíveis.
Principais Conclusões do Relatório
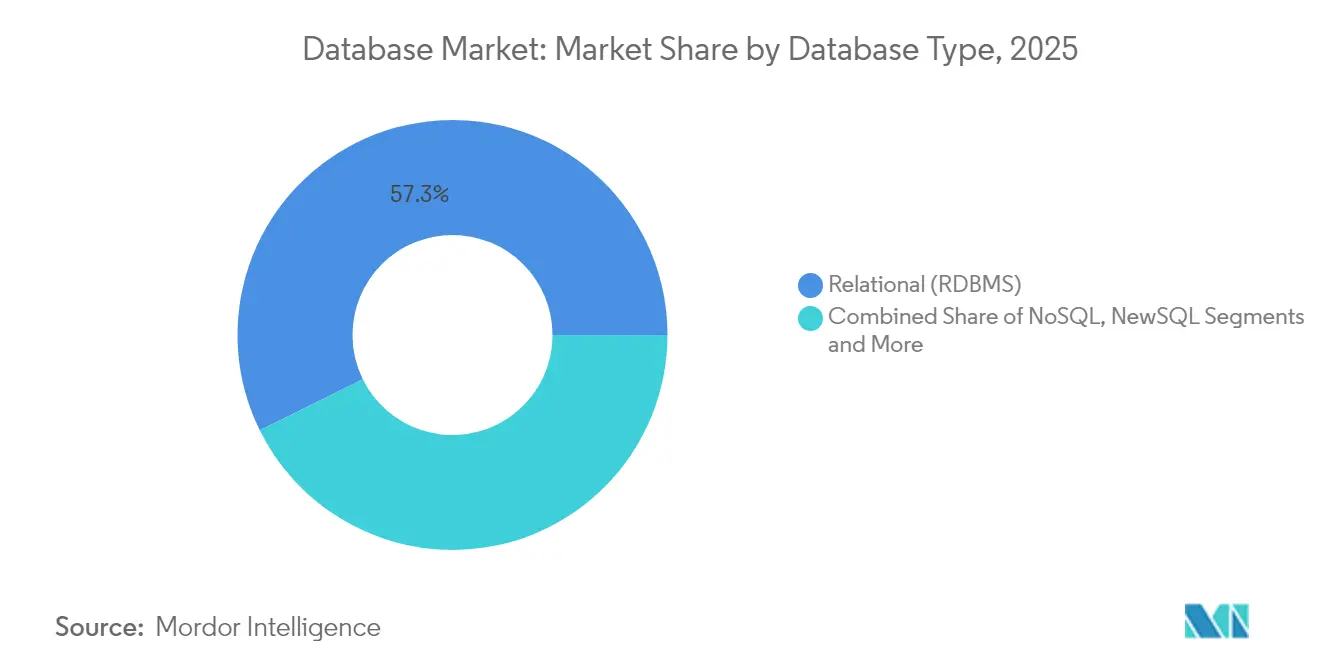
- Por tipo de banco de dados, os bancos de dados relacionais lideraram com uma participação de 56% no mercado de banco de dados em 2026, enquanto o NoSQL é o segmento de crescimento mais rápido, com um CAGR de 17,5% de 2027 a 2032.
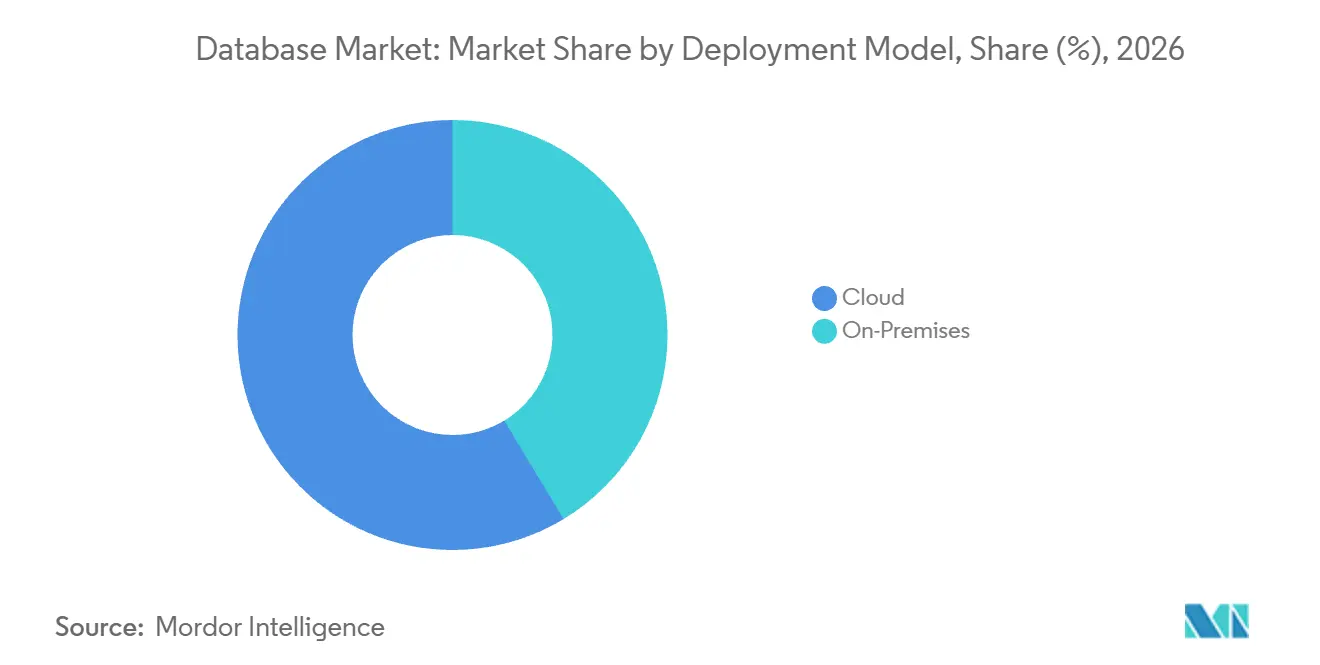
- A Nuvem liderou os modelos de implantação com uma participação de 58,65% no tamanho do mercado de banco de dados em 2026 e também é o segmento de crescimento mais rápido, com um CAGR de 18% de 2027 a 2032.
- Entre os modelos de serviço, o banco de dados como serviço (DBaaS) deteve uma participação de 65,56% em 2026 e é o segmento de crescimento mais rápido, com um CAGR de 16% de 2027 a 2032.
- Por porte empresarial, as grandes empresas detiveram uma participação de 66,3% em 2026, enquanto o segmento de PMEs é o de crescimento mais rápido, com um CAGR de 16,4% de 2027 a 2032.
- As cargas de trabalho Transacionais (OLTP) detiveram uma participação de 50,87% em 2026, enquanto o híbrido (HTAP) é o segmento de crescimento mais rápido, com um CAGR de 15,9% de 2027 a 2032.
- O BFSI liderou as verticais de usuários finais com uma participação de 20,56% em 2026, enquanto o segmento de saúde e ciências da vida é o de crescimento mais rápido, com um CAGR de 14,5% de 2027 a 2032.
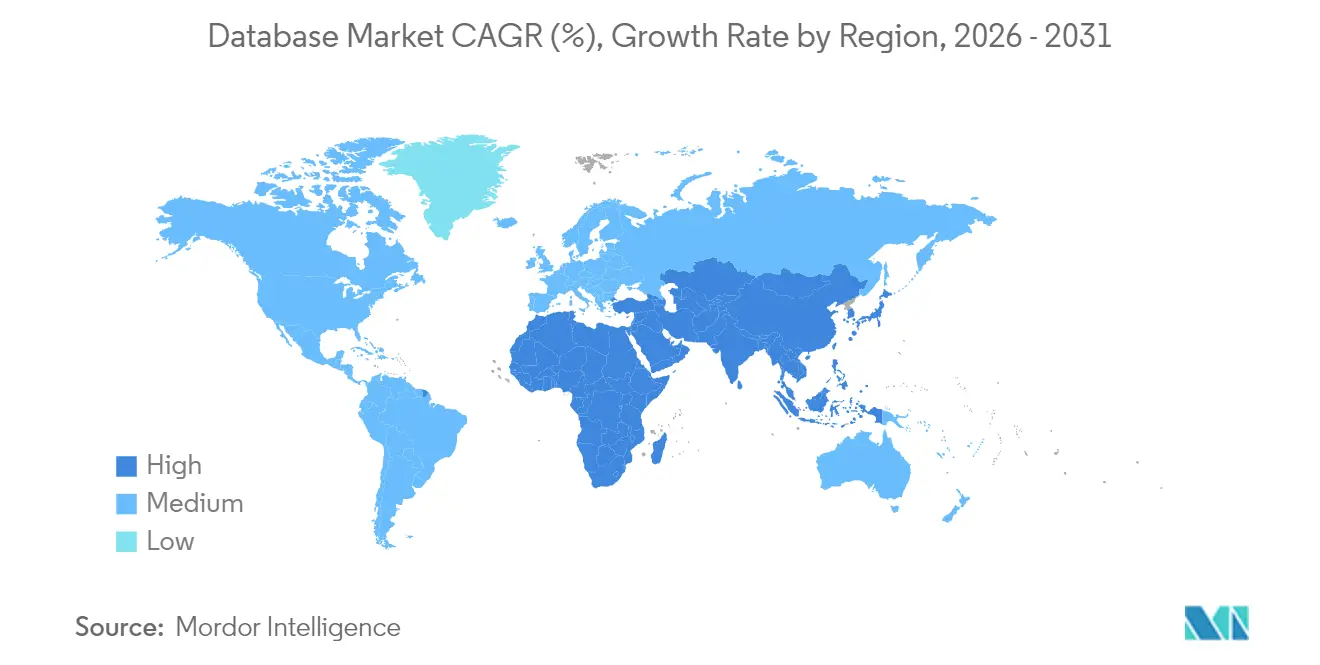
- A América do Norte liderou as geografias com uma participação de 39,91% em 2026, enquanto a APAC é a região de crescimento mais rápido, com um CAGR de 17,2% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Cargas de Trabalho de IA Generativa Acelerando a Adoção de Bancos de Dados Vetoriais em Todo o Mundo | +5.8% | América do Norte, Europa, APAC e Oriente Médio | Curto prazo (≤ 2 anos) |
| Bancos de Dados Distribuídos Nativos de Borda para Implantações de 5G e IoT Massiva na Ásia | +3.9% | República Popular da China | Médio prazo (2 a 4 anos) |
| Regras de Relatórios ESG da UE Impulsionando a Demanda por Bancos de Dados de Séries Temporais | +2.2% | Estados-membros da União Europeia | Médio prazo (2-4 anos) |
| Mandatos de Soberania de Dados Impulsionando o Crescimento Regional de Bancos de Dados em Nuvem no MEA | +2.8% | Reino da Arábia Saudita | Longo prazo (≥ 4 anos) |
| Análise de Risco em Tempo Real Impulsionando a Adoção de Bancos de Dados Colunares em Memória na América do Norte | +1.7% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Adoção de DBaaS Sem Servidor Nativo de Kubernetes em Empresas Globais | +1.6% | América do Norte, Europa e APAC | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Cargas de Trabalho de IA Generativa Acelerando a Adoção de Bancos de Dados Vetoriais em Todo o Mundo
A demanda por banco de dados relacionada à IA Generativa se estende dos recursos da plataforma à infraestrutura de recuperação utilizada em aplicações em produção. Em setembro de 2026, a MongoDB relatou que o número de clientes do Vector Search cresceu 4 vezes em 2 anos, juntamente com a adoção de suas capacidades de IA. Na Mubadala Investment Company em Abu Dhabi, a PULSAR utilizou um índice vetorial Qdrant em um sistema de recuperação em produção. De março a agosto de 2026, o sistema atendeu 78.000 documentos e cerca de 2,4 milhões de páginas em mais de 3.000 negociações. A implantação demonstra como uma carga de trabalho de documentos de investimento pode criar um papel operacional para a indexação vetorial além de um anúncio de recurso de banco de dados. Os fornecedores podem competir pela camada de recuperação de tais aplicações, bem como pela plataforma de banco de dados subjacente.
Bancos de Dados Distribuídos Nativos de Borda para Implantações de 5G e IoT Massiva na Ásia
A expansão das redes de dispositivos conectados cria um ambiente mais amplo para funções de banco de dados próximas a fontes de dados industriais. As 3 operadoras básicas da China adicionaram 232 milhões de usuários de terminais de IoT móvel em 2025, atingindo 2,89 bilhões ao final do ano, excluindo Hong Kong, Macau e Taiwan. Em março de 2026, o Ministério da Indústria e Tecnologia da Informação reportou mais de 23.000 redes privadas industriais de 5G construídas cumulativamente no âmbito de uma ação lançada em 2022. [1] Quando uma carga de trabalho industrial se beneficia do tratamento local de dados, um banco de dados distribuído pode se tornar parte de sua arquitetura operacional. Uma fábrica que adota esse arranjo vincula o banco de dados à integração de aplicações industriais, de modo que o trabalho de implementação tem peso ao lado do direito de uso do software.
Regras de Relatórios ESG da UE Impulsionando a Demanda por Bancos de Dados de Séries Temporais
O Regulamento Delegado da Comissão (UE) 2026/1563, publicado em 21 de setembro de 2026, entra em vigor em 10 de novembro de 2026, com aplicação obrigatória a partir dos exercícios financeiros com início em 2027. Para os exercícios financeiros com início em 2026, as empresas abrangidas podem optar pelas normas anteriores ou revisadas, identificando sua escolha. As ESRS revisadas mantêm comparações quantitativas e monetárias de períodos anteriores, com divulgação quando a revisão de comparações de métricas for impraticável. Onde se aplicam os requisitos de divulgação climática, a ESRS E1 revisada exige o consumo de energia das próprias operações em MWh por fontes fósseis, nucleares e renováveis. A Diretiva (UE) 2026/470 restringe a obrigação de reporte às empresas que excedam tanto o limiar de volume de negócios líquido quanto 1.000 funcionários em média, com prazo de transposição pelos Estados-Membros até 19 de março de 2027. Os fornecedores de séries temporais podem atender a essa população de reporte mais restrita mantendo medições de energia comparáveis entre os períodos de reporte.
Mandatos de Soberania de Dados Impulsionando o Crescimento Regional de Bancos de Dados em Nuvem no MEA
As instituições financeiras sujeitas a controles de localização criam demanda por capacidade de banco de dados em nuvem que possa operar dentro de uma jurisdição aprovada. O Quadro de Segurança Cibernética em vigor do SAMA estabelece que suas organizações membros devem, em princípio, utilizar serviços de nuvem híbrida ou pública localizados na Arábia Saudita. Essas organizações devem obter aprovação explícita do SAMA para serviços fora da Arábia Saudita, enquanto os serviços de nuvem privada definidos como nuvem interna estão fora desta disposição. Para o comprador abrangido, um serviço de banco de dados doméstico oferece, portanto, uma rota que evita a condição adicional de aprovação no exterior. A regra pode, portanto, concentrar o footprint de serviço para cargas de trabalho financeiras cobertas dentro da Arábia Saudita, com a capacidade doméstica competindo em elegibilidade regulatória, bem como em capacidade técnica.
Análise de Impacto das Restrições*
| Restrição | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas de Saída de Nuvem Dificultando a Portabilidade Multi-nuvem | -1.6% | Reino Unido | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Banco de Dados Vetorial Retardando Implantações em Produção | -1.4% | Reino Unido | Médio prazo (2 a 4 anos) |
| Sobrecarga de Desempenho de DBaaS Multi-inquilino para Operadoras de Telecomunicações de Nível 1 | -0.8% | América do Norte, Europa e APAC | Médio prazo (2 a 4 anos) |
| Incerteza do Quadro de Privacidade Transatlântico Paralisando Migrações | -0.5% | União Europeia e Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Saída de Nuvem Dificultando a Portabilidade Multi-nuvem
A transferência de cargas de trabalho de banco de dados entre ambientes de nuvem pode expor os compradores a taxas de transferência que reduzem o apelo de um segundo fornecedor. Em sua investigação de 2025, com base em pesquisa com clientes de 2024, a CMA constatou que as taxas de saída não eram uma preocupação central para a maioria dos clientes de nuvem pública do Reino Unido, mas poderiam afetar decisões de migração ou de multi-nuvem. Alguns clientes de nuvem do Reino Unido informaram à CMA que as taxas de saída os desencorajavam de considerar uma abordagem multi-nuvem, embora a pesquisa Jigsaw tenha constatado que as taxas quase nunca eram a principal barreira. Para um comprador de banco de dados que considera operações entre nuvens, os termos de transferência afetam, portanto, o benefício alcançável da distribuição de cargas de trabalho. Em outubro de 2026, a CMA informou que a Amazon e a Microsoft haviam introduzido políticas reduzindo as taxas de saída para clientes do Reino Unido em uso multi-nuvem. Onde as taxas se aplicam, o custo de transferência remanescente ainda pode limitar o valor comercial da portabilidade.
Escassez de Talentos em Banco de Dados Vetorial Retardando Implantações em Produção
O trabalho com banco de dados vetorial em produção pode superar as competências de gestão de dados disponíveis para a equipe esperada para operá-lo. Em uma pesquisa online autosseletiva de 2025 com 119 organizações do Reino Unido que desenvolvem ou adquirem IA, 38% citaram a gestão de dados como uma lacuna de competências fundamental. Separadamente, 28% relataram que funcionários existentes sem competências técnicas os impediram de atingir objetivos de negócios. Para um comprador que adiciona recuperação vetorial, a capacidade limitada de gestão de dados pode fazer com que a implementação do banco de dados concorra com outros trabalhos de desenvolvimento de IA. Uma assinatura adquirida antes de a equipe poder executar a carga de trabalho de recuperação de forma produtiva deixa o comprador pagando por uma capacidade que ainda não pode utilizar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Banco de Dados:
Operações Empresariais Sustentam a Demanda por Bancos de Dados RelacionaisOs bancos de dados relacionais (RDBMS) representaram uma participação de 56% no tamanho do mercado de banco de dados em 2026. Em abril de 2026, a Oracle afirmou que seu banco de dados relacional alimentava mais de 90% das maiores empresas do mundo e dezenas de milhares de empresas menores para cargas de trabalho de missão crítica. [2] Essa base de compradores ilustra o papel do maior segmento em ambientes de aplicações estabelecidos, onde disponibilidade e throughput têm relevância operacional direta. Atender a esses requisitos confere aos fornecedores relacionais uma função contínua de banco de dados dentro das operações empresariais, com valor comercial vinculado às aplicações que dependem do mecanismo.
O NoSQL é o segmento de crescimento mais rápido, com um CAGR de 17,5% de 2027 a 2032. No exercício fiscal de 2026, encerrado em 31 de janeiro de 2026, a receita de assinaturas da MongoDB aumentou 442,1 milhões de USD, principalmente por meio do aumento do consumo do Atlas por grandes clientes existentes. A empresa também reportou uma taxa de expansão de receita recorrente anual líquida de 121% em 31 de janeiro de 2026. O resultado da MongoDB demonstra que as contas já conquistadas podem contribuir com receita adicional de assinatura por meio do consumo de aplicações, tornando o uso contínuo da carga de trabalho importante após a venda inicial.

Por Modelo de Implantação:
A Hospedagem em Nuvem se Consolida no Uso Empresarial PagoA Nuvem foi o maior segmento, com uma participação de 58,65% em 2026, e é o segmento de crescimento mais rápido, com um CAGR de 18% de 2027 a 2032. Em 2025, 45,52% dos usuários de nuvem paga entre empresas da UE com pelo menos 10 pessoas empregadas nas atividades de negócios cobertas utilizaram hospedagem de banco de dados em nuvem. Isso cria uma decisão de aplicação separada dentro do relacionamento de nuvem paga, pois a escolha de serviços em nuvem não precisa incluir a migração do banco de dados empresarial. A hospedagem de banco de dados pode então entrar por meio dessa conta existente, tornando o relacionamento com a nuvem um canal de distribuição potencial para uma carga de trabalho adicional de banco de dados.
Em julho de 2025, a Amazon Web Services reportou que sua base de clientes de banco de dados sem servidor havia mais que dobrado nos 3 anos anteriores. A AWS descreveu os clientes como buscando ajuda com cargas de trabalho imprevisíveis e uma base para agentes de IA. Para compradores com níveis de carga de trabalho incertos, o argumento comercial pode incluir manter as decisões de capacidade alinhadas com a demanda da aplicação. O mecanismo de crescimento centra-se em como o banco de dados é operado à medida que a demanda muda, estendendo a decisão de implantação além de sua localização e em direção à capacidade do serviço de acomodar a atividade da aplicação.
Por Modelo de Serviço:
Cargas de Trabalho Operacionais Fortalecem o Argumento pelo Serviço GerenciadoO banco de dados como serviço (DBaaS) foi o maior segmento, com uma participação de 65,56% em 2026, e é o segmento de crescimento mais rápido, com um CAGR de 16% de 2027 a 2032. Em junho de 2026, a MongoDB reportou que o Atlas atendia mais de 3 trilhões de consultas diariamente, aproximadamente 3 vezes seu volume de 2023. Isso coloca a capacidade de atendimento de consultas no centro da proposta de serviço, com a MongoDB operando a plataforma de banco de dados gerenciado que atende à carga de trabalho. A oportunidade vai além do provisionamento de um banco de dados para suportar a escala de seu uso repetido em aplicações.
O software de licença e manutenção atende a compradores que buscam direitos de uso de software juntamente com arranjos de implantação flexíveis. O relatório anual fiscal de 2026 da Oracle descreveu licenças perpétuas para banco de dados e outros softwares que os clientes poderiam implantar em ambientes de nuvem, local ou de TI híbrida. O modelo de licença, portanto, permite que um comprador considere a implantação em nuvem enquanto mantém um arranjo de software licenciado para o banco de dados. O suporte opcional torna as atualizações, patches e assistência técnica uma compra separada, oferecendo aos detentores de licença Oracle uma forma de manter os direitos de software enquanto selecionam o suporte do fornecedor de que necessitam.
Por Porte Empresarial:
A Hospedagem Paga Revela Diferentes Pontos de Partida para AdoçãoAs grandes empresas representaram uma participação de 66,3% no mercado de banco de dados em 2026. Em 2025, 49,77% das empresas da UE pesquisadas com pelo menos 250 pessoas empregadas utilizaram serviços de nuvem pagos para hospedar seus bancos de dados. Em 2025, o Techcombank do Vietnã arquivou 126 bancos de dados de produção, reduzindo o volume de dados do sistema ativo e melhorando a eficiência de processamento. O ganho de eficiência vincula as decisões do ciclo de vida do banco de dados à quantidade de dados que permanece no processamento ativo. O programa do Techcombank demonstra um grande operador tratando seu parque de bancos de dados de produção como um ativo a ser otimizado após a implantação, o que vincula a atividade de banco de dados de grandes empresas à gestão contínua do parque, bem como à compra inicial.
As pequenas e médias empresas (PMEs) são o segmento de crescimento mais rápido, com um CAGR de 16,4% de 2027 a 2032. Em 2025, a hospedagem de banco de dados em nuvem paga foi utilizada por 21,63% das empresas da UE com 10 a 49 pessoas empregadas nas atividades de negócios cobertas. A leitura correspondente para empresas com 50 a 249 pessoas empregadas foi de 32,95%. A maioria das empresas pesquisadas em ambas as classes de tamanho não utilizou essa forma de hospedagem em 2025, deixando espaço para ampliar a adoção da hospedagem de banco de dados em nuvem paga, particularmente entre as empresas menores.
Por Tipo de Carga de Trabalho:
As Transações Centrais Ancoram o Papel do Banco de DadosO Transacional (OLTP) foi o maior segmento, com uma participação de 50,87% em 2026. Pedidos e pagamentos dependem de transações de banco de dados concluídas, tornando a disponibilidade e o comportamento de recuperação centrais para a escolha operacional. Substituir um mecanismo significa validar o comportamento das transações em caso de falhas, bem como em operação normal, o que transforma uma substituição de software em uma migração de aplicação. Os fornecedores que competem por essas cargas de trabalho precisam, portanto, abordar o risco de migração de aplicações juntamente com o throughput do mecanismo.
O Híbrido (HTAP) é o segmento de crescimento mais rápido, com um CAGR de 15,9% de 2027 a 2032. As arquiteturas HTAP visam tornar os dados de transações recentes disponíveis para análise em tempo real, reduzindo a dependência de um processo explícito de extração-transformação-carga (ETL). Os varejistas que avaliam transações recentes para orientar vendas promocionais ilustram a necessidade do comprador de análise próxima à transação. Eliminar a transferência analítica separada é importante quando uma decisão, como uma promoção, precisa ser tomada enquanto os dados da transação ainda são atuais.
Por Vertical de Usuário Final:
A Escala Bancária e os Registros Clínicos Criam Necessidades DistintasO BFSI foi o maior segmento, com uma participação de 20,56% em 2026. Em janeiro de 2026, o BBVA reportou que sua plataforma de dados bancários e IA ADA processava mais de 100.000 tarefas diariamente em 8,4 petabytes de informações. A plataforma também atendia mais de 7.500 profissionais de dados e 40.000 usuários de negócios em 2 continentes. O BBVA implantou a ADA no México e na Colômbia em maio de 2025, depois a estendeu para a Argentina e o Peru. A combinação de usuários técnicos e de negócios do BBVA torna as mudanças de plataforma uma decisão de coordenação entre grupos de usuários, alcançando além da substituição de banco de dados de uma única equipe.
Saúde e ciências da vida é o segmento de crescimento mais rápido, com um CAGR de 14,5% de 2027 a 2032. Em 25 de agosto de 2025, o Departamento de Saúde e Serviços Humanos da Carolina do Norte lançou um sistema de prontuário eletrônico de saúde baseado no Epic para suas 13 unidades de saúde operadas pelo estado. Um programa que abrange várias unidades pode criar um requisito de gestão de dados que vai além do ambiente de aplicação local de uma única instituição. O crescimento pode, portanto, ocorrer por meio da infraestrutura de dados necessária para sustentar programas compartilhados de registros clínicos, com o operador de saúde definindo os requisitos de aplicação que o banco de dados de suporte deve atender.
Análise Geográfica
Mercado de Banco de Dados da América do Norte
A América do Norte deteve uma participação de 39,91% no tamanho do mercado de banco de dados em 2026, tornando-se a maior geografia. A Oracle e a Amazon Web Services tornaram o Oracle Database@AWS geralmente disponível no Norte da Virgínia e no Oregon em 8 de julho de 2025. O Oracle Database@AWS está disponível em 5 regiões da América do Norte, cobrindo o Canadá Central, Norte da Virgínia, Ohio, Norte da Califórnia e Oregon. A oferta conjunta combina os serviços de banco de dados da Oracle com as regiões da AWS, preservando papéis distintos dos fornecedores na implantação. Para compradores de cargas de trabalho Oracle, a localização AWS disponível torna-se parte da escolha de implantação do banco de dados, conectando a demanda de software a um footprint de serviço em nuvem regional.
Mercado de Banco de Dados da APAC
A APAC é a geografia de crescimento mais rápido, com um CAGR de 17,2% de 2027 a 2032. Em 5 de maio de 2026, a Oracle habilitou o Exadata Database Service na Infraestrutura Exascale e o Base Database Service em Delhi e Mumbai por meio do Oracle AI Database@Google Cloud. Seu footprint ativo na APAC abrange Delhi, Melbourne, Mumbai, Osaka, Sydney e Tóquio, com o provisionamento exigindo uma assinatura de Oracle Cloud Infrastructure (OCI) vinculada à região OCI pareada. Essas opções de implantação oferecem aos operadores de aplicações uma rota regional para serviços de banco de dados comerciais, enquanto a condição de assinatura pareada mantém a coordenação entre contas de nuvem como parte da implementação.
Na América do Sul, o Senado Federal do Brasil pagou por assinaturas de nuvem privada com serviços de banco de dados em 2026, enquanto a Microsoft disponibilizou o Azure Database para servidor flexível PostgreSQL no Chile Central em julho de 2025. Na Europa, o lançamento da Nuvem Soberana Europeia da AWS em janeiro de 2026 em Brandemburgo, Alemanha, incluiu Aurora, DynamoDB e RDS. No Oriente Médio, a AWS adicionou réplicas entre regiões do RDS para SQL Server Enterprise Edition nos Emirados Árabes Unidos em janeiro de 2026, limitadas às versões suportadas de 2016 a 2022 e aos mínimos específicos de versão. Na África, a AWS disponibilizou o RDS Custom para SQL Server na Cidade do Cabo em julho de 2025, permitindo mídia SQL Server licenciada fornecida pelo cliente e personalização de ambientes de sistema operacional e banco de dados. A expansão regional amplia as opções de hospedagem, mas os compradores devem adequar o serviço de réplica dos EAU às edições elegíveis e decidir se a opção de personalização da Cidade do Cabo se adapta ao seu modelo operacional.
Quadro Regulatório e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fornecedores de banco de dados gerenciado que atendem a cargas de trabalho de informações pessoais de clientes empresariais e de serviços públicos regulamentados. Nos Estados Unidos, as instituições financeiras cobertas devem contratar salvaguardas e avaliar periodicamente os prestadores de serviços qualificados, tornando a supervisão baseada em risco parte do relacionamento comercial. A proposta da FTC de agosto de 2026 aborda uma extensão de autorização de coleta de informações, apoiando a continuidade das salvaguardas do fornecedor consideradas aqui. A fase de salvaguardas de segurança da Índia, programada para 18 meses após a publicação em 13 de novembro de 2025, cria trabalho de preparação para fornecedores que atendem a Fiduciários de Dados.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Índia | Reino Unido | Argentina | Arábia Saudita | Quênia |
|---|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | Conselho de Proteção de Dados da Índia | Comissão de Informação | Agência de Acesso à Informação Pública | Banco Central da Arábia Saudita | Escritório do Comissário de Proteção de Dados |
| Instrumentos ou diretrizes principais | Regra de Salvaguardas da FTC, 16 CFR Parte 314; proposta de coleta de informações de 2026 | Lei de Proteção de Dados Pessoais Digitais, 2023 e Regulamentos, 2025; início faseado | Artigo 28 do RGPD do Reino Unido | Lei 25.326 e Decreto 1558/2001, Artigo 25 | Quadro de Segurança Cibernética, controle 3.4.3 | Regulamentos de Proteção de Dados (Gerais), 2021, regulamento 26 |
| Efeito comercial | As instituições financeiras cobertas contratam salvaguardas e avaliam periodicamente os fornecedores qualificados por risco | As futuras obrigações dos Fiduciários de Dados exigem salvaguardas de segurança razoáveis, incluindo processamento em seu nome | Os fornecedores que processam em nome dos controladores precisam de contratos vinculativos ou outros atos jurídicos | Os contratos de serviços de dados pessoais exigem níveis estatutários de segurança e obrigações de confidencialidade | As organizações membros cobertas devem obter aprovação antes do uso de nuvem híbrida/pública ou da assinatura de contrato; nuvem privada interna isenta | O processamento de dados pessoais de interesse estatal especificado requer um servidor e centro de dados baseados no Quênia ou pelo menos uma cópia de serviço em um centro de dados queniano |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Baixo | Baixo |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||||
A rota de contratação de processadores do Reino Unido sustenta sua classificação média sob a Comissão de Informação, que sucedeu ao Escritório do Comissário de Informação em 30 de setembro de 2026. O Decreto 1558/2001 da Argentina exige termos de segurança e confidencialidade nos contratos de serviços de processamento de dados pessoais, sustentando sua classificação média e perspectiva de continuidade sem uma substituição promulgada ou transição programada sob o compromisso de modernização 2022 a 2026 da Agência de Acesso à Informação Pública. O quadro de aprovação contínuo da Arábia Saudita sustenta uma classificação baixa e perspectiva estável para os arranjos de nuvem híbrida e pública cobertos. A classificação baixa e a perspectiva de continuidade do Quênia baseiam-se na obrigação de processamento local ou cópia local do regulamento 26 para dados pessoais de interesse estatal especificado, juntamente com a consulta do Escritório do Comissário de Proteção de Dados de setembro de 2025 sobre regulamentos propostos, uma avaliação de impacto e um código de compartilhamento de dados para a planejada adesão à Convenção de Malabo da União Africana (submissões com prazo até 6 de outubro de 2025), em vez de uma emenda adotada.
Etapas da Cadeia de Valor
A comparação acompanha como os fornecedores de banco de dados capturam valor por meio do fornecimento de software, operações hospedadas e suporte técnico contínuo. O negócio de software da Oracle combina licenciamento de banco de dados com suporte opcional, enquanto sua categoria de nuvem mais ampla gera assinaturas para aplicações hospedadas e tecnologias de infraestrutura. Isso separa a receita proveniente de direitos de uso de software da receita vinculada à execução e ao suporte de um serviço.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento e licenciamento de software de banco de dados | Produtores de banco de dados como Oracle Corporation e IBM Corporation | Taxas de licença de software | Os gastos de engenharia precedem uma versão utilizável | Sequenciar o desenvolvimento em torno dos compromissos de lançamento suportados |
| Implantação e operação de banco de dados hospedado | Operadores de banco de dados gerenciado como Amazon Web Services Inc. e Oracle Corporation | Cobranças por uso, pagamentos de instâncias reservadas e assinaturas | A capacidade do serviço deve suportar a carga de trabalho que gera uso faturável | Alinhar os compromissos de capacidade à demanda contratada e baseada em uso |
| Suporte técnico contínuo e renovação | Fornecedores de suporte de software como Oracle Corporation | Contratos de suporte opcionais e renovações | A renovação depende do valor contínuo do suporte técnico e das atualizações | Conectar as ofertas de renovação à manutenção de versões e à assistência técnica |
| Fonte: Mordor Intelligence | ||||
Os termos baseados em uso e de instâncias reservadas do Amazon RDS oferecem ao operador do serviço diferentes formas de recuperar o custo de disponibilizar capacidade de banco de dados. Os contratos de suporte de software da Oracle, geralmente anuais e opcionais, criam uma decisão de renovação separada após a compra de uma licença. A exposição comercial do fornecedor muda, portanto, ao longo da cadeia, desde a recuperação dos gastos de desenvolvimento até o recebimento de pagamentos operacionais e a retenção de receita de suporte.
Cenário Competitivo
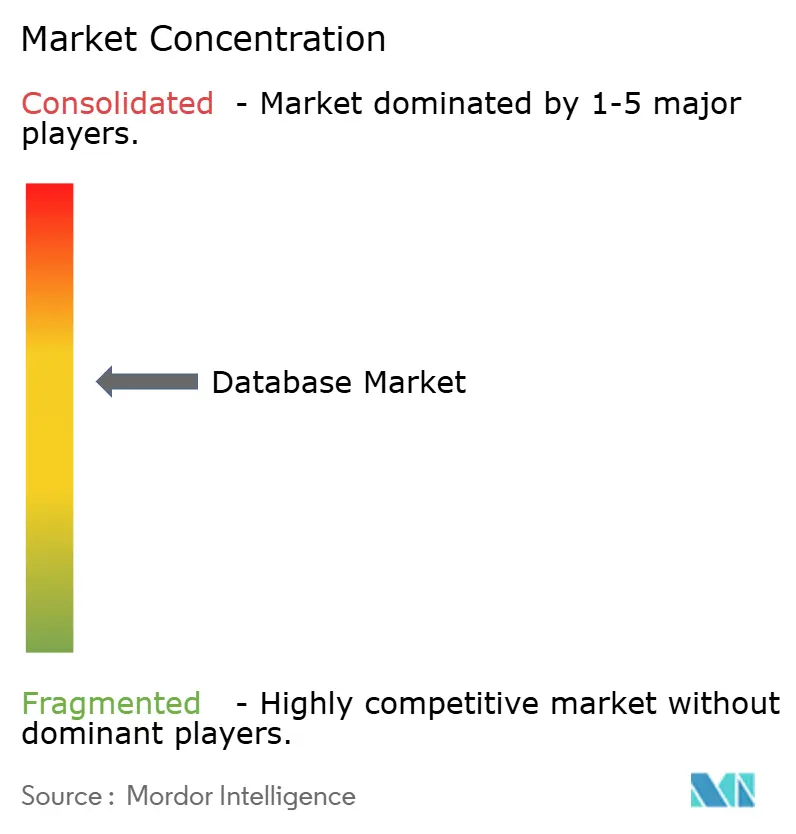
A MongoDB Inc., fornecedora especializada de banco de dados, reportou 2,46 bilhões de USD em receita para o exercício fiscal de 2026, encerrado em 31 de janeiro de 2026, um aumento de 23% em relação ao ano anterior. A Redis Inc. fornece tecnologia de banco de dados em memória e software e serviços em nuvem relacionados, enquanto a Altibase Corporation fornece um banco de dados relacional híbrido que combina mecanismos em memória e em disco. O negócio DataStax Inc. da IBM Corporation e o Lakebase da Databricks Inc. posicionam bancos de dados NoSQL, vetoriais e operacionais dentro de plataformas mais amplas. A Oracle Corporation e a Amazon Web Services Inc. operam ao lado desses fornecedores por meio de serviços de banco de dados e infraestrutura em nuvem. Esse campo diferenciado não tem um único fornecedor dominando todas as arquiteturas, permitindo que os compradores avaliem mecanismos especializados em memória ou híbridos em relação a um relacionamento de plataforma mais amplo.
A IBM Corporation concluiu sua aquisição da DataStax Inc. no segundo trimestre de 2025, adicionando capacidades de dados em tempo real e escaláveis para aplicações orientadas por IA. [3] O AstraDB e o DataStax Enterprise da DataStax forneceram capacidades de banco de dados NoSQL e vetorial baseadas no Apache Cassandra, conferindo ao negócio adquirido um papel específico em tecnologia de banco de dados. A Databricks Inc. fornece sua plataforma de dados e IA juntamente com o Lakebase, um banco de dados operacional. A aquisição concluída coloca a direção do produto de banco de dados dentro de um fornecedor empresarial mais amplo, enquanto a oferta operacional da Databricks cria outra rota para uma empresa de plataforma de dados competir por aplicações que precisam de um serviço de banco de dados.
Em junho de 2026, a Databricks afirmou que o Lakebase atendia milhares de clientes e processava 12 milhões de inicializações de banco de dados por dia. Essa escala de provisionamento torna a operação do serviço uma parte material da proposta competitiva ao lado das funções técnicas do banco de dados. Em 21 de maio de 2025, o Google Cloud atualizou seu portfólio de nuvem soberana com controles de localização de Fronteira de Dados e gerenciamento de chaves externas, permitindo que os clientes habilitassem justificativas de acesso a chaves e negassem acesso por qualquer motivo. Os controles configuráveis de localização e chave tornam a jurisdição e os requisitos de acesso parte da oferta da plataforma. Um desafiante, portanto, precisa competir tanto no provisionamento repetível de banco de dados quanto no acesso controlado pelo cliente, elevando o ônus de desenvolvimento do serviço além do fornecimento de um mecanismo.
Líderes do Setor de Banco de Dados
-
MongoDB Inc.
-
Redis Inc.
-
Altibase Corporation
-
DataStax Inc.
-
Databricks Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Banco de Dados Empresas cobertas neste relatório
- MongoDB Inc.
- Redis Inc.
- Databricks Inc.
- Snowflake Inc.
- DataStax Inc.
- Altibase Corporation
- Google LLC
- Oracle Corporation
- Microsoft Corporation
- Amazon Web Services Inc.
- IBM Corporation
- Couchbase Inc.
- SAP SE
- Teradata Corporation
- MariaDB plc
- Huawei Technologies Co. Ltd. (GaussDB)
- InterSystems Corporation
- MarkLogic Corporation
- Neo4j Inc.
- Aerospike Inc.
- Cloudera Inc.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam as aberturas de serviço de banco de dados criadas por novas compatibilidades de migração e opções de implantação em nuvem. O Google Cloud adicionou suporte ao MySQL 9.7 para migrações homogêneas ao Database Migration Service em 17 de agosto de 2026. Essa mudança cria uma rota específica para os fornecedores buscarem cargas de trabalho de banco de dados de destino de organizações que mantêm o mesmo mecanismo.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Adoção de banco de dados gerenciado por meio de migração MySQL 9.7 | Suporte de agosto de 2026 para migrações homogêneas de MySQL 9.7 | Organizações que migram cargas de trabalho MySQL 9.7 | Combinar serviço de banco de dados de destino com uma migração definida do mesmo mecanismo | Transferência de dados e trabalho de corte para produção | Fornecedores de banco de dados de destino e especialistas em migração |
| Postgres gerenciado para aplicações operacionais | Disponibilidade geral do Lakebase em fevereiro de 2026 na AWS, com Azure em beta no anúncio | Desenvolvedores de aplicações operacionais e agentes de IA | Direcionar cargas de trabalho operacionais da AWS com serviço Postgres gerenciado | Integração da lógica de aplicação transacional com o banco de dados | Databricks Inc. e integradores de aplicações operacionais |
| Capacidade de banco de dados Oracle baseada em uso dentro da AWS | Disponibilidade geral do serviço Exascale em agosto de 2026 no Oracle AI Database@AWS | Empresas que executam cargas de trabalho Oracle AI Database | Dimensionar o serviço de banco de dados por pagamento por uso em torno de cargas de trabalho de aplicações individuais | Previsibilidade de custos quando o uso varia | Oracle Corporation e Amazon Web Services Inc. |
| Fonte: Mordor Intelligence | |||||
A abertura central é uma rota de serviço gerenciado para compradores cujos requisitos de aplicação já apontam para um mecanismo de banco de dados definido. O objetivo comercial comum é converter essas necessidades de aplicação em uso recorrente de serviço de banco de dados. A migração com preservação do mecanismo oferece um ponto de entrada delimitado porque a rota do mesmo mecanismo já identifica a tecnologia de banco de dados sendo migrada, deixando os fornecedores competirem pelo relacionamento de serviço resultante.
Desenvolvimentos industriais recentes em Mercado de Banco de Dados
- Ago 2026: O Google Cloud adicionou suporte ao MySQL 9.7 ao Database Migration Service para migrações homogêneas de MySQL.
- Ago 2026: A Oracle disponibilizou geralmente o Exadata Database Service na Infraestrutura Exascale no Oracle AI Database@AWS, adicionando implantação por pagamento por uso para cargas de trabalho Oracle AI Database.
- Mai 2026: A Oracle habilitou o Exadata Database Service na Infraestrutura Exascale e o Base Database Service em Delhi e Mumbai por meio do Oracle AI Database@Google Cloud.
Mercado de Banco de Dados Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de banco de dados mede os gastos anuais em software de banco de dados e serviços de banco de dados gerenciado em todo o mundo. Abrange licenças de software, manutenção e taxas de banco de dados como serviço pagas por clientes organizacionais.
Exclusões de escopo: Hardware de banco de dados vendido separadamente, infraestrutura em nuvem e saída, serviços profissionais e software de aplicações de negócios e análise estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Banco de Dados
- Relacional (RDBMS)
- NoSQL
- NewSQL
- Multimodelo
- Grafo
- Por Modelo de Implantação
- Nuvem
- Local
- Por Modelo de Serviço
- Banco de Dados como Serviço (DBaaS)
- Software de Licença e Manutenção
- Por Porte Empresarial
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por Tipo de Carga de Trabalho
- Transacional (OLTP)
- Analítico (OLAP)
- Híbrido (HTAP)
- Por Vertical de Usuário Final
- BFSI
- Varejo e Comércio Eletrônico
- Saúde e Ciências da Vida
- TI e Telecomunicações
- Logística e Transporte
- Mídia e Entretenimento
- Governo e Setor Público
- Manufatura
- Outras Verticais de Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Europa
- Reino Unido
- Alemanha
- França
- Restante da Europa
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa de TIC empresarial do Eurostat mede a hospedagem de banco de dados em nuvem paga, enquanto os indicadores globais de conectividade da União Internacional de Telecomunicações e o Relatório de Economia Digital da Conferência das Nações Unidas sobre Comércio e Desenvolvimento descrevem as condições de infraestrutura e regionais que moldam a demanda por banco de dados. Os relatórios anuais das empresas, como o Formulário 10-K do exercício fiscal de 2026 da MongoDB, fornecem divulgações de produtos e receitas para distinguir assinaturas de banco de dados, licenças, manutenção e serviços da receita corporativa mais ampla.
Registros, materiais para investidores, estatísticas oficiais e imprensa tecnológica ou financeira de reputação podem ser comparados para verificar receitas de produtos, uso por clientes, implantações e contexto de mercado reportado. As fontes aqui mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas incluiriam fornecedores de software de banco de dados, provedores de serviços de banco de dados gerenciado, canais de nuvem e compradores empresariais de banco de dados, com executivos e especialistas funcionais abordando gastos, implantação e composição de cargas de trabalho. As perguntas testariam estimativas secundárias de preços ao cliente, linhas de software e serviços faturados, demanda regional e adoção por tipo de banco de dados, porte empresarial e vertical. Onde os entrevistados não conseguem separar cobranças agrupadas ou uso histórico, os analistas registrariam os limites, comparariam as evidências com registros públicos e indicadores de pesquisa, e triangulariam antes de revisar a estimativa.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
O modelo estima os gastos anuais globais a partir de uma visão de cima para baixo da receita de licença de software e manutenção mais as taxas de serviço de banco de dados gerenciado, verificando então os totais selecionados em relação às divulgações de receita dos fornecedores e às evidências amostradas de clientes ou canais. Os insumos incluem adoção de hospedagem de banco de dados paga, implantação em nuvem versus local, tipo de banco de dados e composição de cargas de trabalho, demanda empresarial e vertical, e tendências de assinatura ou licença reportadas pelos fornecedores. Esses indicadores ajudam a definir os níveis de gastos e a alocar participações de receita entre as classificações do relatório. Os analistas podem usar regressão multivariada onde os indicadores históricos se movem de forma consistente com a receita, e análise de cenários onde a migração para a nuvem, o uso de banco de dados relacionado à IA ou a adoção regional altera o caminho de crescimento. As verificações seletivas de baixo para cima usam preços médios contratados amostrados multiplicados por volumes de clientes ou cargas de trabalho e consolidações de fornecedores, com lacunas reconciliadas em relação ao total de cima para baixo e sinalizadas para verificações de fonte ou entrevistado. As participações regionais e de segmento são construídas a partir da adoção reportada, divulgações de receita dos fornecedores e padrões de implantação dos compradores, enquanto os entrevistados primários verificam se os fatores e a direção das previsões são plausíveis no nível da variável.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações dos fornecedores, os indicadores oficiais de adoção, as estimativas de mercado publicadas e as evidências primárias, verificando se cada fonte mede os gastos em software de banco de dados ou serviços gerenciados na mesma base anual. Eles investigam movimentos incomuns ano a ano, participações inconsistentes e diferenas materiais entre os totais de cima para baixo e as verificações seletivas de fornecedores ou canais, documentam a resolução e concluem revisões analíticas sequenciais antes da aprovação. Os analistas recontactam os entrevistados quando definições, cobranças agrupadas ou demanda reportada entram em conflito, atualizam o modelo anualmente, atualizam as estimativas provisórias após eventos materiais de mercado e concluem uma nova revisão pré-entrega.
Tamanho do Mercado de Banco de Dados da Mordor Intelligence Versus Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de banco de dados mede os gastos anuais em software de banco de dados e serviços de banco de dados gerenciado em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os insumos incluem adoção de hospedagem de banco de dados paga, implantação em nuvem versus local, tipo de banco de dados e composição de cargas de trabalho, demanda empresarial e vertical, e tendências de assinatura ou licença reportadas pelos fornecedores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 195,3 bilhões de USD (2027) | |
| Consultoria Regional A | 40 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 79,5% abaixo do valor de 2027 deste relatório de 195,3 bilhões de USD, 2 anos depois. A estimativa publicada é um total global de 2025, com previsão até 2032. |
| Consultoria Global B | 132,66 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 32,1% abaixo do valor de 2027 deste relatório de 195,3 bilhões de USD, 2 anos depois. A estimativa publicada é segmentada por tipos de banco de dados relacional e não relacional e por implantação DBaaS e local. |
Os analistas da Mordor Intelligence triangulam as divulgações dos fornecedores, os indicadores oficiais de adoção, as estimativas de mercado publicadas e as evidências primárias, verificando se cada fonte mede os gastos em software de banco de dados ou serviços gerenciados na mesma base anual.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de banco de dados e o crescimento esperado?
O tamanho é projetado em 195,3 bilhões de USD em 2027 e 371 bilhões de USD até 2032, com um CAGR de 13,7% de 2027 a 2032.
O que está impulsionando a demanda por sistemas de banco de dados?
A recuperação de IA e a conectividade industrial sustentam a demanda. Em setembro de 2026, a MongoDB reportou que o número de clientes do Vector Search cresceu 4 vezes em 2 anos.
Qual tipo de banco de dados lidera a demanda comercial?
Os bancos de dados relacionais detinham uma participação de 56% em 2026, enquanto o NoSQL é o tipo de crescimento mais rápido, com um CAGR de 17,5% de 2027 a 2032.
Quais empresas competem em software e serviços de banco de dados?
MongoDB Inc., Redis Inc., Altibase Corporation, IBM Corporation e Databricks Inc. oferecem produtos de banco de dados concorrentes. A IBM concluiu sua aquisição da DataStax no segundo trimestre de 2025.
O que pode restringir o crescimento da implantação de banco de dados?
Lacunas de competências e taxas de transferência podem restringir a implementação. Uma pesquisa online autosseletiva de 2025 com 119 organizações do Reino Unido que desenvolvem ou adquirem IA constatou que 38% citaram a gestão de dados como uma lacuna de competências fundamental.
Quais regiões lideram a demanda por banco de dados e o crescimento previsto?
A América do Norte detinha uma participação de 39,91% em 2026, e a APAC é a região de crescimento mais rápido, com um CAGR de 17,2% de 2027 a 2032.