
Tamanho e Participação do Mercado de Vidro de Embalagem da República Tcheca
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
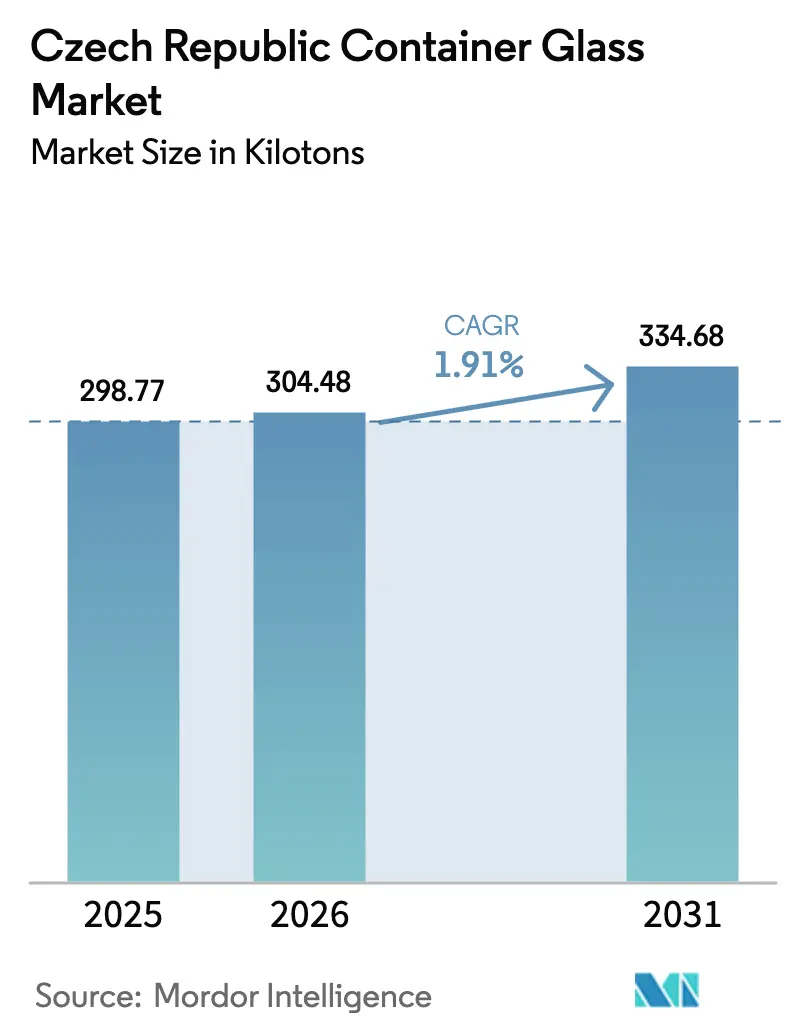
| Tamanho do mercado no ano base (2025) | 298.77 quilotoneladas |
| Volume do Mercado (2026) | 304.48 quilotoneladas |
| Volume do Mercado (2031) | 334.68 quilotoneladas |
| Growth Rate (2026 - 2031) | 1.91 % |
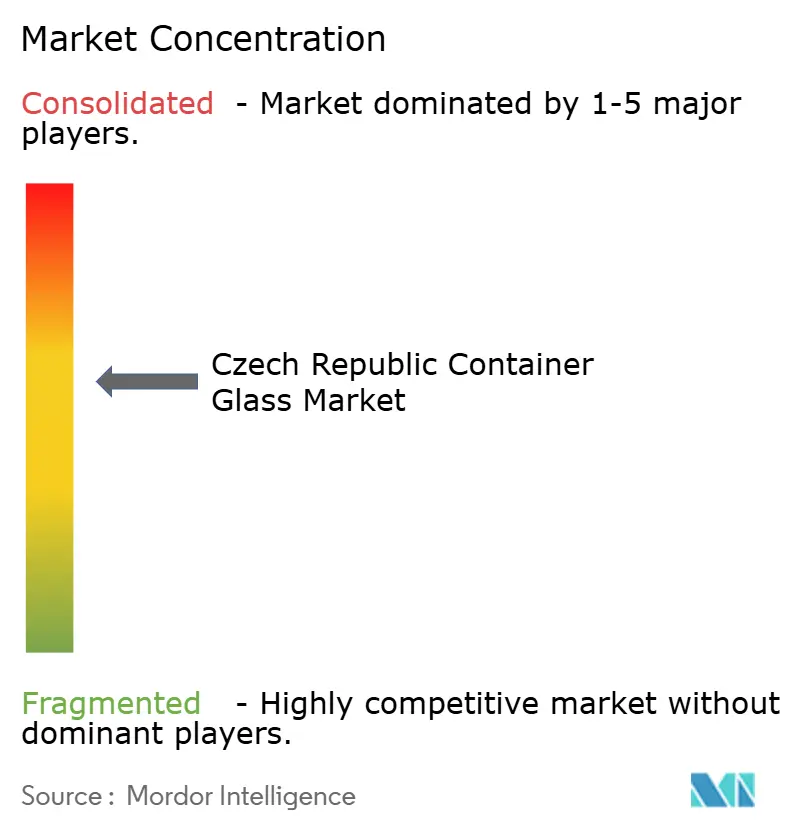
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro de Embalagem da República Tcheca por Mordor Intelligence
Espera-se que o tamanho do mercado de vidro de embalagem da República Tcheca cresça de 298,77 quilotoneladas em 2025 para 304,48 quilotoneladas em 2026, com previsão de atingir 334,68 quilotoneladas até 2031 a um CAGR de 1,91% no período 2026-2031. A demanda doméstica consistente por bebidas, uma taxa de reciclagem de 97,5% para embalagens de vidro e novas oportunidades em produtos premium ancoram conjuntamente a trajetória estável do mercado. Os proprietários de marcas continuam preferindo o vidro por sua circularidade e apelo nas prateleiras, enquanto os investimentos em eficiência energética estão começando a reduzir os custos operacionais dos grandes produtores locais.[1]Ministério do Meio Ambiente, "Ekonomická analýza Plánu odpadového hospodářství 2025–2035," mzp.gov.cz Ainda assim, a concorrência de formatos mais leves de metal e plástico continua a comprimir as margens, motivando os fabricantes a se diferenciarem por meio de redução de peso, moldes personalizados e sistemas de qualidade de grau farmacêutico. O iminente sistema de retorno com depósito (DRS) e a proibição gradual de plásticos de uso único devem inclinar ainda mais o mix de embalagens em favor do vidro em condimentos, alimentos e linhas de bebidas de nicho. A pressão competitiva se intensifica à medida que novos incrementos de capacidade da Europa Ocidental entram em operação, mas as plantas tchecas mantêm uma vantagem de proximidade aos clientes da Europa Central e de canais de exportação já consolidados.
Principais Conclusões do Relatório
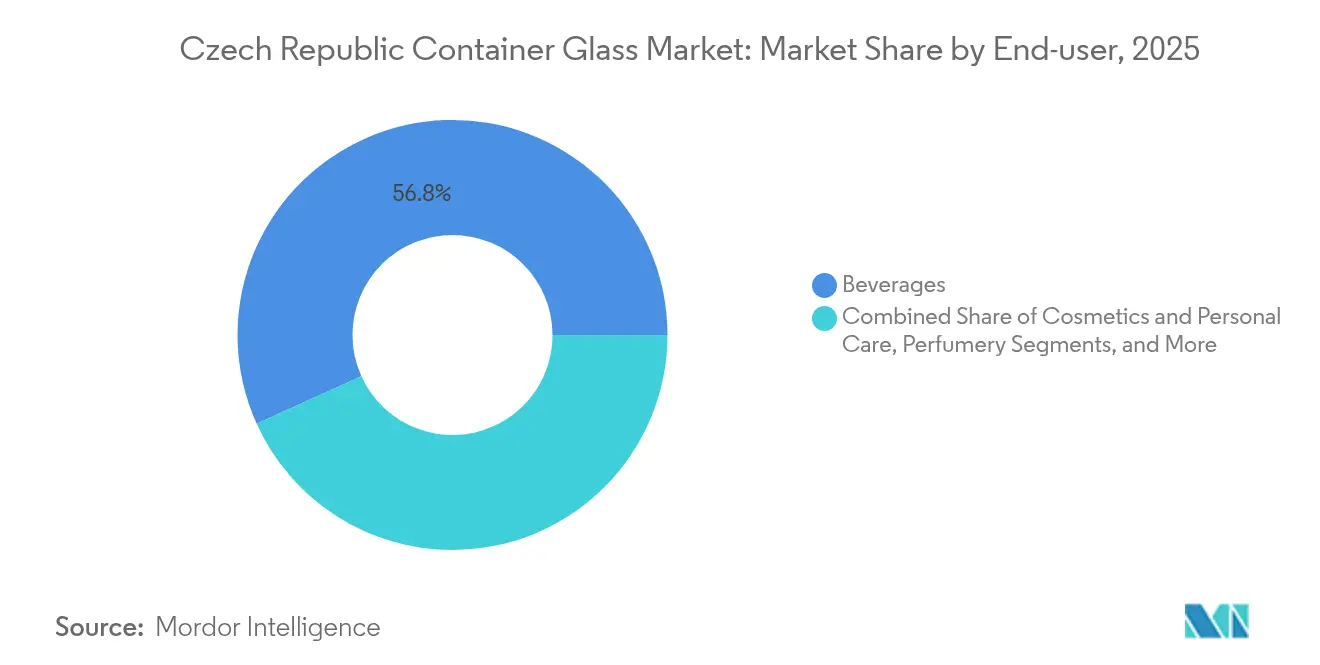
- Por usuário final, as bebidas capturaram 56,77% da participação no mercado de vidro de embalagem da República Tcheca em 2025.
- Por cor, espera-se que o tamanho do mercado de vidro de embalagem da República Tcheca para o segmento âmbar cresça a um CAGR de 2,92% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Vidro de Embalagem da República Tcheca
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Embalagens Ecológicas em Rápido Crescimento | +0.8% | Global, com forte impulso regulatório da UE | Médio prazo (2 a 4 anos) |
| Marcas Premium Preferem Vidro ao Plástico | +0.6% | República Tcheca, Europa Central | Curto prazo (≤ 2 anos) |
| Regulamentações Governamentais de Apoio a Embalagens Favorecem o Setor | +0.4% | Nacional, influência em toda a UE | Longo prazo (≥ 4 anos) |
| Setor de Bebidas Robusto Impulsiona a Demanda por Vidro | +0.5% | República Tcheca, mercados de exportação regionais | Médio prazo (2 a 4 anos) |
| Consumidores Conscientes com a Saúde Escolhem Vidro por Segurança | +0.3% | Global, primeiramente em centros urbanos | Médio prazo (2 a 4 anos) |
| Designs Personalizados Aumentam o Apelo da Marca nas Prateleiras | +0.2% | República Tcheca, segmentos premium | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Embalagens Ecológicas em Rápido Crescimento
As diretivas de economia circular da UE que proíbem plásticos de uso único até 2030 estão levando os proprietários de marcas tchecos a substituir embalagens por vidro nas linhas de alimentos e condimentos, onde produtores como a ADPACK estão escalando a produção. As auditorias de resíduos municipais mostram que os custos de coleta de vidro são de CZK 2.018 (USD 97,5) por tonelada, em comparação com CZK 9.422 (USD 455,2) para plásticos, reforçando os incentivos econômicos para os governos locais. A taxa de reciclagem de materiais de vidro de 97,5% da República Tcheca sublinha a prontidão da infraestrutura, e campanhas nacionais voltadas a varejos livres de plástico estão induzindo os varejistas a adotarem formatos de vidro retornáveis ou recarregáveis. Os envasadores de bebidas agora operam linhas de garrafas de vidro de múltiplas viagens para aproveitar as vantagens do sistema de depósito circulante, e as cooperativas de vinícolas passaram a consolidar o retorno de garrafas por meio de centros regionais para reduzir os custos logísticos. Com a entrada em vigor do DRS em 2027, o vidro está posicionado para manter sua condição de meio de embalagem rígida mais circular do mercado.
Marcas Premium Preferem Vidro ao Plástico
A elevação da renda disponível — os salários médios cresceram 6,7% ano a ano no primeiro trimestre de 2025 — permite que os consumidores tchecos paguem preços premium por produtos embalados em vidro sofisticado.[2]Escritório de Estatística da República Tcheca, "Vývoj ekonomiky České republiky – 1. čtvrtletí 2025," csu.gov.cz As cervejarias artesanais exploram formatos de garrafas exclusivos e variantes de vidro incolor de coloração intensa para sinalizar autenticidade, enquanto marcas de cosméticos como a Dermacol recorrem a frascos de base pesada para transmitir qualidade nos mercados de exportação. Os dados de varejo mostram que SKUs premium em garrafas de cerveja de 330 ml e 500 ml estão ganhando espaço nas prateleiras, mesmo enquanto as marcas convencionais testam opções mais leves em PET ou em lata. Os canais de consumo no local amplificam ainda mais o posicionamento do vidro, com bares destacando programas de garrafas retornáveis como um diferencial de sustentabilidade. Coletivamente, essas dinâmicas de valorização de produtos incentivam os fabricantes a investir em moldes gravados, fritas coloridas e linhas flexíveis de pequenas tiragens que capturam margens mais elevadas.
Regulamentações Governamentais de Apoio a Embalagens Favorecem o Setor
A adoção pela República Tcheca das normas do Regulamento da UE sobre Embalagens e Resíduos de Embalagens incorpora metas obrigatórias de conteúdo reciclado e taxas ecomoduláveis que favorecem substratos infinitamente recicláveis. A inércia química do vidro e sua reciclabilidade ilimitada o qualificam para faixas de ecotaxas mais baixas, conferindo aos engarrafadores vantagens mensuráveis em custos de insumos em relação ao PET virgem. O Plano Nacional de Recuperação destina recursos para a eletrificação de fornos e a recuperação de calor residual, permitindo que as plantas existentes reivindiquem créditos de emissões enquanto reduzem as contas de serviços públicos. Esses mecanismos de política reforçam um ciclo virtuoso no qual cotas de reciclagem mais elevadas garantem um fornecimento estável de caco de vidro e os fabricantes monetizam as economias de energia oriundas de temperaturas de fusão mais baixas.
Setor de Bebidas Robusto Impulsiona a Demanda por Vidro
A República Tcheca manteve seu título de maior consumidor per capita de cerveja da Europa em 2024, exportando USD 385,3 milhões em cerveja — alta de 16,48% ano a ano —, enquanto os cervejeiros domésticos comissionaram linhas adicionais de engarrafamento de vidro para lagers premium. Os volumes de vinho permanecem menores, mas estão crescendo à medida que os vinicultores buscam o status de denominação de origem protegida, que favorece as indicações de proveniência da garrafa de vidro. Os destiladores de destilados, impulsionados pela cultura dos bares de coquetéis, estão cada vez mais especificando garrafas de vidro incolor gravadas ou com acabamento fosco preto para se destacar nas prateleiras traseiras dos bares. A estabilidade das bebidas durante as desacelerações econômicas, aliada ao crescimento das exportações para mercados da Ásia-Pacífico fora da UE, assegura a demanda de carga-base para as plantas de vidro tchecas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Plástico e Metal Competem com o Vidro | -0.7% | Global, segmentos sensíveis a custos | Médio prazo (2 a 4 anos) |
| A Fragilidade Aumenta os Custos de Transporte e Manuseio | -0.4% | República Tcheca, mercados de exportação | Curto prazo (≤ 2 anos) |
| Altos Custos de Energia Limitam a Entrada de Novos Concorrentes | -0.5% | República Tcheca, Europa Central | Médio prazo (2 a 4 anos) |
| A Infraestrutura de Reciclagem Ainda Necessita de Melhorias | -0.2% | Regional, principalmente em áreas rurais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Plástico e Metal Competem com o Vidro
As latas de alumínio oferecem decoração em 360 graus, resfriamento rápido e taxas de reciclagem europeias de 76%, conquistando participação entre os consumidores orientados à praticidade.[3]Ardagh Metal Packaging, "Annual and Transition Report 20-F," ardaghmetalpackaging.com O lançamento pela Promet SK de latas de 330 ml e 500 ml atende diretamente às cervejarias artesanais que antes dependiam exclusivamente do vidro. O PET mantém sua tração em molhos de preço acessível e chás prontos para beber, onde o baixo peso da garrafa reduz substancialmente os custos de frete. Com vários formatos de bebidas em embalagens múltiplas migrando para latas slim, os produtores de vidro precisam reagir por meio da redução de peso, da adoção de tecnologias de nucleação para resistência e da promoção de circuitos de embalagens retornáveis.
Altos Custos de Energia Limitam a Entrada de Novos Concorrentes
As tarifas spot de eletricidade recuaram para EUR 0,17/kWh em dezembro de 2024, mas permanecem três vezes superiores às médias anteriores a 2020, consolidando os elevados custos de fusão para o vidro de calcário-sódico. Os aumentos do imposto de renda corporativo tcheco para 21% em 2024 comprimem ainda mais as margens, e os contratos a termo precificam a incorporação gradual de taxas de descarbonização da rede de gás. Embora os incumbentes acessem subsídios de descarbonização da UE para fornos alimentados a oxigênio e arranjos fotovoltaicos, os investidores em novas instalações enfrentam um capex que supera os retornos de referência regionais. As barreiras à entrada resultantes preservam o atual conjunto de produtores, mas freiam as expansões de capacidade, moderando assim as respostas do lado da oferta a picos de demanda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Usuário Final: Estabilidade das Bebidas e uma Aceleração do Segmento de Cosméticos
O segmento de bebidas deteve 56,77% dos volumes de 2025, sustentando um crescimento previsto de 1,74% à medida que o tamanho do mercado de vidro de embalagem da República Tcheca para a cerveja isoladamente se expande em linha com o aumento dos pedidos de exportação. Os volumes robustos de engarrafamento de lagers amortecem as oscilações cíclicas, e a participação de mercado de vidro de embalagem da República Tcheca para formatos de bebidas permanece bem acima de 50% até 2031. Os engarrafadores de vinho acrescentam ganhos incrementais a partir do marketing orientado ao terroir, que exige clara indicação de proveniência, enquanto os destilados adotam garrafas mais pesadas e estampagem para transmitir atributos premium nos canais de lojas livres de impostos.
Cosméticos e cuidados pessoais, expandindo-se a um CAGR de 2,58%, injetam novo dinamismo por meio de gotejadores de vidro, potes e bombas sem ar. As marcas locais exploram o vidro para enfatizar atributos de beleza limpa, e os canais de e-commerce pan-europeus ampliam o público endereçável. À medida que os consumidores migram para frascos de perfume recarregáveis, os frascons especiais com tampas rosqueadas atraem envasadores terceirizados, intensificando os ganhos de volume. As embalagens de alimentos e conservas especiais preenchem pedidos de nicho constantes, apoiados por artesãos de geleias caseiras e mel que dependem do vidro pela autenticidade e prolongamento da vida útil. A adoção farmacêutica, embora menor, garante crescimento de dois dígitos em frascos injetáveis e garrafas do Tipo II, à medida que os fabricantes de medicamentos qualificam as linhas tchecas para programas de substituição de ampolas de aço inoxidável da UE.


Por Cor: A Versatilidade do Incolor Prevalece Enquanto o Âmbar Avança
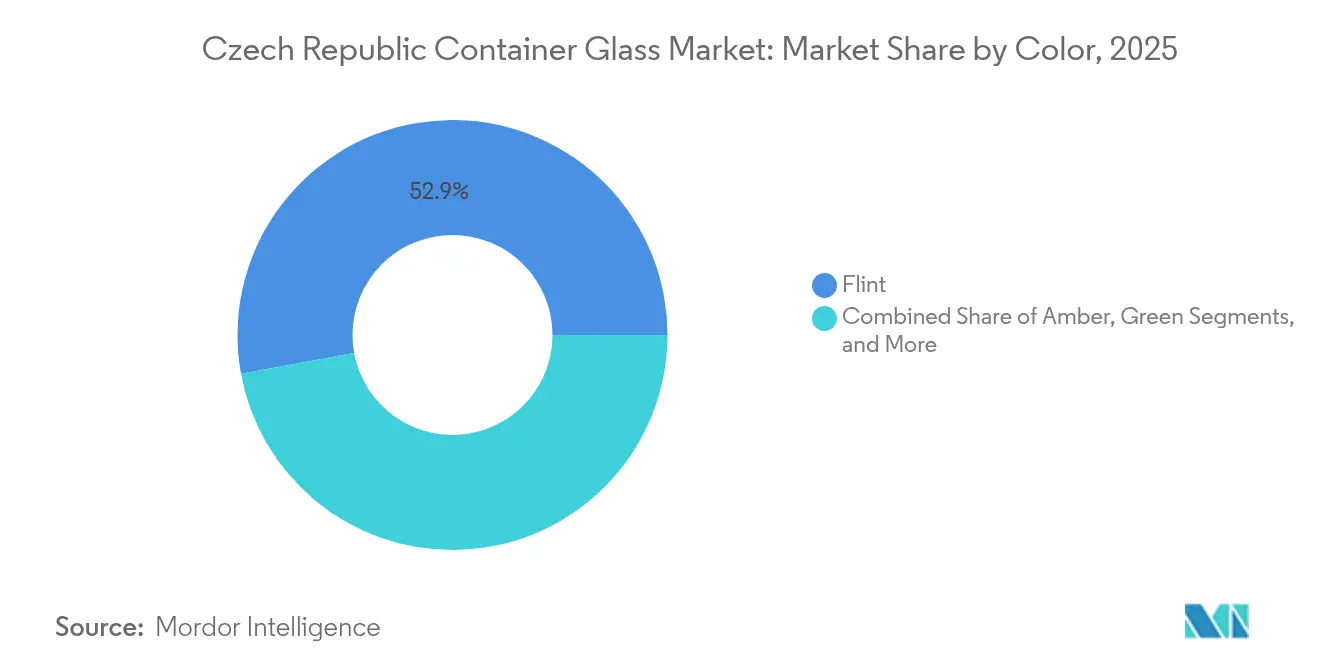
O vidro incolor comandou 52,88% dos embarques de 2025 e prevê-se que mantenha sua posição dominante graças à sua adequação universal às prateleiras de cerveja, destilados e condimentos. As lagers premium destacam a estética cristalina para exibir o tom do produto, e as marcas de cosméticos investem em aditivos de revestimento UV para mitigar a deterioração por luz sem sacrificar a transparência. Consequentemente, o tamanho do mercado de vidro de embalagem da República Tcheca vinculado às formulações de vidro incolor continuará sendo o principal motor de receita para a maioria das fábricas.
O vidro âmbar está projetado para um CAGR de 2,92%, impulsionado pela necessidade farmacêutica de recipientes com bloqueio de UV e pelas cervejarias artesanais que buscam uma aparência artesanal. As exportações farmacêuticas estão crescendo 10,2% ao ano, ancorando uma demanda previsível de âmbar, e a adoção pelos cervejeiros de garrafas rechonchudas em estilo retrô estimula rodadas de produção de cores adicionais. Menor, mas ainda relevante, o vidro verde mantém presença nas linhas regionais de vinho, enquanto os tons especiais azul e preto atendem a cosméticos de edição limitada, óleos essenciais e licores que comandam preços médios de venda mais elevados.
Análise Geográfica
O mercado de vidro de embalagem da República Tcheca está profundamente integrado à rede de embalagens da Europa Central, exportando garrafas de vidro incolor e potes de boca larga para a Alemanha, a Eslováquia e a Áustria por meio de rotas terrestres econômicas. Em 2024, as exportações apenas para os Estados Unidos geraram USD 64,12 milhões, evidenciando o alcance além do mercado único da UE. A otimização do volume doméstico gira em torno de dois clusters industriais — Morávia, no leste, e Boêmia, no oeste —, onde os produtores se beneficiam de processadores de caco de vidro e fornecedores de engenharia co-localizados.
A concorrência das plantas da Europa Ocidental está se intensificando à medida que a instalação belga da Ciner Glass, avaliada em EUR 504 milhões (USD 569,5 milhões), entra em operação em 2026, adicionando 1.300 toneladas por dia à oferta regional. No entanto, os fabricantes tchecos retêm vantagens de custo de frete ao atender à Europa Central e Oriental, e as despesas de mão de obra comparativamente mais baixas moderam os custos totais entregues. As previsões governamentais apontam para um crescimento do PIB acelerando para 2,7% em 2025 e mantendo-se estável até 2028, alimentando a demanda doméstica em aplicações de alimentos, bebidas e produtos farmacêuticos.
A atividade corporativa transfronteiriça sinaliza uma consolidação contínua: a venda dos ativos de vidro poloneses da CANPACK para a BA Glass em abril de 2024 e sua fusão planejada com a Giorgi International apontam para estratégias orientadas pela escala. Tais transações podem redirecionar os fluxos de garrafas e forçar as fábricas tchecas a racionalizar as parcerias logísticas. O iminente DRS tcheco a CZK 4 (USD 0,19) por unidade pode levar os envasadores multinacionais de bebidas a harmonizar os formatos de embalagem entre os mercados, alterando os padrões de demanda regional tanto para o vidro descartável quanto para o retornável.
Panorama regulatório
O vidro para embalagens colocado no mercado tcheco é regulamentado pela Lei n.º 477/2001 Coll. sobre Embalagens. A lei estabelece obrigações de conformidade para materiais de embalagem, incluindo limites como os de metais pesados, e exige relatórios vinculados às embalagens colocadas no mercado e à sua recuperação. A supervisão e a implementação ficam a cargo principalmente do Ministério do Meio Ambiente, junto com o Ministério da Indústria e Comércio, que alinha as normas nacionais com os requisitos de embalagem da UE, os quais orientam estruturas de taxas ecomoduladas e expectativas de desempenho em reciclagem.
Para produtos de vidro fora do universo principal de embalagens, podem ser aplicadas regras específicas, incluindo o Decreto/Diretiva n.º 379/2000 Coll. sobre marcação e condições para a nomenclatura e rotulagem de cristal. Na prática, esses marcos reforçam os casos de uso de alto retorno e vidro reciclado já presentes no país, enquanto a conformidade e os relatórios de embalagem mantêm a responsabilidade do produtor e a participação no sistema de coleta como elementos centrais para o acesso ao mercado por parte de fornecedores de vidro para embalagens e proprietários de marcas.
Análise da cadeia de valor
A cadeia de valor do vidro para embalagens na República Tcheca começa com insumos a montante, como areia de sílica, barrilha, calcário e caco de vidro, seguidos pela fusão intensiva em energia e conformação nas fábricas de vidro locais. A capacidade de produção local é sustentada por fabricantes como a O-I Manufacturing Czech Republic (com fábricas citadas em Nové Sedlo e Dubi) e a SKLÁRNY MORAVIA (unidade em Usobrno), que fornecem garrafas e potes para os setores de bebidas, alimentos e usos especiais. Esses produtores também coordenam-se com fabricantes de moldes, prestadores de serviços de fornos e fornecedores de automação de linhas, o que afeta o rendimento, a velocidade de troca e a redução de peso.
A jusante, conversores e fornecedores de soluções de embalagem adicionam fechos, sistemas de vedação, decoração e serviços de embalagem antes que os produtos cheguem aos proprietários de marcas e envasadores (cervejarias, vinícolas, destilarias, processadores de alimentos, cosméticos e embaladores farmacêuticos) para os canais de varejo e HoReCa. Prestadores de serviços como o grupo ADPACK complementam a cadeia com capacidades de desenvolvimento de embalagens e decoração/fechamento, enquanto órgãos setoriais como a Asociace sklarskeho a keramickeho prumyslu CR apoiam a coordenação e a representação. A logística reversa e a reciclagem fecham o ciclo por meio da coleta municipal e do processamento de caco de vidro, onde um alto desempenho de recuperação de vidro sustenta a disponibilidade de caco e a otimização da carga dos fornos.
Cenário Competitivo
O mercado de vidro de embalagem da República Tcheca é composto por uma concentração moderada de fabricantes estabelecidos: Vetropack Moravia Glass, Stoelzle Union e O-I Czech Republic fornecem coletivamente a maior parte da demanda doméstica, enquanto empresas menores como ADPACK e Galapack atendem a pedidos de nicho ágeis. O capital acionário de CZK 800 milhões da Vetropack financia upgrades de fornos e pesquisa e desenvolvimento em redução de peso, com o objetivo de diminuir o vidro por garrafa sem comprometer a resistência mecânica. A Stoelzle Union aposta em estampagem personalizada e pequenas tiragens de produção para conquistar contratos de destilados premium, enquanto a O-I aproveita sua biblioteca de design global para extensões de marcas regionais.
A ênfase estratégica centra-se na redução de energia e emissões. As empresas investem em retrofits de fornos com oxicombustão, pré-aquecedores de carga e altas proporções de caco de vidro reciclado para reduzir o consumo de quilowatt-hora por tonelada. Os controles de máquinas IS da Sklostroj Turnov permitem ajustes automáticos do peso da gota, reduzindo as taxas de defeitos e facilitando as trocas de moldes. Enquanto isso, as adições de capacidade de âmbar e de grau farmacêutico protegem as margens em segmentos menos vulneráveis à substituição por metal e plástico.
A pressão competitiva também se origina de fornecedores de embalagens substitutas. A receita de 2024 da Ardagh Metal Packaging de USD 4,908 bilhões evidencia a escala dos produtores de latas que disputam contas no segmento de bebidas. Os fabricantes de vidro, portanto, colaboram com cervejeiros e empresas de cosméticos para desenvolver narrativas em torno do patrimônio e da reciclabilidade, garantindo a fidelidade à marca apesar do maior peso de tara.
Líderes do Setor de Vidro de Embalagem da República Tcheca
SKLÁRNY MORAVIA, a.s.
OI Czech Republic as
ADPACK group, s.r.o.
Vetropack Moravia Glass, a. s.
Stoelzle Union s.r.o
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço de curto prazo para fornecedores está nos formatos premium e especiais que exigem personalização, tiragens curtas e decoração diferenciada, onde as capacidades domésticas são visíveis. A SKLÁRNY MORAVIA destaca garrafas e potes sob medida para destilarias, alimentos e farmácias, incluindo formatos exclusivos produzidos em séries a partir de 10.000 unidades. Esse estilo de produção se alinha com bebidas artesanais, destilados de edição limitada e conservas de alimentos de nicho que priorizam o impacto visual nas prateleiras em vez da minimização do custo unitário. Serviços de embalagem adjacentes também criam oportunidades de pacote, com o grupo ADPACK posicionando-se em torno do desenvolvimento abrangente de embalagens e decoração de fechos para canais de exportação europeus e globais, o que pode reduzir a complexidade para fornecedores de vidro e envasadores que trabalham com SKUs premium.
A eficiência operacional e a execução de conteúdo reciclado permanecem outra área de oportunidade, à medida que os custos de energia mantêm em foco a economia dos fornos e os proprietários de marcas buscam circularidade mensurável. A presença da O-I Manufacturing Czech Republic em Nové Sedlo e Dubi, além do precedente de grandes investimentos de capital, como a reconstrução do forno de 40 milhões de EUR em Nové Sedlo, sustenta um caminho para uma produção de maior qualidade e mais estável. Isso também cria espaço para otimizar receitas ricas em caco de vidro e programas de redução de peso. Com o sistema nacional de devolução de depósitos previsto para 2027, e o alto desempenho de reciclagem de embalagens de vidro do país já estabelecido, os fornecedores capazes de oferecer designs compatíveis com sistemas de retorno, qualidade de cor consistente baseada em caco de vidro (notavelmente incolor e âmbar) e superfícies prontas para decoração estão bem posicionados para captar demanda incremental de aplicações de bebidas e cuidados pessoais premium que migram para narrativas de embalagem circular.
Desenvolvimentos recentes do setor
- Julho de 2026: A SKLÁRNY MORAVIA a.s. iniciou uma grande reforma completa de seu forno de fusão principal, envolvendo a demolição de refratários e a instalação de novas estruturas de fusão para melhorar a estabilidade técnica. O projeto aperta os cronogramas de produção, mas reforça a confiabilidade de longo prazo para produtos de vidro premium.
- Junho de 2026: Sklostroj Turnov CZ - A empresa concluiu testes de produtos e anunciou o lançamento no mercado de seu novo sistema eletrônico de controle de empurradores para linhas de produção de vidro para embalagens. A atualização promete controle mais preciso do peso da gota e maior eficiência da linha.
- Junho de 2026: AGC Glass Europe e Saint-Gobain Glass - As empresas marcaram um ano de operação contínua bem-sucedida de seu forno híbrido de fusão de vidro na fábrica de Barevka, em Teplice, que demonstrou uma redução de 66% no consumo de combustíveis fósseis. A eficiência energética sustentada apoia custos operacionais menores e uma pegada de carbono reduzida no setor de vidro regional.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o vidro para embalagens produzido e consumido na República Tcheca para usos de embalagem, principalmente garrafas e potes de vidro utilizados por clientes dos setores de bebidas, alimentos, cuidados pessoais e produtos farmacêuticos. O dimensionamento do mercado é expresso em termos de volume (quilotoneladas) para refletir a movimentação real de produção e consumo.
Exclusões de escopo: Vidro plano, fibra de vidro, vidraria de laboratório e outros produtos de vidro que não sejam embalagens não são contabilizados neste mercado.
Visão geral da segmentação
- Por Usuário Final
- Bebidas
- Alcoólicas
- Cerveja
- Vinho
- Destilados
- Outras Bebidas Alcoólicas (Sidra e Outras Bebidas Fermentadas)
- Não Alcoólicas
- Sucos
- Bebidas Carbonatadas (Refrigerantes)
- Bebidas à Base de Laticínios
- Outras Bebidas Não Alcoólicas
- Alcoólicas
- Alimentos (Geleias, Compotas, Marmeladas, Mel, Salsichas e Condimentos, Óleo, Conservas)
- Cosméticos e Cuidados Pessoais
- Produtos Farmacêuticos (excluindo Frascos e Ampolas)
- Perfumaria
- Bebidas
- Por Cor
- Verde
- Âmbar
- Incolor
- Outras Cores
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para construir a estrutura do modelo e ancorá-la em sinais observáveis de embalagem e manufatura na República Tcheca. Analisamos estatísticas públicas e indicadores de políticas que influenciam a oferta e a demanda de vidro para embalagens, como as séries de manufatura e comércio do Eurostat, as tabelas de produção industrial do Escritório Estatístico Tcheco e os relatórios ambientais do Ministério do Meio Ambiente.
Para manter as premissas realistas, também consultamos fontes como as páginas de política de embalagens e resíduos da Comissão Europeia, publicações da FEVE sobre vidro para embalagens e reciclagem, e o UN Comtrade para verificações direcionais de comércio quando pertinente. Além disso, relatórios anuais de empresas, apresentações a investidores e entrevistas confiáveis na imprensa ajudaram a verificar mudanças de capacidade, cronogramas de reconstrução de fornos e mudanças no mix de produtos, e assinaturas pagas de dados financeiros de empresas e bancos de patentes foram usadas seletivamente para preencher lacunas sobre ativos e atualizações tecnológicas. As fontes listadas são ilustrativas e não exaustivas, e referências públicas adicionais também foram usadas para validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho de campo abrange produtores de embalagens, compradores de bebidas e alimentos, usuários farmacêuticos, distribuidores, recicladores e especialistas do setor que atuam na República Tcheca. As entrevistas e pesquisas esclarecem a demanda por embalagens, os preços médios de venda, os padrões de compra e os fluxos de reciclagem, além de ajudar a reconciliar dados secundários que não se alinham às condições de mercado reportadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 18% |
| Nível médio: 47% | Líderes funcionais/de unidade: 29% |
| Empresas menores: 25% | Gerentes: 53% |
Dimensionamento e Previsão de Mercado
O dimensionamento parte de uma reconstrução top-down do volume de vidro para embalagens, vinculando os sinais de demanda de embalagens tchecas com os fluxos de produção e comércio, e então traduzindo-os em quilotoneladas para os formatos de embalagem no escopo. Onde a série pública não é totalmente específica, o modelo é corrigido usando verificações seletivas bottom-up, como capacidade e utilização amostradas de produtores, premissas típicas de perda de rendimento e verificações de canal sobre a demanda dos principais usos finais.
As entradas usadas no modelo incluem volumes de enchimento de bebidas e direção do mix de embalagens, participação de caco de vidro e desempenho de coleta (pois afeta a economia da produção e a estabilidade da produção), cronogramas de reconstrução e reinício de fornos, direcionalidade de importação e exportação de garrafas e potes, e tendências de redução de peso que podem reduzir as toneladas mesmo quando o número de embalagens é estável. A previsão é feita usando análise de cenários apoiada por regressão multivariada, onde os principais fatores estão vinculados a indicadores de consumo e restrições operacionais, e depois refinada com base nas expectativas dos entrevistados para ciclos de reconstrução e conversões de clientes. Se um dado ponto bottom-up estiver ausente para um segmento menor de demanda, nós o preenchemos usando proporções de referência de usos finais comparáveis e depois revisamos os totais em relação ao conjunto geral de demanda.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações para que os números finais permaneçam rastreáveis a sinais do mundo real. Comparamos as quilotoneladas modeladas com indicadores independentes, como desempenho de reciclagem reportado, direção da balança comercial e paradas de fábrica conhecidas, e investigamos qualquer variação acentuada antes da aprovação final.
Uma segunda revisão por analista é realizada para reverificar as premissas, conversões de unidades e qualquer etapa em que um proxy tenha sido aplicado, e novos contatos são acionados se entradas-chave, como o cronograma de reconstrução ou a demanda de uso final, mudarem materialmente. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos materiais, e antes da entrega um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Dimensionamento de Mercado do Vidro para Embalagens da República Tcheca da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados podem diferir mesmo quando o tema parece idêntico, porque a unidade de medida, o conjunto de produtos incluídos e o tratamento de importações e exportações não são consistentes entre as fontes. Diferenças também aparecem quando um editor usa proxies de receita, enquanto outro se atém a sinais de produção e consumo, e essas escolhas podem alterar o número final.
A principal lacuna vem de fontes que combinam o total de embalagens de vidro com o vidro para embalagens exclusivamente, enquanto a Mordor Intelligence mantém o escopo limitado aos volumes de vidro para embalagens da República Tcheca (quilotoneladas) e não adiciona produtos de vidro adjacentes, como vidro plano ou fibra de vidro.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 298,77 milhões de USD (2025) | |
| Associação Setorial A | 320,00 milhões de USD (2025) | Frequentemente agrega a atividade mais ampla de embalagens de vidro e pode não separar claramente garrafas e potes usados domesticamente daqueles vinculados à exportação, o que pode elevar o tamanho aparente do mercado. |
| Periódico Setorial B | 270,00 milhões de USD (2025) | Pode aplicar premissas conservadoras de utilização e redução de peso sem verificações consistentes em relação aos cronogramas de reconstrução de fornos e paradas, o que pode subestimar a tonelagem em anos de operação estável. |
No geral, a variação é explicada principalmente pelas inclusões de categoria e por como as taxas operacionais são tratadas ano a ano. Ao vincular o total à produção, à direção do comércio e à validação do ciclo de reconstrução, a visão final permanece transparente e replicável para a tomada de decisões.


Principais Perguntas Respondidas no Relatório
Com que rapidez se espera que o mercado de vidro de embalagem da República Tcheca cresça entre 2026 e 2031?
O volume deve crescer de 304,48 quilotoneladas para 334,68 quilotoneladas a um CAGR de 1,91%.
Qual categoria de usuário final contribui com a maior demanda por vidro?
As bebidas respondem por 56,77% dos embarques de 2025, sustentadas por volumes robustos de cerveja e volumes crescentes de vinho.
Por que o vidro âmbar está ganhando popularidade?
Os produtores farmacêuticos e de bebidas artesanais valorizam a proteção UV do âmbar, impulsionando um CAGR de 2,92% para o segmento de cor.
Qual regulamentação futura poderia impulsionar a adoção de embalagens de vidro?
O sistema de retorno com depósito programado para 2027 e a eliminação gradual em curso de plásticos de uso único favorecem o vidro reutilizável ou reciclável.
Como os custos de energia estão influenciando as estratégias de produção?
Os elevados preços da eletricidade incentivam os incumbentes a retrofit os fornos com tecnologia de fusão a oxicombustão ou fusão elétrica para reduzir o consumo de quilowatt-hora por tonelada.
Qual nova adição de capacidade afetará o fornecimento regional?
A planta belga da Ciner Glass com capacidade de 1.300 toneladas por dia, programada para o segundo trimestre de 2026, aumentará a concorrência na Europa Ocidental e Central.
Página atualizada pela última vez em:



