
Tamanho e Participação do Mercado de Grampeadores de Corte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.35 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Grampeadores de Corte pela Mordor Intelligence
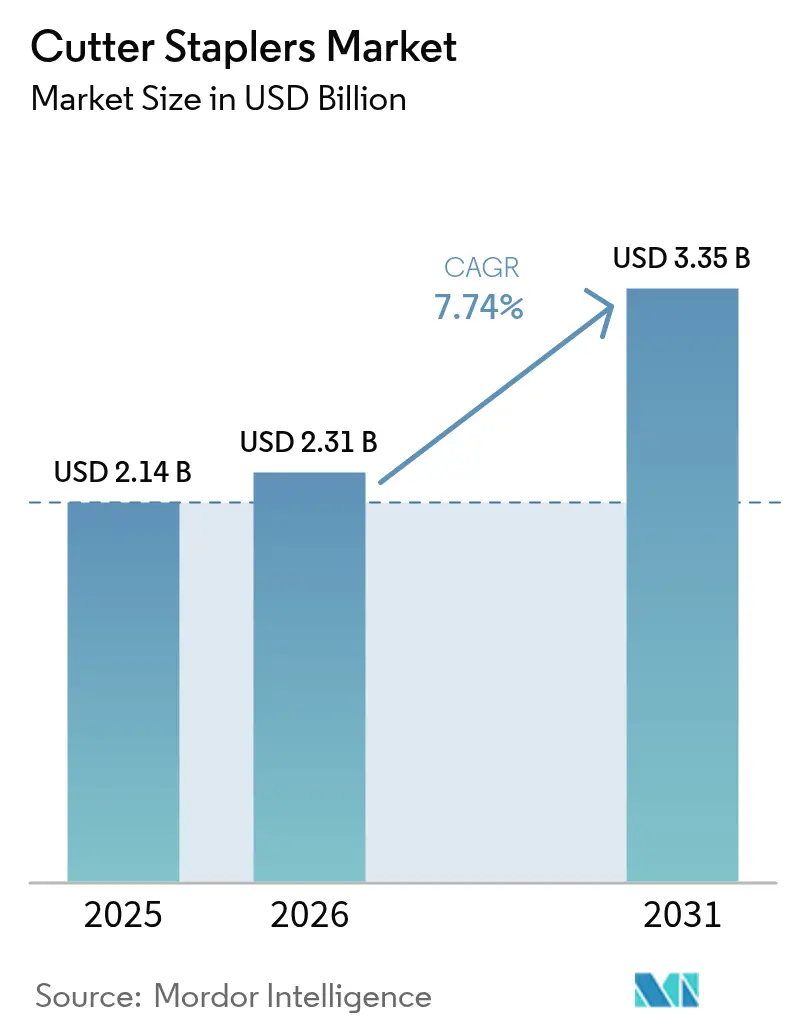
O tamanho do mercado de grampeadores de corte deverá crescer de USD 2,14 bilhões em 2025 para USD 2,31 bilhões em 2026, com previsão de atingir USD 3,35 bilhões até 2031, a um CAGR de 7,74% no período de 2026 a 2031. O elevado volume de procedimentos bariátricos, instrumentos compatíveis com robótica e a mudança universal para a cirurgia minimamente invasiva estimulam a demanda por dispositivos de grampeamento de precisão. Hospitais e centros cirúrgicos ambulatoriais optam cada vez mais por plataformas articuladas motorizadas, pois estas reduzem o tempo operatório e os custos de complicações. No entanto, os dispositivos de uso único dominam as aquisições devido a rigorosos protocolos de controle de infecção, mesmo que médicos e reguladores ponderem preocupações com a sustentabilidade. A América do Norte mantém a liderança tecnológica por meio de robusto reembolso e adoção precoce, enquanto a Ásia-Pacífico registra a expansão mais rápida à medida que o acesso a cirurgias eletivas se amplia. A maior supervisão da FDA, incluindo a transição para a classificação Classe II em 2026, deve intensificar a concorrência em torno do desempenho de segurança validado.
Principais Conclusões do Relatório
- Por tipo de produto, os grampeadores de corte endoscópicos detinham 45,81% da participação de mercado de grampeadores de corte em 2025 e apresentam um CAGR de 7,92% até 2031.
- Por mecanismo, os sistemas manuais retiveram 62,55% da participação do tamanho do mercado de grampeadores de corte em 2025; as variantes motorizadas têm previsão de crescimento anual de 8,64%.
- Por abordagem cirúrgica, os procedimentos minimamente invasivos representaram 60,02% do tamanho do mercado de grampeadores de corte em 2025 e se expandirão a um CAGR de 7,98%.
- Por usabilidade, as plataformas descartáveis lideraram com 70,21% da participação do tamanho do mercado de grampeadores de corte em 2025, embora os dispositivos reutilizáveis registrem crescimento de 7,81%.
- Por usuário final, os hospitais responderam por 60,42% do tamanho do mercado de grampeadores de corte em 2025, enquanto os centros cirúrgicos ambulatoriais registram o maior CAGR de 8,32%.
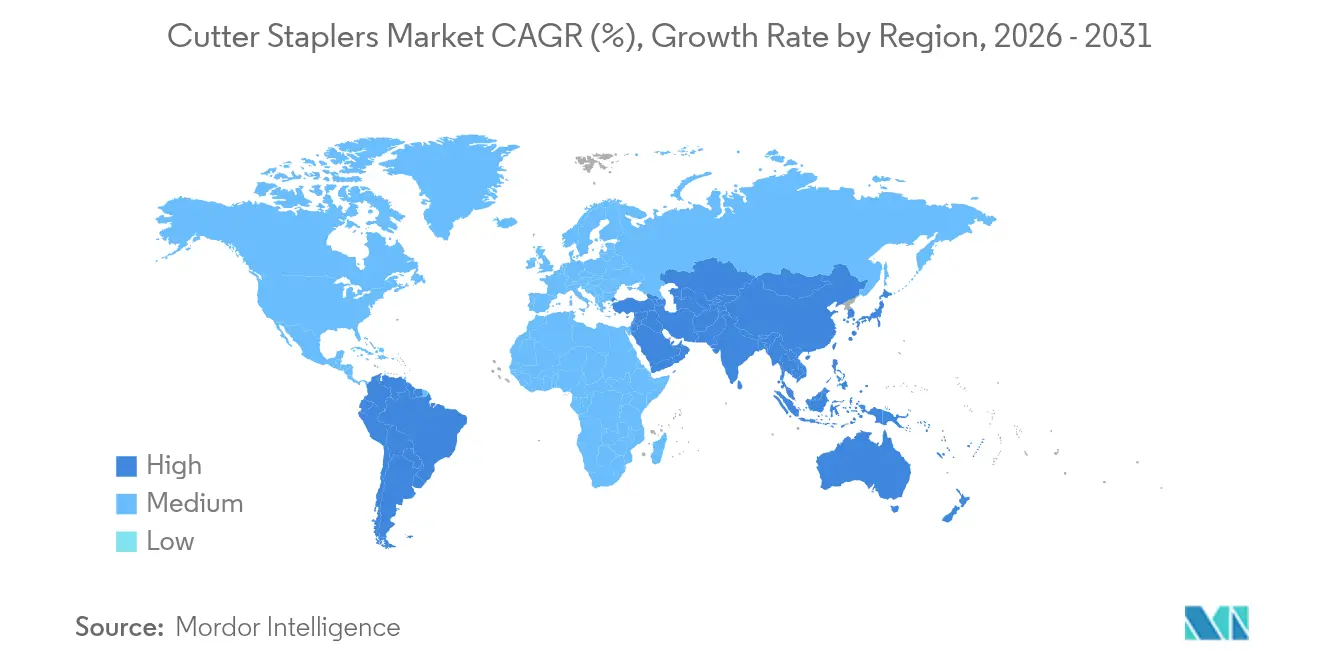
- Por geografia, a América do Norte capturou 34,11% da receita em 2025; a Ásia-Pacífico avança a um CAGR de 8,41% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção Crescente da Cirurgia Minimamente Invasiva | +2.1% | Global, liderada por mercados desenvolvidos com expansão para economias emergentes | Longo prazo (≥ 4 anos) |
| Aumento das Cirurgias Bariátricas e Metabólicas | +1.8% | Global, com concentração na América do Norte e mercados emergentes da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Avanços Tecnológicos em Grampeadores Motorizados e Articulados | +1.5% | América do Norte e mercados centrais da UE, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Migração para Grampeamento Gastrointestinal Ambulatorial em Centros Cirúrgicos Ambulatoriais | +1.2% | Principalmente América do Norte, com adoção precoce em mercados selecionados da UE | Curto prazo (≤ 2 anos) |
| Integração com Plataformas de Robótica Cirúrgica | +0.9% | Mercados de alta renda globalmente, concentrados em centros urbanos | Longo prazo (≥ 4 anos) |
| Demanda por Grampeadores Reutilizáveis em Mercados de Baixos Recursos | +0.4% | Mercados emergentes da Ásia-Pacífico, Oriente Médio e África, e América Latina | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente da Cirurgia Minimamente Invasiva
As técnicas laparoscópicas dominam hoje muitas especialidades, com a utilização da apendicectomia crescendo[1]Joshua Kirkpatrick, "O uso crescente da cirurgia minimamente invasiva em condições cirúrgicas gerais agudas: Uma década de resultados de um banco de dados nacional," Surgery, surgjournal.com de 83% para 95% entre 2013 e 2022 em mercados avançados. Os cirurgiões preferem grampeadores em vez de suturas porque as linhas de grampos reduzem o trauma tecidual e aceleram a recuperação. As plataformas motorizadas reduzem o tempo operatório torácico em 21 minutos e economizam USD 8.249 por caso, fortalecendo o argumento econômico. A robótica amplifica esse benefício, demonstrado por grampeadores de porta única com autorização da FDA que resolvem limitações de acesso. As mudanças curriculares nos programas de residência reforçam a familiaridade com os dispositivos, consolidando as perspectivas de crescimento de longo prazo para o mercado de grampeadores de corte.
Aumento das Cirurgias Bariátricas e Metabólicas
Os volumes bariátricos nos Estados Unidos cresceram 6,5% de 2021 a 2022, superando 280.000 procedimentos[2]Benjamin Clapp, "Estimativa da Sociedade Americana de Cirurgia Metabólica e Bariátrica de 2022 sobre procedimentos metabólicos e bariátricos realizados nos Estados Unidos," Surgery for Obesity and Related Diseases, soard.org. A gastrectomia vertical constitui agora 57,4% dos casos, padronizando as necessidades de grampeadores em torno da transeção gástrica. Os fluxos de trabalho assistidos por robótica, que já representam 30% das cirurgias metabólicas, demandam grampeadores adaptados à articulação robótica. Os fabricantes se beneficiam de economias de escala à medida que a uniformidade dos procedimentos permite a produção de recargas em alto volume. Com apenas 1% dos candidatos cirúrgicos elegíveis sendo tratados, o mercado de grampeadores de corte mantém uma vasta margem de expansão à medida que as aprovações dos pagadores se ampliam.
Avanços Tecnológicos em Grampeadores Motorizados e Articulados
Ensaios clínicos mostram que grampeadores colorretais motorizados reduzem as taxas de vazamento anastomótico em 85% em comparação com instrumentos manuais. Sensores inteligentes de compressão, como o SmartFire, ajustam a força de disparo à espessura do tecido em tempo real, melhorando a consistência da formação dos grampos. A Tecnologia de Superfície de Aderência reduz pela metade o sangramento intraoperatório em comparação com mandíbulas convencionais, melhorando a visualização. Os hospitais conciliam custos de aquisição mais elevados com economias decorrentes de menos complicações, especialmente em centros de alto volume. Os depósitos de patentes sobre perfis de disparo orientados por inteligência artificial indicam que a análise tecidual em tempo real ancorará a próxima onda de diferenciação no mercado de grampeadores de corte.
Migração para Grampeamento Gastrointestinal Ambulatorial em Centros Cirúrgicos Ambulatoriais
O Medicare aumentou os pagamentos aos Centros Cirúrgicos Ambulatoriais em 15,4% em 2023[3]Relatório MedPAC ao Congresso, "Atualização de Pagamento para Centros Cirúrgicos Ambulatoriais," medpac.gov , desencadeando uma rápida migração de procedimentos de gastroenterologia para consultórios ambulatoriais. O país abriga 6.308 Centros Cirúrgicos Ambulatoriais atendendo 3,4 milhões de beneficiários do Medicare, impulsionando as aquisições para grampeadores confiáveis e multiuso que agilizam a rotatividade de casos. A versatilidade do dispositivo supera a análise avançada nesse contexto porque o tempo de treinamento da equipe é limitado. Os fornecedores que oferecem codificação de cores intuitiva de recarga e articulação simples conquistam participação de mercado. À medida que a complexidade da carga de casos dos Centros Cirúrgicos Ambulatoriais aumenta, a demanda migra para opções motorizadas que entregam resultados de qualidade hospitalar sem comprometer a eficiência do fluxo de trabalho.
Análise do Impacto das Restrições*
| Restrição | % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Riscos de Infecção e Recalls de Produtos | -1.4% | Global, com maior escrutínio na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Tecnologias Alternativas de Fechamento | -0.8% | Mercados desenvolvidos com capacidades cirúrgicas avançadas | Médio prazo (2 a 4 anos) |
| Volatilidade do Preço do Titânio | -0.6% | Impacto global na fabricação, concentrado na produção da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escrutínio Orientado pela Sustentabilidade sobre Dispositivos de Uso Único | -0.5% | UE e América do Norte liderando, com expansão global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Infecção e Recalls de Produtos
A FDA registrou mais de 41.000 eventos adversos relacionados a grampeadores entre 2011 e 2018, incluindo 366 mortes. Recalls recentes da Classe I, como o recall da recarga TriStaple 2.0 Black da Covidien, evidenciam vulnerabilidades de fabricação. Relatórios de mau funcionamento armazenados em bancos de dados não públicos corroem a confiança dos clínicos e complicam as decisões de aquisição. Os requisitos pendentes da Classe II exigem submissões pré-mercado e testes de desempenho, favorecendo empresas com sistemas robustos de controle de projeto. Os líderes de mercado direcionam recursos de P&D para sensores de segurança redundantes e recursos de alerta ao usuário para reconstruir a confiança.
Tecnologias Alternativas de Fechamento
Dispositivos poliméricos do tipo zíper e seladores baseados em energia competem pelo fechamento superficial e vascular, destacando menor risco de infecção e carga de corpo estranho. Os hospitais avaliam o custo total do cuidado em vez do preço do dispositivo isoladamente, de modo que os grampeadores precisam demonstrar hemostasia superior e menor tempo de ocupação da sala. Onde as alternativas atingem paridade, a alocação de volume se afasta dos grampos metálicos, reduzindo o potencial de crescimento geral para o mercado de grampeadores de corte. Os fabricantes respondem integrando algoritmos de teste de vazamento e selantes adjuvantes para reforçar a vantagem comparativa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Grampeadores Endoscópicos Lideram o Impulso à InovaçãoOs grampeadores de corte endoscópicos representaram 45,81% da participação de mercado de grampeadores de corte em 2025 e estão crescendo a um CAGR de 7,92% à medida que os procedimentos laparoscópicos e robóticos se proliferam. Suas mandíbulas finas e articuladas navegam em espaços pélvicos e torácicos restritos, tornando-os indispensáveis em casos de oncologia bariátrica, colorretal e torácica. Os grampeadores abertos permanecem essenciais para a cirurgia de trauma, onde a velocidade supera o acesso por porta, mas o crescimento de volume é moderado devido ao declínio da proporção de casos abertos. Grampeadores circulares especializados e personalizados atendem reconstruções de nicho, como anastomoses retais baixas, mantendo uma demanda modesta, mas estável.
Os fabricantes competem para diferenciar os modelos endoscópicos por meio de disparo com controle de torque e compressão adaptativa. O SP SureForm 45 da Intuitive Surgical integra sensores SmartFire que ajustam a altura do grampo 1.000 vezes por segundo, reduzindo o risco de vazamento. Dados da Johnson & Johnson confirmam uma redução de 47% no vazamento com o mais recente ECHELON Linear Cutter em comparação com gerações anteriores. Os hospitais valorizam plataformas unificadas que compartilham cores de recarga e ergonomia nas linhas abertas e endoscópicas, simplificando o treinamento da equipe e o gerenciamento de estoque.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante a aquisição do relatório


Por Mecanismo:
A Tecnologia Motorizada Ganha ImpulsoOs dispositivos manuais detinham 62,55% do tamanho do mercado de grampeadores de corte em 2025, refletindo décadas de familiaridade clínica e menor custo inicial. No entanto, as unidades motorizadas registram o CAGR mais rápido de 8,64% à medida que os cirurgiões priorizam a formação reprodutível de grampos em tecidos espessos ou variáveis. Um estudo chinês de saúde econômica mostrou que as recargas motorizadas reduziram os custos de gerenciamento de eventos adversos em ¥1.653 por caso, superando o maior preço de aquisição. Essa evidência acelera a conversão hospitalar em disciplinas de alta complexidade.
Os esforços de P&D se concentram em designs de ponteiras que melhoram a aderência e no disparo por motor de passo que proporciona compressão uniforme. Ensaios revelam 73% menos complicações relacionadas à hemostasia com dispositivos ECHELON motorizados em relação aos equivalentes manuais. À medida que os consoles robóticos se expandem, os cabos motorizados com conexão sem as mãos apelam ainda mais aos cirurgiões que buscam alívio ergonômico durante procedimentos prolongados. Os grampeadores manuais continuam atendendo ambientes de baixos recursos e ressecções não complicadas, preservando uma parcela expressiva, embora em declínio, do mercado de grampeadores de corte.
Por Abordagem Cirúrgica:
Dominância Minimamente Invasiva Se AceleraAs técnicas minimamente invasivas capturaram 60,02% da participação de mercado de grampeadores de corte em 2025, avançando a um CAGR de 7,98%, enquanto a cirurgia aberta recua proporcionalmente. As operações bariátricas assistidas por robótica já compreendem 30% do volume e impulsionam a demanda por recargas capazes de disparar com articulação de 60° sem adelgaçamento da linha de grampos. Os módulos de treinamento laparoscópico integrados nos currículos de residência garantem um fluxo constante de cirurgiões fluentes em posicionamento de porta e manipulação de grampeadores. Os hospitais alocam orçamentos de capital para torres de laparoscopia 4K e braços robóticos, criando um ecossistema que intensifica a utilização de grampeadores.
O crescimento futuro depende de plataformas de porta única que reduzam ainda mais a contagem de incisões. A autorização da FDA para grampeadores de porta única sinaliza a aceitação regulatória desses instrumentos de próxima geração. A cirurgia aberta mantém sua necessidade para trauma emergente e reconstruções complexas onde o feedback tátil e a ampla exposição são fundamentais. No entanto, até as abordagens híbridas empregam grampeadores para agilizar a transeção intestinal, mantendo relevância entre as técnicas.
Por Usabilidade:
A Conveniência dos Descartáveis Enfrenta Pressão de SustentabilidadeOs grampeadores descartáveis dominaram com 70,21% do tamanho do mercado de grampeadores de corte em 2025, impulsionados por mandatos de controle de infecção que proíbem o reprocessamento em muitas jurisdições. Seu CAGR de 7,81% persiste à medida que os gestores de salas cirúrgicas preferem instrumentos prontos para uso que eliminam filas de esterilização. No entanto, auditorias ambientais destacam redução de 40% de resíduos e emissões de gases de efeito estufa 99,7% menores quando plataformas reutilizáveis substituem os equivalentes de uso único. O reprocessamento de 18 milhões de dispositivos de uso único pela Cardinal Health economizou USD 412 milhões para os hospitais em 2022, evidenciando um modelo econômico para a mitigação de resíduos.
As licitações europeias agora incluem pontuação de sustentabilidade, incentivando os compradores a optarem por soluções híbridas em que cabos reutilizáveis se combinam com recargas descartáveis. Os fabricantes competem oferecendo programas de devolução de dispositivos e embalagens com conteúdo reciclado. À medida que os órgãos reguladores na UE e em determinados estados dos Estados Unidos contemplam taxas sobre itens de uso único, os fornecedores que apostam nas duas categorias protegem sua participação no setor de grampeadores de corte.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante a aquisição do relatório
Por Usuário Final:
Centros Cirúrgicos Ambulatoriais Desafiam a Dominância HospitalarOs hospitais retiveram 60,42% da receita em 2025 devido ao gerenciamento de casos complexos e às aquisições centralizadas. O volume dos Centros Cirúrgicos Ambulatoriais, no entanto, está crescendo 8,32% ao ano, impulsionado por diferenciais favoráveis de pagamento do Medicare e pela preferência dos pacientes por recuperação ambulatorial. A aquisição de grampeadores nos Centros Cirúrgicos Ambulatoriais prioriza confiabilidade, intercambialidade intuitiva de recargas e tamanhos de bandeja compactos para se adequar a núcleos estéreis menores. Os fornecedores que apresentam programas de serviço de campo e logística de entrega direta conquistam contratos.
À medida que os Centros Cirúrgicos Ambulatoriais lidam com casos de maior complexidade, como ressecções colorretais laparoscópicas, a demanda migra para modelos articulados motorizados antes exclusivos de hospitais terciários. Os fornecedores que alinham recursos de treinamento e designs de recarga de conexão rápida se posicionam para capturar essa onda ambulatorial. Clínicas especializadas internacionais, especialmente em centros de turismo médico, espelham as expectativas dos Centros Cirúrgicos Ambulatoriais, reforçando o impacto global no mercado de grampeadores de corte.
Análise Geográfica
Mercado de Grampeadores Cortadores da América do Norte
A América do Norte gerou 34,11% da receita global em 2025, sustentada por um sistema de reembolso maduro e pela adoção precoce de tecnologia. O CAGR regional de 7,15% depende da conversão contínua para recargas motorizadas e da mudança regulatória da Classe II que favorece fornecedores orientados à qualidade. A consolidação hospitalar amplifica o poder de compra, levando os fornecedores a oferecer planos de serviço e treinamento de vários anos.
Mercado de Grampeadores Cortadores da APAC e América do Sul
A Ásia-Pacífico registra o CAGR mais acelerado, de 8,41%, refletindo investimentos em infraestrutura cirúrgica na China, na Índia e nos países da ASEAN. O mercado de dispositivos médicos da Índia tem previsão de atingir 50 bilhões de USD até 2025, embora seja 70% dependente de importações, oferecendo aos fabricantes estrangeiros crescimento com precificação adequada por segmento. As políticas de localização da China incentivam joint ventures e transferência de tecnologia, enquanto os hospitais japoneses priorizam sistemas motorizados premium. O Brasil, sob as normas da ANVISA que aceitam determinadas aprovações dos EUA ou da UE, simplifica a entrada para os participantes já estabelecidos, mas mantém auditorias rigorosas de pós-comercialização.
Mercado de Grampeadores Cortadores da EMEA
A Europa ocupa o segundo lugar, com um CAGR de 7,65% até 2031, impulsionado pelo envelhecimento demográfico e pela aquisição baseada em evidências. As diretivas de sustentabilidade da UE impõem metas de reciclagem que influenciam progressivamente a seleção de produtos de uso único. As sociedades clínicas publicam diretrizes que enfatizam a integridade da linha de grampos, elevando o padrão para os dados de vigilância pós-comercialização. Os fornecedores que fomentam registros e estudos de dados do mundo real fortalecem seu posicionamento. O Oriente Médio e a África ficam para trás, mas apresentam nichos de demanda alinhados com a implantação de planos nacionais de seguro saúde. As licitações públicas favorecem kits reutilizáveis com boa relação custo-benefício, obrigando os fornecedores a apoiar centros regionais de recondicionamento. Em conjunto, essas dinâmicas garantem uma expansão global sustentada para o mercado de grampeadores cortadores.

Panorama regulatório
Nos Estados Unidos, os grampeadores cirúrgicos de uso interno estão passando por uma supervisão mais rigorosa da FDA por meio de ações de reclassificação que colocam determinados grampeadores cirúrgicos na Classe II com controles especiais, além de recomendações de rotulagem da FDA para grampeadores e grampos de uso interno. Isso elevou as expectativas em relação a testes de desempenho, controles de design validados e vigilância pós-comercialização, especialmente diante do histórico de eventos adversos relacionados a grampeadores e recolhimentos mencionados no contexto de mercado.
Na Europa, o Regulamento (UE) 2017/745 (MDR) continua sendo o arcabouço central que rege segurança, desempenho e documentação técnica para acesso ao mercado, elevando o padrão das atividades de avaliação clínica e vigilância tanto em plataformas descartáveis quanto reutilizáveis. No nível de normas, a ISO 6335-2:2026 (publicada em 5 de fevereiro de 2026) estabelece requisitos gerais atualizados e orientações de teste para grampeadores cirúrgicos de uso único e reutilizáveis, criando um referencial mais uniforme que os fabricantes podem incorporar em programas de verificação de design, validação de esterilização e embalagem, e qualificação de fornecedores.
Análise da cadeia de valor
A cadeia de valor dos grampeadores cortantes começa com matérias-primas e componentes especializados, incluindo ligas de titânio para os grampos e aços inoxidáveis de alta especificação usados nas estruturas de bigorna e mandíbula, além de invólucros de polímero e, para sistemas motorizados, motores, sensores e eletrônicos. A fabricação e montagem de precisão dependem de processos rigidamente controlados (por exemplo, usinagem e conformação de cavidades de formação de grampos e bigornas), seguidos de esterilização, embalagem e liberação de qualidade por lote, com o trabalho de verificação cada vez mais alinhado aos requisitos da ISO 6335-2:2026 tanto para grampeadores de uso único quanto reutilizáveis.
Na etapa posterior, os principais fabricantes de equipamentos originais combinam venda direta a hospitais com redes de distribuidores e otimizam o acesso por meio de grandes canais de compras, como as Organizações de Compras em Grupo (GPOs), ao mesmo tempo em que dão suporte à educação clínica e a serviços. O modelo de negócios costuma se ancorar em recargas e cartuchos proprietários que geram receita recorrente, tornando crítica a qualificação de componentes e a continuidade do fornecimento. A troca para materiais ou fornecedores alternativos pode desencadear ciclos de revalidação que retardam a reconfiguração rápida após interrupções. A execução logística e de estoque é particularmente importante para contas de alta rotatividade, como hospitais e centros cirúrgicos ambulatoriais, onde a disponibilidade confiável de recargas compatíveis influencia decisões de padronização de plataforma.
Cenário Competitivo
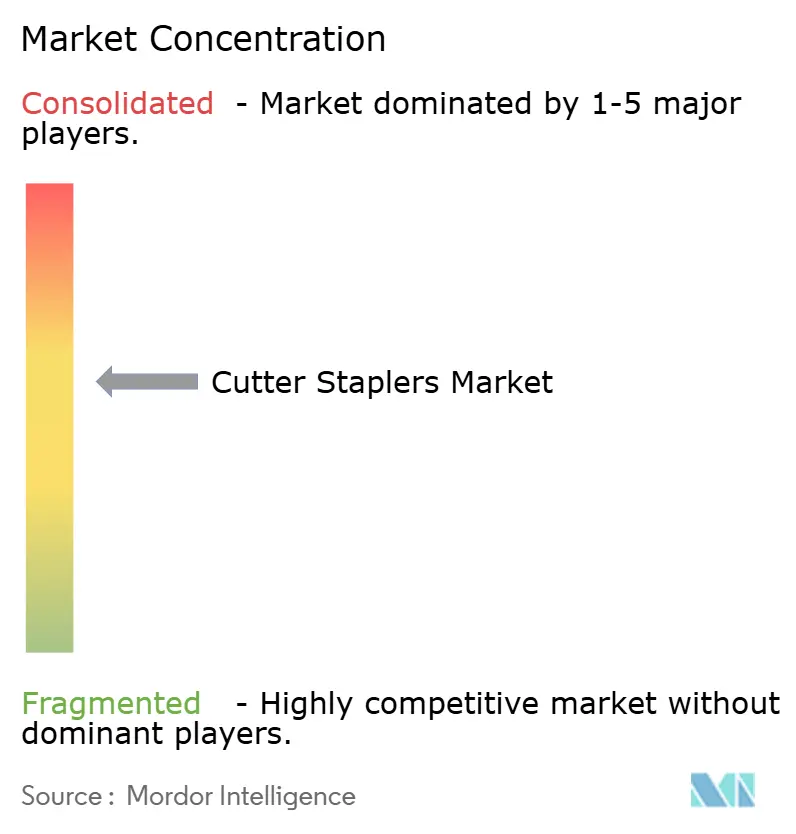
A liderança de mercado é detida pela Johnson & Johnson (Ethicon), Medtronic e Intuitive Surgical, cujos portfólios combinados abrangem os formatos manual, motorizado e robótico. O grampeamento ECHELON 3D da Ethicon e a Tecnologia de Superfície de Aderência proporcionaram uma redução de 47% no vazamento, sustentando a precificação premium. A aquisição da Fortimedix Surgical pela Medtronic em 2024 ampliou seu conjunto de ferramentas de visualização avançada e grampeamento. A família SureForm da Intuitive Surgical integra análises SmartFire para detecção de tecidos controlada pelo console, reforçando sua base robótica instalada.
A estratégia competitiva enfatiza o bloqueio do ecossistema por meio de recargas proprietárias e atualizações de software. Patentes sobre algoritmos de compressão e loops de retroalimentação de inteligência artificial criam barreiras para novos entrantes. A sustentabilidade emerge como um espaço em branco onde players de médio porte, como a Lexington Medical, posicionam grampeadores endoscópicos reutilizáveis enquanto atraem financiamento de private equity para escalar. Os inovadores em fechamento alternativo ameaçam a participação dos concorrentes estabelecidos nos nichos superficiais e vasculares, mas o amplo retreinamento dos cirurgiões desacelera o deslocamento.
A escalada regulatória eleva os custos de conformidade, favorecendo empresas com infraestruturas de qualidade consolidadas. Os recalls prejudicam desproporcionalmente as empresas menores que não possuem redundância no estoque global. Consequentemente, a concentração de mercado permanece moderada, embora os novos entrantes de tecnologias adjacentes e os disruptores de sustentabilidade mantenham alta a pressão competitiva em todo o mercado de grampeadores de corte.
Líderes do Setor de Grampeadores de Corte
B. Braun Melsungen AG
Intuitive Surgical Inc.
Johnson & Johnson Services, Inc.
Medtronic plc
Purple Surgical
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Grampeadores Cortadores
- B. Braun
- Changzhou Ankang Medical
- Ezisurg Medical Co., Ltd.
- Frankenman International Ltd.
- Intuitive Surgical
- Johnson & Johnson
- Lepu Medical
- Locamed
- Medtronic
- Meril Life Sciences
- Panther Healthcare
- Purple Surgical
- Reach Surgical Inc.
- Stryker
- Surkon Medical
- Teleflex
- Victor Medical Instruments
- Waston Medical Corporation
- WELLMEDHZ CO., LTD.
- Zhejiang Geyi Medical Instrument

Oportunidades de mercado e perspectivas futuras
Uma lacuna importante está na interseção entre grampeamento motorizado, maior articulação e retroalimentação em tempo real que sustenta a formação consistente de grampos em tecidos variáveis. Aprovações e autorizações regulatórias estão reforçando essa direção: a Reach Surgical (Genesis MedTech) recebeu a aprovação da Marca CE em abril de 2026 para o grampeador motorizado iREACH IRIS, com articulação de 90 graus e tecnologia Real-Time Firing Curve, e a Fengh Medical recebeu autorização 510(k) da FDA (K242679) em outubro de 2024 para grampeadores lineares endoscópicos motorizados articulados descartáveis. Essas ações ampliam o conjunto de opções motorizadas disponíveis comercialmente além dos maiores participantes estabelecidos e dão a hospitais e centros cirúrgicos ambulatoriais mais espaço para padronizar fluxos de trabalho minimamente invasivos e adjacentes à robótica.
Uma segunda área de oportunidade é o design de portfólio que conciliar a preferência de controle de infecção por dispositivos de uso único com a pressão de compras em torno da sustentabilidade e do custo total. Com as plataformas descartáveis detendo 70,21% de participação em 2025 e comitês de compras cada vez mais atentos ao desperdício, os fornecedores podem se diferenciar por meio de arquiteturas híbridas (cabos reutilizáveis com recargas descartáveis), caminhos de reprocessamento validados e programas de embalagem ou retorno que se encaixem nos critérios de pontuação de licitações. A adoção mais ampla em mercados sensíveis a custos também é apoiada por famílias de produtos com faixas de preço escalonadas e acordos de fornecimento localizados, especialmente onde a dependência de importações é alta e as compras favorecem plataformas confiáveis e simplificadas à medida que a capacidade de cirurgia eletiva se expande.
Recent Industry Developments in Mercado de Grampeadores Cortadores
- Maio de 2026: a Meril Life Sciences registrou diversas recargas de grampeadores lineares de corte e grampeadores lineares da marca Mirus no banco de dados GUDID da FDA dos EUA. Isso amplia a presença visível de identificação de dispositivos da empresa nos EUA para consumíveis de grampeadores, apoiando a preparação de canais e as discussões de adoção em nível de catálogo com equipes de suprimentos hospitalares. A medida destaca como fabricantes emergentes estão construindo portfólios de recargas juntamente com documentação de conformidade para competir em segmentos de consumíveis recorrentes.
- Abril de 2025: a Intuitive Surgical recebeu autorização da FDA para o grampeador robótico de porta única SP SureForm 45, com monitoramento em tempo real da compressão tecidual SmartFire. A autorização fortaleceu o ecossistema de grampeamento da Intuitive em torno de seu fluxo de trabalho robótico de porta única, aumentando a fidelização à plataforma por meio de instrumentação integrada. Também elevou o padrão competitivo para grampeamento habilitado por sensores e compatível com robôs em procedimentos minimamente invasivos.
- Novembro de 2024: a Medtronic adquiriu a Fortimedix Surgical, agregando capacidades em dispositivos cirúrgicos avançados que complementam seu portfólio mais amplo de cirurgia minimamente invasiva. A transação apoiou uma integração mais estreita entre dispositivos usados em procedimentos complexos, nos quais tecnologias de grampeamento, visualização e acesso são adquiridas em conjunto. Também reforçou a tendência do setor de amplitude de portfólio como alavanca em contratos com hospitais e redes integradas de saúde (IDNs).


Mercado de Grampeadores Cortadores Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange grampeadores cirúrgicos cortantes médicos usados em procedimentos cirúrgicos nos quais o tecido é cortado e grampeado em uma única etapa, e a receita é contabilizada a partir das vendas de produtos em hospitais e centros cirúrgicos ambulatoriais.
Exclusões de escopo: esta dimensionamento exclui grampeadores de escritório não médicos, suturas cirúrgicas genéricas e itens acessórios que não fazem parte da venda do dispositivo grampeador cortante.
Visão geral da segmentação
- Por Tipo de Produto
- Grampeador de Corte Endoscópico
- Grampeador de Corte Aberto
- Outros
- Por Mecanismo
- Manual
- Motorizado
- Por Abordagem Cirúrgica
- Cirurgia Aberta
- Cirurgia Minimamente Invasiva
- Por Usabilidade
- Descartável
- Reutilizável
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com o contexto público de saúde e procedimentos, para que pudéssemos entender onde os grampeadores cortantes são realmente utilizados e como a demanda se movimenta. Analisamos fontes como comunicados de dispositivos e segurança da FDA dos EUA, publicações do CDC dos EUA relacionadas a infecções hospitalares e cirurgias, estatísticas de saúde da Organização Mundial da Saúde e indicadores de gastos com saúde e atividade hospitalar da OCDE. Também utilizamos periódicos clínicos revisados por pares para mapear as áreas de procedimento comuns em que o grampeamento é padrão e para verificar como a adoção está migrando para abordagens minimamente invasivas.
Para traduzir esse contexto em um modelo de dimensionamento utilizável, complementamos essas informações com relatórios anuais de fabricantes, apresentações para investidores e cobertura de imprensa confiável sobre lançamentos de produtos e eventos regulatórios. Quando necessário, foram usadas assinaturas pagas que acompanham finanças de empresas, patentes e notícias para verificar cronogramas, foco de portfólio e direção geral de precificação. Esta lista é ilustrativa, e muitas outras fontes públicas foram analisadas para coletar, validar e esclarecer pontos de dados durante o trabalho.
Entrevistas Primárias e Pesquisas
Os dados primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas com uma combinação de fabricantes de dispositivos, distribuidores e partes interessadas clínicas que influenciam a escolha de produtos, incluindo líderes de compras e de sala de cirurgia. Por se tratar de um mercado global, equilibramos o retorno entre APAC, EMEA e Américas para confirmar o mix de procedimentos, a adoção de sistemas motorizados versus manuais e o ritmo das mudanças de preferência entre dispositivos descartáveis e reutilizáveis.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 16% | APAC: 45% |
| Nível médio: 48% | Líderes funcionais/de unidade: 40% | EMEA: 29% |
| Participantes menores: 17% | Gerentes: 44% | Américas: 26% |
Dimensionamento e Previsão de Mercado
O modelo central foi construído usando uma abordagem top-down, na qual a demanda por procedimentos e a atividade por ambiente de atendimento são reconstruídas por região e, em seguida, convertidas em valor de dispositivos usando taxas de adoção e faixas de preço típicas. Utilizamos aproximações bottom-up como verificação, incluindo pontos de preço amostrados por classe de produto e uma verificação de coerência junto a fornecedores e canais sobre divisões relativas de receita, e os totais foram ajustados apenas quando as duas visões permaneceram consistentemente divergentes.
As principais entradas usadas no modelo incluíram a direção do volume cirúrgico por grandes famílias de procedimentos, a participação de cirurgias minimamente invasivas nas quais grampeadores cortantes são mais comuns, a mudança de mix entre dispositivos motorizados e manuais, a preferência entre descartável e reutilizável (frequentemente ligada a políticas de controle de infecção) e o efeito dos ciclos de reembolso e orçamento hospitalar no comportamento de compra. Quando havia uma lacuna de dados, a suposição era mantida conservadora e só era ampliada após ser sustentada por múltiplas respostas de entrevistas de diferentes regiões. A previsão foi feita por meio de análise de cenários vinculada ao crescimento de procedimentos, mudanças esperadas de adoção e expectativas de movimento de preços, e então a perspectiva final foi alinhada ao que os especialistas descreveram como o cenário-base mais provável.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de diversas verificações, de modo que o número final permaneça consistente com sinais do mundo real. Comparamos os resultados do modelo com indicadores independentes, como a direção da atividade de procedimentos, tendências de utilização de hospitais e centros ambulatoriais, e eventos regulatórios ou de segurança publicamente visíveis que podem alterar a demanda. Quando um resultado de mix de país ou produto parecia inconsistente, os fatores determinantes eram reverificados, e ligações de acompanhamento eram acionadas para confirmar se a questão vinha de precificação, adoção ou uma incompatibilidade de tempo.
Antes da aprovação final, o trabalho passa por revisões sequenciais de analistas, nas quais premissas, conversões e divisões regionais são testadas quanto a variância e erros aritméticos. O relatório é atualizado anualmente, e também realizamos atualizações intermediárias quando um evento material altera o panorama de demanda. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual com base nos sinais mais recentes disponíveis.
Comparação do Tamanho do Mercado de Grampeadores Cortantes da Mordor Intelligence com Outras Estimativas Publicadas
Os números de mercado publicados para grampeadores cortantes podem parecer bastante distantes entre si, mesmo quando tratam de dispositivos semelhantes, porque a base de ano, o que é considerado um grampeador cortante e como os mixes motorizado e descartável são tratados nem sempre são os mesmos. As diferenças também aparecem quando uma estimativa se apoia mais em narrativas históricas de receita, enquanto outra se ancora mais estreitamente na demanda impulsionada por procedimentos e nos níveis de adoção.
A tabela de referência mostra uma dispersão que é explicada principalmente por escolhas de escopo e ano-base, além de quão rapidamente se assume que a precificação e o mix mudarão após o período histórico. No modelo da Mordor Intelligence, o valor de 2026 é construído considerando os grampeadores cortantes usados nas principais aplicações cirúrgicas e ambientes de atendimento, com divisões explícitas para mecanismos e usabilidade, o que pode divergir de estimativas que usam um ano-base anterior ou que agrupam produtos de grampeamento adjacentes sem as mesmas regras de inclusão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,31 bilhões de USD (2026) | |
| Editora de Pesquisa Global A | 2,93 bilhões de USD (2023) | Usa um ano-base anterior e uma janela de previsão diferente, e a descrição do escopo é de nível mais alto, o que pode incluir implicitamente categorias de grampeamento adjacentes e um mix diferente de motorizado e descartável, elevando assim o valor inicial em comparação com uma construção de 2026 ancorada em procedimentos. |
| Editora de Pesquisa Setorial B | 1,83 bilhão de USD (2024) | Adota um horizonte mais longo com uma trajetória de crescimento menor e rótulos de segmento mais amplos, o que pode subestimar as mudanças de adoção de curto prazo em cirurgias minimamente invasivas e os efeitos de preço e mix associados, resultando em um valor de mercado menor em meados dos anos 2020. |
Em conjunto, a comparação aponta o alinhamento de ano e as regras de inclusão como os principais fatores da diferença, seguidos por quão rapidamente o modelo permite que o mix migre para configurações de maior valor. Ao manter as premissas ligadas a sinais de demanda observáveis e, em seguida, verificá-las com o retorno obtido em campo, chegamos a um número que pode ser explicado, rastreado e reproduzido com as mesmas etapas.


Principais Perguntas Respondidas no Relatório
Como os grampeadores motorizados estão influenciando os resultados cirúrgicos?
Os grampeadores de corte motorizados proporcionam formação consistente de grampos e têm sido associados a menos eventos de vazamento e sangramento, o que por sua vez reduz a necessidade de intervenções pós-operatórias onerosas.
Por que os grampeadores de corte endoscópicos são considerados estratégicos para procedimentos minimamente invasivos?
Suas mandíbulas finas e articuladas navegam em espaços anatômicos restritos, tornando-os indispensáveis para a cirurgia laparoscópica e robótica, onde precisão e acesso são fundamentais.
O que leva hospitais e centros cirúrgicos ambulatoriais a preferirem grampeadores descartáveis apesar dos debates sobre sustentabilidade?
Os grampeadores de uso único eliminam as etapas de reprocessamento, reduzem o risco de contaminação cruzada e simplificam os fluxos de trabalho da sala cirúrgica — benefícios que frequentemente superam as preocupações ambientais para instalações de alto volume.
Como o escrutínio regulatório está moldando a dinâmica competitiva entre os fabricantes de grampeadores?
A maior supervisão da FDA exige agora dados de segurança mais robustos e controles de fabricação, recompensando empresas com sistemas de qualidade maduros e desincentivando novos entrantes de baixo custo sem conformidade rigorosa.
De que maneiras os centros cirúrgicos ambulatoriais estão remodelando as estratégias de aquisição de dispositivos?
Os Centros Cirúrgicos Ambulatoriais priorizam confiabilidade, facilidade de uso e rotatividade rápida; os fornecedores que oferecem opções versáteis de recarga e recursos de treinamento simplificados conquistam o status de fornecedor preferencial nesses ambientes ambulatoriais.
Que papel as iniciativas de sustentabilidade desempenham na adoção futura de grampeadores?
Os comitês de aquisição hospitalares consideram cada vez mais o impacto do ciclo de vida dos dispositivos, abrindo oportunidades para cabos reutilizáveis e recargas reprocessadas que proporcionam tanto economia de custos quanto redução de resíduos.
Página atualizada pela última vez em:



