
Tamanho e Participação do Mercado de Dispositivos de Gestão de Cuidados com Feridas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
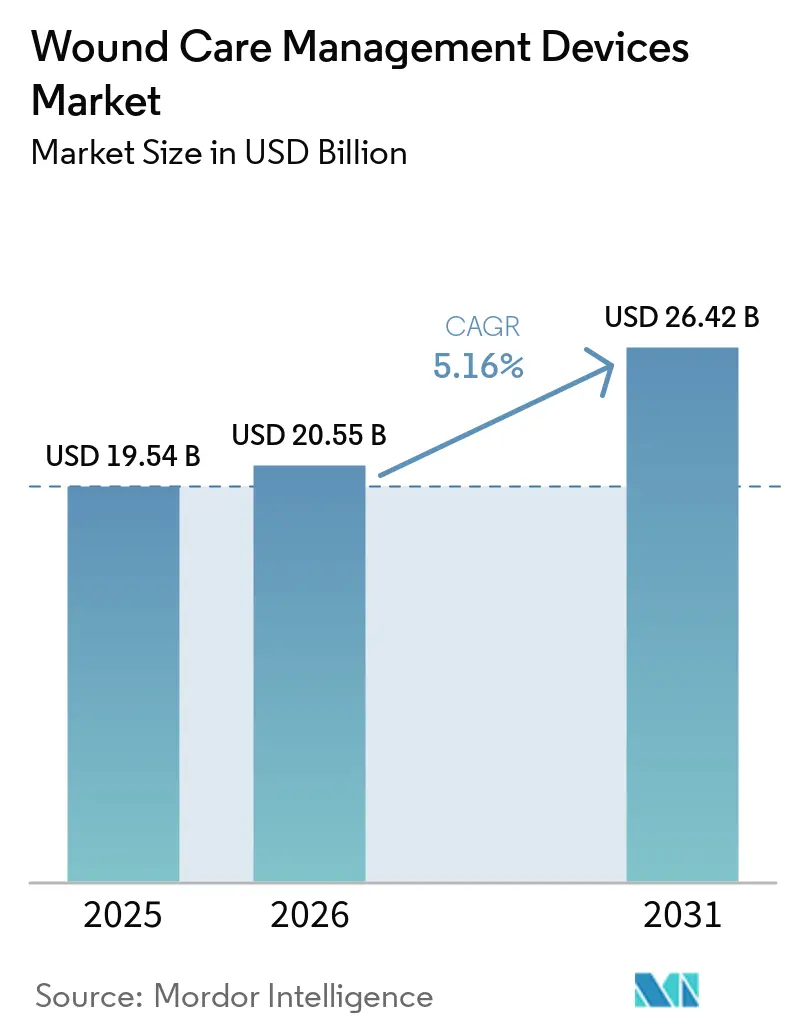
| Tamanho do Mercado (2026) | 20.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 26.42 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.16 % |
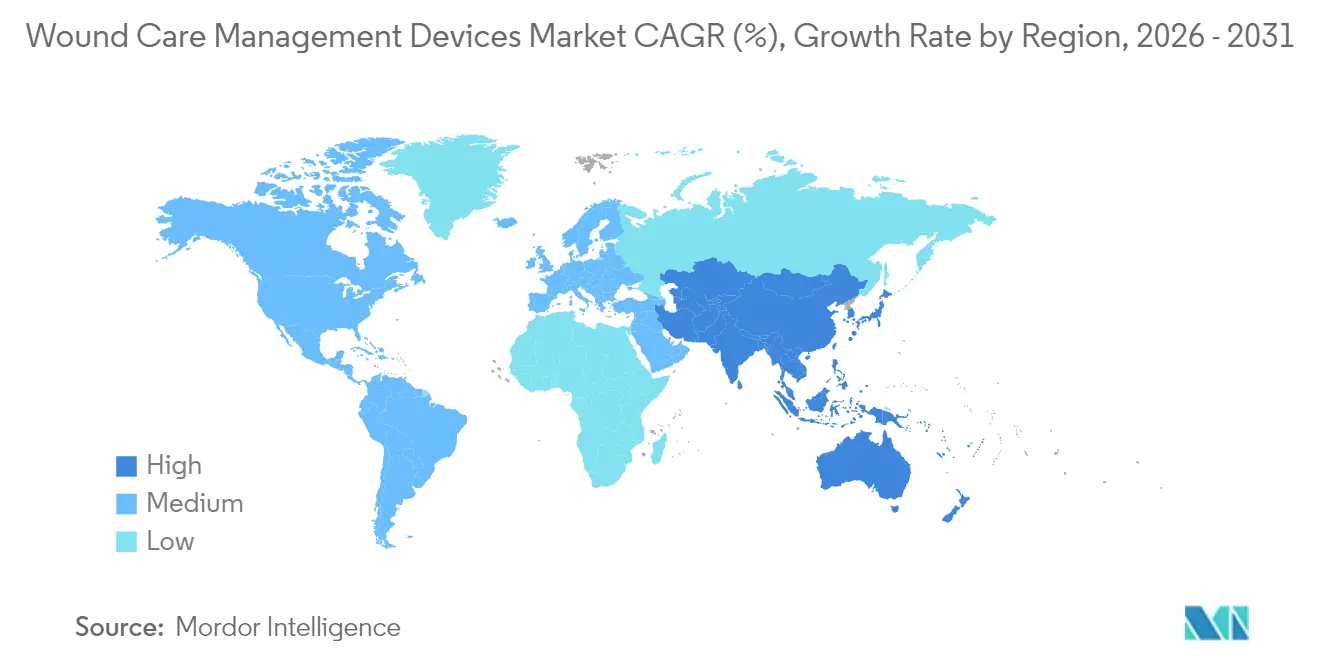
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
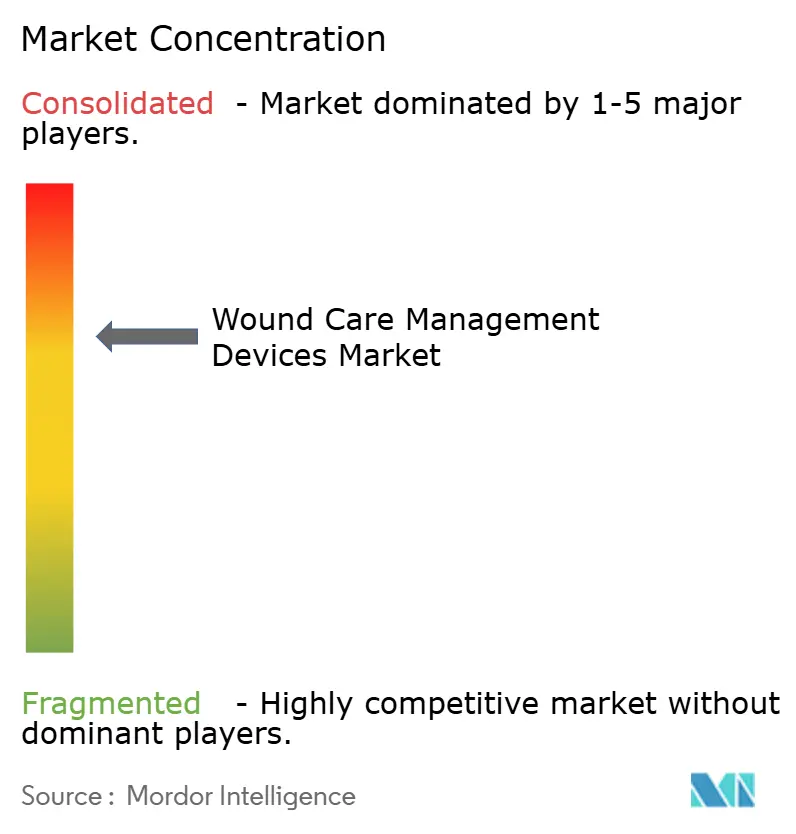
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Gestão de Cuidados com Feridas por Mordor Intelligence
O tamanho do mercado de dispositivos de gestão de cuidados com feridas foi avaliado em USD 19,54 bilhões em 2025 e estima-se que cresça de USD 20,55 bilhões em 2026 para atingir USD 26,42 bilhões até 2031, a uma CAGR de 5,16% durante o período de previsão (2026-2031). O envelhecimento das populações, a crescente prevalência do diabetes e o crescimento constante dos procedimentos cirúrgicos fornecem ventos favoráveis persistentes à demanda [1]. Os hospitais estão investindo em terapia de feridas por pressão negativa (NPWT) e curativos inteligentes para reduzir reinternações, enquanto os varejistas expandem as ofertas de venda livre que capacitam o tratamento domiciliar. Avanços como géis hemostáticos derivados de algas e matrizes de tecido bioengenheiradas estão reduzindo os tempos de cicatrização e diminuindo os custos a longo prazo. As vias regulatórias nos Estados Unidos e na União Europeia agora agilizam curativos líquidos de classe I e outros dispositivos de baixo risco, acelerando a comercialização. Os participantes estabelecidos do mercado respondem formando alianças com especialistas em IA para incorporar imagens em tempo real e suporte à decisão em curativos e bombas.
Principais Conclusões do Relatório
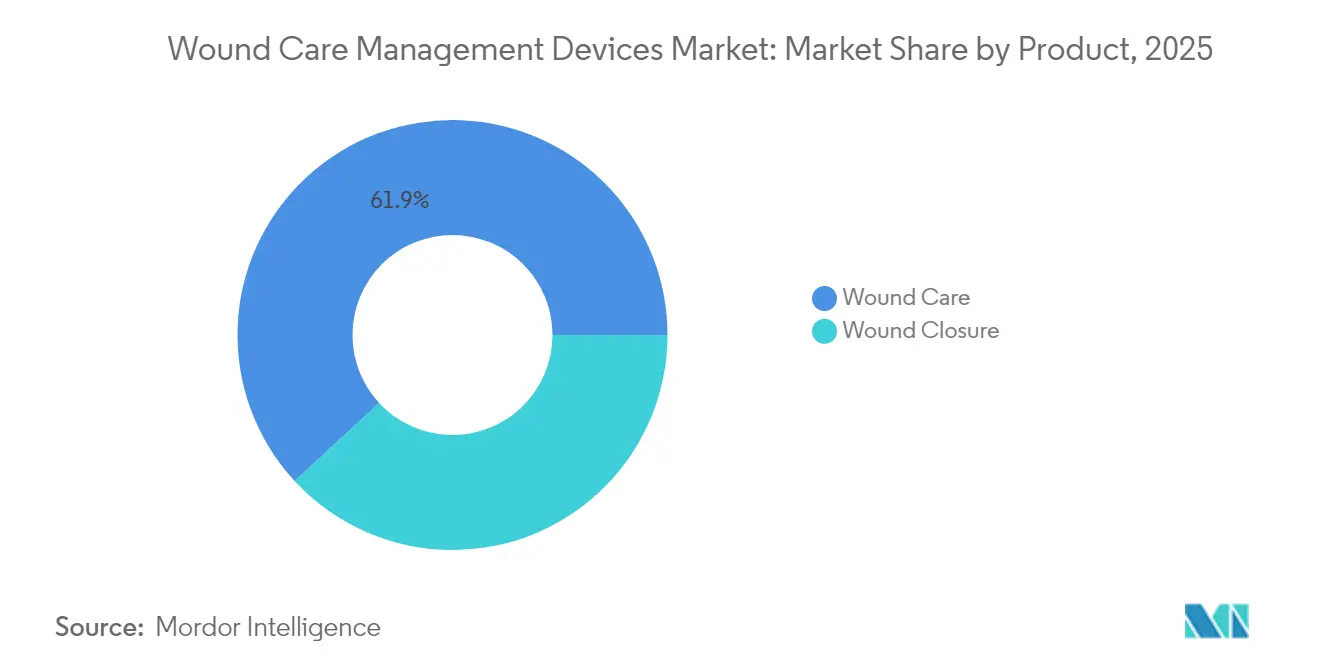
- Por categoria de produto, os cuidados com feridas mantiveram 61,88% da participação do mercado de dispositivos de gestão de cuidados com feridas em 2025, enquanto os produtos de fechamento de feridas registraram a CAGR mais rápida de 5,62% até 2031.
- Por tipo de ferida, as feridas crônicas representaram 57,92% do tamanho do mercado de dispositivos de gestão de cuidados com feridas em 2025, enquanto as feridas agudas estão preparadas para uma CAGR de 5,74% até 2031.
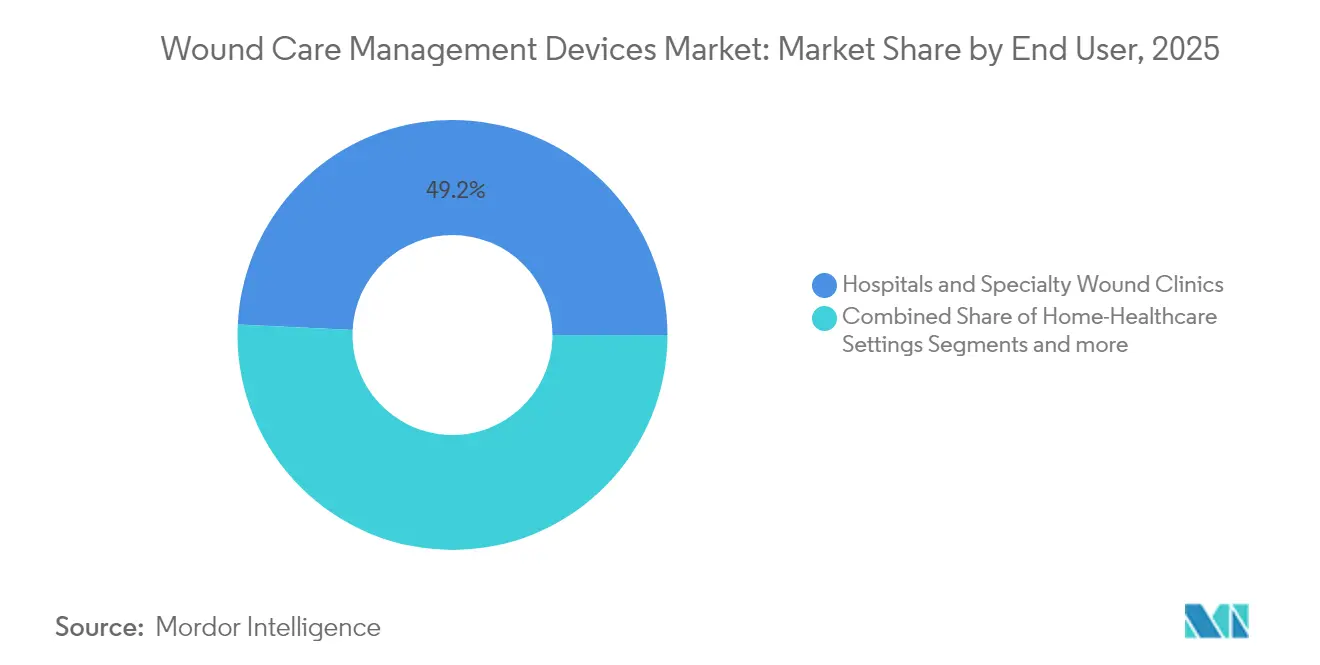
- Por usuário final, hospitais e clínicas especializadas detiveram 49,22% da participação na receita em 2025; projeta-se que a assistência domiciliar cresça a uma CAGR de 5,81% até 2031.
- Por modo de compra, a aquisição institucional controlou 58,84% da receita de 2025, enquanto as vendas no varejo e de venda livre se expandirão a uma CAGR de 5,86% até 2031.
- Por geografia, a América do Norte deteve 39,86% da participação na receita em 2025; projeta-se que a Ásia-Pacífico cresça a uma CAGR de 6,03% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente incidência de feridas crônicas e diabéticas | +1.2% | América do Norte e Europa com maior relevância; relevância global | Longo prazo (≥ 4 anos) |
| Aumento dos volumes cirúrgicos globais | +0.9% | Mercados desenvolvidos lideram; mercados emergentes em recuperação | Médio prazo (2-4 anos) |
| Inovações contínuas em produtos e materiais | +0.8% | América do Norte e UE liderando; adoção na APAC | Médio prazo (2-4 anos) |
| Mudança para cuidados domiciliares e NPWT de uso único | +0.7% | América do Norte e Europa primeiro; APAC em expansão | Curto prazo (≤ 2 anos) |
| Imagens de feridas e suporte à decisão habilitados por IA | +0.5% | América do Norte e UE como núcleo; expansão para APAC | Médio prazo (2-4 anos) |
| Reformas de reembolso baseadas em resultados | +0.4% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Incidência de Feridas Crônicas e Diabéticas
As úlceras do pé diabético afetam atualmente 15% dos pacientes que vivem com diabetes, levando os hospitais a adotar programas multidisciplinares que combinam curativos avançados com monitoramento contínuo da glicose. Sensores optoacústicos de infravermelho médio com gating temporal permitem leituras de glicose seletivas por profundidade, permitindo que os clínicos ajustem a terapia antes que as complicações surjam. As estratégias de intervenção precoce estão reduzindo os dias de hospitalização e diminuindo os riscos de amputação. Os pagadores recompensam esses resultados com pagamentos agrupados que cobrem curativos, sensores e acompanhamentos de telessaúde. Os fabricantes estão, portanto, integrando eletrônicos em curativos para transmitir dados de umidade, pH e temperatura, alinhando o design do dispositivo com os protocolos de cuidados crônicos.
Aumento dos Volumes Cirúrgicos Globais
Os procedimentos eletivos e de trauma em todo o mundo se recuperaram em 2025, aumentando a demanda por tiras de fechamento de feridas avançadas, selantes de tecidos e recipientes de NPWT. Ensaios de cirurgia micrográfica de Mohs no couro cabeludo confirmaram que a enxertia em pitada reduz os tempos de cicatrização em comparação com os protocolos de segunda intenção Enxertos em Pitada Versus Cicatrização de Feridas por Segunda Intenção para Defeitos de Cirurgia Micrográfica de Mohs Abaixo do Joelho: Um Ensaio Randomizado Prospectivo, Dermatologic Surgery, journals.lww.com">[2]. À medida que os centros cirúrgicos ambulatoriais ampliam sua capacidade, eles implantam bombas de NPWT compactas que se adequam aos modelos de alta no mesmo dia. O desbridamento guiado por ultrassom previne o risco de infecção, e a imagem em tempo real ajudou a reduzir as penalidades por readmissão em hospitais de alto volume nos Estados Unidos. Esses resultados incentivam as equipes de compras a renovar os portfólios de fechamento, apesar das pressões orçamentárias.
Inovações Contínuas em Produtos e Materiais
Curativos de quitosana carregados com nanopartículas de prata alcançam atividade antimicrobiana de amplo espectro enquanto estimulam a expressão de TGF-β e EGF, acelerando a regeneração tecidual [3]. Startups estão sobrepondo matrizes de hidrogel com exossomos de células-tronco para desencadear a angiogênese em feridas isquêmicas. As considerações de sustentabilidade agora orientam a escolha do substrato, impulsionando os fornecedores em direção a polímeros biodegradáveis e embalagens secundárias recicláveis. Os fabricantes de dispositivos testam patches inteligentes que liberam fatores de crescimento quando o oxigênio detectado pelo sensor cai abaixo de limites definidos. Esses sistemas ativos fazem a transição do mercado de dispositivos de gestão de cuidados com feridas de coberturas passivas para terapêuticos que se adaptam in situ.
Mudança para Dispositivos de NPWT de Cuidados Domiciliares e de Uso Único
Kits de NPWT descartáveis com peso inferior a 200 g permitem que os pacientes deambulem sem bombas alimentadas pela rede elétrica, alinhando a terapia com os códigos de reembolso ambulatorial. Painéis remotos transmitem níveis de pressão e exsudato para enfermeiros que ajustam as configurações sem visitas à clínica, reduzindo pela metade os custos de deslocamento de acompanhamento em programas piloto na Alemanha e em Michigan. As agências de assistência domiciliar agrupam esses kits com módulos educacionais ministrados por enfermeiros especialistas, aumentando a adesão e encurtando os ciclos de terapia. O canal de varejo se beneficia à medida que as farmácias listam curativos pré-cortados para bombas de uso único, ampliando o acesso em regiões rurais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reembolso limitado em mercados emergentes | -0.6% | APAC, América Latina, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Alto custo total das terapias avançadas | -0.4% | Global; agudo em economias sensíveis ao preço | Médio prazo (2-4 anos) |
| Carga ambiental dos descartáveis de uso único | -0.3% | Foco regulatório na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Escassez de enfermeiros especializados em cuidados com feridas | -0.2% | Mercados desenvolvidos com forças de trabalho envelhecidas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Reembolso Limitado em Mercados Emergentes
Muitas seguradoras públicas no Sudeste Asiático e na América Latina ainda cobrem apenas gaze básica, atrasando a adoção de NPWT ou substitutos de pele bioengenheirados. As clínicas rurais frequentemente enfrentam lacunas na cadeia de suprimentos que limitam ainda mais o acesso. Os governos estão pilotando pacotes de benefícios escalonados que reembolsam curativos avançados para úlceras do pé diabético quando os curativos primários falham, mas os tetos orçamentários permanecem apertados. Os montadores locais que obtêm espumas de poliuretano domesticamente e enchem os recipientes no local reduzem as barreiras de preço, mas o treinamento de clínicos fica para trás. As parcerias público-privadas estão começando a agrupar dispositivos com financiamento baseado em resultados para fechar a lacuna de acessibilidade.
Alto Custo Total das Terapias Avançadas
Modelos de custo abrangentes mostram que bombas sofisticadas, descartáveis e contratos de serviço podem triplicar os gastos em relação aos curativos padrão ao longo de um ciclo de cicatrização de 12 semanas. Os administradores hospitalares exigem cada vez mais evidências do mundo real que vinculem o uso do dispositivo a menos complicações ou menor tempo de internação. Os fabricantes estão respondendo com acordos de compartilhamento de risco que reembolsam parte do custo do dispositivo se as metas de cicatrização não forem atingidas. Os pagadores na América do Norte agora exigem dossiês de saúde econômica antes de aprovar a inclusão em formulários, desacelerando o lançamento de novas classes, como andaimes de nanofibras eletrofiadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
A Dominância dos Cuidados com Feridas Impulsiona a InovaçãoO segmento de cuidados com feridas deteve 61,88% da receita de 2025, pois os clínicos preferiram espumas antimicrobianas, hidrofibras e sistemas de NPWT portáteis para casos complexos. Essa dominância ressalta como o mercado de dispositivos de gestão de cuidados com feridas continua se voltando para produtos que reduzem o risco de infecção e apoiam a granulação. Os itens de fechamento de feridas — incluindo grampos, adesivos e suturas farpadas absorvíveis — registraram uma perspectiva de CAGR de 5,62% até 2031, impulsionados pelo crescimento dos volumes de ortopedia e cardiovascular. A gaze tradicional mantém relevância em ambientes de baixa acuidade, mas cede participação para curativos impregnados com prata ou PHMB para feridas pós-operatórias.
Os fabricantes que integram chips de IA em curativos permitem alertas automáticos de umidade e dosagem de antimicrobianos incorporados, atendendo aos protocolos hospitalares para prevenção de lesões por pressão. Enquanto isso, os biológicos tópicos migram das farmácias hospitalares para os centros de infusão ambulatorial, ampliando o alcance. O mercado de dispositivos de gestão de cuidados com feridas está vendo produtos combinados que combinam uma camada de sensor inteligente com um reservatório de medicamento de hidrogel, apoiando o reembolso sob os novos códigos CPT agrupados recentemente emitidos. Os fornecedores que alinham a ciência dos materiais com o monitoramento digital ganham poder de barganha em licitações definidas por organizações de compras em grupo.


Por Tipo de Ferida:
A Complexidade dos Cuidados Crônicos Impulsiona Soluções PremiumAs feridas crônicas controlaram 57,92% da receita de 2025, refletindo a intensidade de recursos das úlceras do pé diabético, lesões por pressão e úlceras venosas nas pernas. Essas indicações exigem terapia prolongada, e os pagadores aprovam curativos de alta qualidade quando as auditorias confirmam a redução das reinternações. As feridas agudas, incluindo trauma e incisões pós-operatórias, estão se expandindo a uma CAGR de 5,74% graças ao aumento das taxas globais de cirurgia. Os centros de queimados adotam desbridadores enzimáticos combinados com substitutos de pele biossintéticos para reduzir as necessidades de enxerto.
Algoritmos preditivos incorporados em prontuários eletrônicos de saúde sinalizam pacientes em risco de úlcera, estimulando a aplicação precoce de calçados de descarga e espumas de gerenciamento de umidade. Os protocolos de lesões por pressão agora empregam sensores de superfície que ajustam as células de ar do colchão para redistribuir a carga. O manejo de úlceras diabéticas se beneficia de espectrômetros de imagem portáteis que detectam déficits de perfusão, orientando os clínicos para intervenções vasculares mais cedo no caminho do cuidado. Tais mudanças no fluxo de trabalho reforçam a demanda por produtos premium no mercado de dispositivos de gestão de cuidados com feridas.
Por Usuário Final:
A Transformação da Assistência Domiciliar AceleraOs hospitais e as clínicas especializadas em feridas permaneceram os maiores compradores com 49,22% de participação em 2025, mas as agências de assistência domiciliar mostraram a trajetória de CAGR mais rápida de 5,81% à medida que os pagadores empurram o cuidado para fora das paredes de internação. NPWT portátil e bandagens inteligentes validadas para aplicação por leigos sustentam essa migração. As instalações de cuidados de longa duração mantêm uma necessidade constante de almofadas de prevenção de úlceras por pressão e auxílios de reposicionamento, sustentando a rotatividade constante de dispositivos.
Os enfermeiros especialistas agora lideram as rondas móveis de feridas, empregando aplicativos de imagem vinculados a tablets que quantificam a área de superfície e a cor do exsudato em tempo real. Os portais de telessaúde agendam revisões assíncronas por cirurgiões plásticos, expandindo o alcance especializado para residências rurais. Esses modelos ampliam o conjunto de pacientes endereçáveis, garantindo que o mercado de dispositivos de gestão de cuidados com feridas capture valor em todos os ambientes. Os fornecedores que agrupam hardware com painéis de software podem negociar contratos de serviço plurianuais, suavizando a receita.
Por Modo de Compra:
A Expansão do Canal de Varejo Reflete o Empoderamento do ConsumidorAs compras institucionais — licitações de hospitais, clínicas e governos — controlaram 58,84% do volume de negócios global de 2025. No entanto, os canais de varejo e de venda livre registrarão uma CAGR de 5,86% até 2031, à medida que espumas sofisticadas, hidrogéis e curativos de silicone chegam às prateleiras das farmácias. Os mercados online democratizam ainda mais o acesso, oferecendo aos cuidadores em áreas remotas um catálogo mais amplo do que os distribuidores locais têm em estoque.
As embalagens amigáveis ao consumidor agora incluem vídeos com código QR passo a passo, abordando a ansiedade de autoaplicação. As farmácias hospedam quiosques de cuidados com feridas atendidos por enfermeiros certificados nos fins de semana, preenchendo lacunas de orientação para lesões menores. As plataformas de teleconsulta fazem parceria com sites de comércio eletrônico para que uma visita virtual acione perfeitamente o envio no mesmo dia dos curativos prescritos. Como resultado, o mercado de dispositivos de gestão de cuidados com feridas constrói resiliência omnicanal que reduz a dependência dos ciclos orçamentários hospitalares.
Análise Geográfica
Mercado de Dispositivos de Gestão de Cuidados com Feridas na América do Norte
A América do Norte lidera o mercado de dispositivos de gestão de cuidados com feridas, gerando 39,86% da receita do mercado em 2025. Modelos sofisticados de seguros financiam curativos de alto padrão, terapia por pressão negativa (NPWT) e tecidos bioengenheirados. Nos Estados Unidos, os pagamentos agrupados no âmbito de contratos baseados em valor recompensam o fechamento mais rápido de feridas e a redução de complicações, incentivando os hospitais a testar hidrogéis de nova geração e espumas com sensores integrados. A Food and Drug Administration isenta os curativos líquidos de baixo risco da aprovação 510(k), reduzindo os prazos de lançamento de produtos voltados ao consumidor. O sistema de pagador único do Canadá investe em projetos-piloto de NPWT domiciliar que reduziram a carga das clínicas ambulatoriais em 18% em 2025. O México continua modernizando suas instalações cirúrgicas, abrindo licitações para tiras de fechamento de preço médio e filmes de poliuretano.
Mercado de Dispositivos de Gestão de Cuidados com Feridas na Europa
A Europa permanece como um mercado maduro, porém receptivo à inovação. Os sistemas nacionais de saúde financiam pacotes para feridas crônicas que cobrem curativos com sensores quando há evidências de ciclos de cicatrização mais curtos. Os hospitais alemães adotam imagens guiadas por inteligência artificial para cumprir os novos mandatos de notificação de lesões por pressão, estimulando a substituição de dispositivos. O Reino Unido implementa programas de cuidados com o pé diabético liderados por enfermeiros comunitários, com suporte de tablets de imagem portáteis. Enquanto isso, o sul da Europa busca hidrogéis com boa relação custo-benefício que ainda atendam à documentação exigida pelo Regulamento de Dispositivos Médicos (MDR) da União Europeia, criando nichos para fornecedores de médio porte.
Mercado de Dispositivos de Gestão de Cuidados com Feridas na Ásia-Pacífico
A Ásia-Pacífico registra o maior dinamismo no mercado de dispositivos de gestão de cuidados com feridas, com uma CAGR de 6,03% até 2031, impulsionada pela expansão da infraestrutura de saúde e pelo crescimento da capacidade de cirurgias eletivas. Os esquemas centralizados de compras em bloco da China agora incluem bombas de NPWT, impulsionando a fabricação local de recipientes e curativos de espuma para atender aos tetos de preços. O Japão prioriza políticas de envelhecimento no domicílio que reembolsam curativos para uso domiciliar e adesivos com sensores, fomentando a inovação em adesivos de silicone ultrafinos adequados à pele frágil. Os programas estaduais de seguros da Índia começam a cobrir curativos avançados para úlceras do pé diabético em centros terciários, catalisando redes de distribuidores que penetram nas cidades de segundo nível. Em todo o Sudeste Asiático, os hospitais privados se diferenciam por meio de clínicas especializadas em feridas equipadas com portais de teledermatologia, ampliando o alcance regional do mercado.

Panorama regulatório
As exigências regulatórias permanecem desiguais entre produtos de baixo risco para feridas e dispositivos mais complexos que combinam materiais, software e terapia ativa. Nos Estados Unidos, a FDA mantém a supervisão de dispositivos baseada em risco e, em fevereiro de 2026, a agência fez a transição da Quality System Inspection Technique (QSIT), alterando a forma como os fabricantes se preparam para inspeções em curativos, sistemas de NPWT e acessórios de monitoramento.
Na Europa, a conformidade com o Regulamento (UE) 2017/745 (EU MDR) continua a moldar a documentação técnica, o UDI e a vigilância pós-comercialização dos portfólios de cuidados com feridas. Em março de 2026, a Comissão Europeia adotou dois regulamentos delegados (C(2026) 1798 e C(2026) 1809) que ampliam a lista de Tecnologias Bem Estabelecidas (WET), aliviando certos encargos de evidência e documentação do MDR para categorias adicionais de dispositivos relevantes para cuidados com feridas e cirúrgicos. Os requisitos do módulo EUDAMED também entraram em operação para fluxos de trabalho de relatórios específicos em 2026, reforçando a necessidade de sistemas de qualidade e vigilância prontos para dados. Separadamente, as ações tarifárias propostas na Seção 301, publicadas pelo Representante Comercial dos EUA em junho de 2026, introduziram considerações de custo e fornecimento para cadeias de suprimentos globalmente integradas que dependem de bases de fabricação na UE, no Reino Unido e na Suíça.
Cenário Competitivo
O mercado de dispositivos de gestão de cuidados com feridas encontra-se em um estado moderadamente consolidado, onde os cinco principais players controlam uma grande parcela da receita global. As multinacionais aproveitam catálogos amplos — de gaze básica a curativos habilitados por IA — e possuem escala para negociar termos favoráveis com distribuidores. As startups se concentram em NPWT de uso único, espumas bioativas ou patches de sensores, frequentemente licenciando tecnologia para grandes empresas após a prova de conceito. A intensidade competitiva aumentou em 2025, quando várias empresas de imagens de IA fizeram parceria com fabricantes de curativos estabelecidos para incorporar câmeras de profundidade em camadas de contato.
As fusões estratégicas aprimoram a integração vertical. A associação da Berry Global com a Glatfelter forma um fornecedor de materiais especiais de USD 3,6 bilhões que garante substratos avançados de spunlace para espumas antimicrobianas. Alianças semelhantes dão aos participantes estabelecidos acesso proprietário a filmes respiráveis e adesivos de hidrocoloide, defendendo a margem. Enquanto isso, o contrato de USD 75 milhões do Departamento de Defesa dos EUA com a Smith+Nephew para dispositivos de NPWT sinaliza que as licitações governamentais podem mudar rapidamente a participação de mercado.
A agilidade regulatória torna-se cada vez mais decisiva. As empresas que obtêm a Designação de Dispositivo Inovador para bandagens inteligentes ganham atenção dos pagadores e orçamentos de ensaios clínicos à frente de rivais mais lentos. As barreiras de propriedade intelectual agora combinam patentes de ciência dos materiais com algoritmos de aprendizado de máquina, complicando as avaliações tradicionais de liberdade de operação. Para proteger a participação no mercado de dispositivos de gestão de cuidados com feridas, as marcas estabelecidas investem cada vez mais em plataformas de vigilância pós-comercialização que alimentam dados de desempenho do mundo real de volta aos ciclos de iteração de produtos.
Líderes do Setor de Dispositivos de Gestão de Cuidados com Feridas
-
Medtronic PLC
-
Smith & Nephew
-
ConvaTec Group PLC
-
Coloplast
-
Solventum
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Gestão de Cuidados com Feridas
- Solventum
- Smiths Group
- Convatec
- Molnlycke Health Care
- Cardinal Health
- Coloplast
- Hartmann Group
- Medtronic
- B. Braun
- Integra LifeSciences
- Essity Medical
- Johnson & Johnson
- Baxter
- Organogenesis
- Kinetic Concepts
- Medela
- Medline Industries
- Lohmann & Rauscher
- Teleflex Medical
- Devon Medical

Oportunidades de mercado e perspectivas futuras
Está surgindo espaço em branco para curativos que reduzem a carga de trabalho da enfermagem, ao mesmo tempo que apoiam a prevenção de lesões por pressão e os caminhos de feridas crônicas, especialmente à medida que os hospitais transferem protocolos para fluxos de trabalho de assistência domiciliar. Um exemplo concreto é o lançamento pela Smith+Nephew, em março de 2026, do curativo de espuma ALLEVYN COMPLETE CARE nos Estados Unidos, posicionado em torno do manejo e prevenção de alto desempenho de feridas, com um plano declarado para expansão mais amplo além do mercado inicial. Esse tipo de renovação de plataforma pode criar espaço para fornecedores que oferecem famílias de produtos padronizadas que cobrem desde a prevenção até o tratamento, o que, por sua vez, pode apoiar as equipes de compras à medida que racionalizam formulários em hospitais, clínicas especializadas em feridas, instalações de cuidados de longa duração e ambientes de assistência domiciliar.
O roteiro tecnológico está migrando de uma cobertura passiva para uma terapia multimodal e baseada em dados, apoiada tanto pela atividade de pesquisa quanto pela clarificação regulatória. Em julho de 2026, a FDA publicou uma diretriz preliminar para o desenvolvimento de produtos para feridas crônicas, abordando o desenho de ensaios clínicos, os endpoints e o uso de evidências do mundo real, o que ajuda os desenvolvedores a estruturar pacotes de evidências para curativos avançados, adjuntos de NPWT e soluções com capacidade de monitoramento. Paralelamente, trabalhos acadêmicos relatados em 2026 sobre curativos bioeletrônicos flexíveis que combinam estimulação elétrica com pontos de entrega controlada apontam para oportunidades de dispositivos de próxima geração que integram detecção, terapia e monitoramento remoto em sistemas de uso único ou simplificados, alinhados com a adoção de cuidados domiciliares e compras baseadas em resultados.
Recent Industry Developments in Mercado de Dispositivos de Gestão de Cuidados com Feridas
- Julho de 2026: A FDA publicou uma diretriz preliminar para o desenvolvimento de produtos destinados ao tratamento de feridas crônicas, abordando o desenho de ensaios clínicos, os endpoints e o papel das evidências do mundo real. A atualização reforça a forma como os desenvolvedores estruturam as evidências para curativos avançados, terapias habilitadas por dispositivos e caminhos de cuidado apoiados por monitoramento, e apoia uma revisão mais consistente das alegações clínicas por pagadores e provedores.
- Abril de 2026: A Comissão Europeia expandiu a lista de Tecnologias Bem Estabelecidas no âmbito do MDR para incluir categorias adicionais de dispositivos de cuidados com feridas. Essa medida regulatória reduz os encargos de evidência e documentação para o conjunto expandido de produtos e se alinha com os requisitos de vigilância de dados entre os Estados-membros.
- Maio de 2025: A Smith+Nephew recebeu um contrato de 75 milhões de dólares do Departamento de Defesa dos EUA para fornecer sistemas avançados de terapia de feridas. O contrato reforça a influência de grandes licitações governamentais na colocação de NPWT e terapia avançada de feridas, e reafirma a importância da capacidade de serviço e da confiabilidade de fornecimento para as compras institucionais.


Mercado de Dispositivos de Gestão de Cuidados com Feridas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por dispositivos de gestão de cuidados de feridas utilizados para apoiar o fechamento, a proteção e a cicatrização de feridas agudas e crônicas em diferentes ambientes de cuidado. Inclui terapias baseadas em dispositivos e consumíveis relacionados vendidos por canais institucionais e de varejo, em todas as principais regiões.
Exclusões de escopo: Excluímos antissépticos de venda livre, gazes básicas de primeiros socorros e biológicos farmacêuticos que não são comercializados como dispositivos de cuidados de feridas.
Visão Geral da Segmentação
- Por Produto
- Cuidados com Feridas
- Curativos
- Curativos Tradicionais de Gaze e Fita
- Curativos Avançados
- Dispositivos de Cuidados com Feridas
- Terapia de Feridas por Pressão Negativa (NPWT)
- Sistemas de Oxigênio e Hiperbáricos
- Dispositivos de Estimulação Elétrica
- Outros Dispositivos de Cuidados com Feridas
- Agentes Tópicos
- Outros Produtos de Cuidados com Feridas
- Curativos
- Fechamento de Feridas
- Suturas
- Grampeadores Cirúrgicos
- Adesivos Teciduais, Tiras, Selantes e Colas
- Cuidados com Feridas
- Por Tipo de Ferida
- Feridas Crônicas
- Úlcera do Pé Diabético
- Úlcera por Pressão
- Úlcera Venosa na Perna
- Outras Feridas Crônicas
- Feridas Agudas
- Feridas Cirúrgicas/Traumáticas
- Queimaduras
- Outras Feridas Agudas
- Feridas Crônicas
- Por Usuário Final
- Hospitais e Clínicas Especializadas em Feridas
- Instalações de Cuidados de Longa Duração
- Ambientes de Assistência Domiciliar
- Por Modo de Compra
- Aquisição Institucional
- Canal de Varejo / OTC
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção do contexto de demanda e do mix de ambientes de cuidado utilizando indicadores de saúde pública e do sistema, mapeando-os em seguida para os padrões de uso de dispositivos. Para o contexto de carga de base e de gastos, geralmente consultamos a Organização Mundial da Saúde para tendências de carga de doenças, o Banco Mundial para o contexto de gastos em saúde, publicações dos Centros de Controle e Prevenção de Doenças para fatores de risco relacionados a feridas e estatísticas de saúde da Organização para a Cooperação e Desenvolvimento Econômico para utilização hospitalar e de cuidados de longa duração.
Para traduzir o quadro clínico em um mercado de dispositivos endereçável, revisamos sinais regulatórios e de normas (por exemplo, bancos de dados de dispositivos da Administração de Alimentos e Medicamentos e notas de orientação relacionadas a normas ISO selecionadas). Em seguida, verificamos sinais de preços e adoção a partir de registros de fabricantes, apresentações a investidores e páginas de associações médicas. Para verificações de fluxo comercial e do lado da oferta, utilizamos dados de importação e exportação em nível de remessa juntamente com dados financeiros de empresas e uma assinatura de inteligência, principalmente para confirmar a disponibilidade regional e a escala por categoria. As fontes mencionadas acima são ilustrativas e não exaustivas, e referências adicionais são utilizadas durante a coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar os limites práticos do mercado e confirmar como os dispositivos são adquiridos e utilizados em hospitais, clínicas e ambientes de cuidado domiciliar. Conversamos com fabricantes, distribuidores, clínicos e responsáveis por compras na Ásia-Pacífico, Europa, Oriente Médio e África e nas Américas, para que o mix de terapias, a lógica de preços por canal e as premissas de tempo de adoção possam ser corrigidos antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 38% | Diretores Executivos: 16% | Ásia-Pacífico: 37% |
| Nível intermediário: 41% | Líderes Funcionais/de Unidade: 37% | Europa, Oriente Médio e África: 36% |
| Participantes Menores: 21% | Gerentes: 47% | Américas: 27% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído utilizando uma combinação de abordagens de cima para baixo e de baixo para cima, em que os grupos de feridas tratadas e a atividade por ambiente de cuidado são reconstruídos primeiro e, em seguida, traduzidos em demanda por dispositivos por meio de premissas de penetração e mix de terapias. Para manter a lógica unitária consistente, vinculamos cada grupo principal de dispositivos a uma taxa de uso realista por episódio de paciente e a uma faixa de preço médio de venda verificada em entrevistas.
O modelo utiliza um pequeno conjunto de indicadores de mercado acompanhados ano a ano. Estes incluem sinais de prevalência de diabetes que influenciam feridas crônicas, volumes de hospitalização e cirurgia que impulsionam feridas agudas, adoção de terapia de feridas por pressão negativa em ambientes hospitalares e ambulatoriais, indicadores de migração para o cuidado domiciliar e variações de preços vinculadas ao comportamento de reembolso e licitação em mercados maiores. Onde existem lacunas de dados para países menores, fazemos a ponte utilizando mercados substitutos com mix de ambientes de cuidado e níveis de renda semelhantes, verificando novamente o resultado em relação aos padrões de importação e ao feedback das entrevistas.
Para as previsões, aplicamos análise de cenários para que a perspectiva reflita a rapidez com que a adoção de terapias e a migração de cuidados podem mudar sob diferentes condições de reembolso e de pessoal. A curva final é ajustada com base no consenso de especialistas sobre as mudanças na penetração de dispositivos e a progressão esperada de preços nas principais regiões, e as premissas são documentadas para que possam ser repetidas e atualizadas.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, incluindo atividade de procedimentos regionais, direção dos gastos em saúde e declarações de crescimento por categoria provenientes de divulgações públicas. Em seguida, comparamos esses sinais com o que os respondentes primários relatam estar acontecendo nos canais. Se o modelo indicar saltos incomuns, rastreamos os fatores determinantes até o nível de premissa relevante e reavaliamos os dados discrepantes antes da aprovação final.
Antes da publicação, a análise passa por uma revisão interna em múltiplas etapas para identificar erros de cálculo e incompatibilidades de escopo precocemente. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando um evento relevante pode alterar os padrões de adoção ou de preços. Imediatamente antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam a perspectiva mais atual disponível.
Estimativa do Mercado Global de Dispositivos de Gestão de Cuidados de Feridas da Mordor Intelligence Comparada com Outras Estimativas Publicadas
É comum observar valores de mercado diferentes para dispositivos de gestão de cuidados de feridas porque os publicadores nem sempre contabilizam o mesmo conjunto de produtos. Eles também podem ancorar a demanda em diferentes ambientes de cuidado e premissas de preços, incluindo a forma como tratam as contribuições de dispositivos versus consumíveis em cada ano.
O ano utilizado como ponto de partida e a forma como a conversão de moeda é tratada também podem ampliar a diferença, mesmo quando a trajetória de crescimento parece semelhante. Um fator determinante importante nesta categoria é se a estimativa incorpora itens que não são dispositivos, como antissépticos de venda livre e gazes básicas de primeiros socorros, e se as terapias biológicas são tratadas como parte do mesmo conjunto de gastos ou mantidas separadas. Outra diferença decorre da forma como os dispositivos de terapia e os consumíveis relacionados são contabilizados, em que alguns modelos aplicam mudanças de penetração mais rápidas para terapias de pressão negativa ou assumem uma curva de preços global mais plana. A diferença é melhor explicada mantendo os itens que não são dispositivos excluídos do total de dispositivos, conforme feito pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 19,54 bilhões de USD (2025) | |
| Consultoria Global A | 22,37 bilhões de USD (2025) | O valor mais elevado é consistente com um conjunto de produtos mais amplo que combina dispositivos de terapia com uma gama mais abrangente de itens de cuidados de feridas, com separação menos explícita das categorias de venda livre e de primeiros socorros básicos da receita de dispositivos. |
| Grupo de Pesquisa do Setor B | 23,25 bilhões de USD (2025) | A estimativa provavelmente reflete um escopo mais abrangente e uma adoção assumida mais rápida de dispositivos de terapia em diferentes ambientes, com preços regionais e mix de canais tratados de forma mais uniforme do que o que as verificações por entrevistas geralmente sustentam. |
Entre as três cifras publicadas, a diferença decorre principalmente do que é contabilizado como mercado de dispositivos e da rapidez com que o mix de terapias e os preços podem variar por região. Ao manter os dados vinculados a indicadores de demanda claros e ao separar os gastos adjacentes que não são de dispositivos, chegamos a um total transparente que pode ser reproduzido quando novos sinais de utilização ou de preços surgirem.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de dispositivos de gestão de cuidados com feridas?
O mercado é avaliado em USD 20,55 bilhões em 2026 e projeta-se que atinja USD 26,42 bilhões até 2031.
Qual categoria de produto gera a maior receita?
Os curativos avançados de cuidados com feridas e sistemas relacionados detêm 61,88% da receita de 2025, tornando-os o grupo de produtos dominante.
Por que a assistência domiciliar está crescendo mais rapidamente do que as compras hospitalares?
Os dispositivos de NPWT portáteis e os curativos inteligentes permitem o autogerenciamento seguro, e os pagadores recompensam os menores custos de internação, impulsionando uma CAGR de 5,81% para os cuidados domiciliares até 2031.
Como as tecnologias de IA estão impactando os cuidados com feridas?
As plataformas de imagem habilitadas por IA fornecem medições objetivas de feridas, orientam o desbridamento e acionam ajustes automáticos de curativos, melhorando os resultados de cicatrização e reduzindo as visitas de acompanhamento.
O que restringe a adoção em mercados emergentes?
O reembolso limitado e os altos custos dos dispositivos retardam a adoção, embora as parcerias público-privadas e os consumíveis fabricados localmente visem fechar a lacuna de acessibilidade.
Quais regiões verão o crescimento de mercado mais rápido?
A Ásia-Pacífico é a região de crescimento mais rápido graças à expansão da capacidade cirúrgica, ao investimento em infraestrutura de saúde e ao acesso mais amplo a curativos avançados.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
