
Tamanho e Participação do Mercado de Sensores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
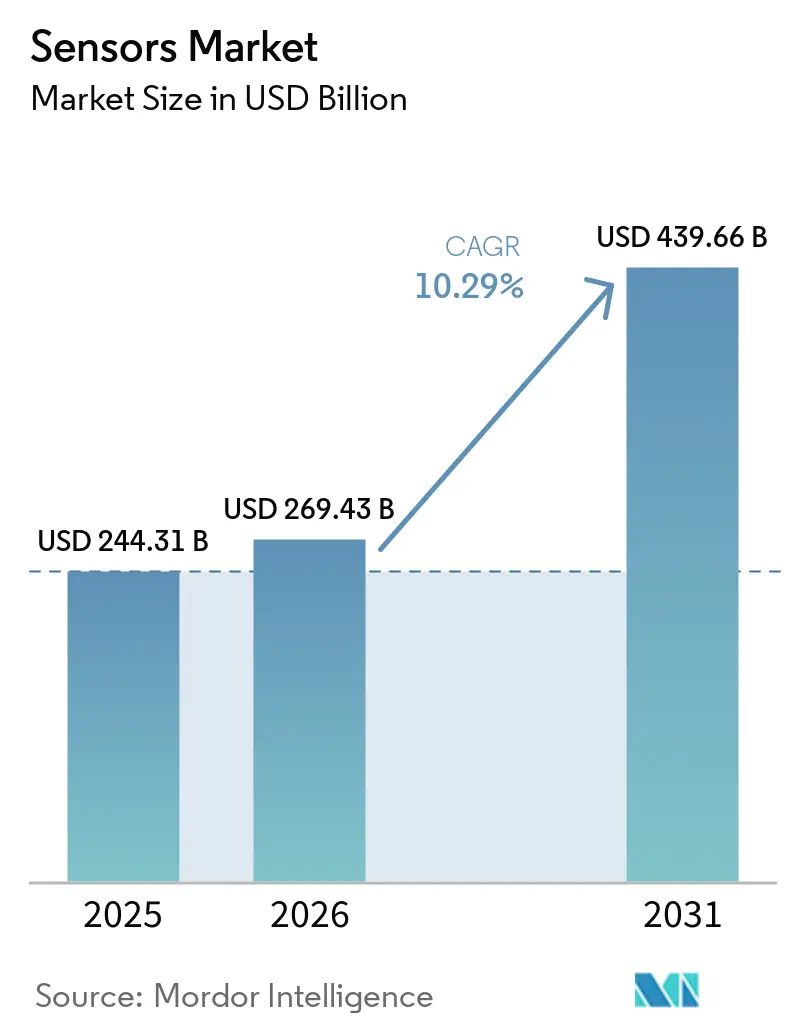
| Tamanho do Mercado (2026) | 269.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 439.66 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.29 % |
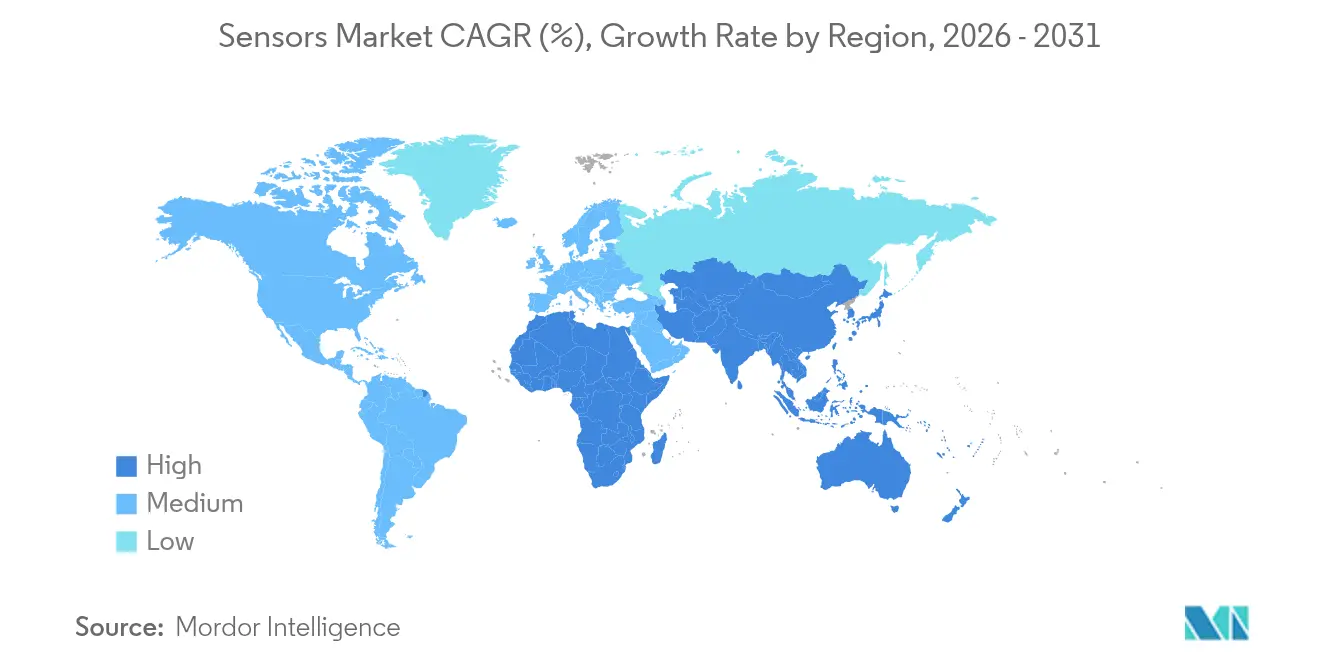
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
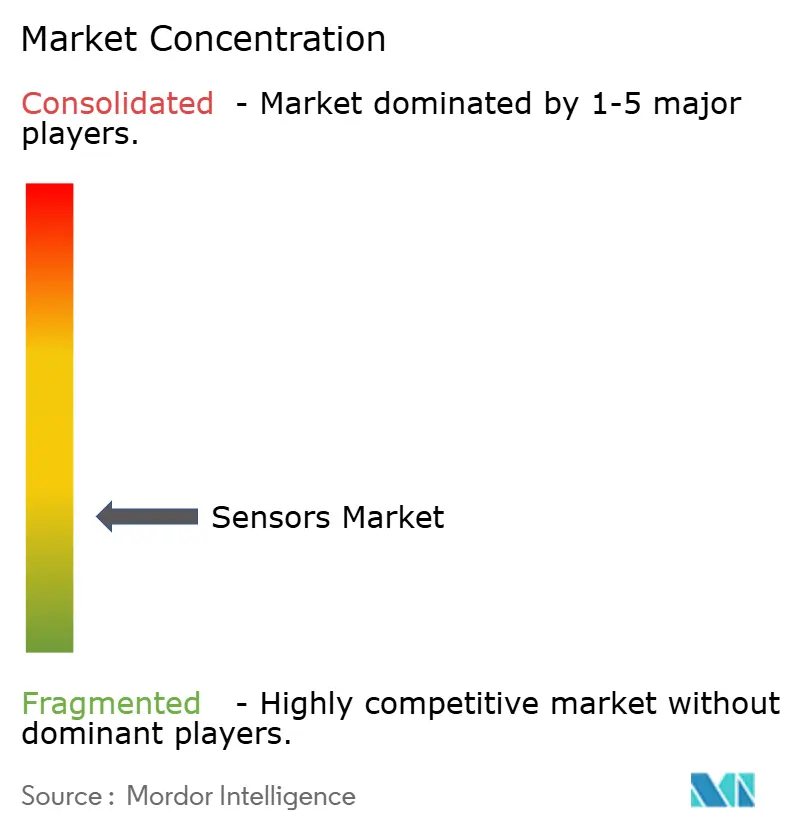
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores por Mordor Intelligence
Espera-se que o mercado de sensores cresça de USD 244,31 bilhões em 2025 para USD 269,43 bilhões em 2026 e está previsto para atingir USD 439,66 bilhões até 2031 a uma CAGR de 10,29% no período 2026-2031. O crescimento é impulsionado pela adoção mais ampla de plataformas de mobilidade autônoma, rápida automação industrial e expansão dos casos de uso em saúde conectada. A convergência entre inteligência artificial e hardware de sensores está viabilizando sistemas de manutenção preditiva que reduzem o tempo de inatividade não planejado em fábricas em até 50%. Os dispositivos de temperatura atualmente dominam o mercado de sensores com 23% de participação, enquanto as variantes químicas estão no caminho para a expansão mais rápida a uma CAGR de 14,8%. A Ásia-Pacífico lidera a demanda com base nos programas de manufatura inteligente da China, forte inovação automotiva no Japão e cadeias de suprimentos de semicondutores consolidadas. Ao mesmo tempo, o Oriente Médio e África está emergindo como a região de crescimento mais rápido, apoiada pela digitalização de infraestrutura em larga escala e pela implantação de energia limpa. A intensidade competitiva permanece alta e fragmentada, mas recentes joint ventures e aquisições direcionadas estão acelerando a consolidação em torno de portfólios de produtos multimodais e habilitados por IA.[1]Bosch Press, "Sensores habilitados por IA entregam casos de uso que transformam vidas," us.bosch-press.com
Principais Conclusões do Relatório
- Por parâmetro medido, os dispositivos de temperatura lideraram com 22,74% de participação no mercado de sensores em 2025; os sensores químicos devem crescer a uma CAGR de 14,12% até 2031.
- Por tecnologia, o MEMS representou 40,22% do tamanho do mercado de sensores em 2025, enquanto os dispositivos compostos de tunelamento quântico estão projetados para crescer a uma CAGR de 16,92% no mesmo período.
- Por indústria do usuário final, o setor automotivo manteve 24,46% de participação no mercado de sensores em 2025; as aplicações médicas e de bem-estar estão previstas para crescer mais rapidamente a uma CAGR de 11,98% até 2031.
- Por geografia, a Ásia-Pacífico capturou 36,21% da participação de receita em 2025; o Oriente Médio e África deve registrar uma CAGR de 14,58% até 2031.
- Bosch, STMicroelectronics e Texas Instruments juntos forneceram cerca de 29,3% das remessas globais de unidades em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de fusão de múltiplos sensores em mobilidade autônoma | 2.80% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Proliferação de retrofits de fábricas inteligentes em plantas asiáticas de campo marrom | 2.10% | Ásia-Pacífico, Mercados Emergentes | Curto prazo (≤ 2 anos) |
| Mudança para monitoramento de ativos baseado em condição na energia offshore | 1.40% | Bacias offshore globais | Longo prazo (≥ 4 anos) |
| Inclusão obrigatória de conjuntos de sensores ADAS em veículos da UE de próxima geração | 1.90% | Europa, Cadeias de fornecimento globais de OEMs | Médio prazo (2-4 anos) |
| Sensoriamento ambiental de ultrabaixo consumo de energia para tags IoT sem bateria | 1.20% | Mercados Desenvolvidos | Longo prazo (≥ 4 anos) |
| Expansão dos requisitos de monitoramento de energias renováveis (solar e eólica) | 1.50% | Oriente Médio e África, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção crescente de fusão de múltiplos sensores em mobilidade autônoma
Os fluxos de LiDAR, radar e câmera são agora integrados em pilhas de percepção unificadas, criando redundância que atende ao Regulamento Geral de Segurança da UE 2019/2144 para assistência avançada ao motorista em todos os novos veículos. O computador de direção totalmente autônoma da Tesla já processa entradas de 8 câmeras, 12 unidades ultrassônicas e um radar a 144 TOPS, estabelecendo um benchmark de desempenho. Os fornecedores de nível 1 estão respondendo com conjuntos de percepção pré-calibrados que reduzem o custo de integração, comprimem a lista de materiais e aceleram o tempo de comercialização. [2]Tesla, "Hardware de Piloto Automático do Veículo," tesla.com
Proliferação de retrofits de fábricas inteligentes em plantas asiáticas de campo marrom
O 14.º Plano Quinquenal da China destinou USD 1,4 trilhão para infraestrutura digital, grande parte dos quais visa upgrades ricos em sensores de maquinário legado para viabilizar manutenção preditiva e extensões de ciclo de vida de 20 a 30%. Dispositivos de vibração, temperatura e fluxo instalados em linhas existentes alimentam análises em nuvem que reduzem o tempo de inatividade e elevam a eficácia geral dos equipamentos sem a necessidade de reconstrução total da planta.
Mudança para monitoramento de ativos baseado em condição na energia offshore
Operadores do Mar do Norte relatam que paralisações de produção não programadas podem custar de USD 1 a 5 milhões por dia, gerando alto retorno sobre conjuntos robustos de sensores de vibração e pressão capazes de detectar desgaste de rolamentos até um ano antes da falha. O backhaul por satélite agora transmite dados de plataformas remotas para centros em terra em tempo real, suportando manutenção preditiva baseada em modelos que melhora a segurança e reduz os custos de intervenção.
Inclusão obrigatória de conjuntos de sensores ADAS em veículos da UE de próxima geração
Os regulamentos da UE exigem frenagem de emergência automática, alertas de saída de faixa e monitoramento do motorista em todos os novos modelos até 2026. Esta regra estabelece um patamar mínimo de hardware de visão, radar e ultrassônico por veículo, expandindo o mercado de sensores muito além dos segmentos premium. A Bosch integra coprocessadores de IA dentro de seus mais recentes dispositivos MEMS para reduzir a área do sistema enquanto cumpre as normas de segurança funcional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de oferta de capacidade de foundry de MEMS de grau automotivo | -1.80% | Ásia-Pacífico, Europa | Curto prazo (≤ 2 anos) |
| Desafios de deriva de calibração em sensores de vibração de longa vida útil | -0.90% | Industrial, Aeroespacial | Médio prazo (2-4 anos) |
| Padrões fragmentados de protocolos sem fio dificultando a interoperabilidade de sensores inteligentes | -1.10% | IoT, Automação Industrial | Longo prazo (≥ 4 anos) |
| Crescentes preocupações com segurança cibernética em redes de sensores conectados | -1.00% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de oferta de capacidade de foundry de MEMS de grau automotivo
Os ciclos de qualificação AEC-Q100 abrangem até dois anos e apenas algumas fabs na Ásia-Pacífico atendem aos critérios rigorosos. A STMicroelectronics está expandindo as áreas de sala limpa, mas a proliferação de veículos elétricos adiciona pressão ao introduzir novas cargas de gerenciamento de baterias e monitoramento térmico.
Desafios de deriva de calibração em sensores de vibração de longa vida útil
As unidades implantadas em turbinas eólicas offshore e plataformas de petróleo devem permanecer precisas por 10 a 20 anos sem acesso humano. A deriva causada por ciclos térmicos e estresse mecânico gera falsos alarmes ou falhas não detectadas. Os projetos compostos de tunelamento quântico prometem maior estabilidade, mas ainda estão em estágios iniciais de comercialização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Parâmetro Medido:
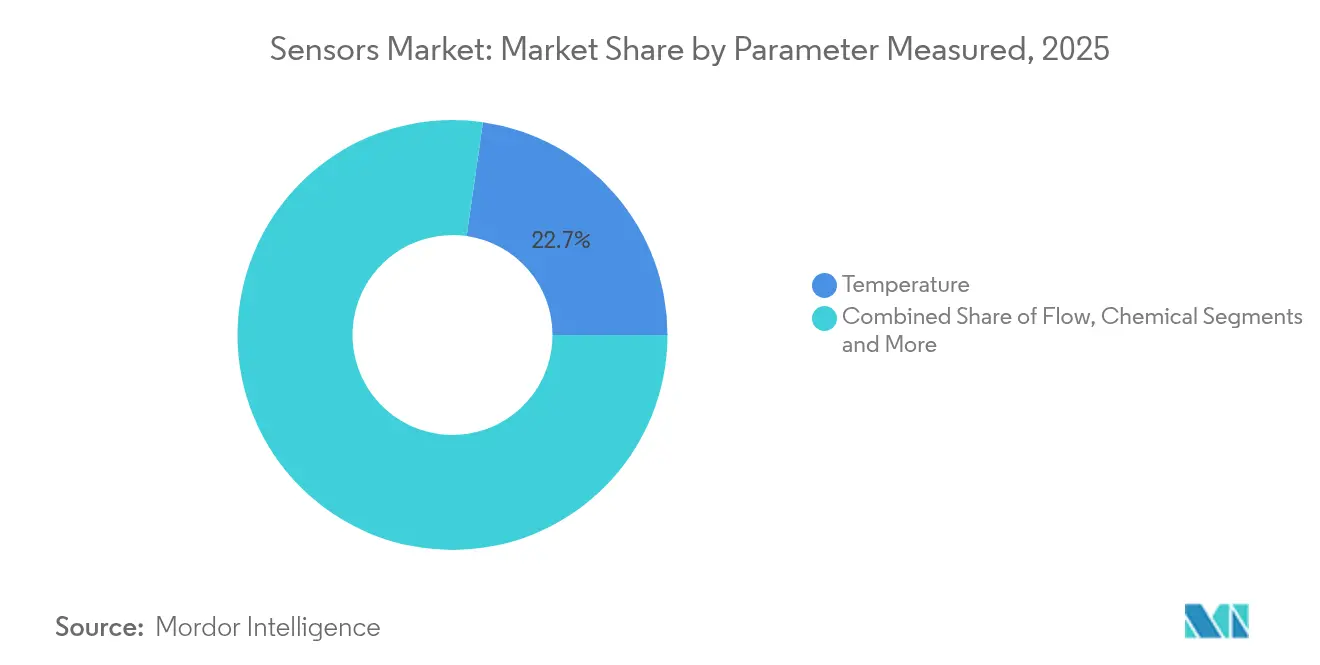
A dominância da temperatura impulsiona a inovação térmicaOs dispositivos de temperatura detiveram 22,74% de participação no mercado de sensores em 2025 e continuam indispensáveis para os circuitos térmicos automotivos e o controle de processos industriais. As variantes químicas estão crescendo mais rapidamente, encaminhadas para uma CAGR de 14,12% até 2031, impulsionadas pelo crescente monitoramento de emissões e pelas normas de segurança no local de trabalho. As categorias de fluxo, vibração e pressão juntas aprofundam o mercado de sensores com alcance de manutenção preditiva, enquanto as unidades de proximidade garantem a conformidade com as normas de proteção de máquinas.
A contínua miniaturização agora permite motores de IA integrados dentro de elementos de temperatura, habilitando a detecção local de anomalias sem latência de nuvem. Os dispositivos inerciais, magnéticos, ópticos e de umidade completam o portfólio, atendendo a tudo, desde a orientação de smartphones até grades de qualidade do ar em cidades inteligentes.


Por Modo de Operação:
Liderança da resistência elétrica enquanto o LiDAR aceleraOs modelos de resistência elétrica responderam por 19,18% do mercado de sensores em 2025, graças ao baixo custo e à ampla adoção em painéis industriais e de veículos. Os sistemas LiDAR, essenciais para a navegação autônoma, devem crescer a um CAGR de 16,74% até 2031, refletindo a queda de preços e a migração para arranjos de estado sólido que eliminam peças mecânicas e ampliam as oportunidades no mercado de sensores de visão. Os modos óptico, piezoresistivo, piezoelétrico, capacitivo, magnético e acústico completam um campo diversificado que atende a requisitos de visão, pressão, vibração, toque e som.
Avanços como o LiDAR 4D da Velodyne integram vetores de velocidade com distância e ângulo, aprimorando a classificação de objetos para funções de assistência ao condutor. Enquanto isso, coletores piezoelétricos fornecem orçamentos de energia em micro-joules para nós de sensores sem bateria em dutos remotos.
Por Tecnologia:
A liderança do MEMS enfrenta a disrupção do tunelamento quânticoOs dispositivos MEMS controlavam 40,22% do tamanho do mercado de sensores em 2025, beneficiando-se de três décadas de melhoria de rendimento e qualificação automotiva. As alternativas compostas de tunelamento quântico estão previstas para crescer 16,92% ao ano, oferecendo maior sensibilidade e estabilidade sem deriva. Os formatos fotônico, CMOS e NEMS emergentes adicionam opções de largura de banda e integração para visão de máquina, comunicações ópticas e detecção bioquímica.
As células de pressão de tunelamento quântico, que exploram o tunelamento de elétrons em matrizes de polímero, superam o MEMS em amplas variações de temperatura, um requisito fundamental em cabines aeroespaciais e equipamentos de energia de fundo de poço. As matrizes de imagem CMOS integram processamento digital em pastilha para tarefas de visão por IA na borda.
Por Indústria do Usuário Final:
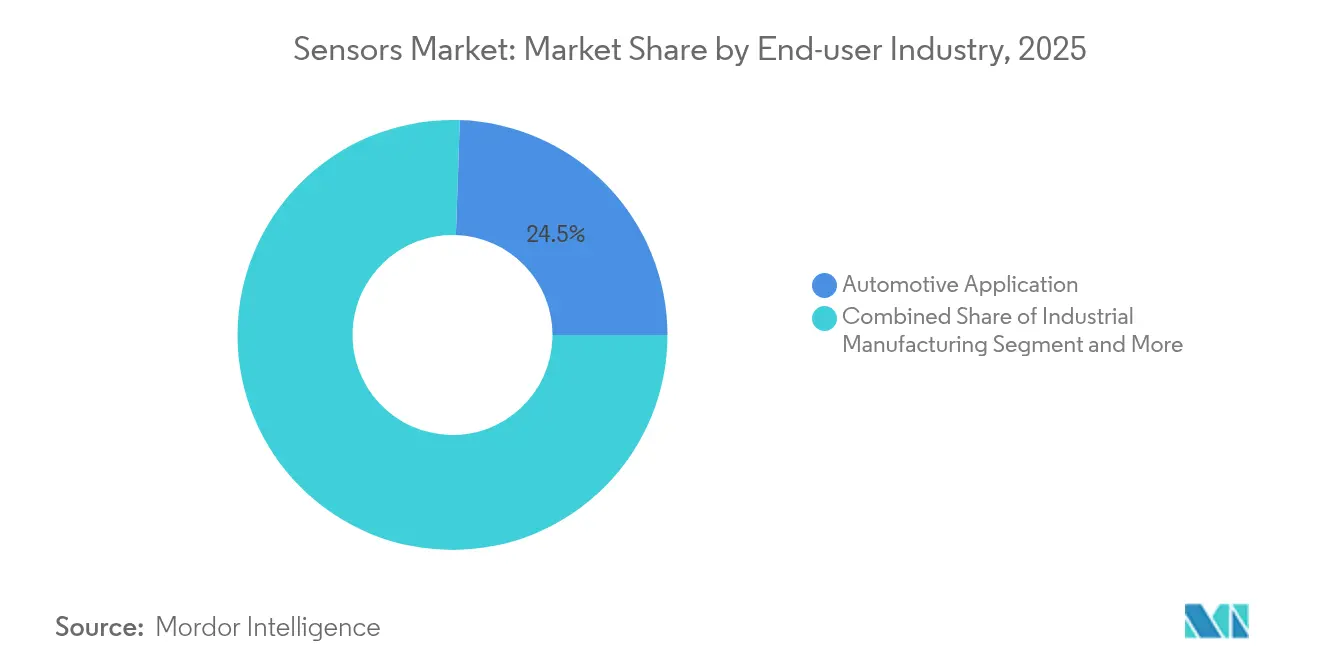
A dominância automotiva encontra a inovação médicaAs aplicações automotivas contribuíram com 24,46% da receita em 2025, impulsionadas pelo ADAS, pelo gerenciamento de baterias de veículos elétricos e por regras de emissões mais rígidas. A área de saúde está avançando mais rapidamente a uma CAGR de 11,98%, impulsionada por monitores contínuos de glicose, dispositivos vestíveis e telemonitoramento hospitalar. A manufatura industrial mantém forte demanda por sensores de vibração, temperatura e fluxo que viabilizam a manutenção preditiva, enquanto aeroespacial, eletrônicos de consumo, energia, construção e defesa oferecem nichos distintos de oportunidade.
Os ensaios clínicos agora validam sistemas contínuos de glicose sem agulha com níveis de precisão equivalentes aos controles de picada no dedo, destacando como os dispositivos biocompatíveis expandem o mercado de sensores para ambientes de cuidados de longo prazo ao paciente.
Por Saída:
A transformação digital viabiliza a conectividade inteligenteAs saídas analógicas continuam úteis para malhas de controle em tempo real que exigem resposta em microssegundos e comportamento determinístico. As variantes digitais, no entanto, desfrutam de penetração crescente, pois simplificam a calibração, reduzem o ruído e se conectam diretamente a barramentos de MCU como I²C, SPI ou CAN. A inteligência de borda embarcada adiciona recursos de criptografia e inicialização segura essenciais para redes industriais autenticadas.
Os dispositivos de modo duplo que fornecem fluxos analógicos e digitais simultâneos atendem a ambientes mistos de legado e nuvem. O crescimento nas saídas digitais se alinha com a mudança mais ampla da Indústria 4.0, expandindo ainda mais o mercado de sensores.
Análise Geográfica
Mercado de Sensores da APAC
A Ásia-Pacífico deteve 36,21% da receita global em 2025, ancorada pelo impulso de infraestrutura digital de 1,4 trilhão de USD da China, pelas avançadas cadeias de fornecimento automotivo do Japão e pela liderança em litografia da Coreia do Sul. Os incentivos governamentais reduzem as barreiras de capital tanto para fábricas de semicondutores quanto para startups de sensores embarcados, resultando em um denso cluster regional de conhecimento em design e produção. Os fornecedores se beneficiam da proximidade com a maior parte das linhas de montagem de eletrônicos de consumo, reduzindo os prazos de entrega e os custos logísticos.
Mercado de Sensores da Europa
A Europa oferece uma demanda estável de alto valor em torno de rigorosas regulamentações de segurança e ambientais. A obrigatoriedade de instalação de ADAS e as metas de descarbonização industrial direcionam as compras para produtos de maior desempenho e segurança funcional. As subvenções do Chips Act da UE e os empréstimos do Banco Europeu de Investimento, como as facilidades de 1 bilhão de EUR da NXP, canalizam nova capacidade para a produção automotiva nacional de alta qualidade.
Mercado de Sensores do Oriente Médio e África e da América Latina
O Oriente Médio e África deve expandir-se a um CAGR de 14,58%, à medida que os estados do Conselho de Cooperação do Golfo integram redes elétricas inteligentes, monitoramento de dessalinização e energias renováveis em larga escala. Os corredores de mineração e transporte africanos implantam cada vez mais sensores robustecidos que toleram poeira, vibração e instabilidade de energia. A América Latina, embora menor, registra projetos-piloto de agricultura inteligente no Brasil e no México, adicionando volume incremental.

Panorama regulatório
A regulamentação para sensores conectados e habilitados por IA está se tornando mais rigorosa em torno da cibersegurança, segurança do produto e aprovações de rádio, particularmente na Europa. O EU Cyber Resilience Act (Regulamento (UE) 2024/2847) introduz obrigações de relato de vulnerabilidades para produtos de sensores conectados a partir de 11 de setembro de 2026, com obrigações mais amplas para fabricantes em vigor a partir de 11 de dezembro de 2027. Esse cronograma leva os fornecedores a formalizar processos de segurança desde a concepção, aplicação de correções e divulgação em seus portfólios de sensores industriais e de IoT.
Para sistemas de detecção que incorporam IA e conectividade sem fio, os caminhos de conformidade também estão sendo moldados pelo EU AI Act (Regulamento (UE) 2024/1689), que se torna totalmente aplicável a partir de 2 de agosto de 2026, juntamente com regimes de segurança setoriais (por exemplo, regras para maquinário). Paralelamente, os processos de autorização de equipamentos de rádio estão evoluindo: em 2026, a FCC dos EUA avançou atualizações administrativas e de espectro, incluindo um conceito de revisão prioritária acelerada para autorizações de equipamentos testados em Trusted Test Labs dentro de economias do Acordo de Reconhecimento Mútuo, e regras que permitem operação de potência variável com geofencing na faixa de 6 GHz. A NBTC da Tailândia também notificou um projeto de norma de radar para a faixa de 24,05-24,25 GHz, apontando para atualizações globais contínuas nos requisitos de dispositivos de curto alcance e radar relevantes para a detecção automotiva e industrial.
Cenário Competitivo
O mercado abriga uma combinação de grandes fabricantes diversificados de semicondutores e especialistas ágeis. Bosch Sensortec, STMicroelectronics, Texas Instruments e NXP comandam vantagens de escala em fornecimento de wafer, orçamentos de P&D e qualificação automotiva. Especialistas como SICK, Endress+Hauser e Velodyne focam em nichos líderes de segmento em fluxo industrial, análise de gases e LiDAR.
A colaboração estratégica está crescendo. Em março de 2025, a SICK separou sua unidade de análise de gases em uma joint venture 50-50 com a Endress+Hauser, reunindo 800 funcionários em 42 países para acelerar a instrumentação de descarbonização. A atividade de aquisição também se intensifica: a Syntiant adquiriu a linha de microfones MEMS de consumo da Knowles por USD 150 milhões para agrupar front-ends de áudio always-on com inferência de IA local. Acordos orientados por capacidade, como a aquisição de USD 150 milhões da Inertial Labs pela Viavi, ampliam a exposição do domínio para aeroespacial e defesa.
Os inovadores em compósitos de tunelamento quântico buscam parcerias de design com OEMs frustrados pela deriva do MEMS. Da mesma forma, fornecedores de SOC sem fio de ultrabaixo consumo de energia cortejam implantações de IoT sem bateria que as grandes casas de chips ainda não priorizaram. O poder de precificação varia — peças de temperatura de commodities enfrentam margens muito apertadas, enquanto os nós de sensores com IA integrada comandam ASPs premium graças à economia em nível de sistema em placas de computação e cabeamentos. [4]Endress+Hauser, "Parceria estratégica lançada," endress.com
Líderes da Indústria de Sensores
Honeywell International Inc.
Texas Instruments Inc.
Rockwell Automation Inc.
TE Connectivity Ltd
OMEGA Engineering inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sensores
- Honeywell International Inc.
- Bosch Sensortec GmbH
- Texas Instruments Inc.
- TE Connectivity Ltd
- Rockwell Automation Inc.
- OMEGA Engineering inc.
- STMicroelectronics N.V.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- ams OSRAM AG
- Analog Devices Inc.
- Renesas Electronics Corp.
- Microchip Technology Inc.
- ROHM Semiconductor
- Omron Corp.
- ABB Ltd
- Sick AG
- Qualcomm Technologies Inc.
- Velodyne Lidar Inc.
- LeddarTech Inc.
- TDK Corp.

Oportunidades de mercado e perspectivas futuras
A localização da cadeia de suprimentos e a expansão de capacidade em detecção de nível de automação criam espaço em branco para fornecedores que conseguem entregar dispositivos qualificados e reforçados em escala. Em fevereiro de 2026, a Endress+Hauser anunciou uma expansão de suas capacidades de fabricação e cadeia de suprimentos nos EUA, abrangendo cerca de 650.000 pés quadrados, para aumentar a produção de medidores de vazão, transmissores de pressão e sensores analíticos, visando reduzir prazos de entrega e restrições de disponibilidade para as indústrias de processo e energia. Na China, autoridades da província de Jiangsu destacaram em março de 2026 a expansão da segunda fase das linhas de produção de sensores de pressão MEMS pela Suzhou MEMSensing e Wuxi Huahong Grace Semiconductor, citando um rendimento de 92,3% e capacidade mensal de 1,2 milhão de sensores classificados IP67 para automação industrial, o que sustenta a demanda por projetos de sensores prontos para o chão de fábrica com alta proteção contra ingressão.
As oportunidades de produtos e plataformas estão se concentrando em pacotes de sensores que incluem inteligência de borda e detecção específica de domínio, em vez de componentes isolados. A Sensirion divulgou em março de 2026 a construção de um segundo edifício de produção em Stafa com uma sala limpa MEMS com previsão de operação até 2028, além de produtos-piloto para detecção de vazamento de refrigerante A3 em sistemas de ar-condicionado, mostrando como a detecção direcionada (vazamento, segurança e monitoramento de conformidade) pode se tornar uma rota distinta de design-in. Em ambientes industriais, o avanço em direção à automação habilitada por IA também está elevando a demanda por fluxos de trabalho integrados de sensor mais software para inspeção, segurança e manutenção preditiva, o que aumenta o valor de benchmarks de desempenho validados e métodos de teste padronizados (incluindo trabalhos de órgãos como o NIST para sistemas de detecção e percepção em robótica e veículos automatizados) que reduzem o atrito de qualificação para implantações de OEM.
Recent Industry Developments in Mercado de Sensores
- Julho de 2026: A Rockwell Automation expandiu o FactoryTalk Analytics VisionAI com capacidades adicionais de inspeção por IA. A atualização adiciona mais inteligência aos fluxos de trabalho de inspeção, aumentando a demanda por implantações de visão de máquina ricas em sensores nas linhas de produção.
- Março de 2026: A Texas Instruments anunciou uma parceria com a NVIDIA para combinar a detecção de radar mmWave da TI e o controle em tempo real com o NVIDIA Jetson Thor para robótica humanoide. O alinhamento de sensores de radar com computação de IA de borda apoia o desenvolvimento mais rápido de pilhas de autonomia orientadas por sensores e amplia os caminhos de design-in para além do setor automotivo, alcançando a robótica e a automação industrial avançada.
- Dezembro de 2024: A Viavi Solutions anunciou planos de adquirir a Inertial Labs por 150 milhões de dólares mais earn-outs ao longo de quatro anos. O acordo expande a posição da Viavi em detecção inercial e navegação, agregando profundidade de capacidade para aplicações de sensores de nível aeroespacial e de defesa que exigem alta precisão e desempenho robusto.


Mercado de Sensores Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas de componentes de sensores nos quais uma entrada física, química ou biológica é detectada e convertida em um sinal utilizável para monitoramento ou controle em setores e regiões.
Exclusões de escopo: excluímos sistemas de controle a jusante, análises exclusivamente baseadas em software e serviços de instalação ou manutenção quando precificados separadamente do hardware do sensor.
Visão Geral da Segmentação
- Por Parâmetro Medido
- Temperatura
- Fluxo
- Químico
- Vibração
- Pressão
- Proximidade
- Inercial
- Outros Parâmetros
- Por Modo de Operação
- Óptico
- Piezoresistivo
- Piezoelétrico
- Resistência Elétrica
- Imagem
- LiDAR
- Outros Modos
- Por Tecnologia
- MEMS
- Fotônico
- CMOS
- Nano-eletromecânico (NEMS)
- Por Nível de Integração
- Sensores Discretos
- Sensores Integrados / Embarcados
- Por Saída
- Analógica
- Digital
- Por Indústria do Usuário Final
- Automotiva
- Manufatura Industrial
- Médico e Bem-Estar
- Aeroespacial
- Eletrônicos de Consumo
- Petróleo e Gás
- Construção
- Defesa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto do mercado e ancorar o modelo com pontos de referência reproduzíveis que podem ser verificados anualmente. Fontes públicas como o US Census Bureau, o Eurostat, o UN Comtrade, os indicadores do Banco Mundial e repositórios de patentes foram analisados para compreender a produção eletrônica, os fluxos comerciais e a direção da inovação em tecnologias de sensoriamento.
Também examinamos relatórios anuais de empresas, apresentações de resultados, catálogos de produtos e publicações setoriais confiáveis para mapear casos de uso comuns e padrões de precificação nas principais famílias de sensores (por exemplo, imagem, pressão e temperatura). Quando pertinente, utilizamos fontes por assinatura que fornecem dados financeiros e notícias corporativas para validar faixas de receita e ações corporativas. Um banco de dados de patentes pago também foi utilizado para acompanhar o ritmo de depósitos por temas de sensores.
As fontes listadas acima são ilustrativas e não exaustivas, pois utilizamos referências adicionais para coleta de dados, verificação cruzada, validação e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas com especialistas e pesquisas estruturadas com fabricantes, distribuidores, especialistas em componentes e equipes de compras ou engenharia de usuários finais que especificam sensores em programas de produção. Como o mercado é global, validamos as informações nas regiões APAC, EMEA e Américas, de modo que as diferenças de precificação, composição da demanda e timing de adoção pudessem ser refletidas nas premissas utilizadas no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 37% | Diretores executivos (CXOs): 15% | APAC: 41% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 37% | EMEA: 36% |
| Participantes menores: 16% | Gerentes: 48% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado foi construído com uma combinação de abordagens top-down e bottom-up. Os sinais de demanda de eletrônicos e de uso final foram traduzidos em pools de valor de sensores, depois divididos por áreas de adoção que impulsionam consistentemente os embarques. Para manter os totais práticos, corroboramo-los com aproximações bottom-up seletivas, como consolidações amostrais de receitas de fornecedores, verificações de canal para volumes unitários e preço médio de venda (ASP) por principais famílias de sensores. Em seguida, ajustamos para sobreposições e dupla contagem.
No modelo, alguns insumos foram tratados como as principais impressões digitais do mercado, pois movem os totais de forma visível. Estes incluem tendências de produção de dispositivos em automotivo e eletrônicos de consumo, ciclos de investimento em automação industrial, conteúdo de sensores por sistema (por exemplo, aumento dos pontos de sensoriamento em veículos e fábricas), mudanças de composição em direção a imagem e radar, e progressão realista do ASP vinculada às curvas de aprendizado tecnológico. As previsões foram projetadas utilizando análise de cenários e regressão multivariada, de modo que as mudanças na produção de veículos, volumes de smartphones, produção industrial e dinâmica comercial pudessem ser refletidas em conjunto. Quando a cobertura bottom-up era desigual por tipo de sensor ou região, preenchemos as lacunas com alocações baseadas em proporções que validamos com verificações de especialistas sobre composição e precificação.
Ciclo de Validação de Dados e Atualização
A validação foi realizada por meio de vários pontos de verificação para que uma premissa forte não determine toda a resposta. Os resultados foram comparados com sinais independentes, como valores de importação e exportação, indicadores de atividade manufatureira e faixas de preços visíveis. Onde surgiram grandes variações, revisamo-las novamente antes da aprovação final.
Também recontatamos as fontes quando os resultados pareciam fora de linha com o que está sendo observado no campo, como um salto repentino no ASP ou uma mudança inesperada na participação regional. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, incluindo mudanças de política, grandes alterações de capacidade ou choques de demanda em usos finais de alto volume. Antes da entrega, uma revisão analítica final é concluída para garantir que as atualizações públicas mais recentes estejam refletidas no modelo de mercado.
Dimensionamento do Mercado Global de Sensores da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado para sensores, pois os publicadores nem sempre contabilizam o mesmo escopo de produto, escolhem anos-base diferentes e aplicam diferentes premissas de precificação e timing cambial. Mesmo pequenas diferenças no que é contabilizado como sensor e na velocidade assumida de declínio dos ASPs podem gerar uma dispersão significativa.
Um fator determinante é que algumas estimativas publicadas utilizam um ano-base anterior e, em seguida, estendem a curva com uma única taxa de crescimento geral, o que pode não capturar mudanças de composição, como o ganho de participação de imagem e radar. Outro fator é a interpretação do escopo, em que itens adjacentes como eletrônicos de controle, módulos ou valor de serviços incluídos podem estar incorporados em alguns números. Algumas estimativas apresentam rampas de adoção agressivas para sensoriamento automotivo e industrial sem verificá-las em relação a sinais de produção, comércio e preços, o que tende a elevar o total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 269,43 bilhões de USD (2026) | |
| Publicador Setorial A | 212,50 bilhões de USD (2025) | Utiliza uma base de 2024 e uma curva de 2025 a 2030 que pode comprimir mudanças recentes de composição em sensores de imagem, radar e vinculados à IoT, e não está claro como módulos incluídos versus sensores discretos são separados no total de valor. |
| Publicador Global B | 267,10 bilhões de USD (2025) | Fornece um número geral amplo com detalhes limitados de escopo no resumo público, o que dificulta confirmar se eletrônicos adjacentes, módulos de sensores ou valor não relacionado a hardware estão incluídos, e como o timing de precificação regional e cambial é tratado. |
A tabela mostra que a dispersão é explicada principalmente pela seleção do ano e pelo que é contabilizado em torno do valor do hardware do sensor. Algumas fontes descrevem um total mais amplo de tecnologias de sensores, e a Mordor Intelligence contabiliza as receitas de sensores vinculadas a categorias de parâmetro e modo de operação, excluindo sistemas de controle e serviços precificados separadamente na construção do total.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de sensores?
O tamanho do mercado de sensores está em USD 269,43 bilhões em 2026 e está projetado para atingir USD 439,66 bilhões até 2031.
Qual tipo de sensor comanda a maior participação de receita?
Os dispositivos de temperatura lideram com 22,74% de participação no mercado de sensores graças ao seu papel central no gerenciamento térmico automotivo e no controle de processos industriais
Qual geografia está crescendo mais rapidamente no mercado de sensores?
O Oriente Médio e África está previsto para crescer a uma CAGR de 14,58% até 2031 devido ao grande investimento em infraestrutura inteligente e projetos de energia limpa
Como a fusão de múltiplos sensores impacta o crescimento do mercado?
A combinação de dados de LiDAR, radar e câmera para sistemas autônomos adiciona cerca de +2,8% à CAGR geral ao impulsionar contagens mais altas de sensores por veículo.
Quais desafios de capacidade ameaçam o fornecimento?
As foundries de MEMS de grau automotivo enfrentam capacidade restrita, reduzindo uma estimativa de 1,8% da CAGR potencial até que novas linhas qualificadas entrem em operação.
Quais empresas estão liderando a consolidação?
Exemplos incluem a joint venture da SICK e Endress+Hauser em análise de gases e a aquisição do negócio de microfones MEMS da Knowles pela Syntiant, refletindo um impulso em direção a portfólios integrados de sensores multimodais.
Página atualizada pela última vez em:


