
Tamanho e Participação do Mercado de Sistemas de Fixação e Estabilização Craniana
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
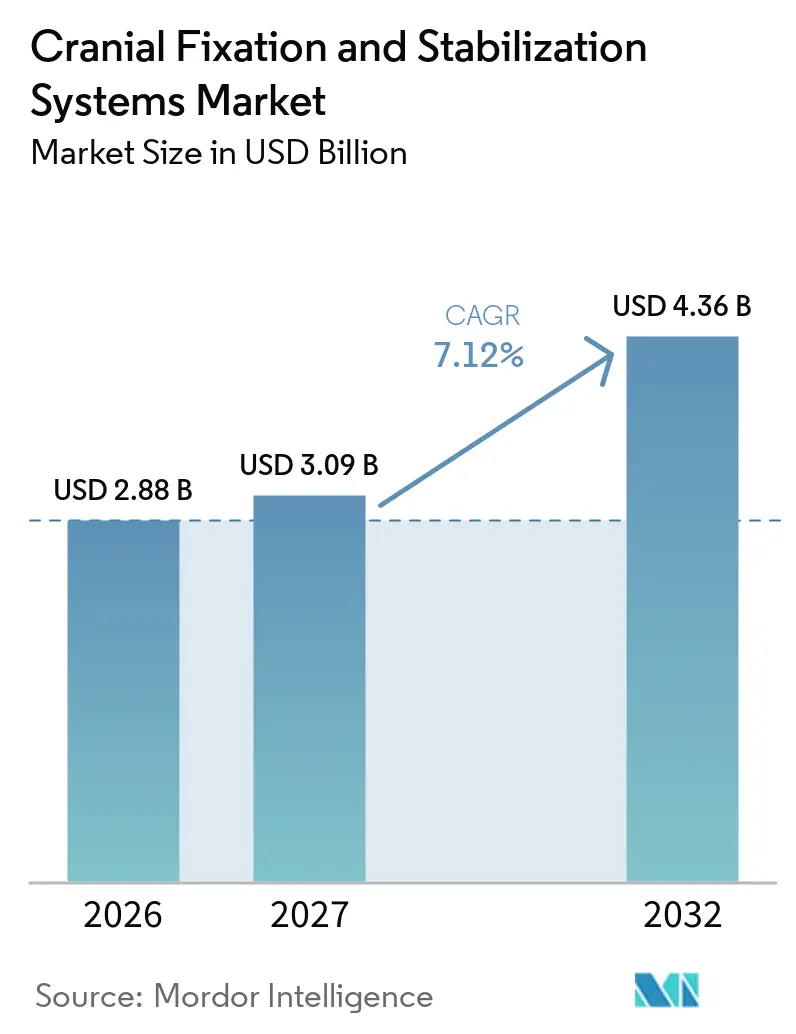
| Tamanho do Mercado (2027) | 3.09 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.36 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Fixação e Estabilização Craniana pela Mordor Intelligence
O tamanho do mercado de sistemas de fixação e estabilização craniana deverá crescer de 2,88 bilhões de USD em 2026 para 3,09 bilhões de USD em 2027 e está previsto para atingir 4,36 bilhões de USD até 2032 a um CAGR de 7,12% no período de 2027 a 2032. O envelhecimento demográfico, o aumento constante de lesões cerebrais traumáticas e o impulso em direção à neurocirurgia minimamente invasiva sustentam essa trajetória. A impressão tridimensional fornece agora implantes específicos para cada paciente que reduzem o tempo de sala cirúrgica, enquanto a navegação em realidade mista encurta o planejamento de trajetórias em 2,1 vezes e preserva a precisão submilimétrica. Os centros cirúrgicos ambulatoriais impulsionam a demanda incremental à medida que 11.555 instalações nos Estados Unidos se voltam para a neurocirurgia ambulatorial[1]. Kits de apoio de cabeça leves e descartáveis, adaptados aos fluxos de trabalho dos centros cirúrgicos ambulatoriais, estão ganhando espaço. Enquanto isso, a volatilidade no fornecimento de titânio e os artefatos de ressonância magnética pós-operatória moderam o entusiasmo pelos implantes metálicos, abrindo espaço para polímeros reabsorvíveis e ligas de magnésio que contornam a cirurgia de revisão e as limitações de imagem.
Principais Conclusões do Relatório
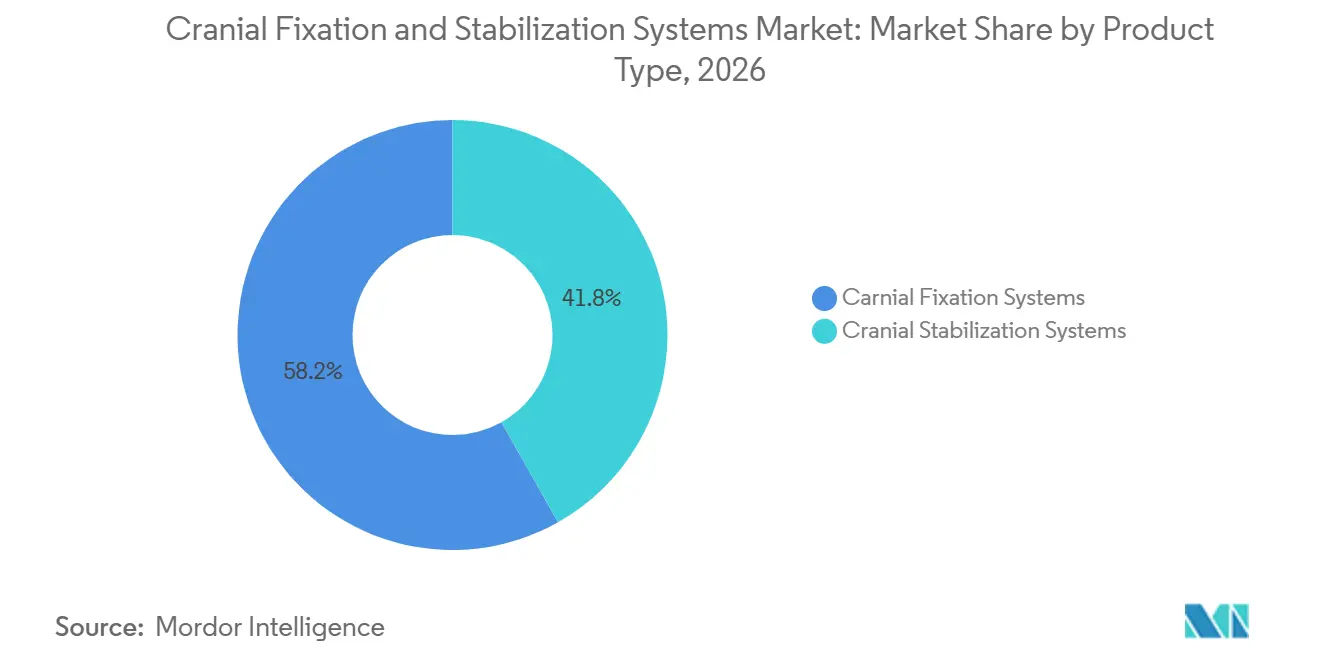
- Por tipo de produto, os sistemas de fixação craniana lideraram com 58,16% da participação do mercado de sistemas de fixação e estabilização craniana em 2026, enquanto os sistemas de estabilização craniana estão projetados para expandir a um CAGR de 8,08% até 2032.
- Por material, o titânio não reabsorvível deteve 71,72% da participação do tamanho do mercado de sistemas de fixação e estabilização craniana em 2026; os polímeros reabsorvíveis registram o crescimento mais rápido com um CAGR de 8,54%.
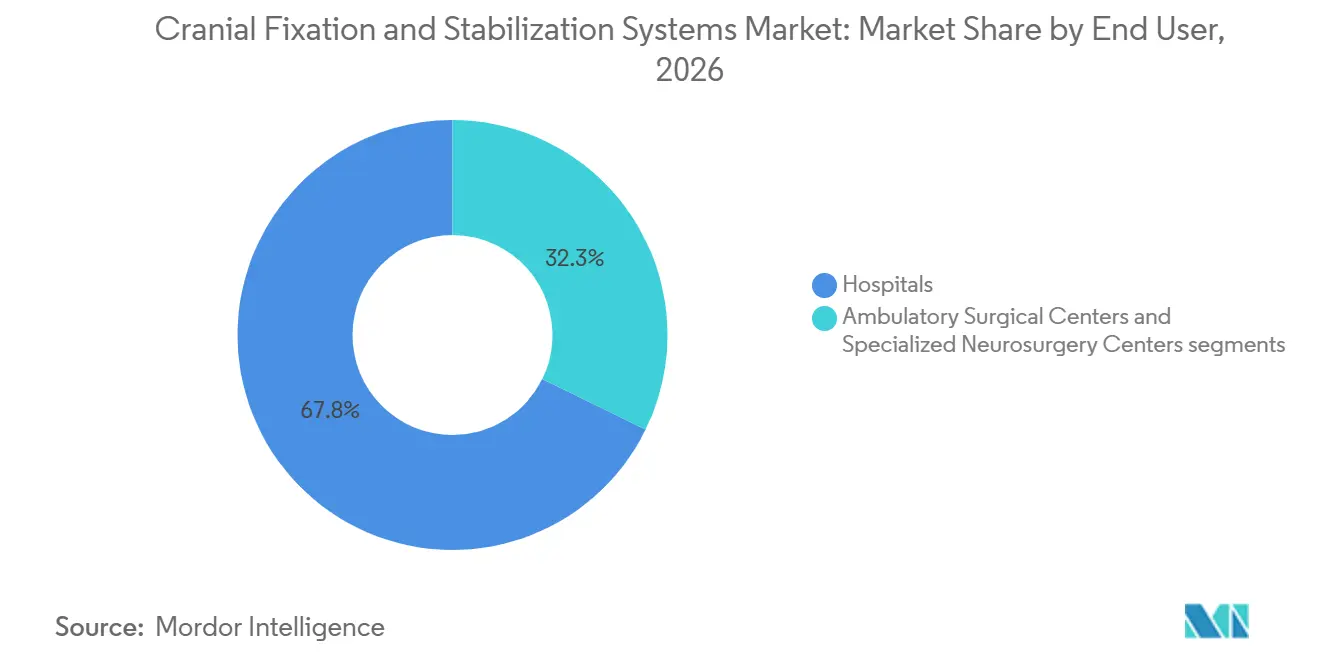
- Por usuário final, os hospitais detiveram 67,75% da participação de receita em 2026, enquanto os centros cirúrgicos ambulatoriais registram o maior CAGR projetado de 9,15% até 2032.
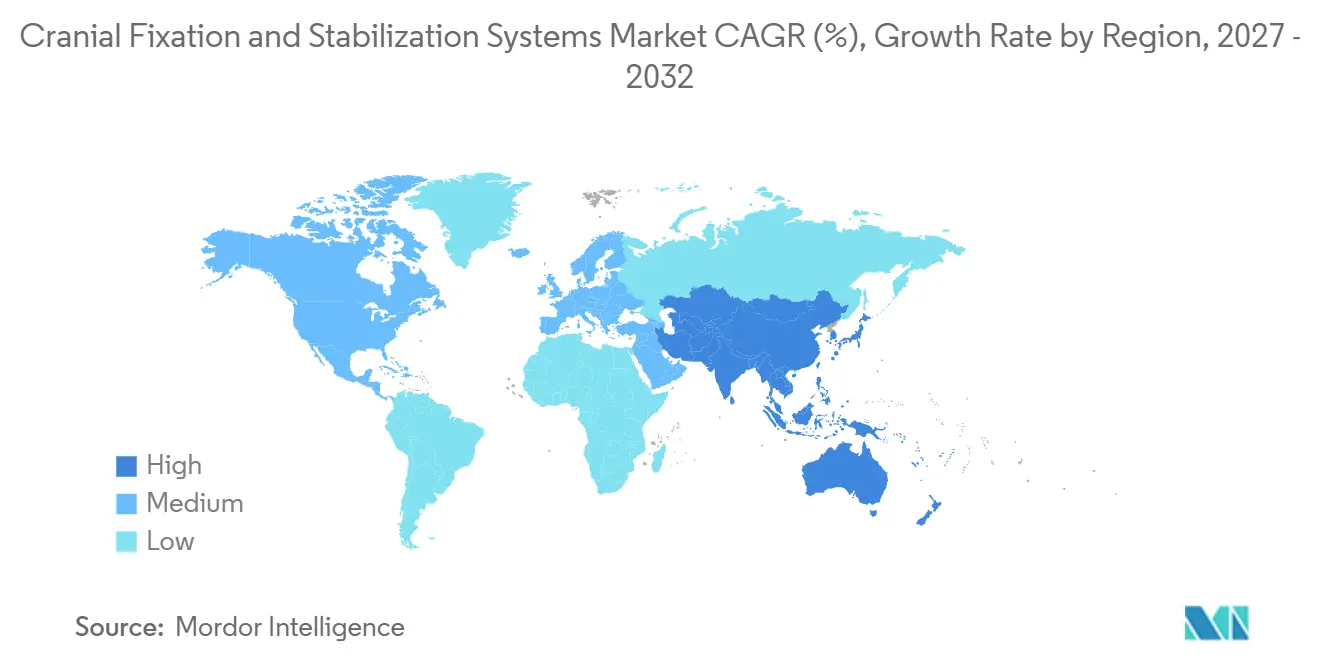
- Por geografia, a América do Norte representou 40,78% do tamanho do mercado de sistemas de fixação e estabilização craniana em 2026; a Ásia-Pacífico está prevista para avançar a um CAGR de 10,48%.
- Por indicação, a lesão cerebral traumática permaneceu dominante com 38,12% de participação em 2026, enquanto a cirurgia de tumor acelera a um CAGR de 9,82% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da incidência de lesões cerebrais traumáticas e procedimentos neurocirúrgicos | +1.8% | Global com maior impacto na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção crescente de materiais de fixação reabsorvíveis | +1.2% | América do Norte e Europa lideram a adoção global | Longo prazo (≥ 4 anos) |
| Expansão da população geriátrica com distúrbios neurológicos | +1.5% | Japão, Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Rápida adoção de implantes cranianos específicos para cada paciente impressos em 3D | +1.0% | América do Norte e Europa expandindo para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Integração de navegação intraoperatória com sistemas de fixação craniana | +0.8% | Mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Tendência para kits de apoio de cabeça leves e descartáveis em ambientes de ASC | +0.7% | América do Norte expandindo para Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Lesões Cerebrais Traumáticas e Procedimentos Neurocirúrgicos
As internações globais por lesão cerebral traumática (LCT) giram em torno de 235.000 apenas nos Estados Unidos a cada ano, pressionando os hospitais a expandir a capacidade de craniectomia descompressiva. As disparidades de mortalidade — 38,0% em regiões em desenvolvimento versus 25,2% em mercados desenvolvidos — aumentam o acúmulo cirúrgico. A cranioplastia precoce dentro de três meses reduz o tempo operatório e a perda de sangue, reforçando a demanda por placas de fixação duráveis que tolerem intervenções em etapas. Os beneficiários do Medicare têm em média 9,6 dias de internação para cirurgia craniana, ressaltando o ônus econômico das complicações.
Adoção Crescente de Materiais de Fixação Reabsorvíveis
As placas biodegradáveis evitam segundas operações, uma vantagem crítica quando os pagadores restringem o reembolso. Os compósitos de PLLA-magnésio atingem agora 190 MPa de resistência à flexão com 150 kJ/m² de resistência ao impacto. Os aditivos de nano-MgO tamponam os subprodutos ácidos, promovendo a proliferação de osteoblastos. A liga de magnésio ZK60, revestida com ácido poli-l-láctico, preserva resistência à tração >300 MPa e é totalmente reabsorvida em 12 semanas, embora a degradação rápida possa desencadear deiscência de ferida. O reparo de craniossinostose pediátrica se beneficia particularmente, pois os sistemas de molibdênio demonstram biocompatibilidade sem impactar o crescimento do crânio. Os obstáculos regulatórios persistem, mas as economias de saúde a longo prazo e o conforto do paciente sustentam o impulso.
Expansão da População Geriátrica com Distúrbios Neurológicos
A incidência de lesão cerebral traumática em idosos atingiu 12,9% ao longo de um período de 18 anos, desafiando a suposição de que apenas estilos de vida ativos impulsionam o risco. As estruturas ósseas frágeis exigem parafusos com passo de rosca otimizado para evitar fraturas cranianas. A epilepsia pós-traumática afeta 4% dos sobreviventes de LCT, portanto os projetos de implantes devem acomodar imagens repetidas e monitoramento de EEG sem artefatos. Os hospitais refinam os protocolos de anestesia para idosos com comorbidades, favorecendo apoios de cabeça leves que reduzem a tensão cervical. As compras baseadas em valor incentivam ainda mais os dispositivos que encurtam a reabilitação.
Rápida Adoção de Implantes Cranianos Específicos para Cada Paciente Impressos em 3D
A manufatura aditiva fornece agora placas calvariais com precisão de ±0,59 mm e tensão de Von Mises de 8,15 MPa, com segurança abaixo dos limites do osso cortical. Laboratórios no ponto de atendimento fabricam implantes de PEEK atingindo carga de pico de 798 N, eliminando a necessidade de contorno intraoperatório. Uma cranioplastia de PEEK pioneira em humanos confirmou resultados sem complicações por quatro anos a USD 8.493 por caso. A orientação da FDA sobre dispositivos específicos para cada paciente esclarece os caminhos de submissão, reduzindo a incerteza regulatória[2].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo dos procedimentos neurocirúrgicos e implantes avançados | -1.4% | Global, mais pronunciado em mercados emergentes | Médio prazo (2 a 4 anos) |
| Escassez de neurocirurgiões qualificados em economias emergentes | -1.1% | Ásia-Pacífico, África, América Latina | Longo prazo (≥ 4 anos) |
| Escrutínio regulatório sobre artefatos de ressonância magnética por partículas de titânio | -0.8% | Global, concentrado em mercados desenvolvidos com imagem avançada | Curto prazo (≤ 2 anos) |
| Volatilidade de preços vinculada a pós de titânio de grau aeroespacial | -0.6% | Global, regiões dependentes da cadeia de suprimentos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Procedimentos Neurocirúrgicos e Implantes Avançados
As cobranças médias de internação de USD 30.746 para cirurgia craniana sobrecarregam os pagadores públicos, enquanto a mortalidade hospitalar de 10,9% entre idosos amplifica o escrutínio sobre o valor dos dispositivos. Os implantes premium ampliam as lacunas de acesso; os códigos de reembolso frequentemente ficam atrás da tecnologia, forçando os hospitais a absorver custos. Treinamento, imagem avançada e tempos de sala cirúrgica mais longos acrescentam camadas de despesa. As economias emergentes enfrentam escolhas difíceis entre placas convencionais e sistemas de polímeros de próxima geração. Os fabricantes respondem agrupando hardware de navegação e descartáveis em contratos de compartilhamento de risco.
Escassez de Neurocirurgiões Qualificados em Economias Emergentes
A proporção de um neurocirurgião para 2,2 milhões de cidadãos na África revela deficiências sistêmicas de capacidade. A concentração urbana deixa pacientes rurais sem tratamento. Os déficits de equipamentos e a fuga de cérebros agravam a lacuna; a Indonésia conta com 370 neurocirurgiões para 270 milhões de habitantes, em comparação com 10.014 no Japão para 125 milhões. A adoção de implantes desacelera quando a curva de aprendizado ou a intensidade de capital é alta. Programas bilaterais de "geminação" que ligam hospitais em países de alta e baixa renda começaram a aliviar os gargalos logísticos e de competências.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sistemas de Estabilização Ganham Precisão CirúrgicaOs sistemas de fixação craniana retiveram 58,16% do mercado de sistemas de fixação e estabilização craniana em 2026, com base na força das placas, parafusos e malhas de titânio. Grampos cranianos inovadores de três pinos agora distribuem a força de forma mais uniforme, reduzindo as assimetrias de penetração. As armações montadas na mesa integram-se com rastreadores ópticos para que os cirurgiões finalizem as trajetórias 2,1 vezes mais rapidamente. O tamanho do mercado de sistemas de fixação e estabilização craniana para hardware de fixação está projetado para avançar de forma constante até 2032, à medida que os hospitais renovam os inventários legados.
Os sistemas de estabilização, incluindo apoios de cabeça em ferradura modulares e kits descartáveis para centros cirúrgicos ambulatoriais, registram um CAGR de 8,08%. As sobreposições de realidade mista permitem a verificação submilimétrica da orientação da cabeça, crucial para ressecções endoscópicas. Os centros cirúrgicos ambulatoriais valorizam as armações de uso único que dispensam o reprocessamento, melhorando o giro. A integração com mesas de pacientes motorizadas impulsiona ainda mais a demanda ao automatizar os ajustes posicionais.



Por Material:
Polímeros Reabsorvíveis Desafiam a Dominância do TitânioO titânio não reabsorvível deteve 71,72% da participação do mercado de sistemas de fixação e estabilização craniana em 2026. As preocupações com artefatos de ressonância magnética e os índices de preço do titânio atingindo 190,106 complicam a aquisição. O tamanho do mercado de sistemas de fixação e estabilização craniana para hardware de titânio cresce, mas em um ritmo mais lento, à medida que os hospitais se protegem com opções híbridas.
Os polímeros reabsorvíveis crescem a um CAGR de 8,54%, impulsionados por blendas de PLLA/PLGA tamponadas com nano-MgO. As unidades pediátricas lideram a adoção porque os implantes se dissolvem à medida que os crânios se expandem. As ligas de magnésio mostram potencial, mas requerem corrosão controlada para evitar sequelas inflamatórias. O PEEK encontra uso de nicho onde a radiolucência crítica, embora o custo premium modere a adoção fora de reconstruções complexas.
Por Usuário Final:
ASCs Aceleram a Neurocirurgia AmbulatorialOs hospitais detiveram 67,75% de participação em 2026, refletindo os casos cranianos que demandam muitos recursos. Os centros de trauma multidisciplinares dependem de brocas de alta velocidade e suítes de navegação integradas alojadas em salas cirúrgicas. O mercado de sistemas de fixação e estabilização craniana continua a registrar uma demanda hospitalar robusta, especialmente à medida que os centros terciários atualizam para plataformas de fluxo de trabalho digital.
Os centros cirúrgicos ambulatoriais entregam um CAGR de 9,15% à medida que as técnicas minimamente invasivas proliferam. Com 11.555 centros cirúrgicos ambulatoriais nos Estados Unidos e gastos projetados em 50,1 bilhões de USD até 2027, as craniotomias de um dia já não são novidade. Apoios de cabeça de uso único e grampos compactos de três pinos dominam as listas de compras porque simplificam a configuração e evitam atrasos na esterilização. Os pagadores recompensam a alta no mesmo dia, incentivando as instalações a selecionar dispositivos que reduzam o tempo operatório.

Por Indicação:
Cirurgia de Tumor Acelera Além do TraumaA lesão cerebral traumática impulsionou 38,12% do uso em 2026, sustentada por 235.000 hospitalizações anuais nos EUA. A natureza emergencial do trauma favorece kits de titânio prontos para uso com fixação rápida.
A cirurgia de tumor cresce a um CAGR de 9,82% à medida que a tractografia de fibras em realidade aumentada protege o córtex eloquente durante as ressecções. As placas de PEEK específicas para cada paciente encurtam o tempo operatório quando grandes defeitos seguem a ressecção oncológica. Os casos vasculares e os reparos de hidrocefalia beneficiam-se da precisão posicional suportada por armações de estabilização modulares.
Análise Geográfica
Mercado de Sistemas de Fixação e Estabilização Craniana na América do Norte
A América do Norte reteve 40,78% do mercado de sistemas de fixação e estabilização craniana em 2026, graças à capacidade cirúrgica avançada e a um clima de reembolso favorável. As internações cranianas médias abrangem 9,6 dias com notável utilização de UTI, destacando o valor econômico em dispositivos que reduzem complicações. O crescimento dos centros cirúrgicos ambulatoriais canaliza a demanda ambulatorial, enquanto as orientações da FDA fornecem clareza para implantes personalizados.
Mercado de Sistemas de Fixação e Estabilização Craniana na Ásia-Pacífico
A Ásia-Pacífico registra um CAGR de 10,48%, o mais rápido do mundo. O crescente investimento em saúde na China e na Índia, aliado à capacitação da força de trabalho, amplia o acesso. O número de neurocirurgiões na Indonésia permanece baixo em relação à população, mas iniciativas de treinamento transfronteiriço estão reduzindo as lacunas. O Hospital Cho Ray do Vietnã realiza atualmente 1.000 craniotomias por ano, marcando a transição da região de casos exclusivamente traumáticos para procedimentos eletivos.
Mercado de Sistemas de Fixação e Estabilização Craniana na Europa
A Europa reflete um mercado maduro, porém rico em oportunidades. Alemanha, Reino Unido e França ancoram as atividades de P&D, enquanto nações periféricas modernizam suas salas cirúrgicas. A convergência regulatória por meio do Regulamento de Dispositivos Médicos harmoniza os caminhos de aprovação, facilitando assim a adoção transfronteiriça de dispositivos. O envelhecimento das populações amplifica a demanda por implantes otimizados para ossos osteoporóticos.
Panorama regulatório
Nos Estados Unidos, os componentes de fixação e estabilização craniana são geralmente avaliados sob o painel de neurologia da FDA como dispositivos de Classe II com controles especiais, com muitas alterações iterativas de design tramitando pelo modelo 510(k) (incluindo a via Special 510(k) para determinadas modificações). Uma atualização essencial de conformidade de qualidade para fabricantes é o Quality Management System Regulation (QMSR) da FDA, que entrou em vigor em fevereiro de 2026 e incorpora a ISO 13485:2016 por referência ao 21 CFR Part 820, estreitando a ligação entre os sistemas de qualidade globais e as expectativas de conformidade de dispositivos nos EUA.
Na Europa, o Medical Device Regulation, Regulamento (UE) 2017/745, rege o acesso ao mercado e as obrigações pós-comercialização para hardware craniano implantável e ferramentas relacionadas. Os requisitos de classificação e evidência são influenciados pela finalidade prevista e pelo contato anatômico. Uma emenda de 2026 ao MDR (C(2026)1798) atualiza o Artigo 61(6), fornecendo uma via de isenção de determinados requisitos de investigação clínica para dispositivos implantáveis especificados quando a avaliação clínica é sustentada por dados clínicos suficientes e está alinhada com Especificações Comuns específicas do produto. O Artigo 5(5) do MDR também continua a estabelecer como as instituições de saúde podem fabricar implantes específicos para pacientes para uso interno sob condições definidas, o que é relevante à medida que as soluções cranianas personalizadas para pacientes no ponto de atendimento se expandem.
Análise da cadeia de valor
A cadeia de valor vai desde as matérias-primas (notadamente titânio e polímeros como o PEEK, além de reabsorvíveis incluindo PLLA/PLGA e ligas de magnésio emergentes) por meio da fabricação de precisão e embalagem estéril, até a distribuição a hospitais e centros cirúrgicos ambulatoriais. As principais etapas de fabricação incluem usinagem CNC para placas e parafusos, design baseado em CAD/CAM e manufatura aditiva para implantes e acessórios específicos para pacientes, além de acabamento e validação de biocompatibilidade e desempenho mecânico. As empresas ativas em partes dessa cadeia incluem Aesculap (B. Braun), KLS Martin Group, Kelyniam Global, adeor medical AG, Bioplate e INVAMED, com portfólios de produtos que abrangem placas/parafusos de fixação, grampos, apoios para cabeça e acessórios relacionados.
Os requisitos regulatórios e de qualidade moldam a qualificação de fornecedores, a validação de processos e a documentação ao longo do ciclo de vida do dispositivo, com as vias de Classe II nos EUA normalmente ancoradas na equivalência substancial do 510(k) e no alinhamento atualizado do sistema de qualidade sob o QMSR da FDA. A jusante, a cadeia enfatiza cada vez mais a logística rápida e a prontidão para fluxos de trabalho neurocirúrgicos urgentes, incluindo prazos de entrega rápidos para implantes específicos para pacientes e fornecimento simplificado em kits (kits de apoio para cabeça de uso único e sistemas de grampos compactos) adequados ao ritmo dos ASCs. As restrições de aquisição hospitalar e de reprocessamento em sala de cirurgia também influenciam os formatos de embalagem e os conceitos de bandejas, favorecendo configurações que reduzem o tempo de preparação, limitam os pontos de estrangulamento da esterilização e apoiam a compatibilidade com sistemas de posicionamento craniano habilitados para navegação.
Cenário Competitivo
Concentração do Mercado
A concentração de mercado é moderada. O portfólio Neuro-Cranial da Stryker registrou crescimento orgânico de vendas de 16,1% no terceiro trimestre de 2024, impulsionado pela forte demanda por fresas ósseas. A unidade de Tecnologias Cranianas e Espinhais da Medtronic gerou USD 1,342 bilhão em receita no quarto trimestre de 2025, sustentada pelo efeito de arrasto do ecossistema AiBLE. A Integra LifeSciences reforçou sua linha com o sistema NEOS após obter autorização da FDA em abril de 2024.
A concorrência orbita em torno da integração de navegação, materiais biocompatíveis e soluções específicas para cada paciente — não em preço. Os fabricantes agrupam análises de software que mapeiam caminhos de perfuração e evitam a vasculatura crítica, aproveitando a inteligência artificial para reduzir os tempos de planejamento. Os materiais reabsorvíveis representam um espaço em branco; as empresas capazes de equilibrar resistência e degradação poderiam deslocar os titulares de titânio. As cartas de advertência da FDA, como as emitidas à Integra por falhas de qualidade, ressaltam o prêmio sobre o rigor de fabricação.
Líderes do Setor de Sistemas de Fixação e Estabilização Craniana
-
Integra LifeSciences Corporation
-
Depuy Synthes (Johnson & Johnson)
-
Medtronic Plc
-
Stryker Corporation
-
B. Braun SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Fixação e Estabilização Craniana Empresas cobertas neste relatório
- Integra LifeSciences
- Stryker
- Johnson & Johnson
- Medtronic
- B. Braun (Aesculap)
- Zimmer Biomet
- KLS Martin Group
- MicroPort
- Pro Med Instruments
- Micromar Ind.
- OsteoMed
- evonos GmbH
- Neos Surgery
- Renishaw plc
- Xillix Technologies
- Nexus CMF
- Surgalign (RTI Surgical)
- Acumed
- Evonik (Vestakeep PEEK)
- OrthoPediatrics Neuro
Oportunidades de mercado e perspectivas futuras
A oportunidade está se formando na intersecção entre hardware de posicionamento e fixação craniana e plataformas de neurocirurgia digitalmente habilitadas. Em março de 2026, a Medtronic recebeu a autorização da FDA para o sistema cirúrgico Stealth AXiS destinado a procedimentos cranianos e otorrinolaringológicos, combinando planejamento, navegação e robótica em um fluxo de trabalho unificado, e em abril de 2026 também obteve a marcação CE segundo o MDR da UE. Isso apoia a adoção orientada à integração de soluções de fixação e estabilização que possam operar com ecossistemas de navegação e robótica, à medida que os hospitais padronizam suas operações em torno de menos plataformas, porém mais interoperáveis.
A inovação em materiais e fluxos de trabalho também está criando pontos de entrada práticos além do titânio convencional. Em março de 2026, a Inion apresentou o UltraPress Inserter, um conceito de dispositivo ultrassônico e sem fio desenvolvido para fluxos de trabalho de fixação craniana bioabsorvível, refletindo o esforço para simplificar a inserção e padronizar o manuseio de reabsorvíveis. Paralelamente, um trabalho acadêmico de 2026 publicado na 3D Printing in Medicine relatou maior estabilidade de apoios para cabeça impressos em 3D personalizados em comparação com apoios de gel convencionais para posicionamento da base do crânio, e materiais de avaliação clínica da Noras destacaram fixação da cabeça integrada a bobina para RM intraoperatória com preparação em menos de 10 minutos. Junto com o crescimento mais amplo da adoção de ASCs e a demanda por kits leves e de uso único, esses pontos de comprovação sustentam roteiros de produtos focados em preparação mais rápida, estabilização compatível com imagem e componentes específicos para pacientes que reduzem o contorno intraoperatório e o ônus de reprocessamento.
Desenvolvimentos industriais recentes em Mercado de Sistemas de Fixação e Estabilização Craniana
- Maio de 2026: A Stryker Corporation recebeu a patente americana 12,616,511 B2, cobrindo sistemas e métodos de fechamento da base do crânio, atribuída à Stryker European Operations Limited. O depósito sinaliza um foco contínuo em P&D em torno de fluxos de trabalho de acesso e fechamento craniano, complementando as necessidades de fixação e estabilização em procedimentos cranianos complexos. O fortalecimento da propriedade intelectual pode apoiar escolhas de design diferenciadas de instrumentos e implantes em licitações competitivas.
- Março de 2026: A Medtronic plc recebeu a autorização da FDA para o sistema cirúrgico Stealth AXiS destinado a procedimentos cranianos e otorrinolaringológicos, integrando planejamento cirúrgico, navegação e robótica. A autorização fortalece a mudança em direção a ecossistemas neurocirúrgicos consolidados e liderados por software, que influenciam como as ferramentas de fixação e estabilização craniana são selecionadas quanto à compatibilidade e eficiência de fluxo de trabalho. Também elevou o padrão de integração para hardware acessório usado no posicionamento e acesso craniano.
- Dezembro de 2025: A Stryker iniciou um recall de Classe 2 para o CranialMask Tracker após a identificação de erros de software durante a ativação cirúrgica. A ação destaca os riscos de qualidade e usabilidade para componentes adjacentes à navegação que interagem com procedimentos cranianos, reforçando o escrutínio dos compradores sobre etapas de verificação, validação de software e treinamento. Também pode levar as instituições a reavaliar fluxos de trabalho dependentes de trackers e a qualificação de fornecedores para acessórios de sala de cirurgia conectados.
Mercado de Sistemas de Fixação e Estabilização Craniana Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por sistemas de fixação e estabilização craniana utilizados para fixar o retalho craniano e manter a estabilidade craniana após procedimentos neurocirúrgicos, incluindo placas, parafusos, grampos e componentes relacionados de fixação e estabilização vendidos para ambientes de cuidados.
Exclusões de escopo: Excluímos consumíveis de neurocirurgia que não fornecem fixação ou estabilização, juntamente com instrumentos cirúrgicos gerais e equipamentos de imagem.
Visão Geral da Segmentação
- Por Tipo de Produto
- Sistemas de Fixação Craniana
- Placas
- Parafusos
- Malhas
- Grampos de Fixação (Grampos Cranianos, Apoios de Cabeça em Ferradura, Suportes de 3 Pinos)
- Acessórios e Adaptadores
- Sistemas de Estabilização Craniana
- Grampos de Cabeça Montados na Mesa
- Apoios de Cabeça em Ferradura
- Braços e Unidades de Base
- Travesseiros e Almofadas de Posicionamento
- Sistemas de Fixação Craniana
- Por Material
- Metais Não Reabsorvíveis (Titânio, PEEK, Outros)
- Polímeros Reabsorvíveis (PLLA/PLGA)
- Ligas de Magnésio
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Centros Especializados em Neurocirurgia
- Por Indicação
- Lesão Cerebral Traumática
- Cirurgia de Tumor
- Procedimentos Vasculares e de Aneurisma
- Hidrocefalia e Distúrbios do Líquido Cefalorraquidiano
- Reconstrução e Correção de Deformidades
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto de demanda e para ancorar as principais premissas que são difíceis de inferir apenas a partir de declarações de empresas. Fontes públicas como o CDC dos EUA e a OMS (carga de lesões e neurocirúrgica), estatísticas de saúde da OCDE (proxies de procedimentos e capacidade) e ministérios nacionais de saúde foram revisadas para entender como o pool de pacientes e o acesso cirúrgico estão evoluindo ao longo do tempo.
Também referenciamos fontes como bancos de dados de produtos da FDA dos EUA e comunicações de segurança, periódicos revisados por pares de neurocirurgia e biomateriais, e sites de associações ligadas à neurocirurgia e ao cuidado craniofacial para verificar categorias de dispositivos e padrões de adoção. Para sinais do lado das empresas, utilizamos relatórios anuais, apresentações para investidores e cobertura jornalística de reputação, e complementamos isso com assinaturas pagas para dados financeiros e inteligência de empresas, bancos de dados de patentes e verificações de importação-exportação em nível de remessa onde relevante. Essas fontes são ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
As discussões primárias foram realizadas com uma combinação de fabricantes, distribuidores, equipes de aquisição hospitalar e especialistas clínicos que utilizam regularmente sistemas de fixação e estabilização craniana. Para este mercado global, cobrimos os principais centros de demanda na Ásia-Pacífico, EMEA e nas Américas, para que as lacunas da pesquisa documental pudessem ser abordadas e as premissas de preços e volumes pudessem ser testadas sob pressão antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 14% | Ásia-Pacífico: 51% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 27% | EMEA: 31% |
| Players menores: 22% | Gerentes: 59% | Américas: 18% |
Dimensionamento e Previsão do Mercado
Nosso dimensionamento começa com uma construção de cima para baixo, onde os sinais de demanda de procedimentos e o acesso ao tratamento são reconstruídos em um pool endereçável, que é então traduzido em uso de sistemas. Para sistemas de fixação e estabilização craniana, o modelo se apoia em indicadores como incidência de lesão cerebral traumática, volumes de craniotomia e craniectomia, tendências de capacidade hospitalar e de centros cirúrgicos ambulatoriais, e o uso típico de dispositivos por procedimento.
Os preços são tratados por meio de faixas de preço médio de venda realistas por categoria de produto e tipo de material, seguidas de verificações sobre a dispersão de preços regionais e o timing cambial. Para manter os totais fundamentados, corroboramos o resultado de cima para baixo com aproximações seletivas de baixo para cima usando receitas de fornecedores amostrados, verificações de canal e cálculos de volume multiplicado pelo preço médio de venda em países representativos, e então ajustamos para lacunas onde a divulgação financeira pública é limitada. A previsão é executada usando análise de cenários apoiada por uma visão simples de regressão multivariada, onde o crescimento de procedimentos, a mudança para o ambulatorial e as mudanças no mix de materiais são tratados como os principais impulsionadores que os especialistas poderiam validar em termos simples.
Ciclo de Validação e Atualização de Dados
Antes de os números serem aprovados, os resultados são verificados em relação a sinais independentes, como tendências de procedimentos, movimentação de importação-exportação para categorias de dispositivos relevantes e a direção dos preços observada nas entrevistas. Quando o modelo indica um salto não suportado por esses sinais, as premissas são verificadas novamente, os outliers são investigados e chamadas de acompanhamento são acionadas com o tipo de respondente adequado.
Uma revisão interna em múltiplas etapas é utilizada para que as definições, conversões de unidades e totais regionais permaneçam consistentes em todo o conjunto de dados. Os relatórios são atualizados anualmente, e atualizações intermediárias são adicionadas quando eventos materiais alteram a demanda, os preços ou a disponibilidade. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Estimativa do Mercado de Sistemas de Fixação e Estabilização Craniana da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de fixação e estabilização craniana podem parecer diferentes mesmo quando os rótulos de produto parecem semelhantes. A diferença geralmente vem de como cada estudo define o limite do produto, escolhe o ano base, trata os preços regionais e valida as premissas de procedimentos e utilização.
Os sinais de volume de procedimentos, as indicações de mix de materiais (reabsorvível versus não reabsorvível) e as verificações de preços em nível regional são os pontos de evidência que mantêm a estimativa de 2026 da Mordor Intelligence alinhada a um pool de demanda neurocirúrgica definido, em vez de receitas mais amplas de implantes cranianos. As diferenças também aparecem quando algumas estimativas usam 2024 como ano base e projetam a partir de preços mais antigos, ou quando categorias adjacentes são incluídas, como implantes cranianos além do hardware de fixação e estabilização, o que pode afastar os totais da definição de uso cirúrgico.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,88 bilhões de USD (2026) | |
| Consultoria Global A | 2,40 bilhões de USD (2024) | Utiliza um ano base de 2024 e uma janela de 2025 a 2030, e a linguagem de escopo é mais ampla em torno de dispositivos neurocirúrgicos, o que pode alterar as premissas de preço médio de venda e mix quando mapeado apenas para hardware de fixação e estabilização. |
| Editora do Setor B | 1,43 bilhão de USD (2024) | Reporta um valor menor para 2024 com uma janela de previsão diferente, e a cobertura parece depender mais de agrupamentos de produtos mais restritos e mapeamento limitado de divulgação pública, o que pode subestimar regiões e canais que não detalham as receitas de forma clara. |
Analisando os três valores, os principais impulsionadores práticos são o ano base escolhido, o quão rigorosamente a fixação e a estabilização são separadas das receitas adjacentes de dispositivos cranianos, e como os preços são normalizados entre as regiões. Nossa abordagem permanece rastreável porque os insumos estão vinculados à demanda de procedimentos, ao uso por caso e a faixas de preço médio de venda realistas que podem ser verificadas novamente quando as condições mudam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de sistemas de fixação e estabilização craniana?
O mercado está avaliado em 3,09 bilhões de USD em 2027 e está projetado para atingir 4,36 bilhões de USD até 2032.
Por que os polímeros reabsorvíveis estão ganhando popularidade?
Eles se dissolvem após a cicatrização óssea, evitando a cirurgia de remoção secundária e reduzindo os riscos de complicações a longo prazo.
Qual região lidera a expansão futura?
A Ásia-Pacífico está prevista para crescer a um CAGR de 10,48% graças à expansão da capacidade cirúrgica e ao investimento em saúde.
Como os centros cirúrgicos ambulatoriais influenciam a demanda?
Os centros cirúrgicos ambulatoriais favorecem kits de apoio de cabeça leves e descartáveis que reduzem o tempo de esterilização, impulsionando um crescimento de CAGR de 9,15% neste segmento de usuário final.
Como os centros cirúrgicos ambulatoriais influenciam a demanda?
Os ASCs favorecem kits de apoio de cabeça leves e descartáveis que reduzem o tempo de esterilização, impulsionando um crescimento de CAGR de 9,15% neste segmento de usuário final.